在这个例子中,我们考虑马尔可夫转换随机波动率模型。
统计模型
让  是因变量和
 未观察到的对数波动率 . 随机波动率模型定义如下


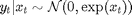
区制变量  遵循具有转移概率的二态马尔可夫过程
可下载资源
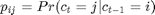
 表示均值的正态分布
 和方差
 .
BUGS语言统计模型
文件“ssv.bug”的内容:
时间序列建模广泛用于序列相关的数据
RSM模型概述
金融市场的行为可以突然发生改变
区制转移模型也称为状态空间模型或动态线性模型
阈值模型观察到的变量超过阈值会触发状态转换
file = 'ssv.bug'; % BUGS模型文件名

model
{
  x\[1\] ~ dnorm(mm\[1\], 1/sig^2)
  y\[1\] ~ dnorm(0, exp(-x\[1\]))

  for (t in 2:tmax)
  {
    c\[t\] ~ dcat(ifelse(c\[t-1\]==1, pi\[1,\], pi\[2,\]))
    mm\[t\] <- alp\[1\] * (c\[t\]==1) + alp\[2\]*(c\[t\]==2) + ph*x\[t-1\]
安装
- 下载Matlab最新版本
- 将存档解压缩到某个文件夹中
- 将程序文件夹添加到 Matlab 搜索路径
addpath(path)
视频
马尔可夫链蒙特卡罗方法MCMC原理与R语言实现
视频
随机波动率SV模型原理和Python对标普SP500股票指数时间序列波动性预测
视频
什么是Bootstrap自抽样及R语言Bootstrap线性回归预测置信区间
通用设置
lightblue
lightred

% 设置随机数生成器的种子以实现可重复性
if eLan 'matlab', '7.2')
    rnd('state', 0)
else
    rng('default')
end
加载模型和数据
模型参数
tmax = 100;
sig = .4;
解析编译BUGS模型,以及样本数据
model(file, data, 'sample', true);
data = model;

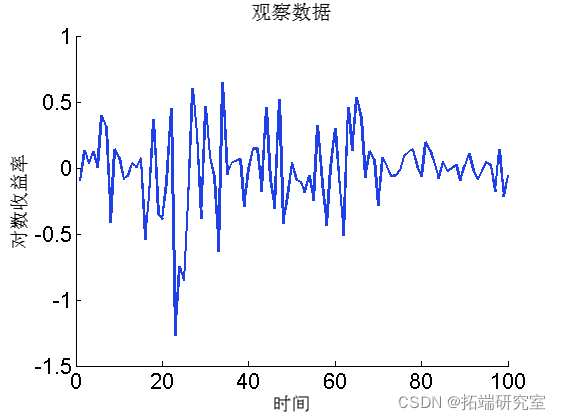
绘制数据
figure('nae', 'Lrtrs')
plot(1:tmax, dt.y)
Biips 序列蒙特卡罗SMC
运行SMC
n_part = 5000; % 粒子数
  {'x'}; % 要监控的变量
 smc =  samples(npart);
算法的诊断。
diag (smc);
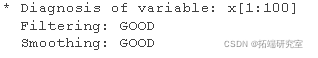
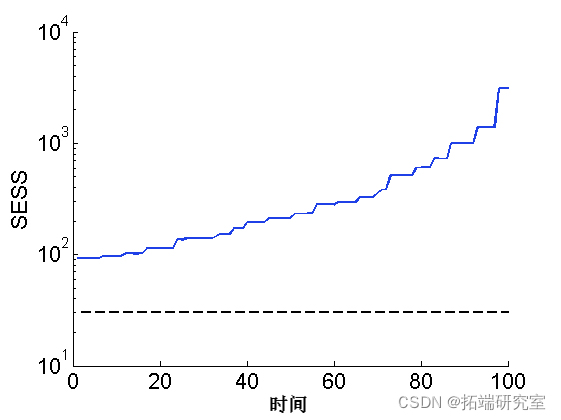
绘图平滑 ESS
sem(ess)

plot(1:tmax, 30*(tmax,1), '--k')
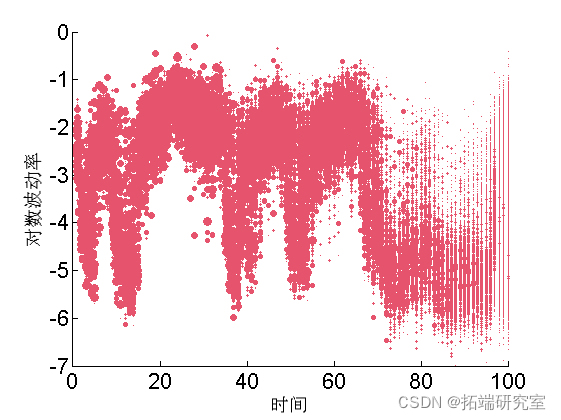
绘制加权粒子
for ttt=1:tttmax
    va = unique(outtt.x.s.vaues(ttt,:));

    wegh = arrayfun(@(x) sum(outtt.x.s.weittt(ttt, outtt.x.s.vaues(ttt,:) == x)), va);

    scatttttter(ttt\*ones(size(va)), va, min(50, .5\*n_parttt*wegh), 'r',...
        'markerf', 'r')
end
汇总统计
summary(out, 'pro', \[.025, .975\]);
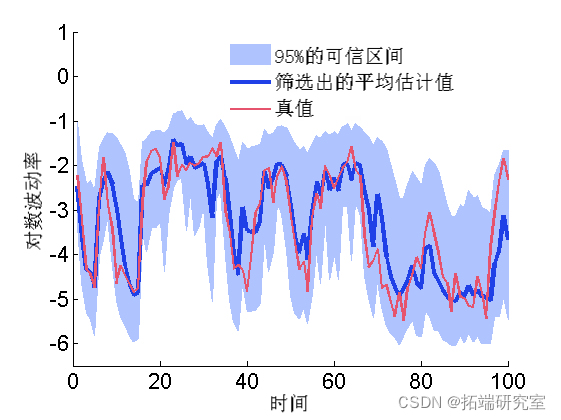
绘图滤波估计
mean = susmc.x.f.mean;
xfqu = susmc.x.f.quant;
h = fill(\[1:tmax, tmax:-1:1\], \[xfqu{1}; flipud(xfqu{2})\], 0);

plot(1:tmax, mean,)
plot(1:tmax, data.x_true)
随时关注您喜欢的主题
绘图平滑估计
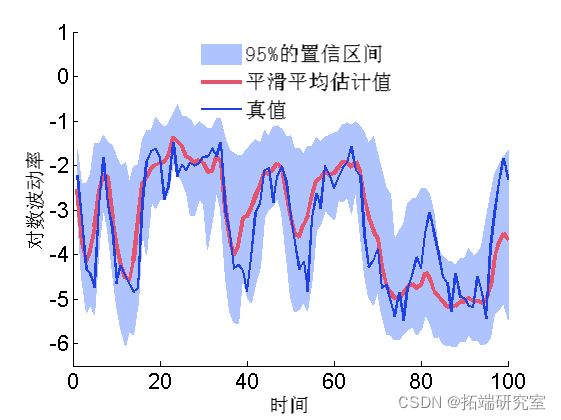
mean = smcx.s.mean;
quant = smcx.s.quant;

plot(1:t_max, mean,  3)
plot(1:t\_max, data.x\_true, 'g')
边际滤波和平滑密度
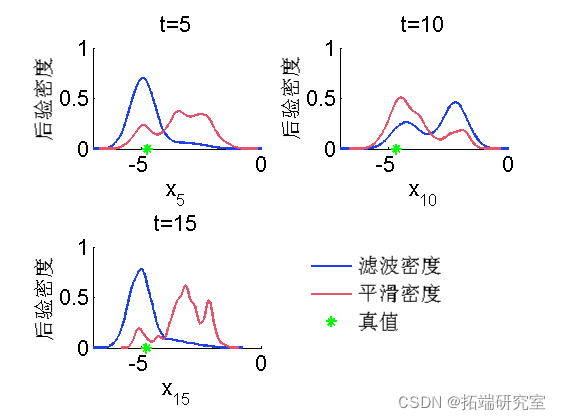
kde = density(out);
for k=1:numel(time)
    tk = time(k);
    plot(kde.x.f(tk).x, kde.x.f(tk).f);
    hold on
    plot(kde.x.s(tk).x, kde.x.s(tk).f, 'r');
    plot(data.xtrue(tk));
    box off
end
Biips 粒子独立 Metropolis-Hastings
PIMH 参数
thi= 1;
nprt = 50;
运行 PIMH
init(moel, vaibls);
upda(obj, urn, npat); % 预烧迭代
sample(obj,...
    nier, npat, 'thin', thn);

一些汇总统计
summary(out, 'prs');
后均值和分位数
mean = sumx.man;
quant = su.x.qunt;

hold on
plot(1:tax, man, 'r', 'liith', 3)
plot(1:tax, xrue, 'g')

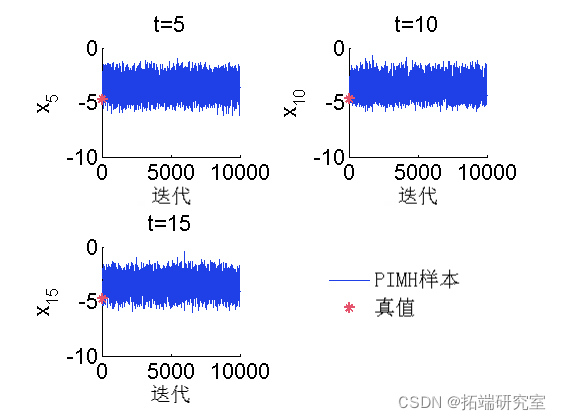
MCMC 样本的踪迹
for k=1:nmel(timndx)
    tk = tieinx(k);
    sublt(2, 2, k)
    plot(outm.x(tk, :), 'liedh', 1)
    hold on
    plot(0, d_retk), '*g');
    box off
end
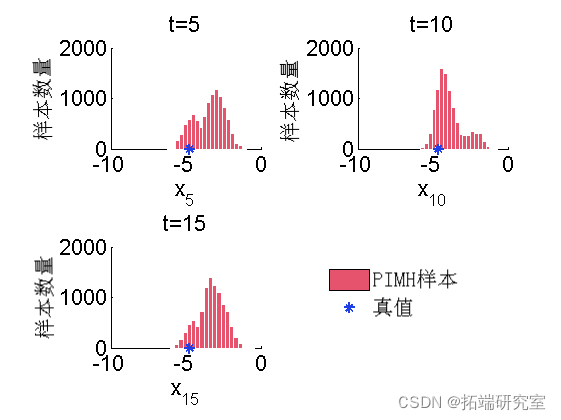
后验直方图
for k=1:numel(tim_ix)
    tk = tim_ix(k);
    subplot(2, 2, k)
    hist(o_hx(tk, :), 20);
    h = fidobj(gca, 'ype, 'ptc');    hold on
    plot(daau(k), 0, '*g');

    box off
end
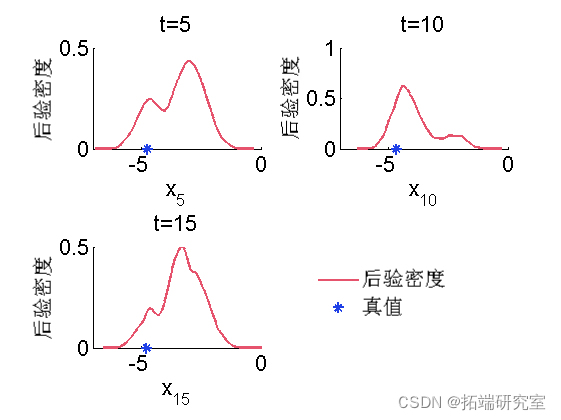
后验的核密度估计
pmh = desity(otmh);
for k=1:numel(tenx)
    tk = tim_ix(k);
    subplot(2, 2, k)
    plot(x(t).x, dpi.x(tk).f, 'r');
    hold on
    plot(xtrue(tk), 0, '*g');
    box off
end
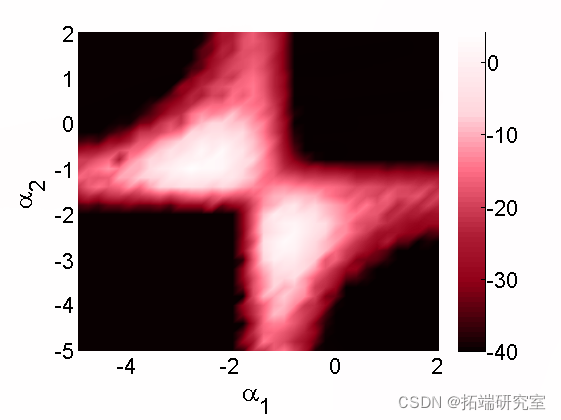
Biips 敏感性分析
我们想研究对参数值的敏感性 
算法参数
n= 50; % 粒子数
para = {'alpha}; % 我们要研究灵敏度的参数
 % 两个分量的值网格
pvs = {A(:, B(:';
使用 SMC 运行灵敏度分析
smcs(modl, par, parvlu, npt);

绘制对数边际似然和惩罚对数边际似然率
surf(A, B, reshape(ouma_i, sizeA)
box off

可下载资源
关于作者
Kaizong Ye是拓端研究室(TRL)的研究员。在此对他对本文所作的贡献表示诚挚感谢,他在上海财经大学完成了统计学专业的硕士学位,专注人工智能领域。擅长Python.Matlab仿真、视觉处理、神经网络、数据分析。
本文借鉴了作者最近为《R语言数据分析挖掘必知必会 》课堂做的准备。
非常感谢您阅读本文,如需帮助请联系我们!
 R语言与MATLAB定制开发SARIMAX双模型预测与PSO多目标优化消费券发放策略|附AI智能体、代码和数据
 PyTorch的Transformer与多头自注意力机制:序列反转与图像异常检测应用|附代码数据
 Python用DGCRN、Informer序列蒸馏与GRU、LSTM组合模型PM2.5浓度预测对比分析|附代码数据
 Python、BMA动态权重Stacking集成、SMOTE-ENN采样电商交易欺诈预警应用|附数据代码