2026半导体设备行业专题:AI驱动超级周期与国产替代
全球半导体市场2026年为何预计近翻倍至1.5万亿美元?北美五大云厂商8125亿美元资本开支的钱最终流向了哪些环节?设备、材料、存储三条主线的国产替代分别打到哪一环了?
本文完整报告数据图表和文末参考报告合集(PDF)已分享至会员群
核心要点:
全球半导体市场2026年为何预计近翻倍至1.5万亿美元?北美五大云厂商8125亿美元资本开支的钱最终流向了哪些环节?设备、材料、存储三条主线的国产替代分别打到哪一环了?
全文核心要点
本报告包含完整数据图表和128份最新参考报告,完整数据报告请阅读原文链接获取。
结论一:需求侧是真实现金流,不是概念。WSTS口径下全球半导体市场规模预计由2025年的7956亿美元跃升至2026年的15112亿美元、同比增长约89.9%,两年增量超过历史总和;北美五大云厂商资本开支由2024年的2463亿美元增至2026年指引中值8125亿美元,两年累计约2.3倍,AI服务器出货增速与整体服务器彻底分化。
结论二:设备预测年内两度上修,周期持续性看到2027-2028年。SEMI将2026年全球半导体制造设备销售额预测由2025年末版的1450亿美元上调至2026年中版的1659亿美元;晶圆制造设备(WFE)2026年预计1439亿美元、2028年看至2000亿美元,存储设备弹性显著大于逻辑;TrendForce预计DRAM市场收入2027年达本轮顶峰约11262亿美元。
结论三:国产替代进入深水区,梯度差就是机会差。设备侧去胶环节国产化率80%-90%基本自主可控,而 光 刻不足1%、量检测不足5%、离子注入不足10%;设备零部件国产化率2024年仅7.1%。材料侧中国占全球光刻胶消费35.14%但生产仅9.72%,ArF光刻胶不足1%,日本出口管制进一步抬高替代紧迫性。
结论四:存储国产原厂进入业绩兑现期。长江存储归母净利润由2023年的-191.81亿元转为2026Q1单季333.79亿元,NAND产品毛利率78.73%;长鑫存储DRAM全球份额两年间由5%升至8%,2030年规划月产能90万片。
文末附完整参考报告目录。
核心前置报告清单(Top 10):以下10份为本专题最值得优先阅读的参考报告,按综合评分与正文支撑度排序;完整128份清单见文末。
| 排名 | 发布时间 | 报告全称 |
|---|---|---|
| 1 | 2026-08-28 | 德勤:体系韧性·战略主动——2026中国半导体产业白皮书.pdf |
| 2 | 2026-10-13 | 毕马威:2026年全球半导体行业展望报告.pdf |
| 3 | 2026-07-03 | Sanford C. Bernstein_美国半导体及半导体资本设备行业研究:AI驱动下的投资机会-75页.pdf |
| 4 | 2026-05-26 | 头豹研究院:中国半导体设备行业总览:前道设备国产替代正当时.pdf |
| 5 | 2026-09-04 | 半导体设备深度报告:海外半导体设备龙头订单&业绩持续新高,看好国产设备商投资机遇.pdf |
| 6 | 2026-08-12 | 半导体设备行业深度:AI发展带动HBM需求爆发,看好半导体设备商充分受益.pdf |
| 7 | 2026-09-04 | 半导体洁净室市场空间、竞争格局、投资策略.pdf |
| 8 | 2026-06-14 | 头豹研究院:2025年中国半导体CMP设备行业概览.pdf |
| 9 | 2025-12-04 | 亿欧智库 _ 2025年泛半导体光刻胶供应链发展研究.pdf |
| 10 | 2026-10-10 | 北交所行业主题报告:长鑫G5 DRAM量产+昇腾960 NPO超节点,北交所半导体设备_材料与算力光液冷分层配置.pdf |
摘要:直接回答:这轮半导体超级周期的成色是需求侧真实现金流与供给侧强约束的叠加,周期持续性看到2027-2028年,DRAM市场收入顶峰预计出现在2027年;全球半导体市场2026年预计15112亿美元、同比增长约89.9%,北美五大云厂商资本开支8125亿美元,SEMI设备预测年内由1450亿上修至1659亿美元,全球晶圆制造材料市场约489亿美元,存储市场8000亿美元以上。本文引用的市场规模与增速均为WSTS、SEMI、TrendForce等机构2026年6-9月发布的预测口径,非官方统计,机构间口径差异已并列标注。建议关注三条主线:设备国产化深水区(量检测、离子注入、零部件)、材料高端环节(ArF光刻胶、前驱体、含氟特气)、存储国产原厂产能与份额兑现。
| 用户问题 | 一句话答案 | 来源 | 对应章节 |
|---|---|---|---|
| 2026年全球半导体市场规模预计达到多少? | WSTS口径预计15112亿美元、同比增长约89.9%,接近翻倍 | WSTS(经国信证券、国泰海通证券引用),2026-08/09 | 第二章 |
| 存储为何是2026年最大增量? | 存储器预计8039亿美元、同比增长约250%,首次超越逻辑电路 | WSTS(经国信证券引用),2026-09 | 第二章 |
| 云厂商资本开支还能支撑多久? | 北美五大云厂商2026年指引中值8125亿美元、同比+82%,两年累计约2.3倍 | 公司公告(经国信证券整理),2026-09 | 第三章 |
| 国产设备替代进度如何? | 去胶80%-90%基本自主可控,光刻不足1%,量检测与离子注入空间最大 | 沙利文(经平安证券引用),2026-08 | 第四章 |
| 半导体材料市场空间多大? | 2026年全球晶圆制造材料约489亿美元,电子气体占化学品约31%居首 | SEMI(经东吴证券引用),2026-09 | 第五章 |
| 光刻胶国产化卡在哪里? | 中国消费全球35.14%但生产仅9.72%,ArF不足1%,验证周期2-3年 | Qy Research(经国金证券引用),2026-09 | 第五章 |
| 国产存储厂商业绩兑现了吗? | 长存2026Q1单季归母净利润333.79亿元,NAND产品毛利率78.73% | 长江存储招股书(经国联民生证券引用),2026-09 | 第六章 |
| 本轮周期何时见顶? | TrendForce预计DRAM收入2027年达顶峰约11262亿美元,2028年同减3.0% | TrendForce(经国泰海通证券引用),2026-09 | 第六章 |
| 报告数据更新到什么时候? | 主体数据截至2026年9月,公司季报至2026Q2,长存业绩至2026Q1 | 多源,2026-08至2026-09 | 全文 |
文章目录
一、核心结论:这轮半导体超级周期的成色如何?未来三年看什么?——给出全篇三个核心判断与阅读地图,回答这轮周期与历史周期最大的不同。
二、市场空间:全球半导体2026年为何预计近翻倍?增量从哪里来?——总量15112亿美元、存储超越逻辑、区域重心移向美洲三层拆解。
三、增长驱动:云厂商资本开支两年三倍,AI算力需求是真实繁荣还是泡沫前夜?——从 capex、AI服务器出货、液冷渗透率三个硬指标验证需求真实性。
四、设备与Fab:WFE三年连升背后,国产替代打到哪一环了?——设备市场两版预测上修、投资结构、测试设备V型反转、国产化率梯度与零部件短板。
五、材料与Fab配套:近500亿美元材料市场,国产化梯度差在哪里?——材料结构、国产化梯度、光刻胶量价齐升与消费生产错配、洁净室、碳化硅、含氟特气。
六、AI算力与存储:HBM挤占产能,国产原厂份额为何跃升?——存储超级周期、NAND价格曲线、长存业绩反转、DRAM份额与产能扩张、HBM挤占效应。
七、预期差、风险与行动清单——三个口径预期差、四类风险与应对方案、三件可落地的事。
拓端研究团队使用桌面研究与定量调查、定性分析相结合的方式,全面客观的剖析半导体行业发展的总体市场容量、产业链、经营特性、盈利能力和商业模式等。科学使用SCP 模型 、SWOT、PEST、机器学习、LLM等研究模型与方法综合分析半导体行业市场环境、产业政策、竞争格局、技术革新、市场风险、行业壁垒、机遇以及挑战等相关因素。根据半导体行业的发展轨迹及实践经验,精心研究编制《2026半导体设备行业专题:AI驱动超级周期与国产替代》,为企业、科研、投资机构等单位投资决策、战略规划、产业研究提供重要参考。
本报告数据来源主要是一手资料和二手资料相结合,我们建立了严格的数据清洗、加工和分析的内控体系,分析师采集信息后,严格按照公司评估方法论和信息规范的要求,并结合自身专业经验,对所获取的信息进行整理、筛选,最终通过综合统计、分析测算获得相关产业研究成果。
本报告包含完整数据图表和128份最新参考报告,完整数据报告请阅读原文链接获取。
2026年的半导体产业正站在一个罕见的时间窗口上。拓端研究团队以2026年8月11日至9月27日发布的20份核心行业研究报告为分析底料,覆盖产业综合、设备与Fab扩产、材料与Fab配套、AI算力与存储国产化四大赛道,合计574页、68万余字,从中提炼出25项核心指标与30张数据图表。这些报告来自国信证券、平安证券、国泰海通证券、东吴证券、国金证券、广发证券、国联民生证券、开源证券、长江证券等券商研究所,以及德勤、毕马威、SIA等国际机构;底层数据则锚定WSTS(世界半导体贸易统计)、SEMI(国际半导体产业协会)、TrendForce(集邦咨询)、Advantest(爱德万测试)、沙利文、Qy Research等一手口径。本文按「核心结论—市场空间—增长驱动—产业链深拆—预期差与风险」的顺序展开,所有数值逐字摘自上述报告,区间值与模糊表述原样保留,跨机构口径差异并列标注而非抹平。
一、核心结论:这轮半导体超级周期的成色如何?未来三年看什么?
直接回答:这轮周期的成色明显高于历史任何一轮存储周期,核心区别在于需求侧从「渠道备货」换成了「云厂商真金白银的资本开支」,而供给侧受设备交期、材料认证与产能物理扩张节奏约束,供需缺口的中期修复速度慢于以往。三个判断决定了未来三年的投资优先级。
判断一:周期持续性看到2027-2028年,DRAM收入顶峰在2027年。TrendForce预计DRAM市场收入规模将于2027年达到本轮周期顶峰约11262亿美元(同比+71.89%),2028年同减3.0%;2026-2028年DRAM整体产量增速维持24%-32%,并无短期大幅冲高,意味着这是「量价齐升的两年」而非「一个季度的脉冲」。2026年启动的产线有望持续贡献订单至2028-2029年,设备与材料企业的收入确认周期因此拉长。【来源:TrendForce(经国泰海通证券《半导体洁净室深度研究系列五——从存储景气到Fab扩产:洁净室规律复盘及展望》引用),2026-09】
判断二:国产替代的主战场从「成熟环节放量」切换到「高端环节突破」,梯度差就是机会差。设备侧去胶国产化率80%-90%已基本自主可控,刻蚀、清洗、热处理在30%-40%区间,而量检测不足5%、离子注入不足10%、光刻不足1%;零部件国产化率2024年仅7.1%。材料侧湿电子化学品整体50%-60%,但ArF光刻胶不足1%、EUV基本空白。这意味着「有没有」的问题在成熟环节已经解决,「好不好」的问题在高端环节刚刚开始——后者才是未来三年估值弹性的来源。【来源:沙利文(经平安证券《AI动态跟踪系列(二十):半导体设备:Fab厂扩产推动行业上行,国产替代稳步推进》引用),2026-08;东吴证券《半导体化学品专题:先进制程抬升材料价值量,含氟材料加速国产化》,2026-09】
判断三:存储国产原厂进入业绩兑现期,从「讲份额」转向「看利润」。长江存储归母净利润由2023年的-191.81亿元转为2026Q1单季333.79亿元,NAND产品毛利率78.73%;长鑫存储DRAM全球份额两年间由5%升至8%,2030年规划月产能90万片。国产原厂的资本开支(长存IPO拟募资330亿元、长鑫科技IPO拟募资295亿元)正沿产业链向上传导。【来源:长江存储招股书(经国联民生证券《半导体超级周期系列:长存IPO:国产供应链有望迈入兑现期》引用),2026-09;长鑫招股书(经平安证券引用),2026-08】
与历史周期最大的不同在于:本轮上行由AI算力(训练+推理)的刚性需求驱动,需求方是现金流最充沛的北美云厂商,而非依赖渠道补库存的模组厂。这决定了周期回撤时的「下限」更高,但也意味着一旦云厂商资本开支指引下修,冲击将沿Fab配套、前道设备、存储扩产的顺序快速传导(详见第七章风险部分)。
本章小结
核心结论:需求侧真实现金流+供给侧强约束,周期持续性看到2027-2028年。
一句话判断:未来三年的机会不在「国产化率从0到1」的成熟环节,而在「从1到10」的高端环节与存储原厂兑现。
数据要点:15112亿美元(2026E全球市场)、8125亿美元(2026云厂商capex)、11262亿美元(2027E DRAM收入顶峰)。
二、市场空间:全球半导体2026年为何预计近翻倍?增量从哪里来?
2.1 总量:15112亿美元,一年增量超过历史三年之和
直接回答:WSTS口径下,全球半导体市场规模预计由2023年的5269亿美元升至2025年的7956亿美元,2026年跃升至15112亿美元(同比增长约89.9%),2027年进一步至19137亿美元——2026年单年增量约7156亿美元,超过2023-2025三年增量之和。AI数据中心半导体年收入有望由2024年的约1300亿美元增至2028年的超1.2万亿美元,是这轮阶跃式增长的核心引擎。【来源:WSTS(经国信证券《半导体设备行业专题:AI需求爆发叠加进口替代,国产设备厂商的黄金窗口》、国泰海通证券《半导体洁净室市场空间、竞争格局、投资策略》引用),2026-08/09】
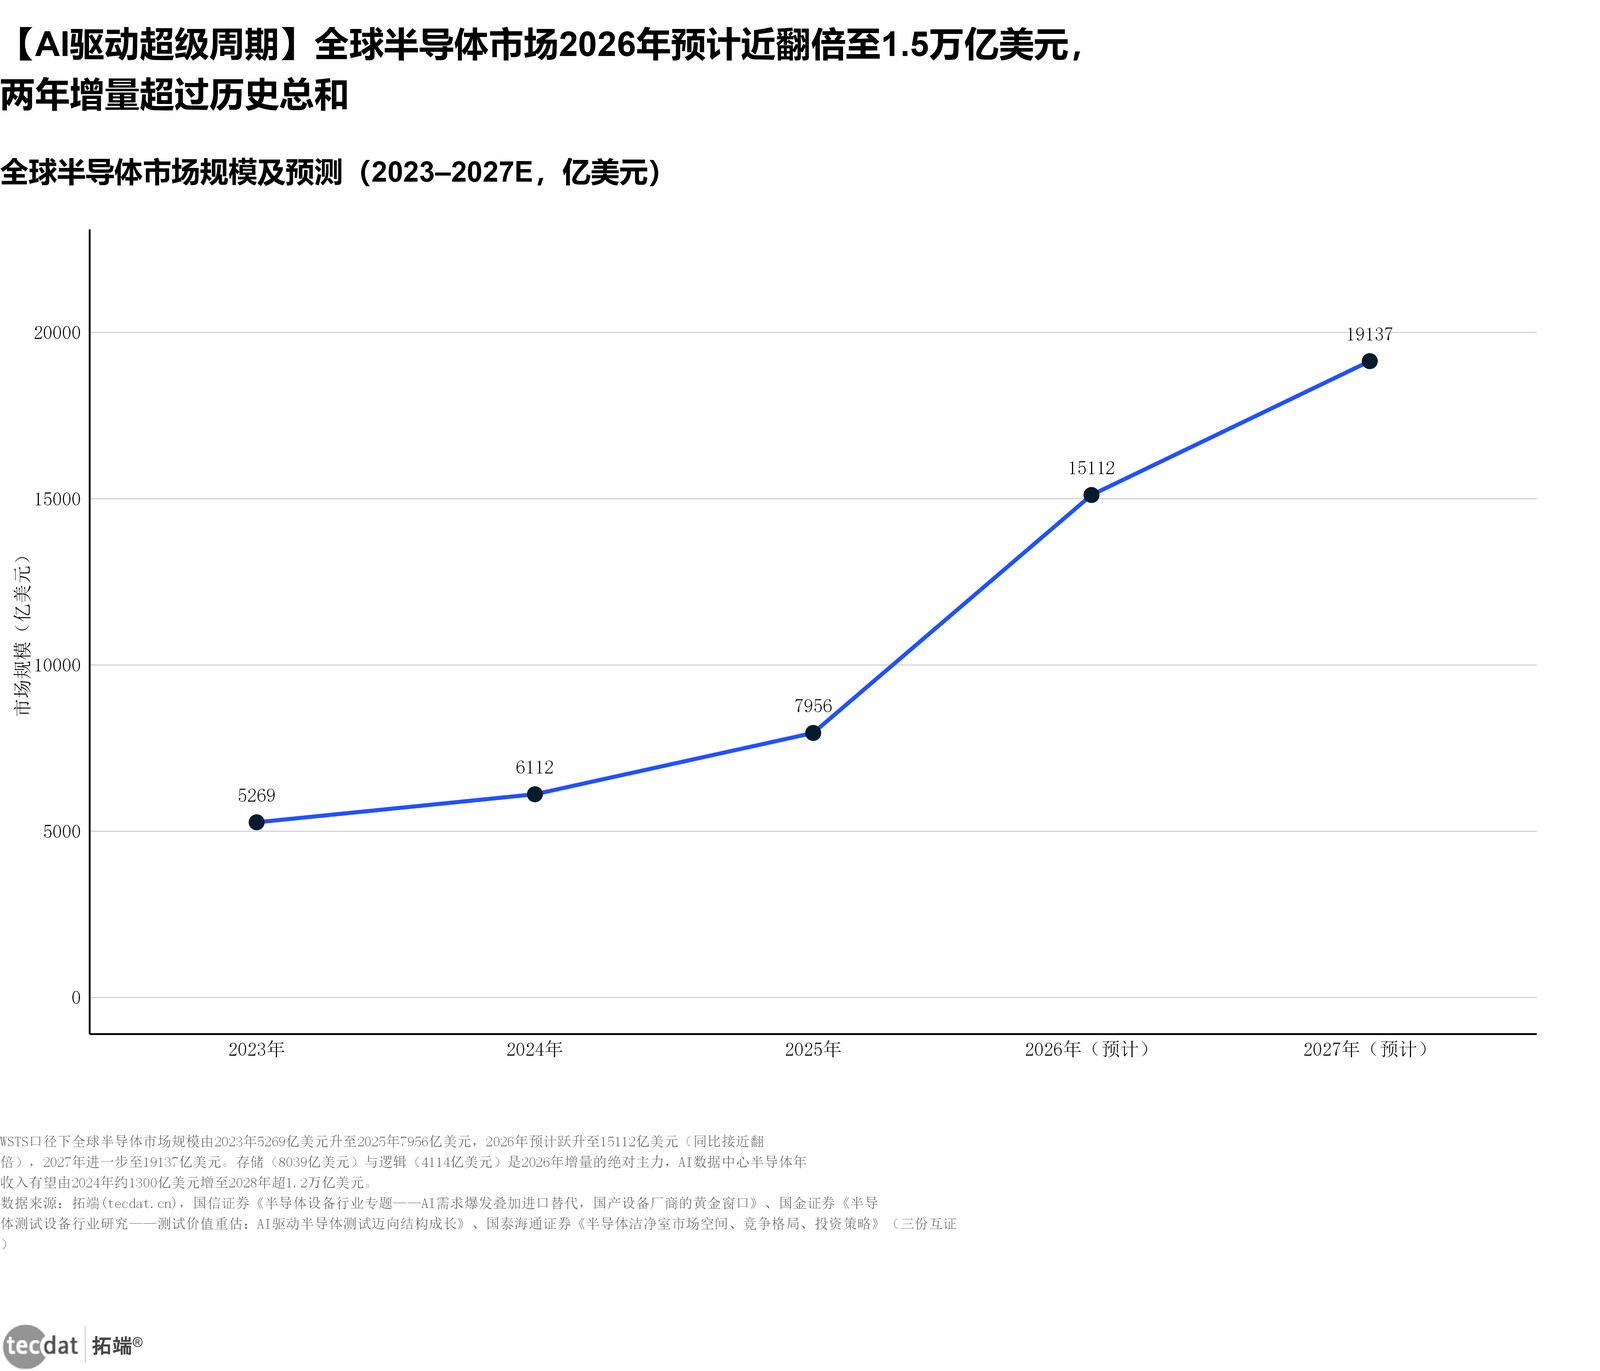
_图表1:全球半导体市场规模及预测(2023-2027E,亿美元)_
核心数据:2023年5269亿美元、2025年7956亿美元、2026年预计15112亿美元、2027年预计19137亿美元
来源:WSTS(经国信证券《半导体设备行业专题:AI需求爆发叠加进口替代,国产设备厂商的黄金窗口》引用),2026-09
图表1:全球半导体市场规模及预测(数据表,亿美元)
| 年份 | 市场规模 |
|---|---|
| 2023年 | 5269亿美元 |
| 2024年 | 6112亿美元 |
| 2025年 | 7956亿美元 |
| 2026年(预计) | 15112亿美元 |
| 2027年(预计) | 19137亿美元 |
2.2 结构:存储首次超越逻辑,成为第一大细分市场
2026年全球半导体市场产品结构中,集成电路合计预计14123亿美元,其中存储器8039亿美元、逻辑电路4114亿美元(同比增长约37%)。存储器2025年基数仅约2300亿美元,一年增长约250%——这是存储历史上第一次超越逻辑电路成为半导体第一大细分市场,产品结构重心全面倒向「与AI算力直接挂钩的品类」。作为结构参照,2022年集成电路占82.7%,分立器件、光电子器件、传感器分别占5.9%、7.5%、3.8%。【来源:国信证券《半导体设备行业专题:AI需求爆发叠加进口替代,国产设备厂商的黄金窗口》(WSTS表1),2026-09】
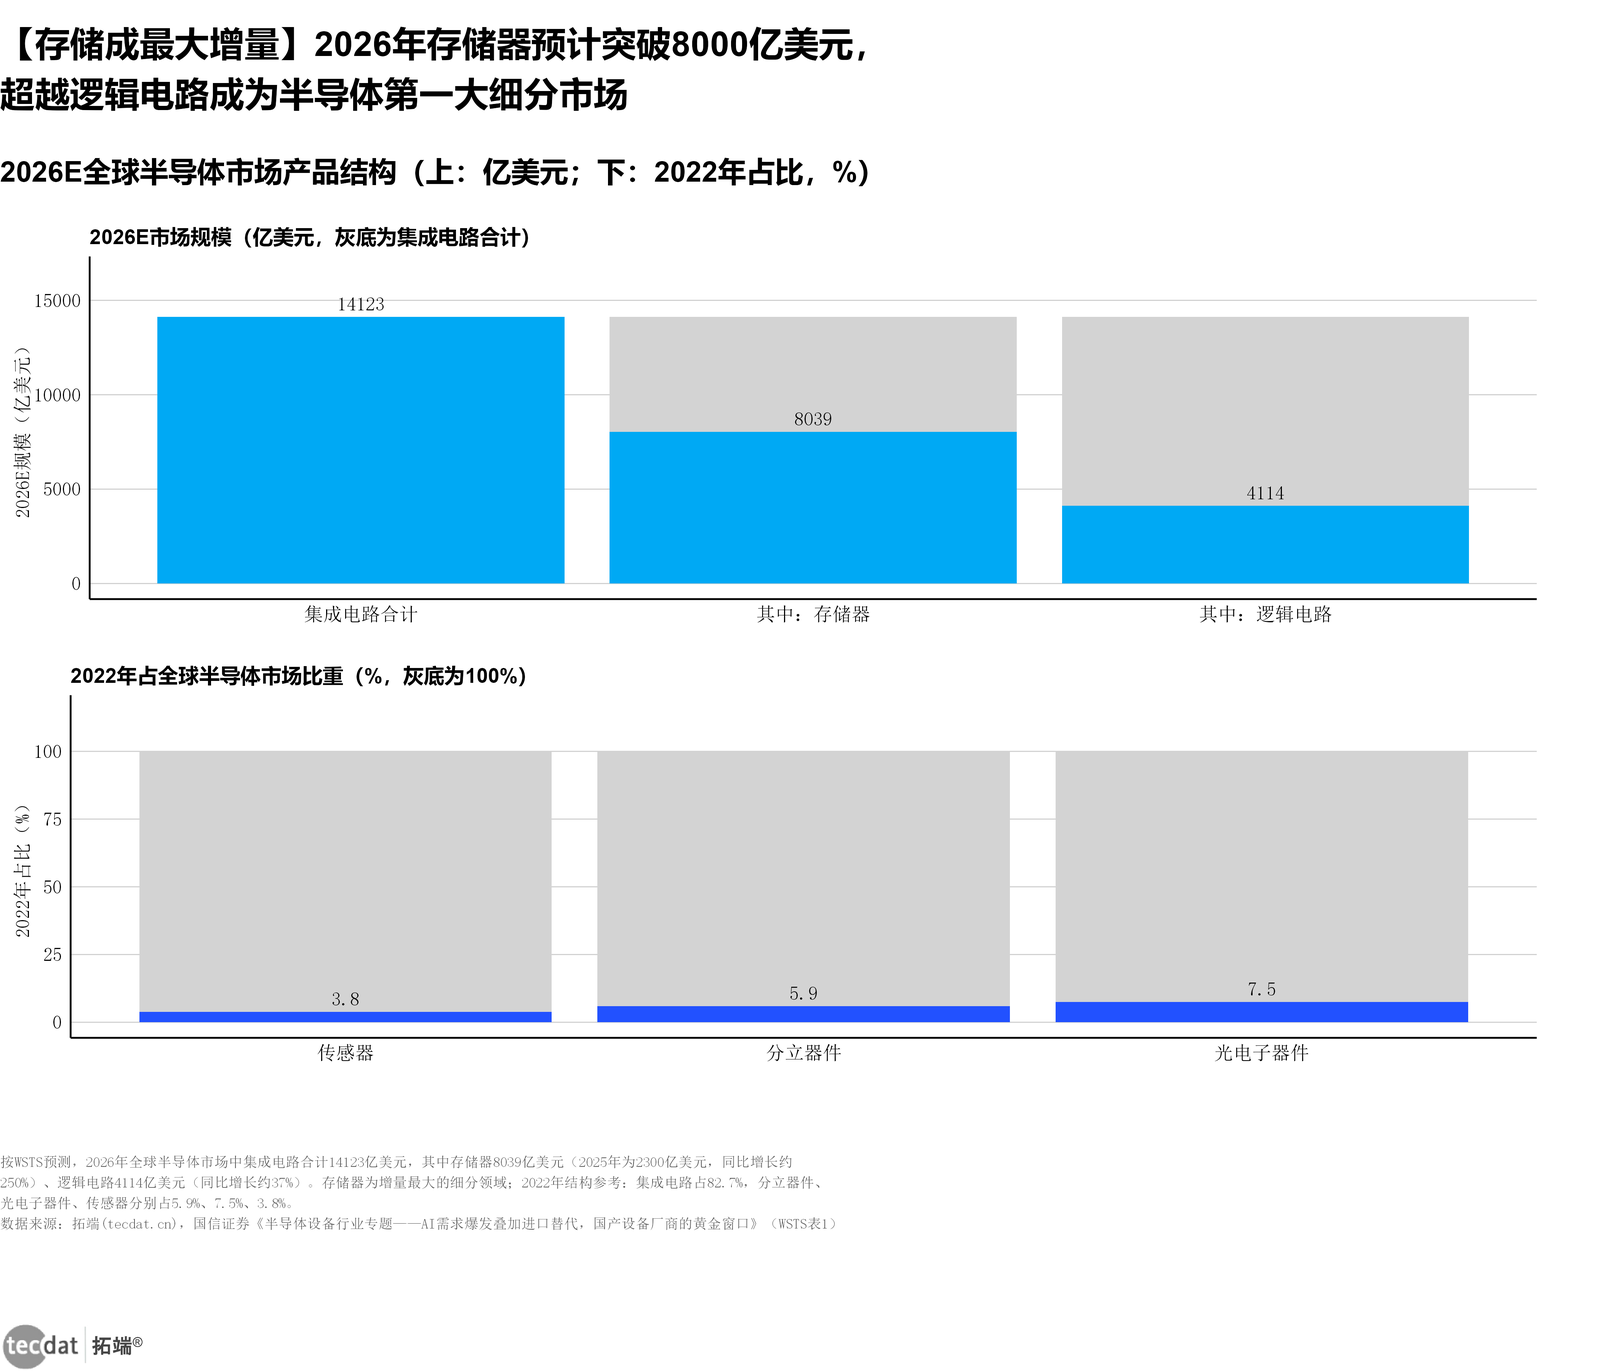
_图表2:2026E全球半导体市场产品结构(亿美元;占比列为2022年数据)_
核心数据:集成电路合计14123亿美元,其中存储器8039亿美元、逻辑电路4114亿美元
来源:WSTS(经国信证券《半导体设备行业专题:AI需求爆发叠加进口替代,国产设备厂商的黄金窗口》表1引用),2026-09
图表2:2026E全球半导体市场产品结构(数据表,亿美元)
| 产品类别 | 2026年(预计) |
|---|---|
| 集成电路合计 | 14123亿美元 |
| 其中:存储器 | 8039亿美元 |
| 其中:逻辑电路 | 4114亿美元 |
2.3 区域:美洲同比翻倍,亚太仍是最大市场
分区域看,2026年亚太地区预计8239亿美元(+87%),仍是最大区域市场;美洲5436亿美元(+112%)增速最高、同比翻倍;欧洲866亿美元(+58%)、日本579亿美元(+28%)。存储器同比增长约250%是各区域共同的核心驱动,而区域重心移向美洲的背后,是AI算力投资的区域集中度提升——北美五大云厂商2026年资本开支指引中值合计8125亿美元(详见第三章)。【来源:WSTS 2026年6月春季预测(经国泰海通证券《半导体洁净室市场空间、竞争格局、投资策略》引用),2026-08】
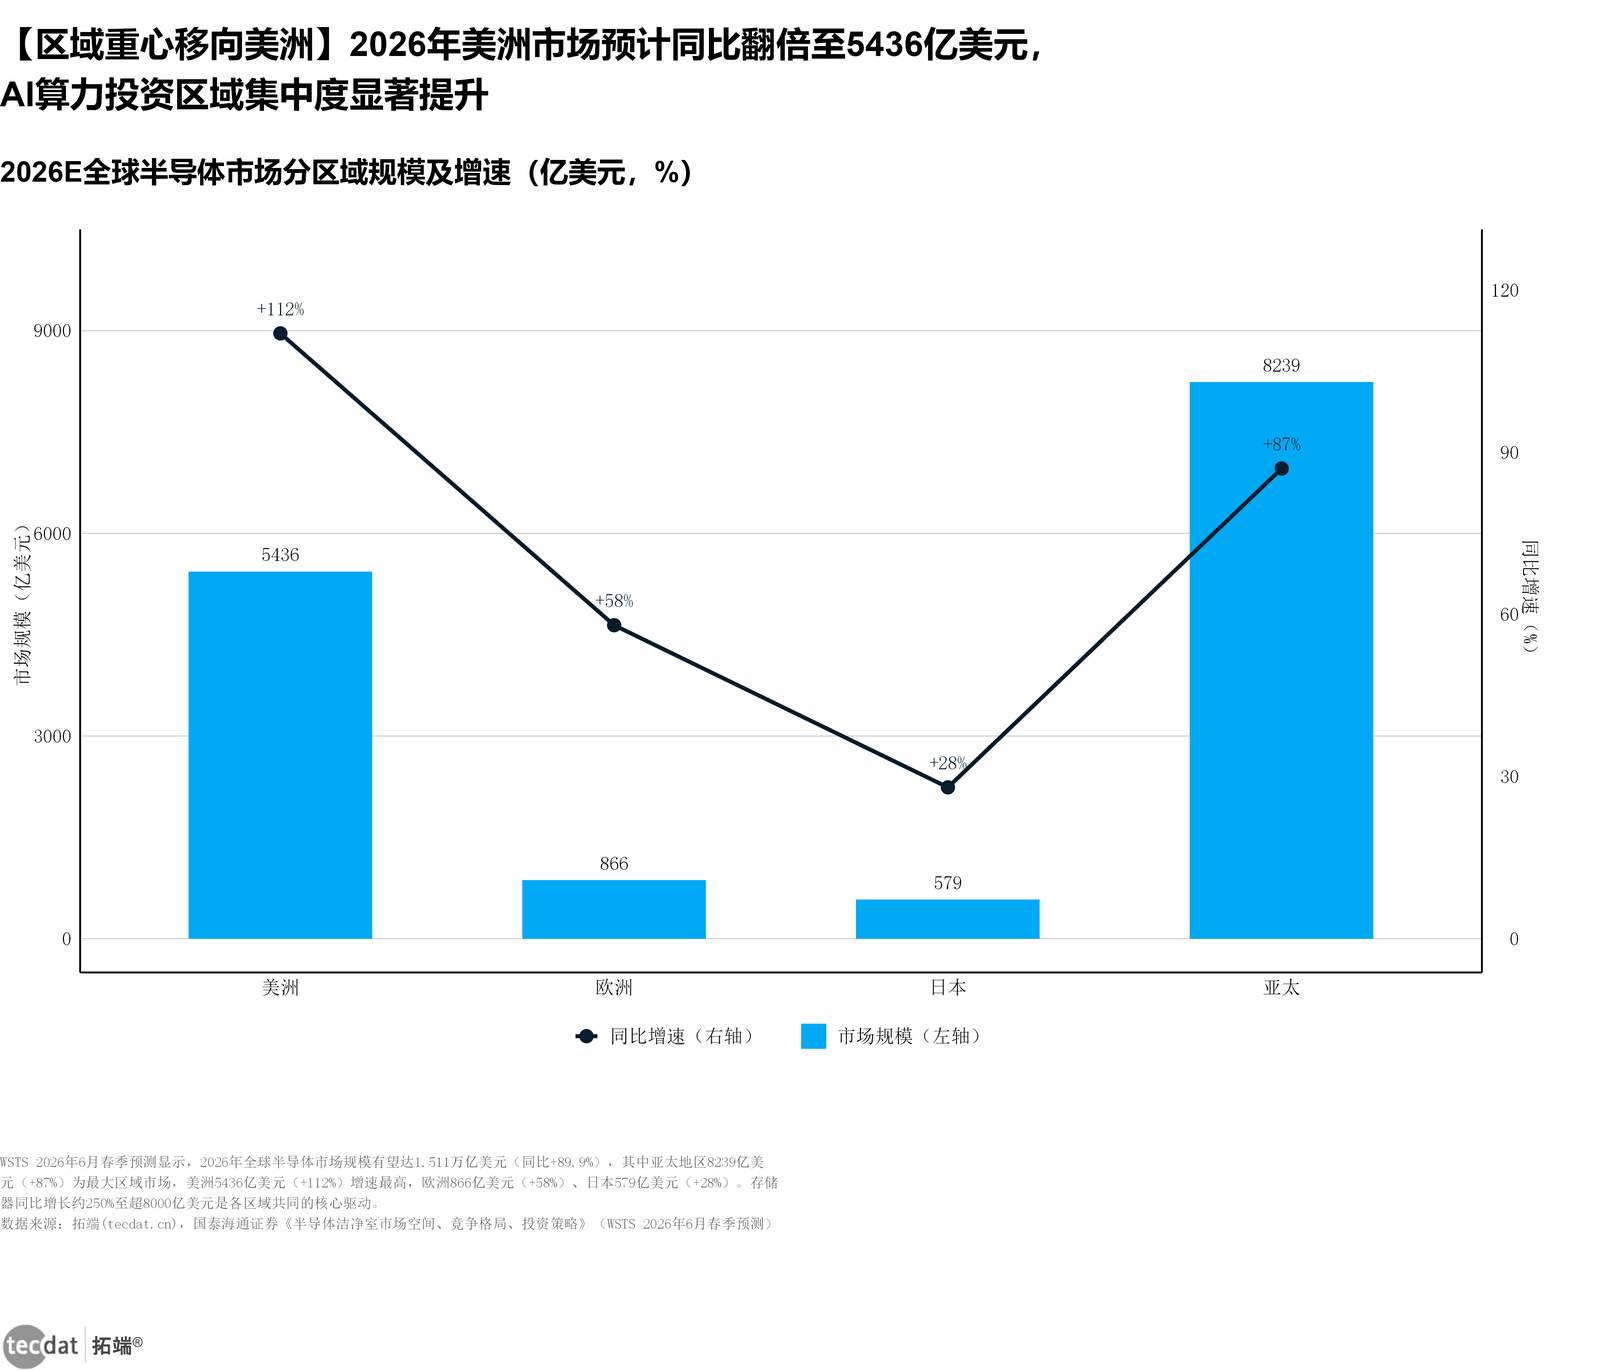
_图表3:2026E全球半导体市场分区域规模及增速(亿美元,%)_
核心数据:亚太8239亿美元(+87%)、美洲5436亿美元(+112%)、欧洲866亿美元(+58%)、日本579亿美元(+28%)
来源:WSTS 2026年6月春季预测(经国泰海通证券《半导体洁净室市场空间、竞争格局、投资策略》引用),2026-08
图表3:2026E全球半导体市场分区域规模及增速(数据表)
| 区域 | 2026年(预计) | 同比增速 |
|---|---|---|
| 亚太 | 8239亿美元 | +87% |
| 美洲 | 5436亿美元 | +112% |
| 欧洲 | 866亿美元 | +58% |
| 日本 | 579亿美元 | +28% |
本章小结
直接回答:2026年全球半导体市场预计15112亿美元、同比增长约89.9%,增量主力是存储(8039亿美元)与逻辑(4114亿美元)。
关键数据:单年增量约7156亿美元;美洲增速+112%为各区域最高。
落地提示:市场空间测算需注意WSTS口径包含全品类半导体,与「晶圆制造材料」「设备」等细分口径不可直接相比。
三、增长驱动:云厂商资本开支两年三倍,AI算力需求是真实繁荣还是泡沫前夜?
3.1 云厂商资本开支:两年累计约2.3倍至8125亿美元
直接回答:需求侧有真实现金流支撑,这是本轮周期与2000年互联网泡沫最大的不同。北美五大云厂商资本开支合计由2024年的2463亿美元增至2025年的4454亿美元(同比+81%),2026年指引中值进一步升至8125亿美元(同比+82%)。分公司2026E指引中值:Amazon 2200亿、Google 2000亿、Microsoft 1900亿、Meta 1375亿、Oracle 650亿美元。需求指标同样陡峭:Google各平台月度Token处理量由2024年5月的9.7万亿增至2026年5月的3.2千万亿以上(约330倍)。【来源:公司公告/指引(经国信证券《半导体设备行业专题:AI需求爆发叠加进口替代,国产设备厂商的黄金窗口》整理),2026-09;云厂商2026Q2财报(经国联民生证券《半导体超级周期系列:重视产业驱动:Rubin是主线》引用),2026-08】
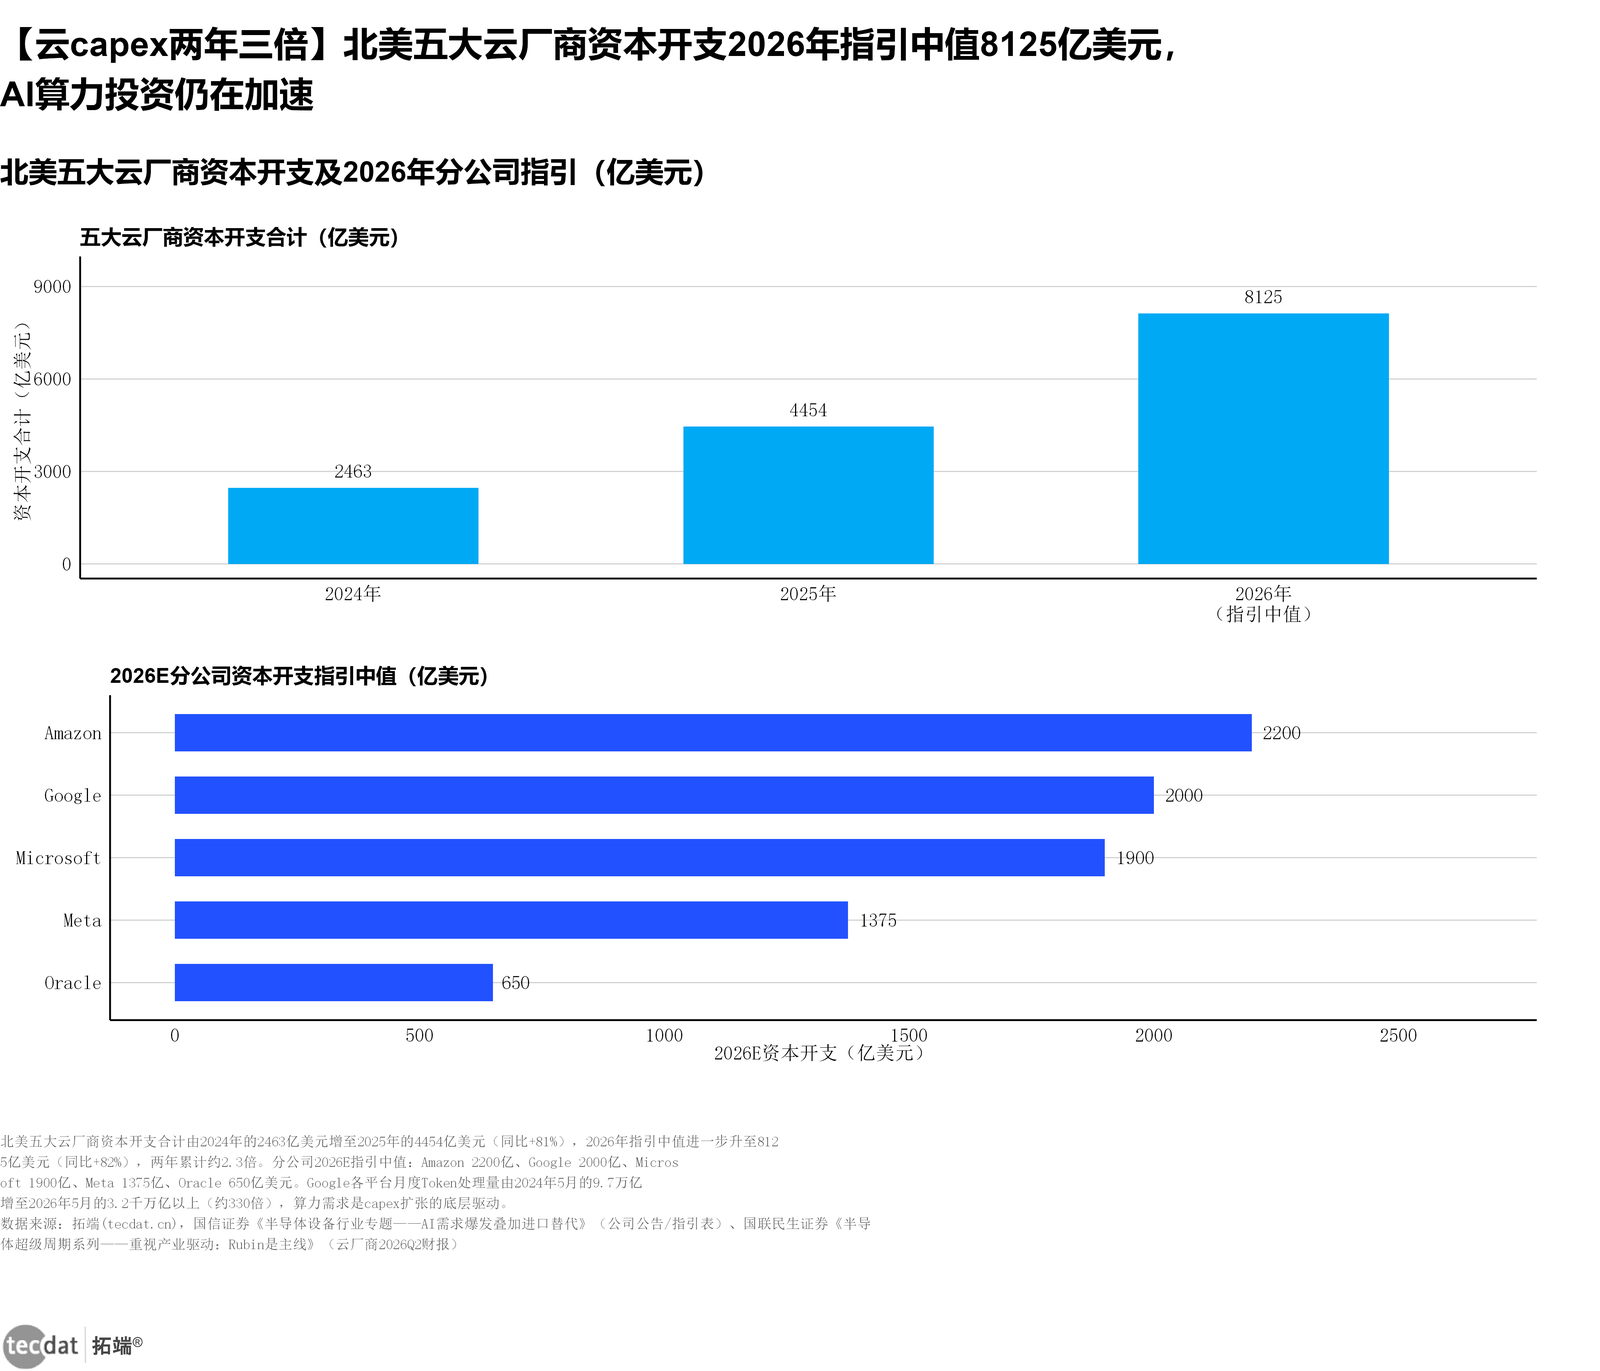
_图表14:北美五大云厂商资本开支及2026年分公司指引(亿美元)_
核心数据:2024年2463亿美元、2025年4454亿美元(+81%)、2026年指引中值8125亿美元(+82%)
来源:公司公告/指引(经国信证券《半导体设备行业专题:AI需求爆发叠加进口替代,国产设备厂商的黄金窗口》、国联民生证券《半导体超级周期系列:重视产业驱动:Rubin是主线》引用),2026-08/09
图表14:北美五大云厂商资本开支及2026年分公司指引(数据表,亿美元)
| 口径 | 金额 |
|---|---|
| 2024年合计 | 2463亿美元 |
| 2025年合计(同比+81%) | 4454亿美元 |
| 2026年指引中值合计(同比+82%) | 8125亿美元 |
| 其中:Amazon 2026E | 2200亿美元 |
| 其中:Google 2026E | 2000亿美元 |
| 其中:Microsoft 2026E | 1900亿美元 |
| 其中:Meta 2026E | 1375亿美元 |
| 其中:Oracle 2026E | 650亿美元 |
3.2 AI服务器与整体服务器彻底分化
AI服务器出货增速连续三年保持在30%上下,与整体服务器的个位数增长彻底分化:2023年AI服务器出货量同比+34.60%(整体服务器-6.00%),2024年+46.00%(整体+2.00%),2026年预计+28.30%(整体+12.8%)。结构上,2026年ASIC AI服务器出货占比将提升至27.8%,创2023年以来新高;单卡HBM容量已从H100的80GB提升至B300和部分AMD产品的288GB。这种分化是本轮半导体超级周期与历史周期最大的不同——增量几乎全部来自AI算力品类。【来源:TrendForce(经国泰海通证券《半导体洁净室深度研究系列五——从存储景气到Fab扩产:洁净室规律复盘及展望》、国金证券《半导体测试设备行业研究:测试价值重估:AI驱动半导体测试迈向结构成长》引用),2026-09】
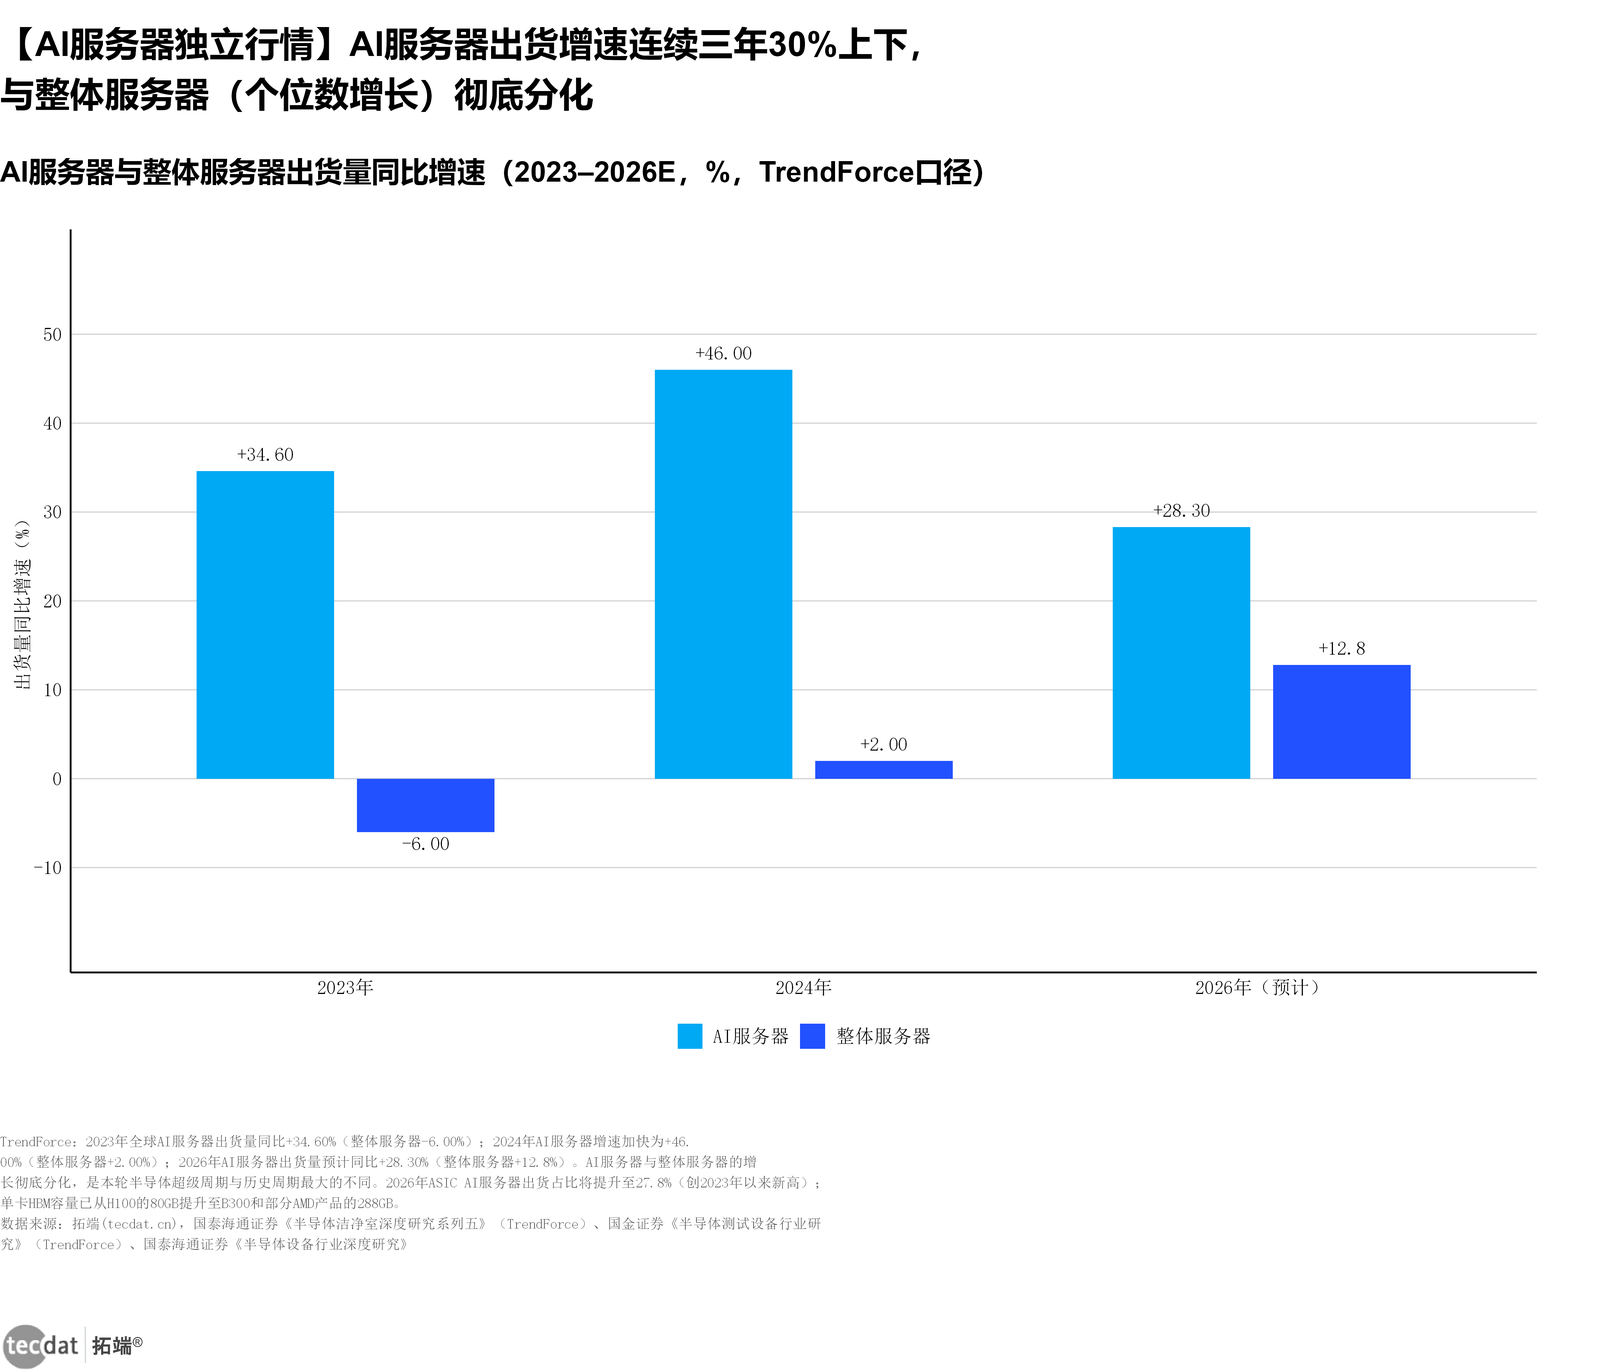
_图表28:AI服务器与整体服务器出货量同比增速(2023-2026E,%)_
核心数据:AI服务器2023年+34.60%、2024年+46.00%、2026年预计+28.30%;整体服务器2023年-6.00%、2024年+2.00%
来源:TrendForce(经国泰海通证券《半导体洁净室深度研究系列五——从存储景气到Fab扩产》、国金证券《半导体测试设备行业研究:测试价值重估:AI驱动半导体测试迈向结构成长》引用),2026-09
图表28:AI服务器与整体服务器出货量同比增速(数据表,%)
| 年份 | AI服务器 | 整体服务器 |
|---|---|---|
| 2023年 | +34.60% | -6.00% |
| 2024年 | +46.00% | +2.00% |
| 2026年(预计) | +28.30% | +12.8% |
3.3 液冷从可选项变成必选项
全球AI数据中心液冷渗透率从2024年的14%提升至2025年的33%,2026年预计达到40%;中国液冷服务器渗透率2021-2025年从不足3%突破至20%,2026年预计37%、2027年突破50%、2030年上升至82%。驱动力是机架功率密度跃升:Hopper H100约30-40kW/机柜→GB200/GB300 NVL72约120-130kW→VR200 NVL72约190-230kW→Rubin Ultra NVL576约600kW;NVIDIA Vera Rubin为全球首个100%液冷AI计算平台。国内液冷数据中心市场规模预计从2026年232.5亿元增长至2028年470.4亿元。【来源:中商产业研究院/IDC/赛迪顾问(经国联民生证券《半导体超级周期系列:重视产业驱动:Rubin是主线》引用),2026-08】
本章小结
直接回答:需求真实性由三个硬指标交叉验证——云厂商资本开支8125亿美元、AI服务器出货增速28.3%、液冷渗透率40%。
关键数据:Token处理量约330倍增长;机架功率密度从约30-40kW升至Rubin Ultra约600kW。
落地提示:跟踪资本开支指引的季度环比变化,比跟踪绝对金额更重要——指引下修是本轮周期最需警惕的领先信号。
四、设备与Fab:WFE三年连升背后,国产替代打到哪一环了?
4.1 设备预测年内两度上修:2026E由1450亿升至1659亿美元
直接回答:设备是全产业链中「预期上修最密集」的环节,上修本身就是AI扩产超预期的证据。SEMI对全球半导体制造设备销售额的预测在2026年内两度上调:2025年末版预计2025年1330亿、2026年1450亿、2027年1560亿美元;2026年中版上调为2025年1347亿、2026年1659亿(+23.2%)、2027年2012亿、2028年2295亿美元,2025-2028年CAGR约19.5%。两版预测对2026年的判断相差209亿美元。Lam与TEL季报口径的2026年WFE预测(1500亿美元)高于SEMI,设备商自测更乐观。【来源:SEMI(经国信证券《半导体设备行业专题:AI需求爆发叠加进口替代,国产设备厂商的黄金窗口》、国泰海通证券《半导体设备行业深度研究:下游需求倒灌叠加国产替代共同驱动设备景气度提升》、长江证券《半导体基石系列之八:长牛逻辑显现,海外龙头营收与盈利全面加速》引用),2026-08/09】
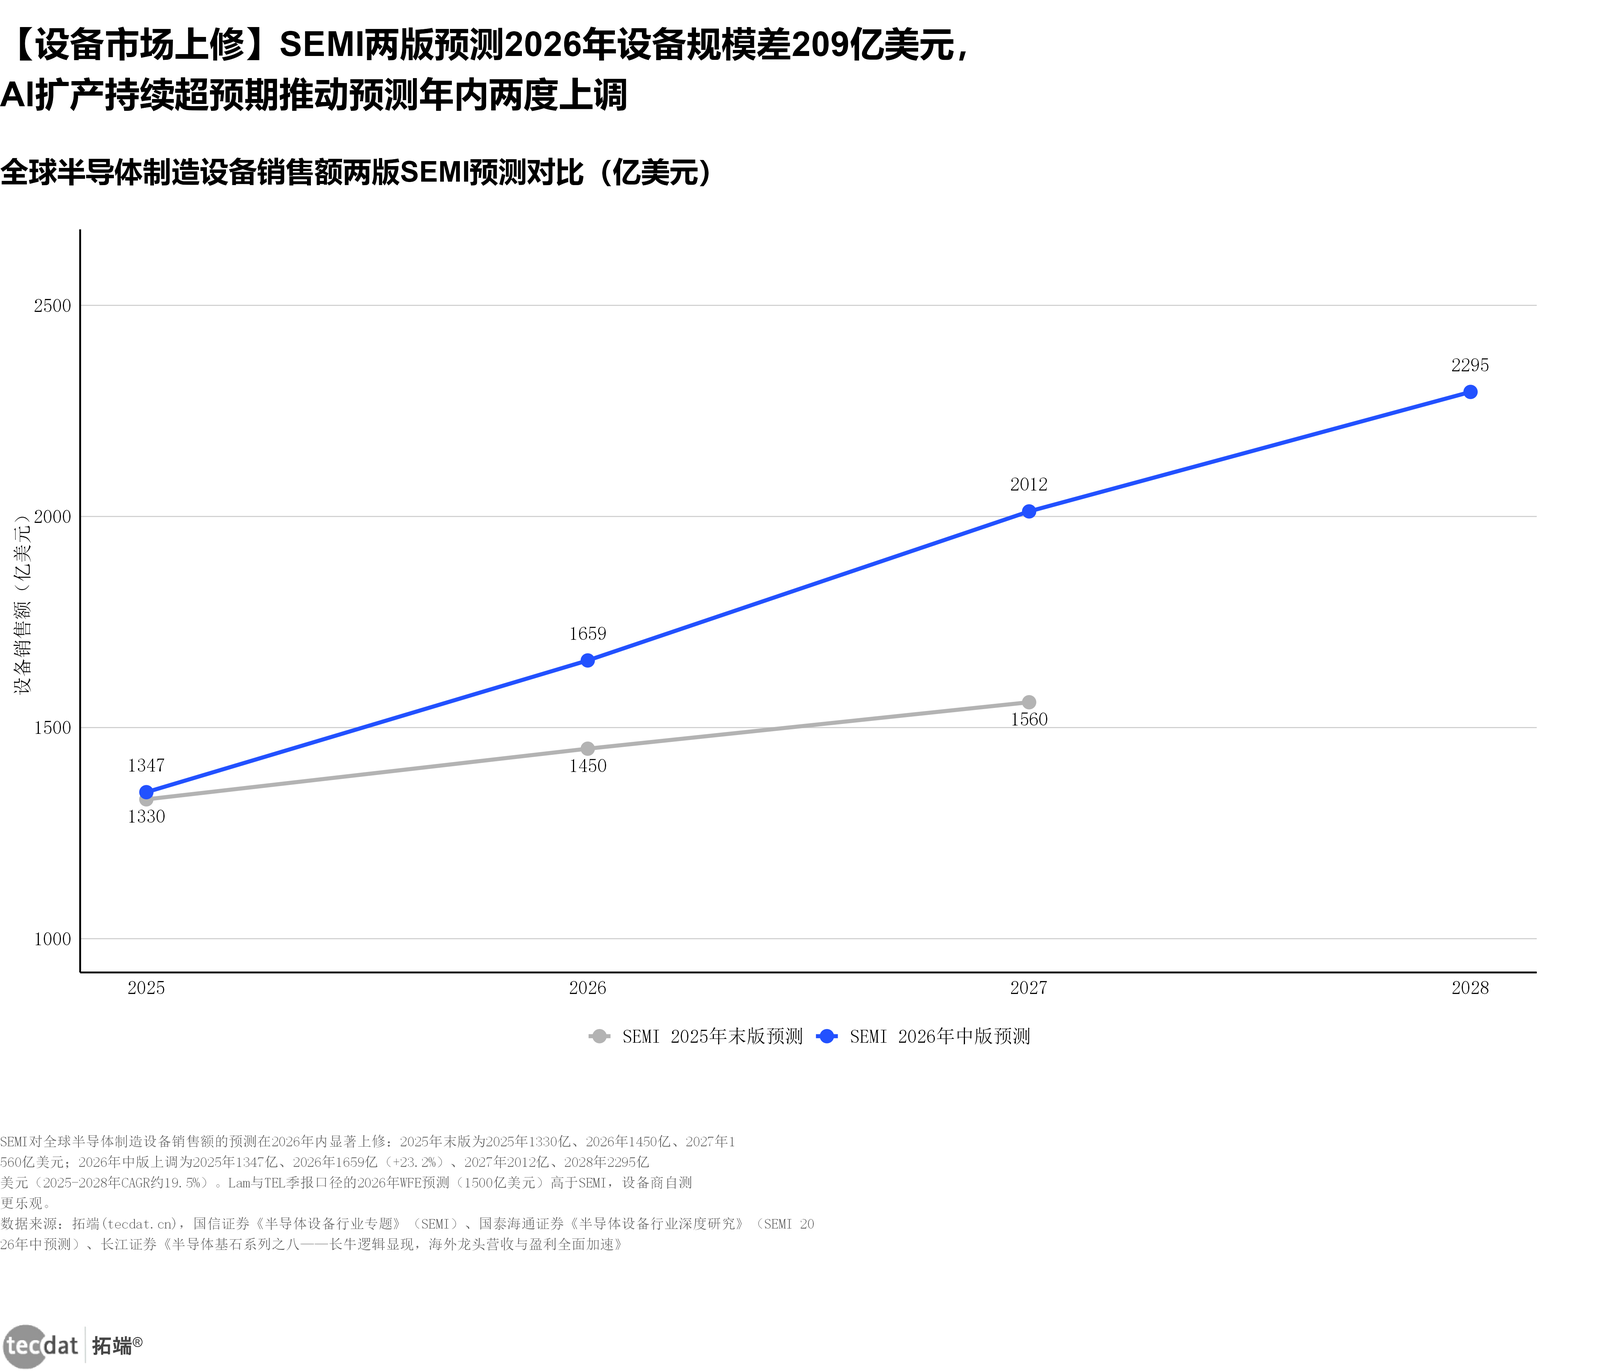
_图表4:全球半导体制造设备销售额两版SEMI预测对比(亿美元)_
核心数据:2025年末版2026年1450亿美元 vs 2026年中版1659亿美元,两版相差209亿美元;2028年看至2295亿美元
来源:SEMI(经国信证券《半导体设备行业专题》、国泰海通证券《半导体设备行业深度研究》、长江证券《半导体基石系列之八》引用),2026-08/09
图表4:两版SEMI设备销售额预测对比(数据表,亿美元)
| 年份 | SEMI 2025年末版 | SEMI 2026年中版 |
|---|---|---|
| 2025年 | 1330亿美元 | 1347亿美元 |
| 2026年 | 1450亿美元 | 1659亿美元 |
| 2027年 | 1560亿美元 | 2012亿美元 |
| 2028年 | — | 2295亿美元 |
4.2 投资结构:设备占晶圆厂总投资70%-80%
晶圆厂投资中设备占70%-80%,厂房建设占20%-30%,其中洁净室系统占厂建的25%-35%。前道设备内部:光刻18.4%、薄膜沉积18.4%、刻蚀12.8%、量测检测10.4%、清洗4.8%、CMP/离子注入/涂胶显影/热处理各2.4%、去胶0.8%;后道封装测试合计18%(测试机11.7%、分选机3.1%、探针台2.7%)。这个结构决定了产业链的受益顺序:设备是第一顺位,Fab配套(洁净室、厂务系统)是第二顺位,且洁净等级随工艺升级持续抬升(EUV光刻ISO 1级、先进封装ISO 3-5级),单位面积成本同步上行。【来源:SEMI/SIA/McKinsey口径(经国信证券《半导体设备行业专题:AI需求爆发叠加进口替代,国产设备厂商的黄金窗口》表4引用),2026-09】
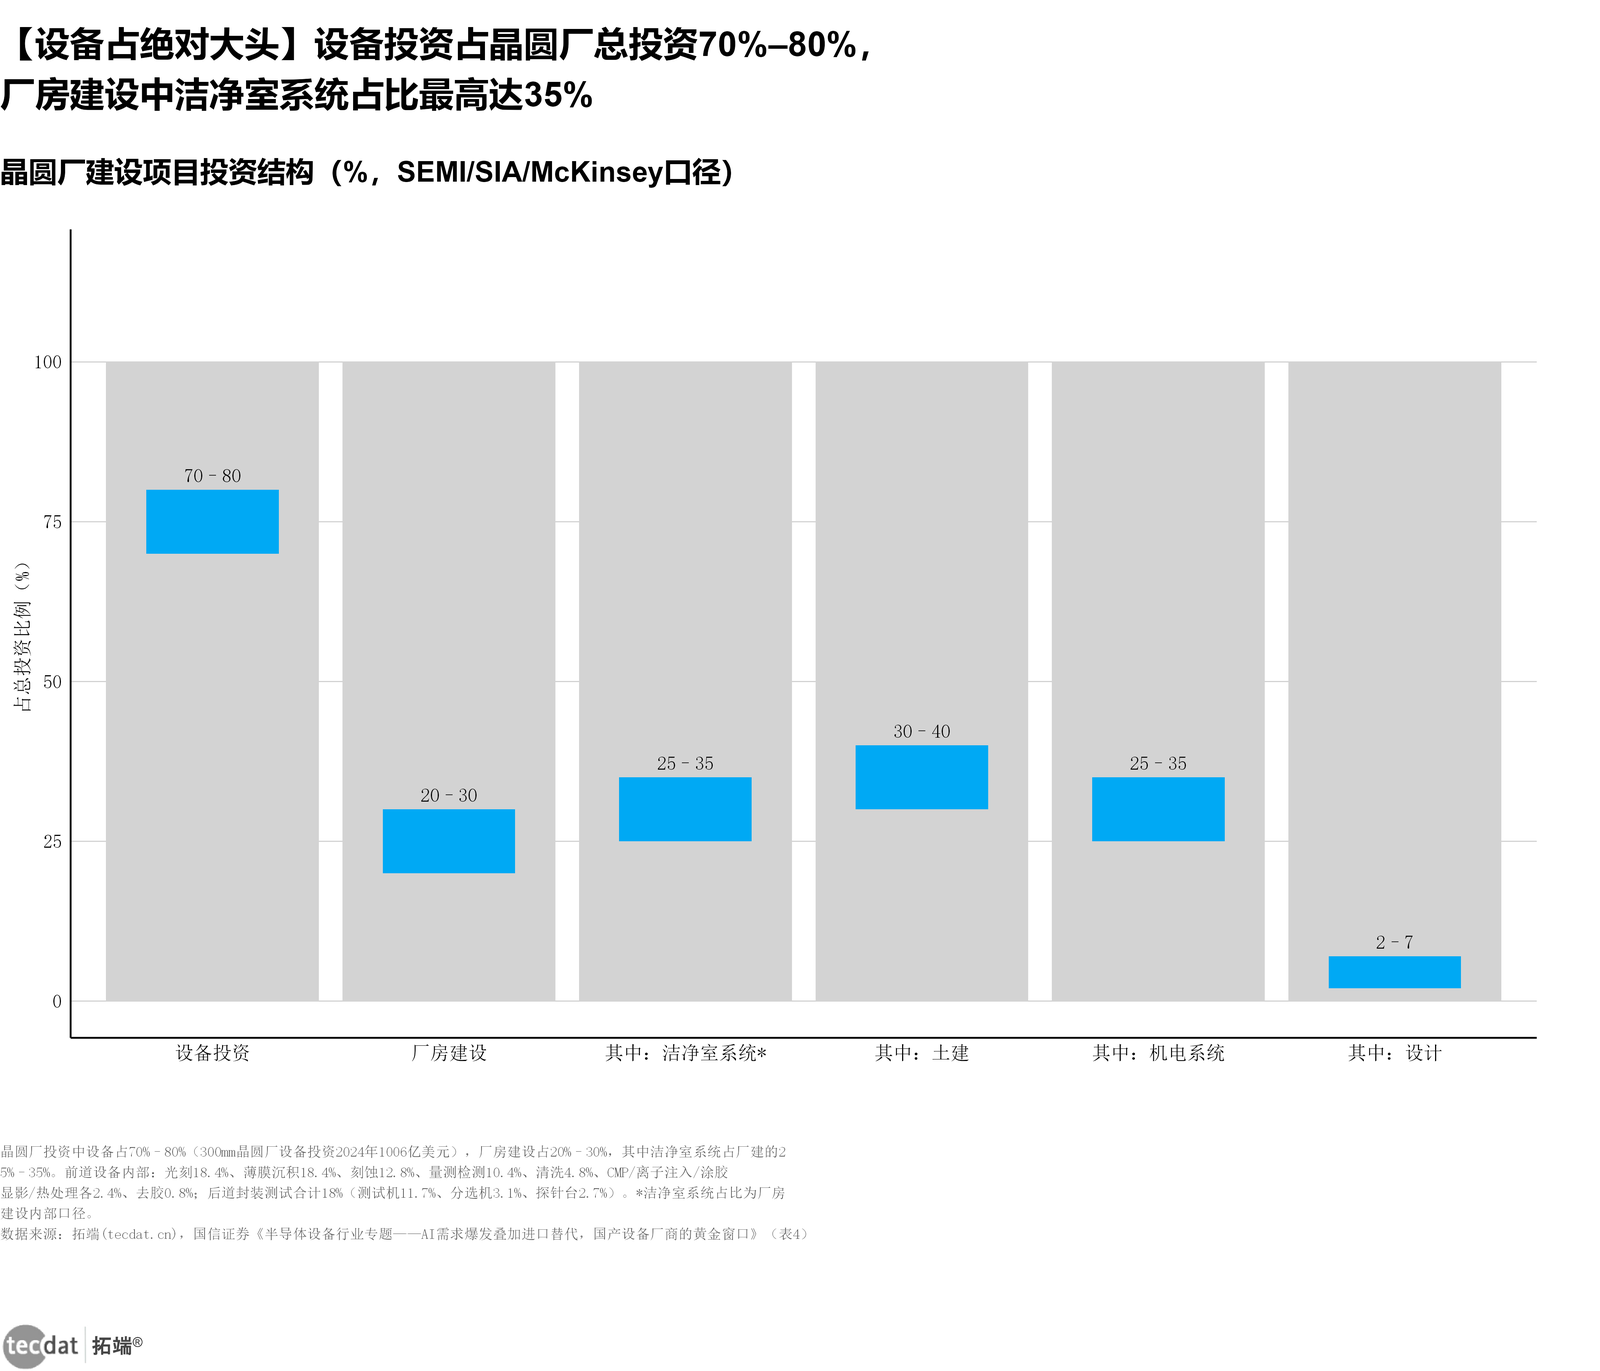
_图表5:晶圆厂建设项目投资结构(%,SEMI/SIA/McKinsey口径)_
核心数据:设备投资占70%-80%;厂房建设占20%-30%,其中洁净室系统25%-35%、土建30%-40%、机电系统25%-35%、设计2%-7%
来源:SEMI/SIA/McKinsey口径(经国信证券《半导体设备行业专题:AI需求爆发叠加进口替代,国产设备厂商的黄金窗口》表4引用),2026-09
图表5:晶圆厂建设项目投资结构(数据表,%)
| 投资环节 | 占比 |
|---|---|
| 设备投资 | 70%-80% |
| 厂房建设 | 20%-30% |
| 其中:洁净室系统(厂房内占比) | 25%-35% |
| 其中:土建 | 30%-40% |
| 其中:机电系统 | 25%-35% |
| 其中:设计 | 2%-7% |
4.3 WFE三年连升,存储设备弹性显著大于逻辑
SEMI 2026年7月测算将2026年全球WFE(晶圆制造设备)销售额预测上调至1439亿美元(2025年末预测为1261亿美元),2027/2028年分别增长21.8%/14.1%至1753/2000亿美元。分应用看:Foundry/Logic 2026年780亿→2028年1047亿美元(2026年+18.9%);DRAM设备2026年388亿→2028年569亿(2026年+39.0%);NAND设备2026年139亿→2028年208亿(2026年+30.7%)。存储设备弹性显著大于逻辑,与存储价格暴涨(见第六章)互为因果——原厂利润率修复直接转化为扩产资本开支。【来源:SEMI(经平安证券《AI动态跟踪系列(二十):半导体设备:Fab厂扩产推动行业上行,国产替代稳步推进》、东吴证券《半导体设备深度报告:海外半导体设备龙头订单&业绩持续新高,看好国产设备商投资机遇》、长江证券《半导体基石系列之八:长牛逻辑显现,海外龙头营收与盈利全面加速》引用),2026-08/09】
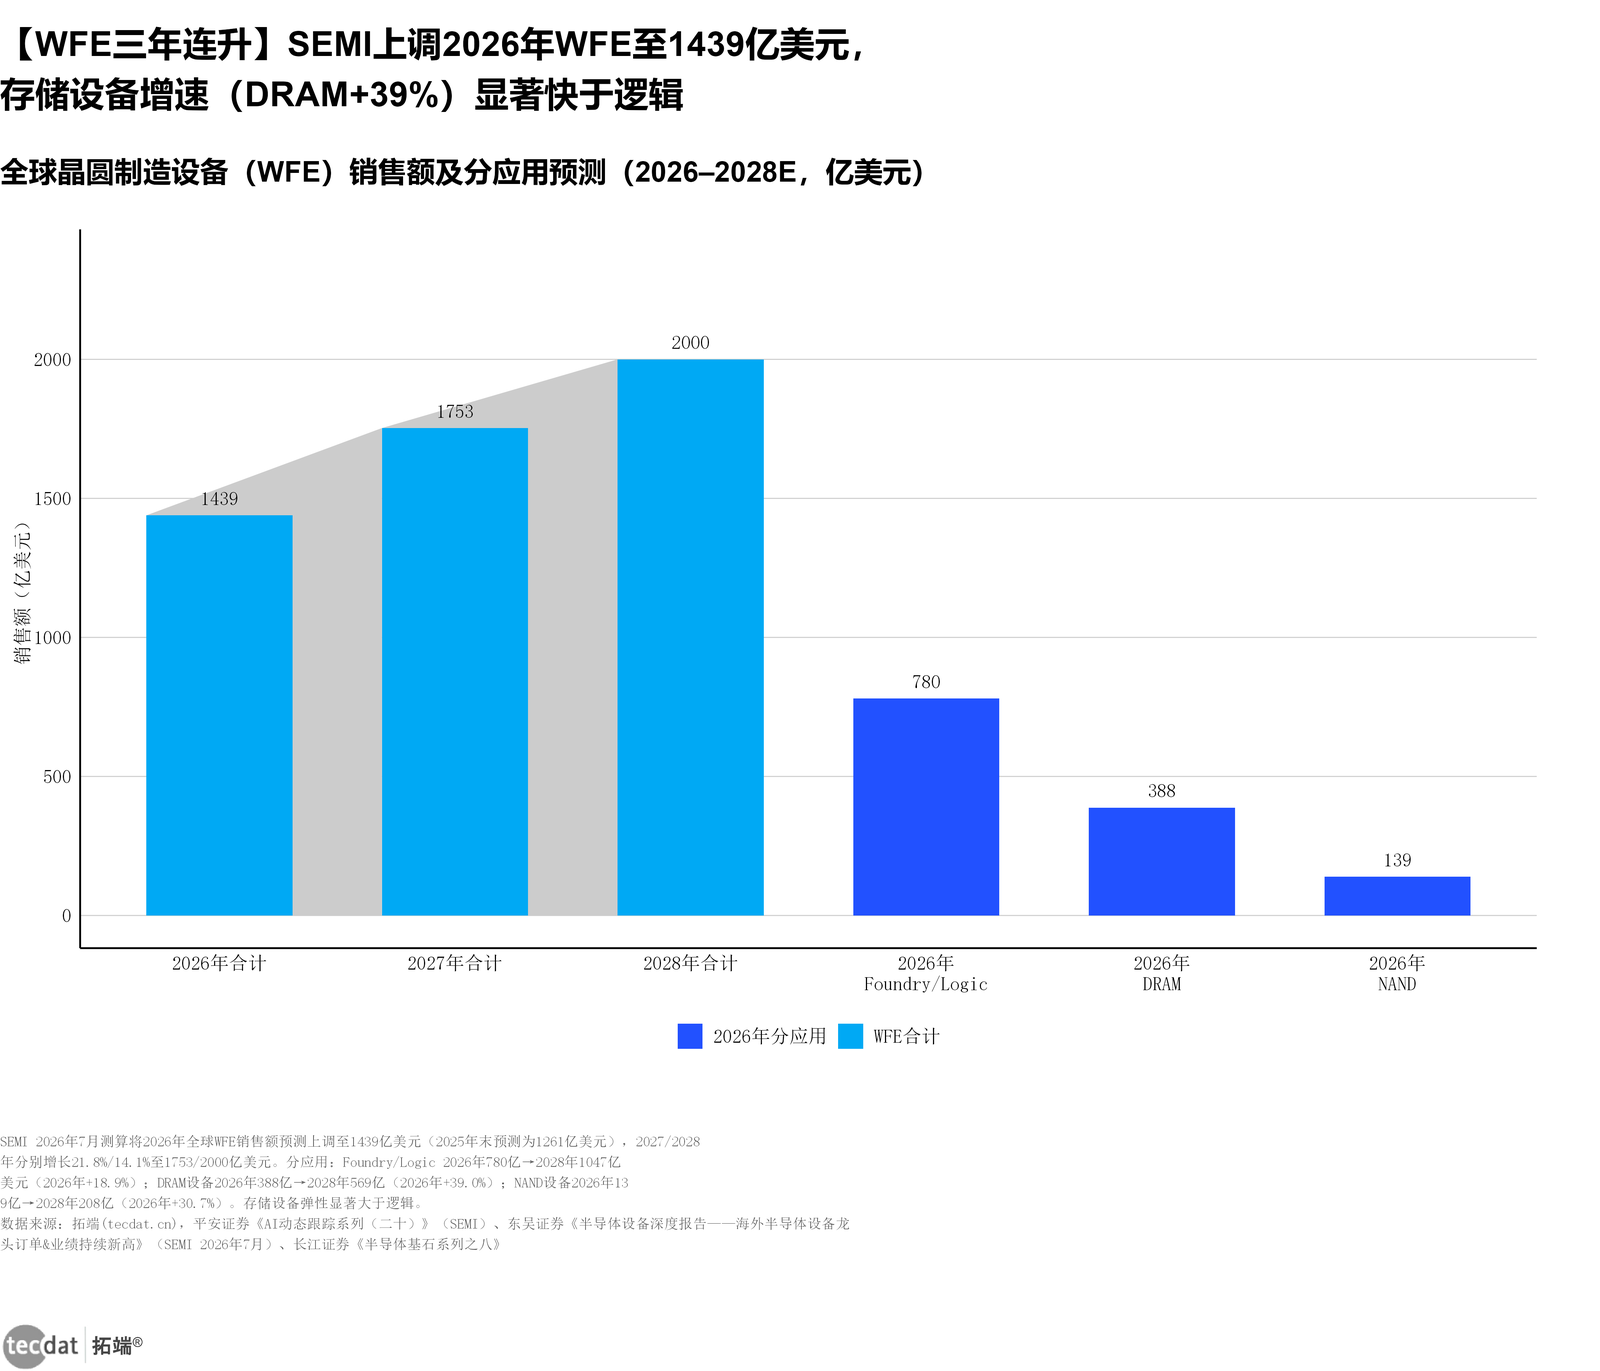
_图表8:全球晶圆制造设备(WFE)销售额及分应用预测(2026-2028E,亿美元)_
核心数据:2026年1439亿美元(+23.1%)、2027年1753亿美元(+21.8%)、2028年2000亿美元(+14.1%);DRAM设备2026年388亿美元(+39.0%)
来源:SEMI(经平安证券《AI动态跟踪系列(二十)》、东吴证券《半导体设备深度报告》、长江证券《半导体基石系列之八》引用),2026-08/09
图表8:WFE销售额及分应用预测(数据表,亿美元)
| 口径 | 2026年 | 2027年 | 2028年 |
|---|---|---|---|
| WFE合计(+23.1%/+21.8%/+14.1%) | 1439亿美元 | 1753亿美元 | 2000亿美元 |
| Foundry/Logic | 780亿美元 | — | 1047亿美元 |
| DRAM设备 | 388亿美元 | — | 569亿美元 |
| NAND设备 | 139亿美元 | — | 208亿美元 |
4.4 测试设备V型反转,SoC测试机占比升至80%
全球半导体测试设备市场走出深V:2021年约78亿美元,2022/2023年分别下降约4%和17%至约63亿美元,2024年回升至约104.3亿美元,2025年同比增长55.3%至约117亿美元;SEMI最新预计2026年同比增长31.0%至153亿美元,2027年约180亿美元,2028年达208亿美元,2025-2028年复合增速约21%,高于半导体设备整体水平。结构上,Advantest口径下SoC测试机市场规模由2024年41亿美元增至2025年69亿美元,2026年预计87-95亿美元;存储测试机2026年预计22-27亿美元;SoC测试机占测试机市场比重预计由2024年的68%增至2026年的80%。爱德万CY25 SoC测试机市占率66%(目标70%)、存储测试机61%,两家(爱德万+泰瑞达)合计占全球测试机市场超90%。AI从「更多芯片、更复杂芯片、更多测试」三个维度拉动,测试是AI芯片出货量增长的直接映射。【来源:SEMI WWSEMS(经国泰海通证券《半导体设备行业深度研究》、国金证券《半导体测试设备行业研究:测试价值重估:AI驱动半导体测试迈向结构成长》、东吴证券《半导体设备深度报告》引用),2026-08/09;Advantest(经国泰海通证券表4、国金证券引用),2026-08】
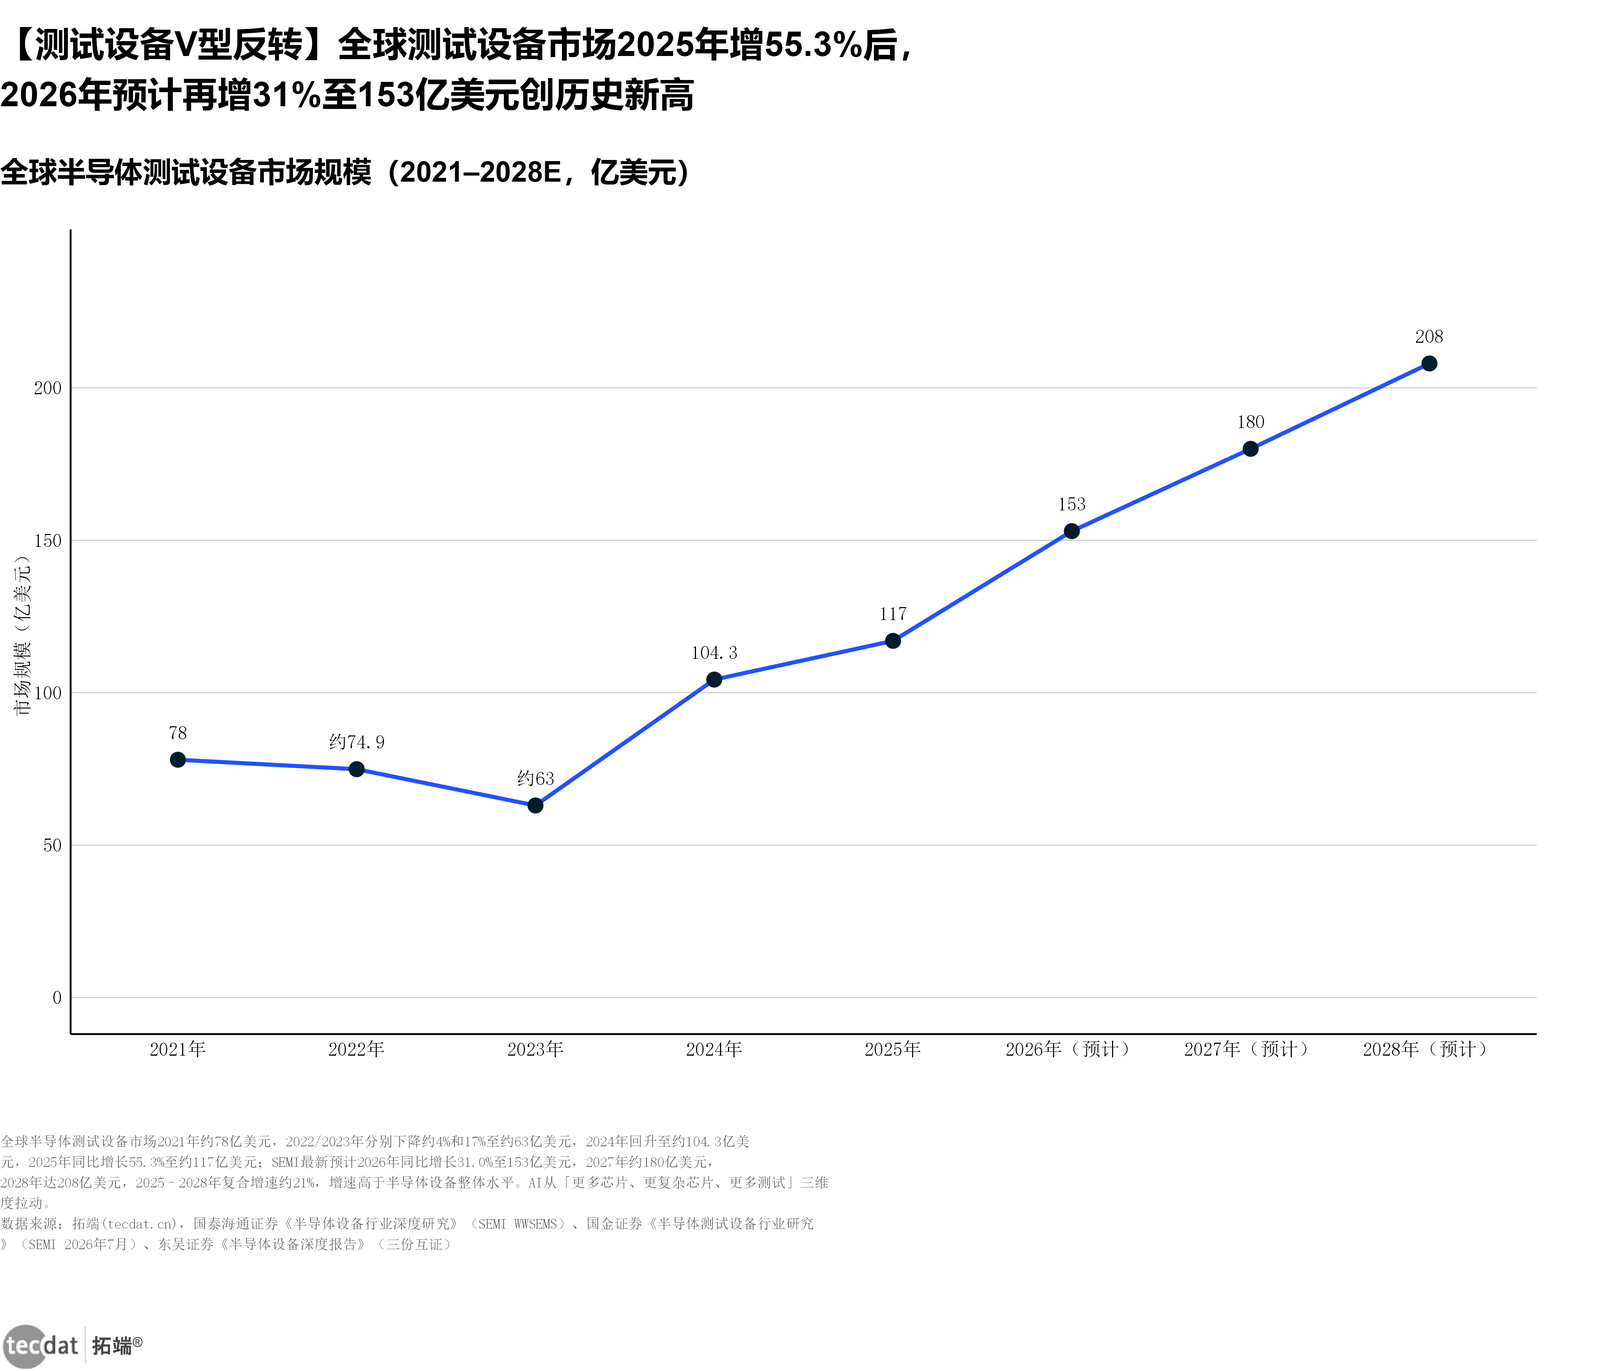
_图表9:全球半导体测试设备市场规模(2021-2028E,亿美元)_
核心数据:2024年约104.3亿美元、2025年约117亿美元(+55.3%)、2026年预计153亿美元(+31.0%)、2028年预计208亿美元
来源:SEMI WWSEMS(经国泰海通证券《半导体设备行业深度研究》、国金证券《半导体测试设备行业研究》、东吴证券《半导体设备深度报告》引用),2026-08/09
图表9:全球半导体测试设备市场规模(数据表,亿美元)
| 年份 | 市场规模 |
|---|---|
| 2021年 | 78亿美元 |
| 2023年 | 约63亿美元 |
| 2024年 | 104.3亿美元 |
| 2025年 | 117亿美元 |
| 2026年(预计) | 153亿美元 |
| 2027年(预计) | 180亿美元 |
| 2028年(预计) | 208亿美元 |
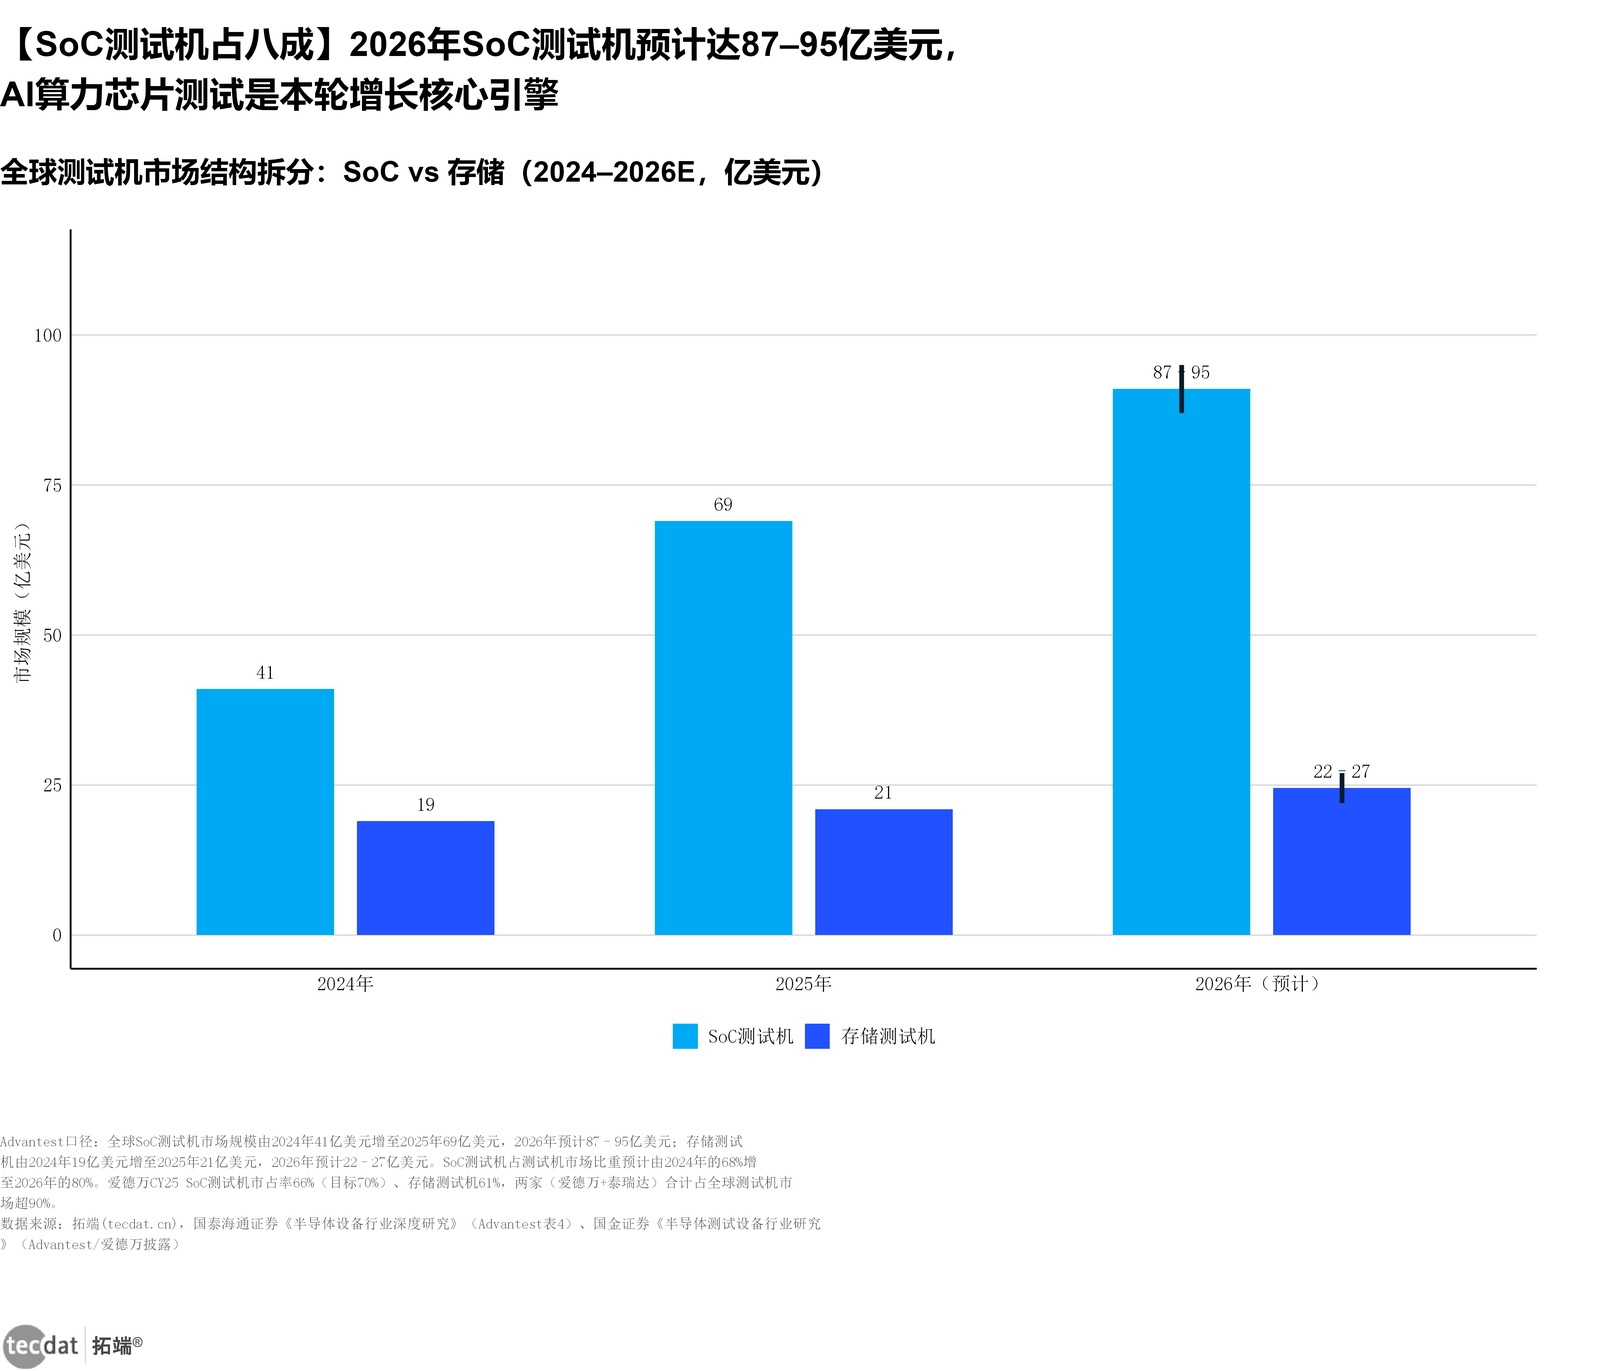
_图表10:全球测试机市场结构拆分:SoC vs 存储(2024-2026E,亿美元)_
核心数据:SoC测试机2024年41亿、2025年69亿、2026年预计87-95亿美元;存储测试机2026年预计22-27亿美元
来源:Advantest(经国泰海通证券《半导体设备行业深度研究》表4、国金证券《半导体测试设备行业研究》引用),2026-08
图表10:测试机市场结构拆分(数据表,亿美元)
| 类别 | 2024年 | 2025年 | 2026年(预计) |
|---|---|---|---|
| SoC测试机 | 41亿美元 | 69亿美元 | 87-95亿美元 |
| 存储测试机 | 19亿美元 | 21亿美元 | 22-27亿美元 |
4.5 前道细分:四大类合计占设备价值量78%
前道设备价值量占比中,薄膜沉积约23%、刻蚀约22%、光刻约20%、量检测约13%,四大类别合计78%,是国产替代的主战场。对照SEMI口径2025年前道设备市场空间:薄膜沉积约284亿、光刻约280亿、刻蚀约187亿、量测检测约130亿美元,与价值量占比排序一致。竞争格局高度集中:ASML光刻市占率约90%、TEL涂胶显影约92%、KLA量测检测约57%、AMAT在薄膜沉积(46%)/CMP(54%)/离子注入(65%)居龙头——高集中度意味着国产替代每推进一个百分点,对应的是海外龙头的真实份额出让。【来源:中微公司2025年年报(经平安证券《AI动态跟踪系列(二十):半导体设备:Fab厂扩产推动行业上行,国产替代稳步推进》引用),2026-08;SEMI等(经国信证券《半导体设备行业专题:AI需求爆发叠加进口替代,国产设备厂商的黄金窗口》表5引用),2026-09】
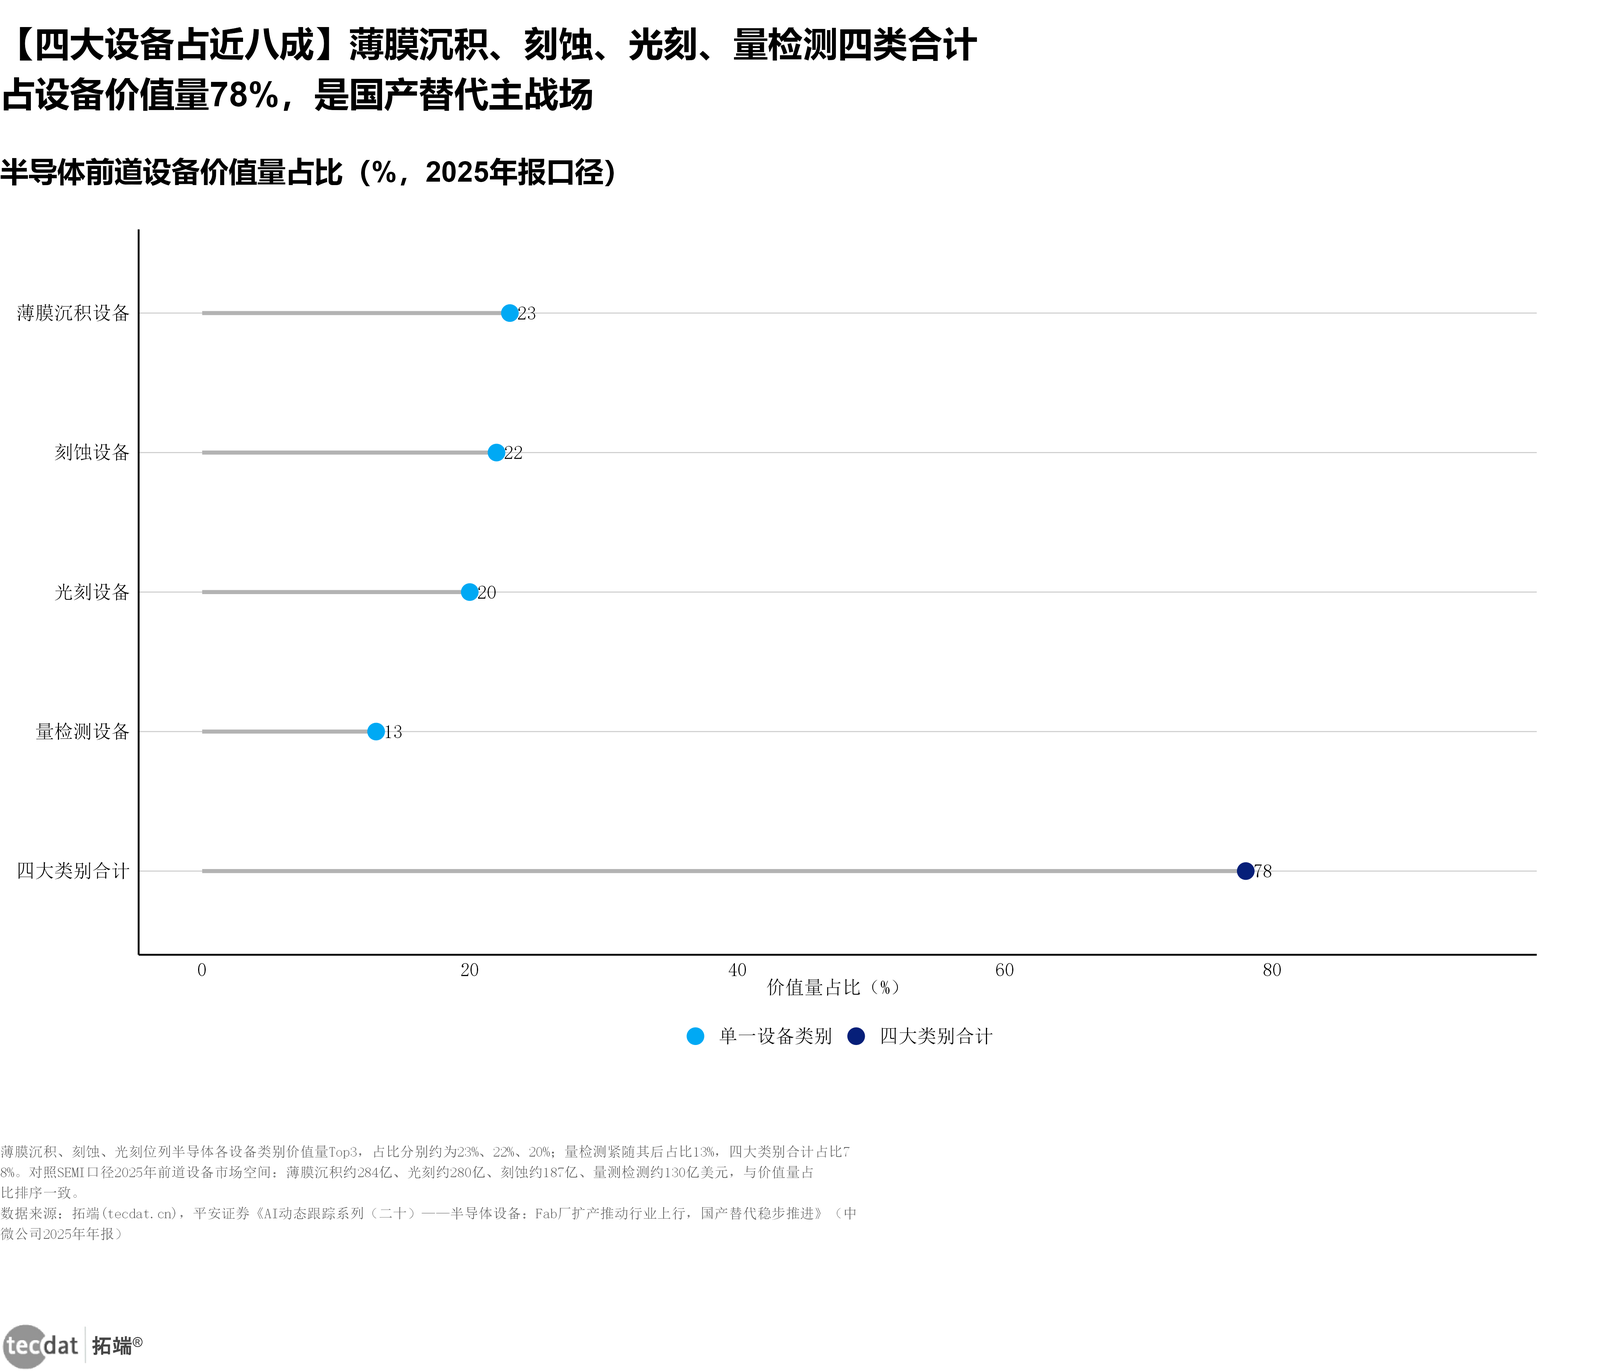
_图表6:半导体前道设备价值量占比(%,2025年报口径)_
核心数据:薄膜沉积23%、刻蚀22%、光刻20%、量检测13%,四大类别合计78%
来源:中微公司2025年年报(经平安证券《AI动态跟踪系列(二十):半导体设备:Fab厂扩产推动行业上行,国产替代稳步推进》引用),2026-08
图表6:前道设备价值量占比(数据表,%)
| 设备类别 | 价值量占比 |
|---|---|
| 薄膜沉积设备 | 23% |
| 刻蚀设备 | 22% |
| 光刻设备 | 20% |
| 量检测设备 | 13% |
| 四大类别合计 | 78% |
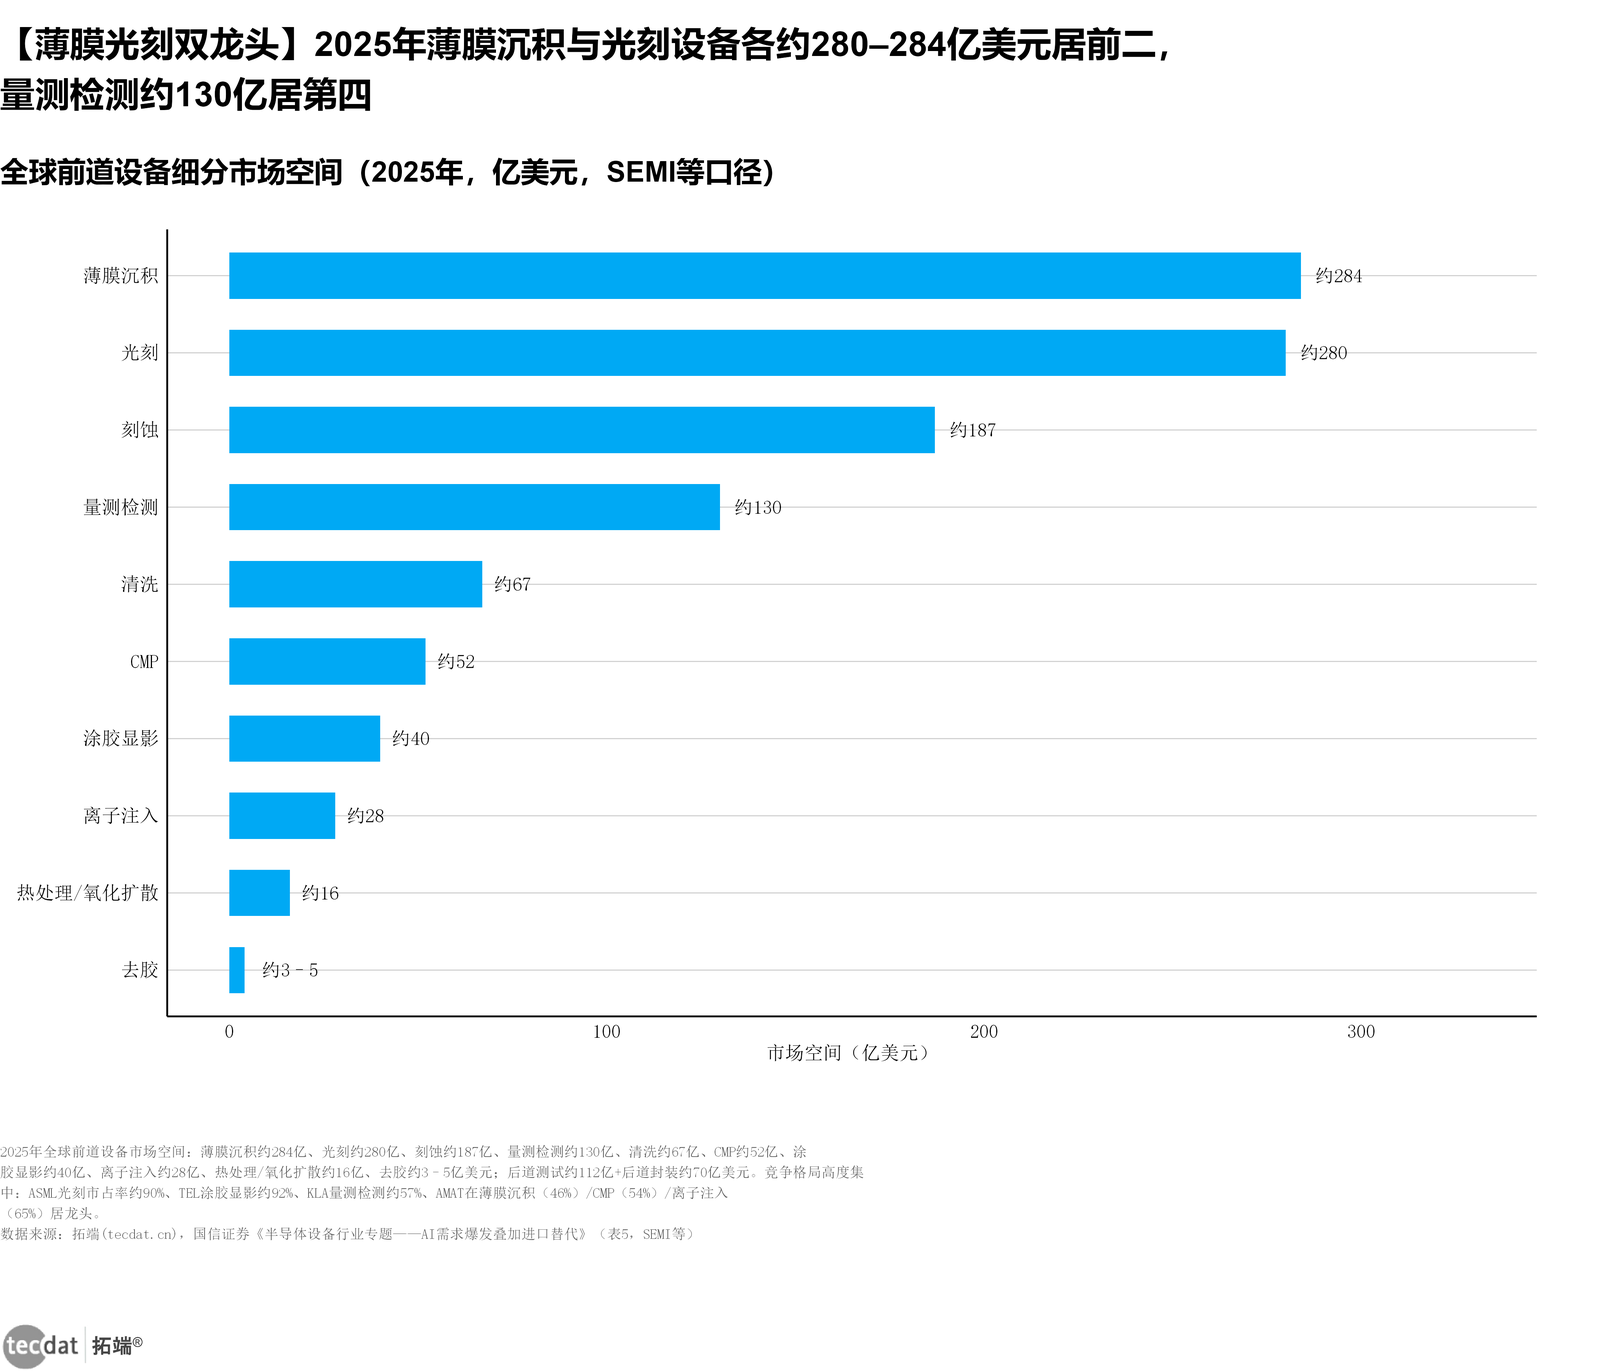
_图表11:全球前道设备细分市场空间(2025年,亿美元,SEMI等口径)_
核心数据:薄膜沉积约284亿、光刻约280亿、刻蚀约187亿、量测检测约130亿美元
来源:SEMI等(经国信证券《半导体设备行业专题:AI需求爆发叠加进口替代,国产设备厂商的黄金窗口》表5引用),2026-09
图表11:全球前道设备细分市场空间(数据表,亿美元,2025年)
| 设备类别 | 市场空间 |
|---|---|
| 薄膜沉积 | 约284亿美元 |
| 光刻 | 约280亿美元 |
| 刻蚀 | 约187亿美元 |
| 量测检测 | 约130亿美元 |
| 清洗 | 约67亿美元 |
| CMP | 约52亿美元 |
| 涂胶显影 | 约40亿美元 |
| 离子注入 | 约28亿美元 |
| 热处理/氧化扩散 | 约16亿美元 |
| 去胶 | 约3-5亿美元 |
2026半导体设备行业专题:AI驱动超级周期与国产替代
本文以2026年8-9月发布的20份核心行业研究报告为分析底料,覆盖产业综合、设备与Fab扩产、材料与Fab配套、AI算力与存储国产化四大赛道,提炼25项核心指标与30张数据图表,完整报告可在拓端官网阅读。
阅读原文4.6 300mm晶圆厂设备投资2026年增18%至1330亿美元
SEMI预计全球300mm晶圆厂设备投资由2024年的1006亿美元增至2025年的1127亿美元,2026年跃升至1330亿美元(同比增18%),2027-2029年稳步攀升至1510亿、1550亿、1720亿美元。300mm晶圆厂是先进制程与存储扩产的主战场,占全球设备投资绝大部分;中国大陆2026-2028年300mm设备投资预计达940亿美元、居全球第一——这是国产设备厂商最确定的订单基本盘。【来源:SEMI(经国信证券《半导体设备行业专题:AI需求爆发叠加进口替代,国产设备厂商的黄金窗口》、国金证券《非金属建材行业研究:光刻胶七问七答,聚焦半导体核心部件与材料(二)》引用),2026-09】
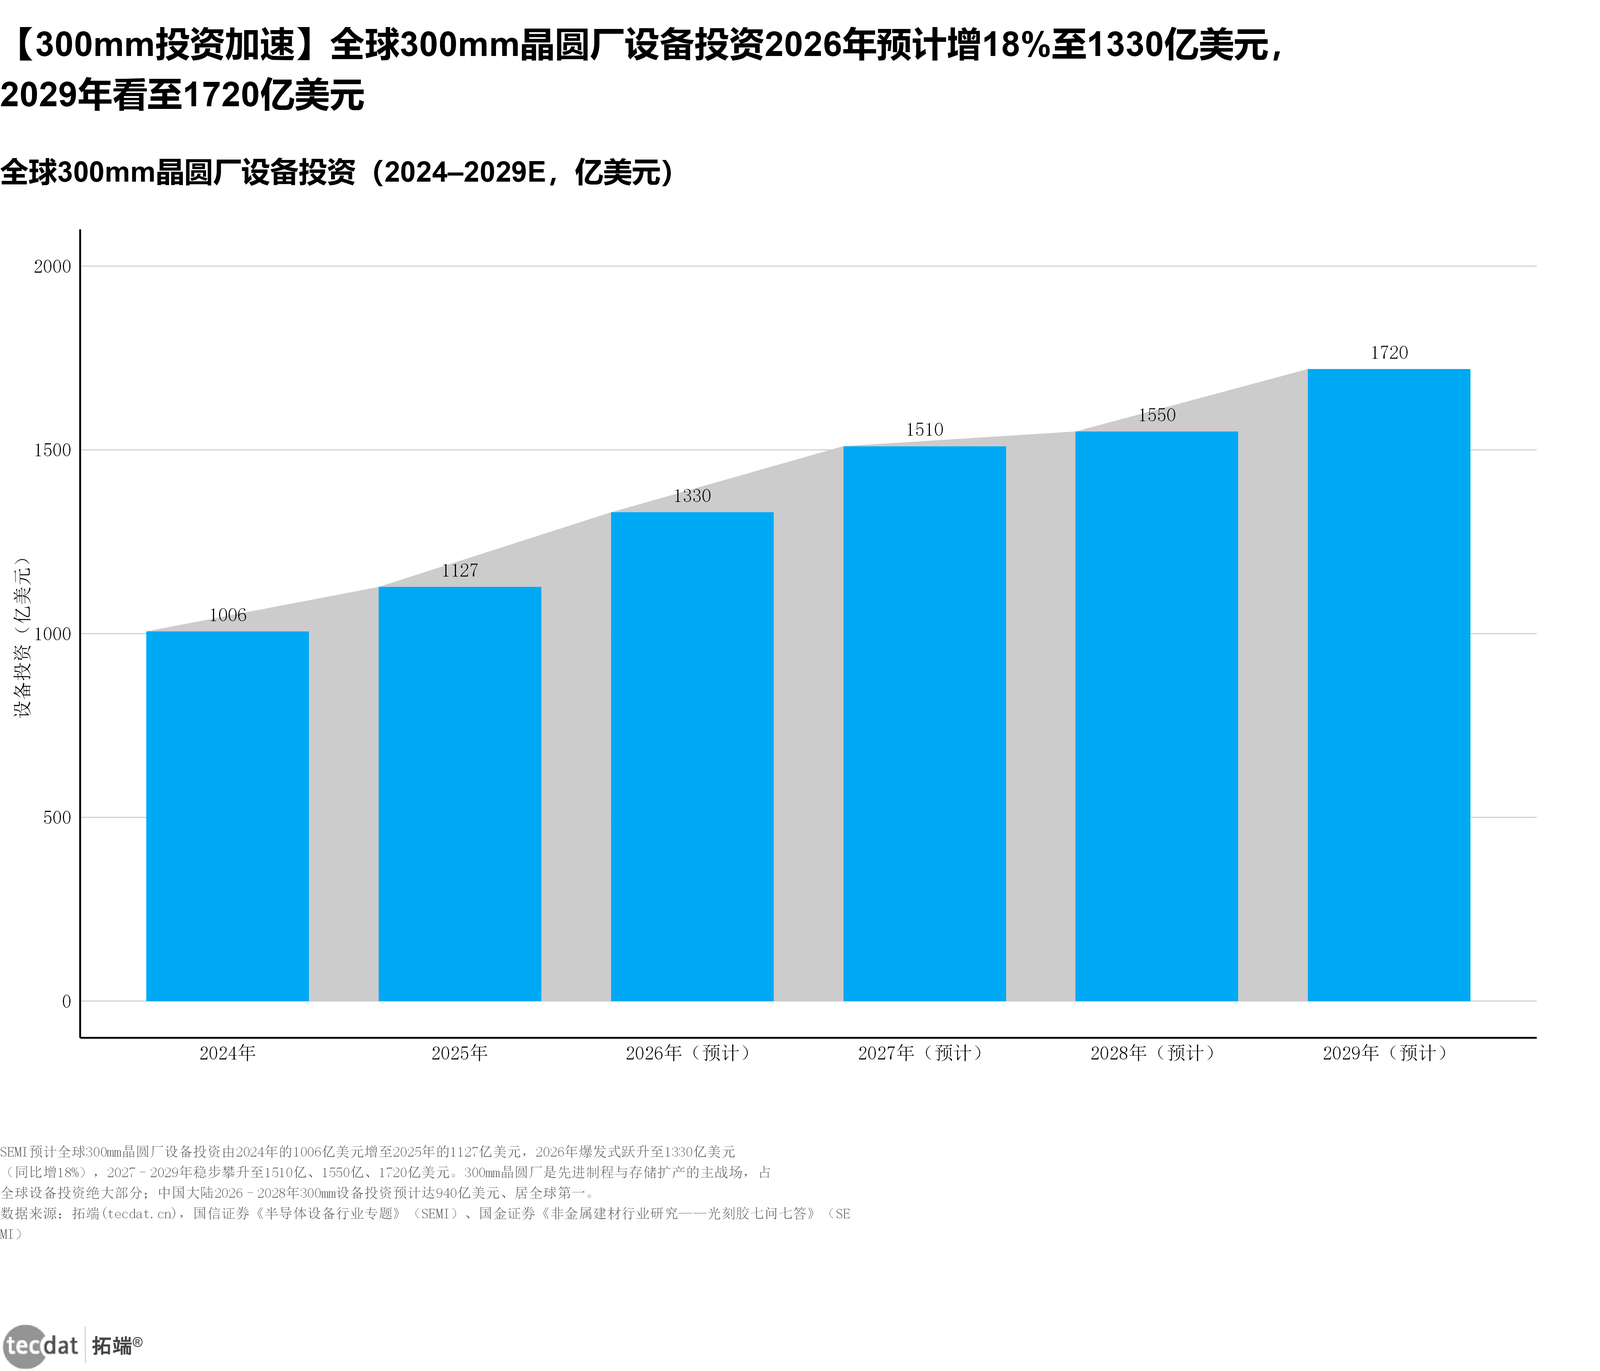
_图表7:全球300mm晶圆厂设备投资(2024-2029E,亿美元)_
核心数据:2024年1006亿美元、2025年1127亿美元、2026年预计1330亿美元(+18%)、2029年预计1720亿美元
来源:SEMI(经国信证券《半导体设备行业专题:AI需求爆发叠加进口替代,国产设备厂商的黄金窗口》、国金证券《非金属建材行业研究:光刻胶七问七答》引用),2026-09
图表7:全球300mm晶圆厂设备投资(数据表,亿美元)
| 年份 | 设备投资 |
|---|---|
| 2024年 | 1006亿美元 |
| 2025年 | 1127亿美元 |
| 2026年(预计) | 1330亿美元 |
| 2027年(预计) | 1510亿美元 |
| 2028年(预计) | 1550亿美元 |
| 2029年(预计) | 1720亿美元 |
4.7 国产化梯度:去胶80%-90%,光刻不足1%,零部件是最大短板
2024年中国大陆半导体设备国产化率呈显著梯度:去胶80%-90%基本自主可控;刻蚀、清洗、热处理30%-40%;薄膜沉积25%-30%;CMP 20%-30%;涂胶显影10%-15%;离子注入不足10%;量/检测不足5%;光刻不足1%。2025年13类主要半导体设备进口202.35亿美元,其中CVD与等离子体干法刻蚀合计约占62.5%,先进领域国产化空间仍大。更突出的短板在零部件:沙利文口径下中国大陆半导体设备市场规模预计从2020年的1291.7亿元增长到2029年的4849.5亿元(CAGR 15.8%),零部件市场规模由765.4亿元增长至2735.3亿元(CAGR 15.2%),但零部件国产化率2024年仅7.1%、预计2029年也仅12.4%。国内设备厂商已进入集中扩产周期:拓荆科技产能约500台/年→2032年约1100台/年,盛美上海A+B厂约200亿元/年产值,北方华创四期达产后年产2000台。【来源:沙利文(经平安证券《AI动态跟踪系列(二十):半导体设备:Fab厂扩产推动行业上行,国产替代稳步推进》引用),2026-08;海关进口数据(经国泰海通证券《半导体设备行业深度研究:下游需求倒灌叠加国产替代共同驱动设备景气度提升》引用),2026-08;公司公告(经东吴证券《半导体设备深度报告:海外半导体设备龙头订单&业绩持续新高,看好国产设备商投资机遇》引用),2026-08】
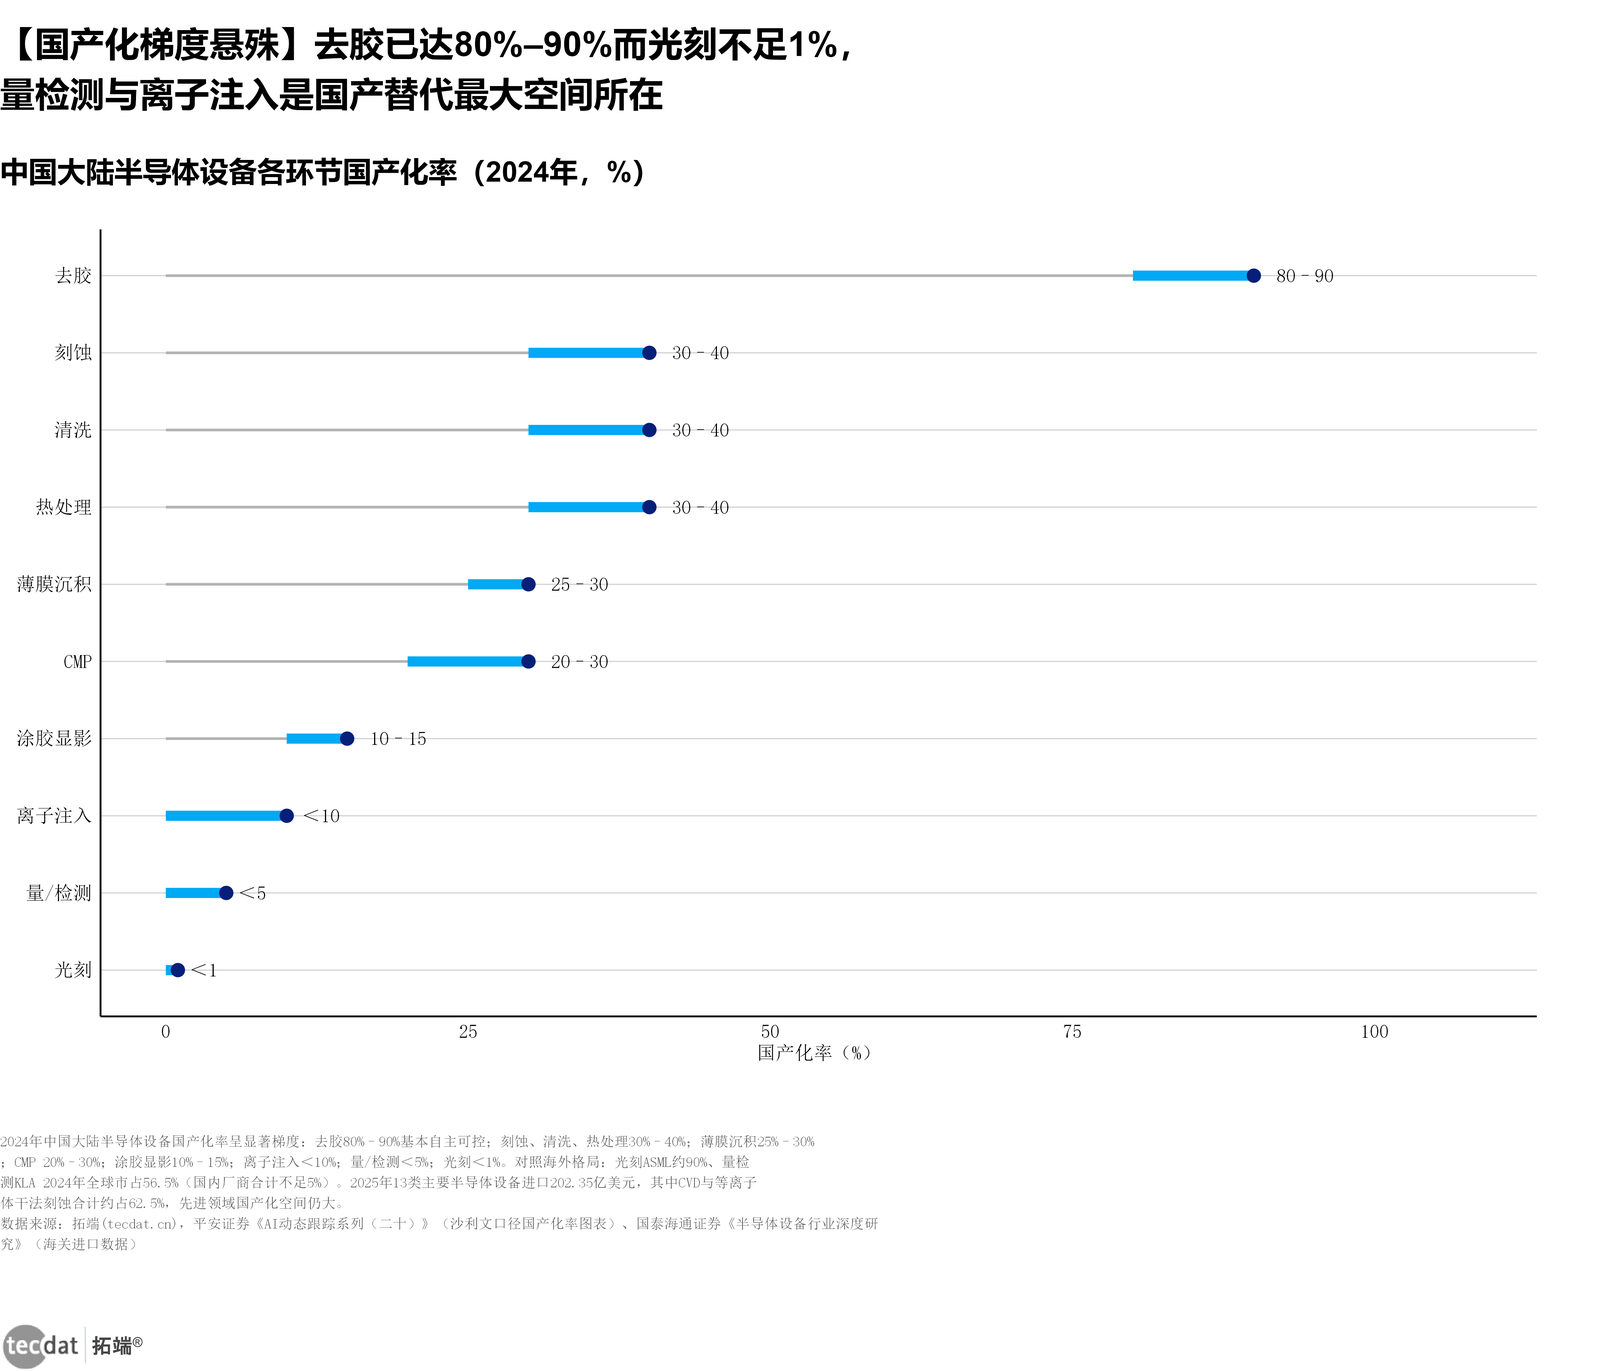
_图表12:中国大陆半导体设备各环节国产化率梯度(2024年,%)_
核心数据:去胶80%-90%;刻蚀、清洗、热处理30%-40%;薄膜沉积25%-30%;CMP 20%-30%;涂胶显影10%-15%;离子注入不足10%;量检测不足5%;光刻不足1%
来源:沙利文(经平安证券《AI动态跟踪系列(二十)》引用);海关进口数据(经国泰海通证券《半导体设备行业深度研究》引用),2026-08
图表12:中国大陆半导体设备各环节国产化率(数据表,2024年)
| 设备环节 | 国产化率 |
|---|---|
| 去胶设备 | 80%-90% |
| 刻蚀设备 | 30%-40% |
| 清洗设备 | 30%-40% |
| 热处理设备 | 30%-40% |
| 薄膜沉积设备 | 25%-30% |
| CMP设备 | 20%-30% |
| 涂胶显影设备 | 10%-15% |
| 离子注入设备 | 不足10% |
| 量/检测设备 | 不足5% |
| 光刻设备 | 不足1% |
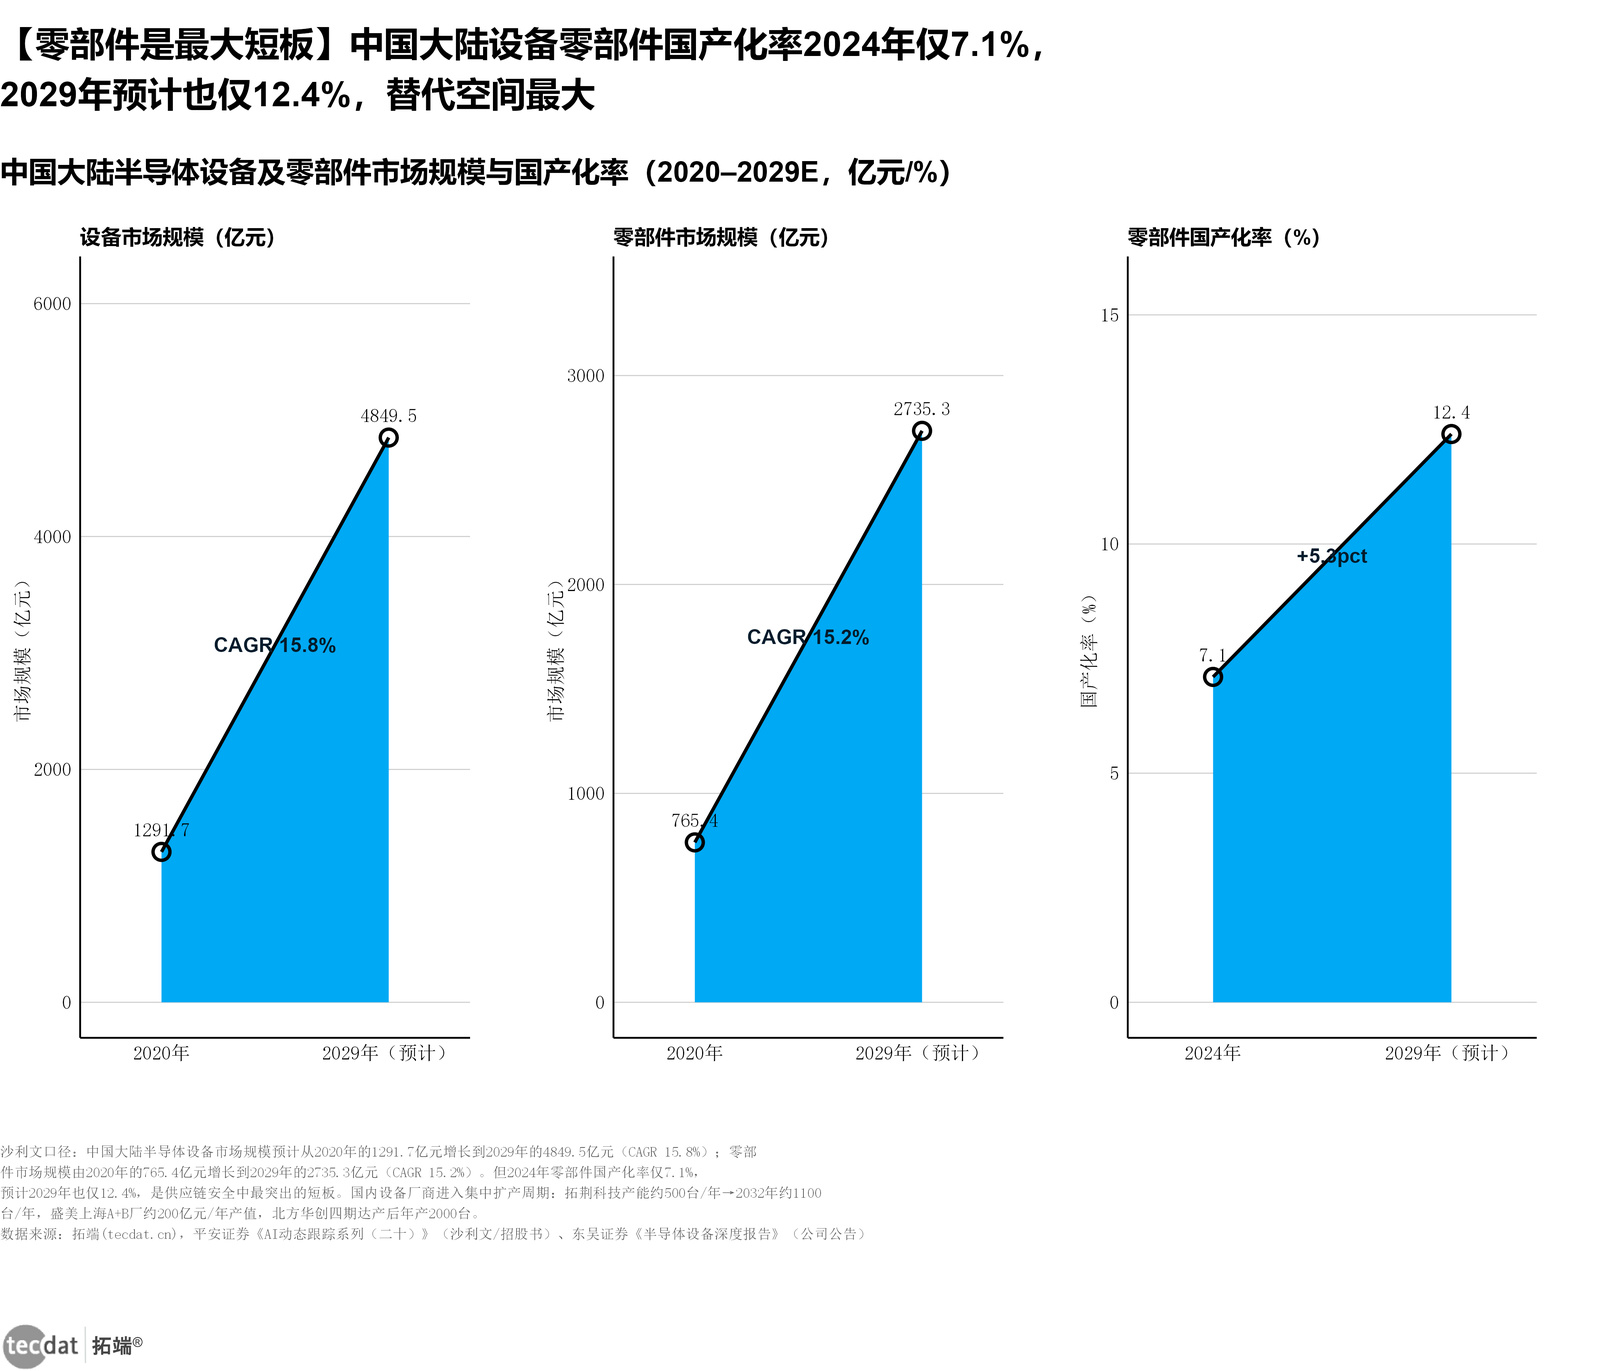
_图表15:中国大陆半导体设备及零部件市场规模与国产化率(2020-2029E,亿元/%)_
核心数据:设备市场2020年1291.7亿元→2029年预计4849.5亿元;零部件市场765.4亿元→2735.3亿元;零部件国产化率2024年仅7.1%、2029年预计12.4%
来源:沙利文(经平安证券《AI动态跟踪系列(二十)》、东吴证券《半导体设备深度报告》引用),2026-08
图表15:设备及零部件市场规模与国产化率(数据表)
| 口径 | 2020年 | 2029年(预计) |
|---|---|---|
| 半导体设备市场 | 1291.7亿元 | 4849.5亿元 |
| 设备零部件市场 | 765.4亿元 | 2735.3亿元 |
| 零部件国产化率 | — | 2024年7.1%→2029年预计12.4% |
4.8 海外龙头全面加速,后道测试弹性最大
2026Q2海外设备龙头营收同比全部为正:Teradyne 13.3亿美元(+103.9%)、Advantest 22.7亿美元(+39.3%)、TEL 45.2亿美元(+33.3%)、Lam 67.2亿美元(+30.0%)、DISCO 7.1亿美元(+27.1%)、AMAT 91.2亿美元(+24.8%)、ASML 105.9亿美元(+21.3%)、KLA 36.6亿美元(+15.2%);2026Q3指引中值增速进一步升至+22.8%至+65.2%。后道测试(Teradyne +104%)弹性最大,与测试设备市场V型反转互为印证;AI成为核心驱动,存储扩产与先进逻辑同时放量。海外龙头的订单与业绩是国产设备商「同期竞争格局」的参照系——同一批Fab扩产订单中,国产设备能切入的环节决定了替代速度。【来源:长江证券《半导体基石系列之八:长牛逻辑显现,海外龙头营收与盈利全面加速》(表1,公司季报),2026-09】
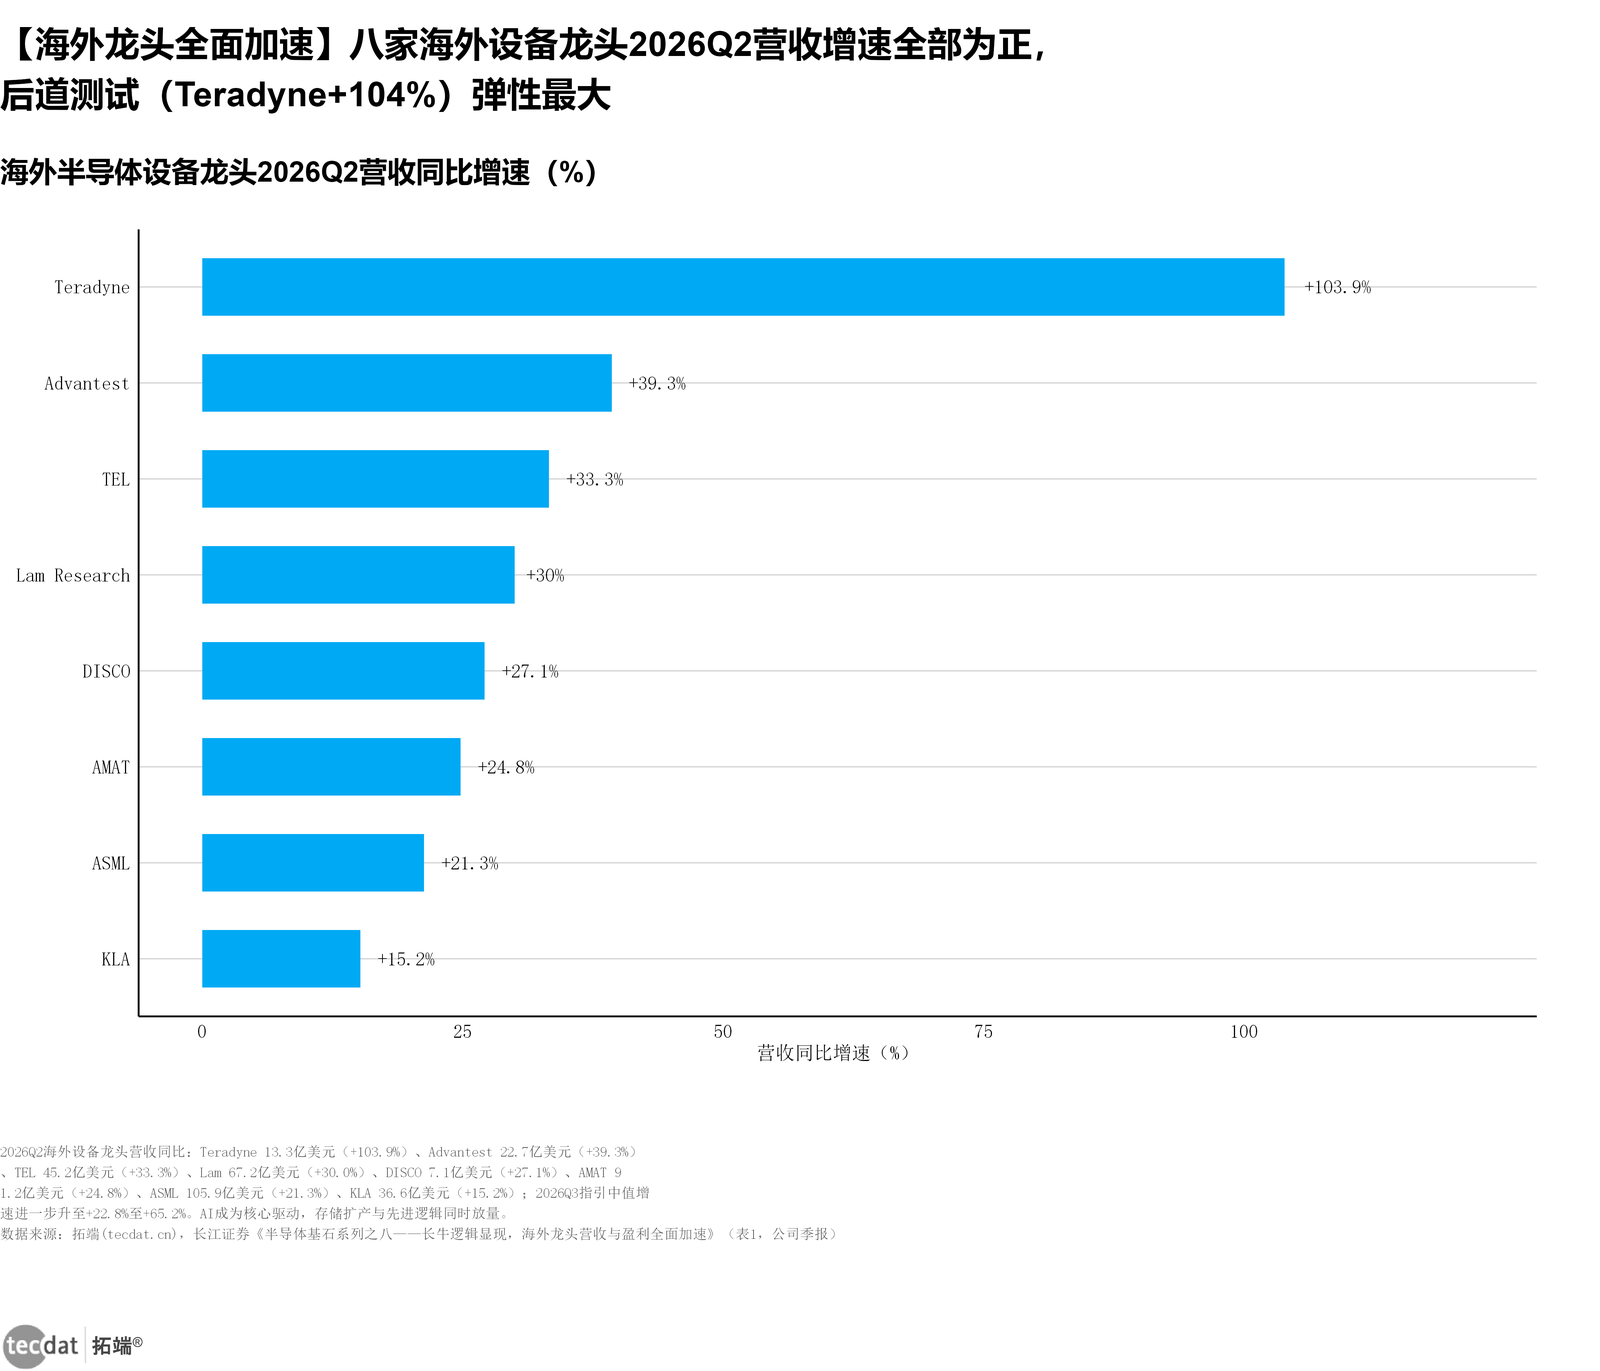
_图表13:海外半导体设备龙头2026Q2营收同比增速(%)_
核心数据:Teradyne +103.9%、Advantest +39.3%、TEL +33.3%、Lam +30.0%、DISCO +27.1%、AMAT +24.8%、ASML +21.3%、KLA +15.2%
来源:长江证券《半导体基石系列之八:长牛逻辑显现,海外龙头营收与盈利全面加速》(表1,公司季报),2026-09
图表13:海外设备龙头2026Q2营收同比增速(数据表,%)
| 公司 | 2026Q2营收 | 同比增速 |
|---|---|---|
| Teradyne | 13.3亿美元 | +103.9% |
| Advantest | 22.7亿美元 | +39.3% |
| TEL | 45.2亿美元 | +33.3% |
| Lam Research | 67.2亿美元 | +30.0% |
| DISCO | 7.1亿美元 | +27.1% |
| AMAT | 91.2亿美元 | +24.8% |
| ASML | 105.9亿美元 | +21.3% |
| KLA | 36.6亿美元 | +15.2% |
本章小结
一句话判断:设备是预期上修最密集的环节,WFE三年连升的确定性高于任何其他细分。
数据要点:SEMI 2026年设备预测年内由1450亿上修至1659亿美元;WFE 2026年1439亿美元;零部件国产化率2024年仅7.1%。
提醒:设备国产化率须区分「整机」与「零部件」两个口径,零部件短板会长期制约整机交付弹性。
五、材料与Fab配套:近500亿美元材料市场,国产化梯度差在哪里?
5.1 材料市场:2026年预计约489亿美元,电子气体占31%居首
直接回答:SEMI预计2026年全球晶圆制造材料市场约489亿美元,其中电子气体68亿美元(占化学品约31.3%)、光刻胶32亿美元+光刻胶配套材料37亿美元(合计69亿美元、32%)、湿电子化学品41亿美元(19%)、CMP材料39亿美元(18%)。材料需求的量的基本盘在产能:全球300mm晶圆制造产能2028年将达1110万片/月(2024-2028年CAGR约7%),其中≤7nm先进制程产能由85万片/月增至140万片/月(CAGR约14%,约为行业2倍)——先进制程对高端材料用量形成结构性拉动,这是材料价值量抬升的核心机制。【来源:SEMI预计(经东吴证券《半导体化学品专题:先进制程抬升材料价值量,含氟材料加速国产化》引用),2026-09】
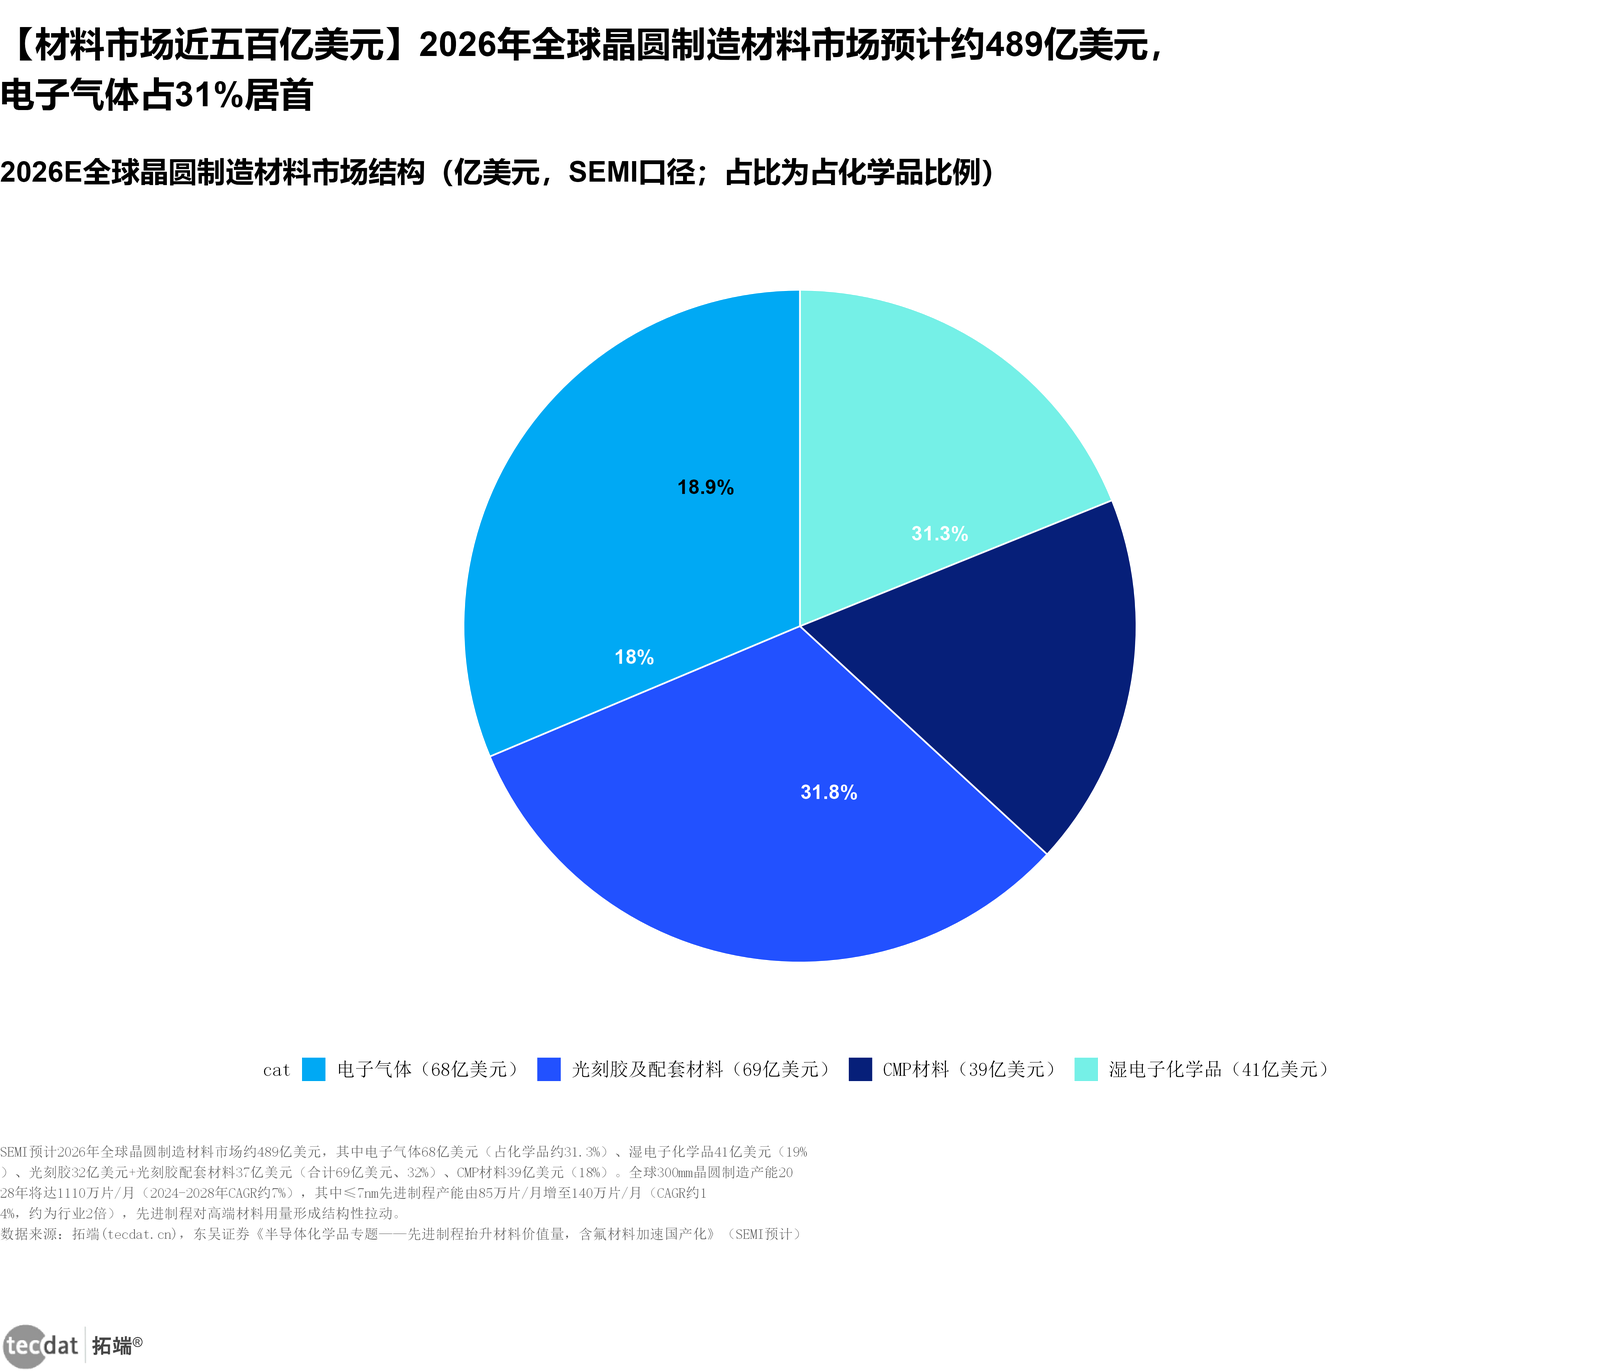
_图表16:2026E全球晶圆制造材料市场结构(亿美元,SEMI口径)_
核心数据:合计约489亿美元;电子气体68亿美元(约31.3%)、光刻胶及配套69亿美元(32%)、湿电子化学品41亿美元(19%)、CMP材料39亿美元(18%)
来源:SEMI(经东吴证券《半导体化学品专题:先进制程抬升材料价值量,含氟材料加速国产化》引用),2026-09
图表16:2026E全球晶圆制造材料市场结构(数据表,亿美元)
| 材料品类 | 市场空间 |
|---|---|
| 电子气体 | 68亿美元 |
| 光刻胶及配套材料 | 69亿美元(光刻胶32+配套37) |
| 湿电子化学品 | 41亿美元 |
| CMP材料 | 39亿美元 |
| 晶圆制造材料合计 | 约489亿美元 |
5.2 材料国产化梯度:湿电子已过半,ArF光刻胶不足1%
半导体材料国产化率呈明显梯度:湿电子化学品整体50%-60%(高端G5级仅25%-30%)、CMP抛光液28nm及以上成熟制程已超50%(国内厂商份额约34%)、电子特气约25%、前驱体10%-40%(TEOS约40%但Co/Ru金属前驱体不足5%)、g/i线光刻胶20%-25%(另一口径已超30%)、FFKM(全氟醚橡胶)密封圈低于15%、先进陶瓷零部件国内高端不足10%、KrF光刻胶约3%、ArF光刻胶不足1%、EUV光刻胶基本空白。高端卡点在树脂/光酸等核心原料、配方体系与晶圆厂长周期客户认证——光刻胶验证周期长达2-3年,这决定了材料替代是「认证驱动」而非「价格驱动」的渐进过程。【来源:东吴证券《半导体化学品专题:先进制程抬升材料价值量,含氟材料加速国产化》;国金证券《非金属建材行业研究:光刻胶七问七答,聚焦半导体核心部件与材料(二)》;广发证券《半导体制造崛起系列:先进陶瓷零部件是半导体前道设备的核心结构件》(三份并列,口径差异已注明),2026-09】
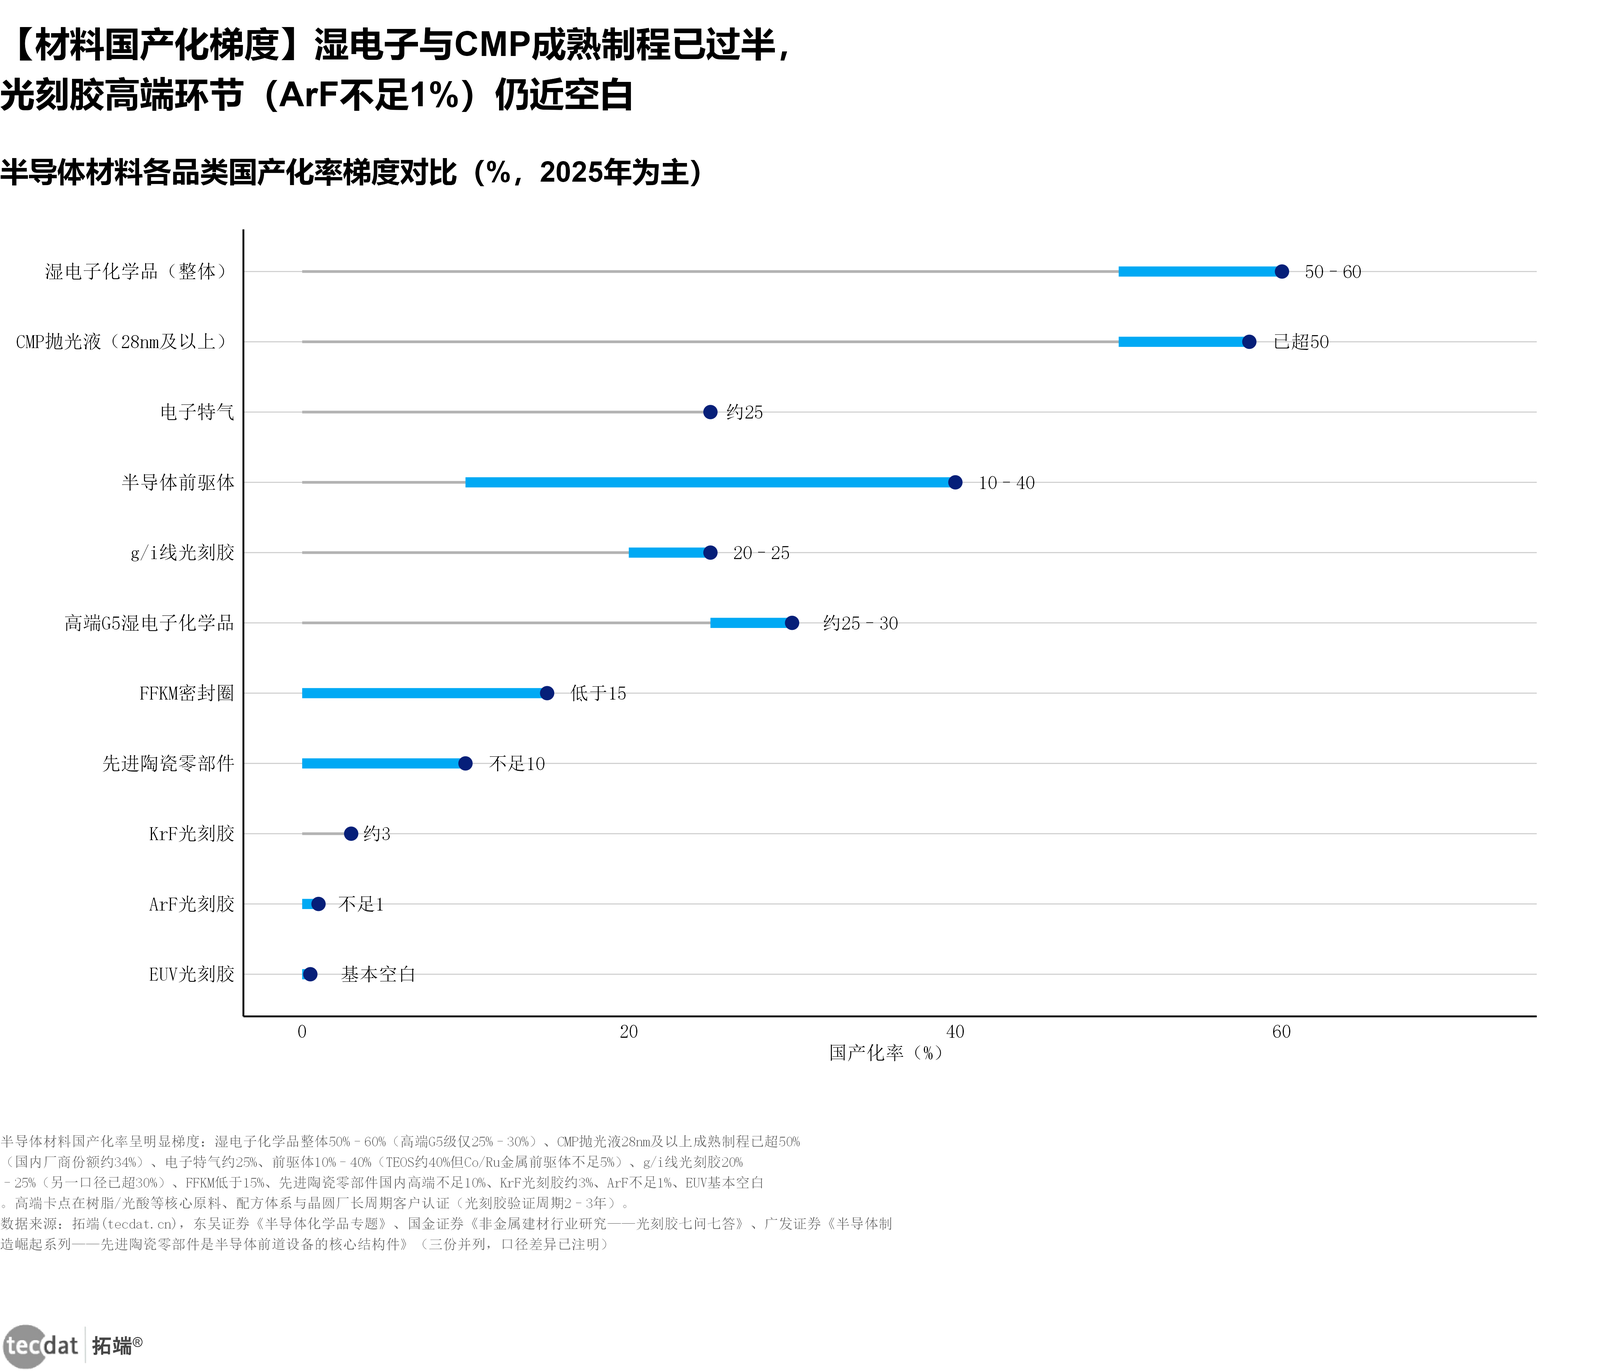
_图表17:半导体材料各品类国产化率梯度对比(%,2025年为主)_
核心数据:湿电子化学品整体50%-60%(G5级25%-30%);CMP抛光液28nm及以上超50%;电子特气约25%;前驱体10%-40%;KrF约3%;ArF不足1%;EUV基本空白
来源:东吴证券《半导体化学品专题》、国金证券《非金属建材行业研究:光刻胶七问七答》、广发证券《半导体制造崛起系列:先进陶瓷零部件》(三份并列,口径差异已注明),2026-09
图表17:半导体材料各品类国产化率梯度(数据表,%)
| 材料品类 | 国产化率 |
|---|---|
| 湿电子化学品(整体) | 50%-60% |
| CMP抛光液(28nm及以上) | 已超过50% |
| 电子特气 | 约25% |
| 半导体前驱体 | 10%-40% |
| g/i线光刻胶 | 20%-25%(一说已超30%) |
| 高端G5湿电子化学品 | 约25%-30% |
| FFKM密封圈 | 低于15% |
| 先进陶瓷零部件 | 不足10% |
| KrF光刻胶 | 约3%(一说1%-8%) |
| ArF光刻胶 | 不足1% |
| EUV光刻胶 | 基本空白 |
5.3 光刻胶:量价齐升,ArF是增速最快的增量
彤程新材招股书援引弗若斯特沙利文数据:2024年我国半导体光刻胶市场规模约56亿元,预计2026年达81亿元、2029年增至115亿元(2024-2029年CAGR约15.5%)。结构上增量主要来自ArF与KrF:ArF市场规模由2024年26亿元增至2029年64亿元(CAGR 19.7%,占比由46.4%提升至55.7%);KrF由21亿元增至40亿元(CAGR 13.8%)。需求基本盘来自晶圆产能扩张:2025年中国大陆晶圆总产能1010万片/月(约当8英寸)、占全球约三分之一,2028年22-40nm主流节点产能份额有望达42%。【来源:弗若斯特沙利文(经国金证券《非金属建材行业研究:光刻胶七问七答,聚焦半导体核心部件与材料(二)》引用),2026-09】
5.4 光刻胶格局:消费35%与生产9.72%的错配
2025年全球光刻胶消费端:中国35.14%(全球最大消费市场)、中国台湾20.39%、韩国19.49%;生产端:日本53.87%、中国台湾10.92%、中国大陆9.72%、韩国9.45%、北美8.59%。消费与生产的严重错配是中国光刻胶国产替代的核心逻辑;2025年前六大半导体光刻胶生产商合计占全球约83.91%(东京应化23%第一、JSR 19%第二)。地缘因素进一步抬高替代紧迫性:日本2025年11月起将ArF/EUV光刻胶纳入出口管制(审批周期30天延长至90天、约110家中国企业列入核查清单)。【来源:Qy Research/彤程新材招股书(经国金证券《非金属建材行业研究:光刻胶七问七答,聚焦半导体核心部件与材料(二)》引用),2026-09】
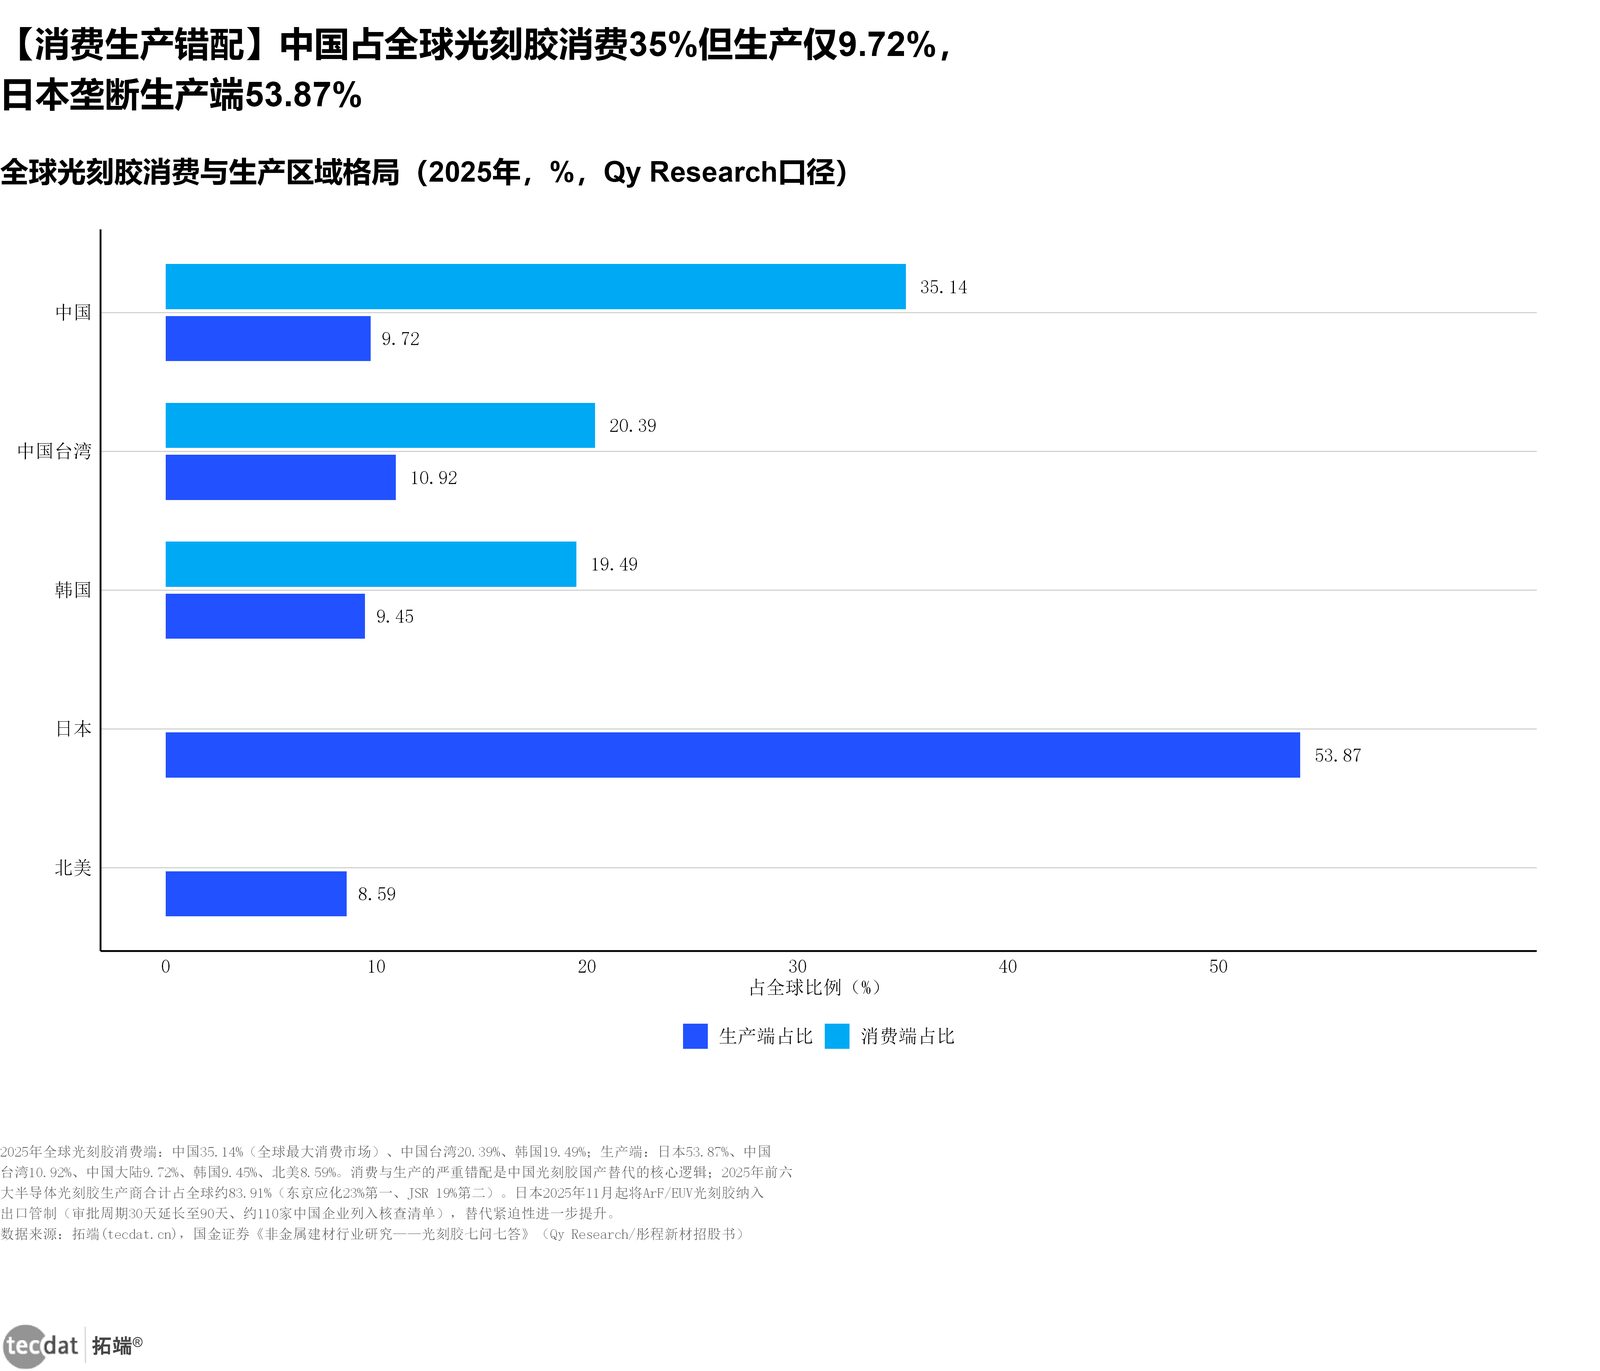
_图表19:全球光刻胶消费与生产区域格局(2025年,%,Qy Research口径)_
核心数据:消费端中国35.14%、中国台湾20.39%、韩国19.49%;生产端日本53.87%、中国台湾10.92%、中国大陆9.72%、韩国9.45%、北美8.59%
来源:Qy Research/彤程新材招股书(经国金证券《非金属建材行业研究:光刻胶七问七答,聚焦半导体核心部件与材料(二)》引用),2026-09
图表19:全球光刻胶消费与生产区域格局(数据表,2025年)
| 口径 | 区域 | 占比 |
|---|---|---|
| 消费端 | 中国 | 35.14% |
| 消费端 | 中国台湾 | 20.39% |
| 消费端 | 韩国 | 19.49% |
| 生产端 | 日本 | 53.87% |
| 生产端 | 中国台湾 | 10.92% |
| 生产端 | 中国大陆 | 9.72% |
| 生产端 | 韩国 | 9.45% |
| 生产端 | 北美 | 8.59% |
5.5 洁净室:CAGR 15.3%,DRAM与Foundry是双引擎
国泰海通测算全球半导体洁净室市场2026年约345亿美元、2027年约408亿美元(+18.2%)、2030年501亿美元(2026-2030年CAGR +15.3%)。2026年分环节:DRAM洁净室114亿美元(2025-2030年CAGR约18.4%)、Foundry 111亿美元(CAGR 17.7%)、Non-memory IDM 42亿美元(CAGR仅0.45%)、NAND 37亿美元、OSAT封测29亿美元(CAGR 20%)。洁净室占半导体项目资本开支10%-20%(设备占70%-80%);洁净等级随工艺升级抬升(EUV光刻ISO 1级、先进封装ISO 3-5级),单位面积成本持续上行。【来源:国泰海通证券《半导体洁净室市场空间、竞争格局、投资策略》;国泰海通证券《半导体洁净室深度研究系列五——从存储景气到Fab扩产:洁净室规律复盘及展望》(同一机构两报告互证),2026-08/09】
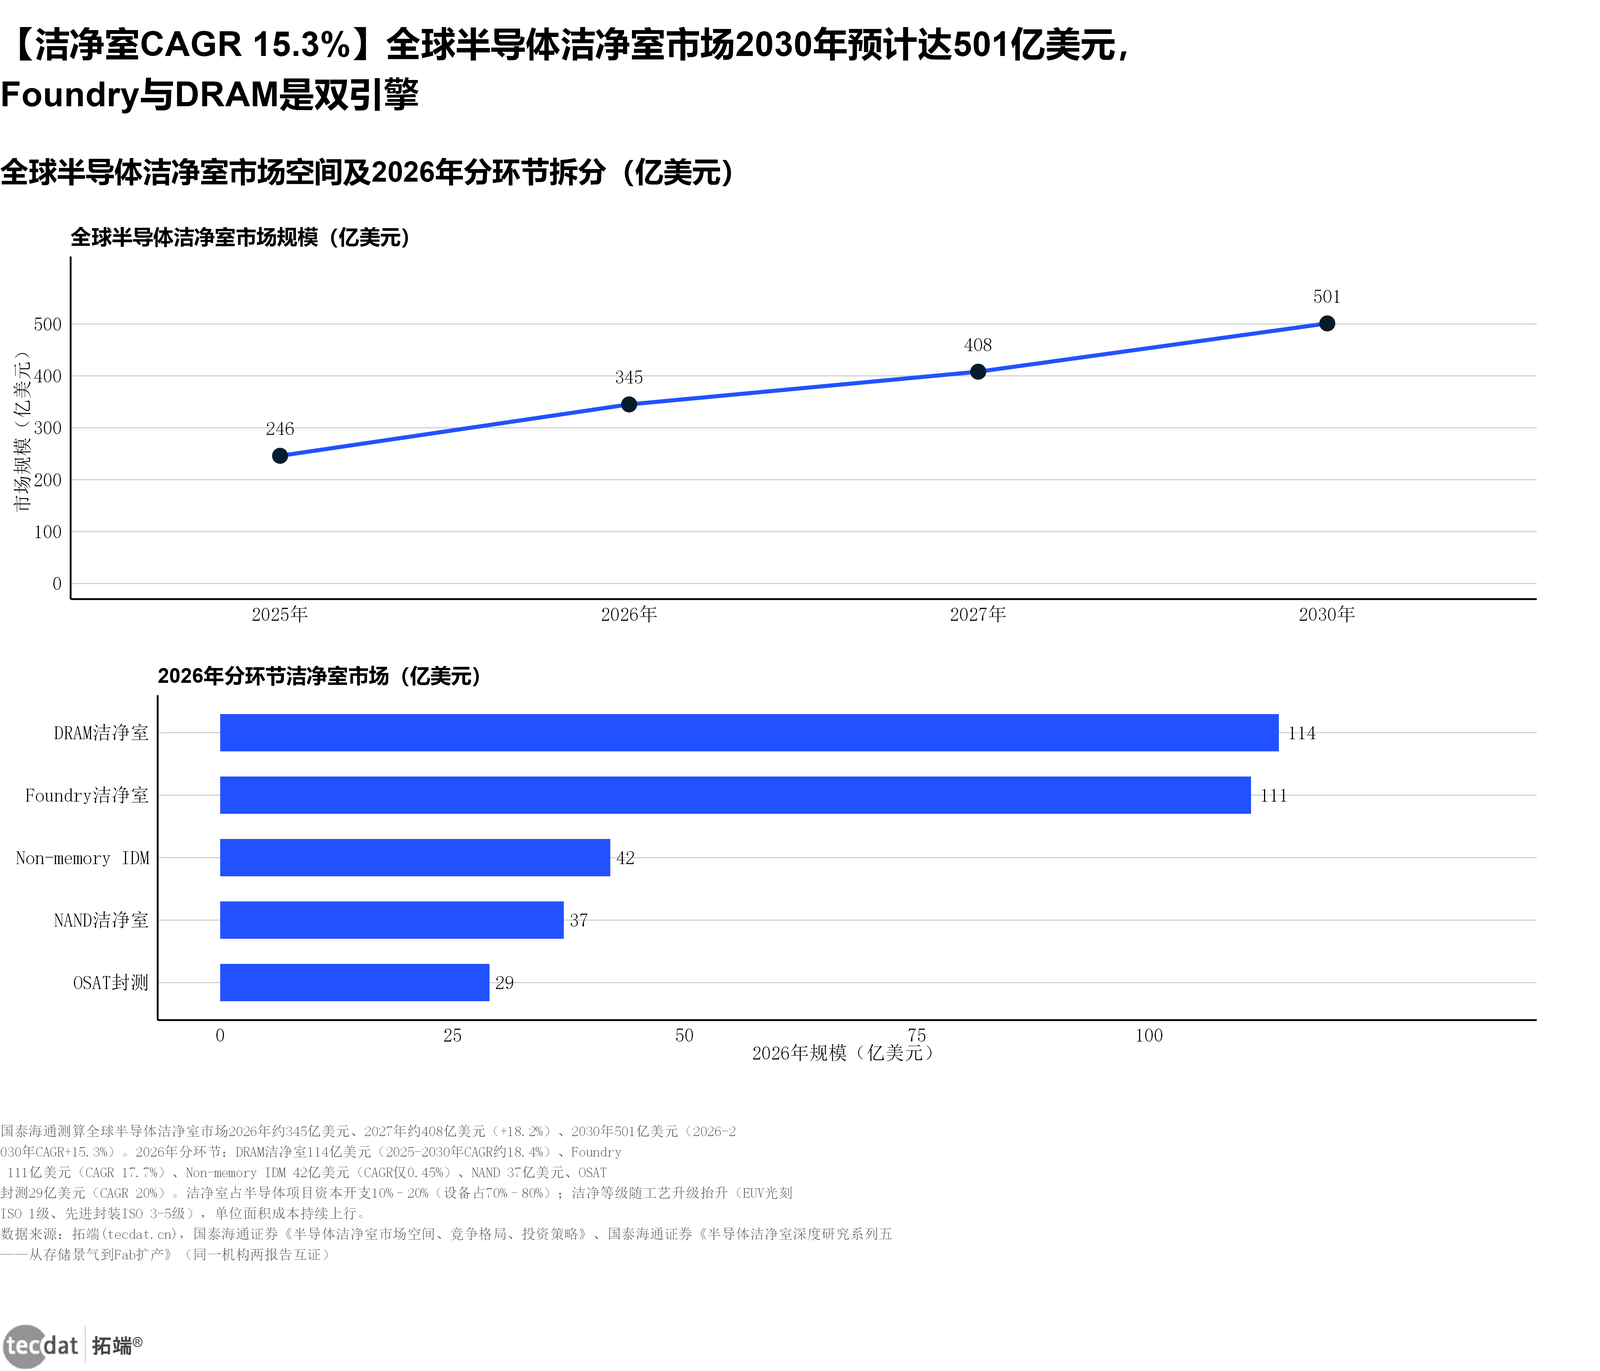
_图表20:全球半导体洁净室市场空间及2026年分环节拆分(亿美元)_
核心数据:2026年约345亿美元、2027年约408亿美元(+18.2%)、2030年501亿美元(2026-2030年CAGR +15.3%);2026年DRAM 114亿、Foundry 111亿、NAND 37亿、OSAT 29亿美元
来源:国泰海通证券《半导体洁净室市场空间、竞争格局、投资策略》;国泰海通证券《半导体洁净室深度研究系列五——从存储景气到Fab扩产》(同一机构两报告互证),2026-08/09
图表20:全球半导体洁净室市场空间(数据表,亿美元)
| 年份 | 市场空间 |
|---|---|
| 2025年 | 246亿美元 |
| 2026年 | 345亿美元 |
| 2027年 | 408亿美元 |
| 2030年 | 501亿美元 |
5.6 碳化硅:六年六倍,新能源车渗透率将过半
全球碳化硅(SiC)功率半导体器件市场规模从2020年的6.44亿美元增至2024年的32亿美元(2020-2024年CAGR 49.8%),预计以35.2%的CAGR增长至2030年约197亿美元;在功率半导体器件市场的渗透率由2020年1.4%增至2024年6.5%,2030年预计达22.6%。分场景:新能源车领域渗透率由2024年19.2%增至2030年53.6%(2030年市场规模147亿美元)、光伏储能9.7%→20.4%、电网4.2%→14.6%、轨道交通16.7%→36.6%。2024年衬底前五大厂商合计68%份额(Wolfspeed 23.5%、天岳先进16.7%、天科合达11.3%)。【来源:国泰海通证券《新旧赛道共振,碳化硅从性能替代迈向规模放量:半导体材料(三)》,2026-08】
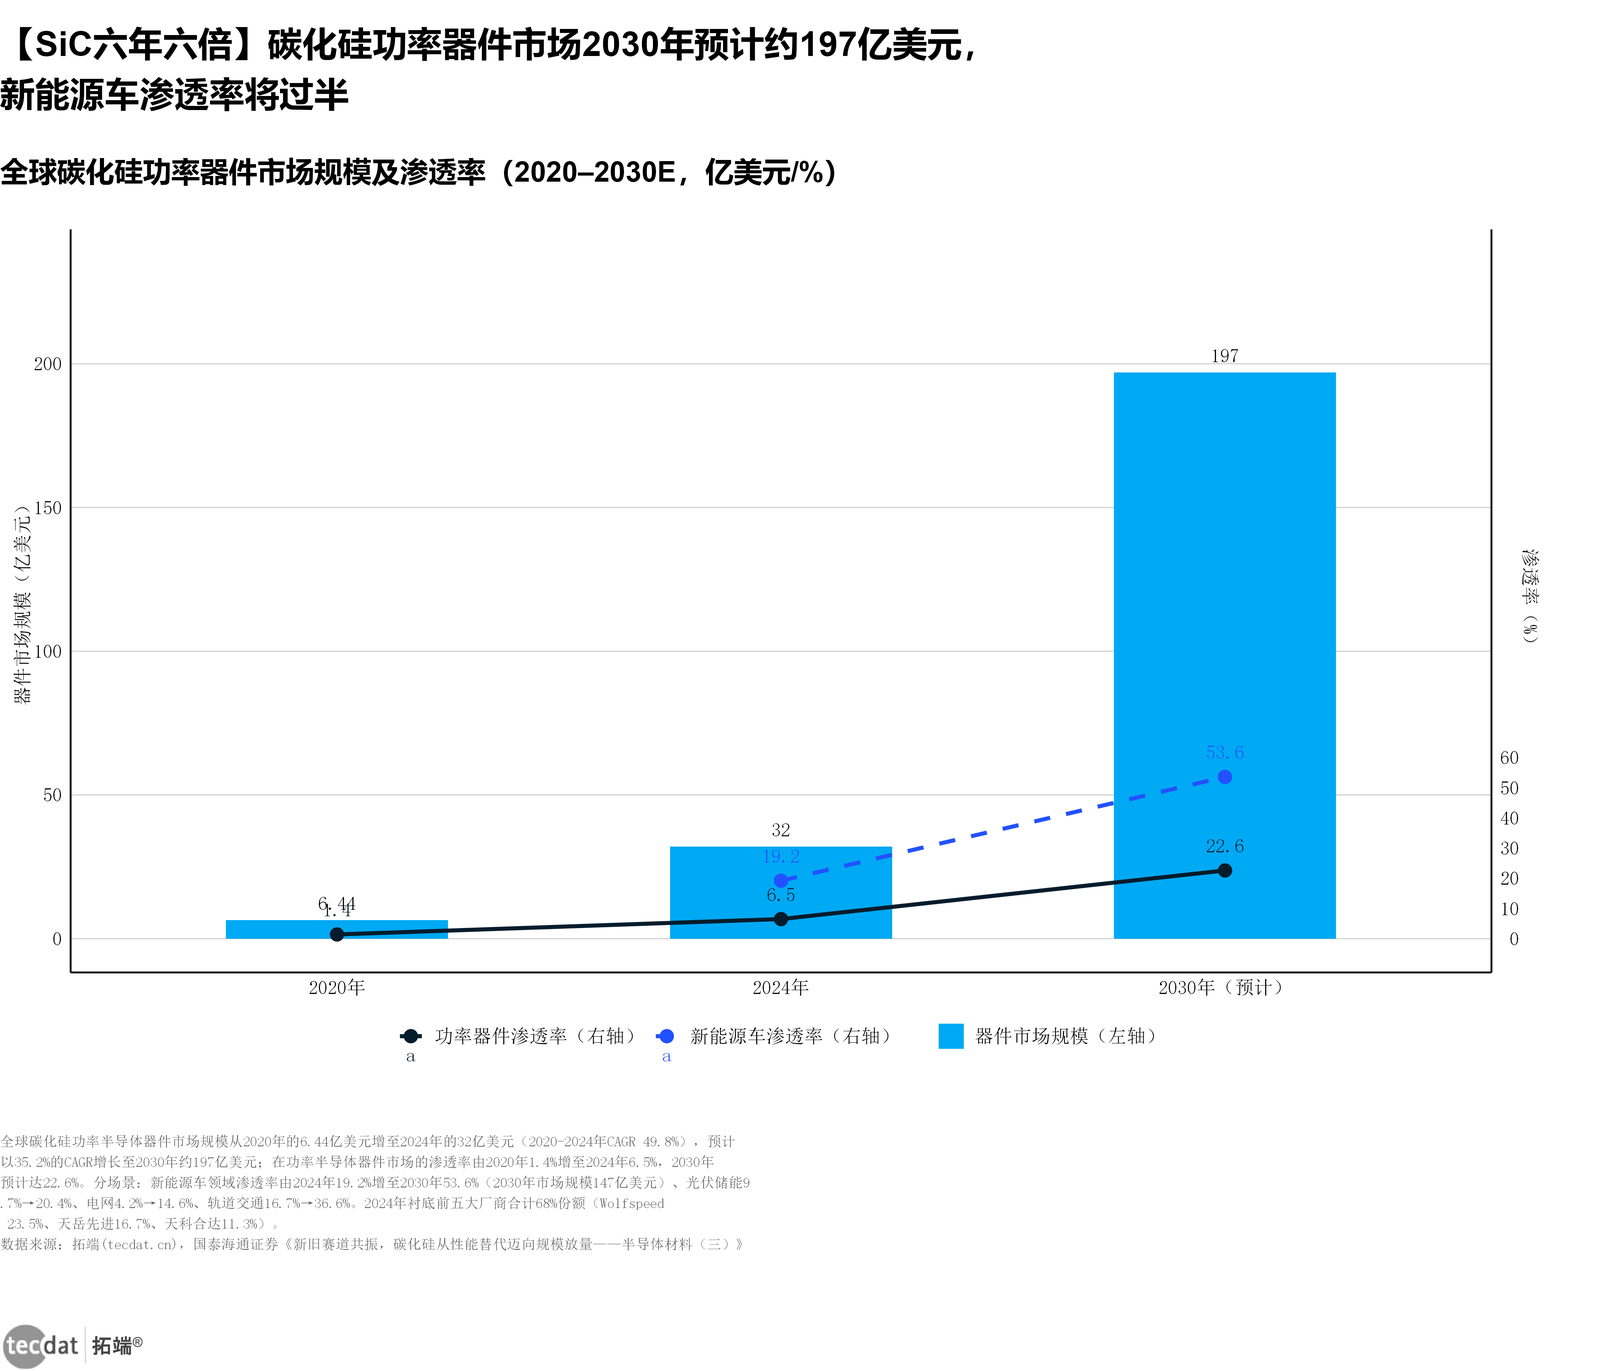
_图表21:全球碳化硅功率器件市场规模及渗透率(2020-2030E,亿美元/%)_
核心数据:2020年6.44亿美元、2024年32亿美元、2030年预计约197亿美元;功率器件渗透率1.4%→6.5%→22.6%;新能源车领域渗透率19.2%→53.6%
来源:国泰海通证券《新旧赛道共振,碳化硅从性能替代迈向规模放量:半导体材料(三)》,2026-08
图表21:全球碳化硅功率器件市场规模及渗透率(数据表)
| 口径 | 2020年 | 2024年 | 2030年(预计) |
|---|---|---|---|
| 市场规模 | 6.44亿美元 | 32亿美元 | 约197亿美元 |
| 功率器件渗透率 | 1.4% | 6.5% | 22.6% |
| 新能源车领域渗透率 | — | 19.2% | 53.6% |
5.7 含氟特气:WF6 2026年供给缺口率9%-13%
含氟高端特气量价齐升:全球WF6(六氟化钨,钨薄膜沉积的关键原料)市场空间由2025年103亿元增至2030年221亿元(CAGR约17%),需求由0.94万吨增至1.93万吨;2026年全球WF6需求约1.03万吨,供给缺口约900-1300吨、缺口率约9%-13%。C4F6市场空间由55亿元增至140亿元(CAGR约21%),2026年5N级有效供给约2000-2100吨对应需求约2200吨、缺口约100-200吨,2026年4月价格涨至约280-360万元/吨。供给侧的结构性变化是:3M退出PFAS(全氟和多氟烷基物质)业务,释放PFPE(全氟聚醚)替代缺口约4000吨(2025年底退出)。【来源:东吴证券研究所测算(经东吴证券《半导体化学品专题:先进制程抬升材料价值量,含氟材料加速国产化》引用),2026-09】
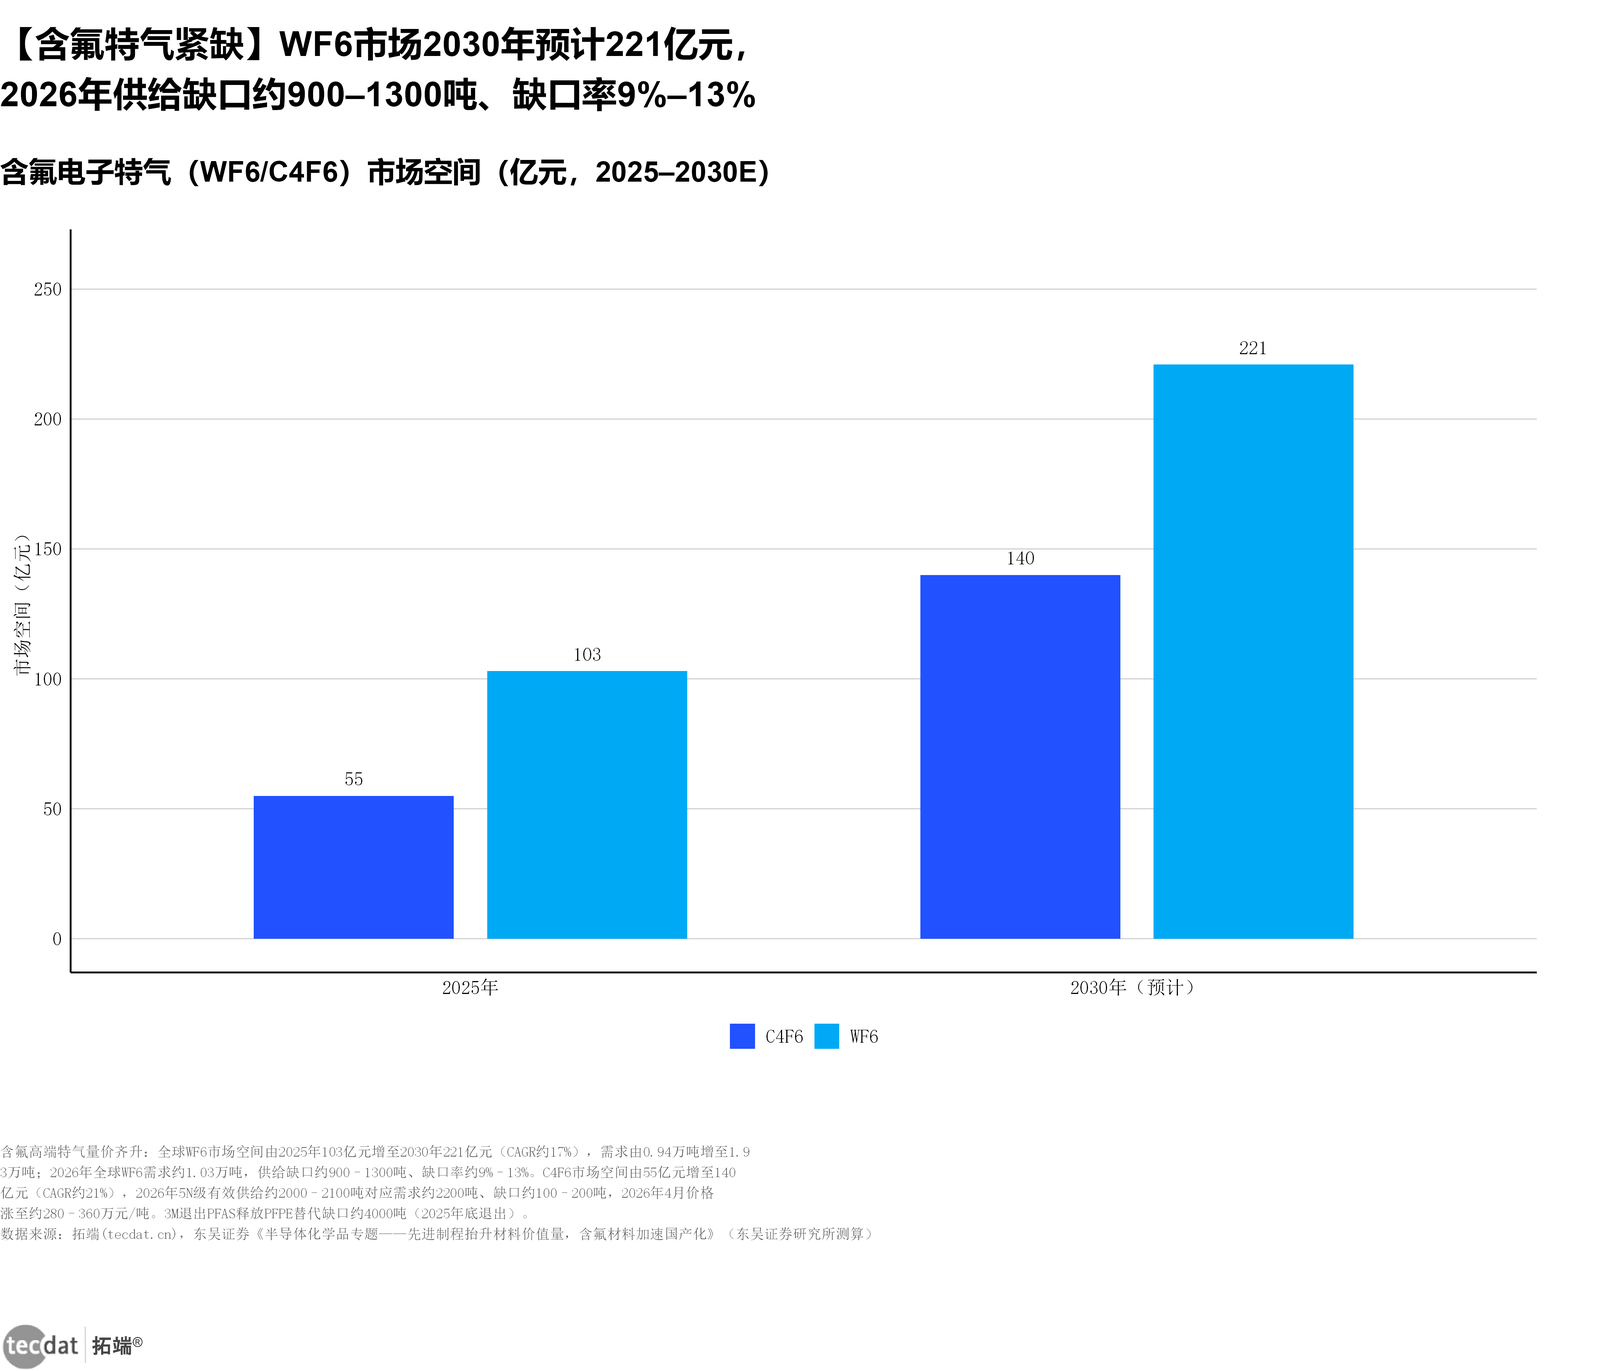
_图表22:含氟电子特气(WF6/C4F6)市场空间及供需缺口(亿元,2025-2030E)_
核心数据:WF6由2025年103亿元增至2030年221亿元(CAGR约17%);C4F6由55亿元增至140亿元(CAGR约21%);2026年WF6供给缺口约900-1300吨、缺口率约9%-13%
来源:东吴证券研究所测算(经东吴证券《半导体化学品专题:先进制程抬升材料价值量,含氟材料加速国产化》引用),2026-09
图表22:含氟电子特气市场空间及供需缺口(数据表,亿元)
| 口径 | 2025年 | 2030年(预计) |
|---|---|---|
| WF6市场空间 | 103亿元 | 221亿元 |
| C4F6市场空间 | 55亿元 | 140亿元 |
| 2026年WF6供给缺口率 | 约9%-13%(缺口约900-1300吨) |
本章小结
核心结论:材料市场2026年约489亿美元,国产化梯度差集中在高端代际(ArF光刻胶不足1%)与核心原料环节。
一句话判断:材料替代是「认证驱动」的渐进过程,光刻胶2-3年验证周期既是壁垒也是已获认证企业的时间护城河。
数据要点:光刻胶中国消费35.14% vs 生产9.72%;WF6 2026年缺口率9%-13%;洁净室2030年501亿美元。
六、AI算力与存储:HBM挤占产能,国产原厂份额为何跃升?
6.1 存储超级周期:双口径均看8000亿美元以上
直接回答:TrendForce口径下,全球存储市场规模由2023年899亿美元(较2021年高点回落735亿美元)反弹至2024年1615亿美元、2025年2247亿美元(DRAM 1536亿、同比+60.2%,NAND 711亿、同比+8.4%),2026年预计跃升至8893亿美元(DRAM 6187亿、+302.8%;NAND 2706亿、+280.6%)。WSTS口径2026年为8039亿美元(2025年2300亿)——两个口径均指向「8000亿美元以上」的量级判断。DRAM在整体存储市场中的比重由2024年59.4%提升至2025年68.4%。2026年启动的产线有望持续贡献订单至2028-2029年。【来源:TrendForce/WSTS(经国信证券《半导体设备行业专题:AI需求爆发叠加进口替代,国产设备厂商的黄金窗口》、国金证券《半导体测试设备行业研究:测试价值重估:AI驱动半导体测试迈向结构成长》引用),2026-09】
6.2 NAND价格:Q2是年内顶点,Q3涨幅回落
TrendForce预测2026年Q1、Q2、Q3 NAND Flash合约价环比涨幅分别为55%-60%、70%-75%、10%-15%——Q2为本轮价格加速顶点,Q3涨幅显著回落。此前DRAM与NAND价格自2021年第三季度以来曾分别下跌最多达57%和55%,本轮涨价由AI驱动的存储需求重构触发:KV缓存(Key-Value缓存,大模型推理中存储历史token中间计算结果以复用计算的机制)从HBM向SSD分层存储,推动NAND需求跨越式提升。DDR5 16GB现货价2025H2开启明确上行通道,TrendForce预计整体上升趋势持续到2027年底。【来源:TrendForce(经国联民生证券《半导体超级周期系列:长存IPO:国产供应链有望迈入兑现期》、国泰海通证券《半导体洁净室深度研究系列五——从存储景气到Fab扩产:洁净室规律复盘及展望》引用),2026-09】
6.3 长江存储:从亏损191.81亿元到单季净利333.79亿元
长江存储2023年营收187.44亿元、归母净利润-191.81亿元(NAND毛利率仅1.00%);2024年营收452.03亿元、归母净利润67.71亿元(扭亏为盈);2025年营收631.85亿元(+39.78%)、归母净利润142.11亿元;2026Q1营收470.42亿元、归母净利润333.79亿元(为2025全年的2.35倍),NAND产品毛利率78.73%、综合毛利率76.77%,日均盈利约3.71亿元。2023-2025年营收CAGR 83.60%;产能利用率由94.42%升至98.02%。2026Q2出货份额14%首超铠侠居全球第三——这是国产存储原厂从「讲份额」转向「看利润」的标志性样本。【来源:长江存储招股书(经国联民生证券《半导体超级周期系列:长存IPO:国产供应链有望迈入兑现期》引用),2026-09】
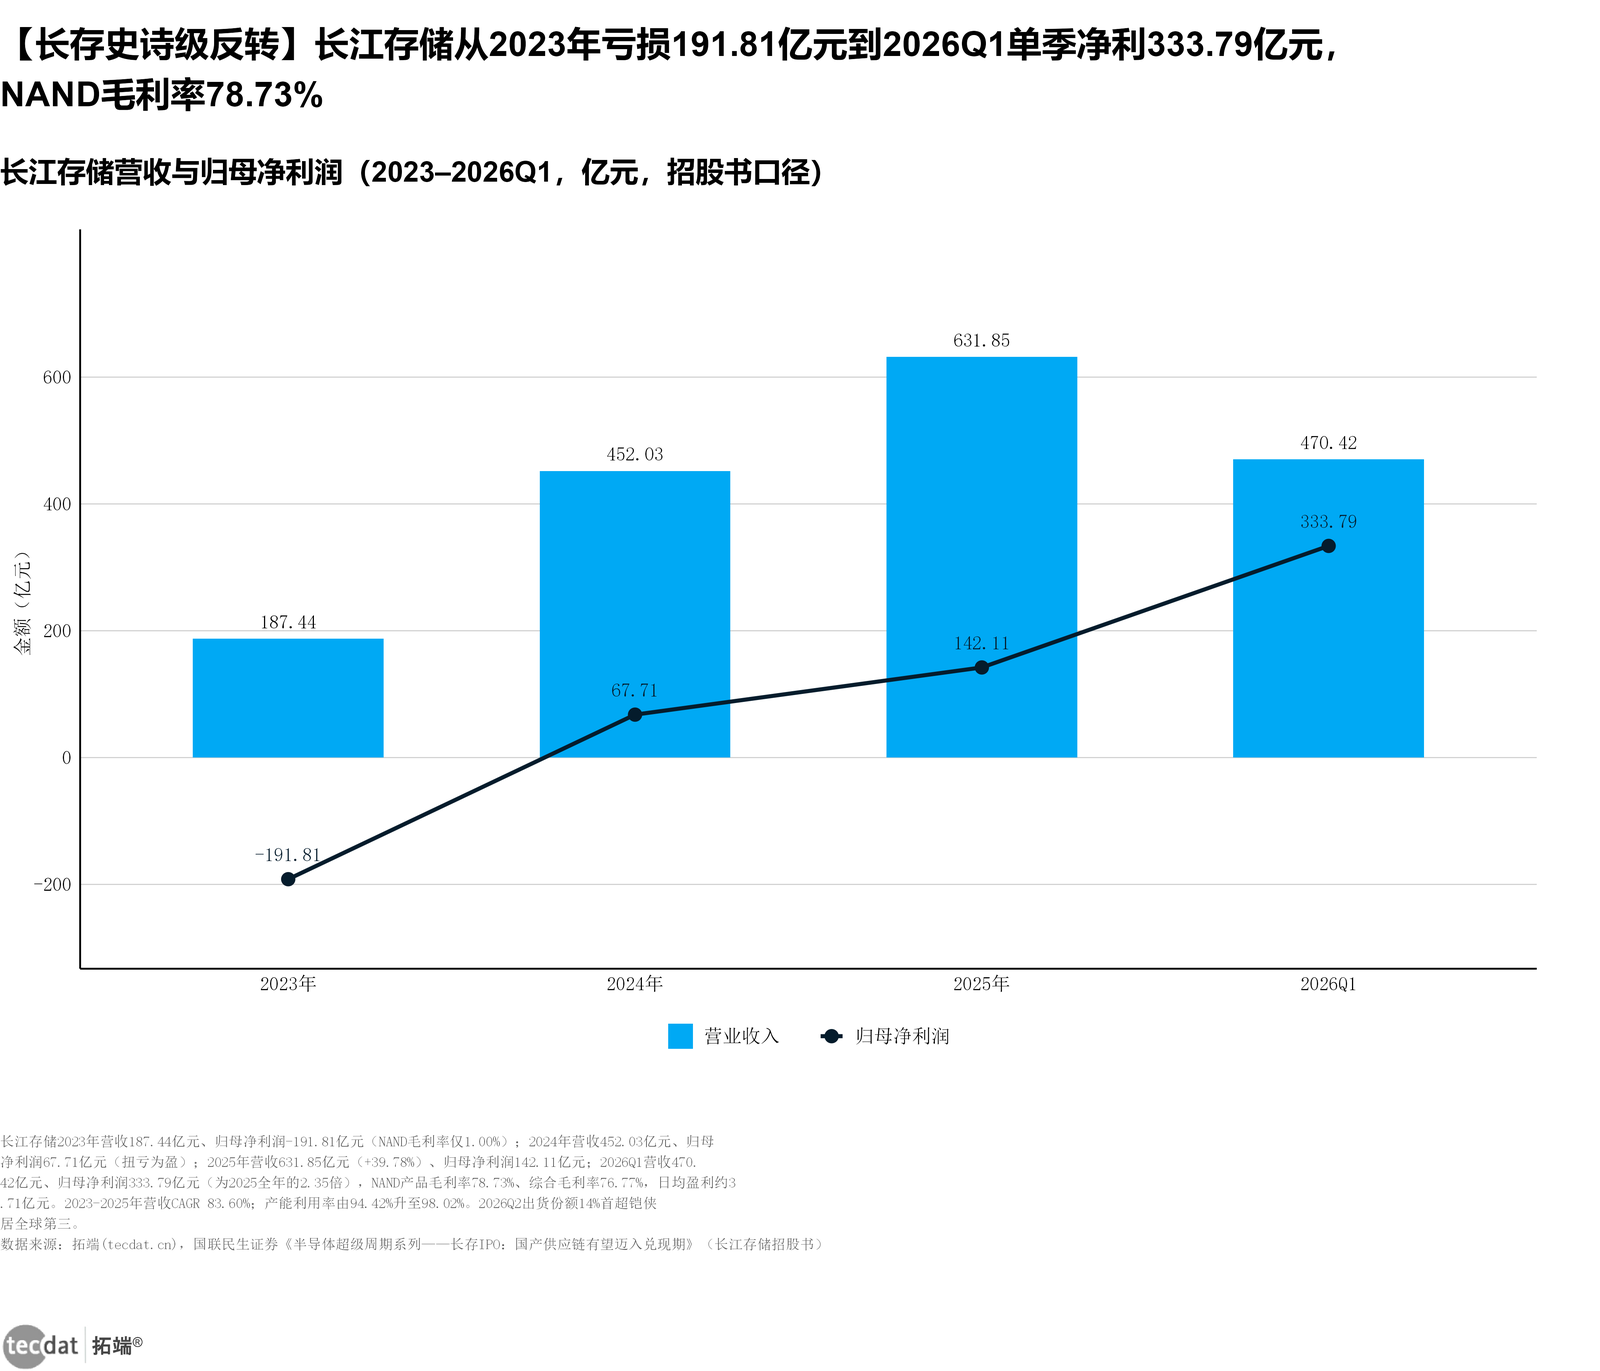
_图表25:长江存储营收与归母净利润(2023-2026Q1,亿元,招股书口径)_
核心数据:营收2023年187.44亿元→2025年631.85亿元;归母净利润2023年-191.81亿元→2026Q1单季333.79亿元;2026Q1 NAND产品毛利率78.73%
来源:长江存储招股书(经国联民生证券《半导体超级周期系列:长存IPO:国产供应链有望迈入兑现期》引用),2026-09
图表25:长江存储营收与归母净利润(数据表,亿元)
| 期间 | 营收 | 归母净利润 |
|---|---|---|
| 2023年 | 187.44亿元 | -191.81亿元 |
| 2024年 | 452.03亿元 | 67.71亿元 |
| 2025年 | 631.85亿元 | 142.11亿元 |
| 2026Q1 | 470.42亿元 | 333.79亿元 |
6.4 DRAM份额:三星回升至40%,长鑫两年5%→8%
DRAM全球份额2024年:三星36%、SK海力士35%、美光22%、长鑫存储5%、其他2%;2025年:三星40%、SK海力士30%、美光20%、长鑫科技8%、其他2%。国产存储双雄份额快速抬升:长鑫存储DRAM全球市占率2024年约5%→2025年约8%;长江存储NAND全球市占率2024年约5%→2025年约8%(2026Q2出货份额14%首超铠侠居全球第三)。对照NAND 2025年格局:三星27%、SK海力士20%、铠侠14%、闪迪12%、美光11%、长江存储8%。【来源:SEMI/TrendForce(经东吴证券《半导体设备深度报告:海外半导体设备龙头订单&业绩持续新高,看好国产设备商投资机遇》引用),2026-08】
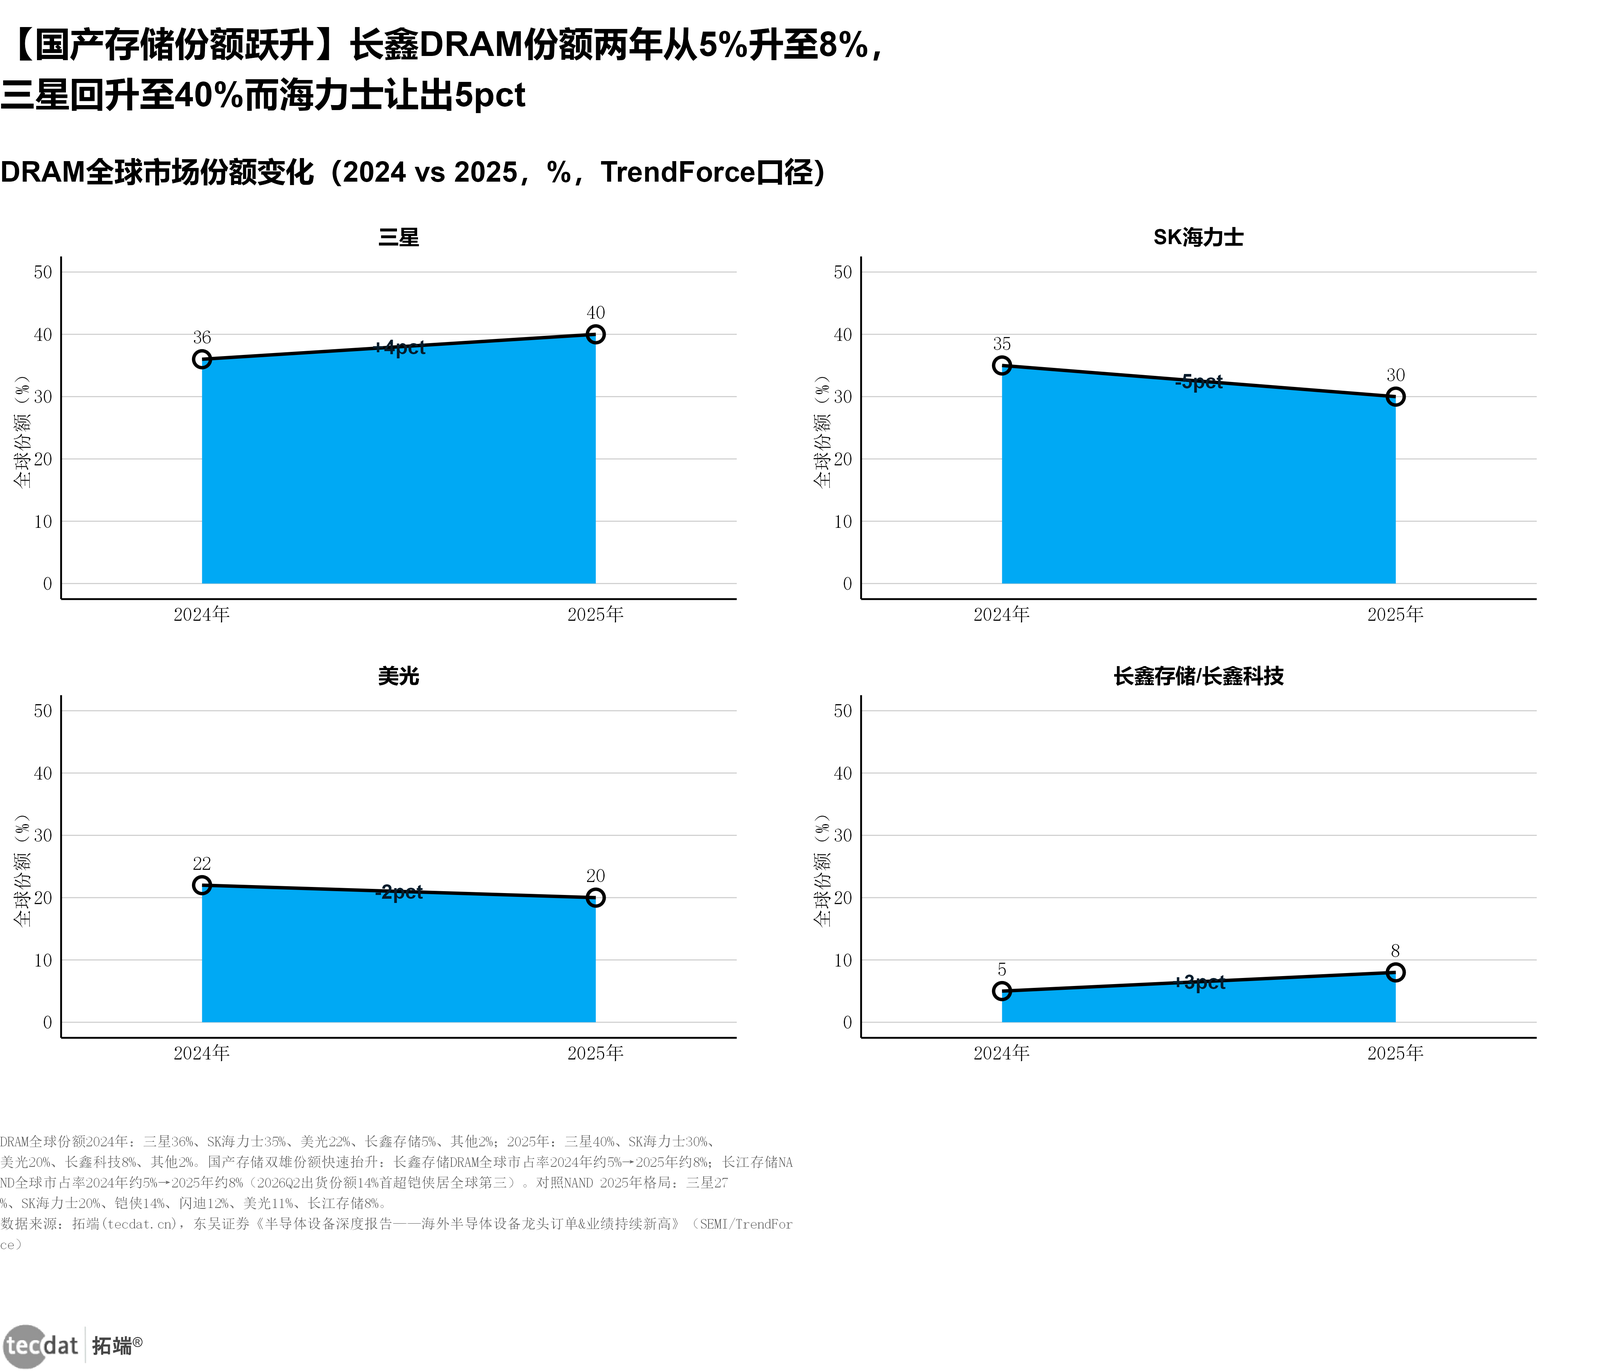
_图表26:DRAM全球市场份额变化(2024 vs 2025,%,TrendForce口径)_
核心数据:2024年三星36%、SK海力士35%、美光22%、长鑫存储5%;2025年三星40%、SK海力士30%、美光20%、长鑫科技8%
来源:TrendForce(经东吴证券《半导体设备深度报告:海外半导体设备龙头订单&业绩持续新高,看好国产设备商投资机遇》引用),2026-08
图表26:DRAM全球市场份额变化(数据表,%)
| 原厂 | 2024年 | 2025年 |
|---|---|---|
| 三星 | 36% | 40% |
| SK海力士 | 35% | 30% |
| 美光 | 22% | 20% |
| 长鑫存储/长鑫科技 | 5% | 8% |
6.5 产能扩张:长鑫2030年规划月产能90万片
TrendForce产能序列:长鑫存储DRAM 12英寸月产能由1Q24的140千片增至4Q24的210千片、4Q26预测300千片,2030年规划达900千片(较2024年翻两番以上);长江存储NAND由1Q24的120千片增至3Q26预测200千片。全球DRAM总产能2026Q4预计提升至201.5千片/月(三星65、SK海力士55、美光34.5),全球NAND产能2026Q4预计119千片/月。资本开支侧,长鑫科技IPO拟募资295亿元(产线和技术升级合计255亿元);长存IPO拟募资330亿元——国产原厂的扩产资金正在沿设备、材料、Fab配套链条向上传导。【来源:TrendForce产能表(经东吴证券《半导体设备深度报告:海外半导体设备龙头订单&业绩持续新高,看好国产设备商投资机遇》引用);长鑫招股书(经平安证券《AI动态跟踪系列(二十):半导体设备:Fab厂扩产推动行业上行,国产替代稳步推进》引用);长存招股书(经国联民生证券《半导体超级周期系列:长存IPO:国产供应链有望迈入兑现期》引用),2026-08/09】
_图表27:国产存储原厂月产能扩张序列(1Q24-2030F,千片/月,TrendForce口径)_
核心数据:长鑫DRAM 1Q24的140千片/月→4Q26预测300千片→2030年规划900千片;长存NAND 1Q24的120千片→3Q26预测200千片;全球DRAM 2026Q4预计201.5千片/月、全球NAND 119千片/月
来源:TrendForce产能表(经东吴证券《半导体设备深度报告》引用);长鑫招股书(经平安证券《AI动态跟踪系列(二十)》引用);长存招股书(经国联民生证券《长存IPO》引用),2026-08/09
6.6 HBM挤占:三成晶圆只贡献13%位元
TrendForce预计2027年用于生产HBM(高带宽内存,通过硅通孔垂直堆叠DRAM裸片实现的高带宽内存)的晶圆片占全部DRAM晶圆片数的30%,而HBM位元供给占比仅13%——HBM晶圆产能消耗量达标准DDR5的3-4倍,对通用DRAM产能形成严重挤占。DRAM市场收入规模将于2027年达到本轮周期顶峰约11262亿美元(同比+71.89%),2028年同减3.0%;2026-2028年DRAM整体产量增速维持24%-32%,并无短期大幅冲高。三大原厂以LTA(长期协议)平滑波动:三星计划将60%-70%总产能分配至LTA合同,美光SCA(Supply Capacity Agreement,供应能力协议)预计占长期存储芯片销售额约50%。【来源:TrendForce/美光官网(经国泰海通证券《半导体洁净室深度研究系列五——从存储景气到Fab扩产:洁净室规律复盘及展望》引用),2026-09】
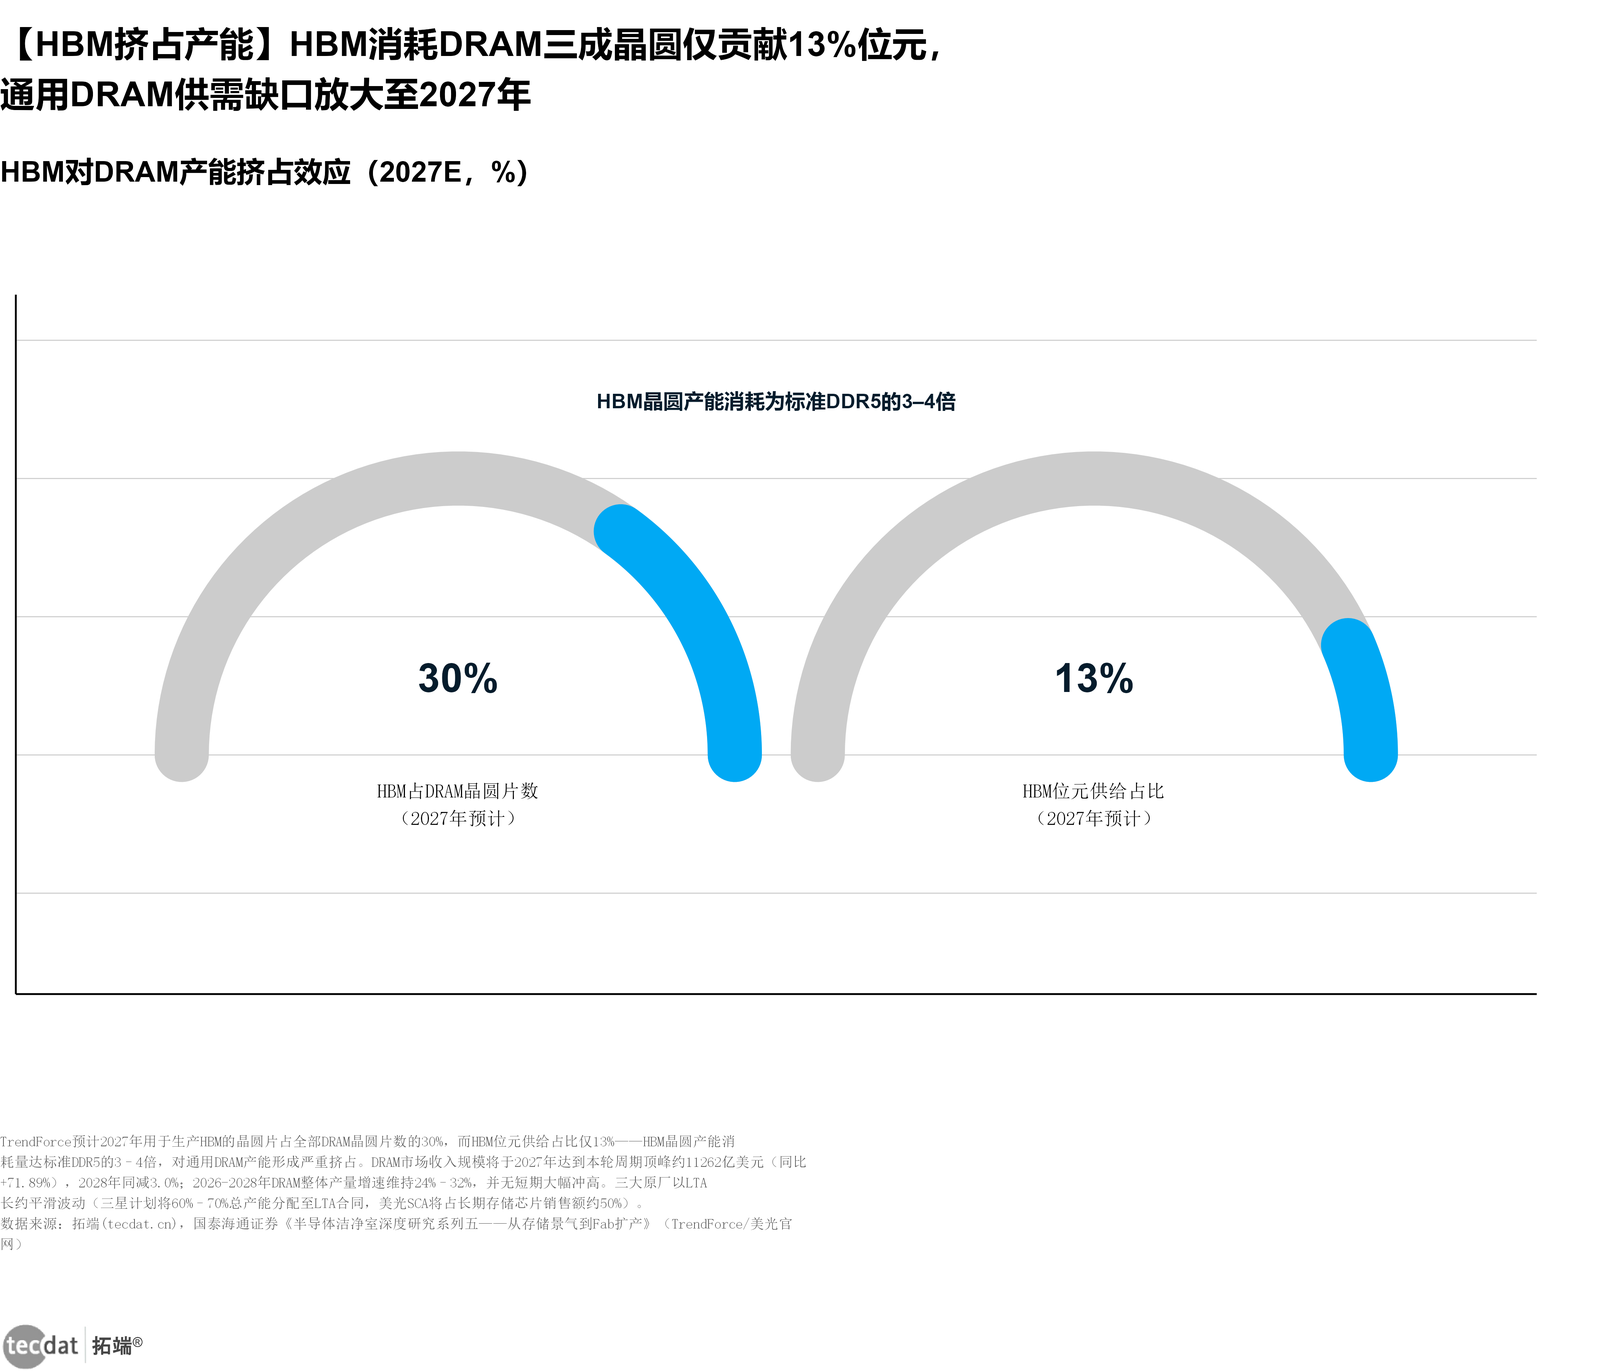
_图表30:HBM对DRAM产能挤占效应与DRAM市场收入周期预测(2027E-2028E,%/亿美元)_
核心数据:2027年HBM占DRAM晶圆片数30%、位元供给占比仅13%,晶圆产能消耗为标准DDR5的3-4倍;DRAM收入2027年预计11262亿美元(+71.89%)、2028年同减3.0%
来源:TrendForce/美光官网(经国泰海通证券《半导体洁净室深度研究系列五——从存储景气到Fab扩产:洁净室规律复盘及展望》引用),2026-09
图表30:HBM挤占效应与DRAM收入周期(数据表)
| 口径 | 数值 |
|---|---|
| HBM占DRAM晶圆片数(2027E) | 30% |
| HBM位元供给占比(2027E) | 13% |
| HBM晶圆产能消耗倍数(vs 标准DDR5) | 3-4倍 |
| DRAM市场收入(2027E,本轮顶峰) | 11262亿美元(+71.89%) |
| DRAM市场收入(2028E) | 同减3.0% |
本章小结
直接回答:国产原厂份额跃升=产能扩张(长鑫2030年规划90万片/月)+盈利兑现(长存2026Q1单季净利333.79亿元)+周期位置(DRAM收入2027年见顶)三因素叠加。
关键数据:存储市场2026年双口径8039亿/8893亿美元;HBM挤占30%晶圆仅贡献13%位元。
落地提示:HBM挤占通用DRAM产能是本轮通用内存供需缺口放大的结构性原因,评估存储价格持续性时应把HBM产能单独建模。
七、预期差、风险与行动清单
7.1 三个口径预期差
预期差一:设备预测版本差209亿美元。SEMI 2025年末版预计2026年设备市场1450亿美元,2026年中版上调至1659亿美元;Lam与TEL季报口径的2026年WFE预测(1500亿美元)又高于SEMI。若按旧版测算设备商订单弹性,会系统性低估2026-2027年收入。使用建议:以2026年中版为基准,旧版本仅作对比。【来源:SEMI(经国信证券《半导体设备行业专题:AI需求爆发叠加进口替代,国产设备厂商的黄金窗口》、国泰海通证券《半导体设备行业深度研究:下游需求倒灌叠加国产替代共同驱动设备景气度提升》、长江证券《半导体基石系列之八:长牛逻辑显现,海外龙头营收与盈利全面加速》引用),2026-08/09】
预期差二:存储市场双口径相差854亿美元。TrendForce口径2026年存储市场8893亿美元,WSTS口径8039亿美元。差异源于统计范围与发布时间不同,并非数据矛盾。跨报告对比必须标注版本,禁止混为一谈——这是本报告全部图表方案内置的校验规则。【来源:TrendForce(经国信证券《半导体设备行业专题》引用);WSTS(经国金证券《半导体测试设备行业研究:测试价值重估:AI驱动半导体测试迈向结构成长》引用),2026-09】
预期差三:长存出货份额与营收份额给出的排位完全不同。长存NAND出货量口径2026Q2达14%、首超铠侠居全球第三;营收口径2025年约8%,排在三星、SK海力士、铠侠、闪迪、美光之后。出货份额反映产能地位,营收份额反映产品结构与定价能力——用错口径会得出相反的竞争力结论。【来源:TrendForce/Counterpoint(经东吴证券《半导体设备深度报告:海外半导体设备龙头订单&业绩持续新高,看好国产设备商投资机遇》、国联民生证券《半导体超级周期系列:长存IPO:国产供应链有望迈入兑现期》引用),2026-08/09】
7.2 四类风险与具体应对方案
风险一:云厂商资本开支指引下修。若AI算力投资回报不及预期,资本开支下修将沿Fab配套、前道设备、存储扩产的顺序快速传导。应对方案:把北美五大云厂商季度资本开支指引的环比方向纳入经营例会跟踪;配置上向长约覆盖率高、存储敞口可控的环节倾斜——三大原厂以LTA长约平滑波动,三星计划将60%-70%总产能分配至LTA合同,美光SCA预计占长期存储芯片销售额约50%。【来源:TrendForce/美光官网(经国泰海通证券《半导体洁净室深度研究系列五——从存储景气到Fab扩产:洁净室规律复盘及展望》引用),2026-09】
风险二:周期见顶后的价格回落。TrendForce预计DRAM收入2027年见顶、2028年同减3.0%;历史上DRAM与NAND价格自2021年第三季度以来曾分别下跌最多达57%和55%。应对方案:跟踪2026-2028年DRAM产量增速24%-32%与需求增速的匹配度;对存储敞口设置明确的止盈与重估触发条件,避免把周期顶部的盈利水平线性外推。【来源:TrendForce(经国泰海通证券《半导体洁净室深度研究系列五》、国联民生证券《半导体超级周期系列:长存IPO:国产供应链有望迈入兑现期》引用),2026-09】
风险三:出口管制与供应链风险。日本2025年11月起将ArF/EUV光刻胶纳入出口管制(审批周期由30天延长至90天、约110家中国企业列入核查清单);2025年13类主要半导体设备进口202.35亿美元,其中CVD与等离子体干法刻蚀合计约占62.5%。应对方案:对高端材料与设备的依赖度做穿透盘点,优先支持已进入客户认证流程的国产替代供应商;把光刻胶2-3年验证周期作为时间成本纳入采购与投资决策。【来源:Qy Research/彤程新材招股书(经国金证券《非金属建材行业研究:光刻胶七问七答,聚焦半导体核心部件与材料(二)》引用);海关进口数据(经国泰海通证券《半导体设备行业深度研究》引用),2026-08/09】
风险四:预测口径与数据偏差。文中市场规模均为机构预测口径,SEMI两版差异、WSTS与TrendForce双口径差异最高达854亿美元,机构预测本身存在系统性上修或下修的可能。应对方案:所有测算以「机构+发布时间+版本」三元组标注,决策时做情景化处理(乐观/中性/悲观)而非单点采纳。【来源:本报告第二、六章口径对比】
7.3 行动清单:三件可落地的事
第一,用梯度表重排供应商与客户的优先级。把设备与材料各环节国产化率按「80%-90%(去胶)/30%-40%(刻蚀、清洗、热处理)/25%-30%(薄膜沉积)/20%-30%(CMP)/不足10%(离子注入)/不足5%(量检测)/不足1%(光刻、ArF光刻胶)」分档,优先与已验证环节的头部厂商建立供货或采购关系,对低国产化率环节做早期认证布局。【来源:沙利文(经平安证券《AI动态跟踪系列(二十):半导体设备:Fab厂扩产推动行业上行,国产替代稳步推进》引用);东吴证券《半导体化学品专题:先进制程抬升材料价值量,含氟材料加速国产化》,2026-08/09】
第二,把三个「仪表盘数字」嵌入季度跟踪。北美五大云厂商2026年资本开支指引中值8125亿美元、SEMI设备预测1659亿美元、DRAM收入顶峰2027年,构成本轮周期的核心仪表盘;任一指标连续两个季度下修即触发组合重检。【来源:公司公告(经国信证券《半导体设备行业专题》整理);SEMI;TrendForce,2026-08/09】
第三,对存储敞口做量价分离测算。分开测算出货量份额(长存2026Q2出货14%、全球第三)与营收份额(2025年约8%)对利润表的传导差异,避免用出货份额高估营收弹性;同时把HBM对通用DRAM产能的挤占(2027年占晶圆片数30%、位元占比13%)作为独立变量纳入供需模型。【来源:TrendForce/Counterpoint(经东吴证券《半导体设备深度报告》、国联民生证券《半导体超级周期系列:长存IPO:国产供应链有望迈入兑现期》引用);TrendForce(经国泰海通证券《半导体洁净室深度研究系列五》引用),2026-09】
本章小结
一句话判断:预期差不在方向而在口径——用对版本与口径,比预测点位更重要。
数据要点:设备两版预测相差209亿美元;存储双口径相差854亿美元;长存出货份额14% vs 营收份额约8%。
提醒:所有机构预测均应做情景化处理,本文引用的市场规模与增速均非官方统计数据。
常见问题
Q1:这份报告适合谁看?
适合半导体设备、材料、零部件与Fab配套领域的企业管理层与战略部门,产业资本战投部,以及需要判断2026-2028年半导体景气持续性的创业者与研究者。报告的读者是需要用数据验证商业决策的人,而非泛泛了解行业的围观者。
Q2:报告数据更新到哪个时间节点?
主体数据截至2026年9月。128份参考报告的发布时间窗为2025年10月11日至2026年10月13日;WSTS采用2026年6月春季预测,SEMI设备预测采用2026年7月口径,海外龙头公司数据更新至2026Q2季报,长江存储业绩数据更新至2026Q1。
Q3:2026年全球半导体市场规模预计达到多少?
WSTS(世界半导体贸易统计)口径下,2026年全球半导体市场规模预计达15112亿美元,同比增长约89.9%,接近翻倍;2027年预计进一步至19137亿美元。存储器(预计8039亿美元)与逻辑电路(预计4114亿美元)是增量的绝对主力。
Q4:存储为什么能超越逻辑成为第一大细分市场?
AI数据中心对高带宽内存的刚性需求叠加通用服务器存储升级,推动存储器2026年预计同比增长约250%至8039亿美元,首次超过逻辑电路(4114亿美元、同比增长约37%)。TrendForce口径下2026年存储市场预计8893亿美元,其中DRAM同比增长超过三倍。
Q5:国产半导体设备的真实替代进度如何?
呈显著梯度:去胶设备国产化率80%-90%基本自主可控,刻蚀、清洗、热处理30%-40%,薄膜沉积25%-30%,CMP 20%-30%,涂胶显影10%-15%,离子注入不足10%,量检测不足5%,光刻不足1%。设备零部件国产化率2024年仅7.1%,是供应链安全中最突出的短板。
Q6:光刻胶国产化的最大卡点是什么?
卡在高端代际与验证周期。中国占全球光刻胶消费35.14%,生产端仅占9.72%;ArF光刻胶国产化率不足1%、EUV基本空白。光刻胶在晶圆厂的验证周期长达2-3年,叠加日本2025年11月起将ArF/EUV光刻胶纳入出口管制,替代紧迫性显著抬升。
Q7:本轮存储周期什么时候可能见顶?
TrendForce预计DRAM市场收入将于2027年达到本轮周期顶峰约11262亿美元(同比+71.89%),2028年同减3.0%。供给端2026-2028年DRAM整体产量增速维持24%-32%,2026年启动的产线有望持续贡献订单至2028-2029年。
Q8:云厂商资本开支如果回落,哪些环节最先受冲击?
冲击顺序大致是:先进制程Fab配套(洁净室、测试机)先于前道主设备,存储扩产弹性先于逻辑扩产。设备商以长约(LTA)平滑波动,三星计划将60%-70%总产能分配至LTA合同,美光SCA预计占长期存储芯片销售额约50%,可部分对冲回落风险。
Q9:报告中的预测数据是官方口径吗?
不是。文中市场规模与增速预测均为WSTS、SEMI、TrendForce等机构在2026年6-9月发布的预测口径,属于机构预测而非官方统计数据;不同机构口径差异(如存储2026年为8039亿美元与8893亿美元两版)已在文中并列标注,未做抹平。
Q10:完整版报告与数据怎么获取?
完整数据报告请阅读原文链接获取;文末附完整参考报告目录,共128份2025年10月至2026年10月发布的行业研究报告。
术语表
WSTS(World Semiconductor Trade Statistics,世界半导体贸易统计):全球半导体市场规模与产品结构的权威统计口径之一,定期发布销售额数据,本文2026年市场预测采用其2026年6月春季预测。
SEMI(国际半导体产业协会):全球半导体设备与材料产业的行业协会,其设备销售额预测(含WWSEMS测试设备口径)为行业基准,本文设备预测采用其2026年7月口径。
WFE(Wafer Fab Equipment,晶圆制造设备):用于晶圆前道制造工艺的设备总称,不含测试与封装设备,是设备市场最大的细分。
Fab(晶圆厂):芯片制造的工厂本体,本文语境下含厂房建设、洁净室等厂务工程。
DRAM(动态随机存取存储器):断电后数据丢失的内存品类,是服务器与终端的核心存储配置。
NAND Flash:非易失性闪存,广泛用于固态硬盘;AI推理中KV缓存的分层存储显著拉动其需求。
HBM(High Bandwidth Memory,高带宽内存):通过硅通孔垂直堆叠DRAM裸片实现的高带宽内存,是AI加速卡的核心配置,晶圆消耗量约为标准DDR5的3-4倍。
Capex(资本开支):企业用于厂房、设备等长期资产的支出,本文特指云厂商与晶圆厂的投资强度。
ASIC(专用集成电路):为特定应用定制的芯片,在AI服务器中与通用GPU形成分工,2026年ASIC AI服务器出货占比预计27.8%。
光刻胶代际(g/i线、KrF、ArF、EUV):按曝光波长划分的光刻胶代际,波长越短可支持的制程节点越先进、技术壁垒越高;ArF与EUV为高端代际。
CMP(Chemical Mechanical Planarization,化学机械抛光):晶圆表面平坦化工艺及对应材料(抛光液、抛光垫),28nm及以上成熟制程国产化率已超过50%。
洁净室(ISO等级):按单位体积空气中悬浮粒子浓度分级的受控生产环境,ISO 1级为最高等级,EUV光刻需要ISO 1级、先进封装ISO 3-5级。
国产化率:国内供应商在特定设备或材料品类中的供应占比,须区分整机与零部件两个口径。
LTA(Long Term Agreement,长期协议):存储原厂与客户签订的长期供货协议,用于平滑周期波动;三星计划将60%-70%总产能分配至LTA合同。
PFAS(全氟和多氟烷基物质):含氟化工品大类;3M退出PFAS业务释放了半导体含氟材料(PFPE)约4000吨替代缺口。
常见误区
误区:半导体市场2026年翻倍,意味着所有环节都翻倍。纠正:翻倍几乎全部由存储贡献(存储器同比增长约250%),逻辑电路同比增长约37%,分立器件、光电子器件等品类增幅远低于行业平均——用行业均值外推单个环节的弹性会严重高估。
误区:SEMI两版预测相差209亿美元,说明数据不可信。纠正:两版分别为2025年末与2026年中发布,后者反映AI扩产持续超预期后的上修;版本时点不同、方向一致,应按最新版本作为基准、旧版本作对比。
误区:国产化率低的环节没有投资价值。纠正:国产化率梯度恰恰标定了替代空间的位置——去胶80%-90%的环节比拼成本与交付,量检测不足5%、光刻不足1%的环节才是增量弹性所在;低国产化率对应的是长认证周期构筑的护城河。
误区:存储涨价是渠道投机囤货推高的,不可持续。纠正:本轮涨价由AI驱动的需求重构(KV缓存分层、HBM挤占通用产能)触发,供给端2026-2028年DRAM产量增速24%-32%温和释放,TrendForce预计整体上升趋势持续到2027年底。
误区:中国占全球光刻胶消费35.14%,国产替代很快就能兑现。纠正:生产端仅占9.72%,高端代际(ArF不足1%)受树脂与光酸等核心原料、配方体系及2-3年客户验证周期约束,替代是渐进过程;日本出口管制既是风险,也是已获认证国产厂商的窗口。
本专题参考报告全清单(128份)
说明:共128份,按发布时间倒序排列(2026-10-13 至 2025-10-11)。
| 发布时间 | 报告全称 |
|---|---|
| 2026-10-13 | 毕马威:2026年全球半导体行业展望报告.pdf |
| 2026-10-12 | 科创、海外市场策略深度报告:半导体景气加速,科创板牛市仍在途.pdf |
| 2026-10-10 | 北交所行业主题报告:长鑫G5 DRAM量产+昇腾960 NPO超节点,北交所半导体设备_材料与算力光液冷分层配置.pdf |
| 2026-10-09 | 2026年中国半导体行业人才发展报告-华博咨询.pdf |
| 2026-10-09 | 半导体基石系列之八:长牛逻辑显现,海外龙头营收与盈利全面加速.pdf |
| 2026-10-04 | 半导体化学品专题:先进制程抬升材料价值量,半导体含氟材料加速国产化.pdf |
| 2026-10-04 | 半导体超级周期系列:长存IPO:国产供应链有望迈入兑现期.pdf |
| 2026-10-04 | 北交所行业主题报告:环氧塑封料:半导体封装核心材料,高端依赖进口替代加速下北交所康美特_创达新材迎突围.pdf |
| 2026-09-29 | 硅微粉填料行业专题:覆铜板与半导体封装快速迭代,硅微粉填料国产化空间巨大.pdf |
| 2026-09-28 | 半导体洁净室深度研究系列五-从存储景气到Fab扩产:洁净室规律复盘及展望.pdf |
| 2026-09-23 | 2026年半导体真空泵行业词条报告.pdf |
| 2026-09-21 | 半导体制造崛起系列:先进陶瓷零部件是半导体前道设备的核心结构件.pdf |
| 2026-09-21 | 半导体设备行业专题:AI需求爆发叠加进口替代,国产设备厂商的黄金窗口.pdf |
| 2026-09-21 | 非金属建材行业研究:光刻胶七问七答,聚焦半导体核心部件与材料(二).pdf |
| 2026-09-17 | 2026半導體產業人才白皮書.pdf |
| 2026-09-14 | 半导体设备行业深度研究:下游需求倒灌叠加国产替代共同驱动设备景气度提升.pdf |
| 2026-09-10 | 新旧赛道共振,碳化硅从性能替代迈向规模放量:半导体材料(三).pdf |
| 2026-09-08 | 2025年TA半导体方向应用案例白皮书.pdf |
| 2026-09-06 | 2026半导体行业发展白皮书-上海麦锐德管理咨询.pdf |
| 2026-09-04 | 半导体材料专题报告:第三代半导体材料发展情况及东莞布局分析.pdf |
| 2026-09-04 | 半导体设备深度报告:海外半导体设备龙头订单&业绩持续新高,看好国产设备商投资机遇.pdf |
| 2026-09-04 | 半导体洁净室市场空间、竞争格局、投资策略.pdf |
| 2026-09-03 | 东微半导体:2026算力服务器供电系统白皮书.pdf |
| 2026-09-03 | 6C行业展望:从制冷剂到半导体材料:氟化工行业高端转型下供给重构与市场扩容.pdf |
| 2026-08-28 | 德勤:体系韧性·战略主动——2026中国半导体产业白皮书.pdf |
| 2026-08-28 | 2025国产化化合物半导体产业-深芯盟.pdf |
| 2026-08-28 | 半导体测试设备行业研究:测试价值重估:AI驱动半导体测试设备迈向结构成长.pdf |
| 2026-08-28 | 半导体行业深度跟踪:海外资本开支持续上行,自主可控产业链加速放量.pdf |
| 2026-08-27 | 2026年第一季度全球和中国半导体产业调研报告-光模块CPO-深芯盟.pdf |
| 2026-08-27 | AI动态跟踪系列(二十):半导体设备:Fab厂扩产推动行业上行,国产替代稳步推进.pdf |
| 2026-08-24 | 非金属建材行业研究:静电卡盘七问七答,聚焦半导体核心部件与材料(一).pdf |
| 2026-08-23 | 半导体超级周期系列:重视产业驱动:Rubin是主线.pdf |
| 2026-08-20 | 行业比较专刊:半导体周期趋势延续,上游景气走势分化.pdf |
| 2026-08-14 | 交通运输-AI+交运系列(四)半导体物流:资本开支驱动需求扩容,专业化与国产替代打开成长空间.pdf |
| 2026-08-12 | 2026年美国半导体产业现状报告.pdf |
| 2026-08-12 | 半导体设备行业深度:AI发展带动HBM需求爆发,看好半导体设备商充分受益.pdf |
| 2026-08-12 | 半导体物流行业深度:AI驱动半导体物流高景气,三大业务板块价值重估.pdf |
| 2026-08-12 | 半导体材料涨价深度报告:需求高增、成本上升及地缘冲突三重共振.pdf |
| 2026-08-07 | 洁净室专题(一):海外半导体资本开支梳理.pdf |
| 2026-07-30 | 非金属建材行业新材料研究:从芯碁微装出发,看好CoWoS-L封测、半导体材料高景气.pdf |
| 2026-07-29 | 2026长鑫科技IPO启幕:半导体设备与材料产业链深度投资图谱.pdf |
| 2026-07-28 | 半导体行业超级周期系列:国产算力“三支箭”:芯片、FAB、超节点.pdf |
| 2026-07-28 | 半导体行业深度报告:功率密度跃升驱动800V DC架构升级,宽禁带功率器件打开成长空间.pdf |
| 2026-07-23 | PCB设备行业深度:PCB设备VS半导体、行业需求、产业链及相关公司深度梳理.pdf |
| 2026-07-23 | 大物流时代系列研究(三十二):半导体物流:从“高价值货运”迈向“全链路保障”,掘金景气“芯”产业.pdf |
| 2026-07-22 | 半导体超级周期系列:长鑫IPO:国产存储的Capex新周期.pdf |
| 2026-07-21 | 韬定律:中国半导体技术路径重构探索下的投资机遇.pdf |
| 2026-07-19 | 半导体设备深度:超级扩产周期开启,设备迎来超级时代.pdf |
| 2026-07-19 | 光伏“泛半导体”专题:底层材料与工艺同源,设备及材料龙头打开第二成长曲线.pdf |
| 2026-07-14 | 计算机行业研究:电Ram和功率半导体开启涨价潮.pdf |
| 2026-07-10 | 2026驱动人工智能-支撑数据中心的半导体生态系统研究报告-德勤.pdf |
| 2026-07-09 | AI珠峰系列十三-PCB设备的半导体化——挑战物理极限的工艺革命.pdf |
| 2026-07-06 | 伯恩斯坦:全球半导体资本设备中国WFE进口追踪器(2026年5月)-33页.pdf |
| 2026-07-06 | 优质公司系列专题之戈碧迦-半导体玻璃篇:先进封装重构基础材料需求,戈碧迦有望崛起为半导体玻璃国产破局者.pdf |
| 2026-07-05 | 洁净室专题:AI先进制程发展下半导体资本开支扩张,洁净室下游高景气延续.pdf |
| 2026-07-03 | Sanford C. Bernstein_美国半导体及半导体资本设备行业研究:AI驱动下的投资机会-75页.pdf |
| 2026-06-24 | 2026年“韬定律”时刻-国产半导体从制程追赶走向系统效率竞争 时间缩微开辟中国芯片突围路径.pdf |
| 2026-06-16 | GaN功率半导体行业报告:应用场景加速拓展,数据中心与汽车电子贡献增量.pdf |
| 2026-06-15 | 半导体先进封装与光互联技术专题:COUPE引领光电共封装新纪元.pdf |
| 2026-06-14 | 头豹研究院:2025年中国半导体CMP设备行业概览.pdf |
| 2026-06-14 | 半導體先進封裝+for+Hybird+bonding混合键合分享.pdf |
| 2026-06-14 | 中国半导体设备:2025年中国晶圆制造设备竞争动态-伯恩斯坦.pdf |
| 2026-06-10 | 2026年第一季度全球和中国半导体产业调研报告-国产半导体设备零部件行业报告.pdf |
| 2026-06-07 | 人工智能行业华为韬(τ)定律:从“面积缩微”转向“时间缩微”的半导体新范式.pdf |
| 2026-06-05 | 半导体零部件:景气向上叠加自主可控,国产替代进入加速期.pdf |
| 2026-06-05 | 半导体设备行业深度:驱动因素、发展机遇、产业链及相关公司深度梳理.pdf |
| 2026-06-04 | 鼎帷咨询:2026年华为“韬(τ)定律”引领半导体产业新范式研究报告.pdf |
| 2026-06-01 | 湿电子化学品行业深度报告:半导体迈入强劲增长周期,自主可控有望加速突围.pdf |
| 2026-05-28 | 计算机行业研究:再谈PCB的半导体化.pdf |
| 2026-05-26 | 头豹研究院:中国半导体设备行业总览:前道设备国产替代正当时.pdf |
| 2026-05-22 | 半导体行业深度跟踪:AI拉动从算力芯片扩散明显,自主可控产业链景气向好.pdf |
| 2026-05-20 | 计算机行业研究:正在半导体化的PCB.pdf |
| 2026-05-19 | 中国半导体设备(1):薄膜沉积设备(CVD&PVD).pdf |
| 2026-05-19 | 半导体设备专题:本轮扩产空间和盈利能力担忧的思考.pdf |
| 2026-05-08 | 第三代半导体产业发展年度报告(2024).pdf |
| 2026-05-06 | 半导体行业国产替代系列报告之三:掩膜版:光刻蓝本乘风起,国产替代正当时.pdf |
| 2026-04-23 | 美国半导体洁净室需求测算及竞争格局分析.pdf |
| 2026-04-14 | 2026藏于明处:被低估的半导体产业规模研究报告(英文)-麦肯锡.pdf |
| 2026-04-13 | 中企动力:2026半导体行业内外贸双线营销洞察报告.pdf |
| 2026-04-13 | SEMICONChina2026:先进封装与光互连引领AI半导体新周期.pdf |
| 2026-04-13 | 半导体材料系列(三),12英寸硅片引领大尺寸化趋势.pdf |
| 2026-04-10 | 半导体SEMICON大会跟踪报告:AI加速市场空间持续增长,国产设备新品聚焦先进制程及先进封装.pdf |
| 2026-04-05 | 中国半导体:科技未来:AI数据中心网络入门-伯恩斯坦.pdf |
| 2026-04-03 | 华泰证券:SEMICONChina2026:先进封装与光互连引领AI半导体新周期.pdf |
| 2026-03-31 | 2026全球半导体行业趋势报告-德勤.pdf |
| 2026-03-29 | 伯恩斯坦:2026年全球半导体报告:堆叠得更高,卖得更高.pdf |
| 2026-03-29 | 半导体行业2026年策略:聚焦算力、自主可控与存储周期.pdf |
| 2026-03-27 | AIDC电源革命正式开启,电源主机、储能、功率半导体、核心部件四大方向共振.pdf |
| 2026-03-27 | 半导体行业深度报告:以台积电发展史为镜,看本土晶圆代工行业的战略机遇.pdf |
| 2026-03-17 | 2024年半导体行业ESG发展白皮书——同“芯”创未来.pdf |
| 2026-03-16 | 半导体行业:新一轮周期来临,关注细分行业机会.pdf |
| 2026-03-10 | ETF投资手册之二:半导体 ETF 投资指南.pdf |
| 2026-03-05 | 2026年度半导体设备行业策略:看好存储&先进逻辑扩产,设备商国产化迎新机遇.pdf |
| 2026-03-05 | 半导体行业2025年信用回顾与2026年展望.pdf |
| 2026-03-05 | 半导体行业业绩跟踪专题报告:行业整体景气上行,存储、设备、晶圆代工需求火热.pdf |
| 2026-02-28 | 2026 全球半導體展望報告:半導體與未來.pdf |
| 2026-02-28 | 烯晶半导体:2026碳纳米管晶圆产业化白皮书.pdf |
| 2026-02-24 | 电子与半导体行业电气应用方案.pdf |
| 2026-02-23 | 半导体材料国产替代破局之道:从技术突围到生态构建.pdf |
| 2026-02-23 | 中国半导体行业展望.pdf |
| 2026-02-10 | 电子气体行业深度报告-电子气体:半导体需求有望加速扩张,国产替代或重塑供给格局.pdf |
| 2026-02-03 | 半导体行业分析手册之二:混合键合设备:AI算力时代的芯片互连革命与BESI的领航之路.pdf |
| 2026-02-03 | 半导体行业深度报告:Agentic AI时代的算力重构:CPU,从“旁观者”到“总指挥”的价值回归.pdf |
| 2026-02-03 | 半导体行业先进封装与测试专题报告:先进封装量价齐升,测试设备景气上行.pdf |
| 2026-01-27 | 锡专题:供应扰动频繁,AI+半导体催化需求增长.pdf |
| 2026-01-26 | 半导体先进封装研究报告.pdf |
| 2026-01-26 | 半导体测试设备行业深度研究报告:算力迭代与先进封装重塑价值,国产测试设备步入替代加速期.pdf |
| 2026-01-26 | 2026年半导体设备行业策略报告:AI驱动新成长,自主可控大时代.pdf |
| 2026-01-23 | 对点咨询&韬略咨询:2025半导体行业薪酬报告.pdf |
| 2026-01-19 | 江苏省市场监督管理局:2025内外贸一体化认证服务指南-半导体产业.pdf |
| 2026-01-16 | CSA Research:2025年半导体照明产业发展蓝皮书.pdf |
| 2026-01-13 | 【人才】猎聘2025半导体产业人才供需洞察报告.pdf |
| 2025-12-30 | 爱建电子深度报告:半导体产业的发展复盘与方向探索.pdf |
| 2025-12-22 | 2025深圳市半导体与集成电路行业中小企业数字化转型实践样本.pdf |
| 2025-12-17 | 2025 半导体业人才报告书.pdf |
| 2025-12-09 | 2025年中国半导体设备特殊涂层零部件行业独立市场研究报告.pdf |
| 2025-12-05 | 2025年泛半导体光刻胶供应链发展研究.pdf |
| 2025-12-04 | 亿欧智库 _ 2025年泛半导体光刻胶供应链发展研究.pdf |
| 2025-11-24 | 集微网:2025中国半导体激光设备白皮书.pdf |
| 2025-10-21 | 云半导体:需求“全球”强劲至2026年.pdf |
| 2025-10-18 | 光刻机行业深度研究报告:光刻机,半导体设备价值之冠,国产替代迎来奇点时刻.pdf |
| 2025-10-17 | 2025年全球及中国半导体制造市场预测和产业分析报告.pdf |
| 2025-10-17 | 深芯盟:2024年年国产半导体前道设备调研报告.pdf |
| 2025-10-17 | 2025年深圳集成电路及国产半导体产业调研报告.pdf |
| 2025-10-17 | 2025年国产半导体设备及深圳集成电路产业调研报告.pdf |
| 2025-10-17 | 2024年深芯盟国产半导体前道设备+第三代半导体(SiC)设备调研分析报告.pdf |
| 2025-10-17 | 光刻机行业深度研究报告:半导体设备价值之冠,国产替代迎来奇点时刻.pdf |
| 2025-10-11 | MIR睿工业:2025年上半年中国半导体行业投融资情况分析报告.pdf |
每日分享最新报告和数据资料至会员群
关于会员群
- 本会员社群以垂直产业数据研究、深度行业报告分享、AI数据工具实操交流为核心定位;
- 入群即可解锁全行业数据内容免费阅读与下载权限,同步更新海内外一手优质研究报告文档与产业数据;
- 会员老用户享受专属 9 折续费优惠,可长期锁定社群全部权益;
- 为会员提供一对一免费 PDF 报告专属代找服务。
非常感谢您阅读本文,如需帮助请联系我们!
 2026中国工业具身智能产业发展蓝皮书:量产订单、供应链与国产化
 2026中国出口跨境电商发展趋势白皮书:AI与新兴市场双引擎|附68份报告、数据合集下载
 Streamlit + LlamaIndex + OpenAI RAG手机客服多智能体Agent系统
 2026个人超级智能与OPC白皮书:OPC赛道与AI渗透 | 附100+报告、数据合集下载