2026中国工业具身智能产业发展蓝皮书:量产、供应链与国产化
2026年人形机器人到底能不能赚钱?量产、订单与国产供应链走到哪一步了?

本文完整报告数据图表和138份最新参考报告,完整数据报告请进群获取。
本报告包含完整数据图表和138份最新参考报告,完整数据报告请阅读原文链接获取。
全文核心要点
- 规模侧:2025年全球人形机器人出货量约1.8万台,IDC预计2030年增至51万台,2025—2030年复合年均增长率约95%;中国2025年出货1.44万台、占全球约84.7%(IDC,2025;华福证券,2026)。
- 价值侧:执行器(关节总成)在整机BOM成本占比约45%,是价值最高的硬件环节;整机成本已从2024年40万—50万元下探至2026年20万—30万元,未来十年有望降至10万—20万元(《人形机器人系列(二):中美对比研究》,2026)。
- 供应链侧:中国谐波减速器国产化率由2017年16.41%提升至2024年75.11%,八年间提升约59个百分点;六维力传感器2025年总用量约1.32万颗、首次突破万颗,市场规模约3.3亿元(《2026年中国人形机器人六维力传感器市场调研报告》,2026)。
- 资本侧:2025年国内具身智能领域融资325起、398.32亿元,同比增长216%和326%;截至2026年6月4日,2026年已发生288起融资、披露金额462.39亿元,不到半年已超2025年全年(IT桔子,转引自《人形机器人行业深度报告:具身智能理想载体》,2026)。
- 边界声明:本文中的外推与机器学习建模部分为本文基于机构公开数据独立测算,非机构原文预测,仅作情景参考;文末附参考报告全部清单。
参考报告核心前置清单(Top 10)
以下 10 份为本报告主题下按「搜索热度、行业权威度、正文引用频次、转化价值」四维交叉筛选,并结合本报告正文引用情况排序的核心参考报告(评分与排序为本地降级产物,原因:本流水线按用户指示不调用网页版 AI ;清单供检索导航用,机构字段以标题可识别信息为准,未标注者记「—」):
| 2 | 2026-09 | MIR睿工业 | 场景落地驱动量产2026年人形机器人核心供应链攻坚 |
| 3 | 2026-09 | MIR睿工业 | 2026年人形机器人市场分享 |
| 4 | 2026-08 | 中银国际证券 | 人形机器人行业深度报告-具身智能理想载体-奇点渐至未来可期 |
| 5 | 2026-09 | 弗若斯特沙利文 | 2026年全球四足及轮足机器人产业白皮书 |
| 6 | 2026-09 | 高工咨询(GGII) | 2026中国智能焊接机器人产业发展蓝皮书 |
| 7 | 2026-09 | 中银国际证券 | 手术机器人行业深度报告-千亿蓝海掘金-国产手术机器人加速突围 |
| 8 | 2026-09 | 北京赛迪出版传媒有限公司 | 2026年中国人形机器人六维力传感器市场调研报告 |
| 9 | 2026-09 | 亿欧智库 | 具身智能六大趋势研判-2026世界机器人大会WRC洞察报告 |
| 10 | 2026-07 | 锦研视角 | 全球人形机器人行业研究报告(2026):人形机器人市场规模和竞争格局 |
摘要
直接回答:2026年人形机器人产业的关键词是量产落地、供应链收敛与资本高峰期。IDC数据显示2025年全球人形机器人出货量约1.8万台,预计2030年增至51万台;MIR睿工业测算中国人形机器人本体产量将从2025年5.3万台升至2030年203万台;高工咨询(GGII)预测中国智能焊接机器人销量2030年达3.75万台。供应链上,执行器占整机BOM成本约45%,谐波减速器国产化率2024年达75.11%,六维力传感器2025年用量首破万颗。本文基于上述原始数据,采用指数回归外推、Holt指数平滑、Logistic拟合、K-Means聚类与MAD 异常检测 做延伸测算:全球四足机器人市场若按2023—2027年增速外推,2032年约15,790亿元,显著高于沙利文2030年中性情景530亿元,为独立测算,非官方预测。建议关注执行器与精密零部件、具身模型与数据供给、四足及焊接等率先放量赛道三条主线。
开篇:这份报告回答哪几个问题?
本文以麦肯锡式结构回答商业决策者最关心的十个问题,每条答案独立成立,可直达对应章节核验。
| 人形机器人2026年卖了多少钱、多少台? | 2025年全球出货约1.8万台,中国1.44万台占全球84.7% | IDC/华福证券,2025—2026 | 第一章 |
| 最贵的部件是什么? | 执行器(关节总成)占整机BOM约45% | 《人形机器人系列(二)》,2026 | 第二章 |
| 成本还能降多少? | 整机成本2024年40万—50万元→2026年20万—30万元 | 《人形机器人系列(二)》,2026 | 第二章 |
| 零部件国产化到什么程度? | 谐波减速器国产化率2024年达75.11%,八年间提升约59个百分点 | 中银证券,2026 | 第二章 |
| 中美分别强在哪? | 中国主导硬件供应链,美国引领具身模型创新 | 国泰海通证券,2026 | 第三章 |
| 量产最大瓶颈是什么? | 大模型泛化能力不足,真实物理交互数据稀缺 | 《机器人行业系列深度之39》,2026 | 第四章 |
| 哪个细分赛道先跑出来? | 四足商业化确定性最高,2030年市场规模预计160亿元 | 亿欧智库,2026 | 第五章 |
| 钱在往哪里流? | 2025年国内具身智能融资398.32亿元,同比增326% | IT桔子,2026 | 第六章 |
| 未来三年天花板在哪? | 中国人形机器人本体市场2030年500亿元、2035年破3,000亿元 | MIR睿工业,2026 | 第七章 |
| 完整报告怎么获取? | 请在原文链接下载,文末附参考报告全部清单 | 拓端tecdat | 文末 |
文章目录
——全球出货2025年约1.8万台、中国1.44万台占全球84.7%,本体产量2030年预计203万台
——执行器占BOM约45%,谐波减速器国产化率达75.11%,六维力传感器首破万颗
——中国上游零部件供应商数量大幅领先,美国2025年融资281亿元但仅16笔
——模型进入 多模态 具身基础模型时代,仿真到现实仍存在明显落差
——四足2030年预计160亿元,智能焊接机器人2030年销量3.75万台,手术机器人2030年708.5亿元
——2025年融资398.32亿元同比增326%,2026年上半年已达462.39亿元
——三情景外推、可落地行动清单与风险提示
——核心结论与分人群行动建议
2026年人形机器人产业的量产拐点到了吗?最大的坑又在哪里?
一、人形机器人2026年走到哪一步了?
本章小结(数据要点):2025年全球出货约1.8万台,中国占全球约84.7%;本体产量2030年预计203万台;本体市场2035年有望破3,000亿元。
1.1 出货量:从千台级迈入万台级交付
人形机器人早已不是实验室里的展品。IDC数据显示,2025年全球人形机器人出货量约1.8万台,预计2030年增至51万台,2025—2030年复合年均增长率约95%;2025年起全球人形机器人已进入万台级交付规模,融资能力、产品竞争力与交付能力将成为厂商分化的核心变量(见_图表1:全球人形机器人出货量(阴影条形图)_)。
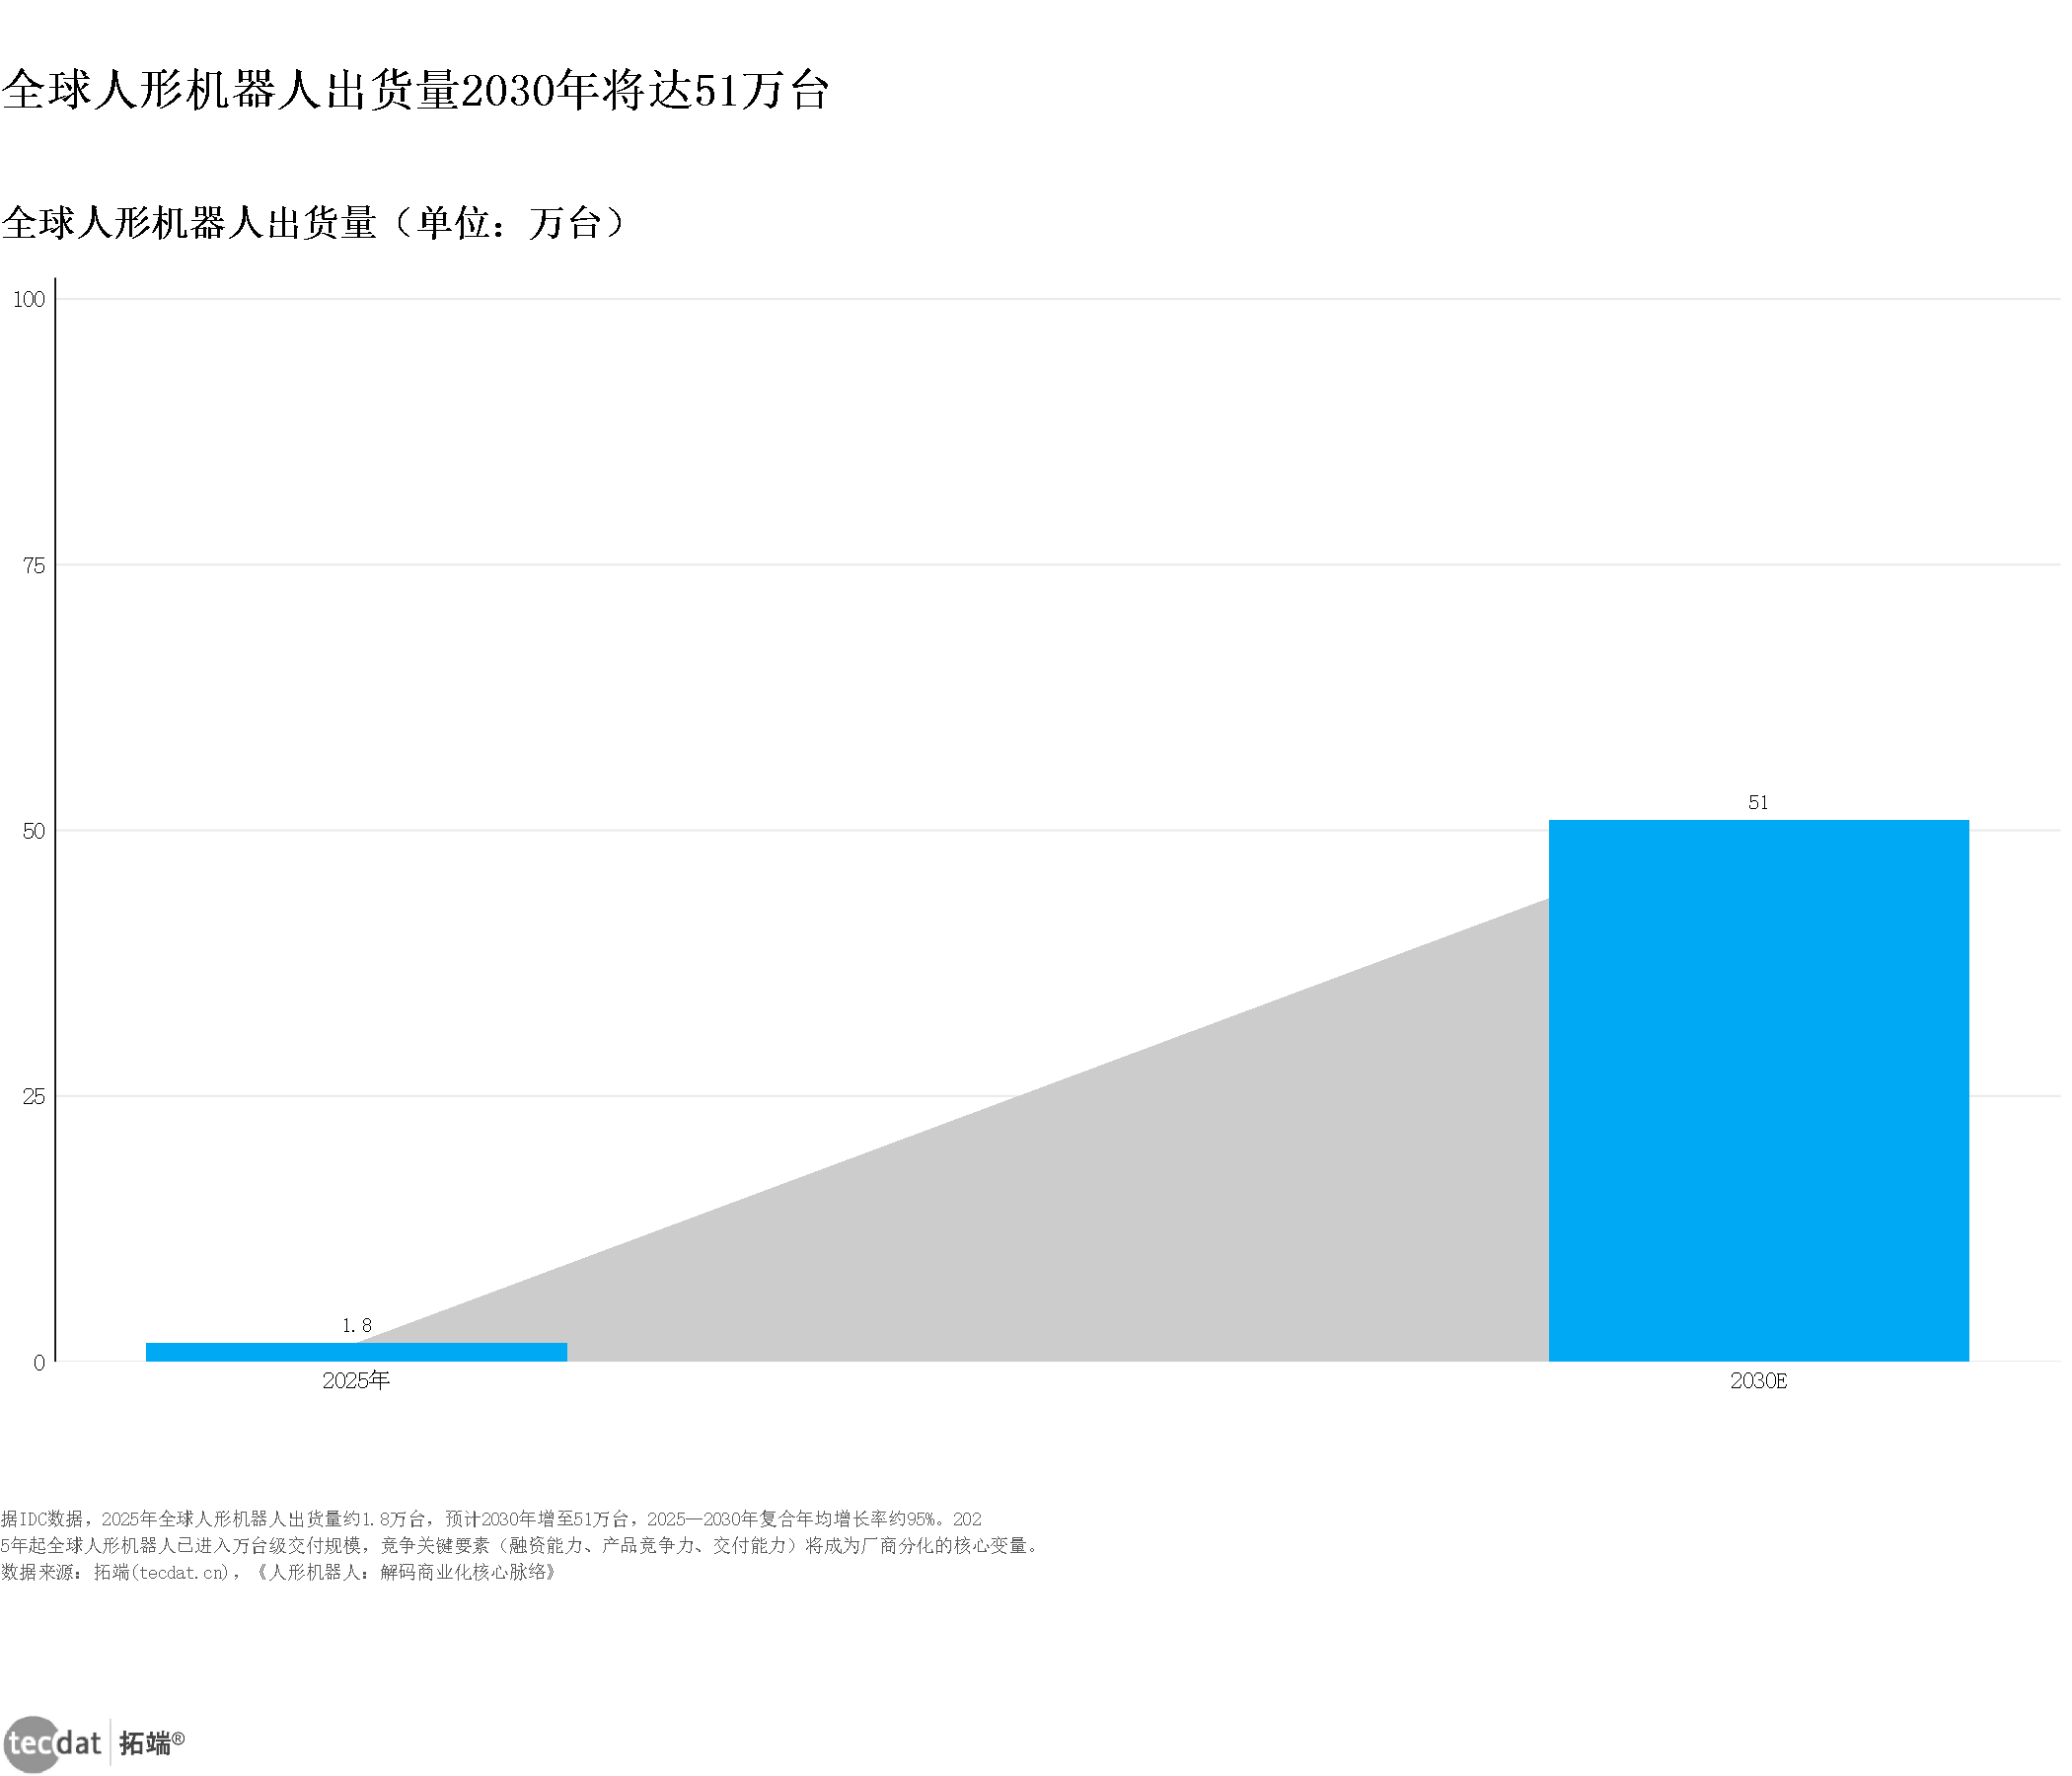
核心数据:2025年约1.8万台;2030年预计51万台;2025—2030年复合年均增长率约95%
来源:拓端tecdat基于IDC数据整理,《人形机器人:解码商业化核心脉络》,2026
把镜头拉回中国,份额优势更加直观。华福证券《机器人行业深度报告:量产进程加速,机器人产业投资逻辑从”技术收敛”走向”量产和订单”》(2026)指出,2025年中国人形机器人出货量达1.44万台,占全球总出货量的84.7%,预计2026年出货量将达3.8万台、2030年有望达到38万台(见_图表2:中国人形机器人出货量(折线图)_)。这组数据的商业含义是:中国不仅承担制造,也在承担全球最早的规模化需求验证。
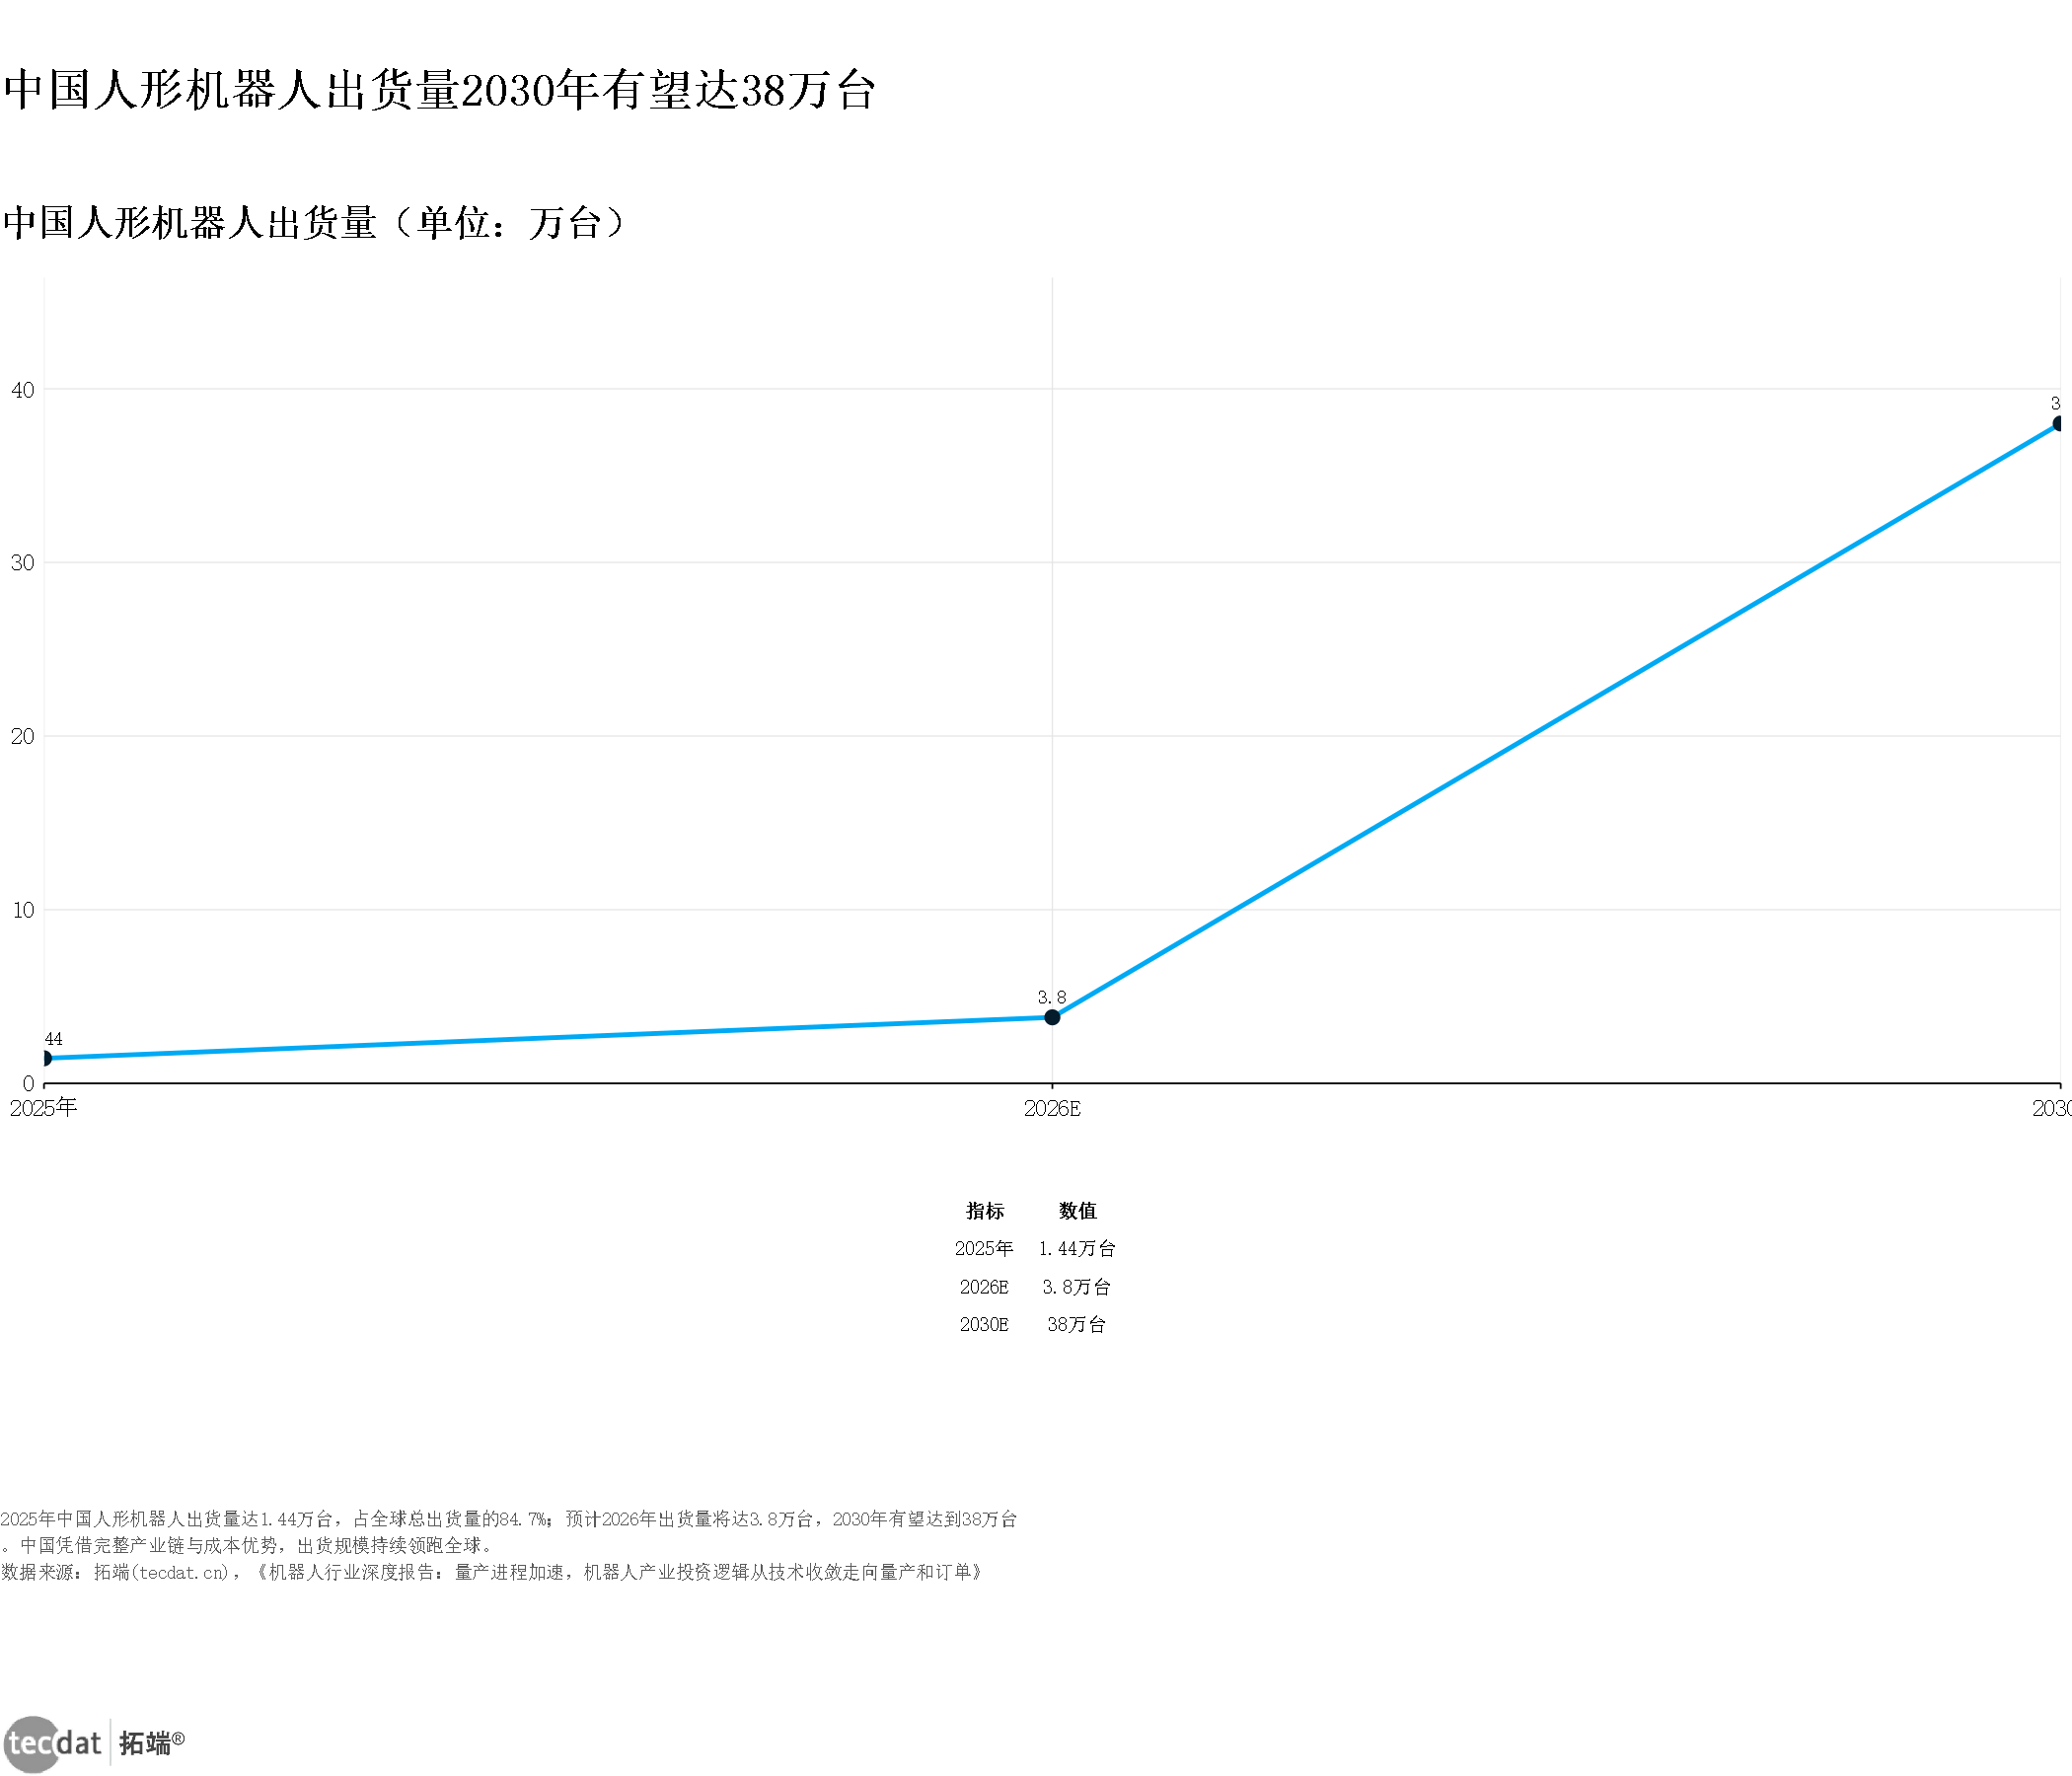
核心数据:2025年1.44万台;2026年预计3.8万台;2030年有望38万台
来源:拓端tecdat基于华福证券《机器人行业深度报告:量产进程加速》,2026
1.2 产量与市场:MIR睿工业的三阶段跃迁
产量口径给出的斜率更陡。MIR睿工业《2026年人形机器人市场分享》(2026)测算,中国人形机器人本体产量从2024年约2.05万台跃升至2025年5.3万台,同比增速超过75%,并预计2030年达203万台、2035年突破220万台;中国占全球产量份额2024年已高达87.8%。需要提醒的是,产量与出货量是两个口径,前者含库存与自用数据采集,后者更贴近实际销售,这一点在本文第七章的口径对比中会再展开。
市场规模的想象空间则由单价下探打开。MIR睿工业预测中国人形机器人本体市场分三阶段演进:2027年硬件基本成熟、市场将破100亿元;2030年场景探索完成、市场将达500亿元;2035年算法成熟、单价下探至15万元,市场有望突破3,000亿元(见_图表6:中国人形机器人本体市场规模(半圆面积比例图)_)。
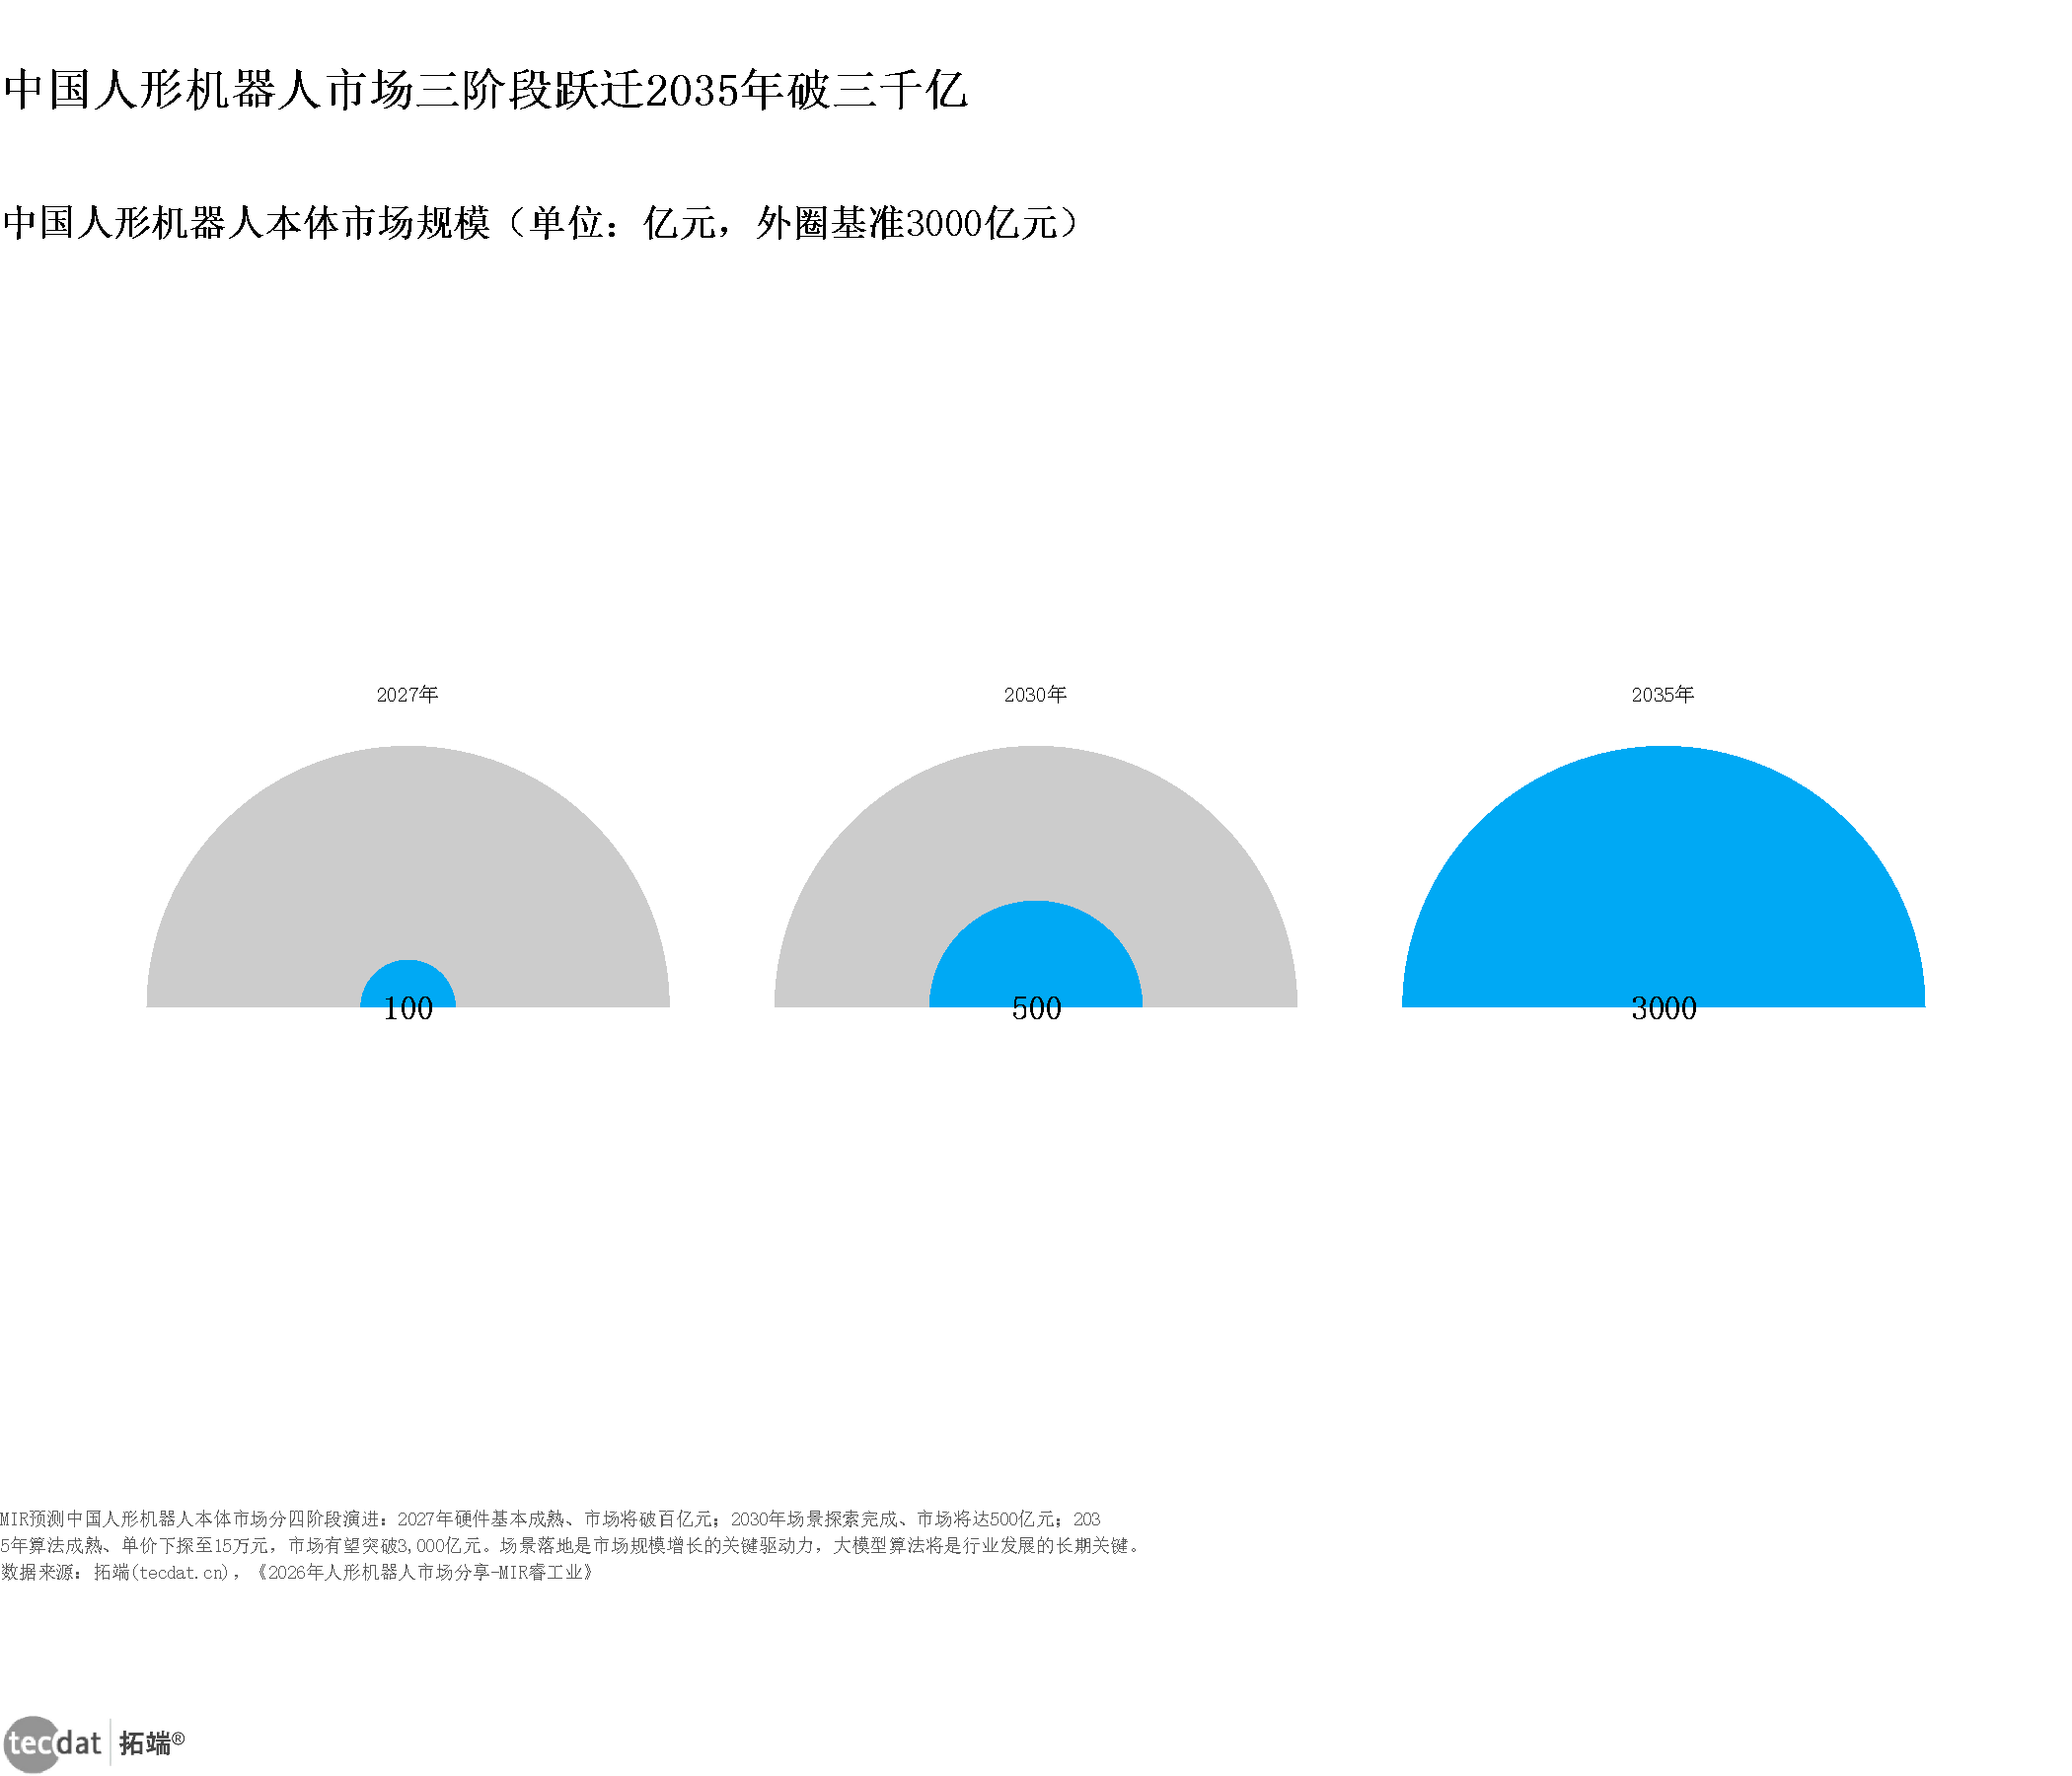
核心数据:2027年100亿元;2030年500亿元;2035年3,000亿元
来源:拓端tecdat基于MIR睿工业《2026年人形机器人市场分享》,2026
全球口径的增速判断则相对温和。中银证券《人形机器人系列(二):中美对比研究:中国主导硬件供应链,美国引领具身模型创新》(2026)测算,2025年全球人形机器人市场规模为18.4亿美元,预计从2026年的21.6亿美元增长至2035年约87.8亿美元,2026—2035年复合年均增长率16.91%(见_图表7:全球人形机器人市场规模(时间增长对比多边形条形图)_)。两套口径的差异并非矛盾:一套按本体产量与单价测算,另一套按美元收入口径统计,范围与币种都不同。
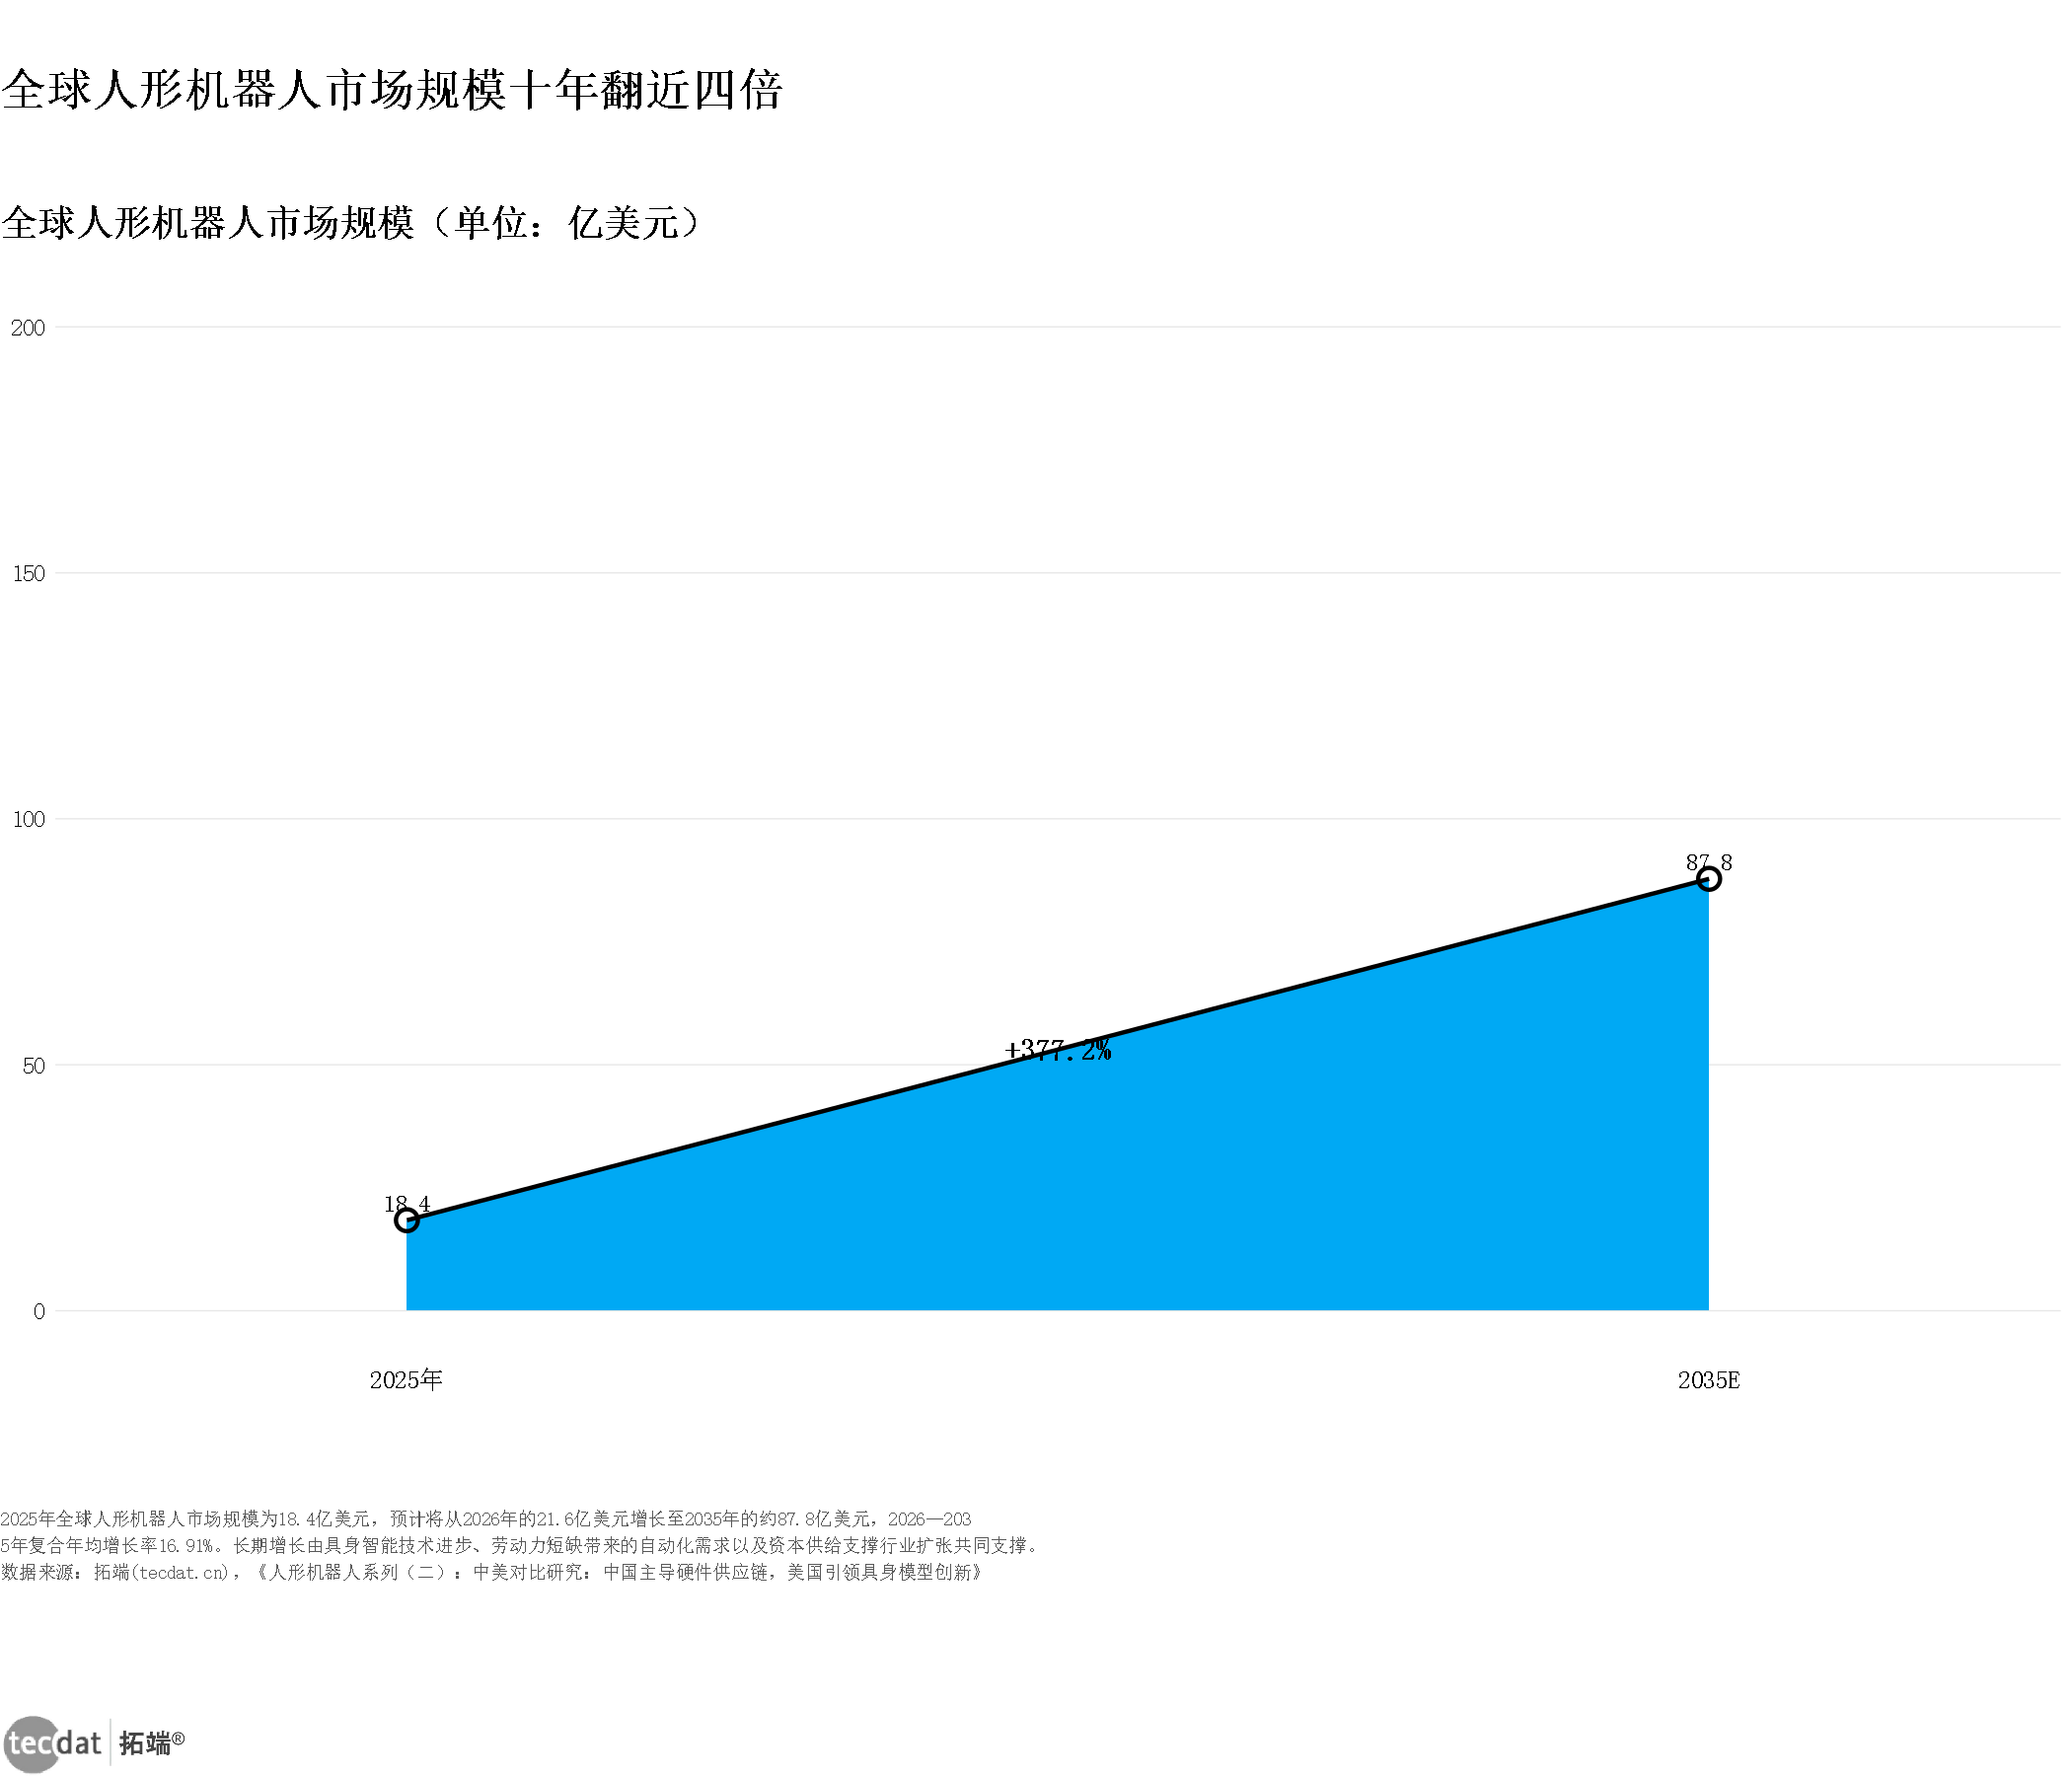
核心数据:2025年18.4亿美元;2026年21.6亿美元;2035年约87.8亿美元;CAGR 16.91%
来源:拓端tecdat基于《人形机器人系列(二):中美对比研究:中国主导硬件供应链,美国引领具身模型创新》,2026
出货结构则提示了产业当下的真实处境。半年报综述显示,2026上半年全球人形机器人出货突破2万台,场景分布上娱乐商演占33.6%、科教数据27.0%、服务导览19.0%、智能制造12.8%、仓储物流4.9%;厂商份额上智元约43%、宇树约31%(见_信息图2:2026H1出货结构与应用场景分布(份额结构信息图)_)。也就是说,娱乐与科教仍是现金流来源,工业场景还是增量,而非基本盘。
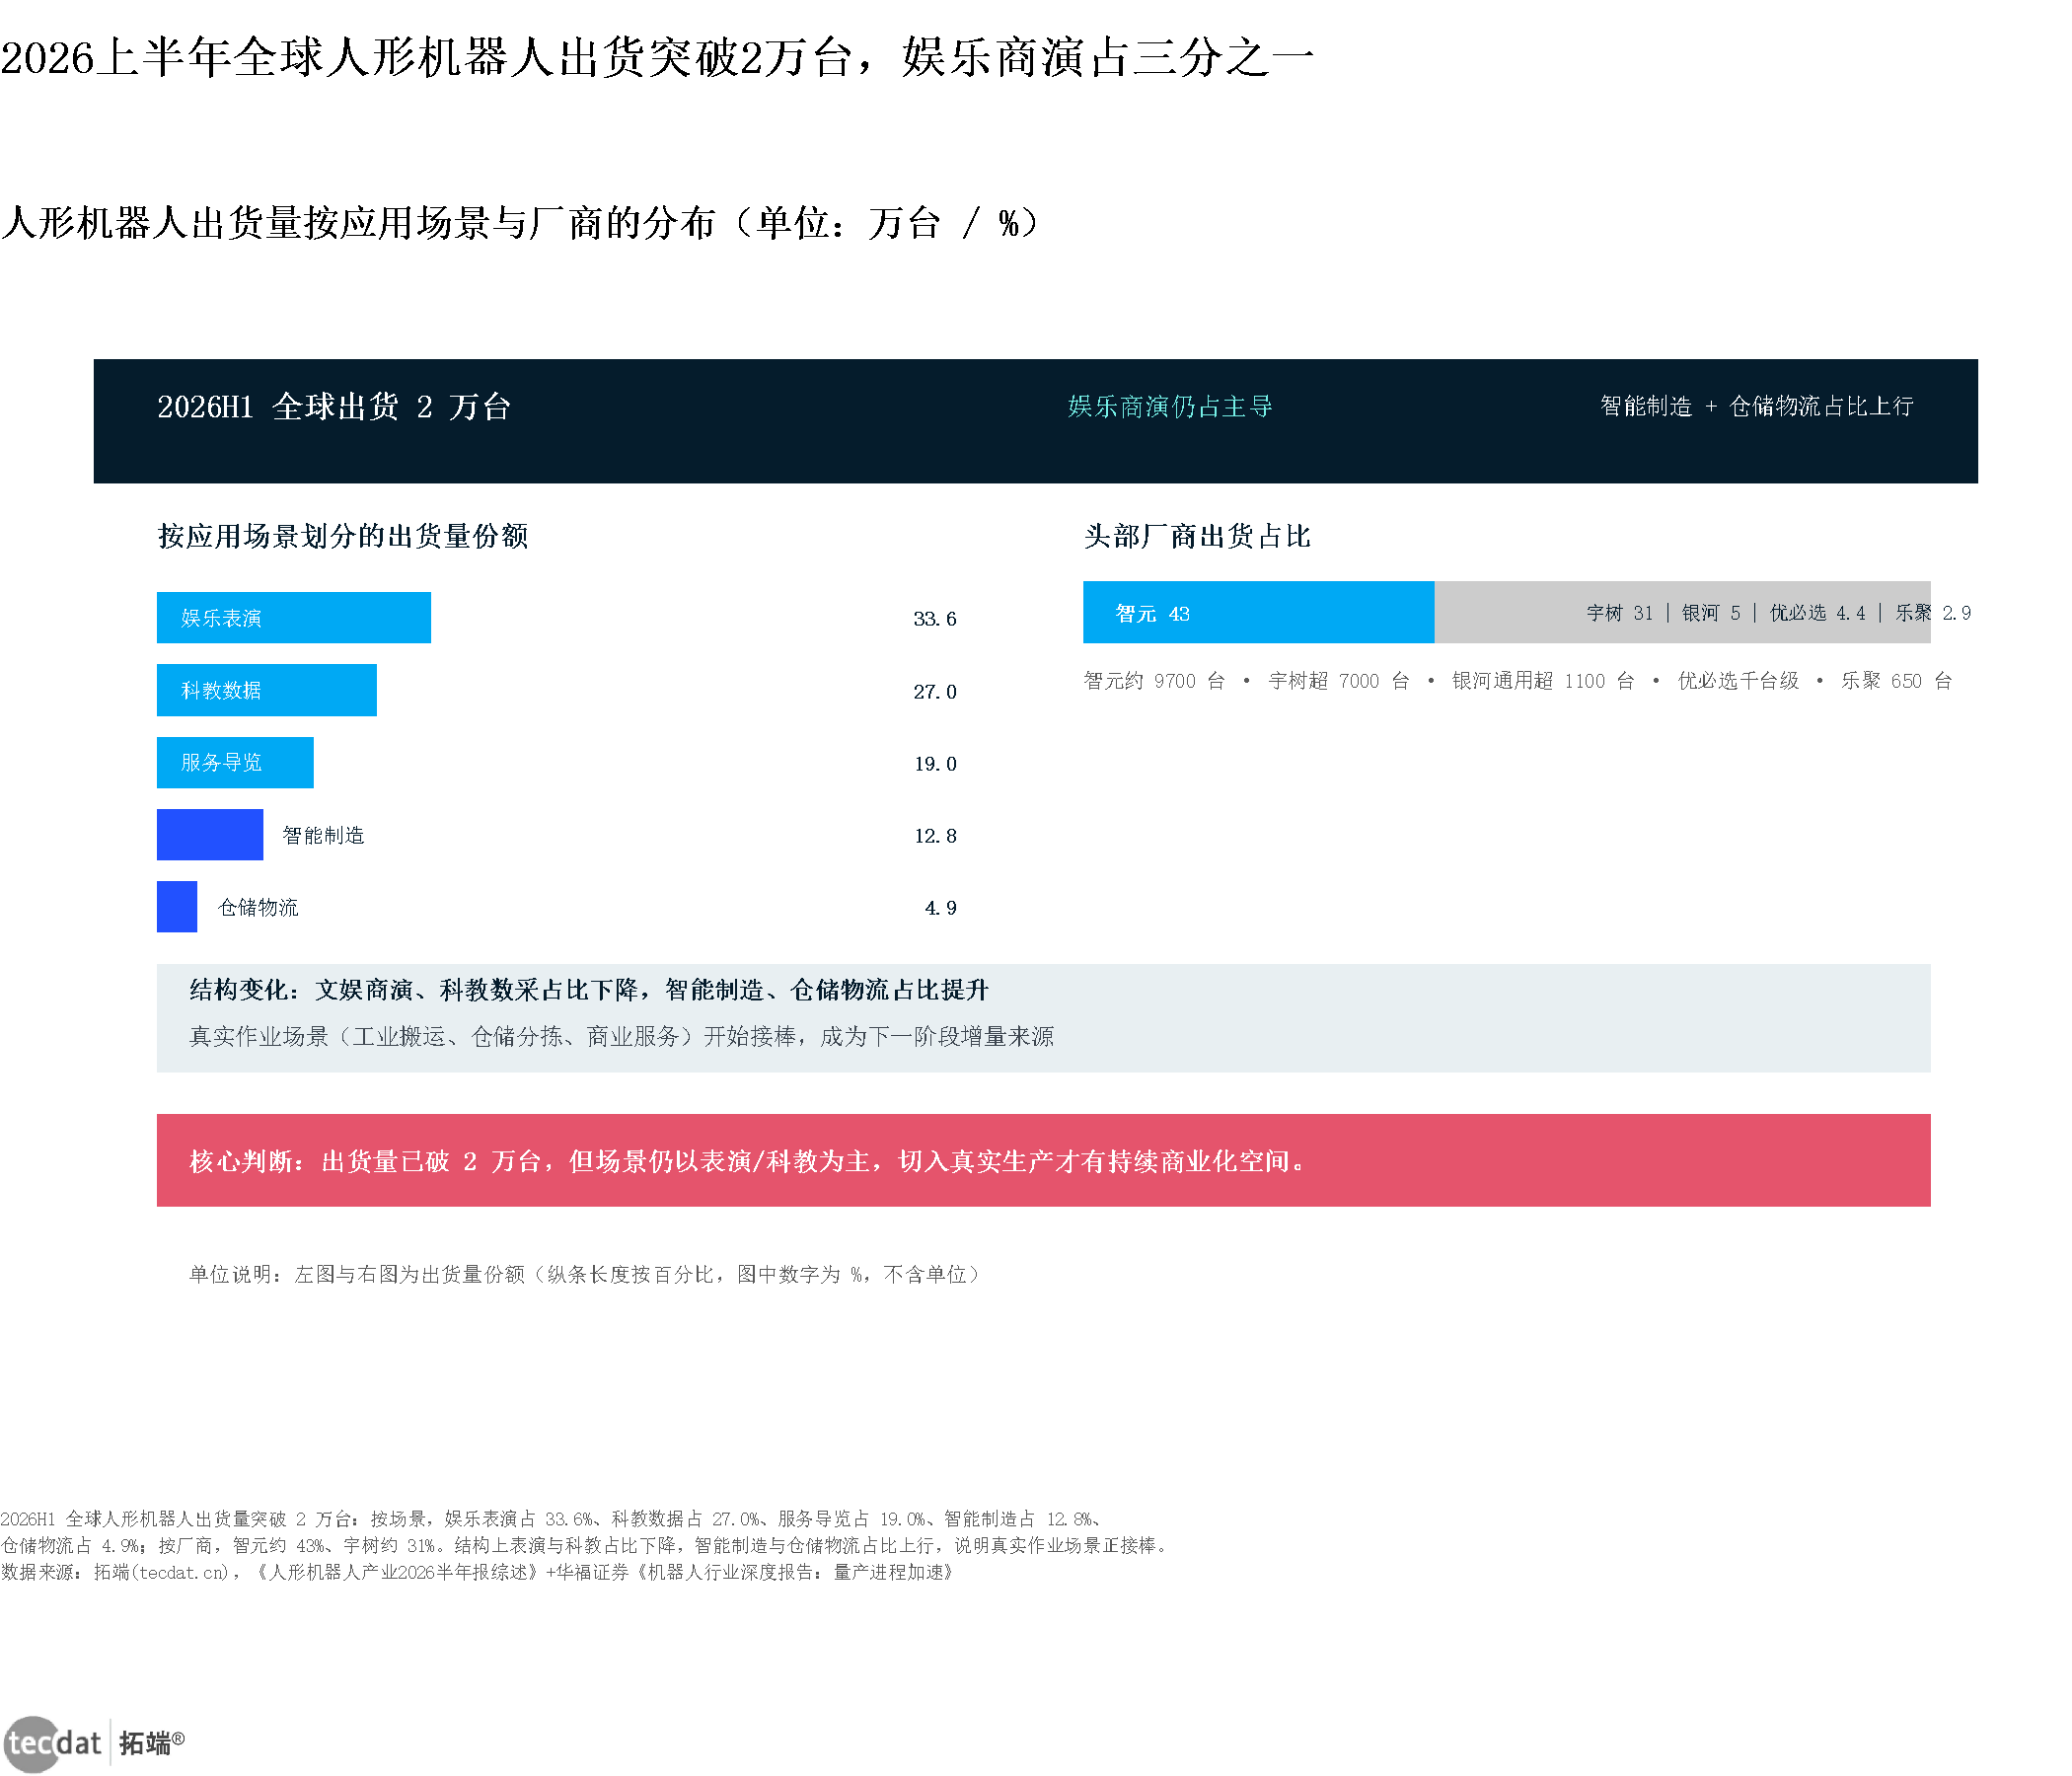
核心数据:娱乐商演33.6%;科教数据27.0%;服务导览19.0%;智能制造12.8%;仓储物流4.9%
来源:拓端tecdat基于《人形机器人产业2026半年报综述:人形机器人持续放量,主机厂关注度继续提升》等,2026
二、产业链的钱在哪个环节赚?
本章小结(一句话判断):执行器拿走约45%的BOM价值,精密零部件是国产替代主战场,六维力传感器与触觉传感是新增量。
2.1 价值分布:执行器是决胜环节
先看整机的成本骨架。中银证券测算,执行器决定整机运动能力与负载上限,在整机BOM成本占比约45%,为人形机器人价值占比最高的硬件环节;其后依次为灵巧手约15%、机载运算约15%、传感系统约12%、结构系统约10%、能源与电源管理系统约3%(见_图表14:人形机器人整机BOM成本结构(分组堆叠柱状图)_)。对产业资本而言,这意味着执行器、减速器、丝杠与电机的产能布局,直接决定了能否进入量产阶段的供应商名单。
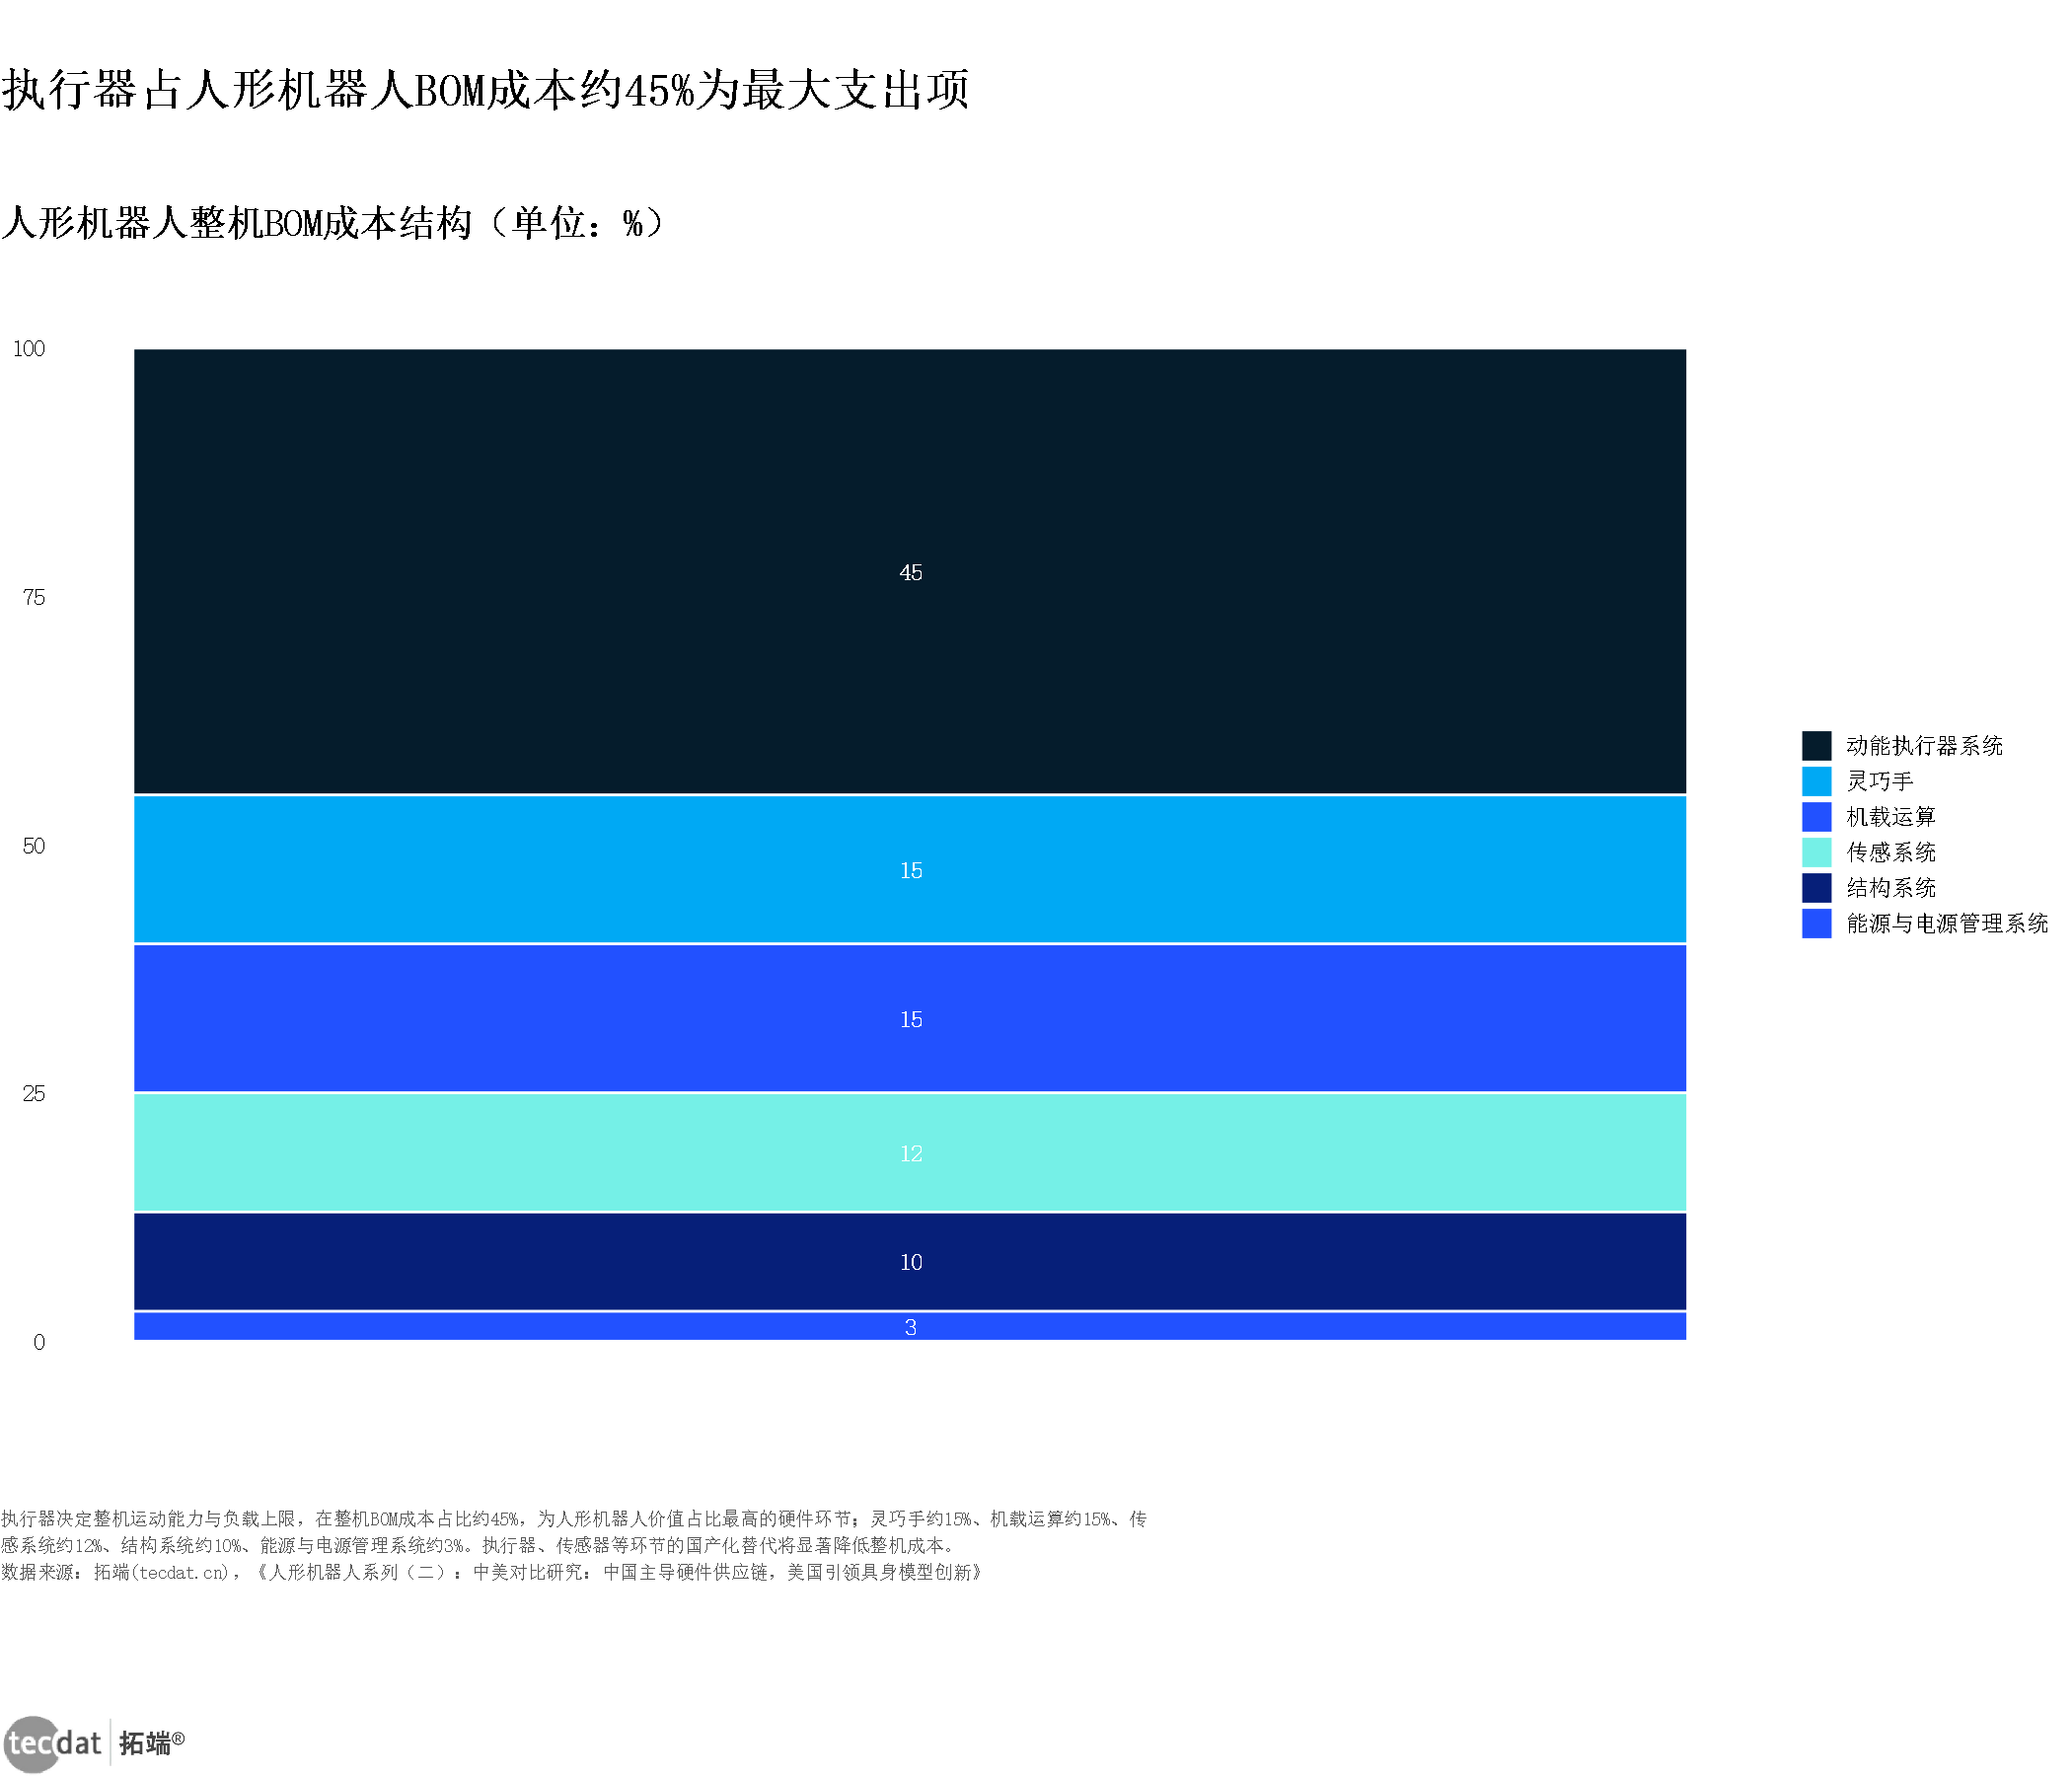
核心数据:动能执行器系统约45%;灵巧手约15%;机载运算约15%;传感系统约12%;结构系统约10%;能源与电源管理约3%
来源:拓端tecdat基于《人形机器人系列(二):中美对比研究:中国主导硬件供应链,美国引领具身模型创新》,2026
把视角抬到系统层,四层技术架构的协同关系更清楚。《机器人行业深度报告:量产进程加速》(2026)等报告显示,人形机器人由感知层、决策层、执行层与能源层构成:感知层包括3D视觉、六维力传感器、电子皮肤触觉与 IMU ;决策层是VLA端到端大模型与运动控制;执行层是无框力矩电机、减速器、行星滚柱丝杠与关节模组;能源层则涉及双电池热插拔与一体化具身智控(见_信息图1:四层技术架构协同闭环(架构信息图)_)。
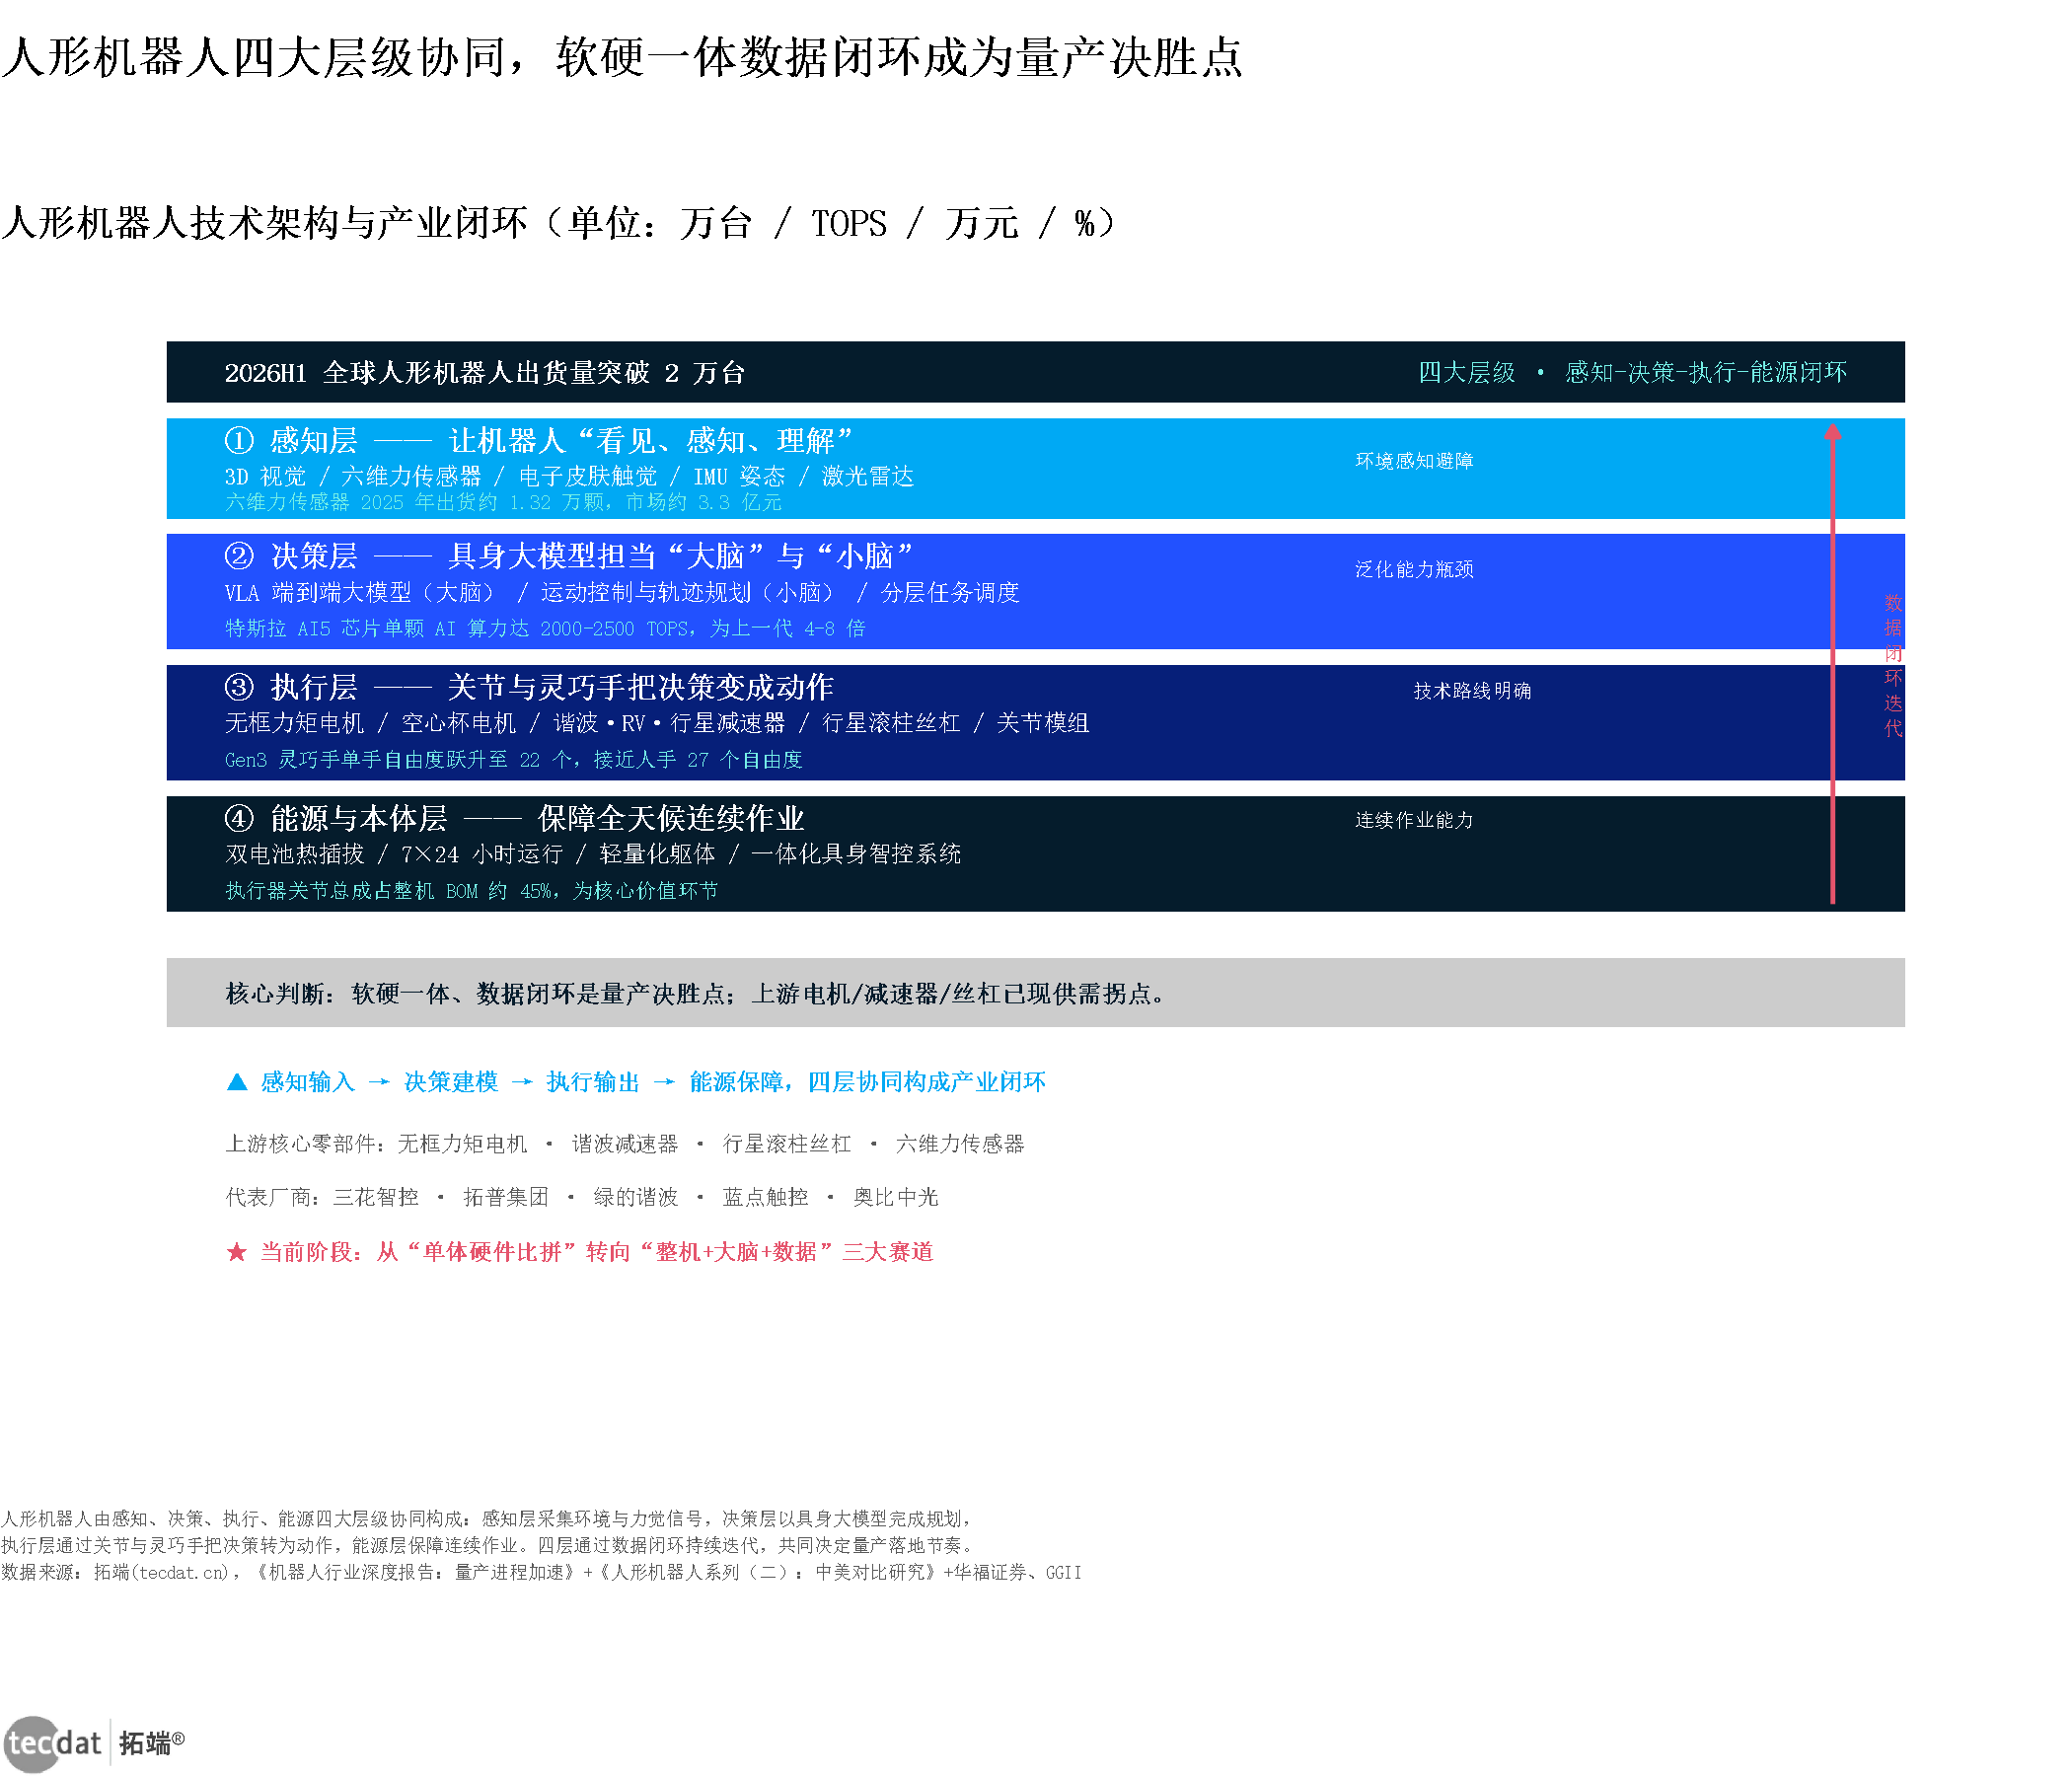
核心数据:感知层/决策层/执行层/能源层四层闭环;执行器关节总成占BOM约45%
来源:拓端tecdat基于《机器人行业深度报告:量产进程加速》等,2026
2.2 成本下探:三阶梯与降本主战场
成本曲线决定了商业化节奏。中银证券指出,2024年前后首批人形机器人受核心零部件进口依赖、产品定制化、生产规模小等因素制约,整机成本高达40万—50万元;2026年以来随着国内供应链完善与核心零部件国产化率提升,整机成本已下探至20万—30万元区间,预计未来十年将进一步降低至10万—20万元区间(见_图表5:人形机器人整机成本区间中值(横向比例条形图)_)。
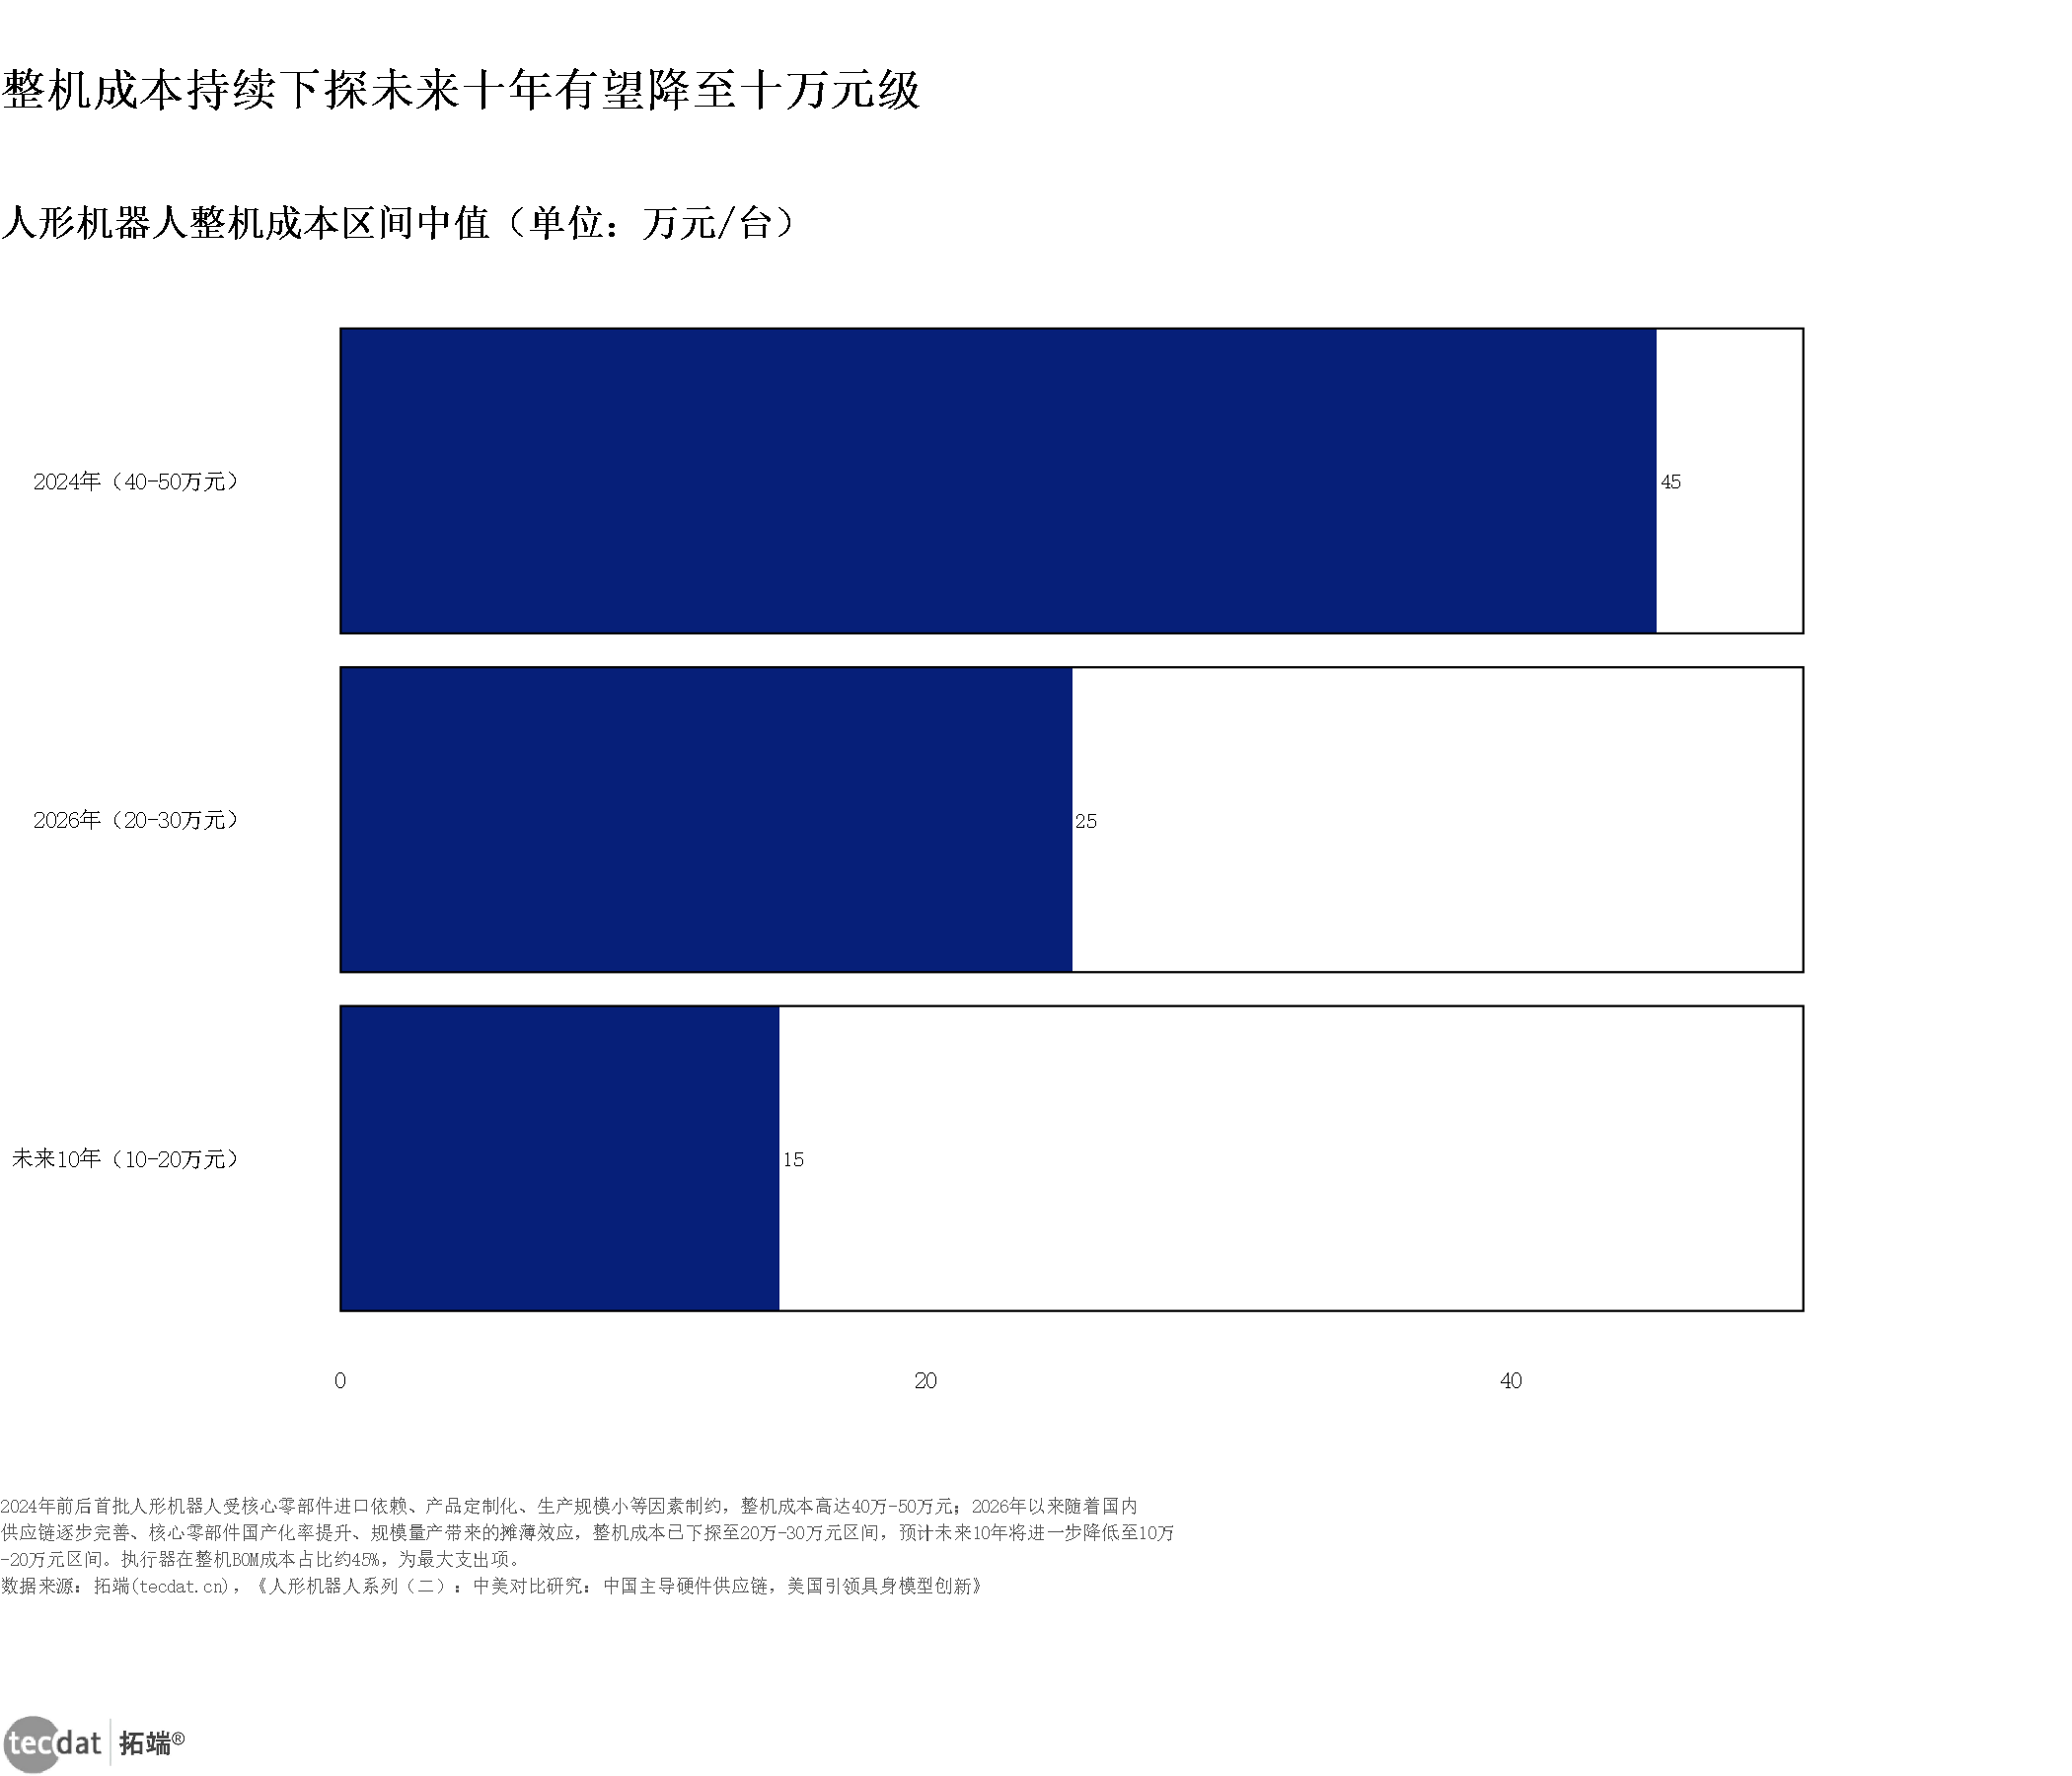
核心数据:2024年(40—50万元)中值45万元/台;2026年(20—30万元)中值25万元/台;未来10年(10—20万元)中值15万元/台
来源:拓端tecdat基于《人形机器人系列(二):中美对比研究:中国主导硬件供应链,美国引领具身模型创新》,2026
把三个阶段叠成一条路径,降本的抓手就浮出水面。《人形机器人系列(二):中美对比研究》(2026)等多份报告显示,小批量试产阶段整机成本约40万—50万元,进入千台级交付后降至20万—30万元、关节模组单价降幅超过40%,规模量产阶段有望降至10万—20万元(见_信息图3:量产降本三阶梯与BOM构成(流程阶梯信息图)_)。降本的结构性来源,正是执行器与关节总成的规模化。
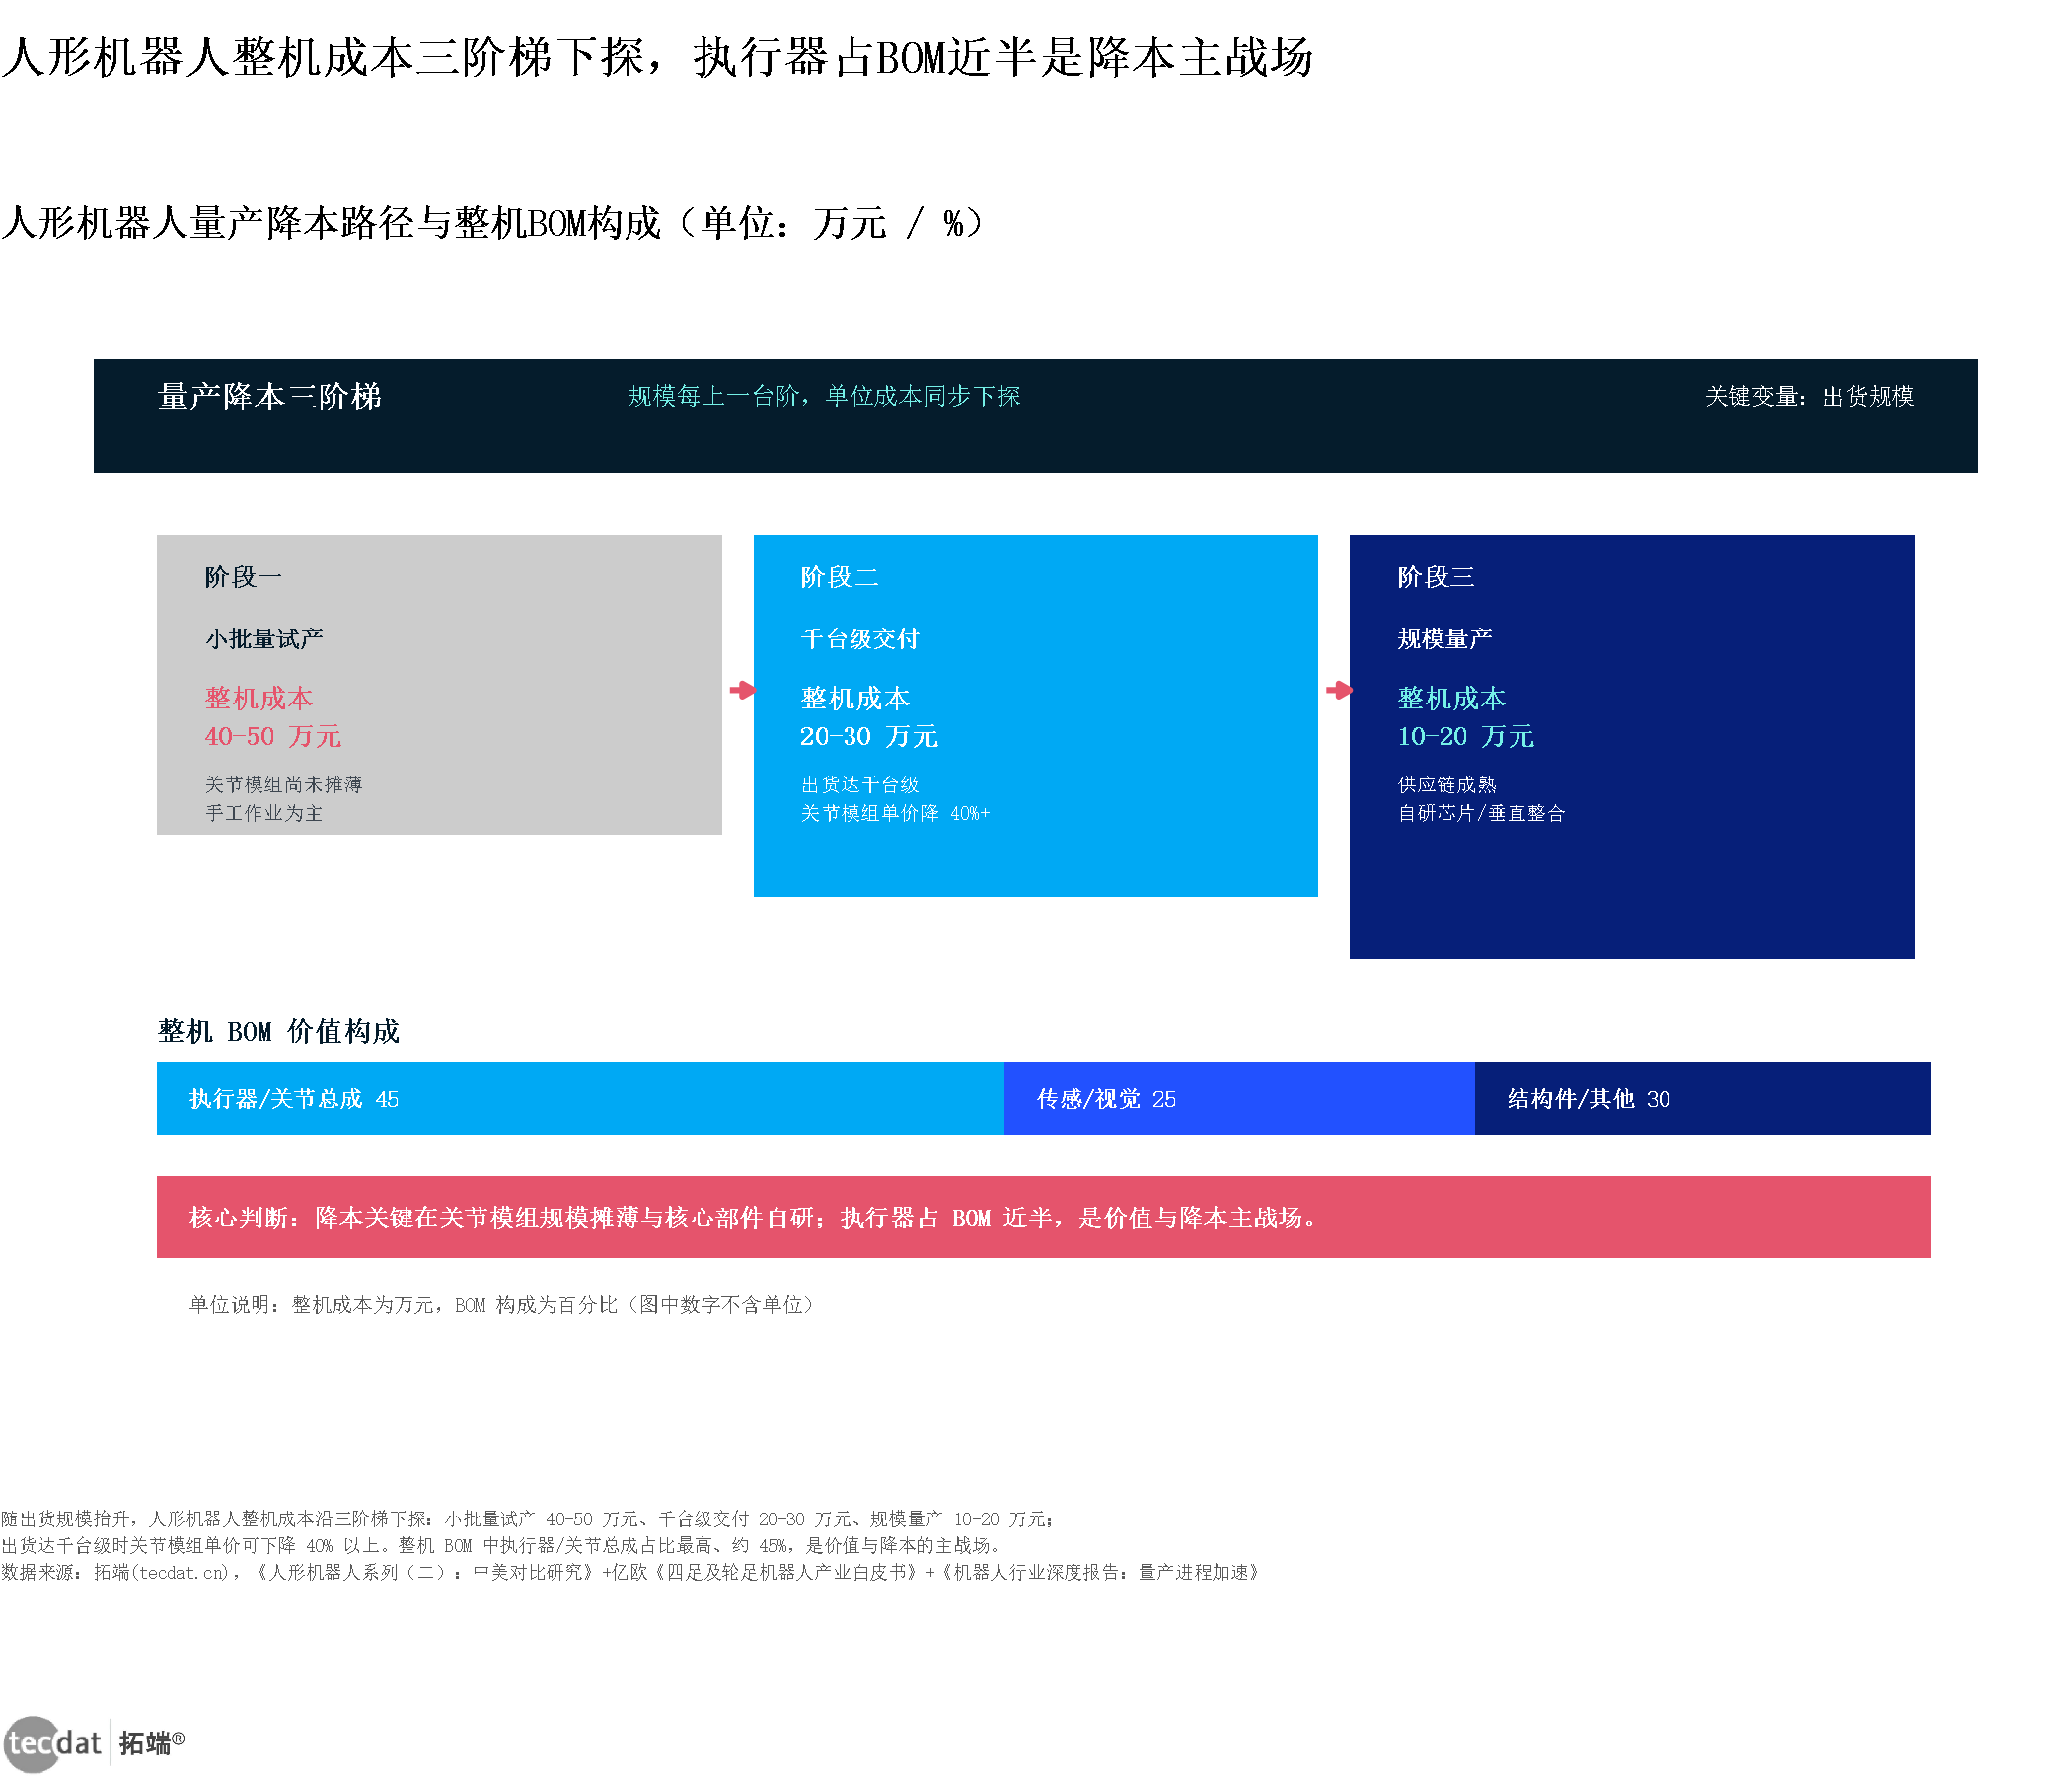
核心数据:小批量试产40—50万元;千台级交付20—30万元(关节模组降40%以上);规模量产10—20万元;BOM:执行器45%/传感视觉25%/结构件及其他30%
来源:拓端tecdat基于《人形机器人系列(二):中美对比研究》等,2026
2.3 国产替代:谐波减速器与无框力矩电机
核心零部件的替代速度,是这轮产业周期里最硬的证据。中银证券数据显示,中国谐波减速器市场国产化率2017年为16.41%,2021年提升至55.15%(首次超过外资份额),2024年进一步提升至75.11%,八年间提升约59个百分点;无框力矩电机国产化率同样已超过80%(见_图表13:中国谐波减速器市场国产化率(折线图)_)。
图表13:中国谐波减速器市场国产化率(折线图)
核心数据:2017年16.41%;2021年55.15%;2024年75.11%;八年间提升约59个百分点
来源:拓端tecdat基于《人形机器人系列(二):中美对比研究:中国主导硬件供应链,美国引领具身模型创新》,2026
全球格局上,替代仍在进行时。2025年全球谐波减速器市场中,日本哈默纳科市占率约58%,绿的谐波作为国产代表全球份额提升至约12%、位居全球第二,其余厂商合计约30%(见_图表12:2025年全球谐波减速器市场份额(圆环图)_)。也就是说,国产在增量市场快速上位,但在存量全球份额上仍有空间。
图表12:2025年全球谐波减速器市场份额(圆环图)
核心数据:哈默纳科58%;绿的谐波12%;其他厂商30%
来源:拓端tecdat基于《人形机器人系列(二):中美对比研究:中国主导硬件供应链,美国引领具身模型创新》,2026
技术路线的分野也值得留意。《汽车行业深度报告:精密减速器——国产需求旺盛,人形机器人打开市场空间》(2026)指出,2025年中国机器人领域精密减速器市场规模约35亿元,2030年有望达到231亿元,CAGR为45.9%;其中谐波/行星/RV减速器2030年分别有望达到134/62/35亿元,CAGR分别为59.8%/59.2%/17.1%。本文用K-Means对三类减速器聚类,谐波与行星同属高增长组、RV为成熟组,谐波与行星合计占比预计由约46%提升至85%(见_机器学习图表8:精密减速器细分结构Kmeans聚类(半圆环图)_)。
机器学习图表8:精密减速器细分结构Kmeans聚类(半圆环图)
核心数据:谐波CAGR 59.8%;行星59.2%;RV17.1%;2030年结构谐波58%/行星27%/RV15%
来源:本图为本文基于《汽车行业深度报告:精密减速器——国产需求旺盛,人形机器人打开市场空间》公开数据独立建模,非报告原文结论,仅作情景参考,不构成投资建议,2026-10
国产化率的天花板在哪里,可以用模型给出一个参照。本文以2017、2021、2024年三个时点做Logistic拟合,饱和上限K约为82.3%,据此外推2030年国产化率约81.8%,替代红利将趋于收敛(见_机器学习图表7:谐波减速器国产化率Logistic拟合(半圆面积比例图)_)。这是本文独立测算,非报告原文预测。
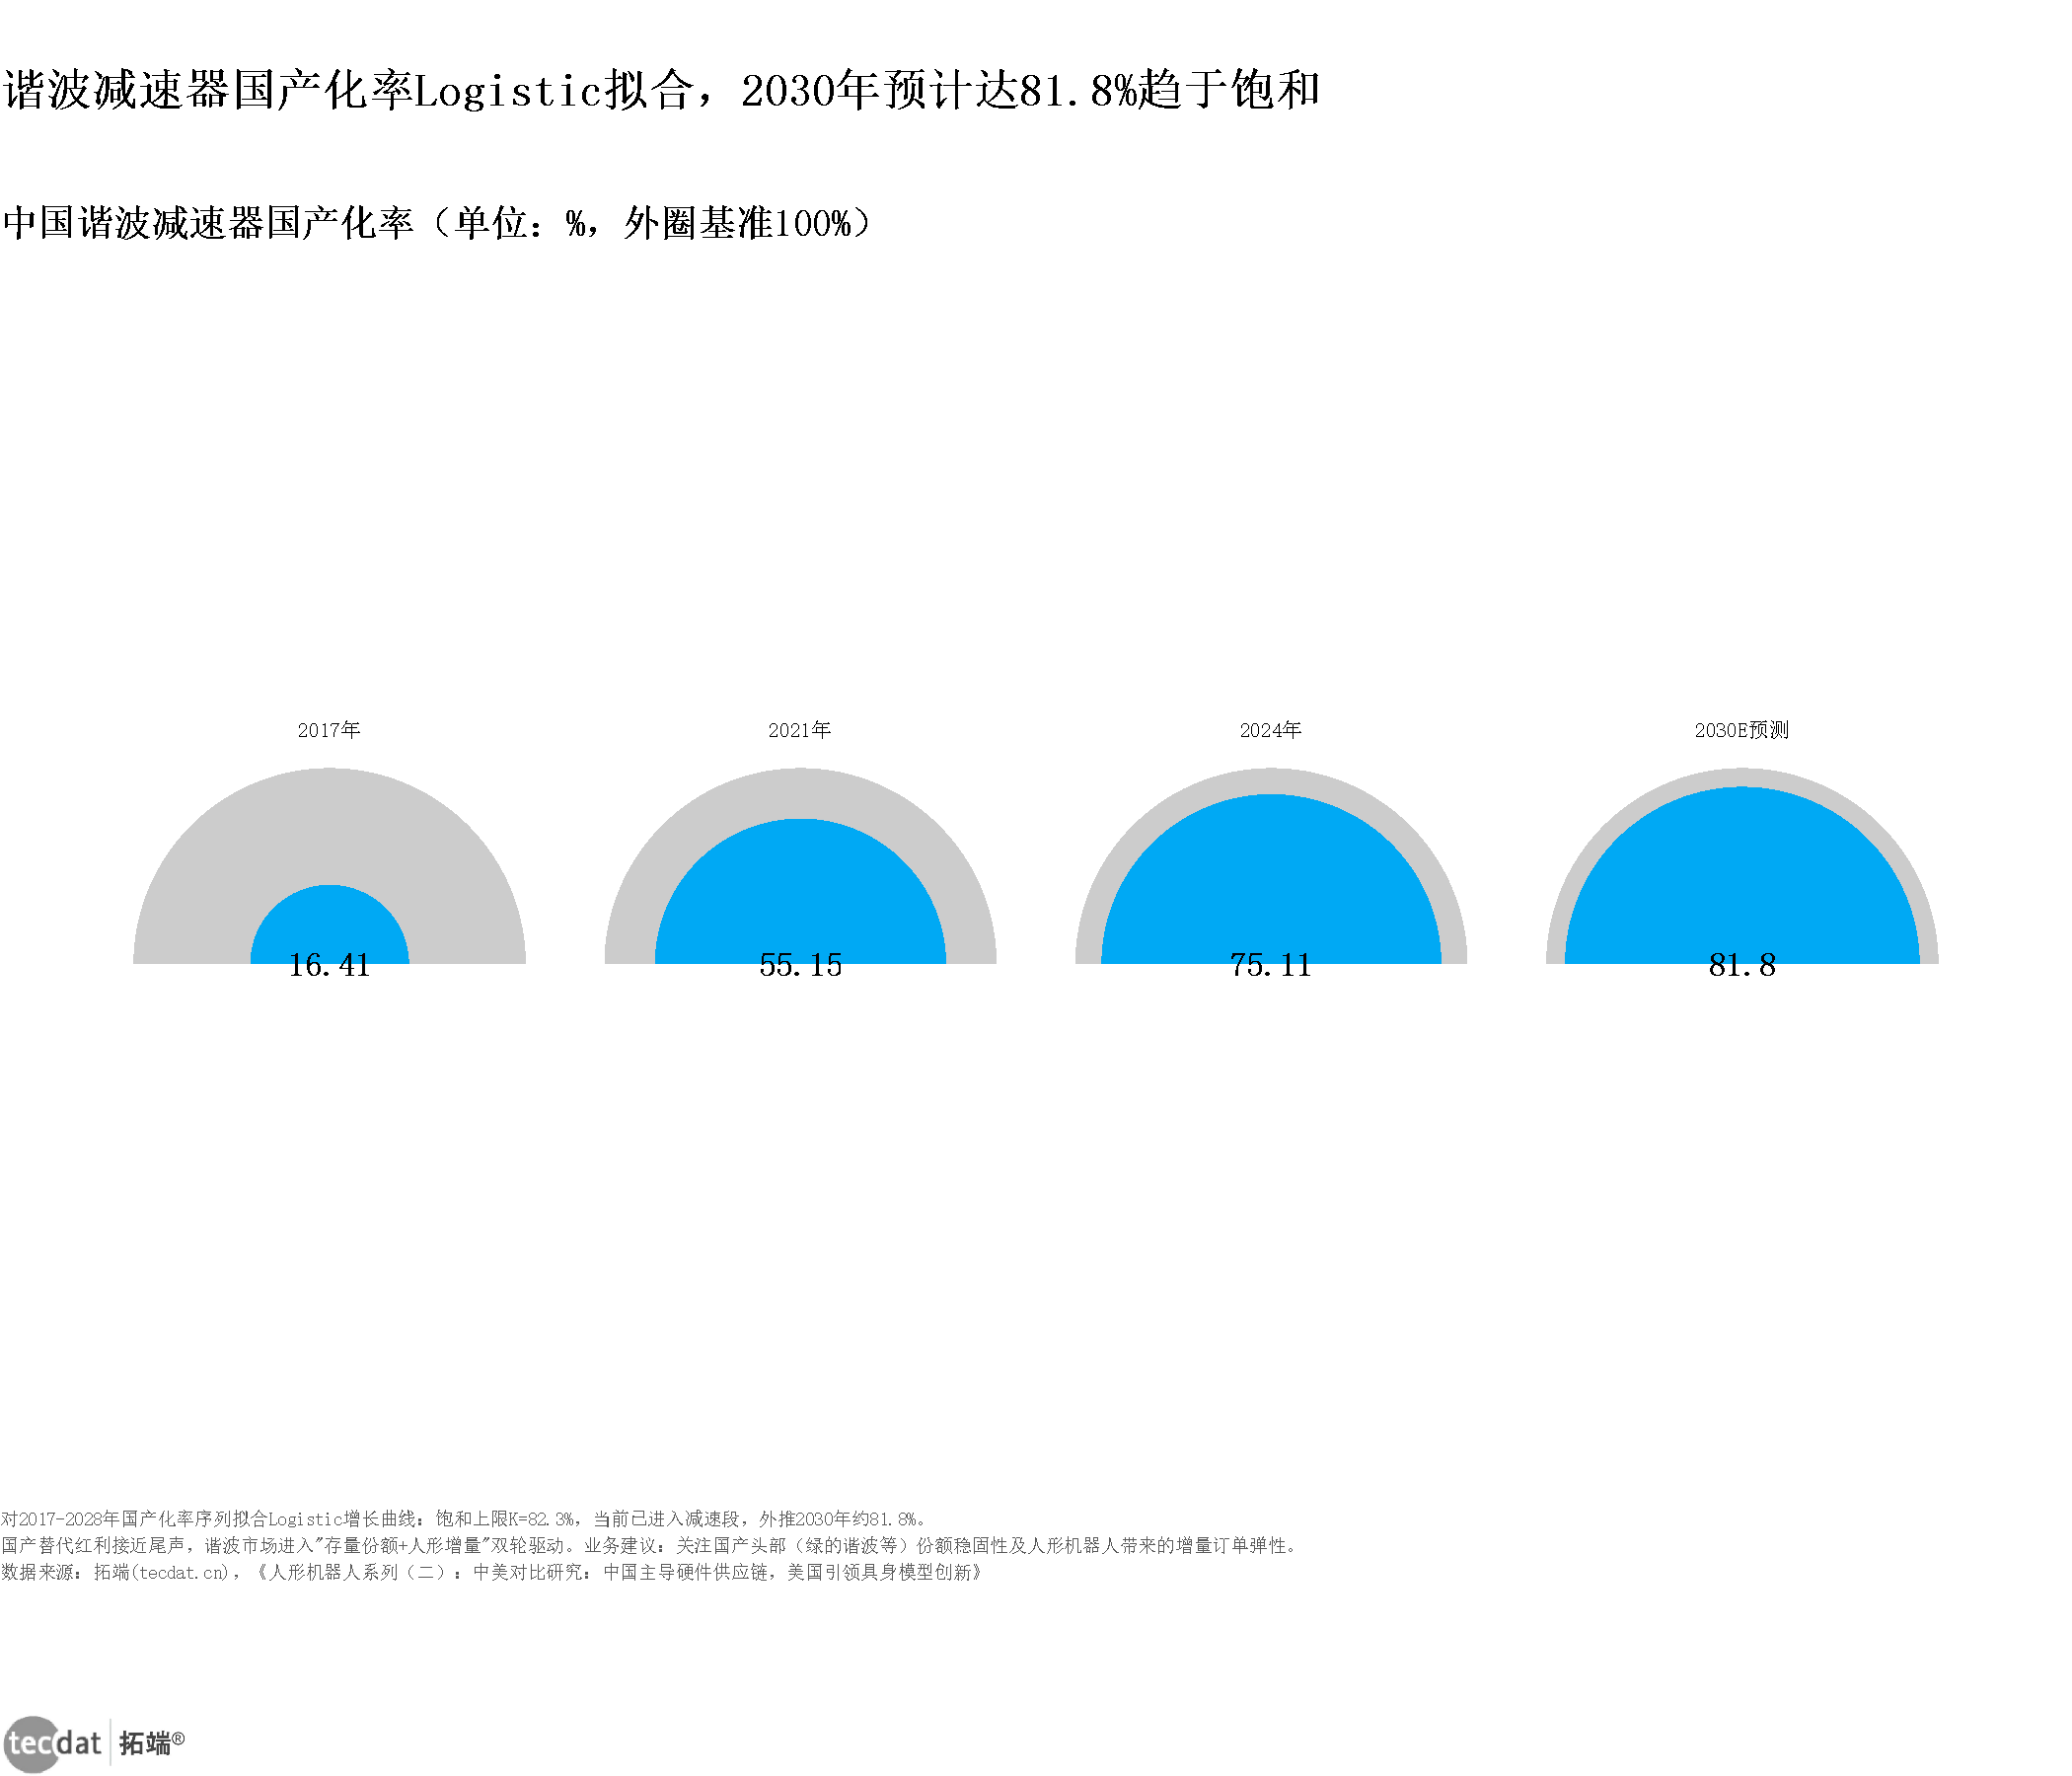
核心数据:2017年16.41%;2021年55.15%;2024年75.11%;饱和上限K=82.3%;2030年预计81.8%
来源:本图为本文基于《人形机器人系列(二):中美对比研究》公开数据独立建模,非报告原文结论,仅作情景参考,不构成投资建议,2026-10
2.4 传感器:从六维力到触觉的新增量
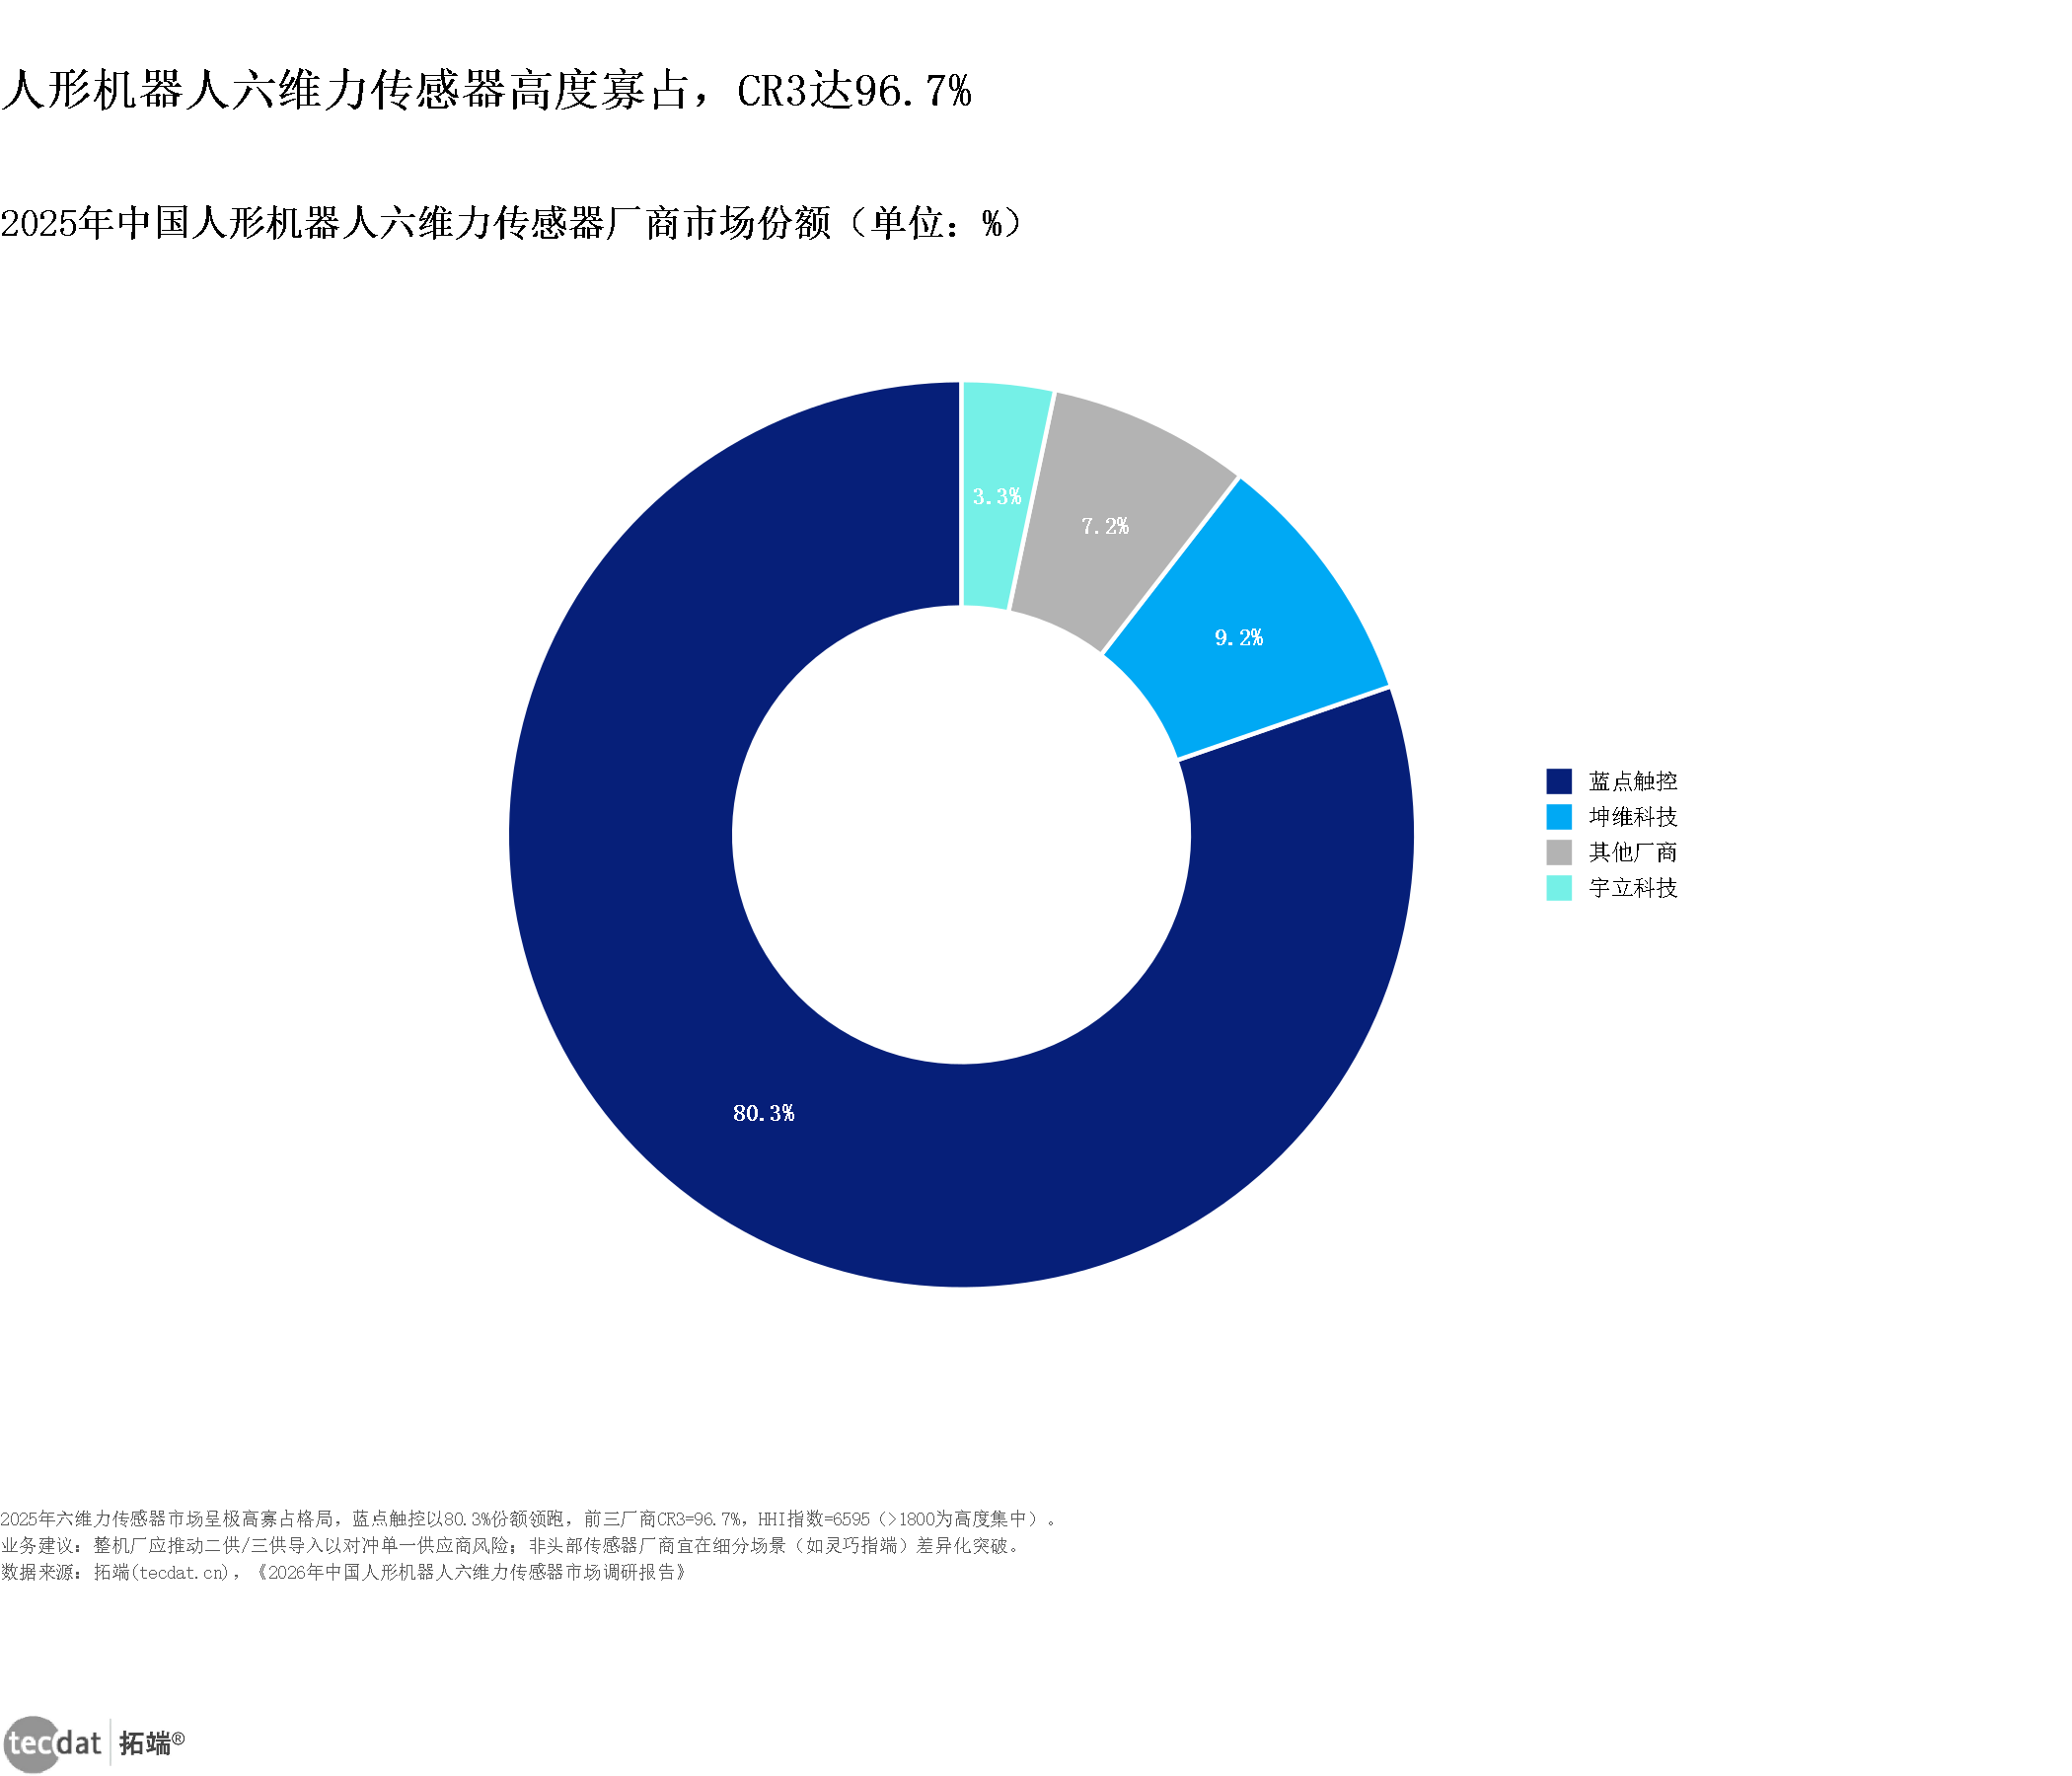
传感器是这轮放量里确定性最高的增量之一。《2026年中国人形机器人六维力传感器市场调研报告》(2026)测算,2025年中国人形机器人六维力传感器总用量约1.32万颗、首次突破万颗,市场规模约3.3亿元;受整机批量落地驱动,单机传感器配置将由当前主流的2—4颗提升至6—10颗,预测2030年国内出货约120万颗、市场规模约60亿元(见_图表17:中国人形机器人六维力传感器出货量(灰底比例条形图)_)。
核心数据:压阻式37%;电容式28%;其他类型35%
来源:拓端tecdat基于华经情报网数据整理,《人形机器人行业深度报告:具身智能理想载体,奇点渐至未来可期》,2026
2.5 业绩验证:零部件企业已经收到订单
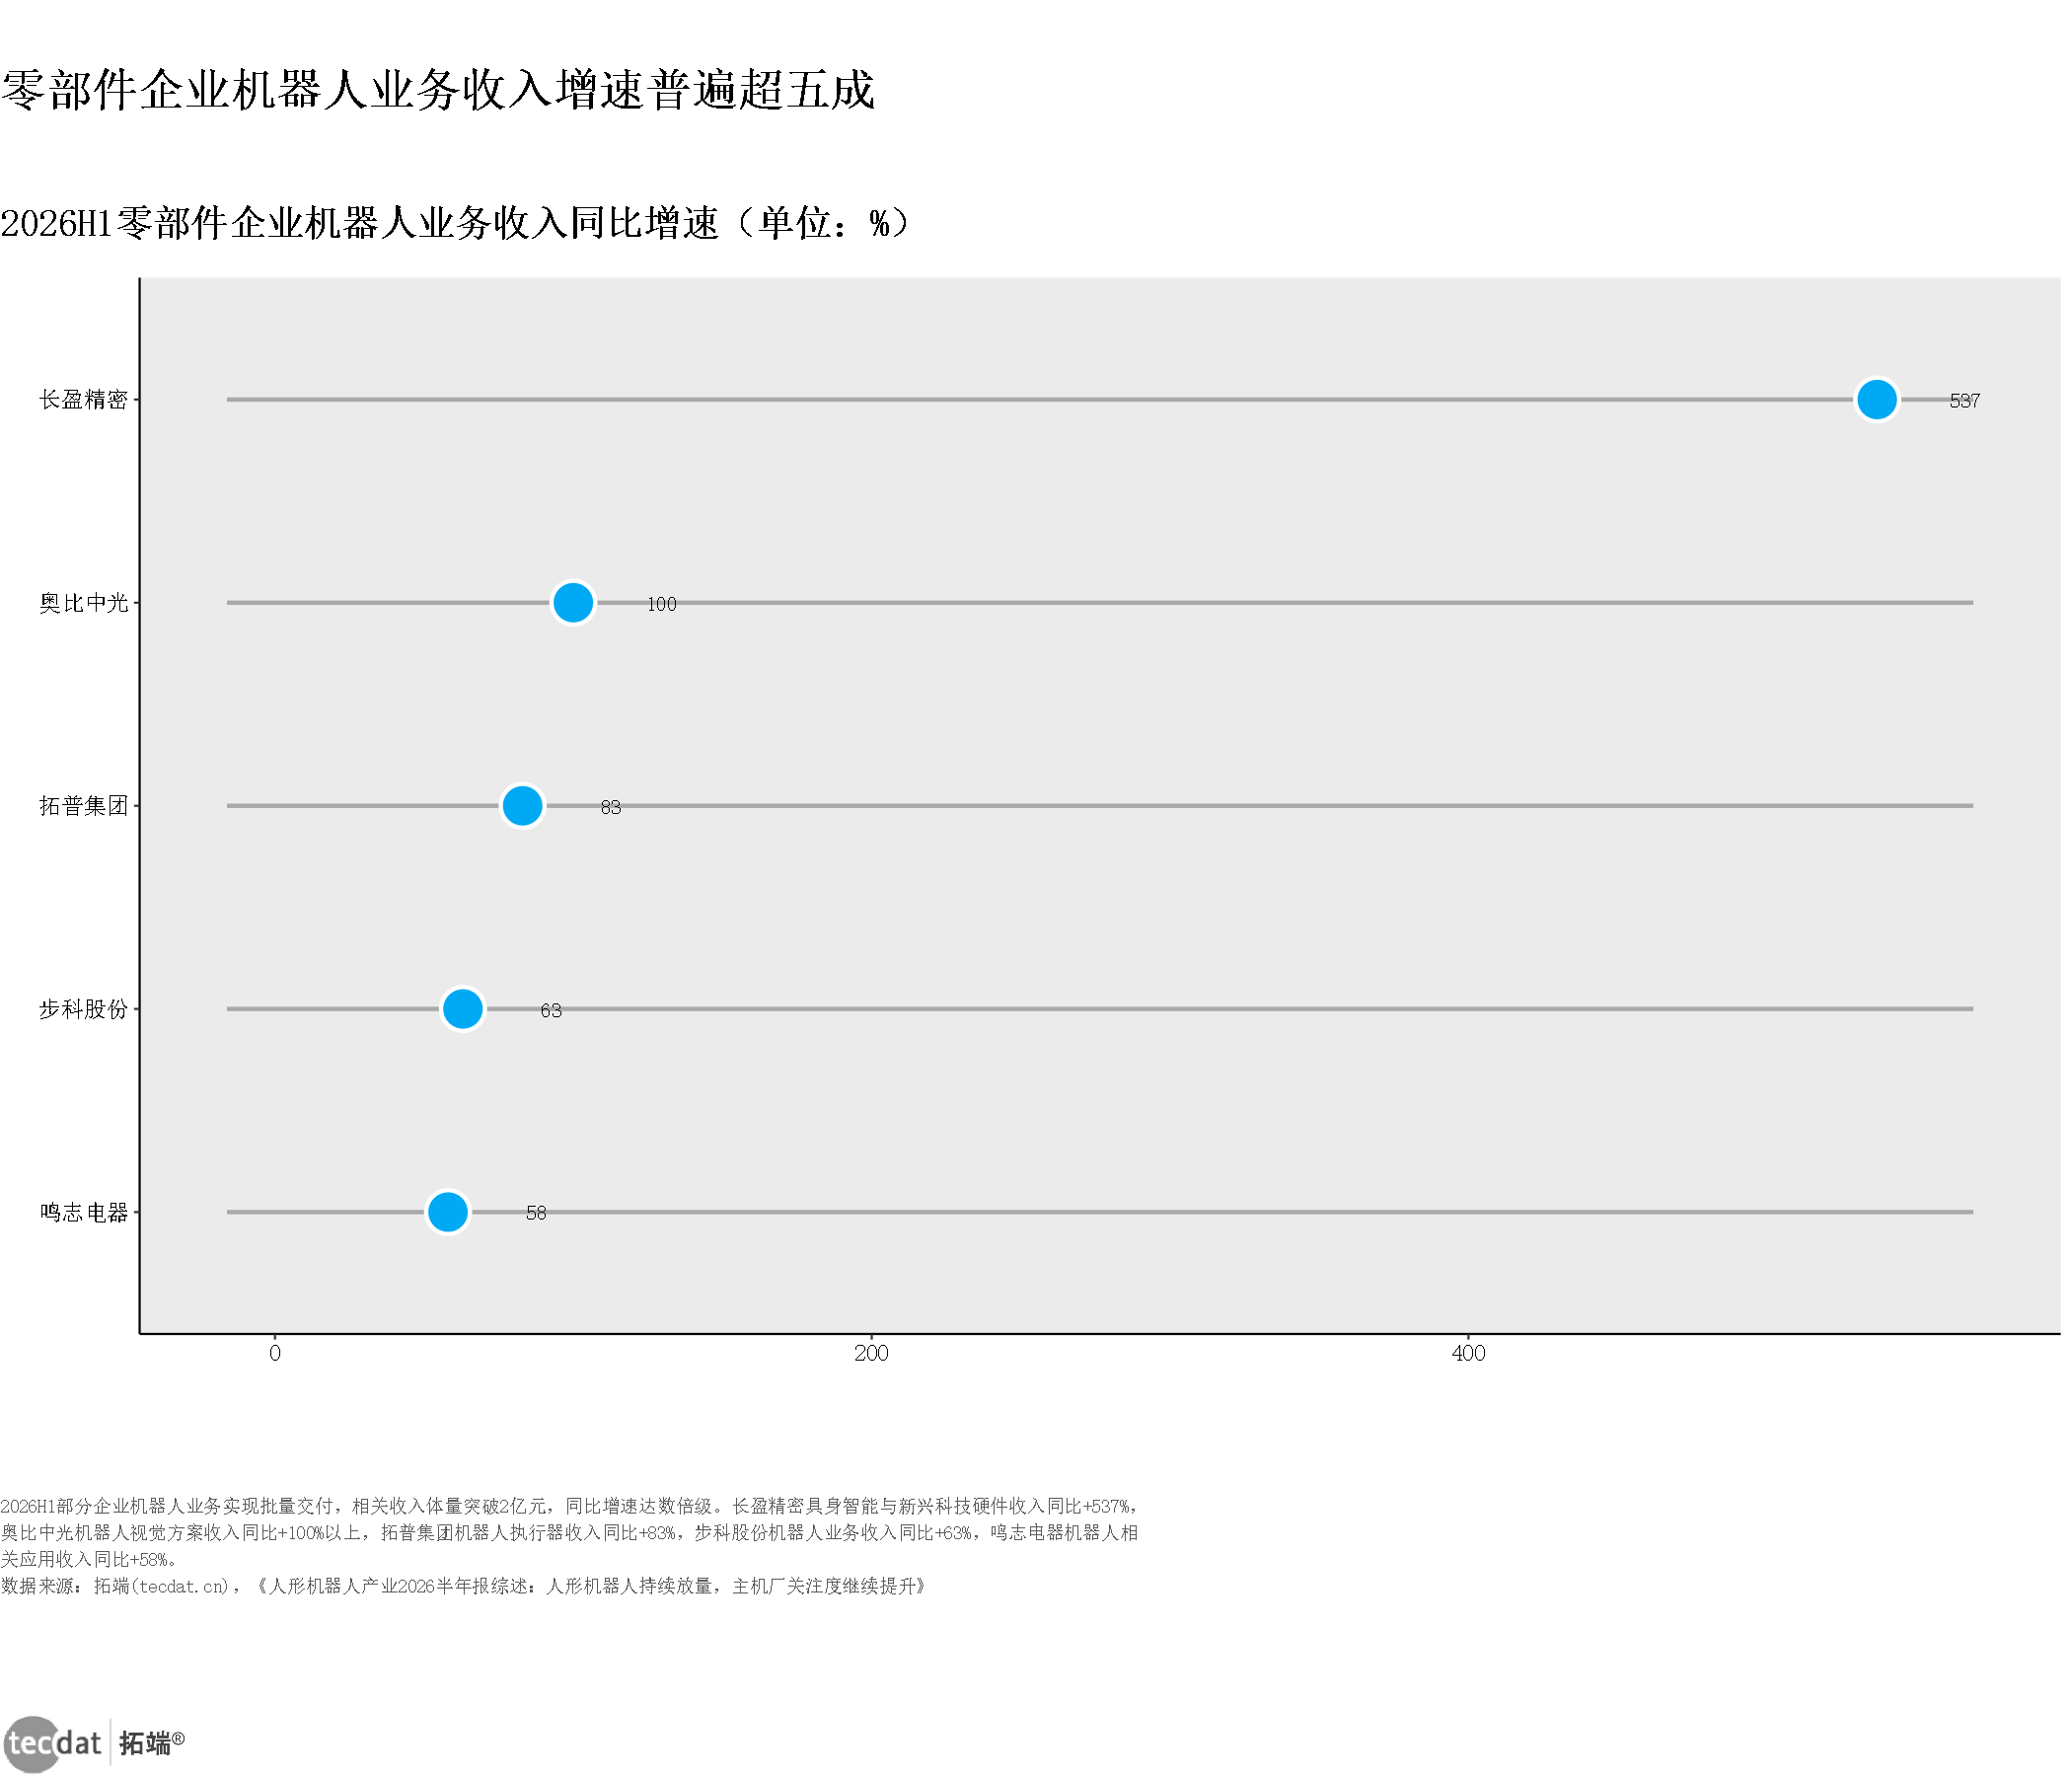
订单是否落地,财报给出了回答。《人形机器人产业2026半年报综述:人形机器人持续放量,主机厂关注度继续提升》(2026)指出,2026H1部分企业机器人业务实现批量交付、相关收入体量突破2亿元,同比增速达数倍级:长盈精密具身智能与新兴科技硬件收入同比+537%,奥比中光机器人视觉方案收入同比+100%以上,拓普集团机器人执行器收入同比+83%,步科股份机器人业务收入同比+63%,鸣志电器机器人相关应用收入同比+58%(见_图表4:2026H1零部件企业机器人业务收入同比增速(刻度线图)_)。
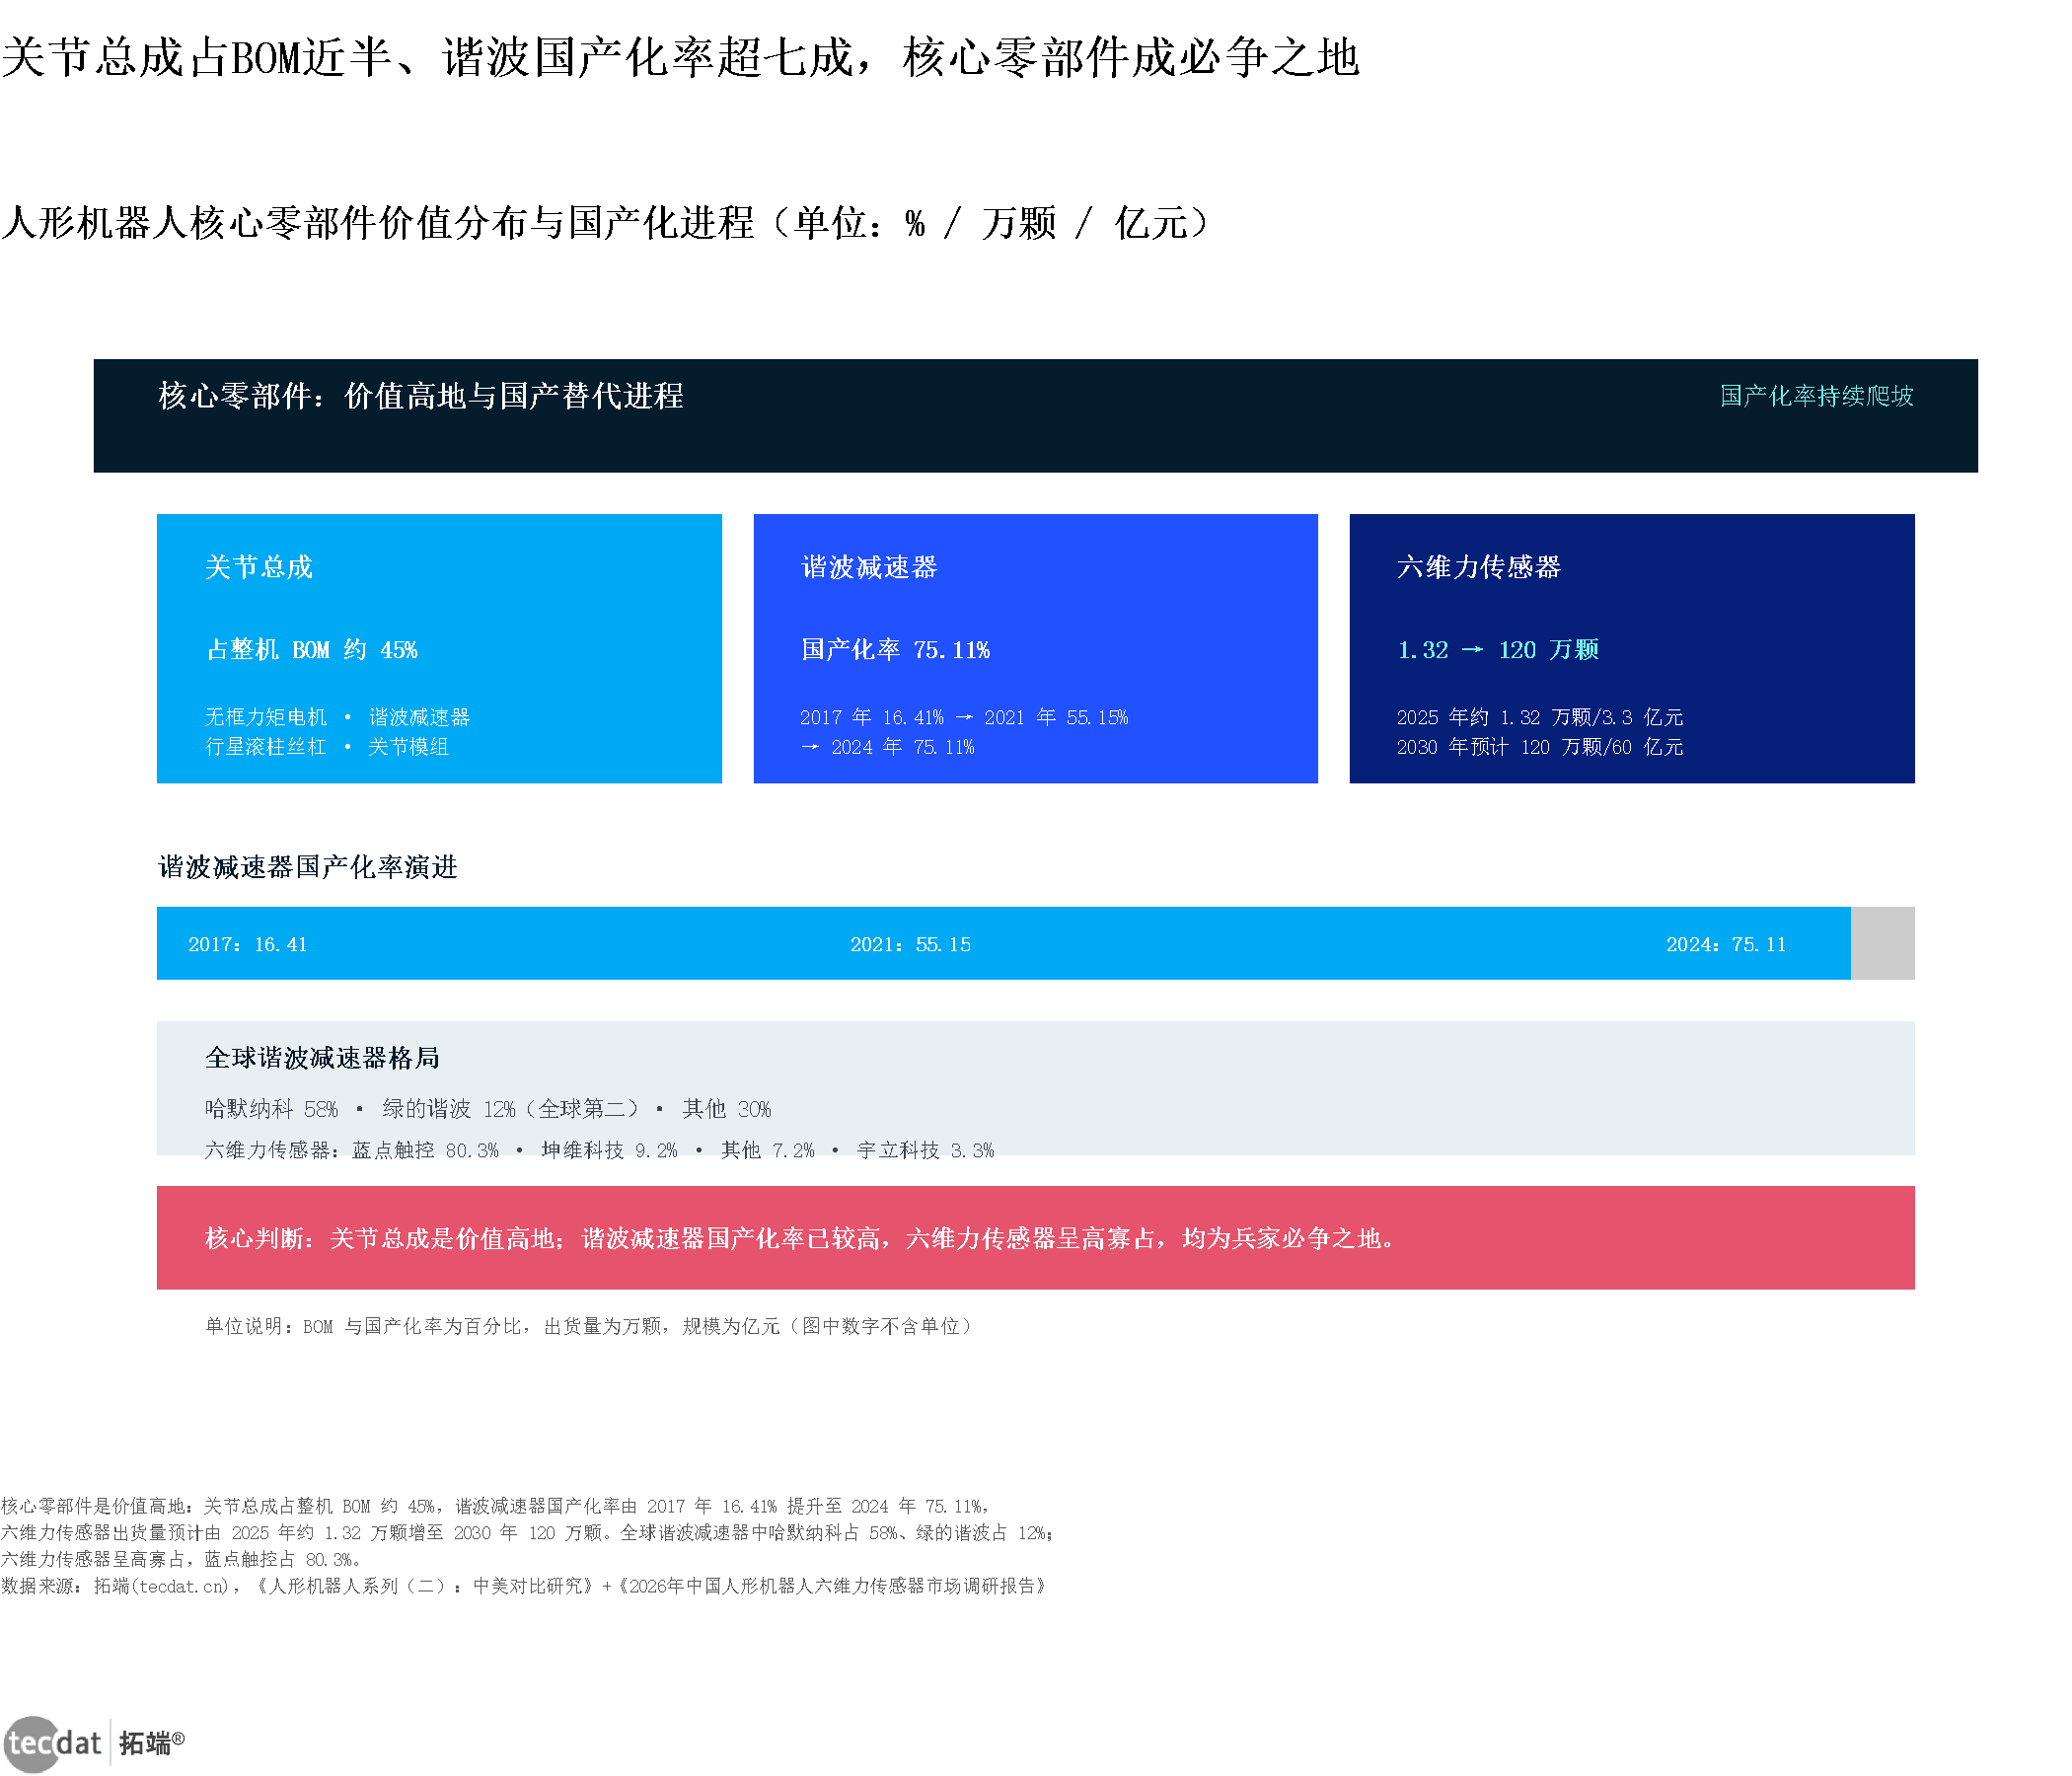
核心数据:关节总成占BOM约45%;谐波国产化率2017年16.41%→2024年75.11%;六维力2025年1.32万颗/3.3亿元→2030年120万颗/60亿元
来源:拓端tecdat基于《人形机器人系列(二):中美对比研究》等报告绘制,2026
本文节选自拓端发布的《2026中国工业具身智能产业发展蓝皮书》,如需获取全文内容,可进入拓端官网搜索查看。
三、中美分工:中国主导硬件,美国引领模型?
本章小结(核心结论):中国上游供应商数量与本地化配套领先,美国在具身模型与资本定价上占优,双方是分工而非替代。
产业链的粗细,用供应商数量能看得最直观。中银证券引用《金融时报》统计显示,机器人手部零部件供应商中国为25家、美国为7家;腿部线性执行器供应商中国为30家、美国为6家(见_图表11:中美人形机器人上游零部件供应商数量(灰底比例条形图)_)。该报告同时指出,截至2025年,国内已有整机企业数量超140家,发布人形机器人产品超330款。
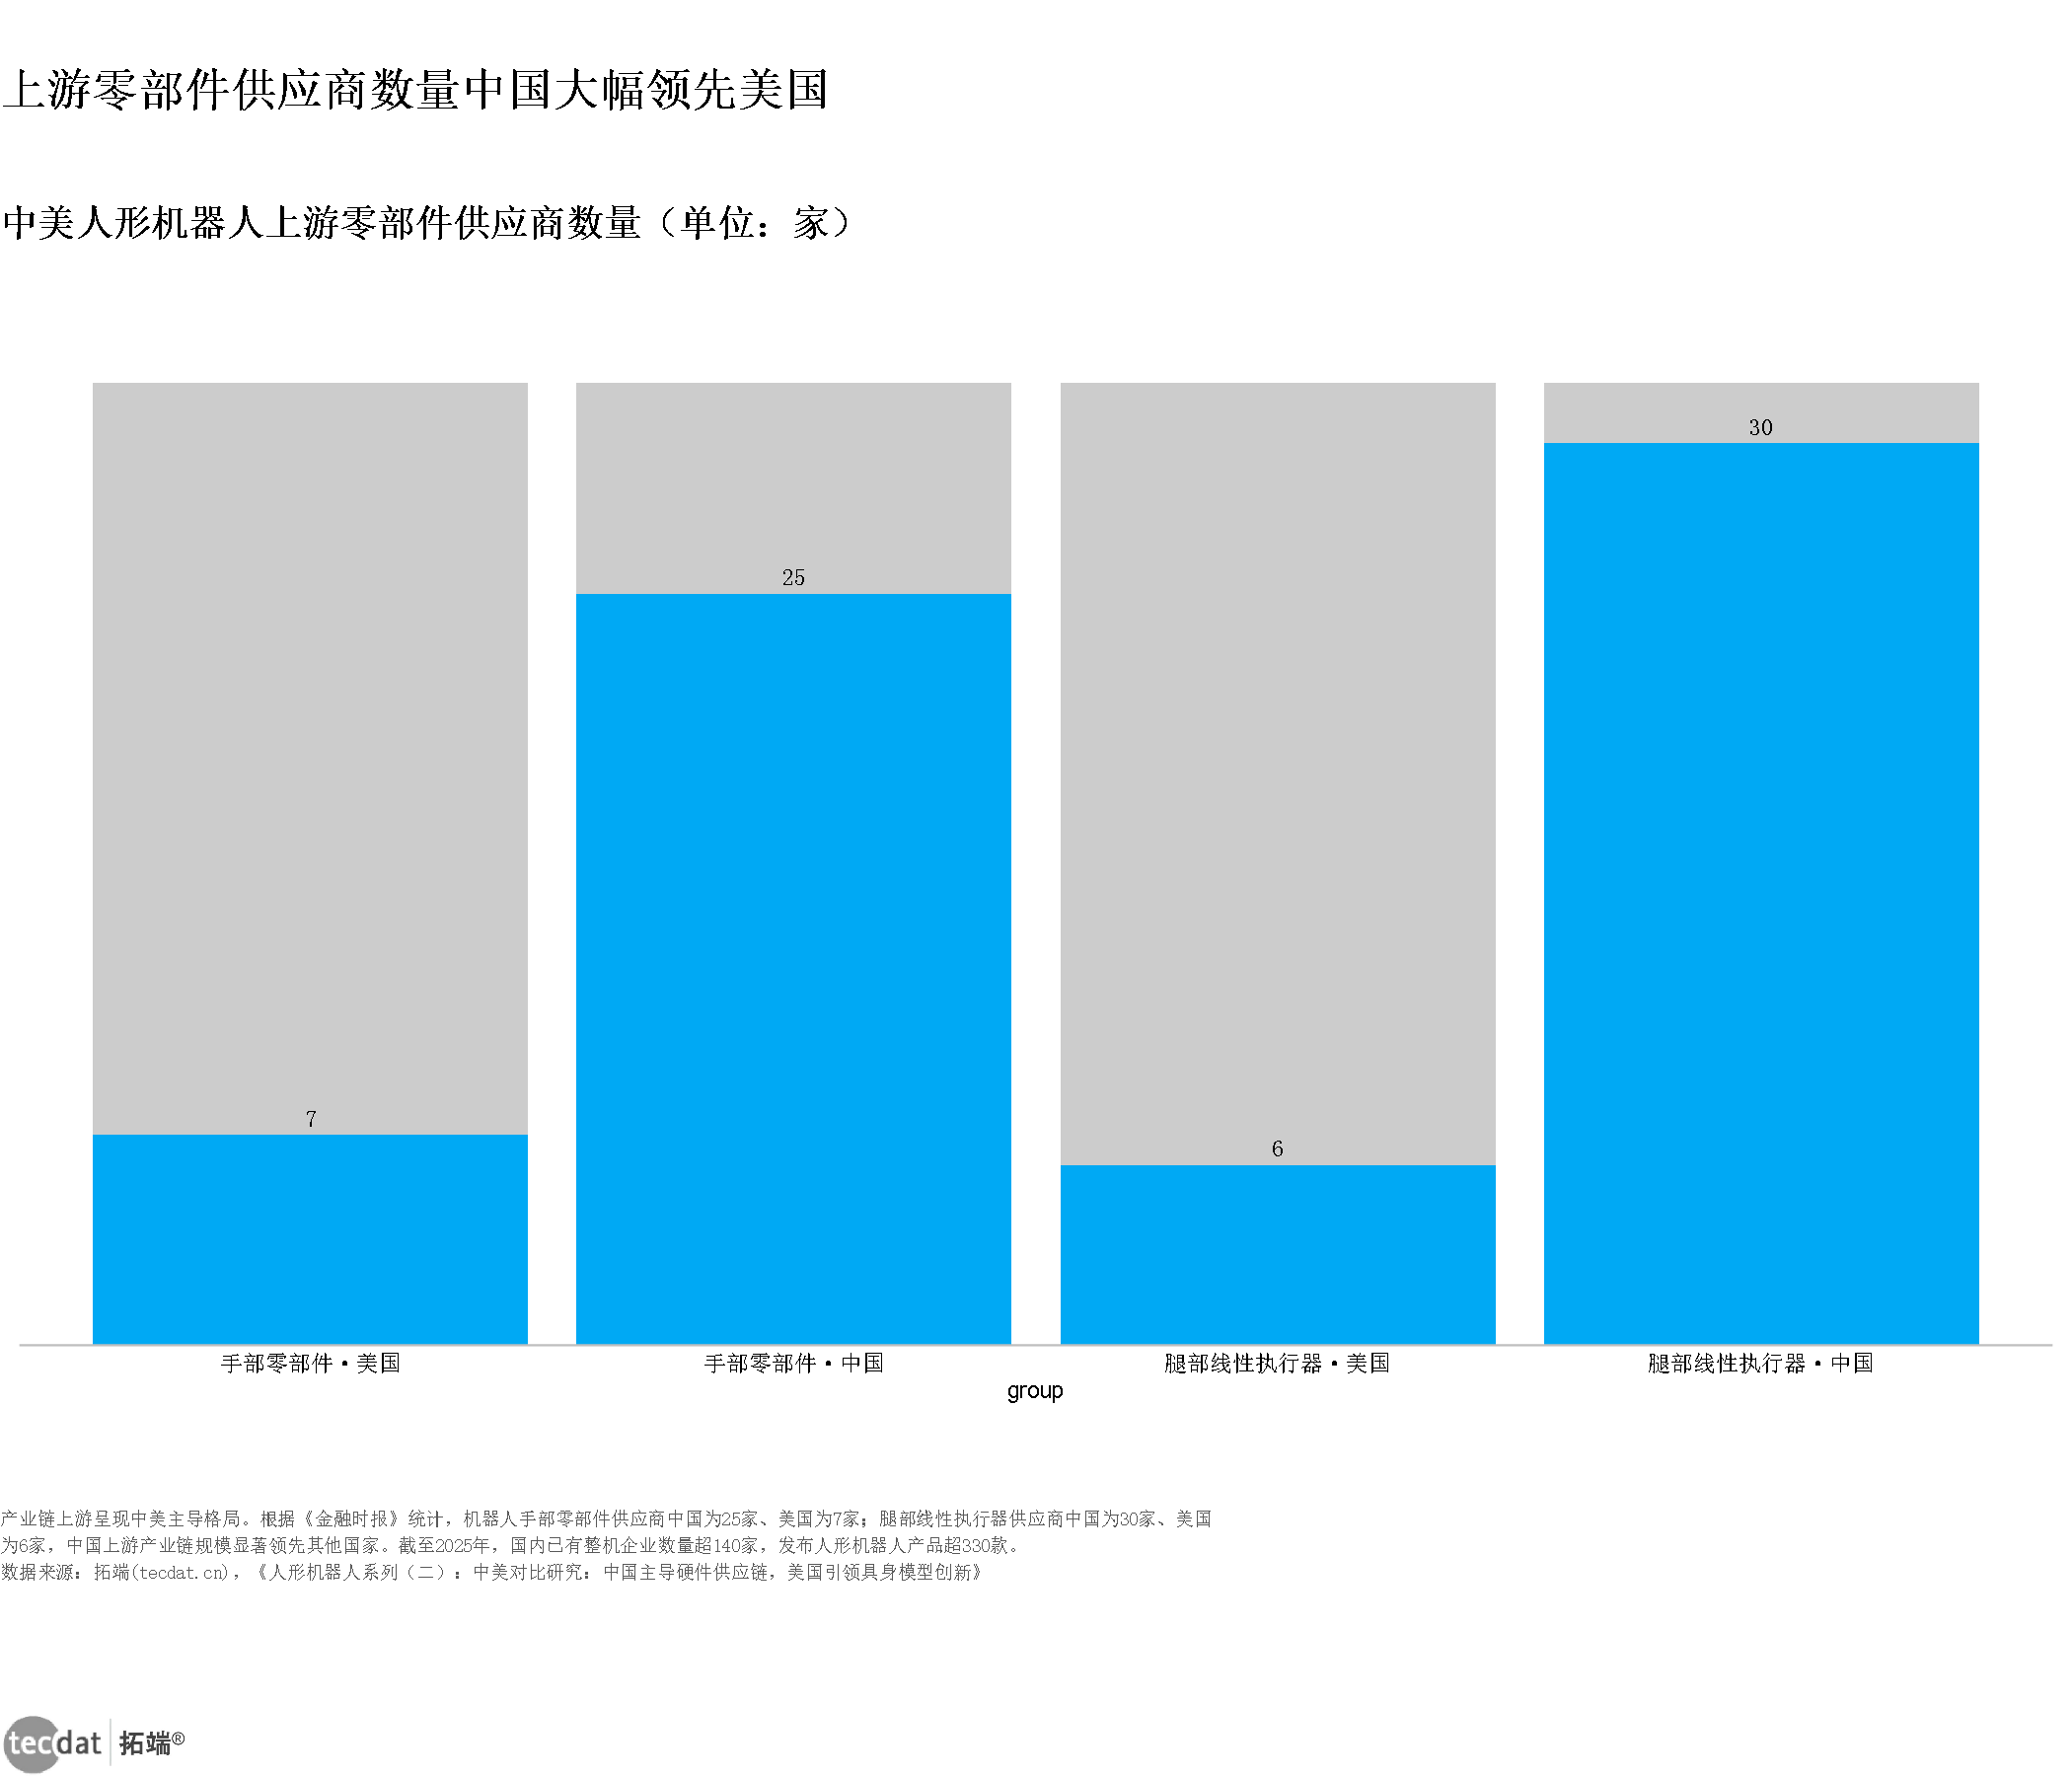
核心数据:手部零部件:中国25家、美国7家;腿部线性执行器:中国30家、美国6家
来源:拓端tecdat基于《金融时报》统计,转引自《人形机器人系列(二):中美对比研究》,2026
把两边的能力拼在一张图上,分工逻辑很清楚。中银证券《人形机器人系列(二):中美对比研究》(2026)指出,中国在谐波减速器、行星滚柱丝杠等硬件环节具备供应链优势,美国则引领 VLA 与世界模型等机器人大脑路线创新(见_信息图4:中美产业链分工对比(左右对比信息图)_)。
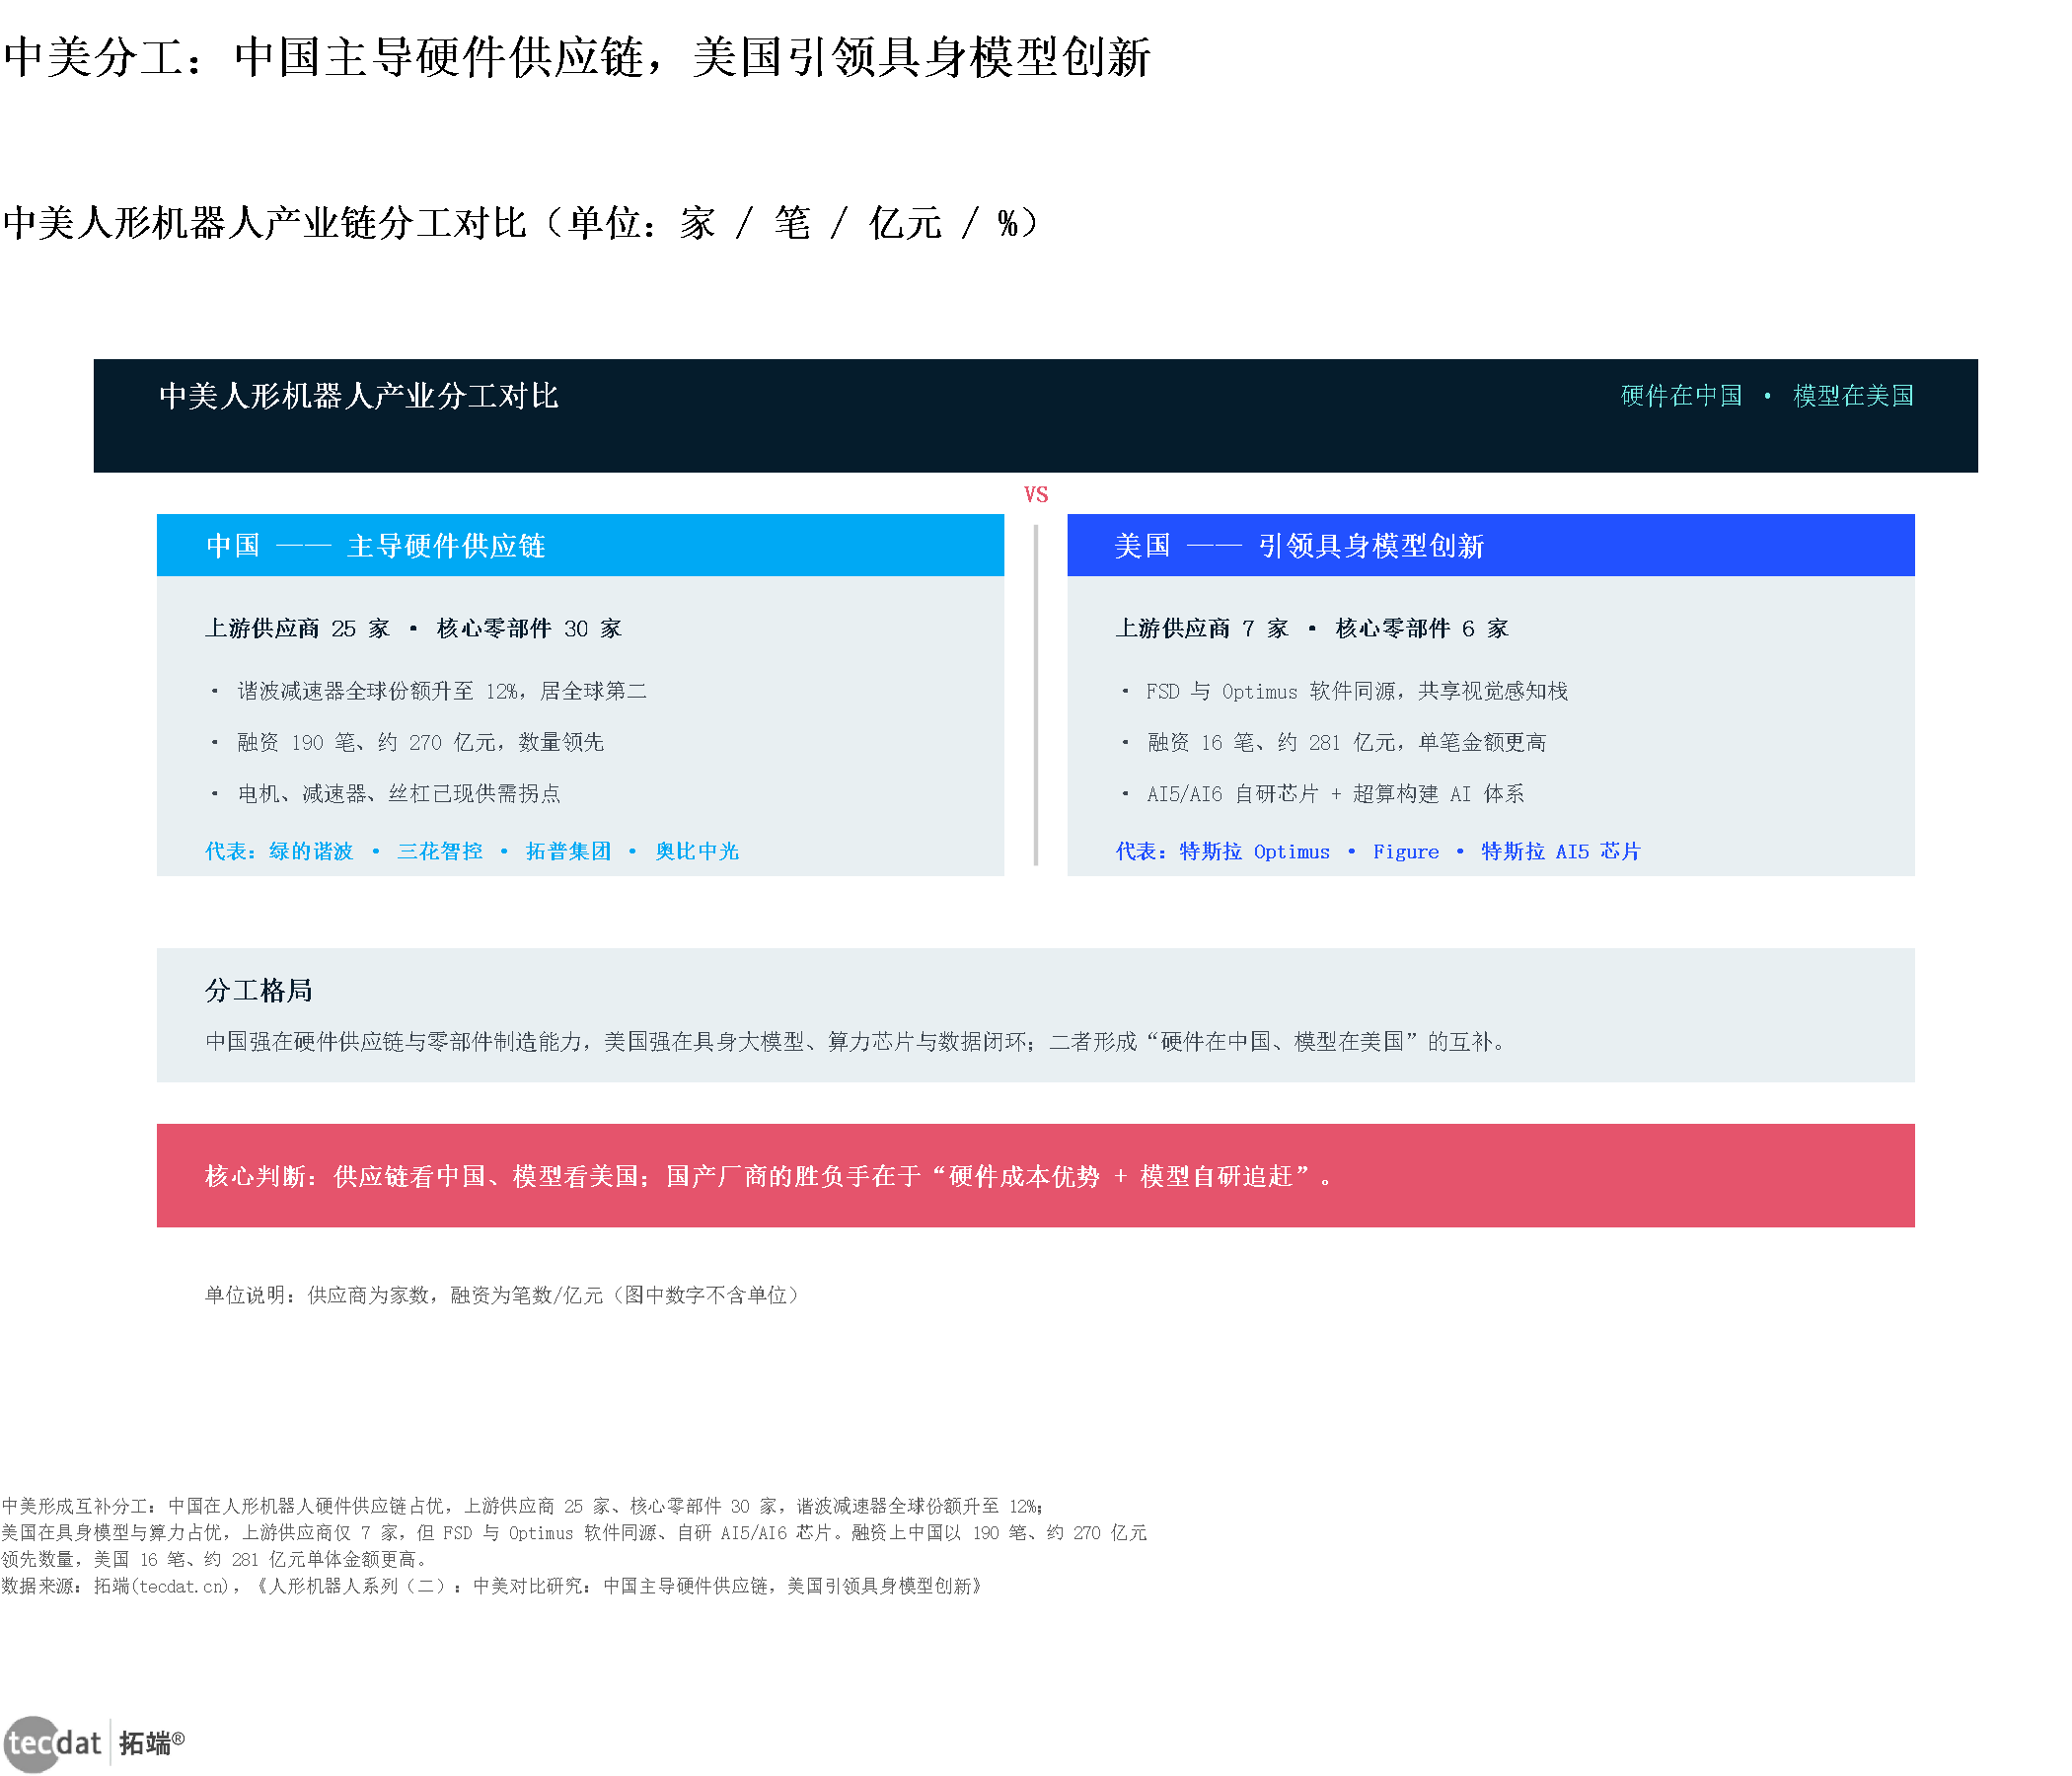
核心数据:中国上游零部件25家、核心零部件30家,融资190笔约270亿元;美国上游7家、核心零部件6家,融资16笔约281亿元
来源:拓端tecdat基于《人形机器人系列(二):中美对比研究:中国主导硬件供应链,美国引领具身模型创新》绘制,2026
有意思的是,海外整机厂也在用中国供应链。国泰海通证券研报指出,美国多家企业处于产能建设阶段,Figure BotQ首代产线设计能力为1.2万台/年,Agility RoboFab峰值设计产能超过1万台/年;而其中相当比例的执行硬件仍依赖全球供应体系,中国产业链在成本与配套上难以替代。这也是”中国主导硬件”判断的现实基础。
四、量产最大的瓶颈在哪里?
本章小结(提醒):硬件已不是主要矛盾,模型泛化能力与真实数据供给才是量产临界点;仿真到现实存在明显落差。
4.1 模型演进:从经典控制到多模态具身基础模型
先看”大脑”的成长史。机器人行业深度报告(2026)梳理,机器人模型迭代经历五个阶段:阶段一经典控制模型时代(1960—2010),基于数学建模;阶段二数据驱动模型萌芽(2010—2018),机器学习补充动力学;阶段三大语言模型诞生(2018—2022),开启机器人认知模型启蒙;阶段四多模态具身基础模型时代(2022年至今),视觉+语言+动作统一模型成为主流方向(见_图表9:机器人模型各阶段起始年份(刻度线图)_)。
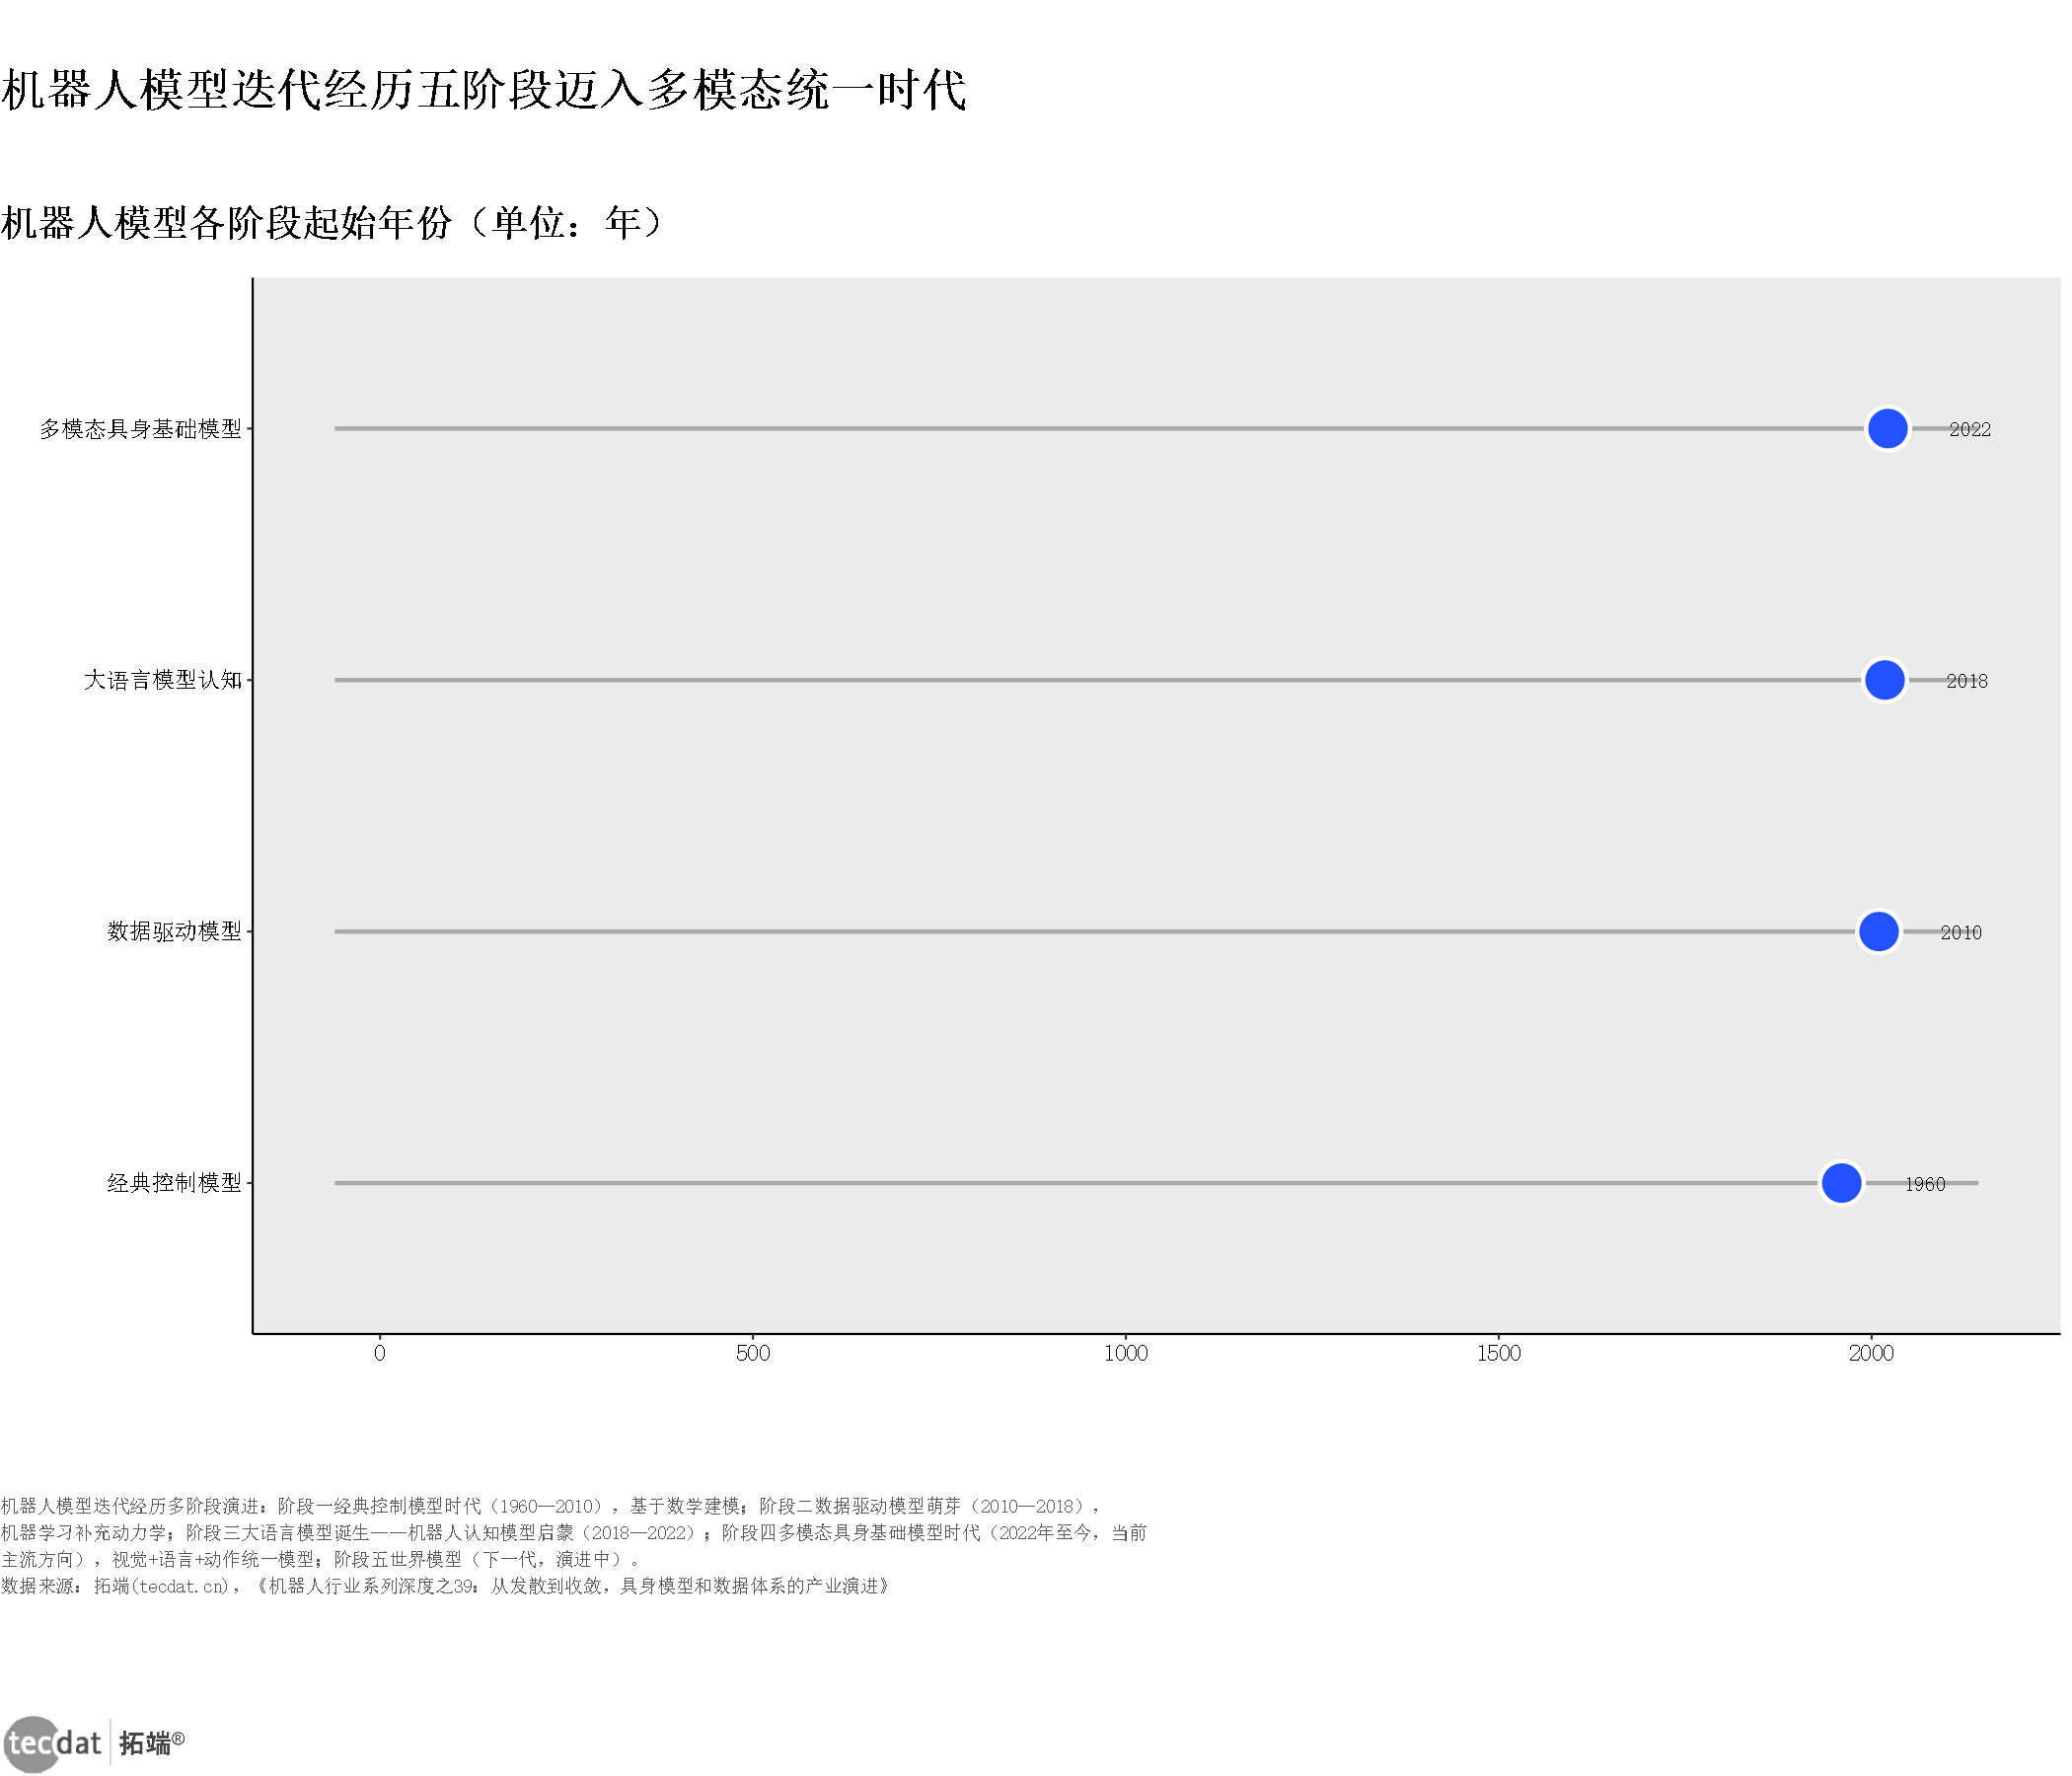
核心数据:经典控制模型1960年;数据驱动模型2010年;大语言模型认知2018年;多模态具身基础模型2022年
来源:拓端tecdat基于《机器人行业系列深度之39:从发散到收敛,具身模型和数据体系的产业演进》,2026
但认知能力的跃迁,并没有自动解决物理世界的问题。《机器人行业系列深度之39:从发散到收敛,具身模型和数据体系的产业演进》(2026)指出,当前 大模型 的泛化能力不足,是阻碍人形机器人在开放、非结构化环境中可靠部署的核心障碍;VLA模型采用”感知—动作”直接映射架构,语义理解强但缺乏对物理世界因果规律的内在建模,而泛化能力较强的世界模型还处于早期。
4.2 数据供给:量产阶段的真正瓶颈
该报告进一步给出一个与自动驾驶早期高度相似的判断:机器人产业进入量产阶段后,核心矛盾正从硬件成本转向数据供给。数据采集的成本差异巨大——真机遥操作单有效小时成本达500—1000元,无本体数据采集约200—400元,Ego第一人称视角采集约50—100元,仅仿真合成数据可压低至20—50元/有效小时;但仿真数据无法替代可落地的真实物理交互样本。这个”成本—真实性”的两难,正是量产爬坡的真实阻力。
于是”仿真到现实”的落差成了最该警惕的坑。多份报告显示,机器人在仿真环境中的操作成功率可达89.4%,但迁移至真实家庭场景后骤降至约12%;破解路径是仿真主导、真实校验与数据协同并行,例如数据堂2026年4月披露的8,000平方米具身智能数据工厂与300套灵巧手操作设备(见_信息图5:仿真到现实泛化落差与破解(认知反转信息图)_)。对中小企业而言,这条落差意味着短期内不要高估通用场景的落地速度。
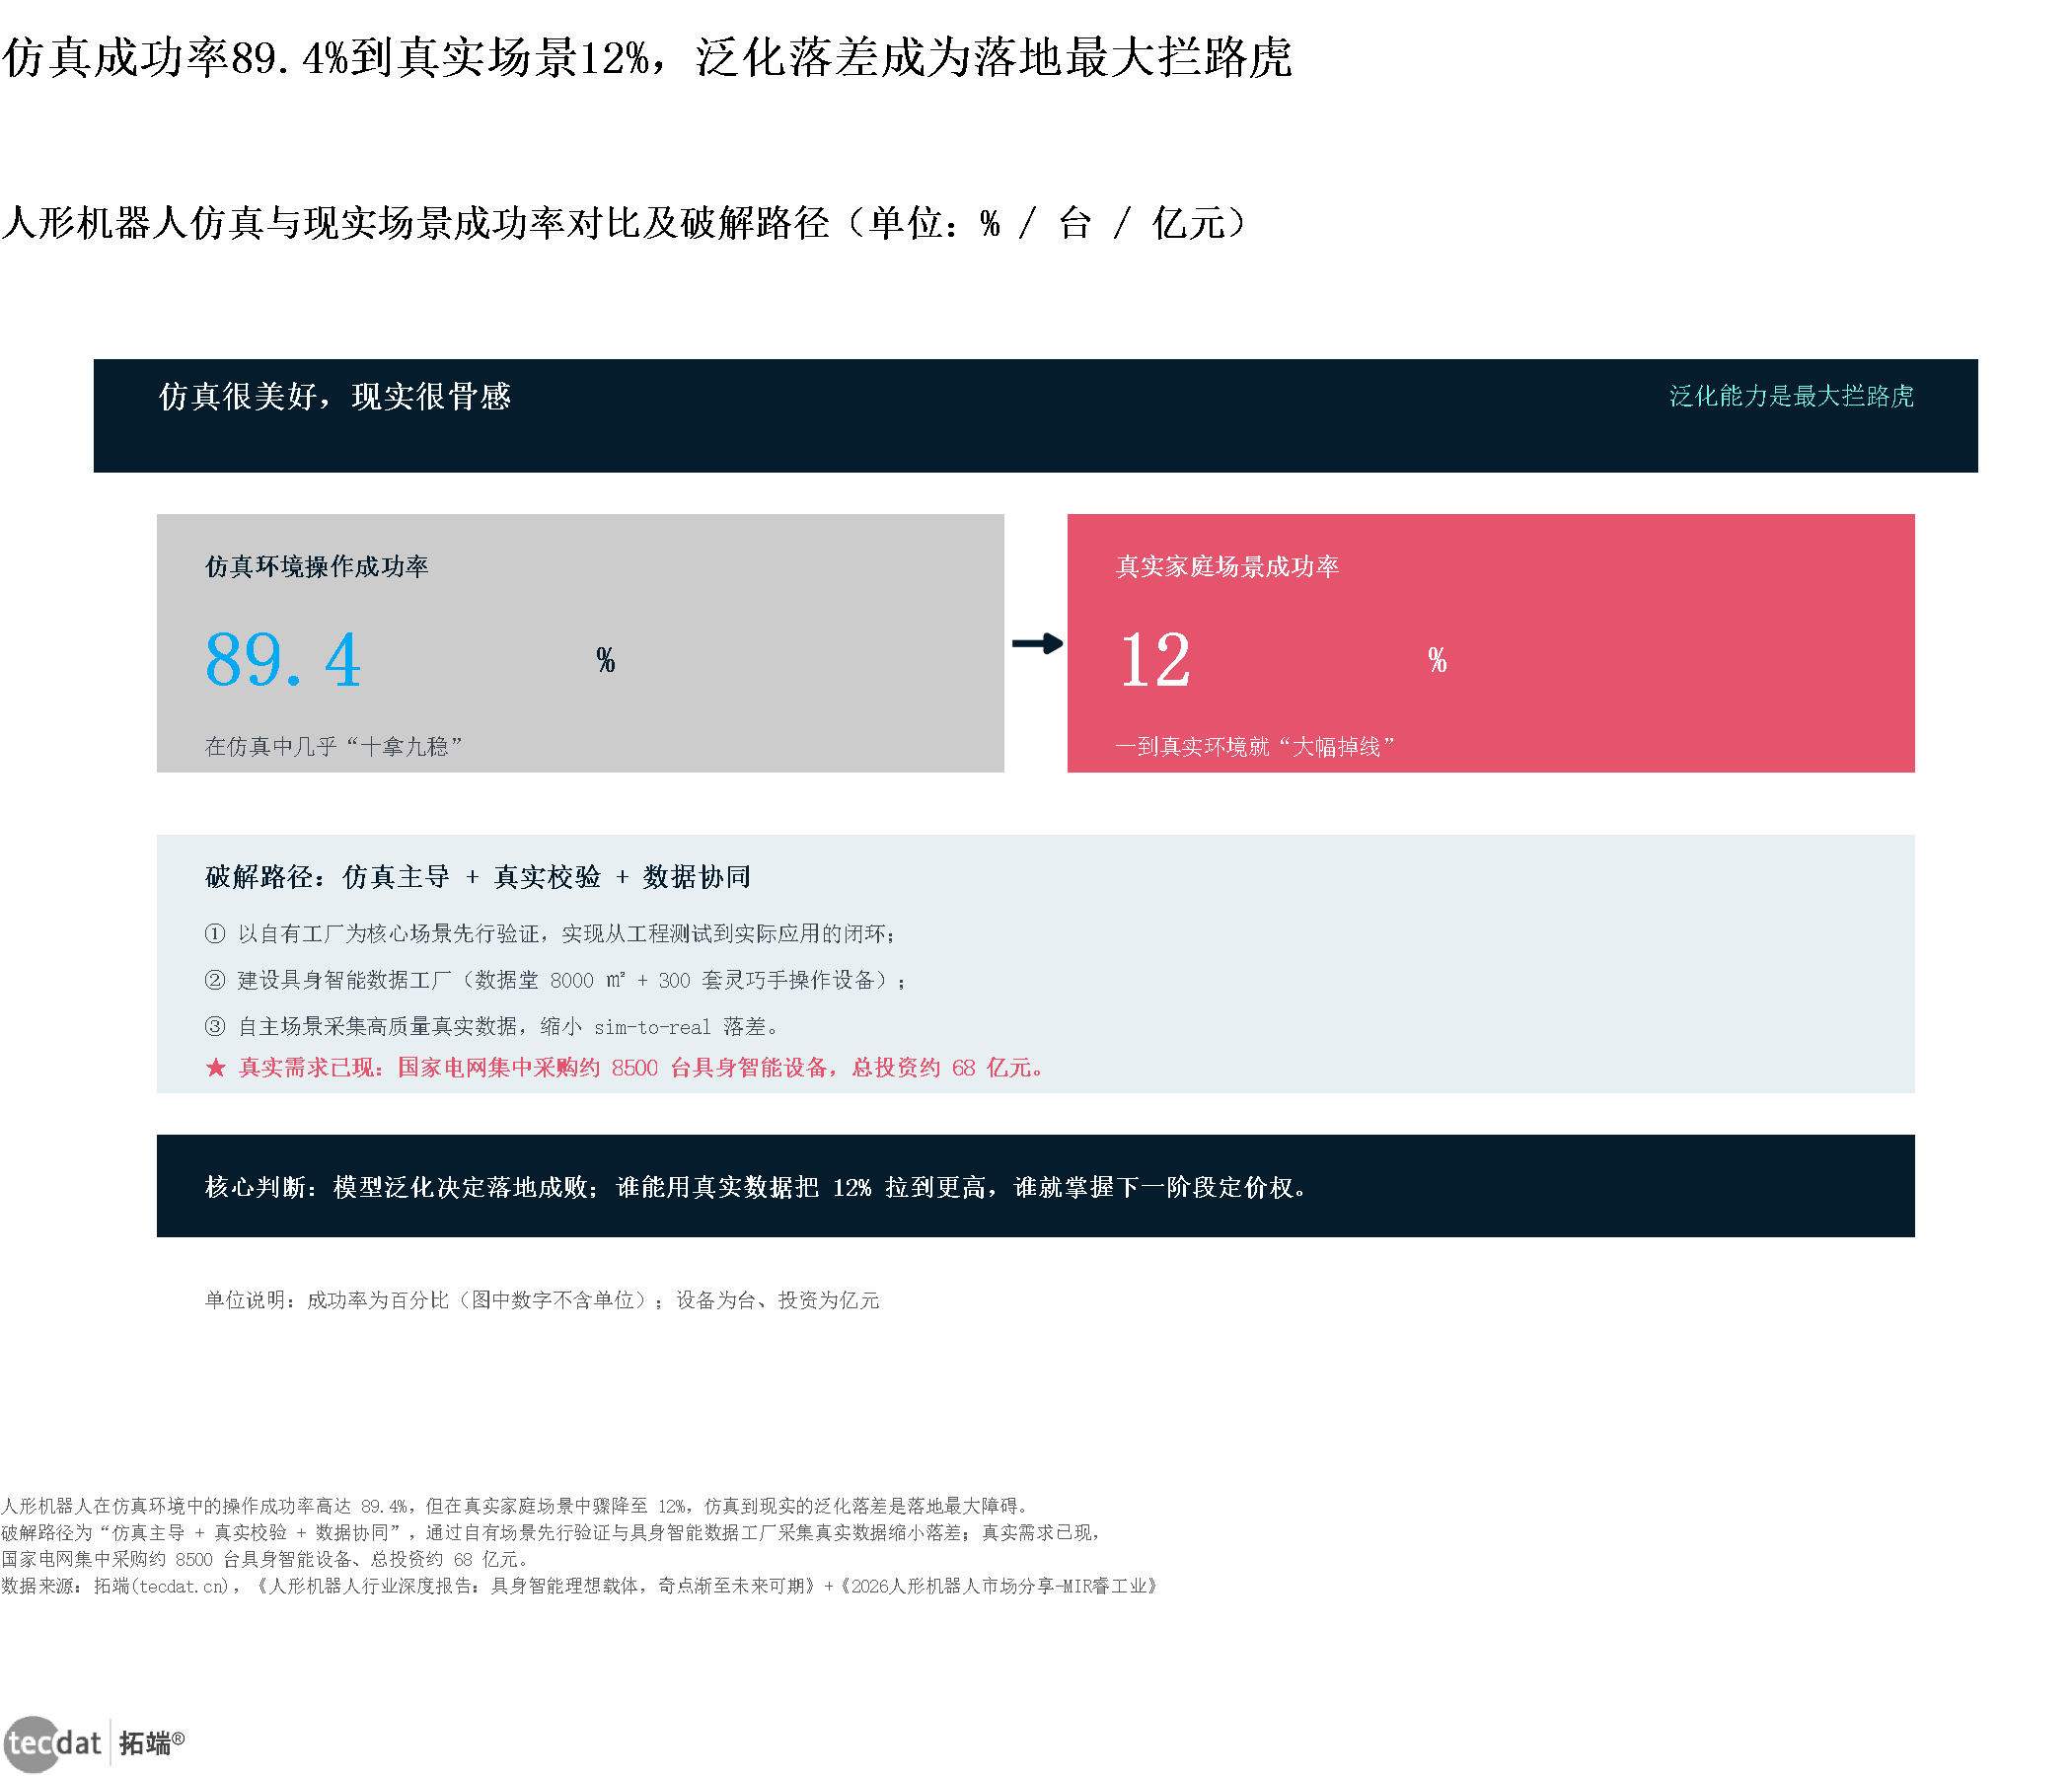
核心数据:仿真环境操作成功率89.4%→真实家庭场景约12%;数据工厂8,000平方米、灵巧手设备300套
来源:拓端tecdat基于《人形机器人行业深度报告:具身智能理想载体,奇点渐至未来可期》等报告绘制,2026
4.3 需求结构:为什么先买它的人不是工厂
需求端的数据解释了当前商业化的真实形状。《人形机器人:解码商业化核心脉络》(2026)显示,2025年国内具身智能机器人采购由前端场景驱动:教育科研占比约42%,数据采集与交互服务均约19%,工业及物流约16%;在技术成熟度低、尚不具备规模化商用价值的阶段,科研与教育采购是最先释放、占比最高的需求来源(见_图表8:2025年中国人形机器人需求场景结构(圆环图)_)。
企业层面的收入结构也印证了这一点。《人形机器人行业深度报告:具身智能理想载体,奇点渐至未来可期》(2026)显示,乐聚智能2025年收入的下游需求为数据采集44.94%、科研教育32.50%、商业服务18.68%、工业制造3.88%;宇树科技2025年1—9月收入中科研教育占比达73.60%(见_图表23:乐聚智能2025年收入下游结构(华夫图)_)。
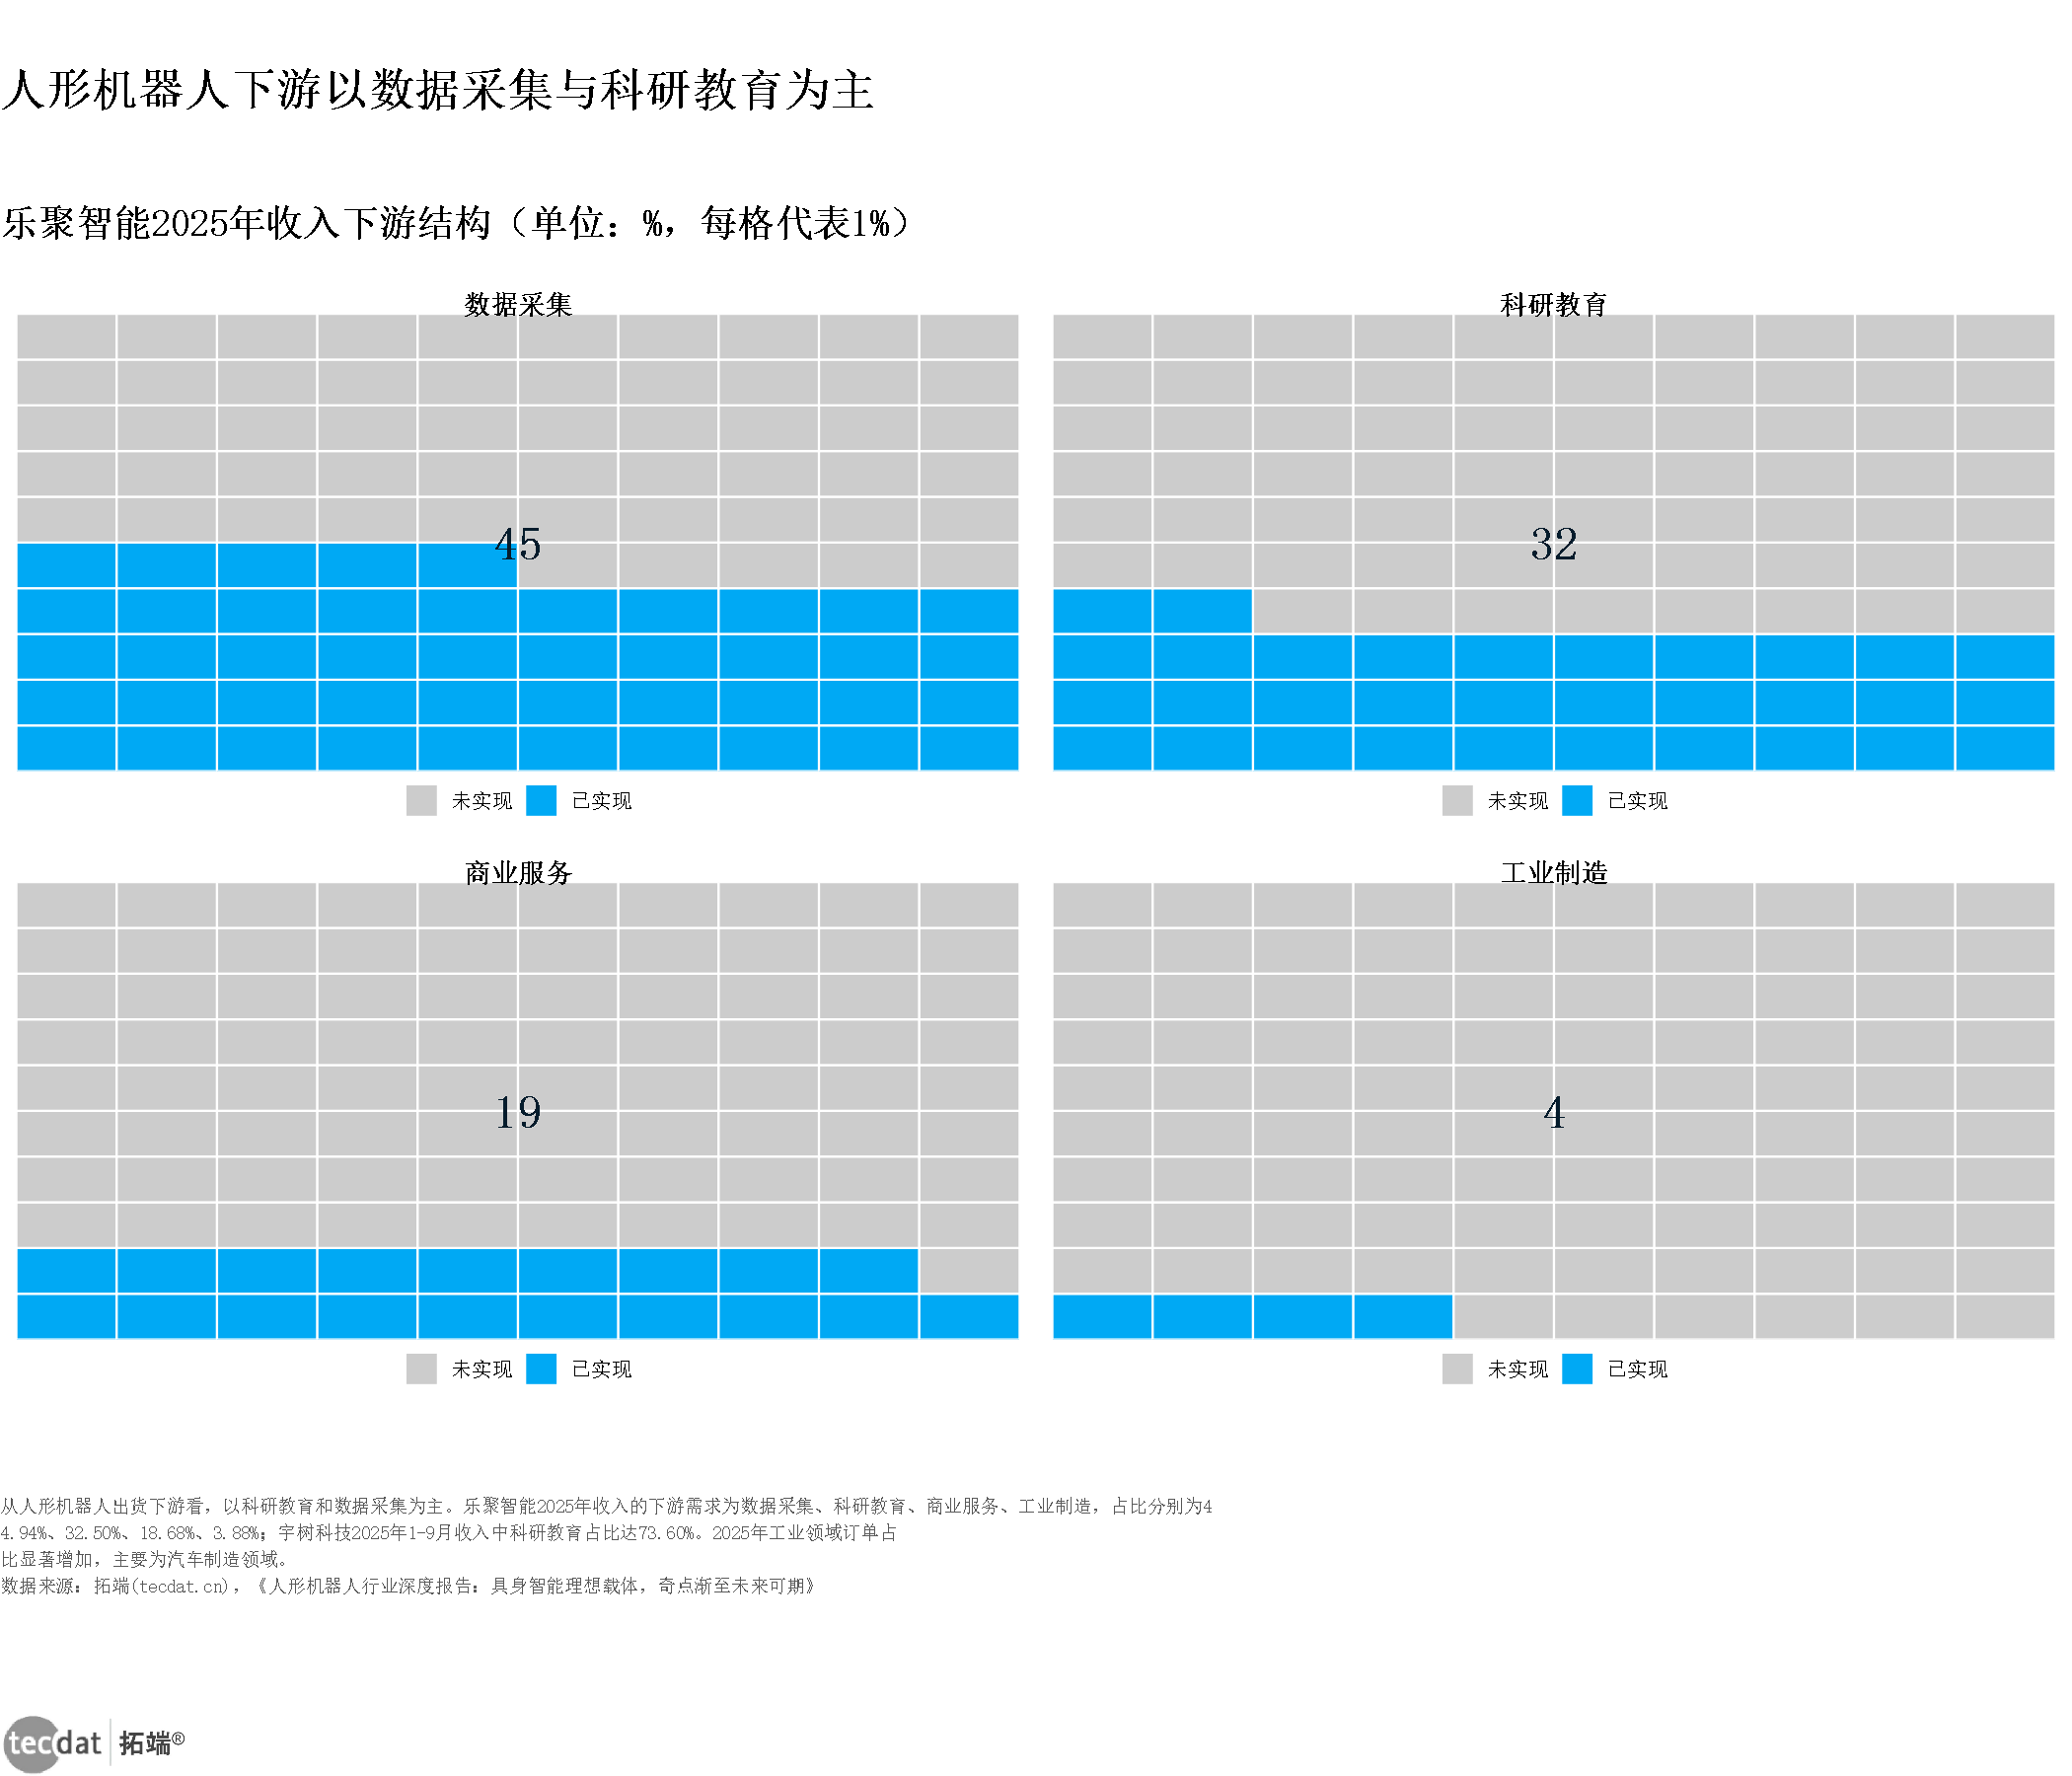
核心数据:数据采集44.94%;科研教育32.50%;商业服务18.68%;工业制造3.88%
来源:拓端tecdat基于《人形机器人行业深度报告:具身智能理想载体,奇点渐至未来可期》,2026
政策正在把需求往场景端推。2026年6月,工信部办公厅、国务院国资委办公厅联合开展《2026年度人形机器人与具身智能实景实训专项行动》,目标到2026年底形成100个以上高价值应用场景,带动形成万台级规模落地能力。国家电网有限公司印发的《2026具身智能发展规划》则计划2026年集中采购各类具身智能设备约8,500台、总投资约68亿元,其中四足巡检机器狗5,000台、预算15亿元,人形带电作业机器人500台、预算25亿元。这是本轮景气度里最明确的需求侧锚点。
五、细分赛道谁先跑出来?
本章小结(落地提示):四足商业化确定性最高,智能焊接是工业侧最先规模化的场景,手术机器人是长坡厚雪的高壁垒赛道。
5.1 四足机器人:价格分层已经形成
四足之所以先放量,是因为它需要的泛化能力相对更低,可以先聚焦标准化场景。《2026中国四足机器人商业化研究报告-亿欧智库》(2026)显示,消费级四足机器人价格已下探至万元以内,工业级基础版约4万元,工业级定制化方案可达20万—30万元(见_图表20:四足机器人分档价格(横向比例条形图)_)。
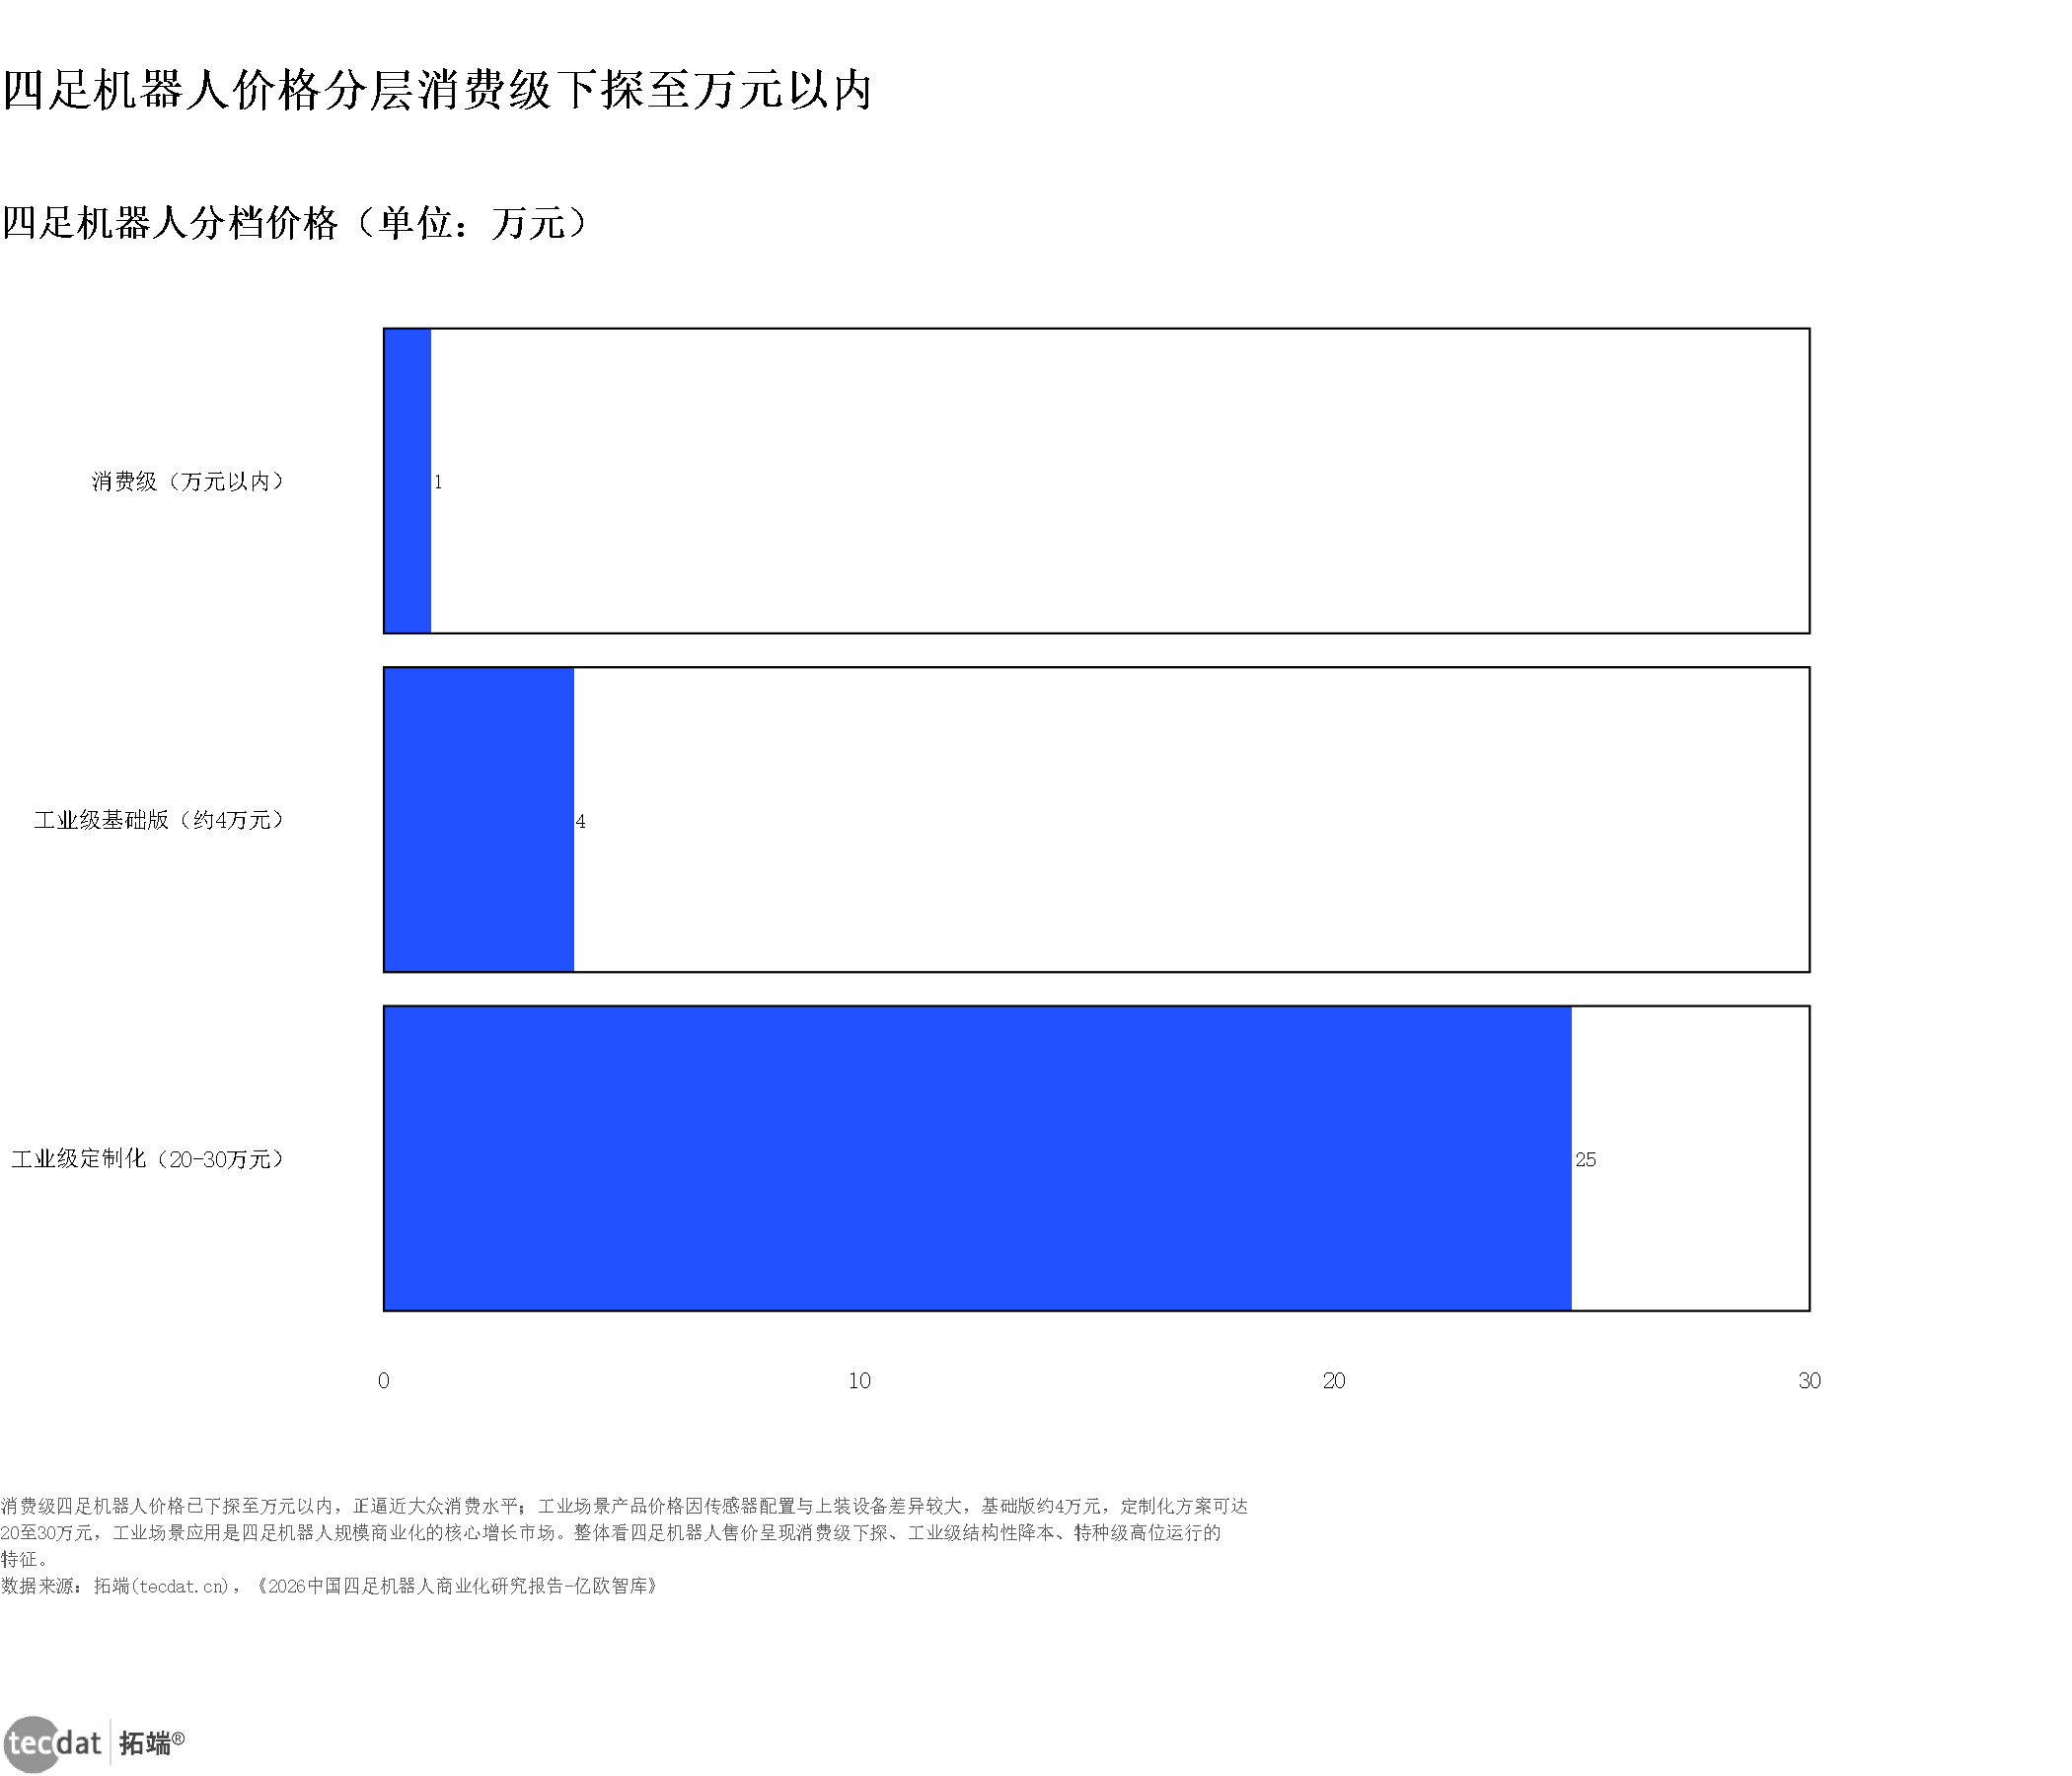
核心数据:消费级1万元以内;工业级基础版约4万元;工业级定制化20—30万元
来源:拓端tecdat基于亿欧智库《2026中国四足机器人商业化研究报告》,2026
规模侧,中国已成为全球四足机器人的最大单一市场。亿欧智库测算,中国四足机器人2025年市场规模约35.5亿元,预计2030年将增加至160亿元,年复合增长率为36.2%;其中消费级未来年复合增长率为7.05%,行业级2025—2030年复合增长率为33.76%(见_图表21:中国四足机器人市场规模(时间增长对比多边形条形图)_)。
5.2 智能焊接机器人:工业侧最先规模化的场景
焊接是工业机器人里最成熟的场景之一,智能化正在改写它的价值结构。高工咨询(GGII)《2026中国智能焊接机器人产业发展蓝皮书》(2026)预测,中国智能焊接机器人销量将从2025年的0.69万台增长至2030年的3.75万台,复合年均增长率超过40%;2025年中国智能焊接机器人市场规模为13.8亿元,预计到2030年将有望达到60亿元,复合年均增长率超过30%(见_图表18:中国智能焊接机器人销量与市场规模(双轴图)_)。
值得注意的是,智能焊接的价值早已不在”本体”。GGII数据显示,2025年智能焊接机器人系统成本中,焊接机器人本体占36.4%、视觉/激光跟踪系统占26%、智能焊接控制系统占9%、离线编程软件占5%、焊接电源占4.6%、焊枪占2.2%、其他配套设备占16.8%(见_图表19:2025年智能焊接机器人系统成本结构占比(灰底比例条形图)_)。视觉跟踪加控制系统加离线编程合计占比40%,是智能化区别于传统示教焊机的核心增量。
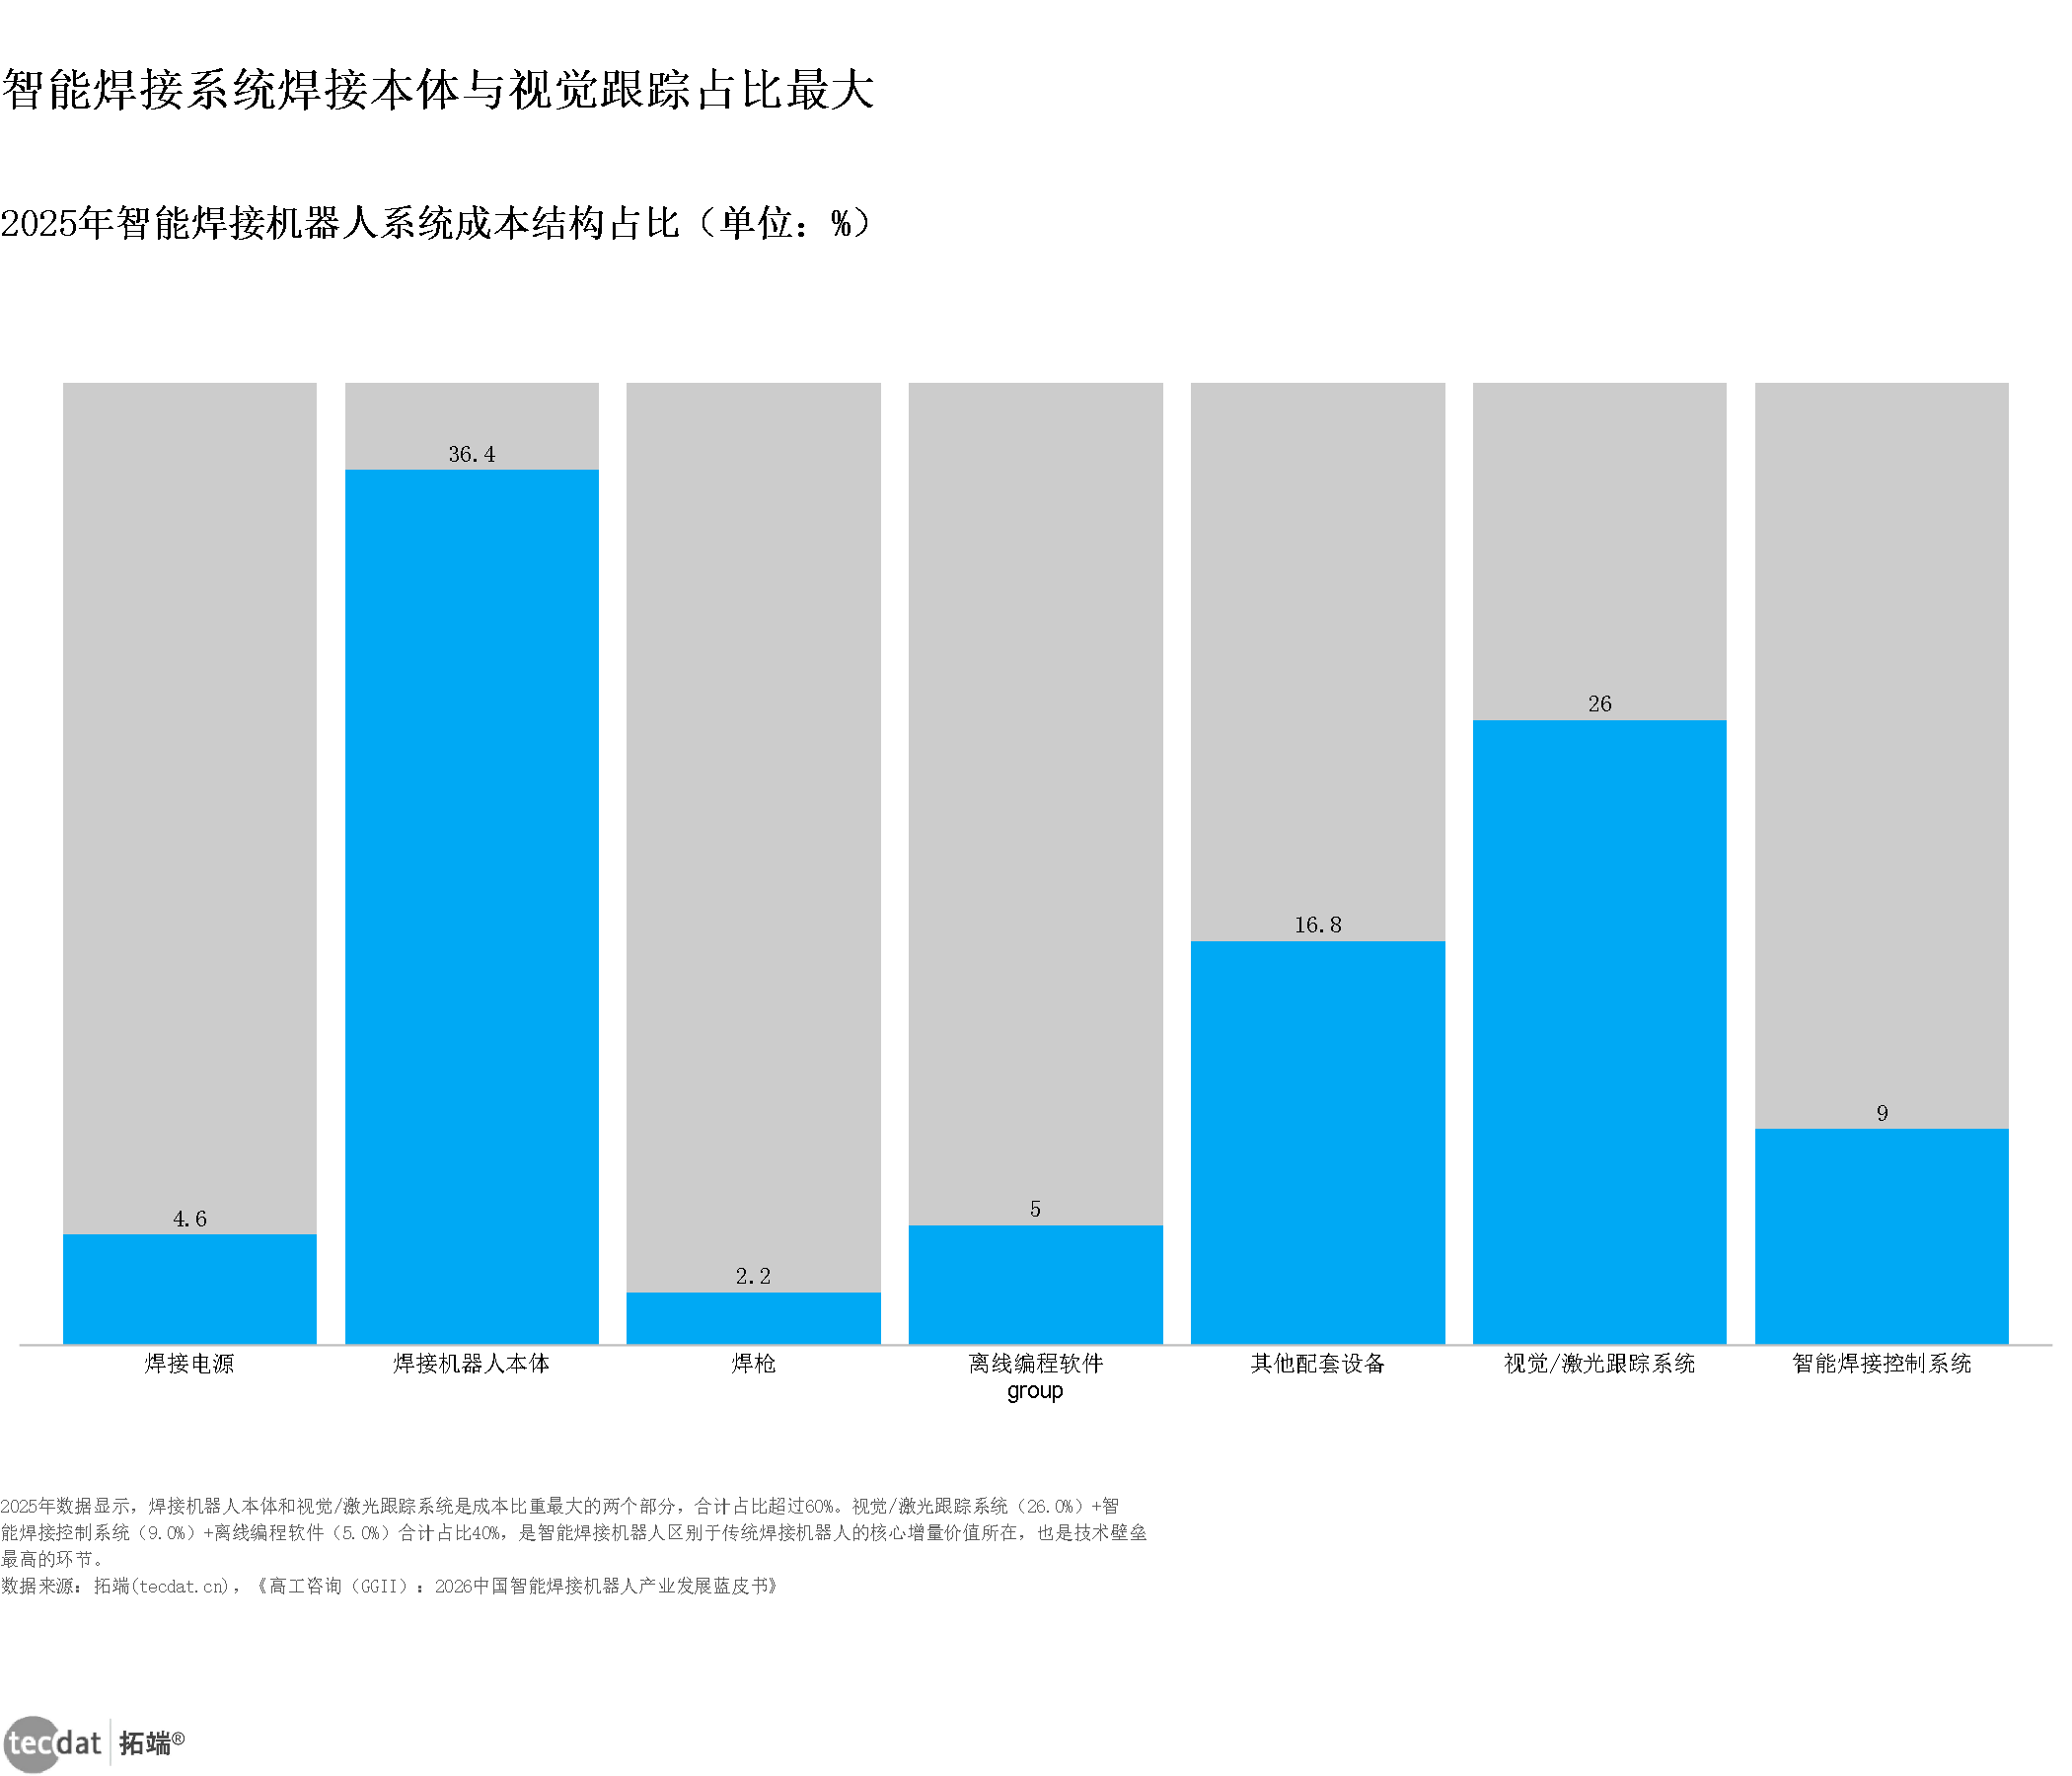
核心数据:焊接机器人本体36.4%;视觉/激光跟踪系统26%;智能焊接控制系统9%;离线编程软件5%;焊接电源4.6%;焊枪2.2%;其他配套设备16.8%
来源:拓端tecdat基于高工咨询(GGII)《2026中国智能焊接机器人产业发展蓝皮书》,2026
核心数据:2025年实绩538件(同比+73.55%;稳健Z=3.26倍MAD);Holt指数平滑预测2028年约1,222件
来源:本图为本文基于高工咨询(GGII)《2026中国智能焊接机器人产业发展蓝皮书》公开数据独立建模,非报告原文结论,仅作情景参考,不构成投资建议,2026-10
细分市场的增速重算,则验证了报告口径的一致性。本文以GGII披露的各细分市场规模重算2025—2030年CAGR:智能焊接本体34.2%、视觉/激光跟踪30.9%、焊接电源42.2%、离线编程软件34.2%、焊枪34.0%,均值35.1%,与报告口径一致、无冲突(见_机器学习图表9:焊接机器人细分市场CAGR重算(灰底比例条形图)_)。
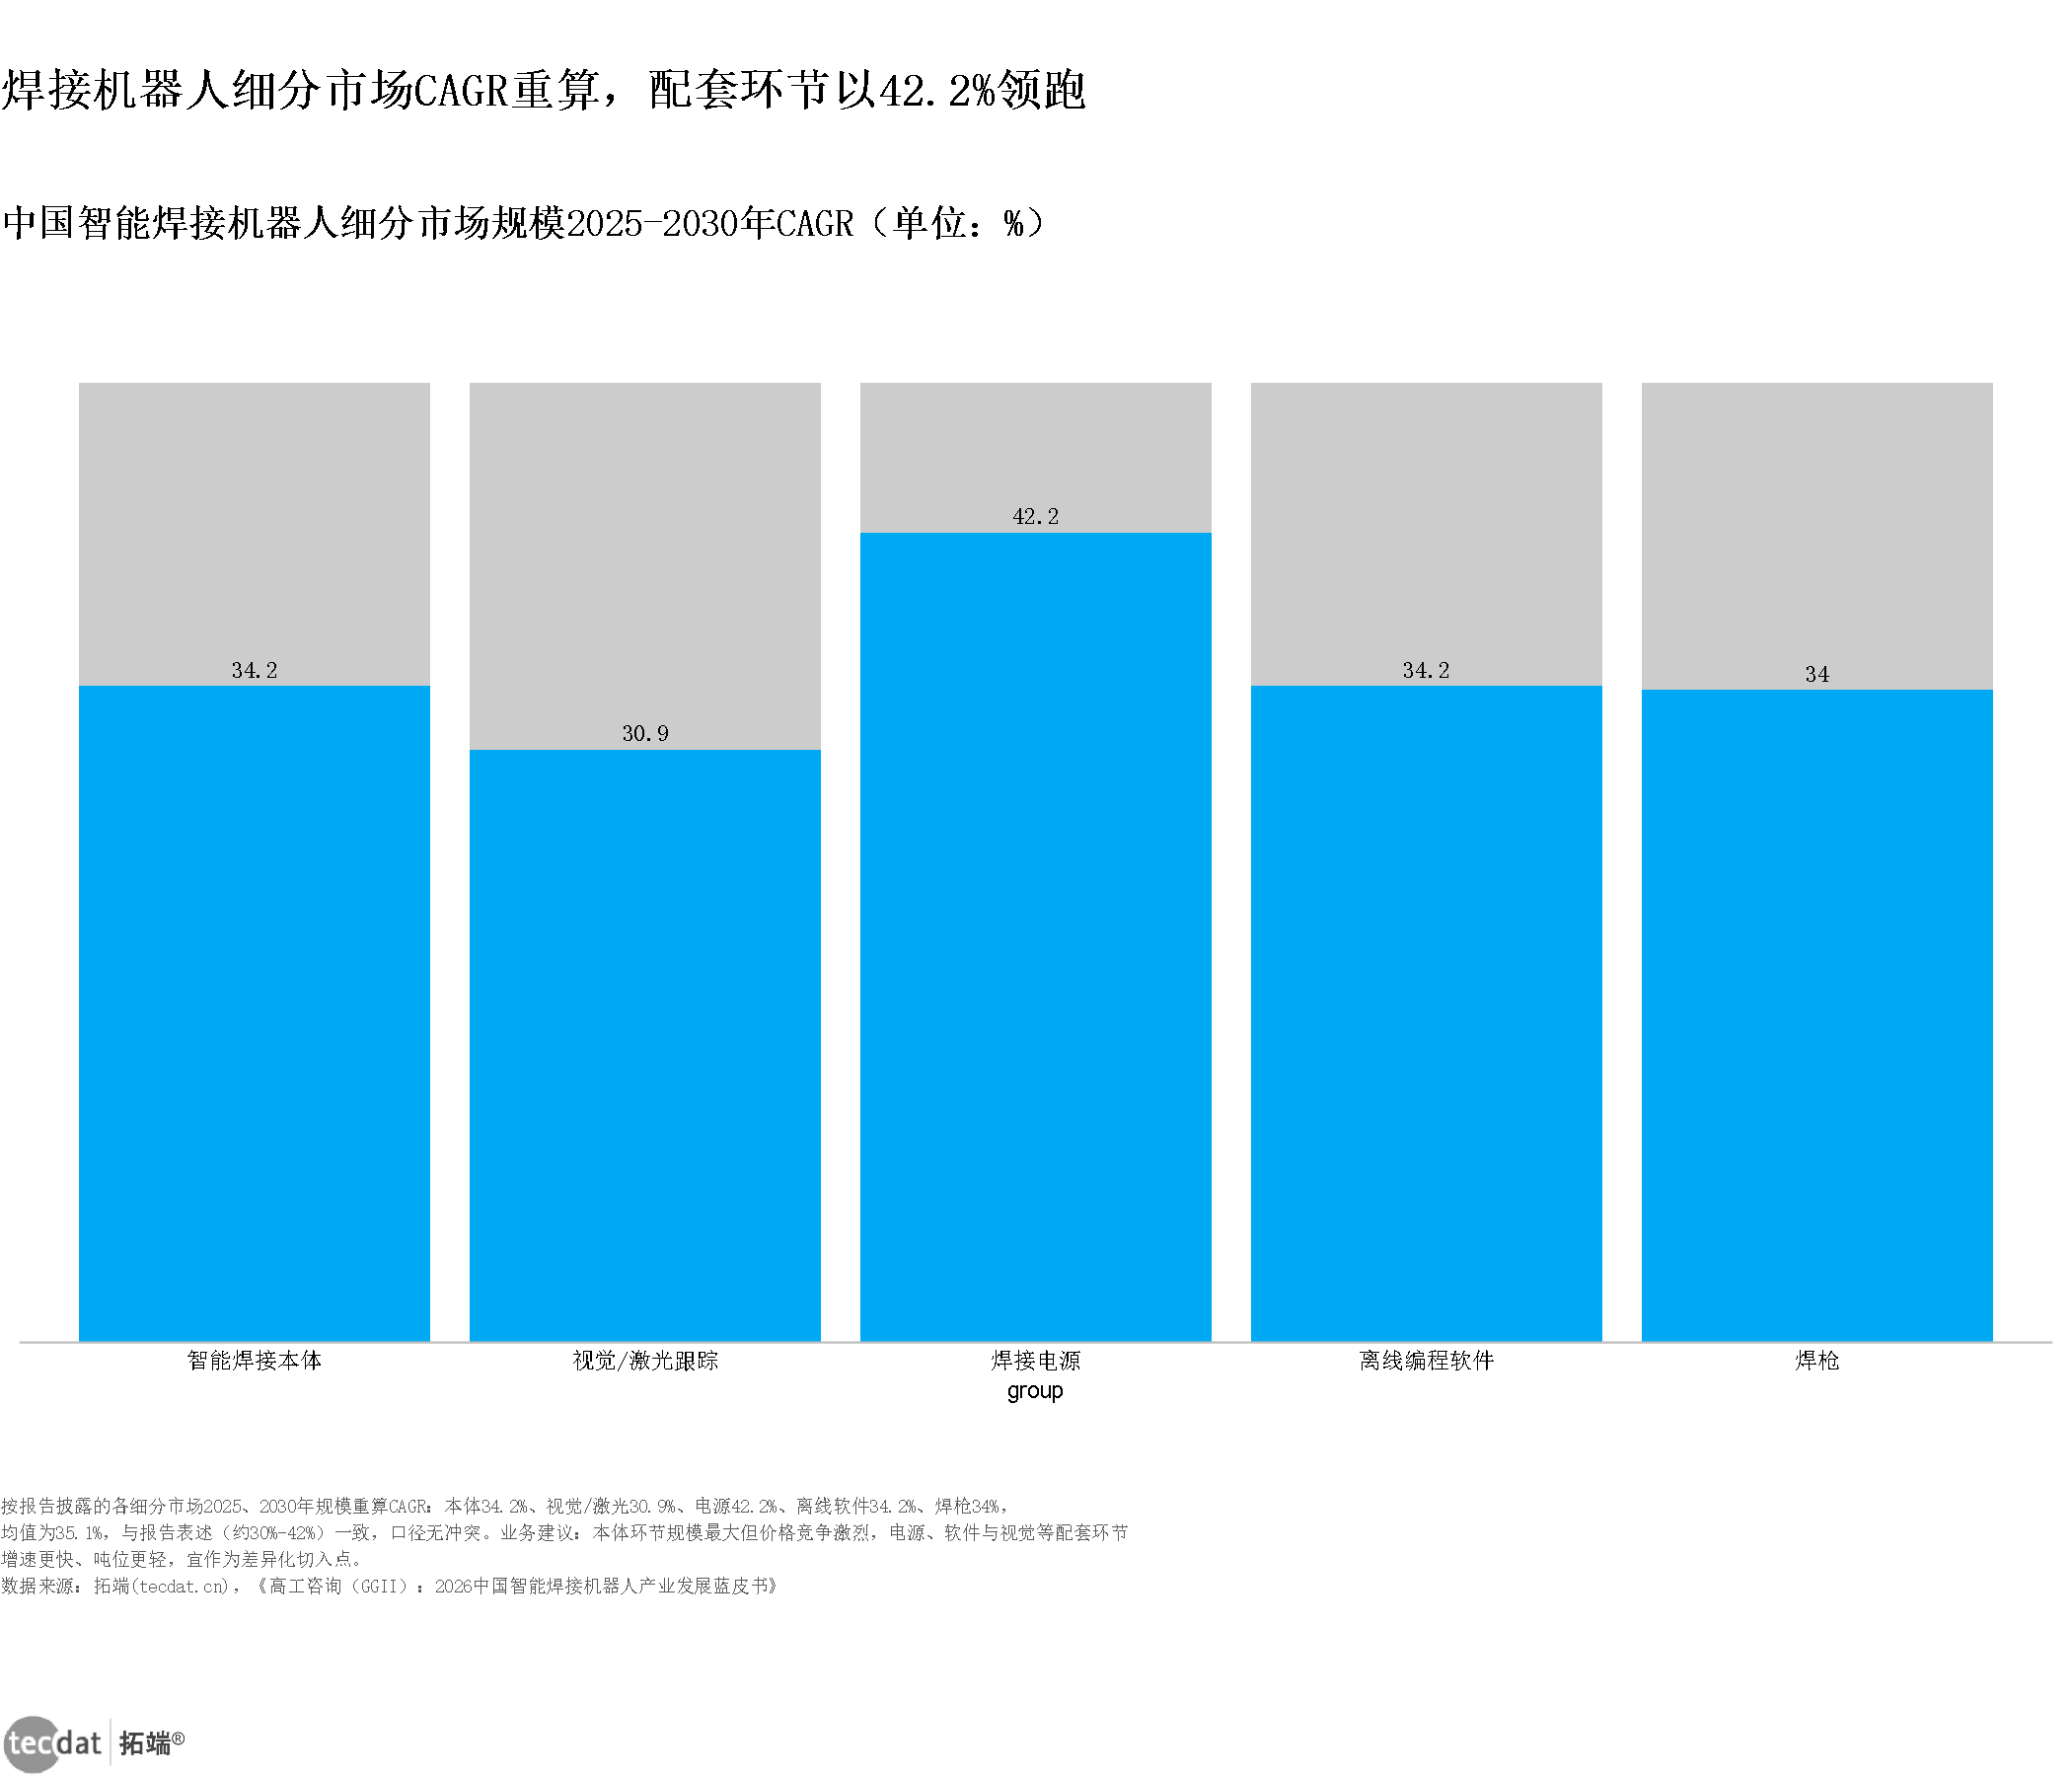
核心数据:智能焊接本体34.2%;视觉/激光跟踪30.9%;焊接电源42.2%;离线编程软件34.2%;焊枪34.0%;均值35.1%
来源:本图为本文基于高工咨询(GGII)《2026中国智能焊接机器人产业发展蓝皮书》公开数据独立校验,非报告原文结论,仅作情景参考,不构成投资建议,2026-10
5.3 手术机器人:高壁垒的国产突围
手术机器人是典型的”长坡厚雪”。弗若斯特沙利文报告显示,2026年中国整体手术机器人市场规模为224.5亿元,预计2030年达到708.5亿元,2026—2030年复合增长率为33.3%;全球整体手术机器人市场规模预计从2026年的328.0亿美元增长至2030年的631.2亿美元,复合增长率为17.8%(见_图表22:中国手术机器人市场规模(时间增长对比多边形条形图)_)。
渗透率空间是这个赛道的核心逻辑。《手术机器人行业深度报告:千亿蓝海掘金,国产手术机器人加速突围》(2026)指出,2024年国内机器人辅助腔镜手术渗透率仅为0.7%,明显偏低;中国多孔腔镜手术机器人装机量由2019年的134台增至2024年的502台,国产腔镜手术机器人陆续获批有望加速进口替代。本文用装机量与市场规模做回归,拟合优度R^2=1.0000,斜率0.0576亿元/台(见_机器学习图表4:腔镜手术机器人装机量与规模回归(气泡图)_),说明装机渗透是规模的核心驱动。这是本文独立测算。
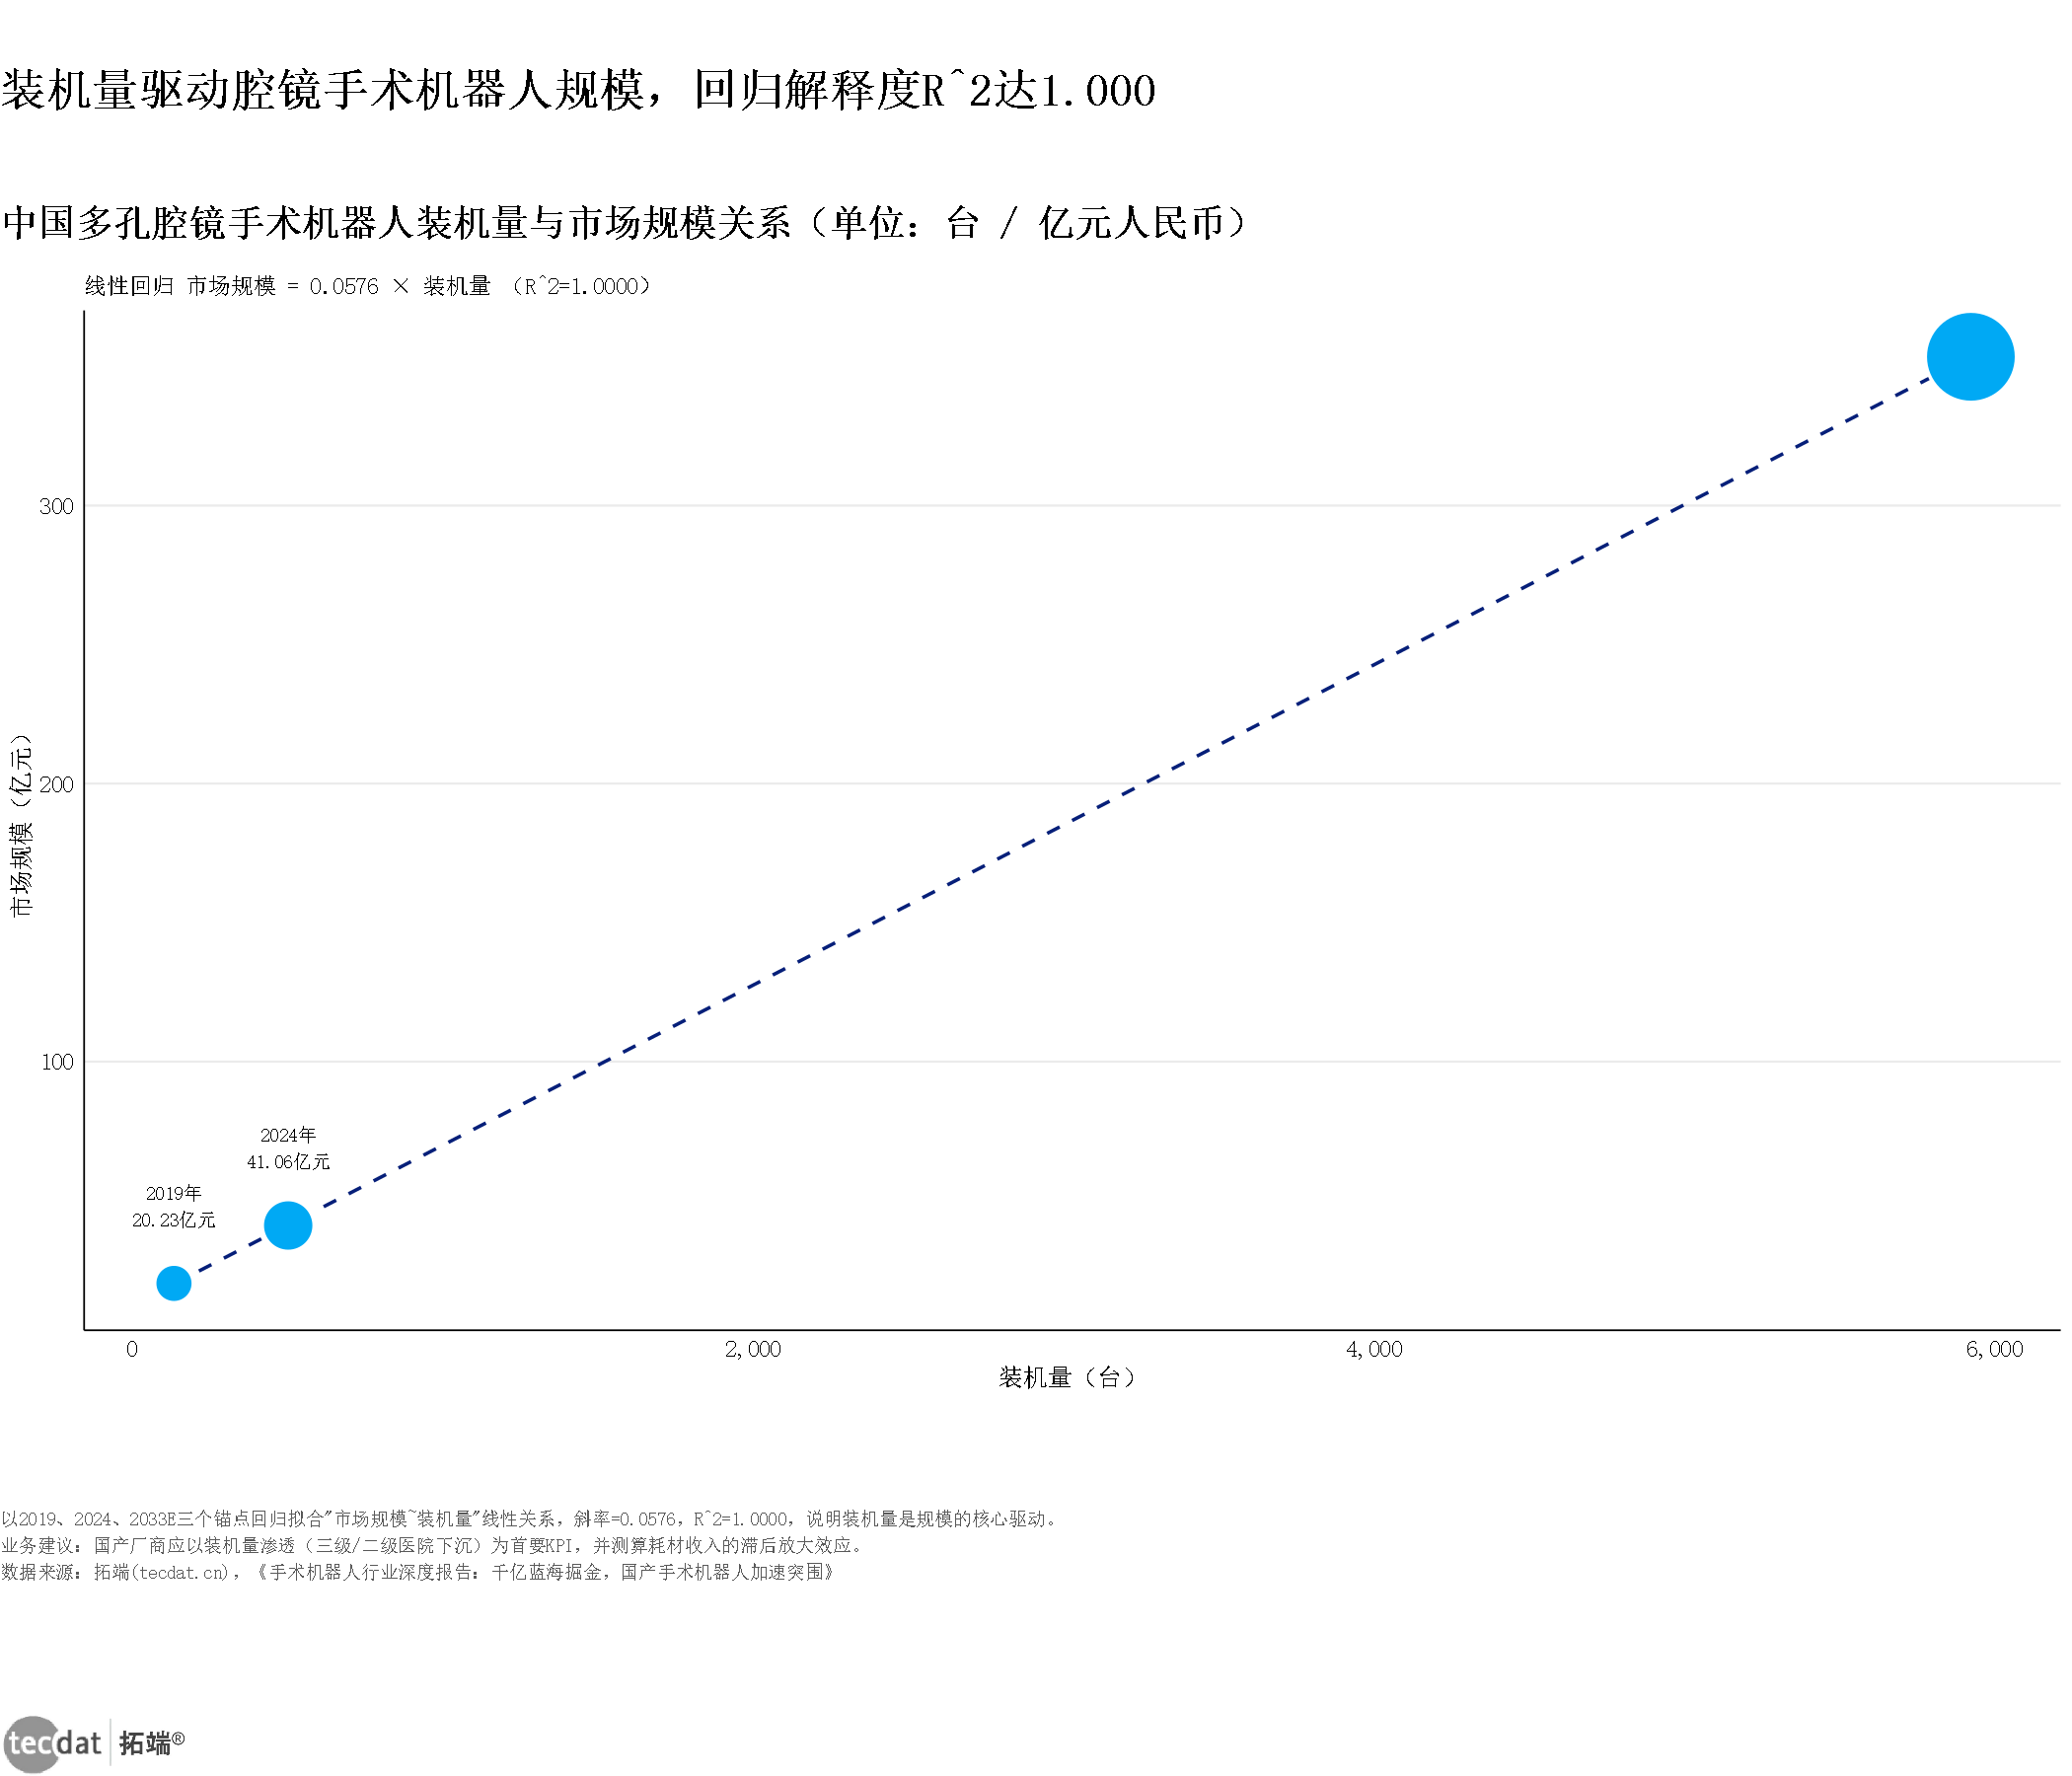
核心数据:装机量134台→502台→5,923台;规模20.23亿元→41.06亿元→353.51亿元;回归斜率0.0576亿元/台;R^2=1.0000(决定系数)
来源:本图为本文基于《手术机器人行业深度报告:千亿蓝海掘金,国产手术机器人加速突围》公开数据独立建模,非报告原文结论,仅作情景参考,不构成投资建议,2026-10
若把这条线继续外推,天花板会更清楚。本文以2022、2026、2030年三个规模节点做指数回归,R^2=0.9907,外推2034年中国手术机器人市场规模约3,048亿元(见_机器学习图表10:手术机器人规模指数回归预测(双轴图)_)。这是本文独立测算,非报告原文预测。
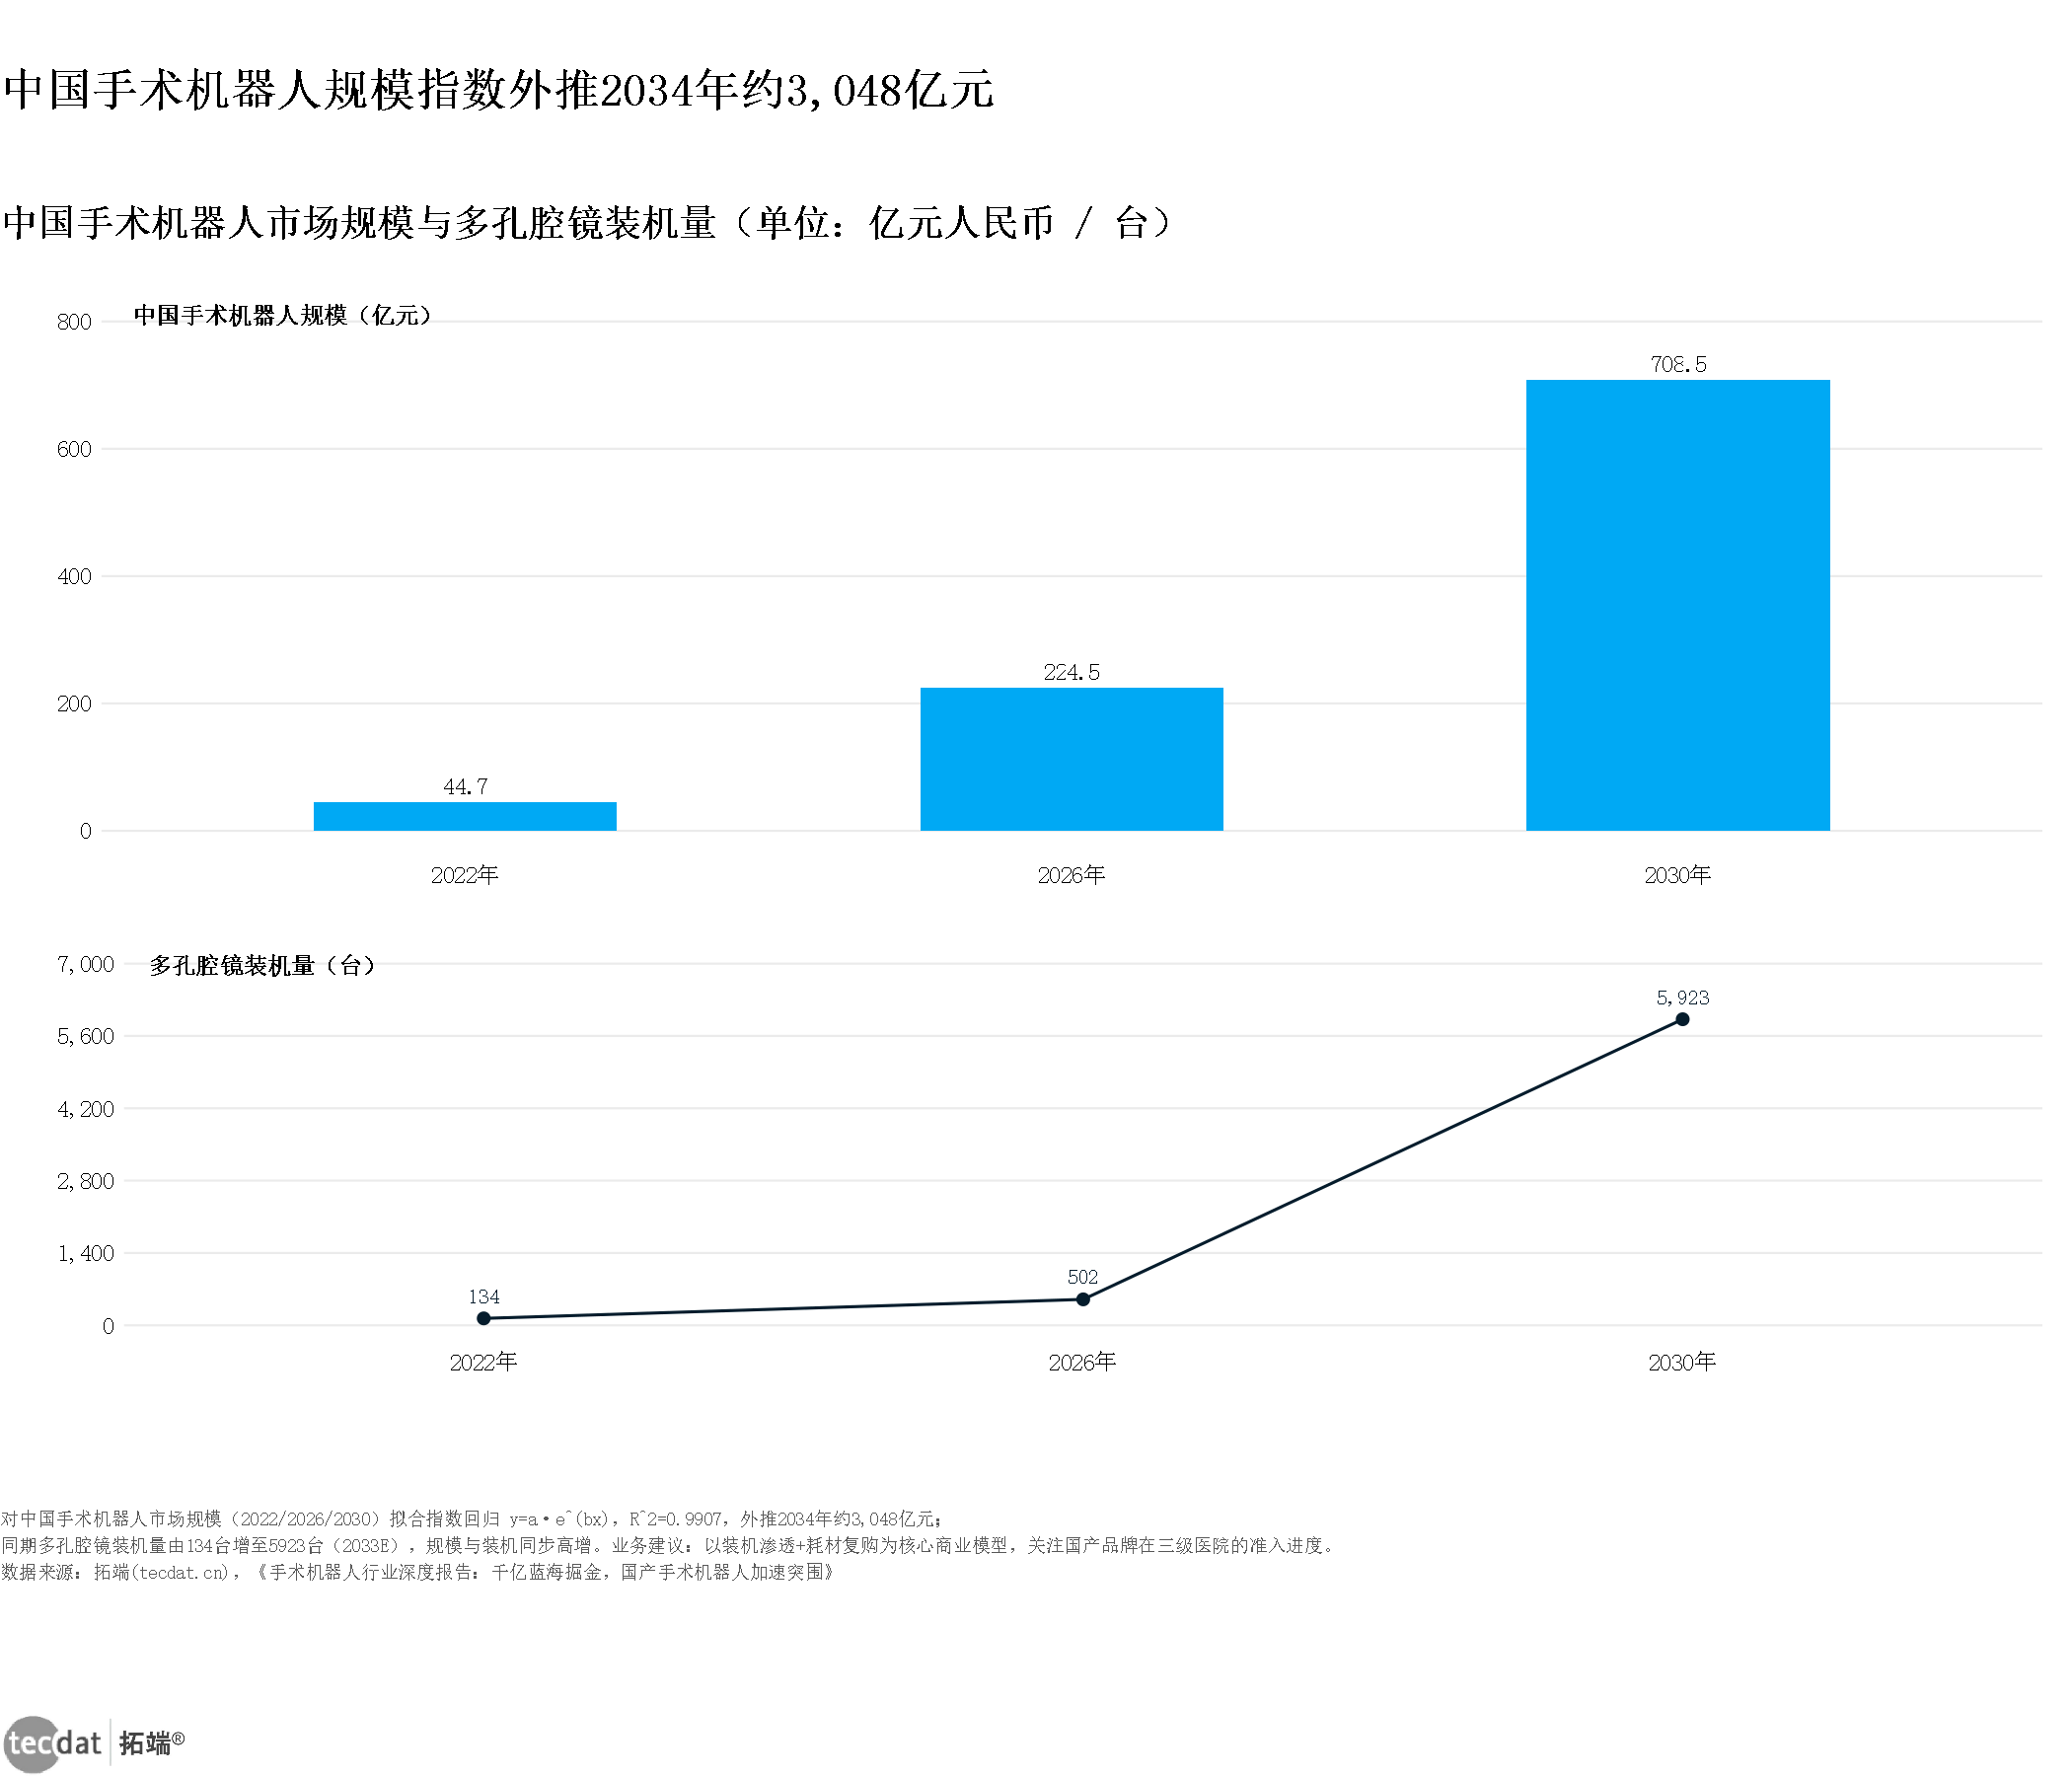
核心数据:2022年44.7亿元;2026年224.5亿元;2030年708.5亿元;指数回归R^2=0.9907;2034年外推约3,048亿元
来源:本图为本文基于《手术机器人行业深度报告:千亿蓝海掘金,国产手术机器人加速突围》公开数据独立建模,非报告原文结论,仅作情景参考,不构成投资建议,2026-10
六、资本在往哪里流?
本章小结(数据要点):2025年国内具身智能融资398.32亿元、同比增326%;2026年上半年金额已超2025年全年;中美呈现”中国笔数多、美国单笔大”格局。
6.1 一级市场:金额与事件数同步陡增
资金曲线比产品曲线更陡。《人形机器人行业深度报告:具身智能理想载体,奇点渐至未来可期》(2026)引用IT桔子统计:2023年国内具身智能领域融资42起、86.76亿元;2024年103起、93.55亿元;2025年融资事件高达325起、金额398.32亿元,相比2024年分别增长216%、326%;截至2026年6月4日,2026年国内具身智能及机器人领域共发生288起融资事件,披露融资额达462.39亿元,不到半年已超2025年全年总额(见_图表24:国内具身智能领域融资情况(双轴图)_)。
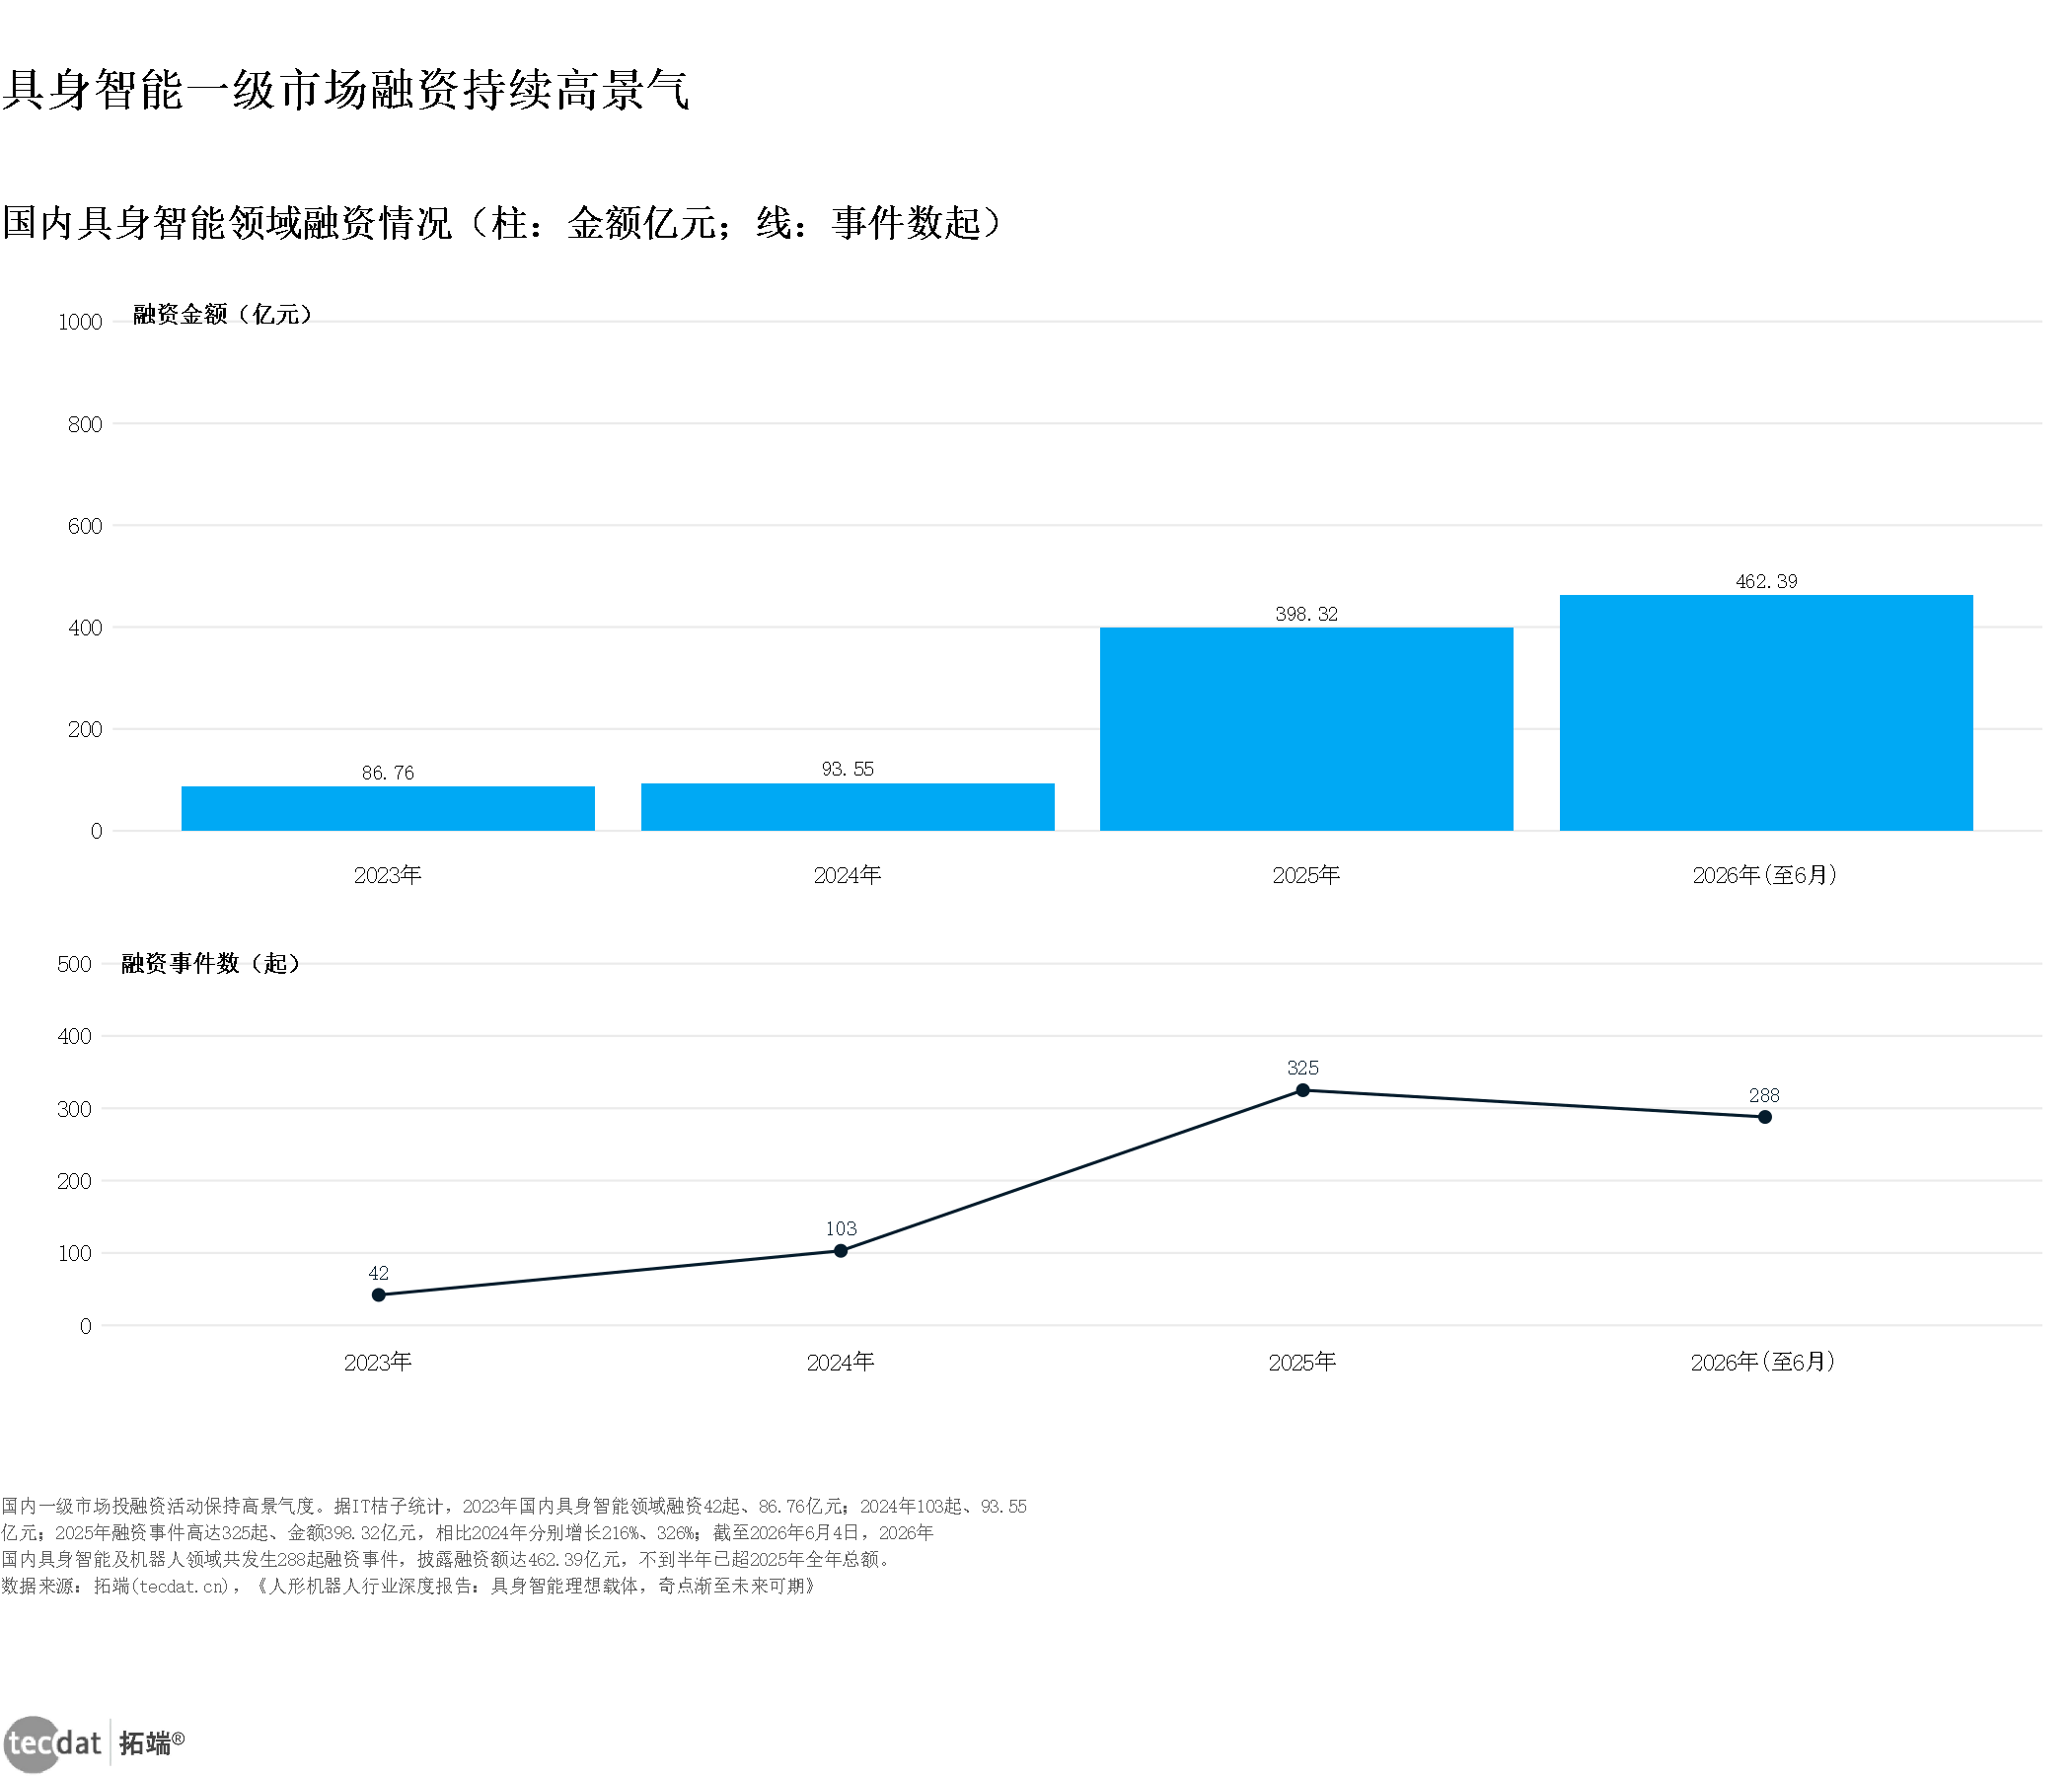
核心数据:2023年42起/86.76亿元;2024年103起/93.55亿元;2025年325起/398.32亿元(同比+216%/+326%);2026年至6月288起/462.39亿元
来源:拓端tecdat基于IT桔子数据整理,《人形机器人行业深度报告:具身智能理想载体,奇点渐至未来可期》,2026
2025年的跳升是不是异常?本文用MAD稳健异常检测做了校验:以2023—2026H1融资金额序列计算,2025年同比增长325.8%,稳健Z值约25.29倍MAD,判定为统计异常点(高)(见_机器学习图表2:中国具身智能融资MAD异常检测(刻度线图)_)。这意味着2025年的融资强度偏离了历史常态,建议核查大额融资的集中度与估值口径。这是本文独立测算。
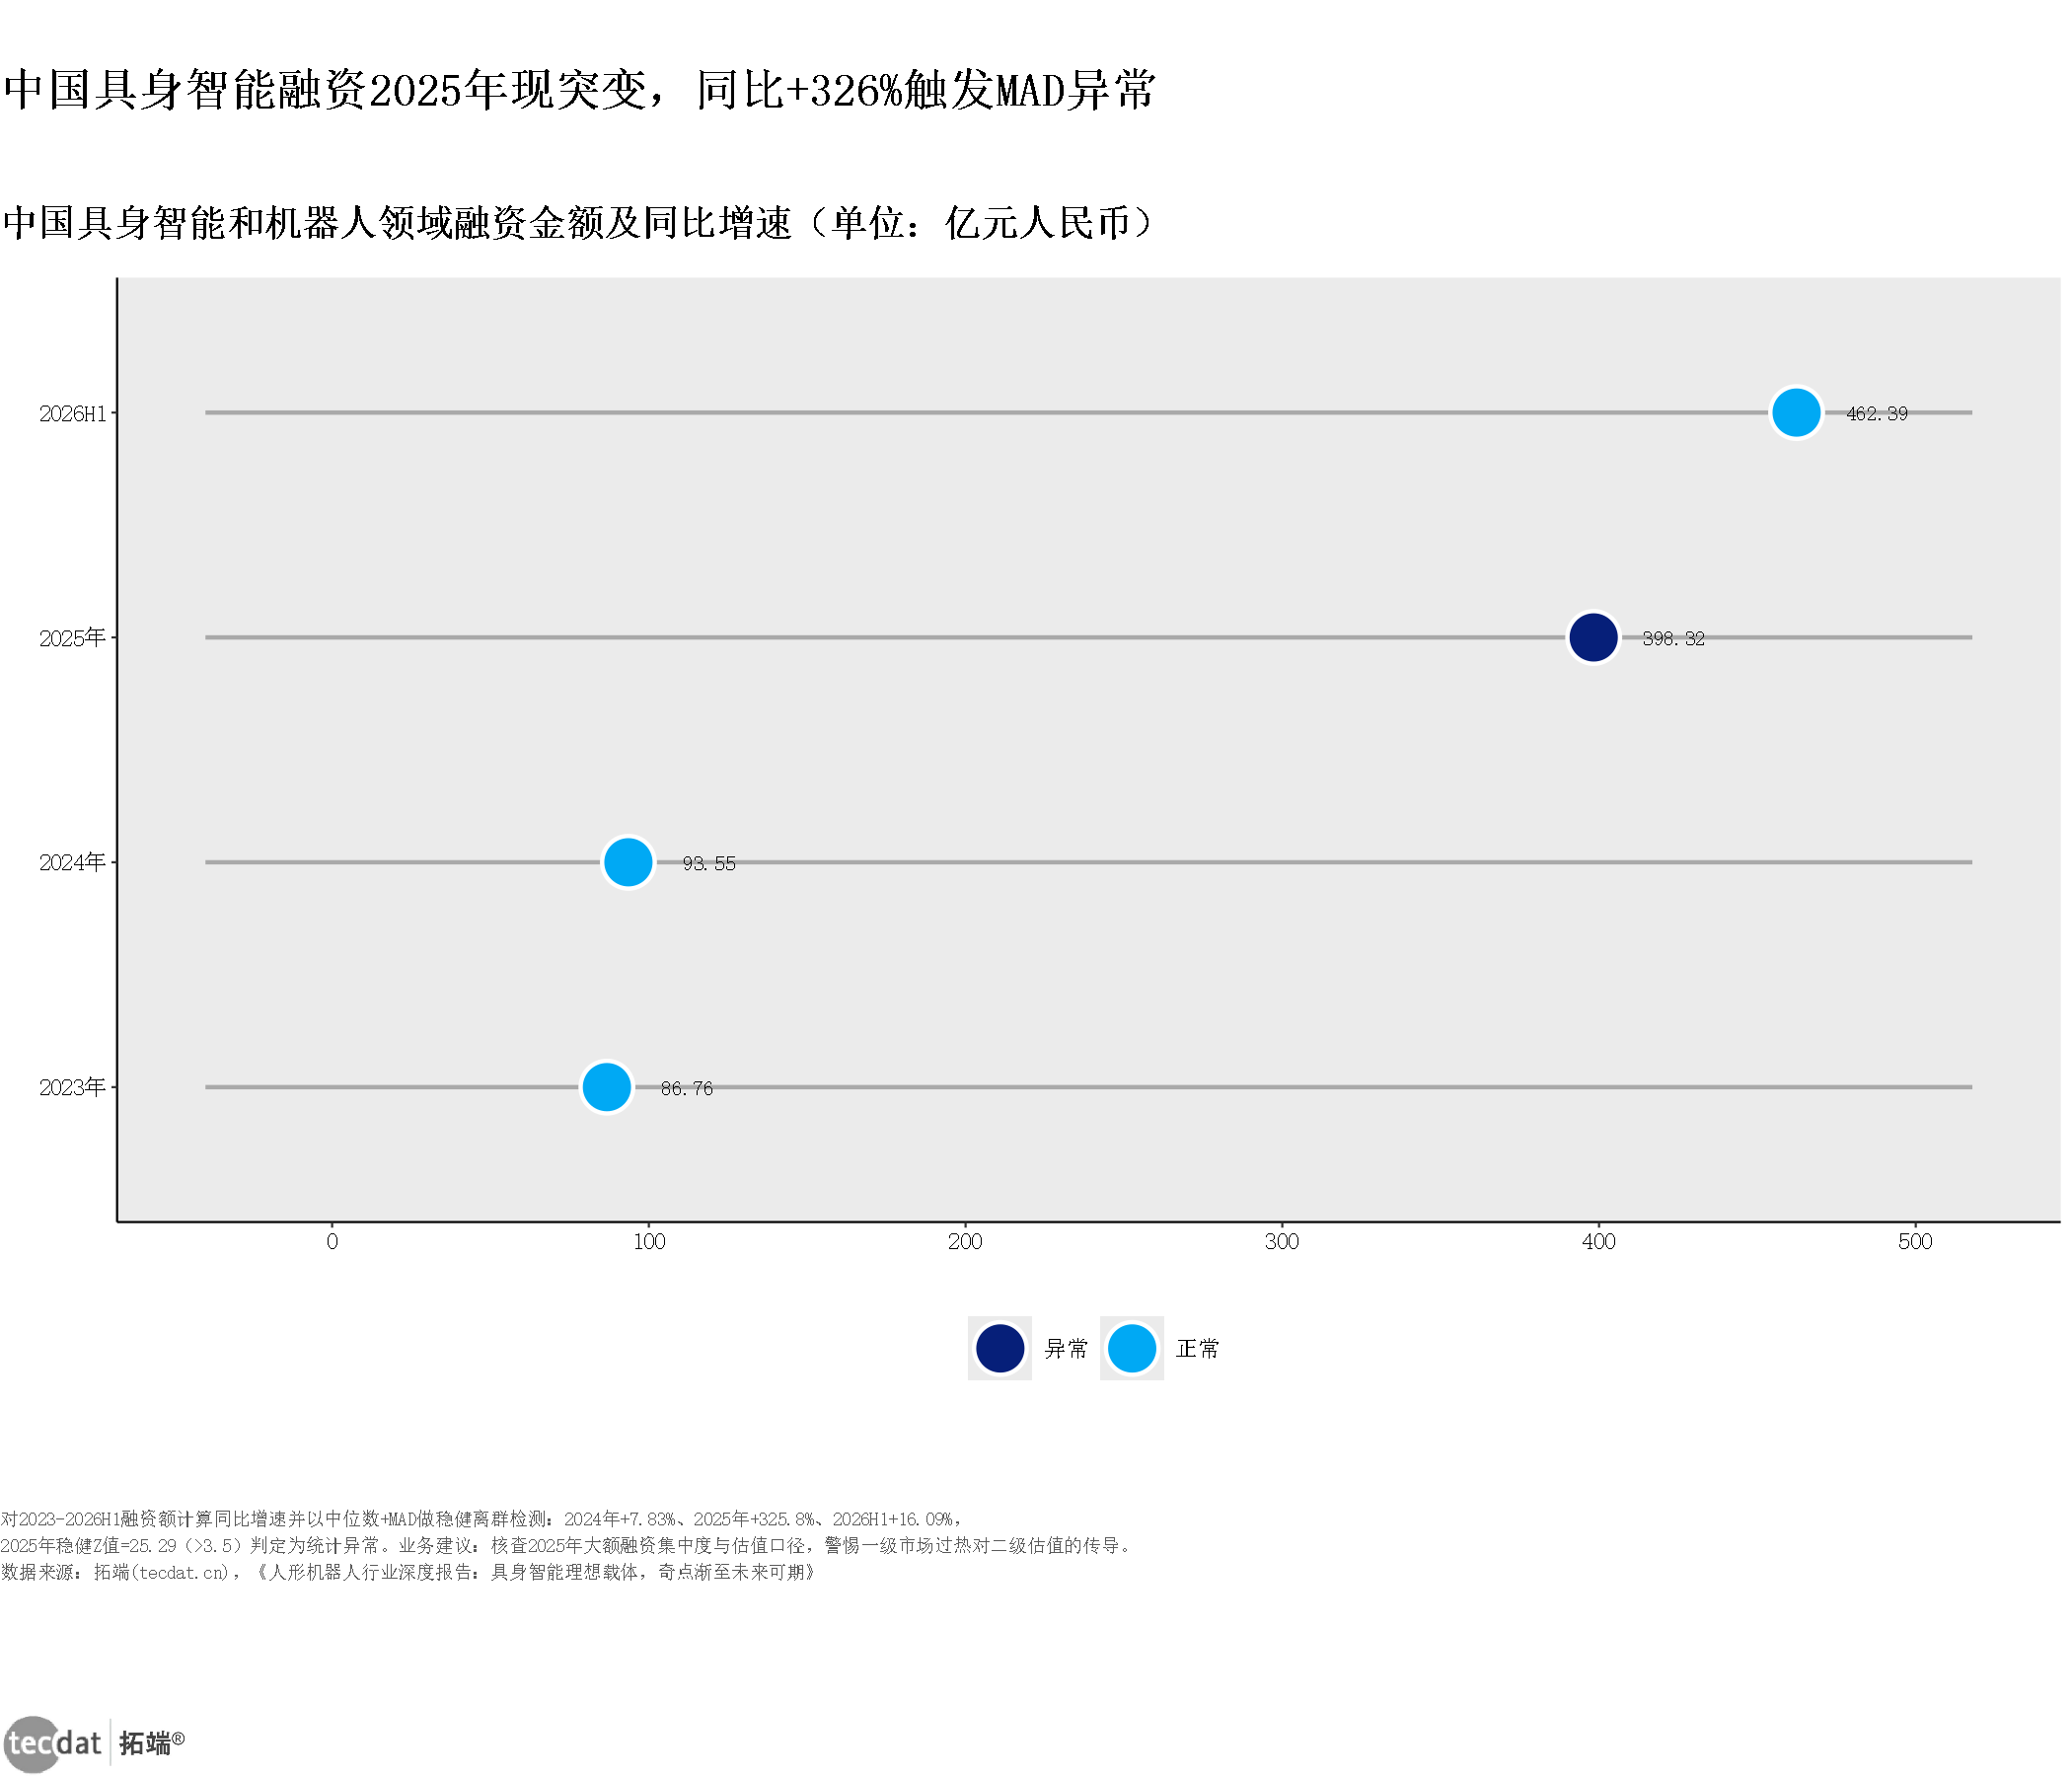
核心数据:2023年86.76亿元;2024年93.55亿元;2025年398.32亿元(同比+325.8%);2026H1 462.39亿元;稳健Z=25.29(倍MAD);判定异常(高)
来源:本图为本文基于《人形机器人行业深度报告:具身智能理想载体,奇点渐至未来可期》公开数据独立建模,非报告原文结论,仅作情景参考,不构成投资建议,2026-10
6.2 中美对比与厂商格局
中美两地的资本风格差异鲜明。中银证券数据显示,2025年中国人形机器人融资270亿元、共190笔,单笔约1.4亿元;美国融资281亿元、仅16笔,单笔约17.6亿元,呈现中国笔数多、美国单笔额度大的差异化格局;2026H1中国融资额已达1,325亿元,超过2025年全年两倍(见_图表15:2025年中美人形机器人融资对比(双轴图)_)。
钱的流向也改变了厂商格局。半年报综述显示,2026H1智元机器人出货量约9,700台、占比超43%,宇树科技出货量超7,000台、占比约31%;另据中银证券口径,2025年中国人形机器人厂商出货份额中,宇树科技32.4%居首、智元机器人23.5%居次,其余厂商合计约44.1%,其余主要厂商份额约5.9%(见_图表16:2025年中国人形机器人厂商出货份额(阴影条形图)_)。头部双雄合计份额已超五成。
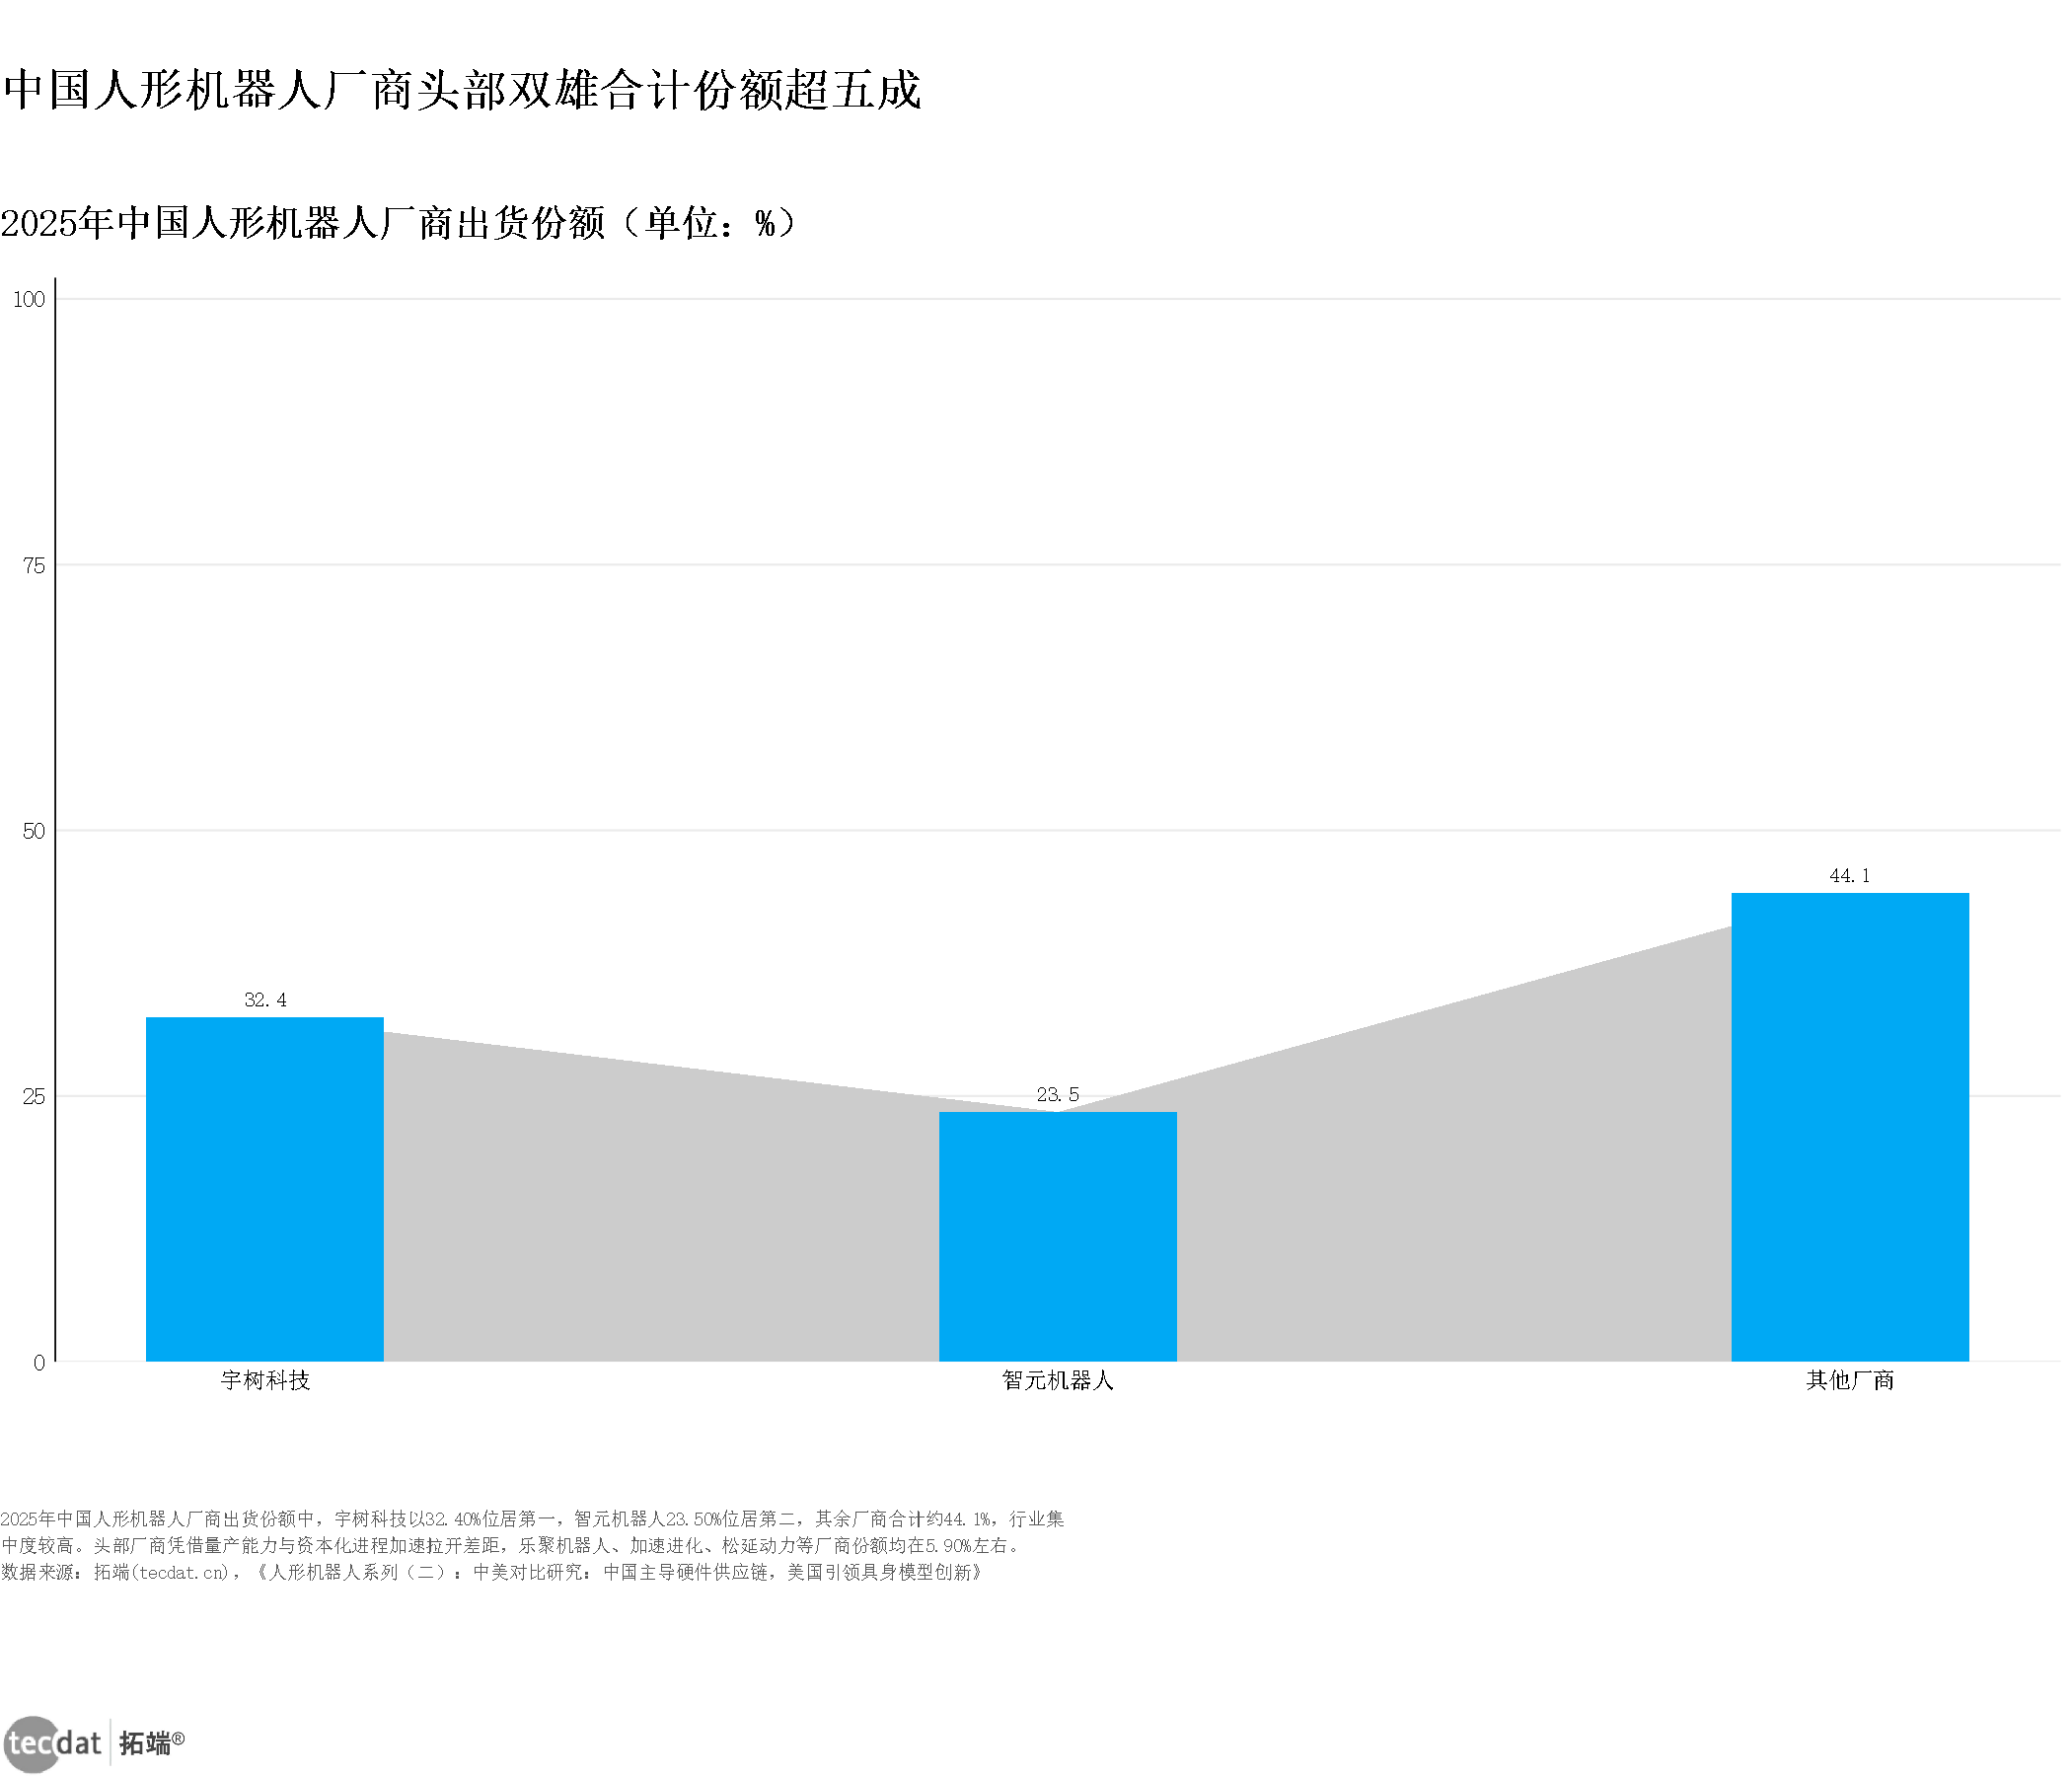
核心数据:宇树科技32.4%;智元机器人23.5%;其他厂商44.1%;其余厂商份额约5.9%
来源:拓端tecdat基于《人形机器人系列(二):中美对比研究:中国主导硬件供应链,美国引领具身模型创新》,2026
七、未来三年怎么看?
本章小结(落地提示):以2030年为锚做三情景外推,先抓执行器与精密零部件的确定性,再押注数据与模型的长周期。
7.1 三年情景化增长预测(乐观/中性/悲观)
以IDC全球出货量1.8万台(2025)与MIR中国本体产量5.3万台(2025)为锚,本文给出三情景外推(本文独立测算,非机构预测)。乐观情景下,按IDC 2025—2030年复合增速约95%的路径推进,2030年全球出货量兑现51万台;中性情景下,参考MIR对2030年中国本体产量203万台的判断,考虑产能爬坡与场景验证节奏,出货量落在机构预测区间下沿;悲观情景下,若大模型泛化能力与真实数据供给的瓶颈迟迟不破,场景验证停留在文娱商演与科教阶段,出货增速将明显低于机构预期。三种情景的判断依据均为上文报告披露数据,边界与口径见本章第四节。
7.2 同一主题的数据口径对比
跨报告比较时,口径差异往往被误读为矛盾,本文用一张表把它讲清楚。
| 2025年中国人形机器人出货量 | 1.44万台,占全球84.7%【来源:华福证券《机器人行业深度报告:量产进程加速》,2026】 | 5.30万台【来源:MIR睿工业《2026年人形机器人市场分享》,2026】 | 出货量与本体产量口径不同,后者含库存与自用数据采集 |
| 2025年中国人形机器人占全球份额 | 84.7%【来源:华福证券,2026】 | 约95%【来源:IDC,转引自《人形机器人:解码商业化核心脉络》,2026】 | 统计范围不同(出货量口径vs市场销量口径) |
| 中国四足机器人2025年市场规模 | 约35.5亿元【来源:亿欧智库《2026中国四足机器人商业化研究报告》,2026】 | 28.8亿元【来源:沙利文《2026年全球四足及轮足机器人产业白皮书》,2026】 | 统计口径不同(中国vs中国及轮足、销量口径vs收入口径) |
| 人形机器人整机成本 | 2026年20万—30万元【来源:《人形机器人系列(二):中美对比研究》,2026】 | 2024年全球BOM成本约4万美元【来源:《人形机器人行业深度报告:具身智能理想载体》,2026】 | 时间周期与统计对象不同(整机成本vs海外BOM成本) |
为了把这组口径矛盾讲得更彻底,本文把同一指标在不同报告中的取值做成冲突矩阵,并以20%为冲突阈值自动判定:2026年中国出货量(华福3.80万台 vs 中银8.50万台)冲突度约124%,2025年中国出货量(华福/中商1.44万台 vs MIR 5.30万台)冲突度约268%,均判定为高冲突(见_机器学习图表3:人形机器人出货量跨报告口径冲突矩阵(热图)_)。这不是谁错了,而是口径没有统一——比较之前先对齐口径,是行业研究的第一个动作。
机器学习图表3:人形机器人出货量跨报告口径冲突矩阵(热图)
来源:本图为本文基于多份报告公开数据独立校验(冲突阈值大于等于20%),非报告原文结论,仅作情景参考,不构成投资建议,2026-10
7.3 可落地的三件事
第一件是锚定执行器与精密零部件。执行器占整机BOM成本约45%,谐波减速器国产化率已达75.11%,产业资本可在三季度内完成对谐波/行星减速器、行星滚柱丝杠与无框力矩电机环节的摸排,按”产能是否已建成、客户是否已定点”两个标准筛出候选名单。
第二件是把数据供给当成前置投资。报告显示真机遥操作数据采集单有效小时成本高达500—1000元,而仿真合成数据可压低至20—50元;建议企业按”仿真主导、真实校验”的组合配置数据预算,不要把预算全部压在真机采集上,同时关注具身智能数据工厂这类第三方服务商。
第三件是先进入政策已明确的场景。国家电网2026年集中采购具身智能设备约8,500台、总投资约68亿元,其中四足巡检机器狗5,000台、预算15亿元;对中小企业而言,围绕巡检、带电作业、仓储物流等已明确预算的场景做配套与集成,比等待通用家庭场景更容易拿到订单。
7.4 风险提示与应对方案
风险一:量产不及预期。
报告没说的是:特斯拉Optimus灵巧手的使用寿命不超过两个月,覆盖在手指和手掌的柔性材料存在耐久性问题。
应对方案:在评估整机厂交付能力时,把关键部件的寿命与维护成本纳入尽调清单,而不是只看订单公告。
获取方式:完整数据与报告请通过原文链接获取。
风险二:泛化能力突破慢于预期。
报告没说的是:仿真环境89.4%的成功率迁移到真实家庭场景后骤降至约12%,通用场景的商业化周期可能比预期更长。
应对方案:优先选择环境受控、任务标准化的场景(如巡检、焊接、仓储搬运),把通用家庭场景当作3—5年的期权而非短期收入。
获取方式:完整数据与报告请通过原文链接获取。
风险三:融资热度回落。
报告没说的是:补充:本文的MAD检测显示2025年融资额同比+325.8%、稳健Z值达25.29倍MAD,属统计异常,资本市场对具身智能的定价可能已透支部分预期。
应对方案:融资节奏与企业现金流匹配,把大额募资优先投向已验证的产能与客户交付,而非估值竞赛。
获取方式:完整数据与报告请通过原文链接获取。
风险四:口径误判带来的决策偏差。
报告没说的是:补充:同一指标在不同报告中的差异最高可达268%,直接比较会得出相反结论。
应对方案:建立内部口径台账,明确”出货量/产量/市场规模”的定义与统计范围,跨报告引用前先做一次口径对齐。
获取方式:完整数据与报告请通过原文链接获取。
八、总结
8.1 核心结论
1\. 规模侧,人形机器人已完成从千台级到万台级交付的跨越,2025年全球出货量约1.8万台,中国以1.44万台占全球约84.7%。
2\. 价值侧,执行器(关节总成)占整机BOM成本约45%,是最确定的产业价值环节;整机成本已从40万—50万元下探至20万—30万元,预计十年内降至10万—20万元。
3\. 供应链侧,谐波减速器国产化率2024年达75.11%、八年间提升约59个百分点,六维力传感器2025年用量首破万颗、2030年预计达120万颗。
4\. 瓶颈侧,大模型泛化能力不足与真实数据供给稀缺,是量产阶段的核心约束;仿真到现实的落差(89.4%→12%)是当下最该警惕的风险。
5\. 资本侧,2025年国内具身智能融资398.32亿元、同比增326%,2026年上半年金额已超2025年全年;中美呈现”中国笔数多、美国单笔大”的分工格局。
8.2 分人群行动建议
在能力建设维度,建议中小企业主与品牌方先补齐”具身智能产业地图”,把执行器、减速器、丝杠、传感器、大模型与数据服务六个环节的代表企业与技术路线做成一张内部图表,再决定切入哪一段。
在思维方式维度,建议产业资本战投部摒弃”整机思维”,改用”供应链收敛度”判断投资时点——技术路线越收敛的环节(如谐波减速器、六维力传感器),越适合按确定性配置;路线尚未收敛的环节(如世界模型),更适合小仓位、多标的分散布局。
在行动落地维度,建议跨境出海创业者优先关注已形成价格分层的四足机器人赛道:消费级已下探至万元以内、工业级基础版约4万元,海外的巡检与特种作业需求是当下最容易验证商业模式的切口。
常见问题(FAQ)
1\. 这份报告适合谁看?——适合中小企业主、品牌方战略与市场负责人、产业资本战投部、跨境出海创业者,以及需要判断人形机器人量产节奏与供应链机会的企业管理者。
2\. 报告数据更新到哪个时间节点?——核心数据更新至2026年上半年与2025年全年,预测数据延伸至2030年,并区分机构原文预测与本文外推。
3\. 2025年人形机器人卖了多少台?——IDC数据显示2025年全球出货量约1.8万台;华福证券口径下2025年中国人形机器人出货量1.44万台,占全球约84.7%。
4\. 人形机器人最贵的部件是什么?——执行器(关节总成)占整机BOM成本约45%,其后是灵巧手约15%、机载运算约15%、传感系统约12%。
5\. 核心零部件国产化到什么程度了?——中国谐波减速器国产化率2024年达75.11%,八年间提升约59个百分点;无框力矩电机国产化率超过80%。
6\. 中美两国的优势分别在哪里?——中国主导硬件供应链,手部零部件供应商25家、腿部线性执行器供应商30家;美国引领具身模型创新,2025年融资281亿元但仅16笔,单笔额度更大。
7\. 量产最大的瓶颈是什么?——大模型泛化能力不足与真实物理交互数据稀缺;仿真环境成功率89.4%迁移到真实家庭场景后降至约12%。
8\. 哪个细分赛道先跑出来?——四足机器人商业化确定性最高,2025年中国市场约35.5亿元、2030年预计160亿元;智能焊接机器人2030年销量预计3.75万台。
9\. 一级市场的钱流向了哪里?——2025年国内具身智能融资325起、398.32亿元,同比增长216%和326%;2026年至6月4日已发生288起、披露462.39亿元。
10\. 未来三年的天花板在哪?——MIR睿工业预测中国人形机器人本体市场2030年达500亿元、2035年有望突破3,000亿元。
11\. 报告里的预测数据可信吗?——机构原文预测已标注来源,本文外推部分(含指数回归、Holt平滑、Logistic拟合、K-Means与MAD检测)为独立测算,非机构预测,仅作情景参考。
12\. 完整报告怎么获取?——本文完整报告数据图表和138份最新人形机器人参考报告合集已整理,请阅读原文链接下载,文末附参考报告全部清单。
术语表
人形机器人:具备类人形态与双足移动能力、可执行通用任务的机器人系统。BOM(Bill of Materials,物料清单):构成整机的全部零部件及其成本构成。执行器:由电机、减速器、丝杠等构成的关节驱动总成,决定整机的运动能力与负载上限。谐波减速器:利用柔性齿轮弹性变形实现高减速比传动的精密减速器,常用于机器人上肢与中枢关节。行星滚柱丝杠(Planetary Roller Screw,PRS):通过行星滚柱实现旋转运动向直线运动转换的高承载传动部件。六维力传感器:可同时测量三个方向力与三个方向力矩的力觉传感器。VLA(Vision-Language-Action,视觉—语言—动作模型):输入图像与语言指令、直接输出动作指令的具身大模型。世界模型:通过预测动作后世界状态变化来反推动作的模型路线。Sim2Real(仿真到现实的迁移):把仿真环境训练的策略迁移到真实物理环境的过程与落差。CR3:行业前三名厂商市场份额之和,衡量市场集中度。HHI(Herfindahl-Hirschman Index,赫芬达尔—赫希曼指数):各厂商份额平方和,高于1,800点通常视为高度集中。MAD(Median Absolute Deviation,中位绝对偏差):一种稳健的离群点检测方法。CAGR(Compound Annual Growth Rate,复合年均增长率):一定期间内的年均复合增速。RaaS(Robot as a Service,机器人即服务):按使用量或时长付费的机器人服务模式。
常见误区
误区一:产量等于销量。纠正:2025年中国人形机器人本体产量5.3万台与出货量1.44万台差距明显,产量含库存与厂商自用数据采集,跨报告比较前须先对齐口径。
误区二:人形机器人量产等于马上进工厂。纠正:2025年国内采购中教育科研占比约42%、数据采集与交互服务各约19%,工业及物流仅约16%,当前基本盘仍在科研教育与文娱场景。
误区三:仿真数据可以替代真实数据。纠正:报告显示仿真合成数据成本可压低至20—50元/有效小时,但无法替代可落地的真实物理交互样本,仿真到现实仍存在从89.4%到约12%的落差。
误区四:融资额高就等于产业成熟。纠正:本文MAD检测显示2025年融资额同比+325.8%、稳健Z值达25.29倍MAD,属统计异常,资金强度偏离历史常态,需核查大额融资的集中度与估值口径。
图表索引
| 图表1 | 全球人形机器人出货量 | 阴影条形图 |
| 图表2 | 中国人形机器人出货量 | 折线图 |
| 图表3 | 人形机器人核心产业链标的行业分布 | 灰底比例条形图 |
| 图表4 | 2026H1零部件企业机器人业务收入同比增速 | 刻度线图 |
| 图表5 | 人形机器人整机成本区间中值 | 横向比例条形图 |
| 图表6 | 中国人形机器人本体市场规模 | 半圆面积比例图 |
| 图表7 | 全球人形机器人市场规模 | 时间增长对比多边形条形图 |
| 图表8 | 2025年中国人形机器人需求场景结构 | 圆环图 |
| 图表9 | 机器人模型各阶段起始年份 | 刻度线图 |
| 图表10 | 2023年柔性触觉传感器技术路线市场占比 | 半圆环图 |
| 图表11 | 中美人形机器人上游零部件供应商数量 | 灰底比例条形图 |
| 图表12 | 2025年全球谐波减速器市场份额 | 圆环图 |
| 图表13 | 中国谐波减速器市场国产化率 | 折线图 |
| 图表14 | 人形机器人整机BOM成本结构 | 分组堆叠柱状图 |
| 图表15 | 2025年中美人形机器人融资对比 | 双轴图 |
| 图表16 | 2025年中国人形机器人厂商出货份额 | 阴影条形图 |
| 图表17 | 中国人形机器人六维力传感器出货量 | 灰底比例条形图 |
| 图表18 | 中国智能焊接机器人销量与市场规模 | 双轴图 |
| 图表19 | 2025年智能焊接机器人系统成本结构占比 | 灰底比例条形图 |
| 图表20 | 四足机器人分档价格 | 横向比例条形图 |
| 图表21 | 中国四足机器人市场规模 | 时间增长对比多边形条形图 |
| 图表22 | 中国手术机器人市场规模 | 时间增长对比多边形条形图 |
| 图表23 | 乐聚智能2025年收入下游结构 | 华夫图 |
| 图表24 | 国内具身智能领域融资情况 | 双轴图 |
| 机器学习图表1 | 全球四足机器人市场收入指数回归外推 | 折线图 |
| 机器学习图表2 | 中国具身智能融资MAD异常检测 | 刻度线图 |
| 机器学习图表3 | 人形机器人出货量跨报告口径冲突矩阵 | 热图 |
| 机器学习图表4 | 腔镜手术机器人装机量与规模回归 | 气泡图 |
| 机器学习图表5 | 六维力传感器厂商集中度聚类 | 圆环图 |
| 机器学习图表6 | 智能焊接专利Holt预测 | 时间增长对比多边形条形图 |
| 机器学习图表7 | 谐波减速器国产化率Logistic拟合 | 半圆面积比例图 |
| 机器学习图表8 | 精密减速器细分结构Kmeans聚类 | 半圆环图 |
| 机器学习图表9 | 焊接机器人细分市场CAGR重算 | 灰底比例条形图 |
| 机器学习图表10 | 手术机器人规模指数回归预测 | 双轴图 |
| 信息图1 | 四层技术架构协同闭环 | 架构信息图 |
| 信息图2 | 2026H1出货结构与应用场景分布 | 份额结构信息图 |
| 信息图3 | 量产降本三阶梯与BOM构成 | 流程阶梯信息图 |
| 信息图4 | 中美产业链分工对比 | 左右对比信息图 |
| 信息图5 | 仿真到现实泛化落差与破解 | 认知反转信息图 |
| 信息图6 | 核心零部件价值与国产化进程 | 价值进程信息图 |
参考报告全部清单(68篇)
展开查看 68 篇精选核心参考报告全部清单(按发布时间倒序)
| 2026-09 | 2026人形机器人智能执行器驱动技术白皮书 |
| 2026-09 | 2026具身智能机器人传感器白皮书 |
| 2026-09 | 2026机器人软件架构基准研究报告 |
| 2026-09 | 具身智能六大趋势研判-2026世界机器人大会WRC洞察报告 |
| 2026-09 | 2025年具身智能产业链分析:从AI芯片、传感器、大模型到人形机器人、自动驾驶载具,全景解码“感知-决策-执行”闭环 |
| 2026-09 | 2026中国工业具身智能产业发展蓝皮书 |
| 2026-09 | 2026年全球四足及轮足机器人产业白皮书 |
| 2026-09 | 2026人形机器人精密传动润滑技术白皮书 |
| 2026-09 | 2026具身智能大脑行业白皮书 |
| 2026-09 | 场景落地驱动量产2026年人形机器人核心供应链攻坚 |
| 2026-09 | 手术机器人行业深度报告-千亿蓝海掘金-国产手术机器人加速突围 |
| 2026-09 | 6G通算融合赋能具身智能白皮书2026年 |
| 2026-09 | 国家人形机器人产业标准体系建设指南2026版征求意见稿 |
| 2026-09 | 具身智能训练场研究报告(2026年) |
| 2026-09 | 2026年中国人形机器人六维力传感器市场调研报告 |
| 2026-09 | 2026中国智能焊接机器人产业发展蓝皮书 |
| 2026-09 | Physical+AI浪潮:2026最新人形机器人产业深度解析报告 |
| 2026-09 | 具身智能领域十大科技进展2025-2026 |
| 2026-09 | 2026年人形机器人市场分享 |
| 2026-09 | 2026年具身智能行业企业全域战略解决方案 |
| 2026-09 | 从展品到产品:人形机器人产业的下一个十年 |
| 2026-09 | 2026具身智能数据产业链与新基础设施研究报告 |
| 2026-08 | 具身智能商业化拐点研究从技术验证到规模化落地 |
| 2026-08 | 中国具身智能创业者生态画像报告 |
| 2026-08 | 人形机器人:解码商业化核心脉络 |
| 2026-08 | 人形机器人本体系列之宇树科技招股书梳理 |
| 2026-08 | 具身智能行业研究报告2026 |
| 2026-08 | 2026全球具身智能商业落地研究报告 |
| 2026-08 | 2026AI基础设施系列白皮书第一卷-具身智能机器人全栈芯片应用方案 |
| 2026-08 | 2026年H1具身智能行业总结报告 |
| 2026-08 | 2026年中国具身智能数据采集产业发展蓝皮书 |
| 2026-08 | AI的下一个个范式:物理AI+机器人 |
| 2026-08 | 2026中国各省市人形机器人创新中心研究报告 |
| 2026-08 | 2026年人形机器人报告:新市场的融合时刻 |
| 2026-08 | 人形机器人行业深度报告-具身智能理想载体-奇点渐至未来可期 |
| 2026-08 | 2026具身智能产业研究蓝皮书 |
| 2026-08 | 2026物理AI与机器人未来研究报告:塑造下一代硬件技术的驱动力 |
| 2026-08 | 人形机器人平台的具身智能安全威胁建模 |
| 2026-08 | 2026年中国工业具身智能行业发展研究报告 |
| 2026-07 | 2026人形机器人产业研究蓝皮书 |
| 2026-07 | 全球人形机器人行业研究报告(2026):人形机器人市场规模和竞争格局 |
| 2026-07 | 2026年智能机器人产业发展白皮书 |
| 2026-07 | 2026中国具身智能数据采集与数据产业发展展望 |
| 2026-07 | 2026年上半年中国具身智能领域投融资报告 |
| 2026-07 | 2026人形机器人小脑运控能力技术升级与面临挑战报告 |
| 2026-07 | 中国具身智能行业洞察报告-从能力底座到场景落地-具身智能产业化全景 |
| 2026-07 | 2026年中国具身智能重点行业应用与场景价值分析报告 |
| 2026-07 | 2026年机器人电机行业深度分析报告:力量的心脏:人形机器人时代的核心驱动力 |
| 2026-07 | 2026年机器人产业发展及影响研究报告 |
| 2026-07 | 2026年度机器人产业现状报告 |
| 2026-07 | 中国具身智能产业发展报告2026 |
| 2026-07 | 具身智能(人形机器人)产业发展蓝皮书-从技术验证到规模化商用-新质生产力核心载体(2026年) |
| 2026-07 | 2026中国机器人白皮书 |
| 2026-07 | 2026年具身智能人形机器人产业发展蓝皮书 |
| 2026-07 | 具身智能技术与产业发展报告 |
| 2026-06 | 人形机器人全身力量的“肌肉”与能效核心-动力之源·电机系统 |
| 2026-06 | 2026年全球及中国人形机器人关节模组市场发展白皮书 |
| 2026-06 | 2026年中国工业机器人行业市场白皮书 |
| 2026-06 | 2026年中国具身智能产业系列研究报告-人形机器人篇 |
| 2026-06 | 具身智能发展趋势与展望 |
| 2026-06 | 2026轮式人形机器人产业发展蓝皮书 |
| 2026-05 | 2025年人形机器人灵巧手技术路径、应用场景与产业链关键环节分析报告 |
| 2026-05 | 2026年具身智能技术发展报告 |
| 2026-05 | 2026具身智能与人形机器人产业研究报告 |
| 2026-05 | AI机器人产业全景与发展态势报告 |
| 2026-05 | 具身智能机器人和移动通信技术研究报告2025 |
| 2026-05 | 人形机器人专利布局:每个企业都需要关注的未来十年战略资产白皮书 |
| 2026-05 | 中国具身智能产业发展白皮书 |
以上为 68 篇精选核心清单(按发布时间倒序);完整 138 份参考报告文件请阅读原文链接下载。
关于分析师
关于分析师
在此对 Qing Li 对本文所作的贡献表示诚挚感谢,她在上海财经大学完成了应用统计专业的硕士学位,专注产业数据研究领域。曾工作于辉瑞(中国)研究担任clinical programmer,在医药与产业研究等多个领域有丰富的数据分析项目经验。
作者系数据统计与分析领域分析师,拥有多年数据提取、整理与分析报告经验,关注具身智能与智能制造产业。
Summary
China’s humanoid robot industry entered volume delivery in 2025: about 18,000 units shipped globally (IDC), with China accounting for roughly 84.7% of shipments at 14,400 units. Actuators make up about 45% of BOM cost, and total unit cost has fallen from RMB 400,000-500,000 in 2024 to RMB 200,000-300,000 in 2026. Localization is advancing fast — harmonic reducer localization rose from 16.41% in 2017 to 75.11% in 2024, and six-axis force sensor usage passed 13,200 units in 2025 with a projected 1.2 million units by 2030. Domestic embodied-AI financing reached RMB 39.83 billion in 2025 (+326% YoY), and RMB 46.24 billion in the first half of 2026 alone. Using exponential regression, Holt smoothing, logistic fitting, K-Means clustering and MAD-based anomaly detection on the disclosed data, this report independently projects the global quadruped robot market at about RMB 1,579 billion by 2032 (versus Sullivan’s neutral 2030 scenario of RMB 53 billion), an 81.8% harmonic reducer localization rate by 2030, and China’s surgical robot market at about RMB 304.8 billion by 2034; such projections are independent estimates, not official forecasts. Key risks: slower-than-expected model generalization, falling financing momentum, and inconsistent statistical calibers across reports.
免责声明
不构成投资建议,模型预测仅作情景参考。本文数据均来自文中所列机构公开发布的报告,预测与外推部分已逐一标注;引用数据请以各机构原始报告为准。
每日分享最新报告和数据资料至会员群
关于会员群
- 本会员社群以垂直产业数据研究、深度行业报告分享、AI数据工具实操交流为核心定位;
- 入群即可解锁全行业数据内容免费阅读与下载权限,同步更新海内外一手优质研究报告文档与产业数据;
- 会员老用户享受专属 9 折续费优惠,可长期锁定社群全部权益;
- 为会员提供一对一免费 PDF 报告专属代找服务。
非常感谢您阅读本文,如需帮助请联系我们!
 2026半导体设备行业专题:AI驱动超级周期与国产替代
 2026中国出口跨境电商发展趋势白皮书:AI与新兴市场双引擎|附68份报告、数据合集下载
 Streamlit + LlamaIndex + OpenAI RAG手机客服多智能体Agent系统
 2026个人超级智能与OPC白皮书:OPC赛道与AI渗透 | 附100+报告、数据合集下载