2026个人超级智能与OPC白皮书:OPC赛道与AI渗透
2026年,一人公司(OPC)到底是不是一门值得 All-in 的生意?它的增长天花板到底在哪里、风险又藏在哪?
本文完整报告数据图表和文末参考报告合集(PDF)已分享至会员群
摘要:截至2025年6月,全国一人有限责任公司存量已突破1600万家、占企业总数27.4%,2025年全年新设一人公司超730万户、同比增长超四成;但行业整体存活率不足一成,超九成创业者启动资金不足500美元。权威报告共同指向一个判断:OPC 不是”低成本试错”,而是专业能力变现与 AI 生产力重构后的新型生产单元。AI 已渗透研发、设计、 运营 等环节,四类 AI 原生赛道合计占比近八成;政策端正从”给补贴”转向”给信用、给场景”。
本报告(又称白皮书 / 行业研究)完整版含 40 张数据图表与信息图、150 份最新参考报告,查看原文链接支持 PDF 与带数据下载。
目录
一、千万级存量与统计基建缺位:一人公司已成主流形态
1600万存量与百万级新设并存,但社区数量存在四个口径,统一统计基建尚未建立。
二、洗牌期生存现状:九成起步资金不足500美元
高淘汰率根源是赋能缺位而非模式失败,AI 渗透与 获客 痛点形成明显错配。
三、创业者画像:职业积累者的再出发
90后单代际近35%,近六成有8年以上职业积累,”小团队+AI”是典型形态。
四、赛道高度集中于AI原生:四类赛道合计近八成
AI原生应用、 AIGC 、垂直方案、模型服务四类合计近八成,呈鲜明 AI 原生特征。
五、成长路径与政策需求:从”给政策”到”给机会”
最稀缺的不是资金而是真实客户,社区价值从空间转向资源与订单。
六、区域与社区生态:华东占六成,商业闭环稀缺
华东占全国社区超六成,但商机对接覆盖不足半数,闭环能力稀缺。
七、国际对标:美英无雇员主体超七成,中国渗透空间巨大
中国27.4%的占比相较美英仍有大幅渗透空间,头部案例已验证零员工模式可行。
八、信用金融与理论框架:从补贴到信用,从公司到OPC
金融工具完成从无偿补贴到有偿信用跃迁,白皮书把”一人成军”拆成可工程化骨架。
引言
拓端研究团队使用桌面研究与定量调查、定性分析相结合的方式,全面客观的剖析一人公司(OPC)行业发展的总体市场容量、产业链、经营特性、盈利能力和商业模式等。科学使用SCP模型、SWOT、PEST、机器学习、 LLM 等研究模型与方法综合分析一人公司(OPC)行业市场环境、产业政策、竞争格局、技术革新、市场风险、行业壁垒、机遇以及挑战等相关因素。根据一人公司(OPC)行业的发展轨迹及实践经验,精心研究编制《个人超级智能与OPC白皮书》,为企业、科研、投资机构等单位投资决策、战略规划、产业研究提供重要参考。
本报告数据来源主要是一手资料和二手资料相结合,我们建立了严格的数据清洗、加工和分析的内控体系,分析师采集信息后,严格按照公司评估方法论和信息规范的要求,并结合自身专业经验,对所获取的信息进行整理、筛选,最终通过综合统计、分析测算获得相关产业研究成果。
本报告包含完整数据图表和68份最新参考报告,完整数据报告请阅读原文链接获取。
核心前置清单(重点参考报告)
以下 14 份报告构成本研究的核心前置阅读清单,覆盖 OPC 总览、区域实践、创业者画像、超级个体理论、小微经营者基准与全球就业趋势,建议优先精读;完整 68 份清单见文末附录(默认折叠)。
| 编号 | 机构 | 报告全名 | 发布月份 |
|---|---|---|---|
| R1 | 元宇宙与人工智能三十人论坛 | 《个人超级智能与OPC白皮书》 | 2026-09 |
| R2 | 36氪研究院 | 《2026年北京市OPC创业者研究报告》 | 2026-09 |
| R3 | 个人经济体研究院(国家市场监督管理总局发展研究中心课题组) | 《中国OPC发展报告2026(第三季)》 | 2026-09 |
| R4 | 阿里云智能集团研究院 | 《AI时代OPC发展实践报告2026》 | 2026 |
| R5 | 新华社中国经济信息社(新华信用) | 《全国OPC发展观察报告(2026)》 | 2026-06 |
| R6 | 复旦大学新闻学院姚建华团队 | 《2026年中国一人公司(OPC)调研报告》 | 2026-07 |
| R7 | 鸿鹄汇Honghub | 《2026一人公司洞察报告·重力、杠杆与进化》 | 2026-04 |
| R9 | 浙江大学计算社会科学研究中心等十一家机构 | 《2026中国OPC创业城市发展指数及排行榜(Q2季报)》 | 2026-04 |
| R11 | 中关村人才协会 | 《中国OPC发展趋势报告(2025-2030年)》 | 2025 |
| R19 | 腾讯研究院 | 《超级个体时代》 | 2026-06 |
| R22 | 北京大学-蚂蚁集团(OSOME) | 《中国小微经营者调查2026(Q1季度报告)》 | 2026-04 |
| R47 | 世界经济论坛(WEF) | 《Future of Jobs Report 2026(未来就业报告)》 | 2026-01 |
| R55 | 杭州市人民政府 | 《杭州市打造全国”AI+OPC”创业新高地行动计划(2026-2028年)》 | 2026-06 |
| R65 | 拓端(tecdat) | 《2026中国OPC深度洞察报告》 | 2026 |
一、千万级存量与统计基建缺位:一人公司已成主流形态
一人公司早已不是边缘现象。信息图把一个容易混淆的事实摆清楚:主体规模同时存在于”存量、新设流量、平台样本”三套口径之中,彼此对象、时点、范围各不相同,不能相加也不能互证(见下图)。
图1:主体规模四口径全景
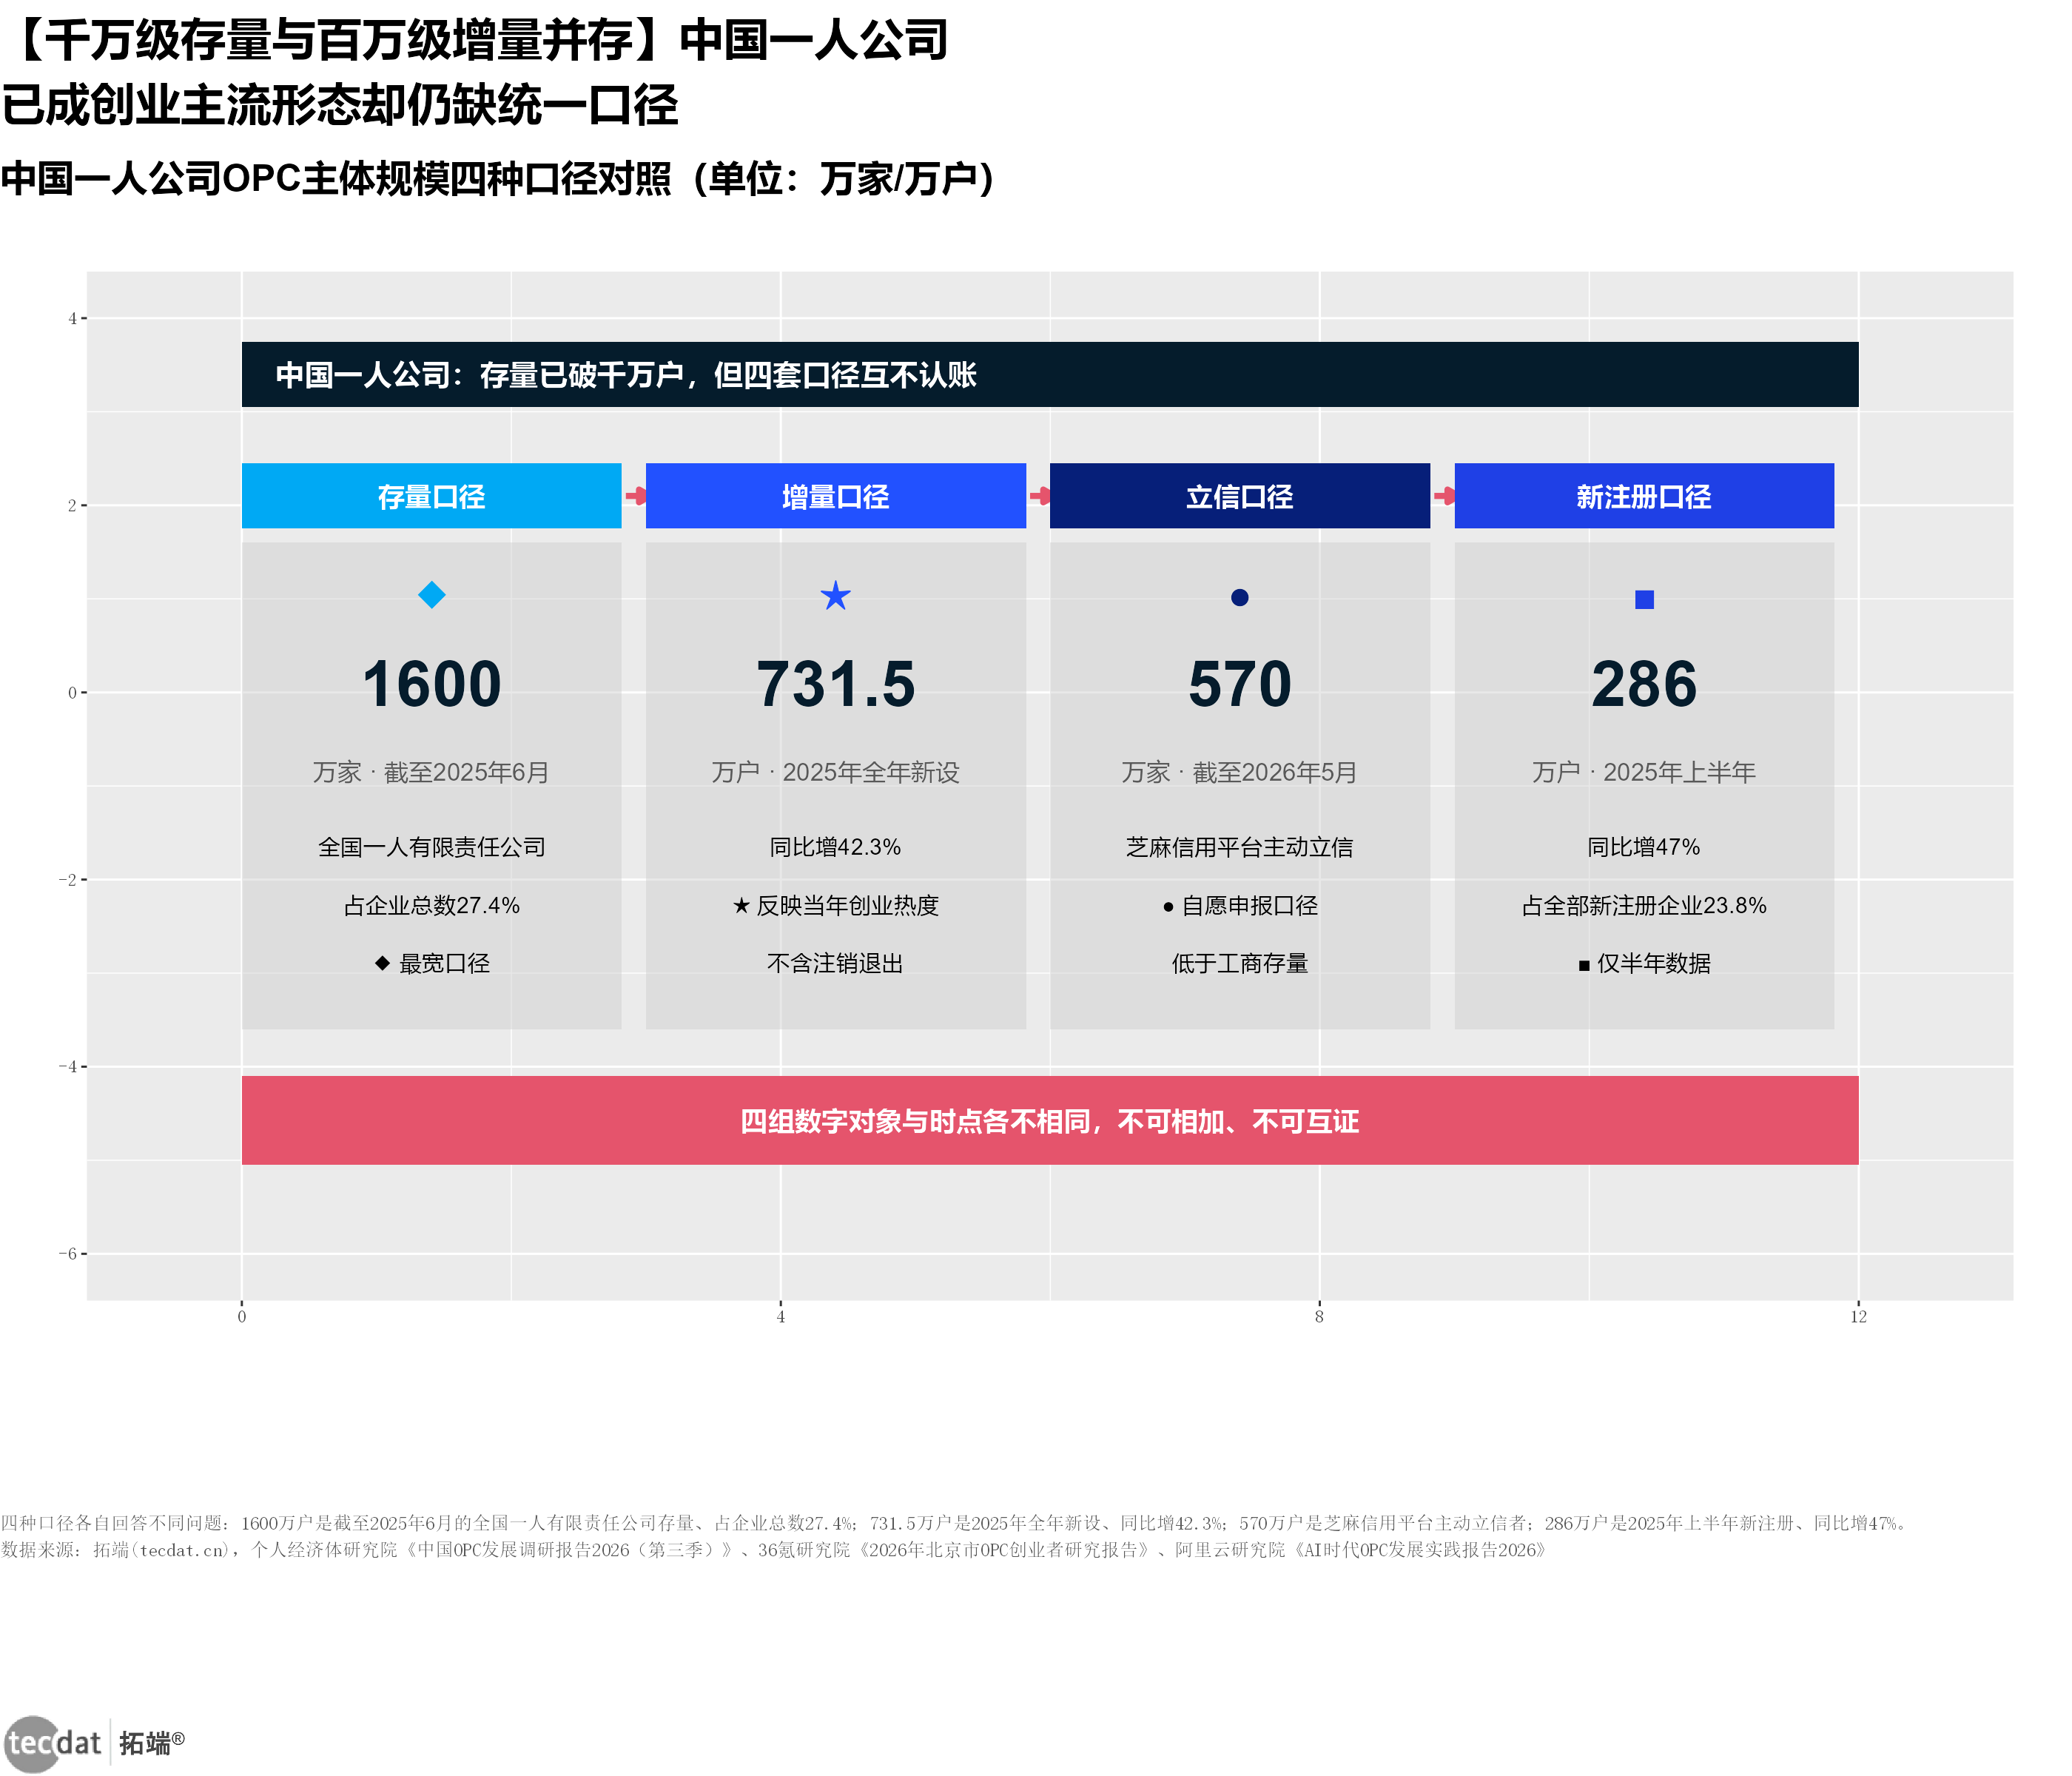
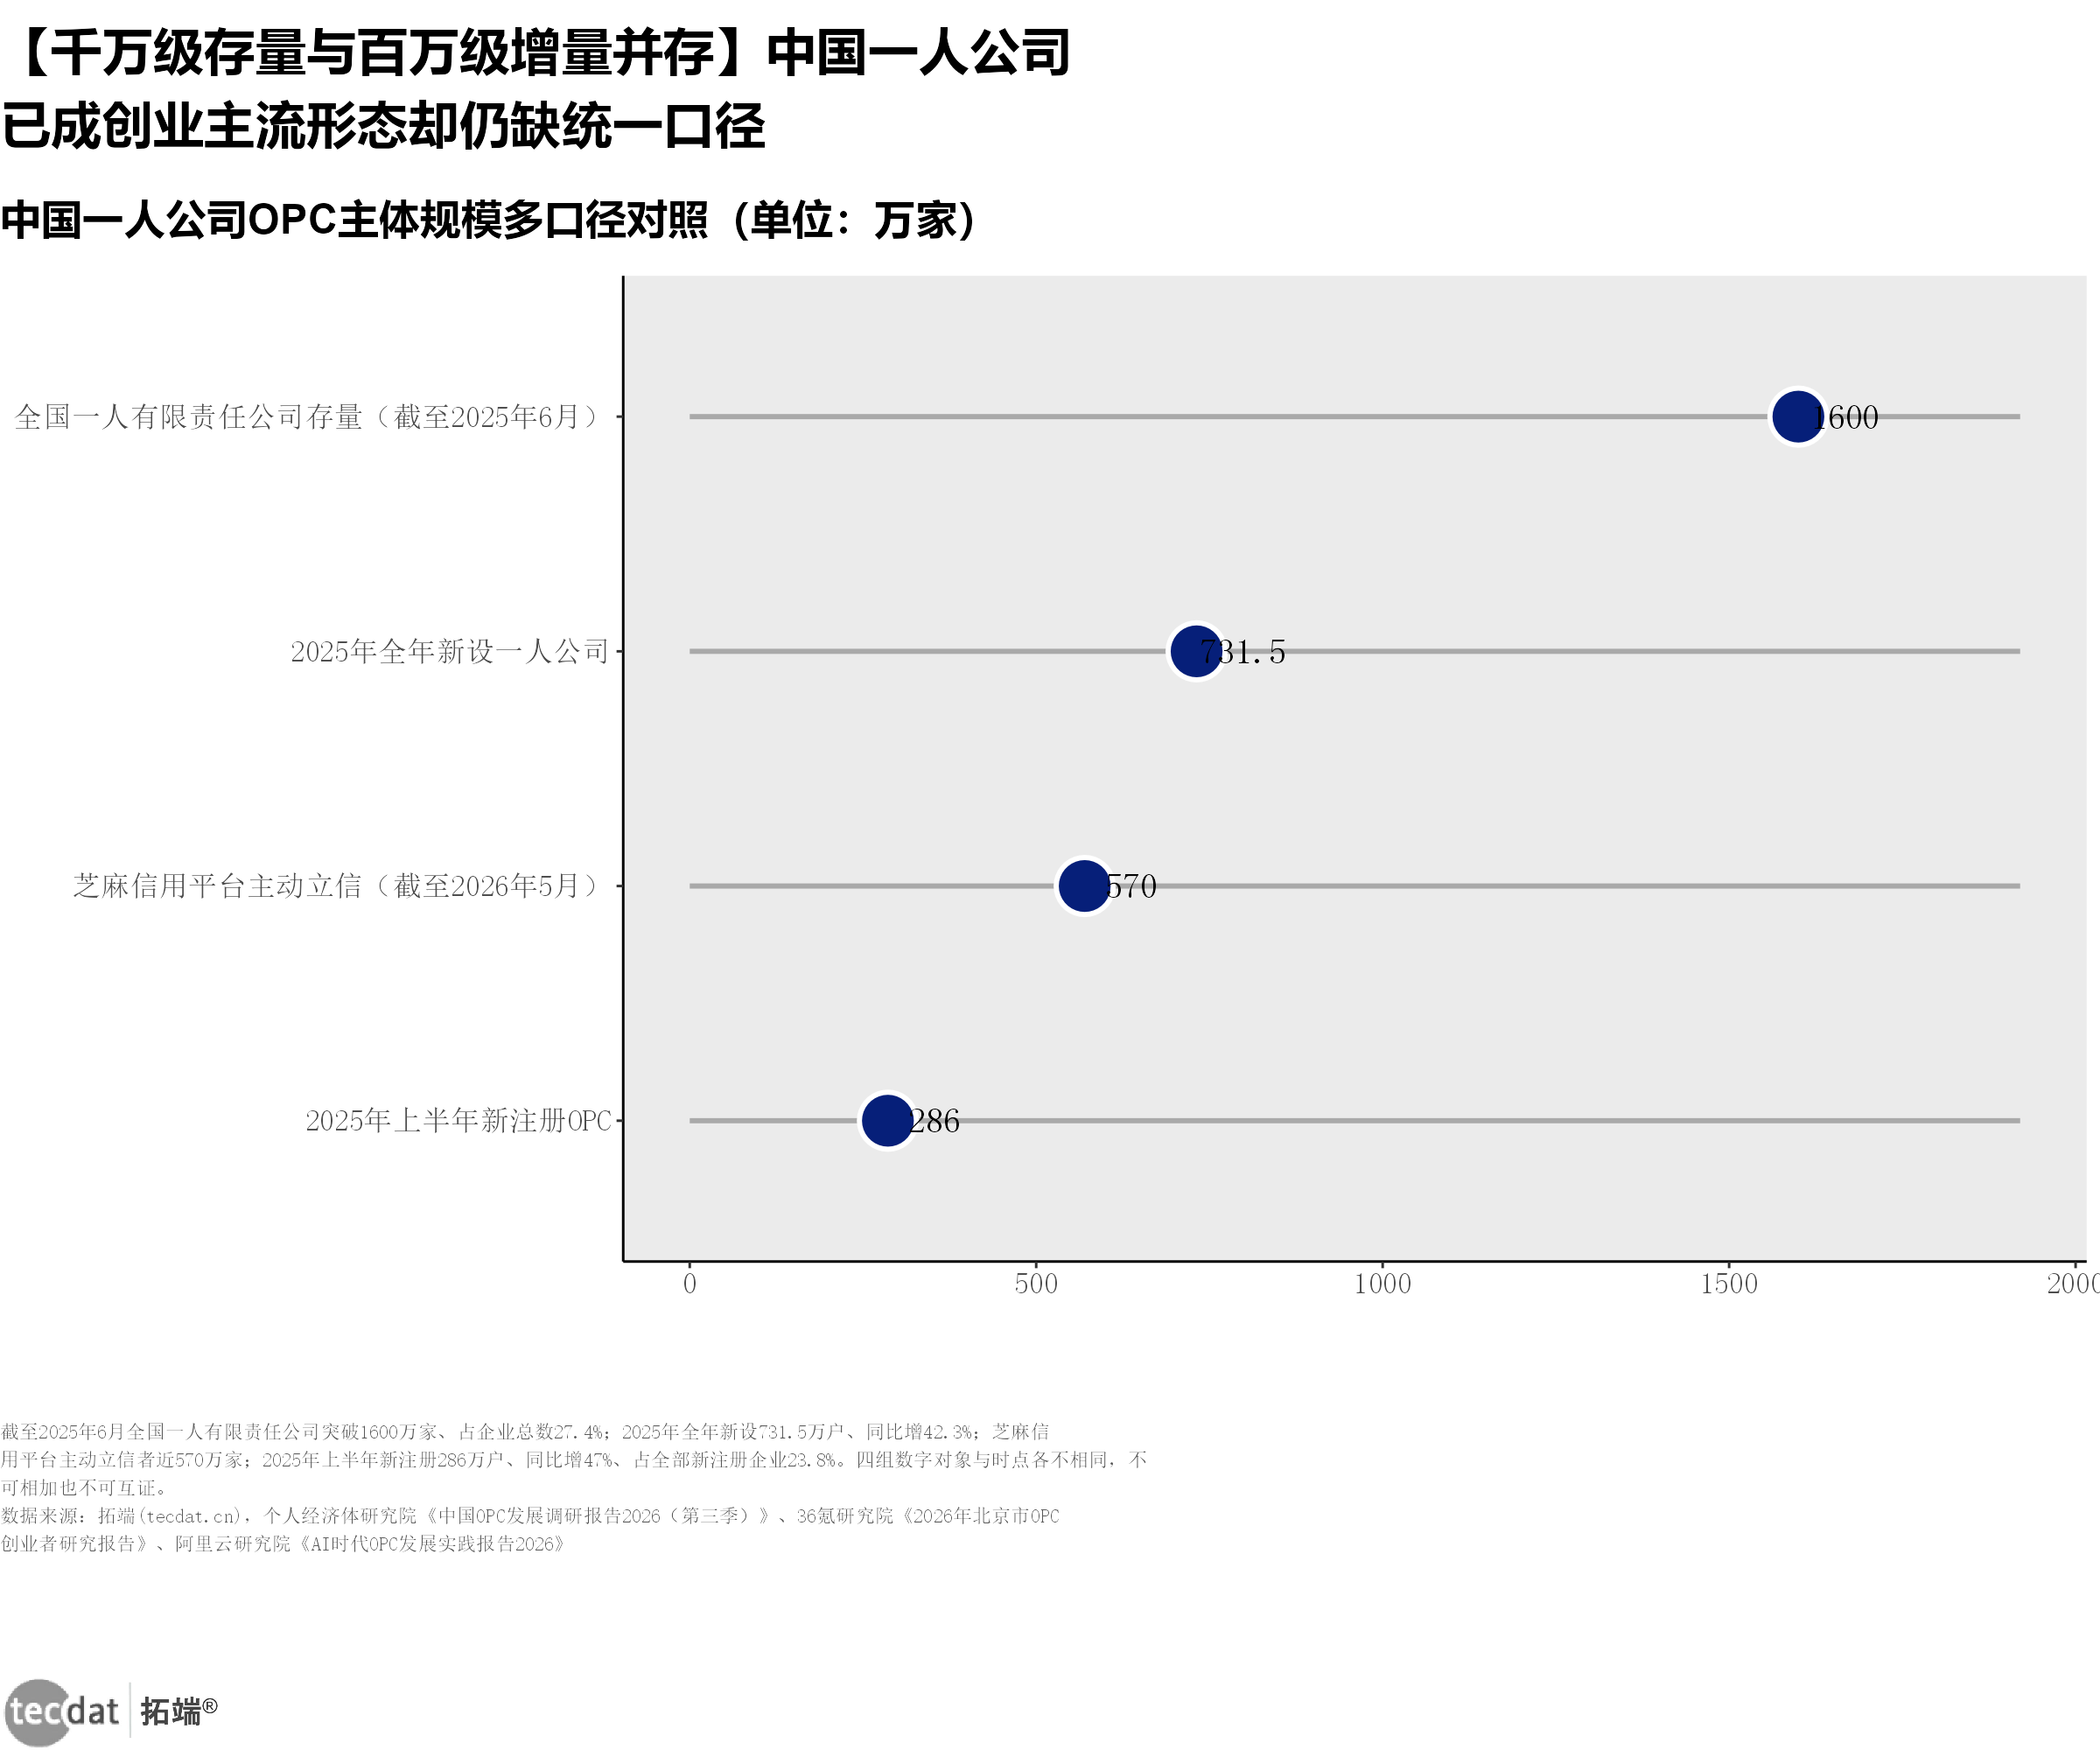
元宇宙与 人工智能 三十人论坛发布的《个人超级智能与OPC白皮书》(2026-09)与多份报告共同显示,截至2025年6月全国一人有限责任公司存量突破1600万家、占企业总数27.4%;2025年全年新设一人公司超730万户、同比增长超四成;2025年上半年新注册OPC近290万户、同比增长约47%、占全部新注册企业近四分之一;芝麻信用平台主动立信者接近570万家【来源:元宇宙与人工智能三十人论坛《个人超级智能与OPC白皮书》,2026-09;个人经济体研究院《中国OPC发展报告2026(第三季)》,2026-09】。四组数字对象不同,必须并列标注而非混合计算(见下图)。
图2:中国一人公司(OPC)主体规模多口径对照(万家)
社区数量的增长更直观地暴露了统计基建的缺位。从信息图可见,社区数在四个时点上快速扩张,但每一次”统计口径”都在切换(见下图)。
图3:社区数量四时点扩张
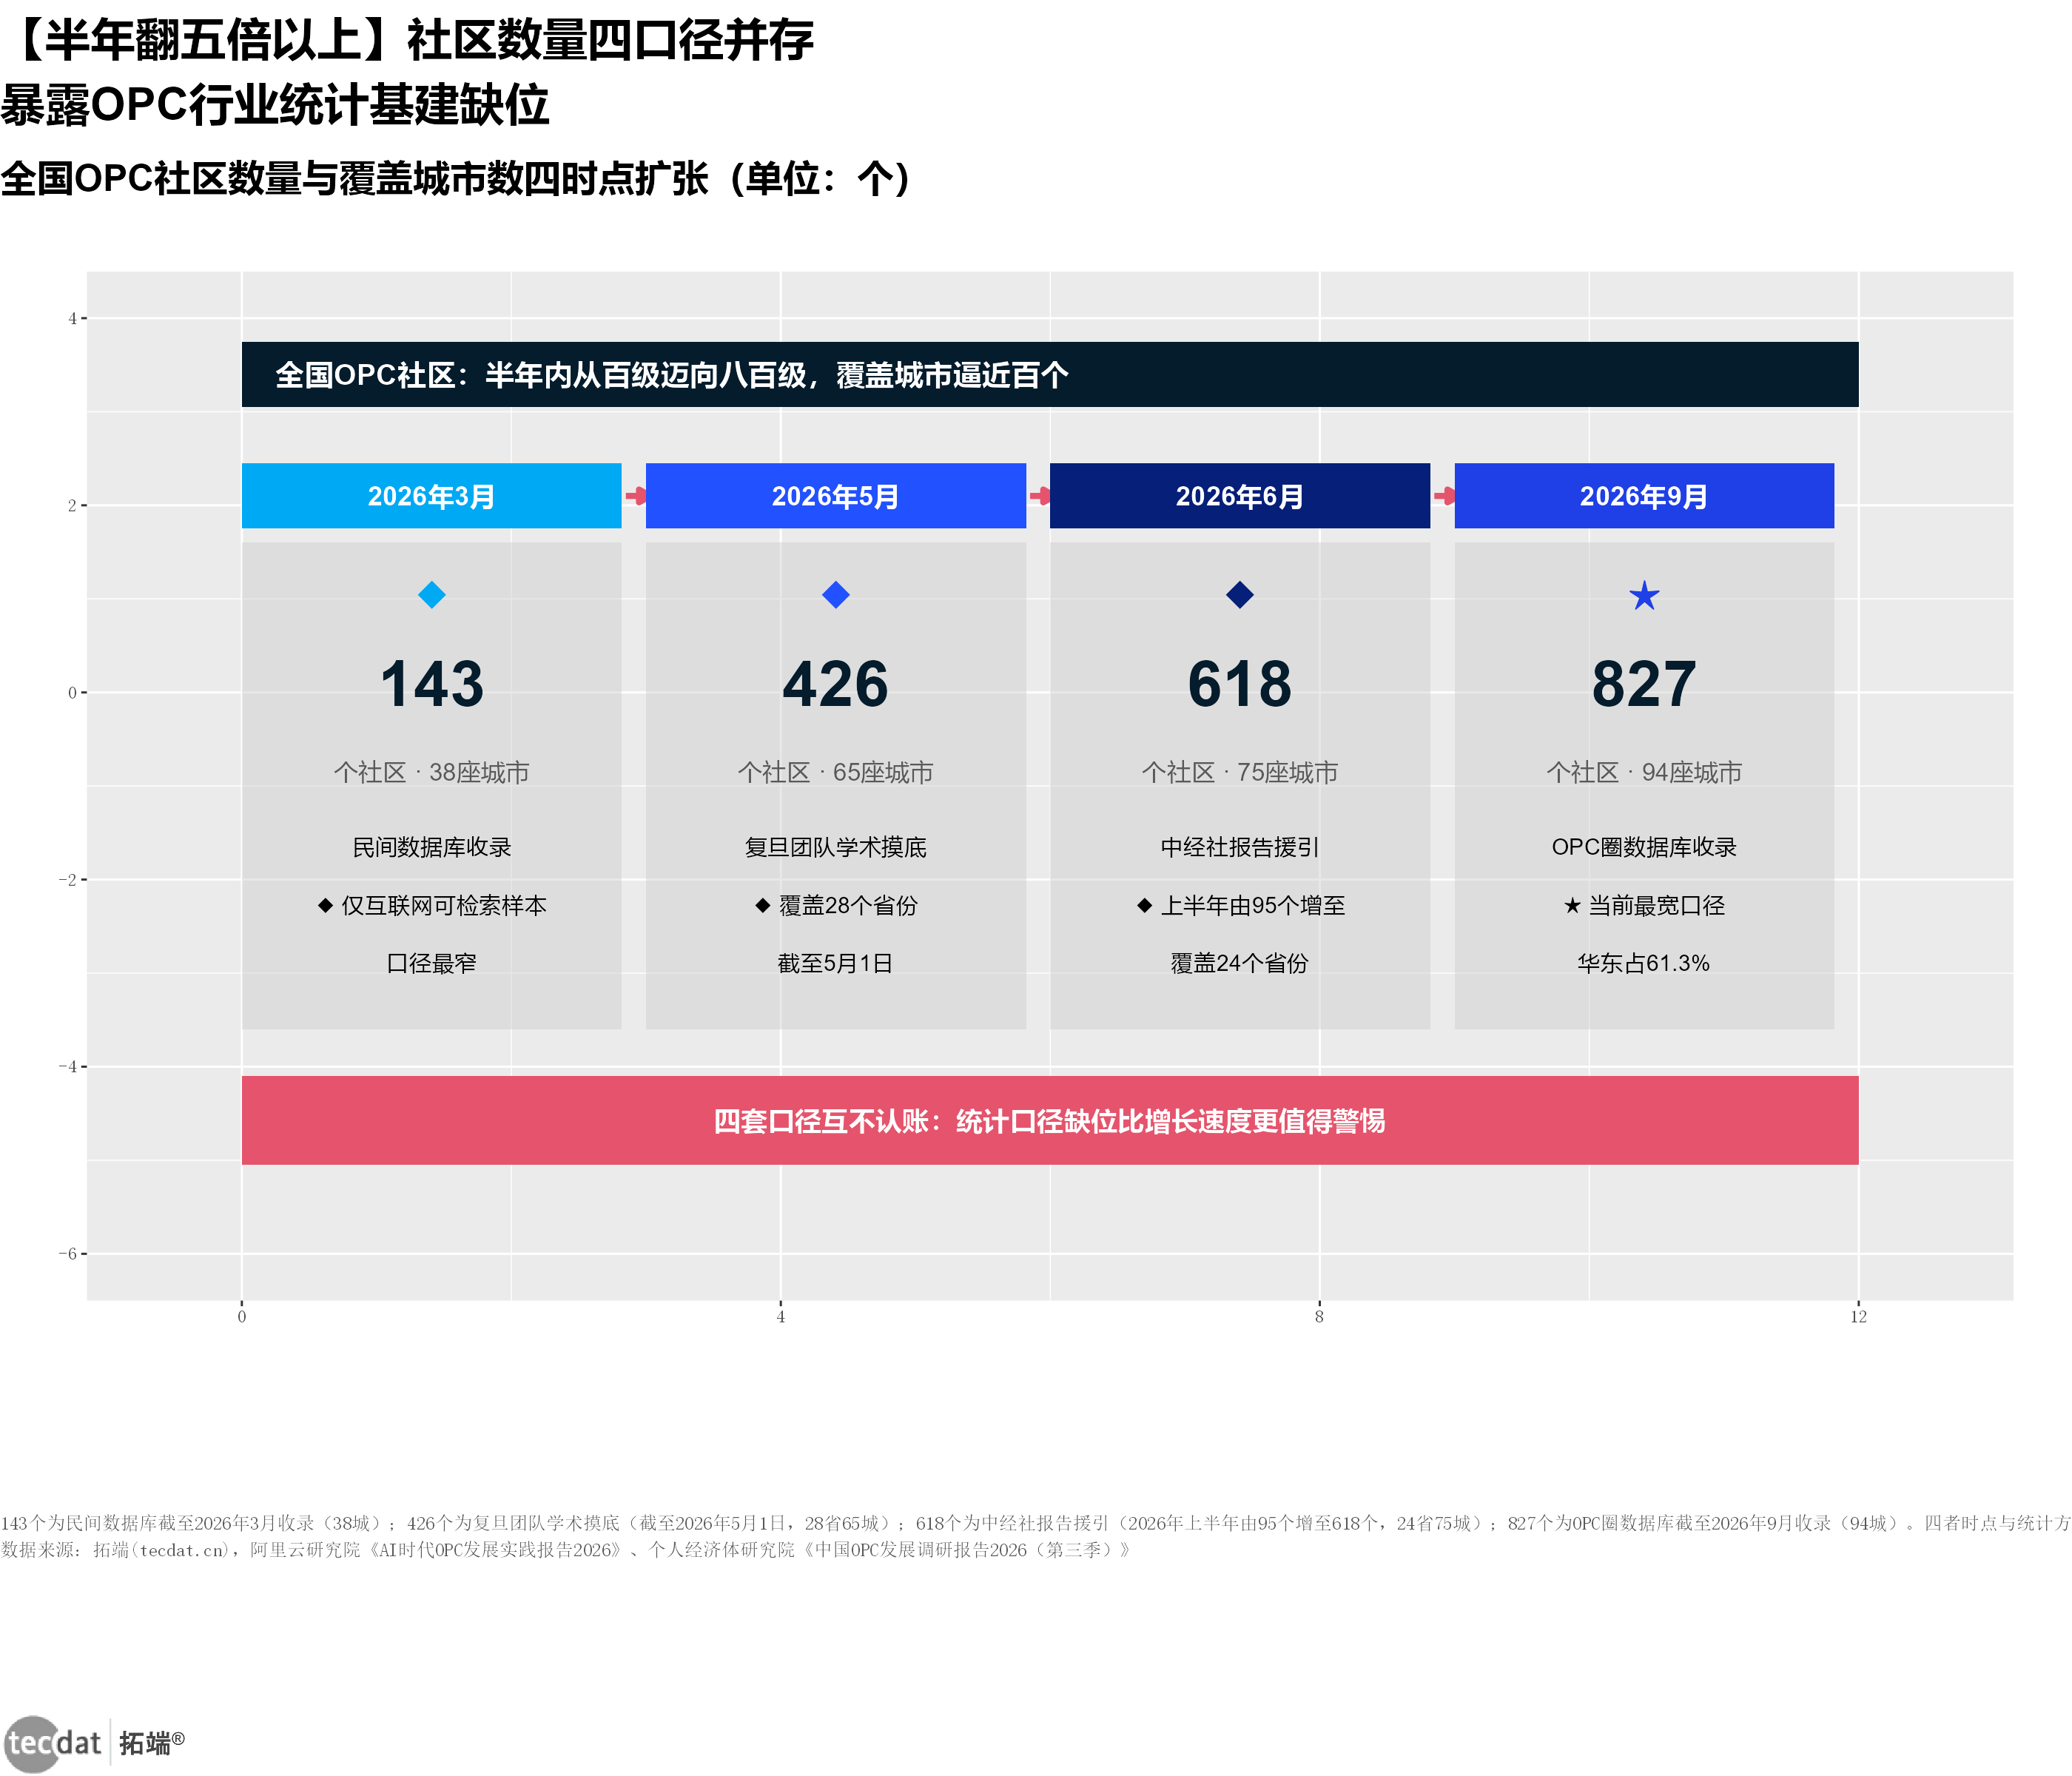
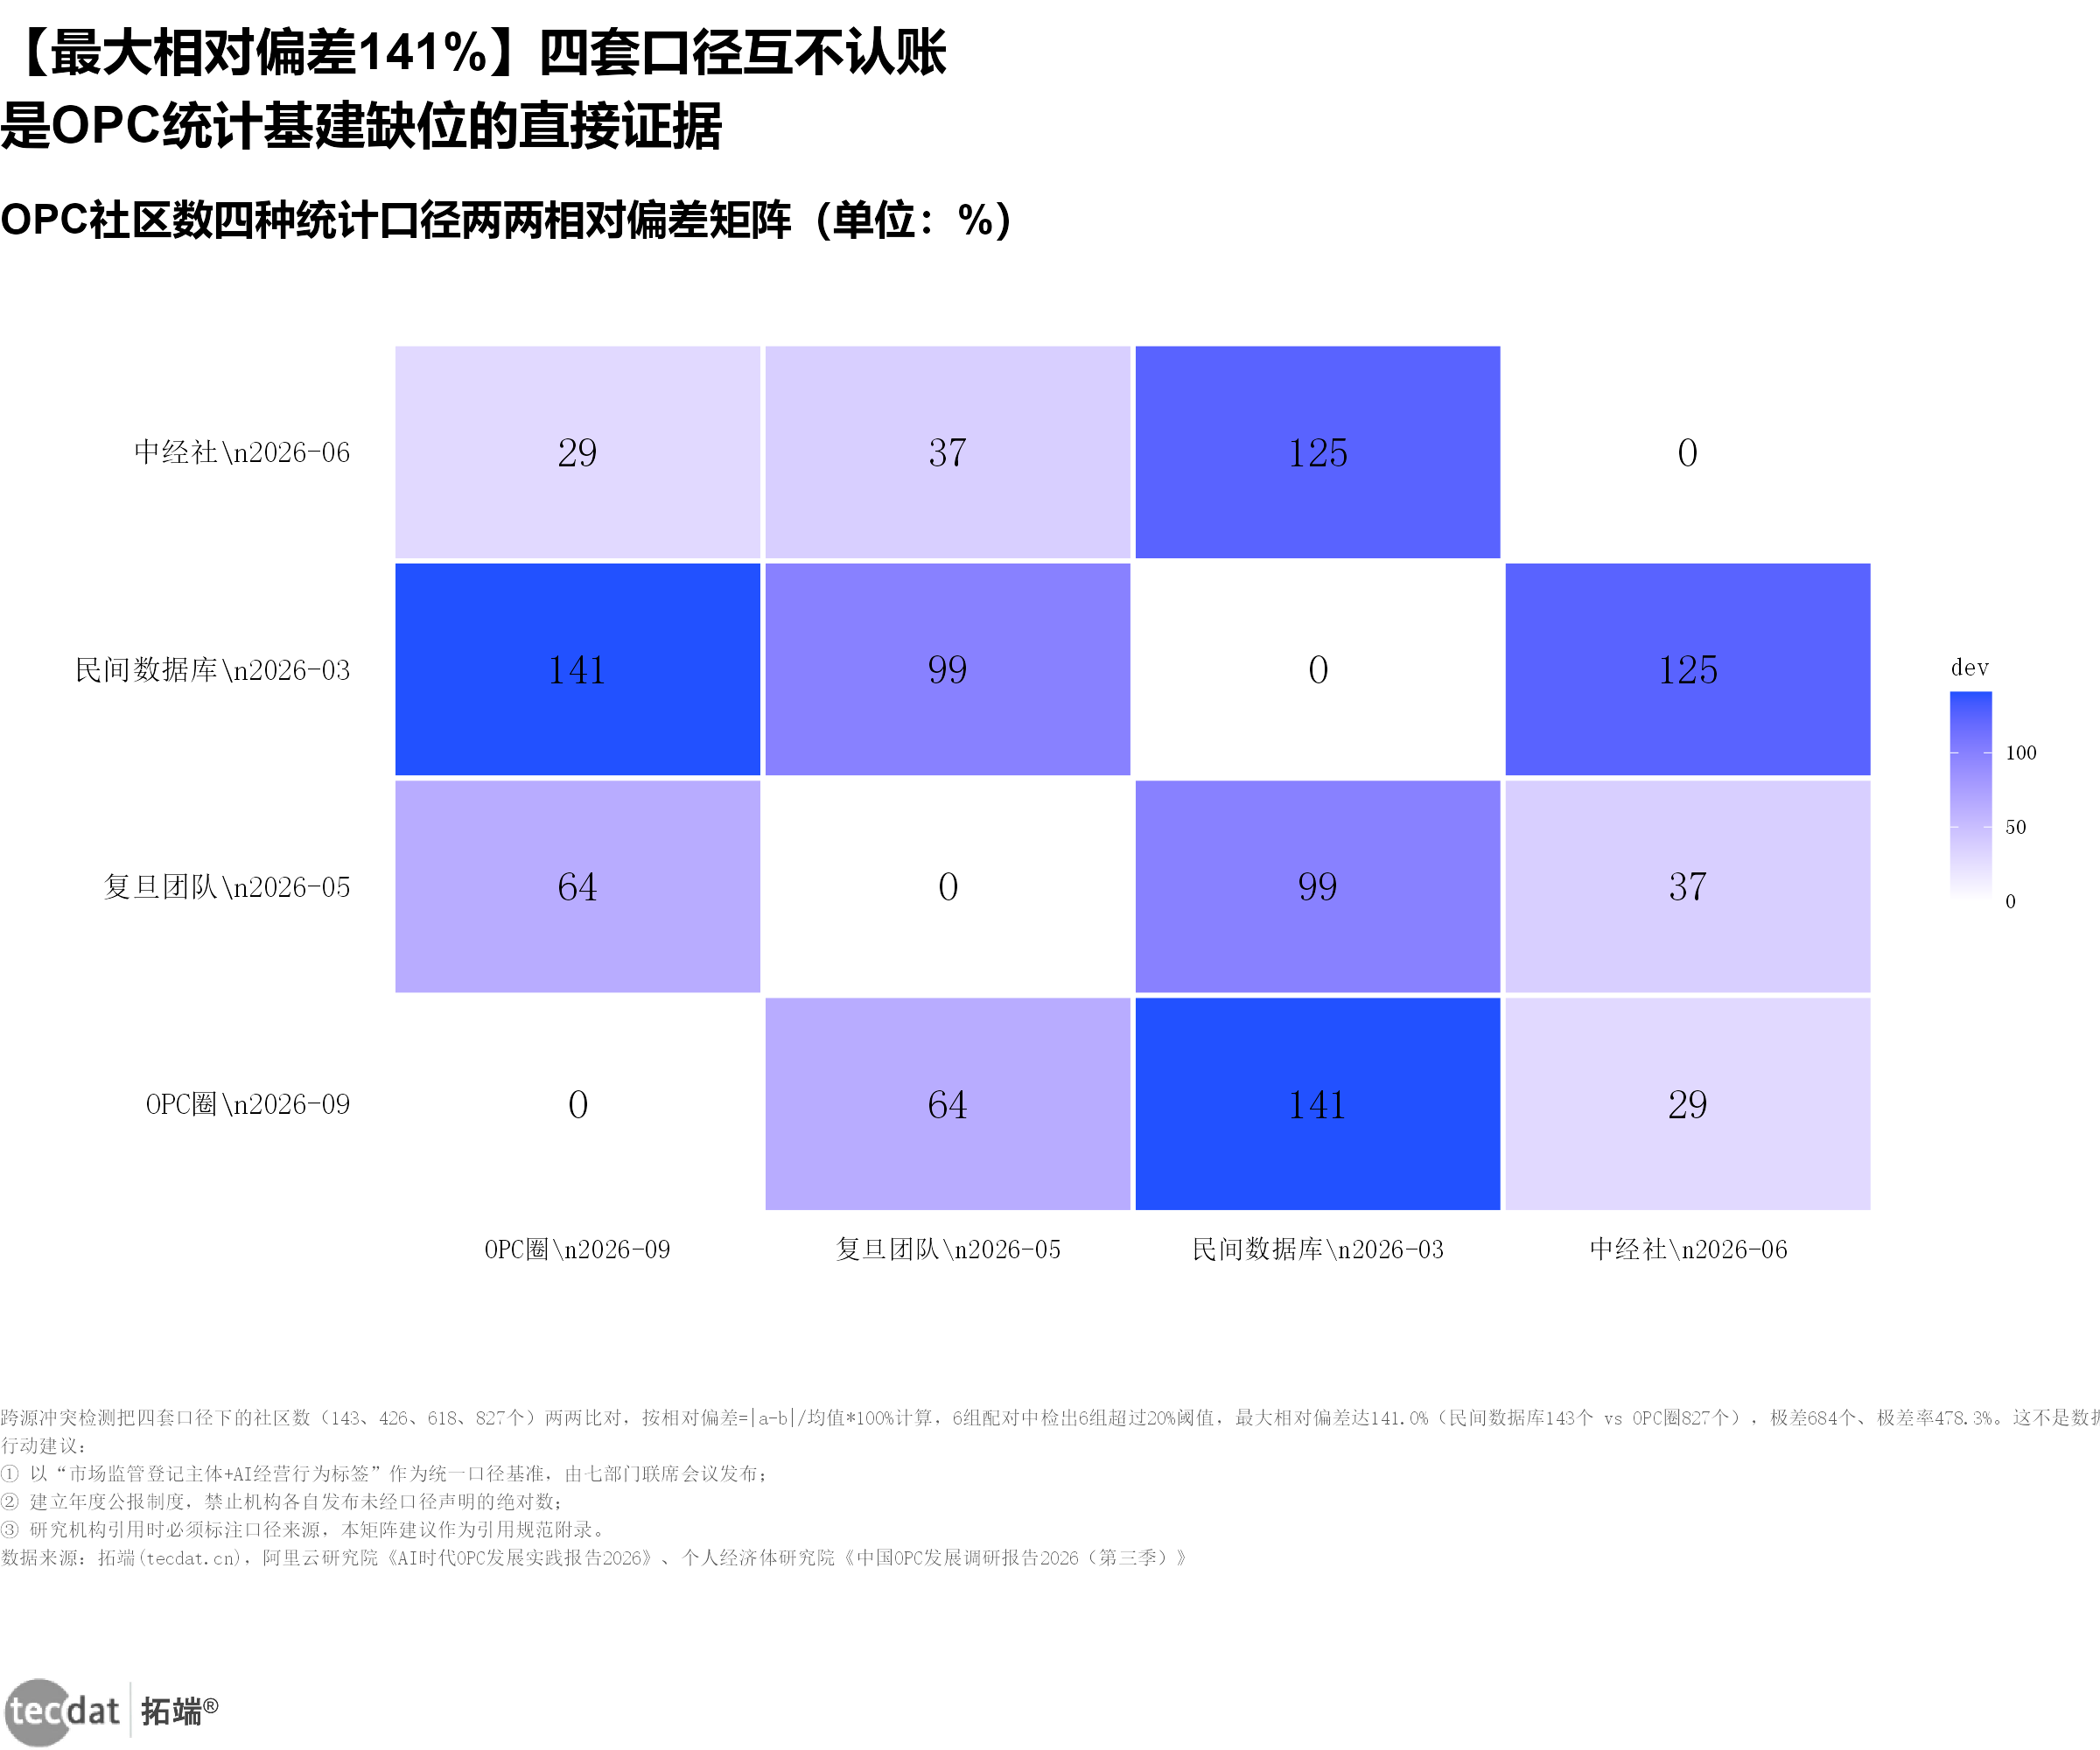
同一时点的社区数量存在143、426、618、827四个口径——分别来自民间数据库、学术摸底数、行业观察报告与社区数据库,时点与统计方法均不同,不可直接计算增速(见下图)。机器学习视角的冲突矩阵进一步显示,四套口径两两之间差异显著,这正是行业”底数不清”的结构性证据(见图4、图7)。
图4:全国OPC社区数量四种统计口径对照(个)
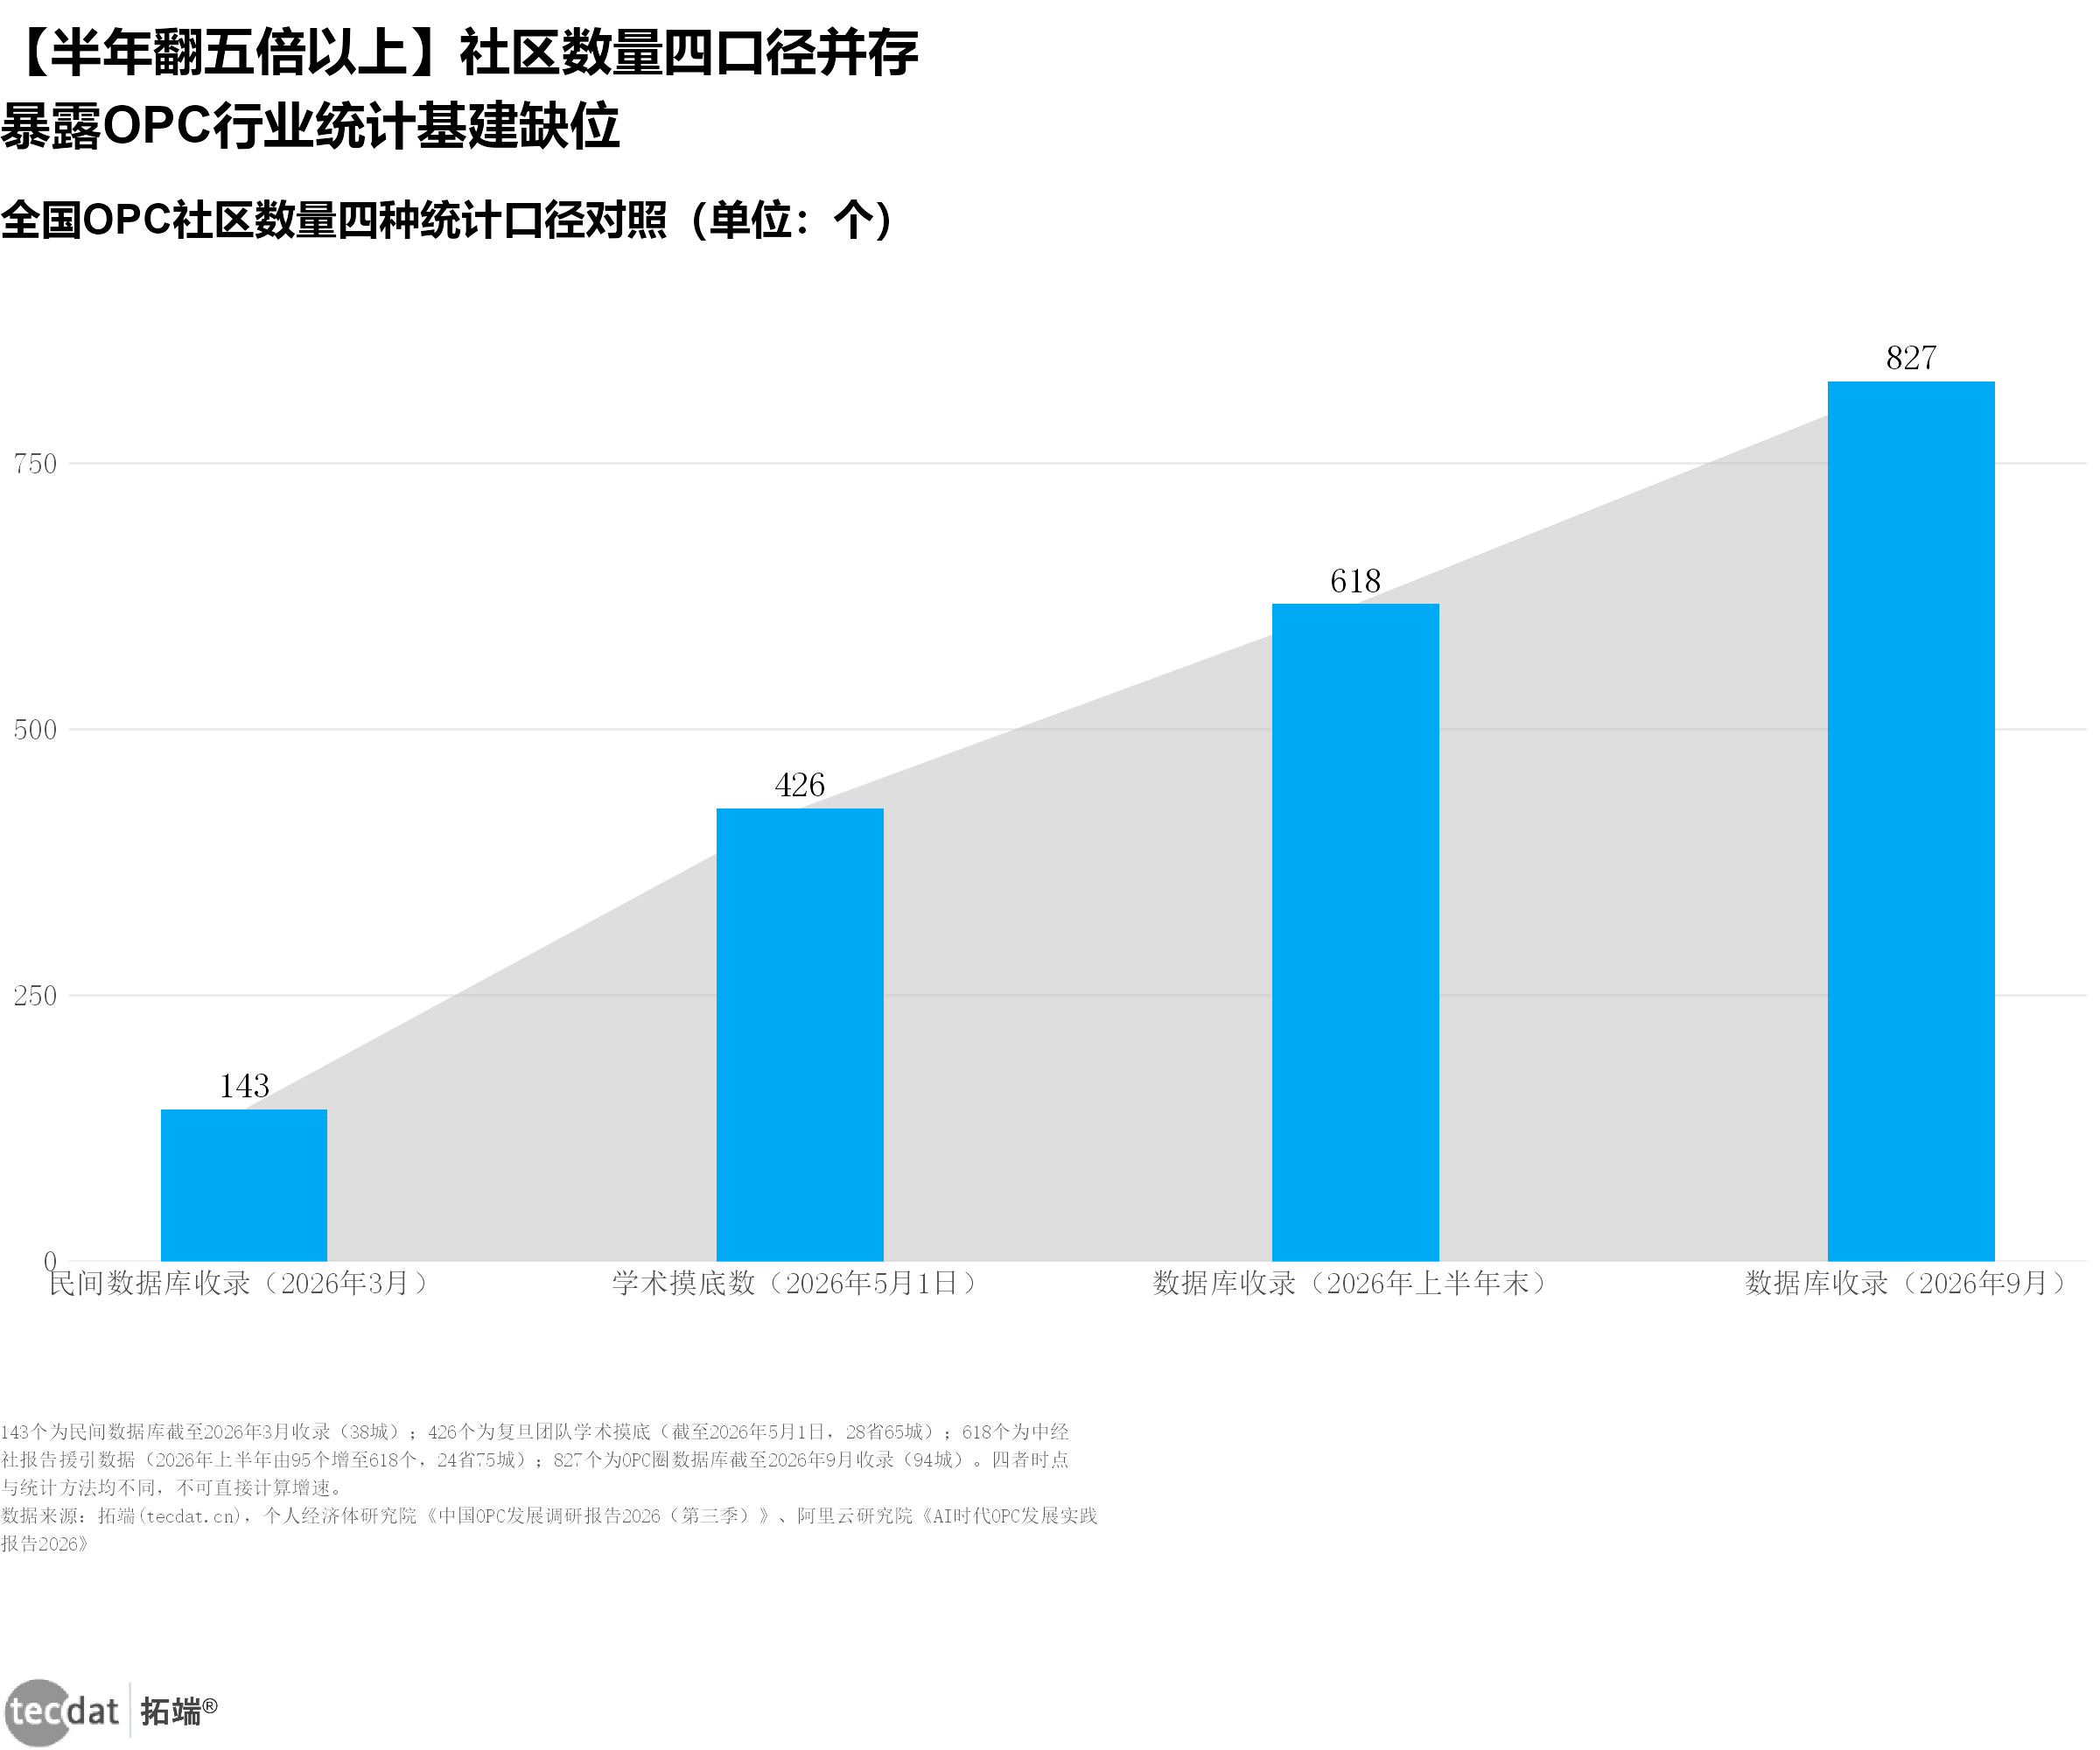
图7:四口径社区数冲突矩阵_热图
用双模型对社区数量做增长预测、用 Bass 模型刻画覆盖城市扩散、用 Poisson 模型刻画新设主体节奏,三张机器学习图给出同一结论:在统计基建补齐之前,任何”精确增速”都应打折扣,但方向上扩张确定(见图5、图6、图8)。
图5:社区数量双模型增长预测_折线图
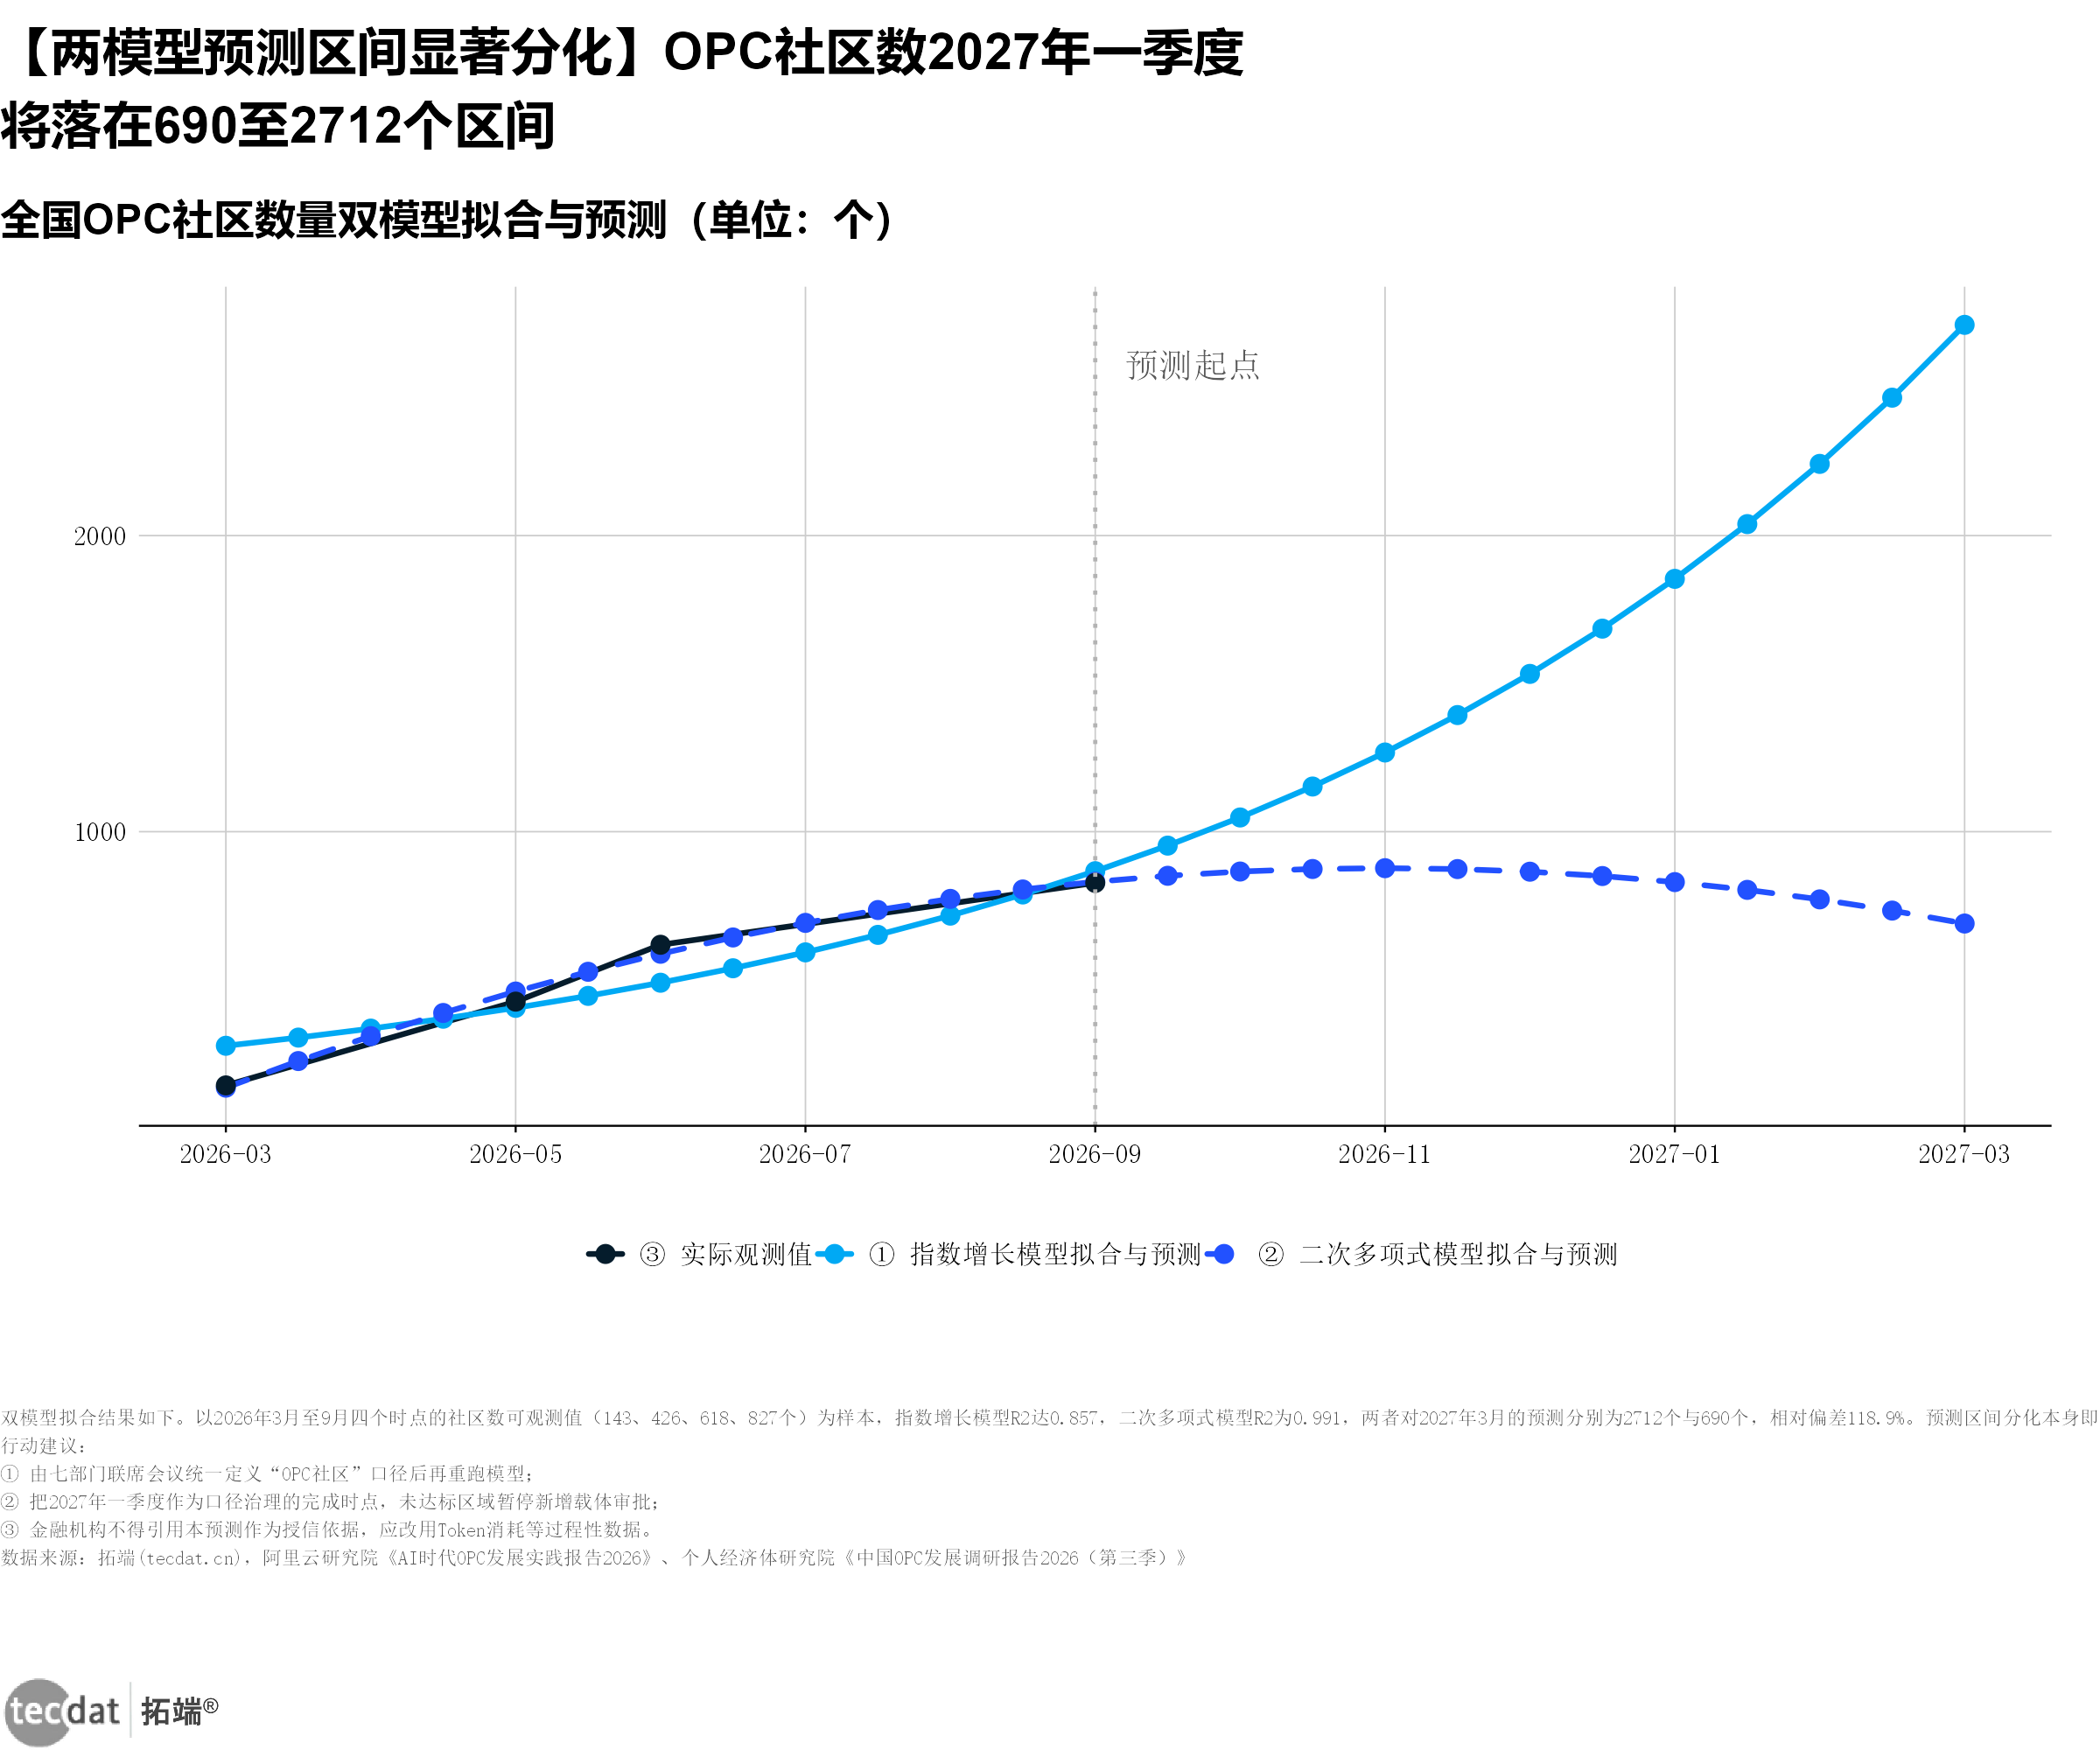
图6:覆盖城市Bass扩散曲线_百分比堆叠面积图
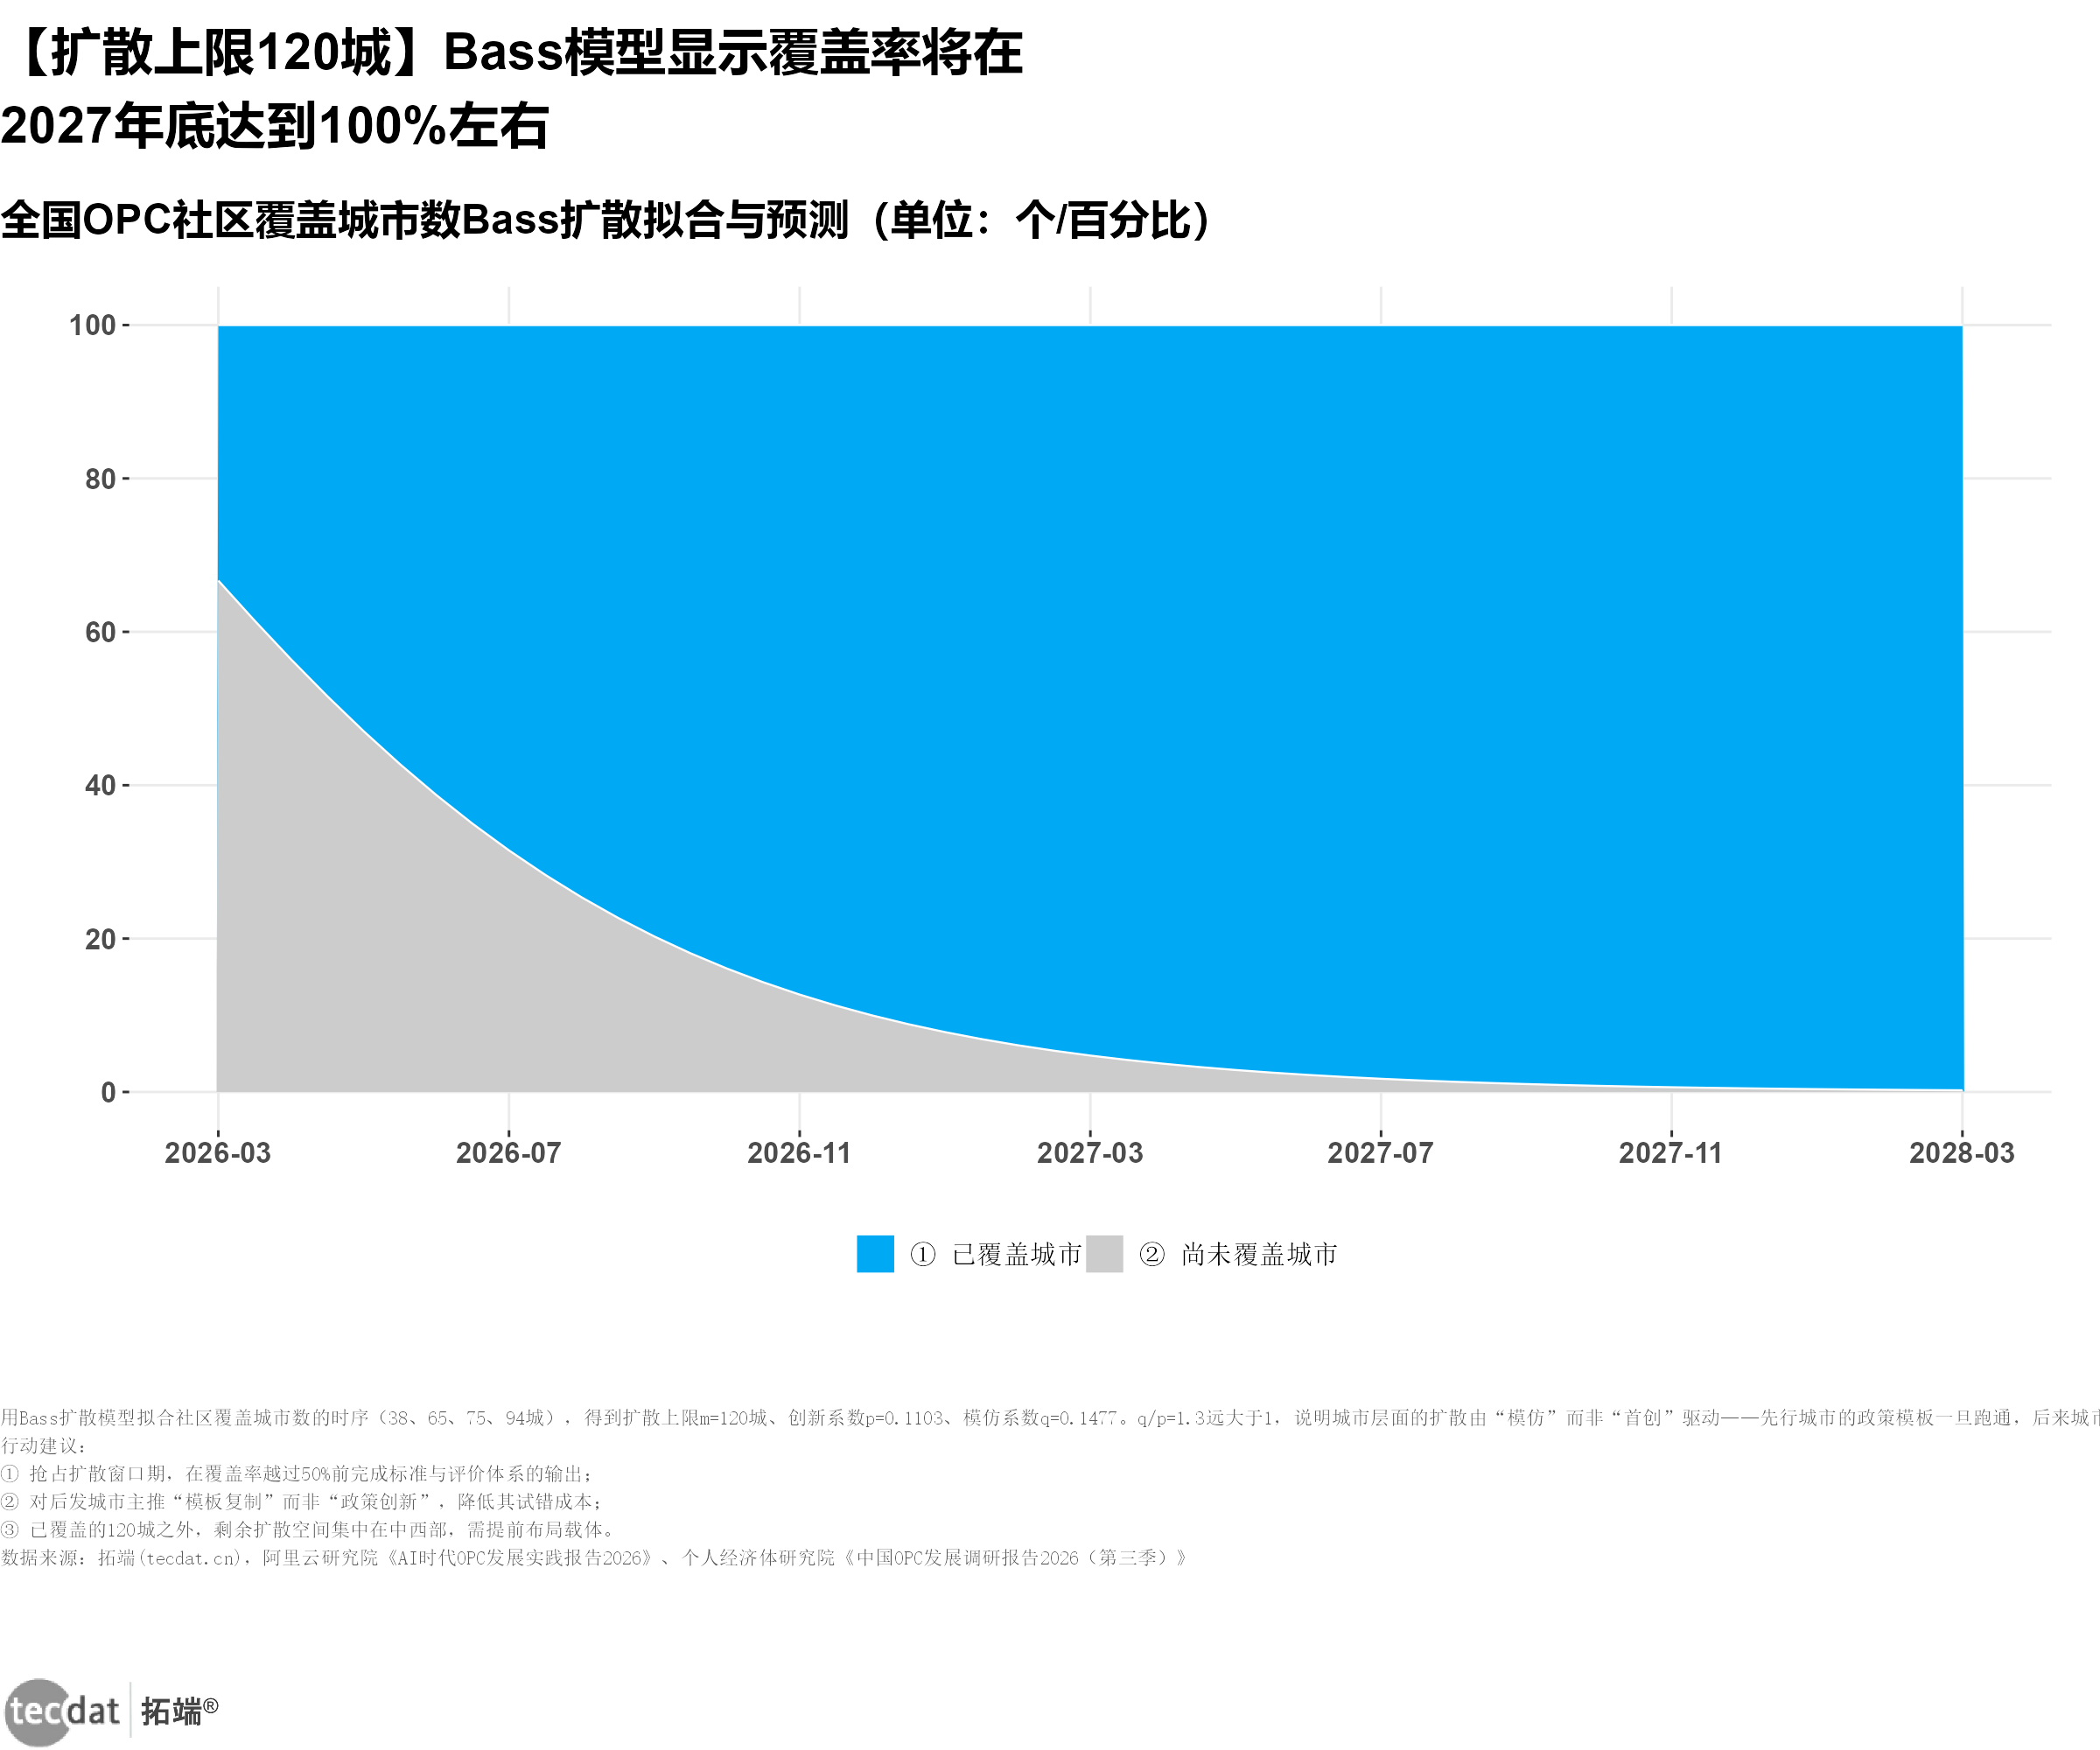
图8:新设主体Poisson预测_灰底比例条形图
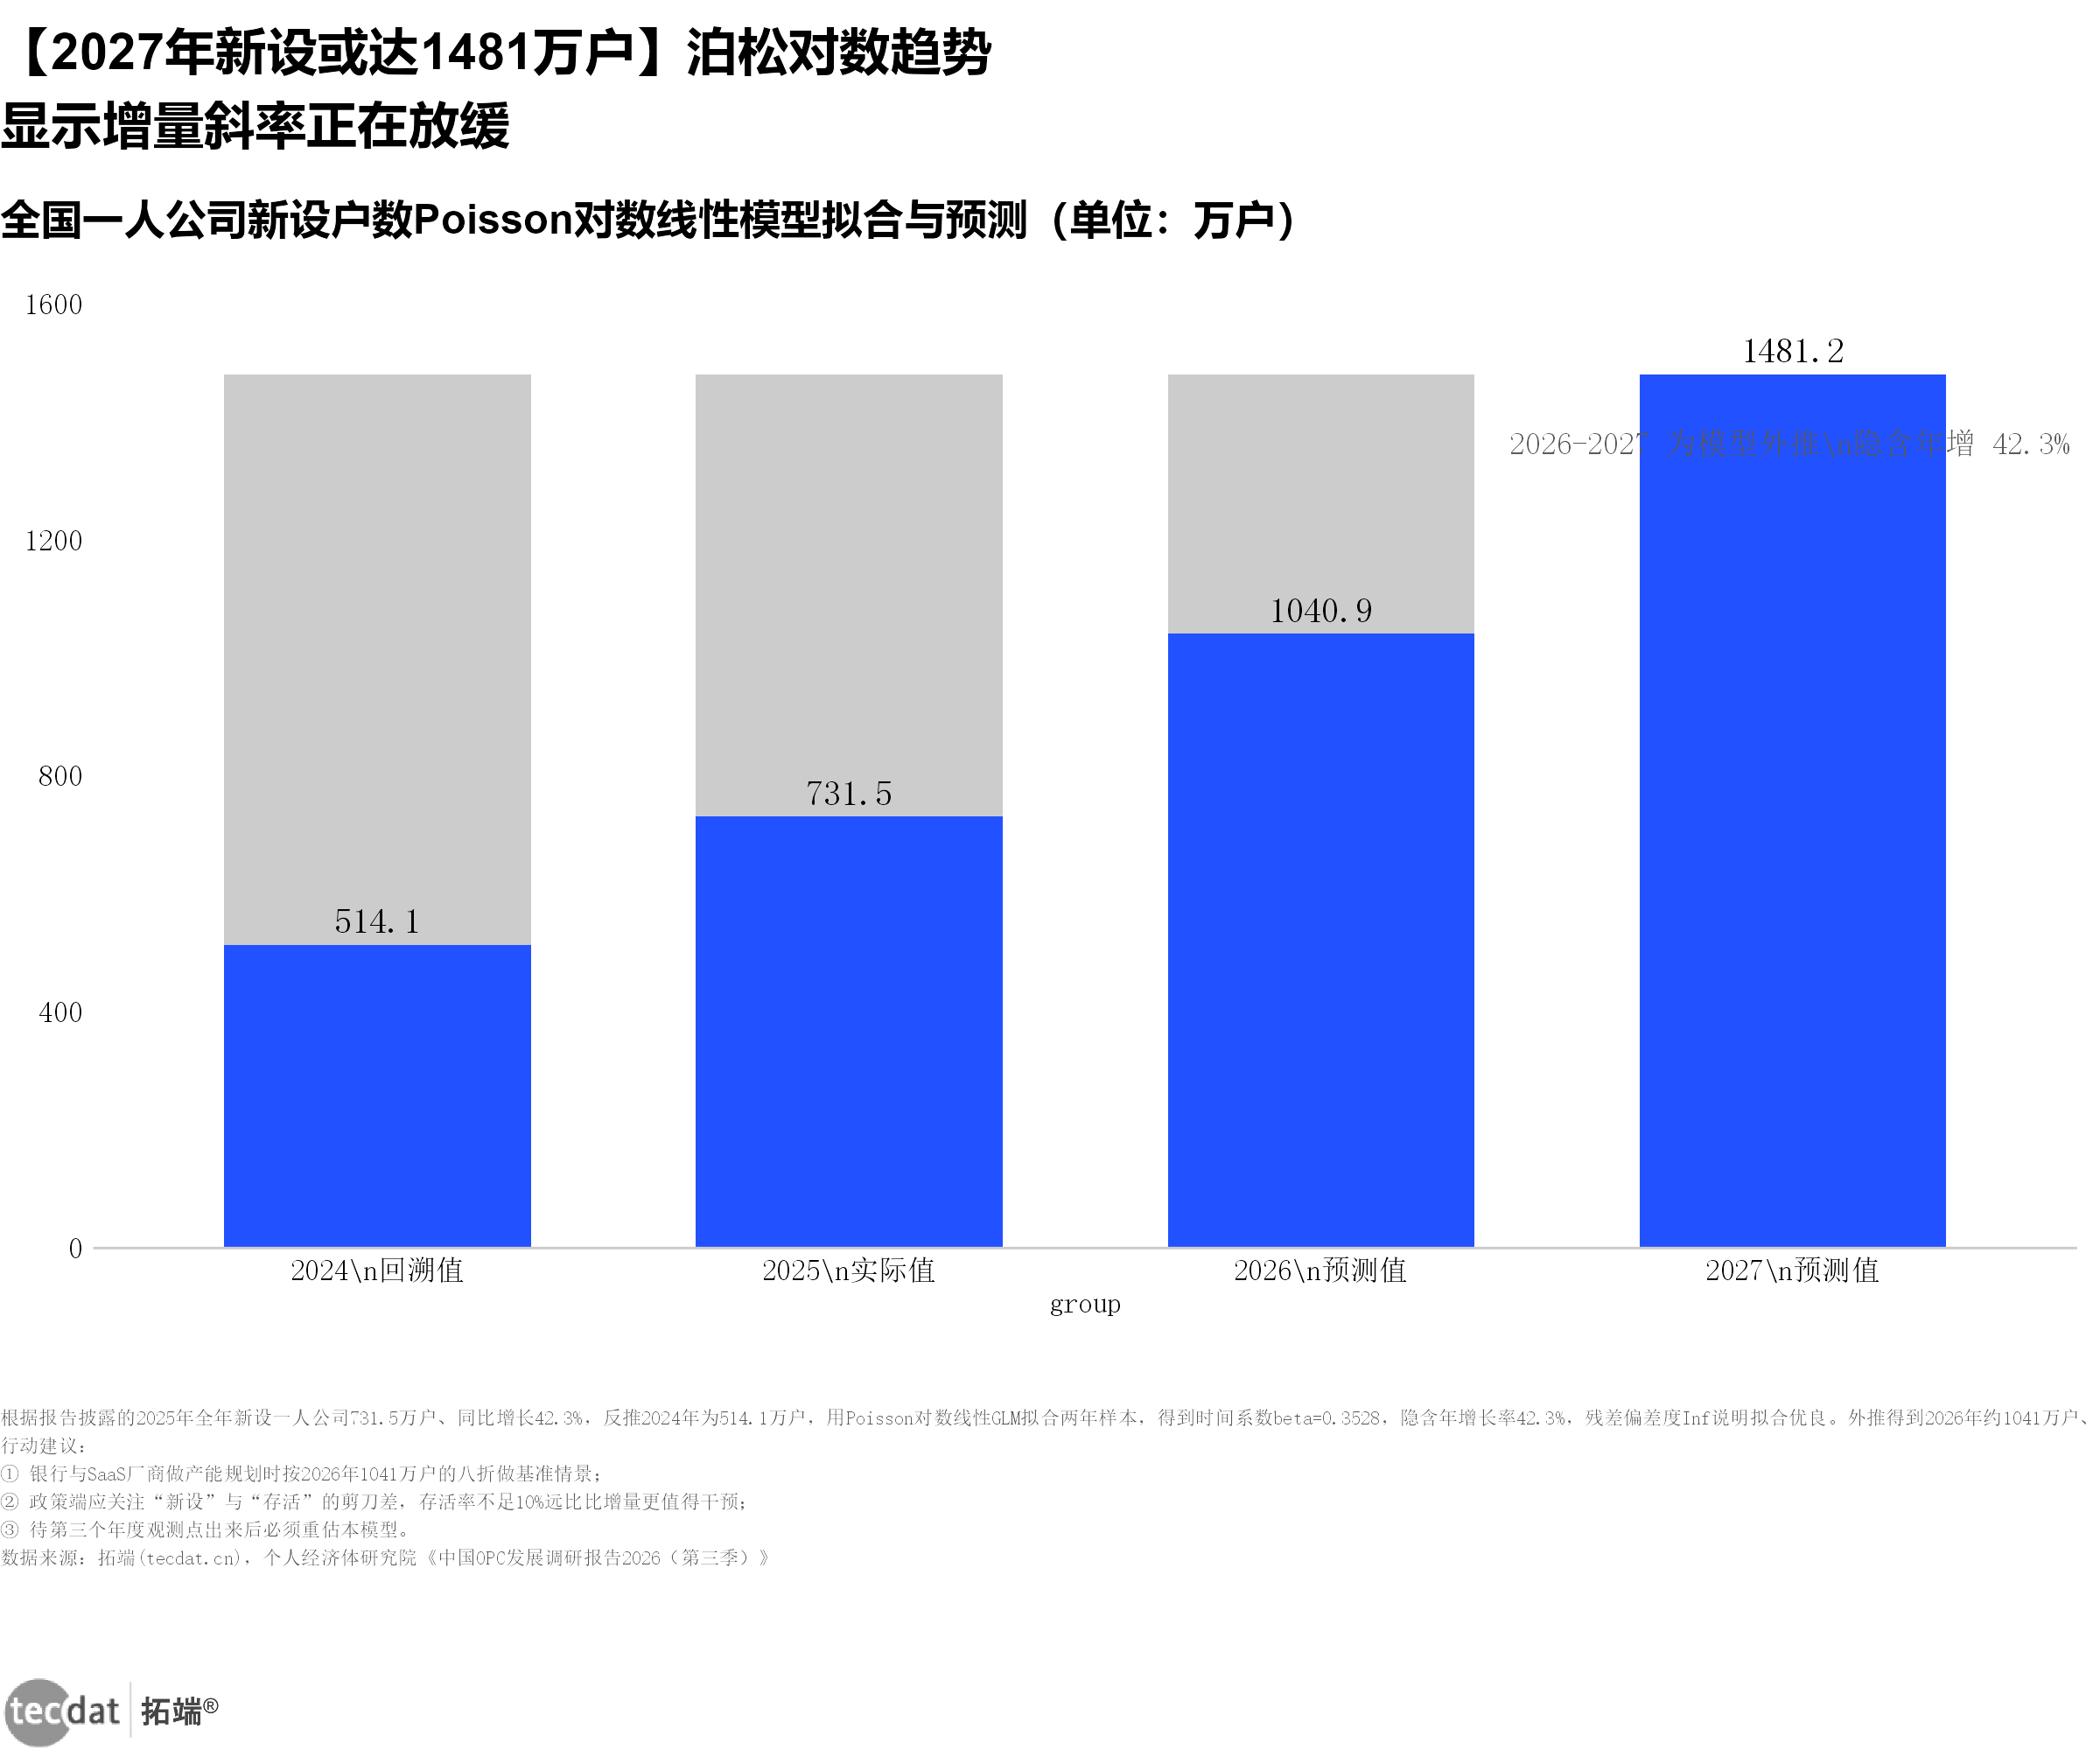
本章小结:一人公司已成创业主流形态,千万级存量与百万级增量并存;但社区数量四口径并存、底数不清,是行业当前最基础的方法论风险。
二、洗牌期生存现状:九成起步资金不足500美元
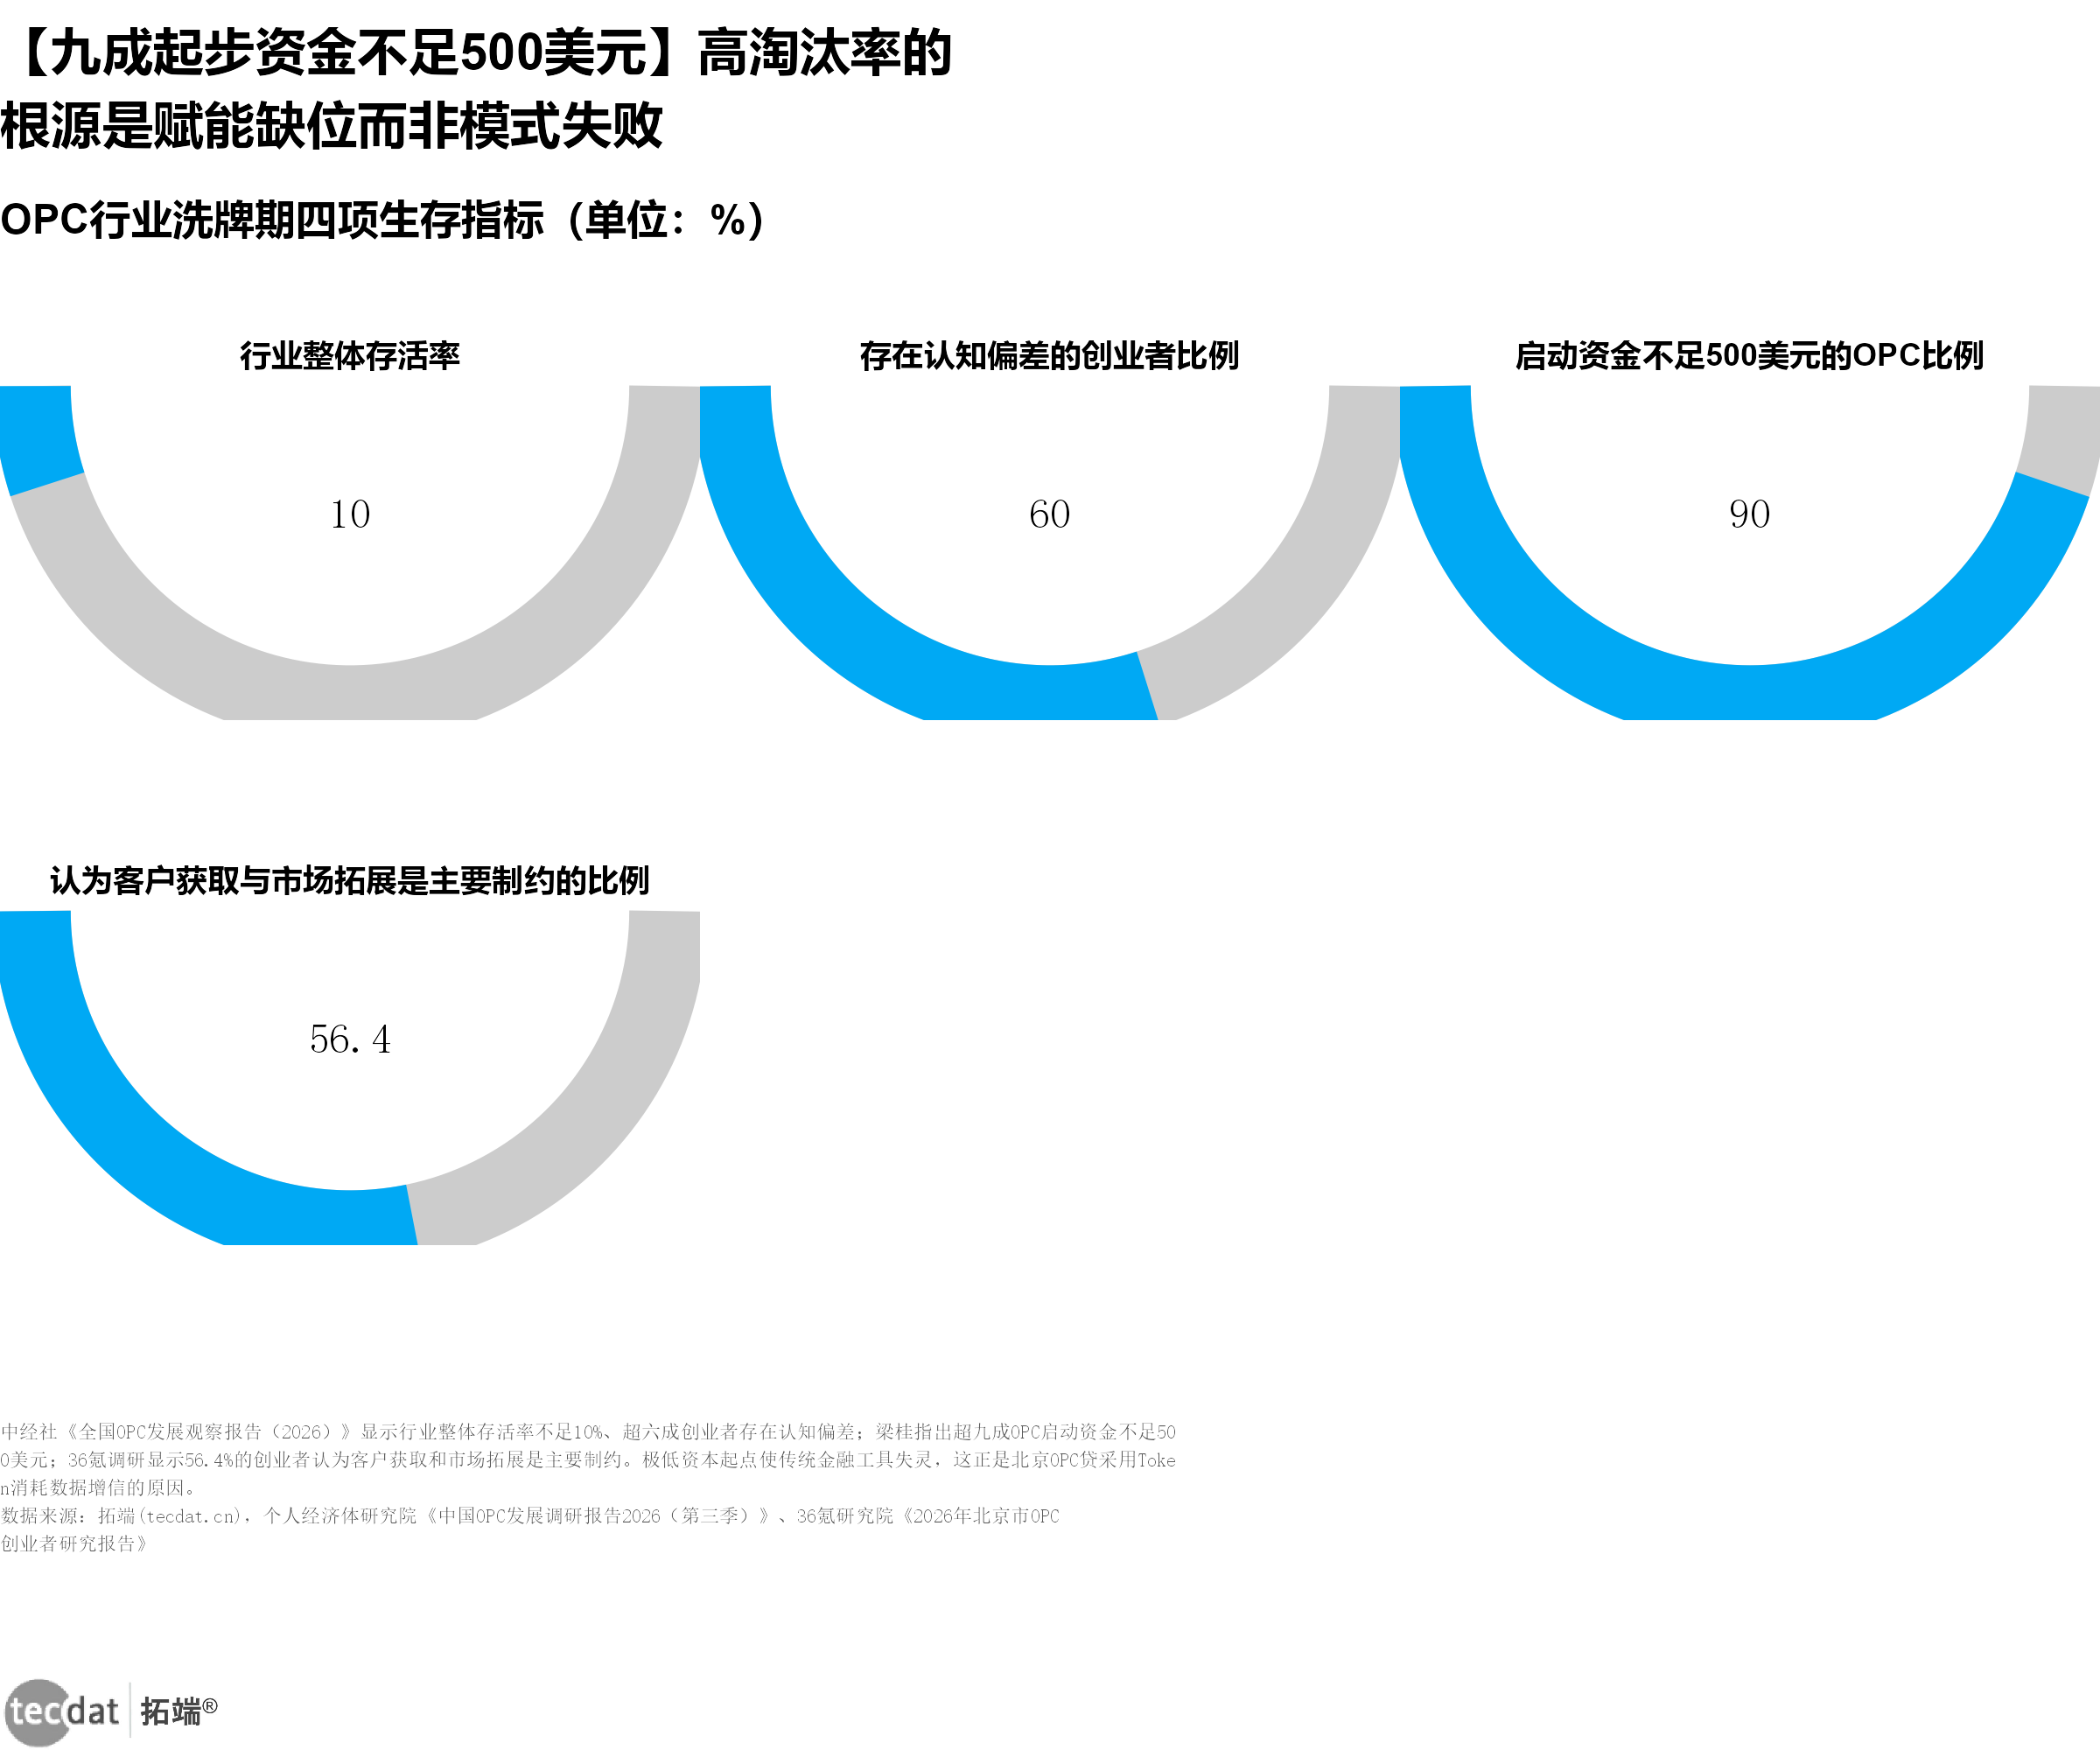
高淘汰率的根源,是赋能缺位而非模式失败。四项生存指标里,行业整体存活率不足一成,超六成创业者对OPC模式存在认知偏差,超九成启动资金不足500美元,过半数认为客户获取是主要制约【来源:新华社中国经济信息社《全国OPC发展观察报告(2026)》,2026-06;36氪研究院《2026年北京市OPC创业者研究报告》,2026-09】。极低的资本起点让传统金融工具完全失灵,一次订单断档即可能触发死亡(见下图)。
图9:OPC行业洗牌期四项生存指标(%)
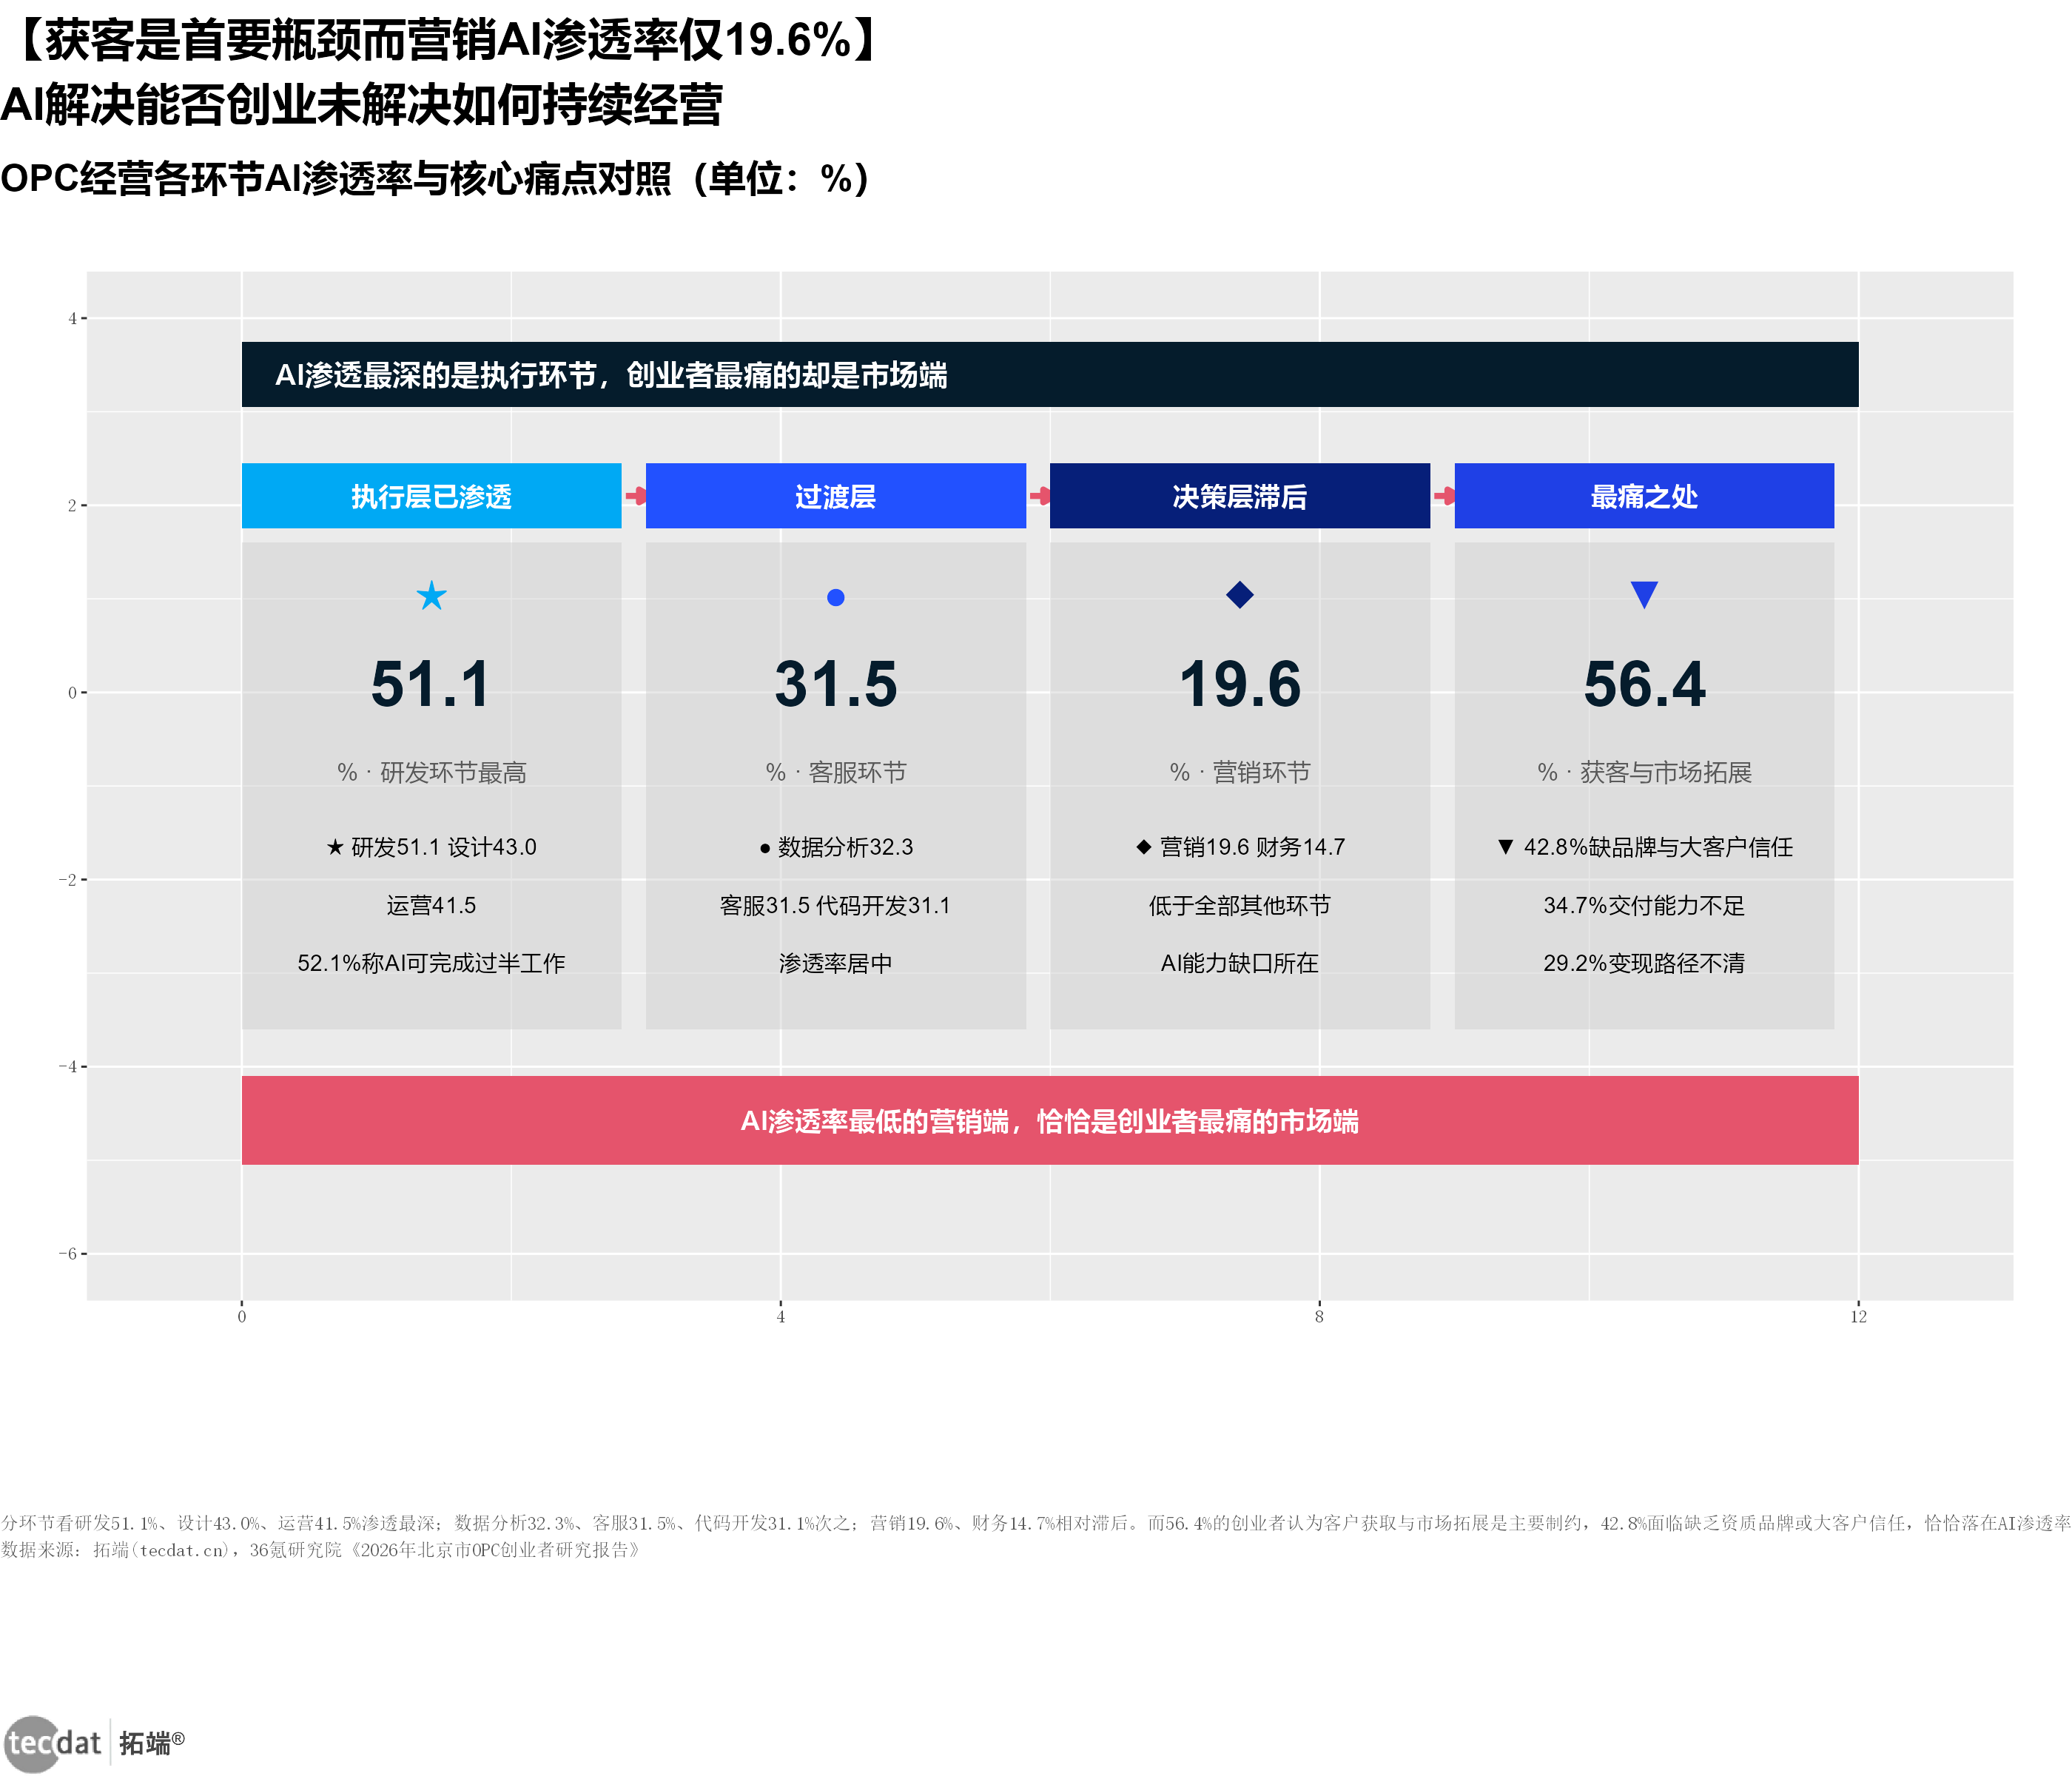
信息图把”AI 渗透”与”痛点”并置,呈现一个关键错配:AI 已经在研发、设计、运营深度渗透,但创业者最痛的仍是客户拓展与市场推广——技术赋能跑在商业闭环之前(见下图)。
图10:AI渗透与痛点错配
三张机器学习图从生存曲线角度补充:月营收越高、阶梯生存曲线越平缓;AI 承担工作占比呈典型 Logistic 渗透形态、尚未触顶;K-means 把创业者按 AI 渗透环节切成几类清晰画像,说明”会用 AI”与”靠 AI 赚钱”是两件事(见图11、图12、图13)。
图11:月营收阶梯生存曲线_折线图
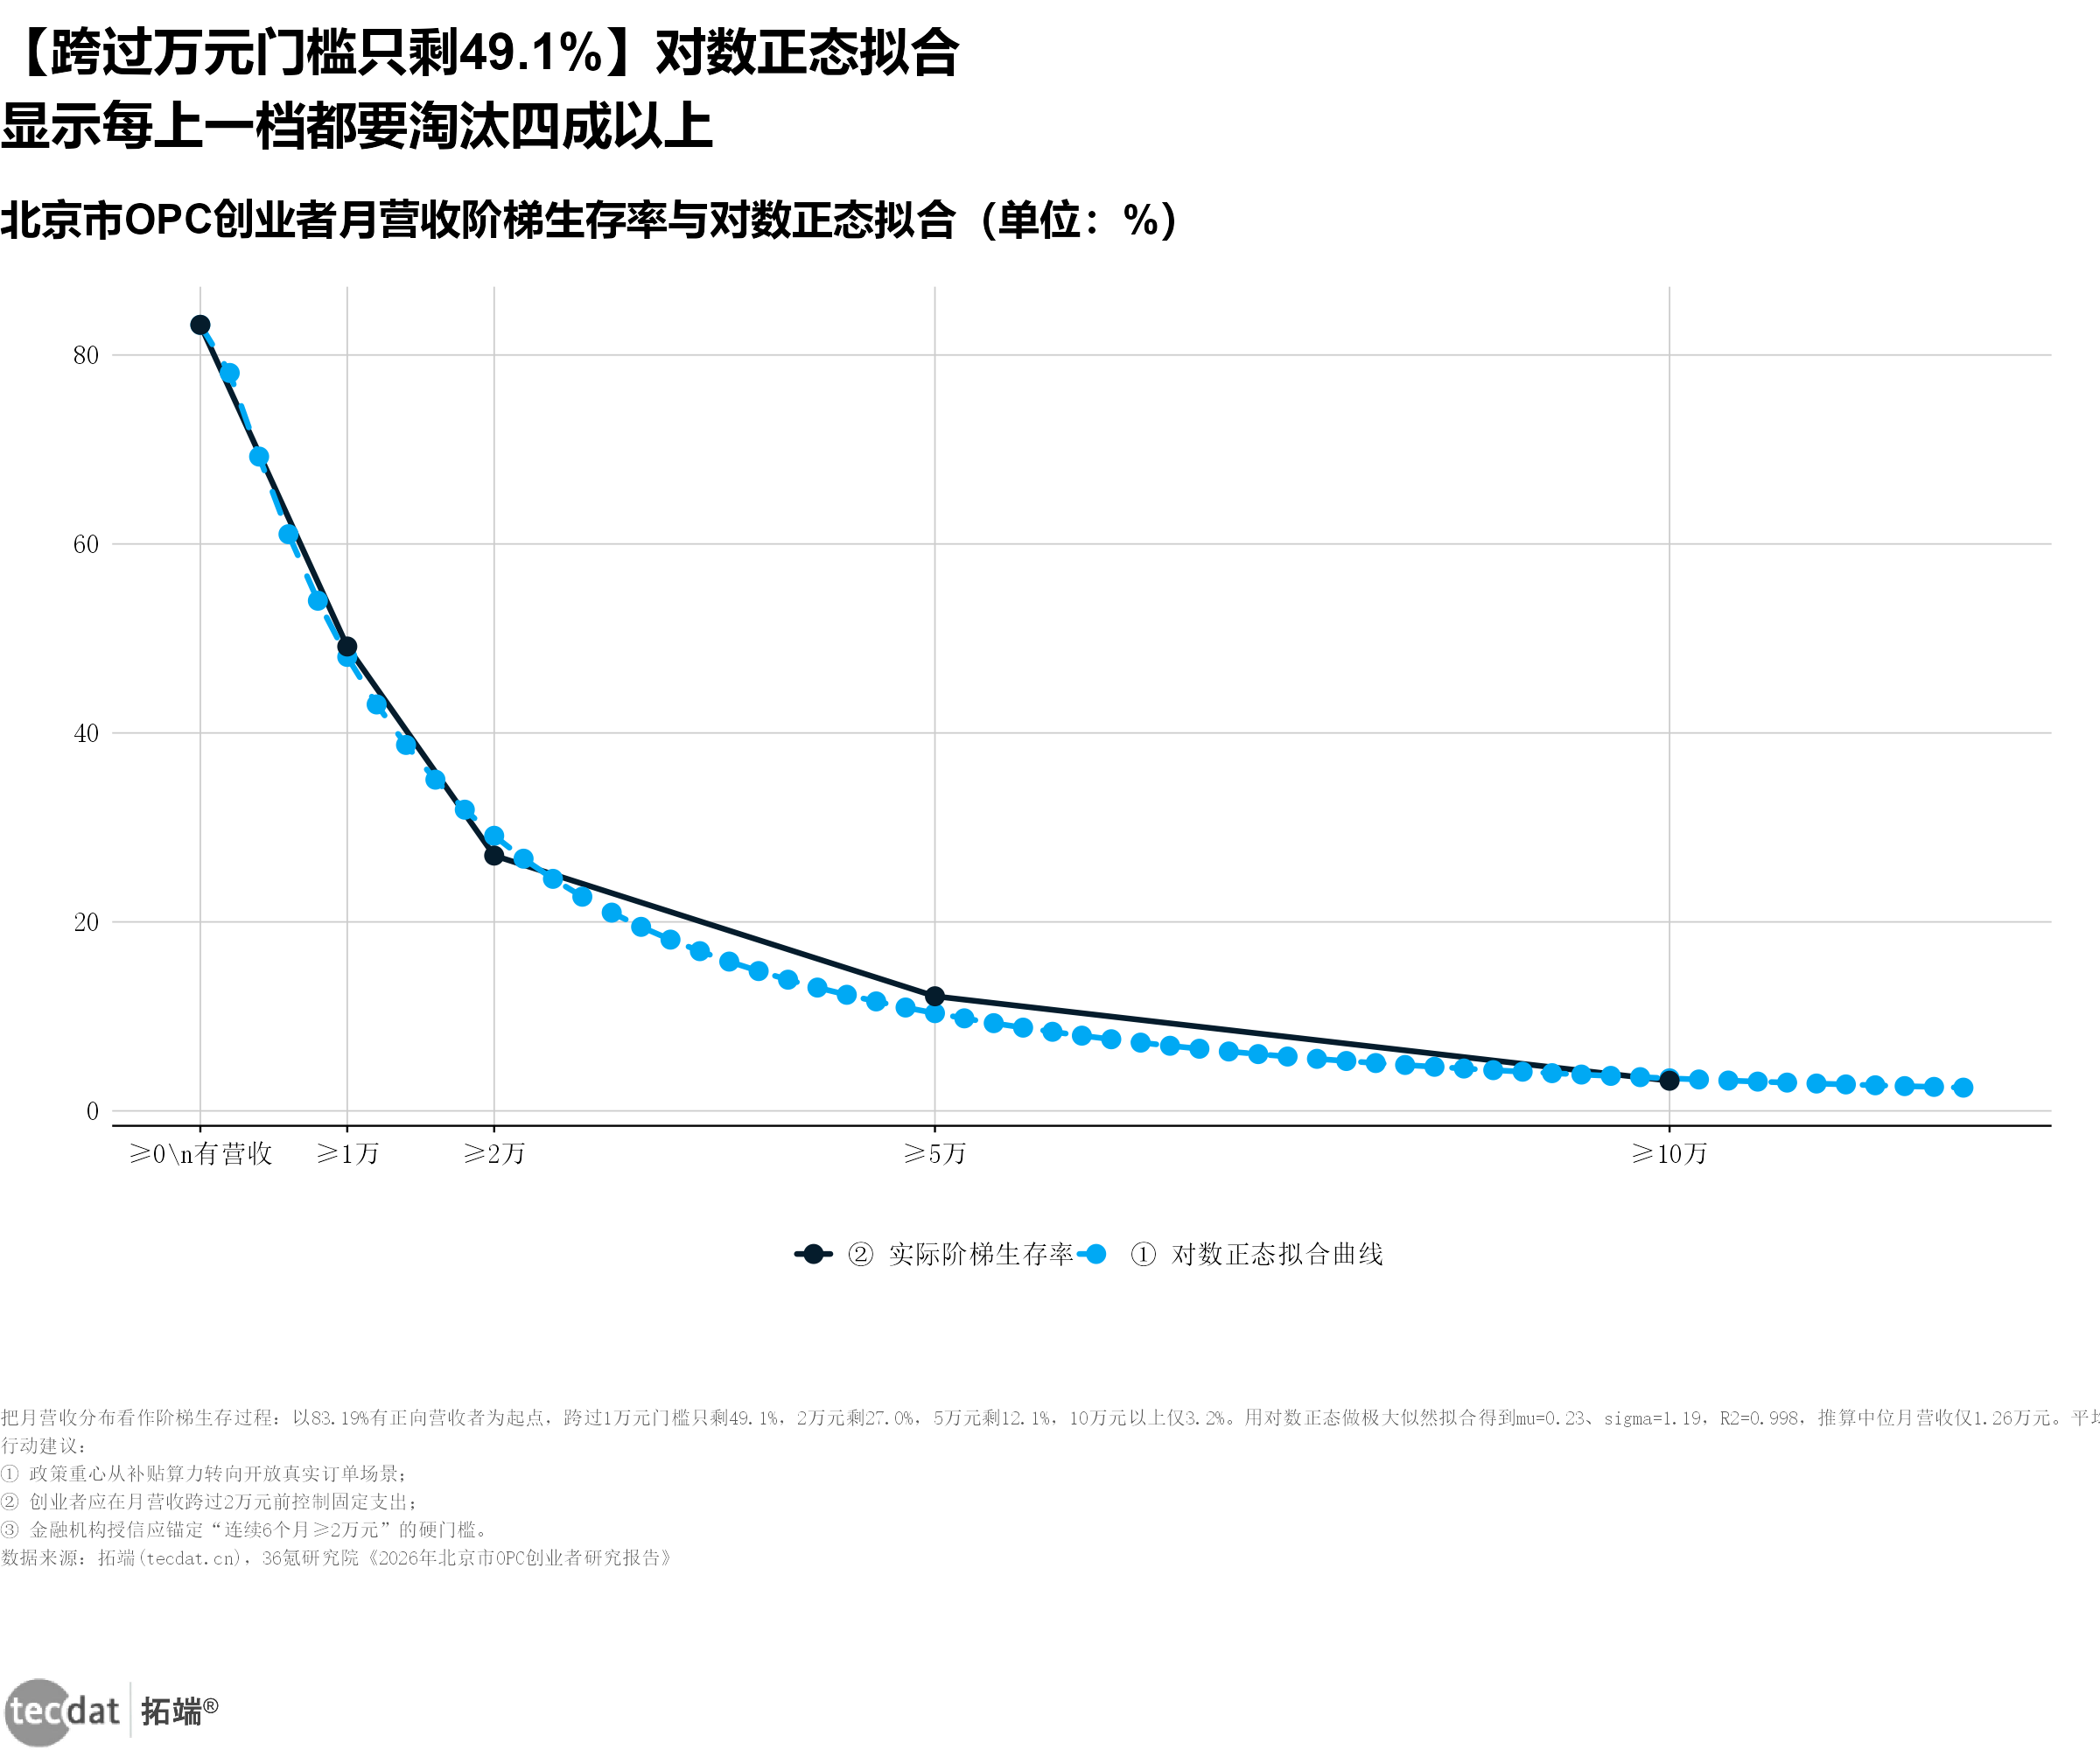
图12:AI工作占比Logistic渗透_圆环图
图13:AI渗透环节Kmeans画像_雷达图
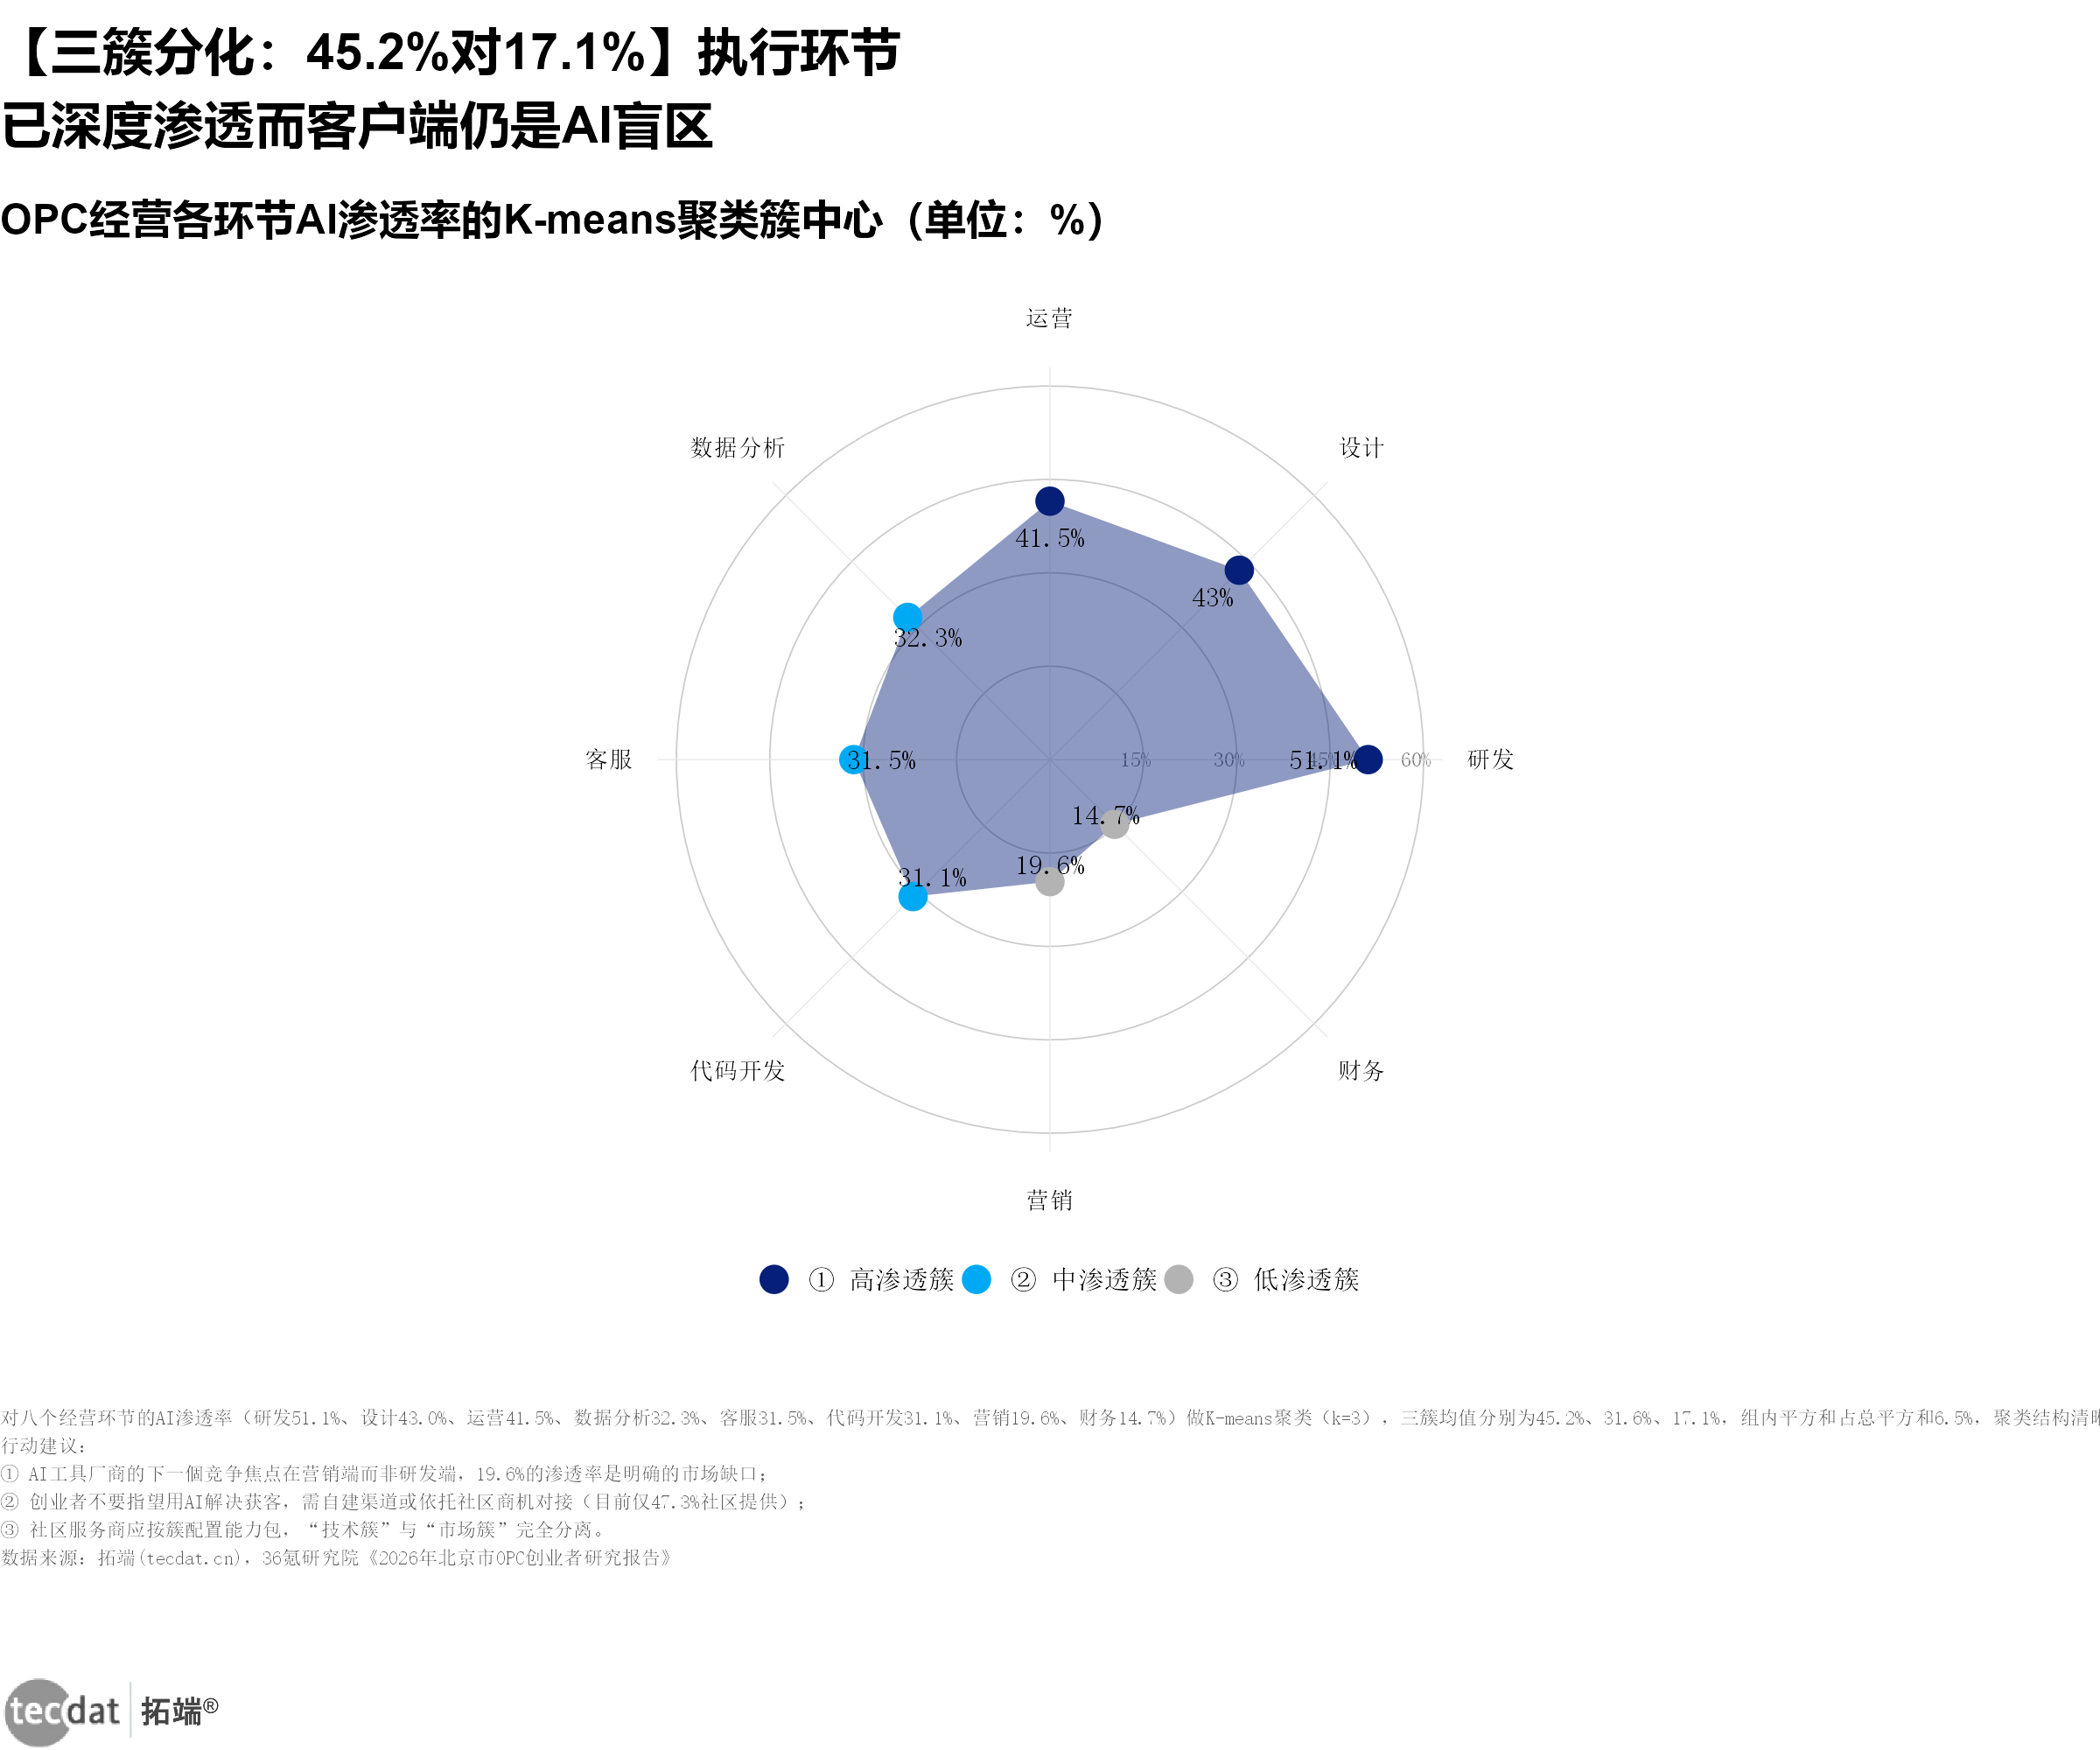
本章小结:OPC 高淘汰率源于赋能与资本双重缺位;AI 渗透与获客痛点明显错配,技术红利尚未转化为商业闭环。
三、创业者画像:职业积累者的再出发
OPC 并非青年专属,而是职业积累者的再出发。信息图从四个维度还原创业者画像:年龄、经验、团队、身份(见下图)。
图14:创业者画像四维全景
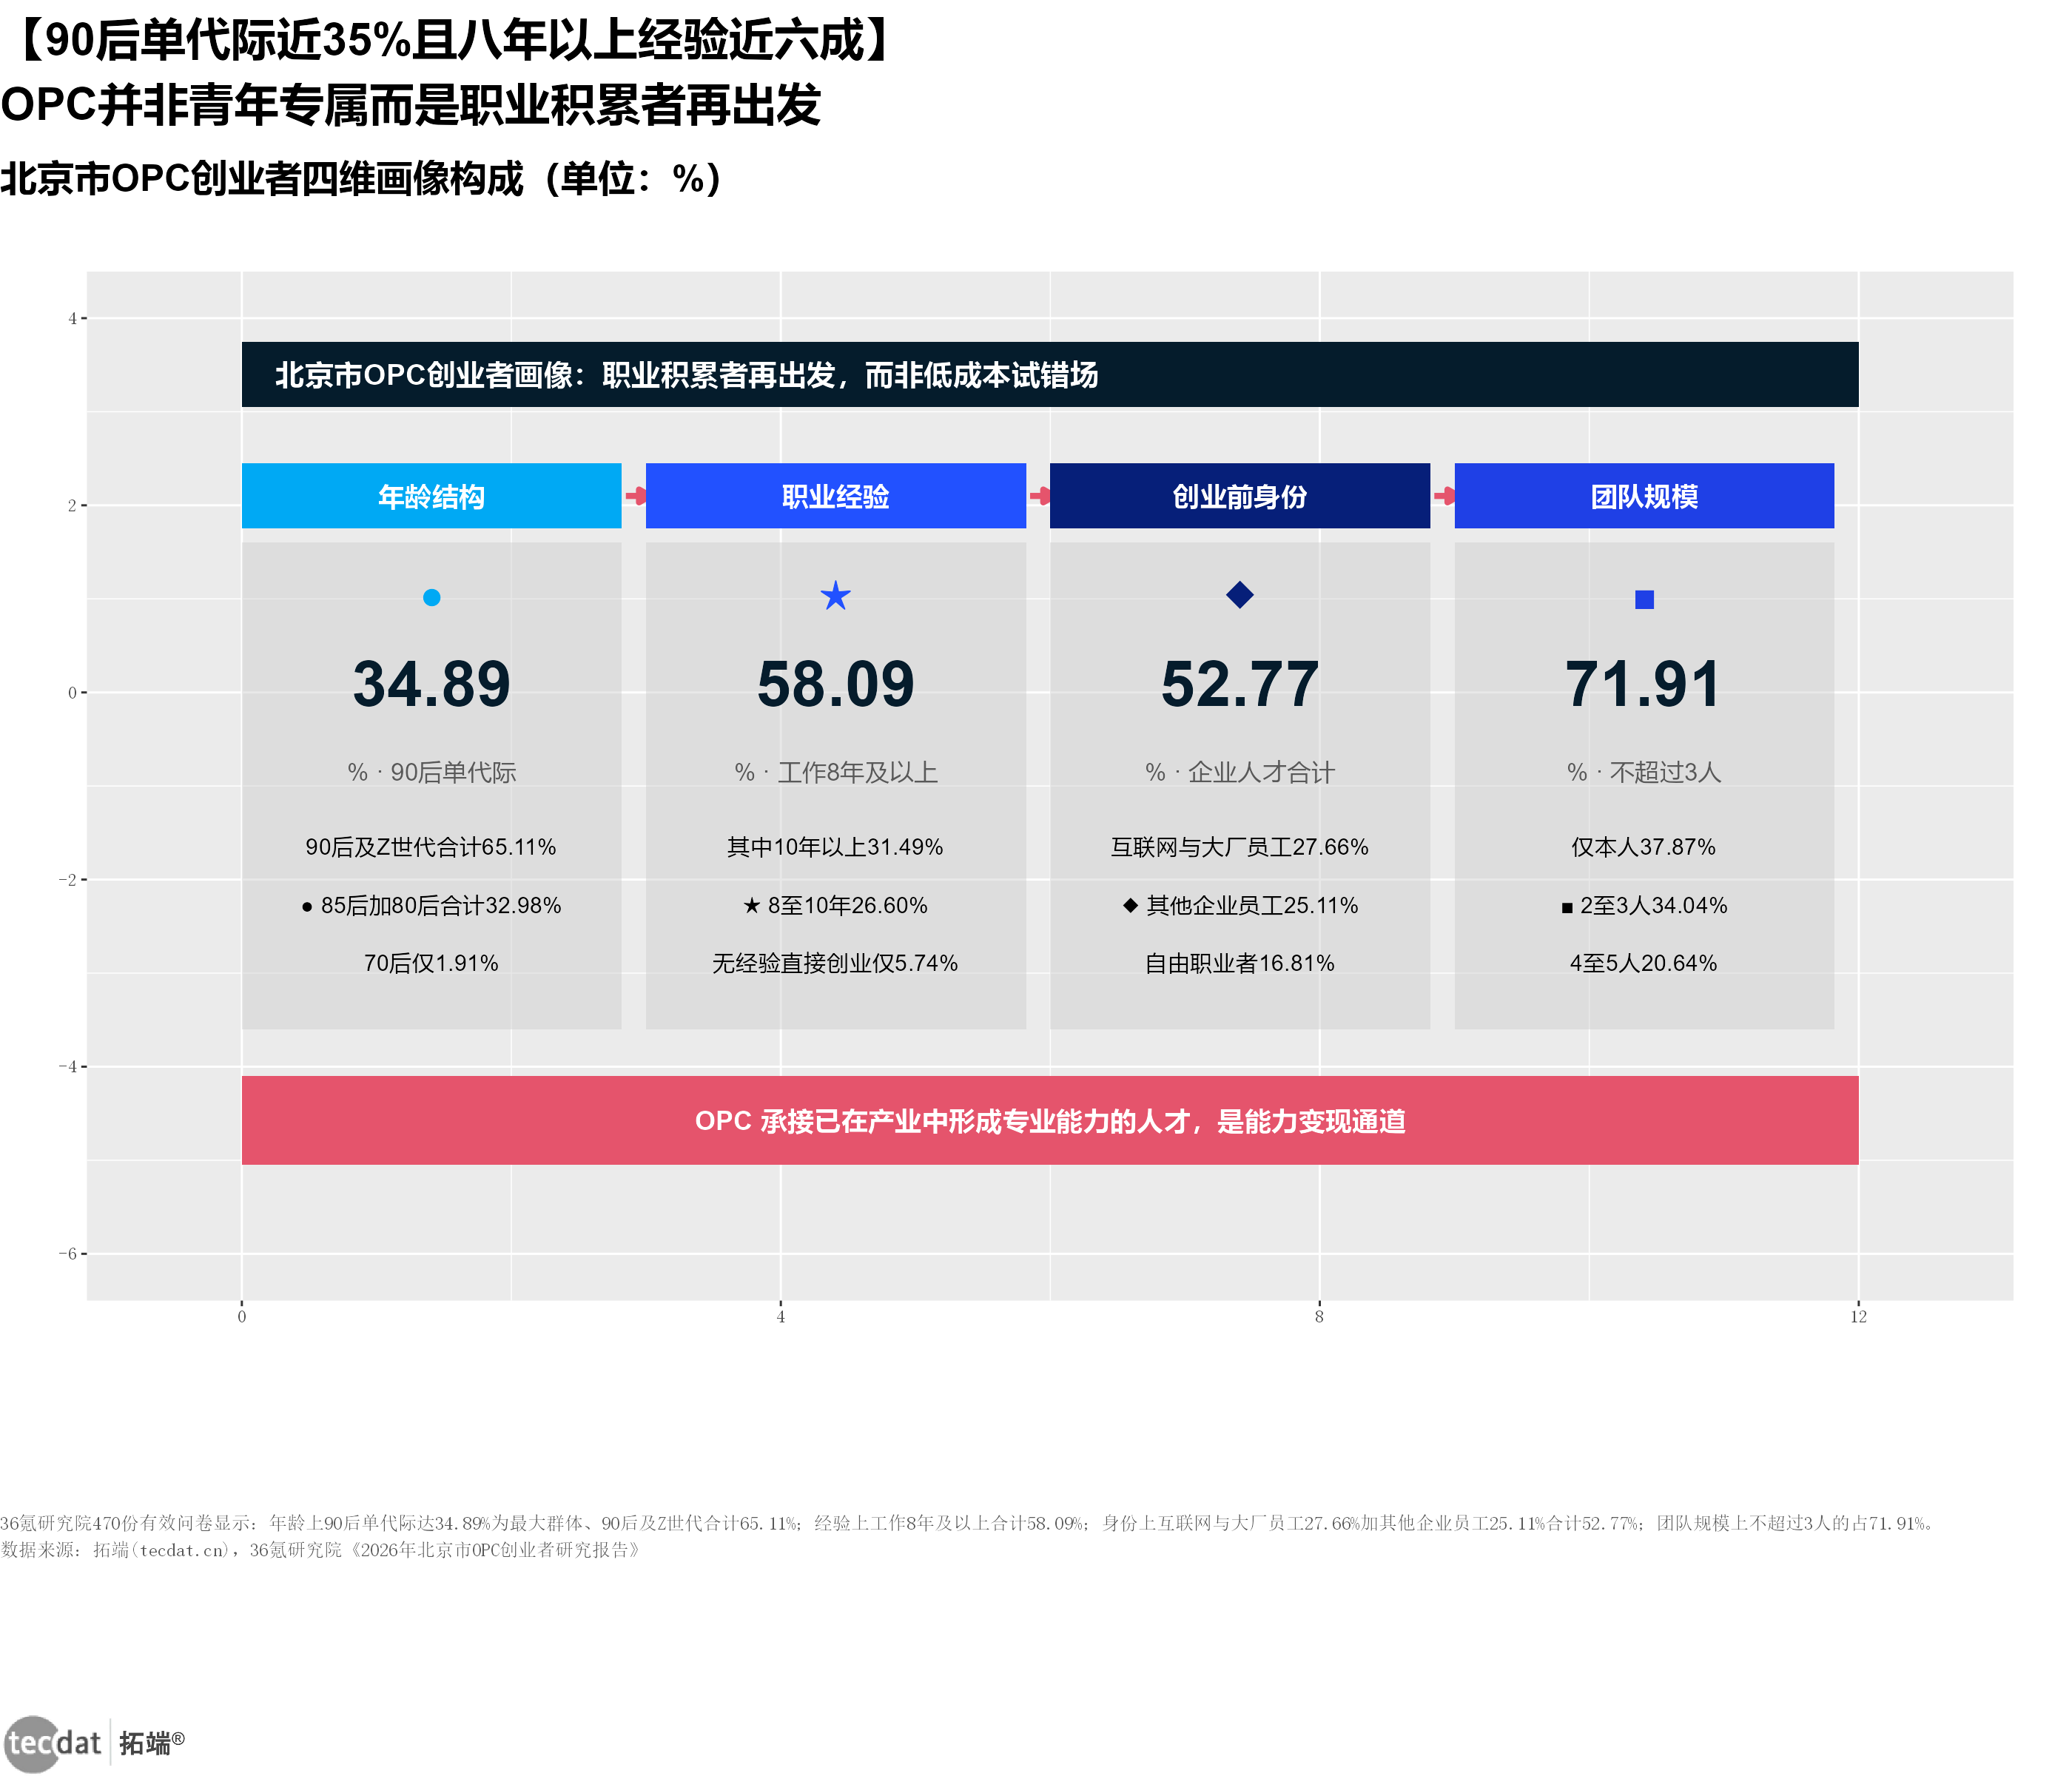
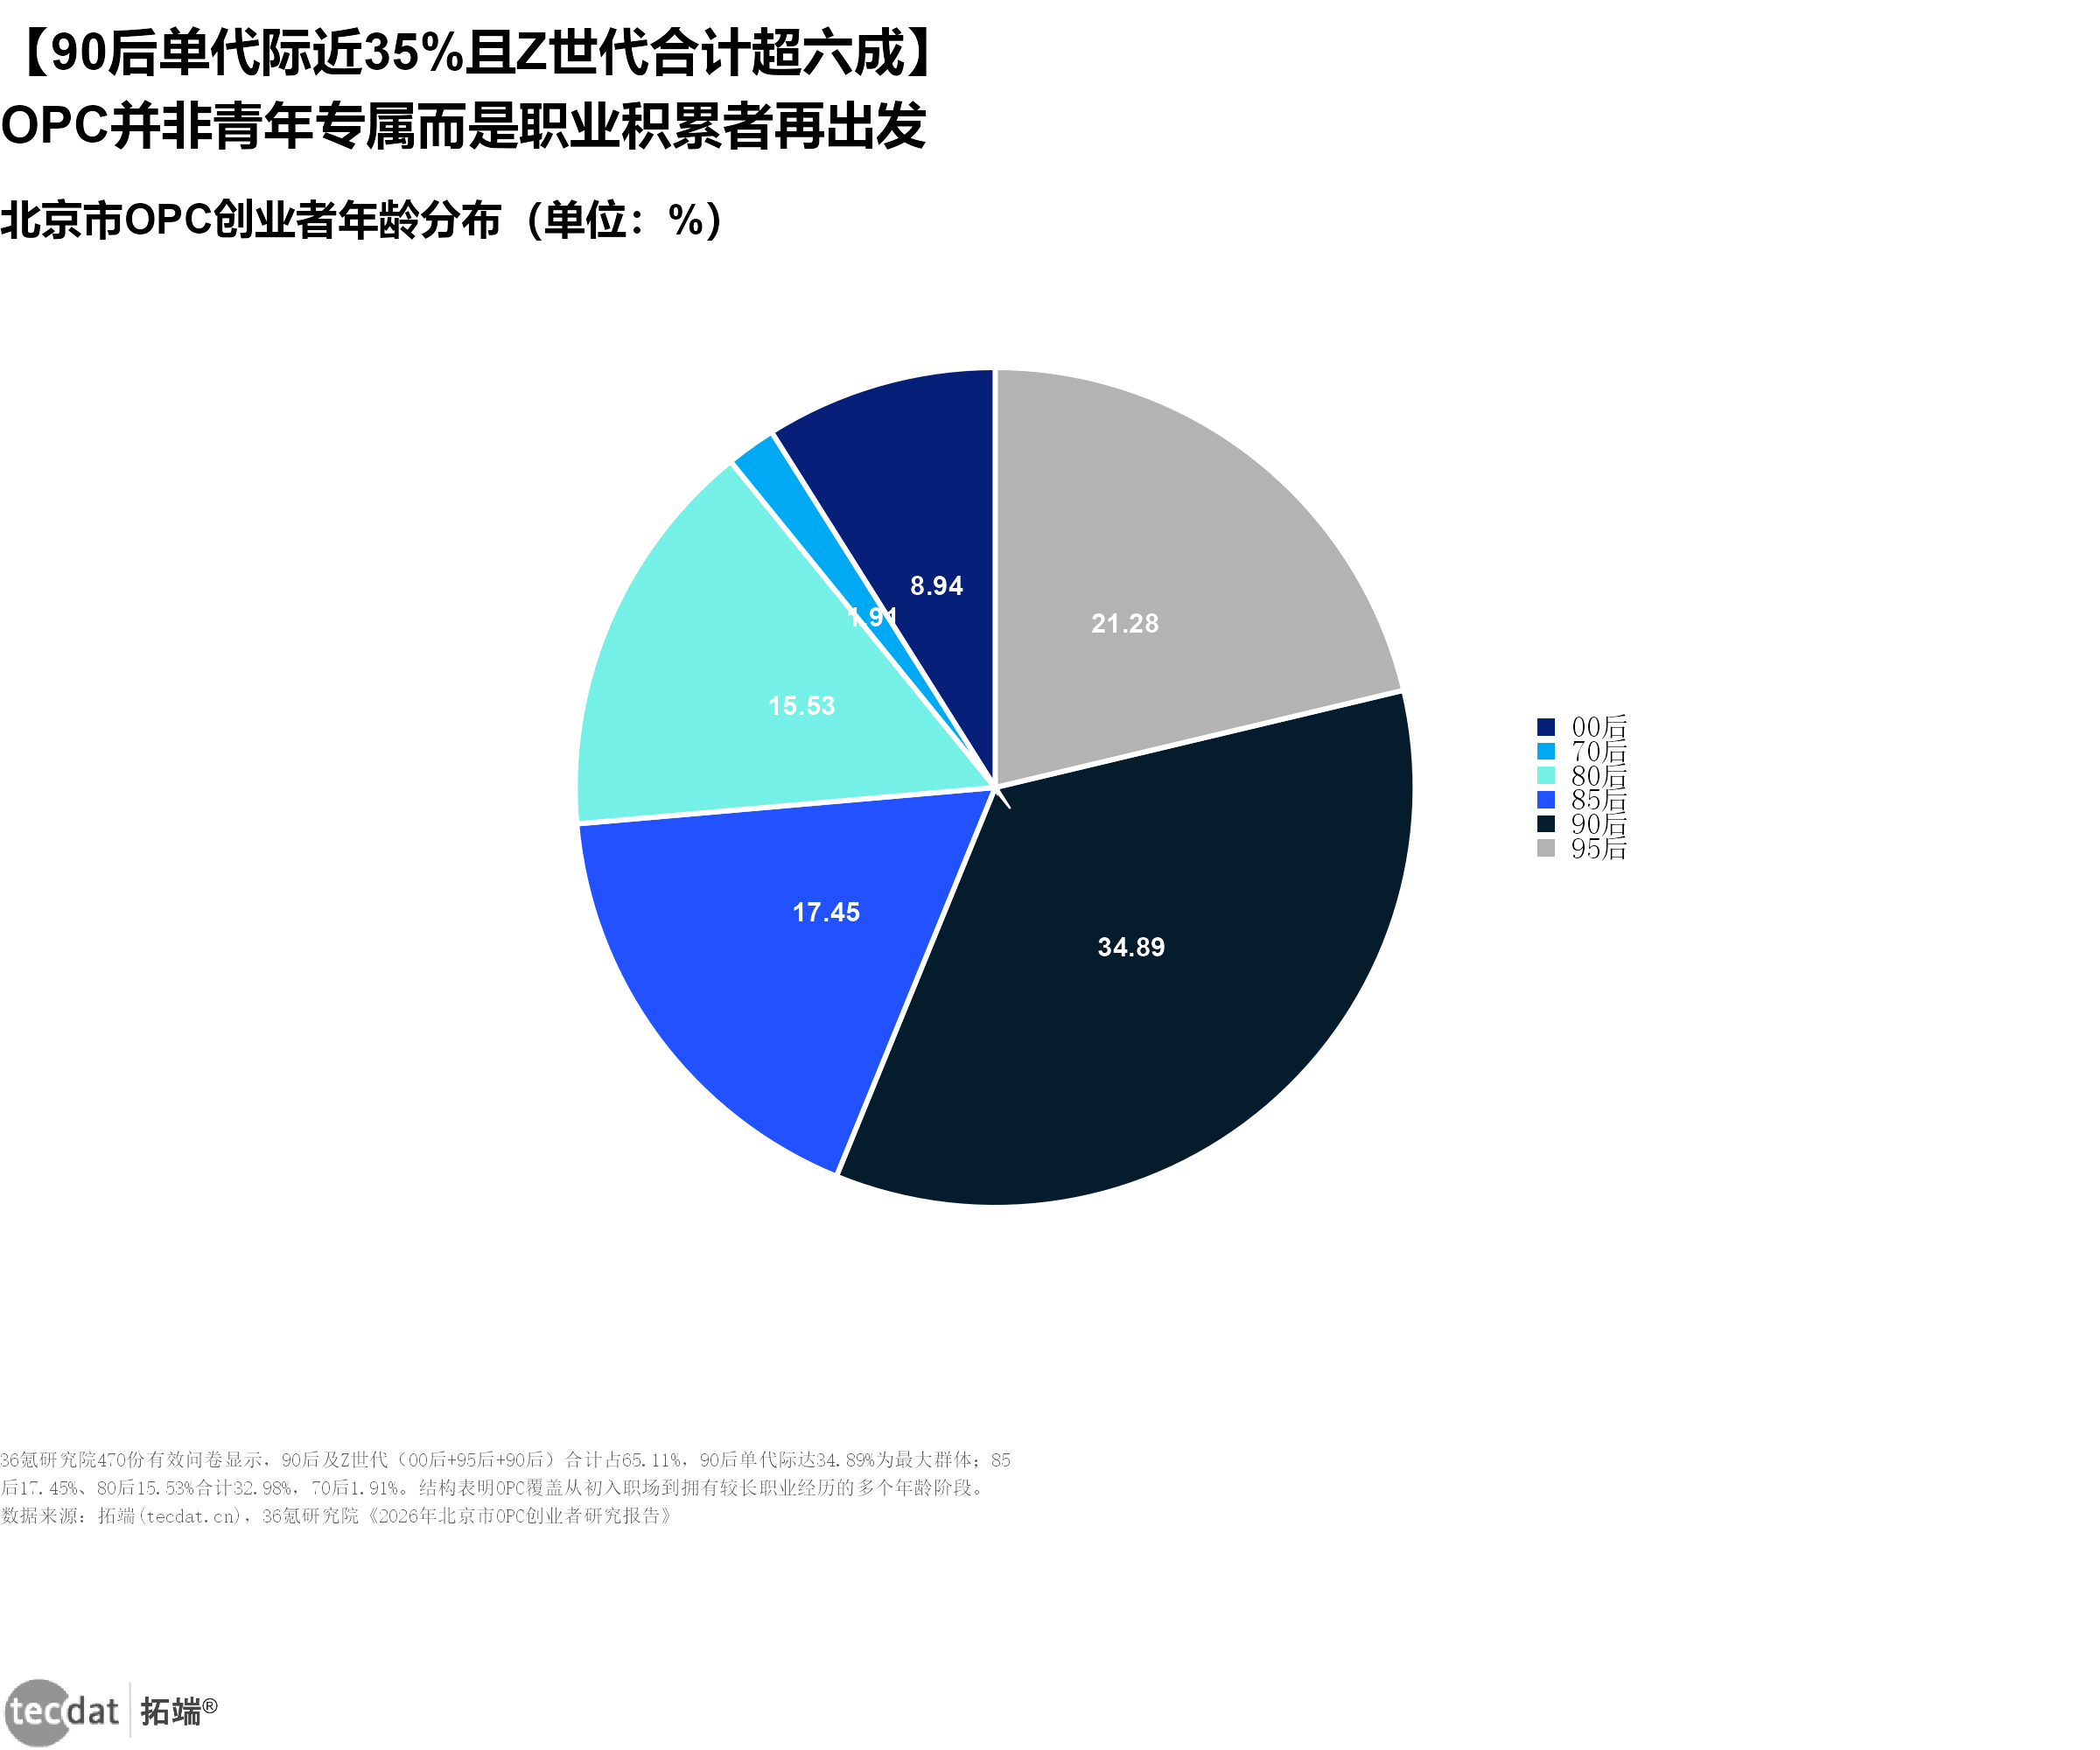
36氪研究院2026年北京市专项调研显示,90后单代际占比近35%、Z世代合计超六成;85后与80后合计约三分之一,说明 OPC 覆盖从初入职场到拥有较长职业经历的多个阶段【来源:36氪研究院《2026年北京市OPC创业者研究报告》,2026-09】。年龄结构本身即否定了”OPC=低门槛试错”的刻板印象(见下图)。
图15:北京市OPC创业者年龄分布(%)
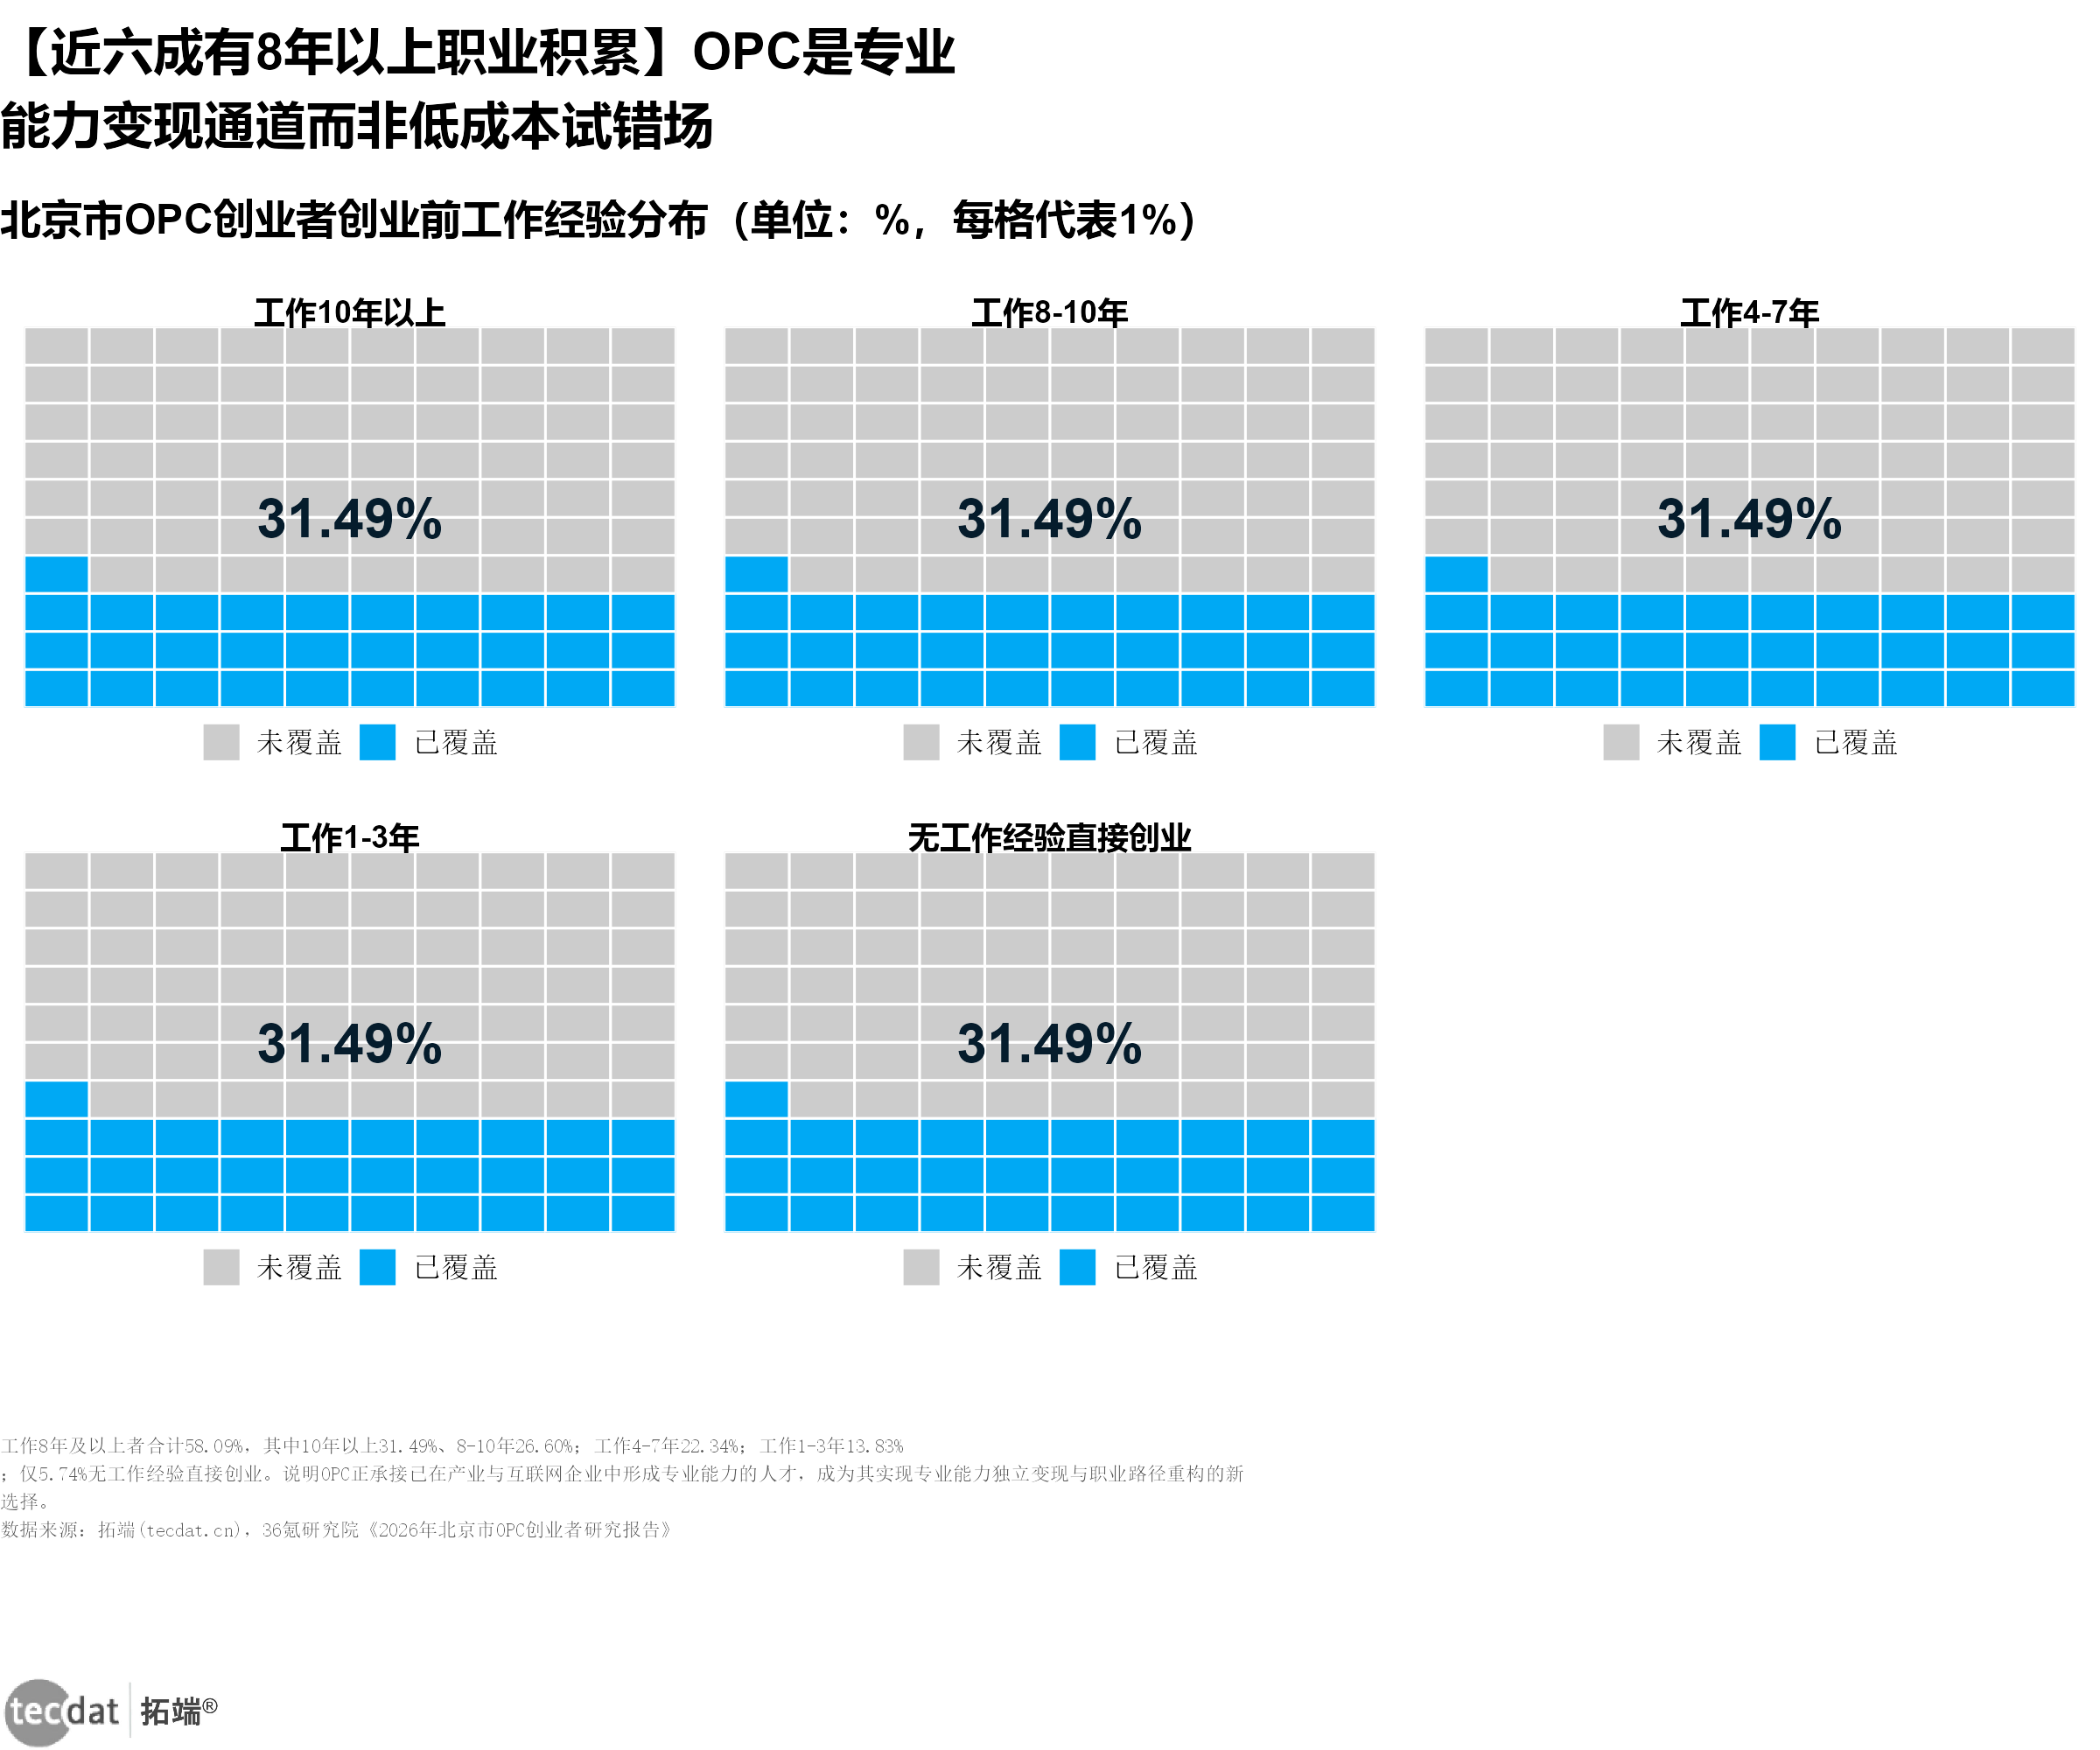
更关键的是经验:近六成创业者有8年以上职业积累,仅约一成为无经验直接创业(见下图)。这意味着 OPC 正成为专业能力独立变现的通道,而非低成本试错场。
图16:北京市OPC创业者创业前工作经验分布(%)
组织形态上,逾七成团队不超过3人,仅本人者占近四成;创业前身份中,互联网/大厂与其他企业员工合计过半(见下图两张)。”小团队+AI”是当前最典型的 OPC 形态。
图17:北京市OPC创业团队规模分布(%)
图18:北京市OPC创业人员创业前身份分布(%)
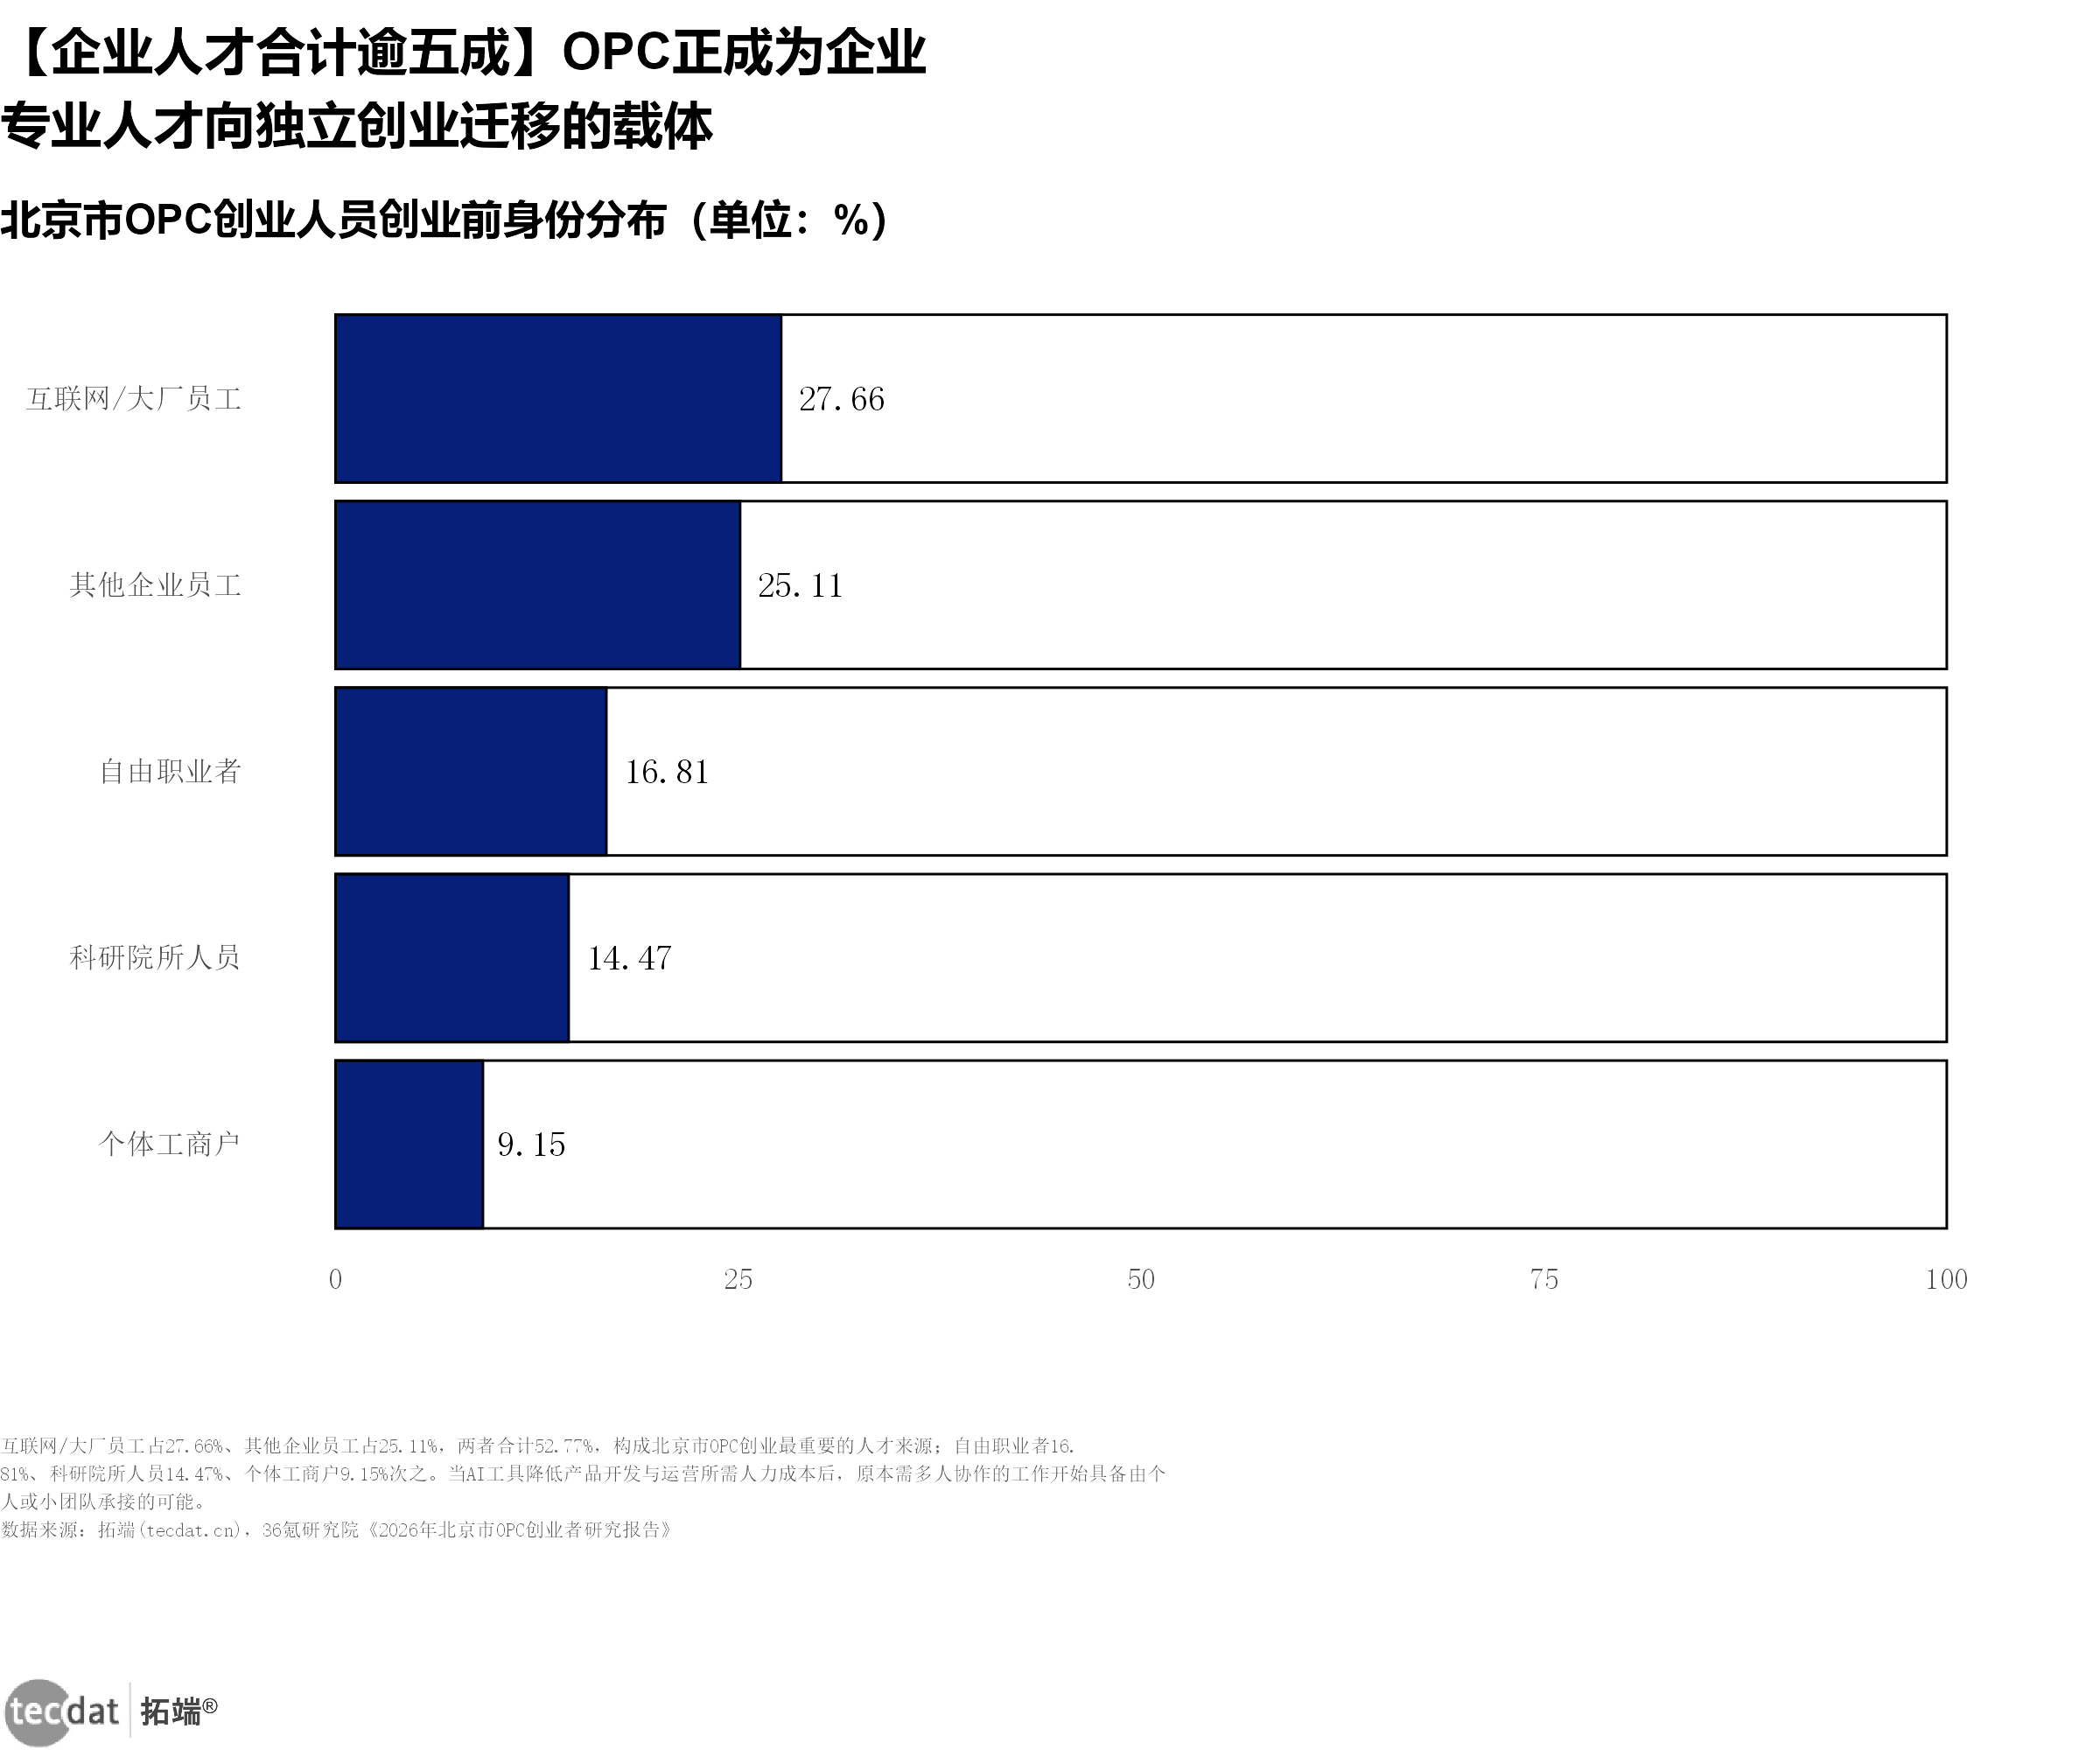
本章小结:OPC 创业者以具备职业积累的人才为主,组织形态轻量化,”小团队+AI”是主流而非例外。
四、赛道高度集中于AI原生:四类赛道合计近八成
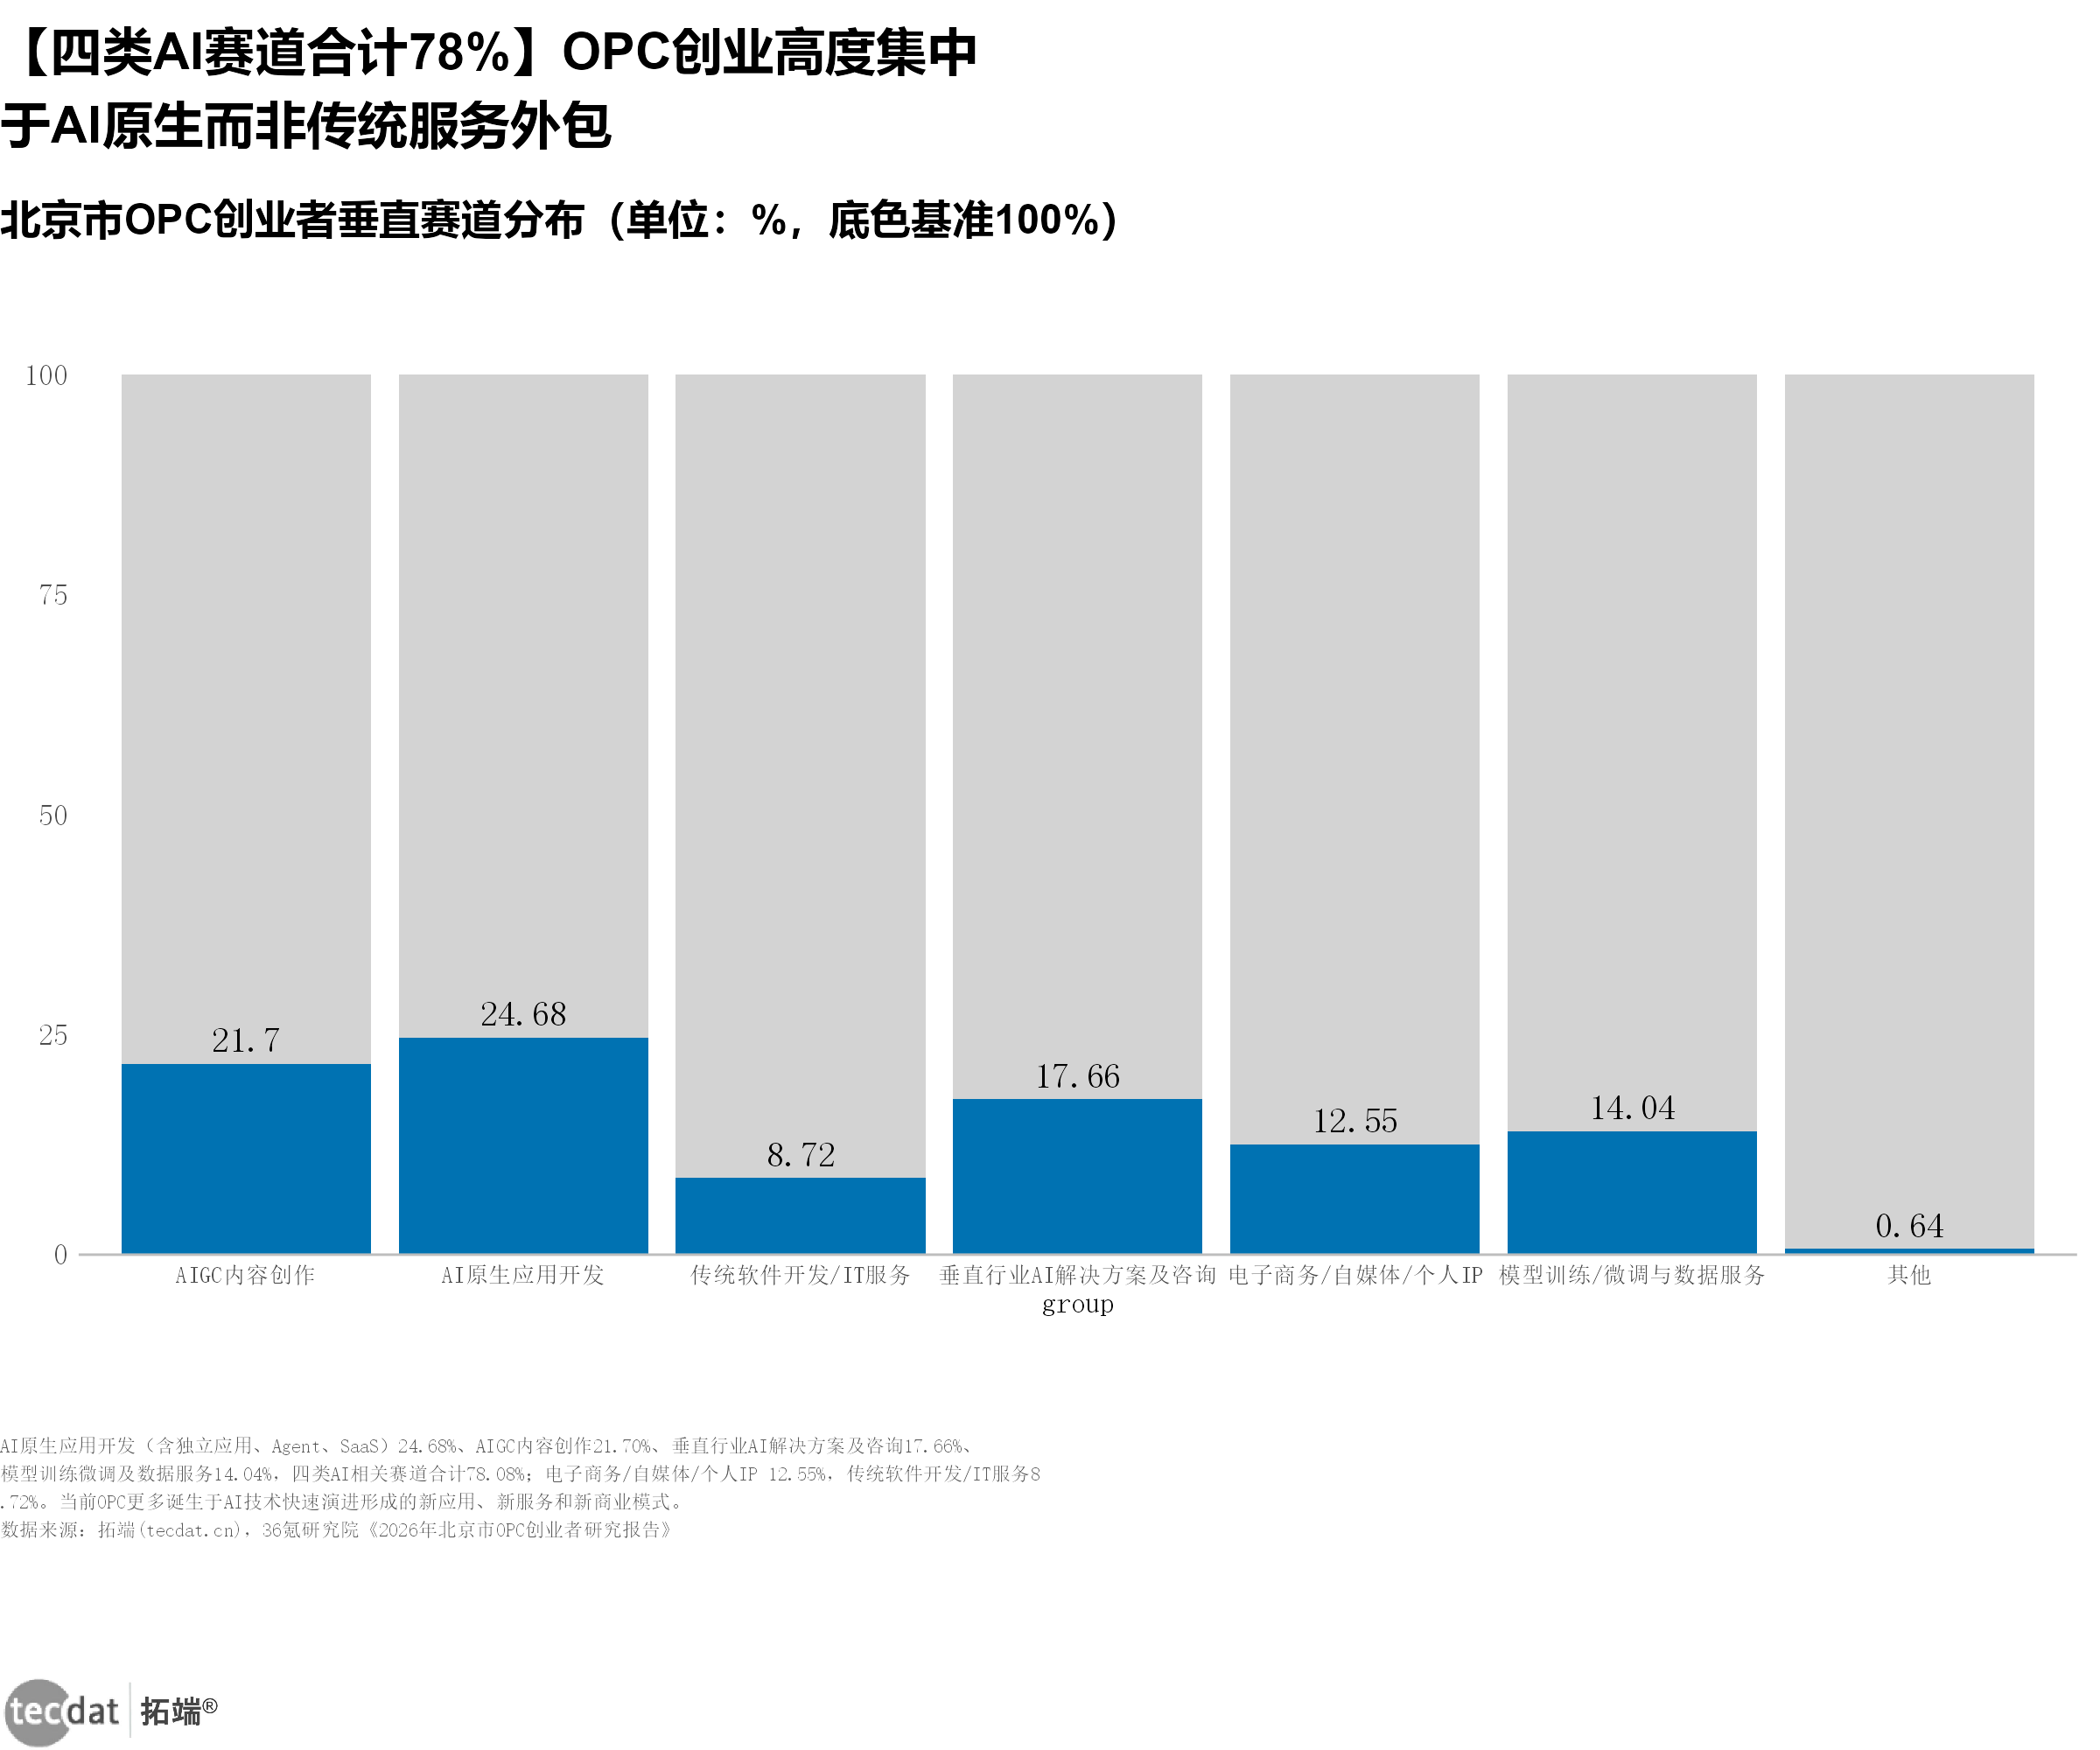
OPC 创业高度集中于 AI 原生而非传统外包。受访创业者中, AI 原生应用 开发、AIGC 内容创作、垂直行业 AI 解决方案及咨询、模型训练与数据服务四类赛道合计近八成;电商/自媒体/个人IP与传统软件开发合计仅约两成【来源:36氪研究院《2026年北京市OPC创业者研究报告》,2026-09】。赛道分布本身即说明 OPC 诞生于 AI 技术快速演进形成的新应用与新商业模式(见下图)。
图19:北京市OPC创业者垂直赛道分布(%)
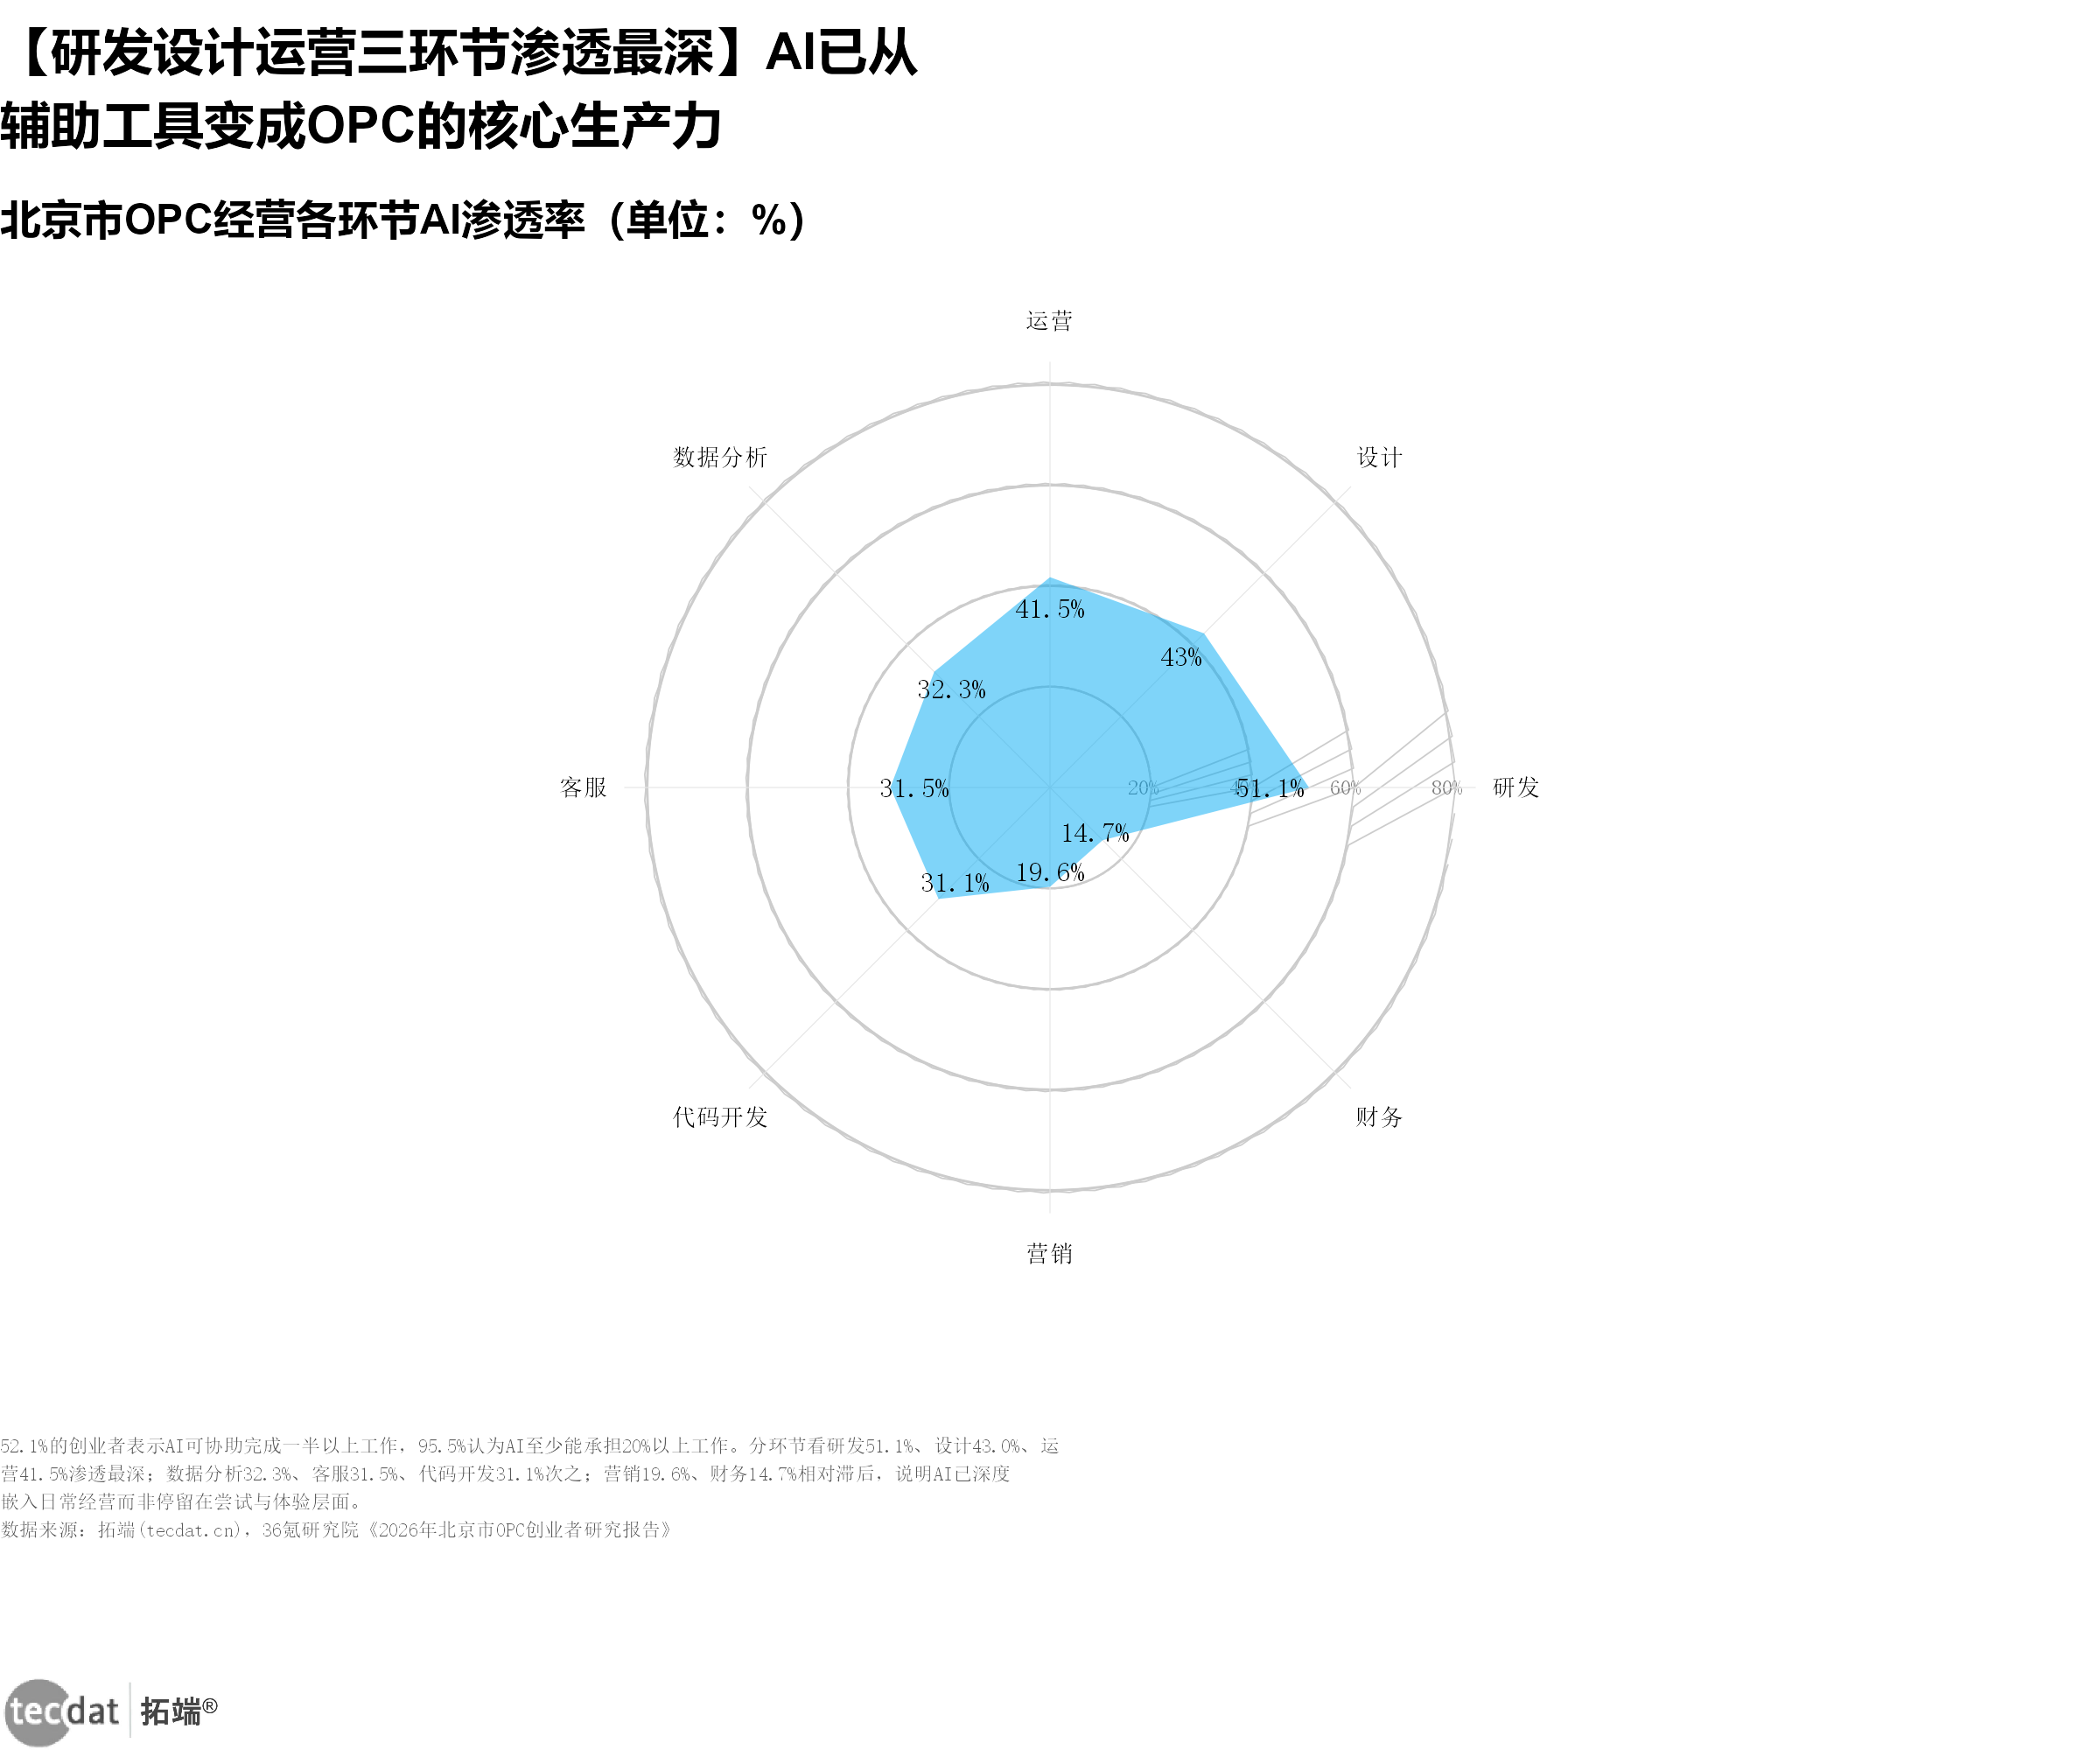
分环节看,AI 在研发、设计、运营渗透最深,均超过四成;营销与财务相对滞后(见下图)。超过一半创业者认为 AI 能承担一半以上工作,AI 已从辅助工具变为核心生产力。
图20:北京市OPC经营各环节AI渗透率(%)
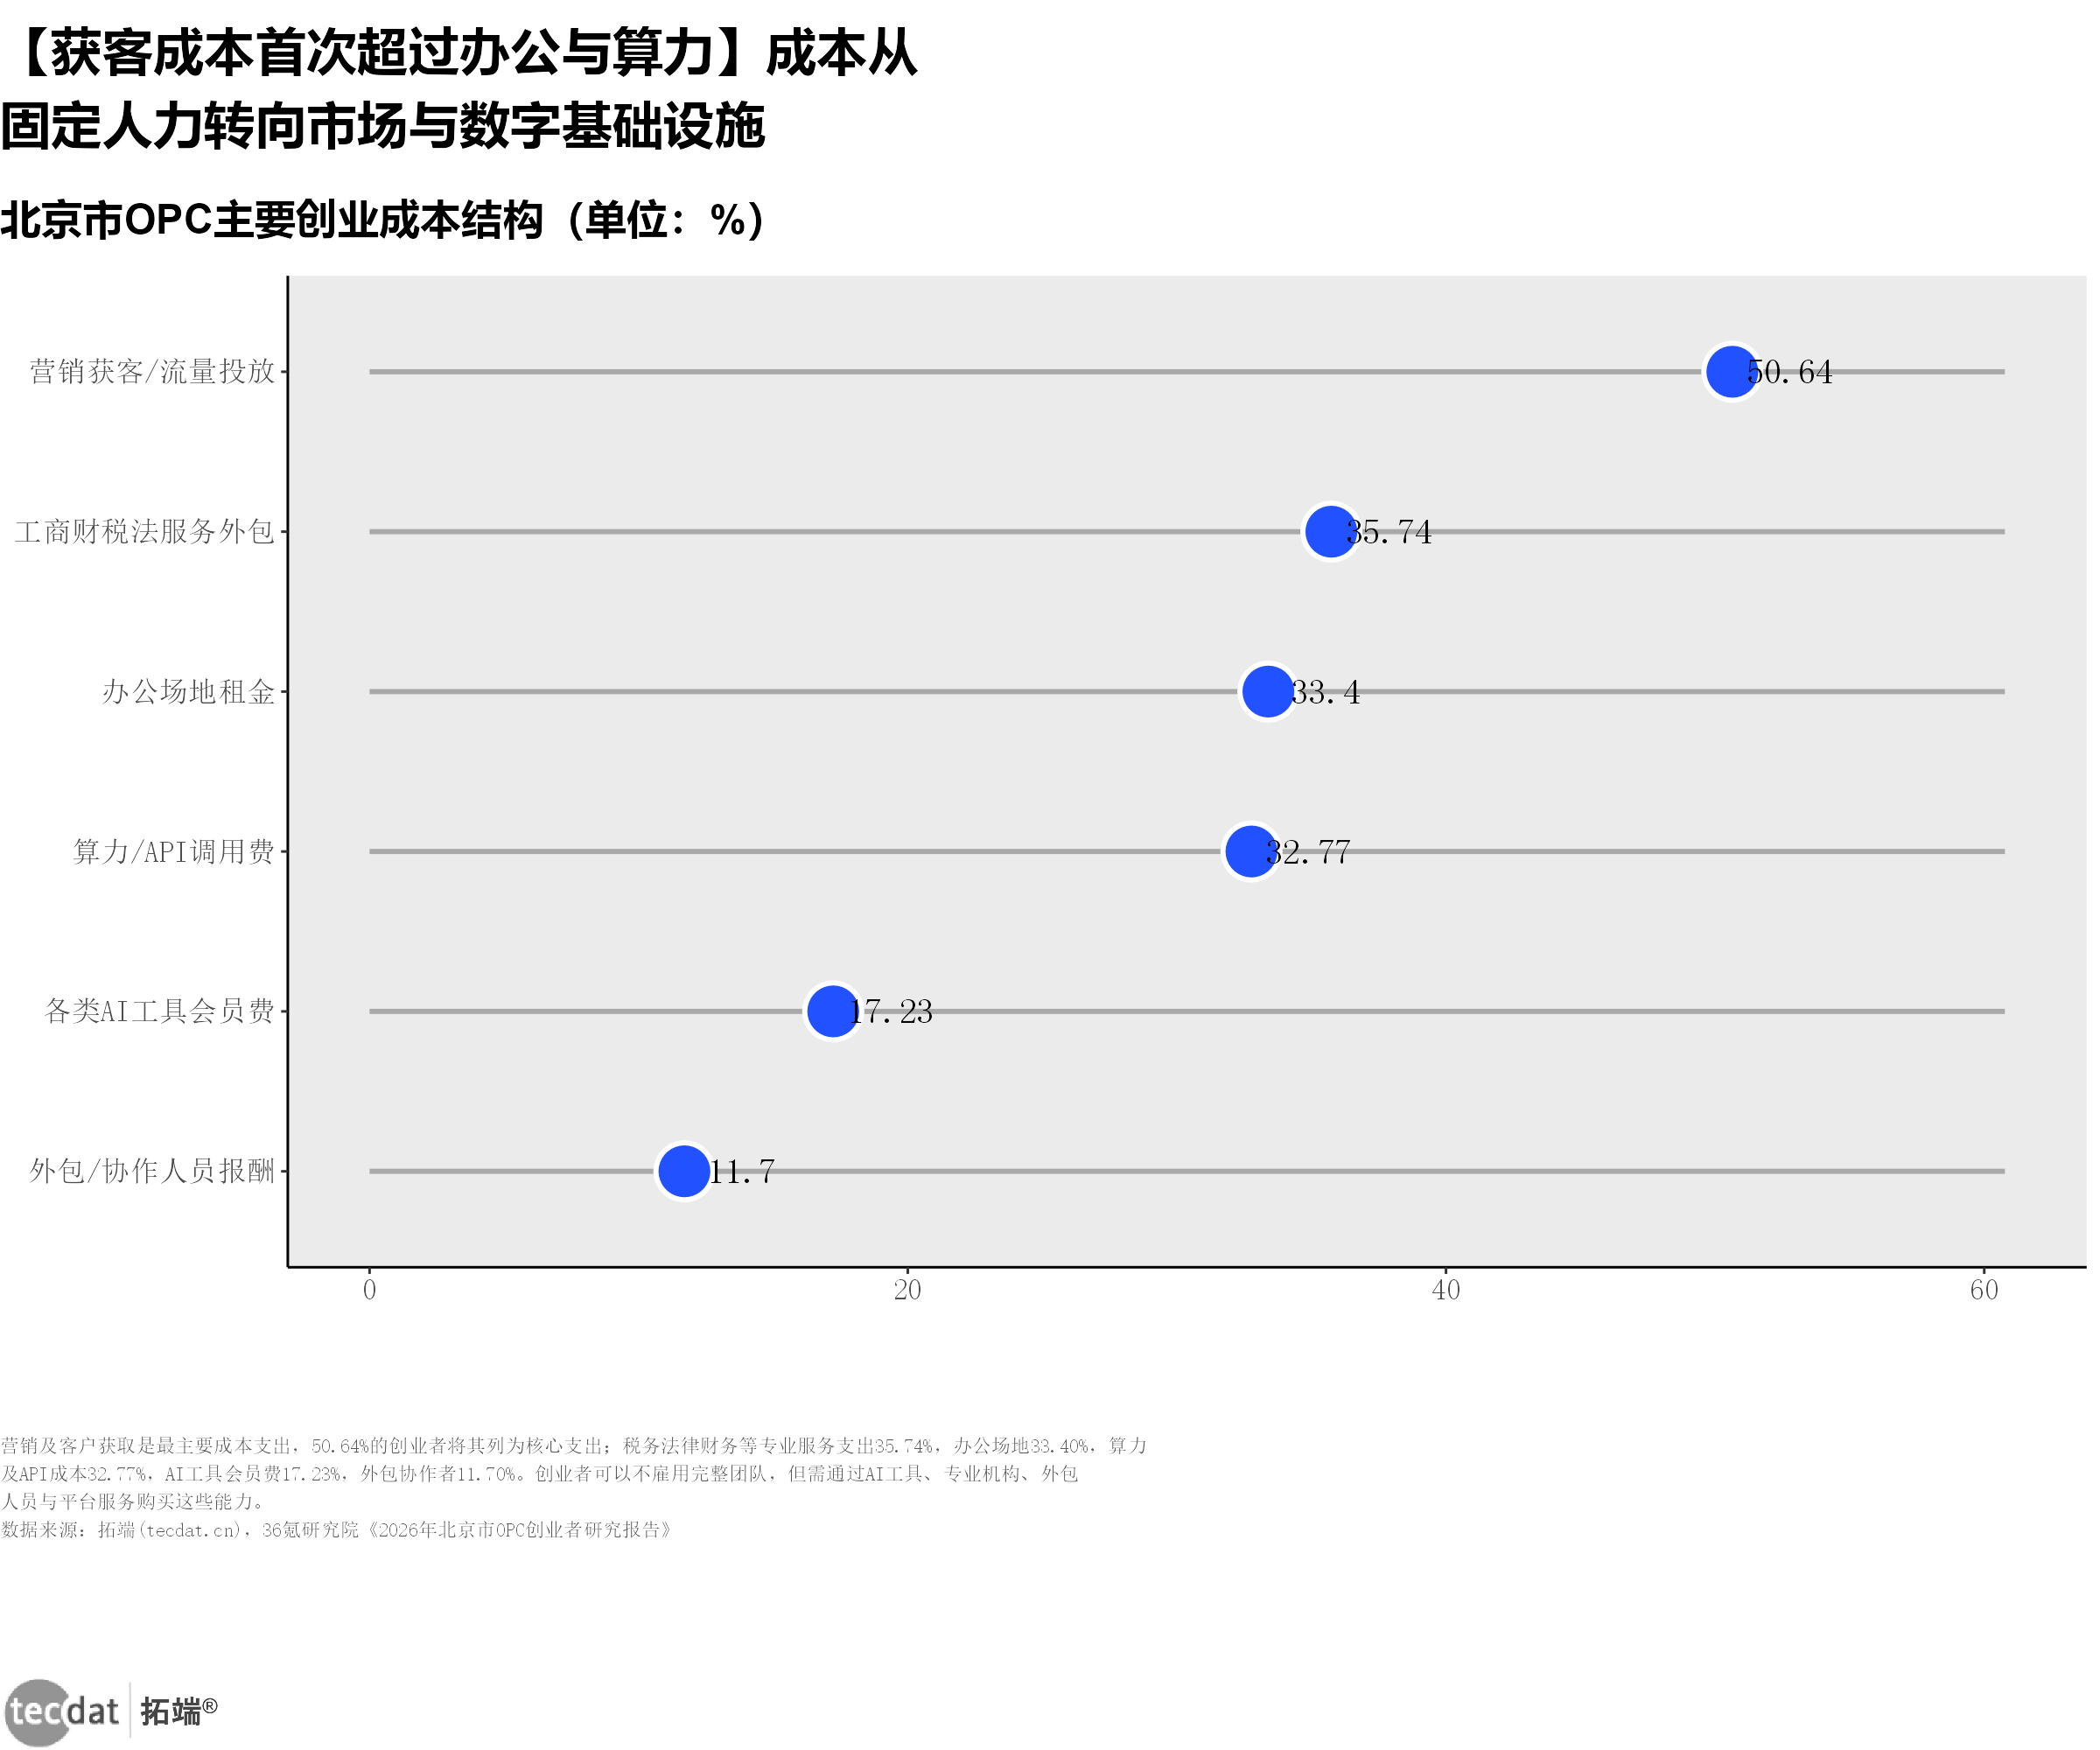
但商业化仍脆弱:月收入2万元以下合计超五成,约一成比例暂未营收、近一成严重亏损(见下图)。痛点集中在客户拓展与市场推广,算力与商业路径模糊次之(见下图两张)。成本结构里,营销获客首次超过办公与算力,成为首要支出(见下图)。
图21:北京市OPC创业者月均营收分布(%)
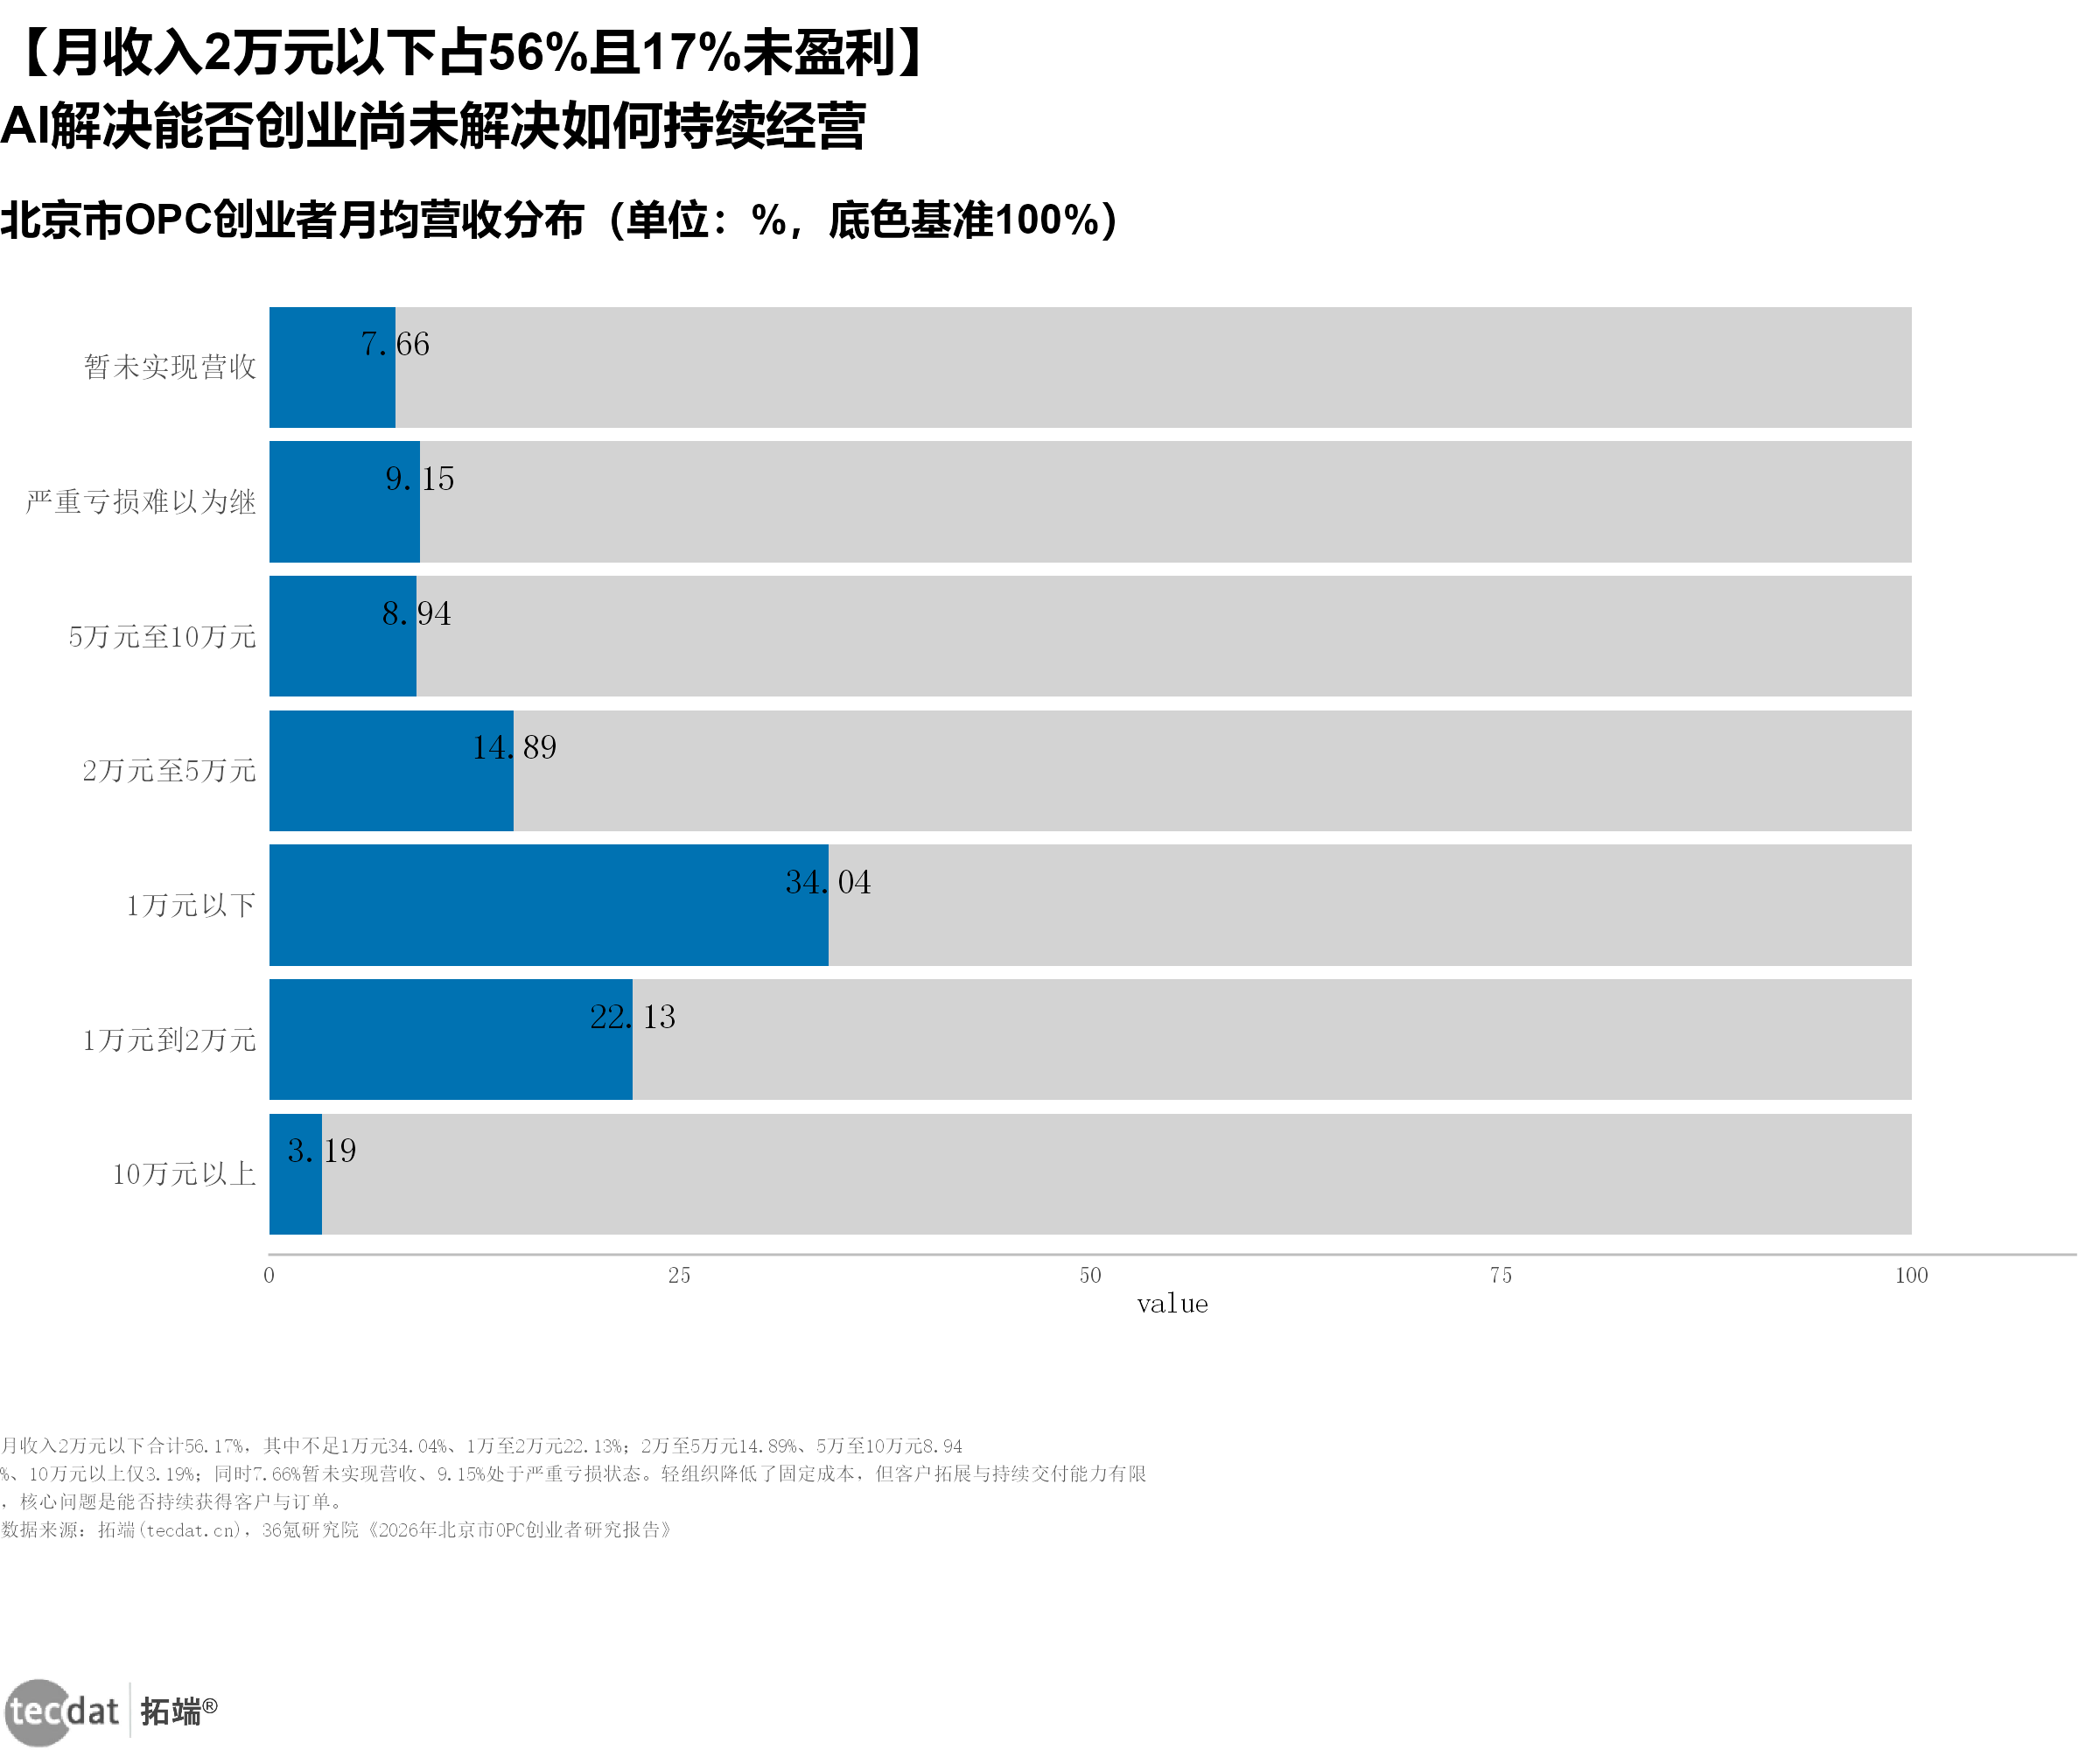
图22:北京市OPC创业者核心痛点分布(%)
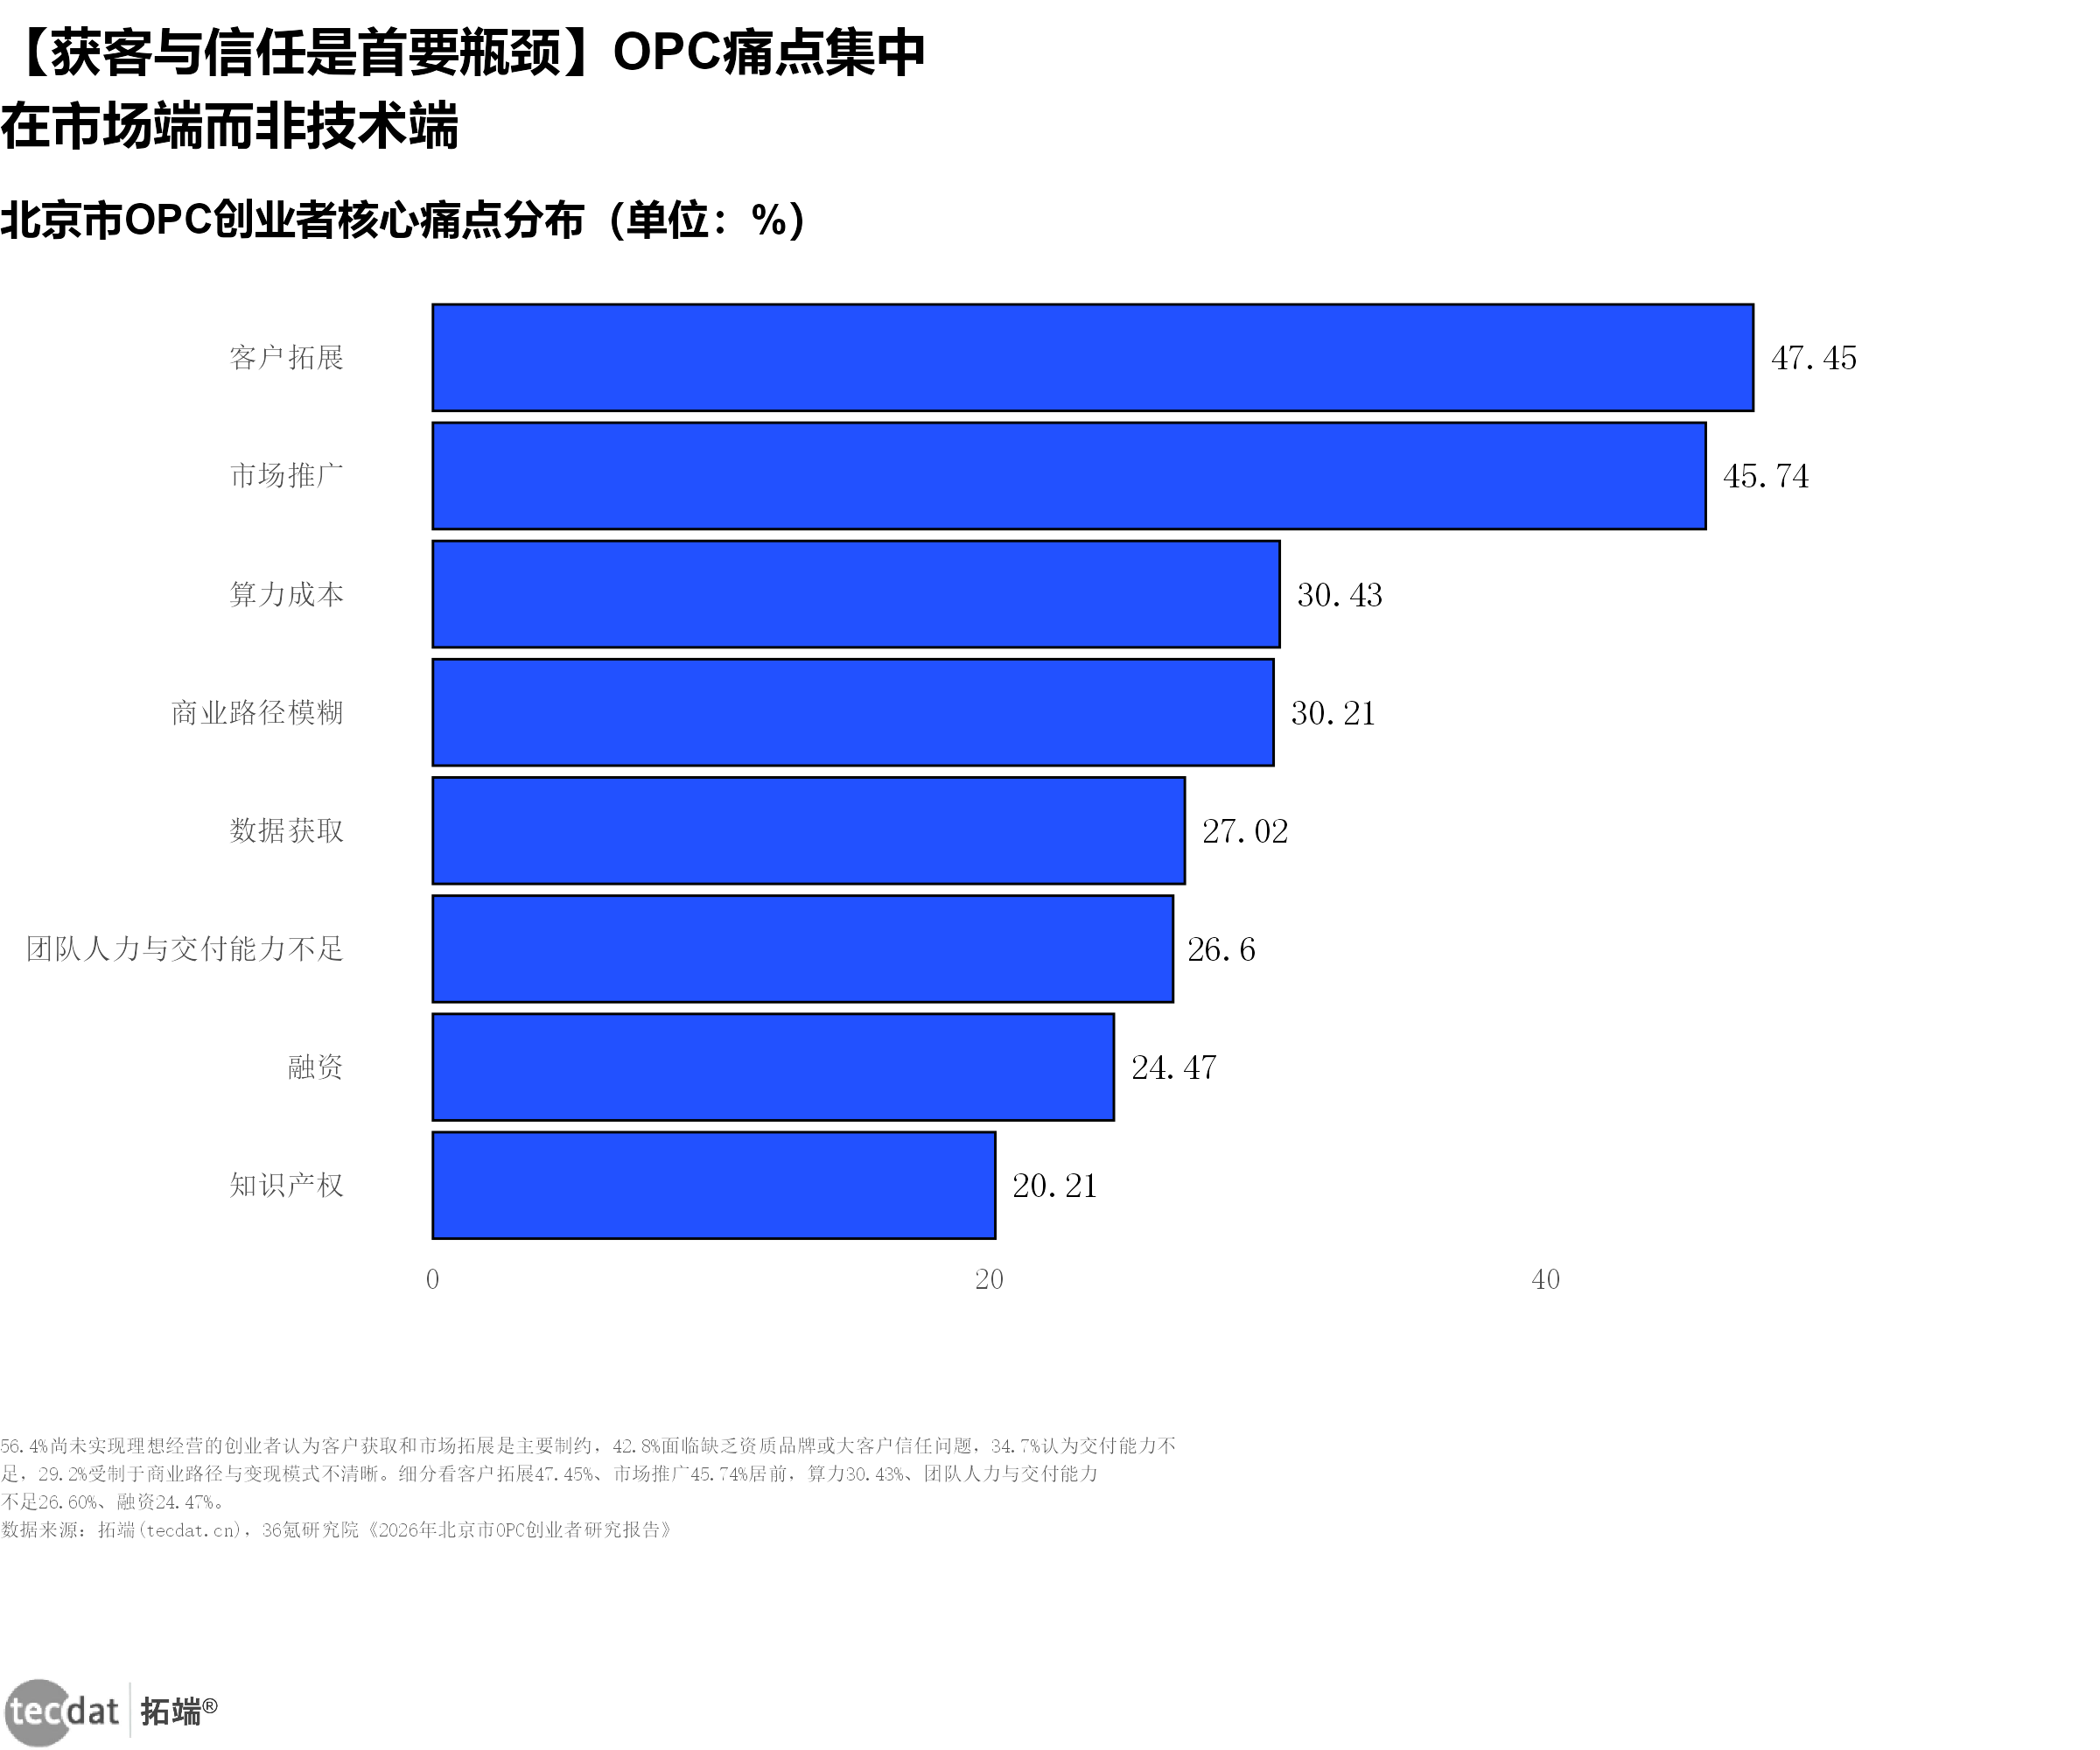
图23:北京市OPC主要创业成本结构(%)
三张机器学习图给出更结构化的判断:赛道标签呈明显 Zipf 幂律(头部标签占据绝大多数注意力)、层次聚类把赛道自然分群、独立开发者收入高度集中——少数头部拿走大部分收益,是 OPC 经济的典型结构(见图24、图25、图26)。
图24:赛道标签Zipf幂律检验_双轴图
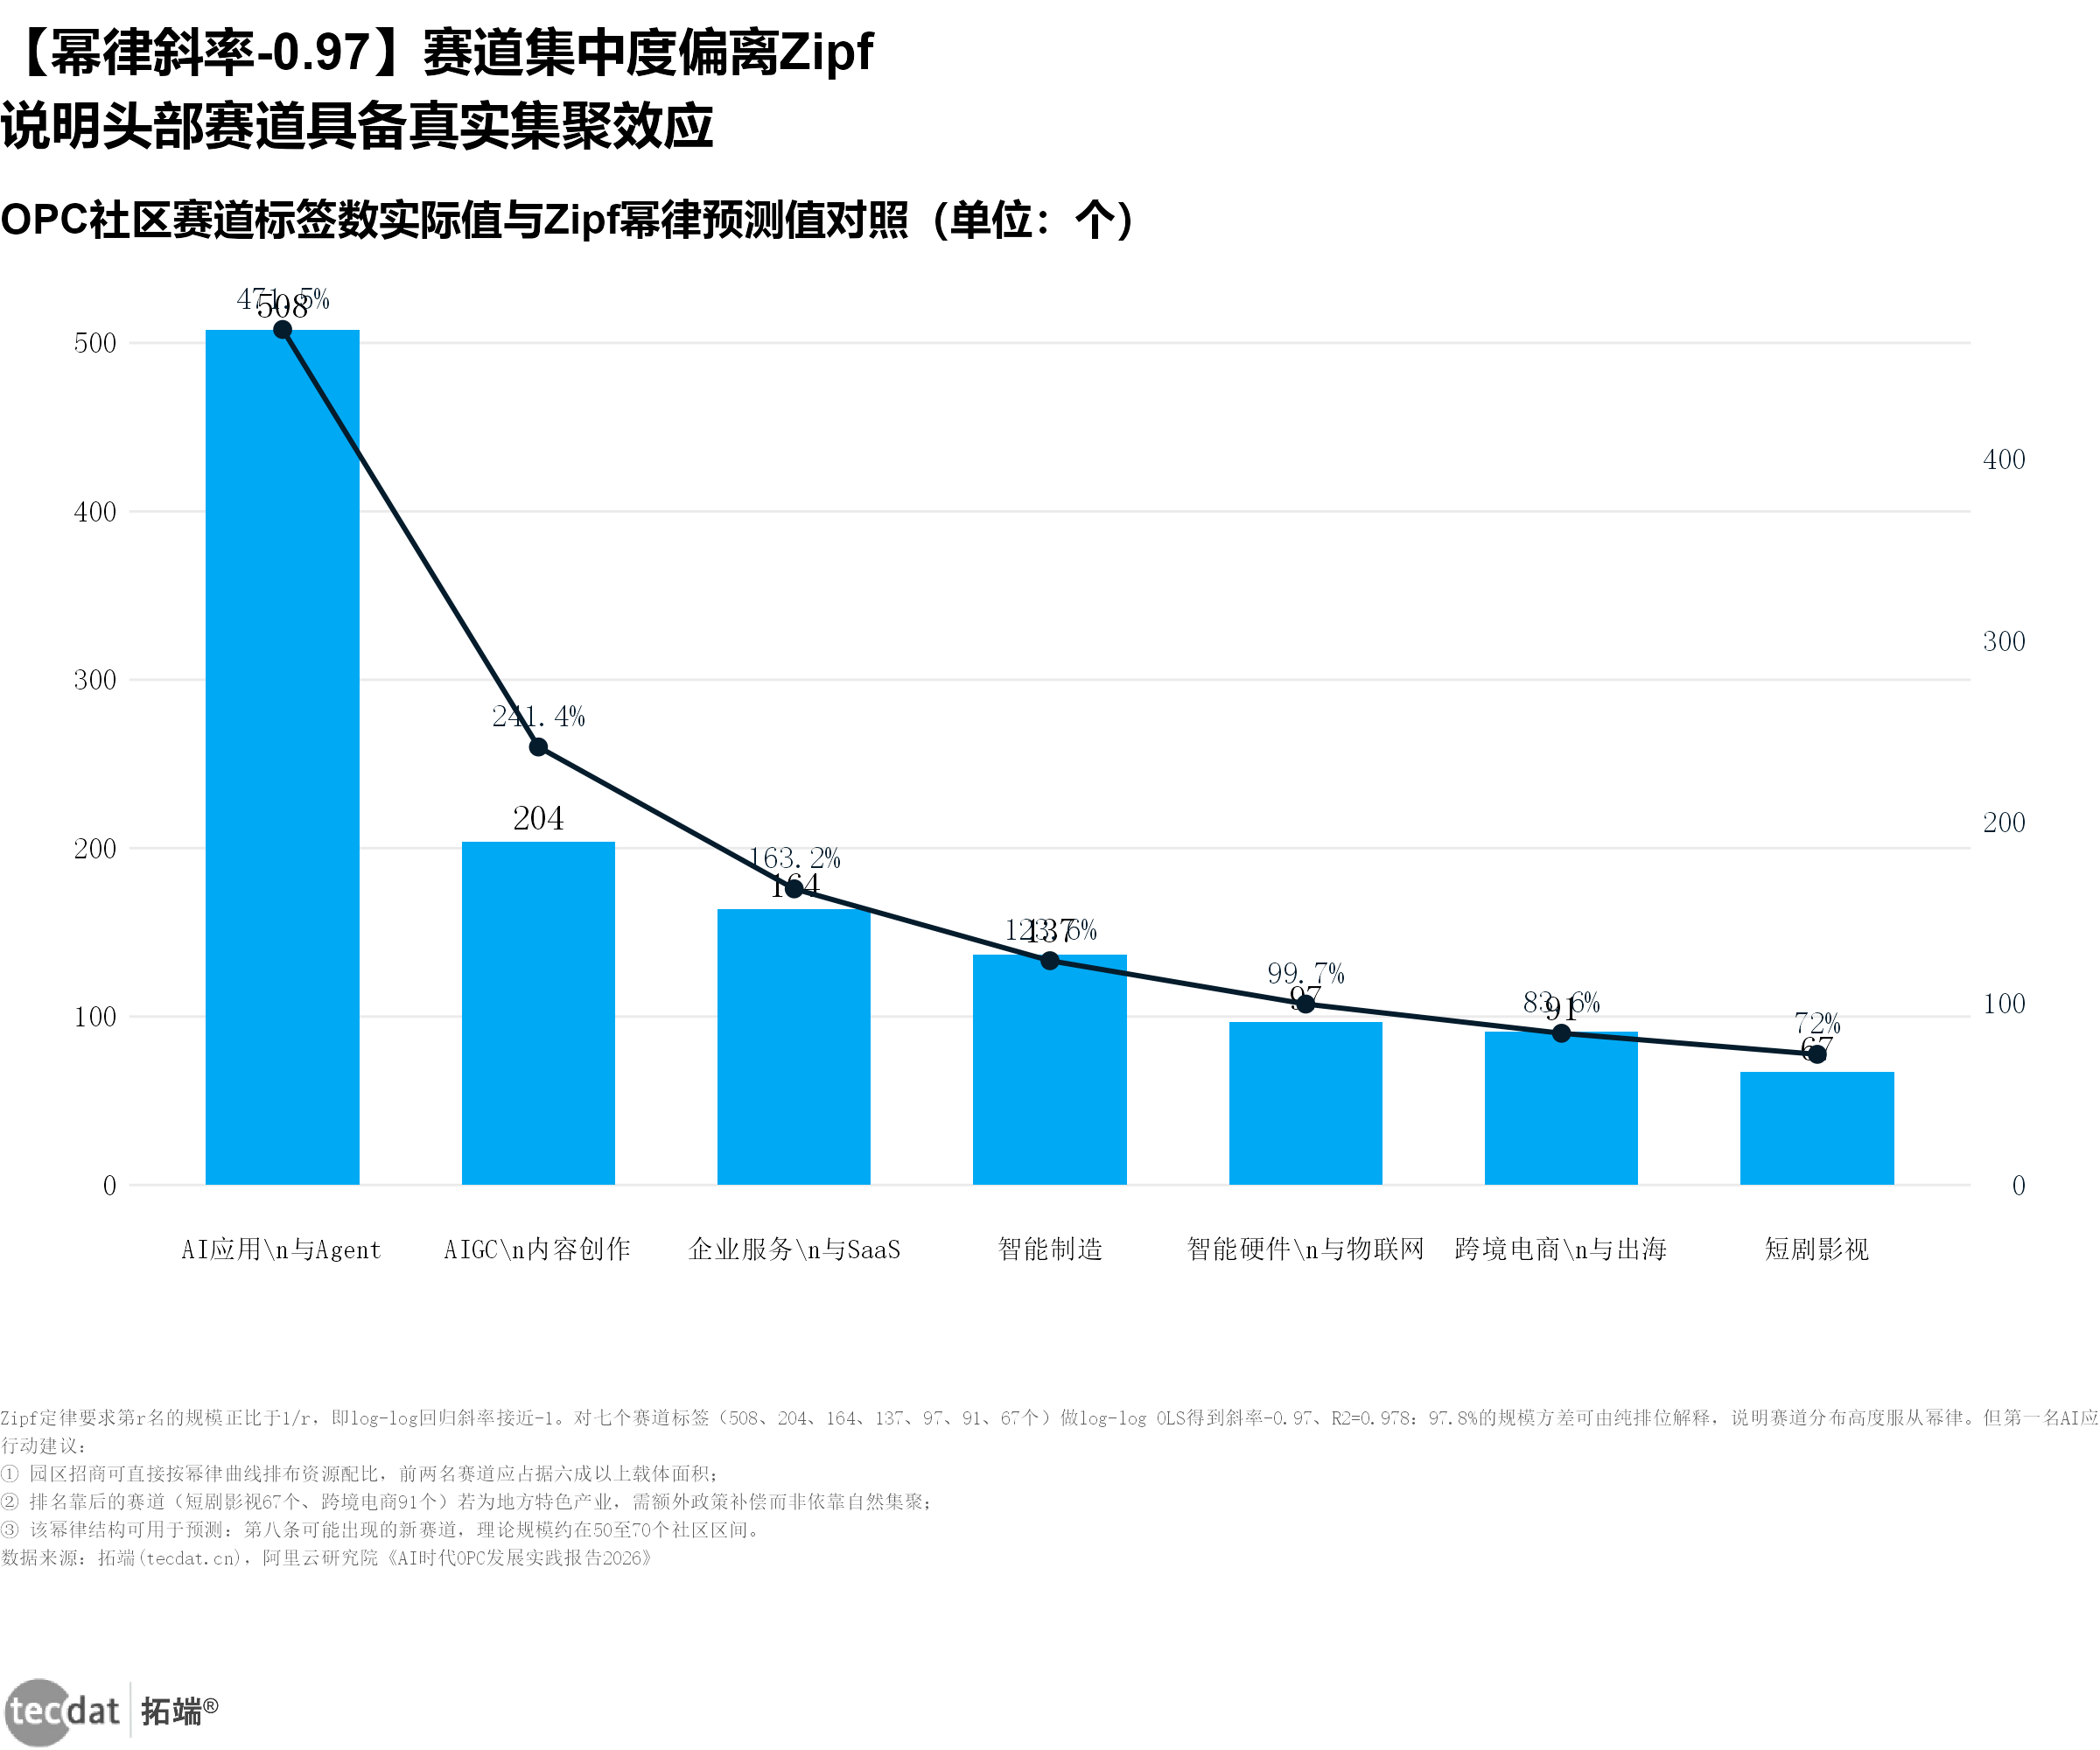
图25:赛道标签层次聚类_热图
图26:独立开发者收入集中度_气泡图
本章小结:OPC 赛道高度 AI 原生化,四类赛道近八成;但营收与获客是普遍瓶颈,收入呈头部集中结构。
五、成长路径与政策需求:从”给政策”到”给机会”
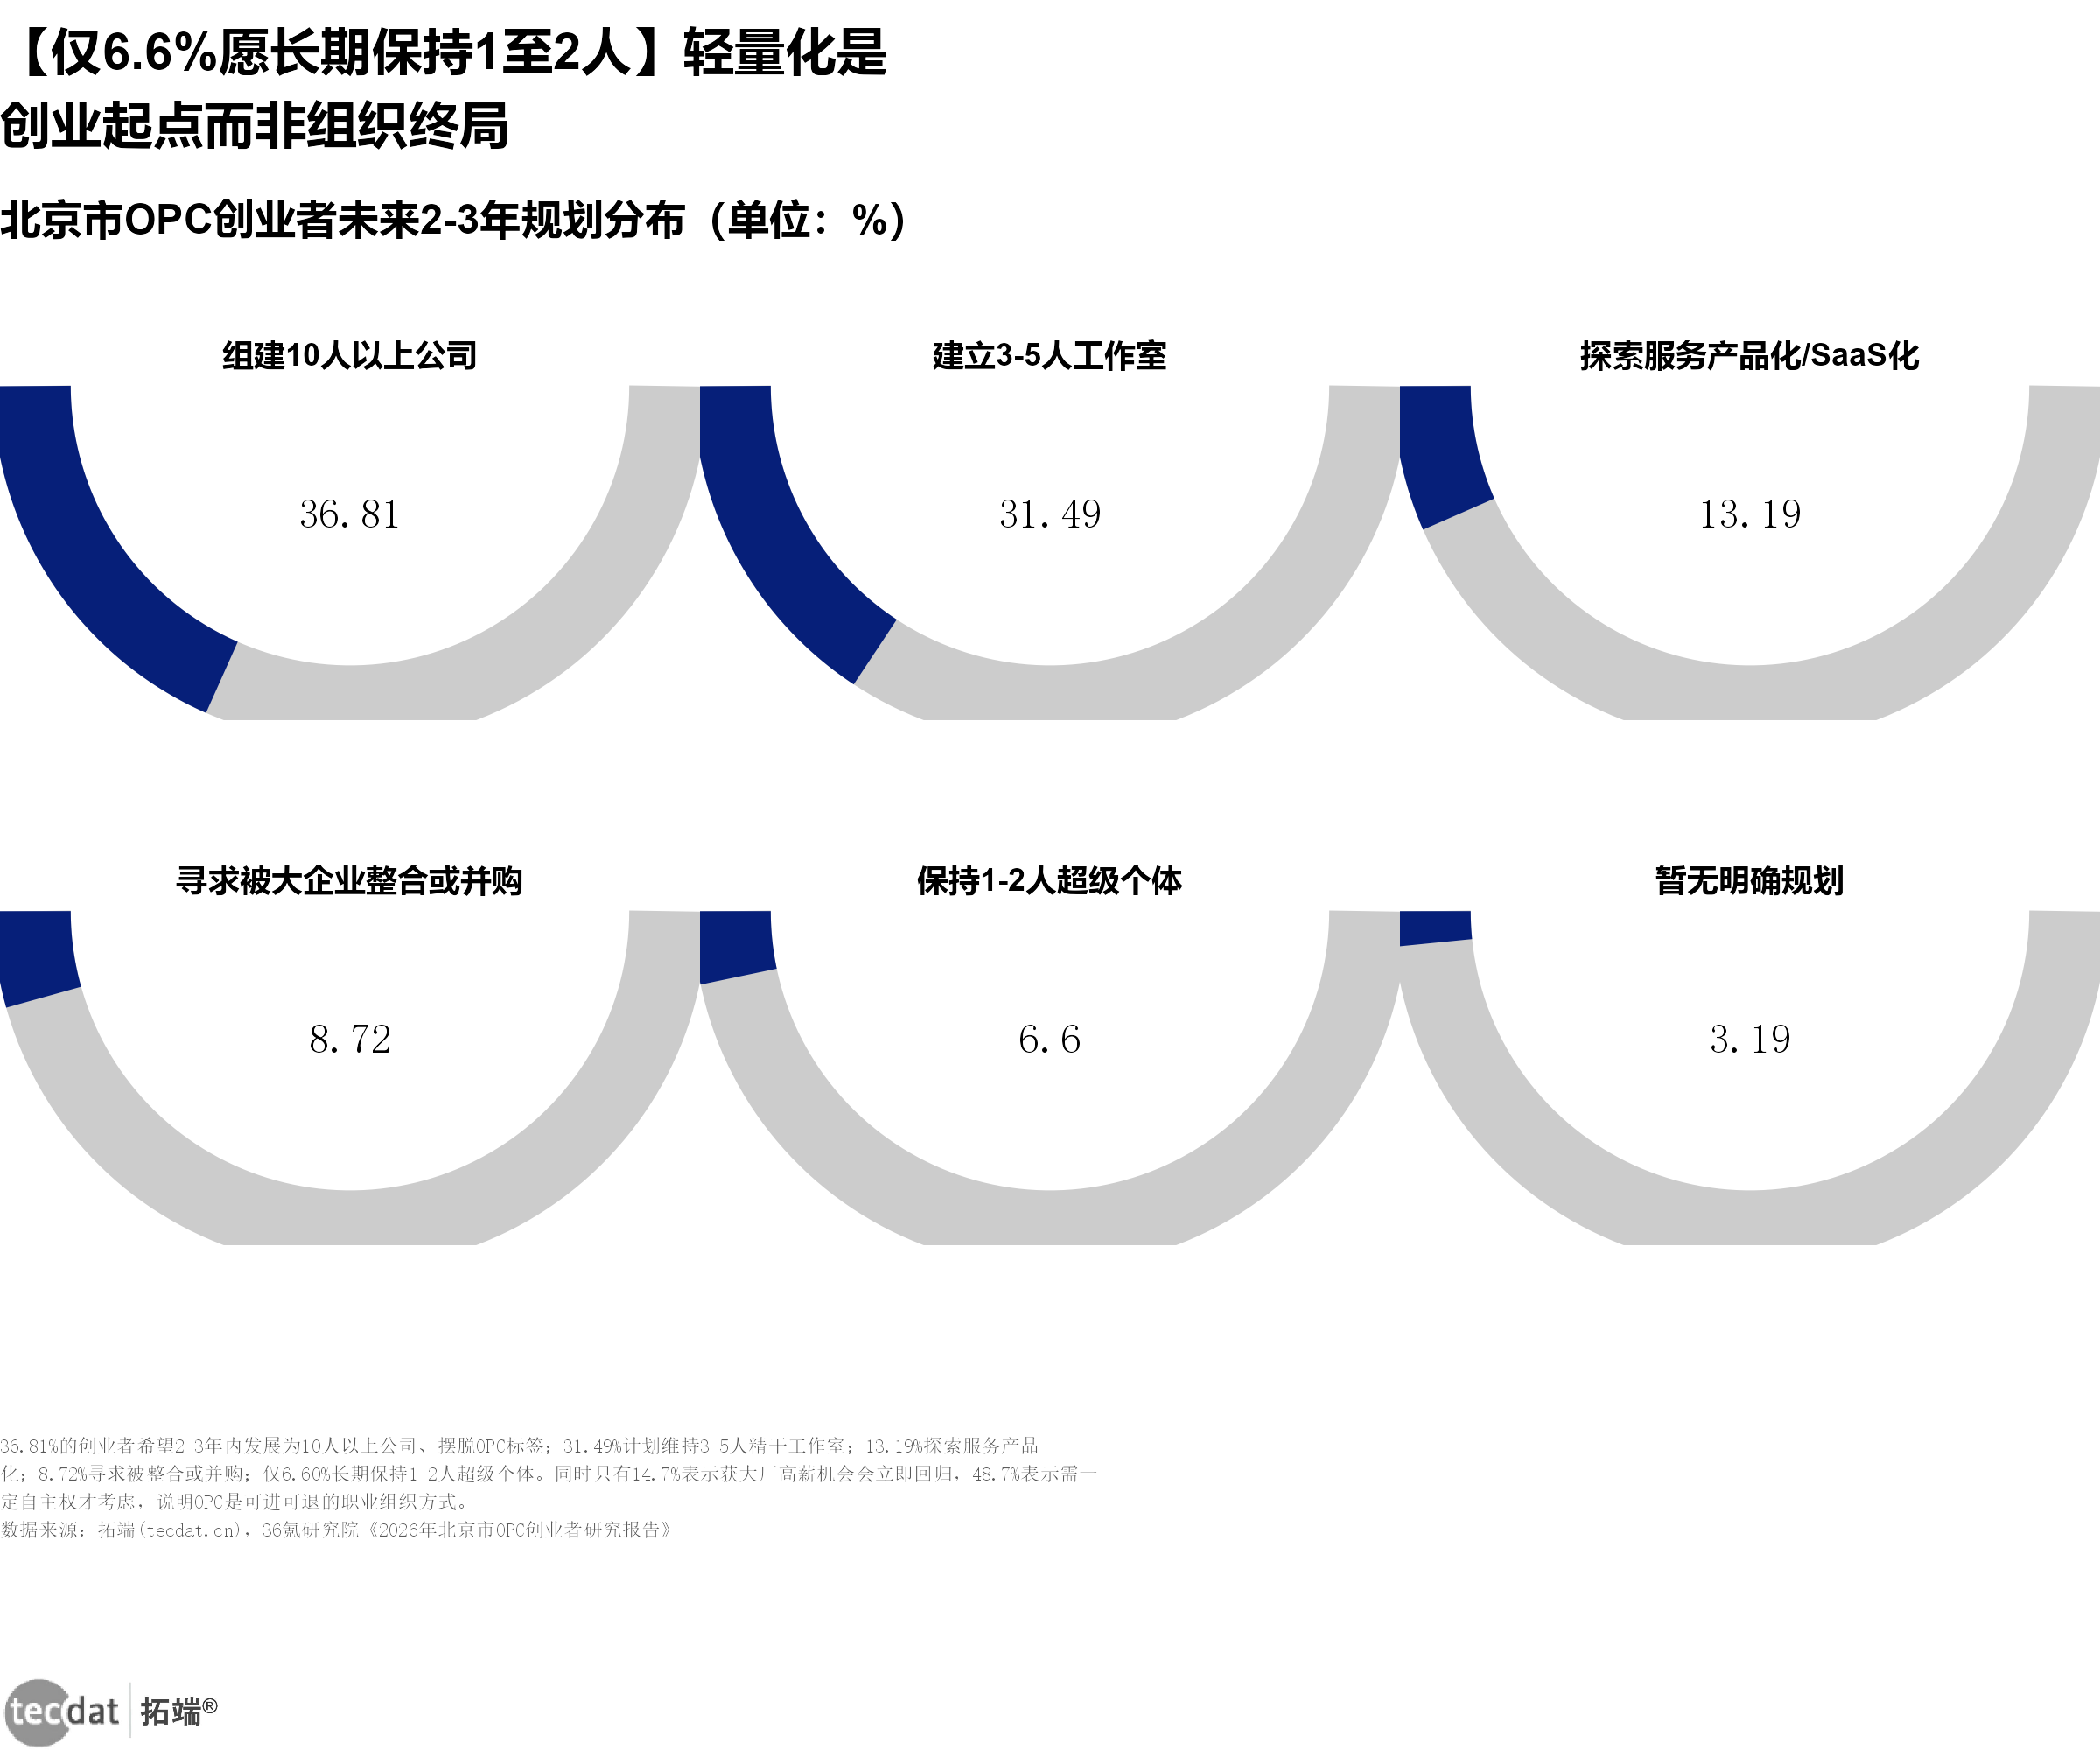
轻量化是创业起点而非组织终局。仅约一成比例计划长期保持1—2人的超级个体,更多人希望发展为工作室或10人以上公司(见下图)。这提示 OPC 是一种可进可退的职业组织方式。
图27:北京市OPC创业者未来2-3年规划分布(%)
创业者对政府支持的需求里,市场拓展居首、算力支持次之,空间与辅导再次之(见下图)。排序说明:对早期 OPC 而言,最稀缺的不是资金,而是能带来真实客户、验证产品的市场机会。社区资源期待同样印证这一判断——近半数希望社区提供共享服务器、约四成需要算力支持、约四成期待融资与订单对接,仅约两成将共享办公空间列为需求【来源:36氪研究院《2026年北京市OPC创业者研究报告》,2026-09】。与之配套,远东资信已发布 OPC 信用评价体系,用”履约意愿+能力+行为”三维、以过程性数字资产替代结果性财务数据,这正是轻量化主体接入金融服务的制度前提(见下图)。
图28:北京市OPC创业者对政府支持的需求分布(%)
图29:信用评价与政策目标体系(信息图)
相关文章推荐
本文基于中关村人才协会《中国OPC发展趋势报告(2025-2030年)》、国家市场监督管理总局课题组《中国OPC发展调研报告2026》、opcquan.com《2026中国OPC白皮书》等多份行业报告,系统拆解1600万存量背后的真实收入分布、五层金字塔结构、AI驱动的成本结构革命、37城政策竞赛与OPC 2.0阶段的核心风险,并给出政府、大厂与创业者的差异化行动路线图。
探索观点信息图把”三类交易成本归零”讲透:搜寻成本、信任成本、协调成本随 AI 与平台趋近于零,构成对科斯之问的新答案——这正是 OPC 能在无雇员条件下完成复杂协作的底层逻辑(见下图)。
图30:三类交易成本归零
本章小结:OPC 最稀缺的是真实客户与场景;交易成本趋零使其在轻量组织下完成复杂协作,政策正从”给补贴”转向”给机会”。
六、区域与社区生态:华东占六成,商业闭环稀缺
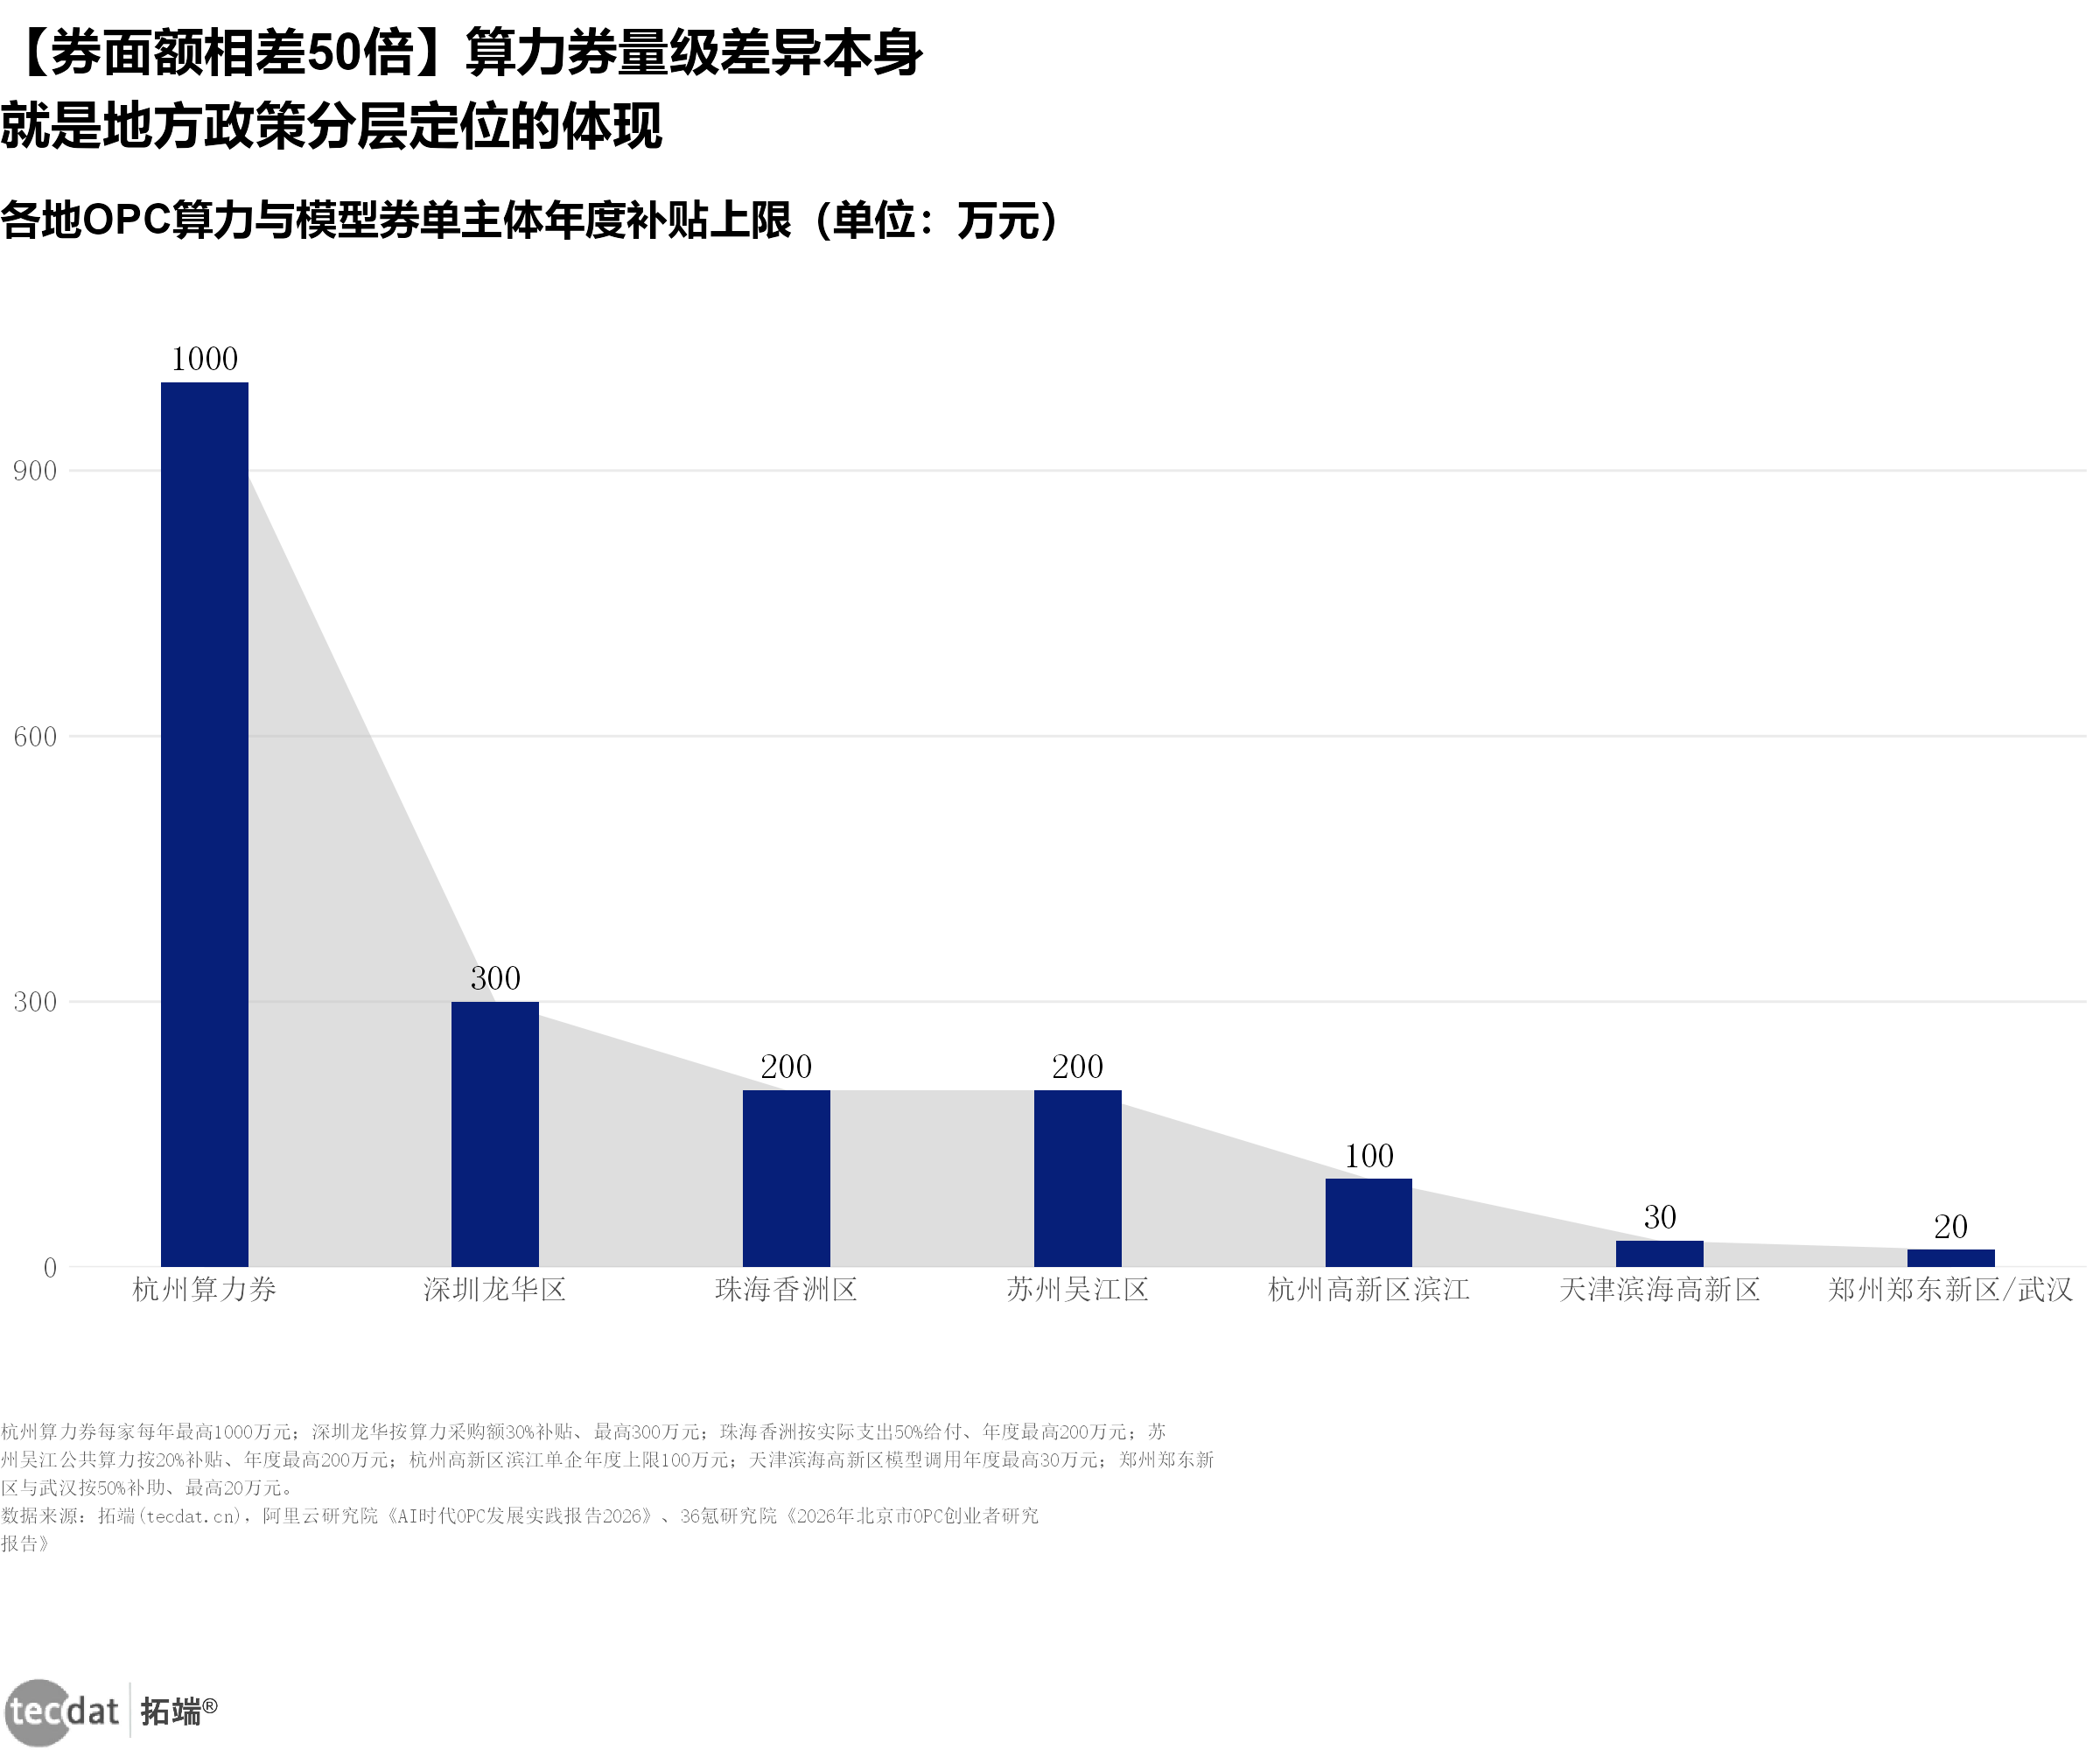
地方政策已用算力券给出分层定位:杭州单主体年度算力券上限高达1000万元,而郑州、武汉仅20万元,量级相差约50倍(见下图)。这种差距本身就是地方对 OPC 战略定位的分层表达。
图31:各地OPC算力与模型券单主体年度补贴上限(万元)
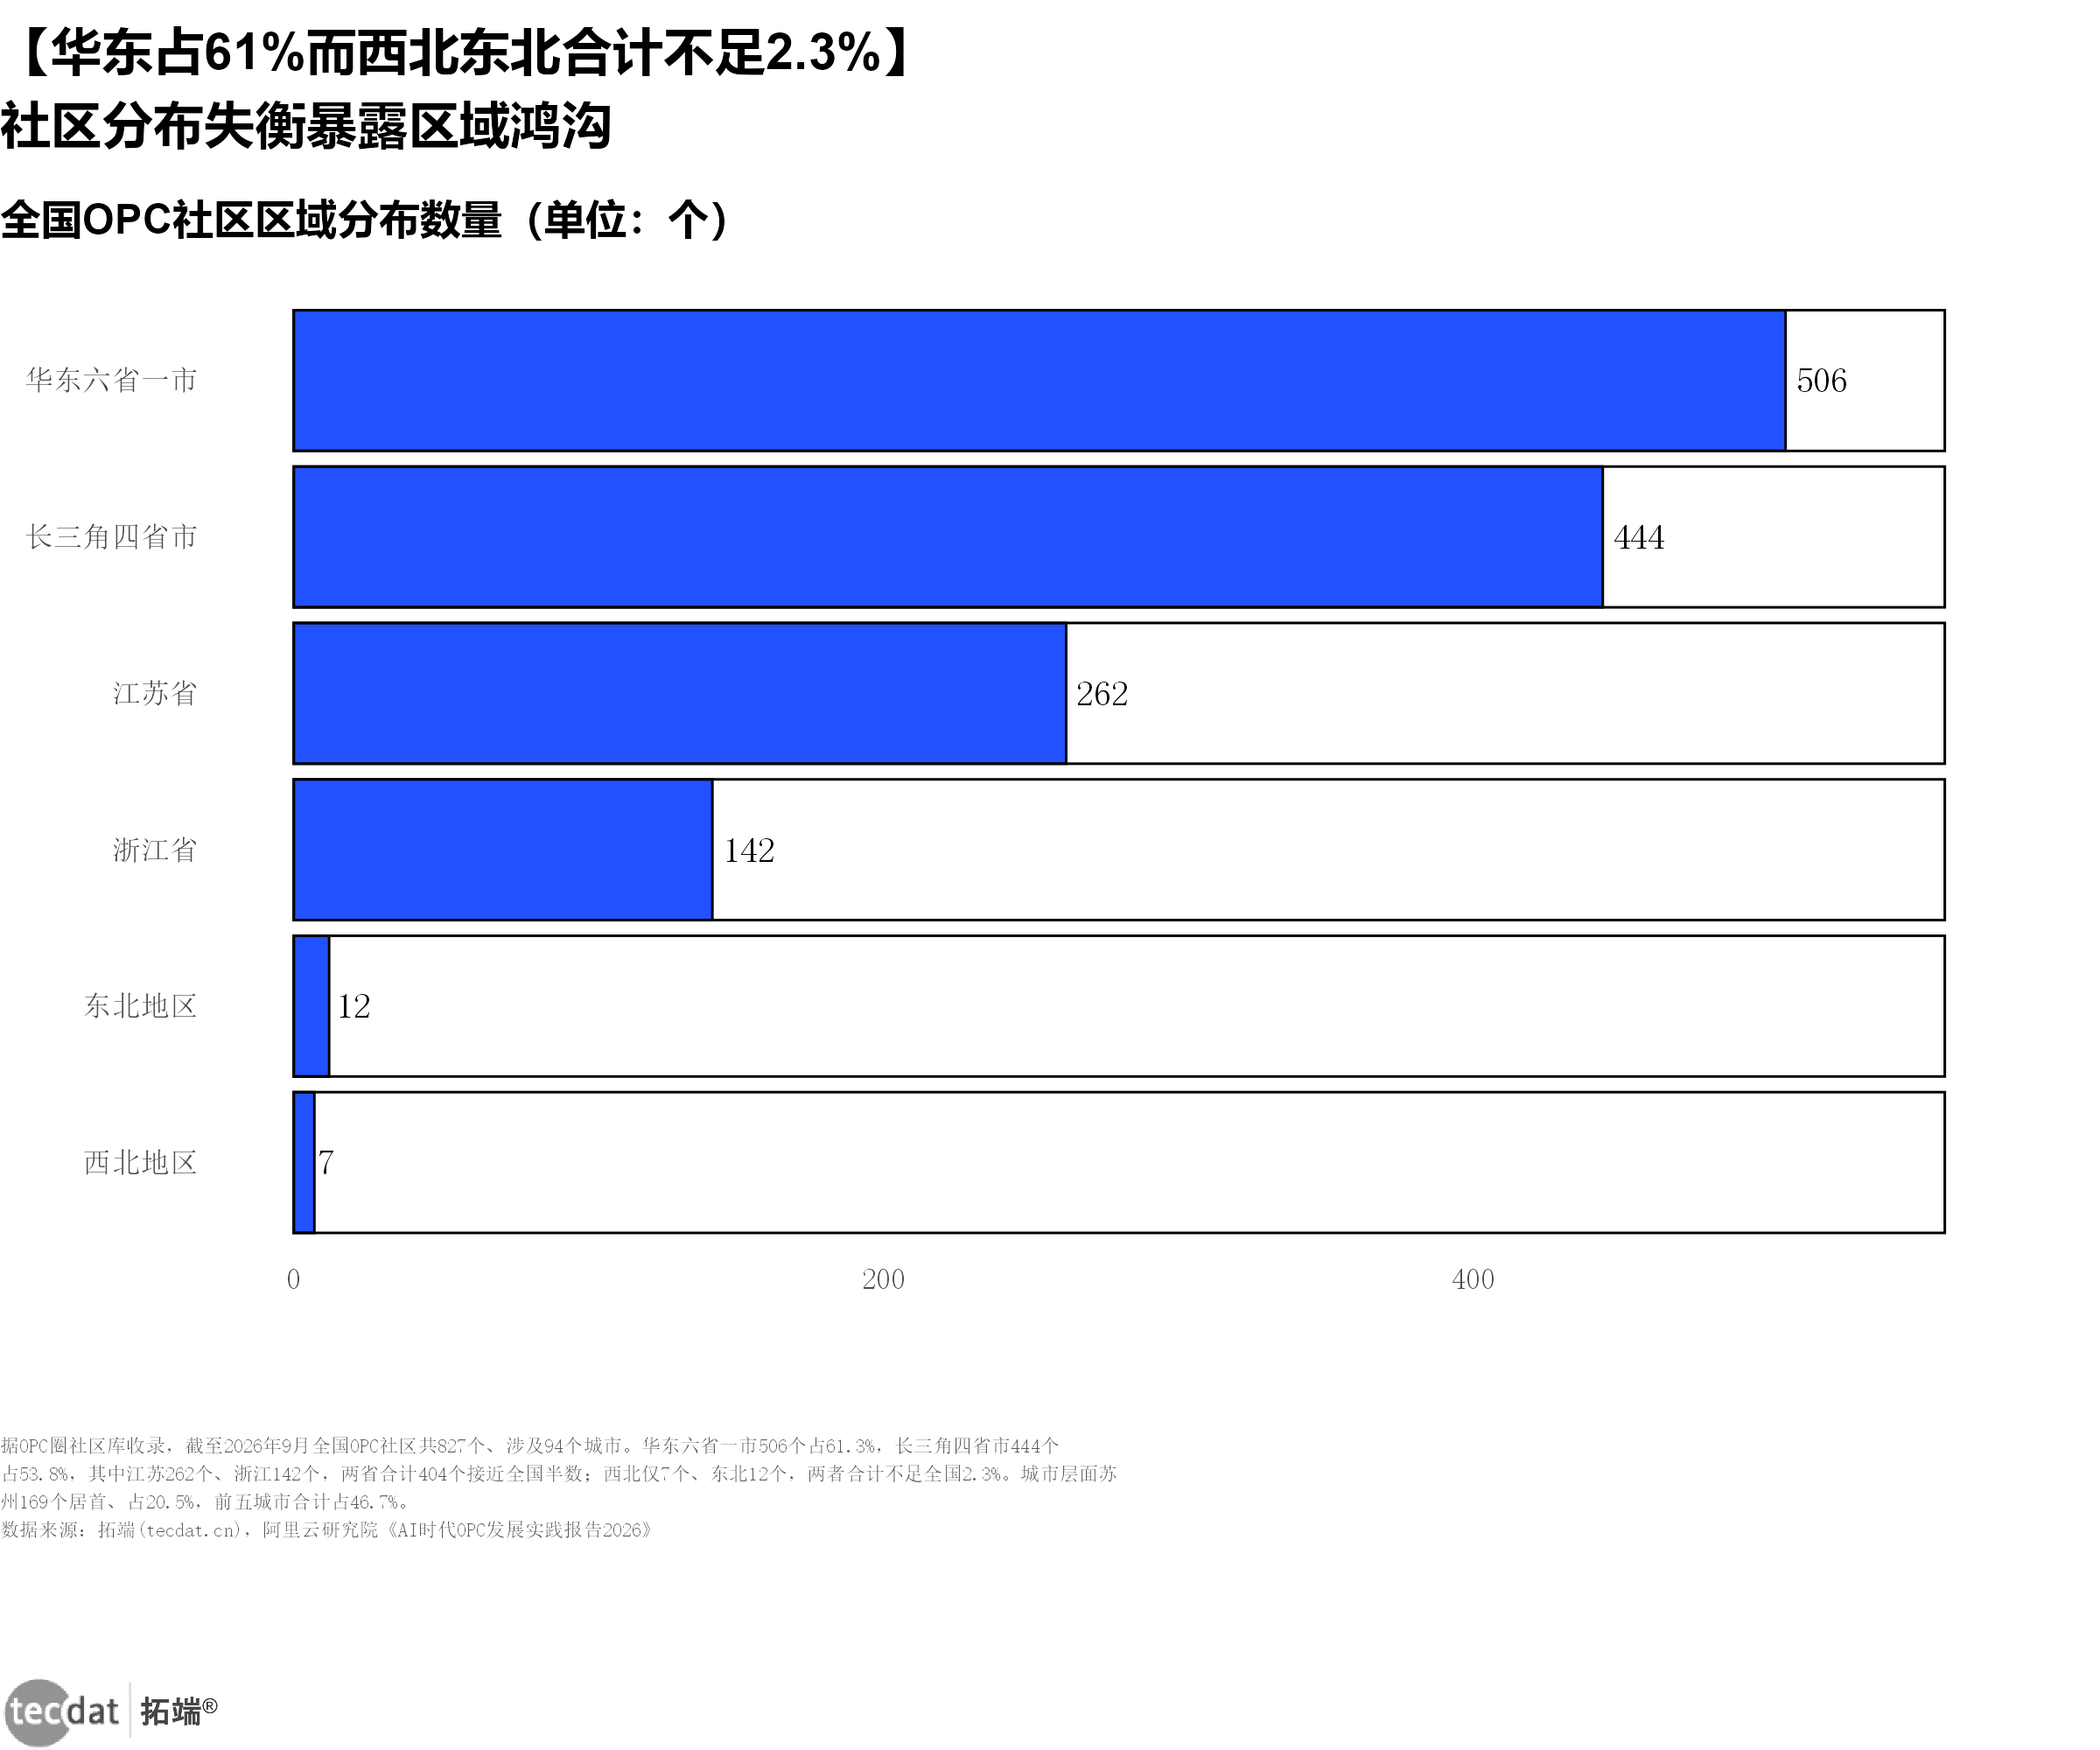
社区分布高度失衡:华东六省一市合计超六成、长三角四省市约54%,江苏、浙江两省接近全国半数;西北与东北合计不足2.3%(见下图)。城市层面苏州以169个居首、占全国逾两成。
图32:全国OPC社区区域分布数量(个)
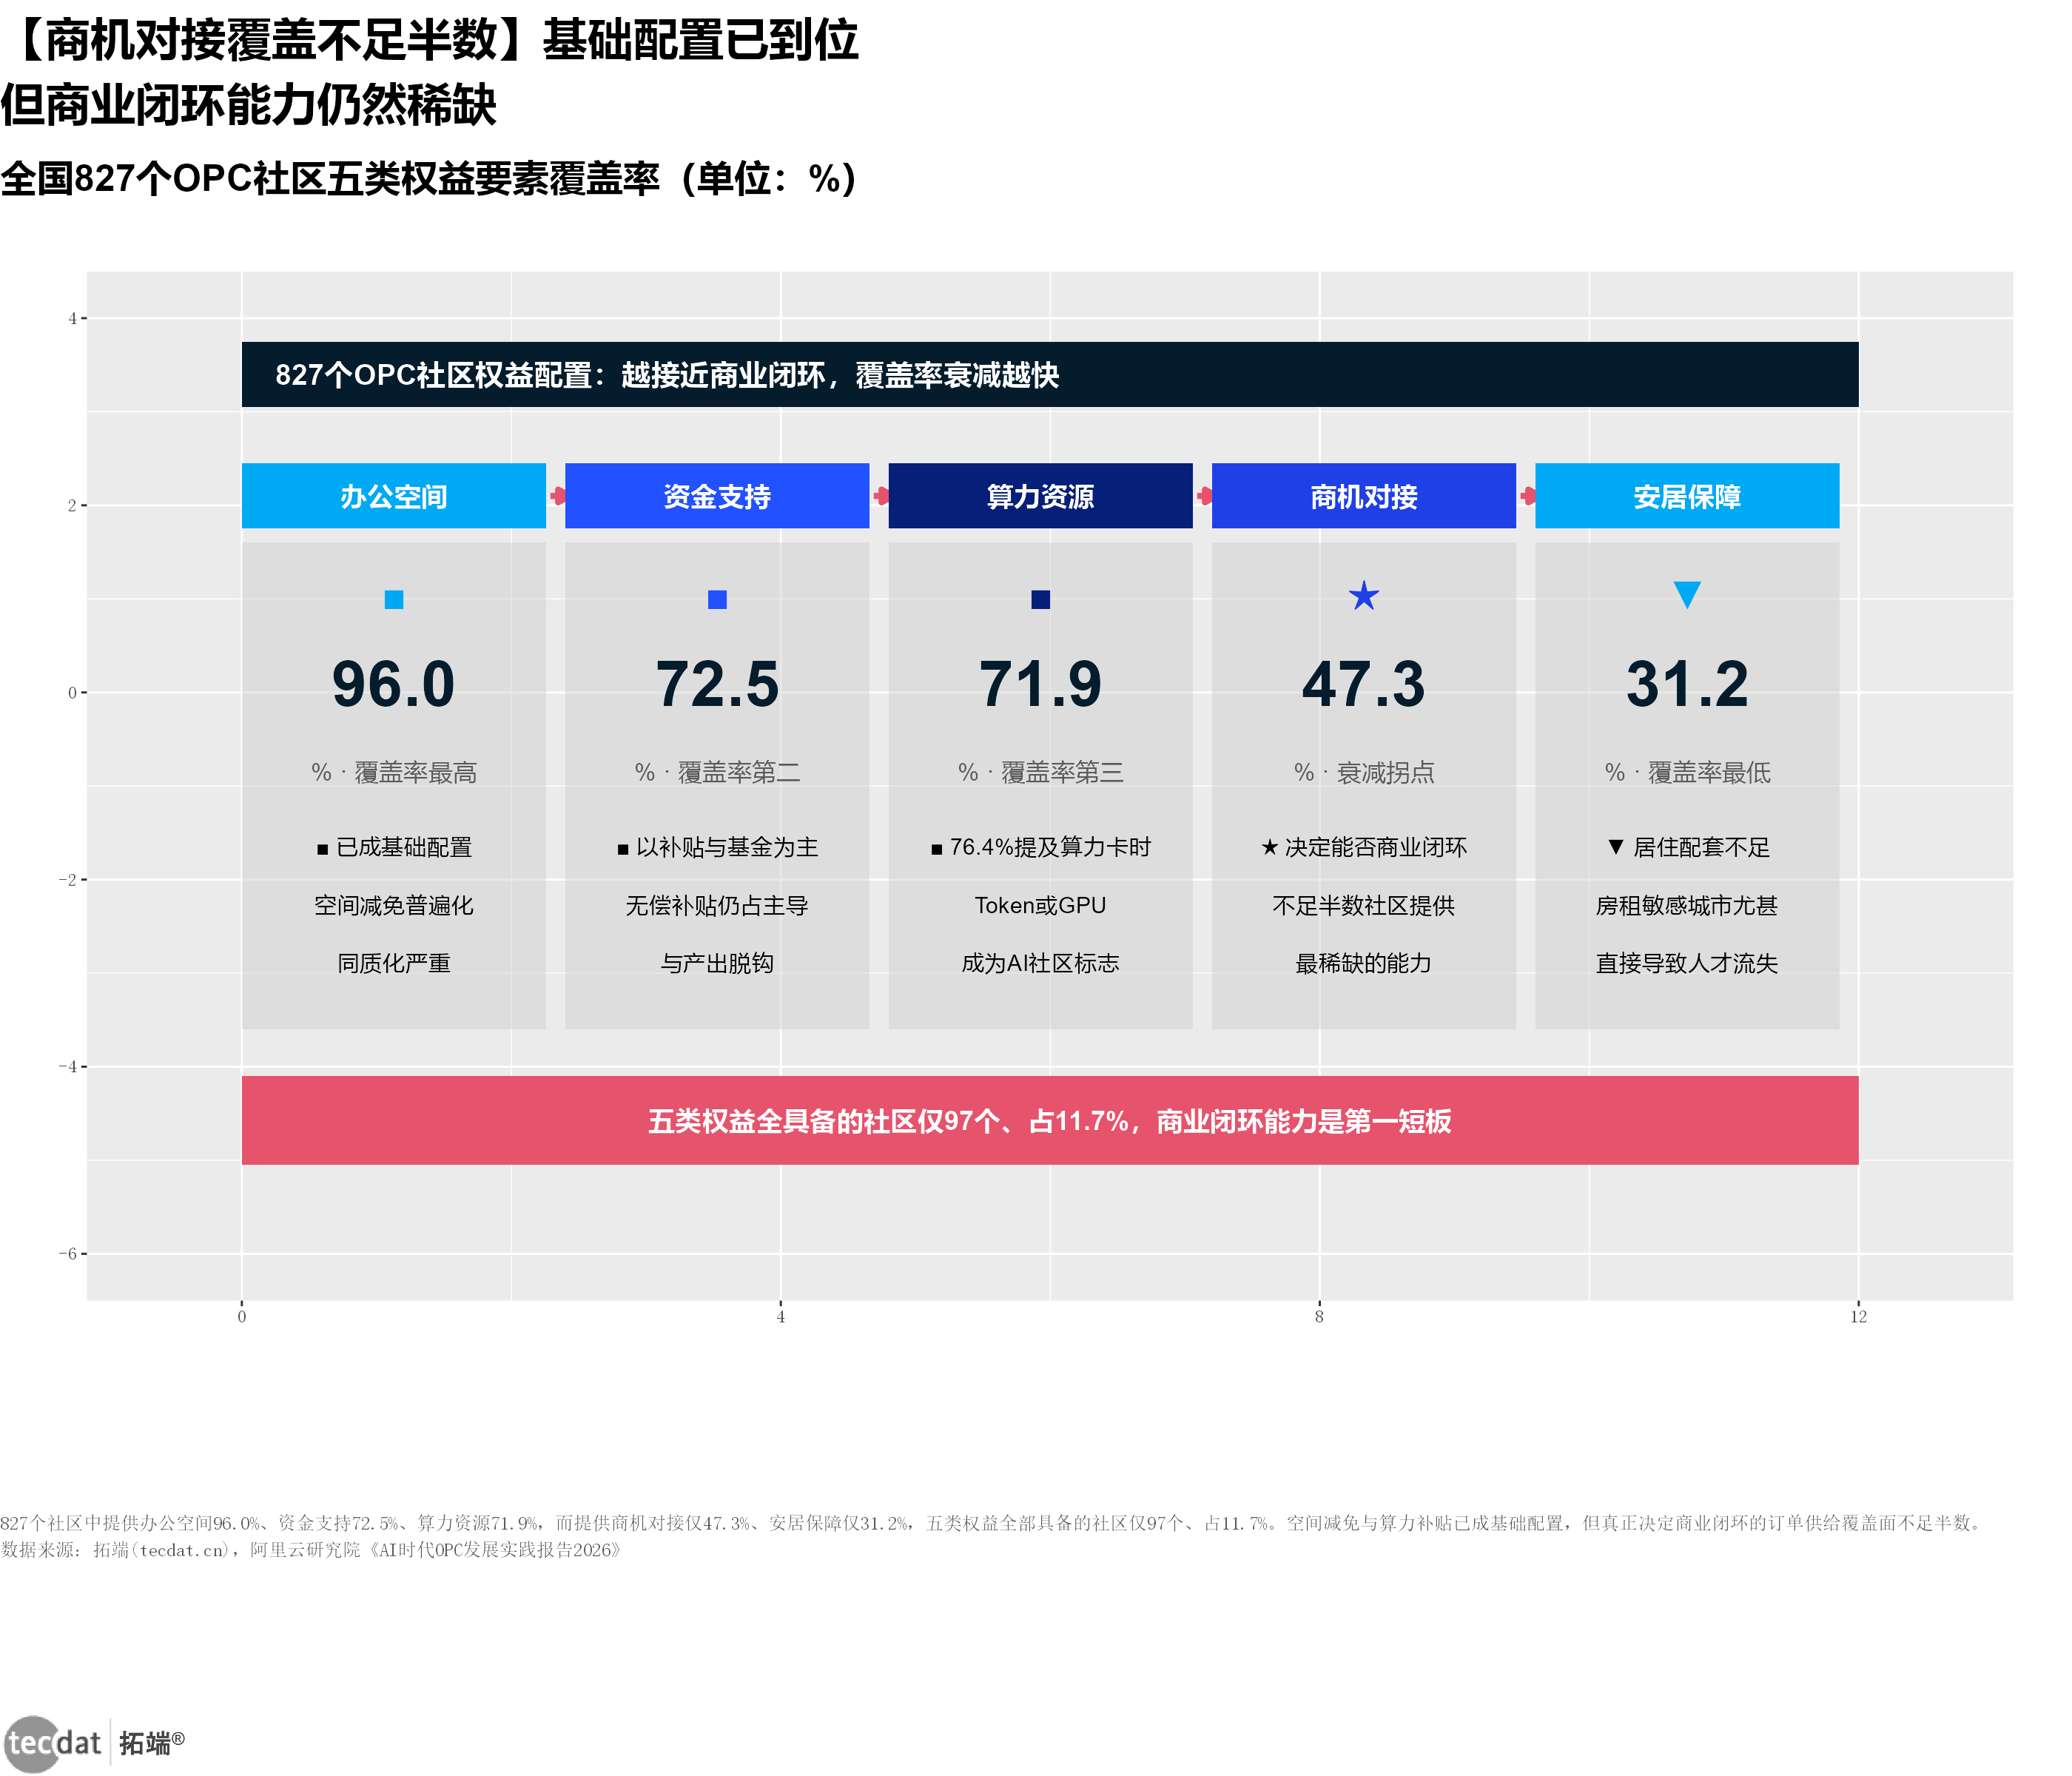
社区权益结构里,办公空间、资金、算力已成基础配置,但商机对接覆盖不足半数、安居保障仅约三成(见下图)。信息图把社区权益做成五级漏斗,衰减最猛的一级正是”商机对接”——决定创业者能否形成商业闭环的能力最为稀缺(见下图两张)。
图33:全国OPC社区各类权益要素覆盖率(%)
图34:社区权益五级漏斗衰减
两张机器学习图量化这一衰减:社区权益漏斗呈指数衰减,算力券补贴上限存在极端离群(杭州远超其余城市),离群检测同时提示地方政策力度分化(见图35、图36)。
图35:社区权益漏斗指数衰减_半圆环图
图36:算力券三重离群检测_刻度线图
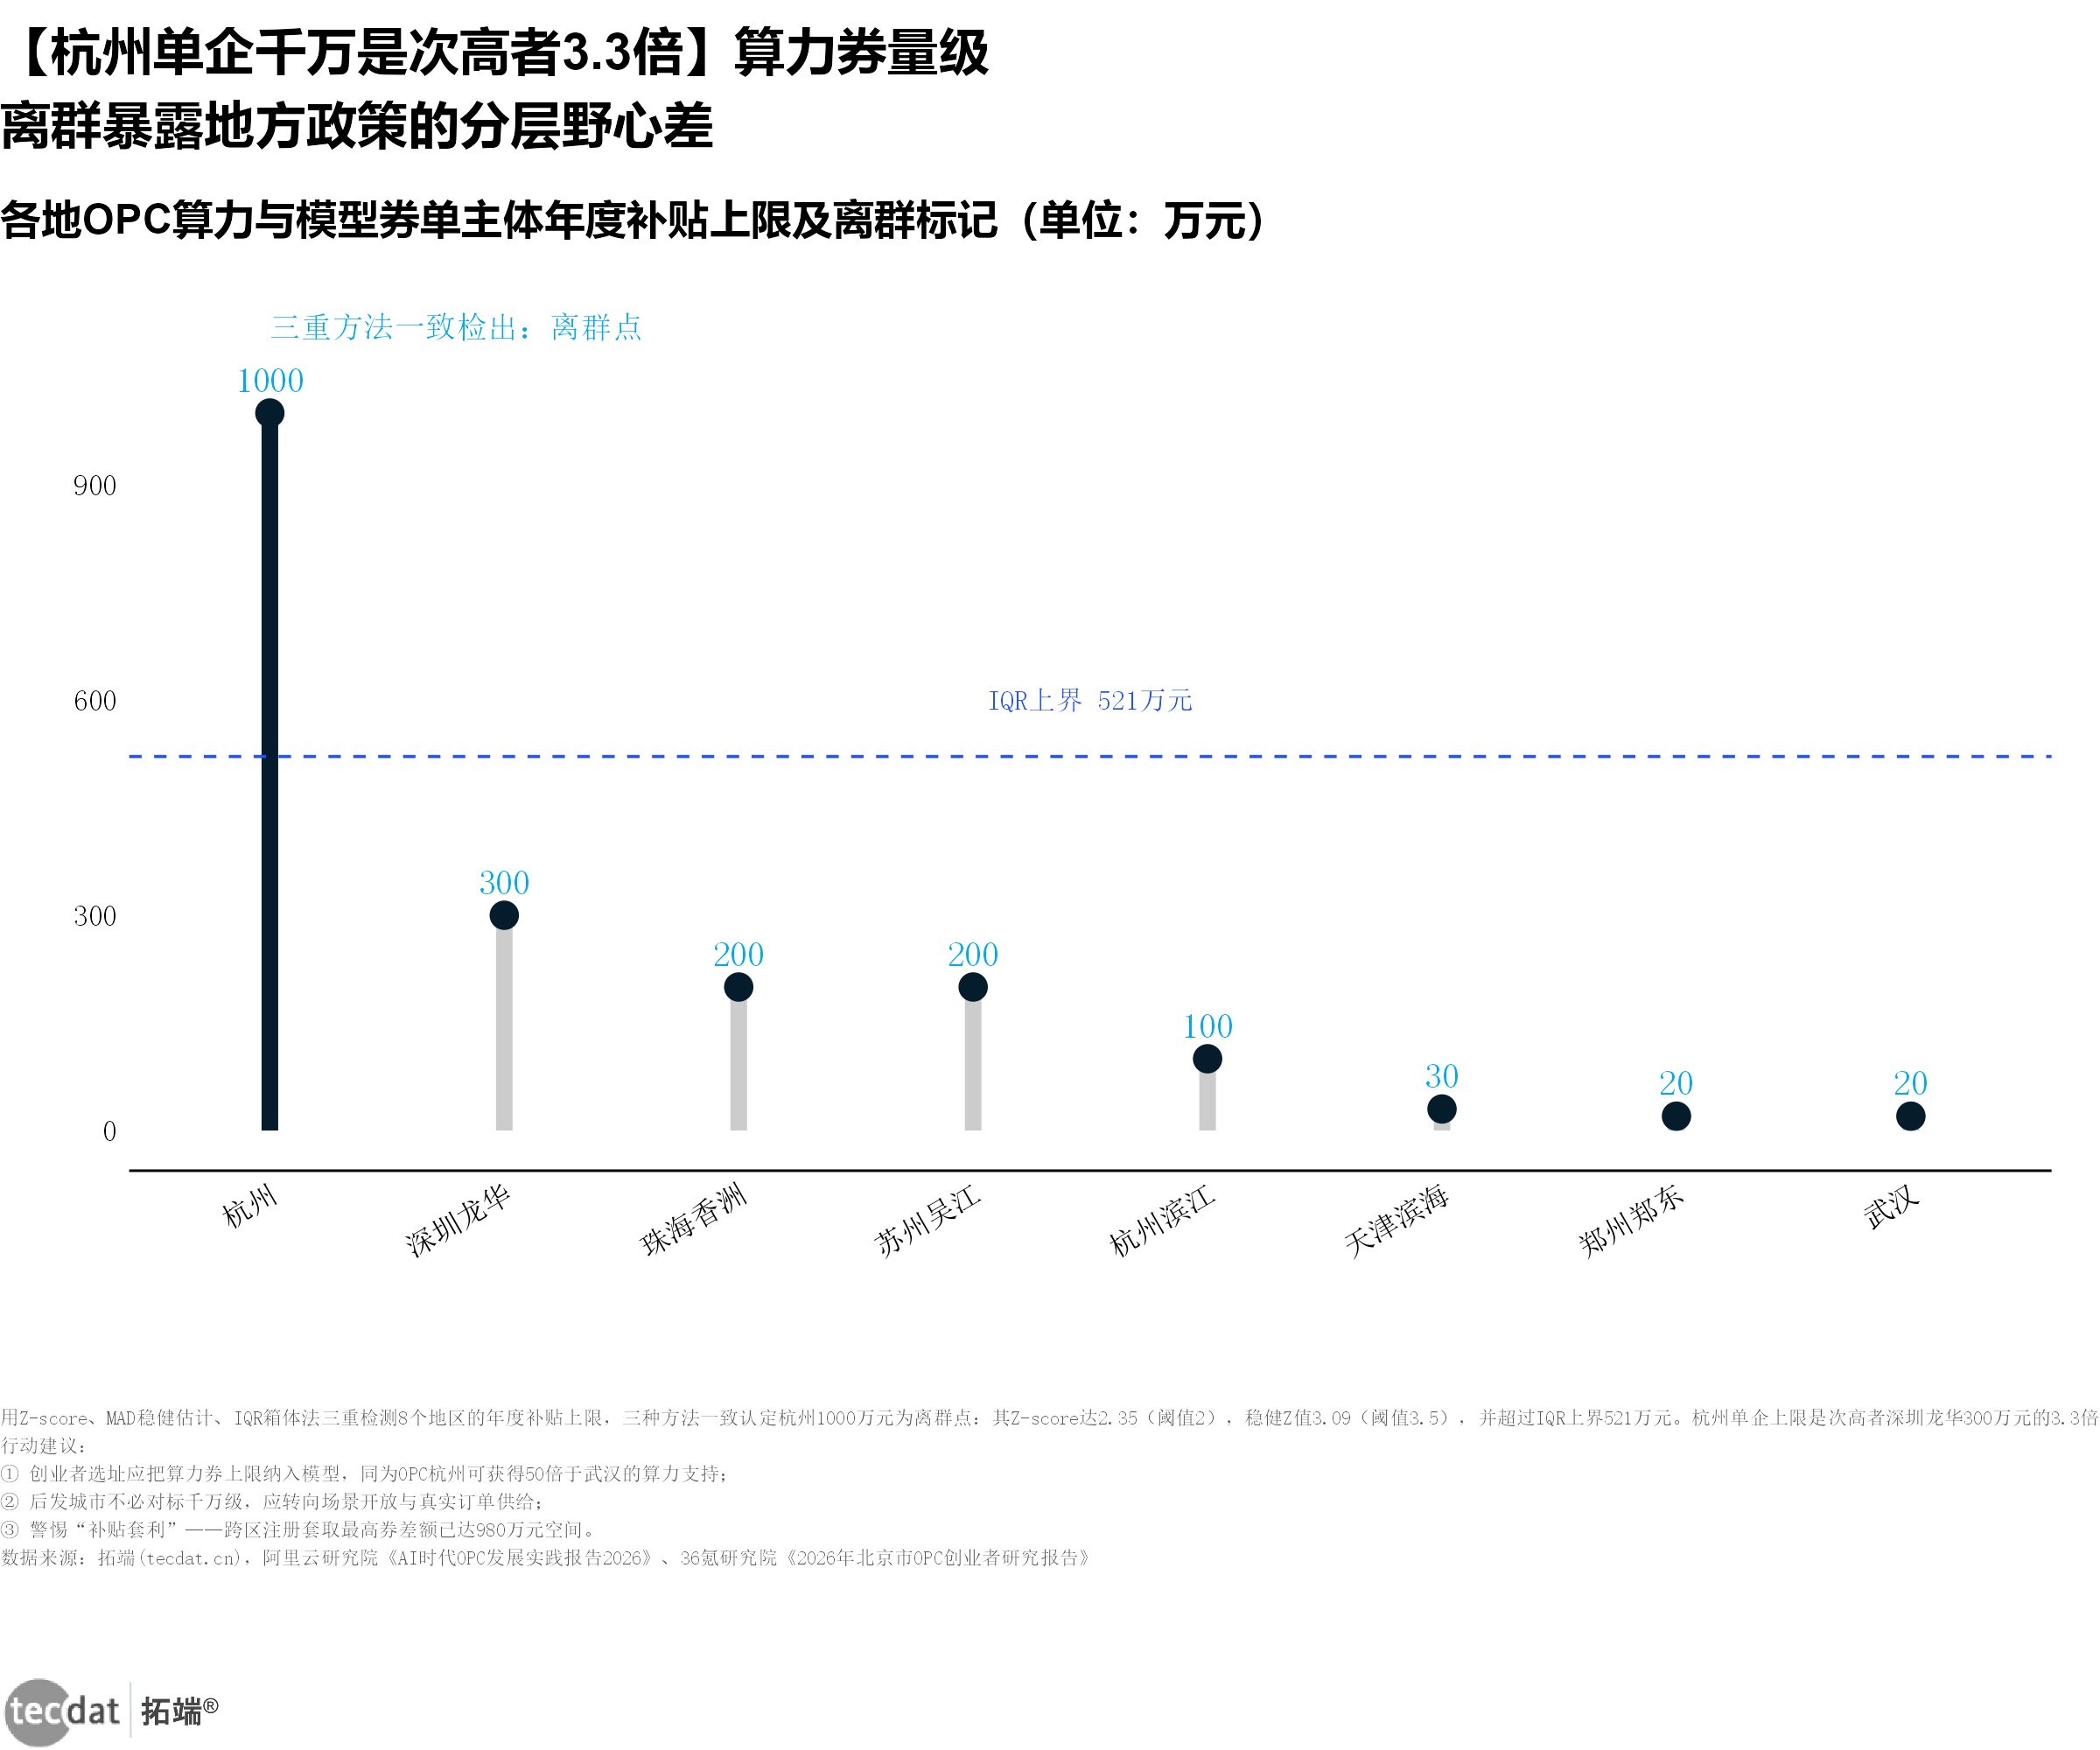
本章小结:OPC 社区区域高度失衡、商业闭环能力稀缺;算力券量级差50倍,反映地方政策分层定位。
七、国际对标:美英无雇员主体超七成,中国渗透空间巨大
横向对照主要经济体,美国非雇主机构占全部机构78.4%、英国无雇员企业占私营部门75.1%,而中国一人公司占企业总数27.4%【来源:阿里云智能集团研究院《AI时代OPC发展实践报告2026》,2026】。口径不同不可直接等同,但方向清楚:中国渗透空间巨大(见下图)。
图37:主要经济体无雇员/一人经营主体占比国际对照(%)
本章小结:相较美英七成以上的无雇员占比,中国27.4%意味着巨大的渗透空间;头部独立开发者案例已验证零员工模式的商业可行性。
八、信用金融与理论框架:从补贴到信用,从公司到OPC
白皮书把”一人成军”拆成可工程化的骨架:个人超级智能分四层能力栈,OPC 需要五个能力模块、仅战略与决策不可外包(见下图)。生产单元历经家庭、工厂、公司、平台、OPC 五次变迁,OPC 是最新一次组织形态跃迁(见下图两张)。
图38:个人超级智能四层能力栈
图39:生产单元五次变迁
金融工具正完成从”无偿补贴”到”有偿信用”的跃迁:百亿级专项信贷、直投基金与人工智能服务券陆续落地,Token 贷、算力贷已在多家银行落地(见下图)。与之配套,远东资信发布 OPC 信用评价体系,用”履约意愿+能力+行为”三维、以过程性数字资产替代结果性财务数据,尝试解决 OPC 没有三表、没有抵押、没有组织化履约记录的授信难题。
图40:金融工具从补贴到信用跃迁
本章小结:金融工具完成从补贴到信用跃迁,信用评价体系用数字资产替代财务报表;理论框架把 OPC 拆成可工程化的能力骨架。
Summary
OPC (One-Person Company) has become a mainstream entrepreneurial form in China, with over 16 million incorporated solo entities as of mid-2025 and more than 7.3 million new registrations in 2025. However, the industry survival rate is below 10%, and over 90% of founders start with less than USD 500. Four authoritative 2026 reports converge on one judgment: OPC is not low-cost trial-and-error but a new production unit enabled by professional capability monetization and AI productivity. AI has penetrated R&D, design and operations, with four AI-native tracks accounting for nearly 80% of ventures. Policy is shifting from subsidies to credit and scenarios. The complete report includes 40 charts and 68 reference reports.
总结
- 一人公司已成主流形态:存量超1600万家、新设同比增超四成,但社区数量四口径并存、统计基建缺位。
- 生存现状严峻:存活率不足一成、超九成启动资金不足500美元,AI 渗透与获客痛点明显错配。
- 创业者以职业积累者为主:近六成有8年以上经验,”小团队+AI”是典型形态。
- 赛道高度 AI 原生:四类 AI 赛道合计近八成,但营收与获客是普遍瓶颈、收入头部集中。
- 政策与金融跃迁:算力券量级差50倍,金融工具从补贴走向信用,信用评价体系用数字资产替代财务报表。
图表清单
| 图号 | 图表名称 |
|---|---|
| 图1 | 主体规模四口径全景(信息图) |
| 图2 | 中国一人公司(OPC)主体规模多口径对照(万家) |
| 图3 | 社区数量四时点扩张(信息图) |
| 图4 | 全国OPC社区数量四种统计口径对照(个) |
| 图5 | 社区数量双模型增长预测_折线图 |
| 图6 | 覆盖城市Bass扩散曲线_百分比堆叠面积图 |
| 图7 | 四口径社区数冲突矩阵_热图 |
| 图8 | 新设主体Poisson预测_灰底比例条形图 |
| 图9 | OPC行业洗牌期四项生存指标(%) |
| 图10 | AI渗透与痛点错配(信息图) |
| 图11 | 月营收阶梯生存曲线_折线图 |
| 图12 | AI工作占比Logistic渗透_圆环图 |
| 图13 | AI渗透环节Kmeans画像_雷达图 |
| 图14 | 创业者画像四维全景(信息图) |
| 图15 | 北京市OPC创业者年龄分布(%) |
| 图16 | 北京市OPC创业者创业前工作经验分布(%) |
| 图17 | 北京市OPC创业团队规模分布(%) |
| 图18 | 北京市OPC创业人员创业前身份分布(%) |
| 图19 | 北京市OPC创业者垂直赛道分布(%) |
| 图20 | 北京市OPC经营各环节AI渗透率(%) |
| 图21 | 北京市OPC创业者月均营收分布(%) |
| 图22 | 北京市OPC创业者核心痛点分布(%) |
| 图23 | 北京市OPC主要创业成本结构(%) |
| 图24 | 赛道标签Zipf幂律检验_双轴图 |
| 图25 | 赛道标签层次聚类_热图 |
| 图26 | 独立开发者收入集中度_气泡图 |
| 图27 | 北京市OPC创业者未来2-3年规划分布(%) |
| 图28 | 北京市OPC创业者对政府支持的需求分布(%) |
| 图29 | 信用评价与政策目标体系(信息图) |
| 图30 | 三类交易成本归零(信息图) |
| 图31 | 各地OPC算力与模型券单主体年度补贴上限(万元) |
| 图32 | 全国OPC社区区域分布数量(个) |
| 图33 | 全国OPC社区各类权益要素覆盖率(%) |
| 图34 | 社区权益五级漏斗衰减(信息图) |
| 图35 | 社区权益漏斗指数衰减_半圆环图 |
| 图36 | 算力券三重离群检测_刻度线图 |
| 图37 | 主要经济体无雇员/一人经营主体占比国际对照(%) |
| 图38 | 个人超级智能四层能力栈(信息图) |
| 图39 | 生产单元五次变迁(信息图) |
| 图40 | 金融工具从补贴到信用跃迁(信息图) |
参考报告目录
本报告直接引用主报告 4 份(R1–R4,正文图表已逐张标注来源);全部 68 份参考报告的结构化清单见文末「附录:68 份参考报告总目录」(默认折叠,含机构、报告全名与发布月份)。
常见问题(FAQ)
Q:这份报告适合谁看?
A:适合中小企业主、品牌方战略与市场负责人、产业资本战投部、跨境出海创业者,以及正在评估”一人公司 / AI OPC”赛道的个人开发者与研究者。报告聚焦需求规模、技术路线对比与商业化落地路径。
Q:报告数据更新到哪个时间节点?
A:核心数据来自四份2026年发布的报告——元宇宙与人工智能三十人论坛《个人超级智能与OPC白皮书》(2026-09)、36氪研究院《2026年北京市OPC创业者研究报告》(2026-09)、个人经济体研究院《中国OPC发展报告2026(第三季)》(2026-09)、阿里云智能集团研究院《AI时代OPC发展实践报告2026》(2026年),统计时点覆盖至2026年9月。
Q:一人公司(OPC)到底是什么?
A:OPC 即 One-Person Company(一人公司 / 人工智能一人公司 AI OPC),指由单一创始人主导、依托 AI 工具与外部生态完成非核心能力调用的轻量化经营主体。其组织边界区别于传统小微企业,典型形态是”1人主导、10人以下”。
Q:这个赛道未来3年的增长天花板在哪里?
A:需求侧由创业者规模与 AI 渗透率双轮驱动,供给侧由算力券、信用评价与社区权益决定;七部门行动方案已设定到2028年不少于100个平台资源开放场景试点,政策接口清晰,商业化节点集中在2026—2028年。
Q:普通人/创业者最大的风险是什么?
A:不是技术,而是获客与持续经营能力。行业存活率不足一成,超九成启动资金不足500美元,一次订单断档即可能触发死亡,传统金融工具对其基本失灵。
附录:68 份参考报告总目录(点击展开 / 收起)
共 68 份,按主题分组排列;含发布机构、报告全名与发布月份。可与正文图表溯源(R1–R4 为主报告)交叉对照。默认折叠,点击摘要行展开。
| 编号 | 机构 | 报告全名 | 发布月份 |
|---|---|---|---|
| R1 | 元宇宙与人工智能三十人论坛 | 《个人超级智能与OPC白皮书》 | 2026-09 |
| R2 | 36氪研究院 | 《2026年北京市OPC创业者研究报告》 | 2026-09 |
| R3 | 个人经济体研究院(国家市场监督管理总局发展研究中心课题组) | 《中国OPC发展报告2026(第三季)》 | 2026-09 |
| R4 | 阿里云智能集团研究院 | 《AI时代OPC发展实践报告2026》 | 2026 |
| R5 | 新华社中国经济信息社(新华信用) | 《全国OPC发展观察报告(2026)》 | 2026-06 |
| R6 | 复旦大学新闻学院姚建华团队 | 《2026年中国一人公司(OPC)调研报告》 | 2026-07 |
| R7 | 鸿鹄汇Honghub | 《2026一人公司洞察报告·重力、杠杆与进化》 | 2026-04 |
| R8 | 国家市场监督管理总局课题组 | 《中国OPC发展调研报告2026》 | 2026-03 |
| R9 | 浙江大学计算社会科学研究中心等十一家机构 | 《2026中国OPC创业城市发展指数及排行榜(Q2季报)》 | 2026-04 |
| R10 | 浙江大学计算社会科学研究中心等 | 《2026中国OPC创业城市发展指数及排行榜(Q1季报·首期)》 | 2026-Q1 |
| R11 | 中关村人才协会 | 《中国OPC发展趋势报告(2025-2030年)》 | 2025 |
| R12 | 大任智库 | 《2026 AI+OPC新生态培育行动白皮书》 | 2026 |
| R13 | opcquan.com | 《2026中国OPC白皮书》 | 2026 |
| R14 | 专知智库OPC研究院 | 《独脚兽认证体系白皮书(2026)》 | 2026 |
| R15 | 清华大学沈阳团队 | 《一人公司报告1.0》 | 2025 |
| R16 | 清华大学沈阳团队 | 《一人公司发展研究报告2.0》 | 2026 |
| R17 | 清华大学 | 《2026一人公司(OPC)发展研究报告》 | 2026 |
| R18 | 混沌学园 | 《超级个体计划》 | 2026 |
| R19 | 腾讯研究院 | 《超级个体时代》 | 2026-06 |
| R20 | 腾讯研究院 AI原生小组 | 《AI原生工作报告》 | 2026-05 |
| R21 | 画小二 | 《AIGC时代超级个体》 | 2026 |
| R22 | 北京大学-蚂蚁集团(OSOME) | 《中国小微经营者调查2026(Q1季度报告)》 | 2026-04 |
| R23 | 北京大学企业大数据研究中心等 | 《2026年小微经营者理财行为调查报告》 | 2026 |
| R24 | 北京大学中国社会科学调查中心等 | 《基于中国小微经营者调查的实证发现(23季度)》 | 2026 |
| R25 | 中国新就业形态研究中心 | 《2025中国蓝领群体就业研究报告》 | 2025 |
| R26 | 智联招聘、清华大学社会科学学院 | 《2026中国数字游民发展报告》 | 2026 |
| R27 | 人民论坛 | 《数字游民推动城乡”新融合”》 | 2026-03 |
| R28 | 三个皮匠报告(综合中国新就业形态研究中心) | 《未来职场灵活就业:规模、形态与保障》 | 2026 |
| R29 | 三个皮匠报告 | 《2026中文自媒体爆款内容白皮书》 | 2026 |
| R30 | 三个皮匠报告 | 《中国自媒体产业发展报告(2026)》 | 2026 |
| R31 | 三个皮匠报告 | 《短视频与自媒体的个人化趋势爆发》 | 2026 |
| R32 | 三个皮匠报告 | 《2026 KOL行业发展趋势:核心竞争力分化与AI重构内容产业》 | 2026 |
| R33 | 抖音 | 《2026抖音创作者大会·优质内容生态数据披露》 | 2026-09 |
| R34 | 小红书 | 《2026小红书LINK创作伙伴周·商业创作者成长路径》 | 2026-09 |
| R35 | Hootsuite、Talkwalker | 《2026年社交媒体趋势报告》 | 2026 |
| R36 | 中国MCN发展报告课题组 | 《中国MCN发展报告(2026年)》 | 2026 |
| R37 | InclusionAI | 《Taking the Pulse of Agentic AI from the Developer Community at the End of Q1 2026》 | 2026-Q1 |
| R38 | InclusionAI | 《Agentic AI 2026: When the Hackathon Fever Cools Down》 | 2026-06 |
| R39 | AIGCLink研究院 | 《2026年AIGC行业现状及发展趋势白皮书》 | 2026-01 |
| R40 | Taskade | 《Vibe Coding Report 2026: Market Size, Statistics & Trends》 | 2026 |
| R41 | Axis Intelligence | 《Vibe Coding Statistics 2026: Adoption, Revenue & Security Data》 | 2026 |
| R42 | Keyhole Software | 《Vibe Coding Trends 2026: Adoption, Productivity, and Code Quality Data》 | 2026 |
| R43 | 火山引擎 | 《独立开发者Agent选型:AgentKit胜效率,AutoGPT胜灵活度》 | 2026 |
| R44 | JetBrains(Pulse Survey)、Sonar(State of Code) | 《2026开发者AI编码使用统计》 | 2026-01 |
| R45 | Y Combinator | 《Spring 2026 Request for Startups(Solo Founder方向)》 | 2026 |
| R46 | AgentMarketCap | 《The Solo Founder Agent Economy: How One-Person Teams Are Hitting 100K MRR With AI Agents in 2026》 | 2026-04 |
| R47 | 世界经济论坛(WEF) | 《Future of Jobs Report 2026(未来就业报告)》 | 2026-01 |
| R48 | 世界经济论坛(WEF) | 《新经济下就业的四种未来:2030年的AI与人才》 | 2026-01 |
| R49 | 麦肯锡全球研究院(MGI) | 《2026年全球AI调查》(Global AI Survey) | 2026 |
| R50 | 德勤(Deloitte) | 《2026企业AI报告》(Enterprise AI Report) | 2026 |
| R51 | 高盛(Goldman Sachs) | 《AI与就业影响分析》 | 2026 |
| R52 | 国际货币基金组织(IMF) | 《AI Exposure and Employment(AI暴露度与就业)》 | 2026 |
| R53 | 国际劳工组织(ILO) | 《Generative AI and Jobs(生成式AI与就业)》 | 2026 |
| R54 | 斯坦福HAI | 《2026人工智能指数报告》(AI Index Report) | 2026 |
| R55 | 杭州市人民政府 | 《杭州市打造全国”AI+OPC”创业新高地行动计划(2026-2028年)》 | 2026-06 |
| R56 | 杭州市市场监督管理局 | 《支持一人公司OPC创新创业发展的若干举措(12项)》 | 2026-04 |
| R57 | 杭州市市场监督管理局 | 《”AI+OPC”入市陪伴手册(政务服务+风控法务)》 | 2026-Q2 |
| R58 | 苏州市 | 《人工智能OPC培育发展行动》 | 2025-11 |
| R59 | 重庆市 | 《支持一人公司(OPC)发展十条措施》 | 2026 |
| R60 | 衢州市 | 《OPC行动方案》 | 2026 |
| R61 | 国家发展和改革委员会 | 《OPC写入多地”十五五”规划》政策梳理 | 2025-05 |
| R62 | 芝麻企业信用、21世纪经济报道 | 《2026年一人公司(OPC)立信数据洞察》 | 2026 |
| R63 | 得迁文化科技 | 《2025-2026 IP智能体经济峰会白皮书》 | 2026-02 |
| R64 | 腾讯云 | 《2026 AI创客松/黑客松报告(10122人参赛)》 | 2026 |
| R65 | 拓端(tecdat) | 《2026中国OPC深度洞察报告》 | 2026 |
| R66 | 易有料 | 《2026五大视频平台掘金指南》 | 2026 |
| R67 | 世界经济论坛(WEF) | 《Future of Jobs 2026(年中更新:技能重构)》 | 2026 |
| R68 | GitHub(Microsoft) | 《GitHub Copilot 2026 企业采用统计(FY26 Q2)》 | 2026 |
每日分享最新报告和数据资料至会员群
关于会员群
- 本会员社群以垂直产业数据研究、深度行业报告分享、AI数据工具实操交流为核心定位;
- 入群即可解锁全行业数据内容免费阅读与下载权限,同步更新海内外一手优质研究报告文档与产业数据;
- 会员老用户享受专属 9 折续费优惠,可长期锁定社群全部权益;
- 为会员提供一对一免费 PDF 报告专属代找服务。
非常感谢您阅读本文,如需帮助请联系我们!
 2026年全球汽车行业趋势洞察报告:智驾、充换电与出海
 2026中国AI Agent企业应用市场预测报告:智能体、AI转型与基础设施|附150报告、数据合集下载
 2026全球及中国AI芯片产业发展研究报告:算力缺口、HBM瓶颈与国产突围
 2026中国智慧园区与零碳园区行业洞察研究报告|附100+报告、数据合集下载