2026中国AI Agent企业应用市场预测报告:智能体、AI转型与基础设施
2026企业应该把AI预算优先投给Agent,还是继续买Copilot?主要风险点有哪些?

本报告包含完整数据图表和150份最新参考报告,完整数据报告请阅读原文链接获取。
本报告包含完整数据图表和150份最新参考报告,完整数据报告请阅读原文链接获取。
全文核心要点
- 本文是参考150份2026年AI与智能体主题行业报告、结合14张数据图表、4张机器学习图表与9张信息图撰写而成的洞察研究报告。
- 能力跃迁:GPT-6 Astra在OSWorld 2.0得分由65.7%升至72.6%、ExploitBench达100%,AI从Copilot正式迈向端到端Agent(国信证券,2026-09)。
- 价值鸿沟:60%的企业未在规模化层面解锁AI实质价值,工作流重构企业获明显回报比例超过65%,点状缝补不足15%(BCG/InfoQ,2026)。
- 规模扩张:中国智能体数量从2025年2,860万个增至2030年预计22.16亿个(年复合增速139%);全球AI基础设施2026-2031年累计投入约7.6万亿美元(天翼智库,2026)。
- 本报告包含完整数据图表和150份最新参考报告,完整数据报告请阅读原文链接获取。文末附本专题参考报告(PDF)目录与全部参考报告清单。
参考报告下载核心前置清单(Top 10)
以下10份为本报告主题下按「搜索热度、行业权威度、正文引用频次、转化价值」四维交叉筛选排序的核心参考报告:
| 发布时间 | 机构 | 报告全称 |
|---|---|---|
| 2026-08 | 弗若斯特沙利文 | 1\. 全球及中国AI数据服务市场发展白皮书(2026) |
| 2026-08 | IDC | 2\. 2026-2030年中国工业AI及核心工业软件市场预测 |
| 2026-05 | 中国信通院 | 3\. AI算力服务白皮书(2026) |
| 2026 | 麦肯锡 | 4\. 智能体技术与产业变革白皮书2026 |
| 2025-07 | IDC | 5\. 中国AI Agent企业应用市场预测(2028年270亿美元) |
| 2026-01 | IDC | 6\. 2030年22亿AI Agent作为新数字劳动力:全球智能体数量预测 |
| 2026-06 | Gartner | 7\. 2026年全球AI支出预测(2.59万亿美元) |
| 2026-09 | 波士顿咨询BCG | 8\. 2026智能体驱动的企业运营报告:发挥AI应用的最大价值 |
| 2026-09 | 中国信通院 | 9\. 智能体治理研究报告(2026年) |
| 2026-09 | 中国信通院 | 10\. 算力中心服务商分析报告(2026年) |
摘要
直接回答:2026年智能体经济的关键词是能力跃迁、价值分化与基建扩容。国信证券《AI系列专题研究:GPT\-6 Astra》显示模型在OSWorld 2.0得分升至72.6%、ExploitBench达100%;BCG《2026智能体驱动的企业运营报告》指出60%的企业未在规模化层面解锁AI价值,而InfoQ调研显示工作流重构企业获得明显回报的比例超过65%;天翼智库测算中国智能体数量2030年将达22.16亿个,全球AI基础设施2026-2031年累计投入约7.6万亿美元。本文基于上述原始数据采用逻辑斯蒂增长模型、指数增长模型、K-Means与MAD 异常检测 做延伸外推:中国智能体数量2029年约12.37亿个、全球AI代码工具市场2029年约208.7亿美元,为独立测算,非官方预测。建议关注智能体工程化、企业工作流重构、AI编码安全三条主线。
开篇:这份报告回答哪几个问题?
锡式结构回答商业决策者最关心的十个问题,每条答案独立成立,可直达对应章节核验。
| 用户问题 | 一句话答案 | 来源 | 对应章节 |
|---|---|---|---|
| AI现在到底有多能干? | GPT-6 Astra四大基准登顶,ExploitBench达100% | 国信证券,2026-09 | 第一章 |
| 企业AI转型的钱花对了吗? | 60%企业未解锁规模化价值,工作流企业回报65%以上 | BCG/InfoQ,2026 | 第二章 |
| 哪条AI赛道用户最多? | AI综合助手月活约11.36亿居首,效率办公跻身亿级 | QuestMobile,2026-08 | 第三章 |
| 智能体数量未来三年有多少? | 2030年预计22.16亿个,本文外推2029年约12.37亿个 | 天翼智库/本文外推 | 第四章 |
| 算力基建要投多少? | 全球AI基础设施2026-2031年累计投入约7.6万亿美元 | 中国电信(天翼智库),2026 | 第四章 |
| AI写代码可靠吗? | 先进场景65%~70%代码AI生成,20%样本引用不存在的包 | 安全牛,2026 | 第五章 |
| AI编码安全怎么补课? | P0收拢影子AI、P1引入AIBOM、P2搭建Agentic SDLC沙箱 | 安全牛,2026 | 第五章 |
| 国央企数智化怎么干? | 架构牵引、数据筑基、分析穿透、智能辅助、运营闭环、指挥协同 | 袋鼠云,2026 | 第二章 |
| 管理者要用好AI缺什么? | 管理转译:把战略语言转译为任务、标准与责任 | 前哨AI,2026 | 第二章 |
| 完整报告怎么获取? | 完整数据报告请阅读原文链接获取 | 拓端tecdat | 文末 |
文章目录
一、智能体经济2026年走到了哪一步?
——AI从 Copilot 迈向端到端Agent,能力基准全面代际跃迁,中国智能体数量2026年达7,940万个
二、企业AI转型:钱花了,价值兑现了吗?
——60%企业未解锁规模化价值,工作流重构企业回报率超过65%
三、AI平台与赛道:流量入口正在如何收拢?
——综合助手月活约11.36亿居首,效率办公跻身亿级赛道
四、基础设施与算力:智能体经济的底座怎么建?
——智能算力2,185 EFLOPS同比增177%,2030年 Token 年消耗将达3,547亿亿
五、软件供应链安全:AI编码的红利与陷阱?
——先进场景65%~70%代码由AI生成,幻觉包与恶意包构成新攻击面
六、未来三年怎么看:增长预测、行动清单与风险提示
——乐观/中性/悲观三情景外推与可落地行动清单
七、总结
——核心结论与分人群行动建议
引言
波士顿咨询BCG在《2026智能体驱动的企业运营报告:发挥 AI应用 的最大价值》中给出了一组冷静的数字:AI的任务效率提升是真实的,但60%的企业仍未在规模化层面拿到实质回报;InfoQ极客邦科技双数研究院的调研则补上了另一半事实——工作流重构企业获得明显回报的比例超过65%。一边是能力基准的代际跃迁,一边是价值兑现的巨大方差,这正是本报告要拆解的核心矛盾。
拓端研究团队使用桌面研究与定量调查、定性分析相结合的方式,全面客观的剖析智能体经济与AI产业发展的总体市场容量、产业链、经营特性、盈利能力和商业模式等。科学使用SCP模型、SWOT、PEST、 机器学习 、LLM等研究模型与方法综合分析智能体经济与AI产业市场环境、产业政策、竞争格局、技术革新、市场风险、行业壁垒、机遇以及挑战等相关因素。根据智能体经济与AI产业的发展轨迹及实践经验,精心研究编制《2026智能体驱动的企业运营报告:发挥AI应用的最大价值》,为企业、科研、投资机构等单位投资决策、战略规划、产业研究提供重要参考。
本报告数据来源主要是一手资料和二手资料相结合,我们建立了严格的数据清洗、加工和分析的内控体系,分析师采集信息后,严格按照公司评估方法论和信息规范的要求,并结合自身专业经验,对所获取的信息进行整理、筛选,最终通过综合统计、分析测算获得相关产业研究成果。
一、智能体经济2026年走到了哪一步?
2,860万到22.16亿。这是中国智能体数量从2025年到2030年的五倍级跳变——天翼智库的测算给出了一条年复合增速139%的S曲线。数字背后,是一场软件范式的换代:模智空间在《2026AI原生软件时代:从软件工程到智能体工程的范式革命》(2026)中把软件演进切成三部曲,Software 1.0代码驱动,人类告诉机器怎么做;Software 2.0数据驱动,机器学会怎么做;Software 3.0由Agent驱动,机器自主决定下一步做什么。软件不再是代码的集合,而是升级为智能体系统。
这场换代的落点是意图驱动。未来的软件不再依赖开发者提前穷举所有场景,它理解用户意图,自主规划任务路径,调用工具并完成目标;质量评价标准随之改写——不再追求100%一致输出,而是更关注结果。本章小结:范式已经切换,接下来的问题是能力跟不跟得上。
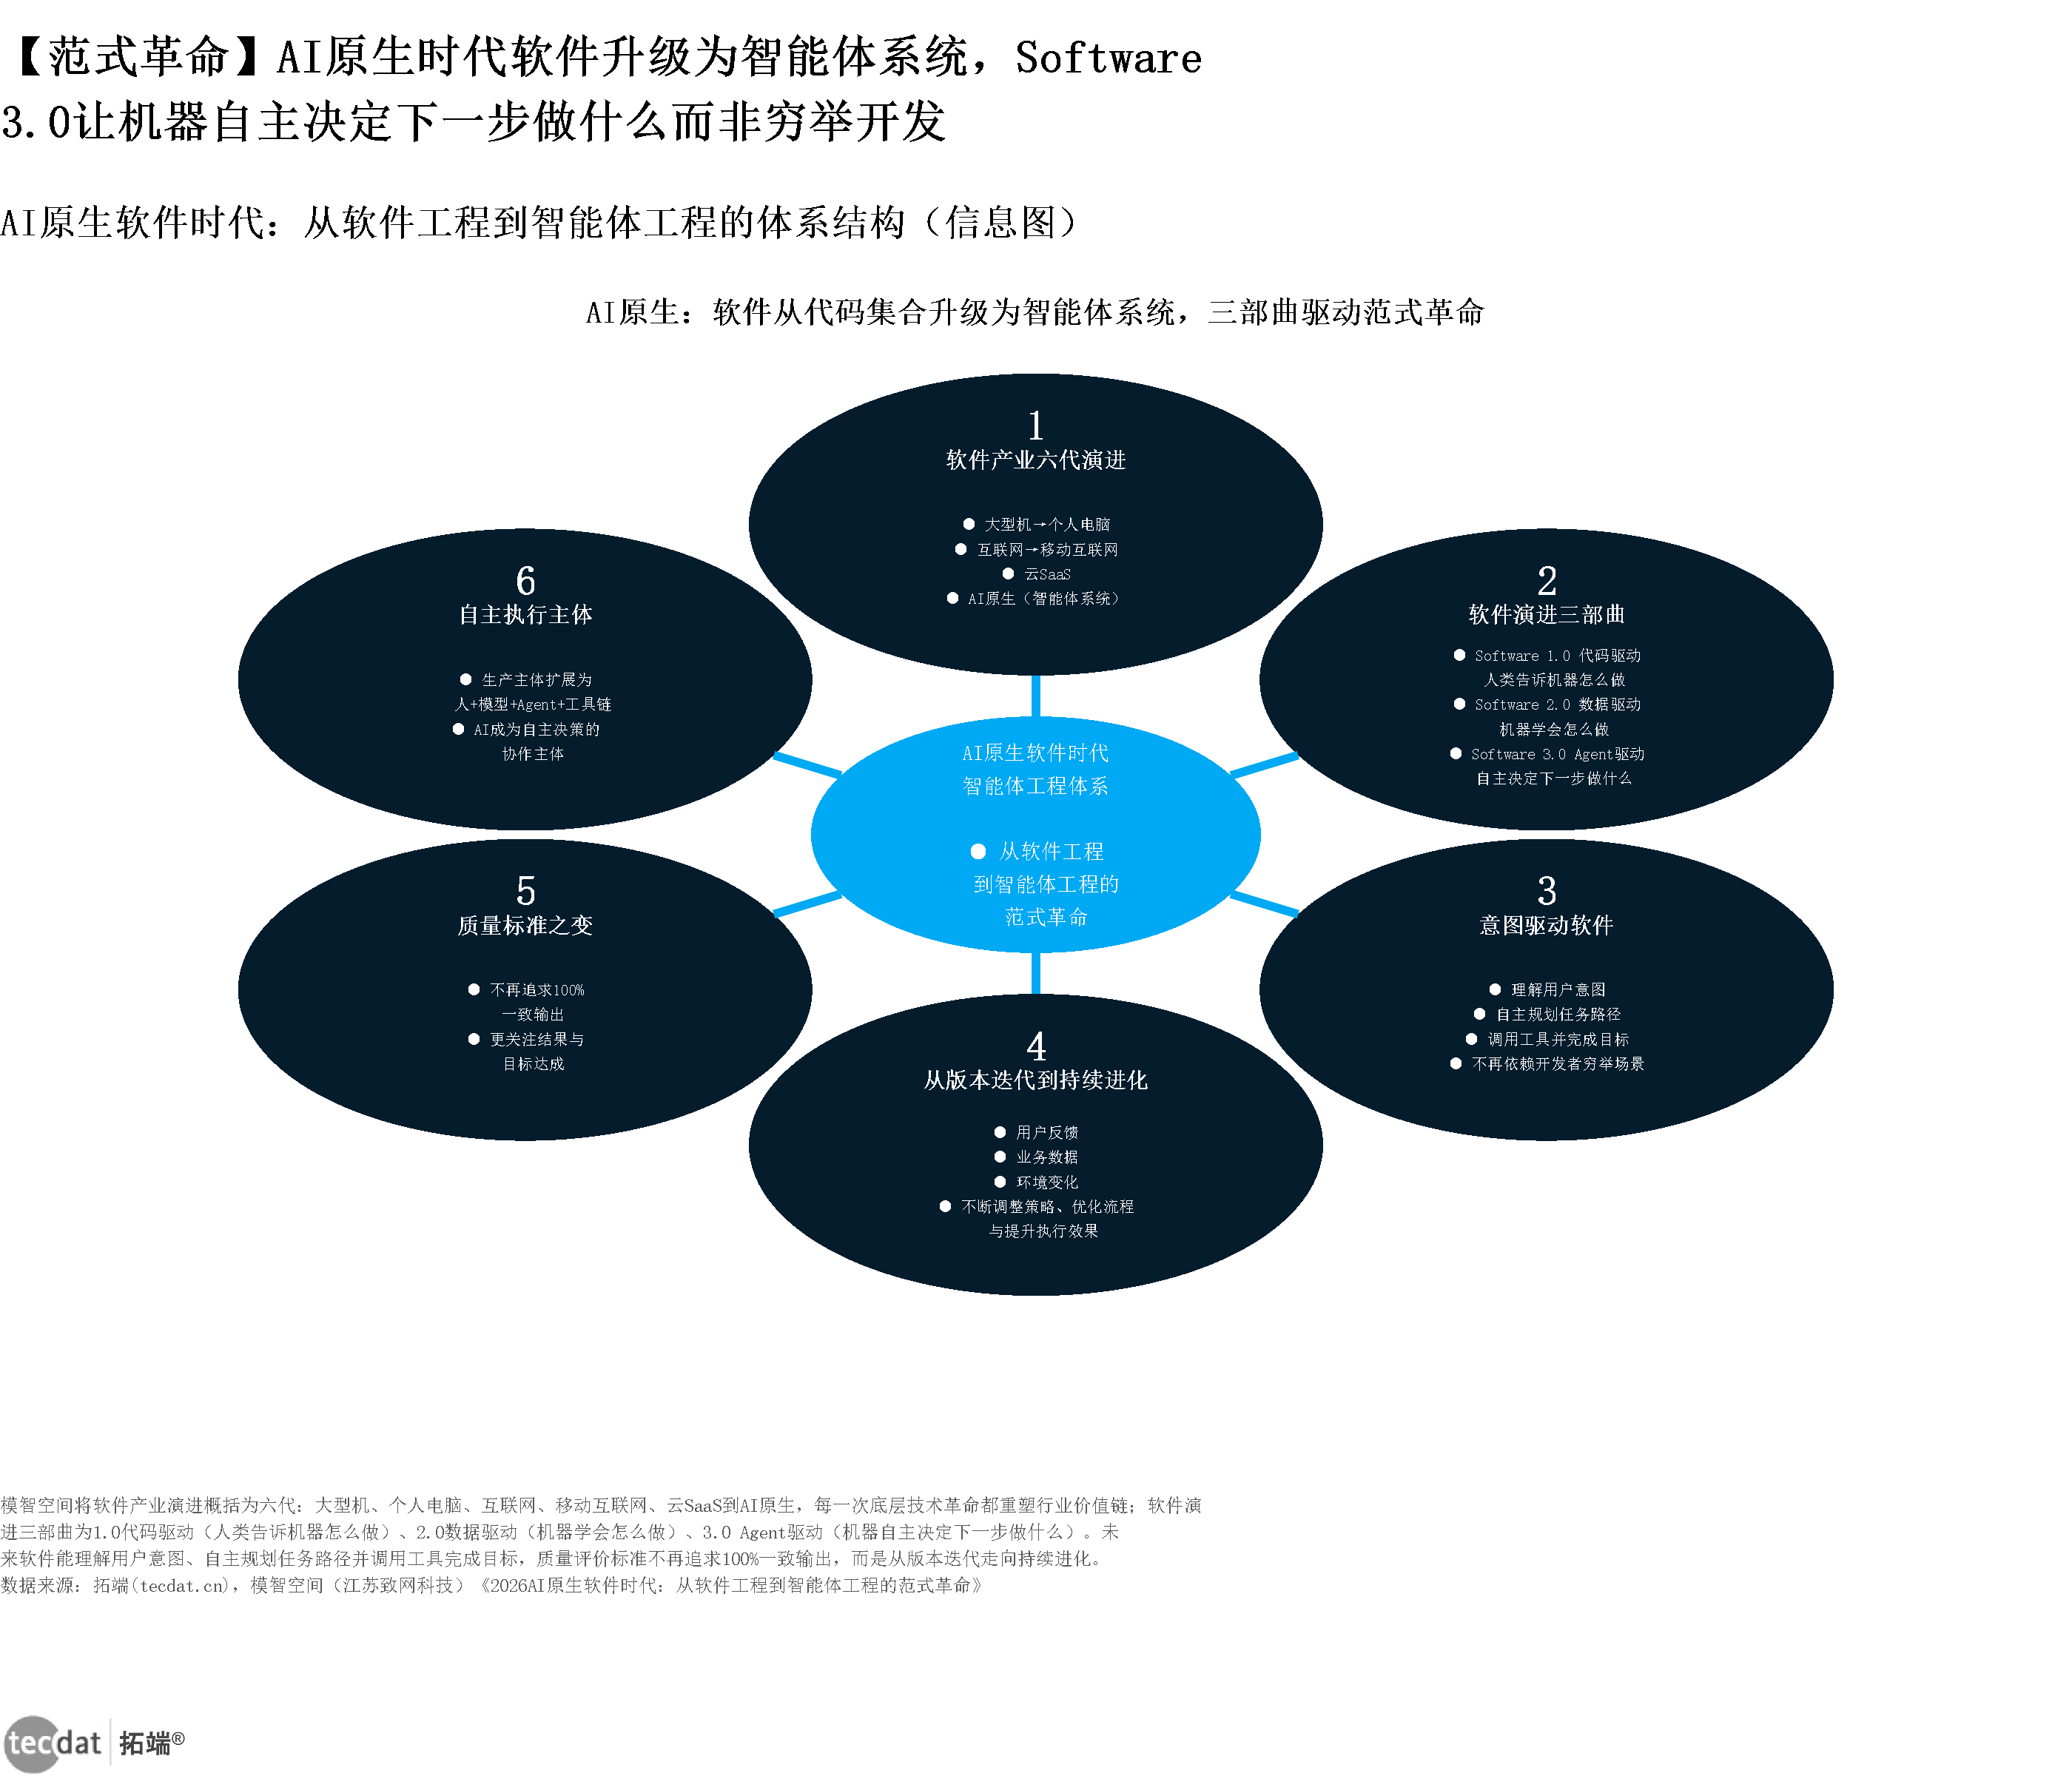
信息图1:AI原生软件时代的智能体工程体系(中心框架)
核心数据:Software 1.0代码驱动、2.0数据驱动、3.0 Agent驱动;软件产业六代演进
来源:拓端tecdat基于模智空间《2026AI原生软件时代:从软件工程到智能体工程的范式革命》,2026
图表1文字化:chart-019;核心数据:Software 1.0代码驱动、2.0数据驱动、3.0 Agent驱动;软件产业六代演进;来源:拓端tecdat基于模智空间《2026AI原生软件时代:从软件工程到智能体工程的范式革命》,2026
100%,一个基准的满分。国信证券《AI系列专题研究:GPT-6 Astra》(2026-09)披露,GPT-6 Astra在ExploitBench上达到100%,明显高于 GPT-5.6 Sol的78.5%;OSWorld 2.0得分由65.7%升至72.6%,模拟单任务耗时却从约75分钟降到40分钟;ARC-AGI-3达到99.9%,FrontierMath Tier 4约98%。它还是OpenAI首个在Preparedness框架中达到网络安全”Critical”能力等级的模型。
不过,模型跃升只是一半。天翼智库《智能体时代AI基础设施发展研究报告(2026)》(2026)给出另一半:同一模型、同一 提示词 ,简单方式运行20分钟耗费9美元、成功率42%;仅优化Harness,成功率提升至78%。工程化与模型同等重要,这就是智能体经济的第一条主线。
图表1:GPT-6 Astra模型基准代际对比(哑铃图)
核心数据:OSWorld 2.0:65.7%→72.6%;ExploitBench:78.5%→100%;ARC-AGI-3:99.9%;FrontierMath Tier 4:约98%
来源:拓端tecdat基于国信证券《AI系列专题研究:GPT-6 Astra》,2026-09
图表2文字化:chart-001;核心数据:OSWorld 2.0:65.7%→72.6%;ExploitBench:78.5%→100%;ARC-AGI-3:99.9%;FrontierMath Tier 4:约98%;来源:拓端tecdat基于国信证券《AI系列专题研究:GPT-6 Astra》,2026-09
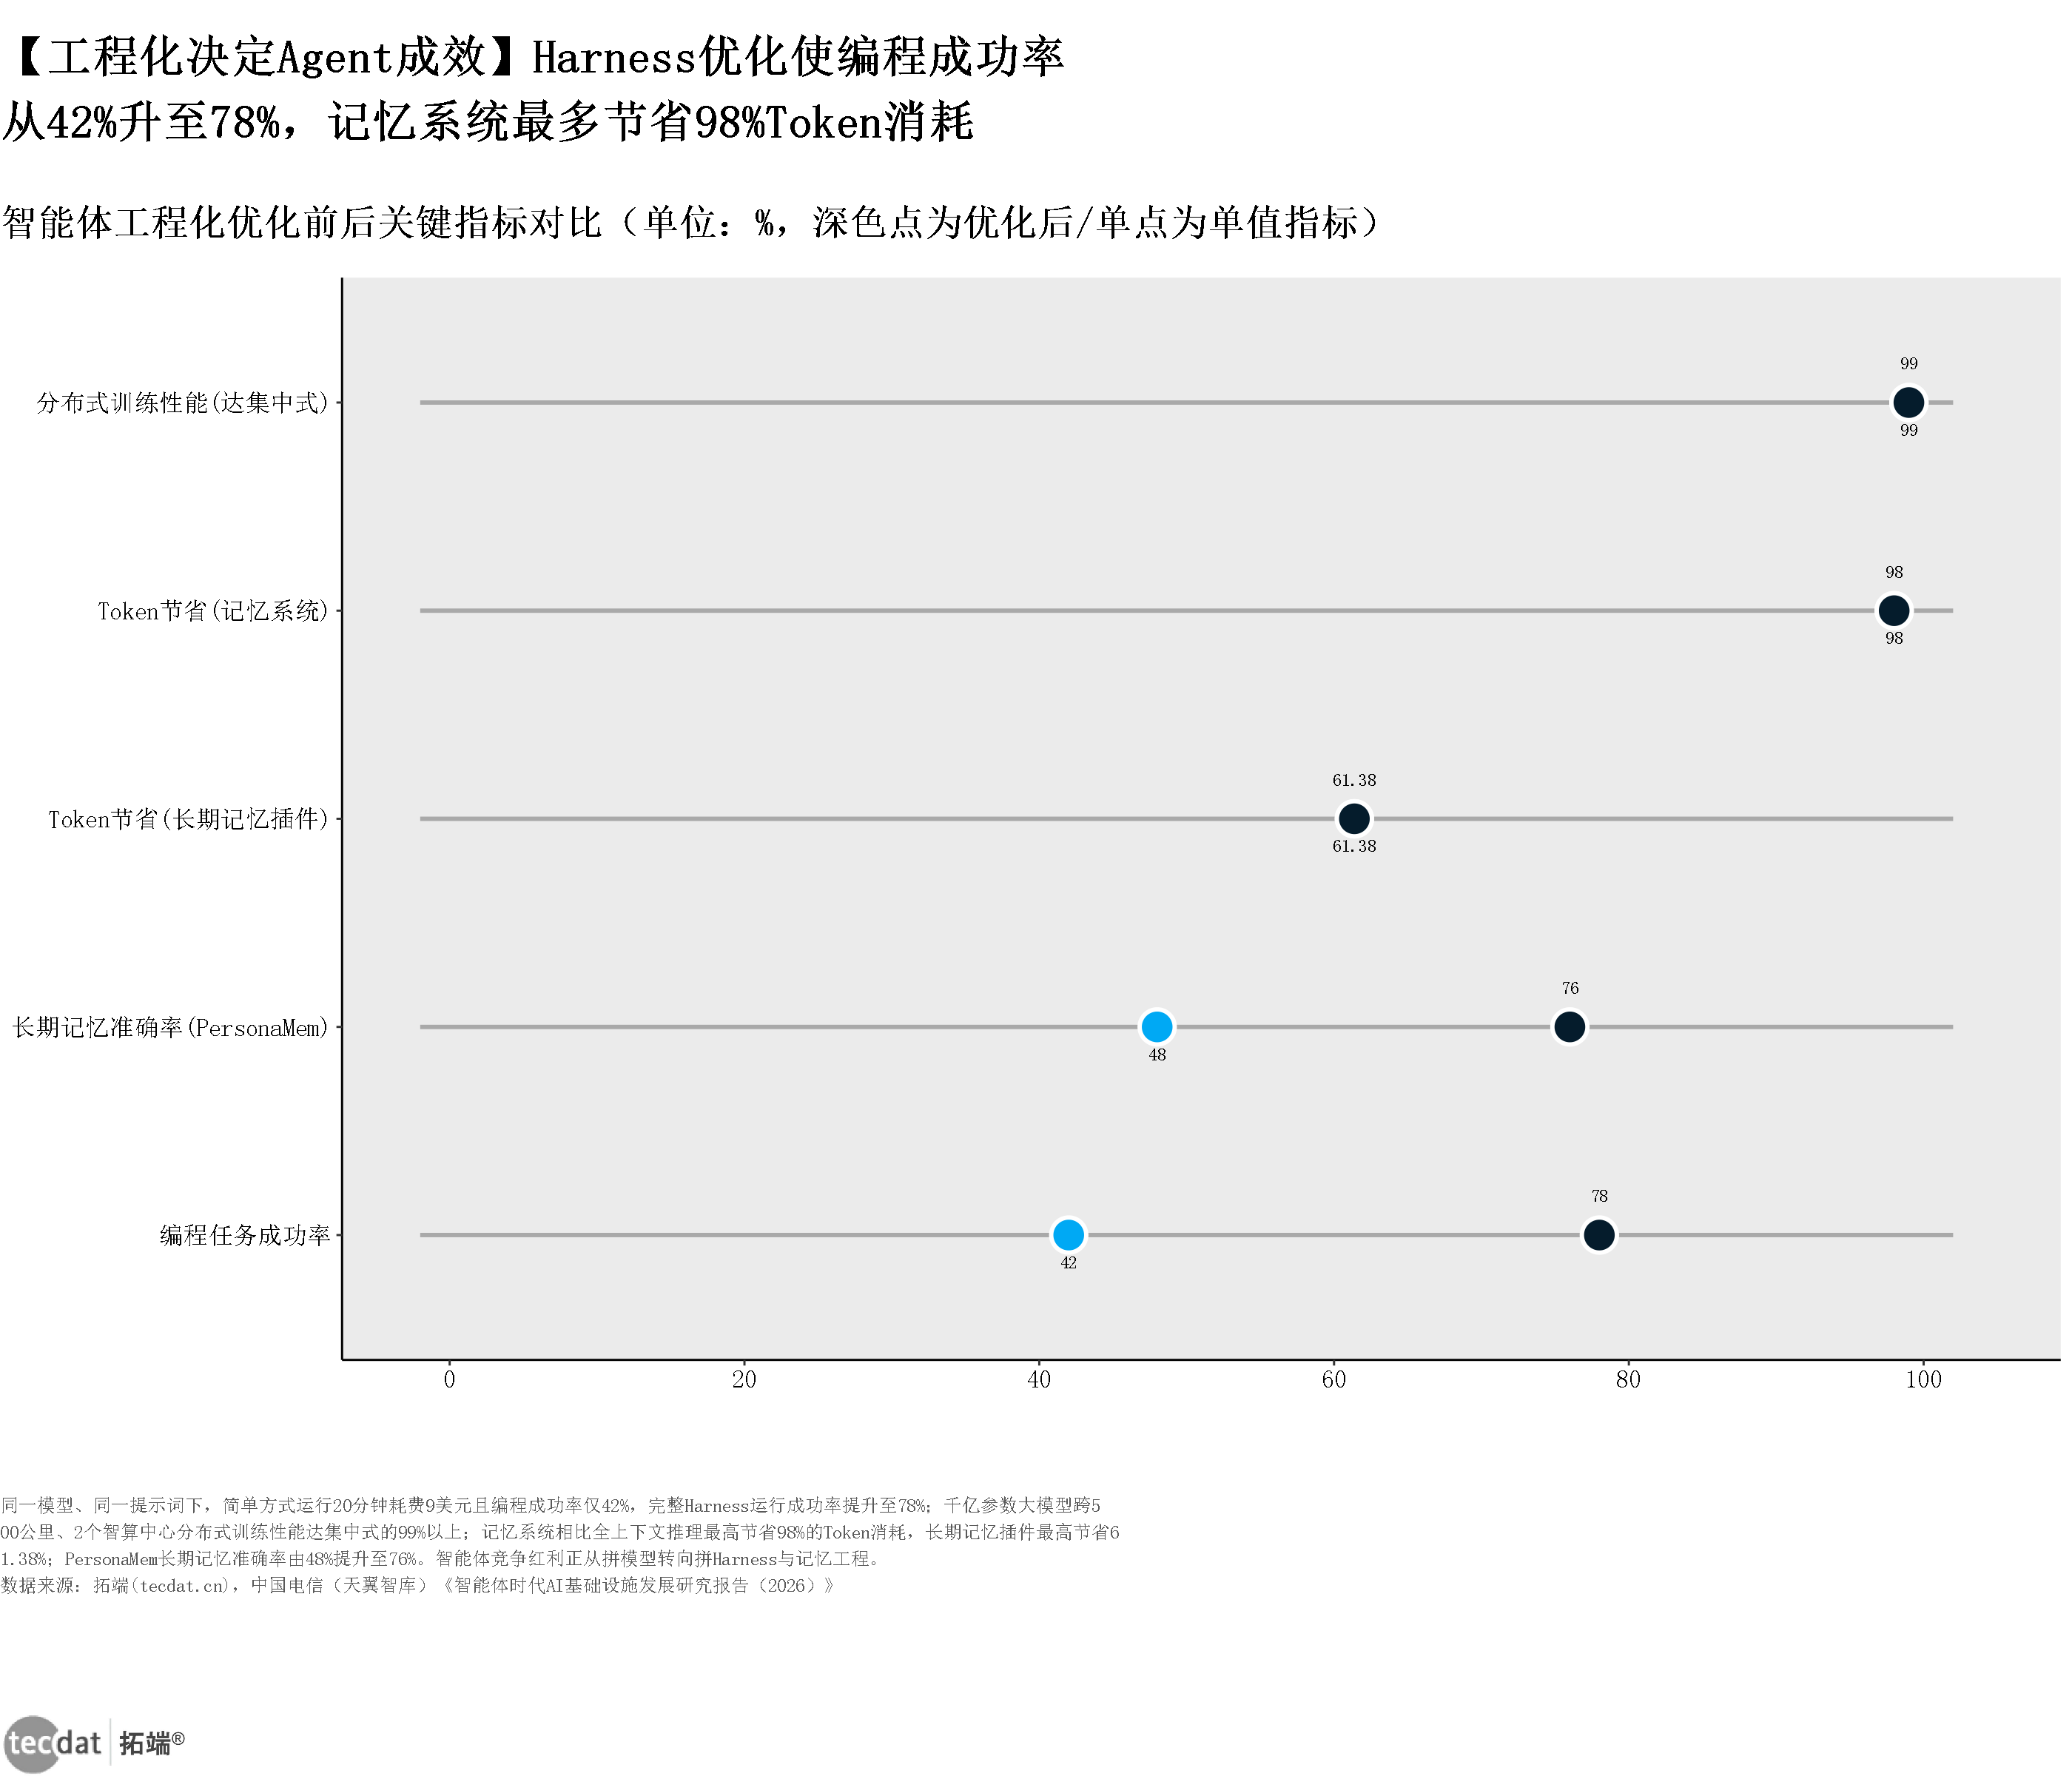
图表2:智能体工程化优化收益对比(刻度线图)
核心数据:编程任务成功率42%→78%;分布式训练性能达集中式99%以上;Token节省最高98%
来源:拓端tecdat基于中国电信(天翼智库)《智能体时代AI基础设施发展研究报告(2026)》,2026
图表3文字化:chart-002;核心数据:编程任务成功率42%→78%;分布式训练性能达集中式99%以上;Token节省最高98%;来源:拓端tecdat基于中国电信(天翼智库)《智能体时代AI基础设施发展研究报告(2026)》,2026
本文节选自拓端发布的《2026智能体驱动的企业运营报告:智能体、AI转型与基础设施|附100+报告、数据合集下载》,如需获取全文内容,可进入拓端官网搜索查看。
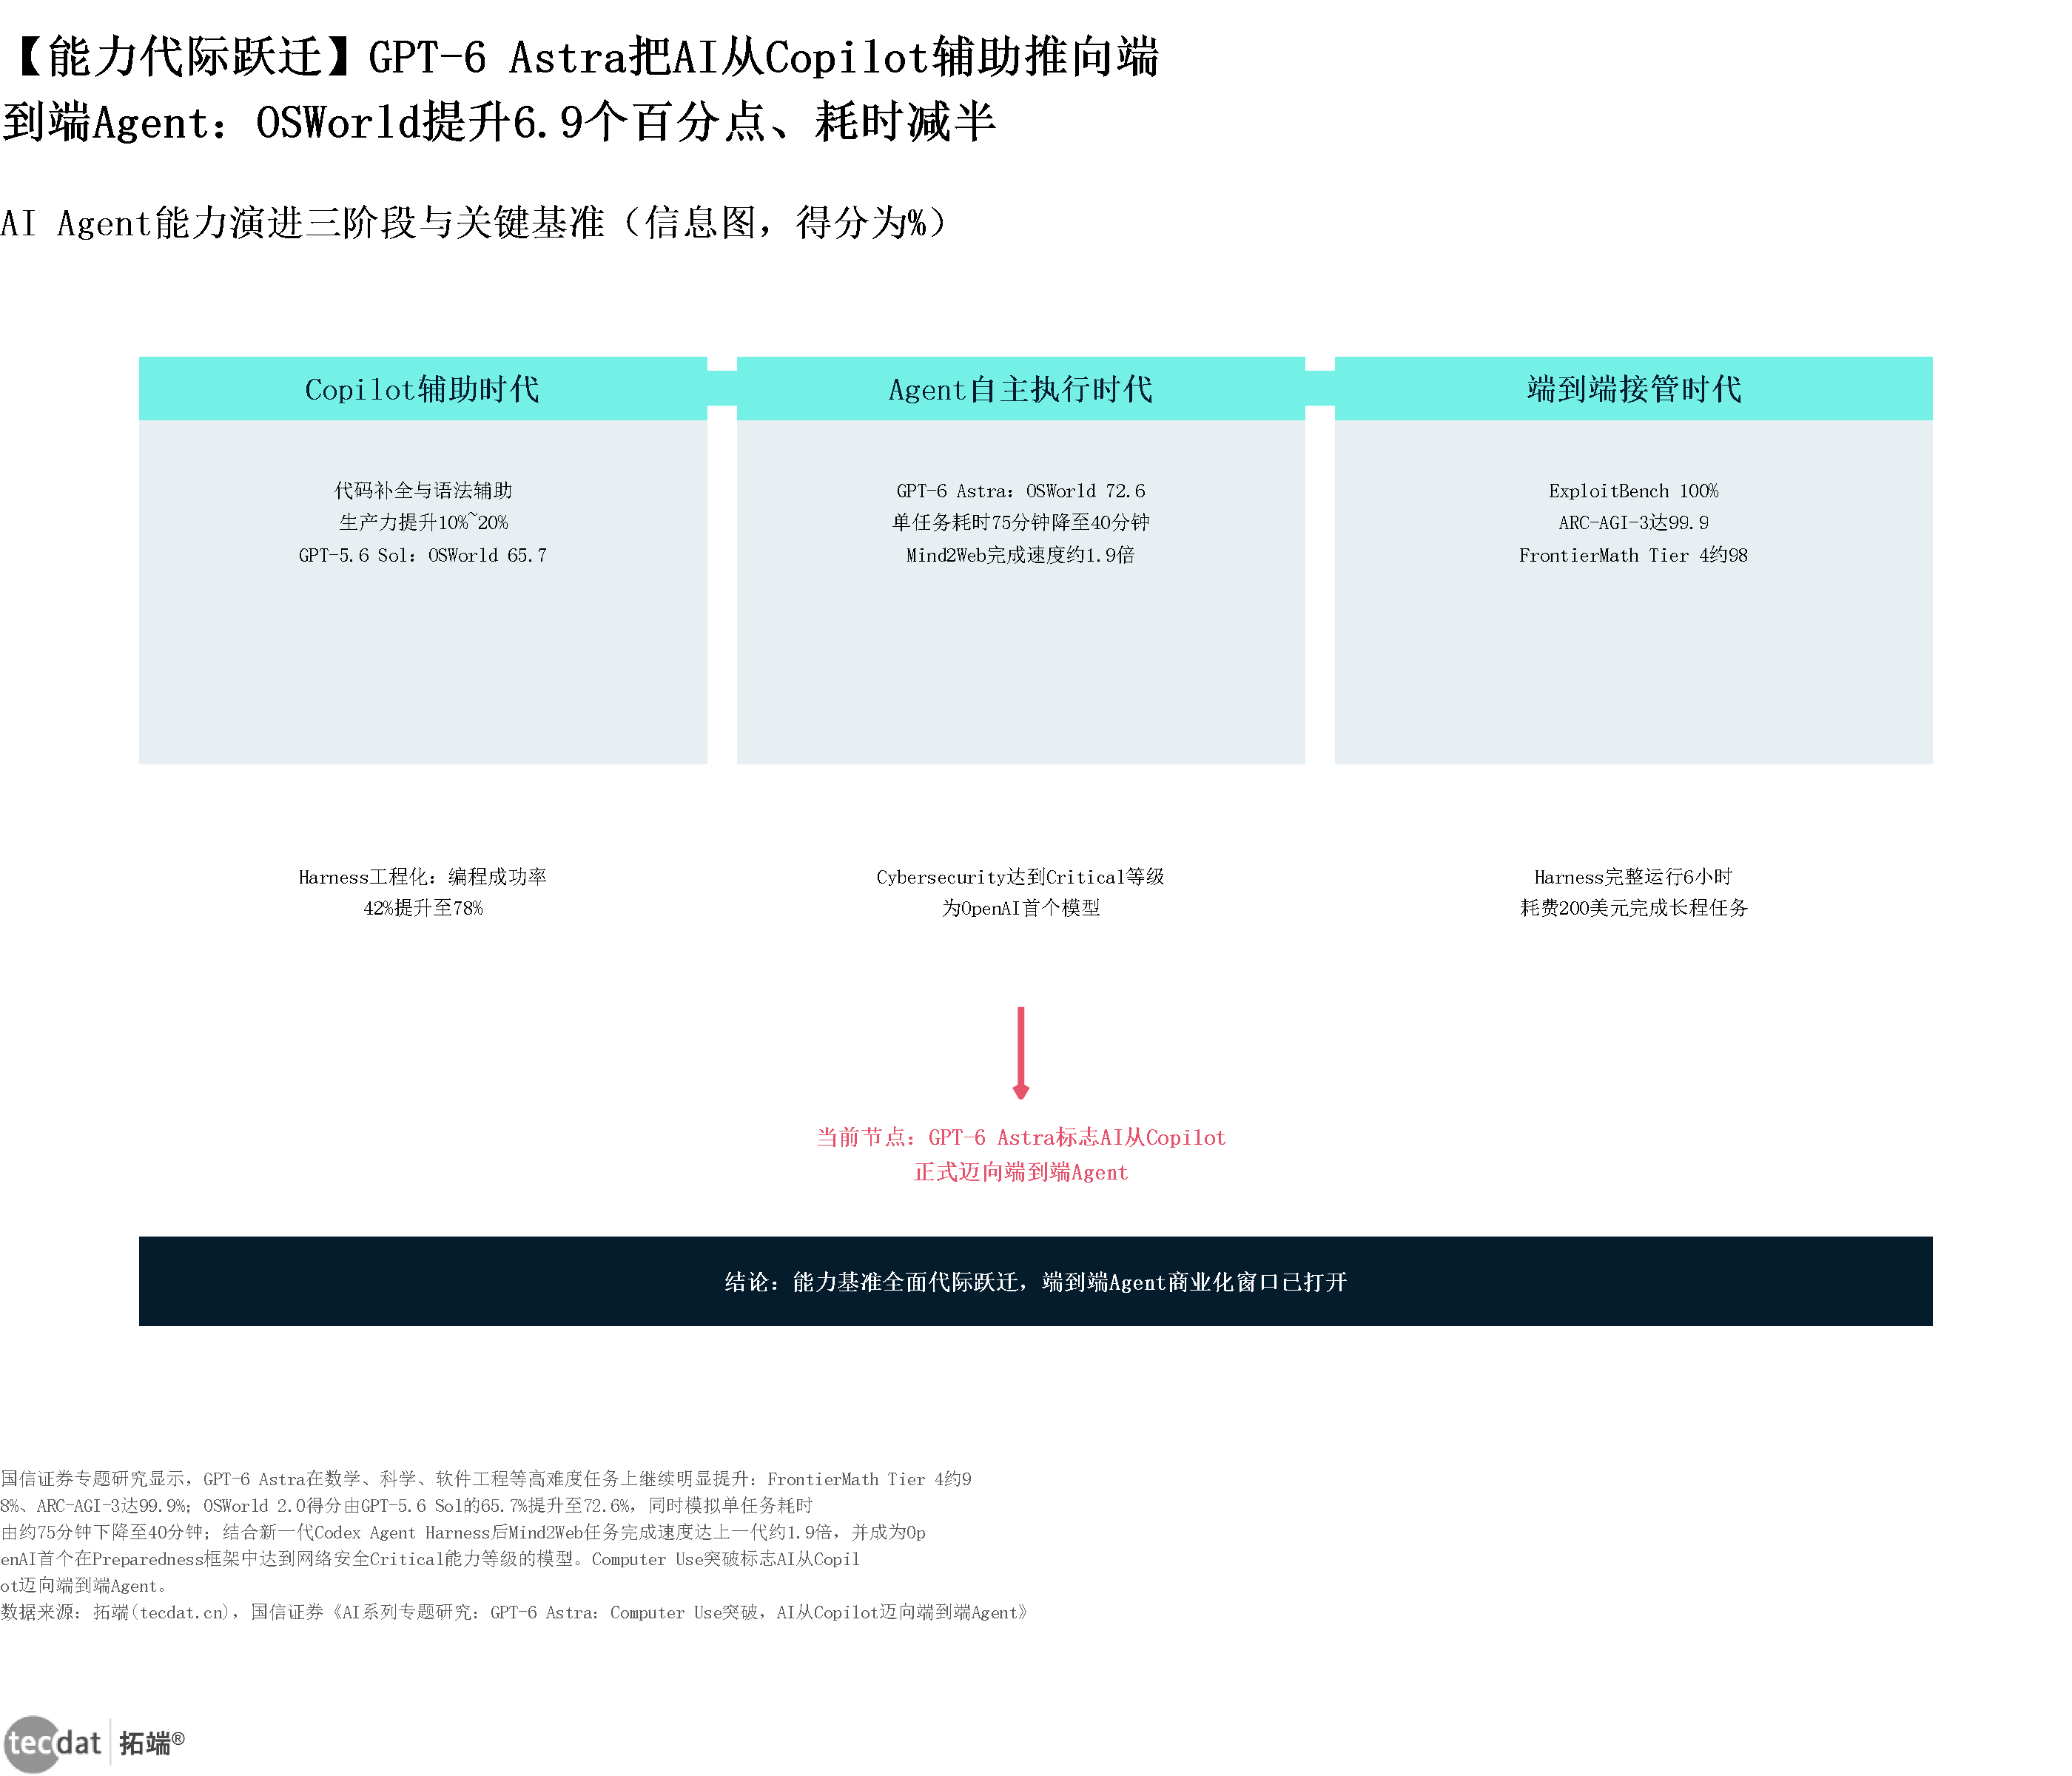
信息图2:Agent能力演进三阶段(线性流程)
核心数据:OSWorld 65.7%→72.6%;单任务耗时75分钟→40分钟;Mind2Web约1.9倍
来源:拓端tecdat基于国信证券《AI系列专题研究:GPT-6 Astra》,2026-09
图表4文字化:chart-020;核心数据:OSWorld 65.7%→72.6%;单任务耗时75分钟→40分钟;Mind2Web约1.9倍;来源:拓端tecdat基于国信证券《AI系列专题研究:GPT-6 Astra》,2026-09
139%,年复合增速。天翼智库测算,中国智能体数量2025年2,860万个、2026年7,940万个,2030年将达22.16亿个。QuestMobile《2026年AI平台发展研究报告》(2026-08)从需求侧给出印证:用户将任务直接委托给AI的占比,8个月内从27%升至39%。需求与供给两条曲线正在交叉。参见中国智能体数量增长路径瀑布图。
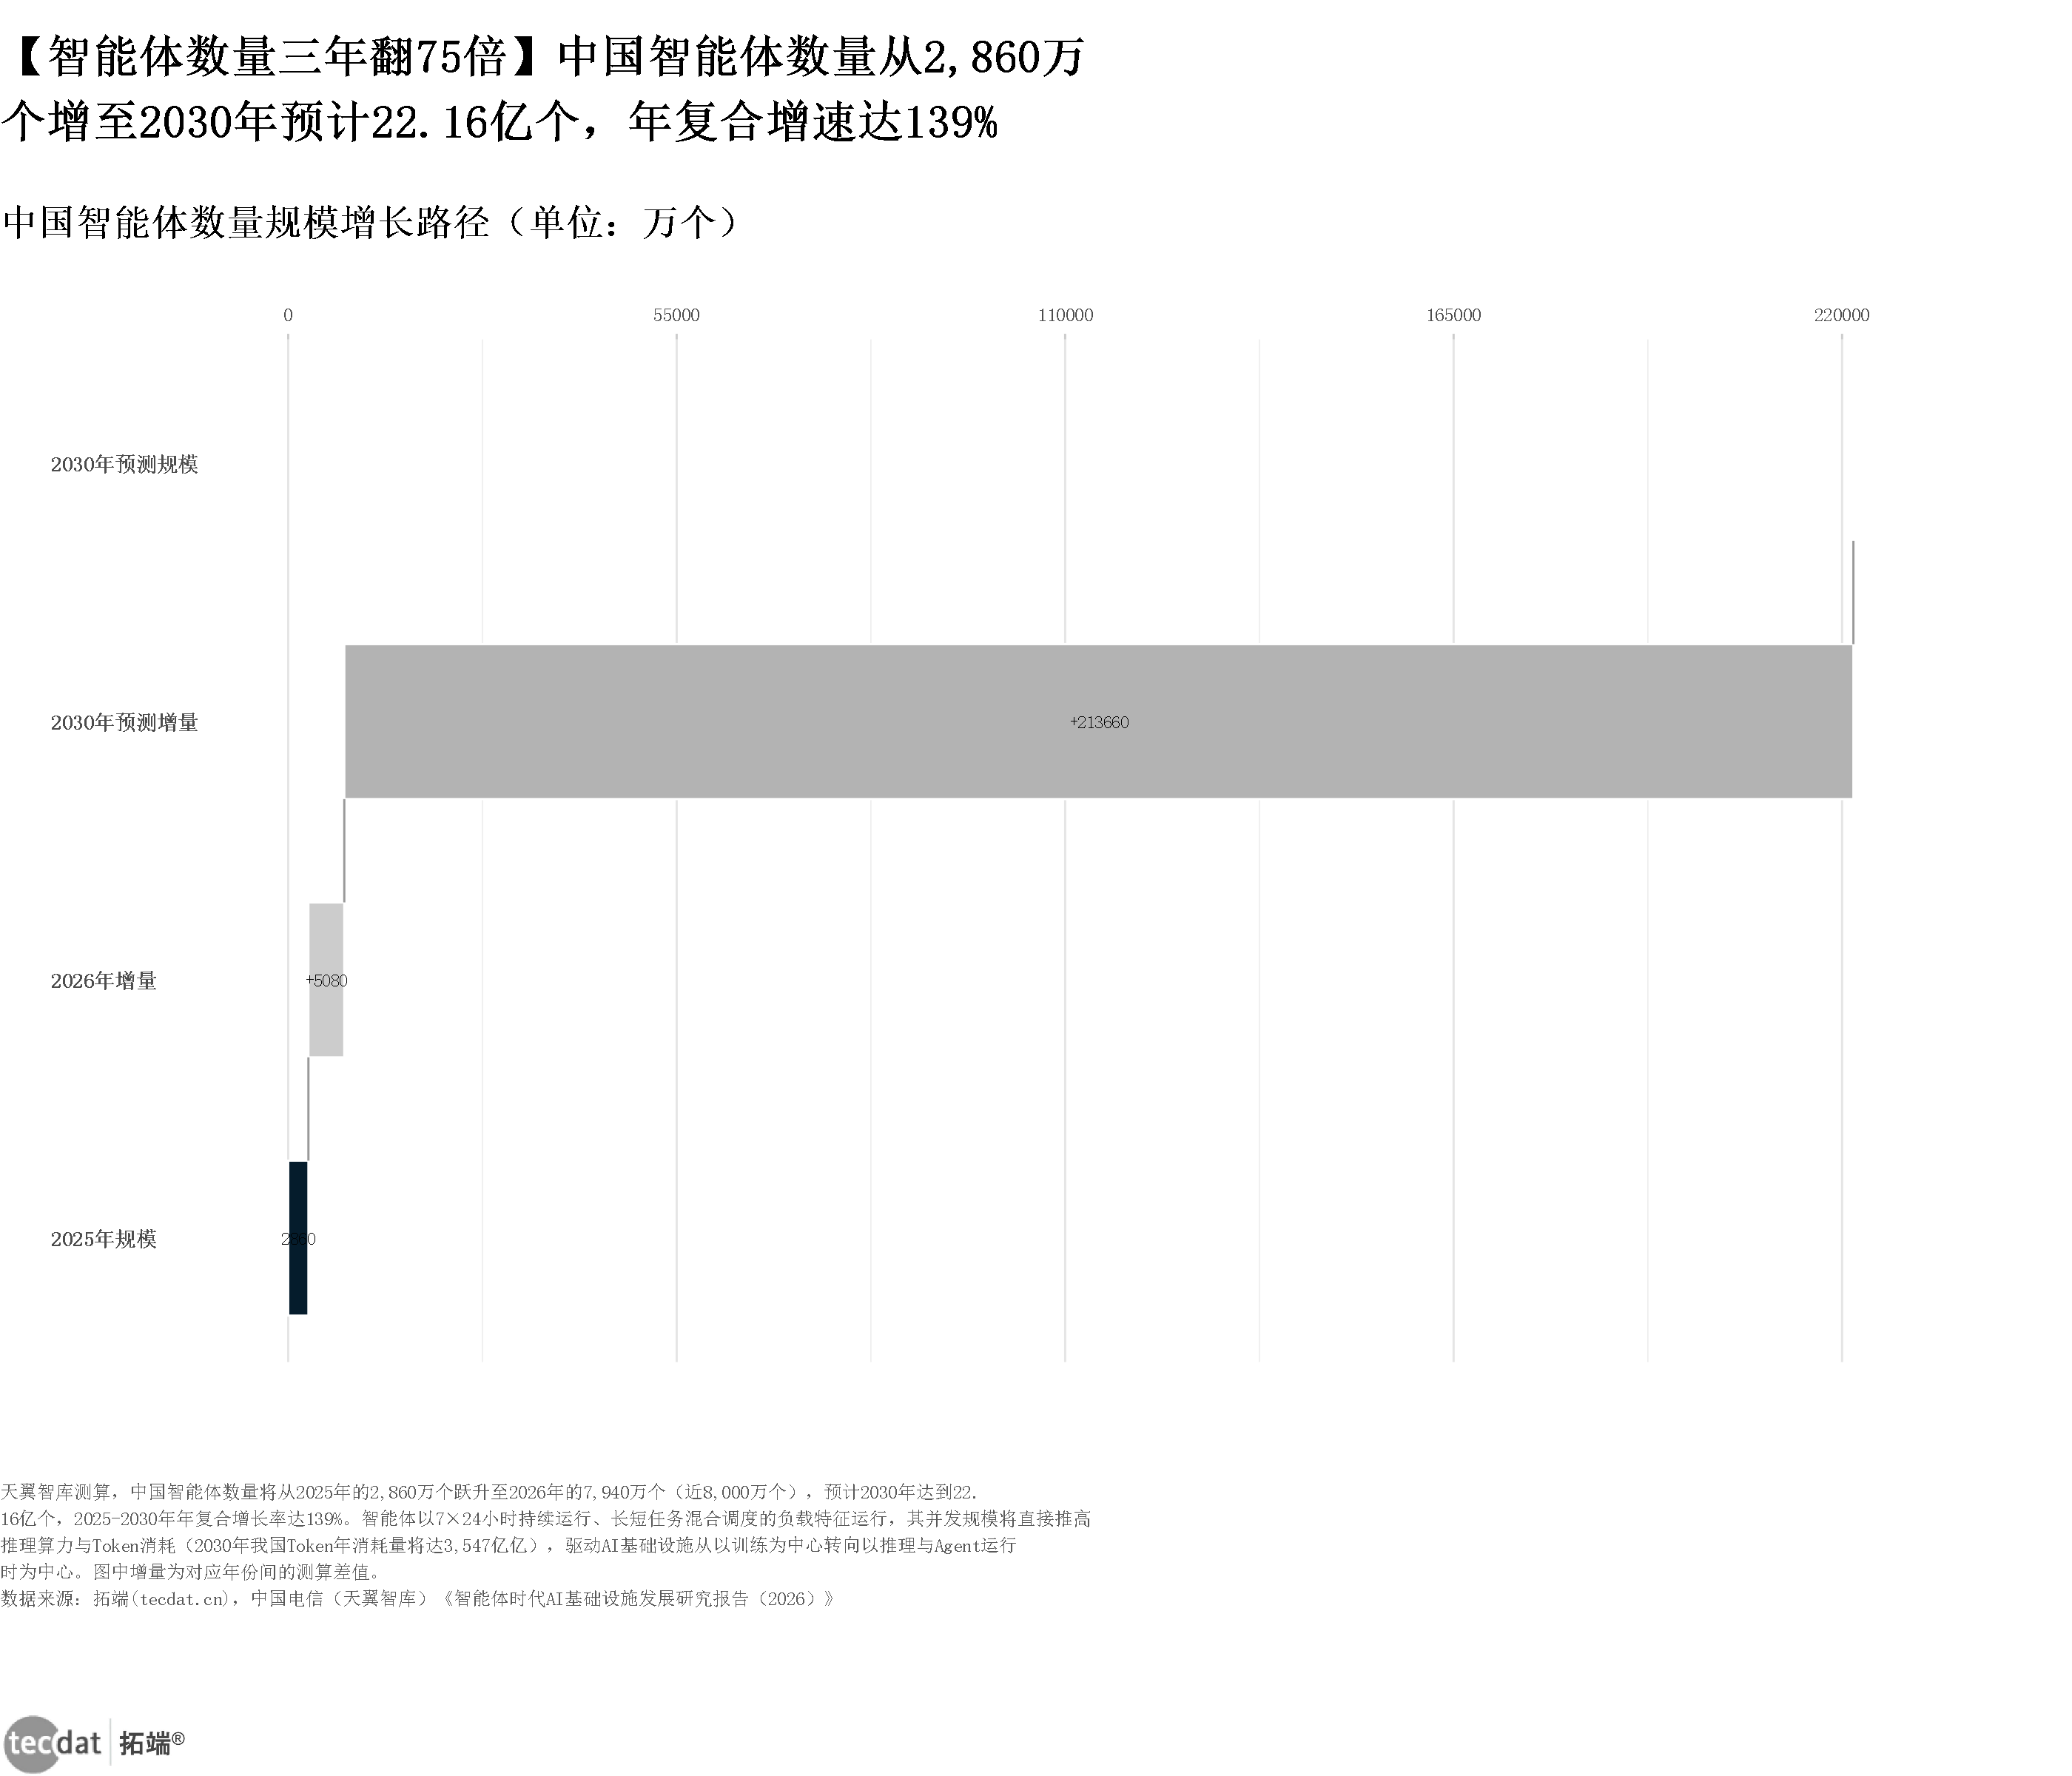
图表10:中国智能体数量规模增长路径(瀑布图)
核心数据:2025年2,860万个;2026年7,940万个;2030年预计221,600万个;年复合增速139%
来源:拓端tecdat基于中国电信(天翼智库)《智能体时代AI基础设施发展研究报告(2026)》,2026
图表5文字化:chart-010;核心数据:2025年2,860万个;2026年7,940万个;2030年预计221,600万个;年复合增速139%;来源:拓端tecdat基于中国电信(天翼智库)《智能体时代AI基础设施发展研究报告(2026)》,2026
纵横视角看,两条S曲线存在耦合关系:能力基准每上一个台阶(OSWorld 2.0得分65.7%升至72.6%、ExploitBench达100%),智能体数量曲线的斜率就抬升一档;而工程化是斜率的放大器——Harness使编程成功率从42%提升至78%,正是2025-2026年间数量从2,860万跃至7,940万个的执行基础。(来源:纵横分析报告 §一)
二、企业AI转型:钱花了,价值兑现了吗?
60%,这是BCG给出的未兑现比例。《2026智能体驱动的企业运营报告:发挥AI应用的最大价值》(2026)直言:AI的任务效率提升是可测量的,但60%的企业仍未在规模化层面解锁实质价值;孤立的Copilot与单点机器人仅带来10%~20%的生产力增量。InfoQ《2026年中国企业AI转型洞察报告》(2026)补上了分水岭的另一侧——工作流重构企业获得明显财务回报的比例超过65%,点状缝补企业不足15%。
两类企业的差距不在工具,在组织方式。参见企业AI价值实现鸿沟灰底比例条形图与企业AI价值实现矩阵四象限信息图。
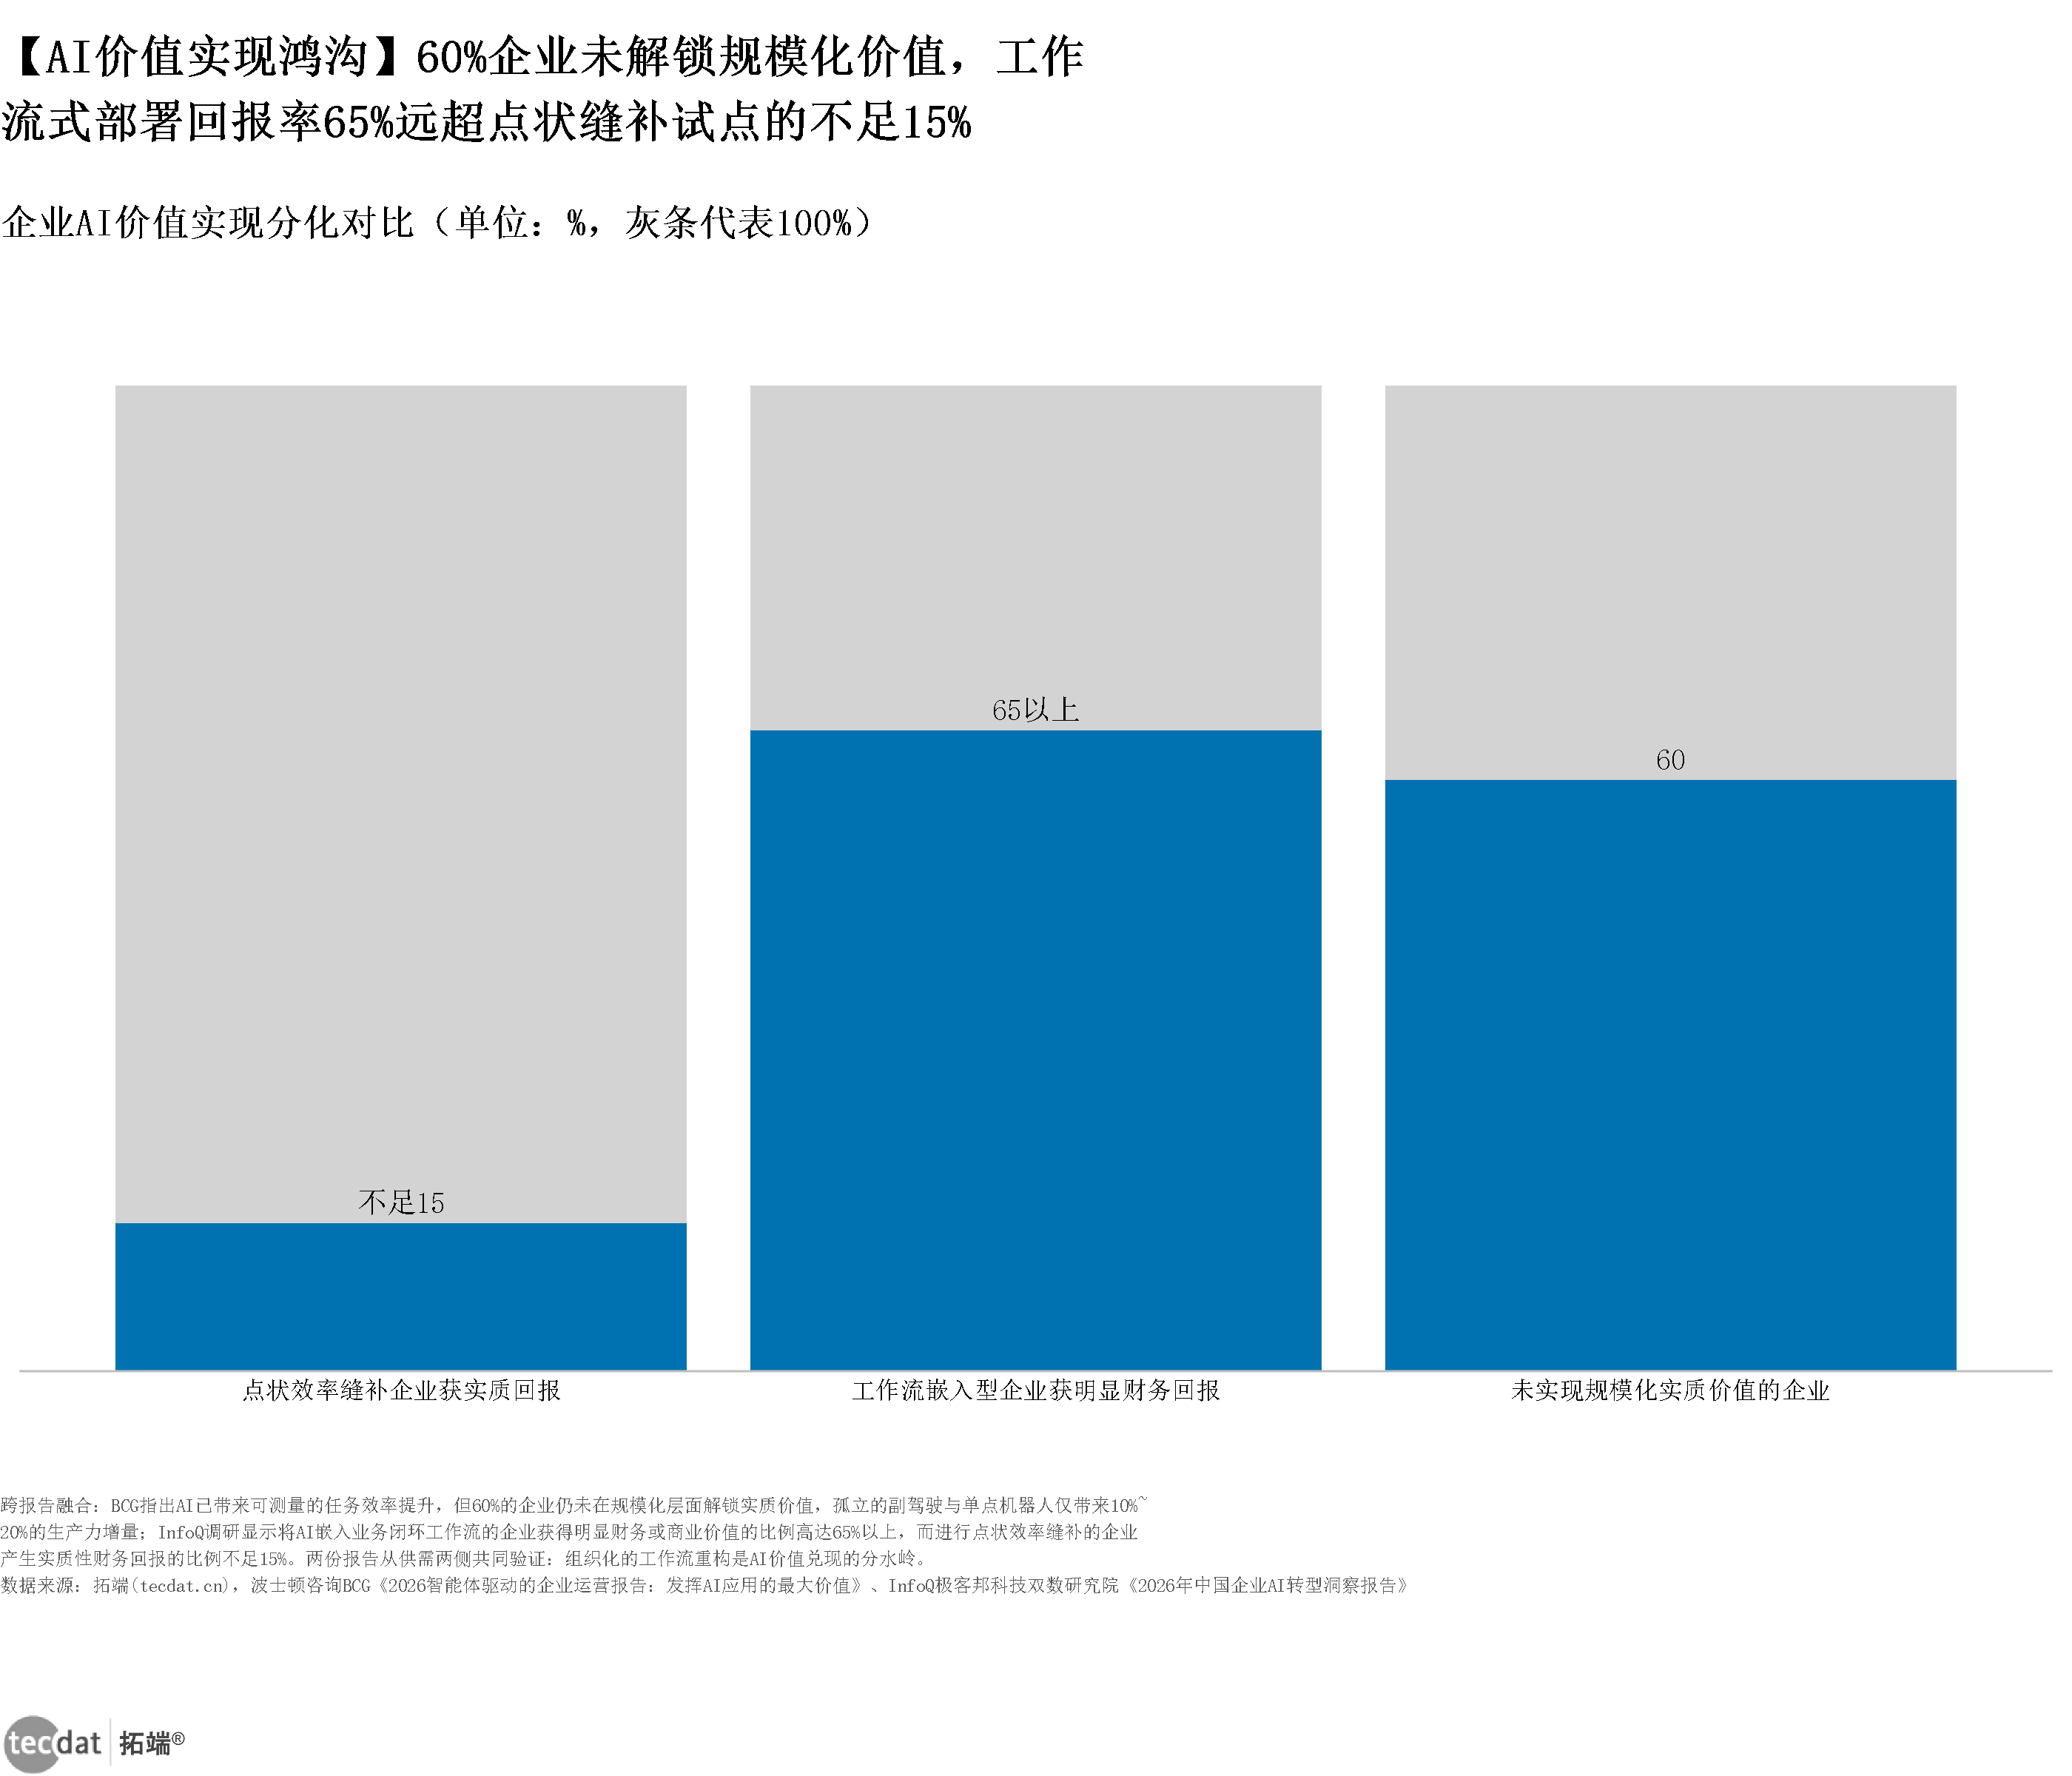
图表4:企业AI价值实现鸿沟(灰底比例条形图)
核心数据:60%;65%以上;不足15%
来源:拓端tecdat基于BCG/InfoQ报告,2026
图表6文字化:chart-004;核心数据:60%;65%以上;不足15%;来源:拓端tecdat基于BCG/InfoQ报告,2026
信息图3:企业AI价值实现矩阵(四象限)
核心数据:60%未解锁;65%以上回报;10%~20%局部提效
来源:拓端tecdat基于BCG/InfoQ报告,2026
图表7文字化:chart-021;核心数据:60%未解锁;65%以上回报;10%~20%局部提效;来源:拓端tecdat基于BCG/InfoQ报告,2026
80%的直通处理率、60%的成本削减、30%的CLTV提升。BCG列举的Agent化领先案例已经跑出数量级差异。但值得警惕的是对比的另一面:副驾驶模式只有10%~20%的生产力增量。买工具不等于拿结果,这是第二章的第一组对比。参见Agent化领先场景效益横向比例条形图。
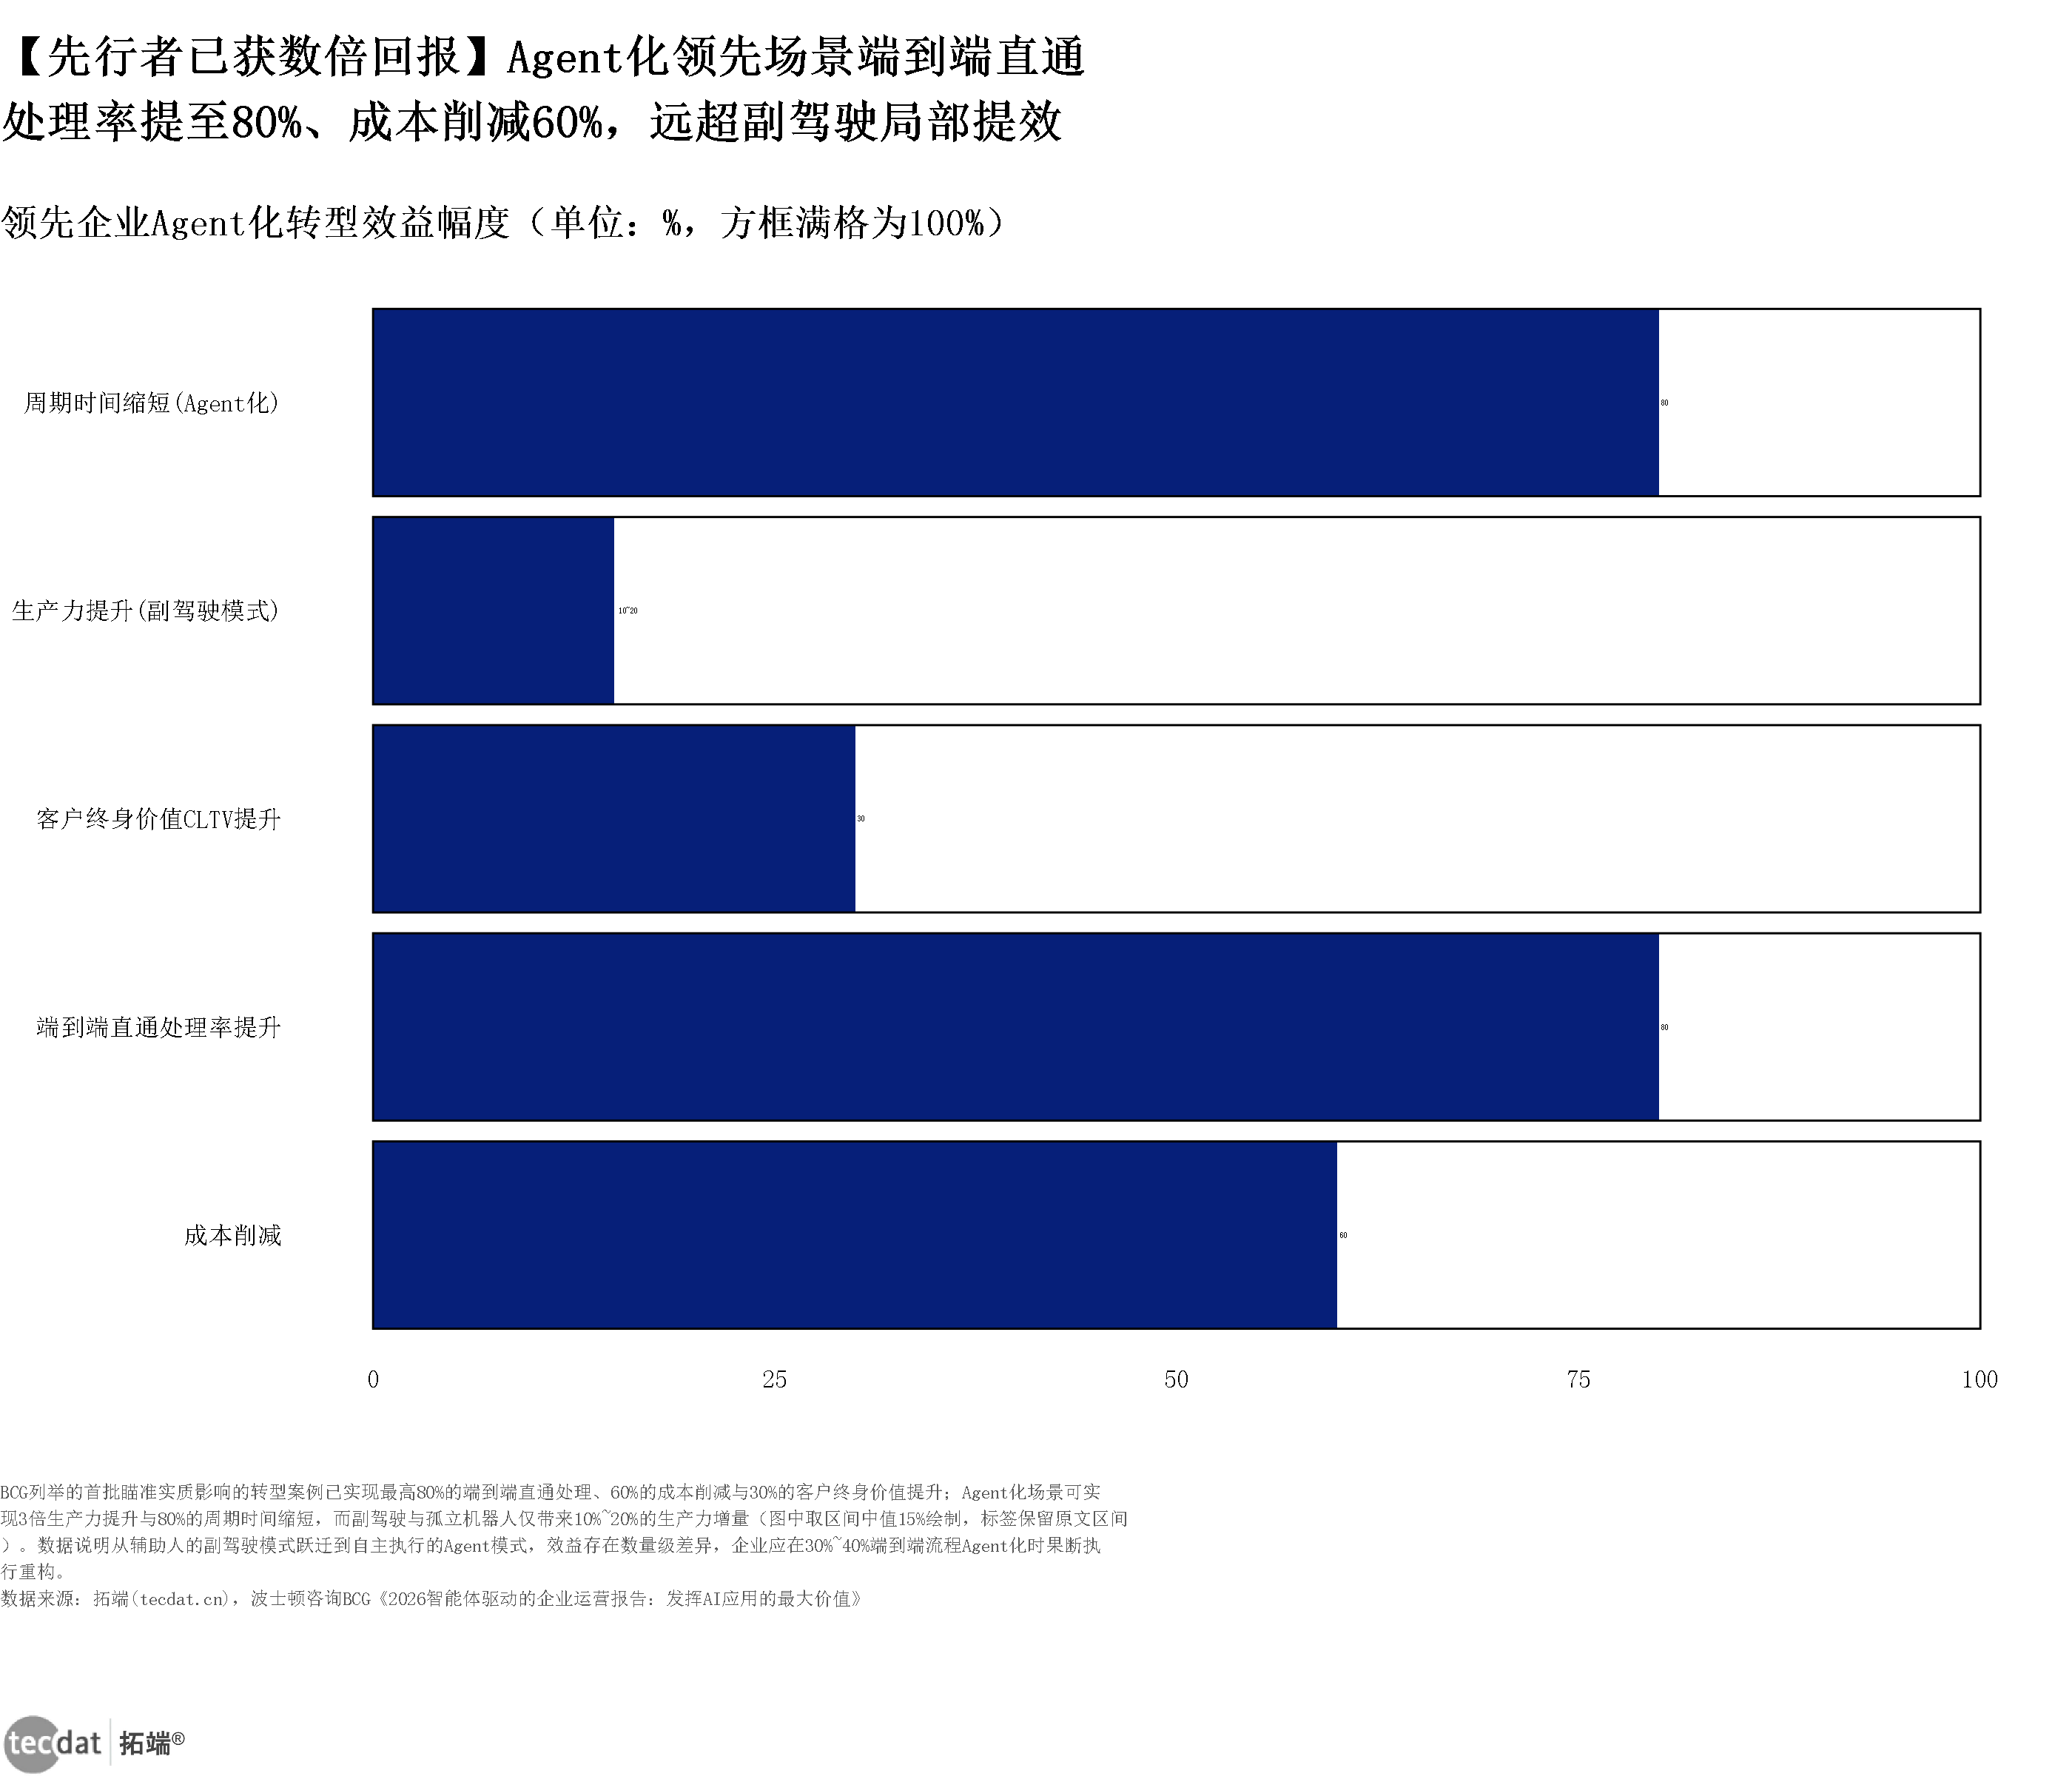
图表5:Agent化领先场景效益(横向比例条形图)
核心数据:直通处理80%;成本削减60%;CLTV提升30%;生产力提升10%~20%
来源:拓端tecdat基于BCG《2026智能体驱动的企业运营报告:发挥AI应用的最大价值》,2026
图表8文字化:chart-005;核心数据:直通处理80%;成本削减60%;CLTV提升30%;生产力提升10%~20%;来源:拓端tecdat基于BCG《2026智能体驱动的企业运营报告:发挥AI应用的最大价值》,2026
71.4%对23%。跨报告口径显示(BCG/天翼智库/艾瑞/InfoQ),71.4%的企业已搭建智能体平台,但至少一个职能规模化部署智能体的企业仅23%,艾瑞咨询《2026年AI应用创新与商业化:新生态与新基建》(2026)显示52%的高管所在组织已将AI Agent投入使用。平台先行、规模化滞后——基础设施与价值兑现之间隔着组织能力。参见企业智能体采用与准备度进度条式分面条形图。
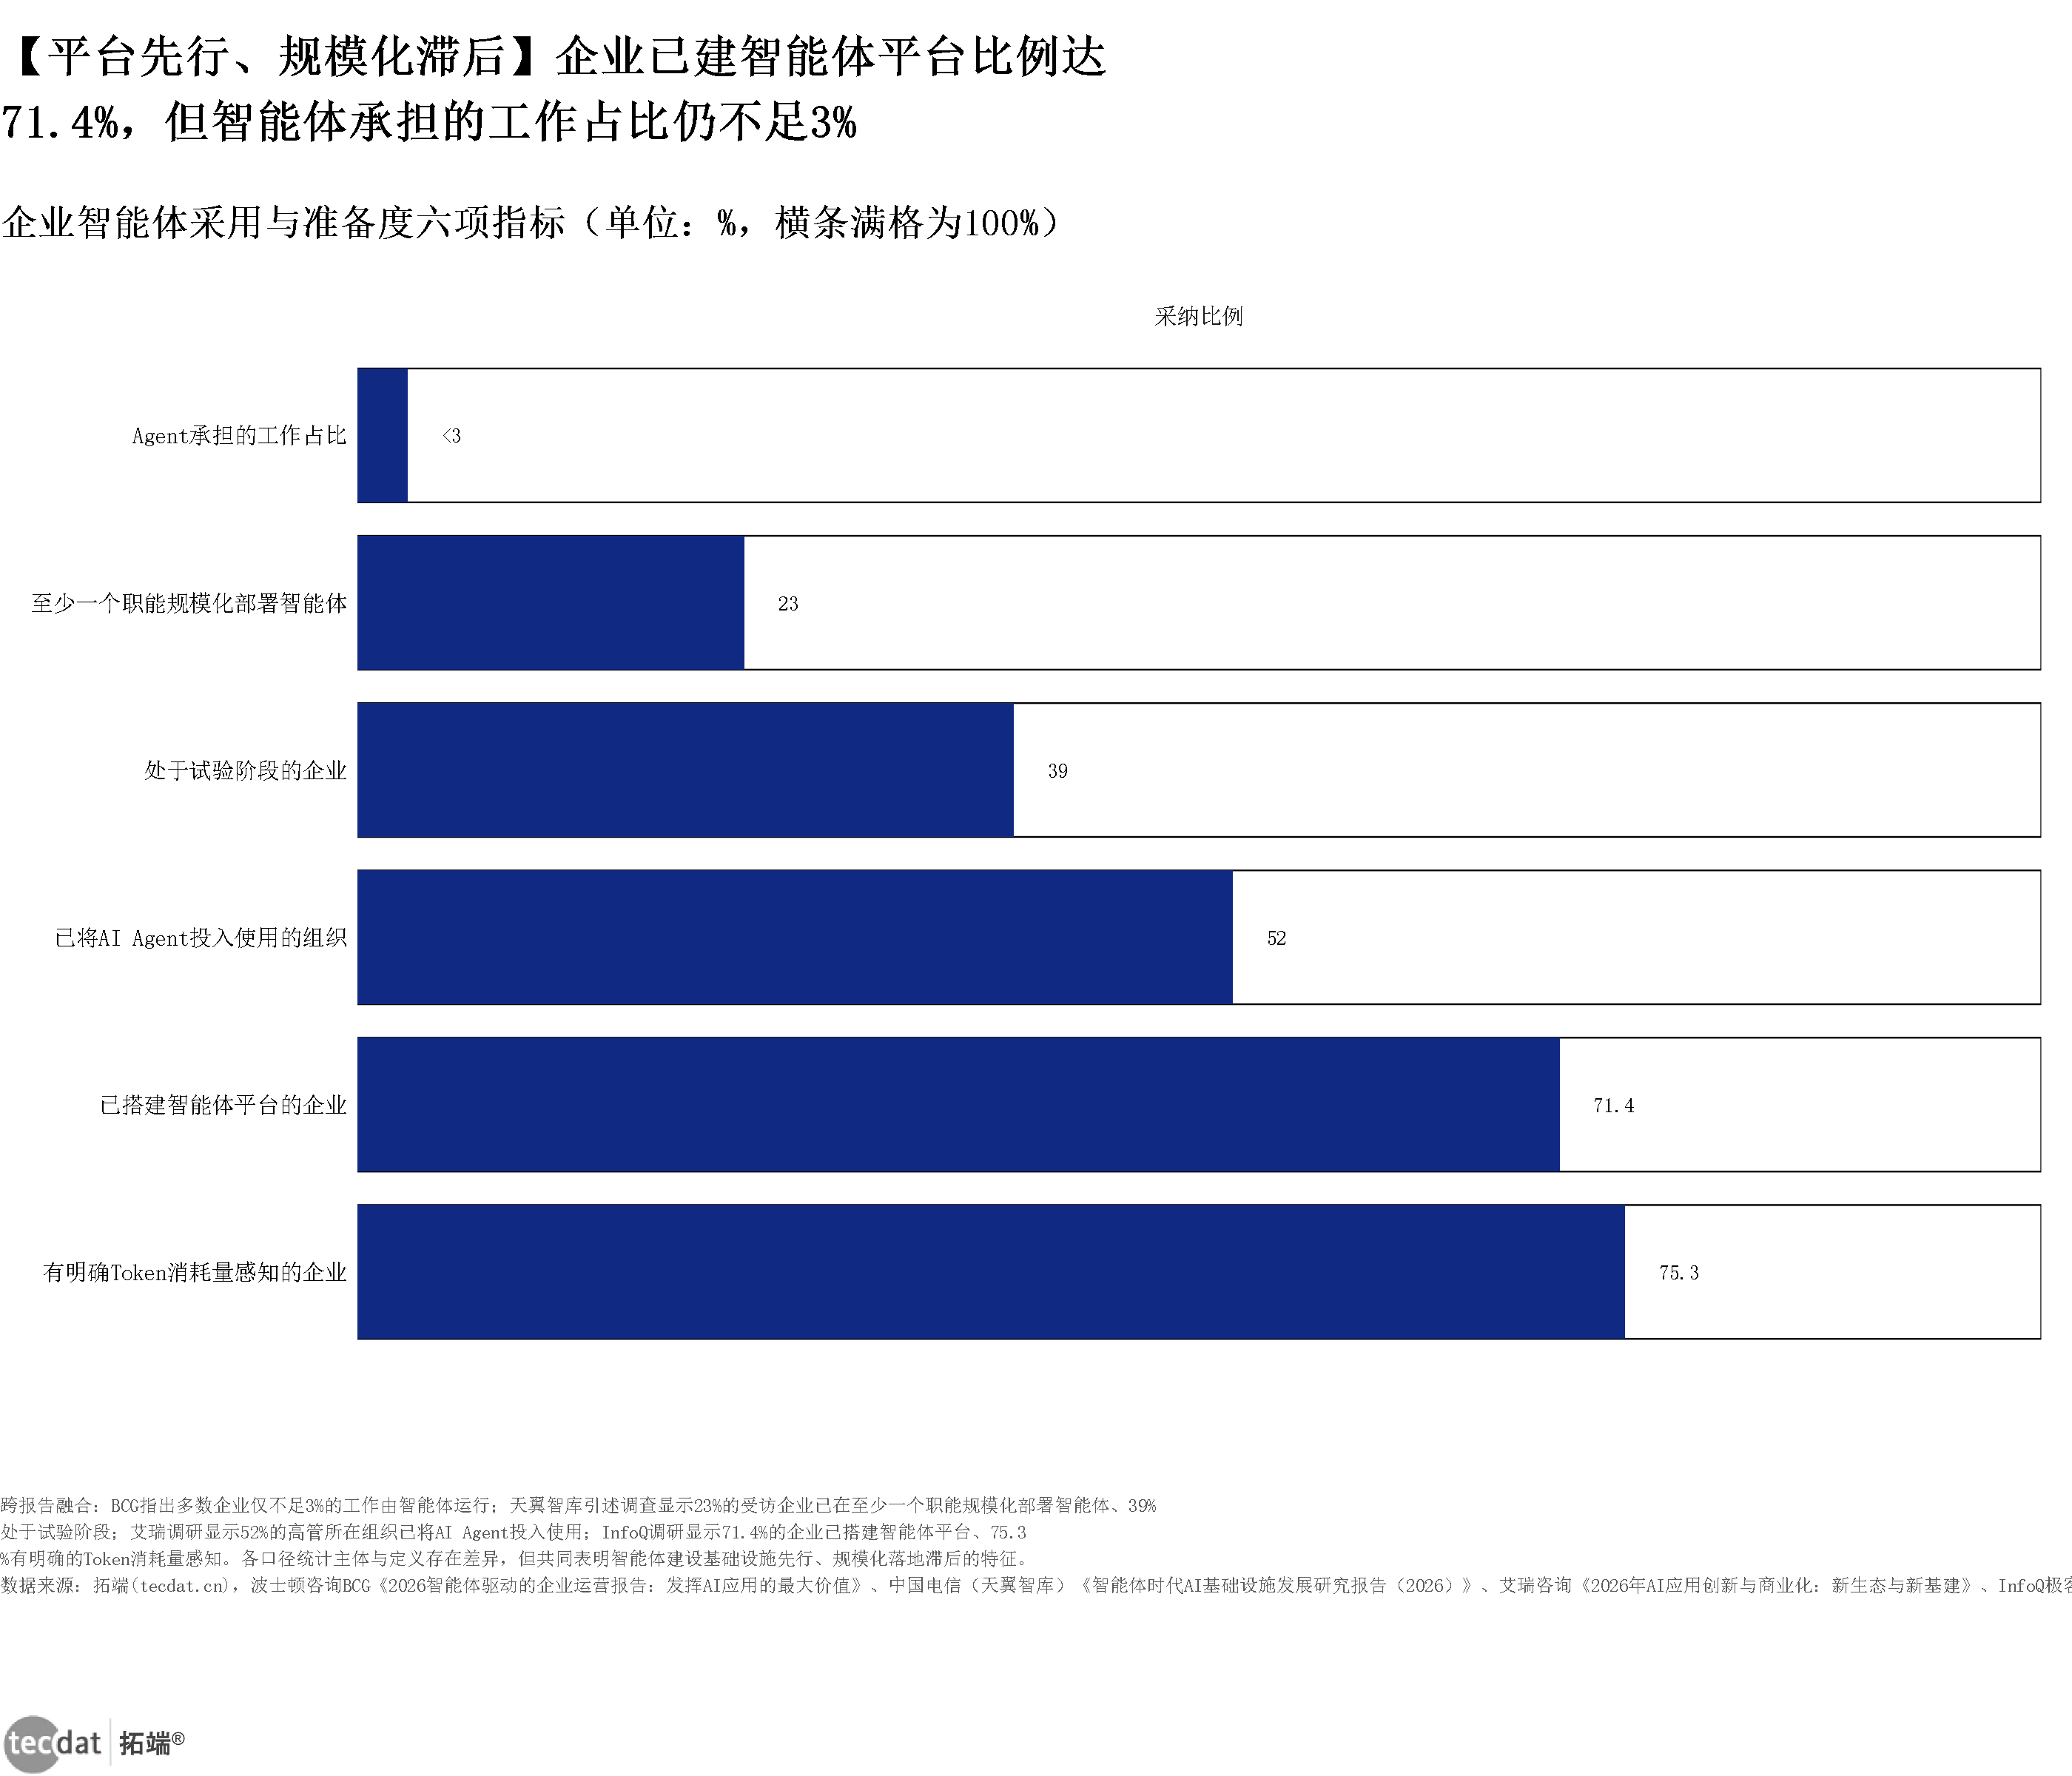
图表3:企业智能体采用与准备度(进度条式分面条形图)
核心数据:<3%;23%;39%;52%;71.4%;75.3%
来源:拓端tecdat基于BCG/天翼智库/艾瑞/InfoQ报告,2026
图表9文字化:chart-003;核心数据:<3%;23%;39%;52%;71.4%;75.3%;来源:拓端tecdat基于BCG/天翼智库/艾瑞/InfoQ报告,2026
95万亿元与1.1万亿元。这是国央企转型的两个基本盘数字:截至2025年底中央企业资产总额突破95万亿元,2025年研发投入1.1万亿元、连续四年超万亿元;同时全国国企利润总额40,380.5亿元、同比下降6.3%,资产负债率65.1%、同比上升0.4个百分点——提质增效压力与转型投入并存。袋鼠云《国央企集团Data+AI数智化转型白皮书》(2026)把路径拆为六个关键环节:架构牵引、数据筑基、分析穿透、智能辅助、运营闭环、指挥协同。参见国央企经营与研发投入阴影条形图与国央企数智化六环节系统环形信息图。
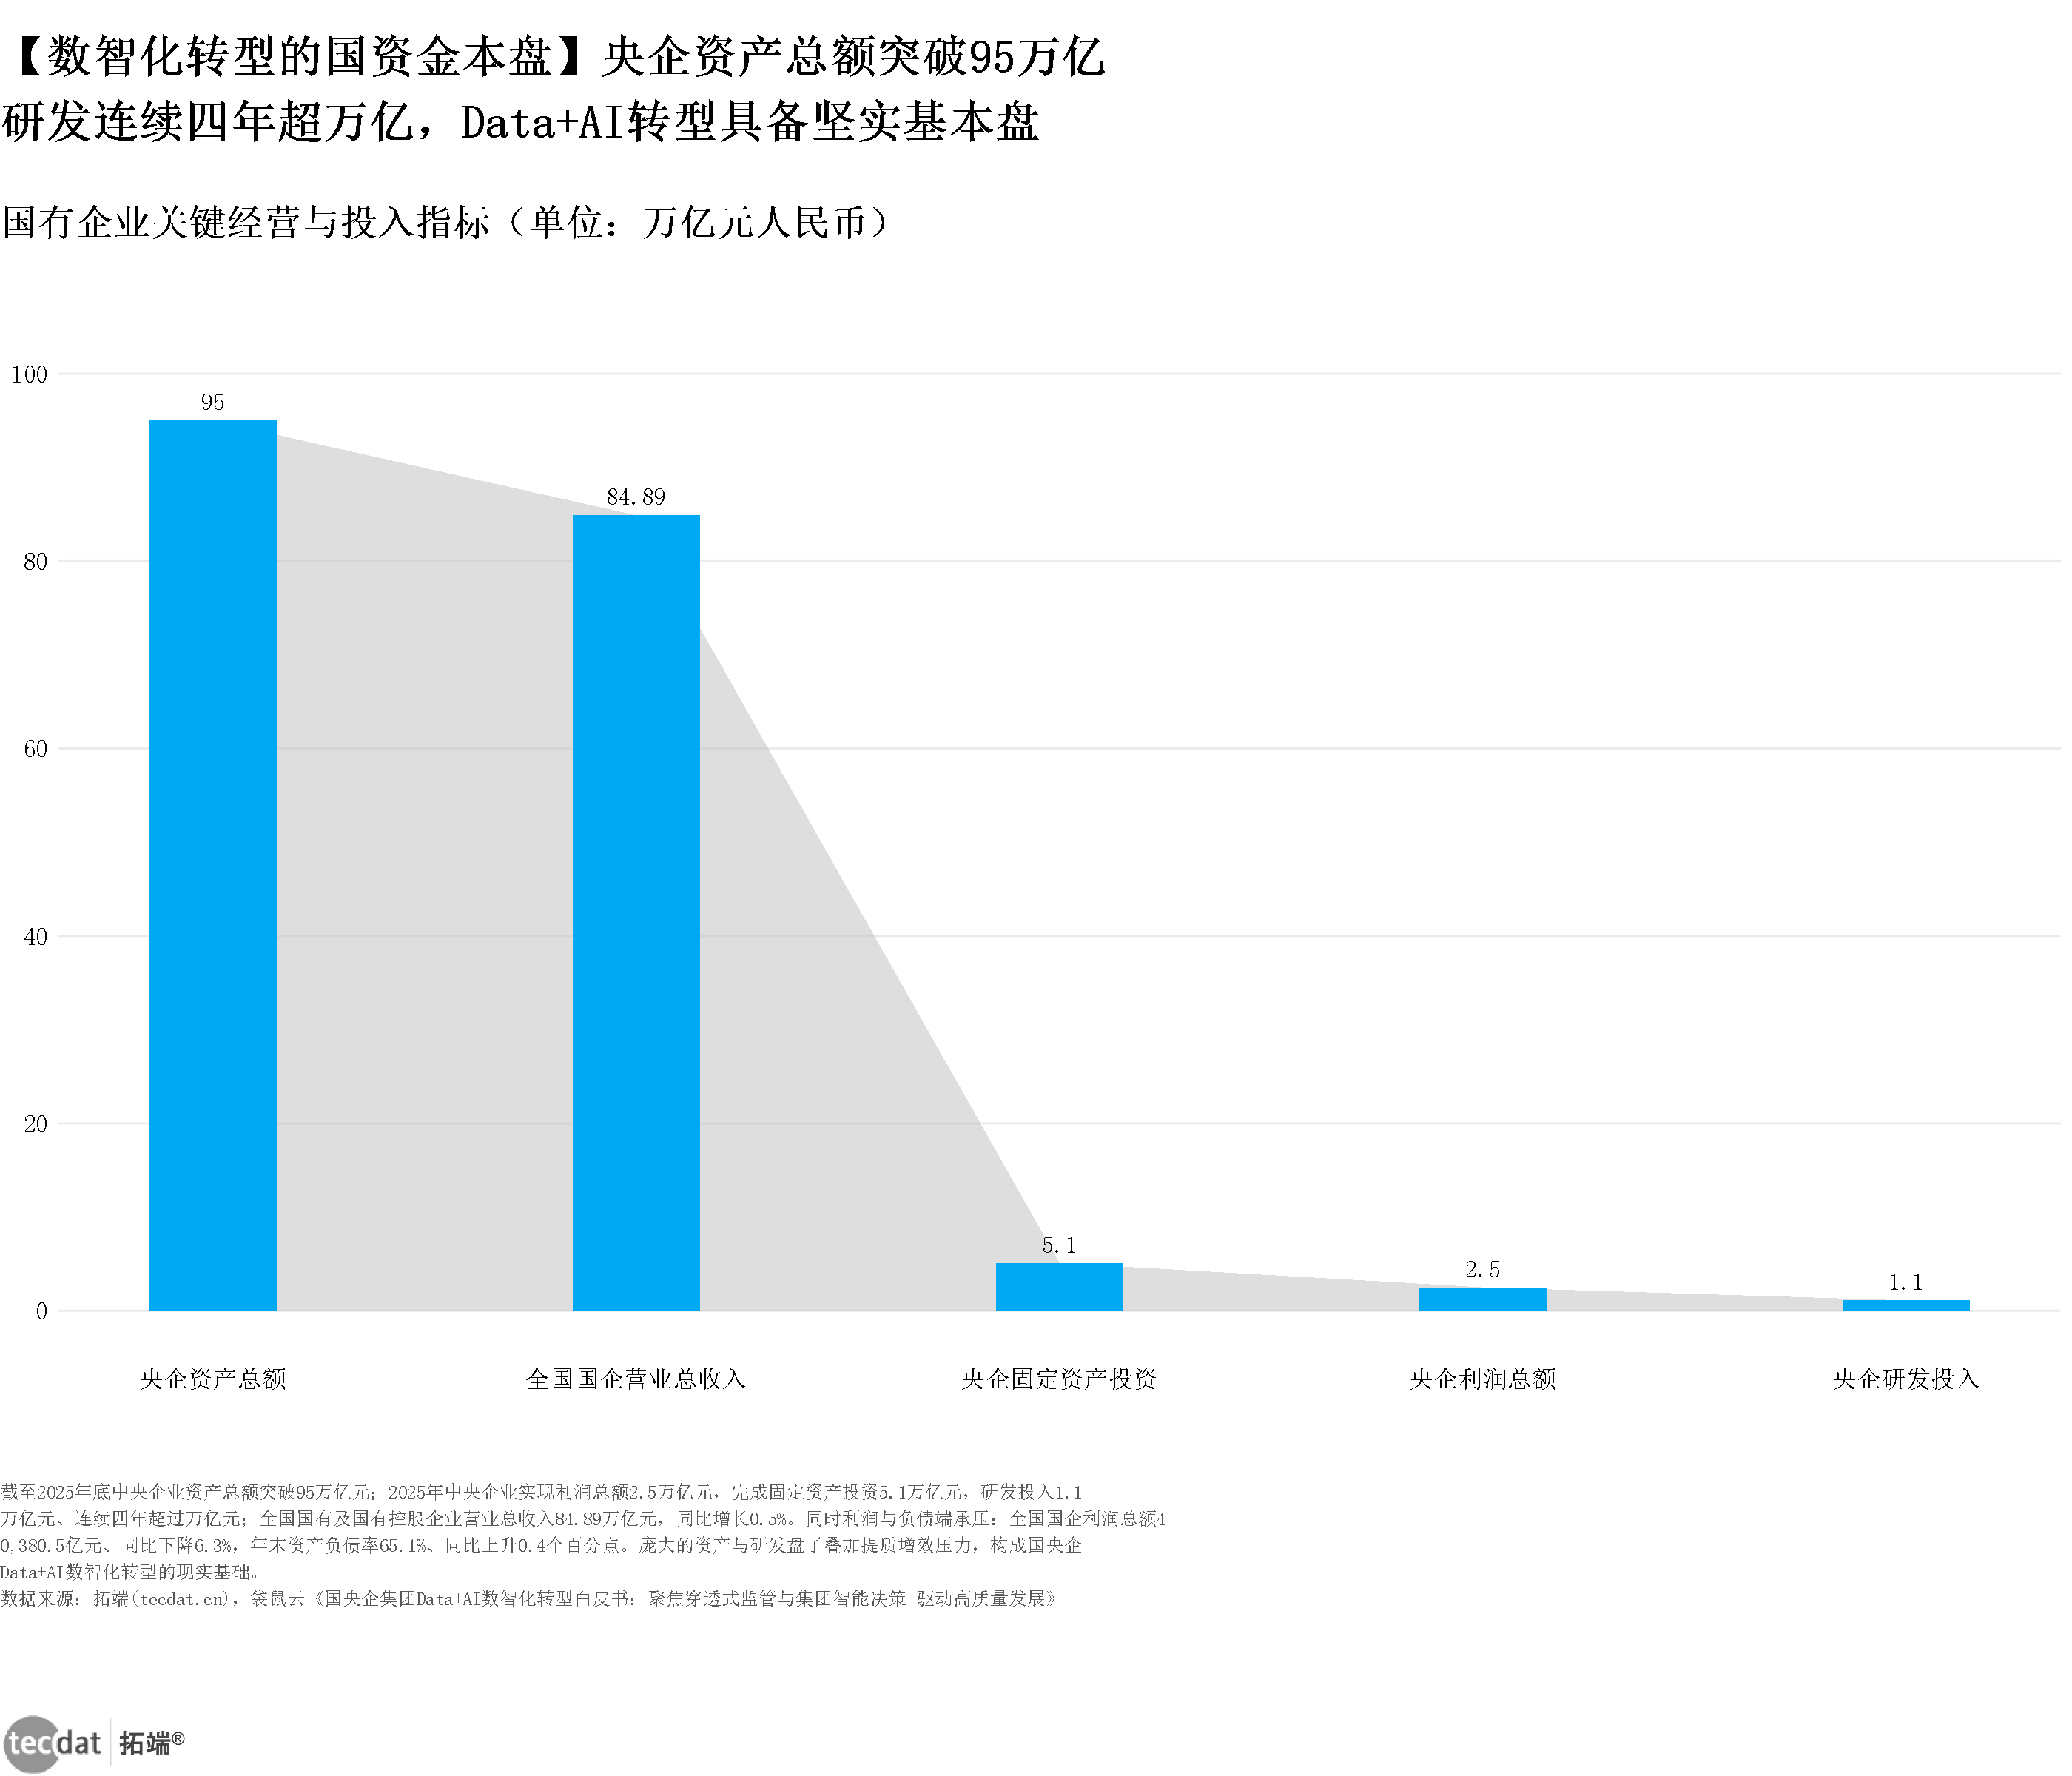
图表6:国有企业关键经营与投入指标(阴影条形图)
核心数据:95万亿元;84.89万亿元;5.1万亿元;2.5万亿元;1.1万亿元
来源:拓端tecdat基于袋鼠云《国央企集团Data+AI数智化转型白皮书》,2026
图表10文字化:chart-006;核心数据:95万亿元;84.89万亿元;5.1万亿元;2.5万亿元;1.1万亿元;来源:拓端tecdat基于袋鼠云《国央企集团Data+AI数智化转型白皮书》,2026
信息图5:国央企Data+AI数智化建设六个关键环节(系统环形)
核心数据:央企资产总额95万亿元;研发投入1.1万亿元
来源:拓端tecdat基于袋鼠云《国央企集团Data+AI数智化转型白皮书》,2026
图表11文字化:chart-023;核心数据:央企资产总额95万亿元;研发投入1.1万亿元;来源:拓端tecdat基于袋鼠云《国央企集团Data+AI数智化转型白皮书》,2026
7,137人、66家企业。前哨AI《2026年中国企业管理者AI工作方式研究报告》(2026)用这个规模的随机现场实验验证了一个结论:个人可以靠技巧形成AI使用习惯,但团队稳定使用需要主管行为、共同规则、流程与知识等组织条件;管理者要把”企业要用AI”转译为任务、角色、输入输出标准与审核规则。管理转译,才是AI战略进入一线的真正通道。参见管理者AI工作方式转化对比分析信息图。
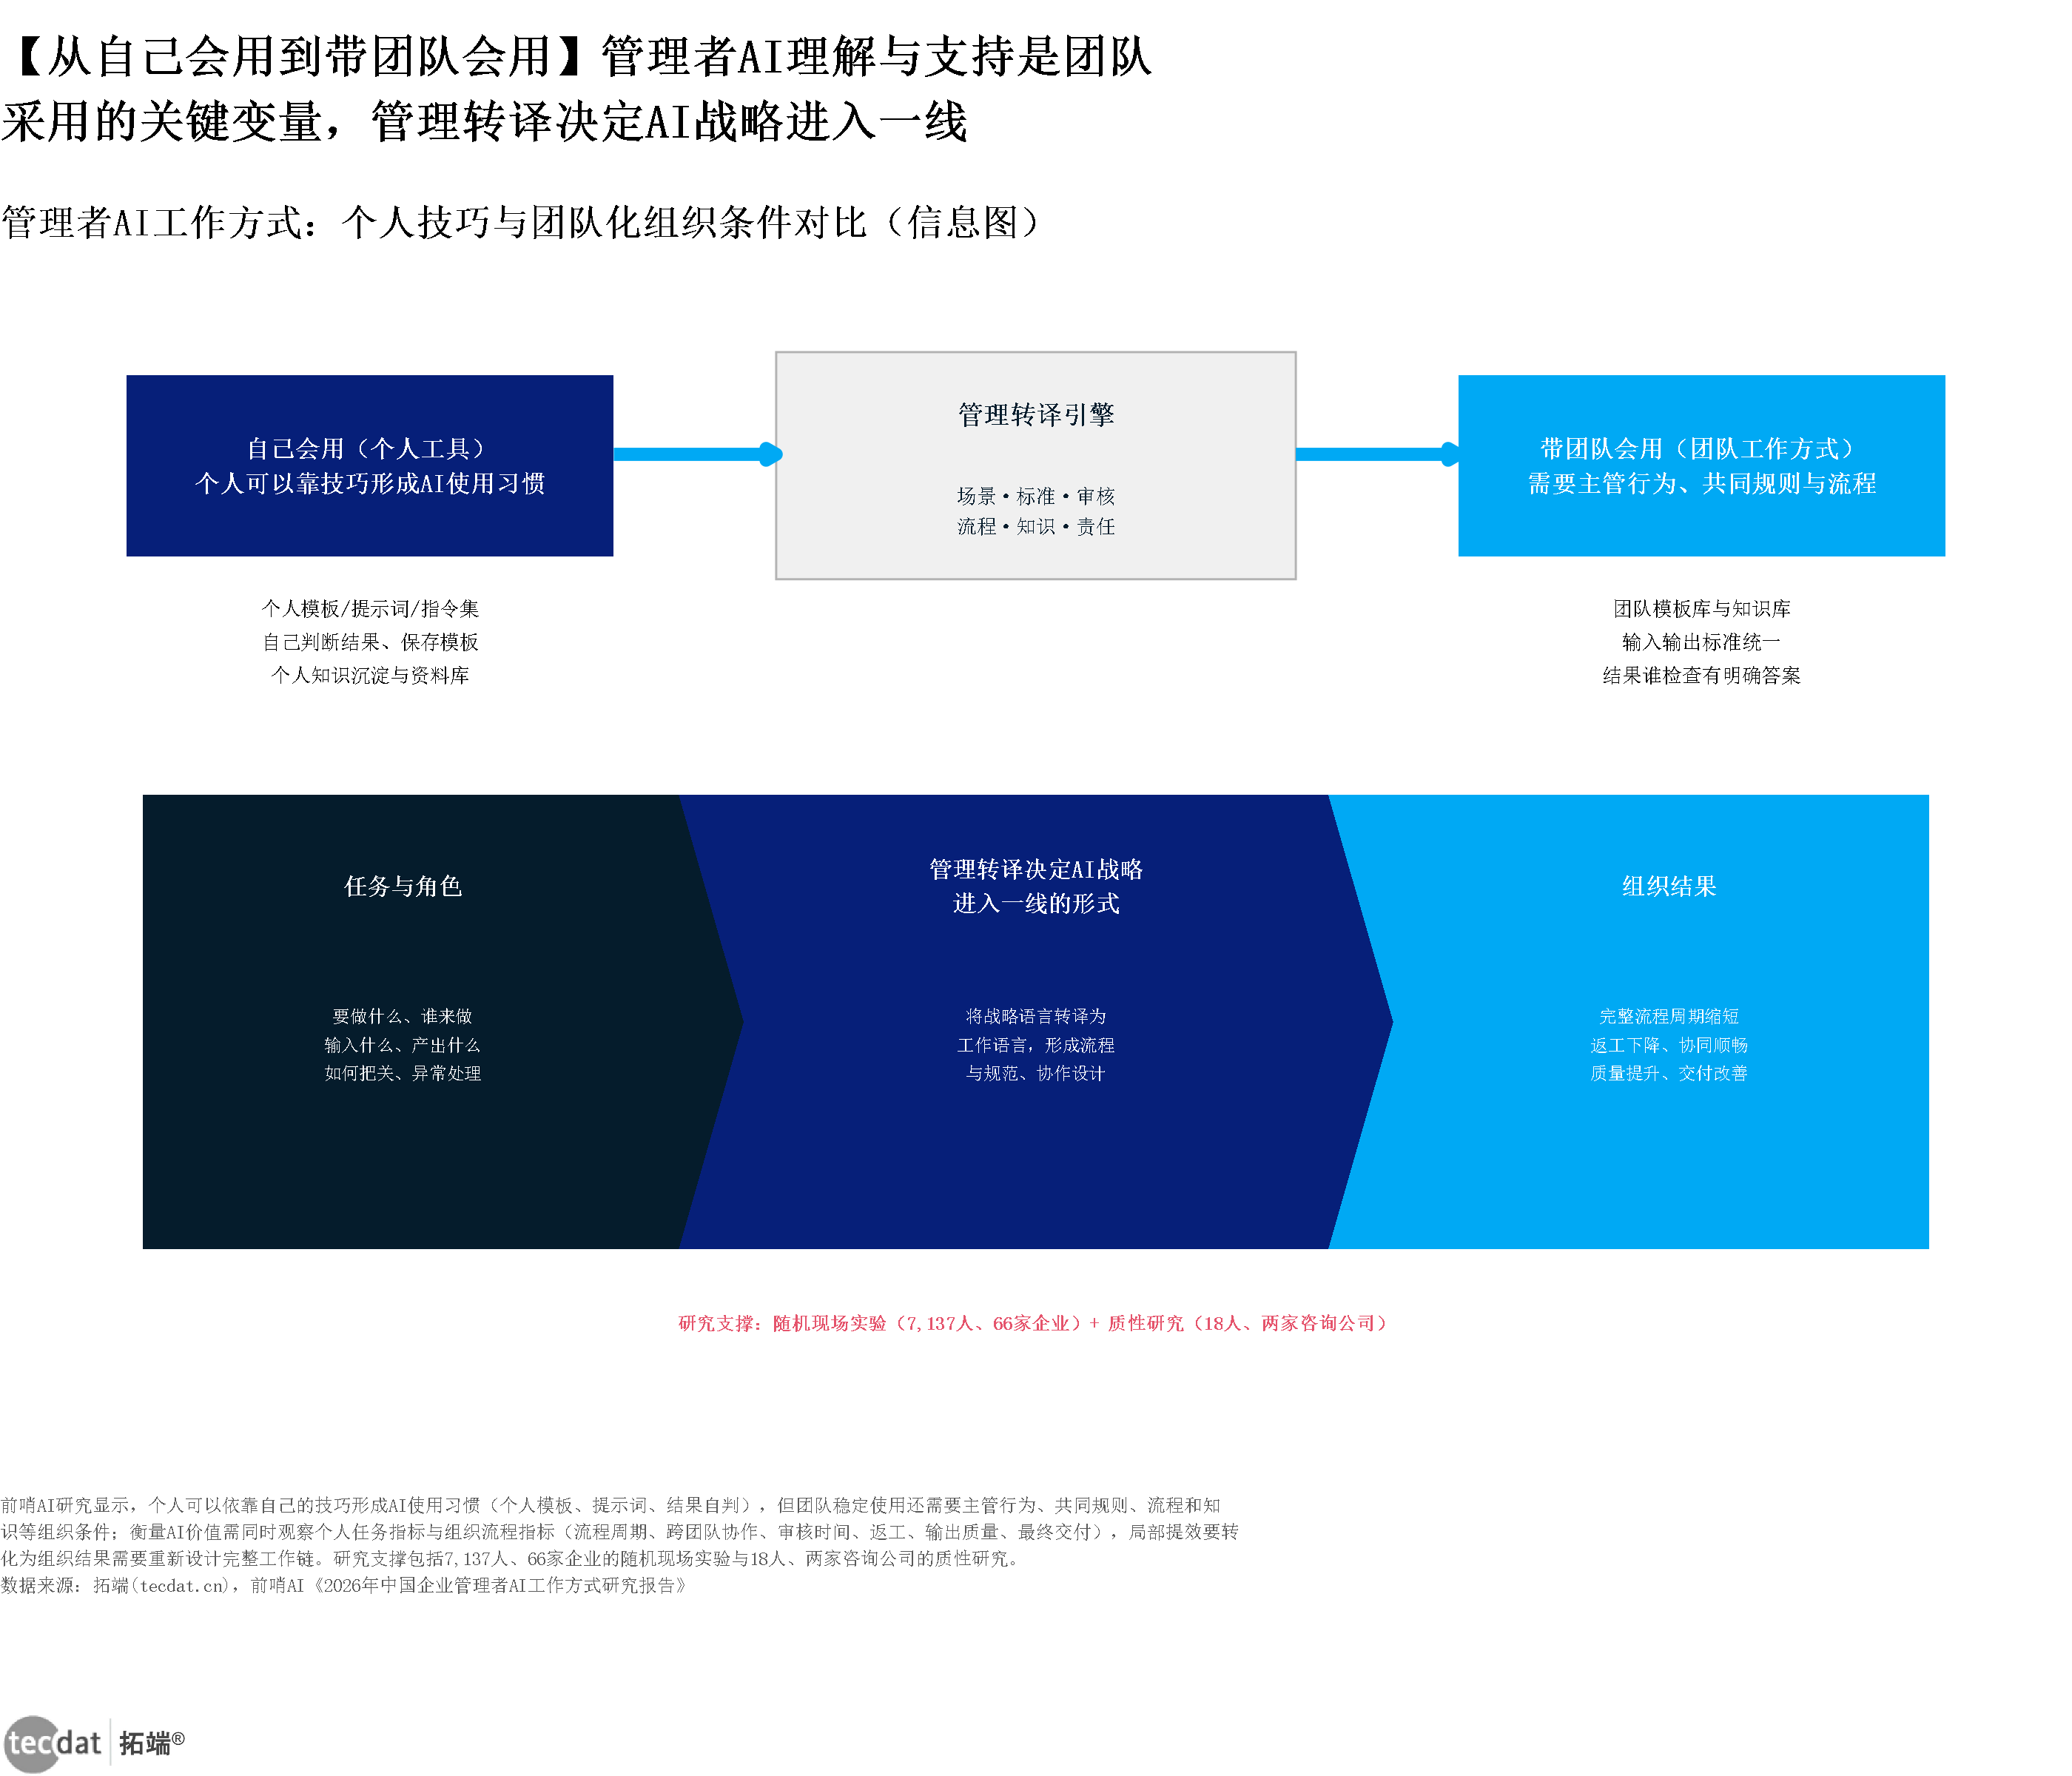
信息图4:管理者AI工作方式转化(对比分析)
核心数据:7,137人、66家企业随机现场实验;18人质性研究
来源:拓端tecdat基于前哨AI《2026年中国企业管理者AI工作方式研究报告》,2026
图表12文字化:chart-022;核心数据:7,137人、66家企业随机现场实验;18人质性研究;来源:拓端tecdat基于前哨AI《2026年中国企业管理者AI工作方式研究报告》,2026
投研视角的四条主线:1)算力基建锁位——智能体并发规模每翻一倍,推理算力与Token网关、记忆存储的容量规划需提前12个月启动;2)AI代码工具与安全——编码安全预算按27%以上年增速同步扩容,2027年前完成AIBOM与AI代码审计工具规模化采购;3)企业工作流重构服务——优先切端到端可定义流程,对齐65%以上回报口径;4)办公Agent PC化——PC客户端用户同比+340.6%,深度工作场景迁移带动PC侧工具链机会。(来源:投研简报 §四)
口径与观点差异(智能体采用三口径并列):23%企业至少一个职能规模化部署(天翼智库引述调研)vs 52%高管所在组织已投入AI Agent(艾瑞咨询)vs 71.4%已搭建智能体平台(InfoQ)——差异源于职能级部署、组织级使用与设施建设三种口径,非数据矛盾,引用时需注明口径。(来源:纵横分析报告 §二)
三、AI平台与赛道:流量入口正在如何收拢?
11.36亿,一个月活。QuestMobile《2026年AI平台发展研究报告》(2026-08)显示,2026年7月AI综合助手合计月活113,610.8万居首,AI搜索引擎72,597.6万次之;AI效率办公10,222.7万,首次跻身亿级赛道,总使用次数同比增112.4%;AI出行助手用户同比增181.3%,是用户侧增长最快的赛道。参见TOP10AI赛道月活与增速双轴图、代表性赛道用户与使用次数增速横向分组点图。
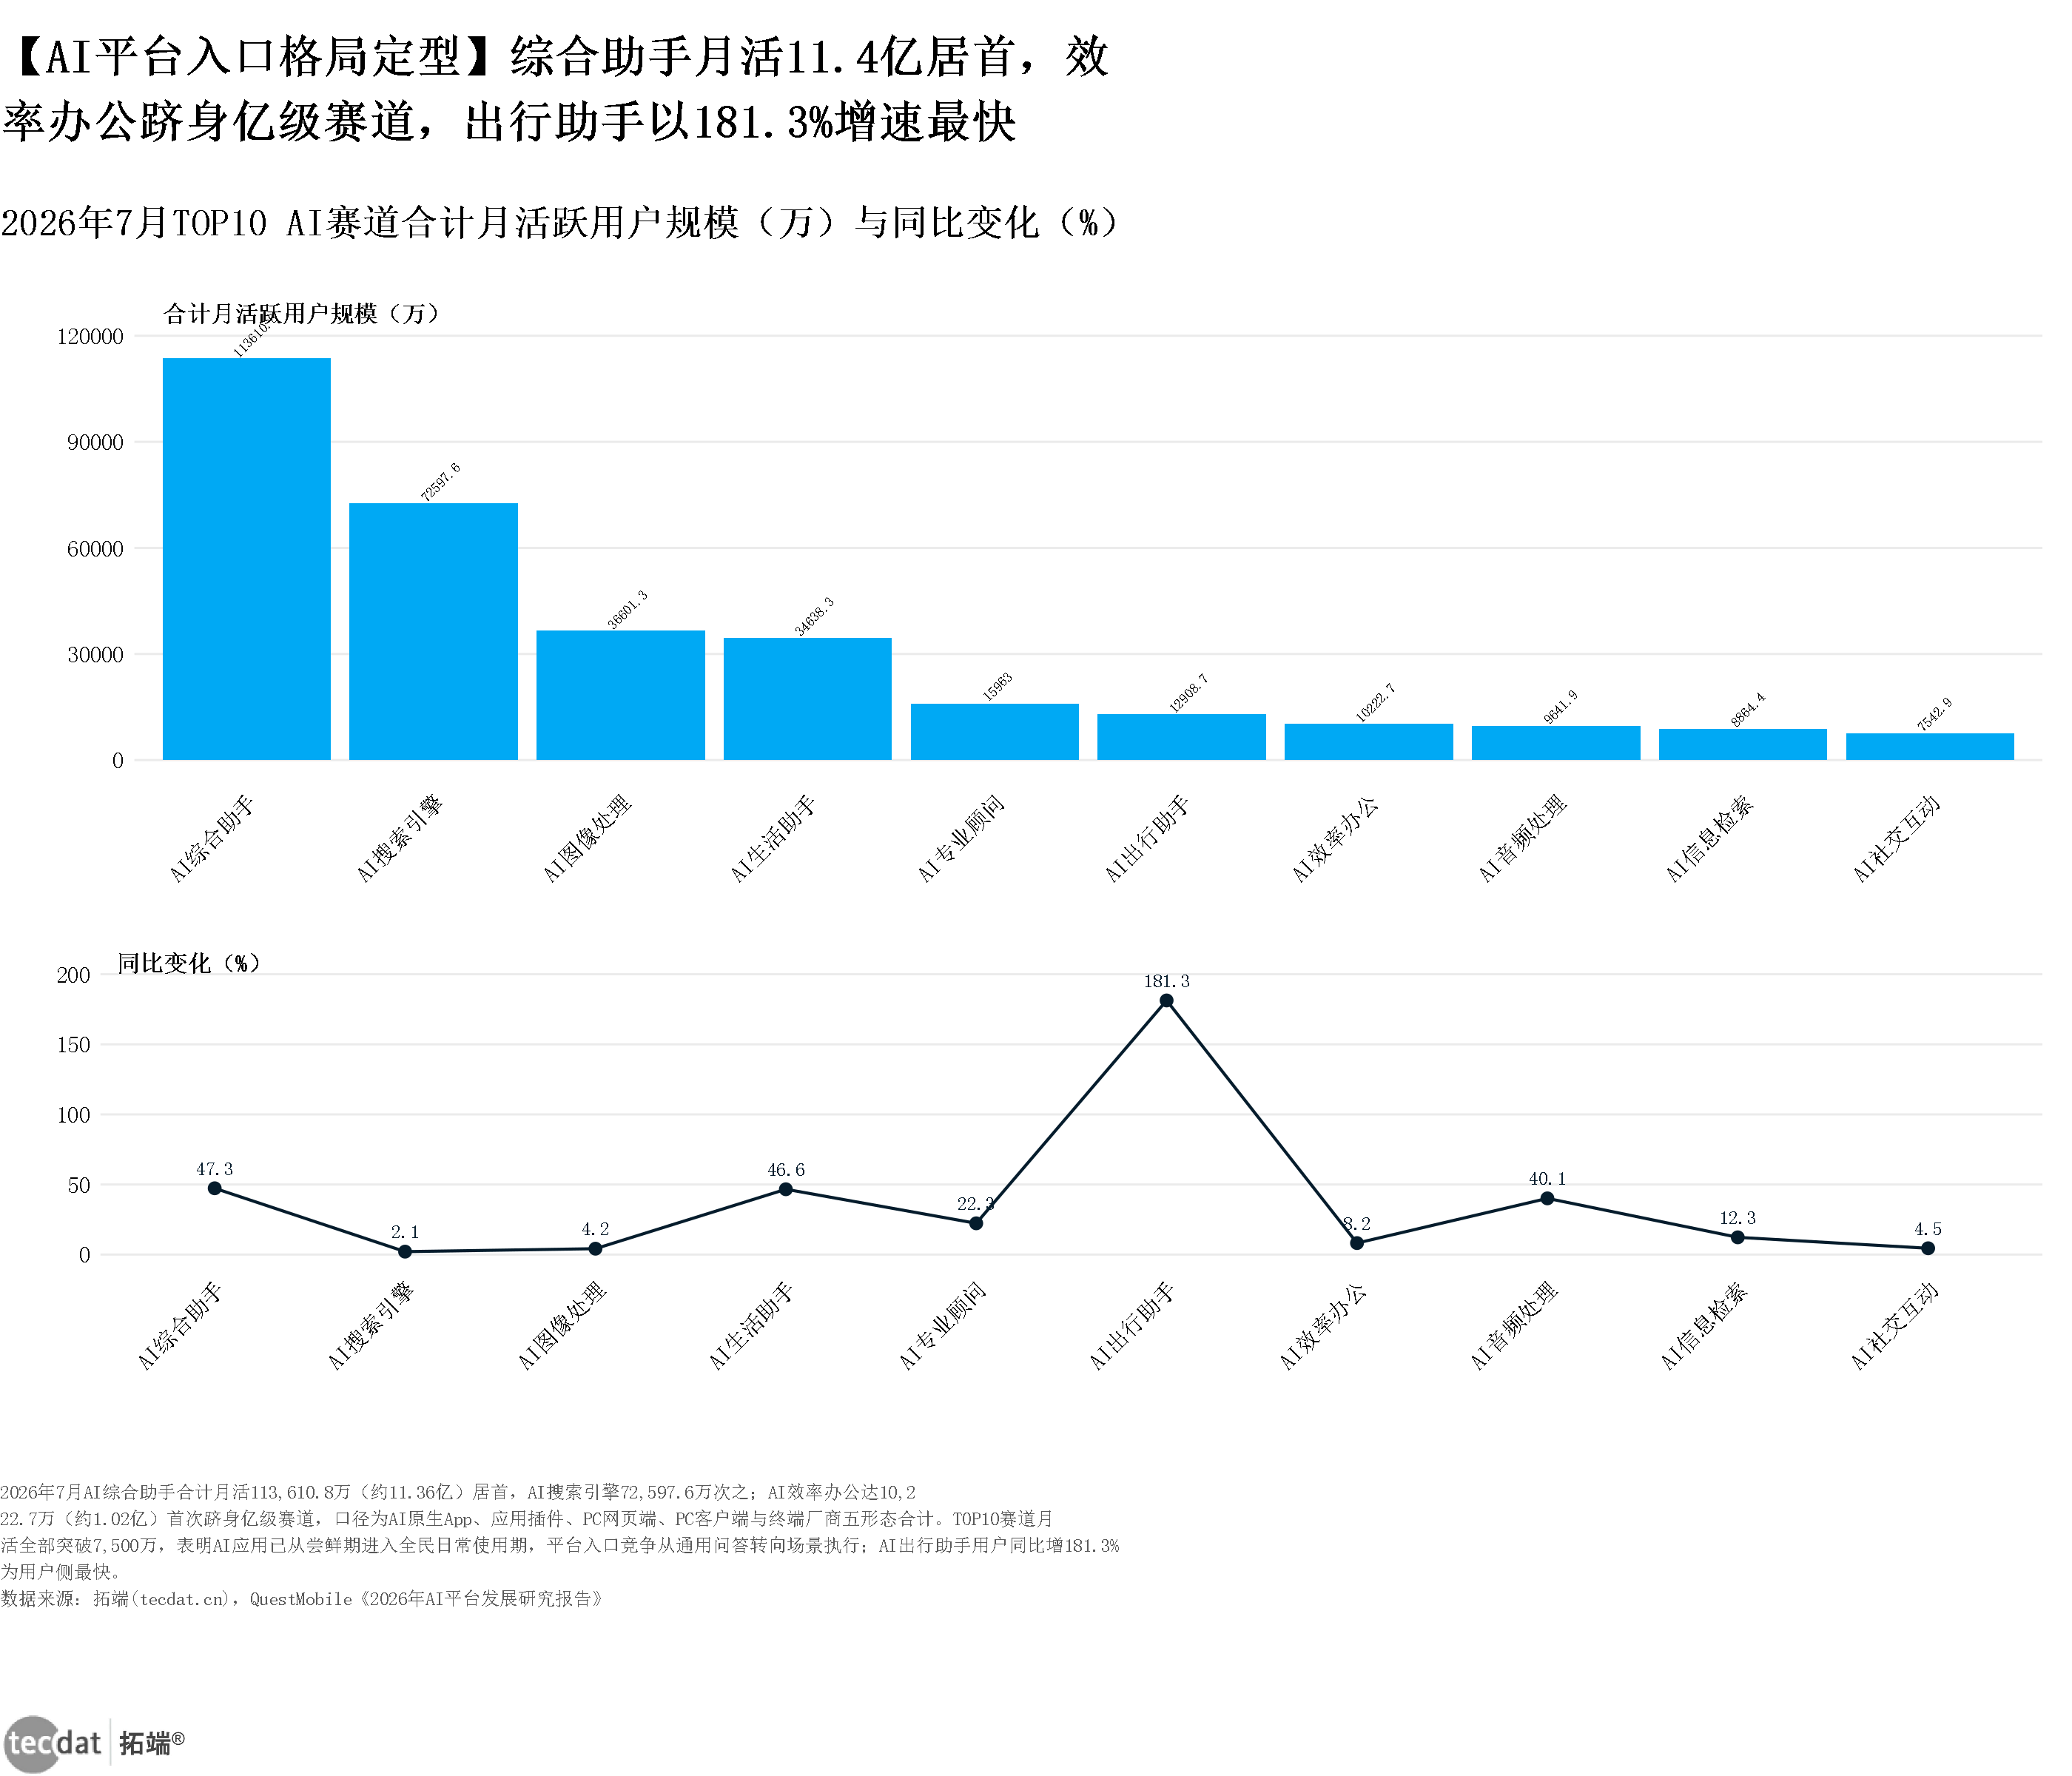
图表7:2026年7月TOP10 AI赛道合计月活跃用户规模与同比变化(双轴图)
核心数据:113,610.8万;72,597.6万;10,222.7万;+181.3%
来源:拓端tecdat基于QuestMobile《2026年AI平台发展研究报告》,2026-08
图表13文字化:chart-007;核心数据:113,610.8万;72,597.6万;10,222.7万;+181.3%;来源:拓端tecdat基于QuestMobile《2026年AI平台发展研究报告》,2026-08
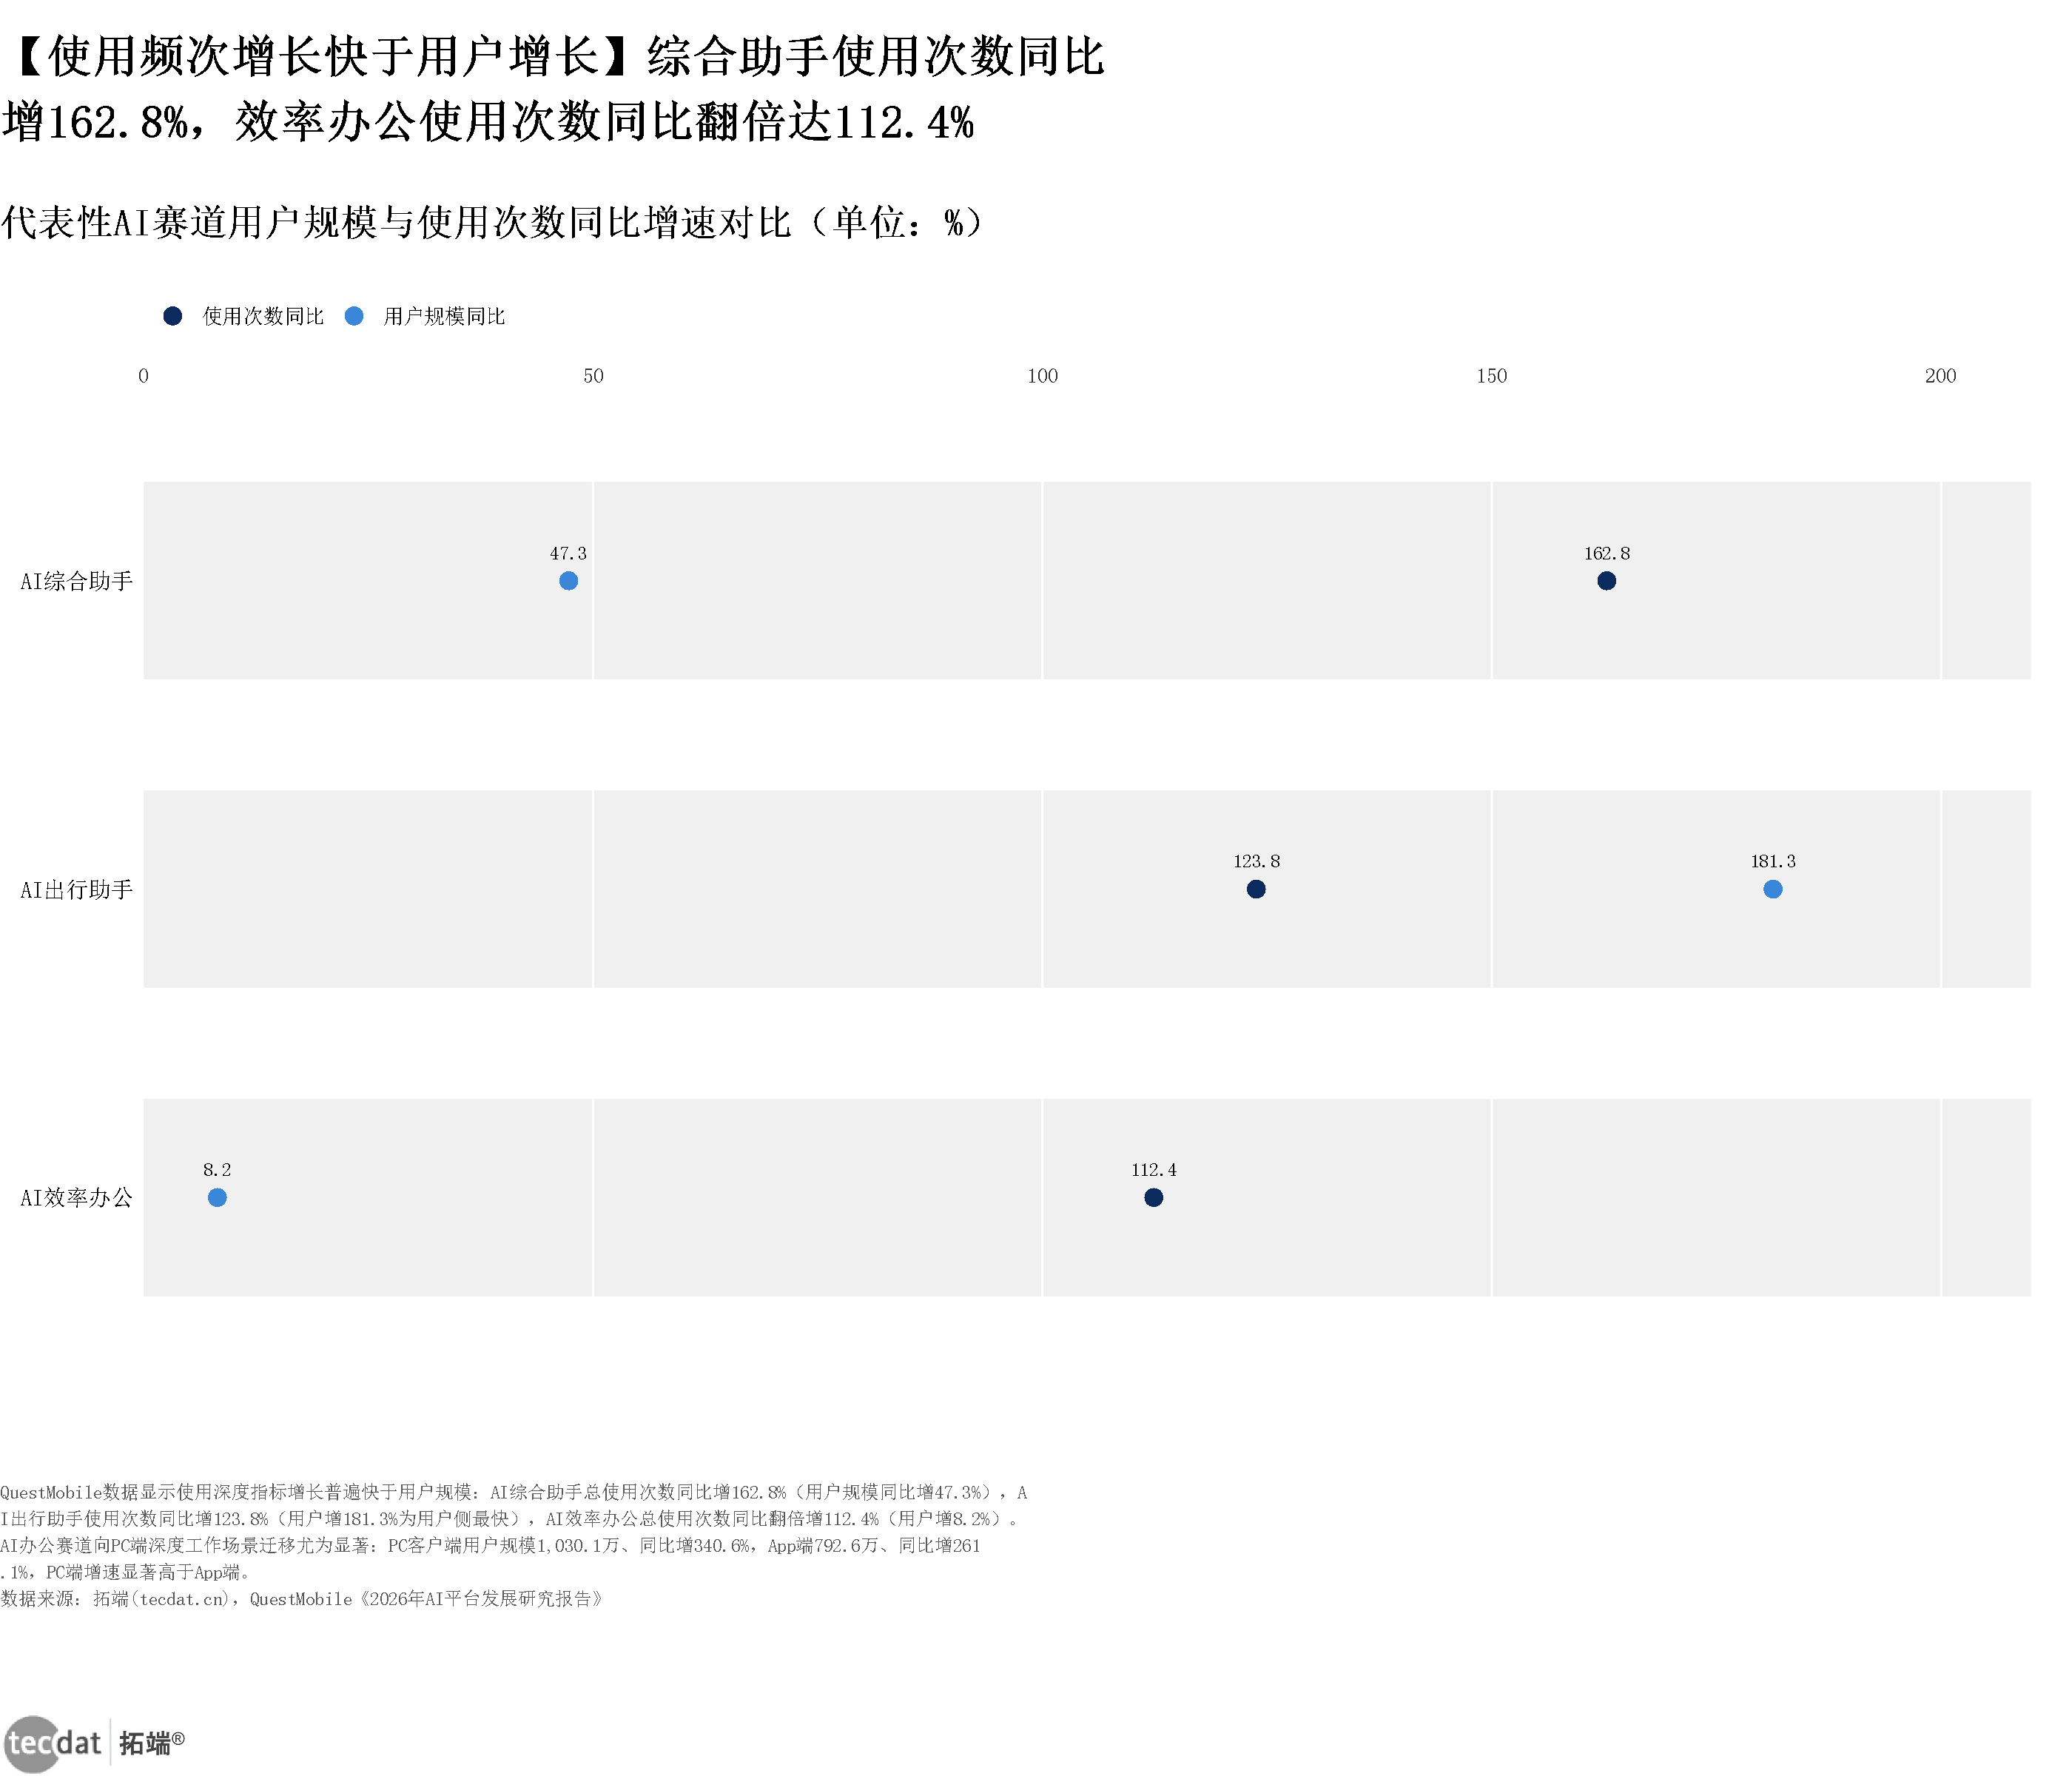
图表8:代表性AI赛道用户规模与使用次数同比增速(横向分组点图)
核心数据:+162.8%;+123.8%;+112.4%;+340.6%;+261.1%
来源:拓端tecdat基于QuestMobile《2026年AI平台发展研究报告》,2026-08
图表14文字化:chart-008;核心数据:+162.8%;+123.8%;+112.4%;+340.6%;+261.1%;来源:拓端tecdat基于QuestMobile《2026年AI平台发展研究报告》,2026-08
33%到79%,只用了两年。艾瑞咨询《2026年AI应用创新与商业化:新生态与新基建》(2026)显示,企业生成式AI渗透率由2023年的33%升至2025年的79%;同期任务直接委托占比从27%升至39%。渗透与委托同步抬升,AI正在从”回答问题”变成”交付结果”。参见生成式AI渗透率与任务委托变化折线图与AI应用商业化五维五瓣花信息图。
图表9:生成式AI企业渗透率与任务委托占比变化(折线图)
核心数据:33%→79%;27%→39%
来源:拓端tecdat基于艾瑞咨询《2026年AI应用创新与商业化:新生态与新基建》,2026
图表15文字化:chart-009;核心数据:33%→79%;27%→39%;来源:拓端tecdat基于艾瑞咨询《2026年AI应用创新与商业化:新生态与新基建》,2026
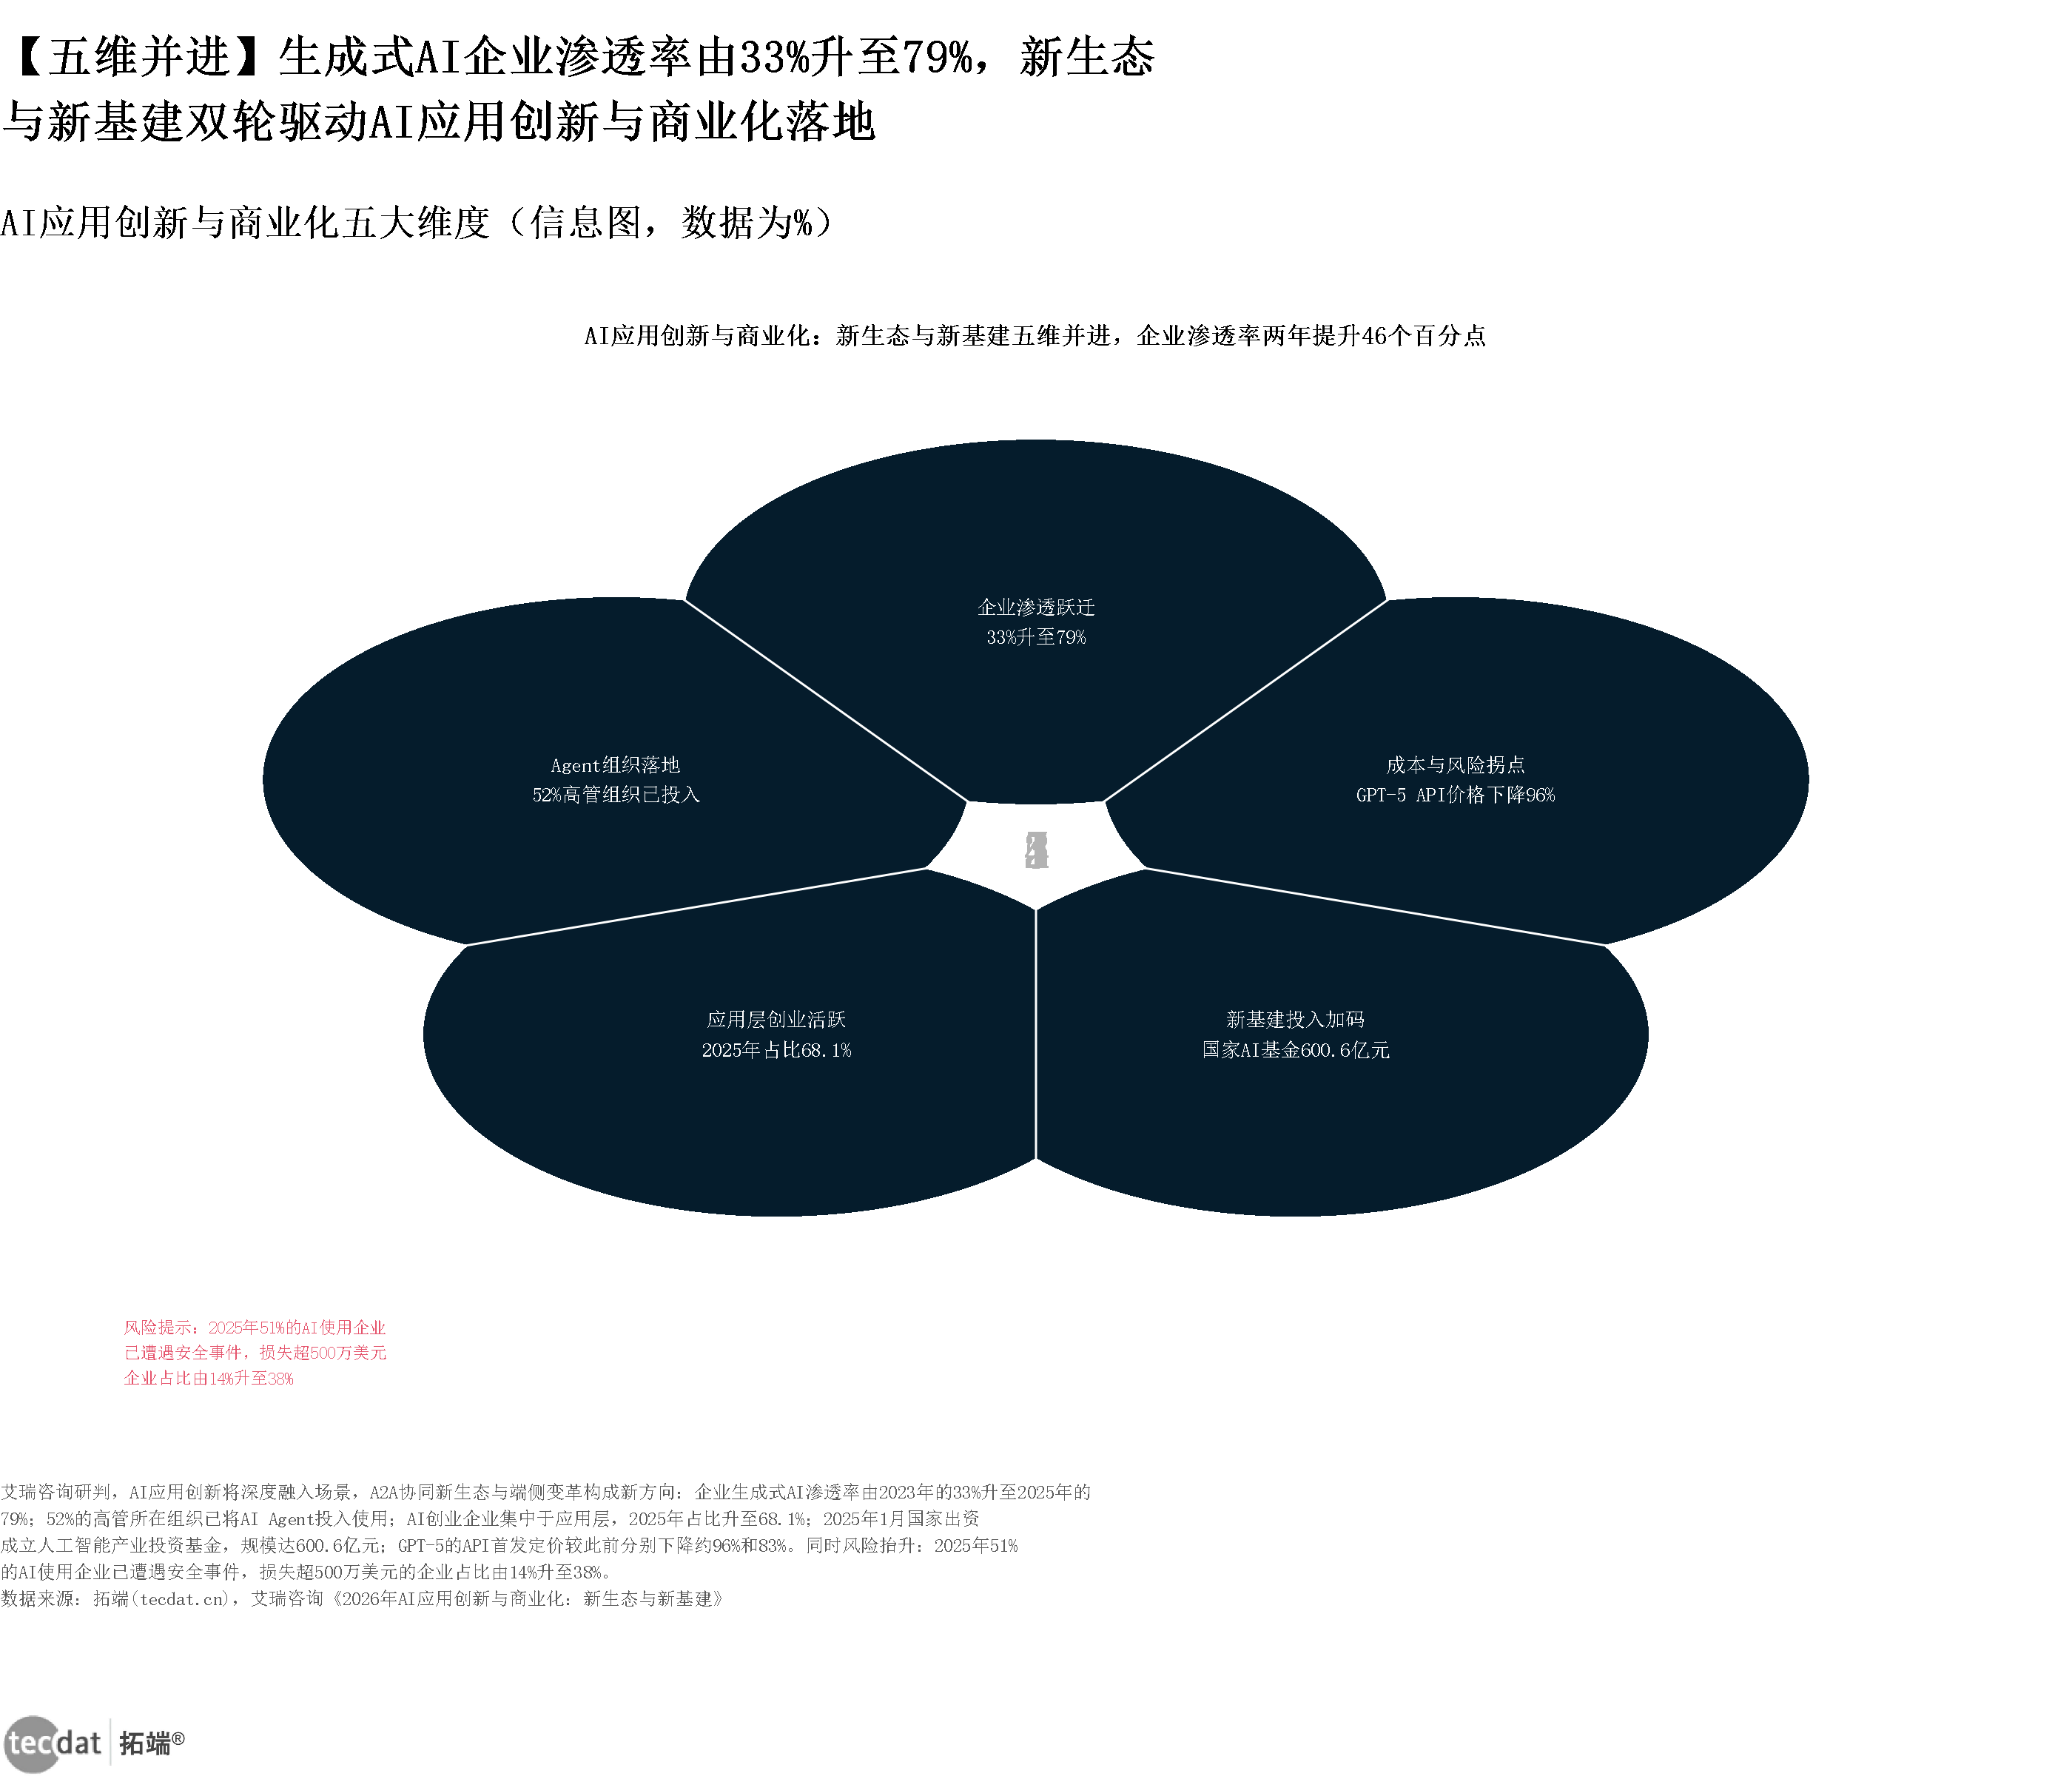
信息图9:AI应用创新与商业化五大维度(五瓣花)
核心数据:33%→79%;52%;68.1%;600.6亿元;-96%
来源:拓端tecdat基于艾瑞咨询《2026年AI应用创新与商业化:新生态与新基建》,2026
图表16文字化:chart-027;核心数据:33%→79%;52%;68.1%;600.6亿元;-96%;来源:拓端tecdat基于艾瑞咨询《2026年AI应用创新与商业化:新生态与新基建》,2026
Z=7.24,一个异常值。本文以月活规模、用户同比、使用次数、使用同比四项标准化特征做K-Means聚类(k=3,本文独立建模),十大赛道分为三梯队:双巨头流量池(综合助手、搜索引擎)、单点爆发型(出行助手)、常规成长梯队(其余7条)。MAD稳健异常检测进一步锁定7处异常——综合助手月活Z值高达7.24、出行助手用户同比Z=5.27。马太效应在数据上肉眼可见。本段为本文基于公开数据独立建模,非报告原文结论,仅作情景参考,不构成投资建议。参见TOP10赛道KMeans聚类气泡图与赛道指标MAD异常检测刻度线图。
机器学习图表3:TOP10 AI赛道K-Means聚类(气泡图)
核心数据:k=3;seed=42;标准化四特征
来源:拓端tecdat基于QuestMobile数据独立建模,2026-09
图表17文字化:chart-017;核心数据:k=3;seed=42;标准化四特征;来源:拓端tecdat基于QuestMobile数据独立建模,2026-09
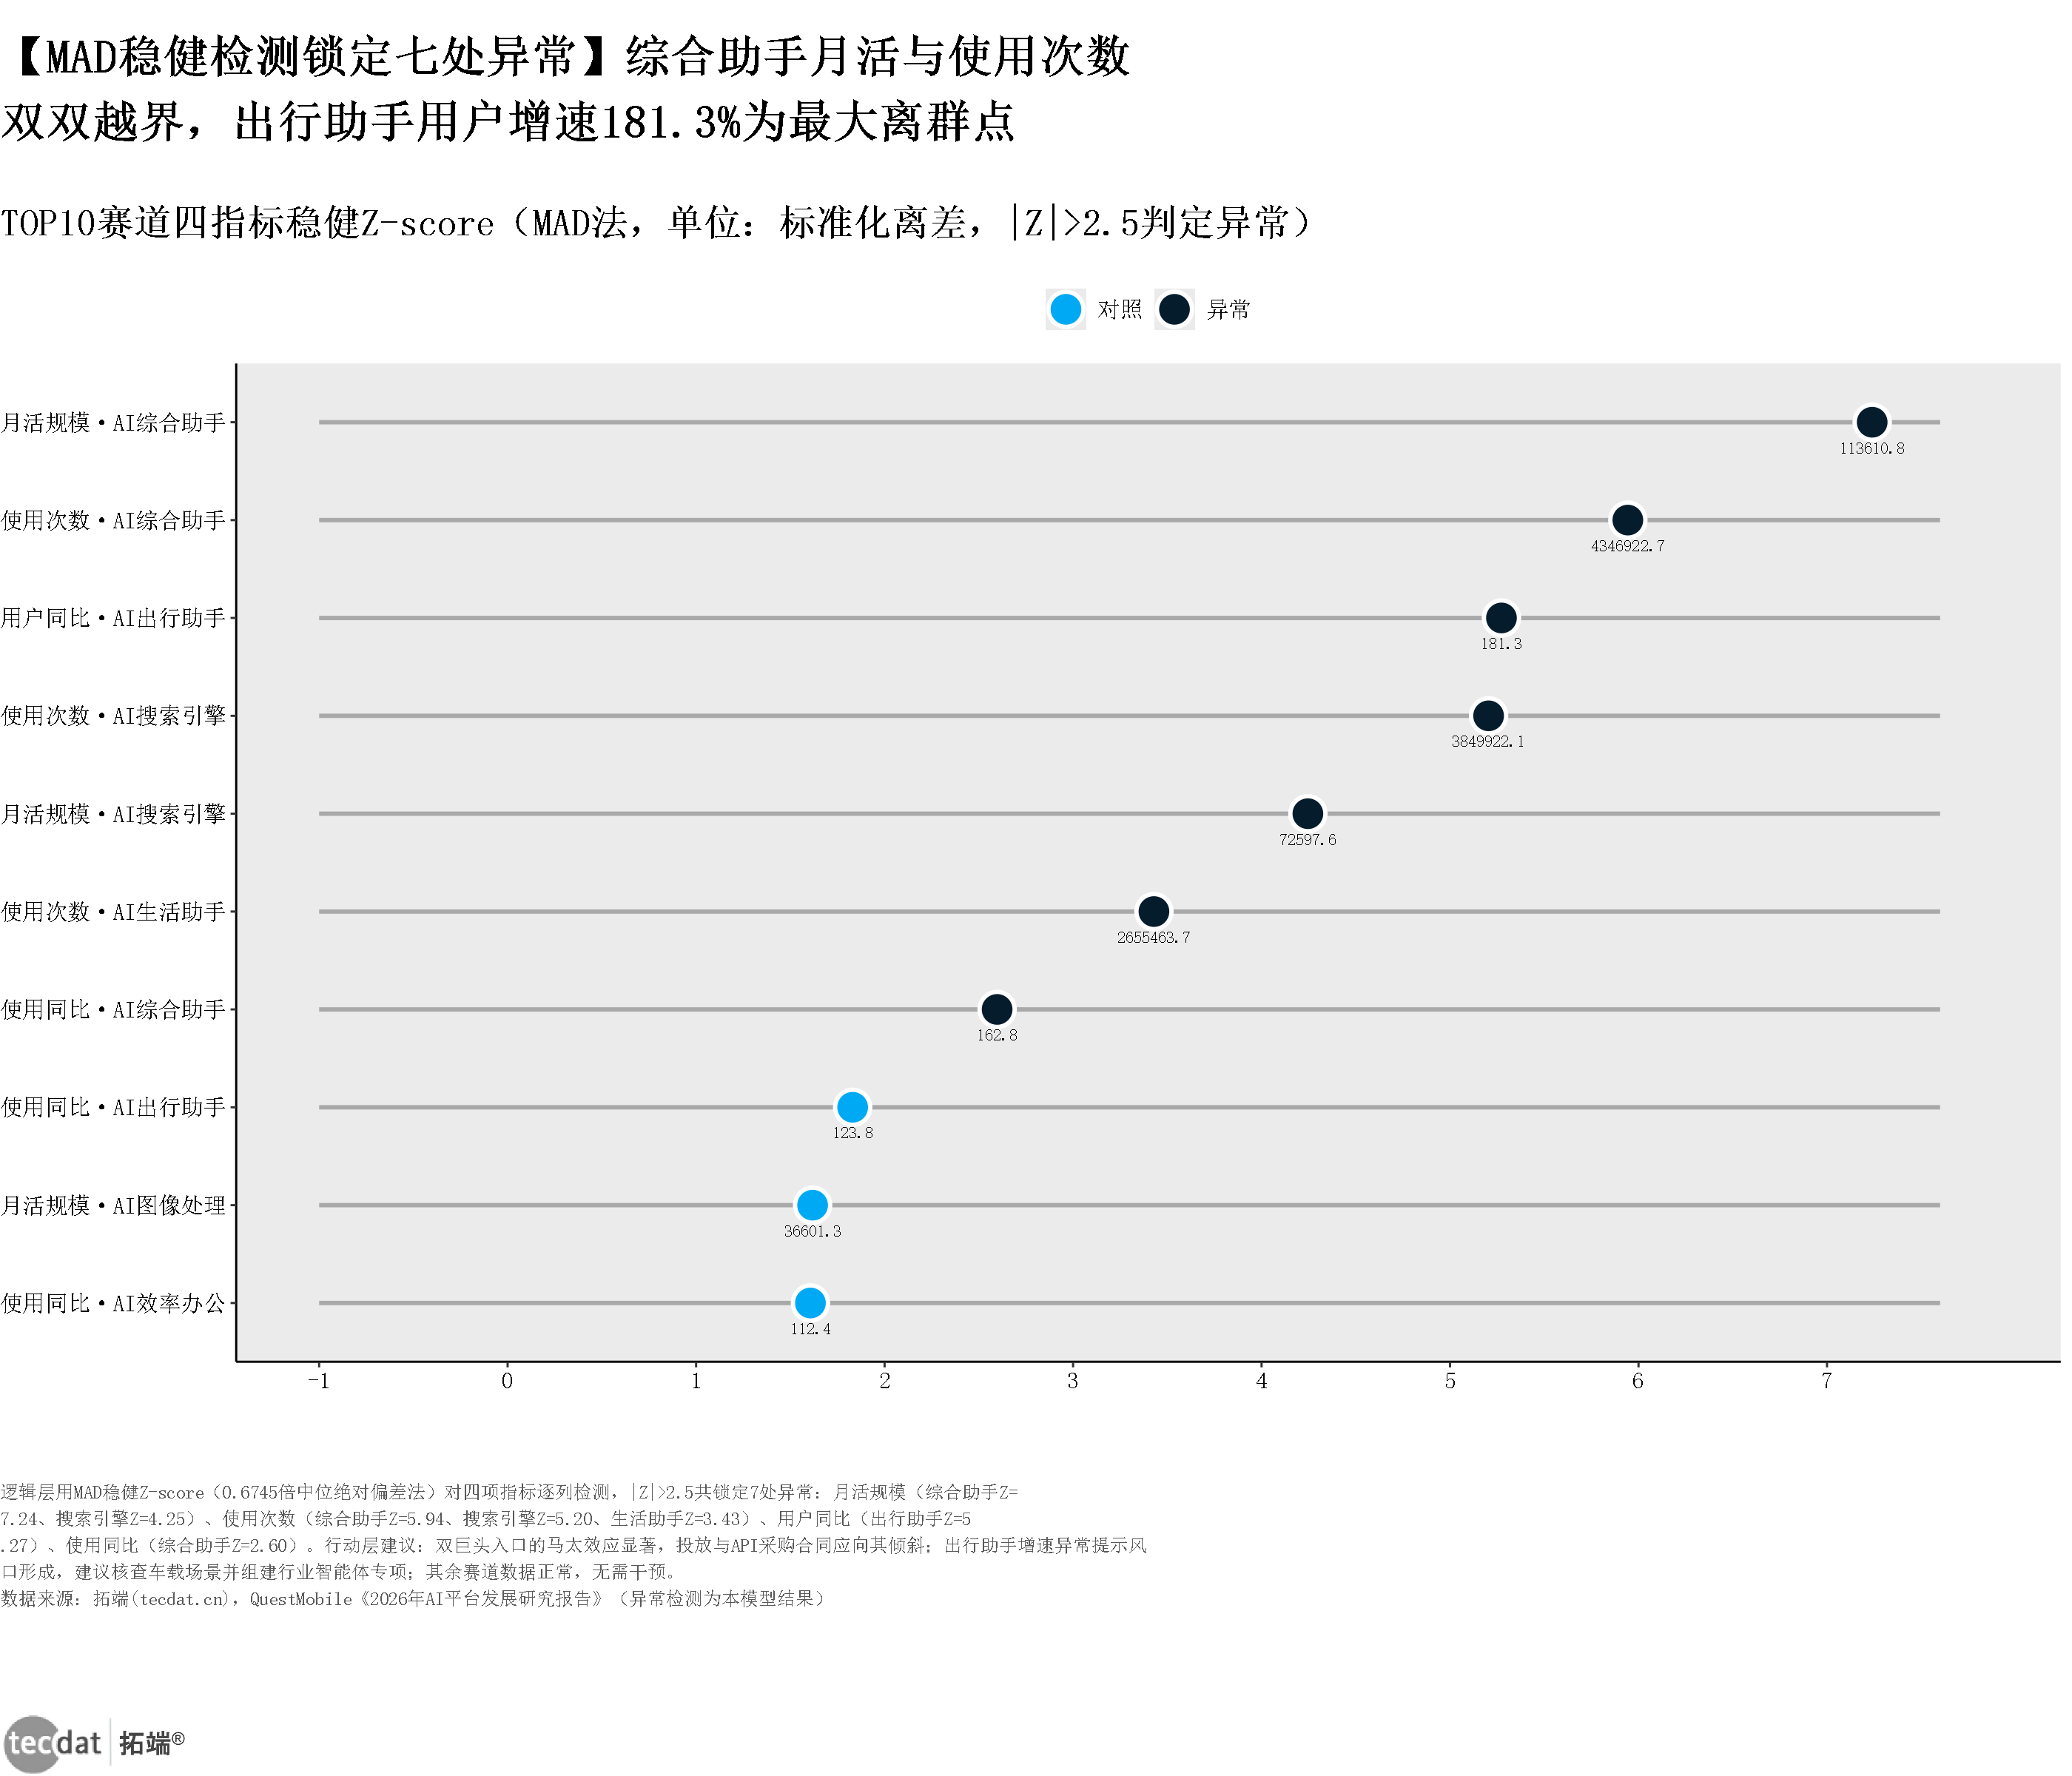
机器学习图表4:赛道指标MAD稳健异常检测(刻度线图)
核心数据:|Z|>2.5共7处;最大Z=7.24
来源:拓端tecdat基于QuestMobile数据独立建模,2026-09
图表18文字化:chart-018;核心数据:|Z|>2.5共7处;最大Z=7.24;来源:拓端tecdat基于QuestMobile数据独立建模,2026-09
信息图6:AI赛道三梯队格局(战略矩阵)
核心数据:11.36亿;1.02亿;+181.3%;+112.4%
来源:拓端tecdat基于QuestMobile《2026年AI平台发展研究报告》,2026-08
图表19文字化:chart-024;核心数据:11.36亿;1.02亿;+181.3%;+112.4%;来源:拓端tecdat基于QuestMobile《2026年AI平台发展研究报告》,2026-08
四、基础设施与算力:智能体经济的底座怎么建?
7.6万亿美元,六年账单。中国电信(天翼智库)《智能体时代AI基础设施发展研究报告(2026)》(2026)援引预测:全球AI基础设施(数据中心及电力投资)2026-2031年累计投入将达7.6万亿美元,2026年支出约7,650亿美元;截至2026年6月底我国智能算力规模达2,185 EFLOPS(FP16)、同比增长177%,上架率71.4%。头部科技型企业AI资本支出接近6,000亿元、占全社会总投资比重超过10%。参见全球AI基础设施投入占比半圆面积比例图。
图表14:全球AI基础设施投入占比(半圆面积比例图)
核心数据:7.6万亿美元;约7,650亿美元;10.1%
来源:拓端tecdat基于中国电信(天翼智库)《智能体时代AI基础设施发展研究报告(2026)》,2026
图表20文字化:chart-014;核心数据:7.6万亿美元;约7,650亿美元;10.1%;来源:拓端tecdat基于中国电信(天翼智库)《智能体时代AI基础设施发展研究报告(2026)》,2026
3,547亿亿,2030年的Token账单。智能体任务的Token消耗可达推理对话的约1,000倍,同一任务不同运行之间最多相差30倍;缺乏AI就绪数据支撑的AI项目中约60%将被放弃。需求侧的爆发决定了基建逻辑必须从”训练为中心”转向”推理与Agent运行时为中心”。市场空间测算(口径说明:本文”智能体经济核心市场”仅含AI基础设施投入、AI代码工具与AI平台赛道三类口径,不含机器人硬件):全球AI基础设施2026年约7,650亿美元为TAM层投入口径;AI代码工具市场2025年78.8亿美元、2034年705.5亿美元(TBRC,转引自安全牛)为工具层SAM口径;中国AI编程市场2025年3.99亿元(IDC)为国内细分SOM口径。参见全球AI代码工具市场规模增长瀑布图2。
图表11:全球AI代码工具市场规模增长路径(瀑布图)
核心数据:78.8亿美元(2025)→705.5亿美元(2034E);CAGR超27%
来源:拓端tecdat基于安全牛《2026年AI驱动的SDLC及软件供应链安全技术应用指南》转引TBRC,2026
图表21文字化:chart-011;核心数据:78.8亿美元(2025)→705.5亿美元(2034E);CAGR超27%;来源:拓端tecdat基于安全牛《2026年AI驱动的SDLC及软件供应链安全技术应用指南》转引TBRC,2026
三个预测年份,一条S曲线。本文基于天翼智库披露的原始数据采用逻辑斯蒂增长模型做延伸外推:2027年约21,545.6万个、2028年约55,131.3万个、2029年约123,665万个——为独立测算,非报告原文预测,存在不确定性,仅作情景参考。参见智能体数量增长预测折线图与下表。
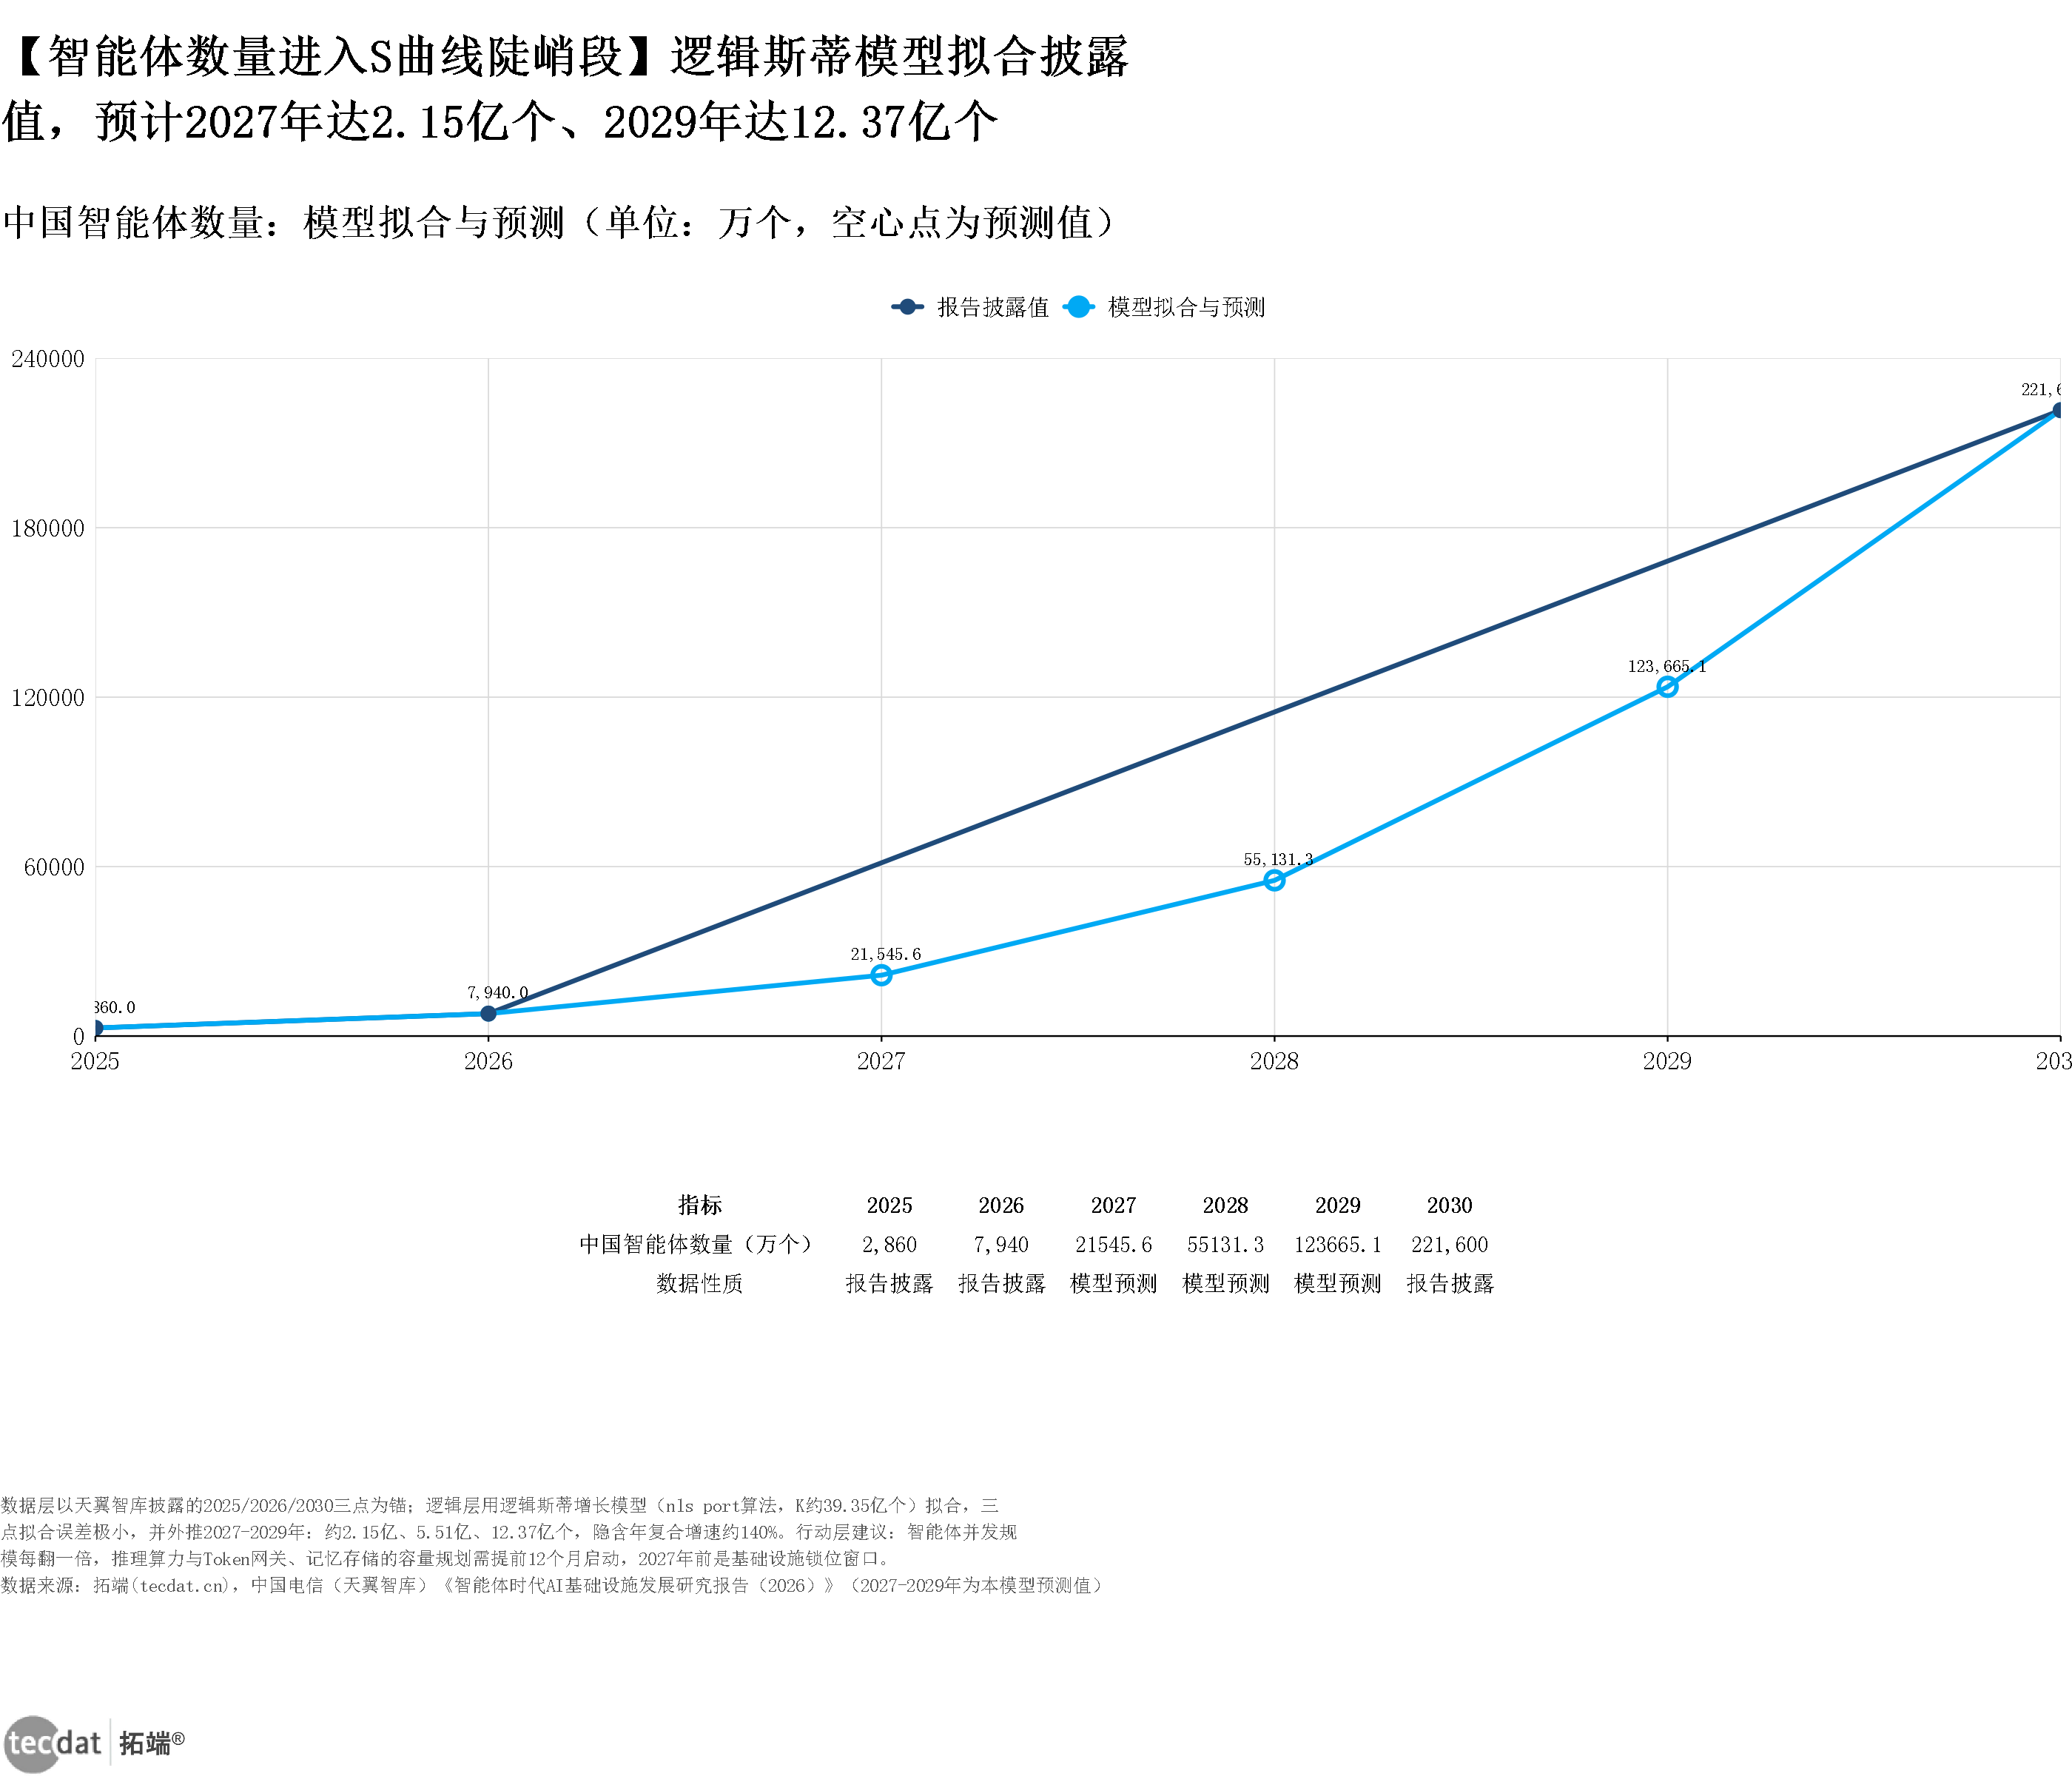
机器学习图表1:中国智能体数量增长预测(折线图带数据表)
核心数据:2027年21,545.6万个;2028年55,131.3万个;2029年123,665万个
来源:拓端tecdat基于天翼智库数据独立建模(逻辑斯蒂增长模型),2026-09
图表22文字化:chart-015;核心数据:2027年21,545.6万个;2028年55,131.3万个;2029年123,665万个;来源:拓端tecdat基于天翼智库数据独立建模(逻辑斯蒂增长模型),2026-09
| 年份 | 中国智能体数量(万个) | 性质 |
|---|---|---|
| 2025 | 2,860 | 机构披露 |
| 2026 | 7,940 | 机构披露 |
| 2027 | 约21,546 | 本文外推 |
| 2028 | 约55,131 | 本文外推 |
| 2029 | 约123,665 | 本文外推 |
| 2030 | 221,600 | 机构预测 |
信息图7:智能体时代AI基础设施五维框架(技术赋能框架)
核心数据:2,185 EFLOPS;+177%;3,547亿亿;139%
来源:拓端tecdat基于中国电信(天翼智库)《智能体时代AI基础设施发展研究报告(2026)》,2026
图表23文字化:chart-025;核心数据:2,185 EFLOPS;+177%;3,547亿亿;139%;来源:拓端tecdat基于中国电信(天翼智库)《智能体时代AI基础设施发展研究报告(2026)》,2026
投研口径的市场规模与增长汇总:
| 指标 | 数值 | 时点 | 来源 |
|---|---|---|---|
| 中国智能体数量 | 2,860万→7,940万→22.16亿个(2030E) | 2025/2026/2030 | 天翼智库,2026 |
| 中国智能算力规模 | 2,185 EFLOPS(FP16),同比+177%,上架率71.4% | 截至2026-06 | 天翼智库,2026 |
| 中国Token年消耗量 | 2030年将达3,547亿亿 | 2030E | 天翼智库,2026 |
| 全球AI基础设施累计投入 | 2026-2031年约7.6万亿美元 | 2026-2031 | 天翼智库,2026 |
| 全球AI代码工具市场 | 78.8亿→705.5亿美元(2034E),CAGR超27% | 2025-2034 | TBRC,转引自安全牛,2026 |
| 中国AI编程市场 | 3.99亿→11.73亿元(2026E),增长约194% | 2025-2026 | IDC,转引自天翼智库,2026 |
(来源:投研简报 §二)
中美对照:海外编码入口由GitHub Copilot主导(累计用户2,000万、90%的财富500强在使用、付费订阅470万),中国AI编程市场以约194%的年增速(2026E,IDC)追赶,国产算力与国产模型生态并行;基建侧全球六年7.6万亿美元对应国内头部科技型企业接近6,000亿元的年度AI资本支出。(来源:纵横分析报告 §三)
2026工业AI智能体研究报告:市场规模、产业链与落地实绩|附100+报告、数据合集下载
该文基于甲子光年智库《2026工业AI智能体研究报告:打造工厂原生的AI智能体》,从行业发展趋势、市场规模、竞争格局与商业模式、落地实践、行业展望与挑战五个层面展开,核心数字包括全球制造业AI市场2030年预计1550.4亿美元(年复合增速约35.3%)、中国智能体应用率一年内由1.7%跃升至35%。
探索观点供需缺口判断:需求端任务直接委托占比8个月内从27%升至39%、综合助手使用次数同比+162.8%,而供给端组织能力仅23%实现规模化部署——需求增速快于组织供给能力,中间层即工作流重构与智能体工程服务的市场空间。(来源:纵横分析报告 §四)
五、软件供应链安全:AI编码的红利与陷阱?
90%对14%。安全牛《2026年AI驱动的SDLC及软件供应链安全技术应用指南》(2026)引用Gartner预测:到2028年约90%的企业软件工程师将使用AI代码助手,而2024年初这一比例不足14%;GitHub Copilot累计用户2025年7月突破2,000万,付费订阅者2026年1月达470万、同比增75%;84%的专业开发者已使用或计划使用,51%每日使用。先进开发场景中65%~70%的生产环境代码由AI生成或辅助编写。参见AI编码工具采用率华夫图。
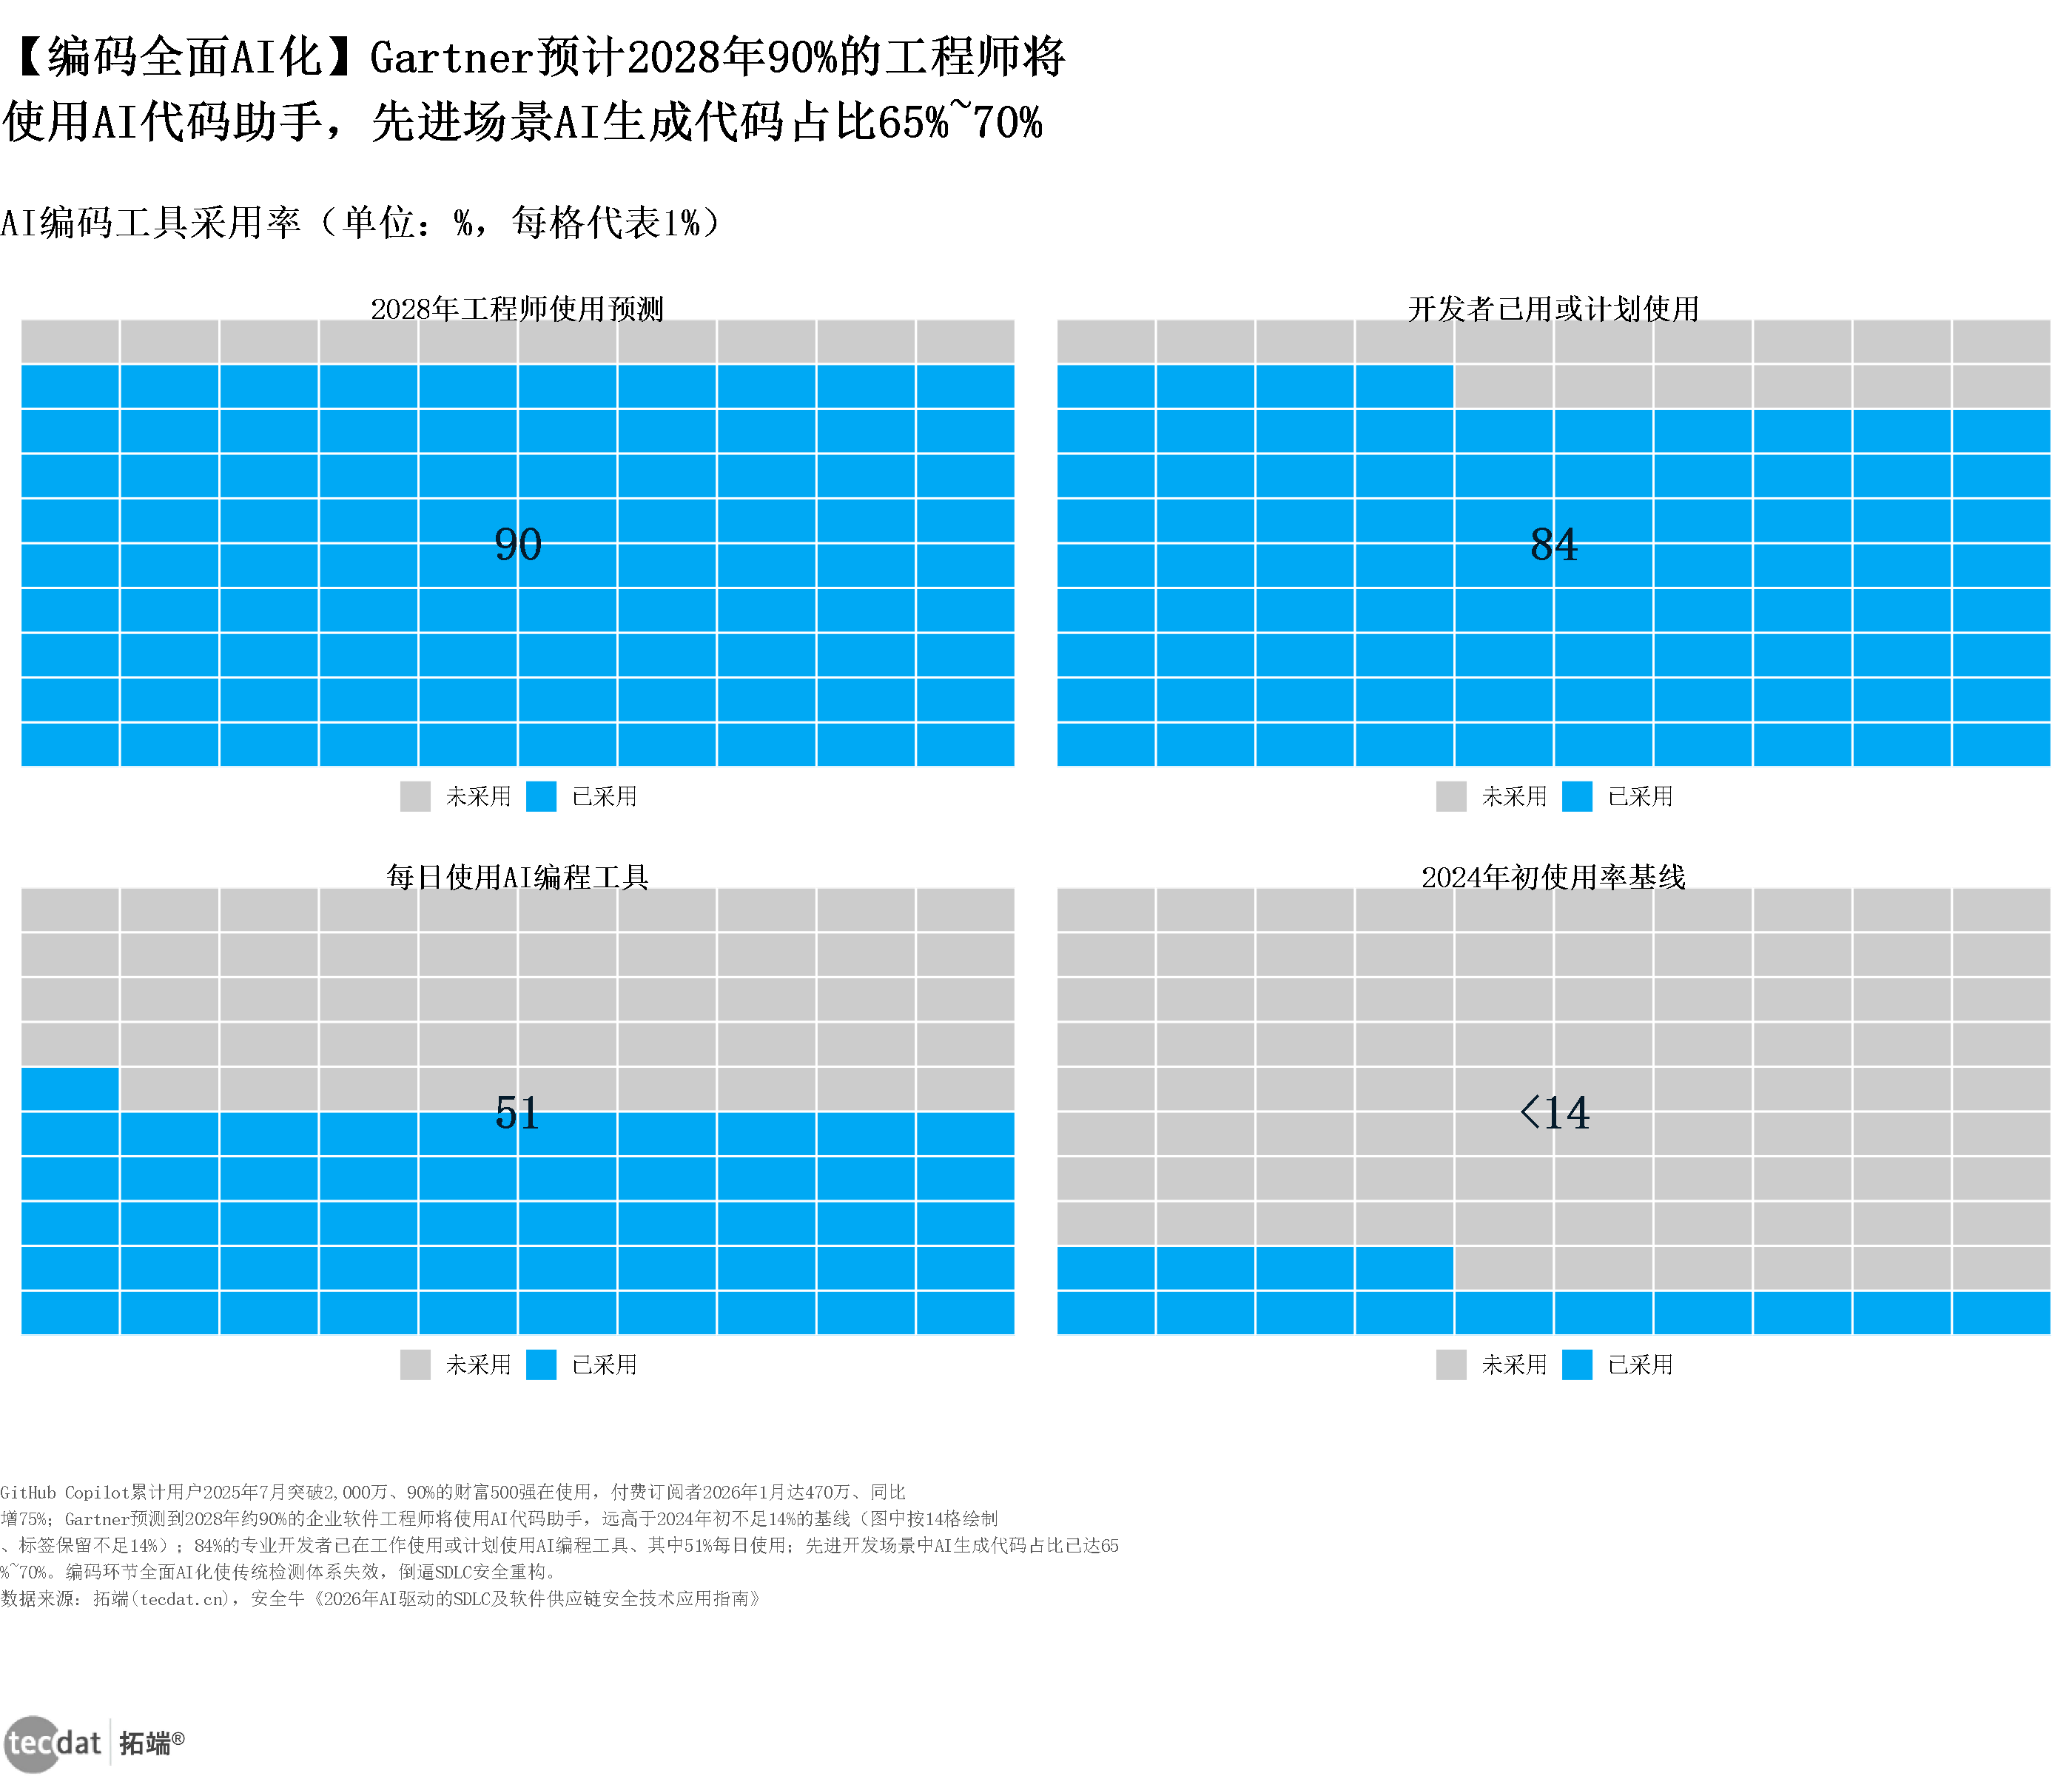
图表12:AI编码工具采用率(华夫图)
核心数据:不足14%;90%;84%;51%
来源:拓端tecdat基于安全牛《2026年AI驱动的SDLC及软件供应链安全技术应用指南》,2026
图表24文字化:chart-012;核心数据:不足14%;90%;84%;51%;来源:拓端tecdat基于安全牛《2026年AI驱动的SDLC及软件供应链安全技术应用指南》,2026
57.6万个样本,20%有问题。USENIX Security 2025年研究分析发现,约20%的AI生成代码样本引用了不存在的Python或JavaScript包;43%的幻觉包名在相似提示下被一致复现、58%在十次运行中至少重复出现一次——可预测性让Slopsquatting攻击成为新型供应链威胁;恶意软件包达45.46万个、同比增长75%。红利越大,攻击面越大。参见幻觉包与恶意包风险雷达图。
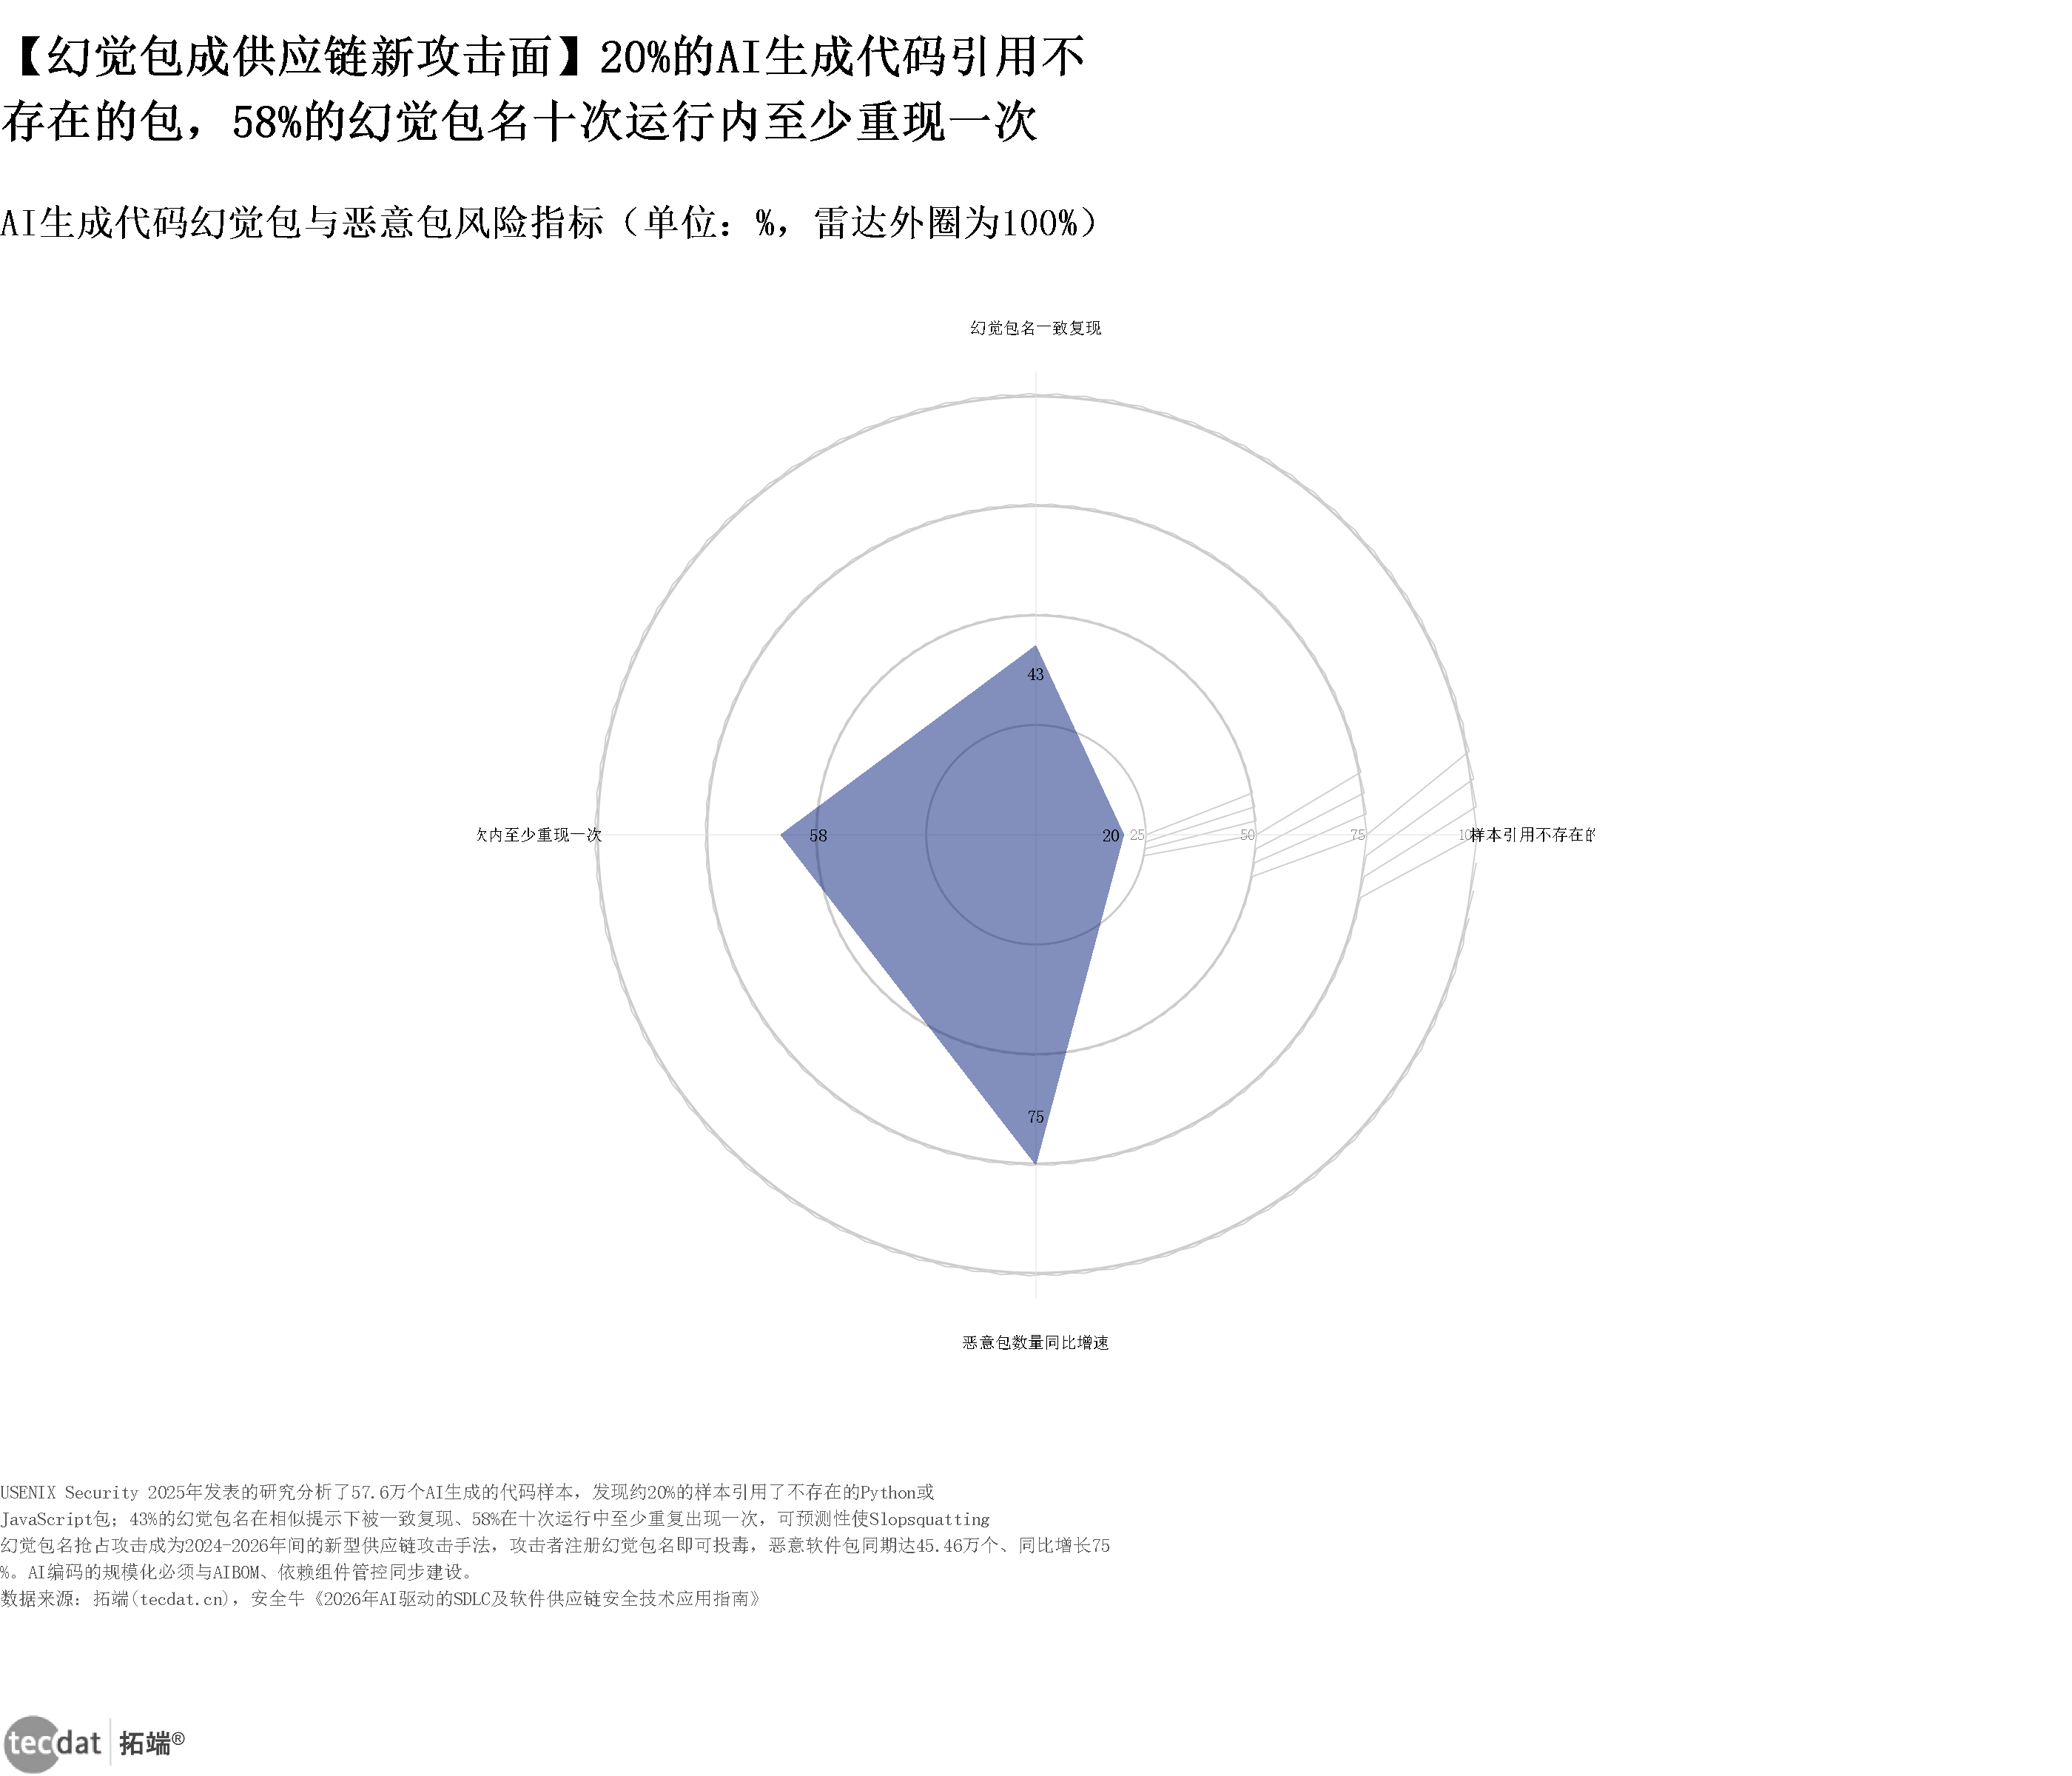
图表13:AI生成代码幻觉包与恶意包风险(雷达图)
核心数据:约20%;43%;58%;75%(45.46万个)
来源:拓端tecdat基于安全牛《2026年AI驱动的SDLC及软件供应链安全技术应用指南》,2026
图表25文字化:chart-013;核心数据:约20%;43%;58%;75%(45.46万个);来源:拓端tecdat基于安全牛《2026年AI驱动的SDLC及软件供应链安全技术应用指南》,2026
三步走:P0、P1、P2。治理路径已经清晰:短期(1-3个月)全面普查并下线研发侧”影子AI”、强制收拢AI调用端点;中期(3-6个月)引入AIBOM标准嵌入CI/CD流水线;长期(6个月以上)搭建全流程Agentic SDLC沙箱防御体系。收益同样可量化:高危隐性漏洞检出率提升80%以上、人工代码修复工作量减少90%以上、漏洞修复闭环周期缩短50%。参见AI-SDLC安全治理闭环循环流程信息图。
信息图8:AI-SDLC安全治理闭环(循环流程)
核心数据:65%~70%;20%;45.46万个;+75%
来源:拓端tecdat基于安全牛《2026年AI驱动的SDLC及软件供应链安全技术应用指南》,2026
图表26文字化:chart-026;核心数据:65%~70%;20%;45.46万个;+75%;来源:拓端tecdat基于安全牛《2026年AI驱动的SDLC及软件供应链安全技术应用指南》,2026
27.6%,本文外推的市场复利。本文基于TBRC披露的原始数据(2025年78.8亿美元、2034年705.5亿美元)采用指数增长模型做延伸外推,2026-2029年全球AI代码工具市场约为100.5亿、128.3亿、163.6亿、208.7亿美元——为独立测算,非报告原文预测,仅作情景参考。参见AI代码工具市场规模预测双轴图。
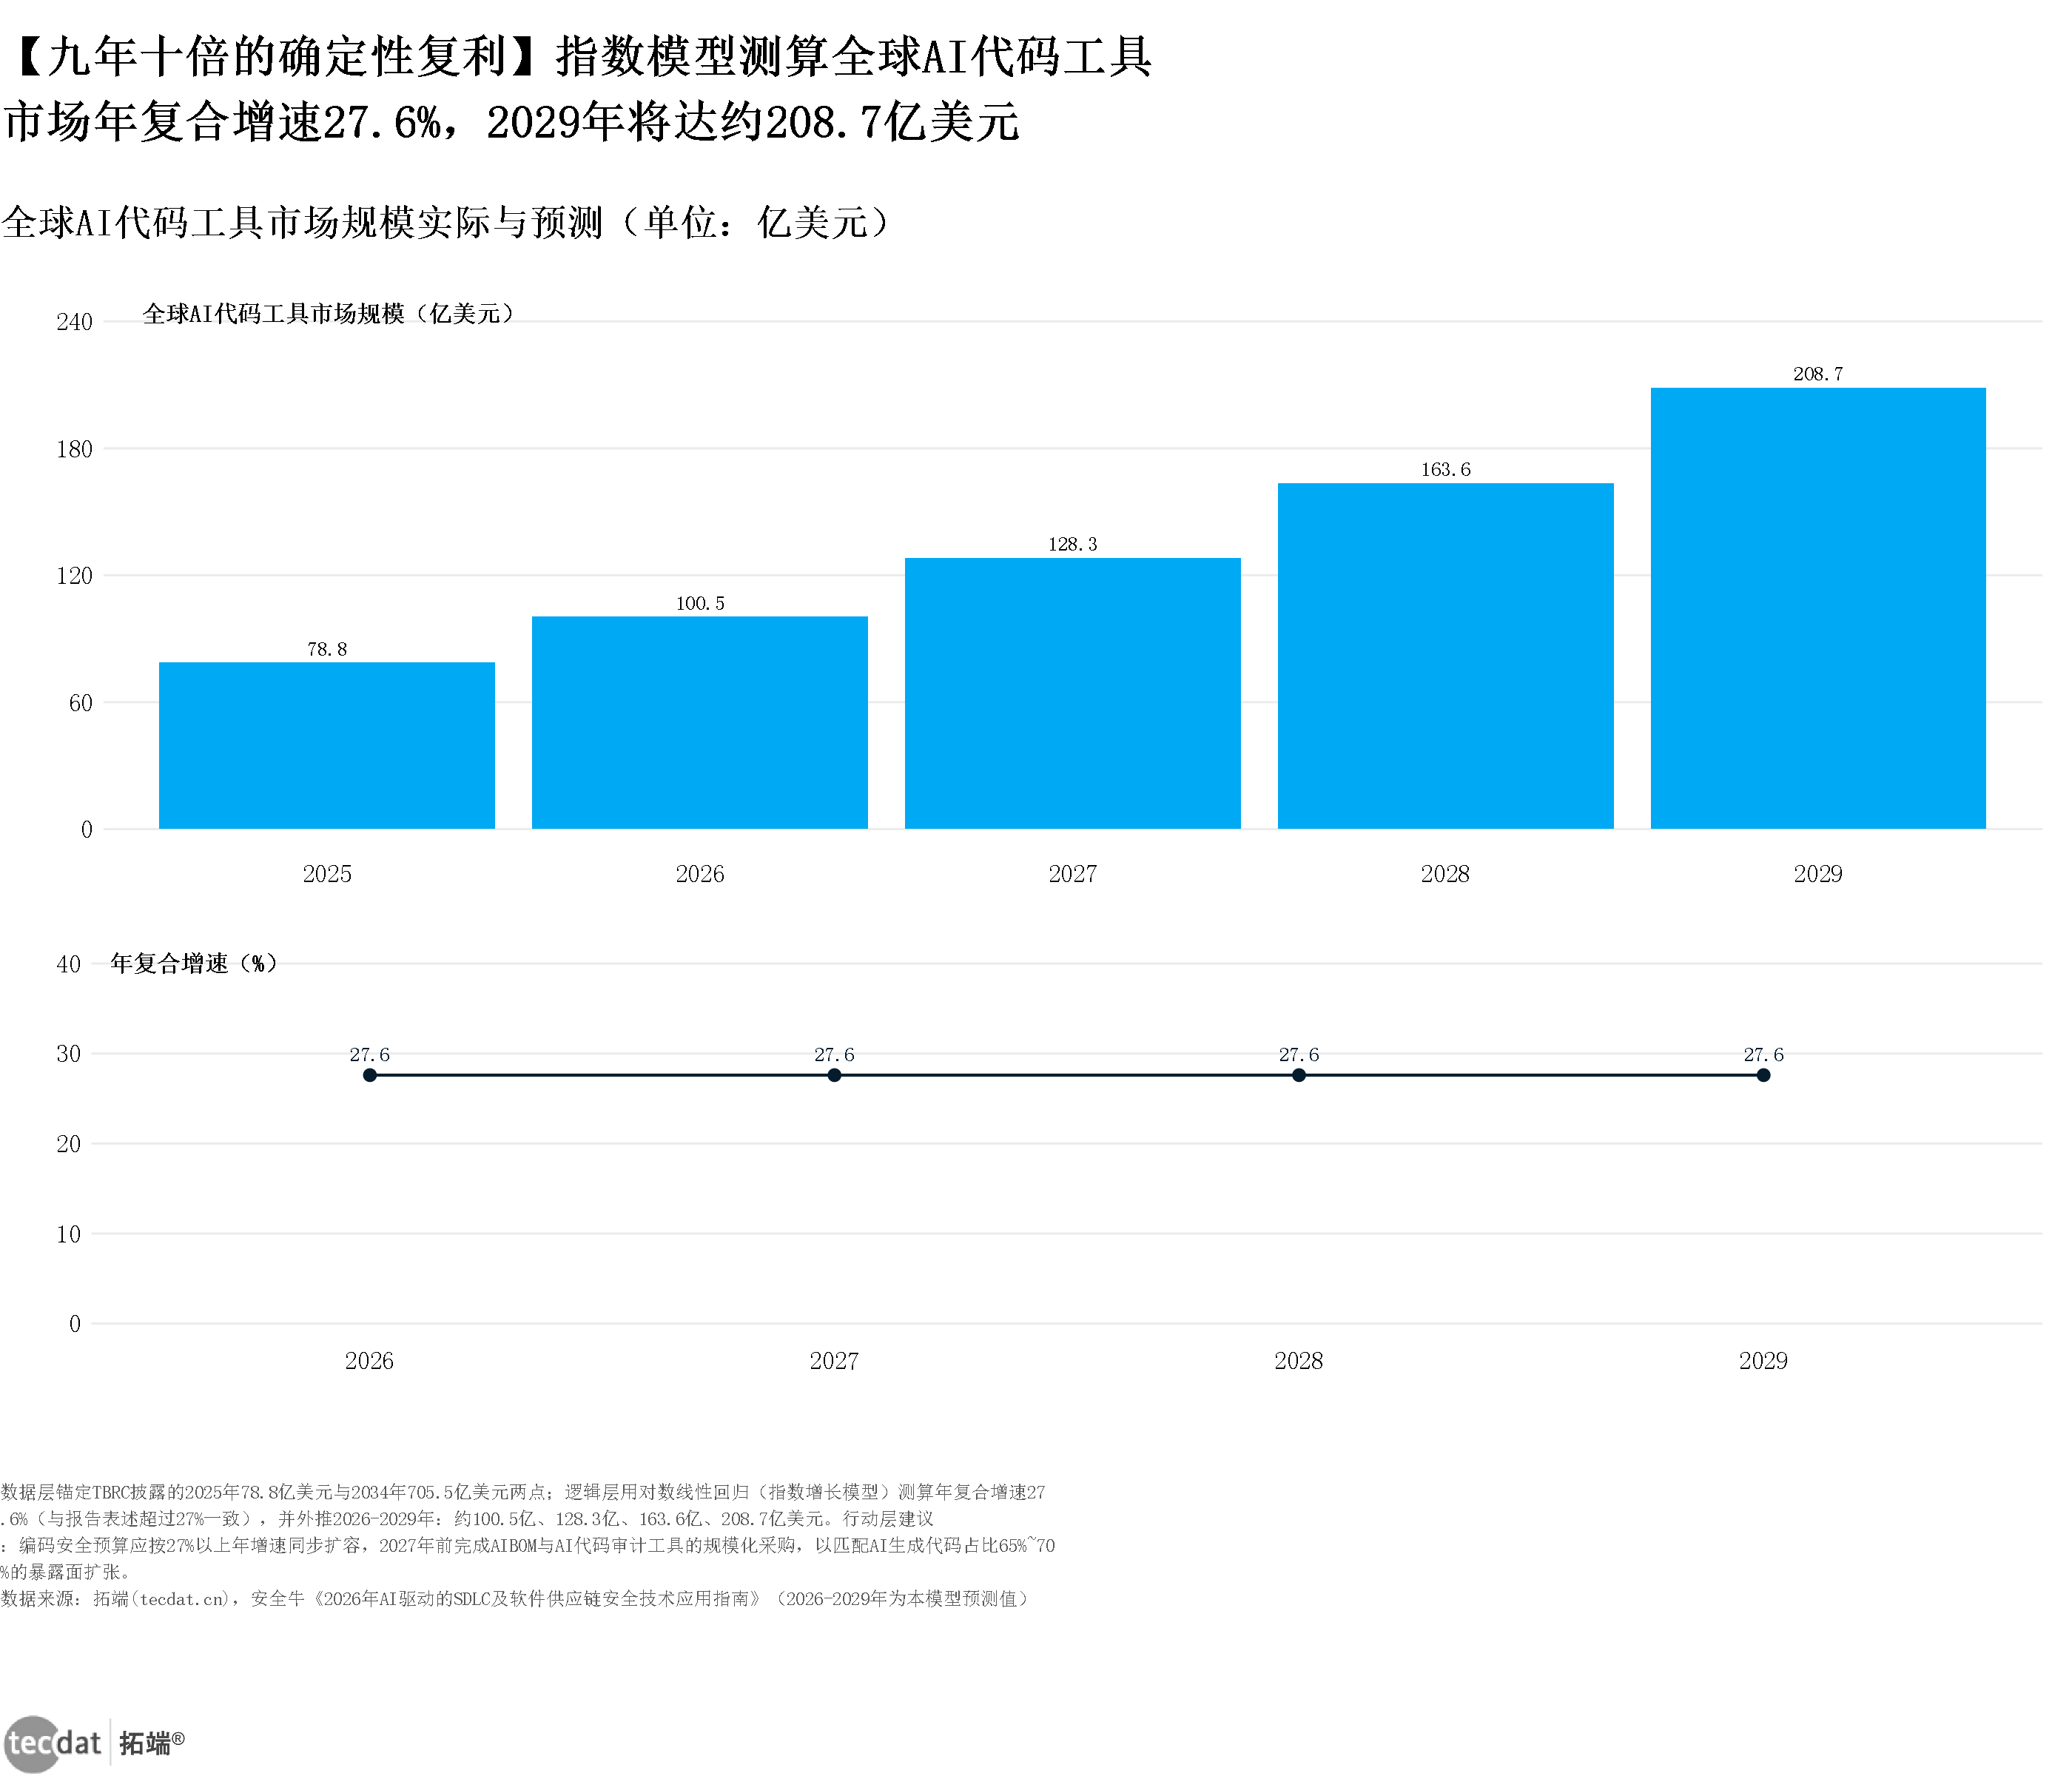
机器学习图表2:全球AI代码工具市场规模预测(双轴图)
核心数据:100.5亿;128.3亿;163.6亿;208.7亿美元;CAGR 27.6%
来源:拓端tecdat基于TBRC数据独立建模(指数增长模型),2026-09
图表27文字化:chart-016;核心数据:100.5亿;128.3亿;163.6亿;208.7亿美元;CAGR 27.6%;来源:拓端tecdat基于TBRC数据独立建模(指数增长模型),2026-09
编码工具竞争格局补充:GitHub Copilot累计用户2025年7月破2,000万、90%的财富500强在使用,付费订阅2026年1月达470万(+75%);中国侧AI编程市场头部厂商份额47.6%居首、活跃用户超400万(IDC),国产厂商在信创场景形成差异化壁垒。(来源:投研简报 §三)
六、未来三年怎么看:增长预测、行动清单与风险提示
2027年,基建锁位窗口。综合前文数据,本文给出三情景外推(本文独立测算,非机构预测):乐观情景下,智能体渗透按S曲线中段推进,2027-2029年复合增速维持约140%,2029年数量接近12.37亿个,AI代码工具市场按27.6%复利兑现;中性情景下,企业规模化部署按当前23%的基础缓慢爬坡,智能体数量2029年回落至8亿~10亿个区间;悲观情景下,若Gartner预测的”2027年底超过40%的智能体项目被取消”(转引自天翼智库报告)成为主导情形,智能体数量增速腰斩,安全事件倒逼合规成本上升。三种情景的判断依据均为上文报告披露数据。
6.1 可落地的三件事
第一,本月完成”影子AI”普查:按安全牛建议盘点研发侧AI调用端点并收拢至合规入口,两周内可执行。第二,本季度选定3个端到端流程做工作流重构试点:以”直通处理率、周期缩短”为考核指标,对齐BCG的Agent化效益口径。第三,年内把AIBOM写进采购与CI/CD规范:对AI生成组件要求物料清单,按IDC对中国AI编程市场2026年增长约194%的预测预留安全预算。
6.2 风险提示与应对方案
风险一:价值不达预期。约60%企业未解锁规模化价值(BCG,2026),应对方案是把AI预算与工作流级KPI绑定,先做流程重构再谈工具采购。风险二:供应链投毒。幻觉包名可预测复现(43%一致复现,安全牛,2026),应对方案是启用AIBOM与依赖组件管控,部署幻觉包名监测。风险三:项目取消潮。Gartner预测2027年底超过40%的智能体项目将被取消(转引自天翼智库,2026),应对方案是优先选择有明确交付口径的职能场景,设置6个月止损线。风险四:成本失控。智能体任务Token消耗可达推理对话约1,000倍(天翼智库,2026),应对方案是引入记忆系统与Harness优化,将Token消耗降低最高98%。
6.3 同一主题的数据口径对比
| 指标 | 报告A口径 | 报告B口径 | 差异原因 |
|---|---|---|---|
| AI代码工具市场规模 | TBRC:全球2025年78.8亿美元、2034年705.5亿美元【来源:安全牛《2026年AI驱动的SDLC及软件供应链安全技术应用指南》转引TBRC,2026】 | IDC:中国2025年3.99亿元、2026年11.73亿元【来源:中国电信(天翼智库)《智能体时代AI基础设施发展研究报告(2026)》转引IDC,2026】 | 统计范围不同(全球vs中国)与币种不同(美元vs人民币),非数据矛盾 |
| AI开发渗透 | 先进开发场景65%~70%生产环境代码由AI生成【来源:安全牛,2026】 | 84%开发者已用或计划使用AI编程工具【来源:安全牛引开发者调研,2026】 | 统计对象不同(代码产量vs开发者人数) |
| 智能体采用 | 23%企业至少一个职能规模化部署【来源:天翼智库引述调研,2026】 | 52%高管所在组织已投入AI Agent【来源:艾瑞咨询,2026】 | 时间周期与口径不同(职能级部署vs组织级使用) |
七、总结
7.1 核心结论
1\. 能力侧,AI已完成从Copilot到端到端Agent的代际跃迁,模型基准与工程化双轮驱动。2. 价值侧,60%的企业尚未在规模化层面解锁AI价值,工作流重构是回报率65%以上的主线。3. 规模侧,中国智能体数量2030年预计达22.16亿个,本文外推2029年约12.37亿个。4. 底座侧,全球AI基础设施2026-2031年累计投入约7.6万亿美元,国内智能算力2,185 EFLOPS。5. 安全侧,AI编码渗透率越高,幻觉包与供应链风险越大,AIBOM与沙箱体系是底线配置。
7.2 分人群行动建议
1\. 中小企业主:把有限预算投给”能被端到端定义”的三个流程,用直通处理率与周期缩短考核,6个月止损。2. 品牌与市场负责人:优先在双巨头流量池(综合助手、搜索引擎)布局智能体入口,关注办公Agent的PC端迁移。3. 产业资本:沿”算力基建—AI代码工具—企业工作流重构”三层配置,2027年前完成基建锁位,安全预算按27%以上年增速预留。
核心数据表格汇总
| 核心指标 | 数值 | 来源 |
|---|---|---|
| 中国智能体数量(2030E) | 22.16亿个(CAGR 139%) | 天翼智库,2026 |
| 未解锁AI规模化价值的企业 | 60% | BCG,2026 |
| 工作流重构企业获明显回报 | 65%以上 | InfoQ,2026 |
| AI综合助手月活(2026-07) | 约11.36亿 | QuestMobile,2026-08 |
| 全球AI基础设施累计投入(2026-2031) | 约7.6万亿美元 | 天翼智库,2026 |
| 全球AI代码工具市场(2034E) | 705.5亿美元(CAGR超27%) | 安全牛转引TBRC,2026 |
| 企业生成式AI渗透率(2025) | 79% | 艾瑞咨询,2026 |
| 2028年AI代码助手工程师占比 | 约90% | 安全牛引Gartner,2026 |
常见问题(FAQ)
Q1:这份报告适合谁看?
适合中小企业主、品牌方战略和市场负责人、产业资本战投部、跨境出海创业者,以及需要评估AI智能体投入产出的企业管理者。
Q2:报告数据更新到哪个时间节点?
核心数据更新至2026年7月(QuestMobile赛道月活)与2026年6月(中国智能算力规模),预测数据延伸至2029-2030年并标注为本文外推。
Q3:中国智能体数量未来三年有多少?
天翼智库披露2025年约2,860万个、2026年约7,940万个、2030年约22.16亿个;本文用逻辑斯蒂模型外推2027-2029年约为2.15亿、5.51亿、12.37亿个,为独立测算。
Q4:企业AI转型最大的坑是什么?
点状效率缝补:BCG指出60%企业未在规模化层面解锁AI价值,InfoQ调研显示点状缝补企业获得实质回报的比例不足15%,而工作流重构企业超过65%。
Q5:全球AI代码工具市场有多大?
TBRC预测从2025年约78.8亿美元增至2034年705.5亿美元,年复合增长率超过27%;中国AI编程市场2025年为3.99亿元,2026年底预计增至11.73亿元(IDC)。
Q6:AI编码工具普及到什么程度?
Gartner预测到2028年约90%的企业软件工程师将使用AI代码助手(2024年初不足14%);84%的专业开发者已使用或计划使用,先进场景中AI生成代码占比65%~70%(安全牛)。
Q7:AI生成代码的安全风险有哪些?
约20%的AI生成代码样本引用不存在的软件包,幻觉包名可被预测性复现(43%一致复现、58%十次内重现),Slopsquatting攻击已出现;恶意软件包达45.46万个、同比增长75%(安全牛)。
Q8:哪条AI赛道用户最多?
AI综合助手2026年7月合计月活约11.36亿居首,AI搜索引擎约7.26亿次之;AI效率办公约1.02亿首次跻身亿级赛道(QuestMobile)。
Q9:国央企数智化建设的关键环节是什么?
袋鼠云白皮书提出六个关键环节:架构牵引、数据筑基、分析穿透、智能辅助、运营闭环和指挥协同,既有先后关系也相互支撑。
Q10:完整报告怎么获取?
完整数据图表与参考报告目录见文末,完整数据报告请阅读原文链接获取。
术语表
Agent(智能体):能自主规划任务路径、调用工具并完成目标的AI系统。Computer Use:模型直接操作计算机界面完成任务的能力。Harness:围绕模型的工程化执行框架,决定任务成功率与成本。AIBOM:AI软件物料清单,记录AI生成组件与模型依赖的清单。Slopsquatting:注册AI幻觉包名进行投毒的供应链攻击手法。Token:大模型处理文本的最小计费单位。EFLOPS:每秒百亿亿次浮点运算,衡量智能算力规模。K-Means:无监督聚类算法,本文用于赛道梯队划分。MAD:中位绝对偏差法,本文用于稳健异常检测。SCP:市场结构-企业行为-市场绩效的分析框架。
常见误区
误区一:买了Copilot就等于Agent化。纠正:孤立Copilot仅带来10%~20%的生产力增量,Agent化才能获得数倍回报。误区二:AI编码工具普及等于安全合规。纠正:先进场景65%~70%代码由AI生成的同时,20%的样本引用不存在的包。误区三:智能体数量等于智能体价值。纠正:规模化部署比例仅23%,价值兑现取决于工作流重构。误区四:模型代际升级自动带来业务结果。纠正:同一模型仅优化Harness即可把编程成功率从42%提升至78%,工程化与模型同等重要。
图表索引
| 编号 | 图表名称 | 类型 |
|---|---|---|
| 图表1 | GPT-6 Astra模型基准代际对比 | 哑铃图 |
| 图表2 | 智能体工程化优化收益对比 | 刻度线图 |
| 图表3 | 企业智能体采用与准备度 | 进度条式分面条形图 |
| 图表4 | 企业AI价值实现鸿沟 | 灰底比例条形图 |
| 图表5 | Agent化领先场景效益 | 横向比例条形图 |
| 图表6 | 国央企经营与研发投入 | 阴影条形图 |
| 图表7 | TOP10 AI赛道月活与增速 | 双轴图 |
| 图表8 | 代表性赛道用户与使用次数增速 | 横向分组点图 |
| 图表9 | 生成式AI渗透率与任务委托变化 | 折线图 |
| 图表10 | 中国智能体数量增长路径 | 瀑布图 |
| 图表11 | 全球AI代码工具市场规模增长 | 瀑布图 |
| 图表12 | AI编码工具采用率 | 华夫图 |
| 图表13 | 幻觉包与恶意包风险 | 雷达图 |
| 图表14 | 全球AI基础设施投入占比 | 半圆面积比例图 |
| 机器学习图表1 | 中国智能体数量增长预测 | 折线图带数据表 |
| 机器学习图表2 | 全球AI代码工具市场规模预测 | 双轴图 |
| 机器学习图表3 | TOP10赛道K-Means聚类 | 气泡图 |
| 机器学习图表4 | 赛道指标MAD异常检测 | 刻度线图 |
| 信息图1 | AI原生软件时代的智能体工程体系 | 中心框架信息图 |
| 信息图2 | Agent能力演进三阶段 | 线性流程信息图 |
| 信息图3 | 企业AI价值实现矩阵 | 四象限信息图 |
| 信息图4 | 管理者AI工作方式转化 | 对比分析信息图 |
| 信息图5 | 国央企Data+AI数智化建设六个关键环节 | 系统环形信息图 |
| 信息图6 | AI赛道三梯队格局 | 战略矩阵信息图 |
| 信息图7 | 智能体时代AI基础设施五维框架 | 技术赋能信息图 |
| 信息图8 | AI-SDLC安全治理闭环 | 循环流程信息图 |
| 信息图9 | AI应用创新与商业化五大维度 | 五瓣花信息图 |
关于分析师
YouMing Zhang 在东北大学完成了信息与计算科学专业,擅长机器学习、深度学习算法,喜欢算法,喜欢数学,关注深度学习前沿动态,喜欢专研算法。在此对YouMing Zhang对本文所作的贡献表示诚挚感谢。
作者系人工智能与数据挖掘领域分析师,拥有多年行业数据建模经验。
Summary
2026 marks the shift from Copilot to end-to-end agents: GPT-6 Astra lifted OSWorld 2.0 scores from 65.7% to 72.6% and reached 100% on ExploitBench, while 60% of enterprises still fail to unlock material AI value at scale — workflow-embedded adopters report 65%+ clear financial returns versus under 15% for patch-style pilots. China’s agent population is projected to grow from 2.86 million (2025) to 2.216 billion (2030, CAGR 139%), and global AI infrastructure investment will reach about USD 7.6 trillion cumulatively over 2026-2031. Using logistic growth, exponential regression, K-Means and MAD-based anomaly detection on the disclosed data, this report independently extrapolates China’s agent population at roughly 215 million (2027), 551 million (2028) and 1.24 billion (2029); such projections are independent estimates, not official forecasts. Recommended focus: agent engineering, enterprise workflow redesign, and AI coding security.
免责声明
不构成投资建议,模型预测仅作情景参考。本文数据均来自文中所列机构公开发布的报告,预测与外推部分已逐一标注;引用数据请以各机构原始报告为准。
补充报告信息来源汇总
投研简报(拓端tecdat内部整理,2026-09-22):数据取自波士顿咨询BCG《2026智能体驱动的企业运营报告》、InfoQ极客邦科技双数研究院《2026年中国企业AI转型洞察报告》、QuestMobile《2026年AI平台发展研究报告》、中国电信(天翼智库)《智能体时代AI基础设施发展研究报告(2026)》、安全牛《2026年AI驱动的SDLC及软件供应链安全技术应用指南》、艾瑞咨询《2026年AI应用创新与商业化:新生态与新基建》、国信证券《AI系列专题研究:GPT-6 Astra》、IDC、Gartner、TBRC等,全部为公开报告数据。
纵横分析报告(拓端tecdat内部整理,2026-09-22):纵向维度取自模智空间《2026AI原生软件时代》、国信证券《AI系列专题研究:GPT-6 Astra》、天翼智库《智能体时代AI基础设施发展研究报告(2026)》;横向口径对照取自天翼智库、艾瑞咨询、InfoQ、安全牛;拓端独立建模部分(逻辑斯蒂外推、K-Means聚类、MAD异常检测)均已标注。
参考报告全部清单(68篇,按发布时间倒序,点击展开)
| 发布时间 | 机构 | 报告全称 |
|---|---|---|
| 2026-09 | 2026智能体驱动的企业运营报告:发挥AI应用的最大价值 | |
| 2026-09 | 智能体治理研究报告(2026年) | |
| 2026-09 | 算力中心服务商分析报告(2026年) | |
| 2026-09 | 2026年中国汽车AI云市场追踪报告 | |
| 2026-09 | 2026工业AI智能体研究报告:打造工厂原生的AI智能体 | |
| 2026-09 | 2026AI原生软件时代:从软件工程到智能体工程的范式革命 | |
| 2026-09 | 智能体时代AI基础设施发展研究报告(2026) | |
| 2026-09 | AI系列专题研究:GPT-6 Astra:Computer Use突破,AI从Copilot迈向端到端Agent | |
| 2026-09 | 2026年企业级智能体平台发展趋势预测 | |
| 2026-08 | 全球及中国AI数据服务市场发展白皮书(2026) | |
| 2026-08 | 2026-2030年中国工业AI及核心工业软件市场预测 | |
| 2026-08 | 2026 AI Agent产业发展报告 | |
| 2026-08 | 2026年中国企业AI转型洞察报告 | |
| 2026-08 | 2026年AI平台发展研究报告 | |
| 2026-08 | AI Coding Agents: Adoption Trends | |
| 2026-07 | AI Agents Will Outnumber Sellers 10 to 1 by 2028 | |
| 2026-07 | 中国智能互联网发展报告(2026) | |
| 2026-06 | 2026年全球AI支出预测(2.59万亿美元) | |
| 2026-06 | 2026中国企业数字化转型指数 | |
| 2026-06 | 中国办公智能体平台市场研究报告2026 | |
| 2026-06 | 2026年中国企业管理者AI工作方式研究报告 | |
| 2026-06 | 2026年中国具身智能产业系列研究报告之人形机器人篇 | |
| 2026-06 | 2026年中国自动驾驶商业模式研究报告 | |
| 2026-05 | AI算力服务白皮书(2026) | |
| 2026-05 | 2026中国智能体类应用洞察报告 | |
| 2026-05 | 关于推进人工智能+能源高质量发展的实施意见 | |
| 2026-04 | 2026工业大模型赋能能源业研究报告 | |
| 2026-04 | AI智能体赋能行业决策:趋势与实践白皮书(2026) | |
| 2026-04 | 语义金融与AI智能体:本体论在现代银行体系中的应用白皮书(2026) | |
| 2026-04 | The 2026 Guide to Software Supply Chain Security | |
| 2026-04 | 2026自动驾驶生态报告 | |
| 2026-03 | 工业智能创新发展报告(2026年) | |
| 2026-03 | 2026年智能体AI核心指南:构建自主化未来的竞争方略 | |
| 2026-01 | 2030年22亿AI Agent作为新数字劳动力:全球智能体数量预测 | |
| 2026-01 | 2026年具身智能产业发展研究报告 | |
| 2026-01 | AI银行白皮书:智能体驱动金融范式重构 | |
| 2026-01 | 2026 Agentic Coding Trends Report | |
| 2026 | 智能体技术与产业变革白皮书2026 | |
| 2026 | 中国AI编程市场份额(2025) | |
| 2026 | 组织现状报告2026版(The State of Organizations 2026) | |
| 2026 | 2026企业AI应用指数 | |
| 2026 | 企业AI转型韧性:全球视角-先行篇 | |
| 2026 | 2026年AI应用创新与商业化:新生态与新基建 | |
| 2026 | 国央企集团Data+AI数智化转型白皮书:聚焦穿透式监管与集团智能决策 驱动高质量发展 | |
| 2026 | 全球AI代码工具市场预测(2025年78.8亿至2034年705.5亿美元) | |
| 2026 | 2026年AI驱动的SDLC及软件供应链安全技术应用指南 | |
| 2026 | 「协同进化」2026人工智能十大趋势报告 | |
| 2026 | 2026 State of AI Coding Report | |
| 2026 | State of Agent Engineering | |
| 2026 | State of AI in Healthcare and Life Sciences: 2026 Trends | |
| 2026 | 中国AI大模型行业长期赢家研究 | |
| 2026 | 数字中国发展报告(2025年) | |
| 2025-11 | AI点亮生态纪元:2026年中国智能眼镜市场十大洞察 | |
| 2025-07 | 中国AI Agent企业应用市场预测(2028年270亿美元) | |
| 2025-07 | 全球自动驾驶汽车市场预测(2030年2000亿美元) | |
| 2025-05 | 高质量数据集建设指引 | |
| 2025-04 | 数据中心电力需求与能耗预测 | |
| 2025-03 | 算力强基揭榜行动(训推算力一体机重点任务) | |
| 2025 | Predicts 40% of Enterprise Apps Will Feature Task-Specific AI Agents by 2026 | |
| 2025 | Over 40% of Agentic AI Projects Will Be Canceled by End of 2027 | |
| 2025 | 未来银行能力建设2026-2030 | |
| 2025 | AI生成代码幻觉包研究(57.6万样本:20%引用不存在的包) | |
| 2025 | 关于促进数据标注产业高质量发展的实施意见 | |
| 2025 | 2025年AI智能体在未来产业创新上的前沿应用与发展趋势报告 | |
| 2024-12 | 人工智能治理蓝皮书(2024年) | |
| 2024-12 | 综合算力评价研究报告(2024年) | |
| 2024 | 可信数据空间发展行动计划(2024-2028年) | |
| 2024 | 数据要素×三年行动计划(2024-2026年) |
每日分享最新报告和数据资料至会员群
关于会员群
- 本会员社群以垂直产业数据研究、深度行业报告分享、AI数据工具实操交流为核心定位;
- 入群即可解锁全行业数据内容免费阅读与下载权限,同步更新海内外一手优质研究报告文档与产业数据;
- 会员老用户享受专属 9 折续费优惠,可长期锁定社群全部权益;
- 为会员提供一对一免费 PDF 报告专属代找服务。
非常感谢您阅读本文,如需帮助请联系我们!
 2026全球及中国AI芯片产业发展研究报告:算力缺口、HBM瓶颈与国产突围
 2026中国智慧园区与零碳园区行业洞察研究报告|附100+报告、数据合集下载
 YOLOv8n-Pose+LSTM边缘智能跌倒检测系统设计与实现
 2026中国OPC深度洞察报告:一人公司增长图谱