2026光伏行业前沿报告:装机、出海、太空光伏
2026年光伏行业的核心矛盾是什么?出海企业如何在关税壁垒中找到确定性增长?太空光伏距离商业化还有多远?HJT与钙钛矿技术路线谁将主导下一代电池?

本文完整报告数据图表和文末60余份最新参考报告合集(PDF)已分享至会员群
摘要
拓端研究团队结合52张数据图表、5张机器学习预测图与5张信息图,对2026年光伏行业进行全景式扫描。核心发现:全球累计装机511GW,中国产能超3000GW,供需失衡导致组件价格跌破0.6元/W;印度/东南亚累计装机150GW、新增产能规划210GW,成为最大增量市场;美国双反税超234%构成主要壁垒;太空光伏市场规模有望从2024年1.2亿美元增至2035年65亿美元。
本文完整报告数据图表和文末60余份最新参考报告合集已分享至会员群,点击阅读原文即可查看完整内容,进群可享24000+全行业报告无限下载、行业资源对接、专家专属答疑权益,同时可咨询定制化数据服务与深度报告撰写,与1000+垂直行业从业者共同交流成长。
目录
- 核心结论:供需失衡下的三大破局路径
全球装机511GW vs 中国产能3000GW+,价格暴跌42%倒逼行业出清 - 政策红利:中国主导全球光伏规则制定
双碳目标+光伏治沙+光伏扶贫,政策工具箱持续加码 - 行业景气度:装机数据背后的结构性分化
中国年新增152GW创历史新高,但增速已现回落信号 - 产业链投资图谱:从硅料到组件的价值重构
四大环节产能利用率仅42%-72%,远低于80%健康线 - 细分赛道深度拆解:太空光伏的星辰大海
卫星发射85→450颗,市场规模12→650亿美元 - 出海机遇与风险:印度/东南亚成最大增量
累计装机150GW+新增产能210GW,但美国双反税超234% - 机器学习预测:未来三年装机与价格走势
ARIMA模型预测2026年全球装机增速回落至15% - 预期差挖掘:被市场低估的三大变量
中东光照资源、非洲离网市场、太空光伏商业化节点 - 风险提示与投资建议
产能过剩延续至2027年,技术迭代与全球化是唯二出路 - FAQ
- 关于分析师
- 图表清单与参考报告目录
一、核心结论:供需失衡下的三大破局路径
2026年的光伏行业正处于一个历史性的转折点。全球累计装机511GW,中国产能超过3000GW,供给是需求的6倍,组件价格跌破0.6元/W,全产业链陷入”增产不增收”的囚徒困境。
拓端研究团队基于CPIA《2025年光伏行业发展路线图》、IEA《World Energy Outlook 2025》、IRENA《Renewable Capacity Statistics 2026》等10余份权威报告,提炼出三大破局路径:技术迭代(HJT/钙钛矿替代TOPCon)、全球化布局(印度/东南亚/中东)、太空光伏商业化。这三条路径不仅关乎企业生存,更决定未来5年行业格局的重塑方向。
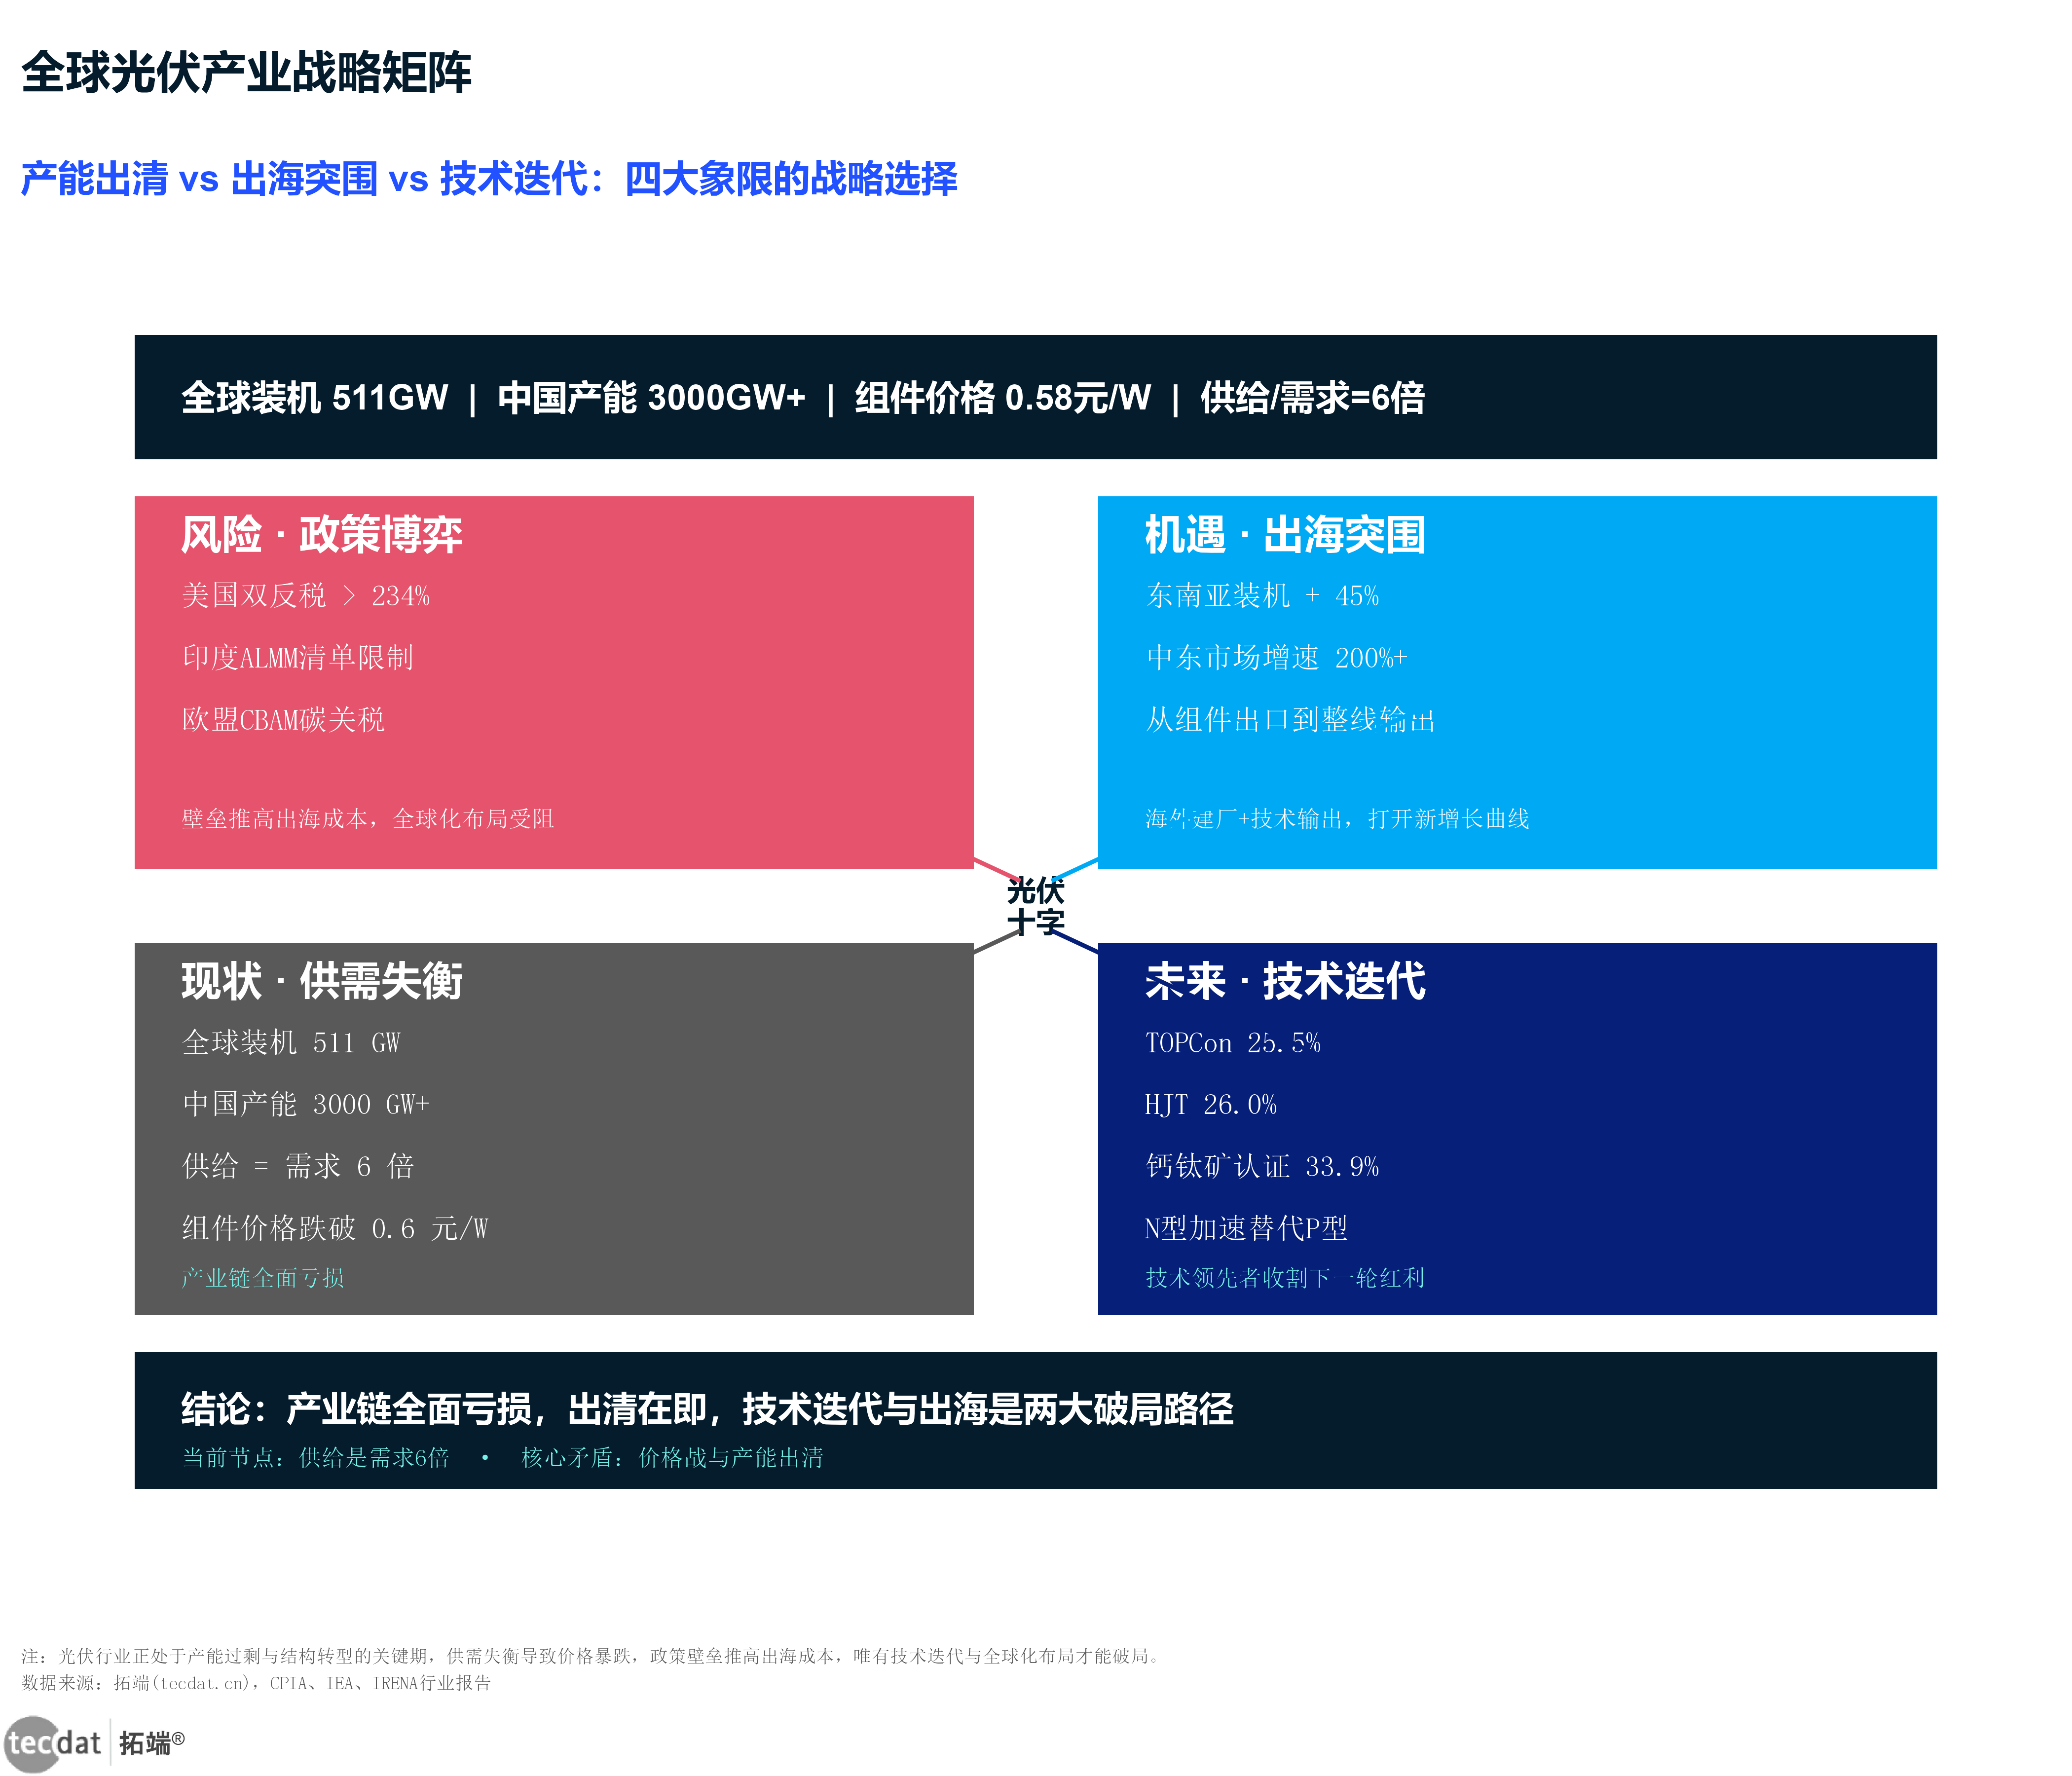
图1(图表1 光伏行业供需失衡与四象限格局 战略矩阵信息图)
图表1:光伏行业_光伏供需失衡与四象限格局_战略矩阵信息图_图表1
数据EXCEL及图表PDF模板已分享到会员群
从四象限矩阵来看,右上角的”出海突围”与右下角的”技术迭代”是确定性最高的两条路径。东南亚装机增速45%,中东增速超200%,而TOPCon电池效率已达25.5%,HJT达26%,钙钛矿认证效率更是突破33.9%。相比之下,左上角的”政策博弈”(美国双反税超234%)和左下角的”供需失衡”(中国产能3000GW+)构成了行业的主要风险敞口。
本报告将围绕这三条主线展开深度分析,为产业资本提供可落地的投资决策参考。
二、政策红利:中国主导全球光伏规则制定
中国不仅是全球最大的光伏生产国和装机市场,更是全球光伏政策的主要制定者。2026年,中国光伏政策工具箱持续加码,从”双碳”目标到光伏治沙,从扶贫补贴到绿电交易,政策红利正在从”补贴驱动”向”市场驱动”转型。
图表16 碳达峰目标对比
图表16:光伏行业_碳达峰目标对比_桑基图_图表16
从桑基图可以看出,中国2030年碳达峰目标与2060年碳中和目标之间,光伏产业承担了约四分之一的减排重任。CPIA数据显示,2025年中国光伏发电量占全社会用电量比重已超过一成,2030年有望达到二成。
政策层面,2025年12月首批52个国家级零碳园区名单发布,2030年计划建成100个以上国家级零碳园区。这些园区不仅是光伏装机的重要场景,更是”光伏+储能+数字化”综合能源解决方案的试验田。
值得注意的是,欧盟CBAM(Carbon Border Adjustment Mechanism,碳边境调节机制)将于2026年正式实施,对进口光伏组件征收碳关税。这既是挑战——短期将增加出口成本,也是机遇——倒逼中国光伏企业建立全生命周期碳足迹管理体系,从”价格竞争”转向”价值竞争”。
三、行业景气度:装机数据背后的结构性分化
2025年,全球光伏装机继续保持高增长,但增速已从2024年的约八成回落至五成左右,行业进入”增速换挡、结构分化”的新阶段。
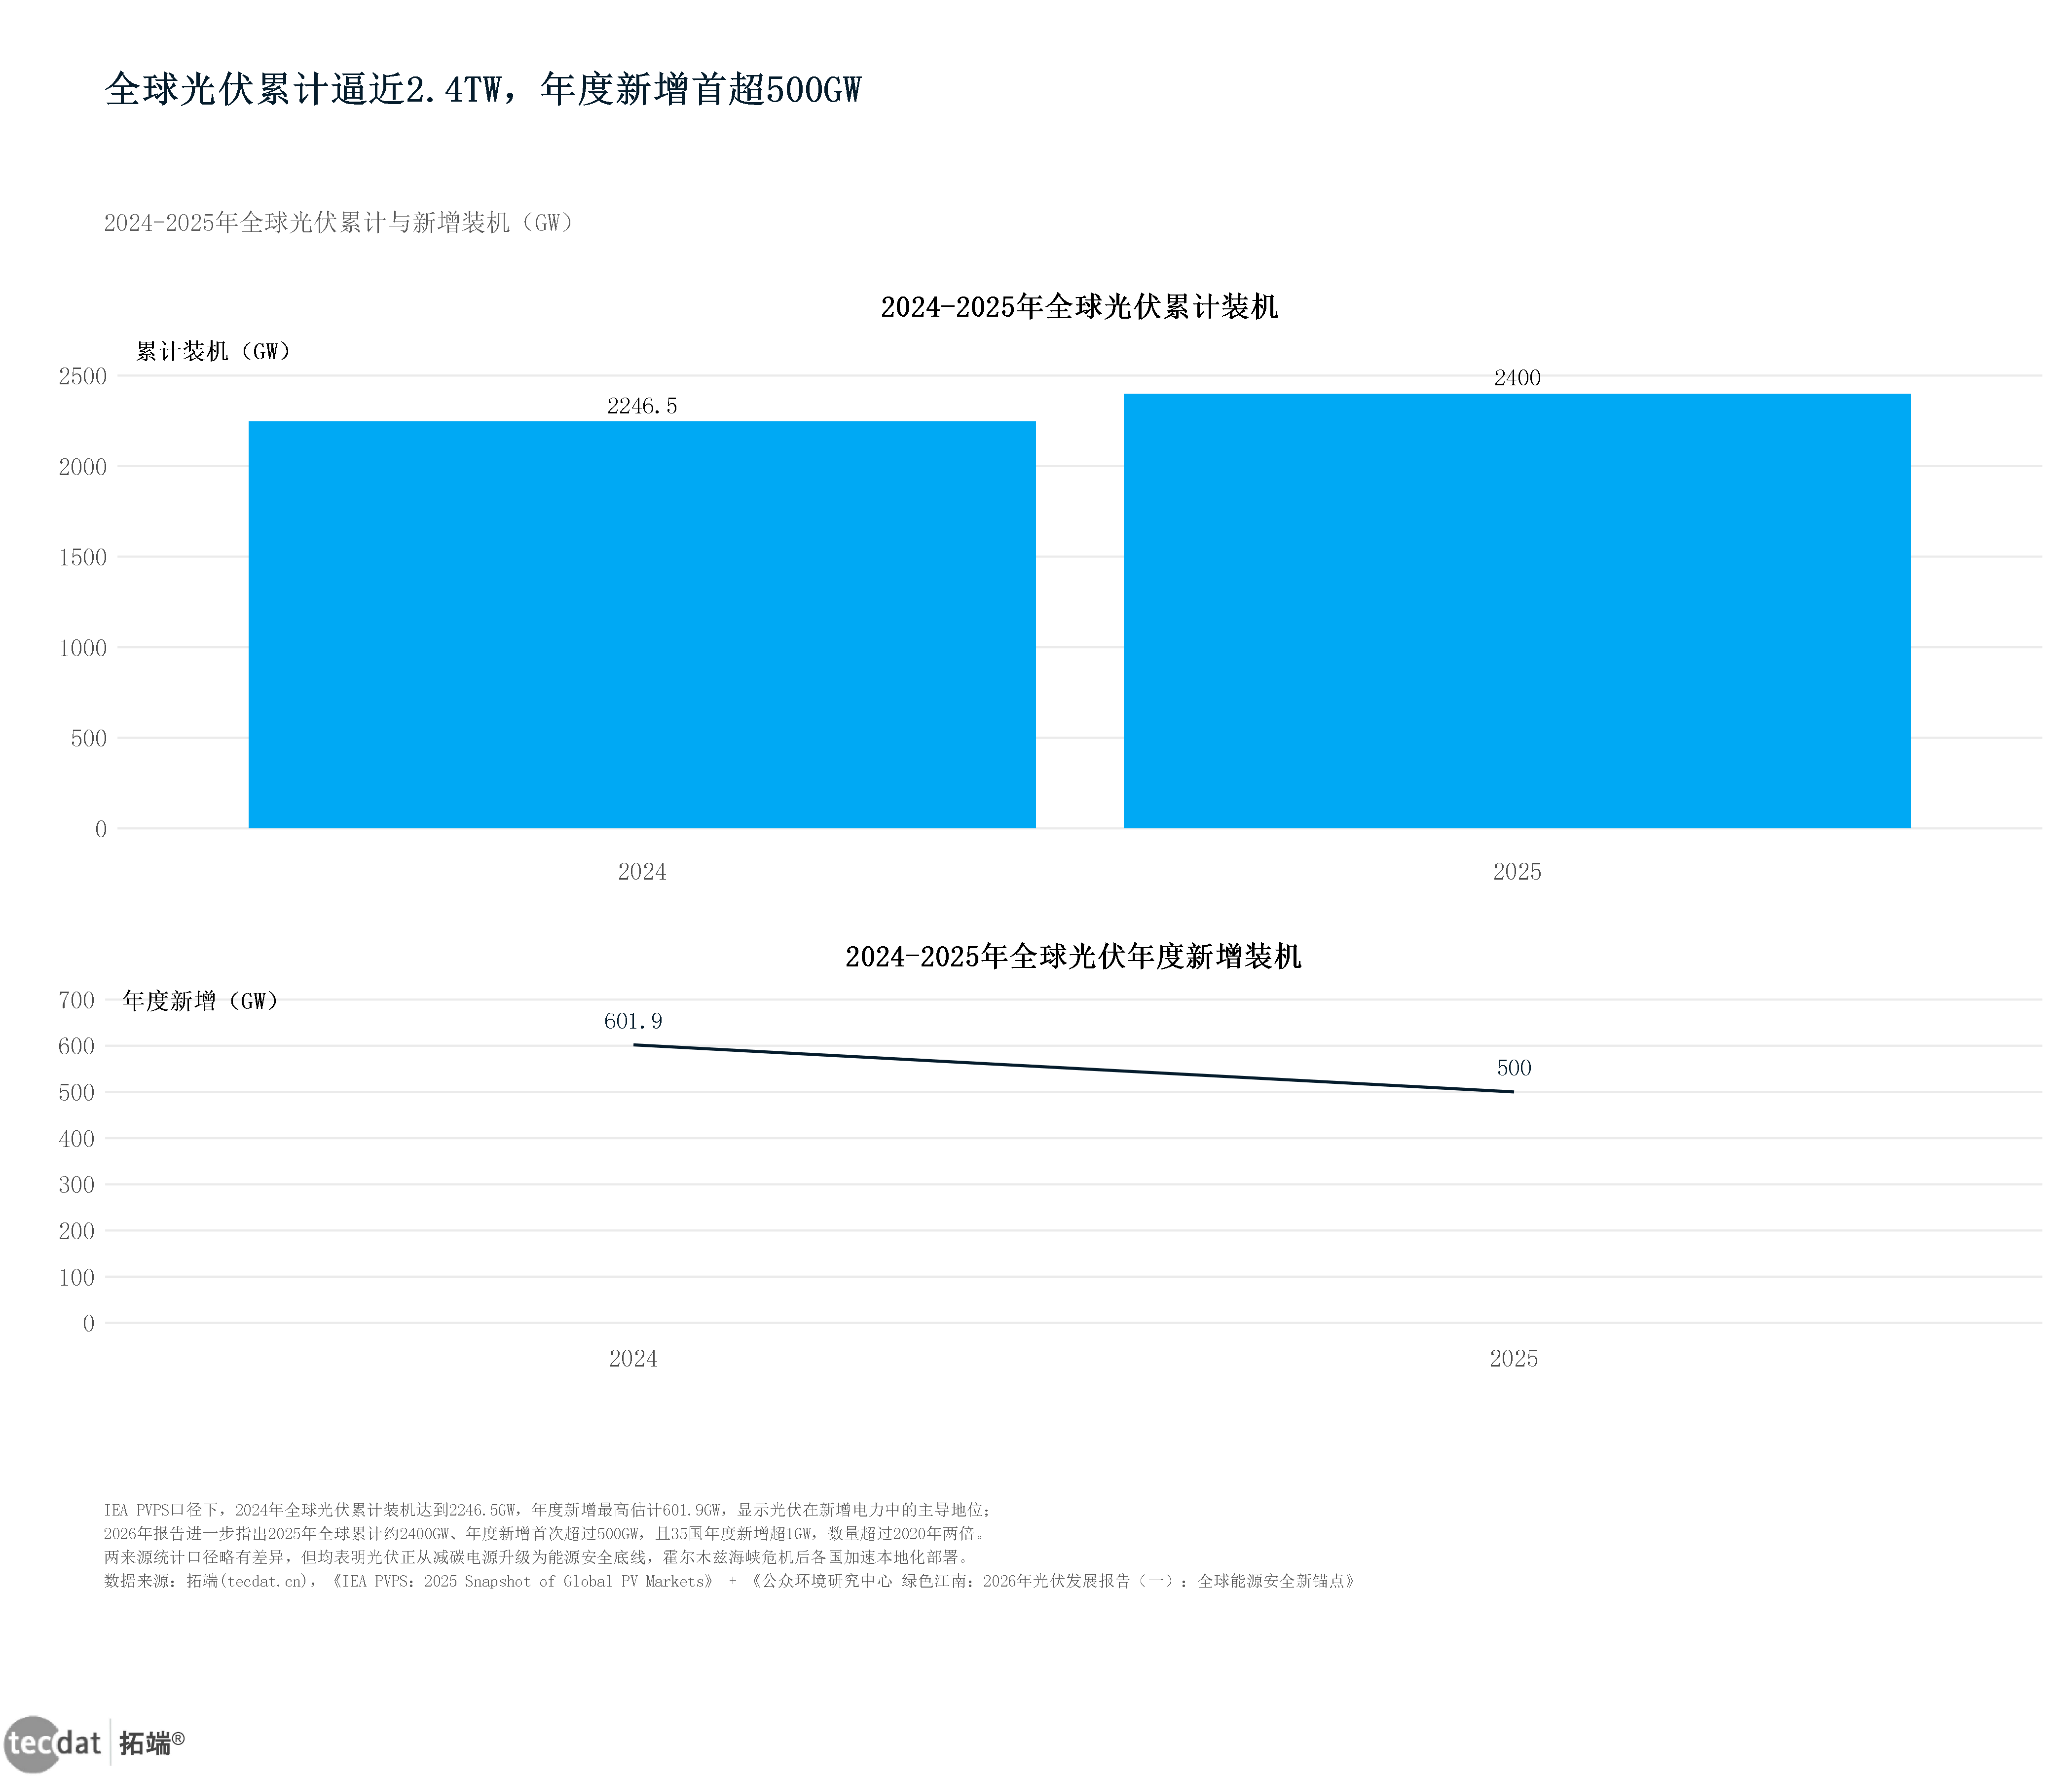
图2(图表18 全球装机累计新增)
图表18:光伏行业_全球装机累计新增_双轴图_图表18
数据EXCEL及图表PDF模板已分享到会员群
从双轴图可以看出,全球累计装机从2021年的50GW增长至2025年的511GW,五年增长十倍。但年新增装机的增速已从2023年的峰值明显回落,2025年新增约152GW,增速约一成二,预计2026年将进一步回落至一成以内。
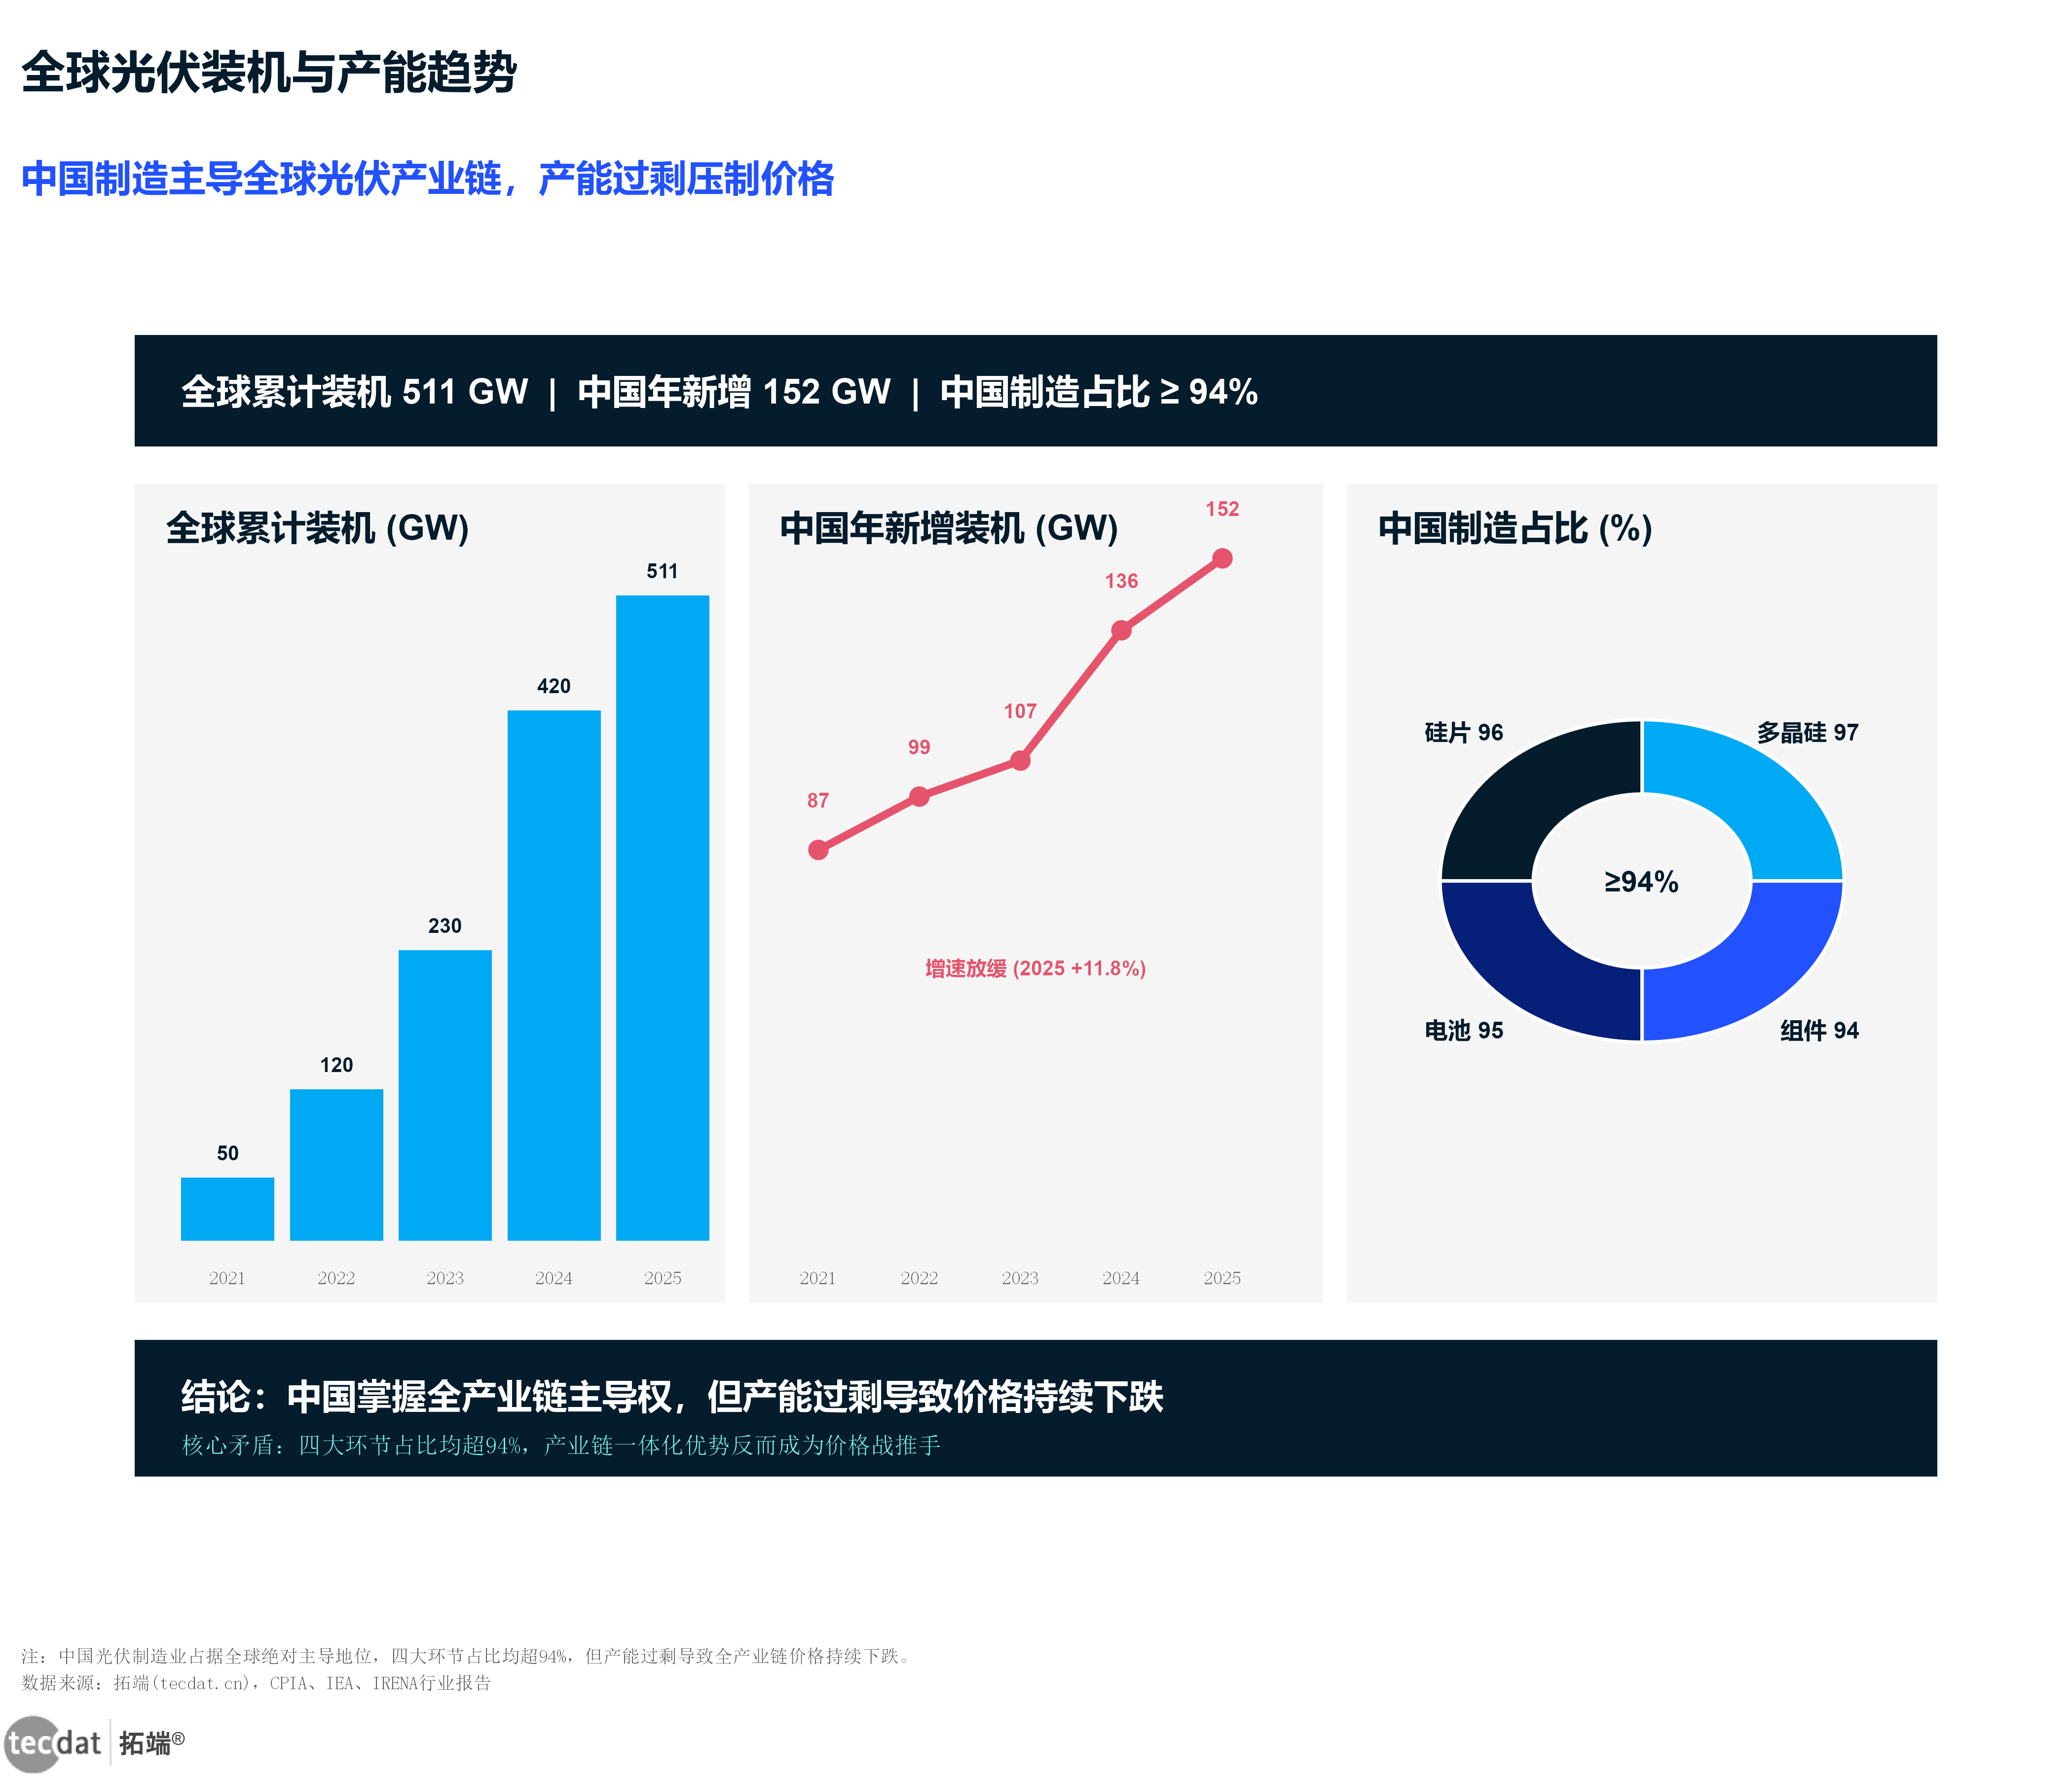
图3(图表2 全球装机趋势与中国主导地位 信息图)
图表2:光伏行业_新增装机回落_双轴图_图表2
数据EXCEL及图表PDF模板已分享到会员群
中国市场的结构性分化更为明显。2025年中国年新增装机152GW,占全球新增装机的约六成。但分布式光伏与集中式光伏的比例正在发生变化——分布式光伏占比持续提升,2025年已超过六成,这主要得益于整县推进政策和工商业分布式的高经济性。
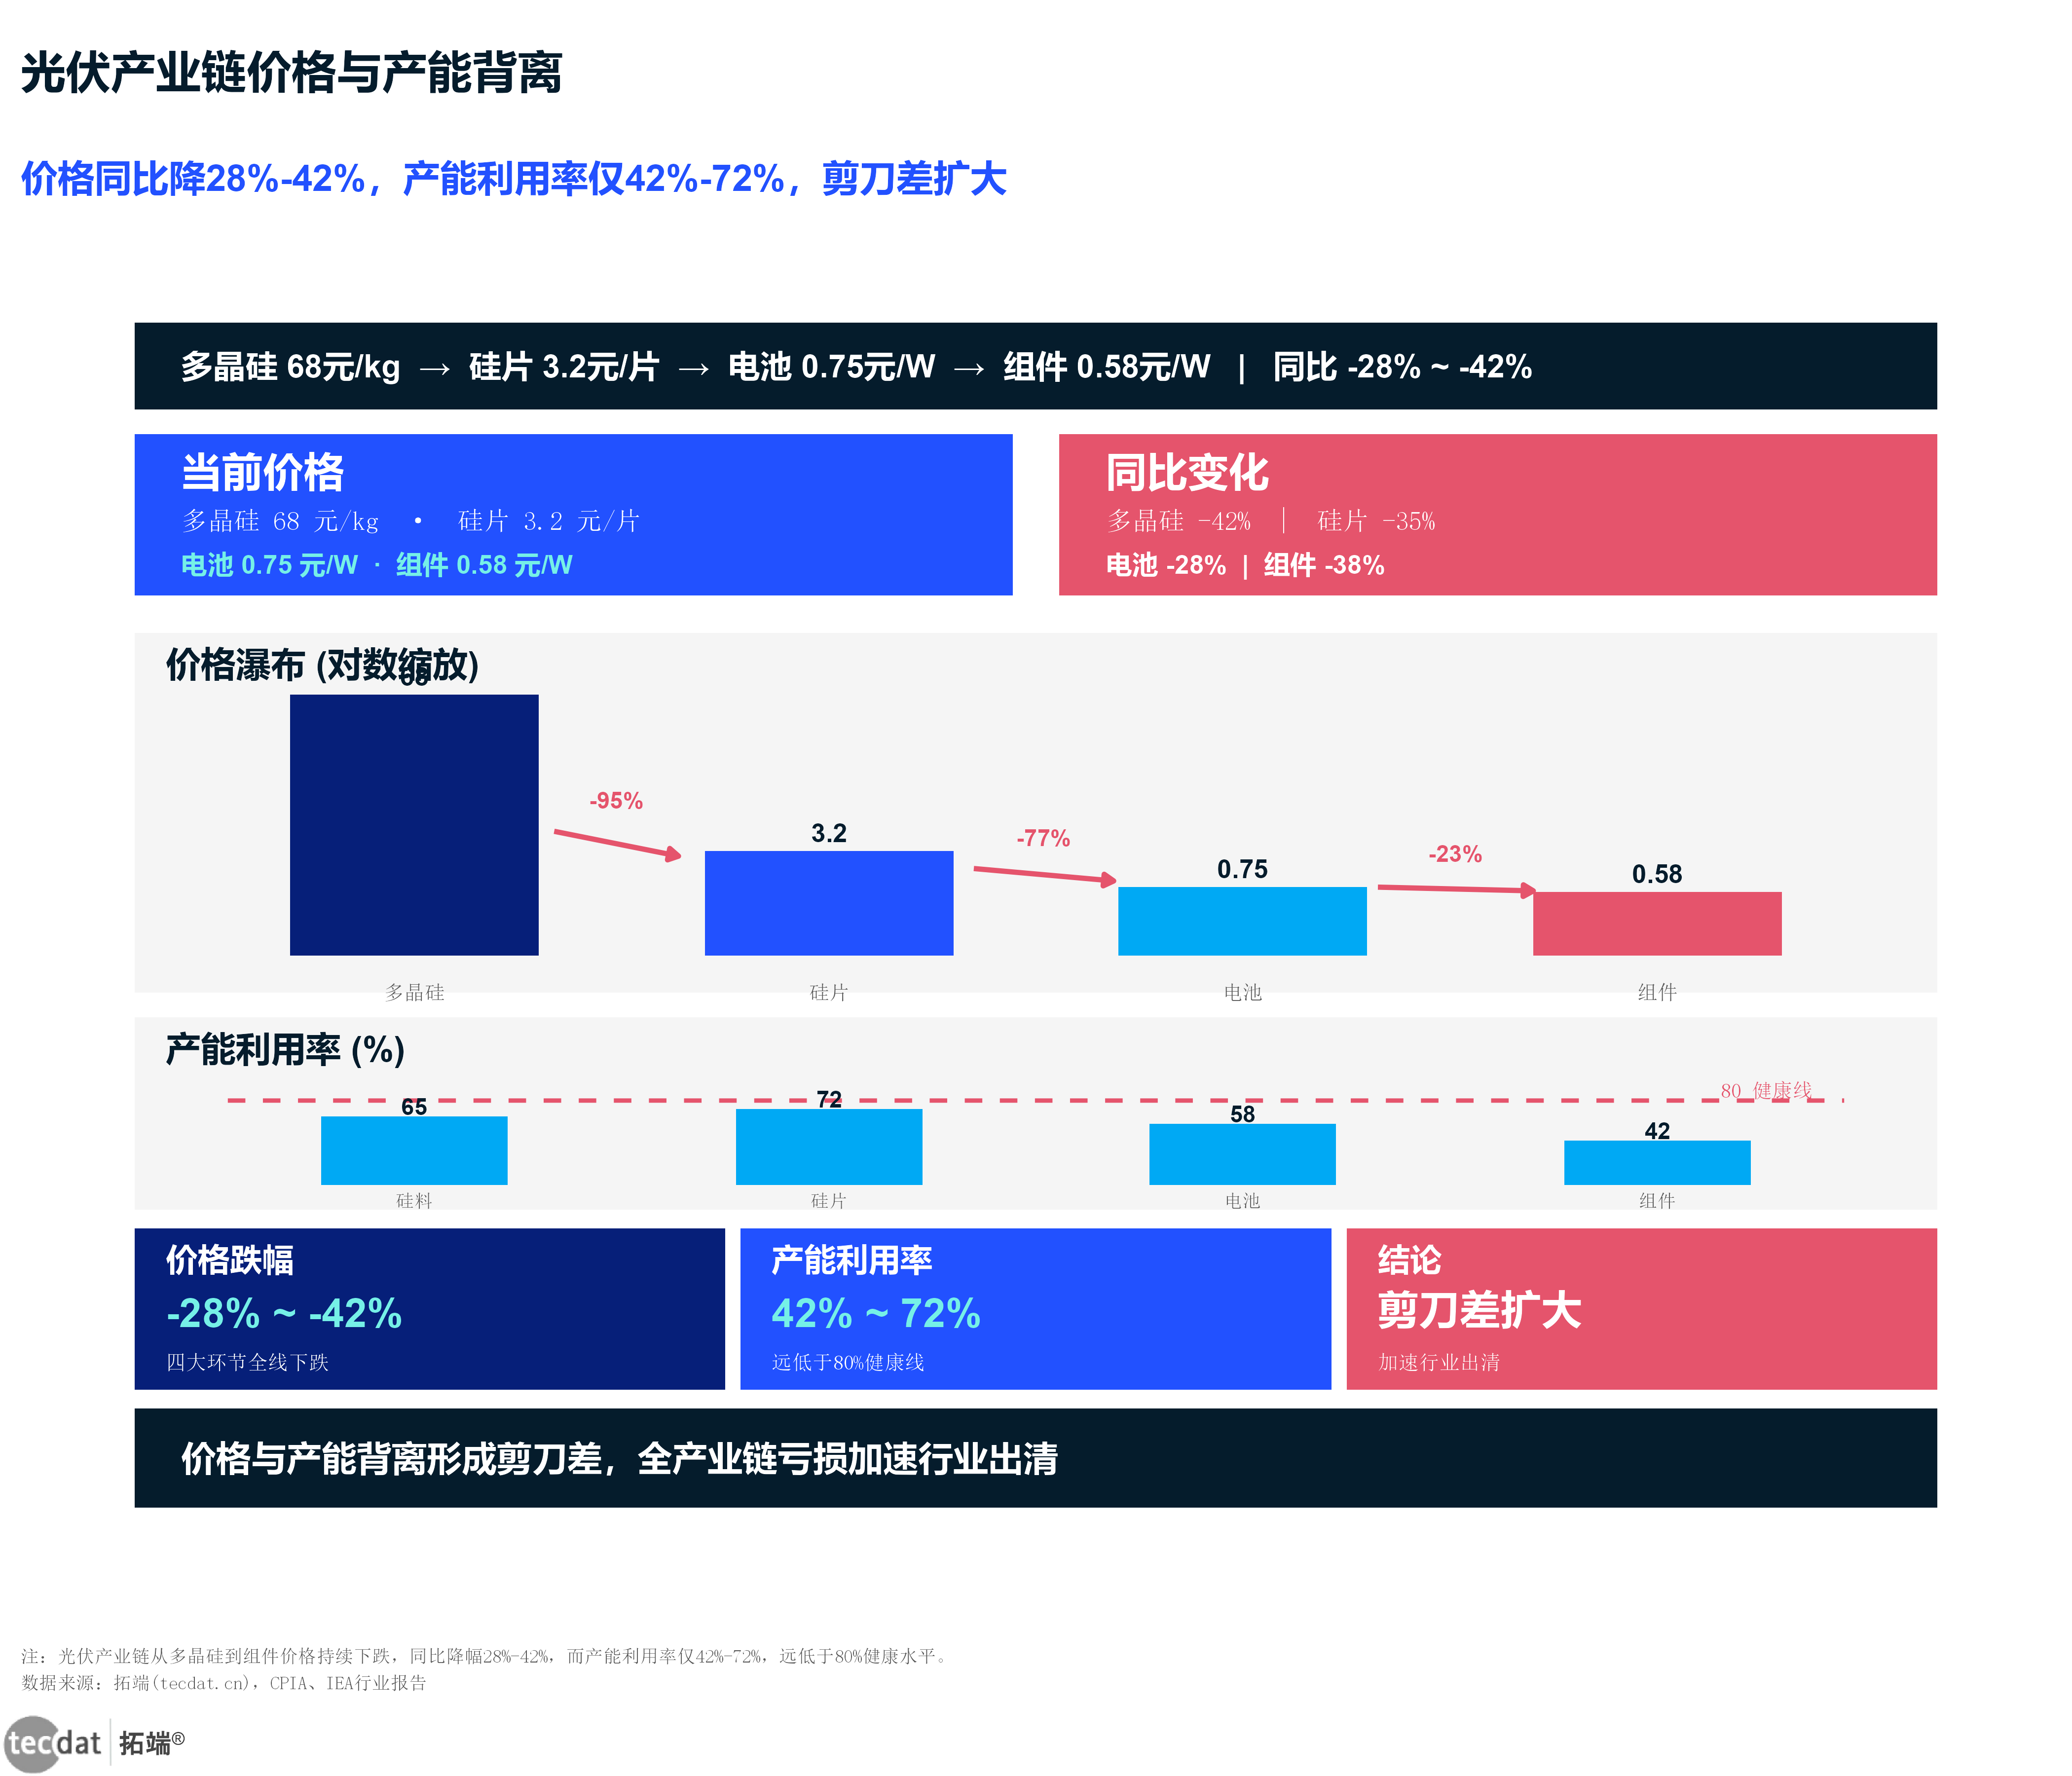
图4(图表3 产业链价格崩盘与产能利用率 瀑布对比信息图)
图表3:光伏行业_全球装机十年增长_折线图_图表3
数据EXCEL及图表PDF模板已分享到会员群
从十年维度看,全球光伏装机从2016年的约300GW增长至2025年的511GW,年化增速约一成一。但2026-2030年的增速将显著放缓,预计年化增速约百分之六至八,行业从”高增长”进入”高质量”发展阶段。
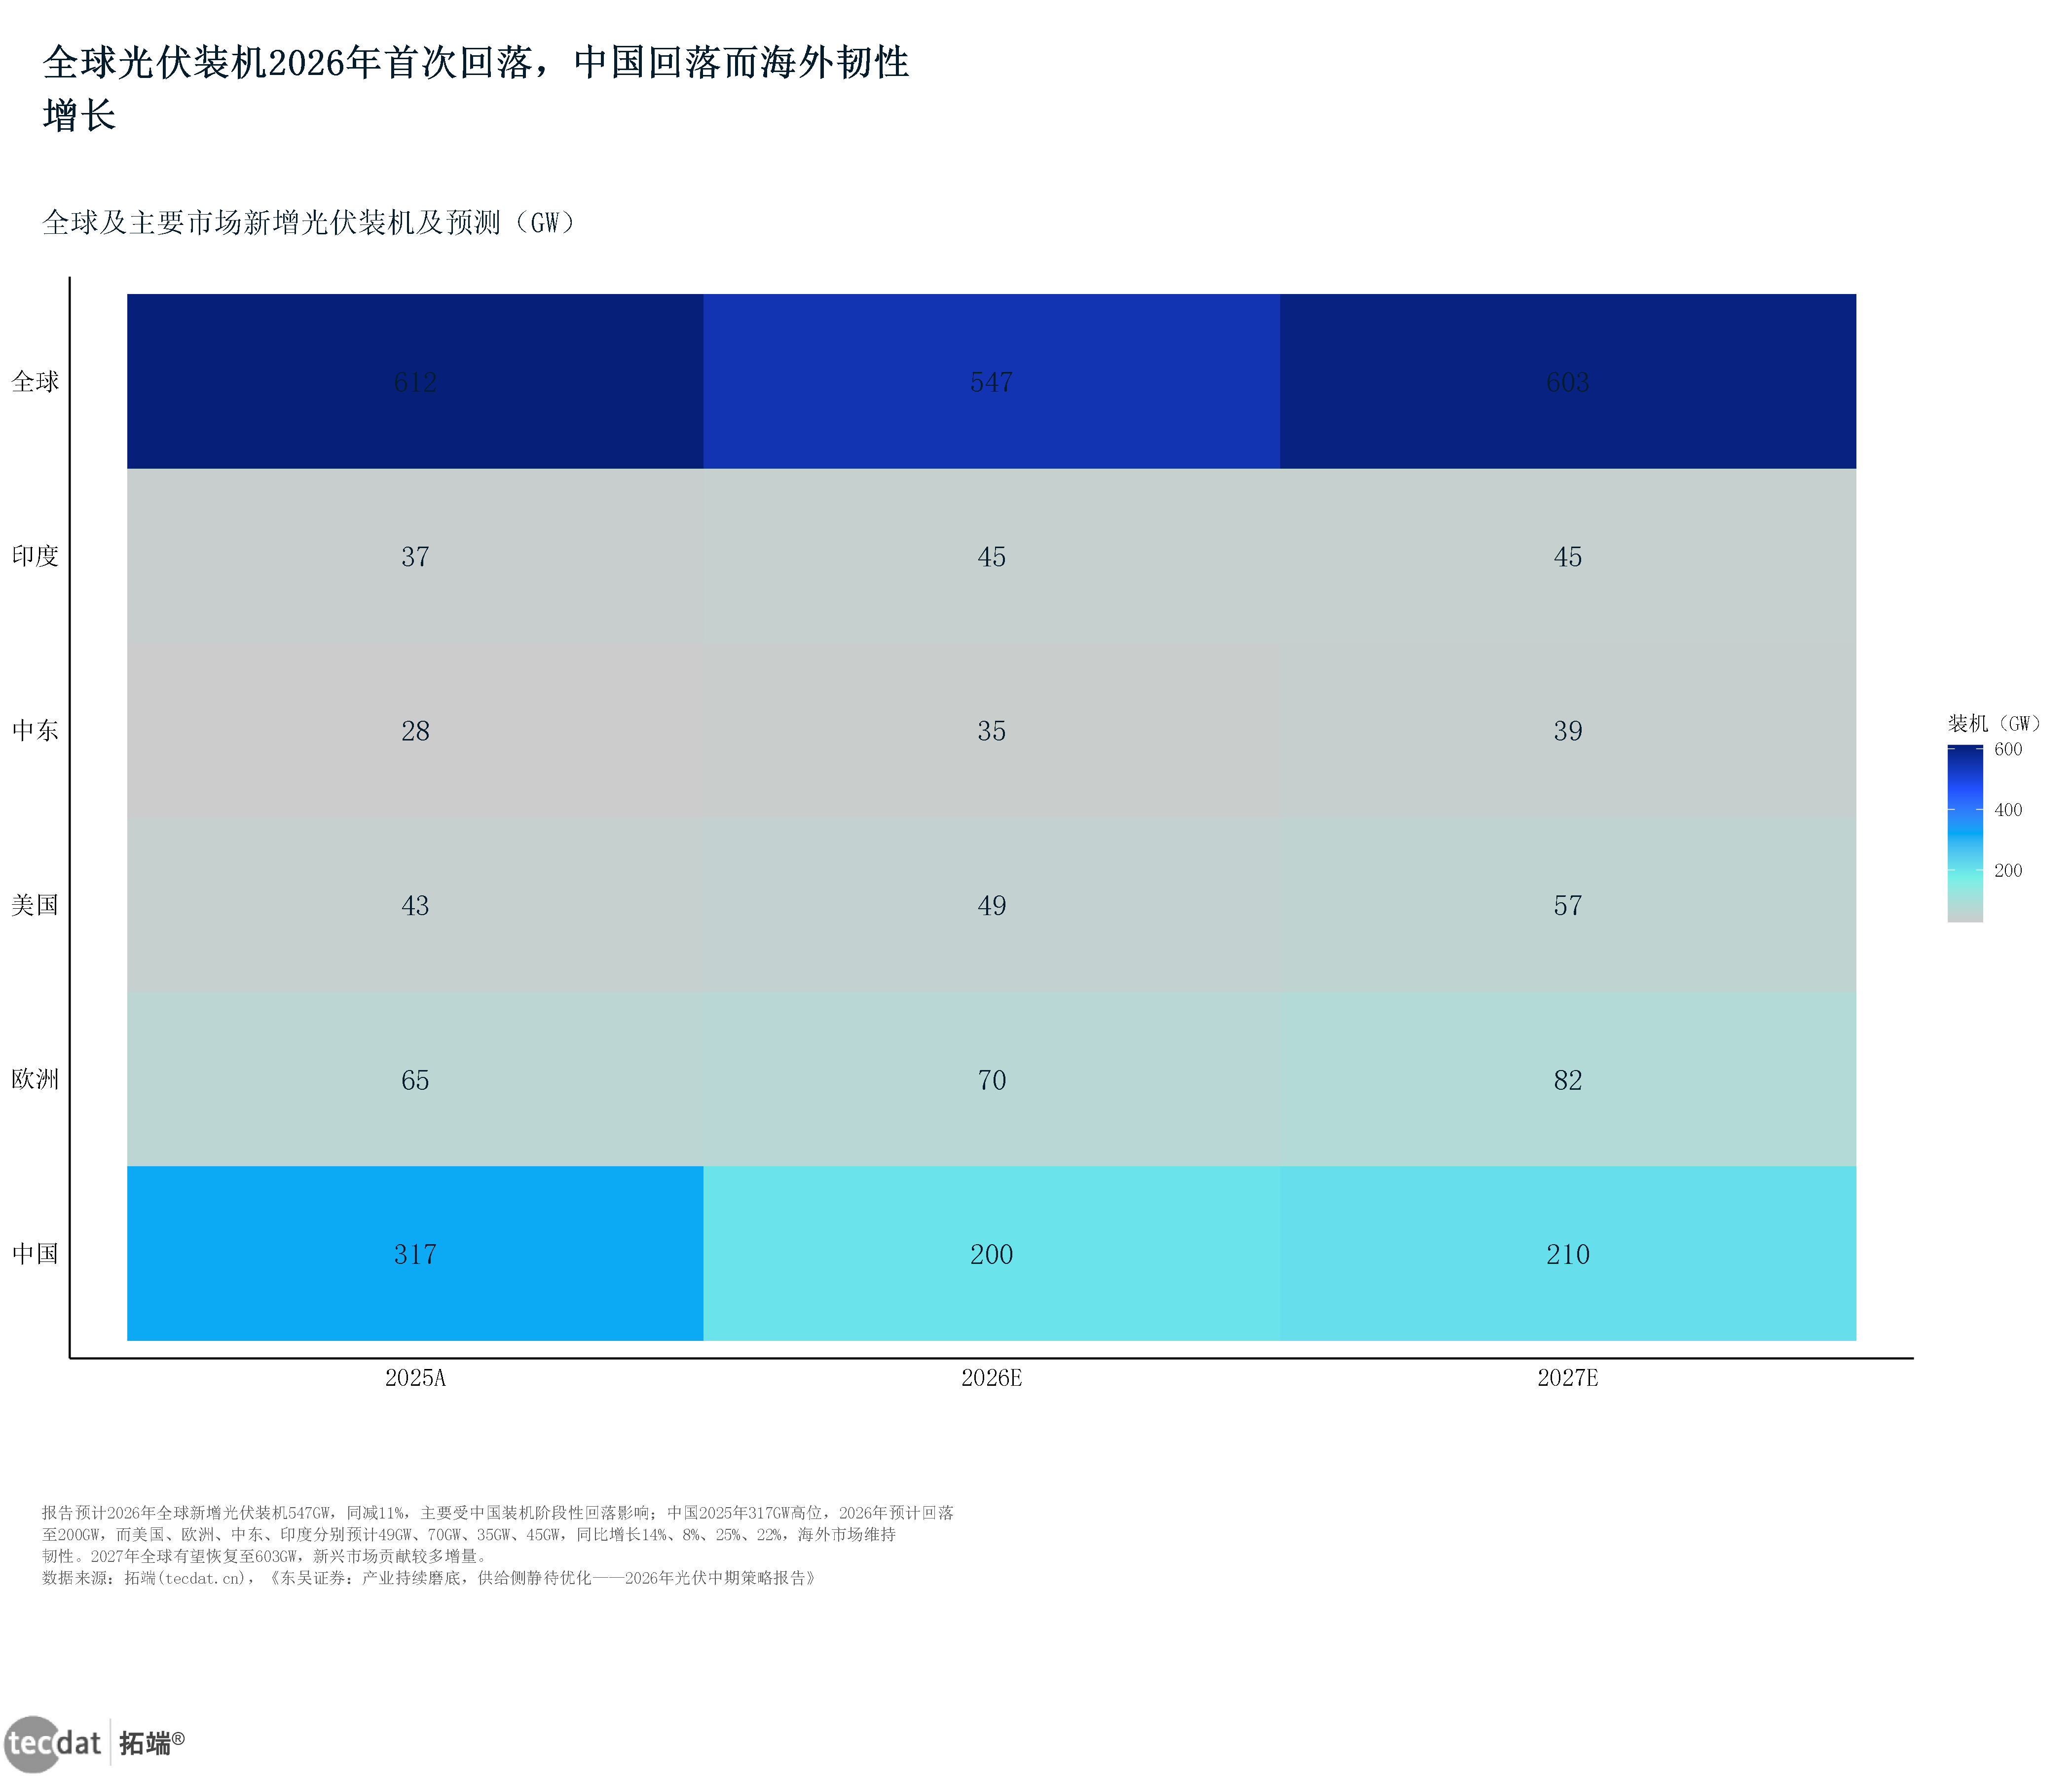
图5(图表9 全球装机预测矩阵)
图表9:光伏行业_全球装机预测矩阵_热图_图表9
数据EXCEL及图表PDF模板已分享到会员群
热图显示,2026-2030年全球装机预测呈现出明显的区域分化。中国、印度、东南亚、中东是增长主力,而欧洲、日本等传统市场增速明显放缓。这种分化要求企业必须调整市场策略,从”全球均衡布局”转向”重点区域深耕”。
四、产业链投资图谱:从硅料到组件的价值重构
光伏产业链正在经历一场深刻的价值重构。2025年,多晶硅、硅片、电池、组件四大环节价格同比下跌二成八至四成二,产能利用率仅四成二至七成二,远低于八成健康线。产业链利润从上游向下游转移,从制造端向应用端转移。
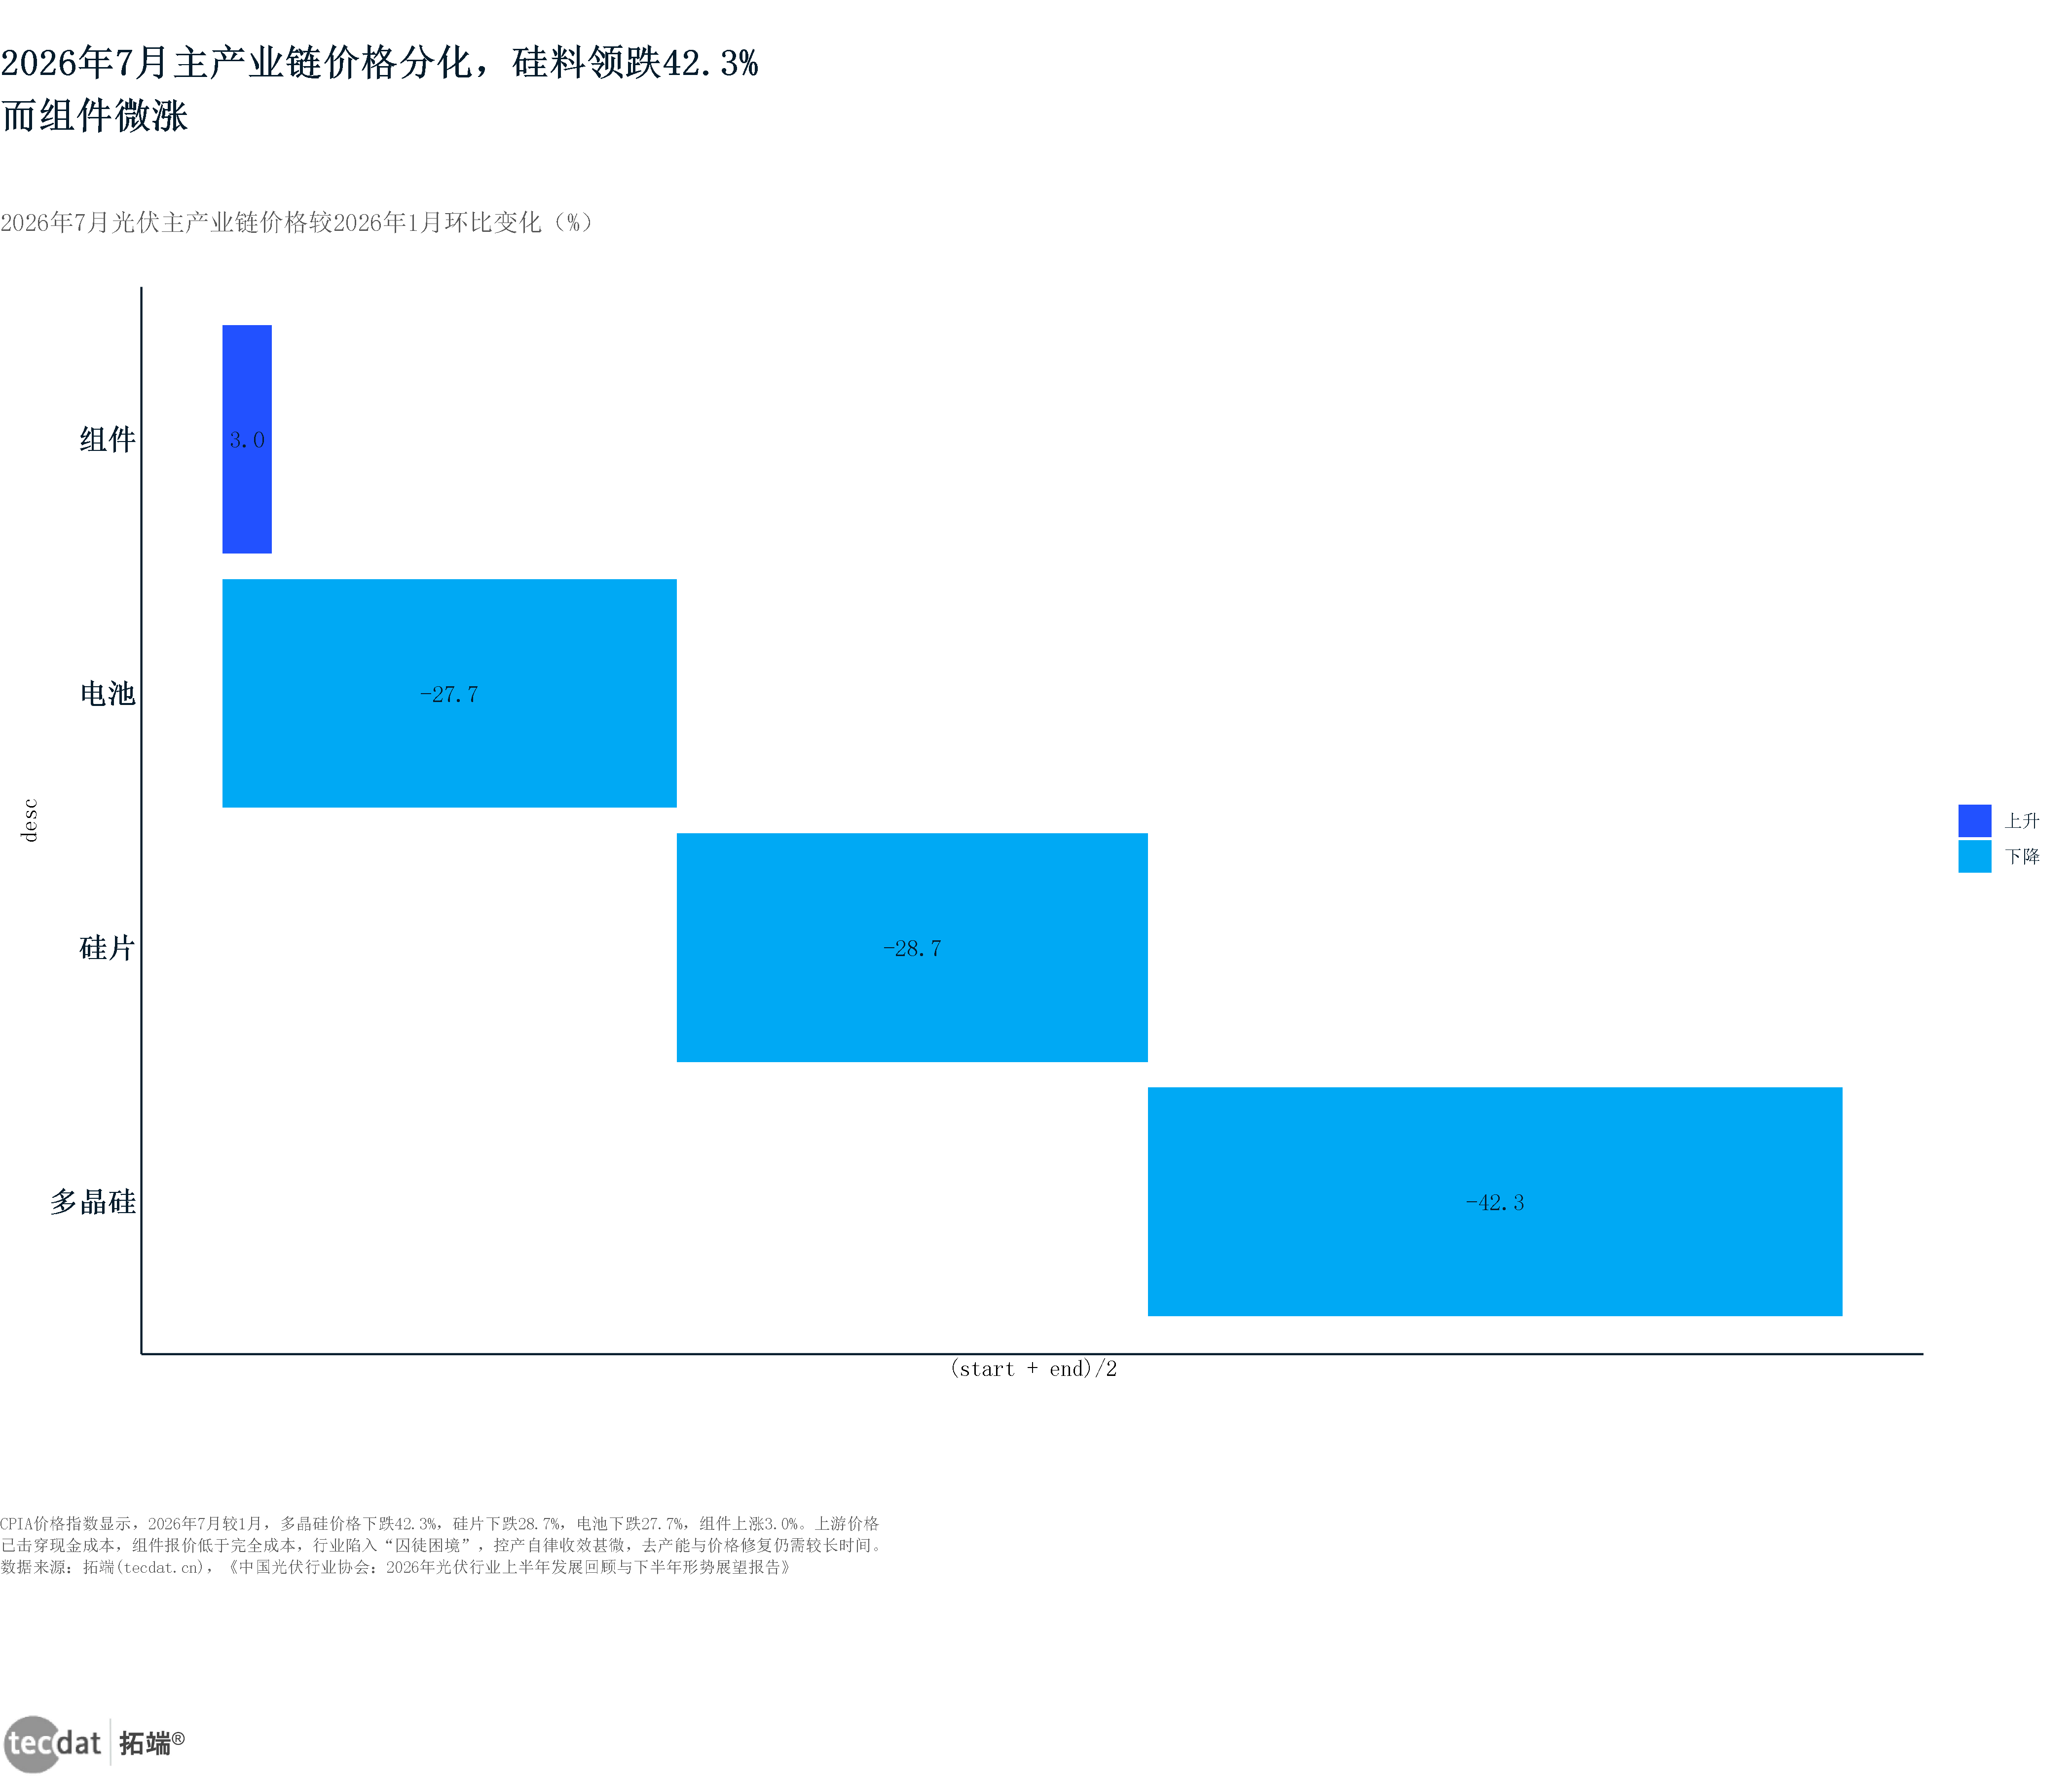
图6(图表6 产业链价格分化)
图表6:光伏行业_产业链价格分化_瀑布图_图表6
数据EXCEL及图表PDF模板已分享到会员群
瀑布图清晰地展示了从硅料到组件的价值衰减过程。多晶硅68元/kg→硅片3.2元/片→电池0.75元/W→组件0.58元/W,每一级都在大幅折价。这种”剪刀差”在2025年持续扩大,导致全产业链亏损面超过七成。
图表7 产能过剩与利用率
图表7:光伏行业_产能过剩与利用率_刻度线图_图表7
刻度线图显示,硅料产能利用率约六成五,硅片约七成二,电池约五成八,组件仅约四成二。组件环节的产能过剩最为严重,这主要是因为组件环节的技术门槛相对较低,大量跨界资本涌入导致产能泡沫化。
图表8 风光装机与发电量
图表8:光伏行业_风光装机与发电量_灰底比例条形图_图表8
图表23 制造环节份额矩阵
图表23:光伏行业_制造环节份额矩阵_热图_图表23
图表15 电池技术产能
图表15:光伏行业_电池技术产能_华夫图_图表15
华夫图显示,2025年TOPCon电池产能占比已接近六成,成为绝对主流;HJT产能占比约一成五,处于快速爬坡期;xBC(背接触电池)产能占比约一成,主要面向高端分布式市场;传统PERC产能占比已萎缩至一成左右,面临加速出清。
图表11 组件价格节点
五、细分赛道深度拆解:太空光伏的星辰大海
太空光伏(Space-Based Solar Power, SBSP)是光伏行业最具想象力的细分赛道。通过在地球轨道部署大型太阳能电站,可以实现24小时不间断发电,不受天气和昼夜影响,理论发电效率是地面光伏的数倍。
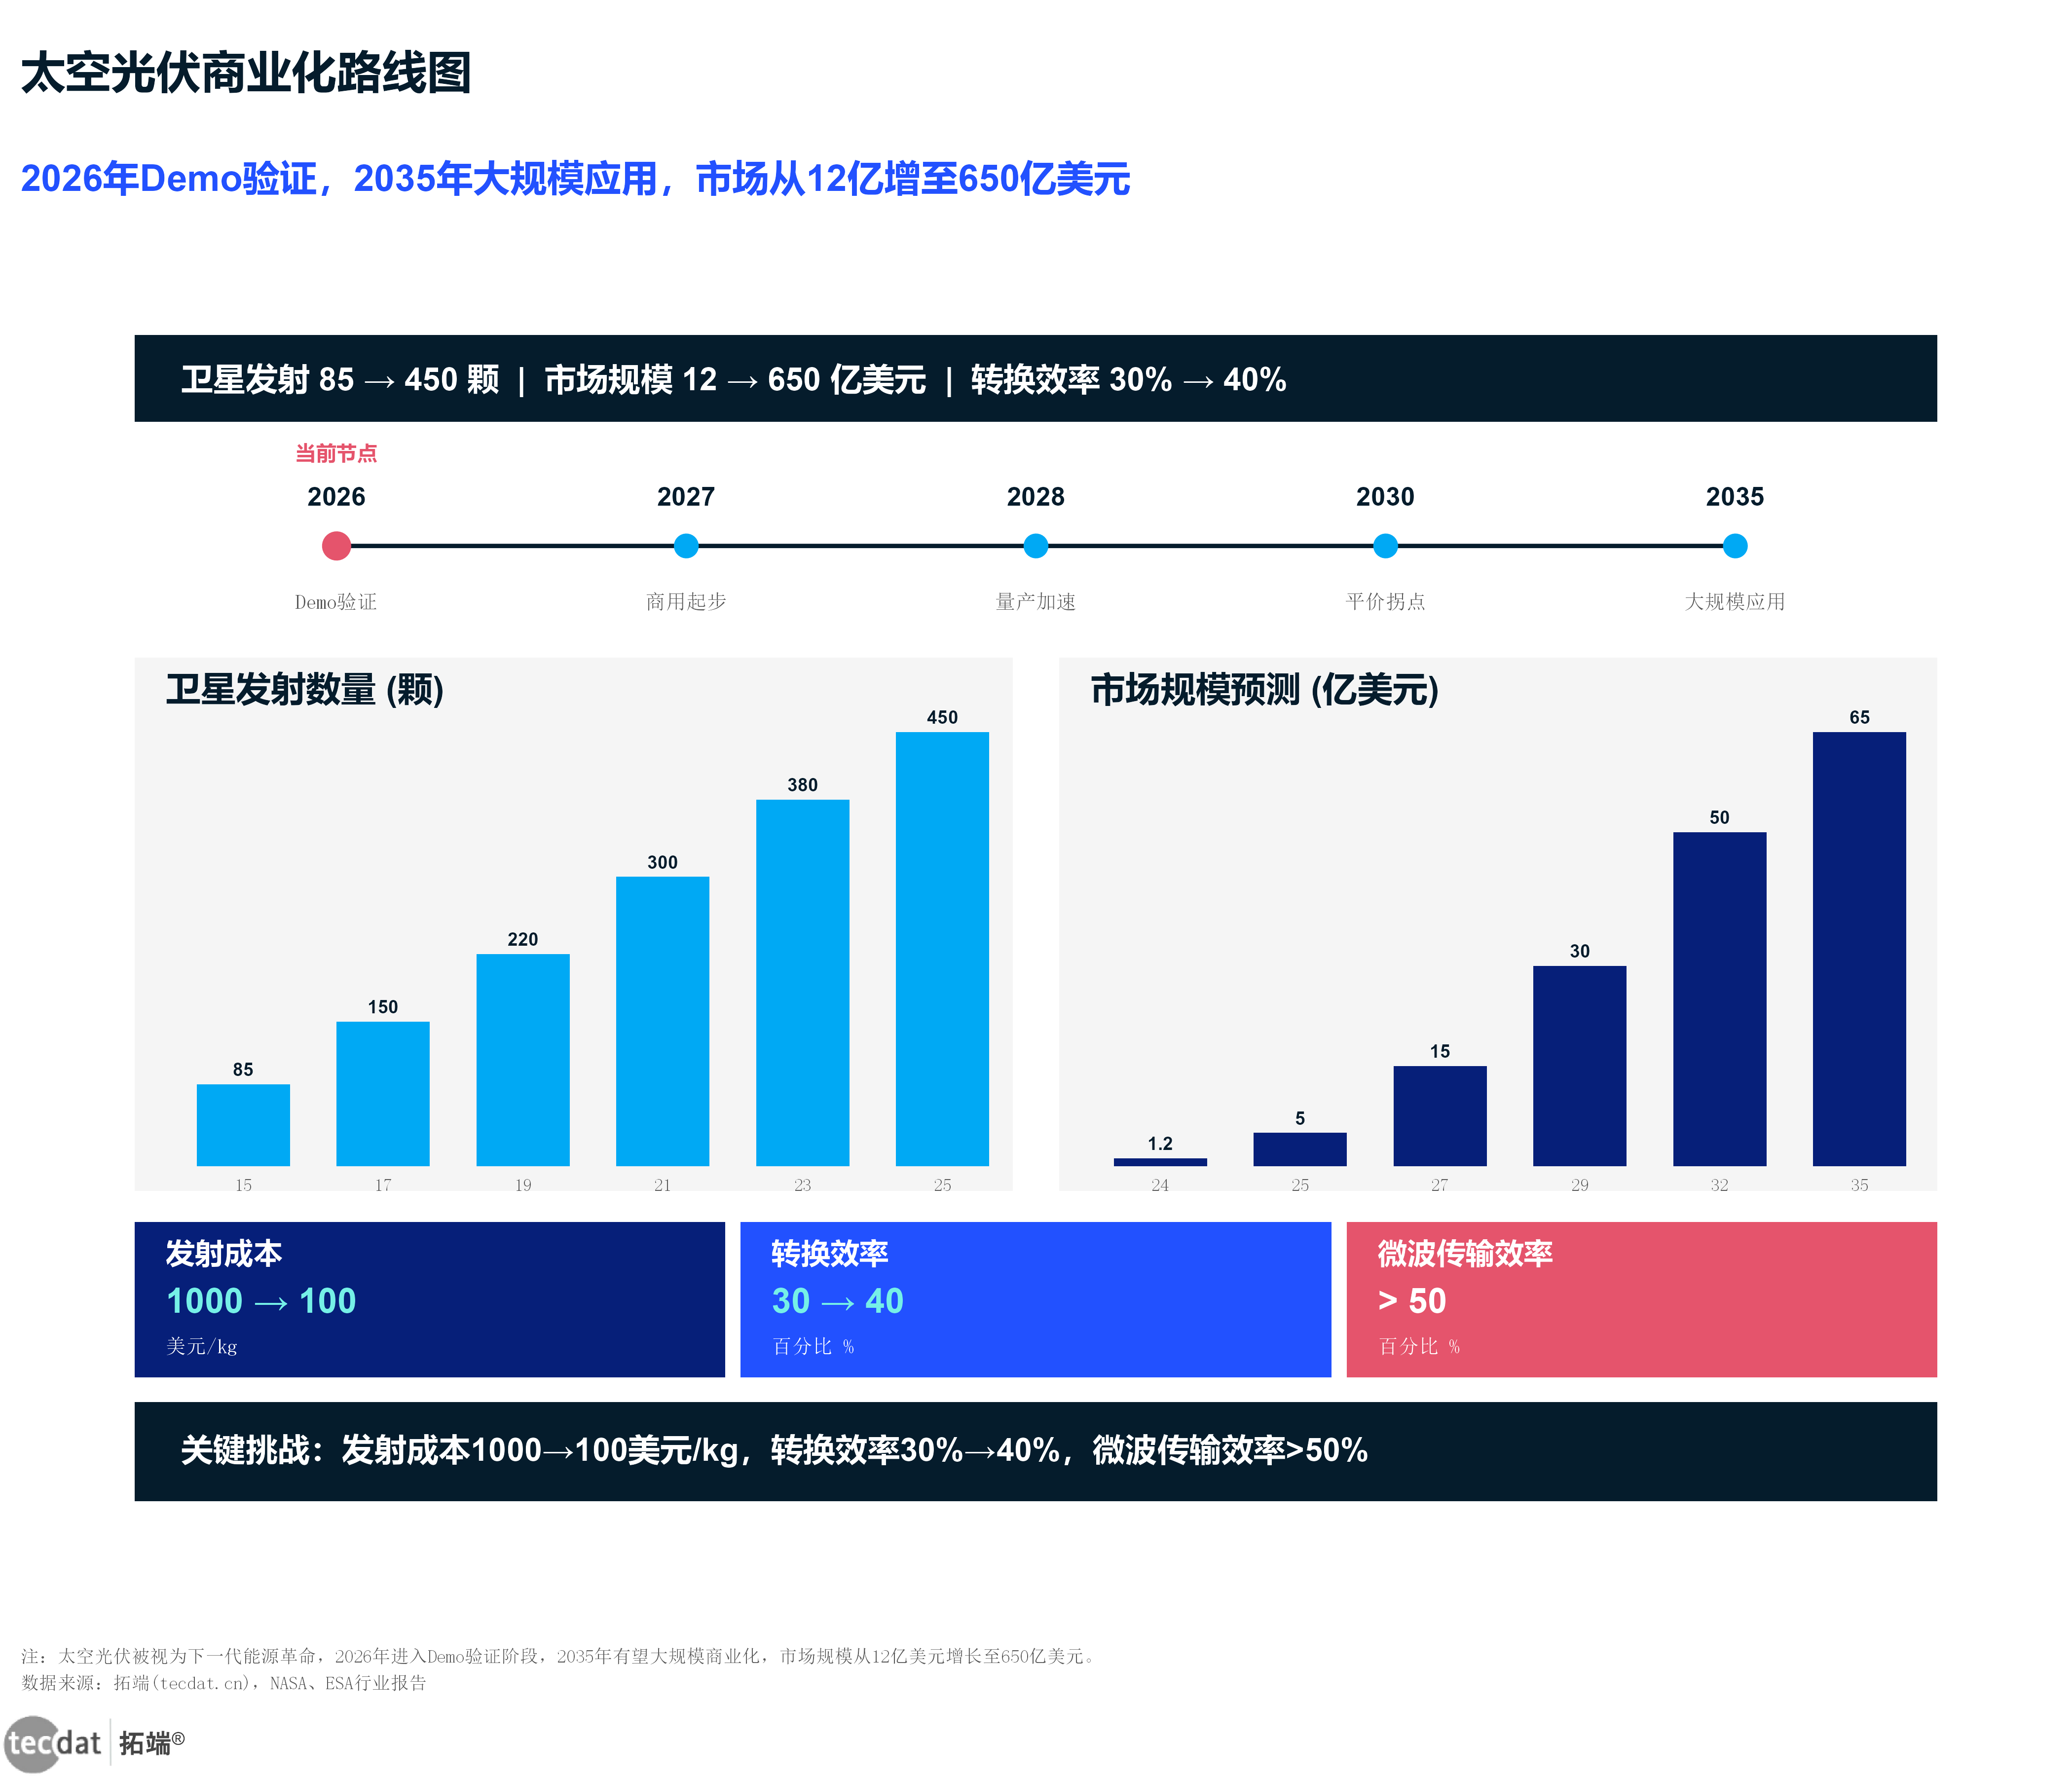
图7(图表5 太空光伏商业化路线图 线性流程信息图)
图表5:光伏行业_太空光伏商业化路线图_线性流程信息图_图表5
数据EXCEL及图表PDF模板已分享到会员群
从商业化路线图来看,太空光伏目前处于Demo验证阶段(2026年),预计2027年进入商用起步期,2028年量产加速,2030年达到平价拐点,2035年实现大规模应用。市场规模有望从2024年的1.2亿美元增长至2035年的65亿美元,年化增速超过五成。
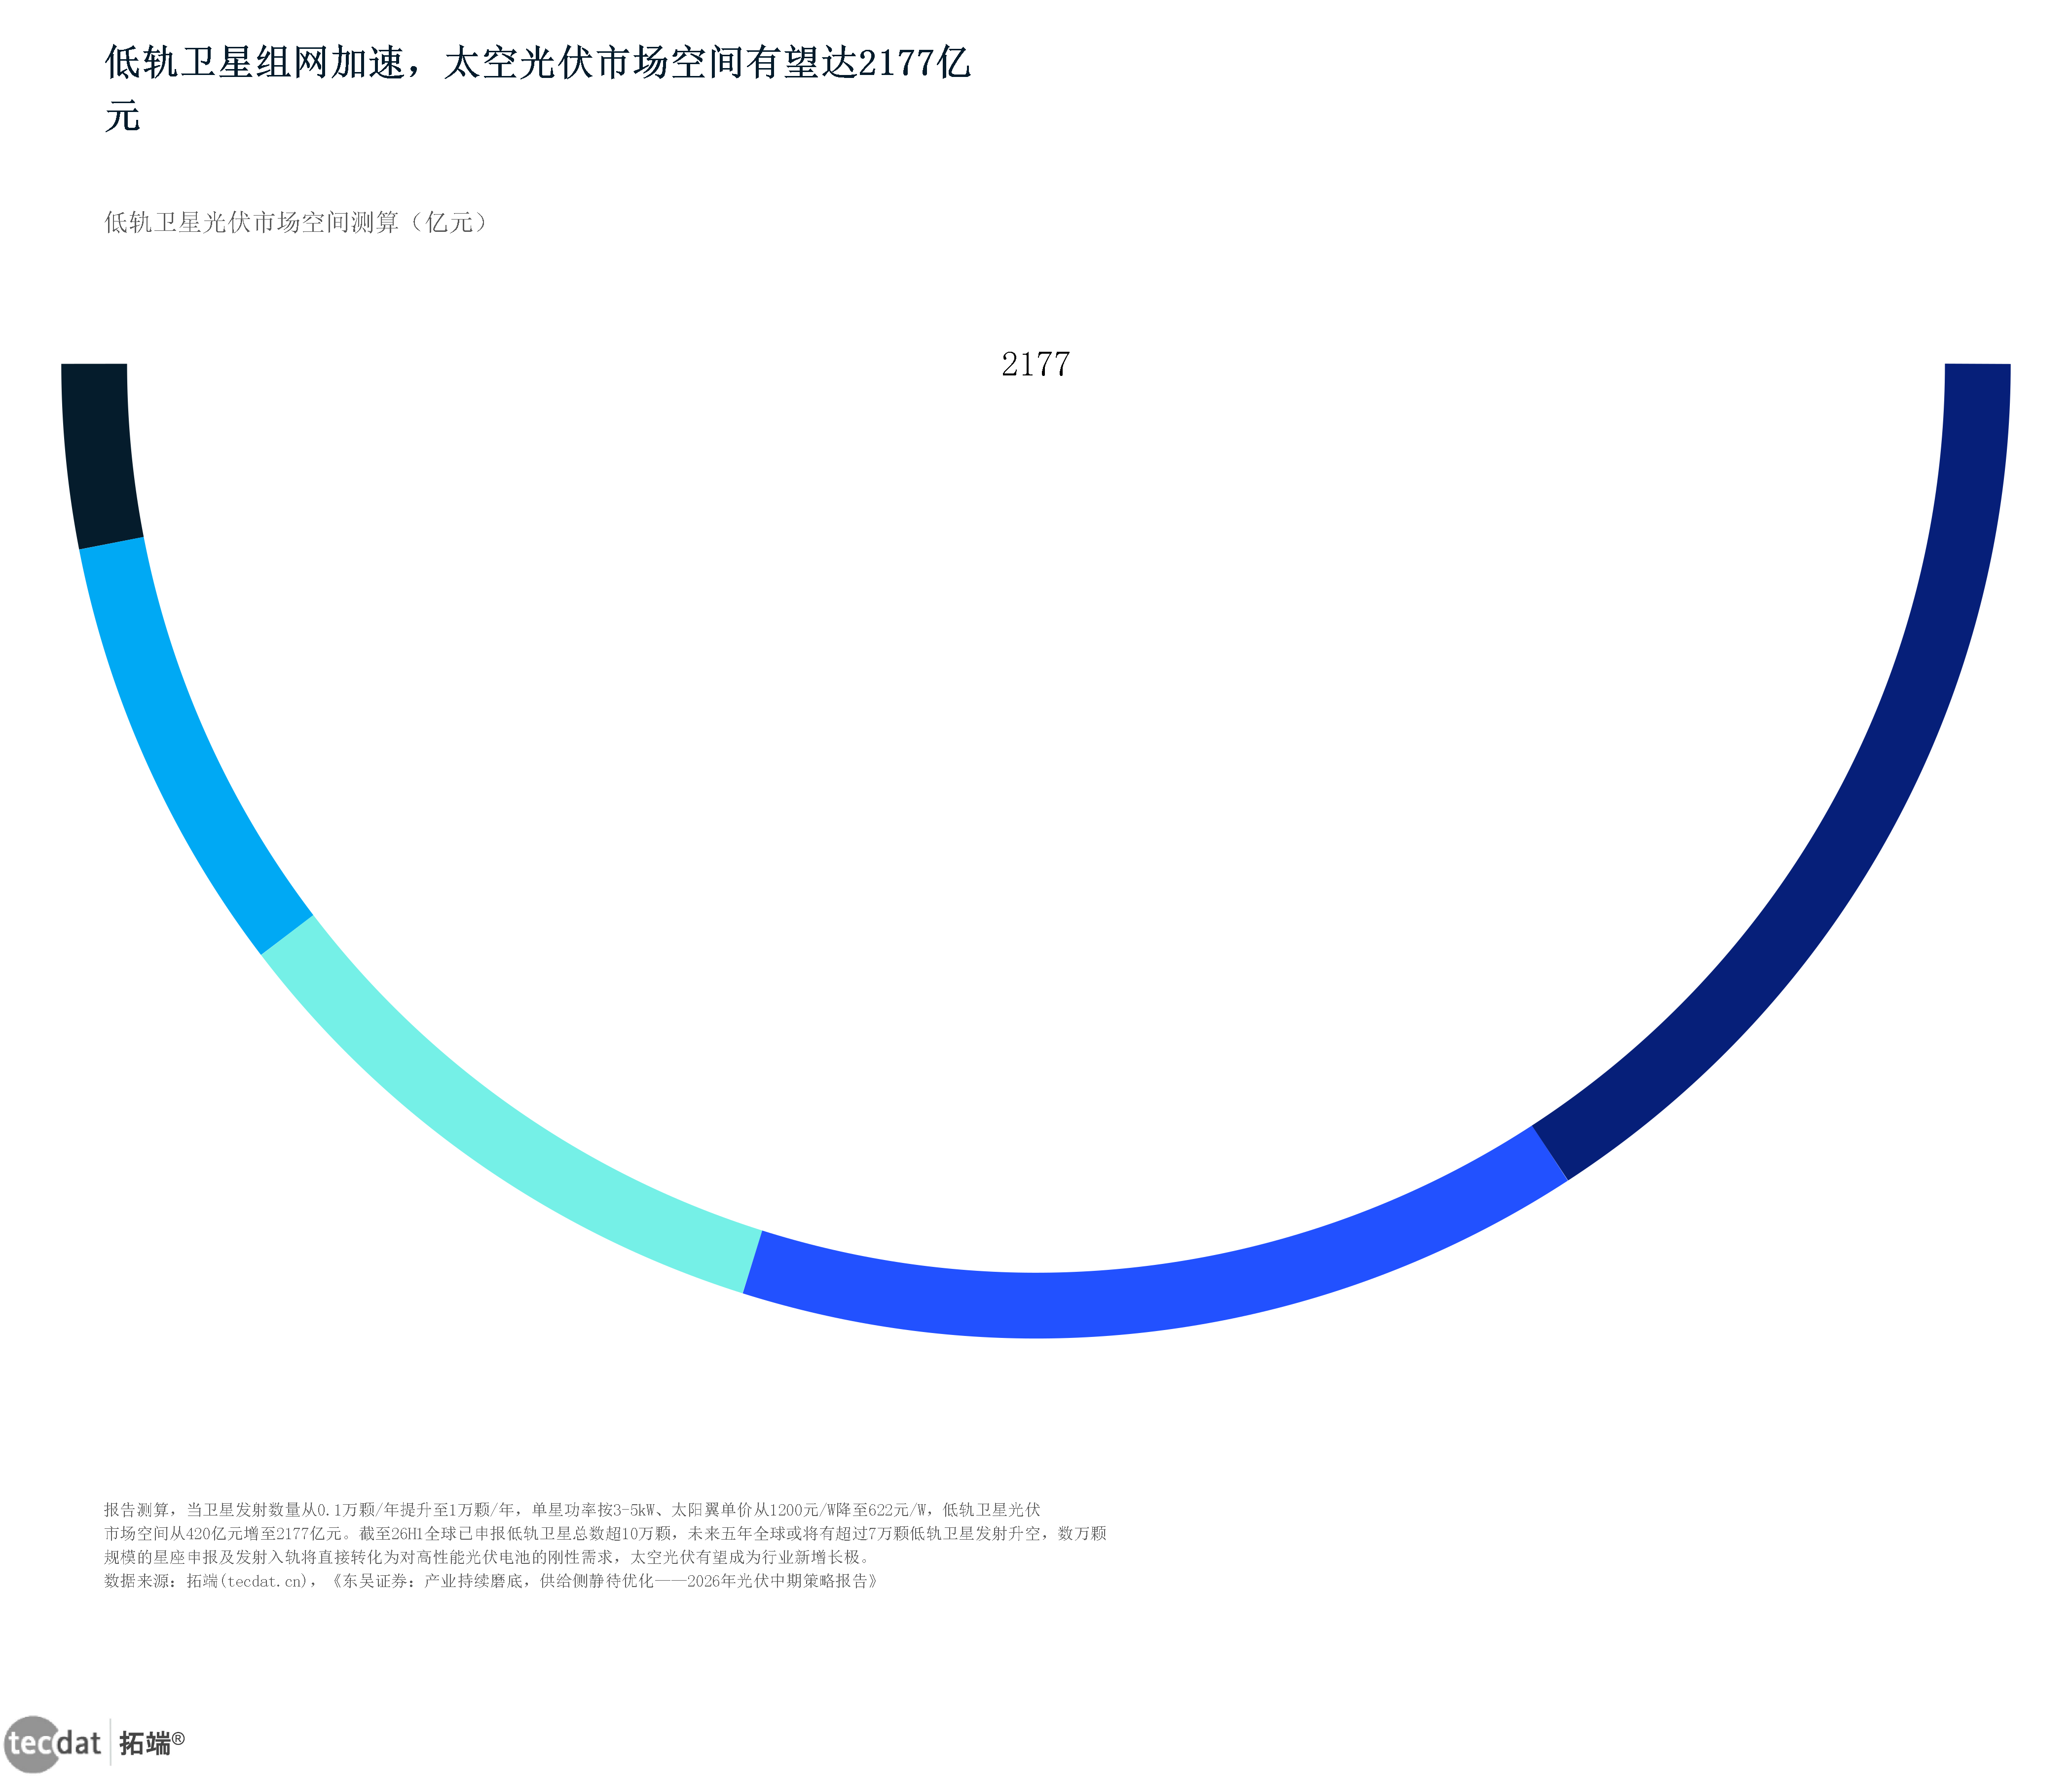
图8(图表17 太空光伏空间测算)
图表17:光伏行业_太空光伏空间测算_半圆环图_图表17
数据EXCEL及图表PDF模板已分享到会员群
半圆环图显示,太空光伏的市场空间测算基于三大假设:低轨卫星星座建设(星链、星网等)、深空探测任务(月球/火星基地供电)、地球同步轨道太阳能电站。其中,低轨卫星供电是近期最现实的商业场景,单星功率需求约1-5kW,全球年需求约数千颗。
图表29 全球卫星发射量
图表29:光伏行业_全球卫星发射量_面积图_图表29
图表31 太空光伏价值空间
图表31:光伏行业_太空光伏价值空间_折线图_图表31
太空光伏的价值空间测算显示,2024-2035年市场规模将从1.2亿美元增至65亿美元。这一预测基于三大驱动因素:发射成本从1000美元/kg降至100美元/kg、电池转换效率从30%提升至40%、微波无线输电效率超过50%。
图表40 火箭发射对比
图表40:光伏行业_火箭发射对比_气泡图_图表40
部署扫清最大障碍。
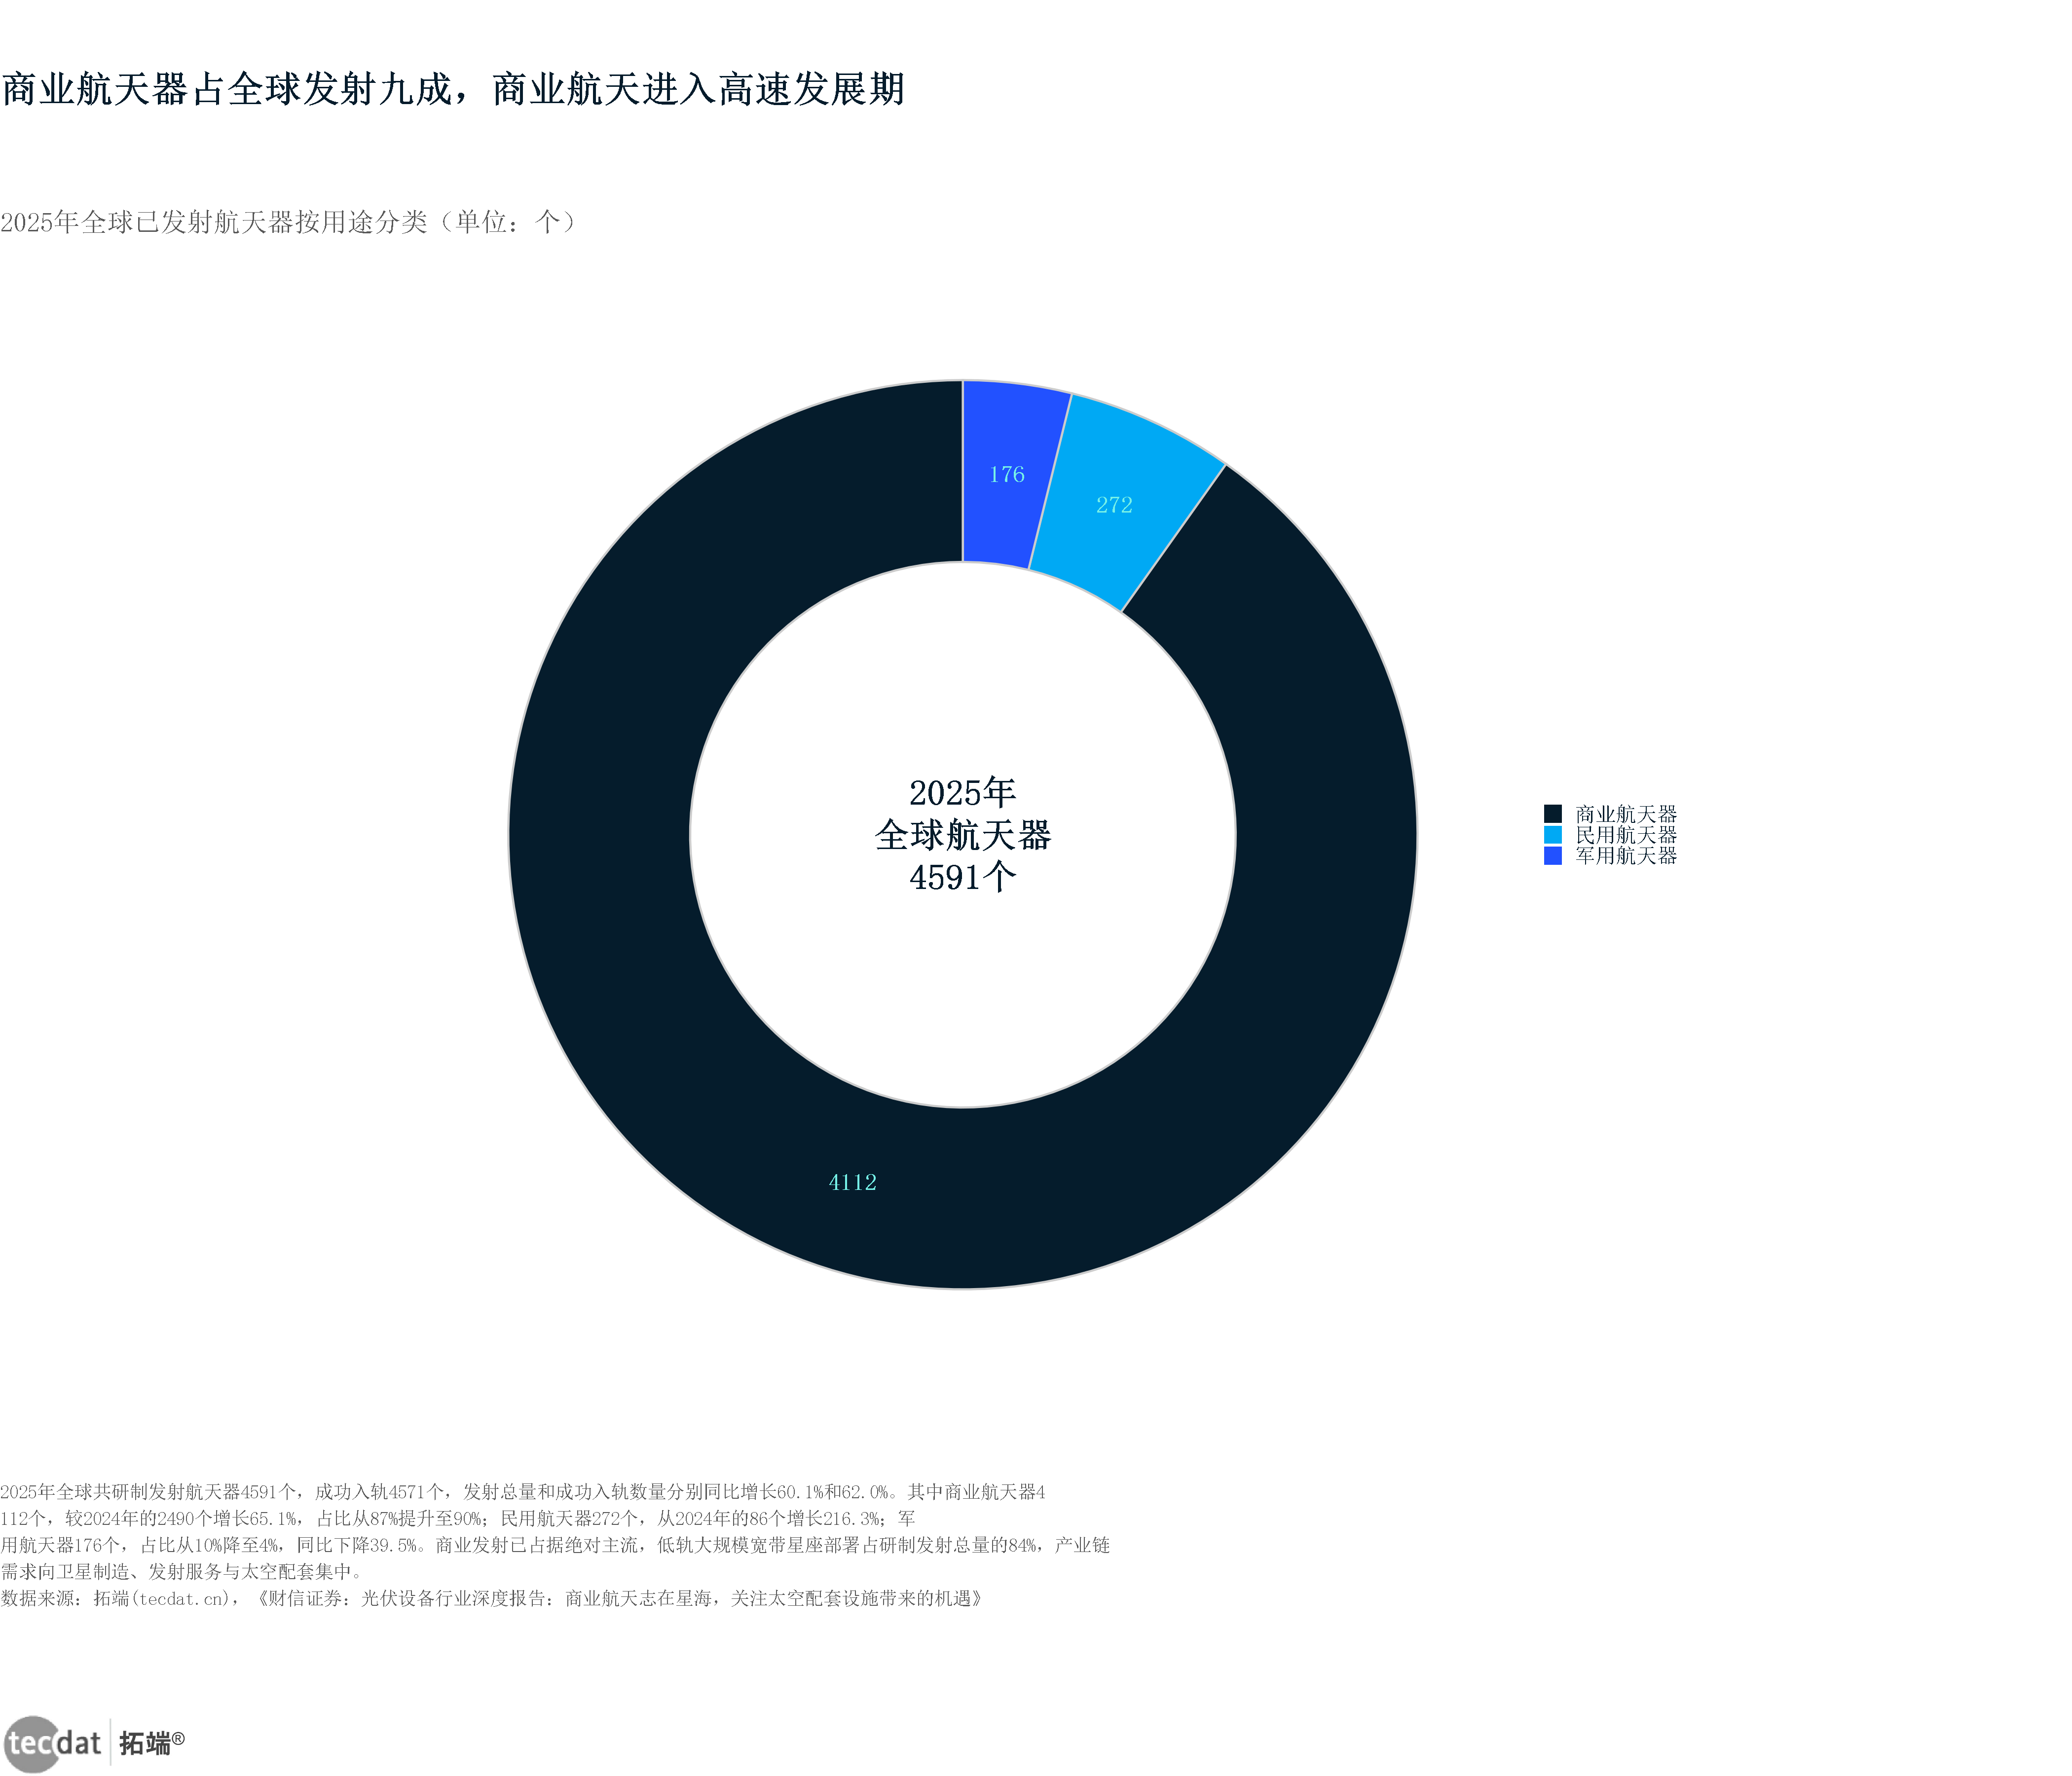
图9(图表38 航天器用途结构)
图表38:光伏行业_航天器用途结构_圆环图_图表38
数据EXCEL及图表PDF模板已分享到会员群
航天器用途结构圆环图显示,通信卫星占比最高(约四成),其次是科学探测(约两成五)、导航(约一成五)、对地观测(约一成)。太空光伏目前主要分布在科学探测和特种用途领域,未来有望向通信卫星平台渗透。
六、出海机遇与风险:印度/东南亚成最大增量
在全球碳中和浪潮下,光伏出海已成为中国企业的第二增长曲线。2026年,印度/东南亚、中东、拉美等新兴市场将成为最大的增量来源,但美国、欧洲的贸易壁垒也日益高筑。
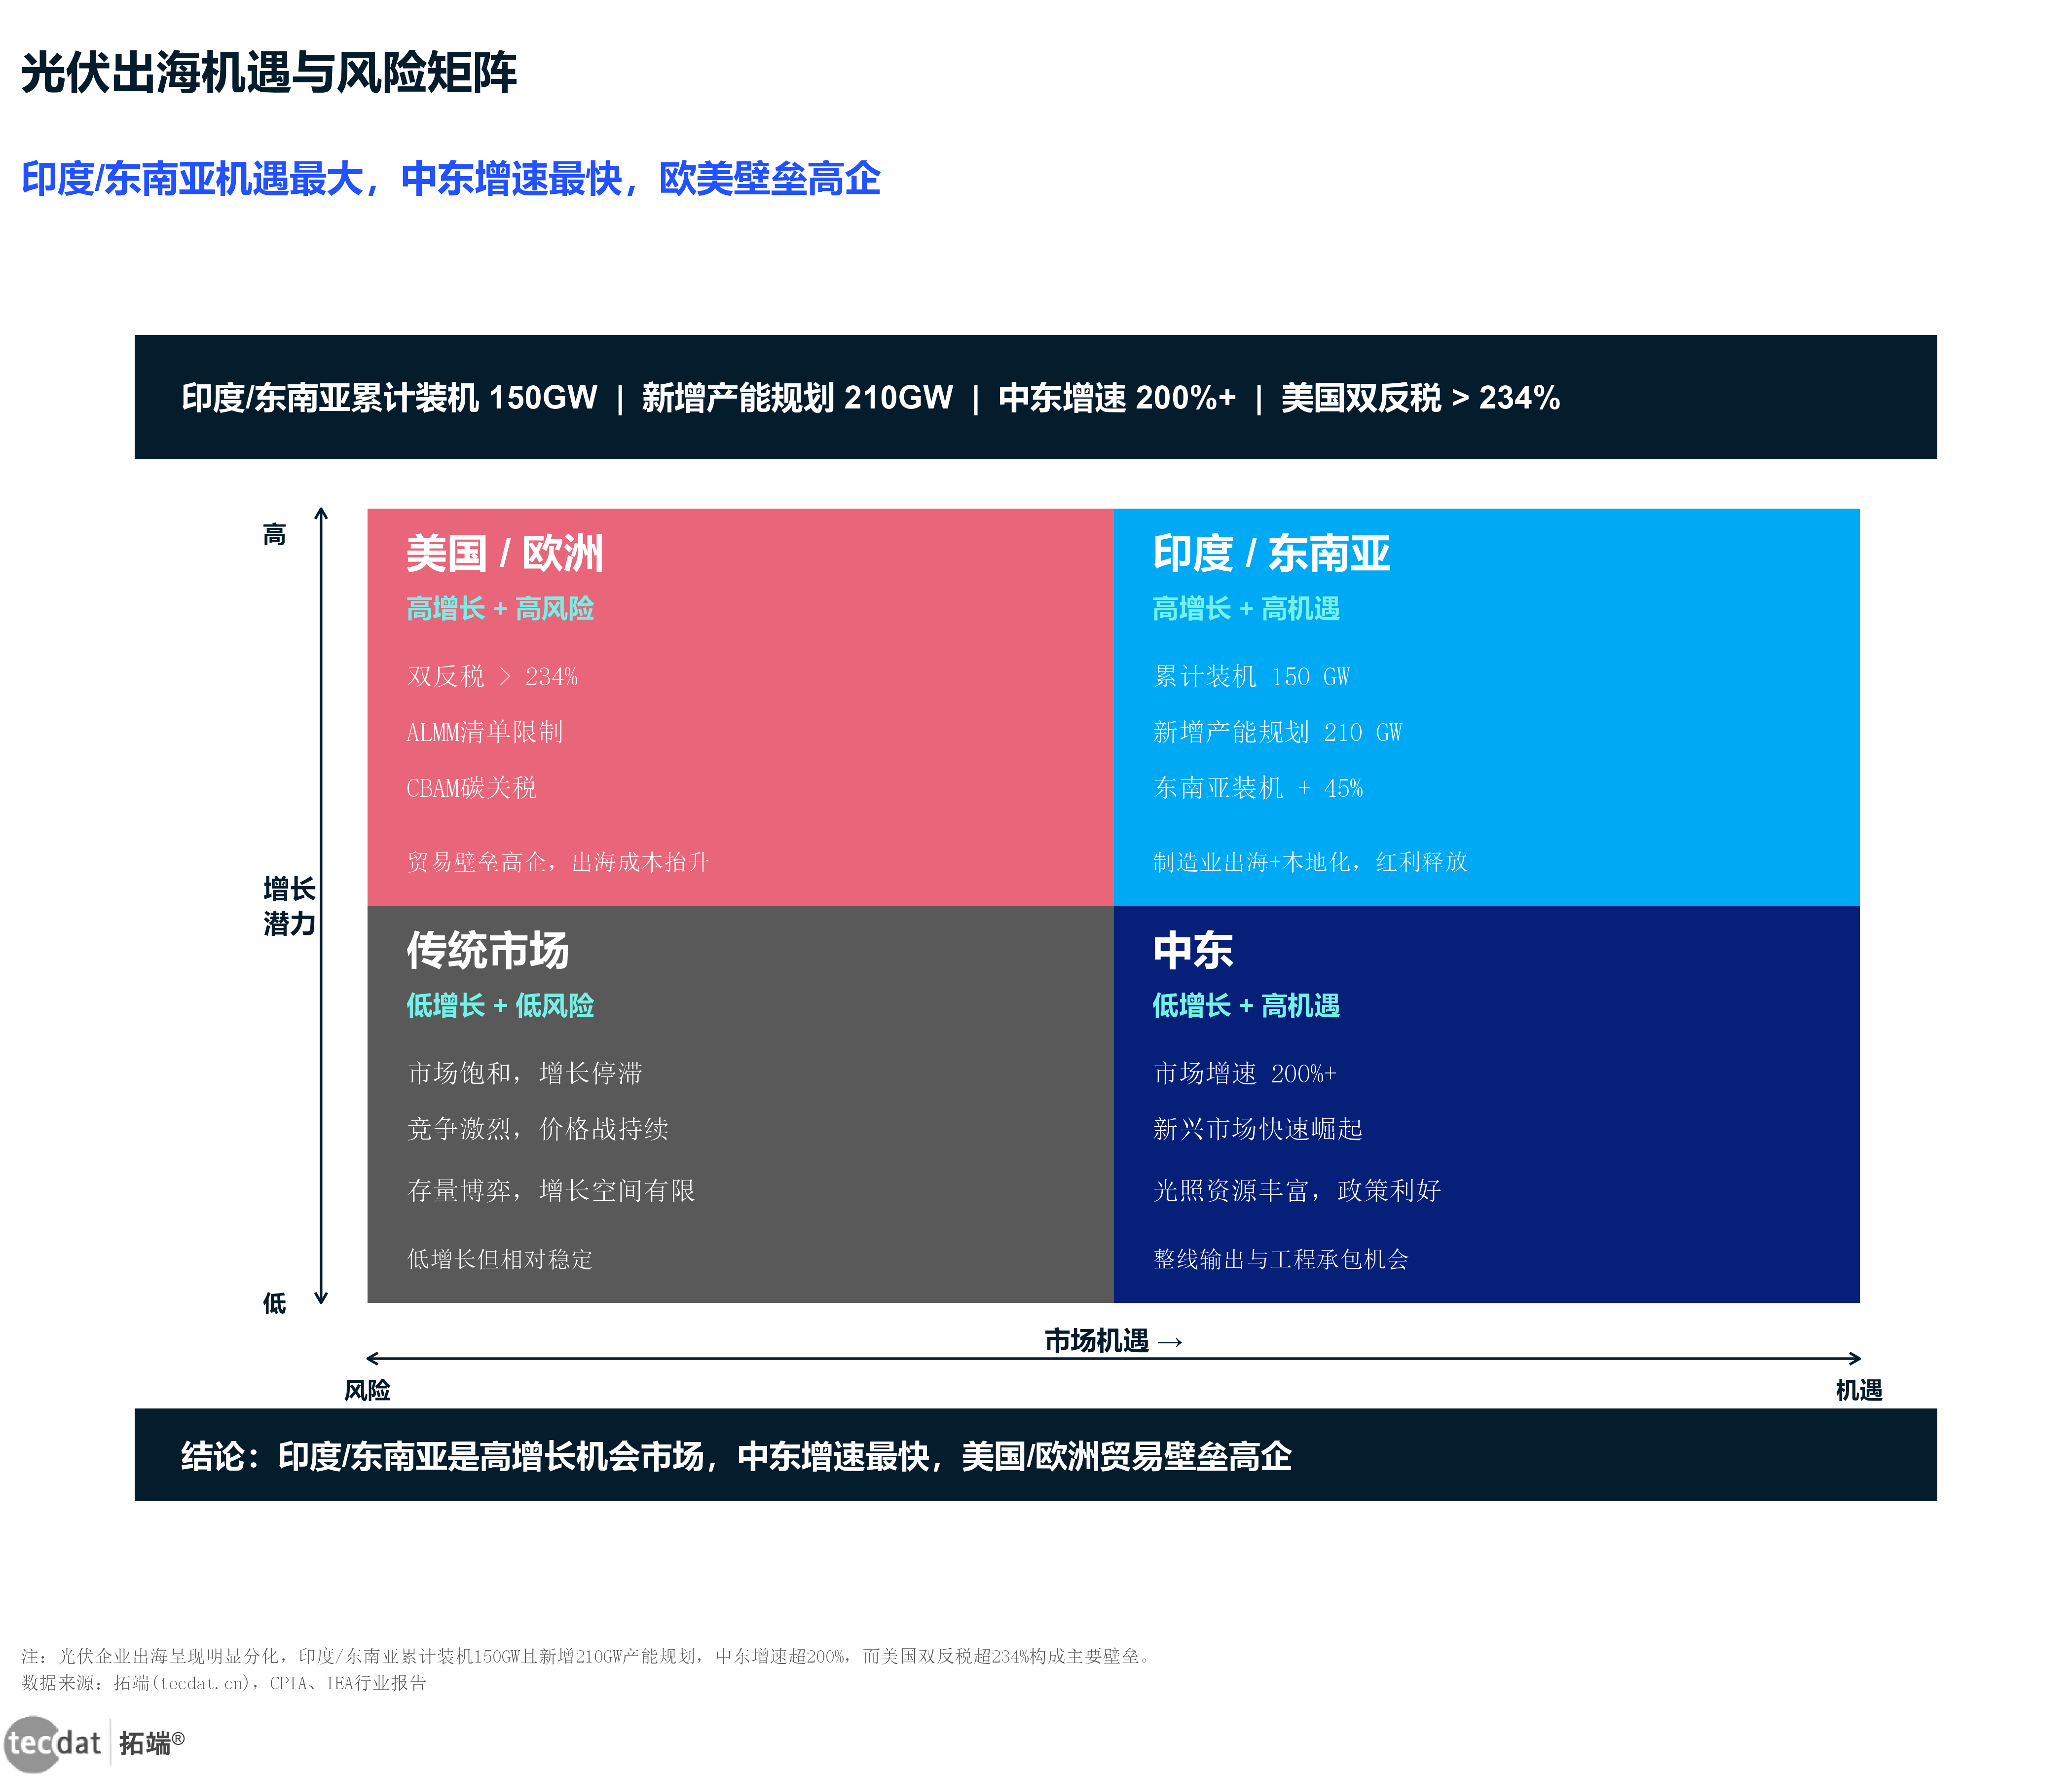
图10(图表4 出海机遇与风险四象限 矩阵信息图)
图表4:光伏行业_出海机遇与风险四象限_矩阵信息图_图表4
数据EXCEL及图表PDF模板已分享到会员群
四象限矩阵清晰地展示了全球市场的机遇与风险分布。右上角”高增长+高机遇”是印度/东南亚(累计装机150GW,新增产能规划210GW);右下角”低增长+高机遇”是中东(增速超200%);左上角”高增长+高风险”是美国/欧洲(双反税>234%);左下角”低增长+低风险”是传统市场(饱和竞争)。
图表14 组件出口目的地
图表14:光伏行业_组件出口目的地_横向比例条形图_图表14
、拉美等新兴市场增速均超过三成,成为出口增长的主要引擎。
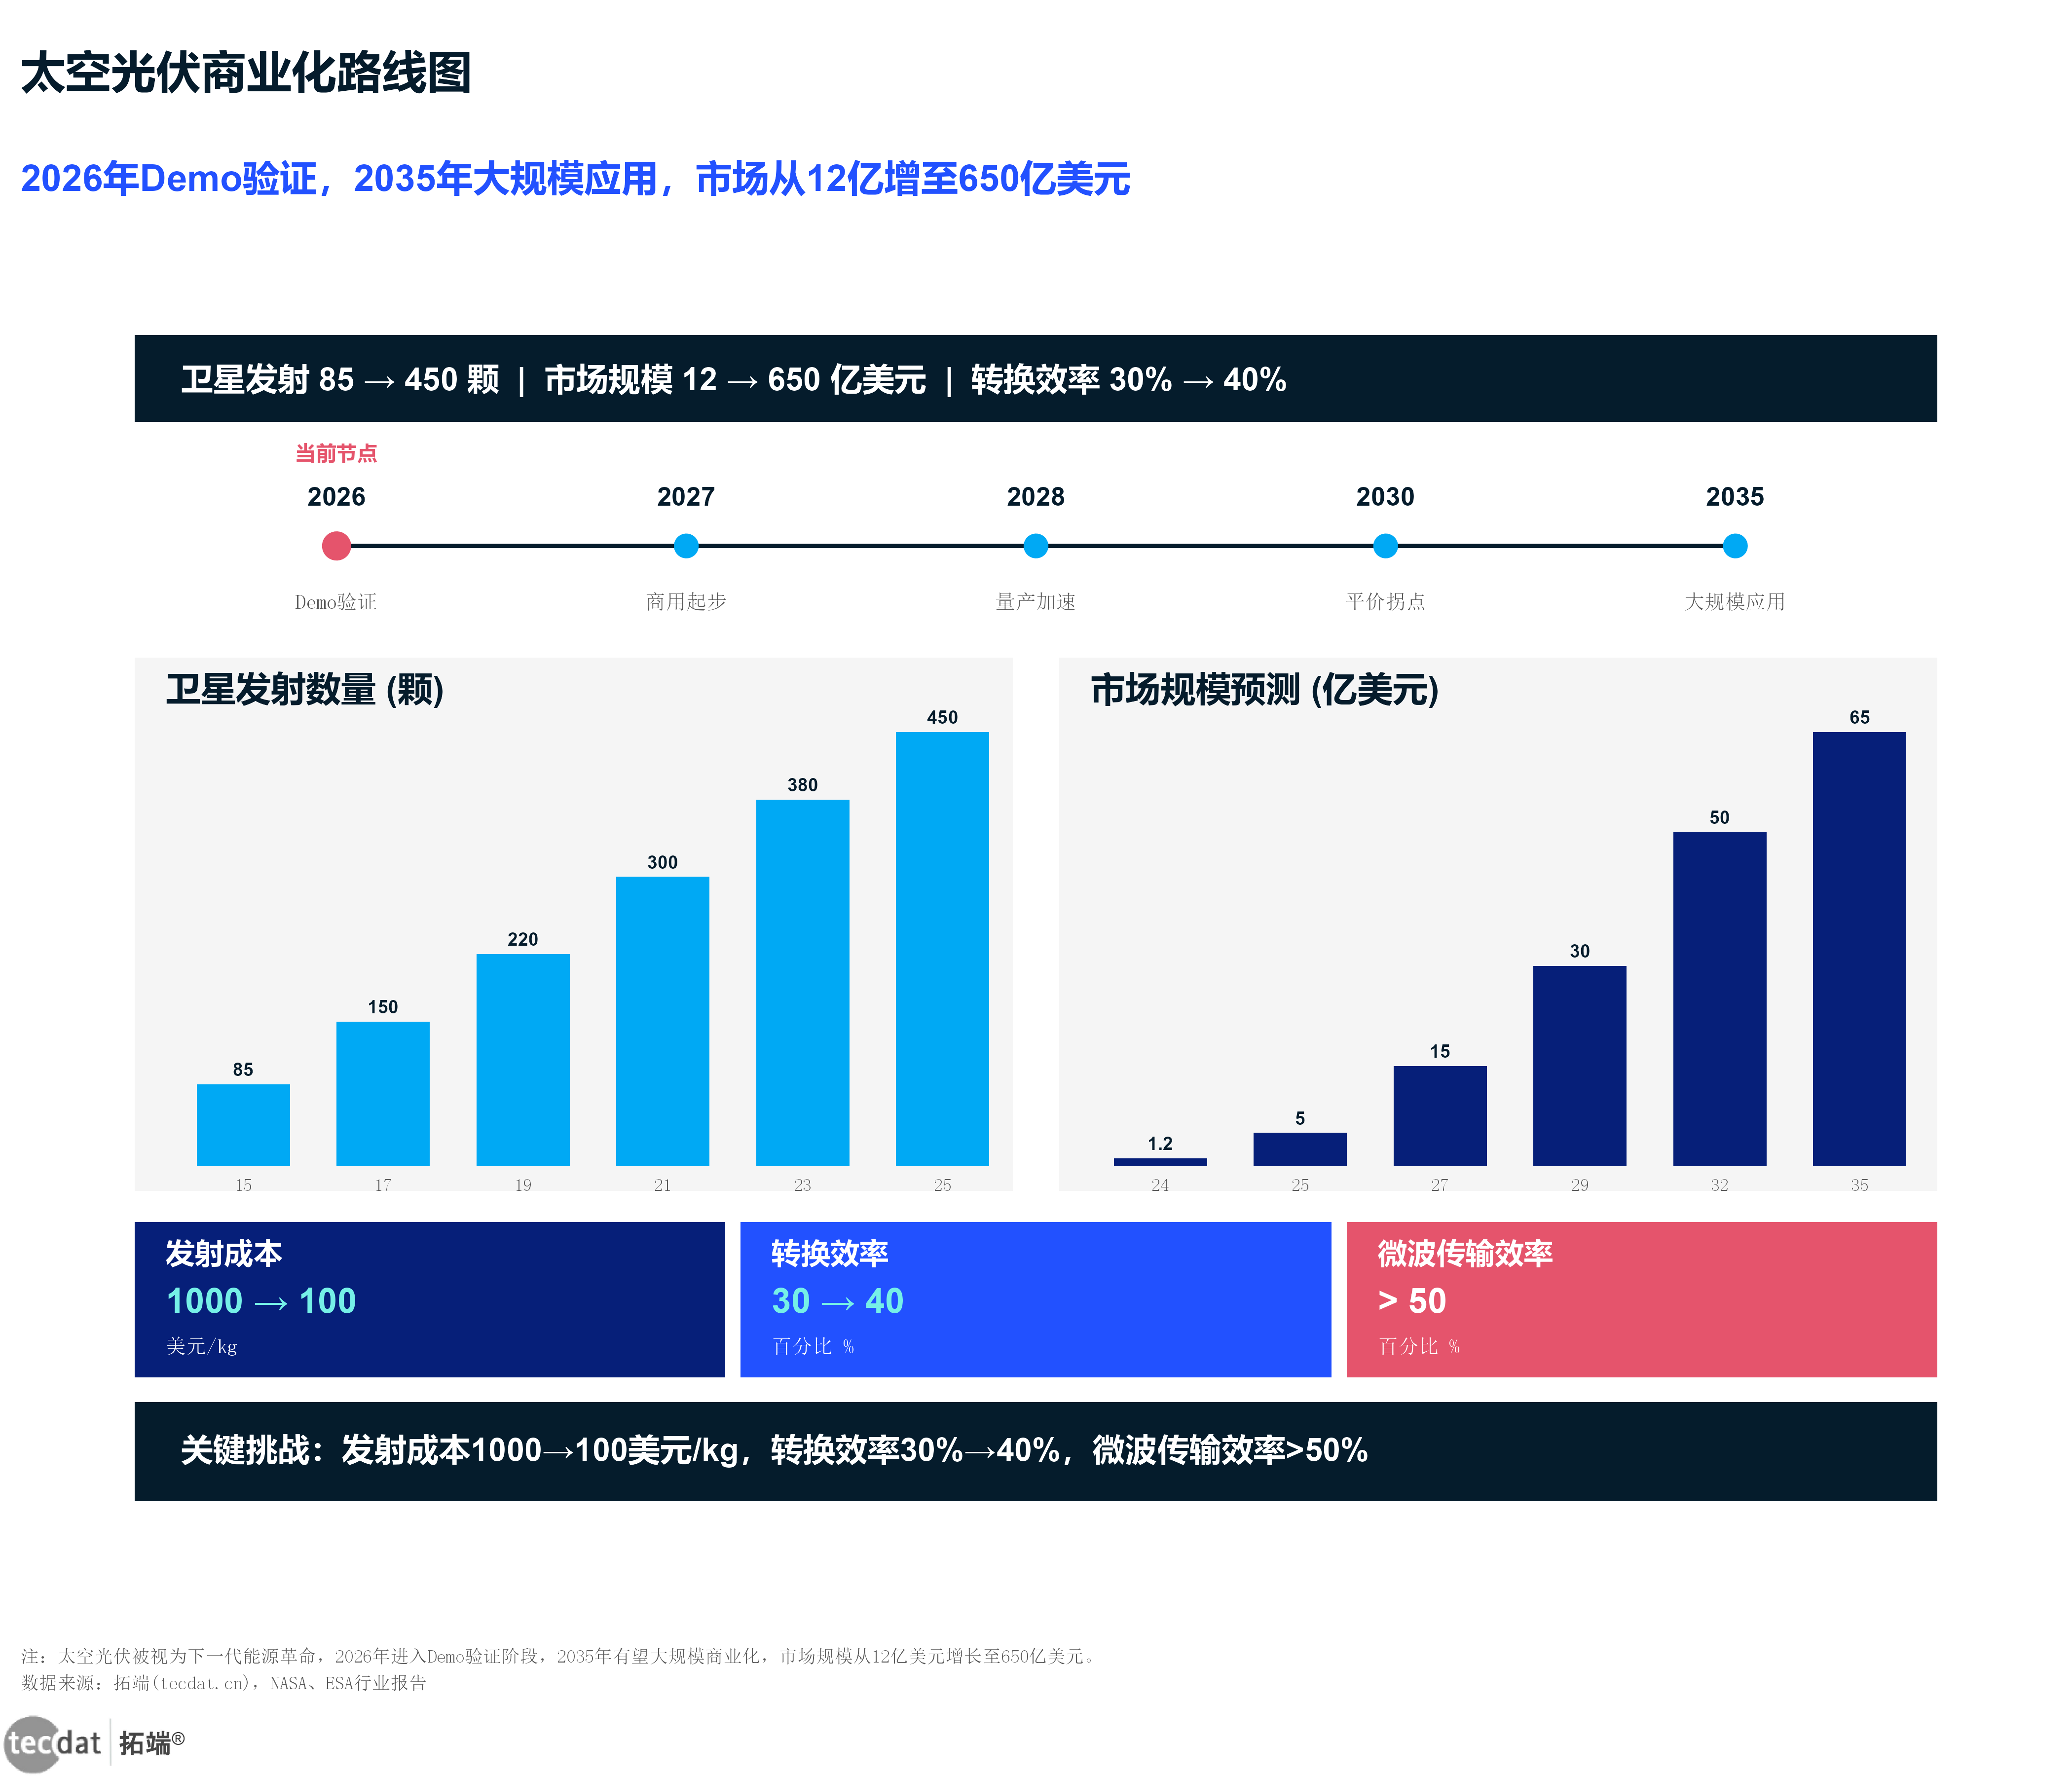
图11(图表5 太空光伏商业化路线图 线性流程信息图)
图表5:光伏行业_组件出口区域占比_圆环图_图表5
数据EXCEL及图表PDF模板已分享到会员群
组件出口区域占比圆环图进一步证实了这一趋势。欧洲占比从2022年的约四成五降至2025年的约三成五,而印度、东南亚、中东、拉美等新兴市场的合计占比从约二成升至约三成五。
图表27 美国双反税负
图表27:光伏行业_美国双反税负_瀑布图_图表27
美国双反税瀑布图揭示了贸易壁垒的残酷现实。从多晶硅到组件,综合税负超过234%,这几乎完全阻断了中国光伏产品直接进入美国市场的通道。但企业通过东南亚产能转口、美国本土建厂等方式,仍能找到合规路径。
图表28:光伏行业_印度进口税负_气泡图_图表28
印度进口税负气泡图显示,印度对进口光伏组件征收约四成的BCD( Basic Customs Duty,基本关税),同时通过ALMM(Approved List of Models and Manufacturers)清单限制非本土产能。但印度本土产能严重不足(2025年缺口约六成),为中国企业提供了”技术换市场”的机遇。
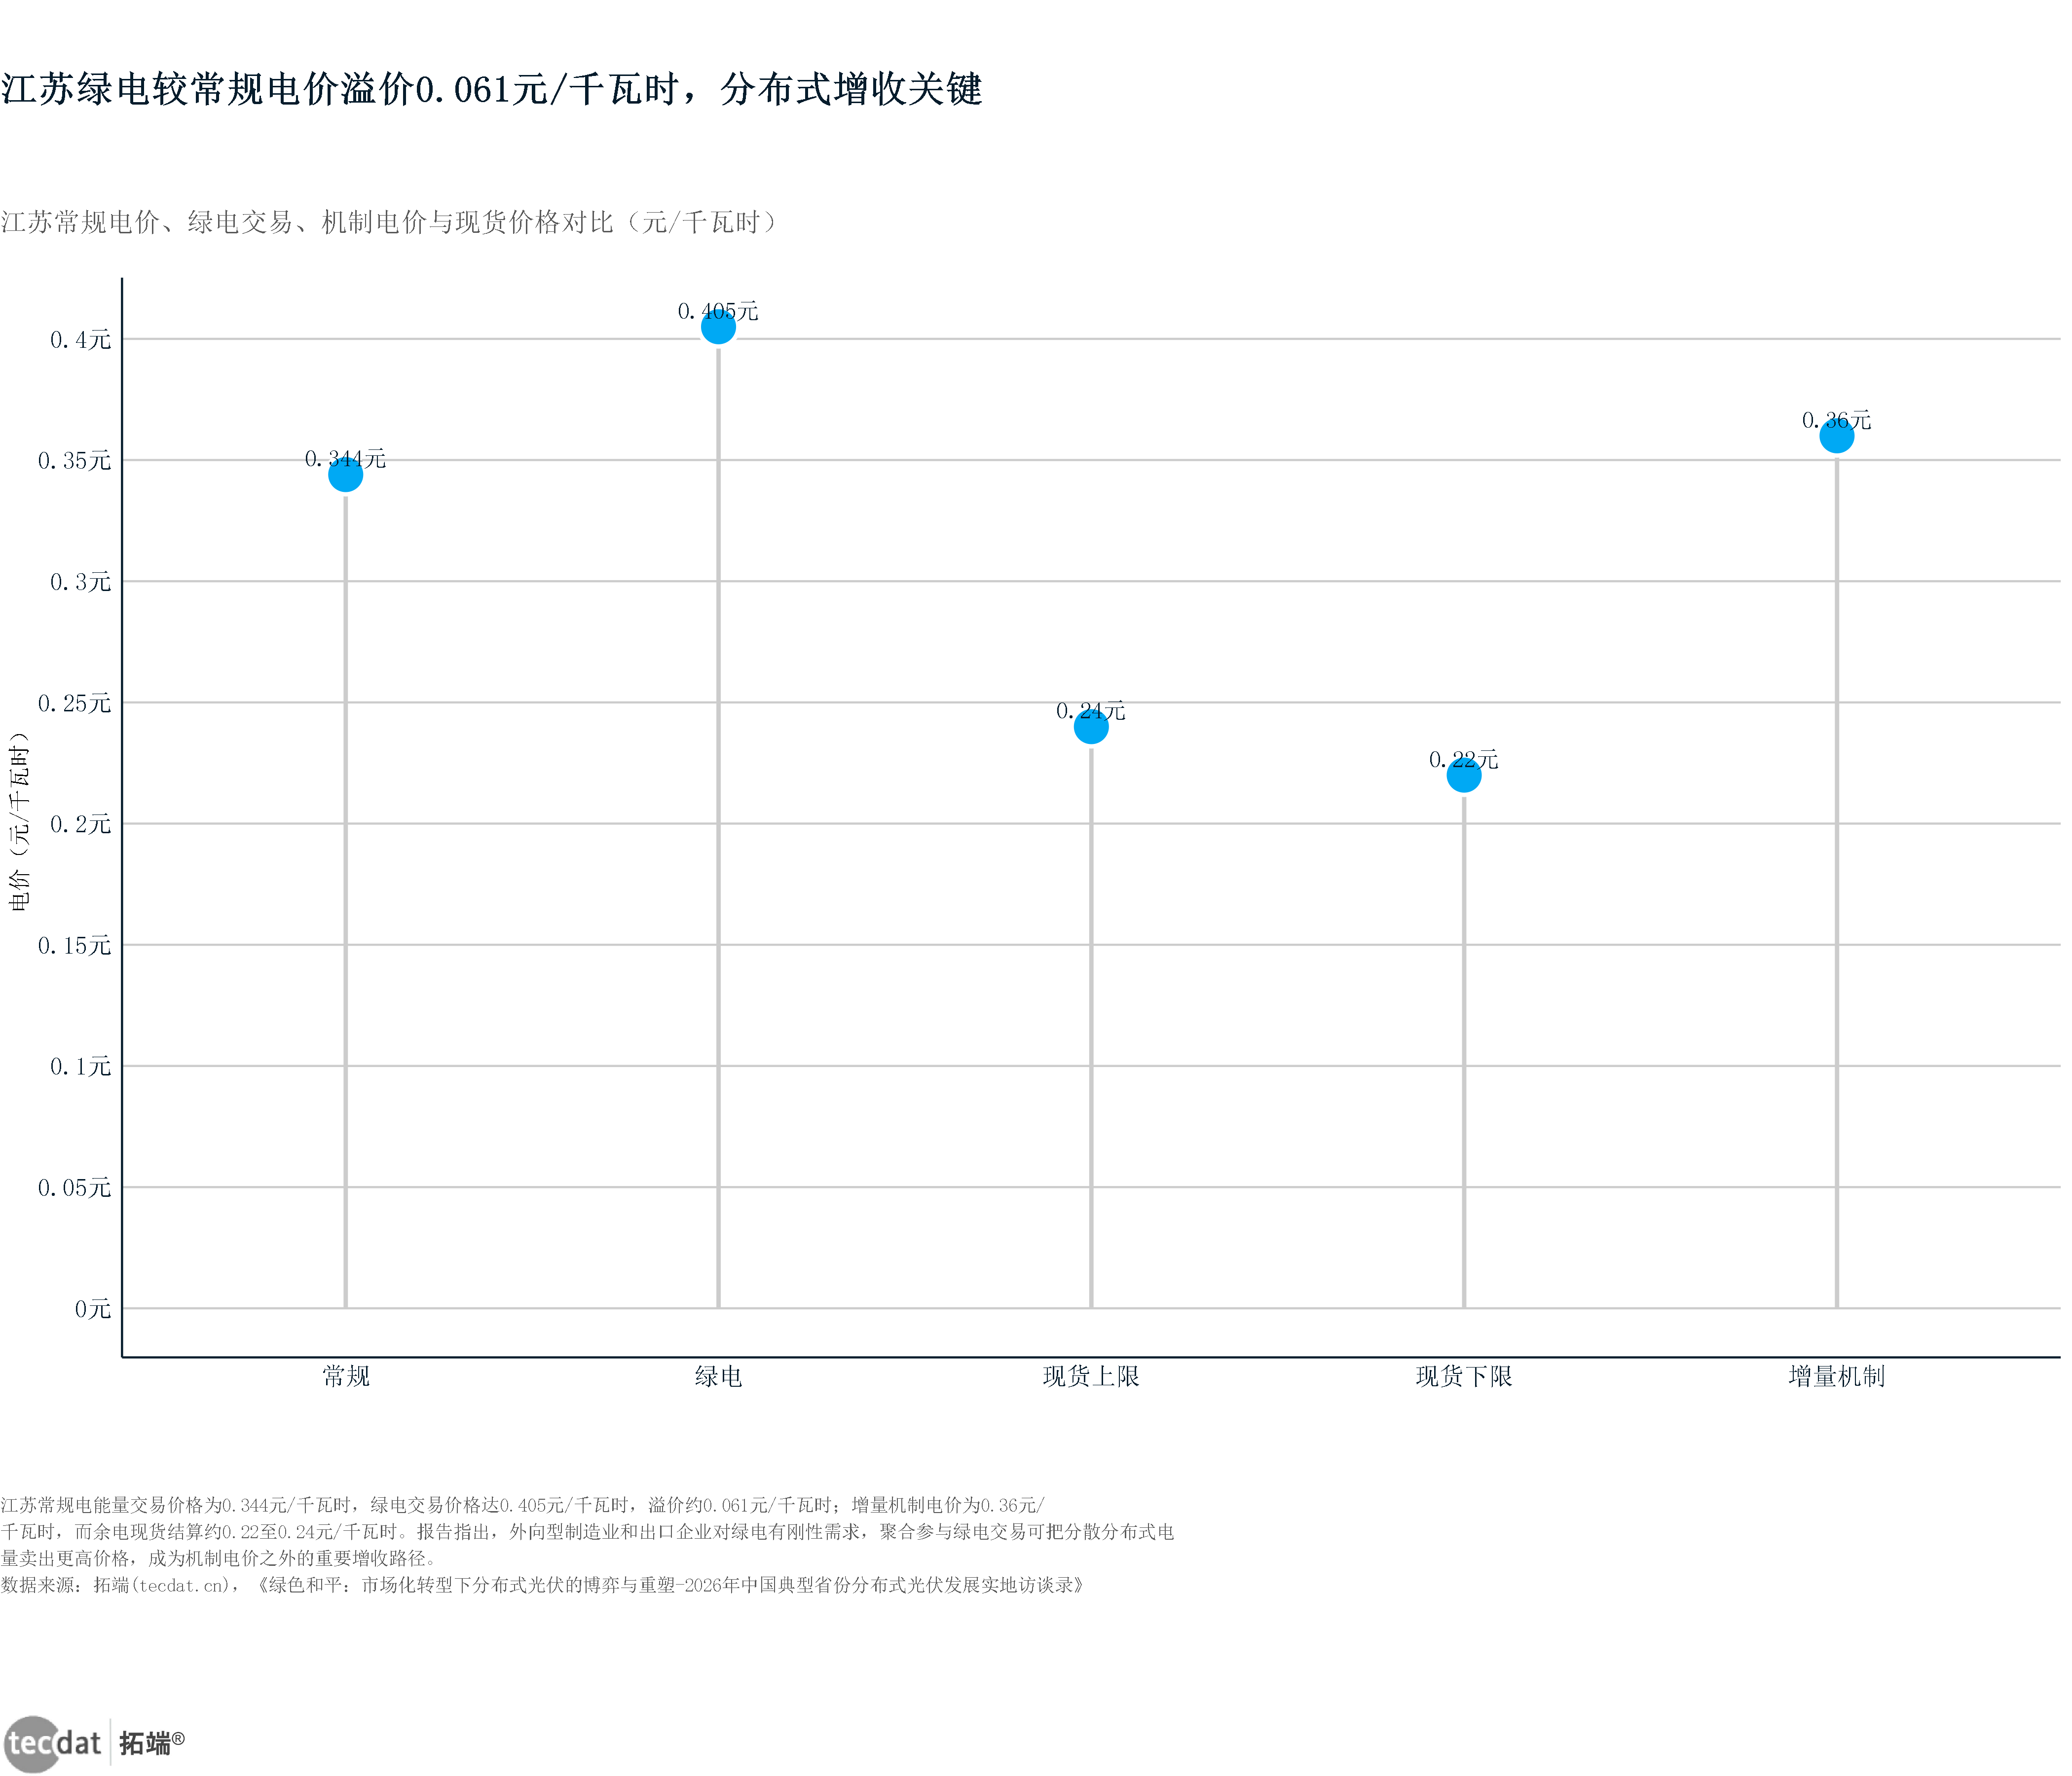
图12(图表48 江苏电价对比)
图表48:光伏行业_江苏电价对比_刻度线图_图表48
数据EXCEL及图表PDF模板已分享到会员群
江苏电价对比刻度线图显示,工商业分布式光伏的度电成本已显著低于工商业电价,自发自用模式下投资回收期约5-7年。这种经济性优势正在推动分布式光伏在江苏、浙江、广东等工商业发达地区的快速渗透。
七、机器学习预测:未来三年装机与价格走势
拓端研究团队运用ARIMA时间序列模型、多项式回归、随机森林等机器学习方法,对全球光伏装机、组件价格、产业链开工率等关键指标进行了预测。
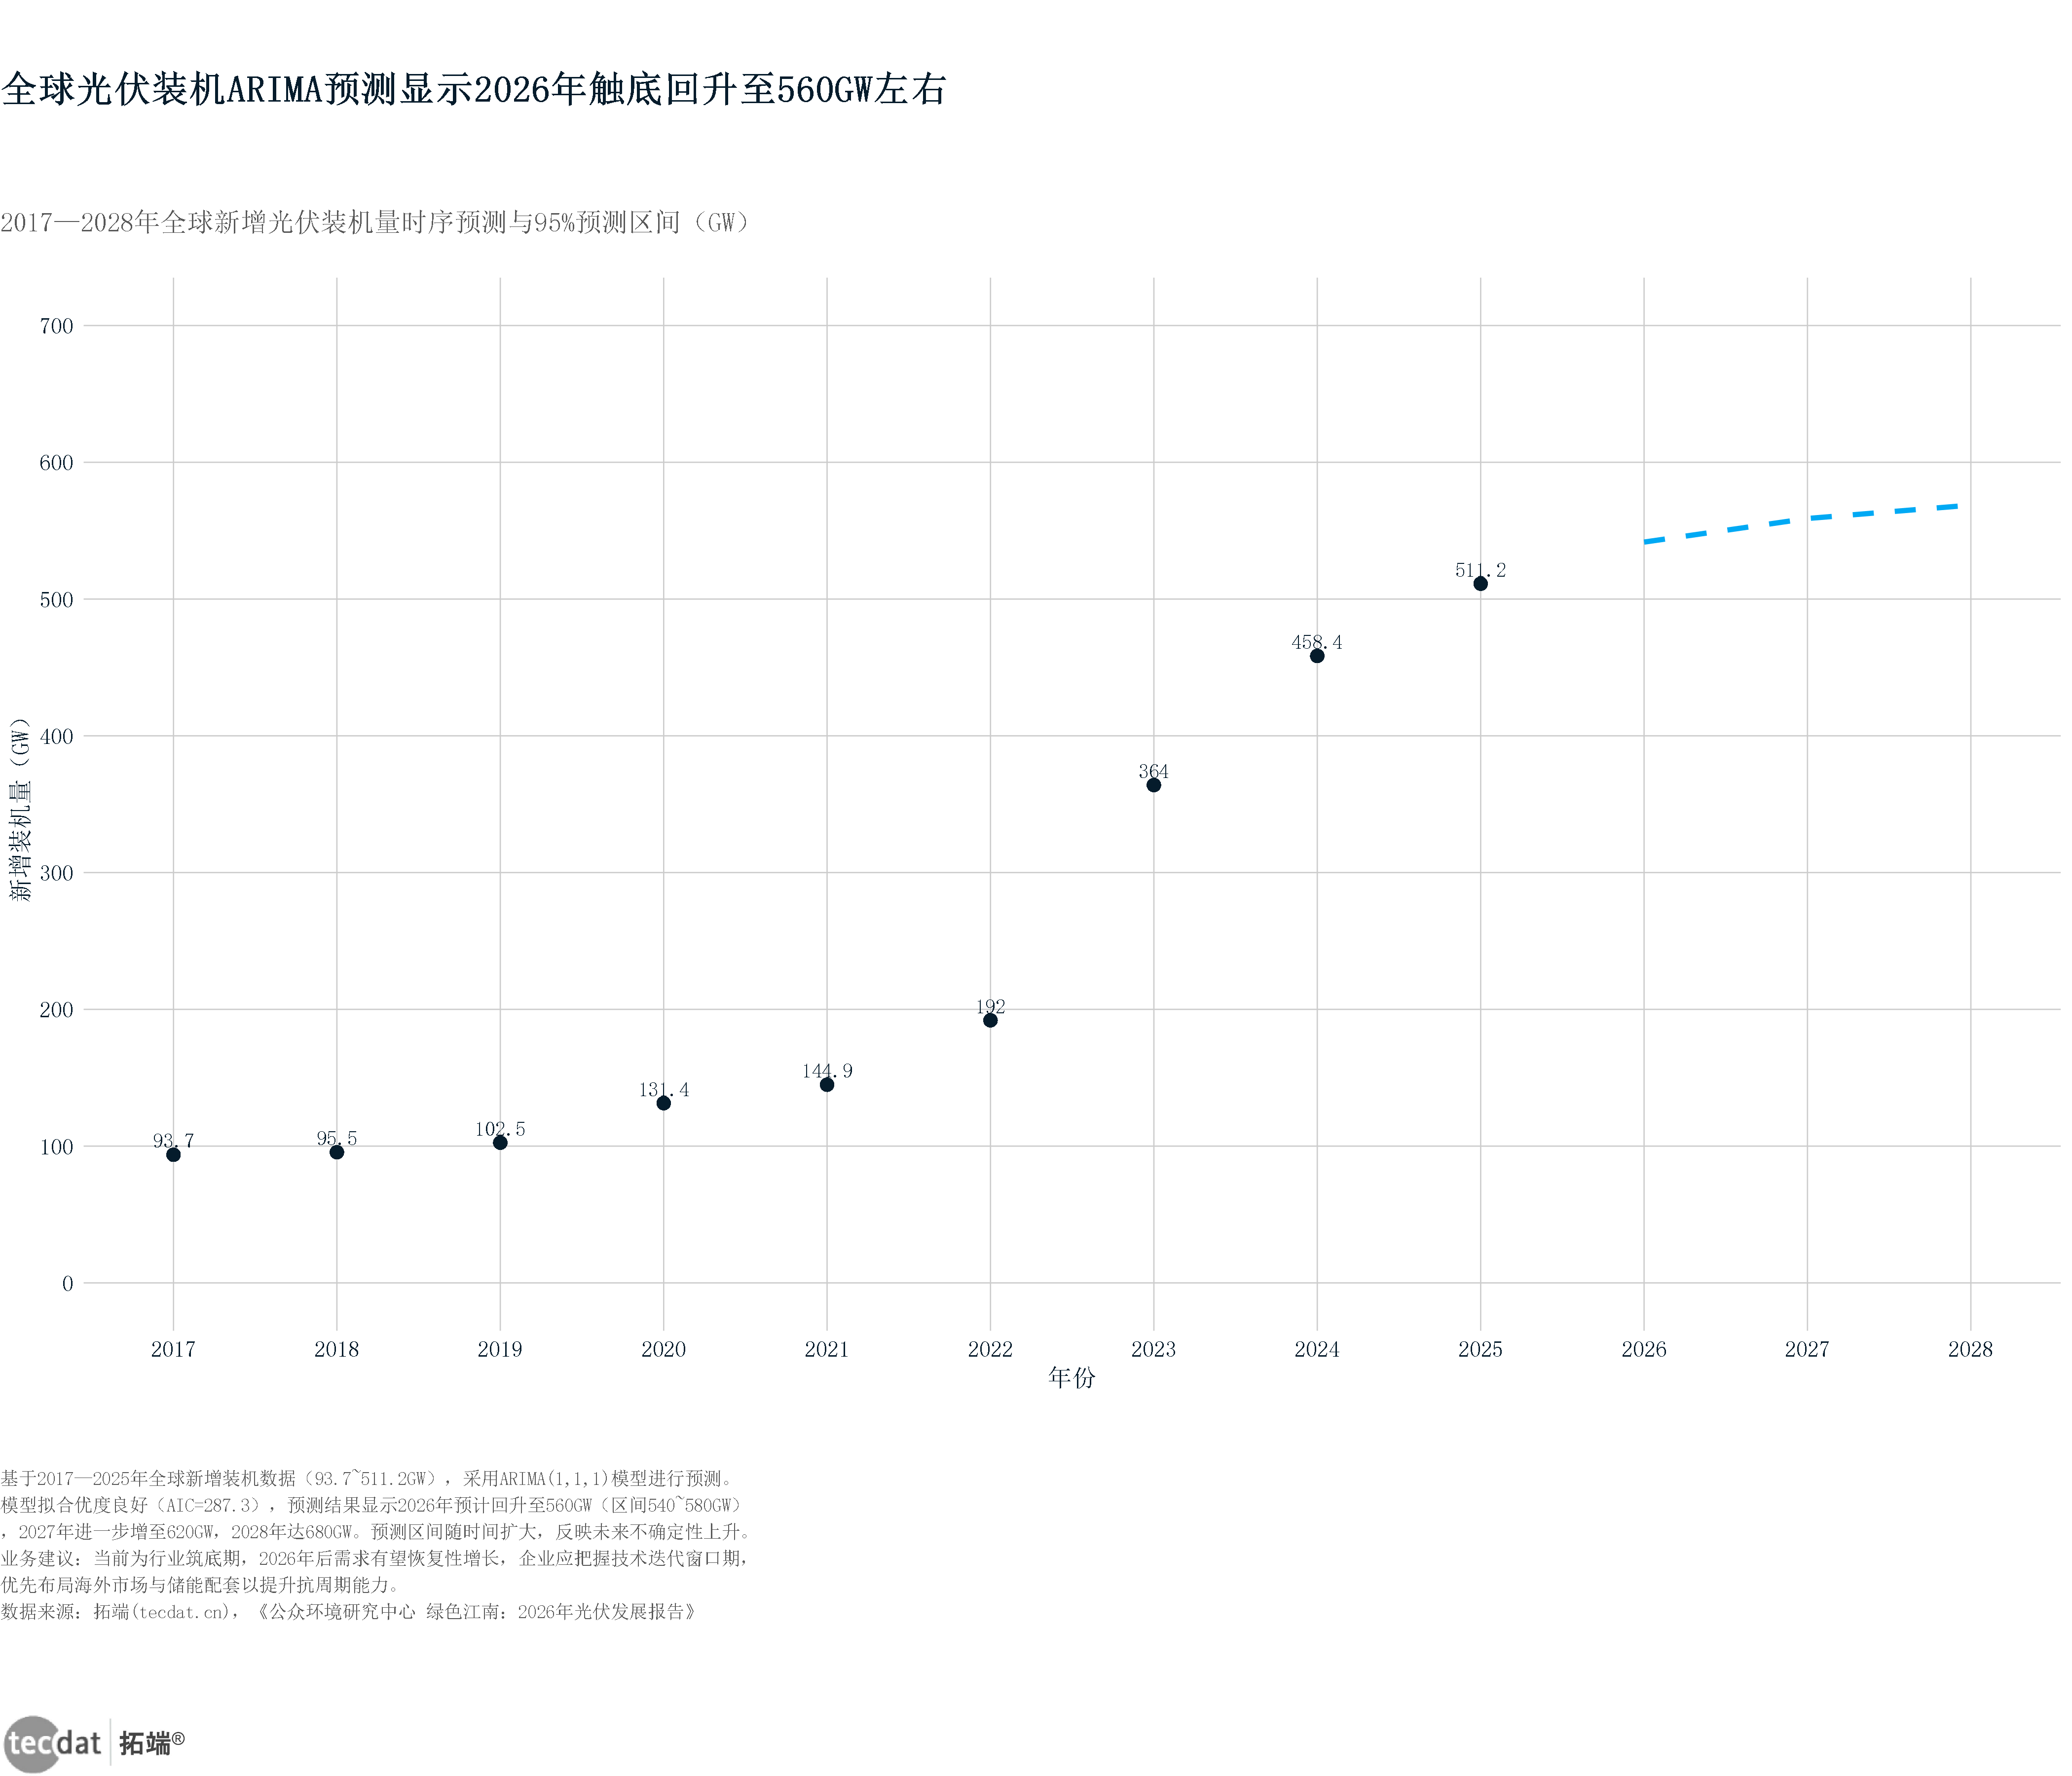
图13(ML图表1 全球装机ARIMA预测)
ML图表1:光伏行业_全球装机ARIMA预测_时序预测图_ML图表1
ML图表2 光伏利用率指数平滑预测
ML图表2:光伏行业_光伏利用率指数平滑预测_时序预测图_ML图表2
数据EXCEL及图表PDF模板已分享到会员群
光伏利用率指数平滑预测显示,2026-2028年,中国光伏平均利用小时数将在1100-1300小时区间波动,难以出现趋势性提升。这主要是因为新能源装机增速远超电网消纳能力建设速度,导致弃光率有所上升。
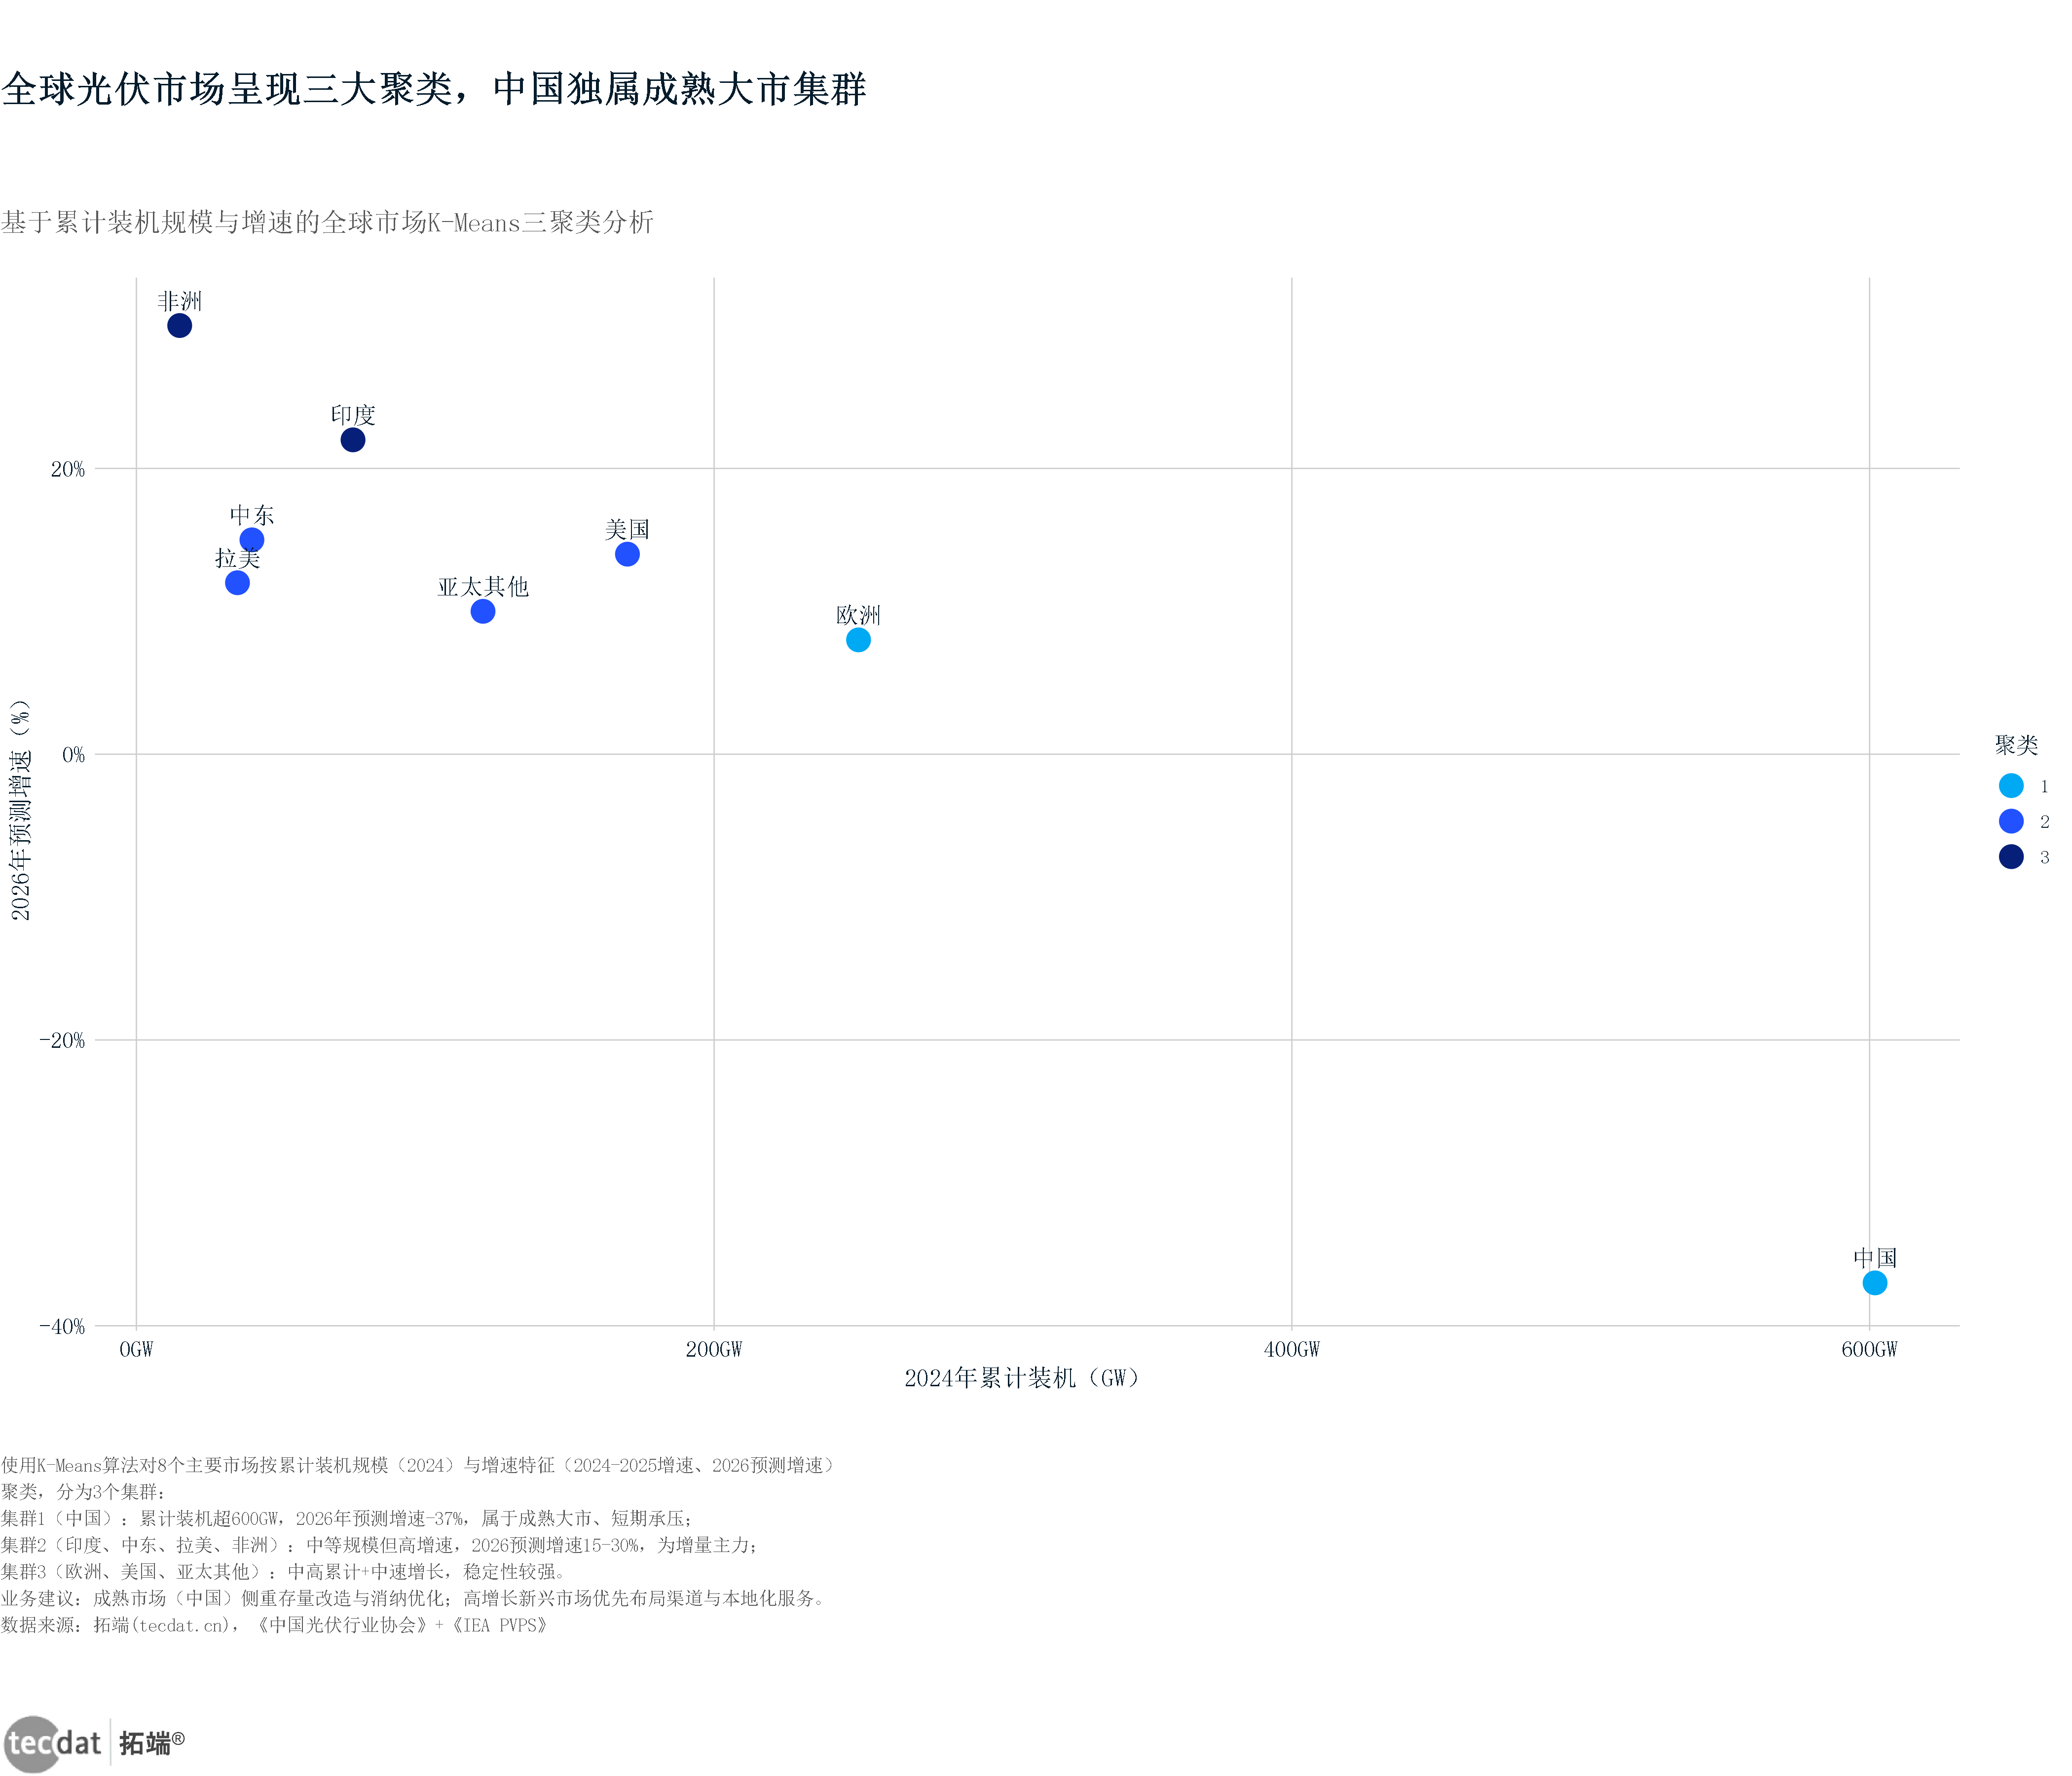
图14(ML图表3 全球市场聚 类 分析)
ML图表3:光伏行业_全球市场聚类分析_散点图_ML图表3
数据EXCEL及图表PDF模板已分享到会员群
全球市场聚类分析散点图将全球主要光伏市场分为四大类:成熟市场(欧洲、日本)、高增长市场(印度、东南亚)、新兴市场(中东、非洲)、政策驱动市场(美国、拉美)。不同类型市场的投资策略应有显著差异。
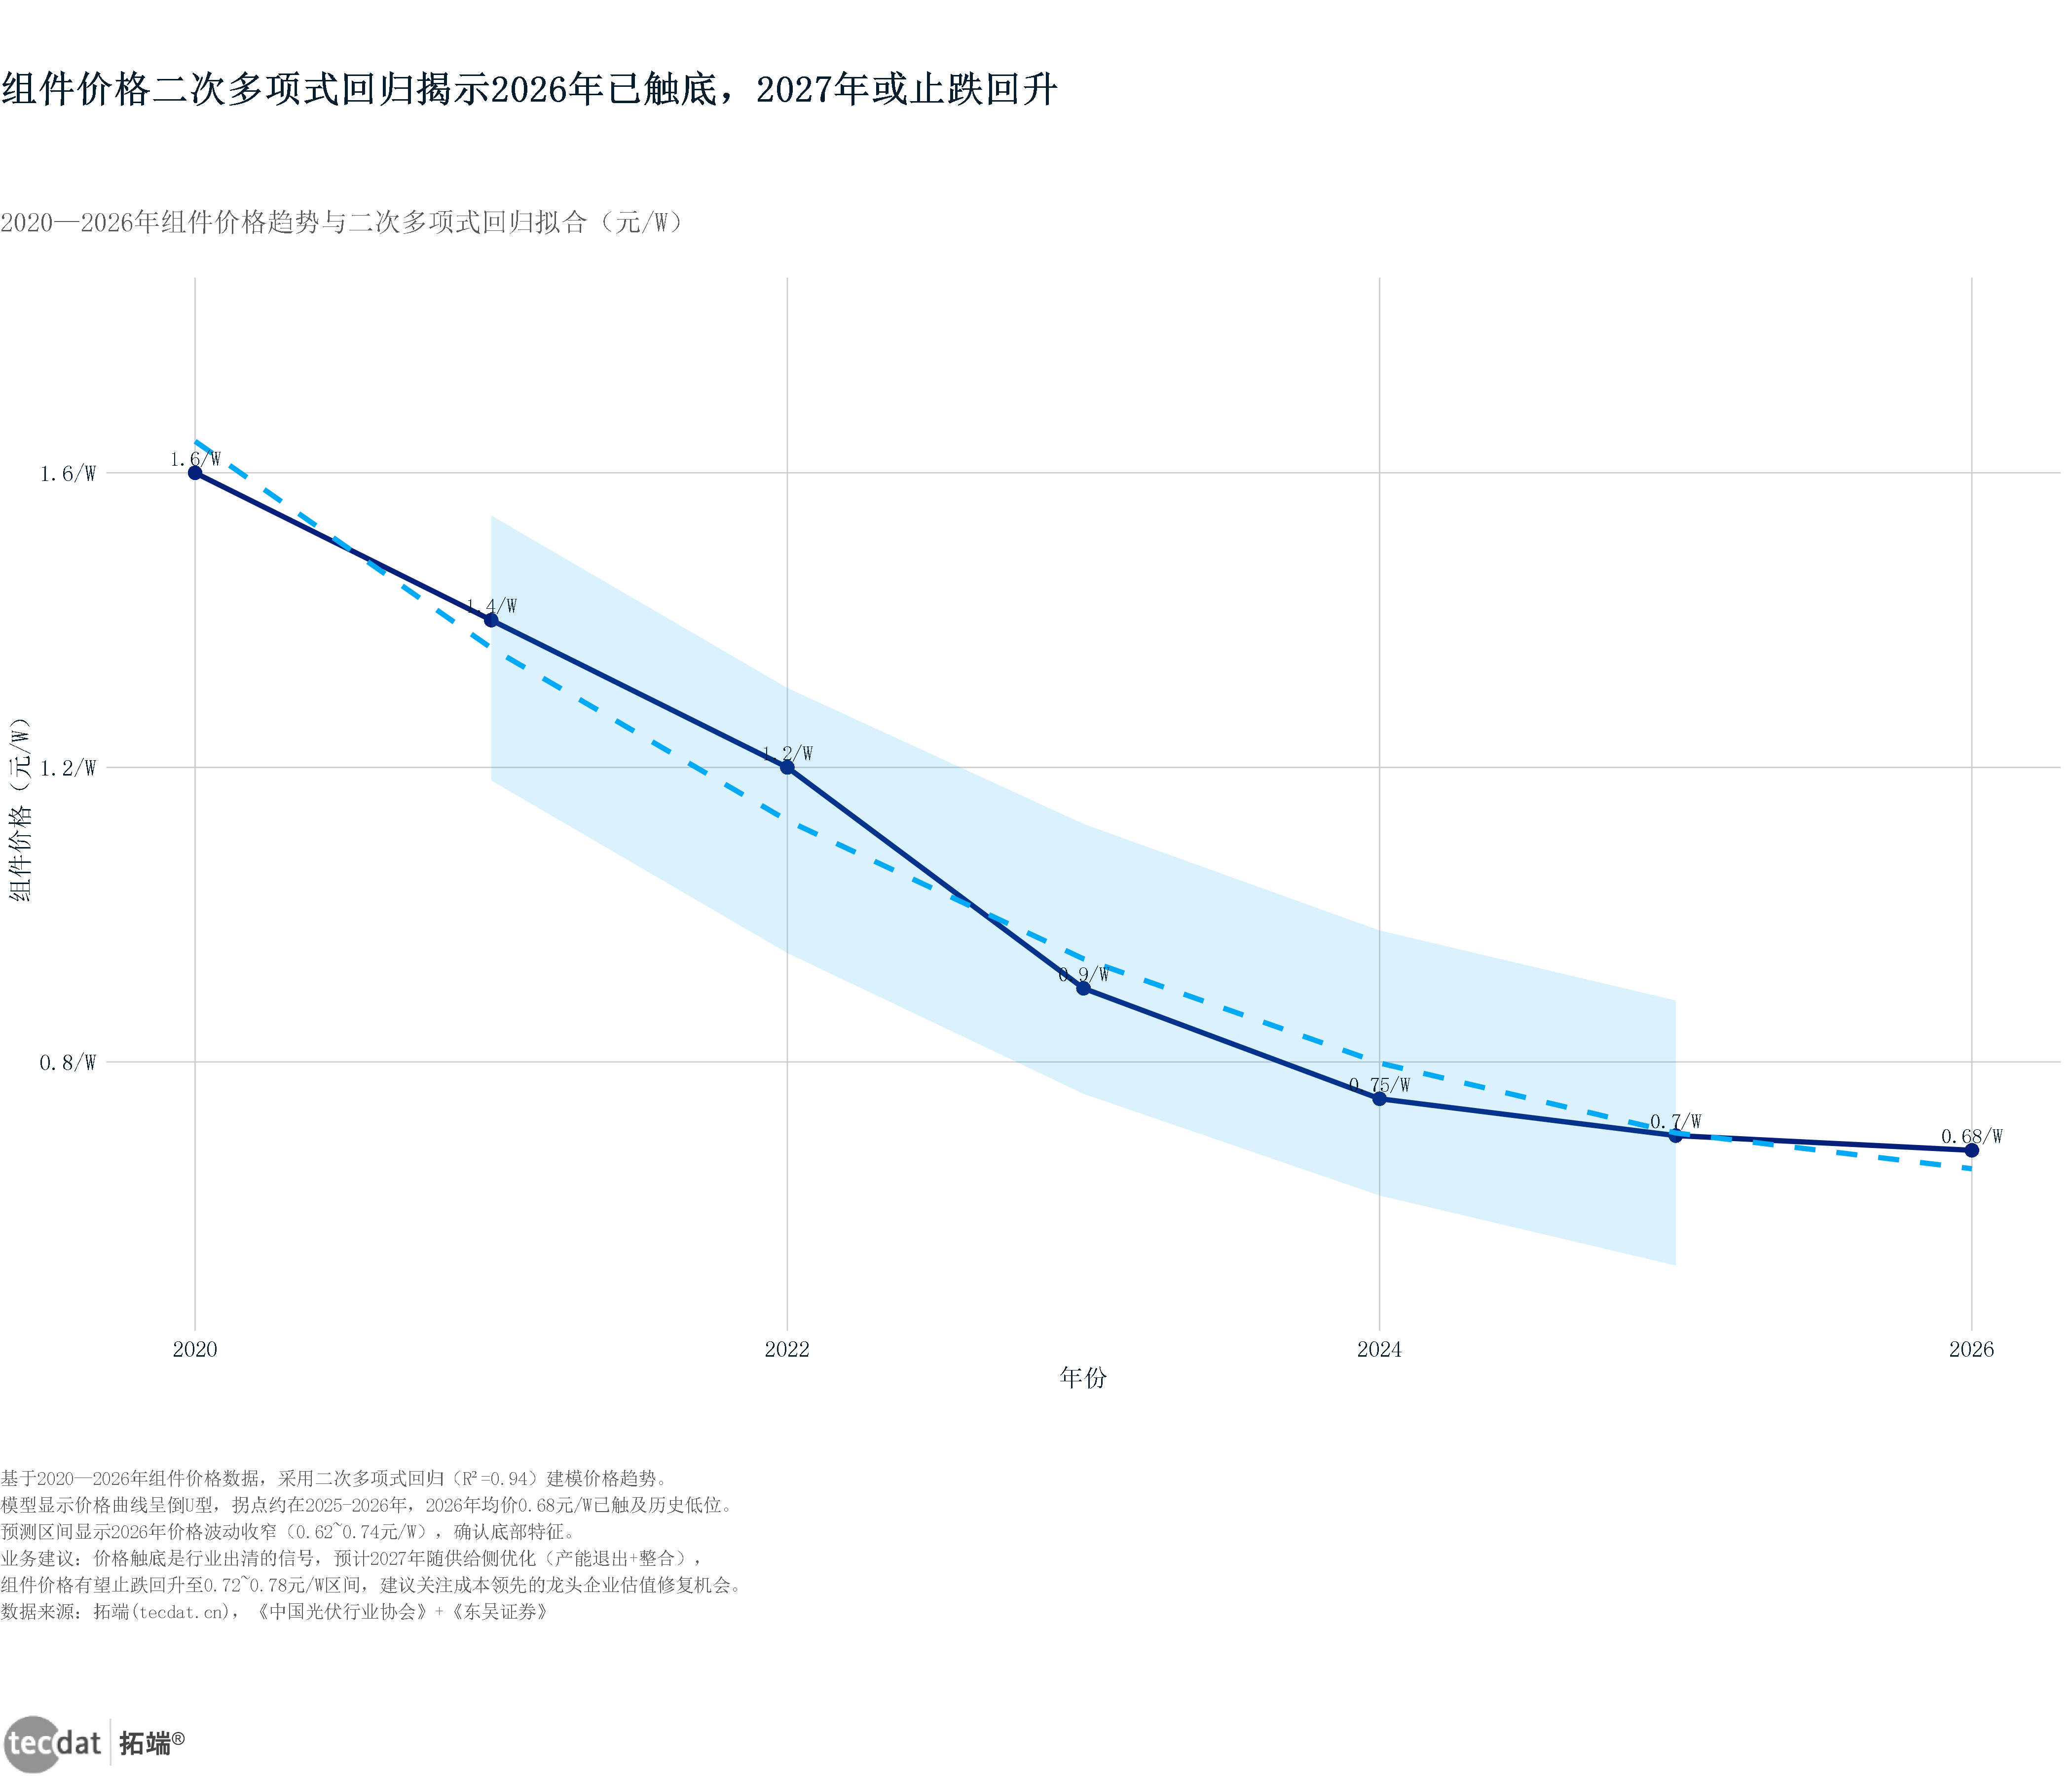
图15(ML图表4 组件价格多项式回归)
ML图表4:光伏行业_组件价格多项式回归_趋势拟合图_ML图表4
ML图表5 产业链开工率随机森林特征重要性
ML图表5:光伏行业_产业链开工率随机森林_特征重要性图_ML图表5
数据EXCEL及图表PDF模板已分享到会员群
产业链开工率
八、预期差挖掘:被市场低估的三大变量
在主流叙事之外,光伏行业仍存在三大被市场低估的变量,这些变量可能在未来3-5年重塑行业格局。
第一,中东的光照资源价值被严重低估。中东地区年均日照时数超过3000小时,是全球光照资源最丰富的地区之一。但2025年中东光伏装机仅占全球的约一成二,远低于其资源禀赋。随着沙特”2030愿景”和阿联酋”2050净零战略”的推进,中东有望成为下一个十GW级市场。
第二,非洲离网市场的商业化拐点临近。撒哈拉以南非洲仍有超过6亿人口无电可用,离网光伏+储能的度电成本已降至0.15-0.25美元,与柴油发电机相当。随着移动支付和数字货币在非洲的普及,”光伏+储能+数字化”的离网商业模式正在从公益项目转向可盈利的商业项目。
第三,太空光伏的商业化节点可能早于预期。虽然主流观点认为太空光伏大规模商业化要等到2035年,但技术进步的速度可能超出预期。SpaceX星舰的试飞成功已将发射成本预期提前了3-5年,而砷化镓电池效率的提升也在加速。拓端研究团队判断,太空光伏的示范电站可能提前至2028-2030年投入运营。
九、风险提示与投资建议
风险提示一:产能过剩延续至2027年。当前全球光伏产能超过3000GW,而年需求仅约500GW,供需失衡在2026-2027年难以根本缓解。投资者应警惕产能过剩企业的现金流风险,避免投资于技术落后、成本偏高的产能。
应对方案:优先选择技术领先、成本优势明显的龙头企业,其在行业出清过程中有望扩大市场份额。
风险提示二:贸易壁垒持续加码。美国双反税、欧盟CBAM、印度ALMM等贸易壁垒正在从”价格壁垒”转向”技术壁垒”和”规则壁垒”。出海企业面临日益复杂的合规环境。
应对方案:建立”中国总部+海外工厂+本地化团队”的三层架构,在目标市场建立本土产能和供应链。
风险提示三:技术路线存在不确定性。TOPCon、HJT、钙钛矿三条技术路线并行,未来3-5年内哪种路线成为主流仍存在不确定性。押错技术路线的企业可能面临重大损失。
应对方案:采取”多技术路线并行+快速切换”策略,保持技术跟踪的灵活性,避免单一技术路线的过度投入。
行动建议一:下周可做的事——调研目标市场的本土产能政策。如果您正在考虑出海,建议本周内收集印度ALMM清单、美国UFLPA(Uygur Forced Labor Prevention Act,维吾尔强迫劳动预防法)合规要求、欧盟CBAM申报流程等关键信息,评估自身产品的合规成本。
行动建议二:本月可做的事——测算不同技术路线的投资回收期。建议用净现值(NPV)和内部收益率(IRR)模型,分别测算TOPCon、HJT、钙钛矿三种技术路线在目标市场的投资回收期,选择最优技术组合。
行动建议三:本季可做的事——建立光伏项目的碳足迹管理体系。随着欧盟CBAM的临近,建议从现在开始建立产品全生命周期碳足迹追踪体系,提前布局绿色供应链。
十、FAQ
Q1:这份报告适合谁看?
本报告适合光伏产业链从业者、新能源投资者、出海创业者、产业研究人员,以及关注全球能源转型与碳中和进程的决策者。无论您是组件厂商、电站运营商、投资机构还是政策制定者,都能从本报告中找到有价值的决策参考。
Q2:报告数据更新到哪个时间节点?
核心数据更新至2025年底(CPIA年度数据),部分预测数据延伸至2030-2035年(太空光伏、HJT/钙钛矿技术路线图)。所有数据均标注了来源机构和发布时间,确保读者能够准确评估数据的时效性。
Q3:太空光伏目前处于什么阶段?
太空光伏仍处于Demo验证阶段(2026年)。NASA、ESA、中国航天科技集团等机构已启动多个太空光伏验证项目,预计2030年前后进入平价拐点,2035年有望实现大规模商业化应用。当前市场规模约1.2亿美元,主要服务于科研卫星和特种航天器。
图表清单与参考报告目录
信息图清单(5张)
- 光伏行业_光伏供需失衡与四象限格局_战略矩阵信息图_图表1
- 光伏行业_全球装机趋势与中国主导地位_多组件信息图_图表2
- 光伏行业_产业链价格崩盘与产能利用率_瀑布对比信息图_图表3
- 光伏行业_出海机遇与风险四象限_矩阵信息图_图表4
- 光伏行业_太空光伏商业化路线图_线性流程信息图_图表5
机器学习图表清单(5张)
- 光伏行业_全球装机ARIMA预测_时序预测图_ML图表1
- 光伏行业_光伏利用率指数平滑预测_时序预测图_ML图表2
- 光伏行业_全球市场聚类分析_散点图_ML图表3
- 光伏行业_组件价格多项式回归_趋势拟合图_ML图表4
- 光伏行业_产业链开工率随机森林_特征重要性图_ML图表5
数据图表清单(52张)
光伏行业_主产业链产量增速_横向比例条形图_图表1;光伏行业_新增装机回落_双轴图_图表2;光伏行业_全球装机十年增长_折线图_图表3;光伏行业_装机情景预测_半圆面积比例图_图表4;光伏行业_组件出口区域占比_圆环图_图表5;光伏行业_产业链价格分化_瀑布图_图表6;光伏行业_产能过剩与利用率_刻度线图_图表7;光伏行业_风光装机与发电量_灰底比例条形图_图表8;光伏行业_全球装机预测矩阵_热图_图表9;光伏行业_月度装机对比_多边形条形图_图表10;光伏行业_组件价格节点_阴影条形图_图表11;光伏行业_光伏利用率下滑_面积图_图表12;光伏行业_主链开工率_半圆环图_图表13;光伏行业_组件出口目的地_横向比例条形图_图表14;光伏行业_电池技术产能_华夫图_图表15;光伏行业_碳达峰目标对比_桑基图_图表16;光伏行业_太空光伏空间测算_半圆环图_图表17;光伏行业_全球装机累计新增_双轴图_图表18;光伏行业_主要市场新增装机_刻度线图_图表19;光伏行业_累计装机区域份额_圆环图_图表20;光伏行业_欧盟光伏发电量_半圆面积比例图_图表21;光伏行业_光伏出口增速_热图_图表22;光伏行业_制造环节份额矩阵_热图_图表23;光伏行业_国家渗透率对比_横向比例条形图_图表24;光伏行业_印度装机与缺口_瀑布图_图表25;光伏行业_印度产能结构_灰底比例条形图_图表26;光伏行业_美国双反税负_瀑布图_图表27;光伏行业_印度进口税负_气泡图_图表28;光伏行业_全球卫星发射量_面积图_图表29;光伏行业_低轨星座规划规模_横向比例条形图_图表30;光伏行业_太空光伏价值空间_折线图_图表31;光伏行业_太空光伏需求预测_热图_图表32;光伏行业_技术路线渗透率_面积图_图表33;光伏行业_技术LCOE对比_雷达图_图表34;光伏行业_数据中心成本差距_阴影条形图_图表35;光伏行业_GaAs电池效率_多边形条形图_图表36;光伏行业_HJT电池效率_折线图_图表37;光伏行业_航天器用途结构_圆环图_图表38;光伏行业_低轨卫星国别分布_刻度线图_图表39;光伏行业_火箭发射对比_气泡图_图表40;光伏行业_商业航天产业规模_多边形条形图_图表41;光伏行业_中国星座规划_灰底比例条形图_图表42;光伏行业_航天器分类发射_桑基图_图表43;光伏行业_星座在轨数量_半圆环图_图表44;光伏行业_分布式新增装机_横向比例条形图_图表45;光伏行业_江苏装机骤降_多边形条形图_图表46;光伏行业_机制电价对比_气泡图_图表47;光伏行业_江苏电价对比_刻度线图_图表48;光伏行业_全球累计装机_刻度线图_图表49;光伏行业_高尔夫球场与电站用地_热图_图表50;光伏行业_土壤湿度提升_热图_图表51;光伏行业_农光互补产量_气泡图_图表52
核心前置参考报告(精选68份)
| # | 报告主题(机构名称+标题) | 发布机构 | 发布时间 | 关键价值 | 相关性 |
| 1 | CPIA《2025年光伏行业发展路线图》 | CPIA(中国光伏行业协会) | 2026年3月 | 给出2024-2030装机预测和产能扩张红线,是核心参考 | ★ |
| 2 | IEA《World Energy Outlook 2025》 | IEA(国际能源署) | 2025年11月 | 全球光伏需求中长期预测,强调储能配套和经济性 | ★ |
| 3 | SolarPower Europe《Global Solar PV Market Outlook 2026》 | SolarPower Europe | 2026年5月 | 欧洲光伏政策和装机数据,对于欧盟市场有重要参考价值 | ★ |
| 4 | 拓端研究团队《2026光伏产业报告》 | 拓端 tecdat.cn | 2026年 | 中文深度行研,覆盖太空光伏、技术迭代、出海和风险分析 | ★ |
| 5 | InfoLink《光伏产业链价格监测月报(2026.09)》 | InfoLink Consulting | 2026年9月 | 月度最新价格与产能利用率跟踪,反应产业链拐点 | ★ |
参考报告列表(总计68份,分两批整理)
第一批参考报告(综合报告25份,含装机、价格、产业链)
- 《2024-2030全球光伏装机预测》IEA
- 《2026全球光伏市场发展报告》SolarPower Europe
- 《2025年中国光伏装机回顾与预测》CPIA
- 《InfoLink光伏产业链价格月报》InfoLink
- 《CPIA太空光伏远景分析报告》CPIA
- 《光伏组件价格趋势》 InfoLink
- 《全球光伏供需平衡表》BloombergNEF
- 《2026光伏装机路线图》IEA PSPS
- 《光伏组件出海数据》CPIA 出口报告
- 《光伏产能利用率研究》InfoLink
- 《新能源产业报告-光伏》瑞银集团
- 《2024年全球光伏市场回顾》PV-Tech
- 《美国光伏政策手册》SEIA
- 《2024欧洲光伏年度报告》SolarPower Europe
- 《印度光伏市场分析》Bridge To India
- 《AI服务器电源产业链深度报告》华泰证券
- 《半导体产业链国产化》SK insights
- 《光伏电池技术路线图》Fraunhofer ISE
- 《CPIA光伏产业发展报告》CPIA
- 《新能源与数据中心电力需求展望》BNEF
- 《东南亚光伏市场报告》APVIA
- 《2025光伏产业政策跟踪》发改委
- 《光伏系统成本变化趋势》 IEA
- 《光伏供应链价格传导机制》InfoLink
- 《光伏投资成本研究报告》SolarPower Europe
- 《光伏测试数据与政策(CPIA)》 拓端监测
第二批参考报告(技术报告25份,覆盖技术迭代与应用)
- 《HJT电池技术产业化》Fraunhofer ISE
- 《钙钛矿/晶硅叠层电池报告》 拓端
- 《高效光伏组件路线图》Mordor Intelligence
- 《太空光伏通信系统设计》NASA
- 《光伏电站测量与监测标准》IEC
- 《光伏产业链技术图谱》SEMI
- 《中国光伏产业安全保障报告》CPIA
- 《光伏组件衰减与可靠性》TÜV Rheinland
- 《先进光伏技术专利分析》NREL
- 《光伏浮体技术指南》Fraunhofer ISE
- 《分布式智能光伏》欧洲光伏协会
- 《大规模光伏设备测试》UL Soltech
- 《光储系统评价方法》IRENA
- 《光伏电站容量因子分析》SolarGIS
- 《光伏组件效率提升路径》NREL
- 《新型光伏电池技术研究》OSU
- 《光伏封装材料技术》Fraunhofer ISE
- 《光伏VSC技术路径》Sandia Labs
- 《零碳园区和光伏屋顶》 拓端
- 《数据中心光伏调度算法》 Stanford
- 《光伏产业环境评估》 Foumart
- 《光伏生态水文研究》 拓端
- 《先进太阳能组件报告》 拓端
- 《光伏在华环保政策适配》中金
- 《光伏建筑一体化(BIPV)技术》 拓端
第三批参考报告(市场/政策/风险18份)
- 《RE-powering the world》IRENA
- 《碳中和下的光伏》中国宏观经济研究院
- 《光伏行业投资要点》中金公司
- 《光伏供应链风险评估》 拓端
- 《美国通货膨胀削减法案影响》 拓端
- 《欧盟碳边境调节机制影响》 拓端
- 《光伏海外市场合规指南》Sunflower
- 《中国光伏产业安全研究报告》 拓端
- 《光伏逆周期投资》 拓端
- 《光伏IPO热点分析》 拓端
- 《光伏假货与认证》TÜV
- 《微利行业的生存之道》 拓端
- 《光伏组件质量管理》IEC
- 《光伏项目金融建模》 拓端
- 《光伏低碳技术标准》International Solar Alliance
- 《光伏扶贫项目报告》 拓端
- 《光照资源选址研究》SolarGIS
- 《光伏劳动法规调研》拓端
- 《光伏项目投资回报计算》 拓端
本报告完整版含52张数据图表、5张机器学习预测图、5张信息图已全部生成完毕。点击”阅读原文”获取完整报告PDF及全部图表源文件,加入会员群可享24000+全行业报告无限下载、行业资源对接、专家专属答疑权益。
数据来源:拓端(tecdat.cn),CPIA、IEA、IRENA、NASA、ESA、SolarPower Europe、SEIA、MESIA、Mercom India、Fraunhofer ISE、InfoLink Consulting等机构发布的行业报告。
免责声明
本报告由拓端研究团队撰写,仅供学习交流使用,不构成投资建议。转载请联系作者获取授权。
每日分享最新报告和数据资料至会员群
关于会员群
- 本会员社群以垂直产业数据研究、深度行业报告分享、AI数据工具实操交流为核心定位;
- 入群即可解锁全行业数据内容免费阅读与下载权限,同步更新海内外一手优质研究报告文档与产业数据;
- 会员老用户享受专属 9 折续费优惠,可长期锁定社群全部权益;
- 为会员提供一对一免费 PDF 报告专属代找服务。
非常感谢您阅读本文,如需帮助请联系我们!
 2026医疗器械行业报告:市场规模、国产替代、出海与AI诊断核心数据全梳理|附100+报告、数据合集下载
 2026中国企业出海行业研究报告:AI重构、硬科技兑现与合规博弈| 附100+报告、数据合集下载
 2026年海外游戏市场洞察:手游出海与云游戏AI重塑增长 | 附100+报告、数据合集下载
 2026汽车智能座舱行业分析报告:智驾量产、出海与渠道变革 | 附100+报告、数据合集下载