2026中国医疗器械国际化现状与趋势蓝皮书:收入利润双增,拐点确认
医疗器械板块的复苏走到了什么阶段?剔除价格弹性之后还剩下多少真实增长?2026年下半年该关注哪些结构性机会?
本文完整报告数据图表与文末参考报告合集(PDF)
全文核心要点
- 本文是一份基于68份医疗器械行业研究报告整理而成的中报总结,参考了中信建投、国信证券、中泰证券、太平洋证券、大公国际、华创证券、国金证券等机构的公开研究成果,正文所有关键数据均标注。
- 总量拐点已确认:2026年第二季度A股医疗器械板块营业收入同比增长12%、归母净利润同比增长30%,为历经14个季度后首次收入与利润同步转正。【来源:太平洋证券《医疗器械行业思考:板块复苏走到了什么阶段?》,2026-09】
- 拐点质量偏弱:市值前30的公司中仅14家实现营收与利润双增,本轮修复是结构性α机会而非普涨β行情。【来源:太平洋证券《医疗器械行业思考:板块复苏走到了什么阶段?》,2026-09】
- 复苏成色需打折:全样本口径下2026H1营收、归母、扣非分别增长7.08%、11.98%和20.32%,但剔除九安医疗、英科医疗、蓝帆医疗、中红医疗四家受疫情基数与手套涨价扰动的公司后降至4.72%、-2.98%和-1.31%,扣非实际仍为负增长。【来源:中信建投《医疗器械与服务行业2026年中报总结——医疗器械业绩持续改善,医疗服务收入平稳增长》,2026-09】
- 出海是最确定的增量:代表企业海外收入占比已系统性升至32%,创新器械出海增速普遍超过50%,2025年手术机器人出口同比增速达368.1%。【来源:中泰证券《医疗器械板块2026H1总结》,2026-09】
- 本报告包含完整数据图表和68份最新参考报告,完整数据报告请阅读原文链接获取。
核心前置参考报告(Top 10)
以下 报告按「搜索热度 + 行业权威度 + 正文引用频次 + 转化价值」四维交叉打分排序(满分 21 分),是本报告核心结论的主要支撑来源。
| 排名 | 发布时间 | 机构 | 报告全称 | 综合分 |
|---|---|---|---|---|
| 1 | 2026-04 | 新加坡经济发展局EDB&L.E.K.咨询 | 2026潮起南洋:中国医疗器械全球化新征程白皮书 | 21 |
| 2 | 2026-03 | The Business Research Company | Robotic Endoluminal Surgery Global Market Report 2026 | 20 |
| 3 | 2026-09 | 大公国际 | 高端医疗器械行业供需格局、产业链特征与发展展望 | 19 |
| 4 | 2026-09 | 中泰证券 | 医疗器械板块2026H1总结——个股分化显著,国内底部企稳,汇率扰动不改出海高景气,重视科技偏移 | 19 |
| 5 | 2026-09 | 国金证券 | 医疗器械行业26年中报总结:双轮驱动内外复苏,聚焦创新与出海主线 | 19 |
| 6 | 2026-03 | Kalorama Information | The Worldwide Market for In Vitro Diagnostic (IVD) Tests, 17th Edition | 19 |
| 7 | 2025-11 | 弗若斯特沙利文 | 2025中国医疗器械国际化现状与趋势蓝皮书 | 19 |
| 8 | 2025-08 | 弗若斯特沙利文 | 2025中国医疗器械出海现状与趋势蓝皮书 | 19 |
| 9 | 2026-09 | 太平洋证券 | 医疗器械行业思考——板块复苏走到了什么阶段? | 18 |
| 10 | 2026-09 | 华创证券 | 医疗器械随笔系列16——从海泰新光和奕瑞科技看医疗器械核心零部件供应商的跨界合理性 | 18 |
该得分为本文基于「搜索热度、行业权威度、正文引用频次、转化价值」四个维度构建的量化得分(满分21分),仅代表本次68份样本下的对比结果,不构成投资评级。
目标问题清单
- 板块拐点是总量修复还是结构修复?14家双增公司集中在哪些细分环节?
- 剔除手套涨价与疫情基数后,2026H1真实的复苏斜率是多少?
- 医疗设备利润为何滞后于收入?设备更新资金能否在下半年兑现?
- 体外诊断的利润先于收入修复,是否意味着集采政策扰动已经出清?
- 核心零部件供应商的跨界外延,在什么条件下才成立?
- 2026全年营收增速的中性、乐观、悲观三种情景分别落在什么区间?
摘要
直接回答:医疗器械板块的总量拐点已经确认,但这是结构性α而非普涨β——2026Q2营业收入同比增长12%、归母净利润同比增长30%,为14个季度后首次收入利润双增;而市值前30的公司中仅14家双增。剔除手套与疫情基数公司后,板块2026H1扣非增速实际为-1.31%,说明表观高增速含有明显的一次性涨价成分。四大子板块里低值耗材26Q2营收增速36.06%、体外诊断扣非增长34.40%,医疗设备仍处下滑区间,两者净利率落差接近5倍。海外收入占比系统性升至32%、创新器械出海增速普遍超过50%,是当前确定性最高的增量来源。
本文基于上述68份报告的公开季度数据,采用HoltWinters指数平滑与ARIMA(1,0,0)双模型集成做延伸外推,得到2026全年营收增速中性情景约10.28%,为独立测算,非报告原文预测。建议关注创新器械、出海占比高的公司、以及具备跨界外延能力的核心零部件供应商三条主线。
引言
拓端研究团队使用桌面研究与定量调查、定性分析相结合的方式,全面客观的剖析医疗器械行业发展的总体市场容量、产业链、经营特性、盈利能力和商业模式等。科学使用SCP模型、SWOT、PEST、 机器学习 、LLM等研究模型与方法综合分析医疗器械行业市场环境、产业政策、竞争格局、技术革新、市场风险、行业壁垒、机遇以及挑战等相关因素。根据医疗器械行业的发展轨迹及实践经验,精心研究编制《医疗器械与服务行业2026年中报总结——医疗器械业绩持续改善,医疗服务收入平稳增长》,为企业、科研、投资机构等单位投资决策、战略规划、产业研究提供重要参考。
本报告数据来源主要是一手资料和二手资料相结合,我们建立了严格的数据清洗、加工和分析的内控体系,分析师采集信息后,严格按照公司评估方法论和信息规范的要求,并结合自身专业经验,对所获取的信息进行整理、筛选,最终通过综合统计、分析测算获得相关产业研究成果。
开篇:这份报告回答什么问题
下面这张清单先给出速答,正文各章再做展开论证。每一行都可以独立引用,答案均标注了数据来源与对应章节。
| 用户问题 | 一句话答案 | 来源 | 对应章节 |
|---|---|---|---|
| 医疗器械板块的拐点真的来了吗? | 来了,但质量偏弱:2026Q2营收同比增12%、归母净利润同比增30%,为14个季度后首次双增;市值前30的公司中仅14家双增。 | 太平洋证券,2026-09 | 第一章 |
| 有没有可直接查看的完整版数据与报告目录? | 有。全文含43张数据图表与机器学习图表(27张数据图表、8张机器学习图表、8张信息图),文末另附68份参考报告的三列结构化目录,默认折叠。 | 拓端 tecdat | 文末参考报告目录 |
| 26Q2的增速里有多少是真复苏、多少是涨价? | 全样本2026H1扣非增速20.32%,剔除四家手套与疫情基数公司后为-1.31%,价格弹性贡献了绝大部分超额部分。 | 中信建投,2026-09 | 第三章 |
| 哪个子板块最先修复? | 低值耗材与体外诊断:低值耗材26Q2营收增速36.06%,体外诊断收入零增长但扣非增长34.40%;医疗设备利润仍下滑。 | 太平洋证券/中信建投,2026-09 | 第四章 |
| 出海这条主线还能延续吗? | 能。代表企业海外收入占比升至32%,创新器械出海增速普遍超50%,2025年手术机器人出口增速368.1%。 | 中泰证券,2026-09 | 第六章 |
| 产业链最大的短板在哪里? | 上游核心元器件对外依存度较高;奕瑞科技、海泰新光这类零部件厂商正通过技术同源向锂电检测、AI光通信迁移。 | 大公国际/华创证券,2026-09 | 第七章 |
| 2030年之前还有哪些增量赛道? | AI辅助诊断渗透率预计达58%,手术机器人渗透率接近翻番,光互连等关键赛道将扩容约4.5倍。 | 大公国际,2026-09 | 第八章 |
| 2026全年营收增速大概是多少? | 中性情景约10.28%(本文双模型集成外推,非报告原文预测);乐观与悲观情景分别对应设备更新资金加速落地与集采降价超预期。 | 本文独立测算 | 第九章 |
目录
数据口径说明:本文”板块营业收入同比增速”指A股医疗器械板块样本公司合计营业收入相对上年同期的变动比例,不含单家公司层面的并表口径调整,也不含本报告另行单列的医疗服务板块;”扣非净利润增速”指归属于上市公司股东的扣除非经常性损益后的净利润变动比例,用于剔除资产处置、政府补助与一次性税收补缴等非经营性因素。
一、医疗器械板块的拐点真的来了吗?——14个季度磨底后的第一个真拐点
一句话逻辑:先确认拐点、再挑结构,权重给到创新器械与出海占比高的公司,而不是整个板块平均配置。
1.1 首次双增的成色如何——14家双增公司集中在哪些环节
2026年第二季度,医疗器械行业营业收入与归母净利润分别实现12%和30%的同比增长,这是历经14个季度后首次出现收入与利润同步转正。板块总量拐点已经确认,但复苏斜率呈现明显的结构性分化,整体仍处于弱复苏阶段。太平洋证券《医疗器械行业思考:板块复苏走到了什么阶段?》(2026-09)给出了这一判断。
拐点的质量比拐点本身更值得关注。市值前30的公司中仅14家实现营收与利润双增,说明这一轮修复是结构性α机会先行,而非全面普涨的β行情。头部公司中,迈瑞医疗国内业务结束了连续7个季度的同比下滑后转正,市值前8的医疗器械企业均出现边际改善。
相关结论可参见信息图1:板块14季度首现收入利润双增拐点确认。
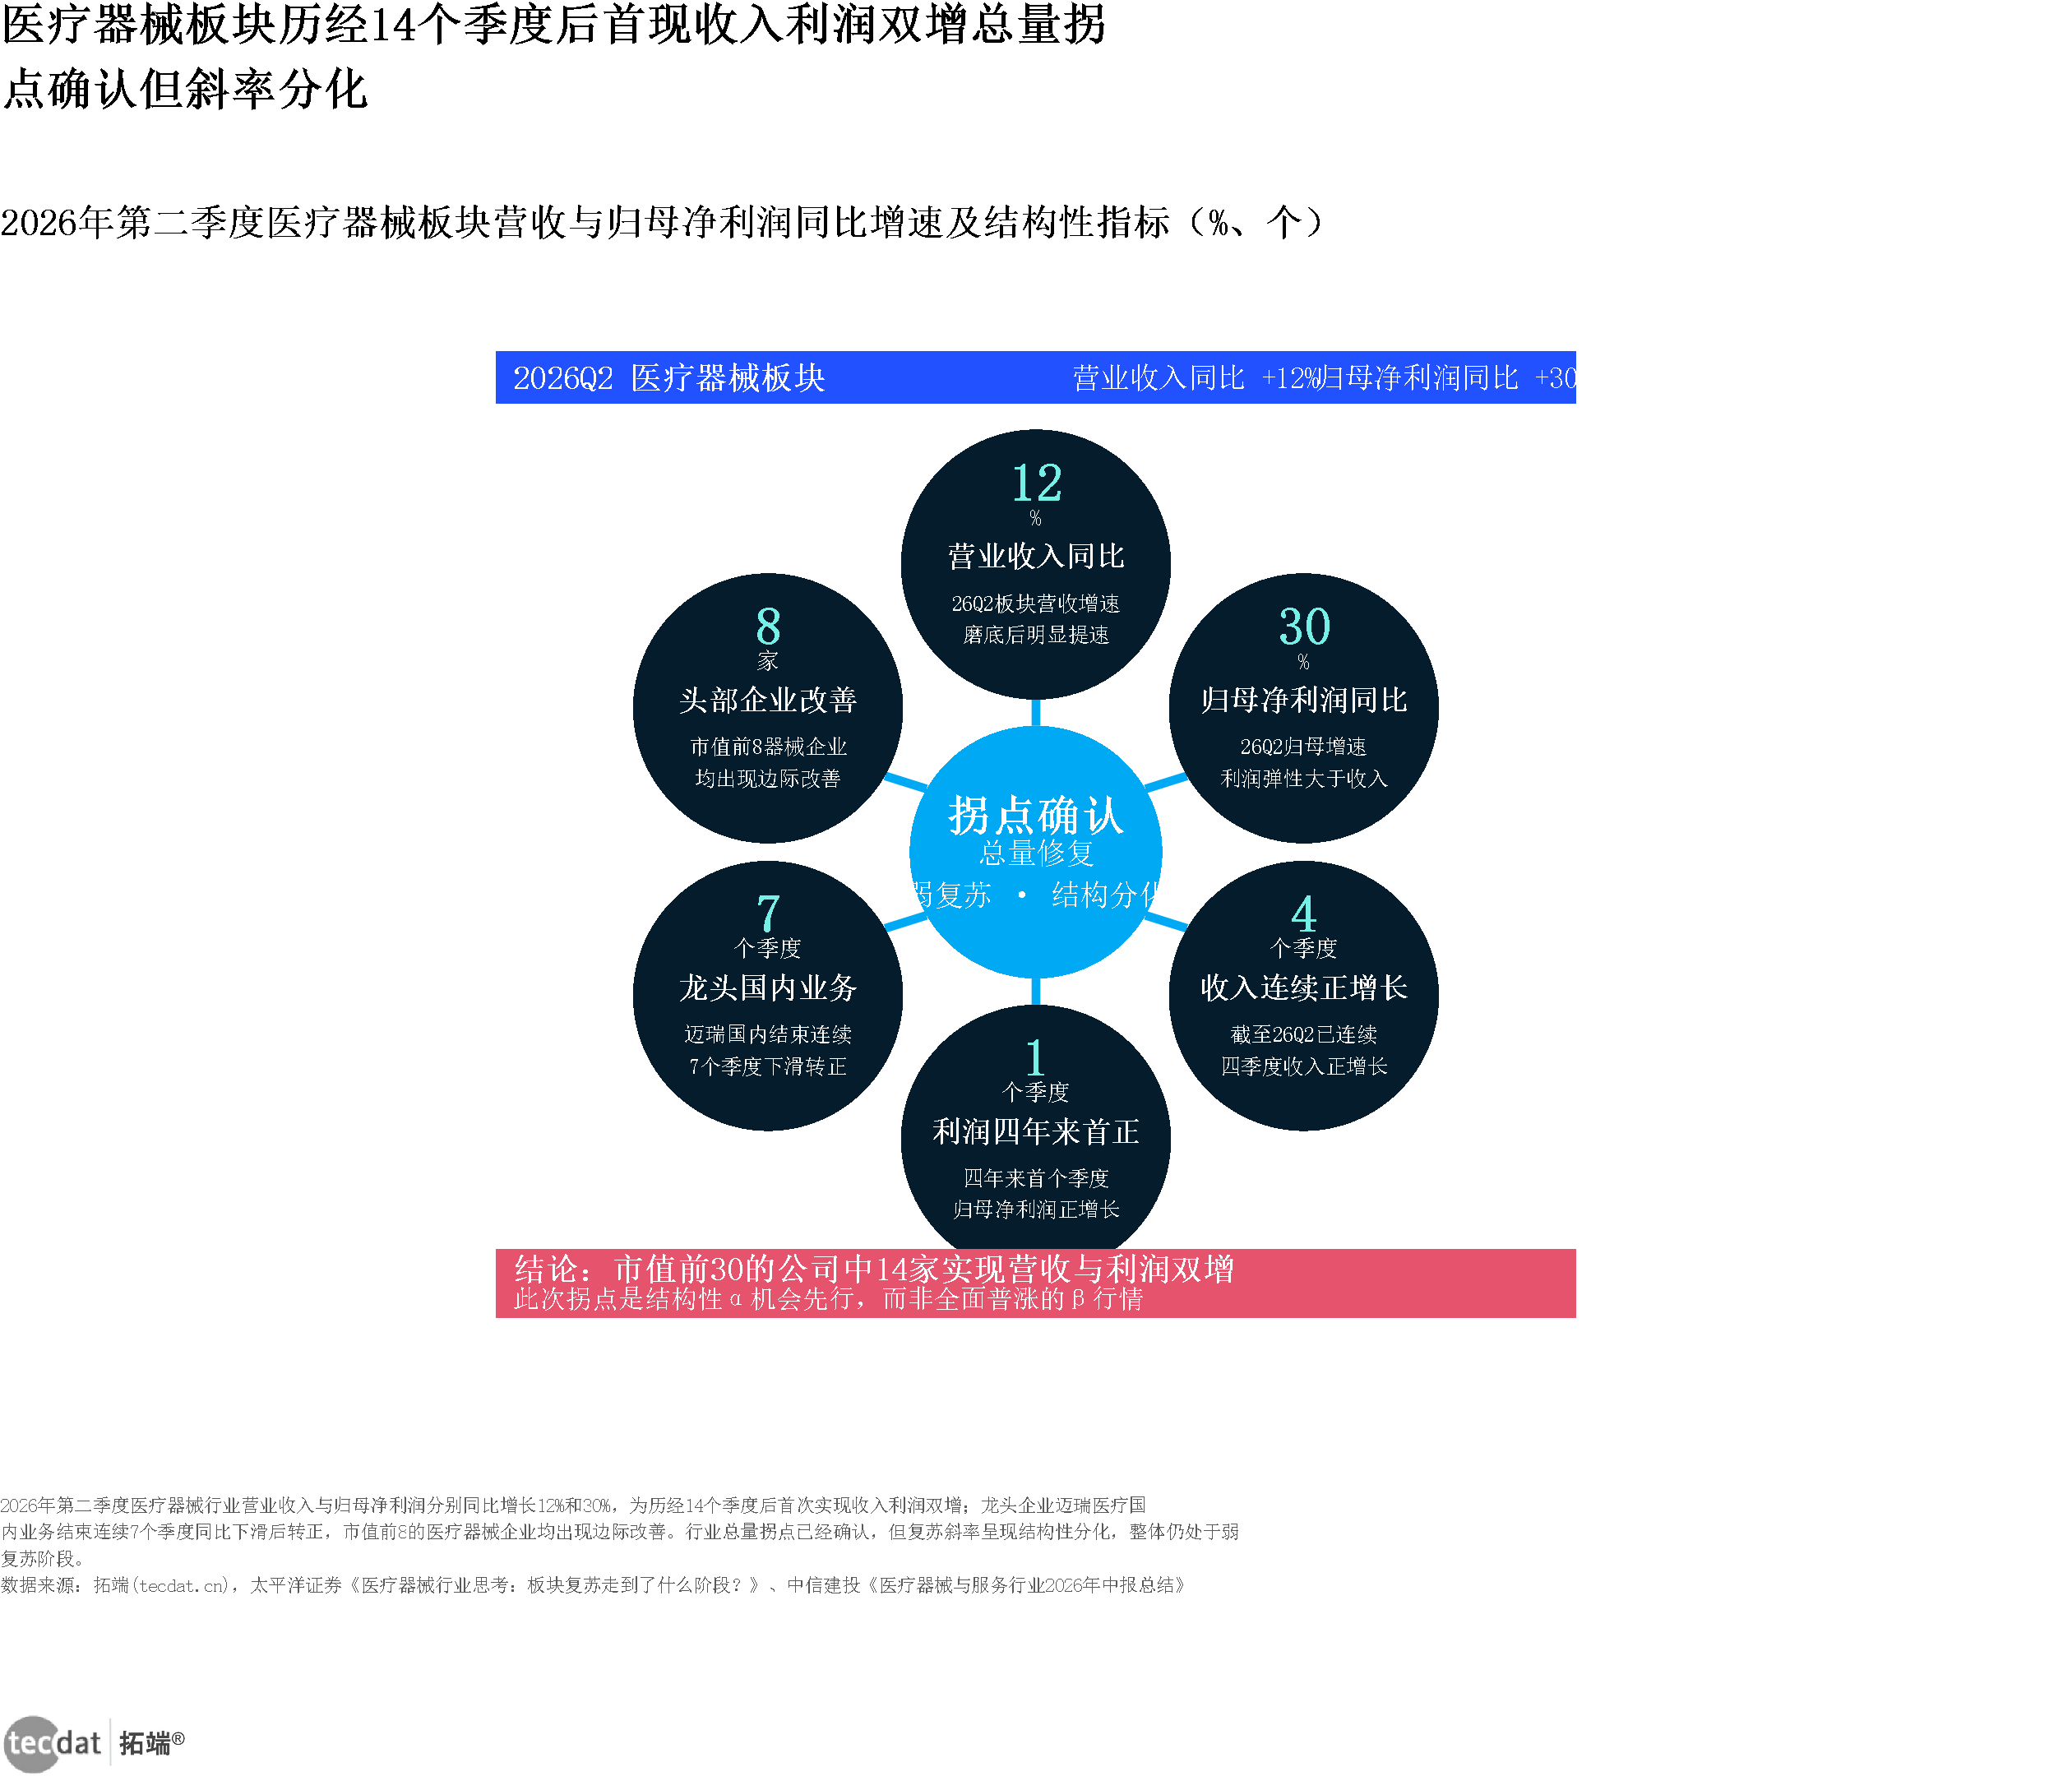
信息图1:板块14季度首现收入利润双增拐点确认(中心框架图)
核心数据:营业收入同比增速26Q2营业收入同比增长12%;归母净利润同比增速26Q2归母净利润同比增长30%;收入连续正增长季度数连续4个季度收入同比正增长;龙头国内业务转正迈瑞医疗国内业务结束连续7个季度下滑后转正。
小标题:2026年第二季度医疗器械板块营收与归母净利润同比增速及结构性指标(%、个)
来源:太平洋证券《医疗器械行业思考:板块复苏走到了什么阶段?》、中信建投《医疗器械与服务行业2026年中报总结》,2026-09。
从总量指标看,2026H1与26Q2的营收及利润同比增速同步抬升,26Q2扣非增速达到46.32%,为四年来首次收入利润双增(见图表1:2026H1与26Q2营收及利润同比增速)。中信建投《医疗器械与服务行业2026年中报总结——医疗器械业绩持续改善,医疗服务收入平稳增长》(2026-09)披露了这一数据。
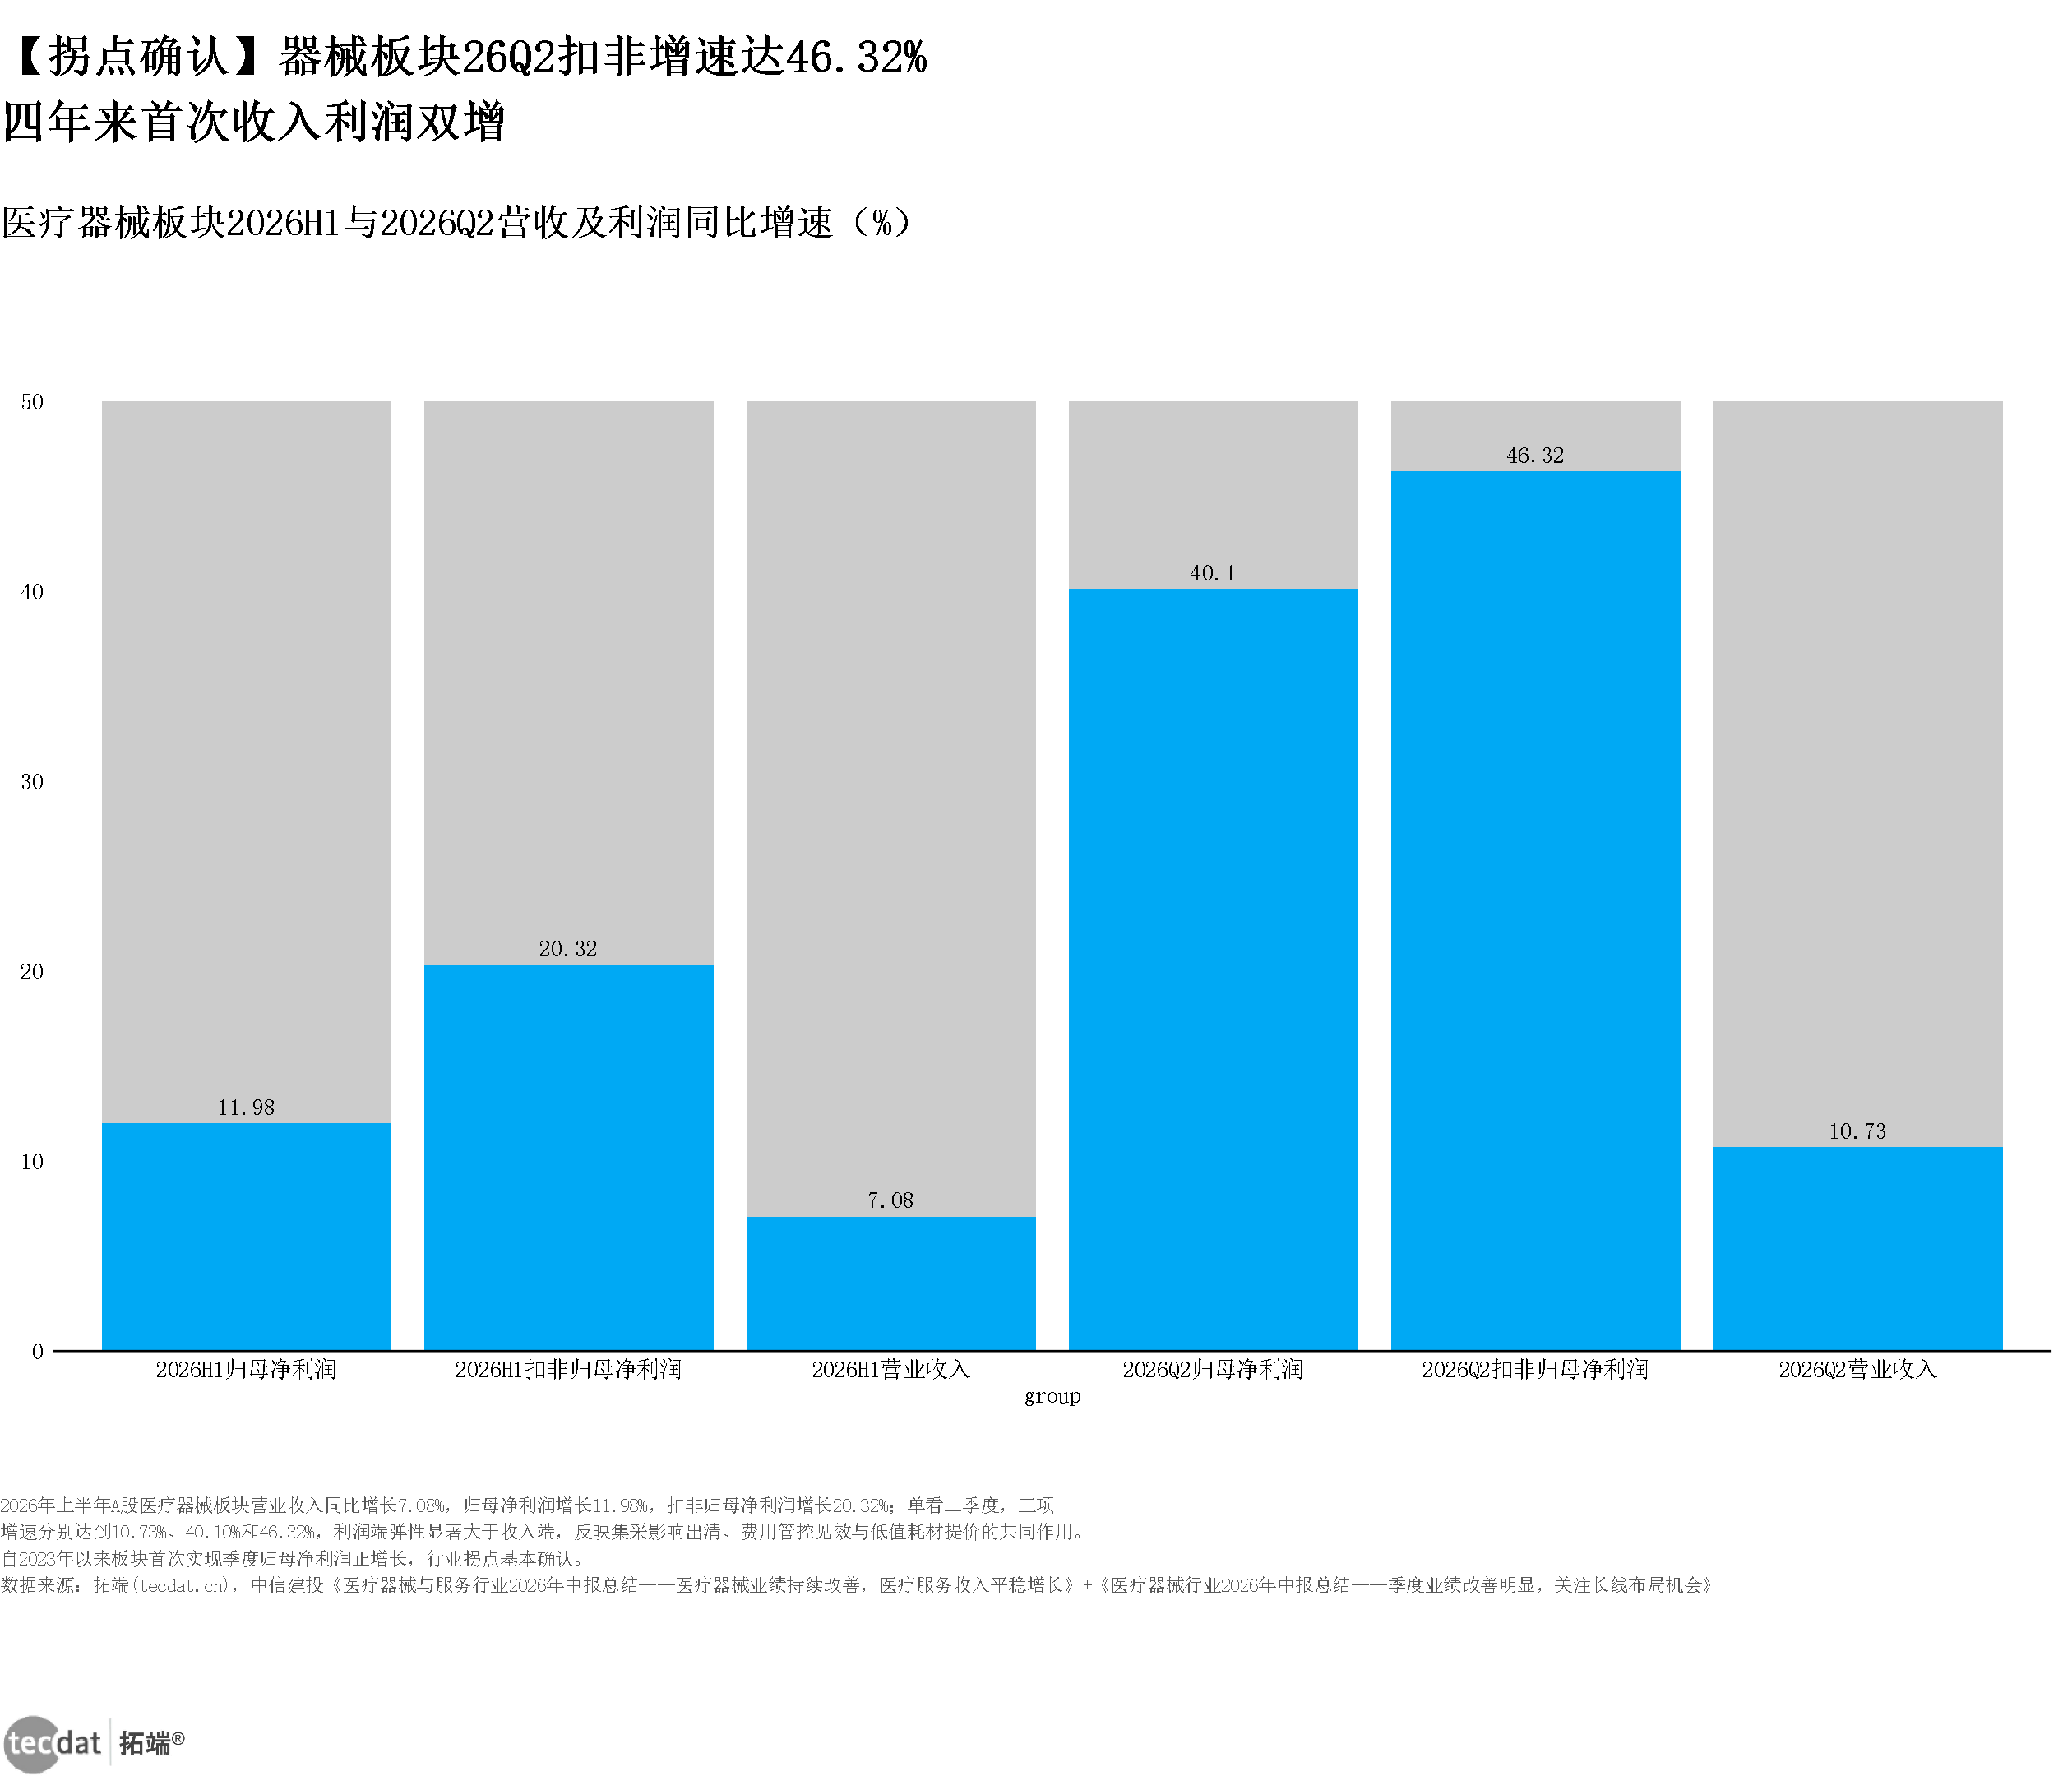
图表1:2026H1与26Q2营收及利润同比增速(灰底比例条形图)
核心数据:2026H1营业收入7.08%;2026H1归母净利润11.98%;2026H1扣非归母净利润20.32%;2026Q2营业收入10.73%。
小标题:医疗器械板块2026H1与2026Q2营收及利润同比增速(%)
来源:中信建投《医疗器械与服务行业2026年中报总结——医疗器械业绩持续改善,医疗服务收入平稳增长》+《医疗器械行业2026年中报总结——季度业绩改善明显,关注长线布局机会》,2026-09。
图表1数据表(医疗器械板块2026H1与2026Q2营收及利润同比增速(%))
| 指标 | 数值 |
|---|---|
| 2026H1营业收入 | 7.08% |
| 2026H1归母净利润 | 11.98% |
| 2026H1扣非归母净利润 | 20.32% |
| 2026Q2营业收入 | 10.73% |
| 2026Q2归母净利润 | 40.1% |
| 2026Q2扣非归母净利润 | 46.32% |
一句话投资逻辑:不要把这一轮修复理解成行业普涨,先识别具备结构性α的细分环节与公司,再决定配置权重。
1.2 本章小结
- 核心结论:2026Q2营收同比增12%、归母净利润同比增30%,14个季度以来首次收入利润双增,总量拐点确认。
- 一句话判断:这是结构性α而非普涨β,配置的关键是挑结构而不是挑板块。
- 数据要点:市值前30的公司中仅14家双增;26Q2扣非增速达46.32%,为四年来首次单季归母净利润转正。
本文节选自拓端发布的《2026中国医疗器械国际化现状与趋势蓝皮书:收入利润双增,拐点确认》,如需获取全文内容,可进入拓端官网搜索查看。
二、政策与景气度如何支撑复苏?——集采出清叠加设备更新,基本面进入修复通道
一句话逻辑:把集采出清当作利润率的修复变量,把设备更新当作收入端的节奏变量,两者分别 跟踪 不同指标。
2.1 四阶段复苏路径:从政策磨底到分化复苏
医疗器械板块的复苏并非一蹴而就。2025年,板块受集采扩围、医疗服务价格调整、部分公司一次性减值计提与汇兑损益等多重因素影响,利润端出现大幅下滑;2026年一季度收入端率先转正,二季度才实现收入与利润双增。中信建投《医疗器械行业2026年中报总结——季度业绩改善明显,关注长线布局机会》(2026-08)指出,2026年一季度医药行业全板块营业收入同比增长2.16%,扣非归母净利润同比增长2.69%。
相关结论可参见信息图4:政策出清到分化复苏四阶段进程。
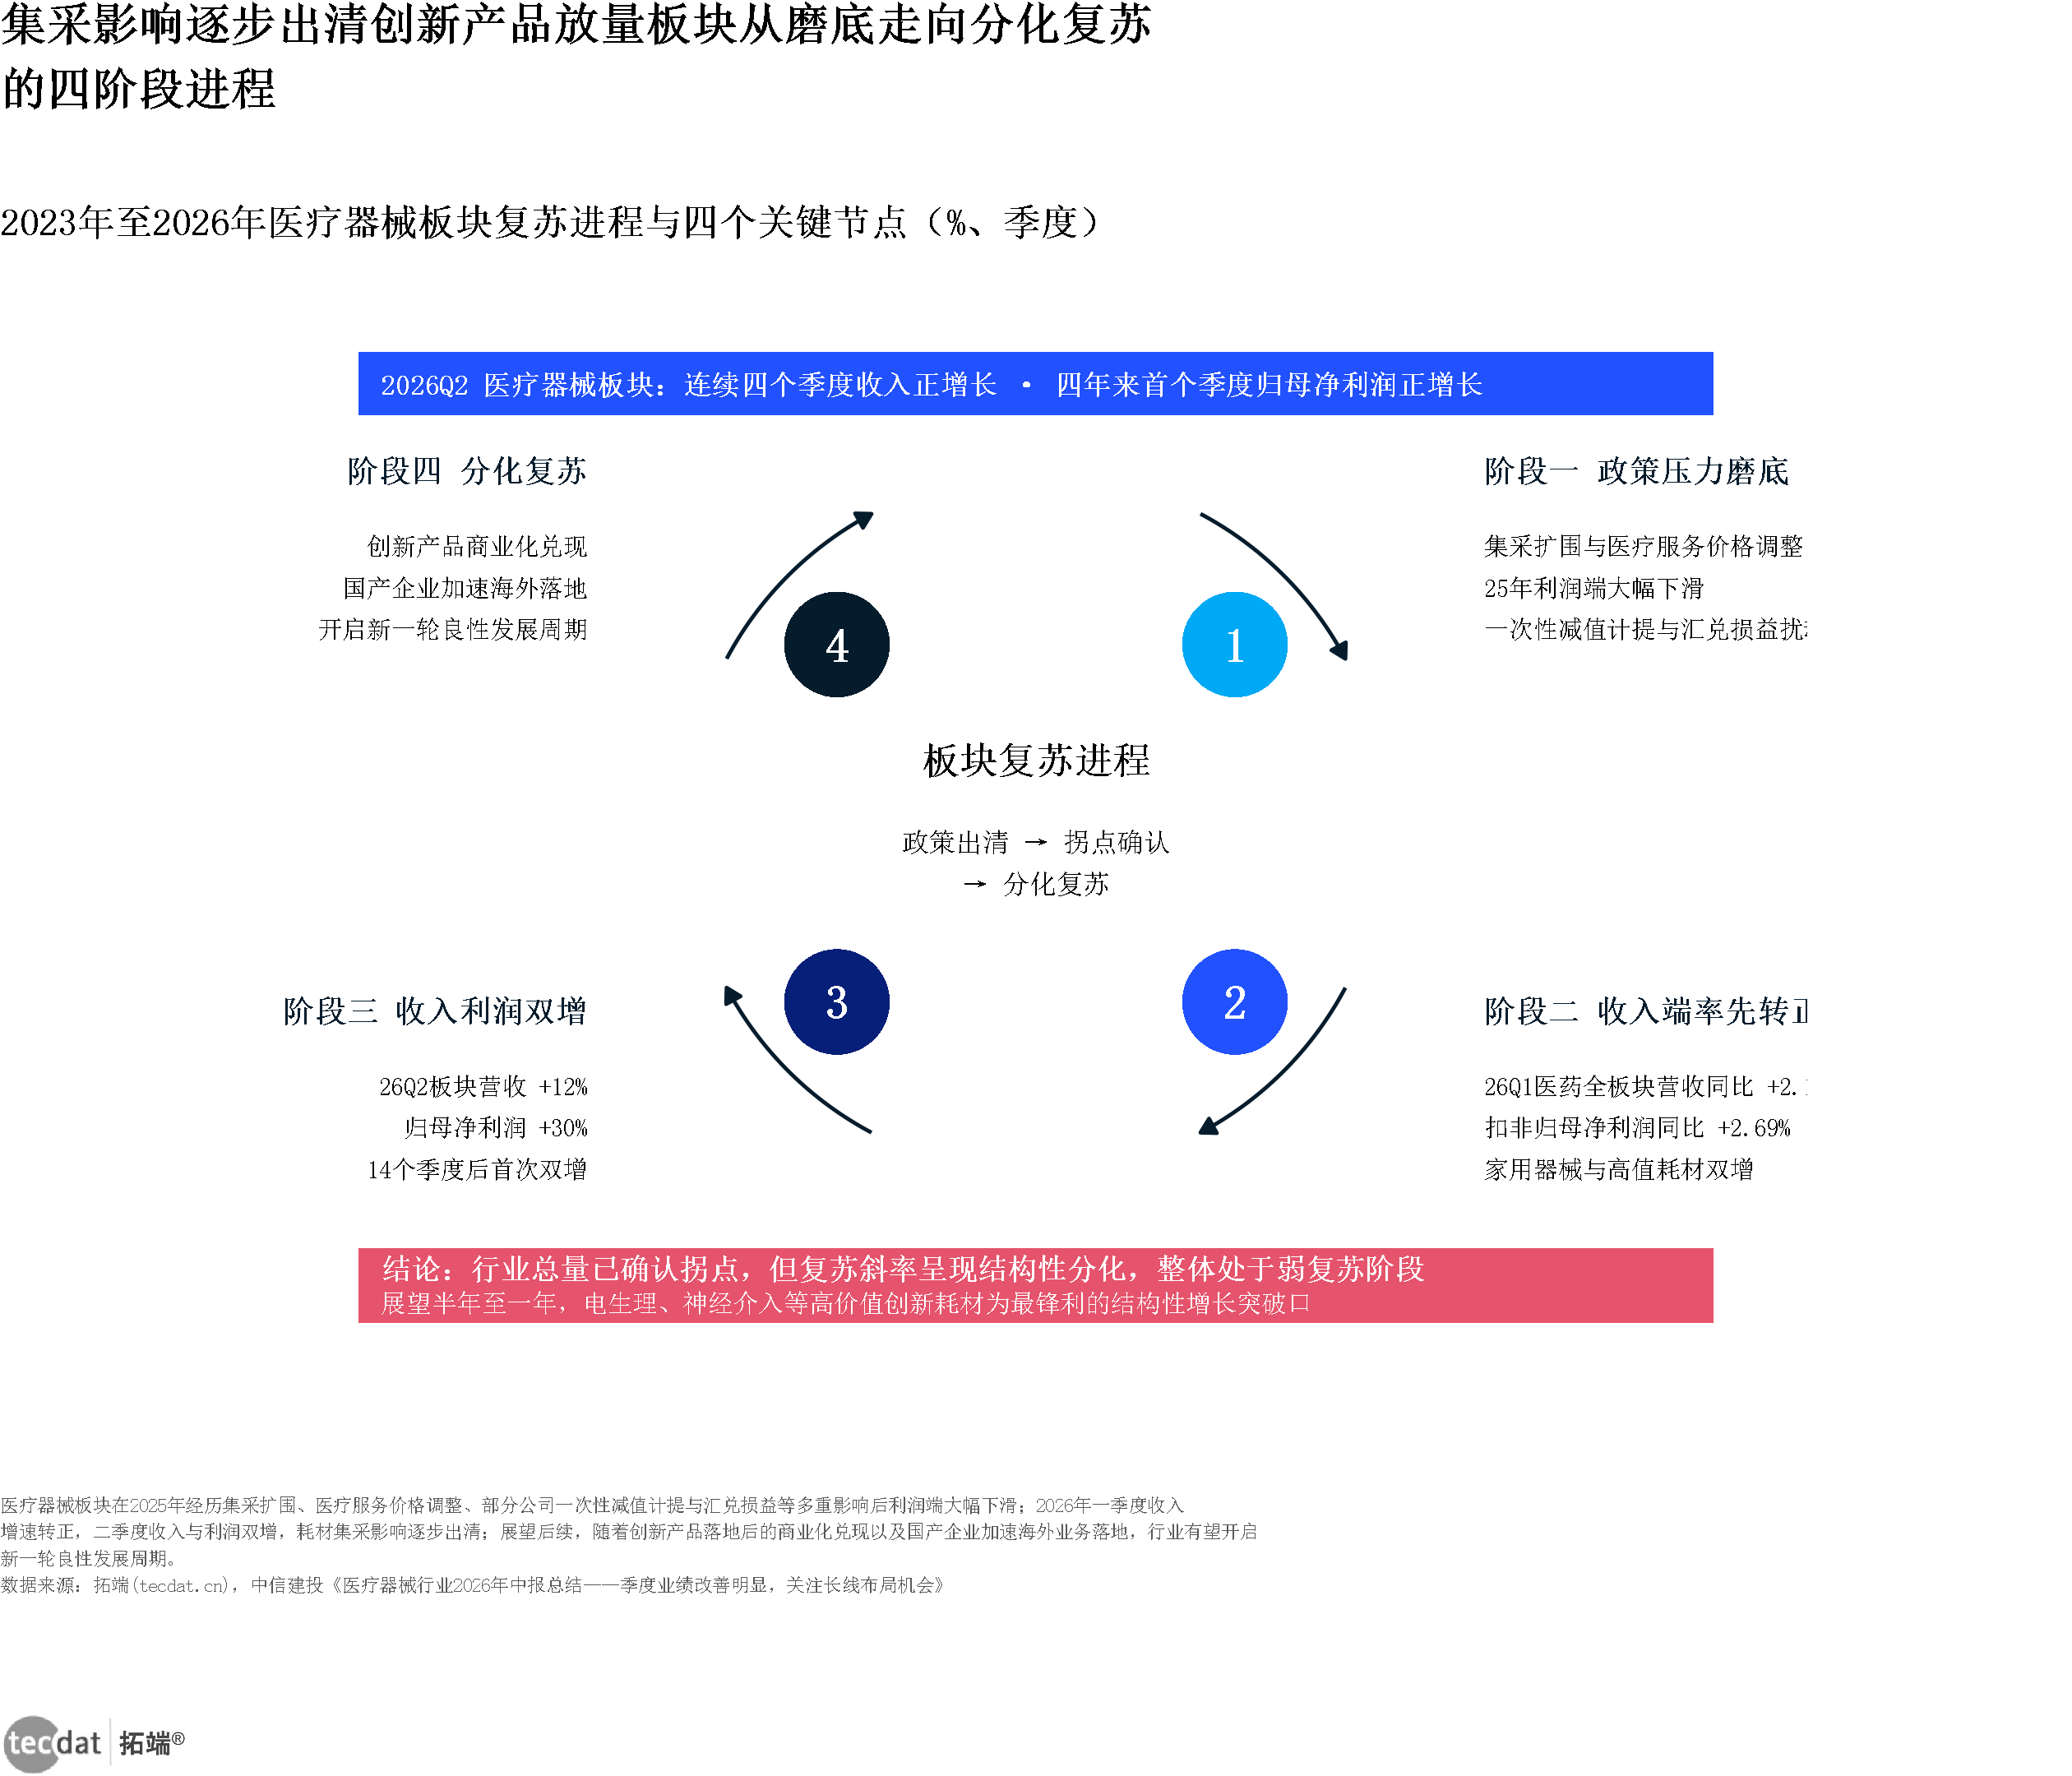
信息图4:政策出清到分化复苏四阶段进程(循环流程维度图)
核心数据:26Q1营收增速2.16%;26Q1扣非归母增速2.69%。
小标题:2023年至2026年医疗器械板块复苏进程与四个关键节点(%、季度)
来源:中信建投《医疗器械行业2026年中报总结——季度业绩改善明显,关注长线布局机会》,2026-08。
从单季度数据看,板块营业收入同比增速从-45.80%的谷底持续修复至10.73%,已连续四个季度保持正增长(见图表2:单季度营业收入同比增速走势)。这条曲线说明修复是渐进式的,而非一次性跳升。
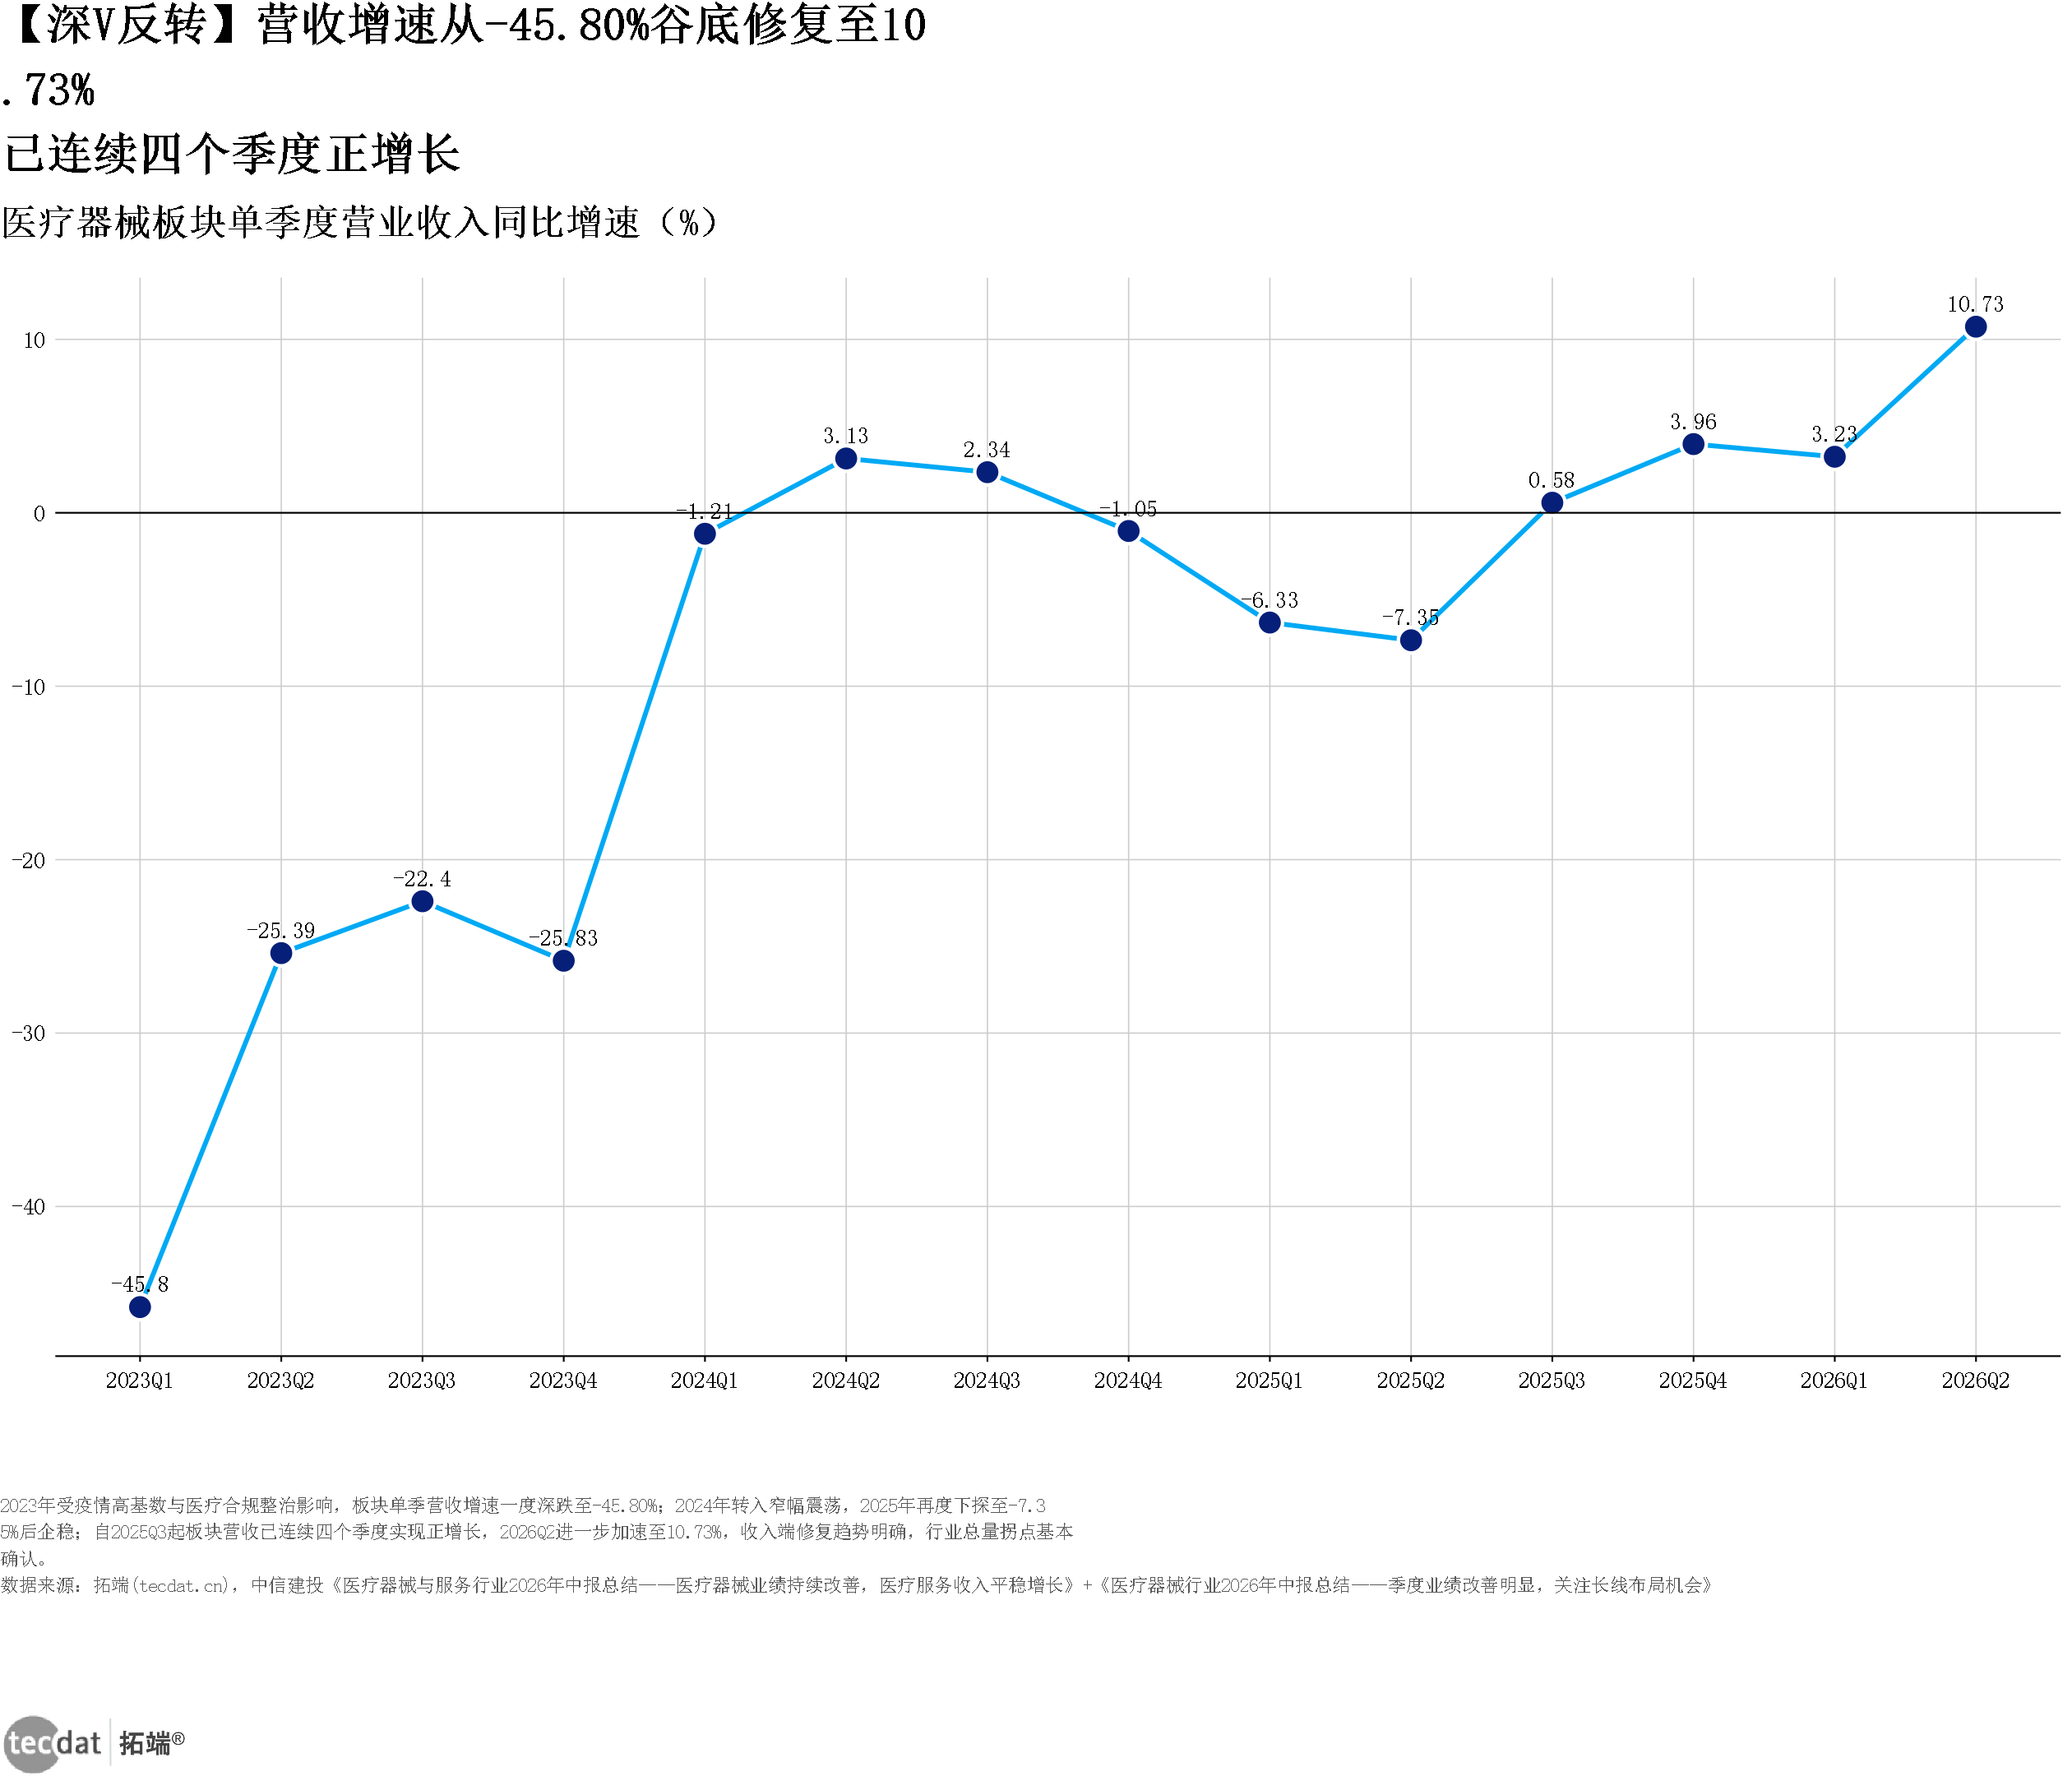
图表2:单季度营业收入同比增速走势(折线图)
核心数据:2023Q1-45.8%;2023Q2-25.39%;2023Q3-22.4%;2023Q4-25.83%。
小标题:医疗器械板块单季度营业收入同比增速(%)
来源:中信建投《医疗器械与服务行业2026年中报总结——医疗器械业绩持续改善,医疗服务收入平稳增长》+《医疗器械行业2026年中报总结——季度业绩改善明显,关注长线布局机会》,2026-09。
利润端的弹性明显大于收入端。单季度归母净利润同比增速由-70.59%跃升至40.10%,修复节奏滞后于收入但弹性更大(见图表3:单季度归母净利润同比增速)。利润弹性来自费用率改善与低基数,而非单纯的收入放大。
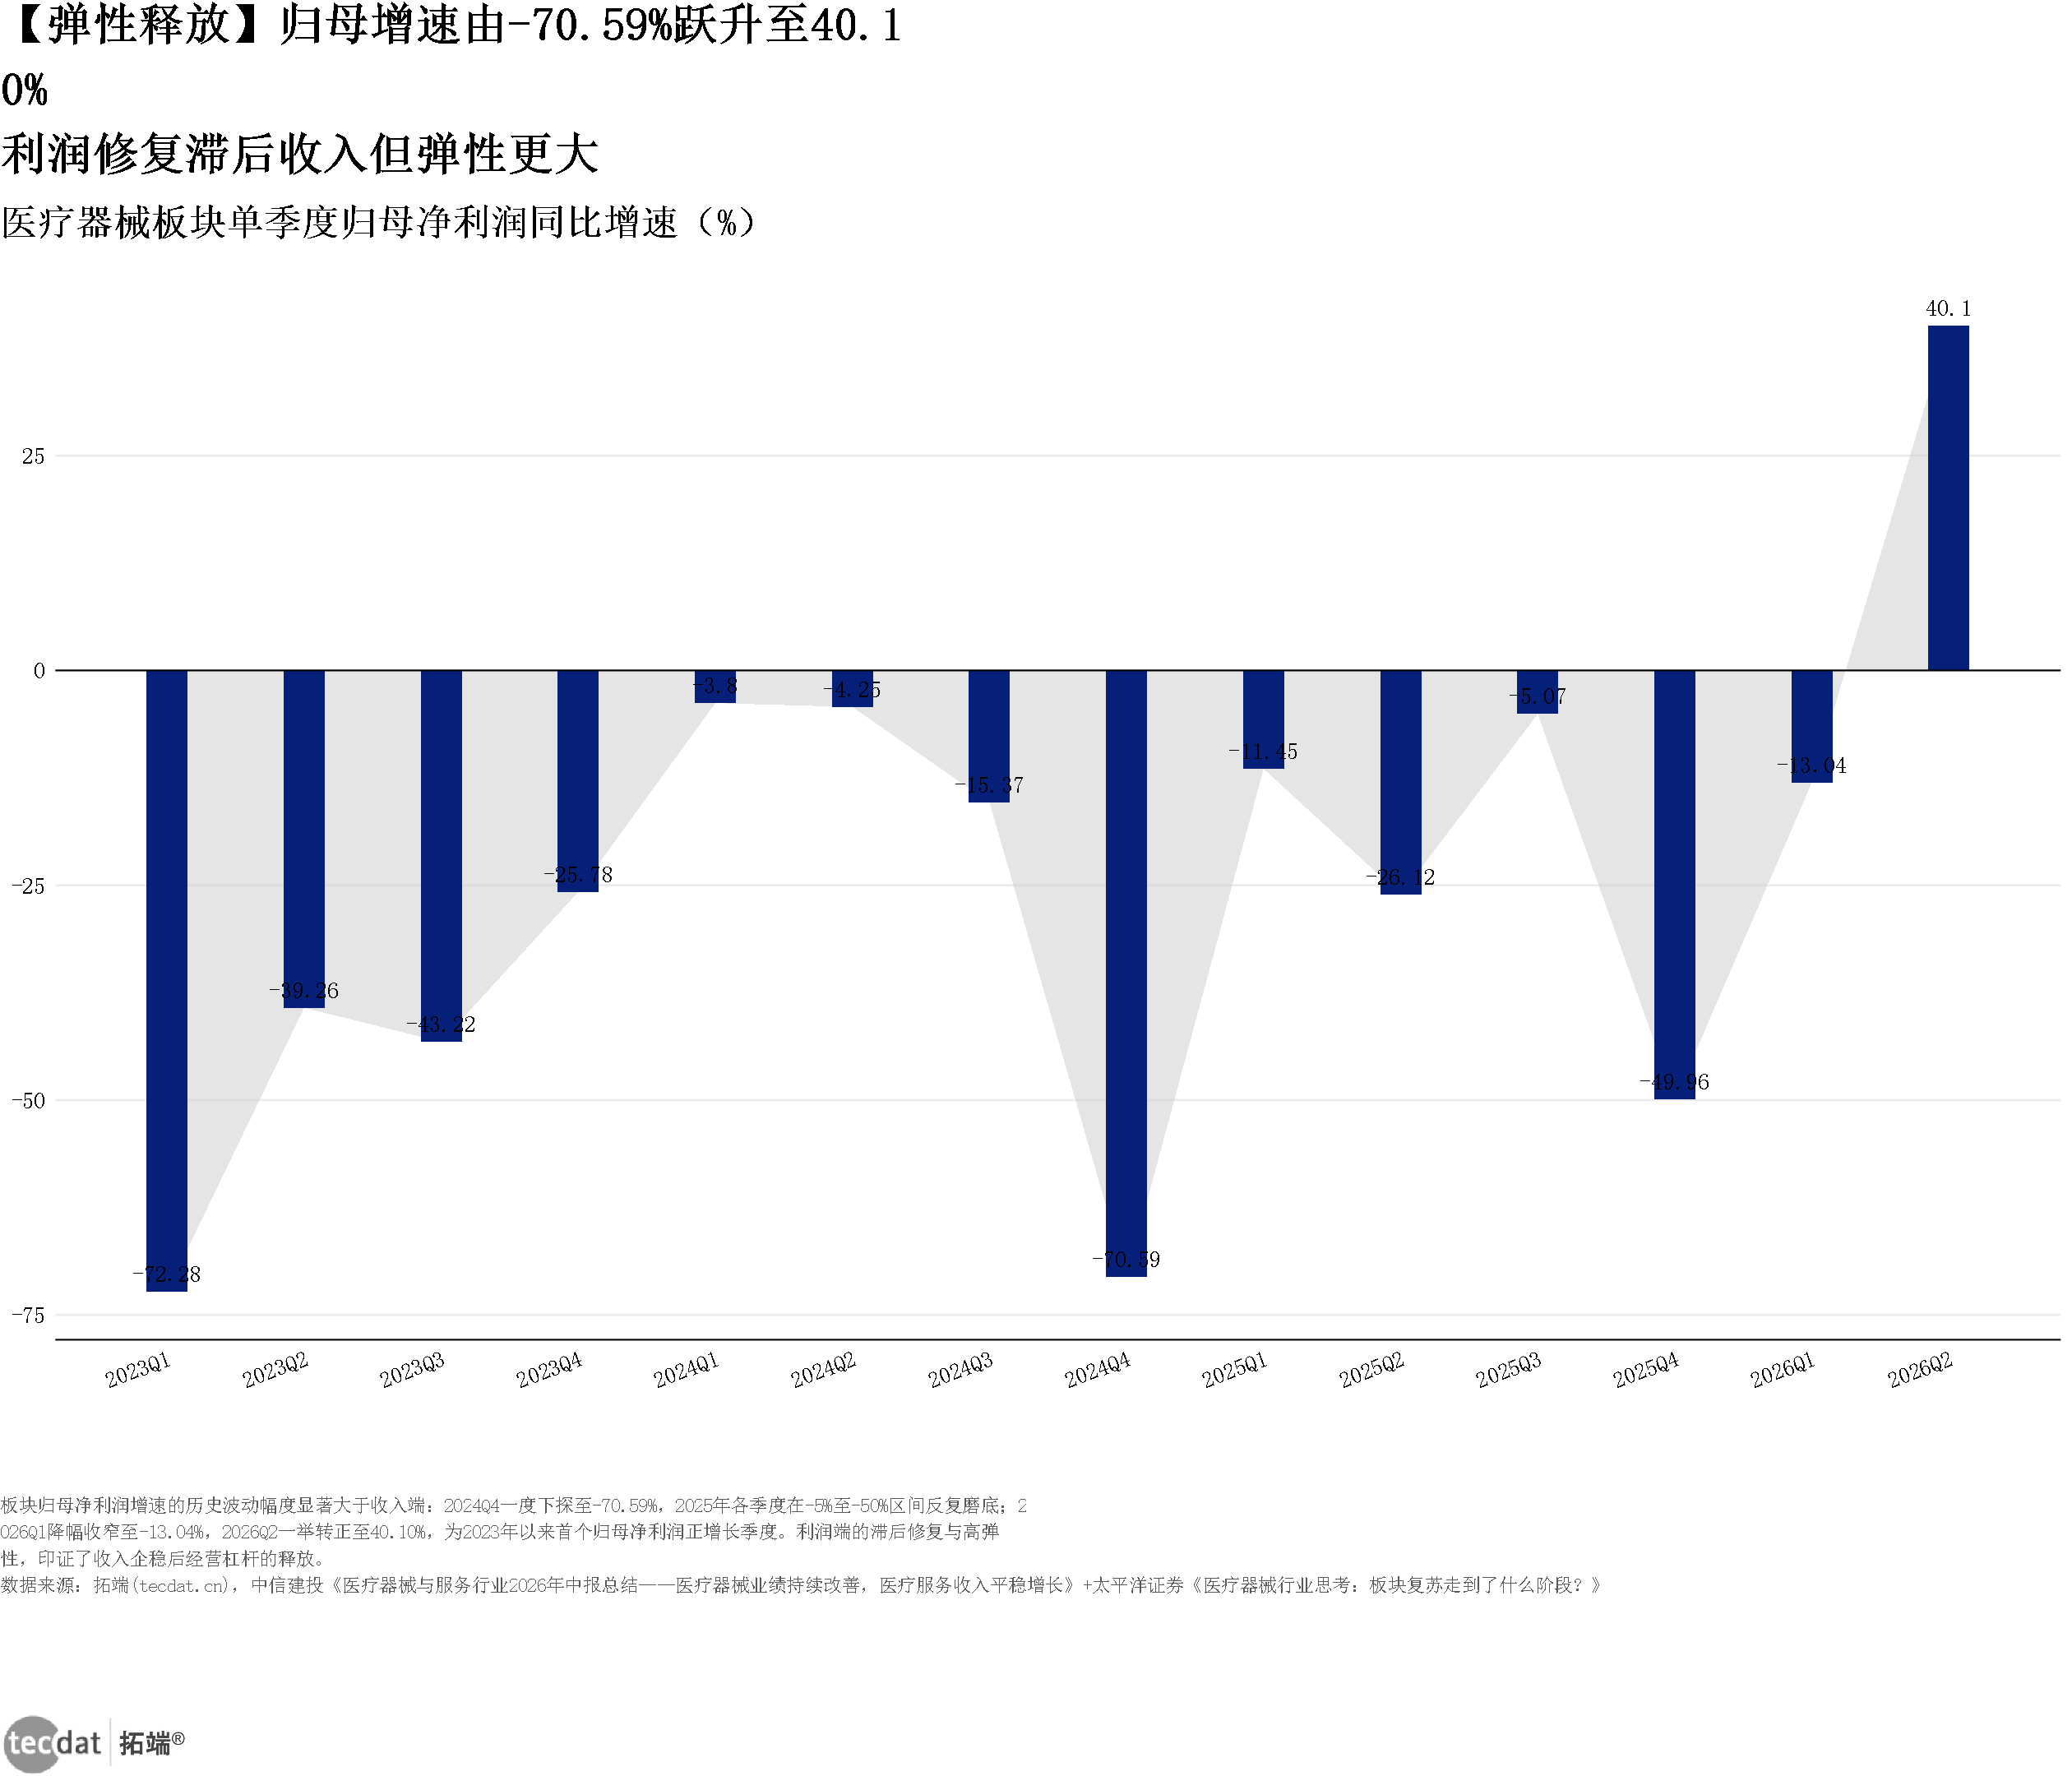
图表3:单季度归母净利润同比增速(阴影条形图)
核心数据:2023Q1-72.28%;2023Q2-39.26%;2023Q3-43.22%;2023Q4-25.78%。
小标题:医疗器械板块单季度归母净利润同比增速(%)
来源:中信建投《医疗器械与服务行业2026年中报总结——医疗器械业绩持续改善,医疗服务收入平稳增长》+太平洋证券《医疗器械行业思考:板块复苏走到了什么阶段?》,2026-09。
2.2 盈利质量:剪刀差收窄,毛利率与净利率同步改善
2026年第二季度,板块毛利率与销售净利率分别回升至48.81%和18.13%,两项指标同步改善说明盈利质量在提升,而不是靠压缩费用换来的账面利润(见图表4:单季度毛利率与销售净利率)。
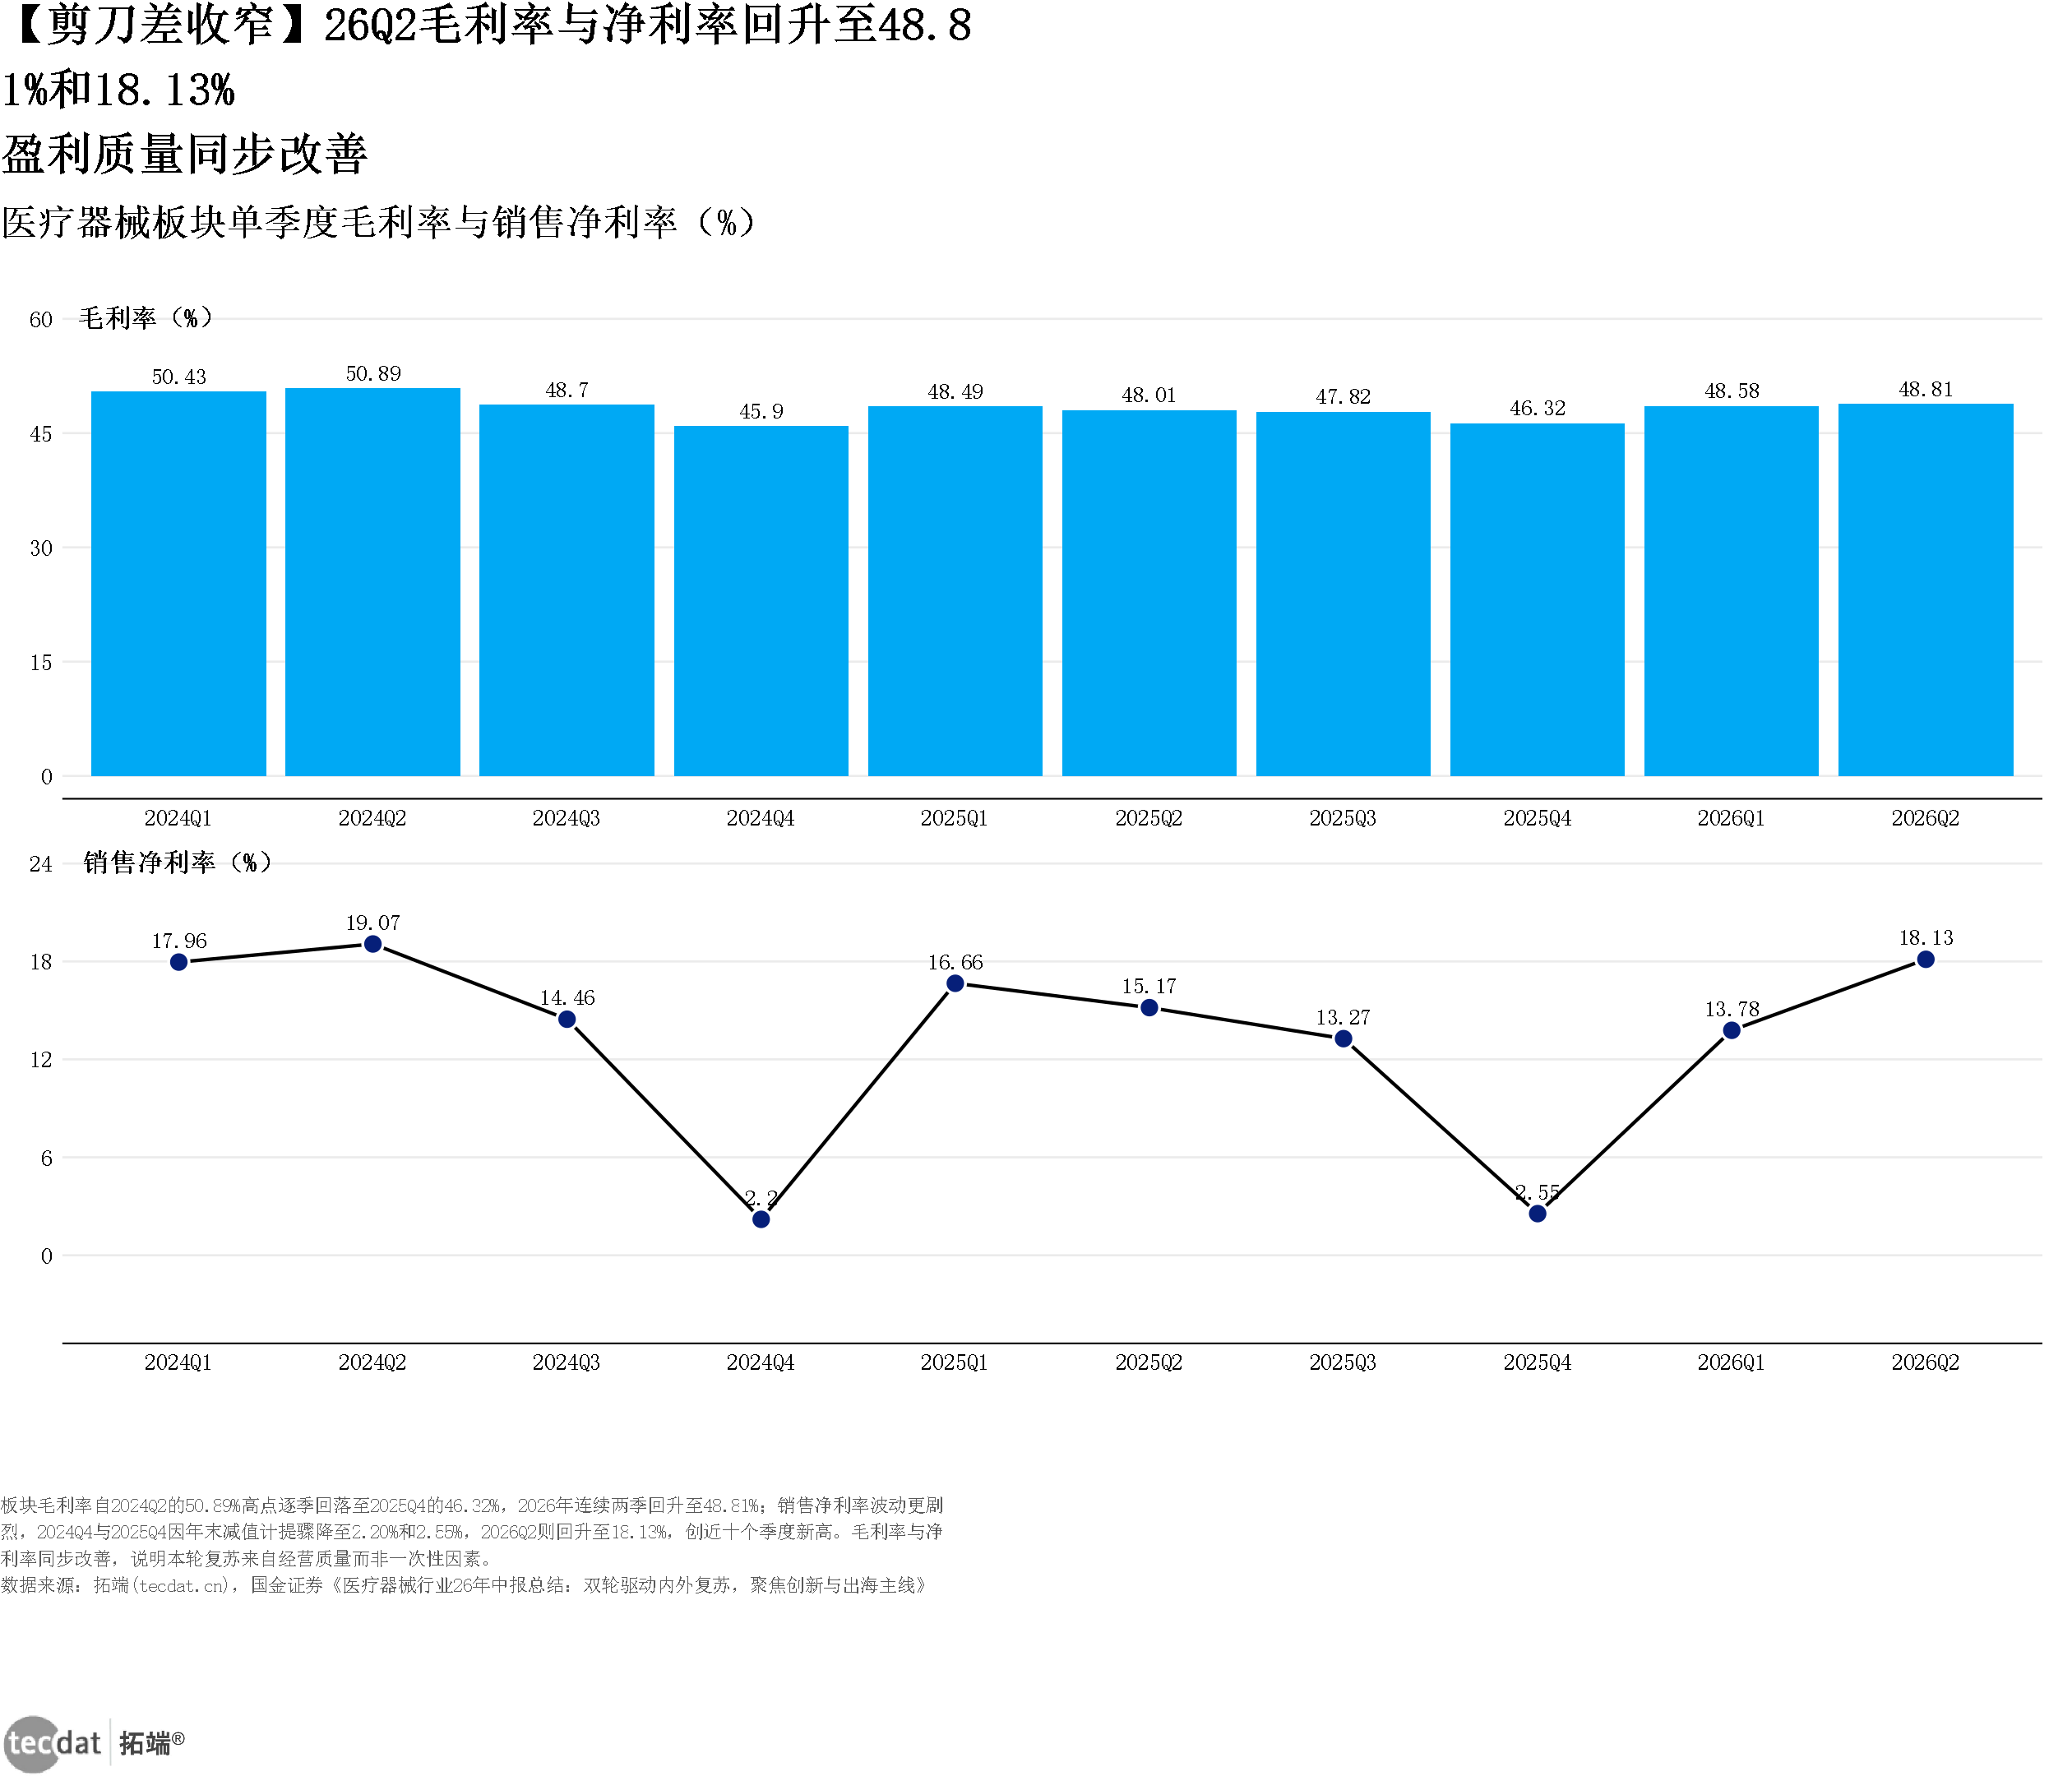
图表4:单季度毛利率与销售净利率(双轴图)
核心数据:2024Q1·毛利率50.43%;2024Q2·毛利率50.89%;2024Q3·毛利率48.7%;2024Q4·毛利率45.9%。
小标题:医疗器械板块单季度毛利率与销售净利率(%)
来源:国金证券《医疗器械行业26年中报总结:双轮驱动内外复苏,聚焦创新与出海主线》,2026-09。
费用端却出现了反向扰动。人民币汇率波动导致财务费用率同比大幅抬升2.67个百分点,几乎吞噬了销售费用率与管理费用率下降带来的全部降本成果(见图表17:板块26H1费用率同比变动)。
2.3 本章小结
- 直接回答:政策端集采影响逐步出清,设备更新资金提供收入端节奏,两者共同把基本面推入修复通道。
- 关键数据:单季营收增速从-45.80%的谷底修复至10.73%,已连续4个季度正增长;26Q2毛利率48.81%、销售净利率18.13%。
- 落地提示:把集采出清当作利润率修复变量、把设备更新当作收入端节奏变量,分别跟踪不同指标。
三、复苏成色该怎么检验?——剔除价格弹性后的真实增长是多少
一句话逻辑:凡是靠一次性涨价撑起来的增速都要打折看,扣非增速剔除扰动项后才是可比口径。
3.1 剔除哪些扰动项之后才是可比口径
表观增速里含有明显的价格弹性成分。剔除手套与疫情基数相关公司后,板块2026H1的扣非增速由正转负,这说明复苏成色高度依赖一次性涨价品种,而非全行业需求回暖(见图表5:剔除手套基数公司前后26H1增速对比)。
中泰证券(2026-09)给出了更细的口径:2026H1低值耗材子板块收入提升18.61%、扣非净利润增长64.62%,2026Q2板块收入提升26.42%、扣非净利润增长156.76%;但在剔除英科医疗、蓝帆医疗和中红医疗三家手套企业后,其余样本2026H1收入增长8.34%、扣非净利润下降3.24%。两个口径的差距,就是价格弹性的贡献。
| 统计口径 | 2026H1收入增速 | 2026H1扣非净利润增速 | 差异原因 |
|---|---|---|---|
| 含手套企业(中泰证券,2026-09) | 18.61% | 64.62% | 手套涨价叠加产能利用率提升 |
| 剔除三家手套企业(中泰证券,2026-09) | 8.34% | -3.24% | 集采降价、毛利率承压、汇兑损失与费用投入 |
| 医疗器械板块整体(中信建投,2026-09) | 正增长 | 四年来首次单季转正 | 统计范围含医疗设备与体外诊断 |
表格说明:三组数据的差异主要来自统计范围不同(是否纳入手套企业)与时间周期不同(H1累计与单季度),并非口径矛盾。
3.2 本章小结
- 一句话判断:复苏成色依赖价格弹性,剔除扰动项后的扣非增速才是可比口径。
- 数据要点:全样本2026H1扣非增速20.32%;剔除四家基数公司后扣非为-1.31%,由正转负。
- 提醒:凡是靠一次性涨价撑起来的增速都要打折看,价格回落时这部分增速会消失。
四、子板块分化到什么程度?——耗材与体外诊断领跑,设备利润为何滞后
一句话逻辑:优先选择利润已先于收入修复的板块,设备端要等设备更新资金落地后的订单确认。
4.1 四大子板块的修复进度为何拉开差距
四大子板块的修复节奏差异极大。2026Q2低值耗材营业收入同比增速大幅抬升至36.06%,而高值耗材回落至0.59%,两者相差超过35个百分点(见图表6:四大子板块26Q1与26Q2营收增速)。
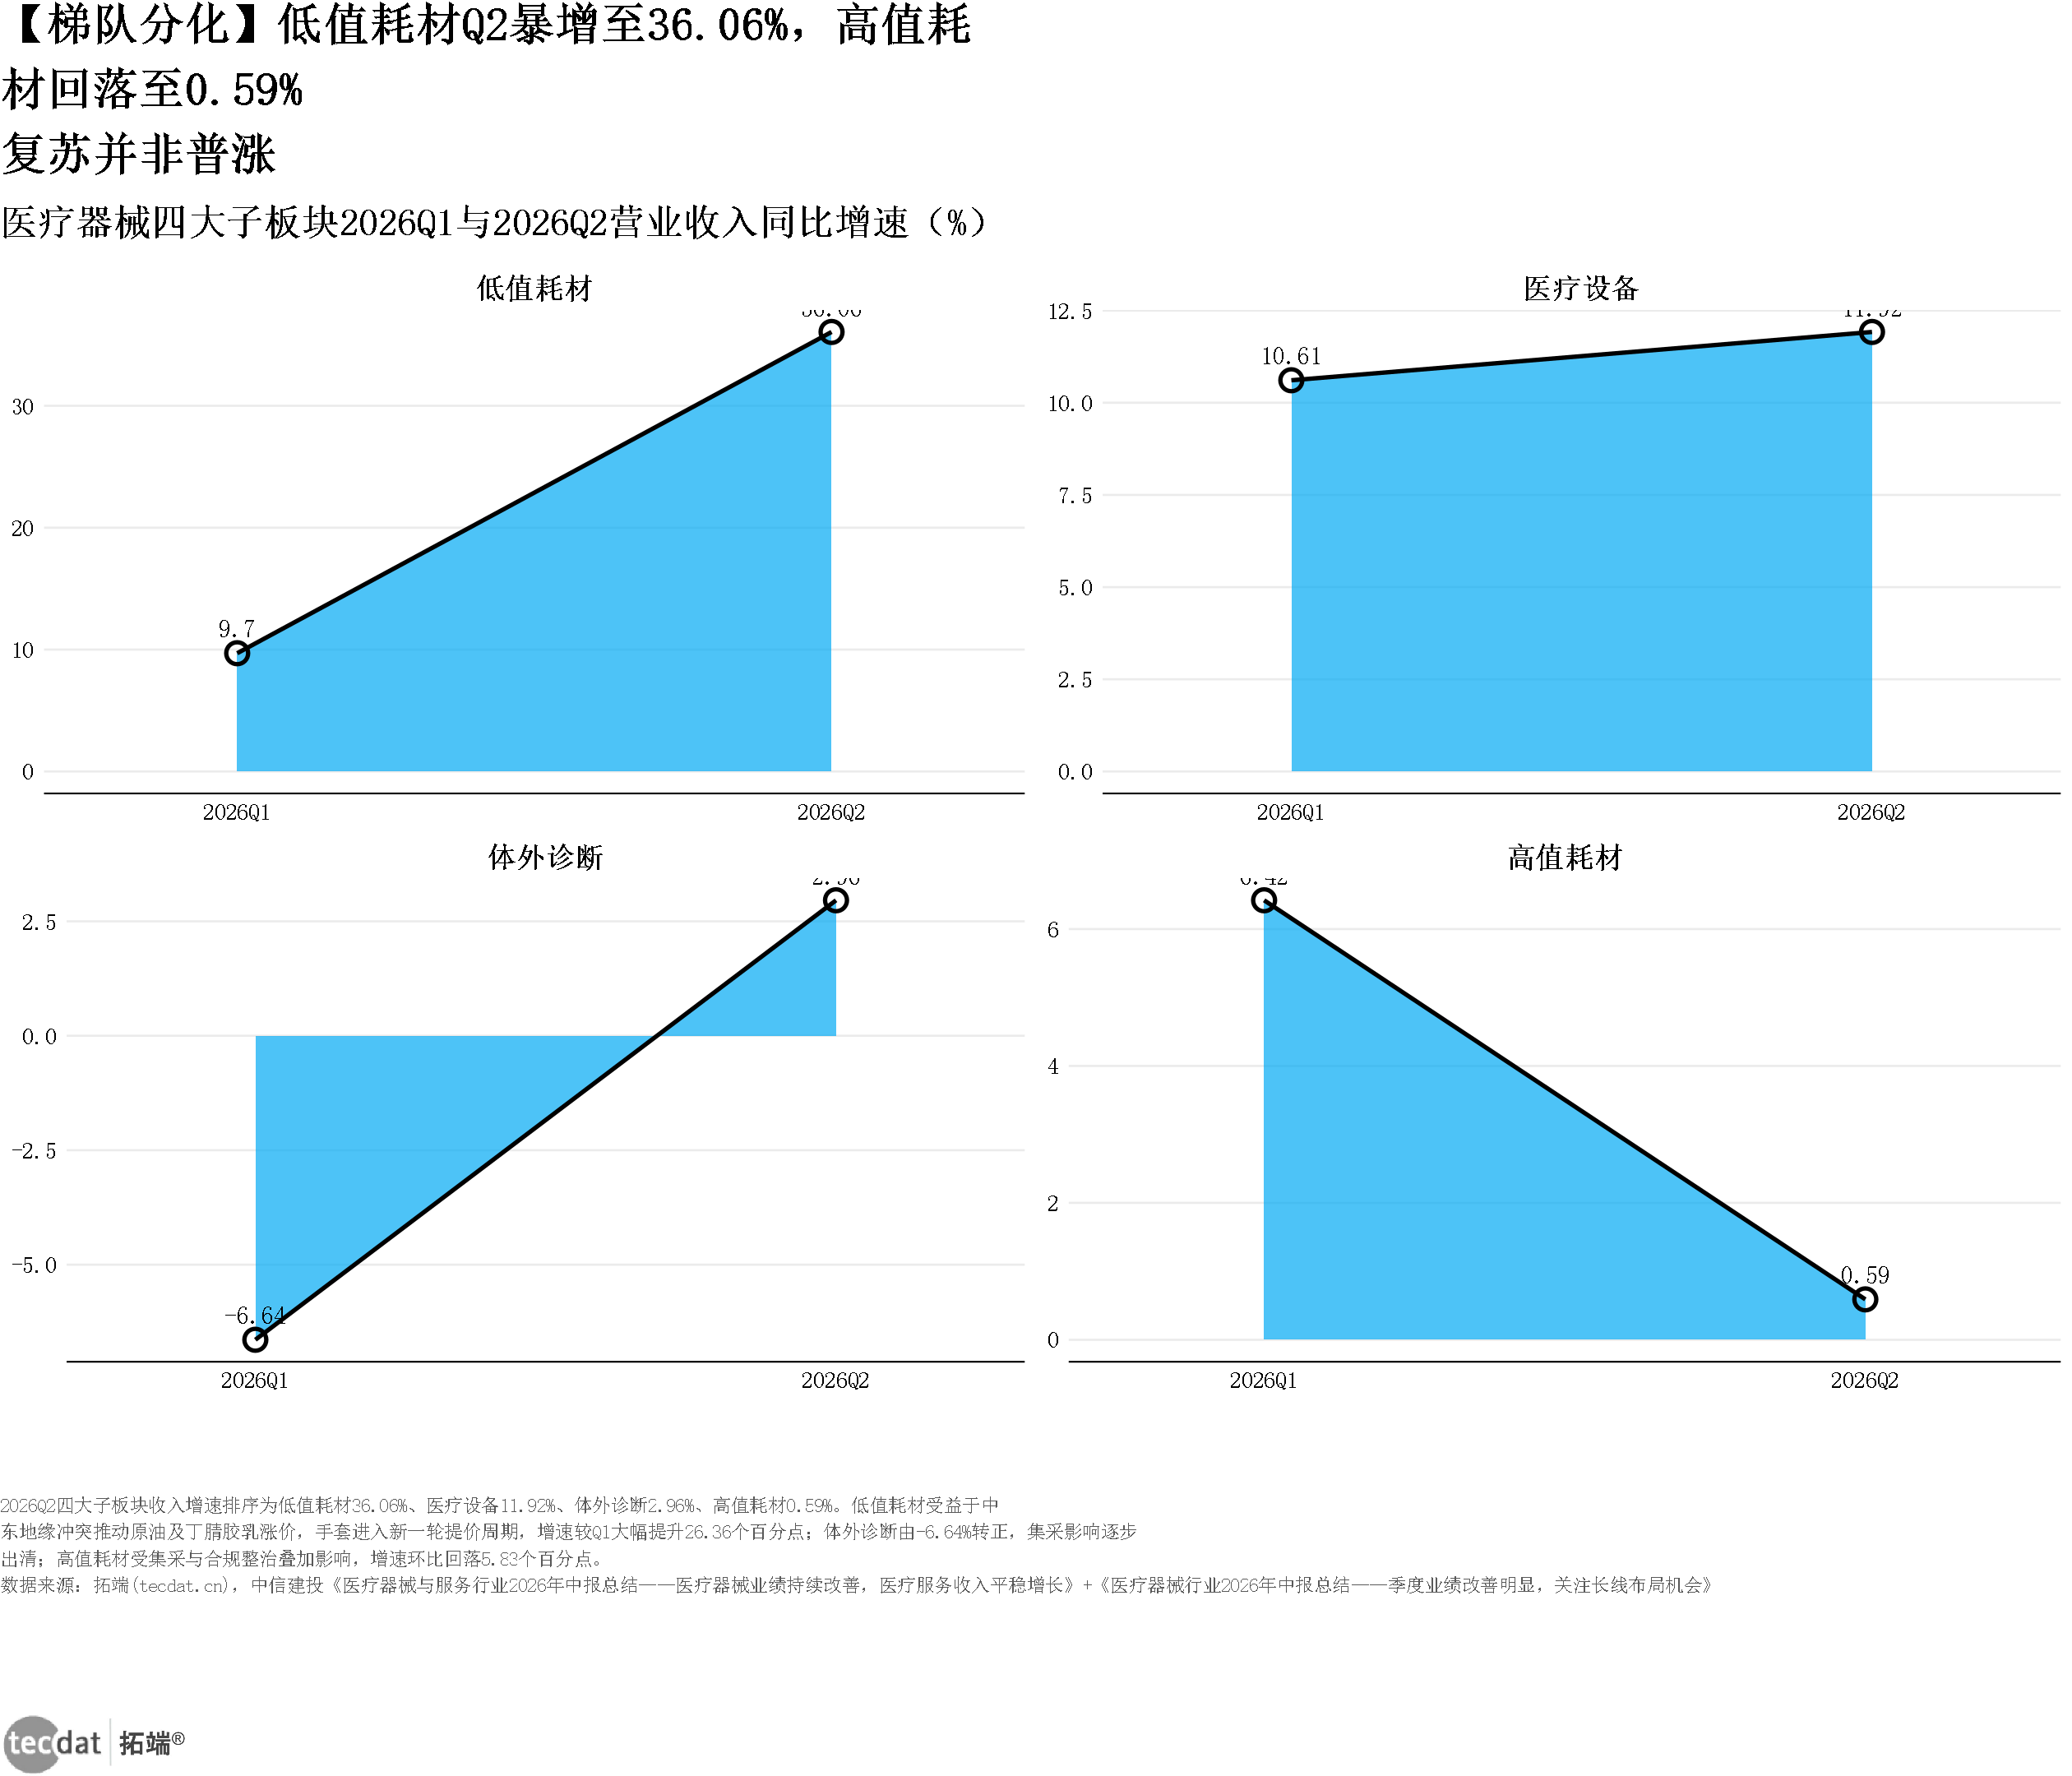
图表6:四大子板块26Q1与26Q2营收增速(时间增长对比多边形条形图)
核心数据:低值耗材·2026Q19.7%;医疗设备·2026Q110.61%;体外诊断·2026Q1-6.64%;高值耗材·2026Q16.42%。
小标题:医疗器械四大子板块2026Q1与2026Q2营业收入同比增速(%)
来源:中信建投《医疗器械与服务行业2026年中报总结——医疗器械业绩持续改善,医疗服务收入平稳增长》+《医疗器械行业2026年中报总结——季度业绩改善明显,关注长线布局机会》,2026-09。
图表6数据表(医疗器械四大子板块2026Q1与2026Q2营业收入同比增速(%))
| 指标 | 数值 |
|---|---|
| 低值耗材·2026Q1 | 9.7% |
| 医疗设备·2026Q1 | 10.61% |
| 体外诊断·2026Q1 | -6.64% |
| 高值耗材·2026Q1 | 6.42% |
| 低值耗材·2026Q2 | 36.06% |
| 医疗设备·2026Q2 | 11.92% |
利润端的分化更极端。低值耗材扣非净利润大幅增长,医疗设备仍处下滑区间,一正一负之间构成「冰火两重天」的格局(见图表7:四大子板块扣非净利润增速矩阵)。
体外诊断出现了一个值得关注的现象:收入接近零增长,但扣非净利润实现34.40%的增长。这说明在价格治理环境下,利润的修复可以先于收入发生(见图表14:子板块收入与扣非增速对比)。中信建投(2026-09)判断,体外诊断板块过去两年来首次实现单季度收入正增长,政策影响逐步出清。
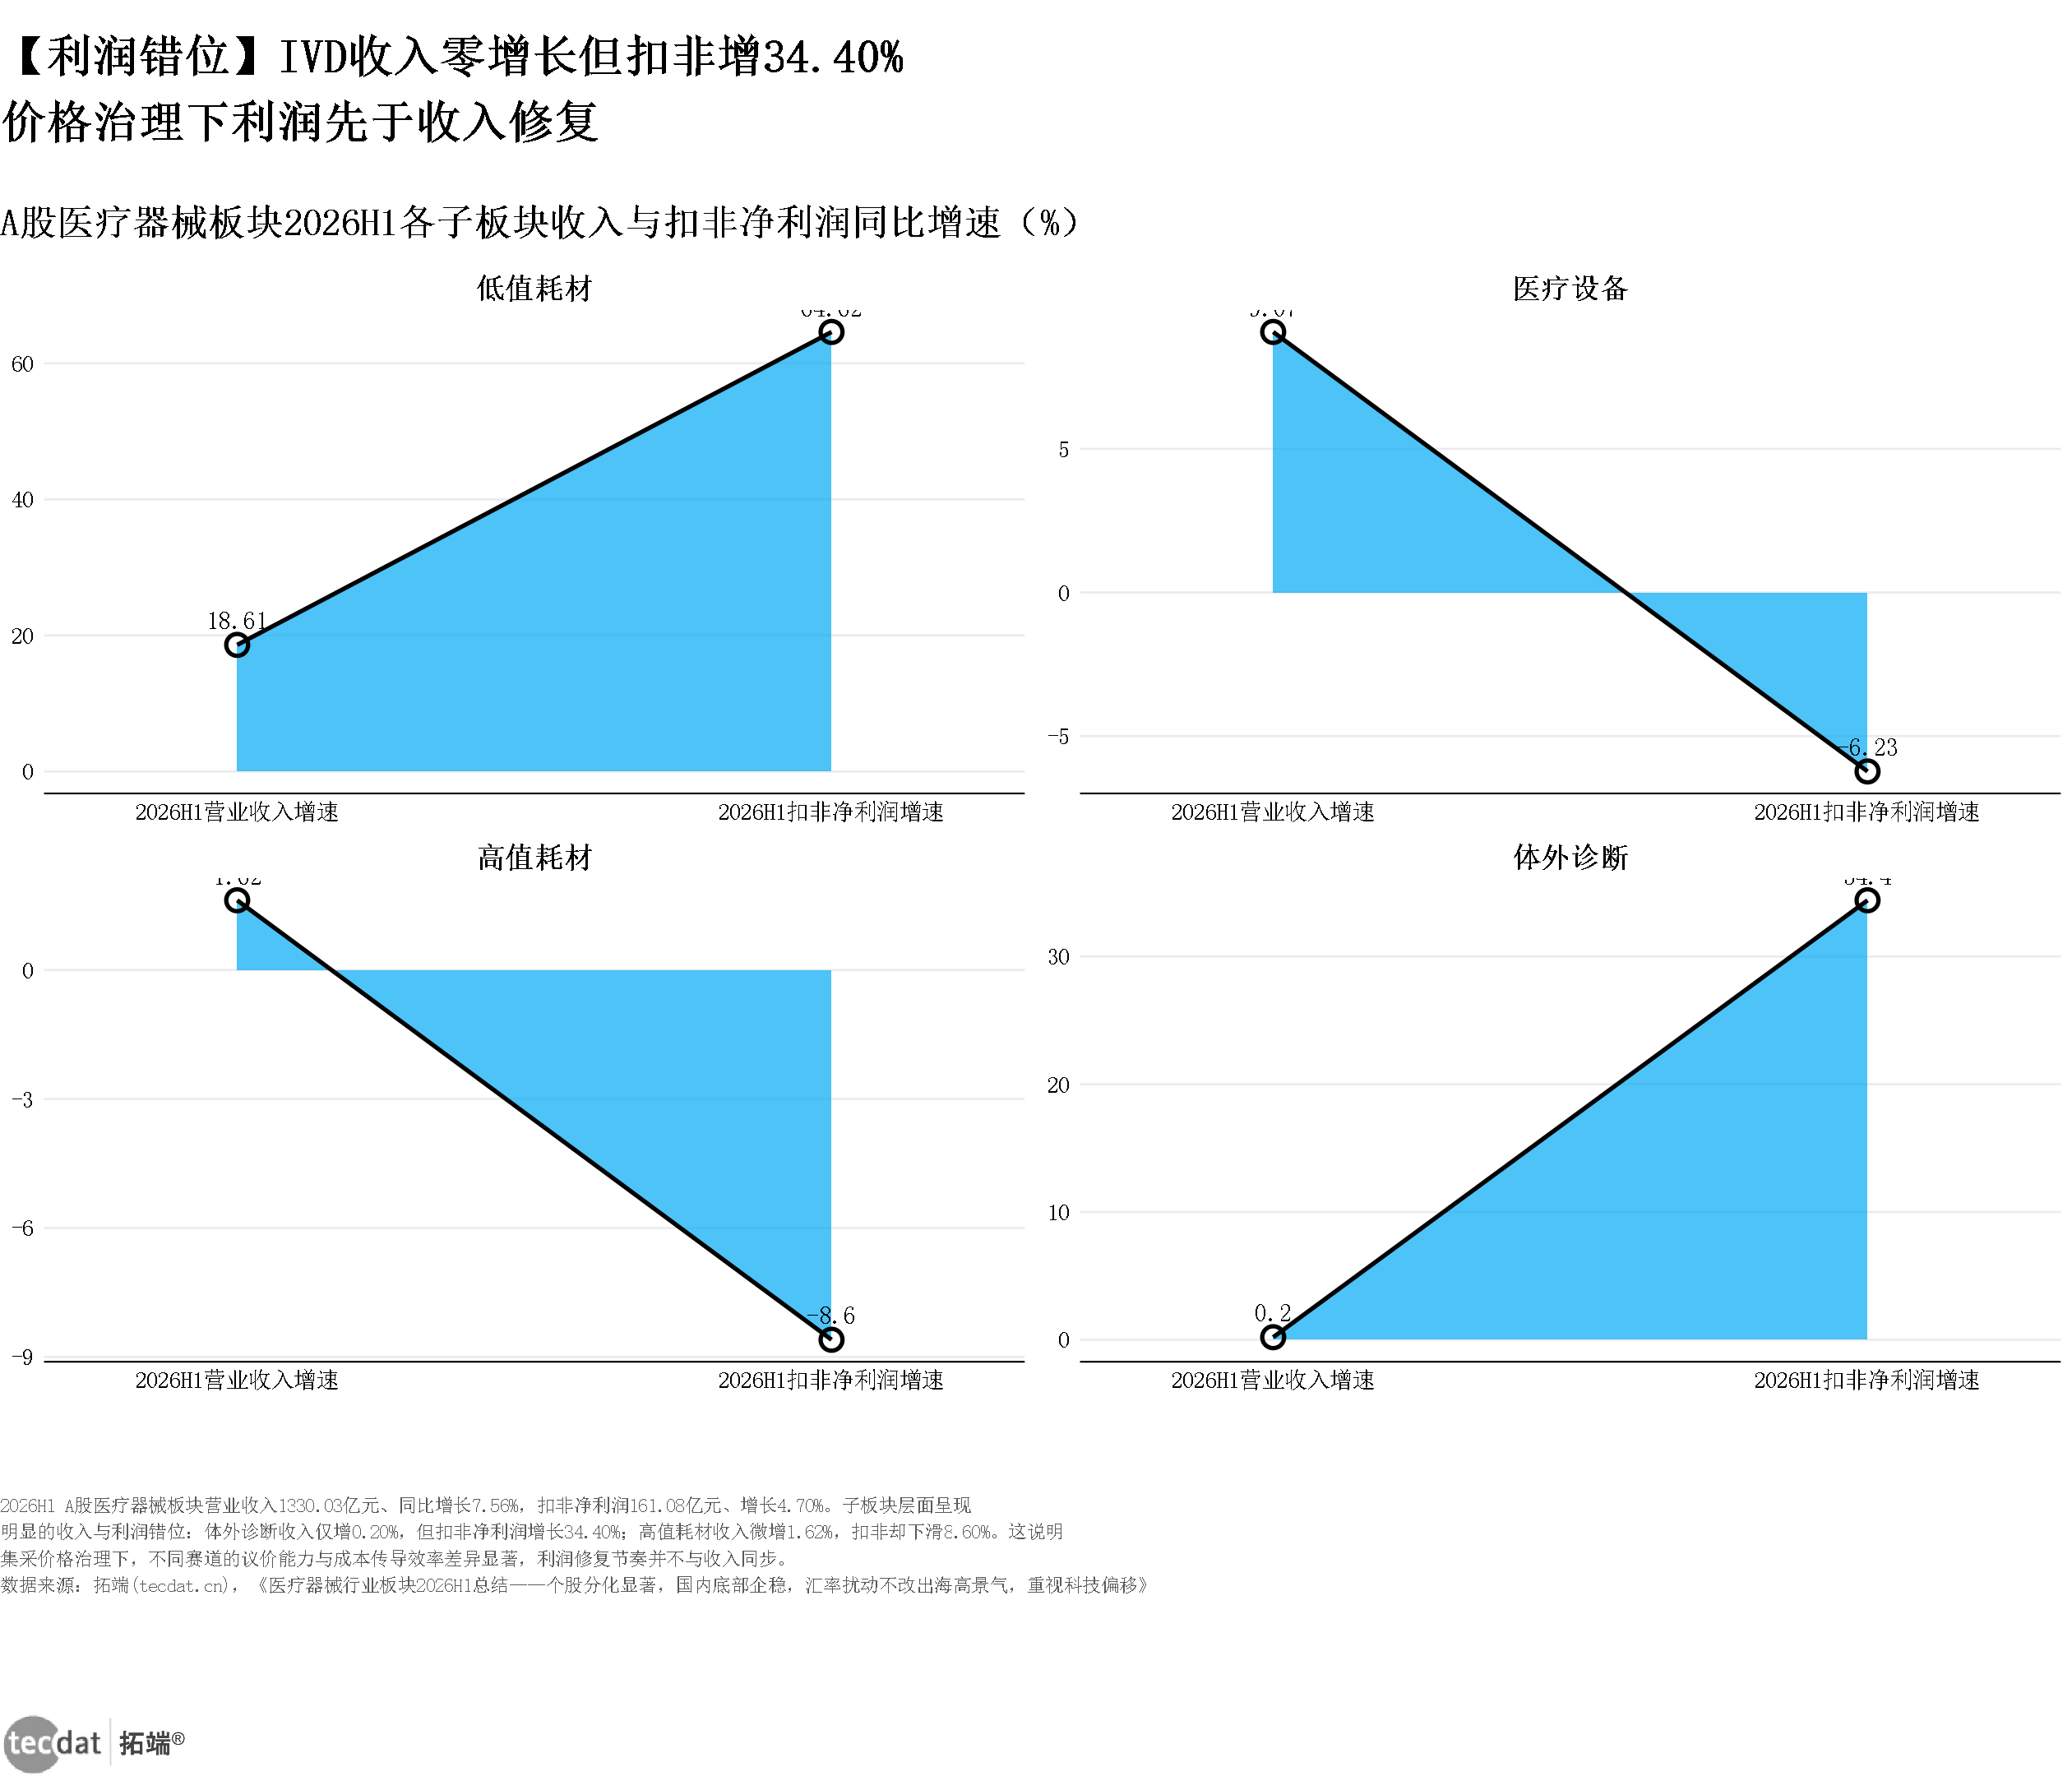
图表14:子板块收入与扣非增速对比(时间增长对比多边形条形图)
核心数据:低值耗材·2026H1营业收入增速18.61%;医疗设备·2026H1营业收入增速9.07%;高值耗材·2026H1营业收入增速1.62%;体外诊断·2026H1营业收入增速0.2%。
小标题:A股医疗器械板块2026H1各子板块收入与扣非净利润同比增速(%)
来源:《医疗器械行业板块2026H1总结——个股分化显著,国内底部企稳,汇率扰动不改出海高景气,重视科技偏移》,2026-09。
盈利能力的结构落差同样明显。高值耗材板块净利率22.44%,约为医疗设备板块4.56%的4.9倍,汇兑因素是拖累设备端的重要原因(见图表8:医疗设备与高值耗材盈利能力指标)。
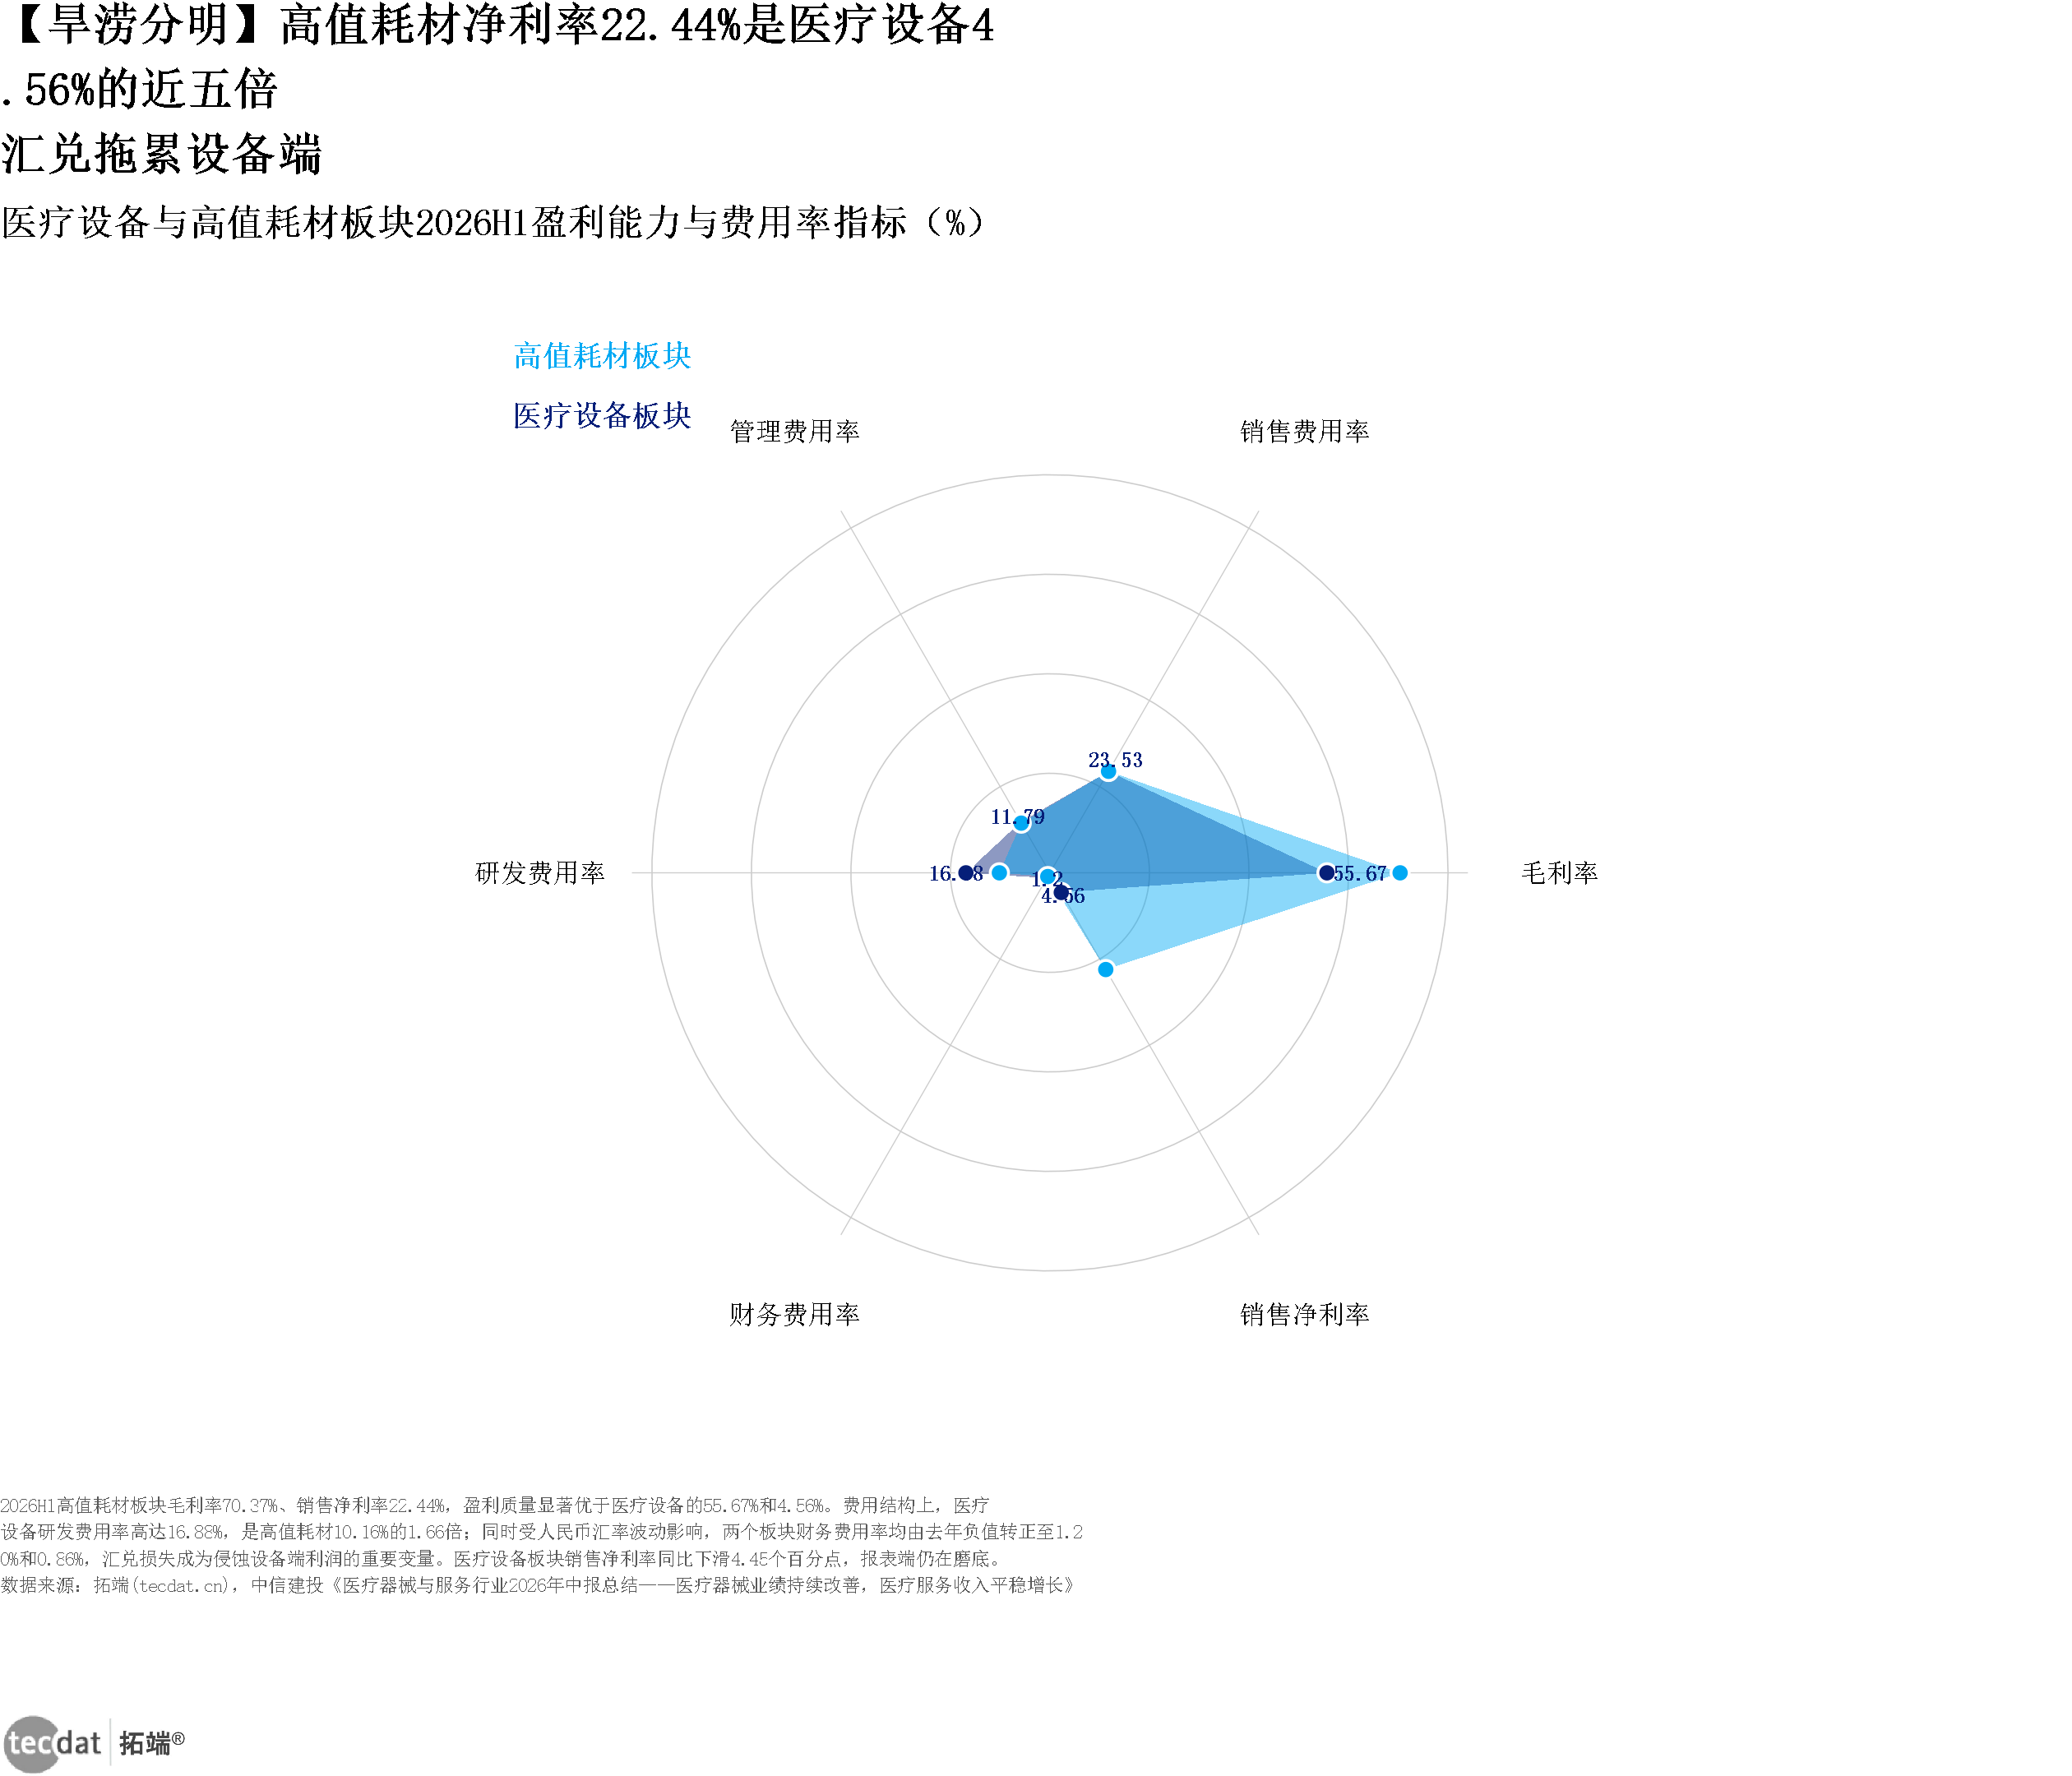
图表8:医疗设备与高值耗材盈利能力指标(雷达图)
核心数据:毛利率·医疗设备板块55.67%;销售费用率·医疗设备板块23.53%;管理费用率·医疗设备板块11.79%;研发费用率·医疗设备板块16.88%。
小标题:医疗设备与高值耗材板块2026H1盈利能力与费用率指标(%)
来源:中信建投《医疗器械与服务行业2026年中报总结——医疗器械业绩持续改善,医疗服务收入平稳增长》,2026-09。
相关结论可参见信息图2:耗材与体外诊断修复靠前设备利润稍慢。
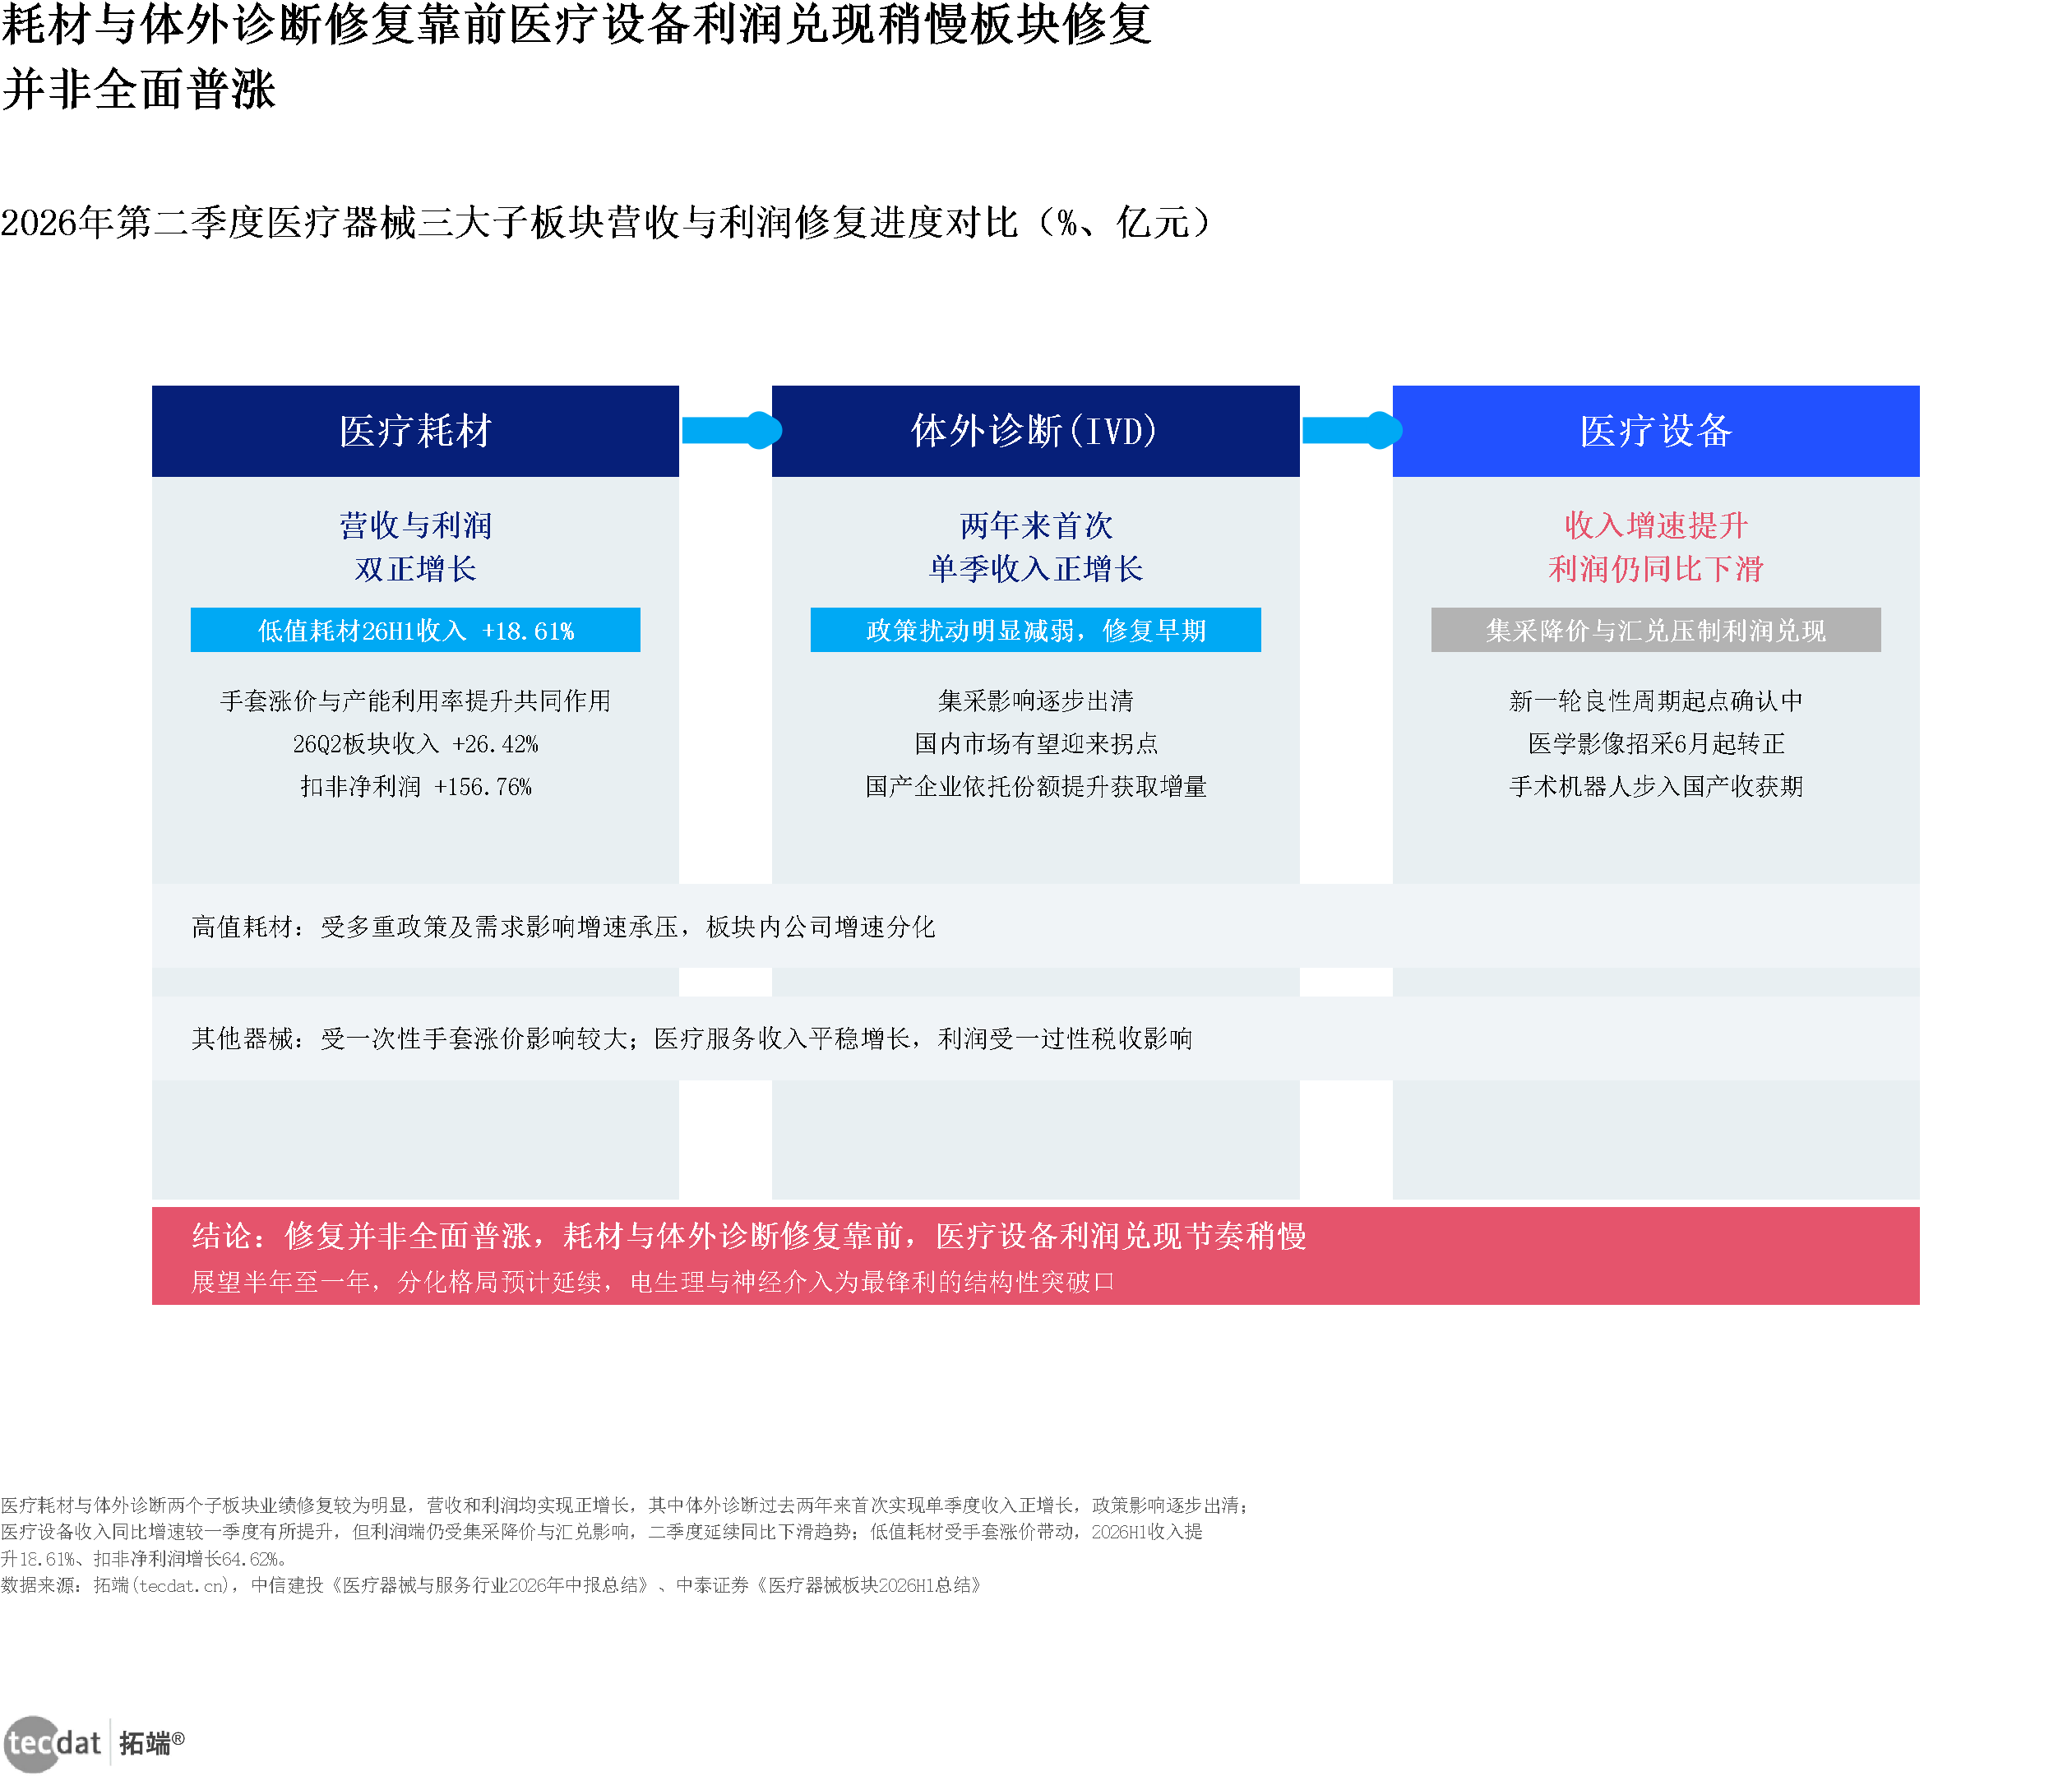
信息图2:耗材与体外诊断修复靠前设备利润稍慢(线性流程框图)
核心数据:医疗设备修复表现收入同比增速较Q1提升,利润端二季度仍同比下滑;低值耗材26H1收入2026H1收入提升18.61%;低值耗材26H1扣非净利润2026H1扣非净利润增长64.62%。
小标题:2026年第二季度医疗器械三大子板块营收与利润修复进度对比(%、亿元)
来源:中信建投《医疗器械与服务行业2026年中报总结》、中泰证券《医疗器械板块2026H1总结》,2026-09。
4.2 本章小结
- 核心结论:修复并非普涨,低值耗材与体外诊断靠前,医疗设备利润兑现滞后。
- 一句话判断:优先选择利润已先于收入修复的板块,设备端要等设备更新资金落地后的订单确认。
- 数据要点:低值耗材26Q2营收增速36.06%,高值耗材回落至0.59%;高值耗材净利率22.44%是医疗设备4.56%的近5倍。
五、医疗服务板块为何增收不增利?——一次性因素扰动下的真实盈利
一句话逻辑:医疗服务看集中度提升的长期线,单季利润波动先剔除税收等非经营性因素再判断。
5.1 利润下滑到底由什么因素造成
医疗服务板块上半年收入实现正增长,但整体增速仅1.68%,头部眼科连锁仍保持正增长,行业集中度持续提升(见图表9:医疗服务板块公司2026H1营业收入)。
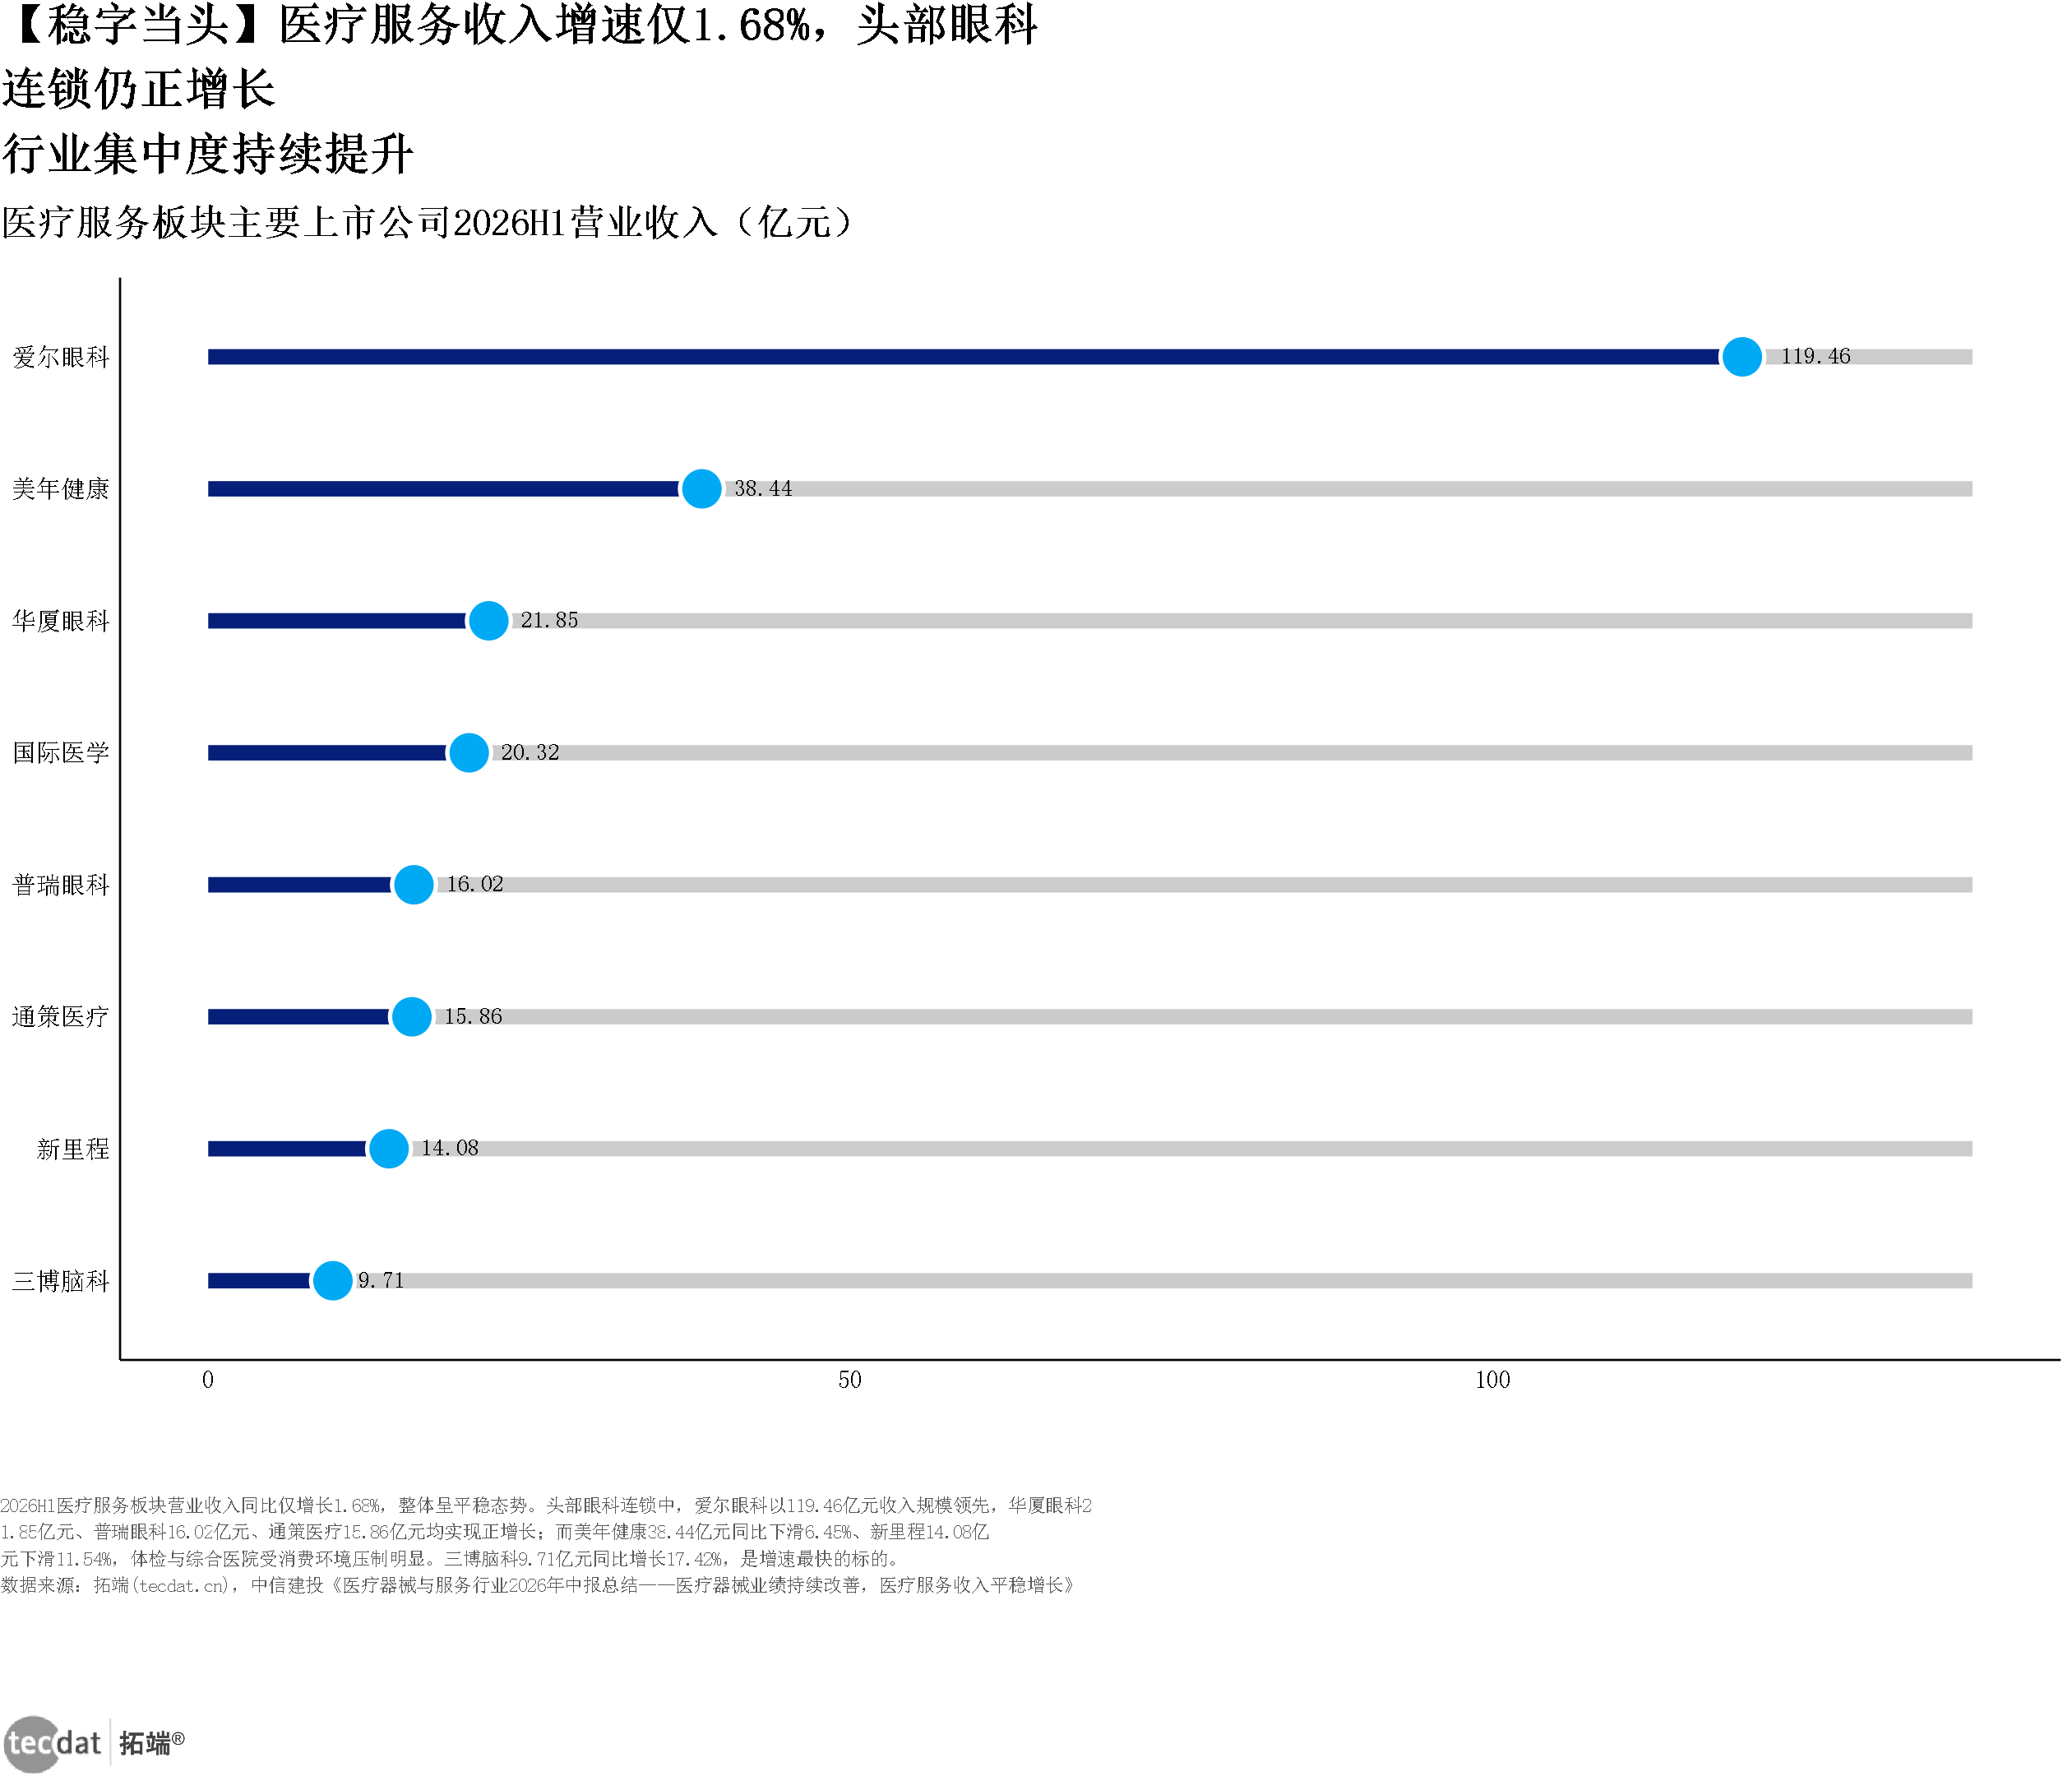
图表9:医疗服务板块公司2026H1营业收入(刻度线图)
核心数据:爱尔眼科119.46亿元;美年健康38.44亿元;华厦眼科21.85亿元;国际医学20.32亿元。
小标题:医疗服务板块主要上市公司2026H1营业收入(亿元)
来源:中信建投《医疗器械与服务行业2026年中报总结——医疗器械业绩持续改善,医疗服务收入平稳增长》,2026-09。
5.2 本章小结
- 直接回答:医疗服务上半年收入增长但增速仅1.68%,利润下滑主要由龙头补缴税款这一非经营性因素导致。
- 关键数据:剔除一次性补缴税款因素后,板块归母净利润增速回正;头部眼科连锁仍保持正增长。
- 落地提示:看集中度提升的长期线,单季利润波动要先剔除税收等非经营性因素再判断。
六、出海主线还能延续吗?——MNC增长延续、分化加深,国产出海如何破局
一句话逻辑:用海外收入占比、认证储备、本地化产能三个硬指标筛标的,汇兑只影响节奏不影响方向。
6.1 海外龙头:增长延续,分化加深
2026年上半年,海外医疗器械跨国公司整体延续增长,但创新业务与成熟业务之间的分化进一步加深。医疗设备领域的增长主要来自手术机器人、睡眠呼吸、测序平台及存量设备耗材和服务收入;医用耗材整体表现优于设备;体外诊断呈现创新检测增长、常规诊断价格重估的双轨特征。国信证券《海外医疗器械公司26H1经营情况回顾:增长延续、分化加深,中国市场静待复苏》(2026-09)给出了上述判断。
从收入增速排行看,海外器械龙头之间的差距在扩大,头部公司依靠创新术式与经常性收入维持增长(见图表11:海外器械龙头26H1收入增速排行)。
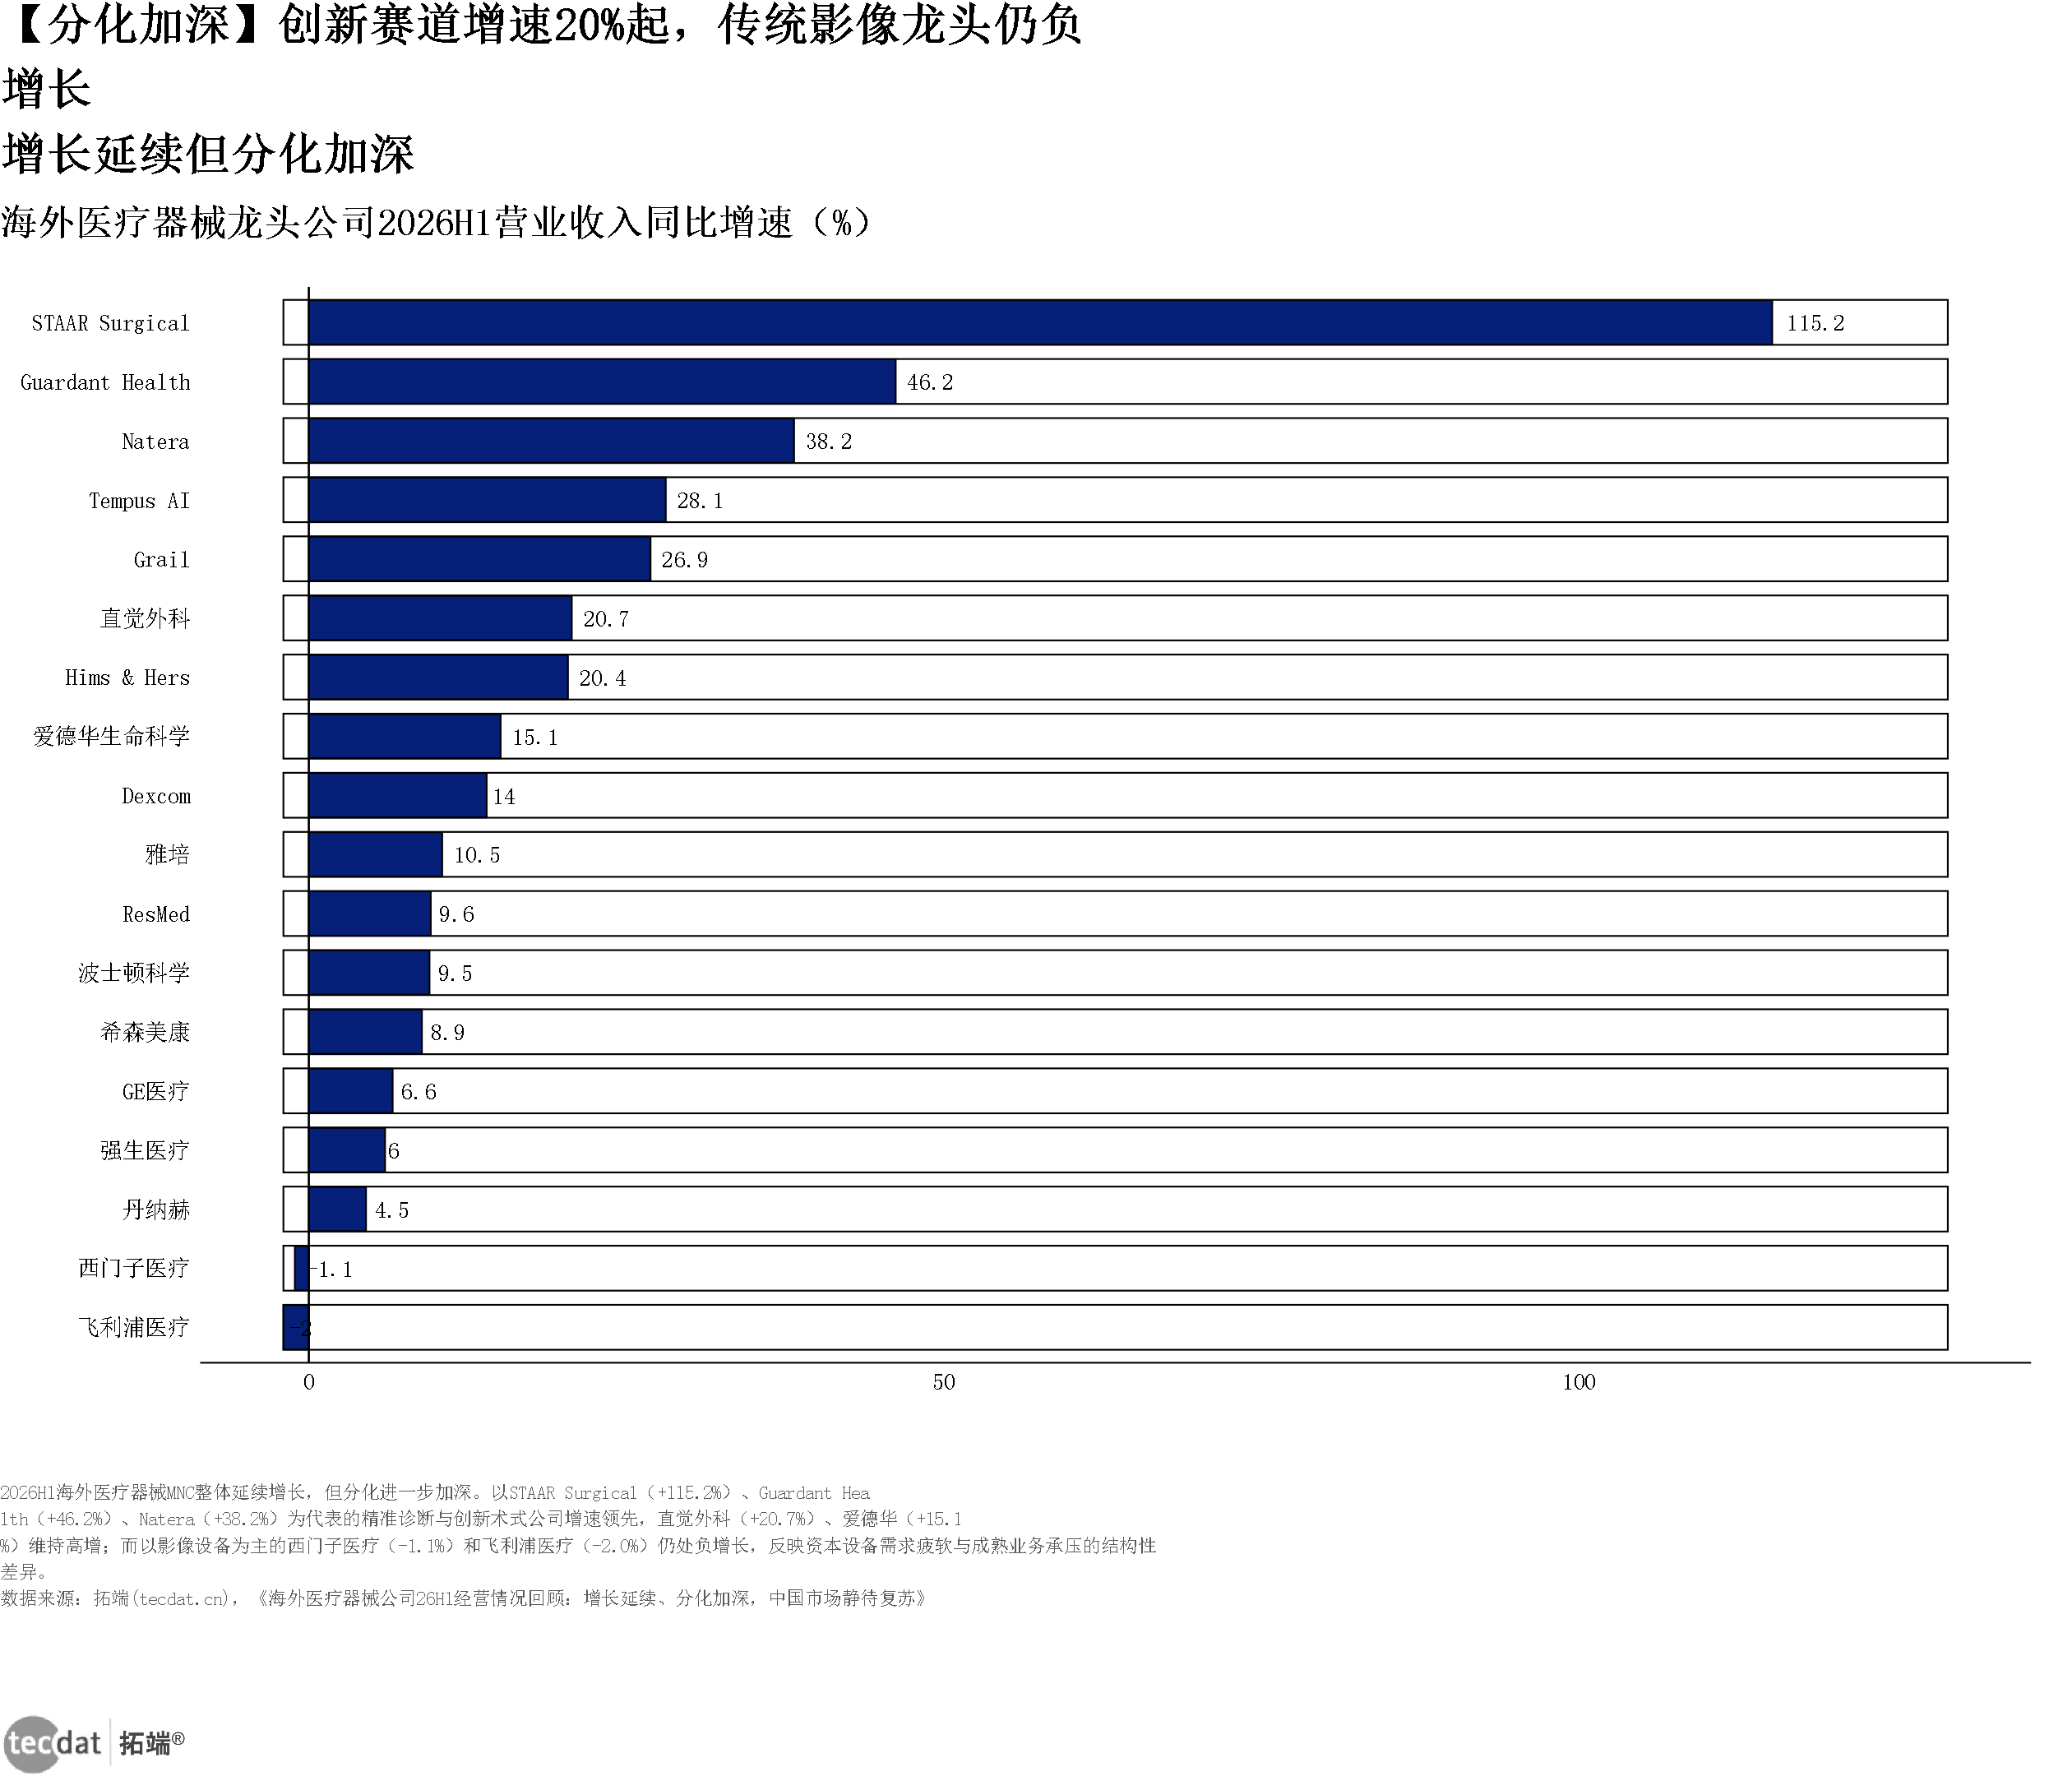
图表11:海外器械龙头26H1收入增速排行(横向比例条形图)
核心数据:STAAR Surgical115.2%;Guardant Health46.2%;Natera38.2%;Tempus AI28.1%。
小标题:海外医疗器械龙头公司2026H1营业收入同比增速(%)
来源:《海外医疗器械公司26H1经营情况回顾:增长延续、分化加深,中国市场静待复苏》,2026-09。
毛利率层面,海外龙头的分化同样存在,创新业务占比高的公司毛利率水平更稳定(见图表12:海外器械龙头26H1毛利率)。
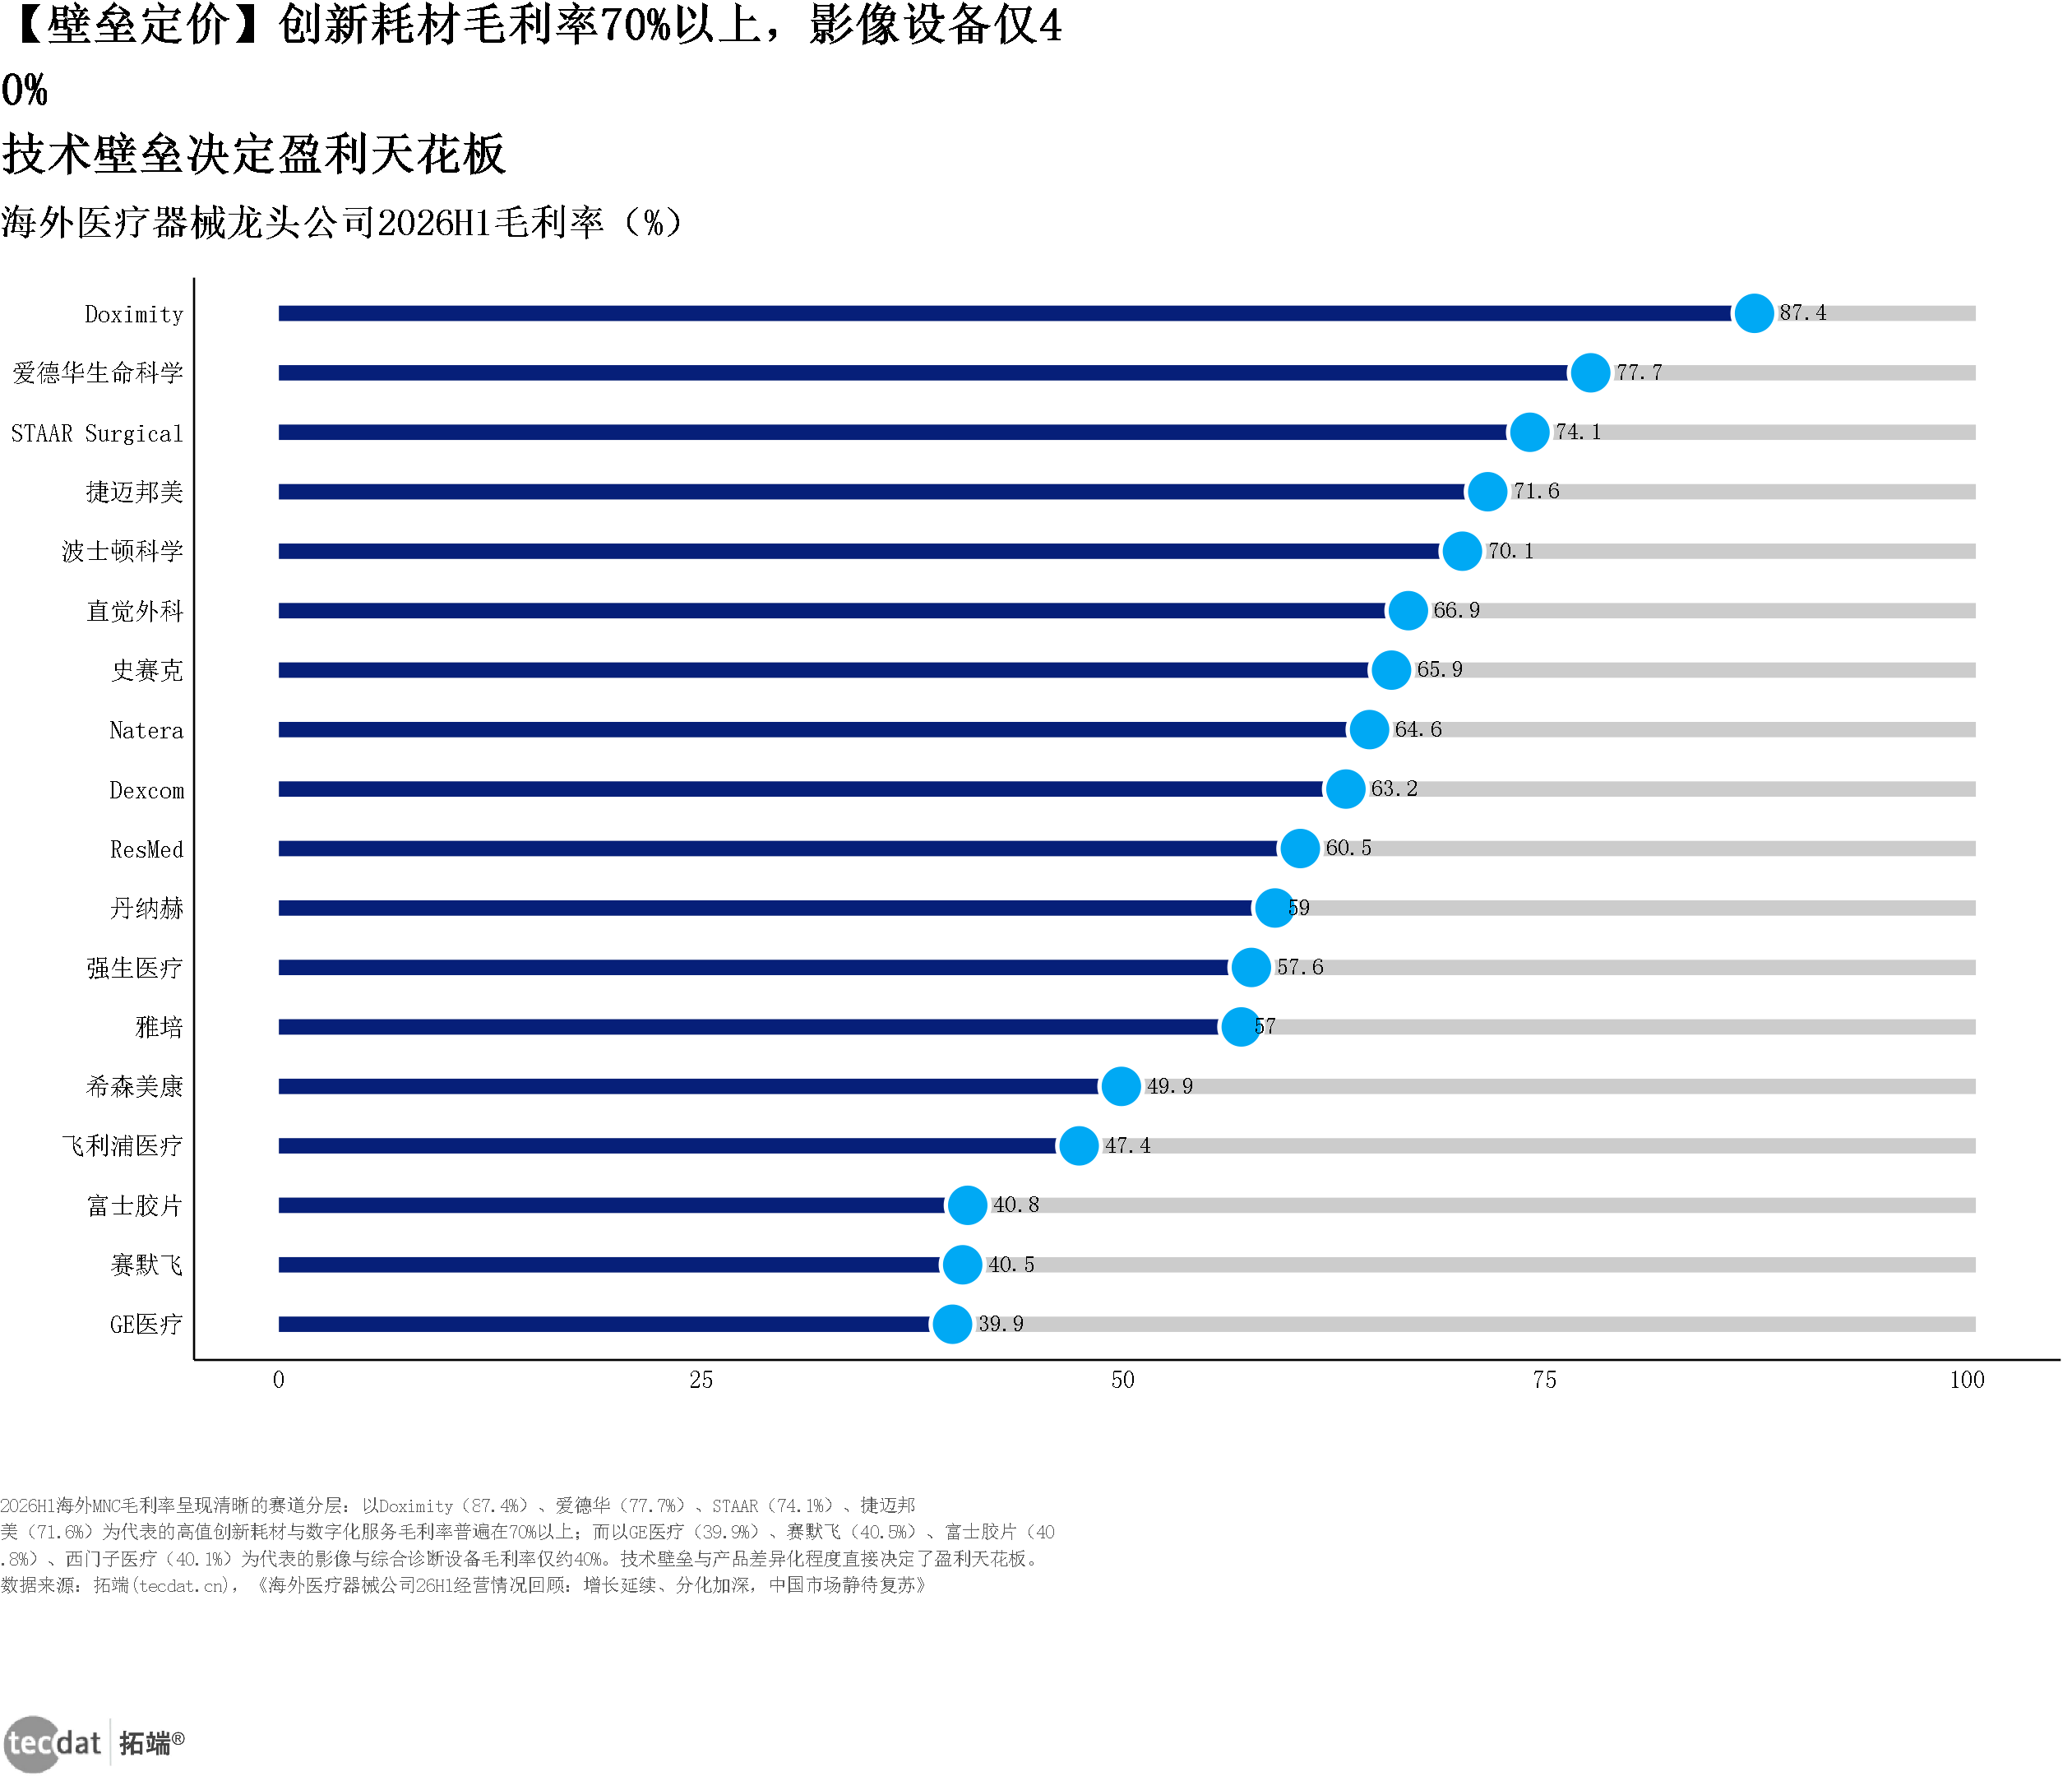
图表12:海外器械龙头26H1毛利率(刻度线图)
核心数据:Doximity87.4%;爱德华生命科学77.7%;STAAR Surgical74.1%;捷迈邦美71.6%。
小标题:海外医疗器械龙头公司2026H1毛利率(%)
来源:《海外医疗器械公司26H1经营情况回顾:增长延续、分化加深,中国市场静待复苏》,2026-09。
6.2 中国市场:结构性企稳,尚未全面反转
中国市场仍处于需求、价格和渠道共同调整阶段。海外医疗器械公司中国区收入仍未全面转正,部分公司降幅达到两位数(见图表13:MNC中国市场收入增速分化)。国信证券(2026-09)指出,集采扩围、医保控费、医院预算谨慎、消费疲软、国产替代、本土低价竞争及渠道库存重整,共同构成压力来源。
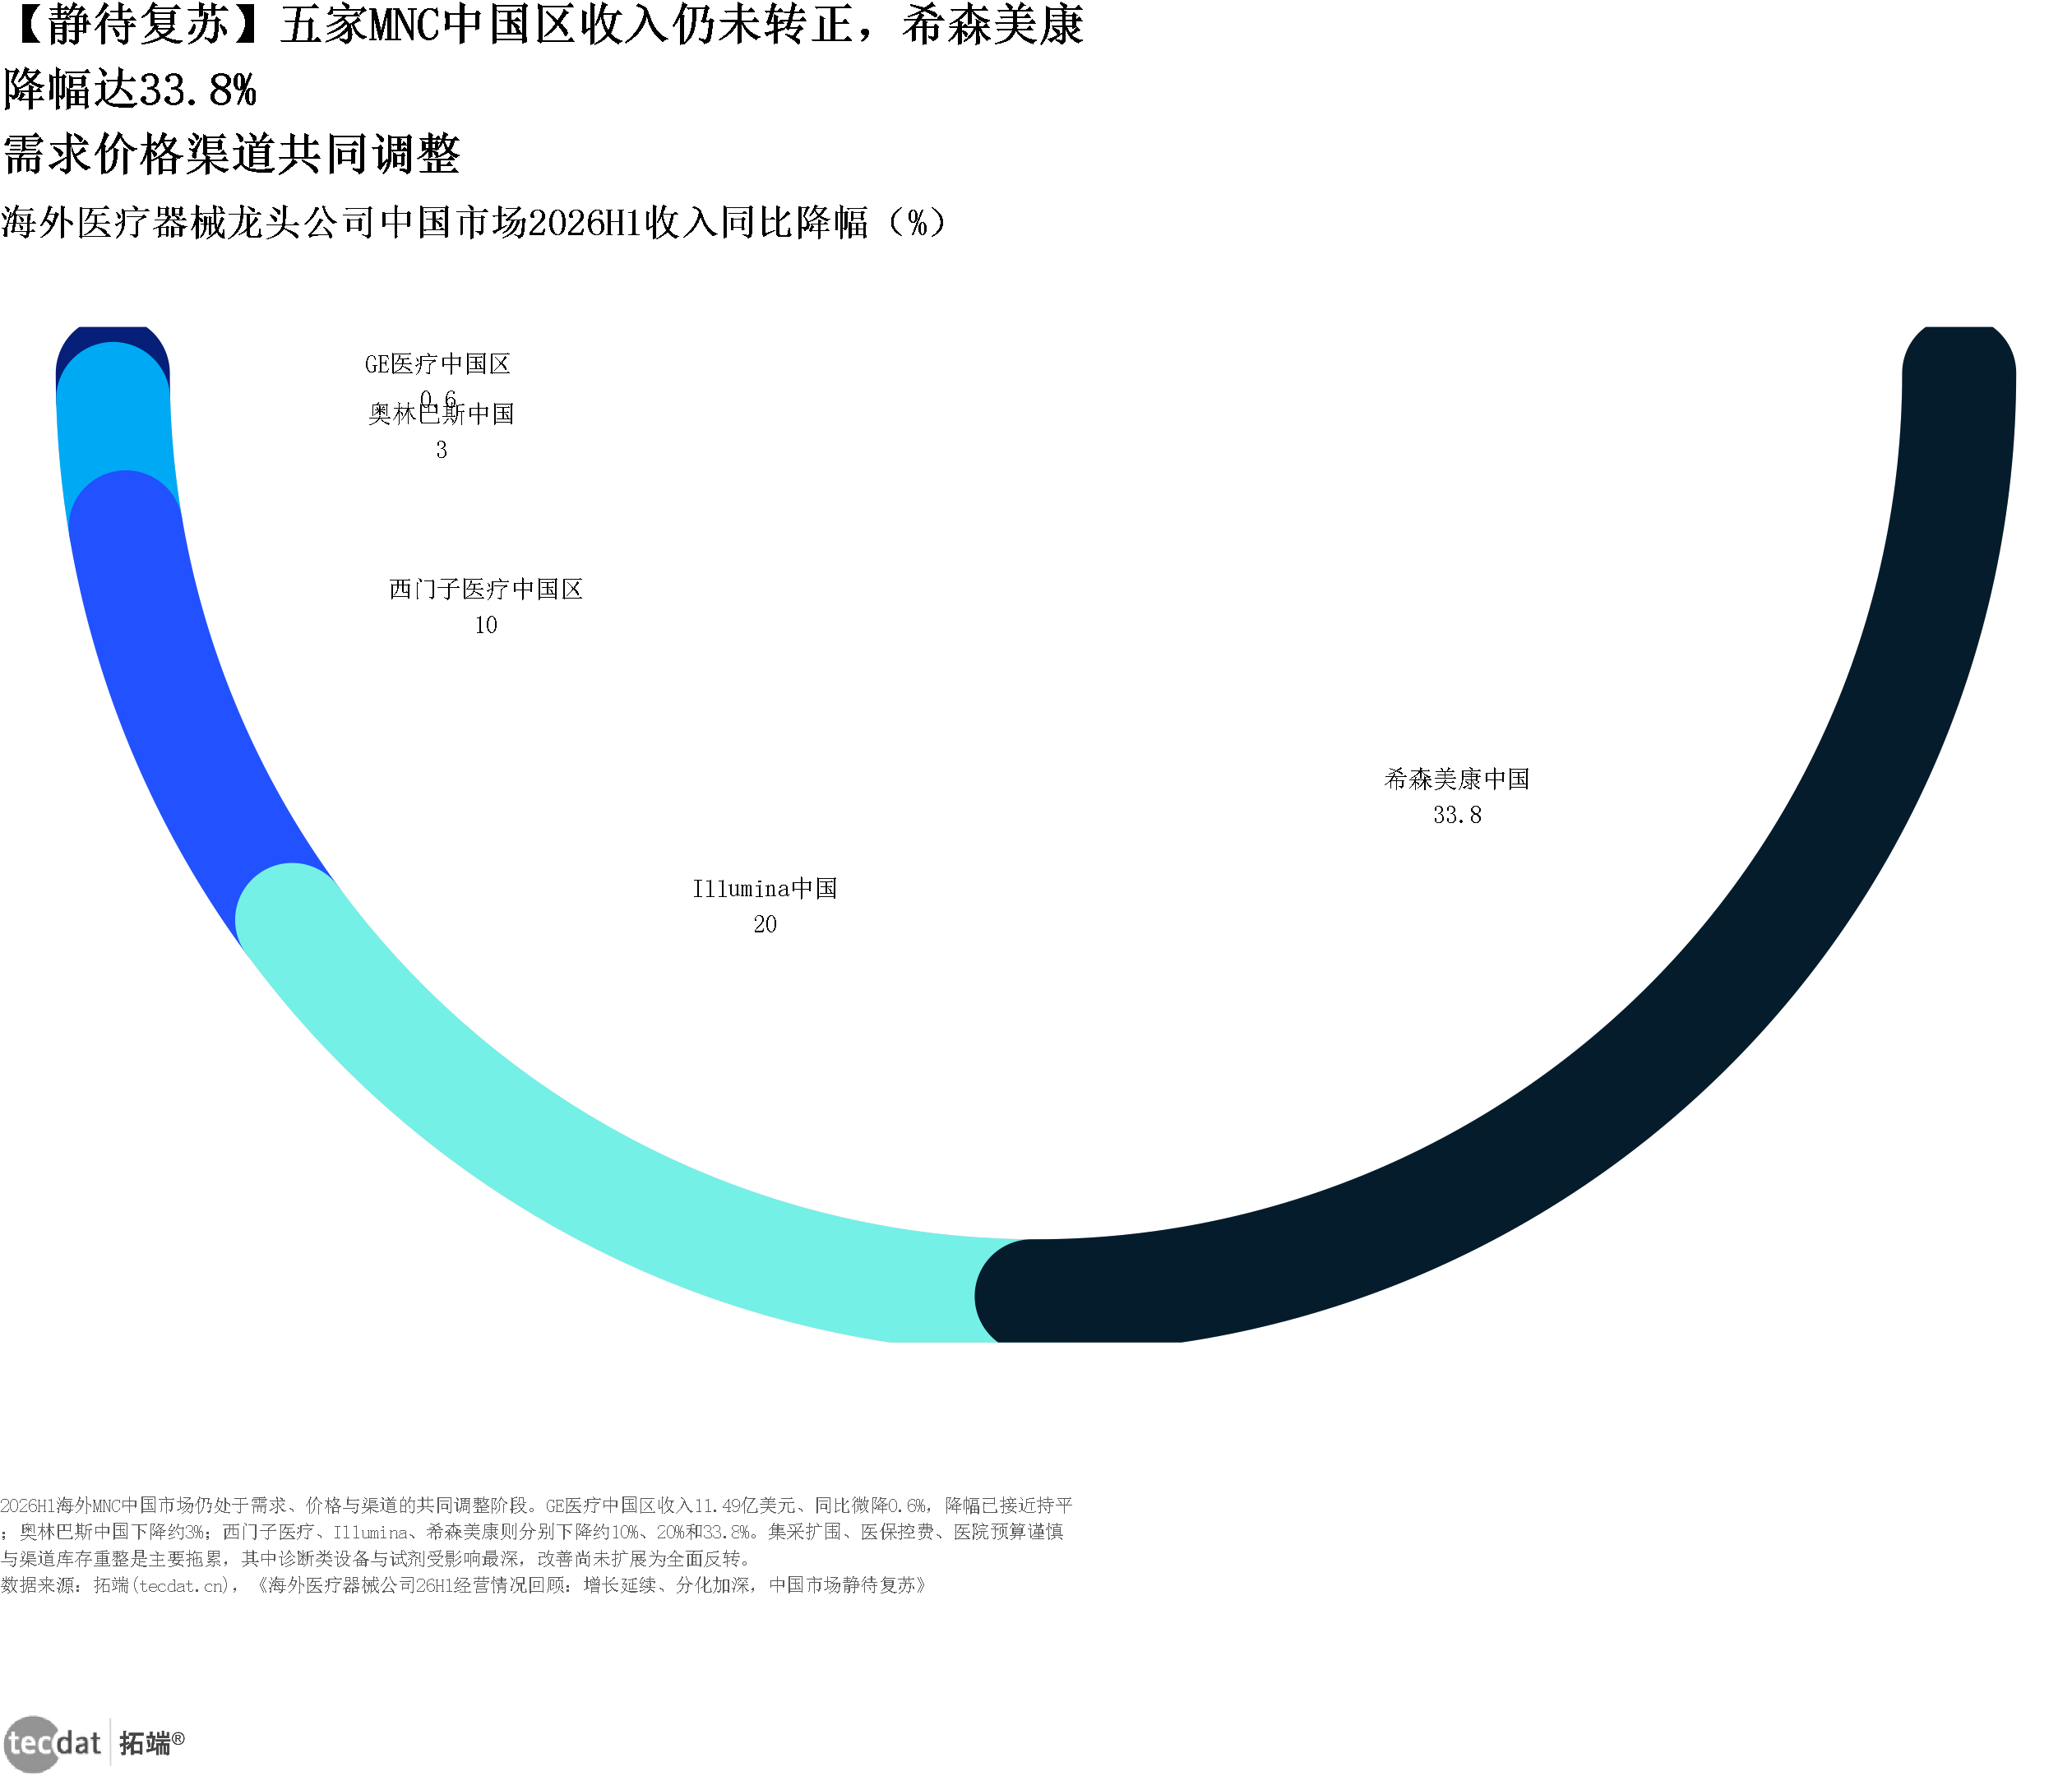
图表13:MNC中国市场收入增速分化(半圆环图)
核心数据:GE医疗中国区0.6%;奥林巴斯中国3.0%;西门子医疗中国区10.0%;Illumina中国20.0%。
小标题:海外医疗器械龙头公司中国市场2026H1收入同比降幅(%)
来源:《海外医疗器械公司26H1经营情况回顾:增长延续、分化加深,中国市场静待复苏》,2026-09。
26Q2出现了一些结构性企稳信号:GE医疗中国收入恢复增长,赛默飞中国收入恢复低个位数增长,丹纳赫诊断降幅较一季度收窄,雅培核心实验室与STAAR Surgical的渠道及库存压力也有所缓和。但直觉外科的设备招标、因美纳的审批和采购许可、希森美康与西门子诊断的价格与支付重估仍在推进,改善尚未扩展为全面反转。
相关结论可参见信息图6:中国市场26Q2结构性企稳信号。
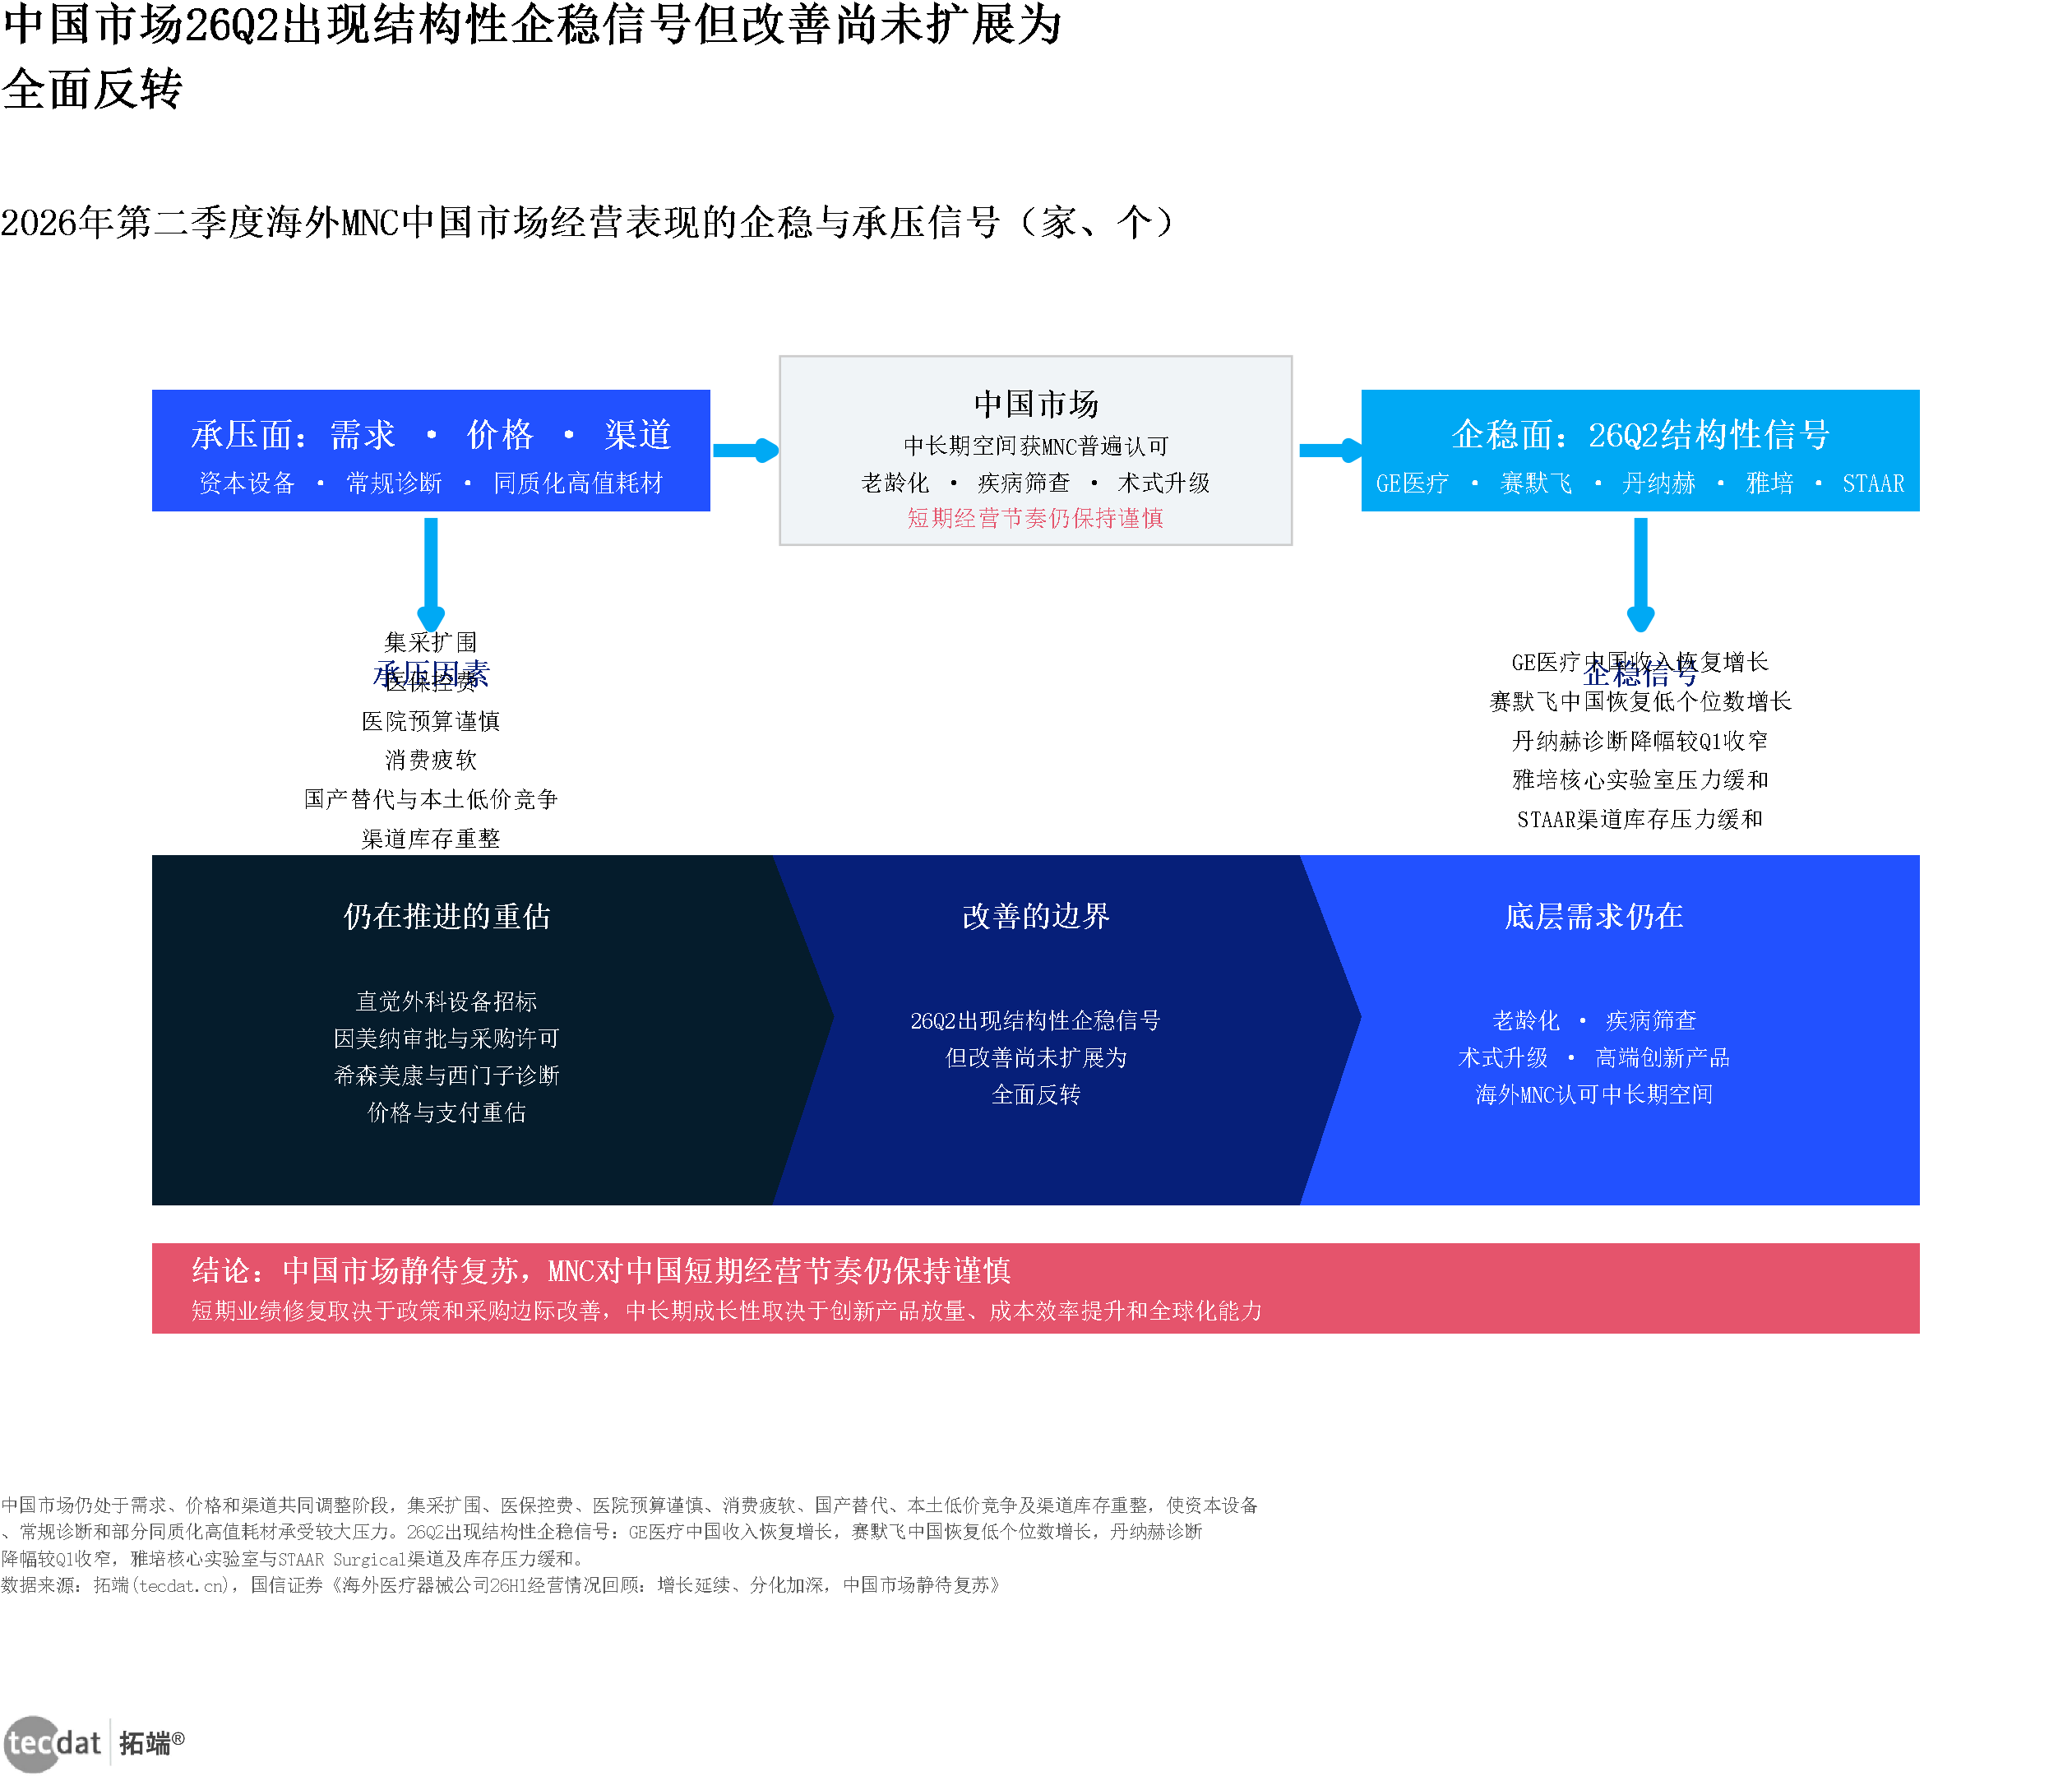
信息图6:中国市场26Q2结构性企稳信号(标准对比分析流程图)
核心数据:企稳信号一GE Healthcare中国收入恢复增长;结论中国市场静待复苏,改善尚未扩展为全面反转。
小标题:2026年第二季度海外MNC中国市场经营表现的企稳与承压信号(家、个)
来源:国信证券《海外医疗器械公司26H1经营情况回顾:增长延续、分化加深,中国市场静待复苏》,2026-09。
6.3 国产出海:从性价比输出走向高端渗透
国产器械的全球化已进入收获期。2026H1,部分优质医疗器械企业的境外收入规模已达到数十亿元级别,头部公司断层领先(见图表15:优质器械企业26H1境外收入规模)。
增速上,创新器械企业出海增速普遍超过50%,头部公司在大体量基数下仍保持双位数正增长(见图表16:优质器械企业26H1境外收入增速)。中泰证券(2026-09)点名关注业绩趋势向好的细分龙头,并强调汇率扰动不改出海高景气。
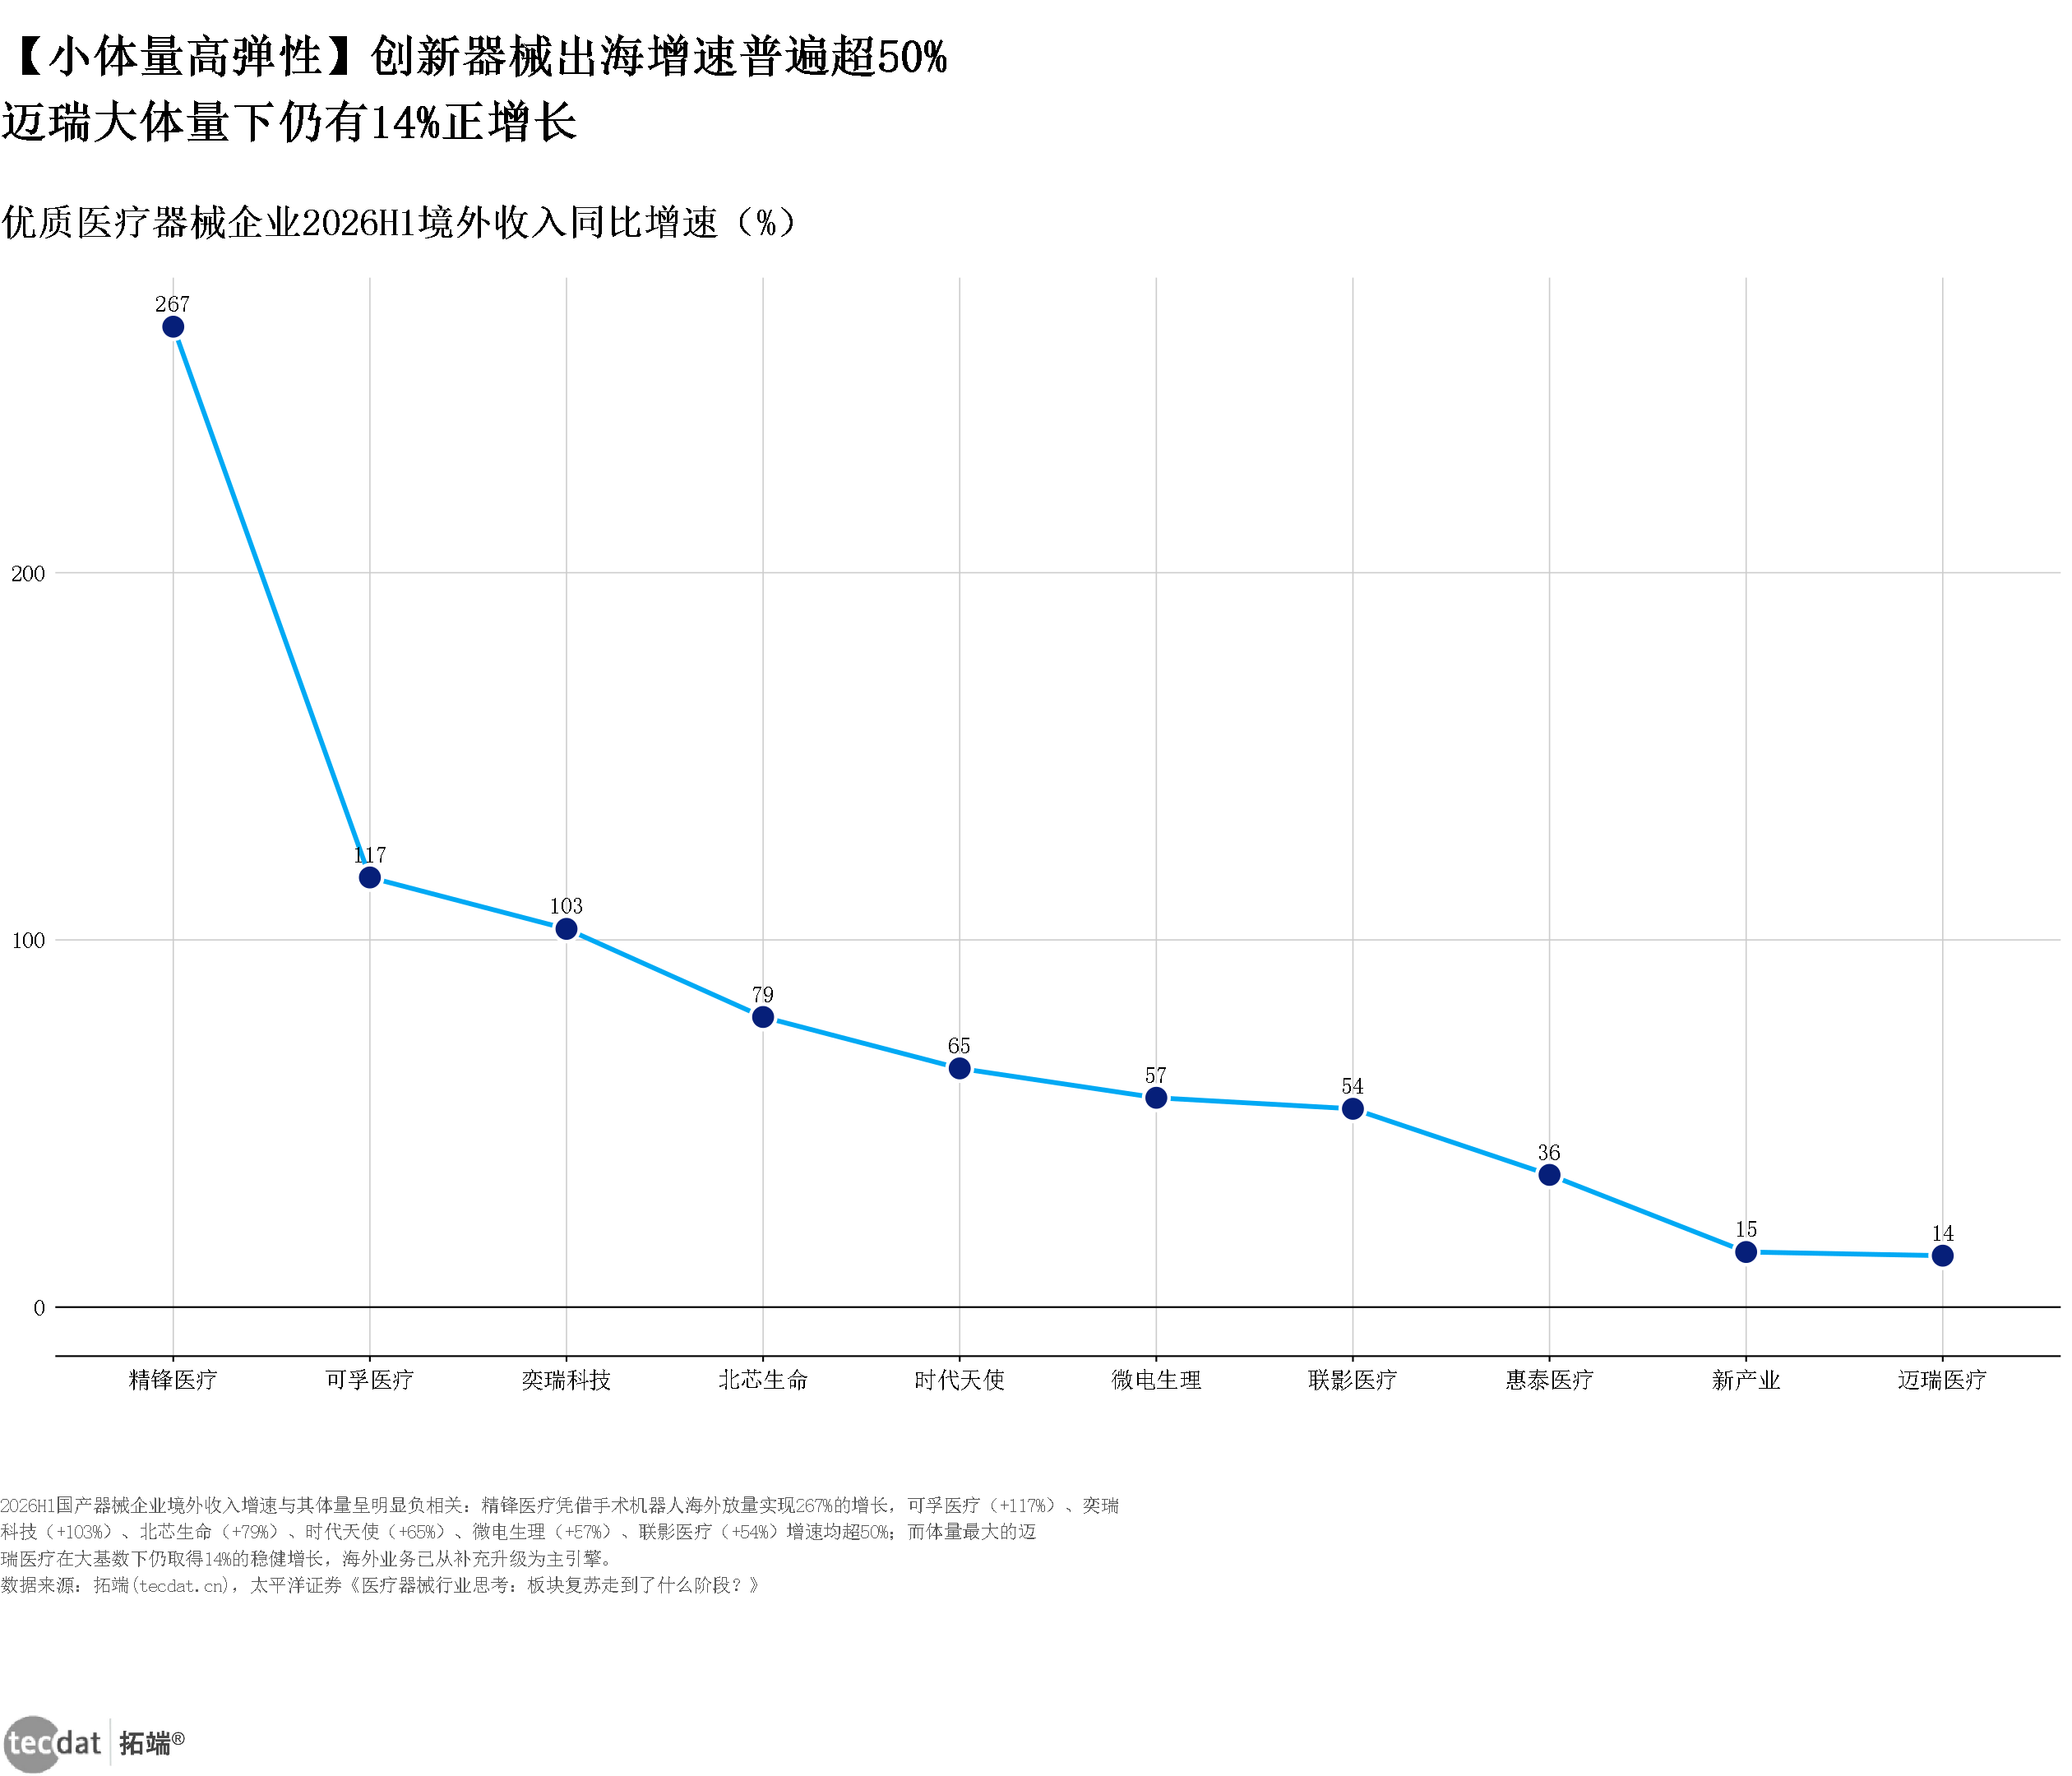
图表16:优质器械企业26H1境外收入增速(折线图)
核心数据:精锋医疗267.0%;可孚医疗117.0%;奕瑞科技103.0%;北芯生命79.0%。
小标题:优质医疗器械企业2026H1境外收入同比增速(%)
来源:太平洋证券《医疗器械行业思考:板块复苏走到了什么阶段?》,2026-09。
图表16数据表(优质医疗器械企业2026H1境外收入同比增速(%))
| 指标 | 数值 |
|---|---|
| 精锋医疗 | 267.0% |
| 可孚医疗 | 117.0% |
| 奕瑞科技 | 103.0% |
| 北芯生命 | 79.0% |
| 时代天使 | 65.0% |
| 微电生理 | 57.0% |
从收入结构看,代表企业的海外收入占比已系统性抬升,部分龙头国际收入占比达77%,板块整体水平也升至32%(见图表18:代表企业海外收入占比)。
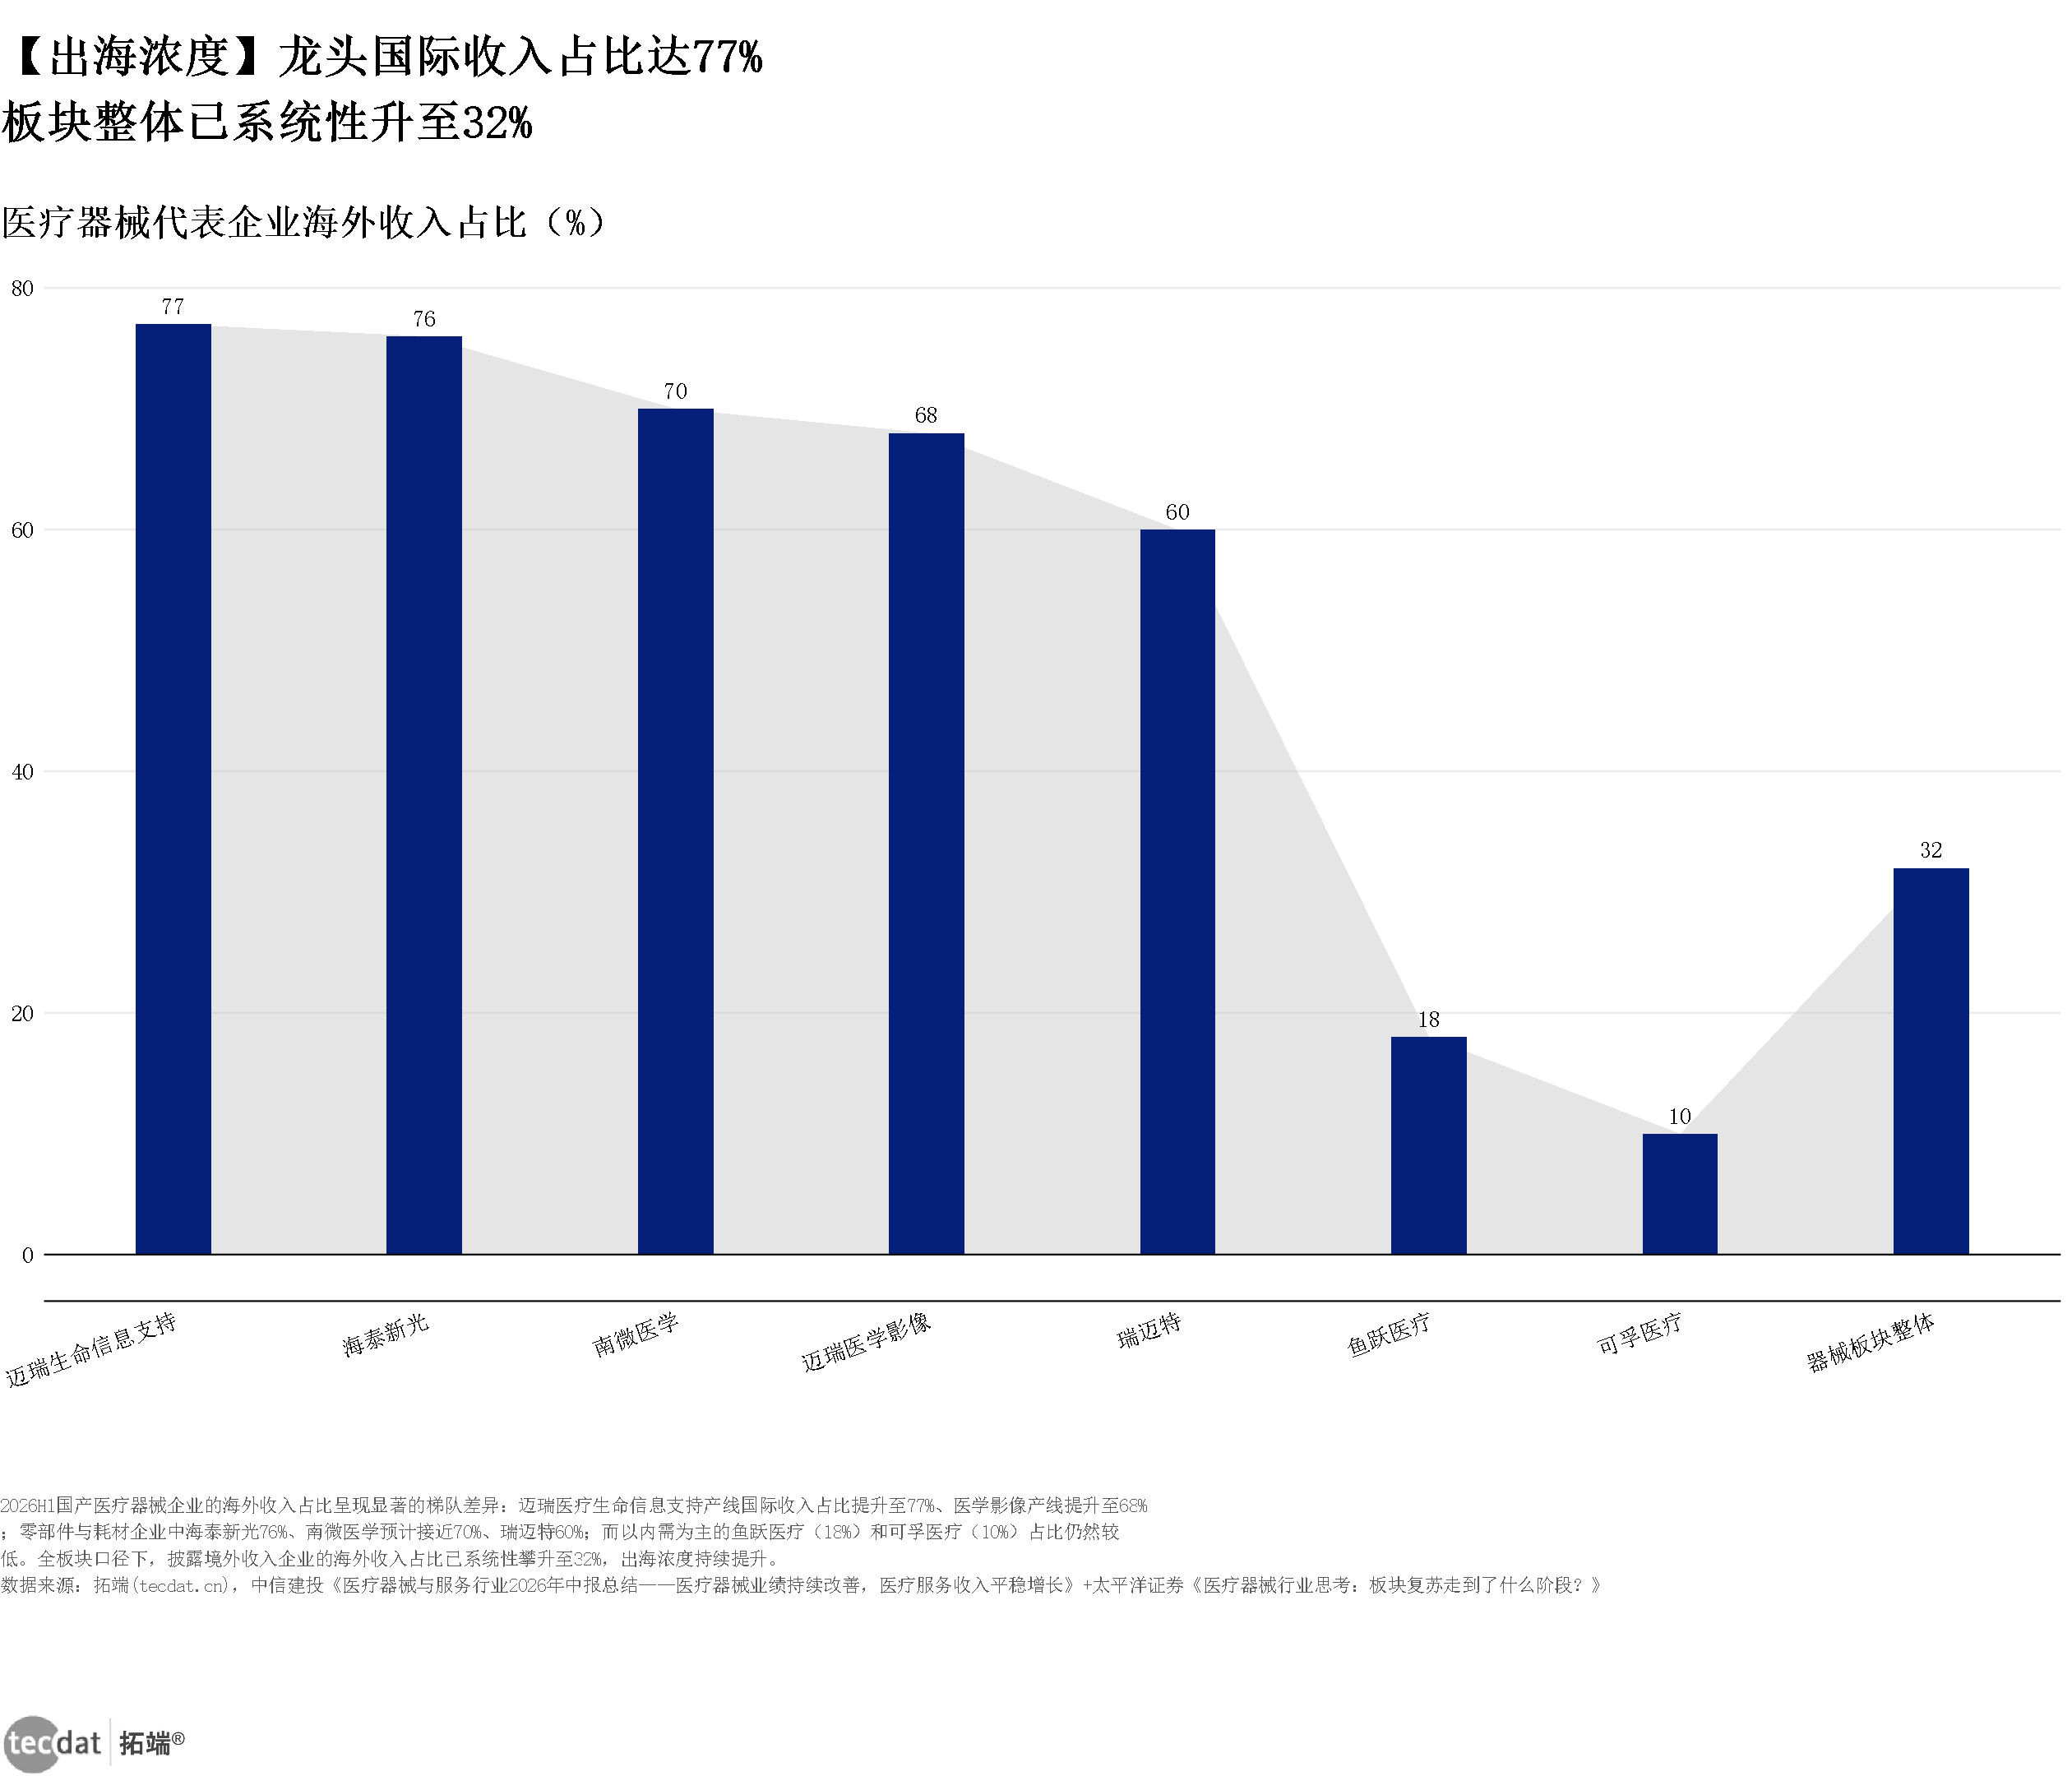
图表18:代表企业海外收入占比(阴影条形图)
核心数据:迈瑞生命信息支持77.0%;海泰新光76.0%;南微医学70.0%;迈瑞医学影像68.0%。
小标题:医疗器械代表企业海外收入占比(%)
来源:中信建投《医疗器械与服务行业2026年中报总结——医疗器械业绩持续改善,医疗服务收入平稳增长》+太平洋证券《医疗器械行业思考:板块复苏走到了什么阶段?》,2026-09。
出口层面,2025年中国医疗器械出口仍以诊断治疗设备为主,占比接近一半,耗材出口附加值相对偏低(见图表21:2025年医疗器械出口结构)。
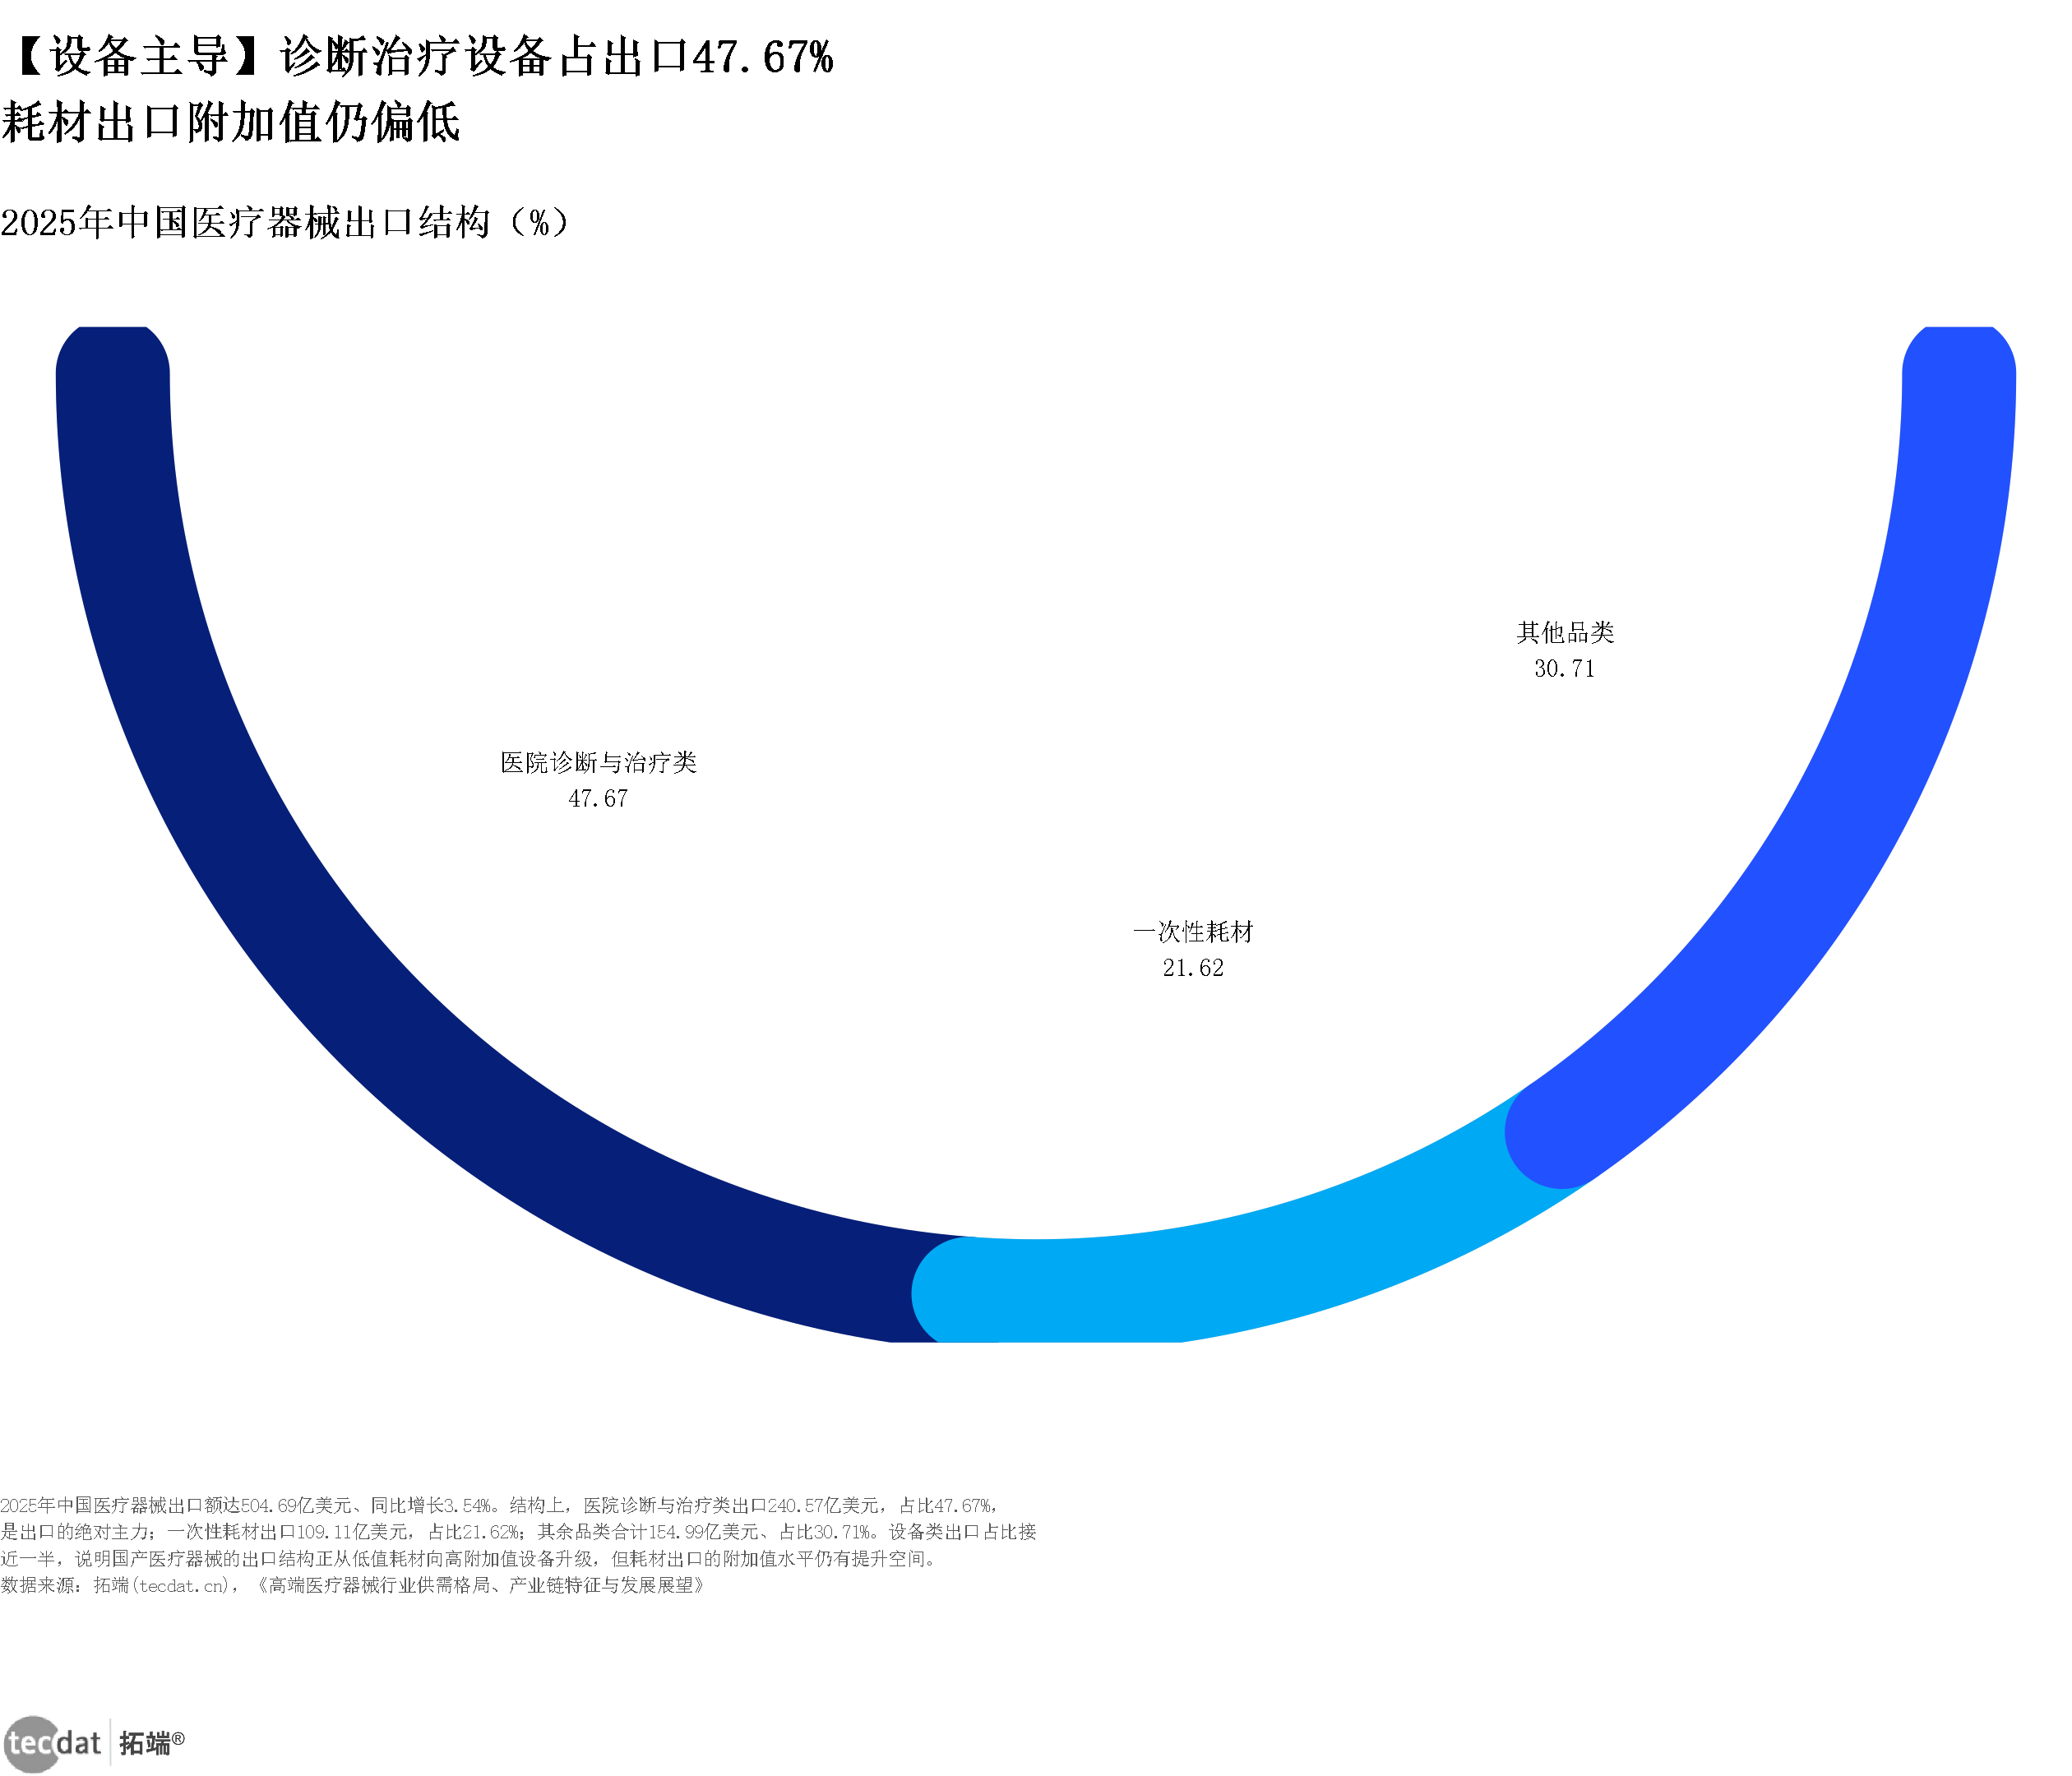
图表21:2025年医疗器械出口结构(半圆环图)
核心数据:医院诊断与治疗类47.67%;一次性耗材21.62%;其他品类30.71%。
小标题:2025年中国医疗器械出口结构(%)
来源:《高端医疗器械行业供需格局、产业链特征与发展展望》,2026-09。
图表21数据表(2025年中国医疗器械出口结构(%))
| 指标 | 数值 |
|---|---|
| 医院诊断与治疗类 | 47.67% |
| 一次性耗材 | 21.62% |
| 其他品类 | 30.71% |
6.4 本章小结
- 一句话判断:出海是确定性最高的增量来源,汇率扰动影响节奏但不改变方向。
- 数据要点:代表企业海外收入占比已系统性升至32%,龙头国际收入占比达77%;迈瑞境外收入94.71亿元。
- 提醒:用海外收入占比、认证储备、本地化产能三个硬指标筛标的,不要只看出口金额。
七、产业链短板在哪、机会在哪?——从核心元器件对外依存到零部件厂商跨界
一句话逻辑:上游核心零部件的价值不在当前毛利率,而在技术可迁移带来的可及市场扩容。
从需求结构看,肿瘤与心血管两类应用合计占比45.85%,构成高端医疗器械需求的基本盘(见图表19:2025年高端器械需求结构)。
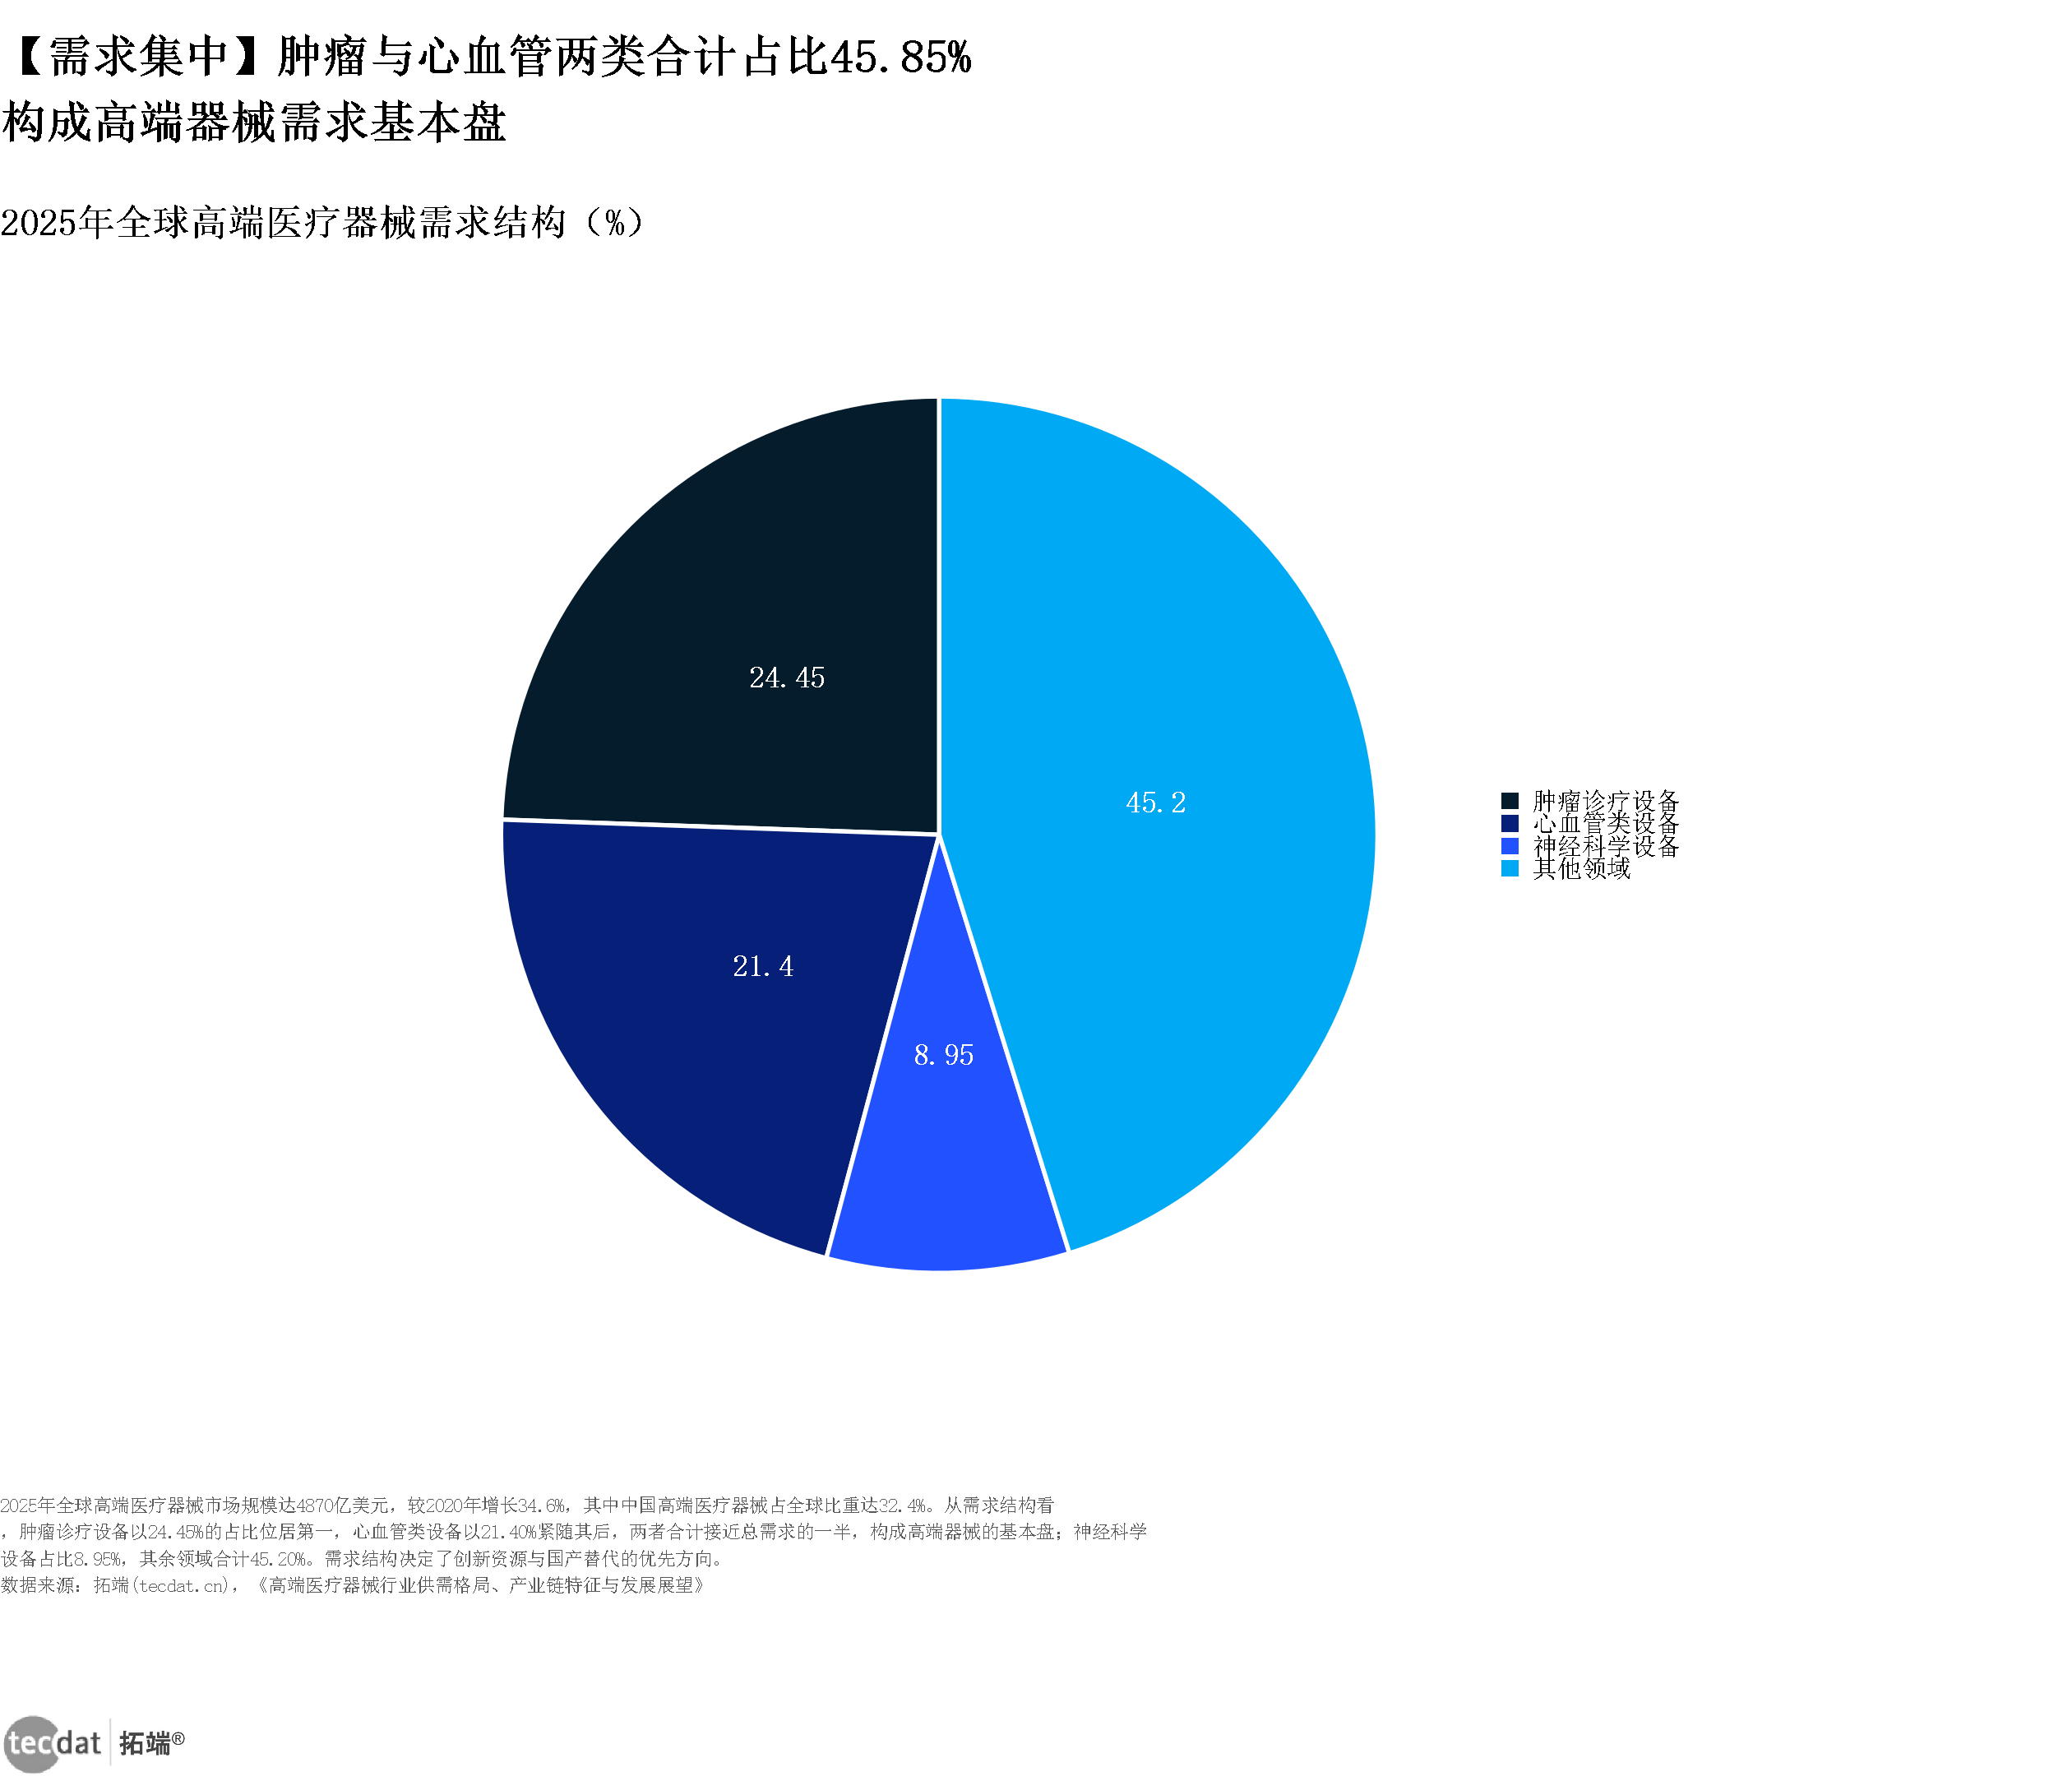
图表19:2025年高端器械需求结构(圆环图)
核心数据:肿瘤诊疗设备24.45%;心血管类设备21.4%;神经科学设备8.95%;其他领域45.2%。
小标题:2025年全球高端医疗器械需求结构(%)
来源:《高端医疗器械行业供需格局、产业链特征与发展展望》,2026-09。
根据IIM信息测算,2025年全球高端医疗器械市场规模达到4870亿美元,较2020年增长34.6%,其中中国高端医疗器械市场规模占全球比重为32.4%。从产业链结构看,医疗器械处于产业链中游环节,通过将上游核心零部件、关键材料及电子元器件进行系统集成与加工组装形成最终产品。大公国际《高端医疗器械行业供需格局、产业链特征与发展展望》(2026-09)同时提示,供应链仍存在短板,部分核心元器件对外依存度较高。
相关结论可参见信息图3:全球高端器械4870亿美元产业链结构。
国内上市企业的格局已经相对稳定。2025年,头部企业营业收入超过300亿元,是第二名的2.4倍,一超多强的梯队格局稳固(见图表23:上市企业2025年营业收入贡献)。
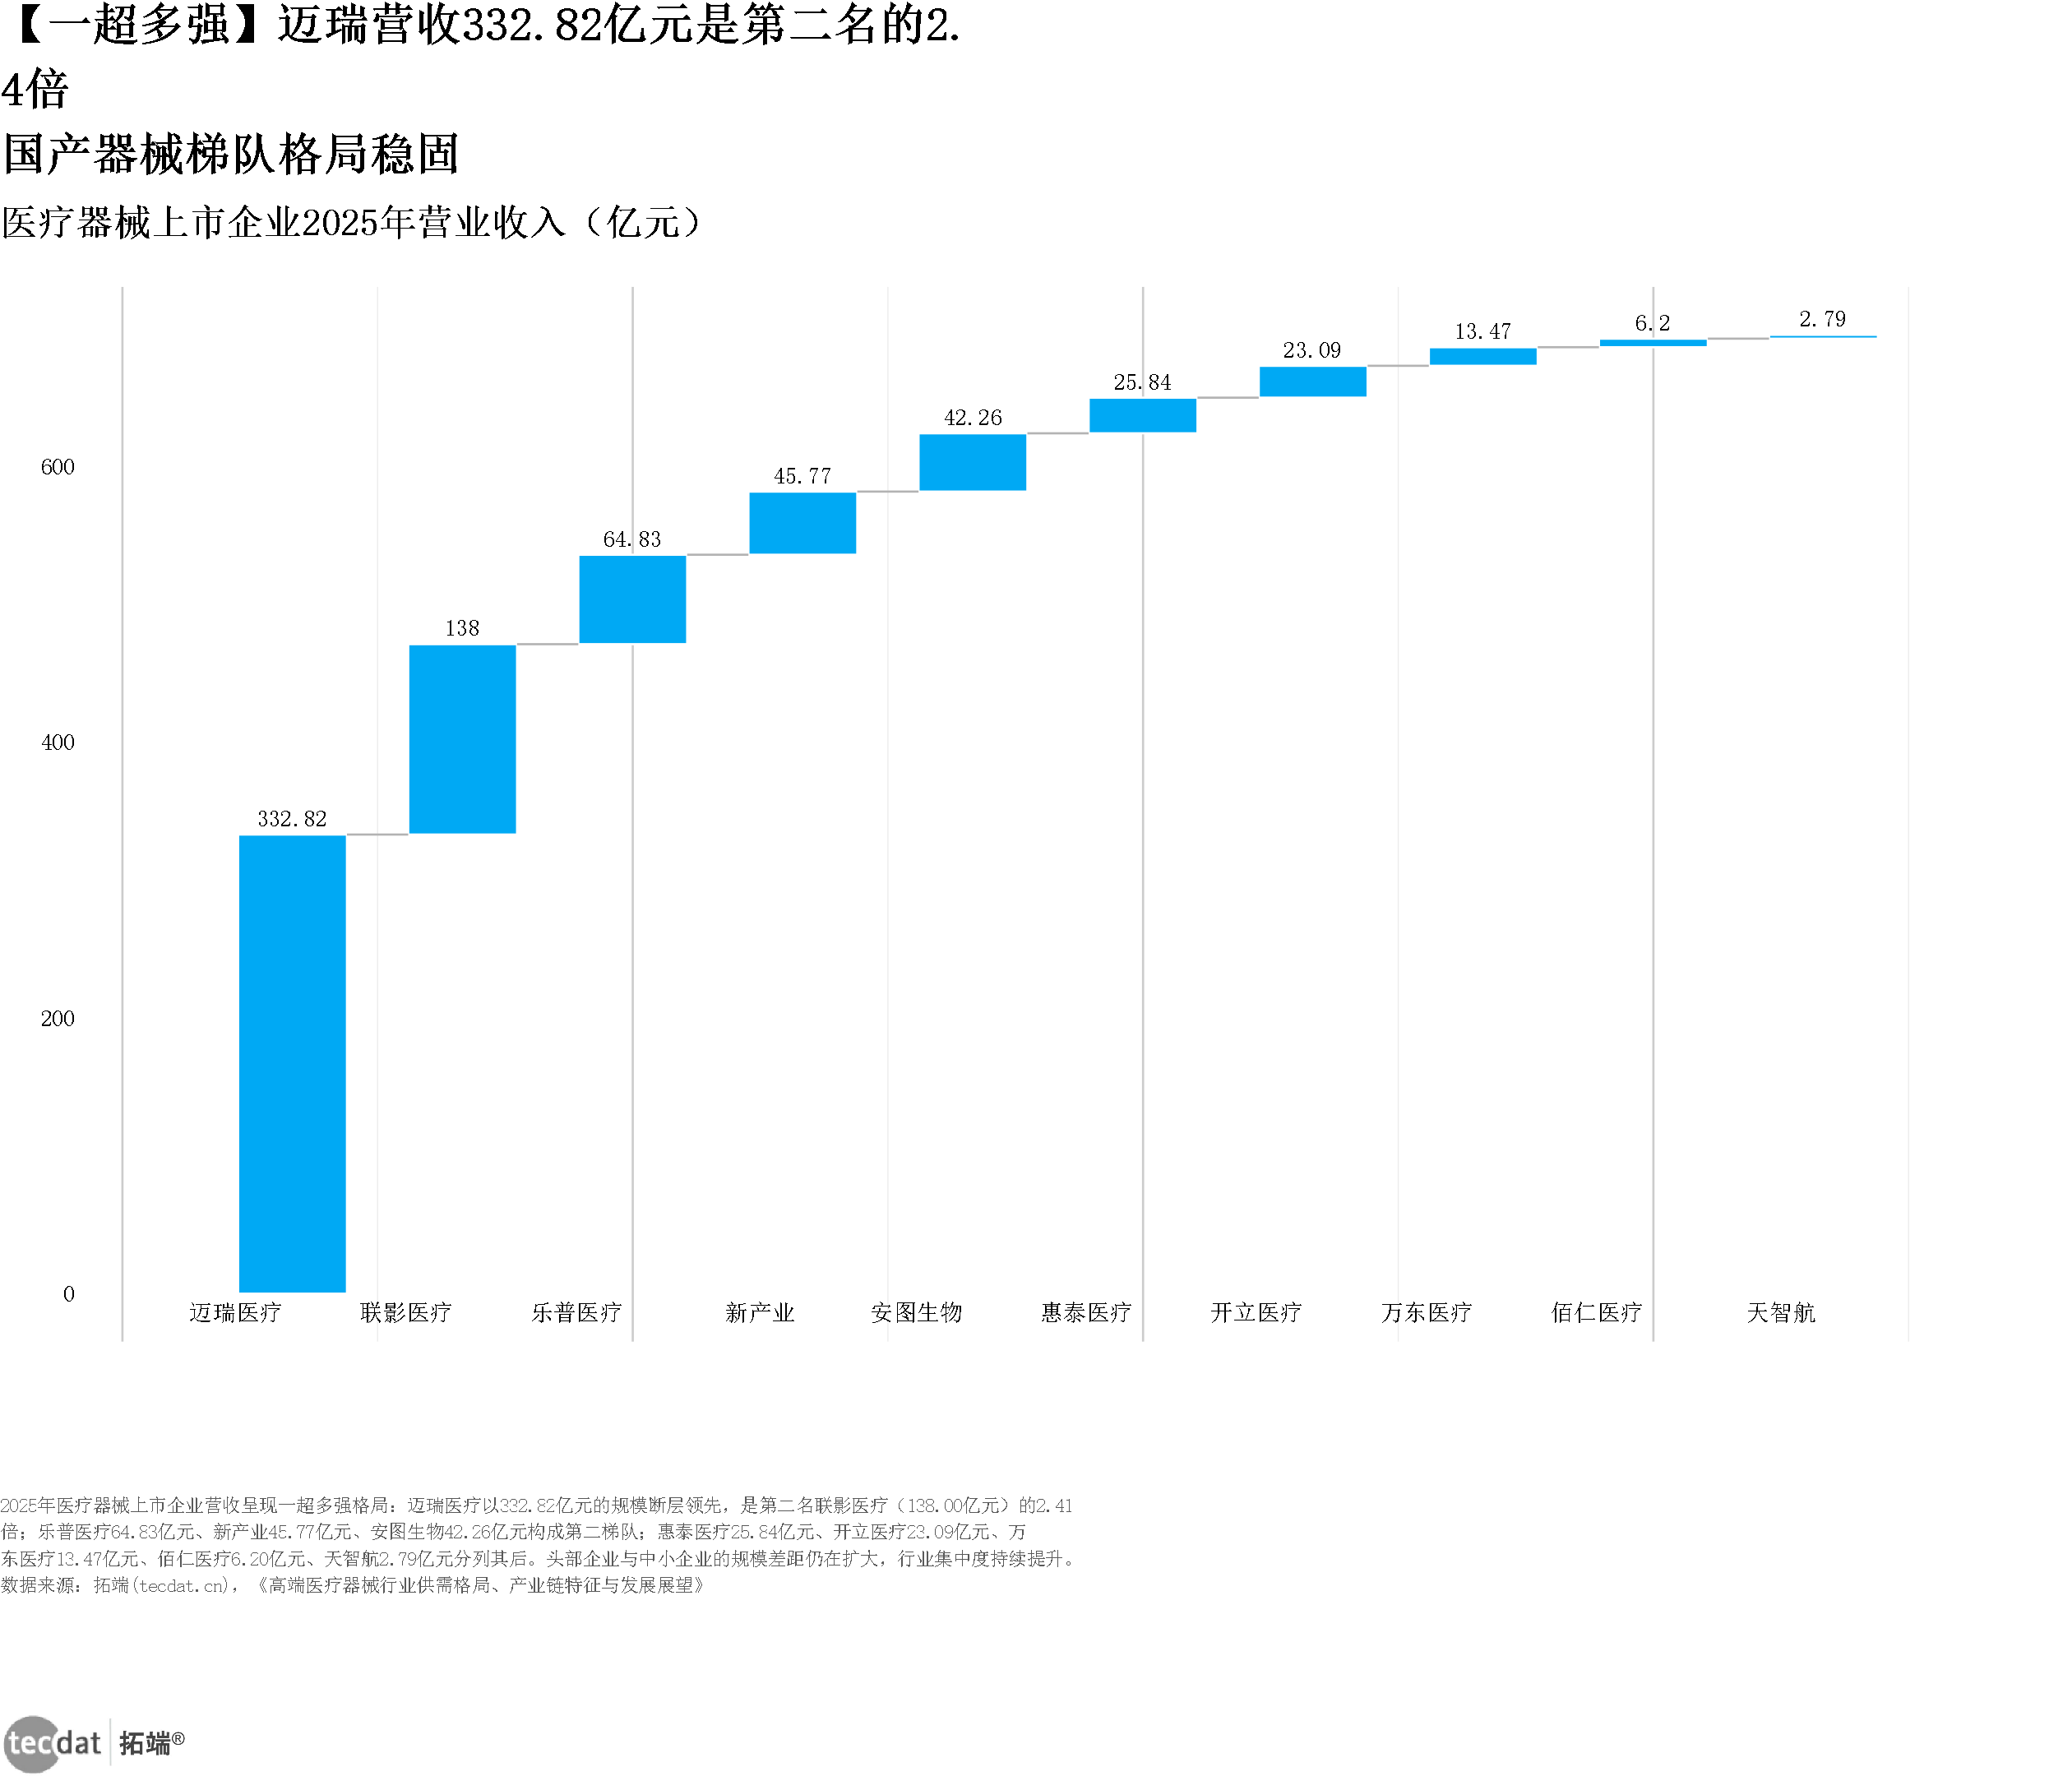
图表23:上市企业2025年营业收入贡献(瀑布图)
核心数据:迈瑞医疗332.82亿元;联影医疗138.0亿元;乐普医疗64.83亿元;新产业45.77亿元。
小标题:医疗器械上市企业2025年营业收入(亿元)
来源:《高端医疗器械行业供需格局、产业链特征与发展展望》,2026-09。
7.1 核心零部件供应商的跨界合理性
核心零部件供应商的处境具有共性:毛利率高于下游整机厂家与汽车零部件厂家,但对单一客户或单一领域的依赖度较高,增长天花板受限。华创证券《医疗器械行业随笔系列16——从海泰新光和奕瑞科技看医疗器械核心零部件供应商的跨界合理性》(2026-09)认为,跨界外延需要满足技术同源、需求充分、资金充裕、产线复用四个基础条件。
相关结论可参见信息图7:核心零部件跨界四基础条件与两家样本。
奕瑞科技的收入结构变化是最直观的验证。2026H1,公司探测器业务占比从早期的94.8%降至57.1%,硅基微显示背板已成为占比约21%的新支柱(见图表26:奕瑞科技26H1主营业务收入结构)。公司从医用X线探测器出发,先后切入锂电检测、PCB及先进封装检测、硅基微显示背板三个方向。
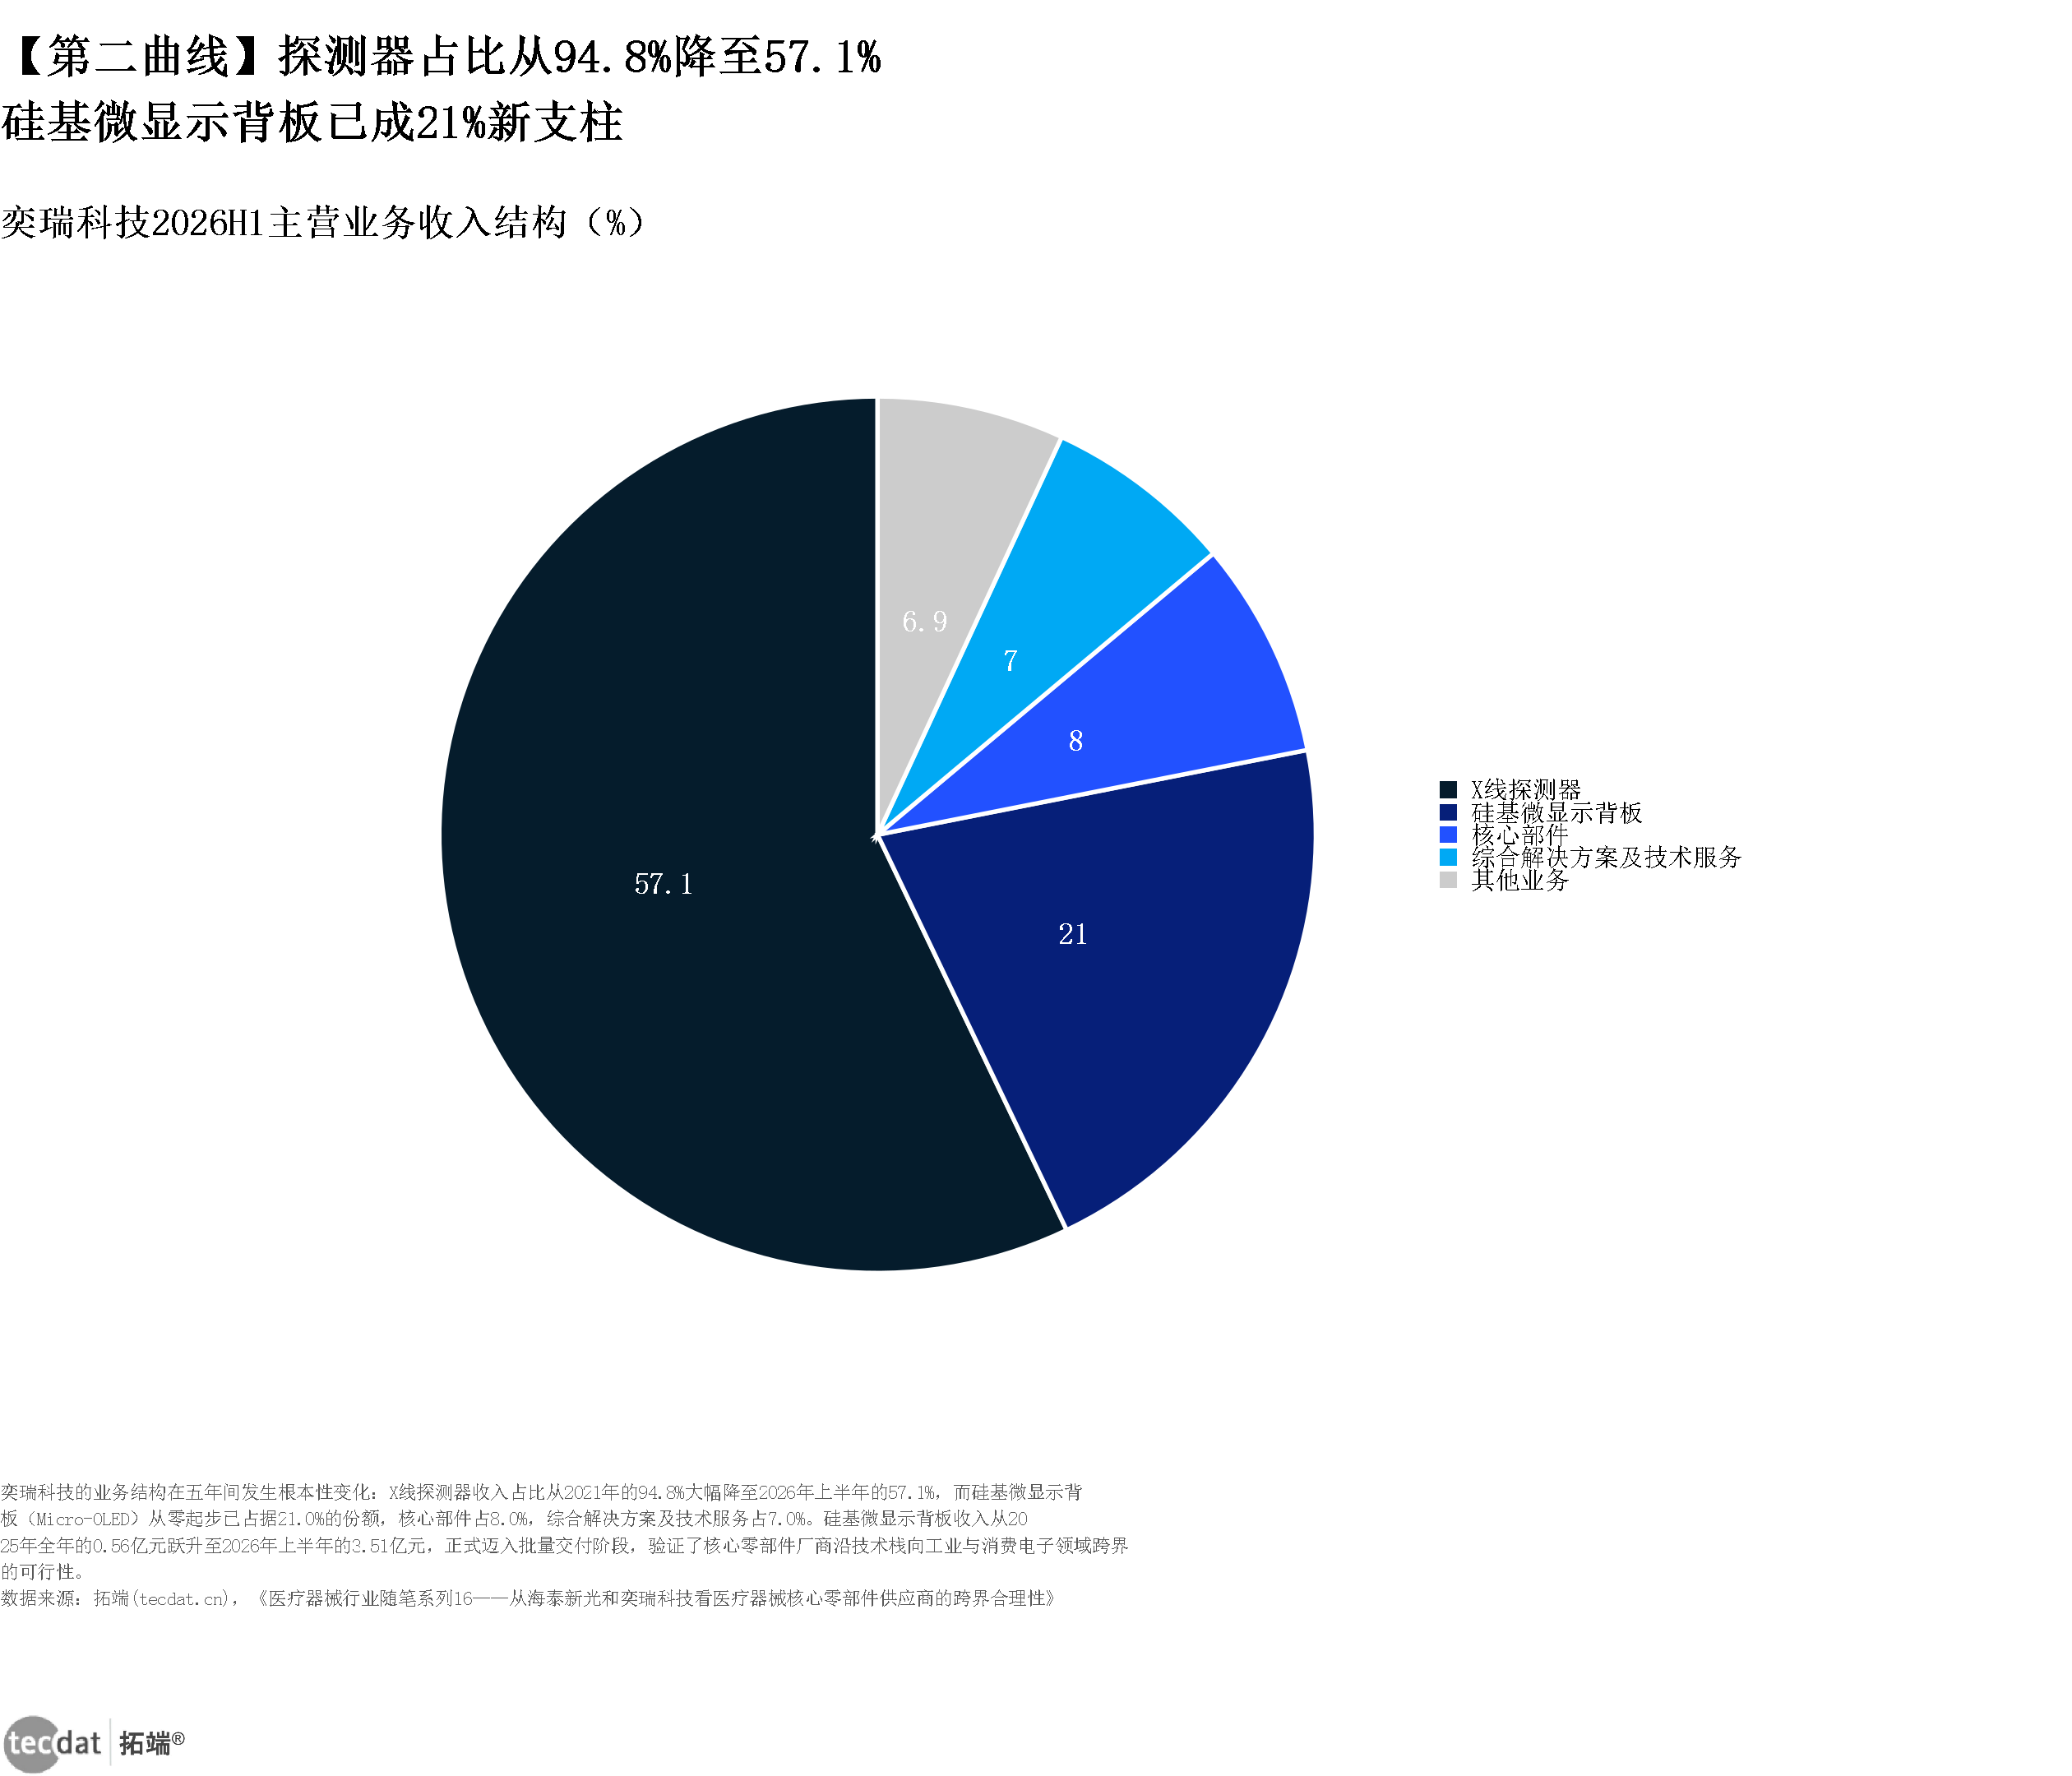
图表26:奕瑞科技26H1主营业务收入结构(圆环图)
核心数据:X线探测器57.1%;硅基微显示背板21.0%;核心部件8.0%;综合解决方案及技术服务7.0%。
小标题:奕瑞科技2026H1主营业务收入结构(%)
来源:《医疗器械行业随笔系列16——从海泰新光和奕瑞科技看医疗器械核心零部件供应商的跨界合理性》,2026-09。
海泰新光则面临客户集中度与海外占比的双重结构问题(见图表27:海泰新光客户集中度与海外占比)。
7.2 本章小结
- 核心结论:产业链短板在上游核心元器件,机会在零部件厂商的技术可迁移性。
- 一句话判断:上游零部件的价值不在当前毛利率,而在技术同源带来的可及市场扩容。
- 数据要点:跨界需满足技术同源、需求充分、资金充裕、产线复用四个基础条件;奕瑞科技探测器业务占比已降至57.1%。
八、2030年之前的增量空间有多大?——新兴品类渗透率与可及市场扩容
一句话逻辑:用渗透率曲线判断赛道位置,用可及市场规模判断公司天花板,两者缺一不可。
8.1 哪些新兴品类会在2030年之前放量
智能化是最确定的增量方向。到2030年,AI辅助诊断的渗透率预计达到58%,手术机器人的渗透率接近翻番(见图表20:新兴品类渗透率当前与2030年)。大公国际(2026-09)判断,手术机器人、AI辅助诊疗等前沿赛道已成为驱动行业增长的新兴力量。
对核心零部件厂商而言,跨界意味着可及市场的量级跃迁。光互连等关键新兴赛道的市场规模到2030年将扩容约4.5倍,为零部件厂商的跨界外延提供了需求基础(见图表25:新兴赛道市场规模2025与2030年)。
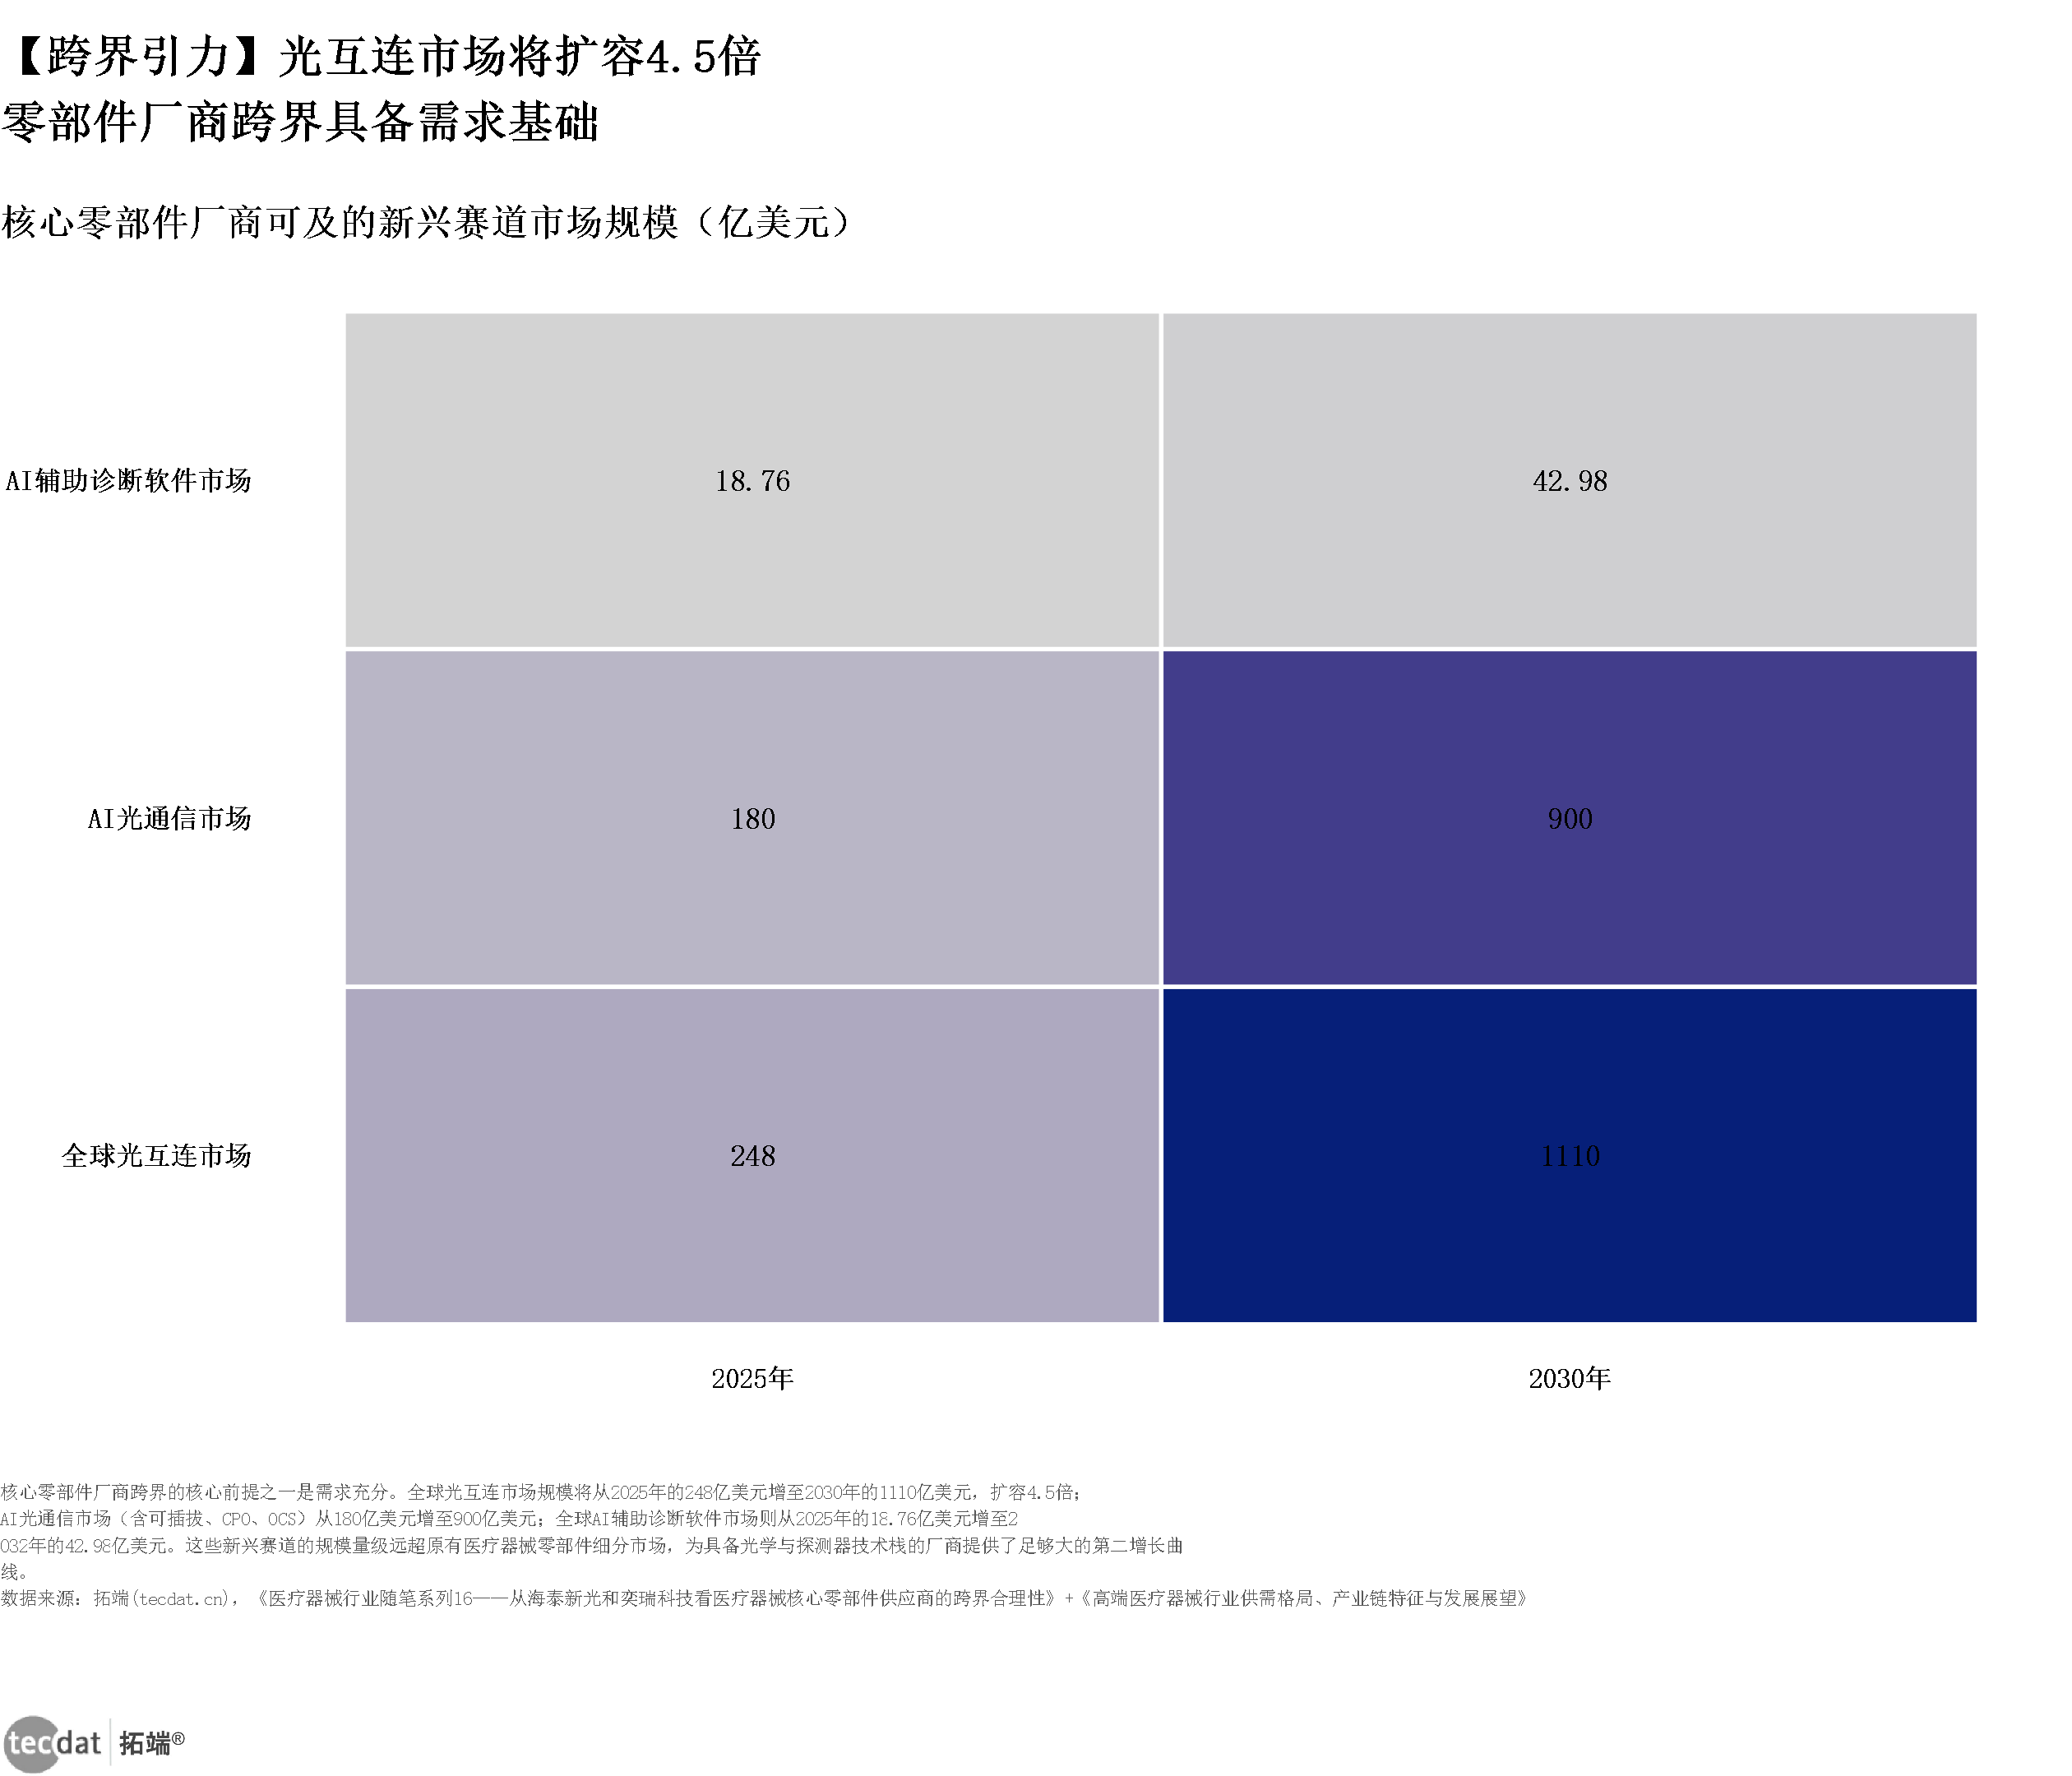
图表25:新兴赛道市场规模2025与2030年(热图)
核心数据:全球光互连市场·2025年248.0亿美元;全球光互连市场·2030年1110.0亿美元;AI光通信市场·2025年180.0亿美元;AI光通信市场·2030年900.0亿美元。
小标题:核心零部件厂商可及的新兴赛道市场规模(亿美元)
来源:《医疗器械行业随笔系列16——从海泰新光和奕瑞科技看医疗器械核心零部件供应商的跨界合理性》+《高端医疗器械行业供需格局、产业链特征与发展展望》,2026-09。
在总量弱复苏的背景下,超额收益来自结构而非β。太平洋证券(2026-09)归纳了头部企业的四条突围路径:利用规模优势抢占接续集采份额、通过推出创新品种缓冲降价、深耕海外市场实现量价齐升、放眼AI医疗与脑机接口等新方向打开空间。
相关结论可参见信息图8:结构性α而非普涨β五条突围路径。
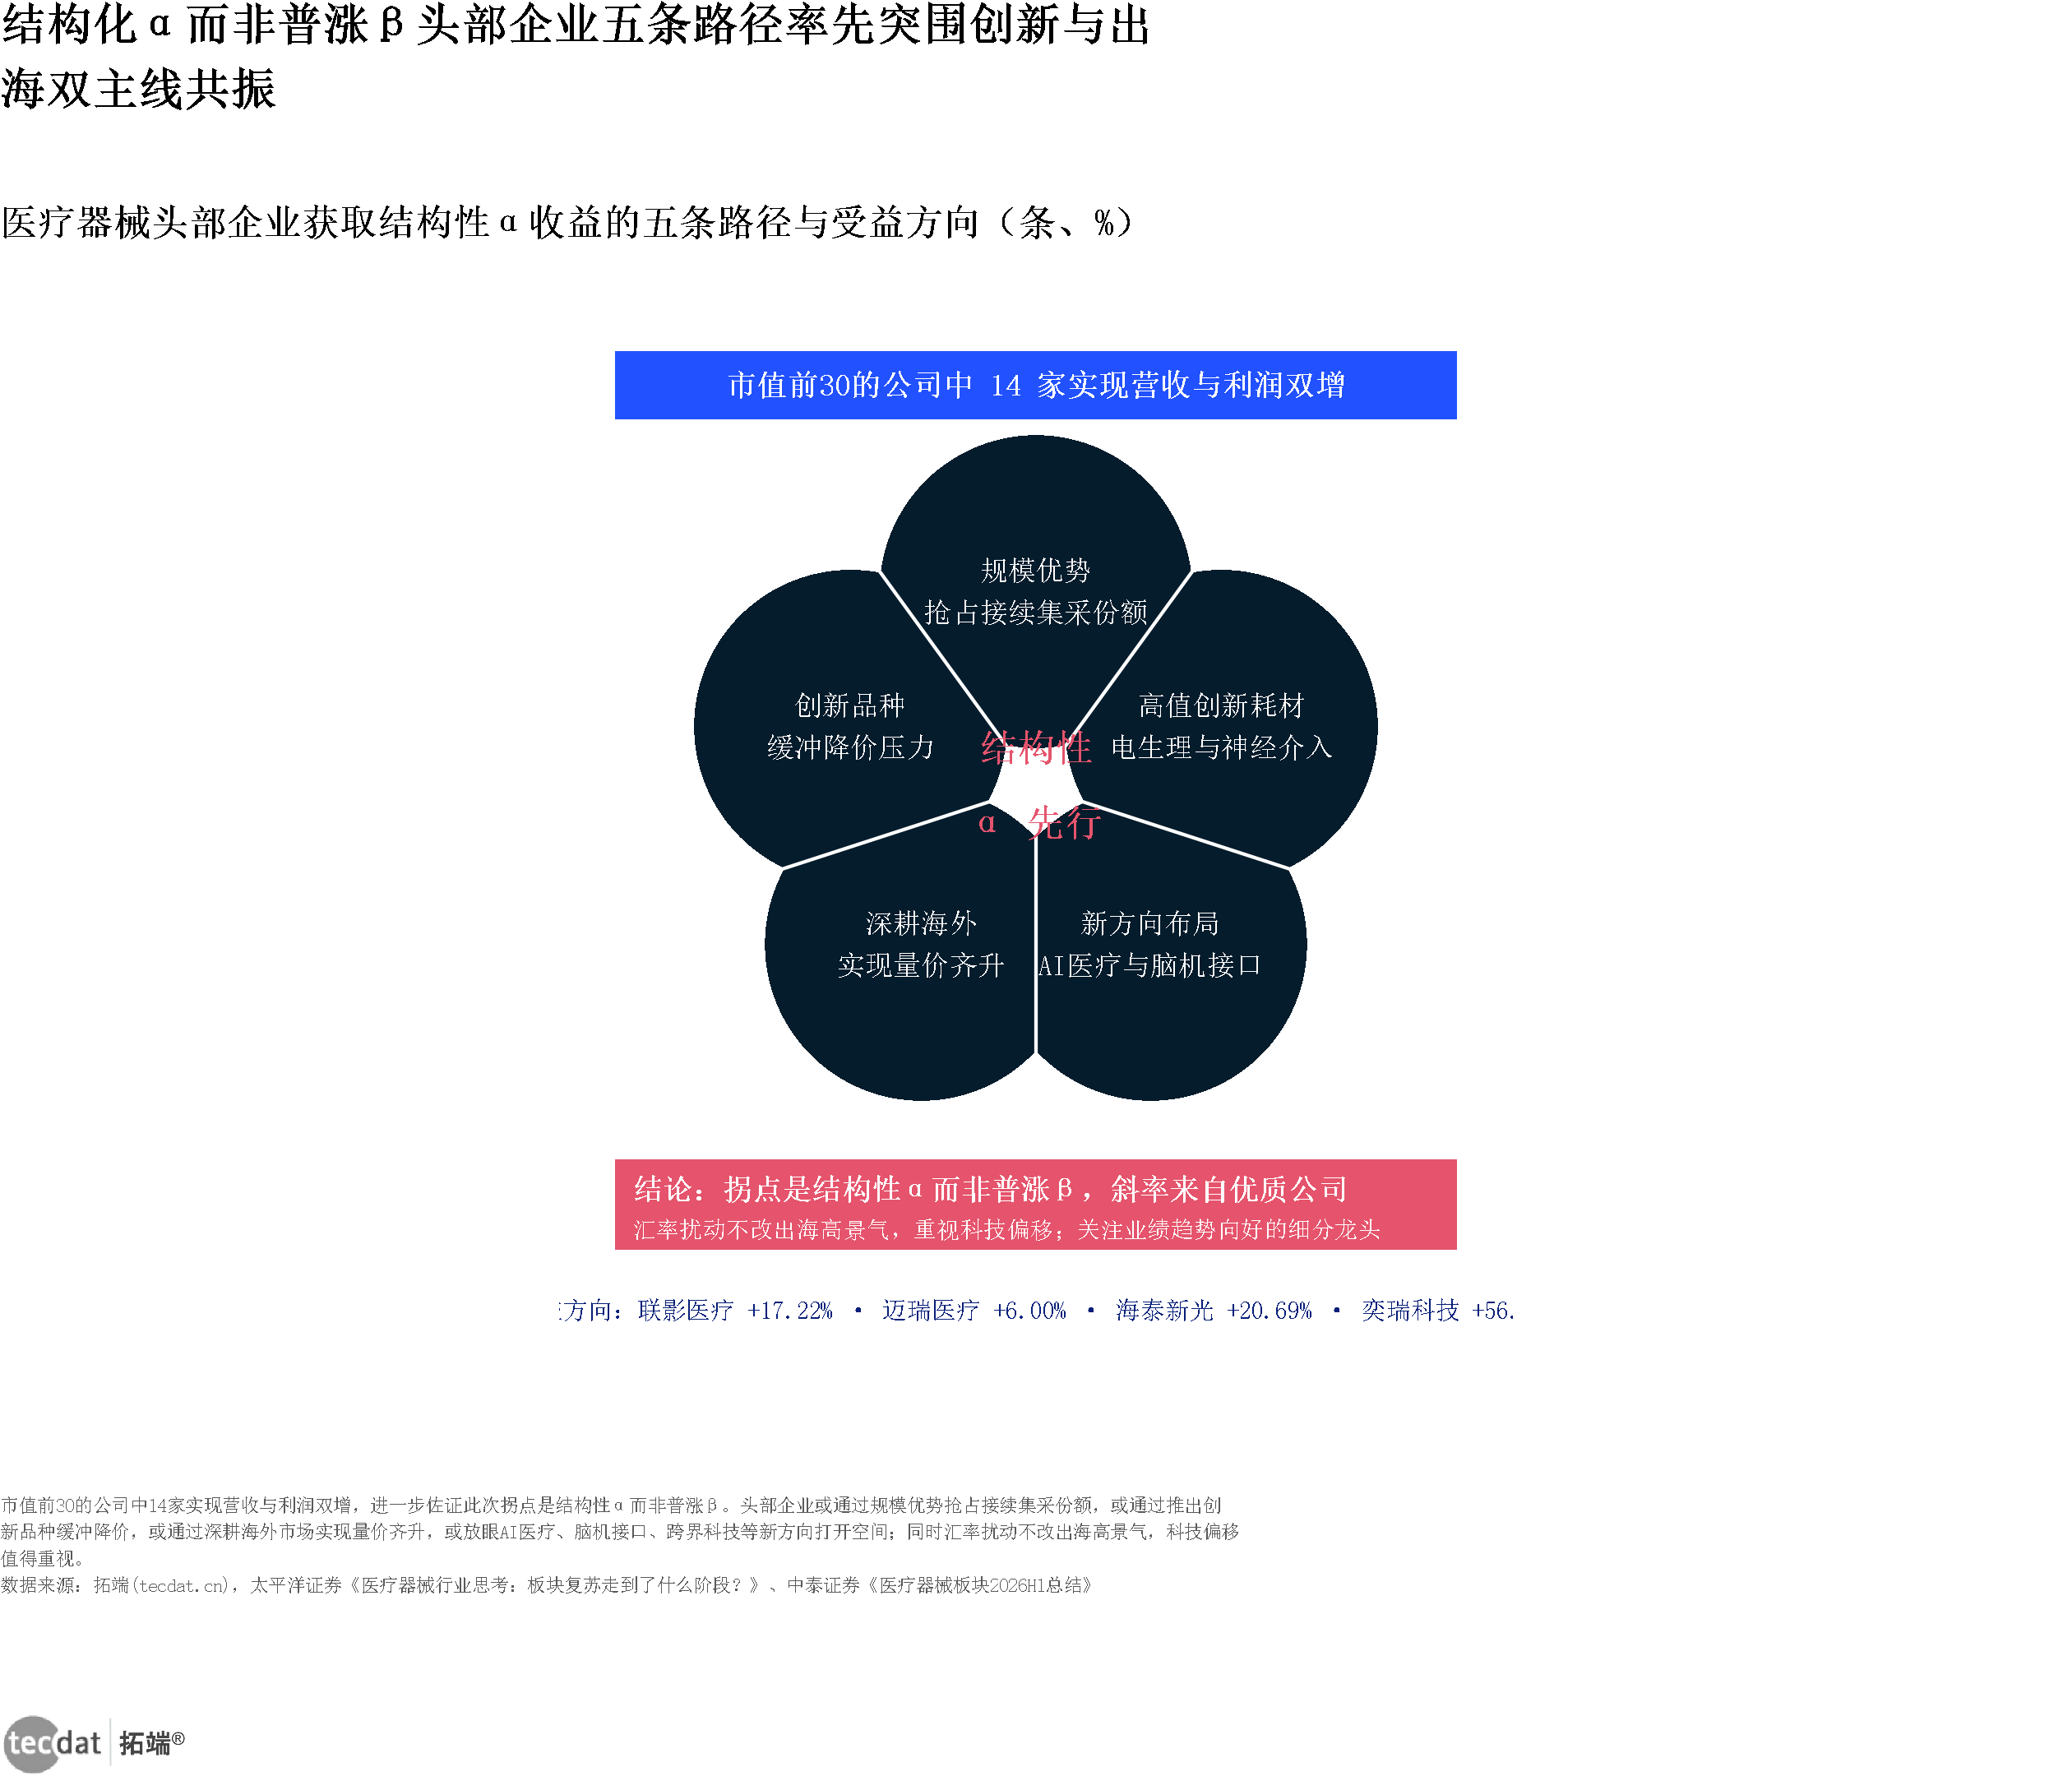
信息图8:结构性α而非普涨β五条突围路径(五瓣花图表)
核心数据:市值前30双增14家实现营收与利润双增;路径一利用规模优势抢占接续集采份额。
小标题:医疗器械头部企业获取结构性α收益的五条路径与受益方向(条、%)
来源:太平洋证券《医疗器械行业思考:板块复苏走到了什么阶段?》、中泰证券《医疗器械板块2026H1总结》,2026-09。
8.2 本章小结
- 直接回答:最确定的增量在智能化——到2030年AI辅助诊断渗透率预计达58%,手术机器人渗透率接近翻番。
- 关键数据:2025年全球高端医疗器械市场规模4870亿美元,较2020年增长34.6%,中国占全球32.4%。
- 落地提示:用渗透率曲线判断赛道位置,用可及市场规模判断公司天花板,两者缺一不可。
九、2026全年营收增速会落在哪里?——双模型外推与三情景推演
中信建投《医疗器械与服务行业2026年中报总结——医疗器械业绩持续改善,医疗服务收入平稳增长》(2026-09)披露了2023Q1至2026Q2的板块季度增速;本文基于其原始数据采用HoltWinters指数平滑与ARIMA(1,0,0)双模型集成做延伸外推,得到2026Q3至2027Q2的预测值,其中2026全年营收增速中性情景约10.28%,为独立测算,非报告原文预测,存在不确定性,仅作情景参考。
一句话逻辑:把模型预测当作可修正的滚动假设,季度数据出来后按情景表对号入座调整预期。
9.1 模型方法与预测边界分别是什么
为验证修复的持续性,我们以2023Q1至2026Q2共14个季度的板块营业收入同比增速为样本,分别拟合HoltWinters指数平滑与ARIMA(1,0,0)模型,并对2026Q3至2027Q2做四个季度外推,最终取两模型均值作为集成预测。集成预测的中枢位于个位数正增长区间,说明收入端修复具备统计延续性(见机器学习图表1:板块单季营收增速双模型预测)。
利润端的外推结果提示波动更大。ARIMA(2,0,0)模型显示,归母净利润增速的中枢或回落但保持在正区间,95%置信带明显宽于收入端(见机器学习图表2:板块单季归母净利润增速ARIMA预测)。
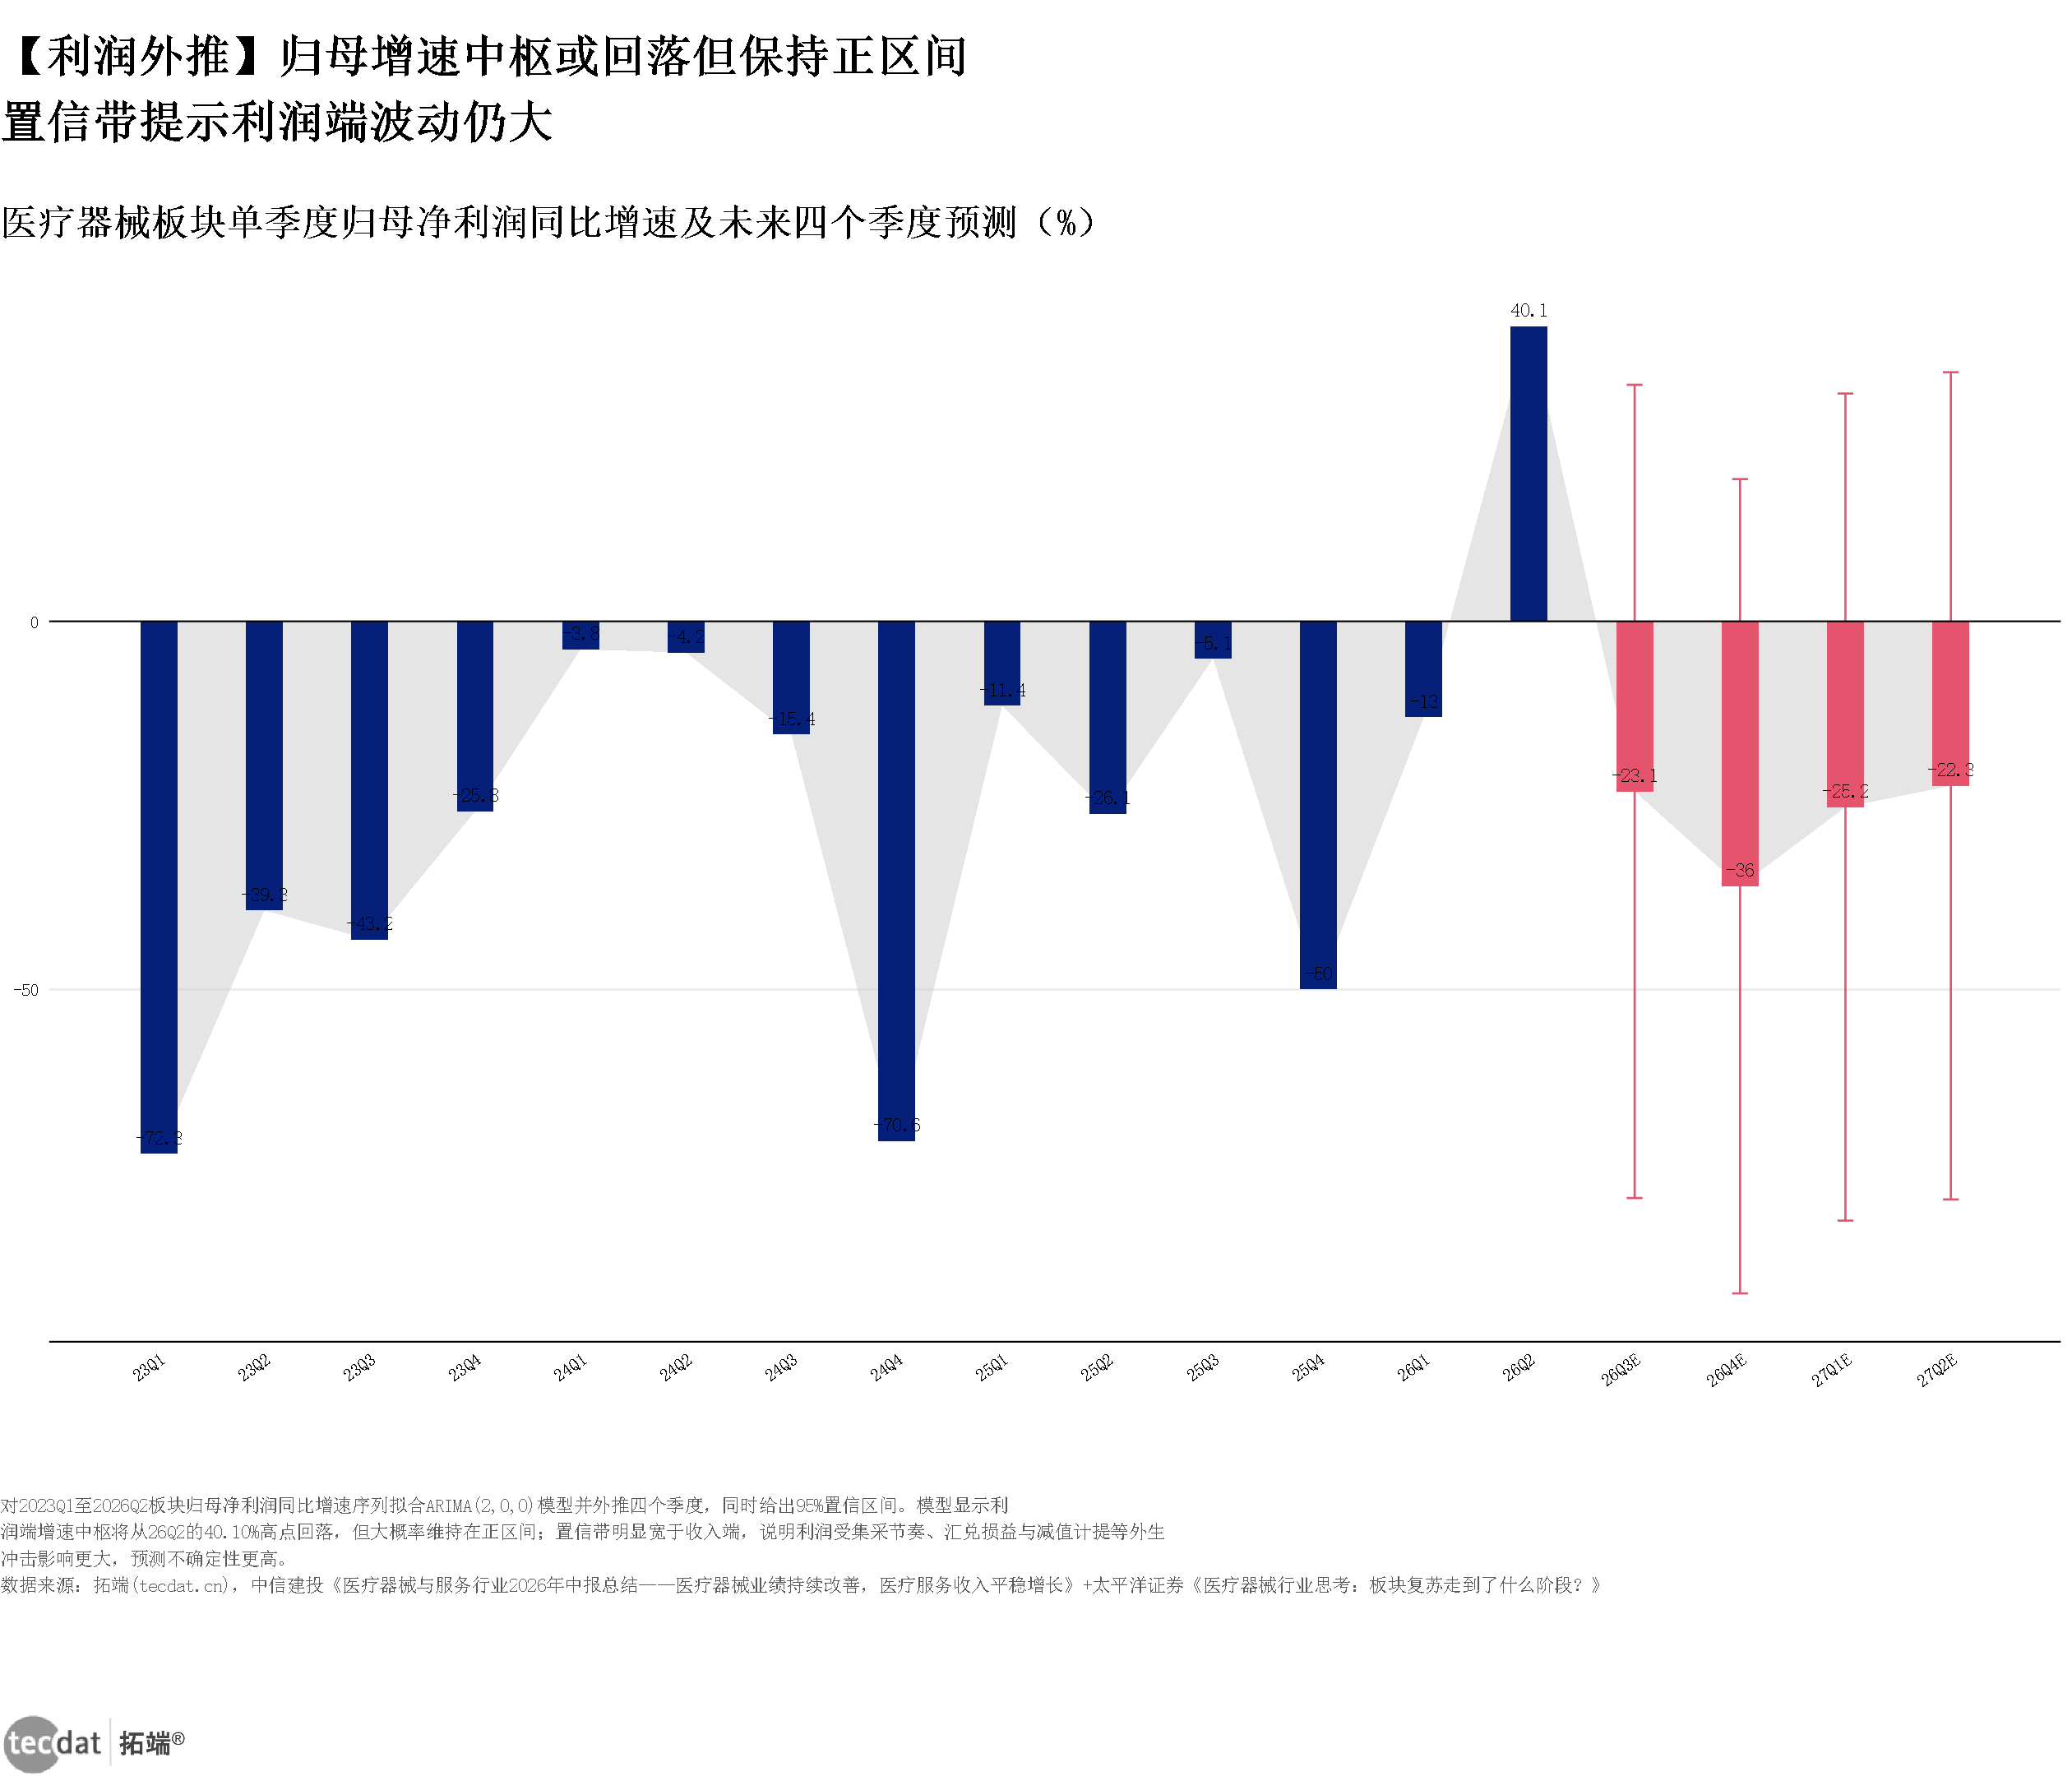
机器学习图表2:板块单季归母净利润增速ARIMA预测(阴影条形图)
核心数据:ARIMA(2,0,0)预测·26Q3E-23.09%;ARIMA(2,0,0)预测·26Q4E-35.97%;ARIMA(2,0,0)预测·27Q1E-25.22%;ARIMA(2,0,0)预测·27Q2E-22.34%。
小标题:医疗器械板块单季度归母净利润同比增速及未来四个季度预测(%)
来源:中信建投《医疗器械与服务行业2026年中报总结——医疗器械业绩持续改善,医疗服务收入平稳增长》+太平洋证券《医疗器械行业思考:板块复苏走到了什么阶段?》,2026-09。
本图为本文基于公开数据独立建模,非报告原文结论,仅作情景参考,不构成投资建议。
海外龙头的增长与盈利可以用聚类方法分层。以收入增速与毛利率两个维度做K-Means聚类(K=3),海外龙头被划分为高增长高毛利、稳增长稳盈利、低增长承压三类(见机器学习图表3:海外龙头增长盈利双维KMeans聚类)。
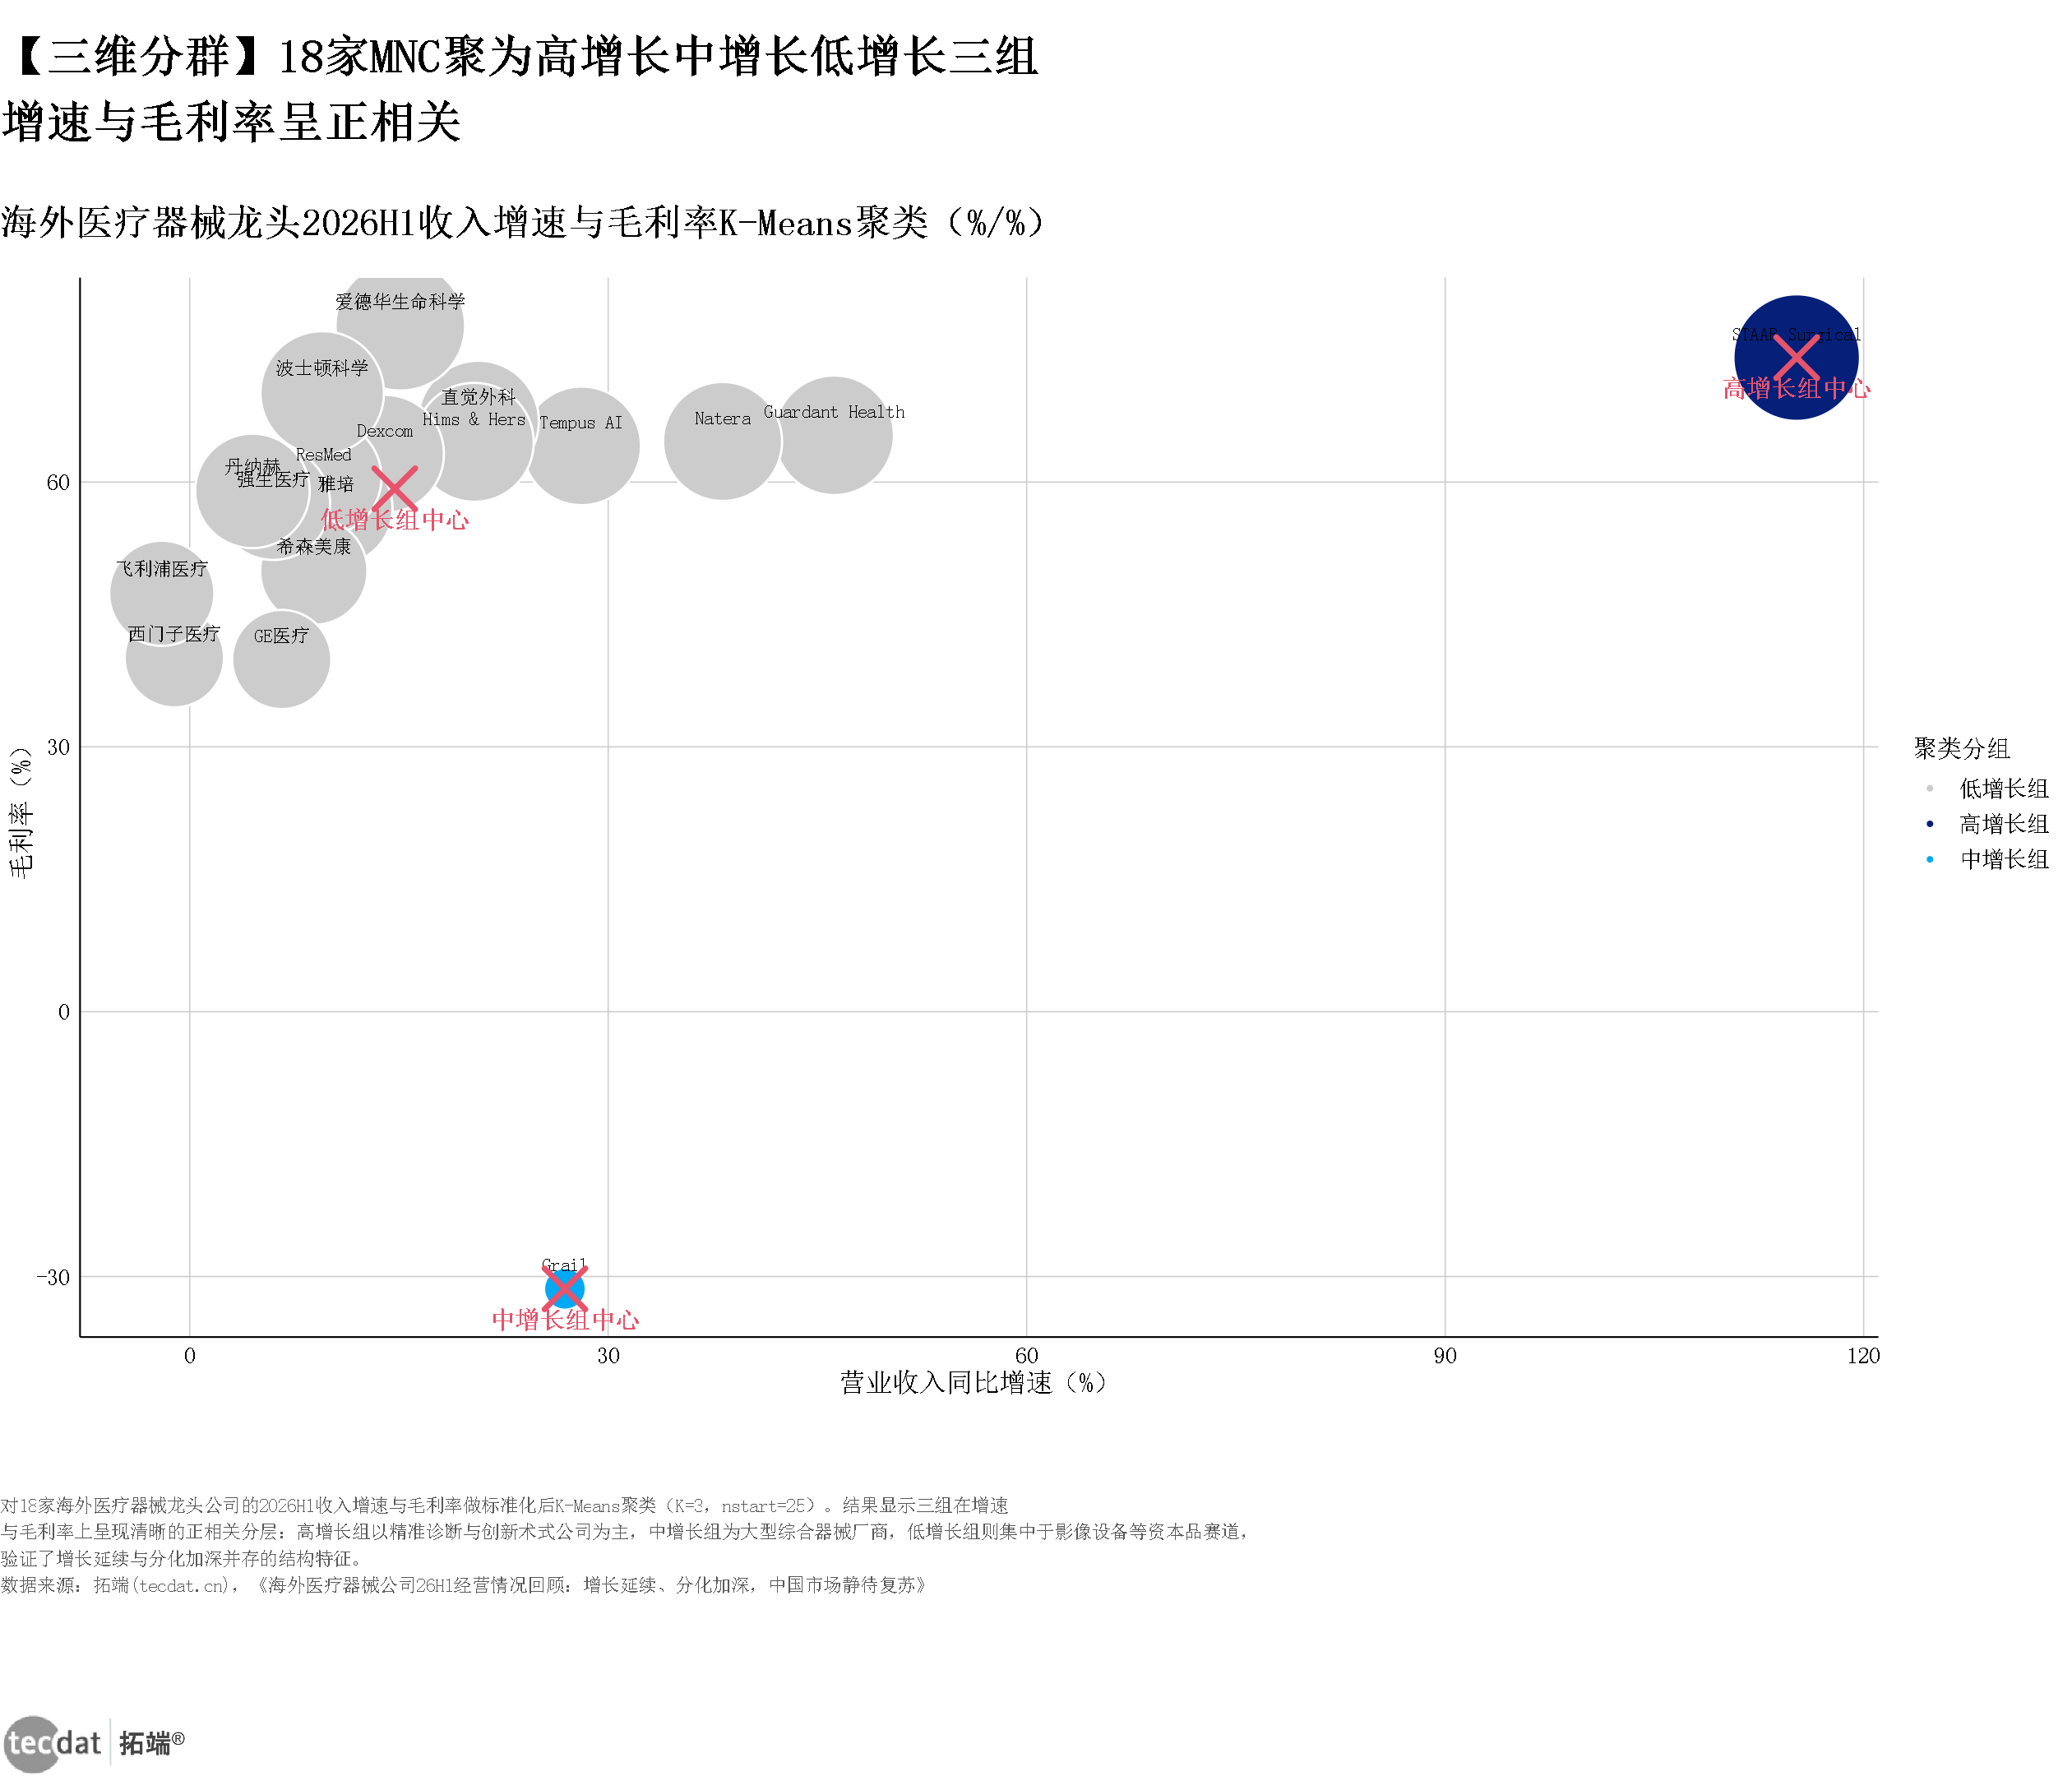
机器学习图表3:海外龙头增长盈利双维KMeans聚类(气泡图)
核心数据:聚类数K3个;高增长组家数1家;高增长组平均增速115.2%;高增长组平均毛利率74.1%。
小标题:海外医疗器械龙头2026H1收入增速与毛利率K-Means聚类(%/%)
来源:《海外医疗器械公司26H1经营情况回顾:增长延续、分化加深,中国市场静待复苏》,2026-09。
本图为本文基于公开数据独立建模,非报告原文结论,仅作情景参考,不构成投资建议。
异常检测有助于识别数据中的极端样本。以中位数与绝对中位差构造的稳健Z-score,结合IQR箱线图准则,可以定位增速显著偏离群体的海外龙头(见机器学习图表4:海外龙头增速异常检测Zscore)。
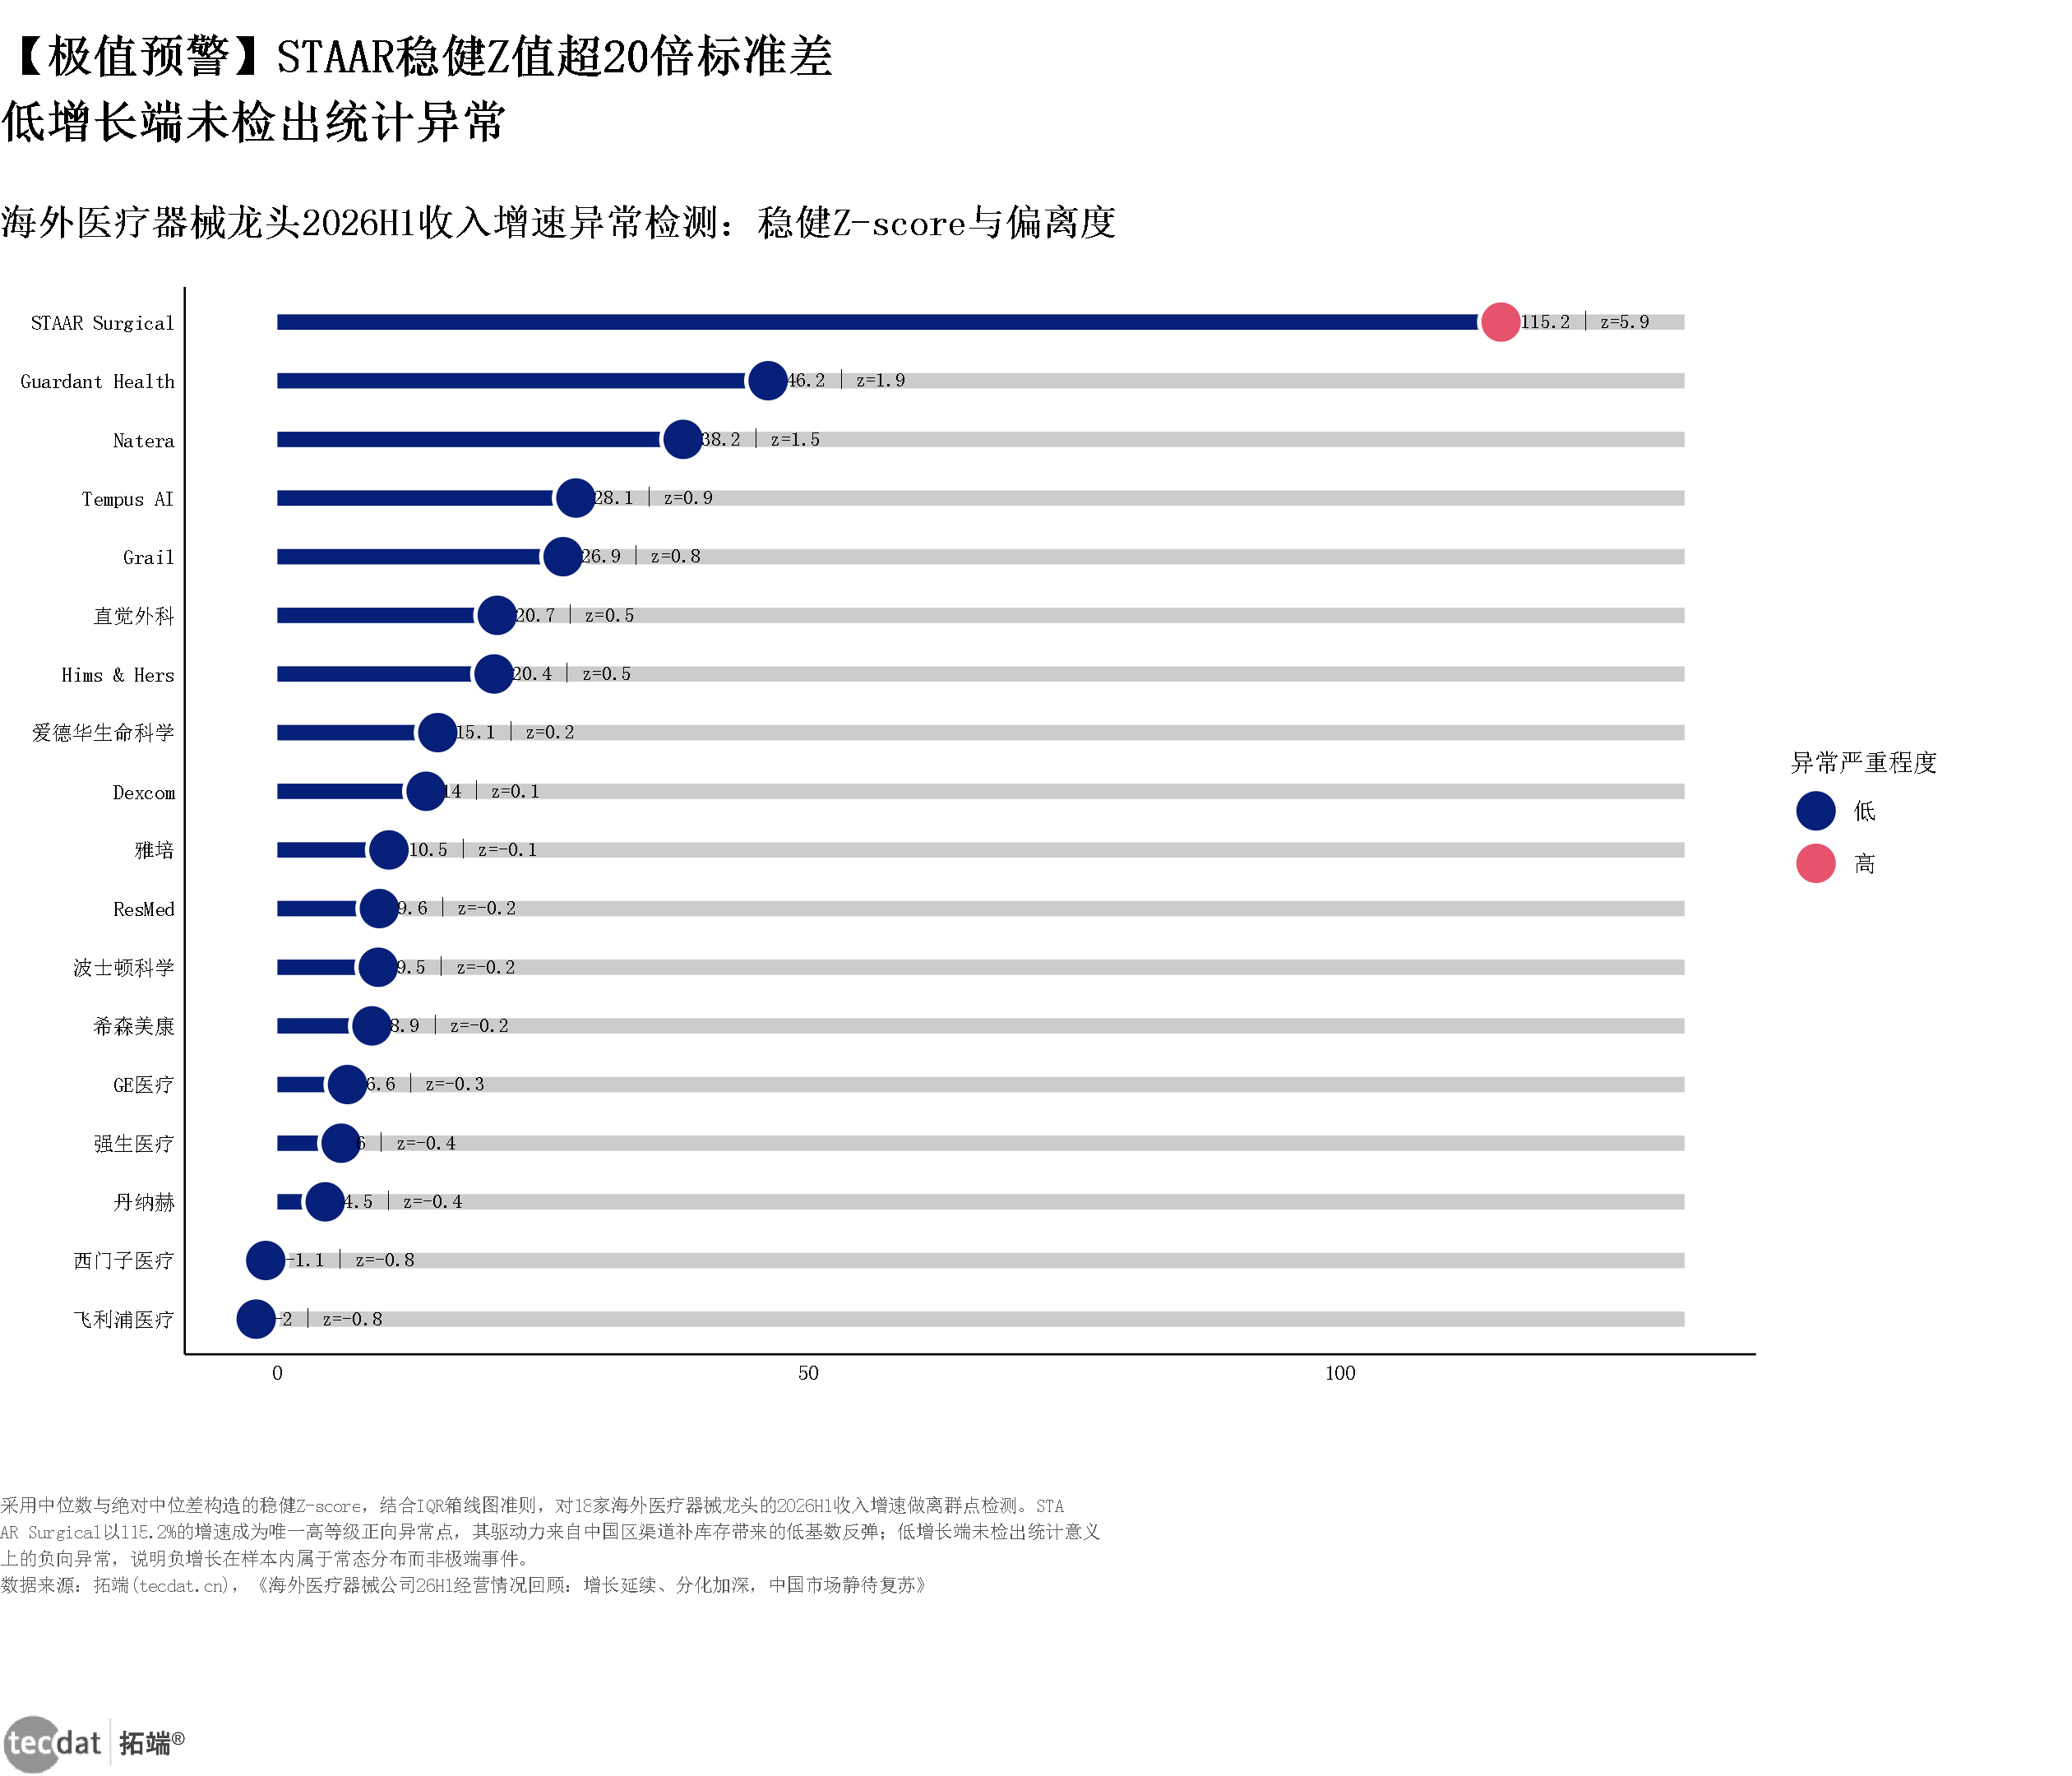
机器学习图表4:海外龙头增速异常检测Zscore(刻度线图)
核心数据:中位数12.25%;MAD稳健标准差11.79%;IQR上界52.61%;IQR下界-20.09%。
小标题:海外医疗器械龙头2026H1收入增速异常检测:稳健Z-score与偏离度
来源:《海外医疗器械公司26H1经营情况回顾:增长延续、分化加深,中国市场静待复苏》,2026-09。
本图为本文基于公开数据独立建模,非报告原文结论,仅作情景参考,不构成投资建议。
跨报告口径差异是使用研报数据时最容易踩的坑。四家机构对26Q2板块增速的统计存在偏差,收入端口径基本一致,但归母净利润增速的最大偏差超过20%,该差异已构成冲突(见机器学习图表5:四家机构26Q2口径冲突矩阵)。
本图为本文基于公开数据独立建模,非报告原文结论,仅作情景参考,不构成投资建议。
研发投入与营收规模之间存在稳定的对数关系。以研发费用率对营业收入的对数值做一元回归,可以看到规模越大的企业研发强度越低,但头部企业仍维持在10%以上(见机器学习图表6:研发强度与营收规模对数回归)。
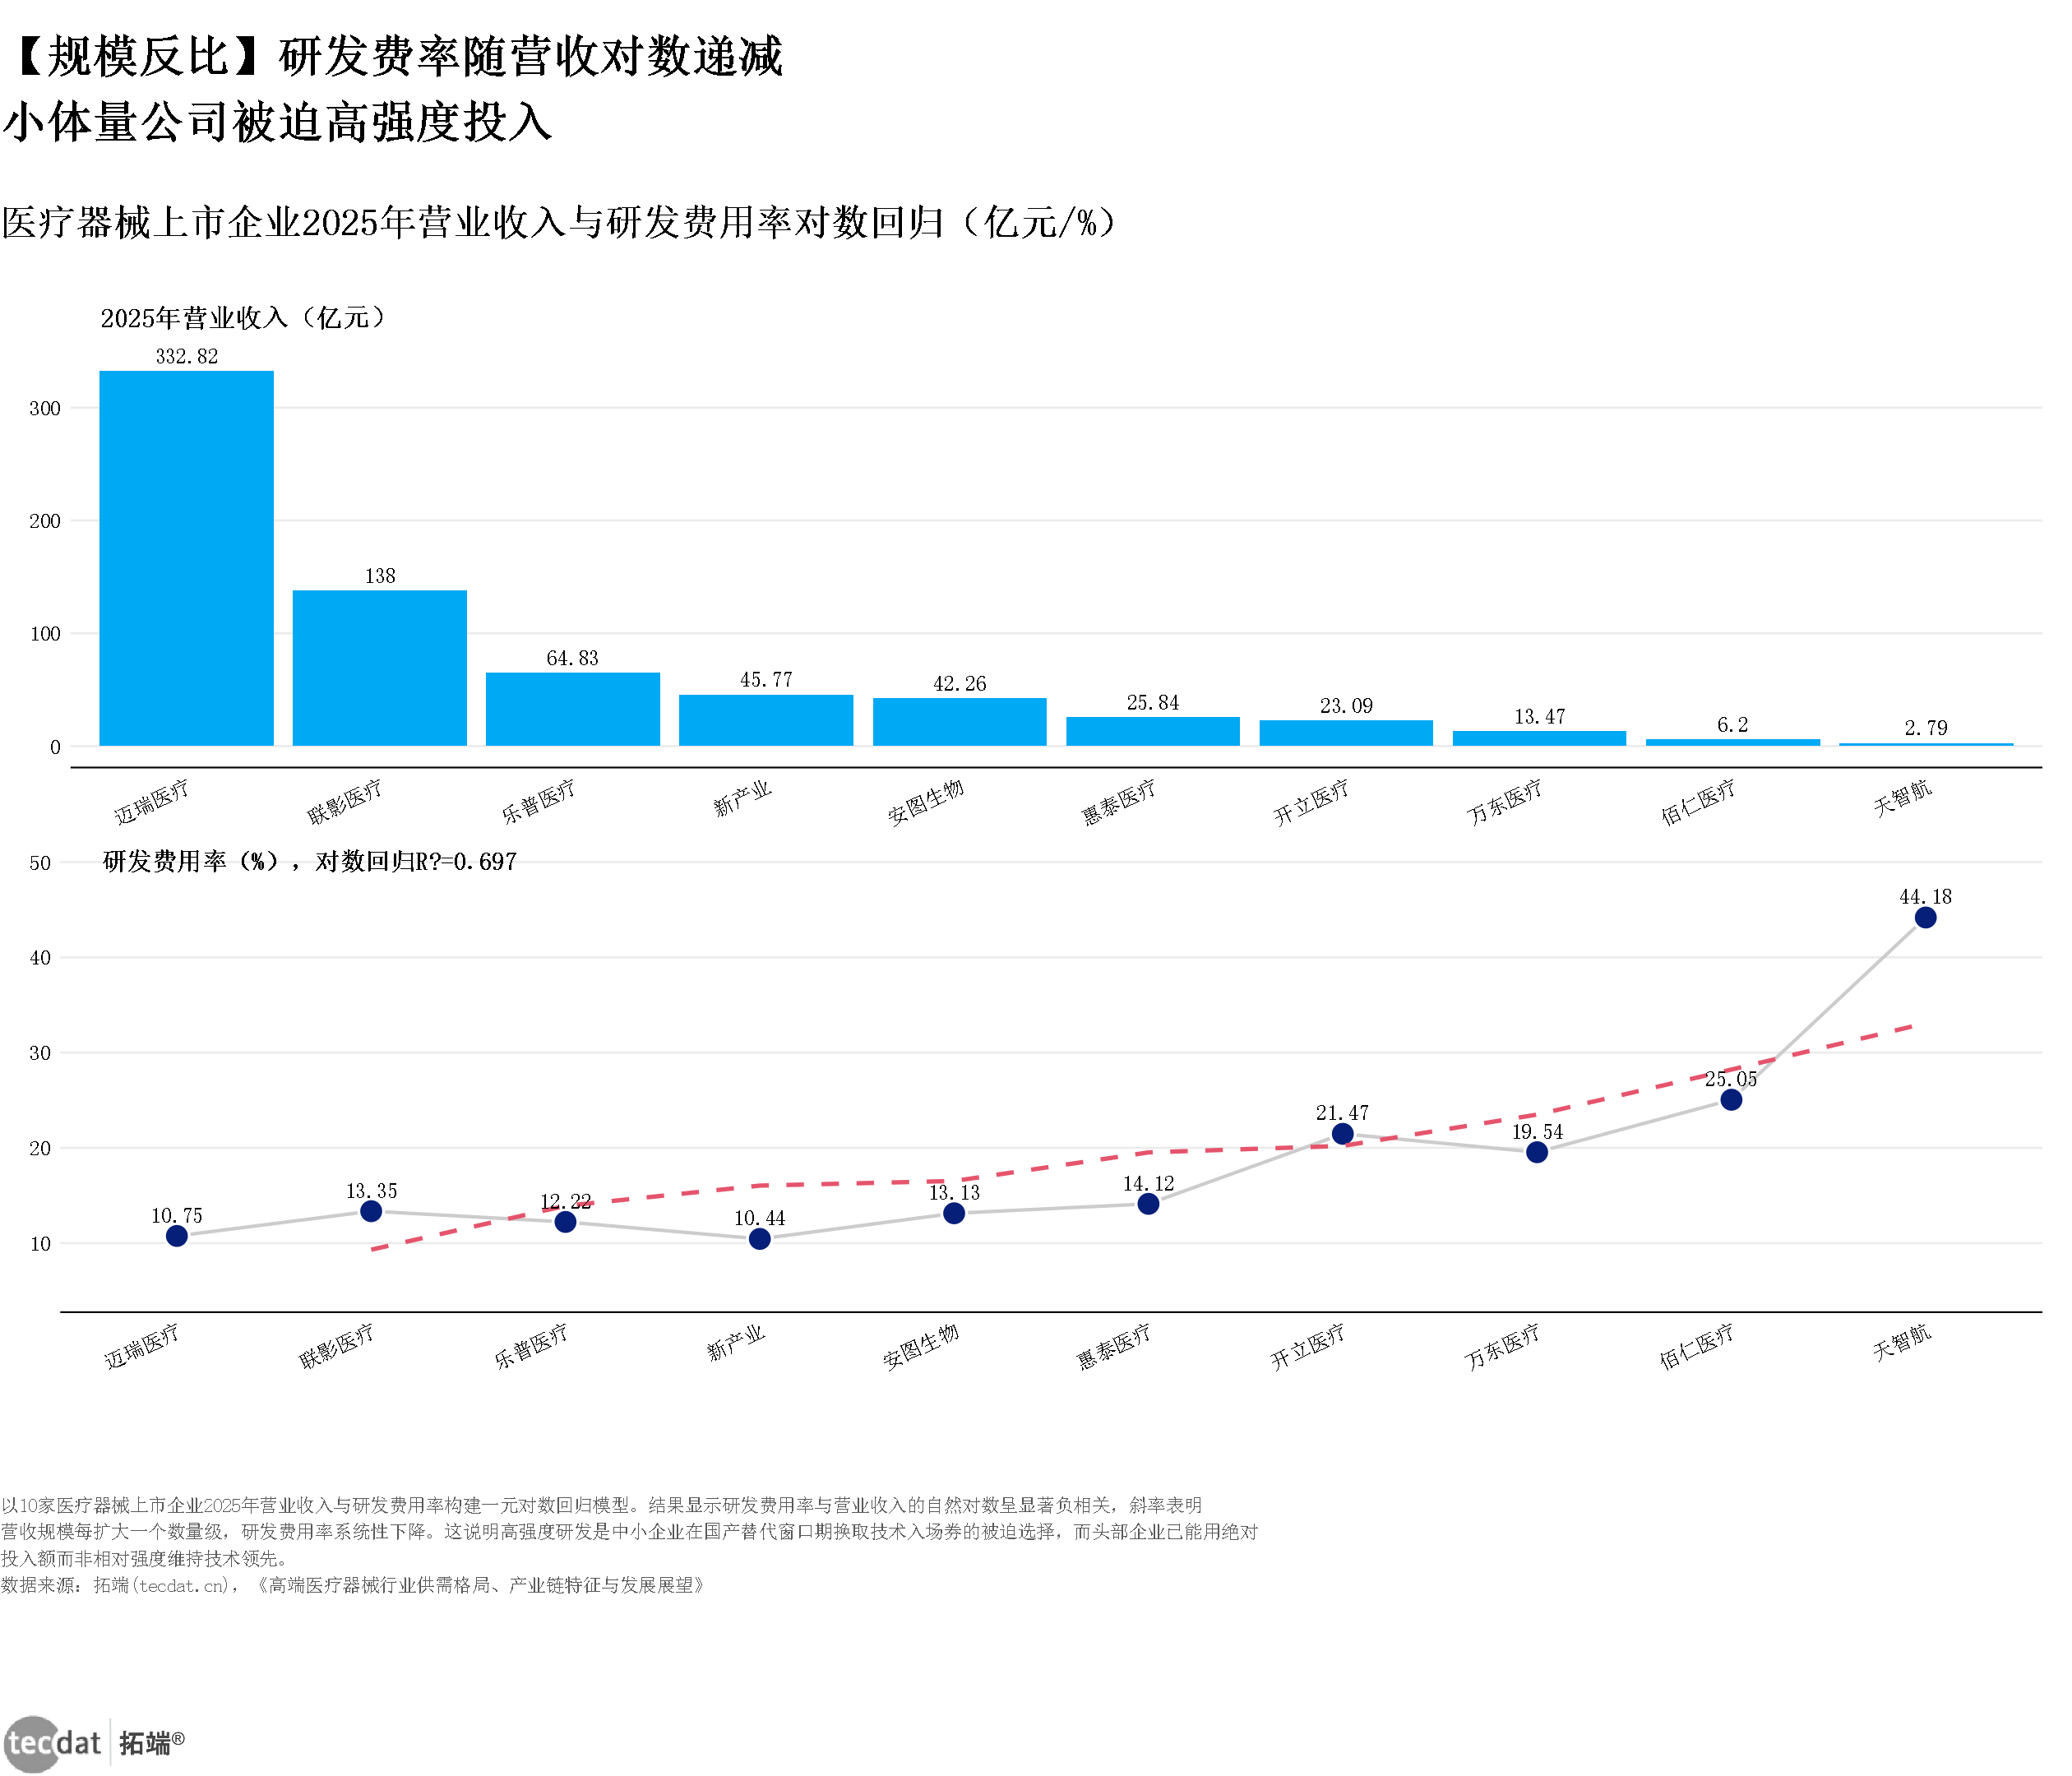
机器学习图表6:研发强度与营收规模对数回归(双轴图)
核心数据:判定系数R?0.6974;对数相关系数-0.8351;回归斜率-6.0948。
小标题:医疗器械上市企业2025年营业收入与研发费用率对数回归(亿元/%)
来源:《高端医疗器械行业供需格局、产业链特征与发展展望》,2026-09。
本图为本文基于公开数据独立建模,非报告原文结论,仅作情景参考,不构成投资建议。
对营收增速序列做STL鲁棒分解并辅以CUSUM断点检测,可以定位修复拐点发生的季度位置,为判断「拐点是否已确认」提供量化依据(见机器学习图表7:营收增速STL分解与断点检测)。
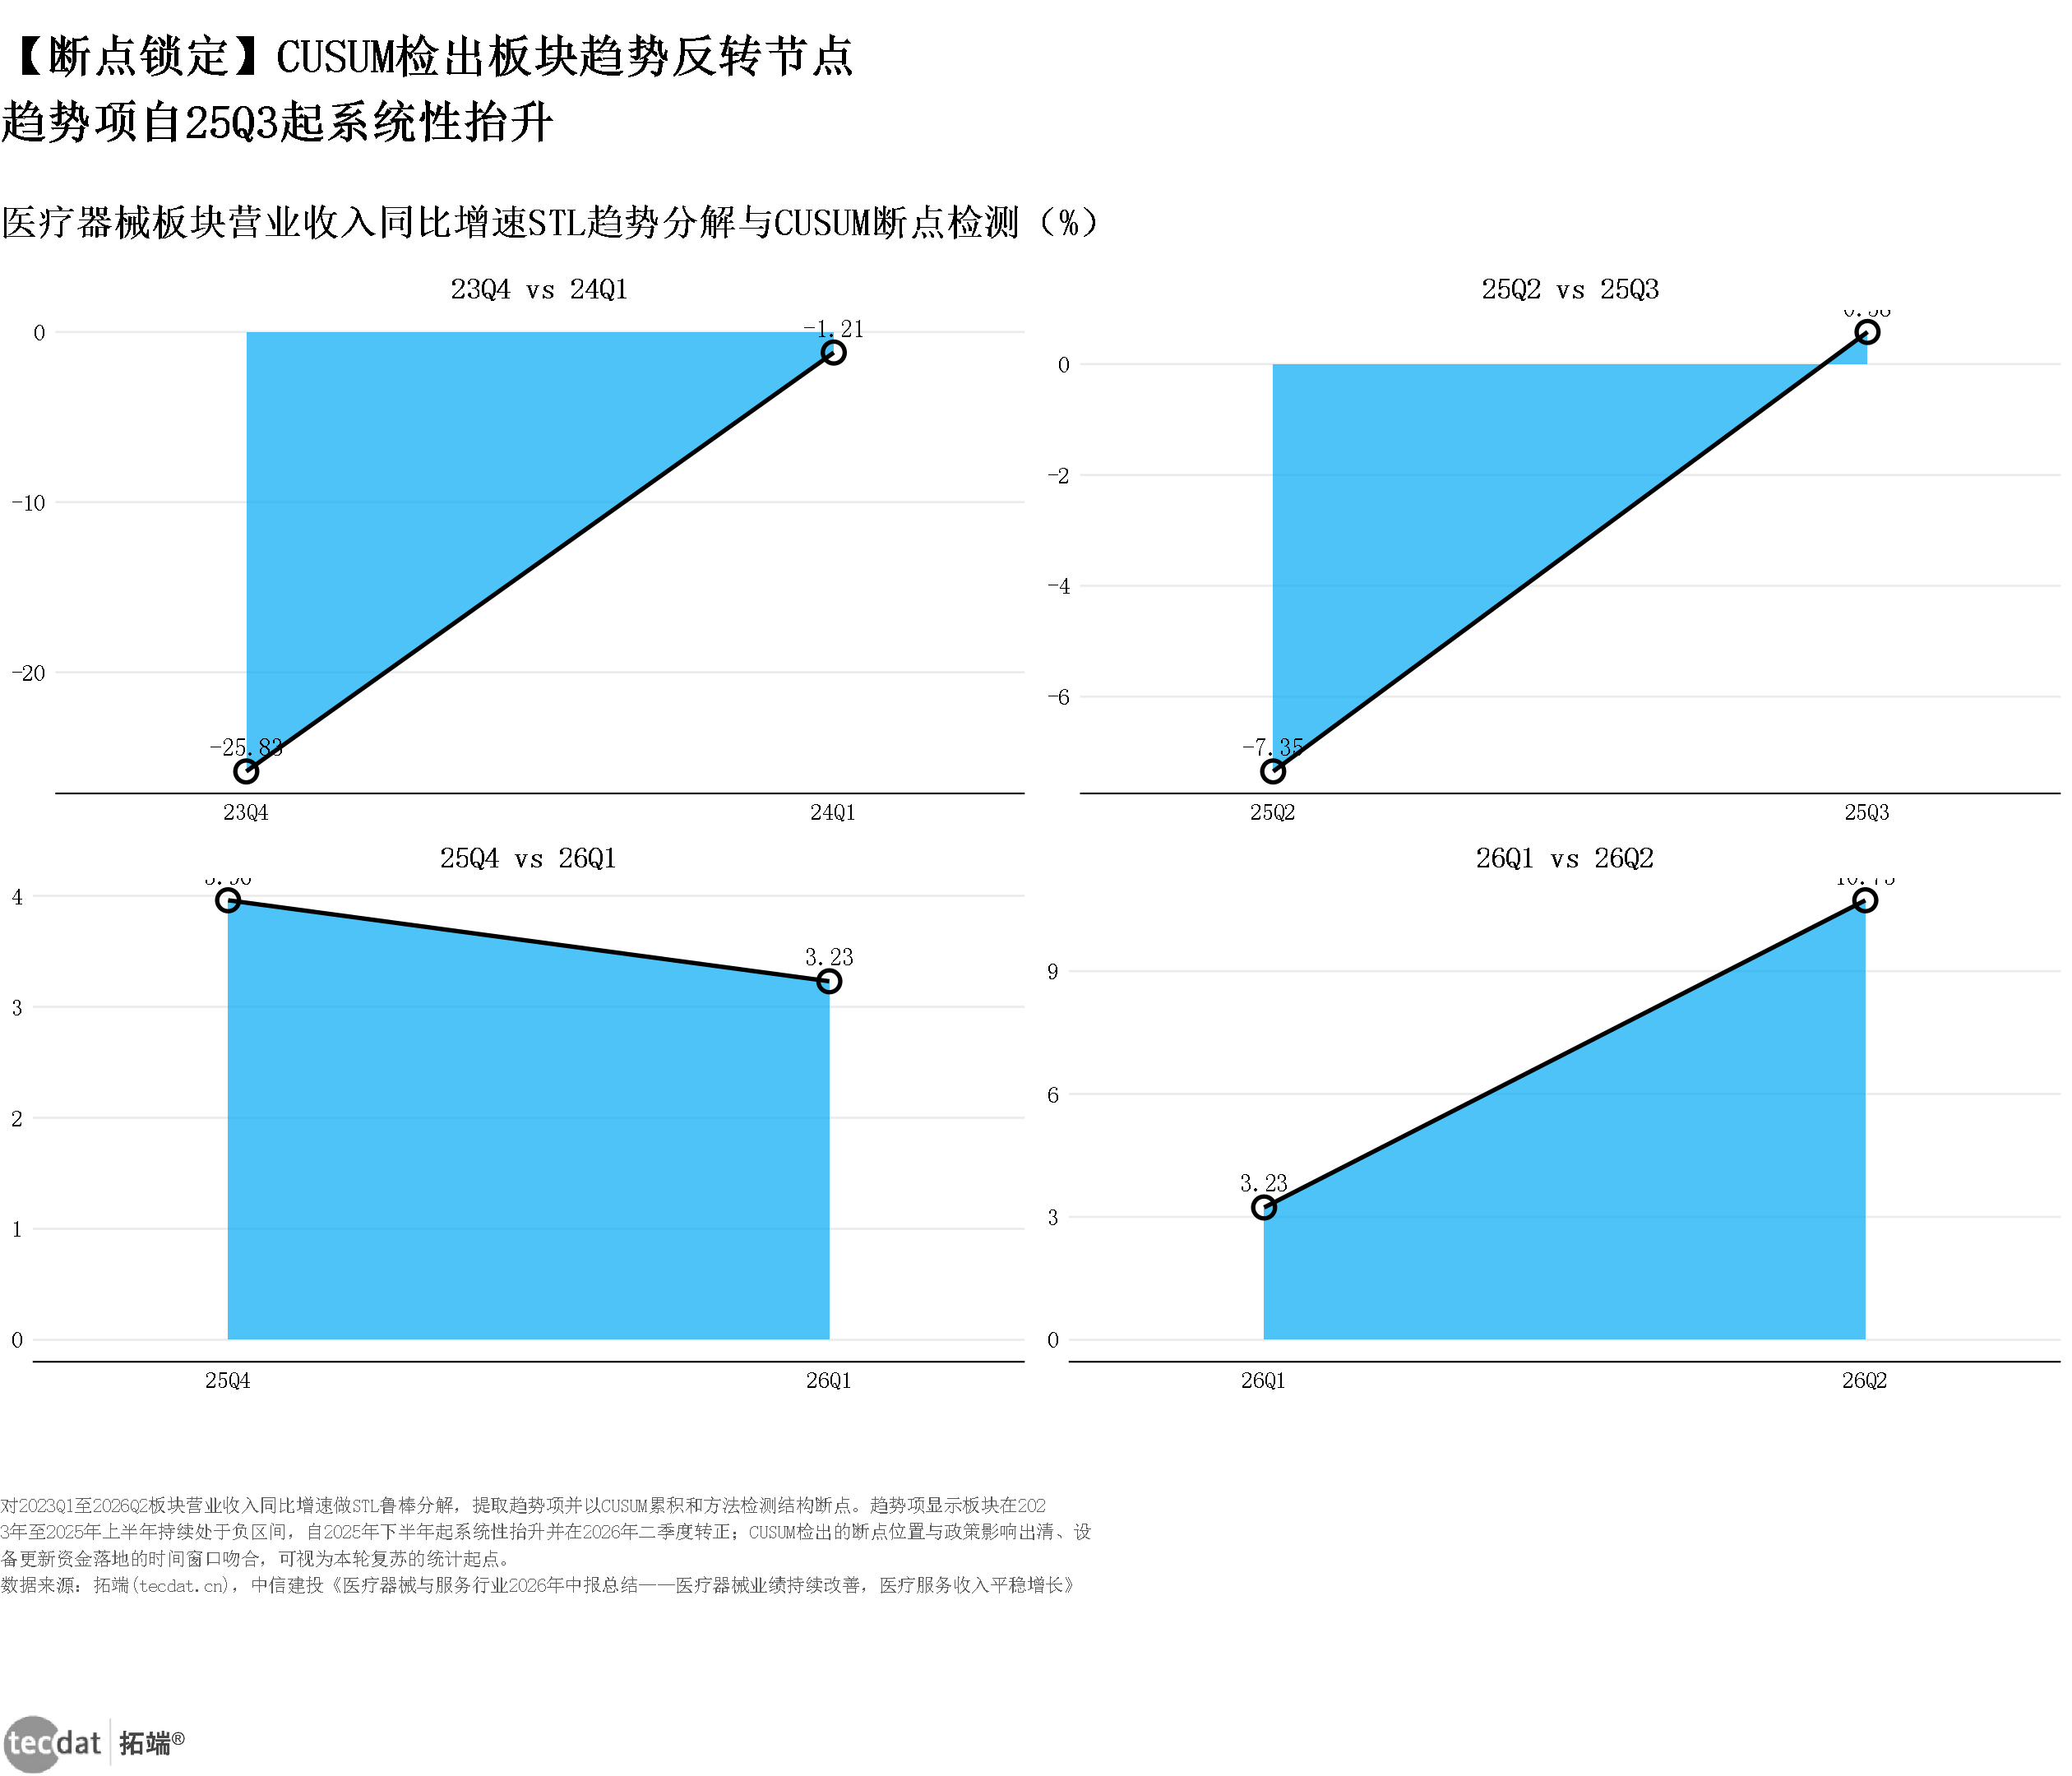
机器学习图表7:营收增速STL分解与断点检测(时间增长对比多边形条形图)
核心数据:CUSUM断点位置23Q4;断点前均值-29.85%;断点后均值0.8%;均值跃迁幅度30.66个百分点。
小标题:医疗器械板块营业收入同比增速STL趋势分解与CUSUM断点检测(%)
来源:中信建投《医疗器械与服务行业2026年中报总结——医疗器械业绩持续改善,医疗服务收入平稳增长》,2026-09。
本图为本文基于公开数据独立建模,非报告原文结论,仅作情景参考,不构成投资建议。
综合上述模型,我们对2026全年营收增速做三情景推演。中性假设下全年营收增速约10.28%,乐观情景与悲观情景分别对应设备更新资金加速落地与集采降价超预期两种情形(见机器学习图表8:2026全年营收增速三情景推演)。
9.2 本章小结
- 一句话判断:模型外推给出温和上行路径,但要把预测当作可修正的滚动假设。
- 数据要点:中性情景2026全年营收增速约10.28%;利润端95%置信带明显宽于收入端,波动风险更高。
- 提醒:以上外推为本文基于公开数据的独立建模,非报告原文预测,存在不确定性,仅作情景参考。
十、有哪些风险需要提前对冲?——集采、汇率、研发与地缘政治
10.1 五类风险分别对应什么对冲动作
| 风险类型 | 报告依据 | 具体应对方案 |
|---|---|---|
| 集采降价超预期 | 国信证券(2026-09)提示集采扩围与常规诊断价格重估仍在推进 | 优先配置创新器械占比高、集采敞口小的标的;跟踪接续集采报价与中标结果 |
| 汇率波动 | 中泰证券(2026-09)指出财务费用率抬升吞噬降本成果 | 对出海收入占比高的公司做汇兑敏感性测算,关注境外业务毛利率能否同步提升 |
| 研发与商业化不及预期 | 国信证券(2026-09)提示产品研发失败与市场竞争加剧风险 | 以研发费用率与在研管线进度双指标跟踪,避免单一依赖技术叙事 |
| 地缘政治与贸易摩擦 | 太平洋证券(2026-09)提示全球贸易摩擦与关税风险 | 分散单一市场敞口,优先选择已实现多区域产能布局的企业 |
| 数据口径不一致 | 四家机构26Q2归母增速最大偏差超过20%(本报告机器学习图表5) | 建模前统一口径,明确统计范围与时间周期,避免混用不同机构数据 |
10.2 本章小结
- 核心结论:需要提前对冲的风险共五类,其中数据口径不一致最容易被忽略。
- 一句话判断:四类市场风险可通过对冲动作缓释,口径风险则需要在引用前就解决。
- 数据要点:四家机构对26Q2归母净利润增速的统计最大偏差超过20%,已构成冲突。
十一、拿到结论之后该做什么?——面向三类读者的可执行行动清单
11.1 三类读者的行动优先级如何排序
- 先做口径统一:在引用任何机构数据前,明确统计范围(是否含手套企业、是否含医疗服务)与时间周期(H1累计或单季度),本报告的机器学习图表5已量化了四家机构的偏差幅度。
- 再做结构筛选:把配置逻辑从押注行业β转向识别结构性α,重点核查三类公司——创新器械占比高、海外收入占比高、以及具备跨界外延能力的核心零部件供应商。
- 最后做持续跟踪:建立月度招投标数据、手套价格与汇率三项高频指标的跟踪表,一旦H2修复斜率低于模型外推值,按三情景推演的悲观情景调整预期。
11.2 本章小结
- 直接回答:先统一口径、再做结构筛选、最后建立高频跟踪,三步顺序不能颠倒。
- 关键数据:三类重点公司——创新器械占比高、海外收入占比高、具备跨界外延能力的核心零部件供应商。
- 落地提示:建立月度招投标数据、手套价格与汇率三项高频指标的跟踪表,按三情景对号入座调整预期。
2026医疗器械行业报告:市场规模、国产替代、出海与AI诊断核心数据全梳理|附100+报告、数据合集下载
内容概要:本文由拓端 tecdat 于2026年9月11日发布,系统梳理了2026年中国与全球医疗器械行业的市场规模、国产化率、集采规则、出海数据与AI诊断细分赛道。核心数据包括:2025年全球医疗器械市场规模6010亿美元(Kalorama口径)、中国市场约1.2万亿元(中物联口径)、2025年出口209亿美元同比增长6.01%;截至2025年底87.2%的二级品类国产化率超50%,但高端CT/MRI整机国产化率不足35%、DSA约14%;AI脑卒中诊断市场2022-2024年复合增长83.4%,2030年预计达63.6亿元。文章建议重点关注出海主线、AI辅助诊断与高端国产替代三条主线。
探索观点十二、总结——这份报告的核心判断与数据边界
12.1 总量拐点已确认,但斜率分化
2026Q2收入与利润同步转正,是14个季度磨底后的第一个真拐点;但市值前30的公司中仅14家实现双增,说明这是结构性α而非普涨β。
12.2 复苏成色依赖价格弹性,需剔除后看真实增长
剔除手套与疫情基数公司后,板块2026H1扣非增速转负,表观的高增速中含有明显的一次性涨价成分。
12.3 子板块分化是主线,耗材与体外诊断领跑
低值耗材扣非大幅增长,医疗设备仍处下滑区间;体外诊断出现利润先于收入修复的特征,是政策扰动出清的早期信号。
12.4 出海是确定性最高的增量来源
板块海外收入占比已系统性升至32%,创新器械出海增速普遍超50%,汇率扰动不改高景气。
12.5 核心零部件的跨界外延具备内在合理性
技术同源、需求充分、资金充裕、产线复用四个条件同时成立时,上游零部件供应商跨界落地的成本更低、周期更短。
12.6 模型外推给出温和上行路径
集成预测显示收入端修复具备统计延续性,中性情景下2026全年营收增速约10.28%;利润端置信带更宽,波动风险高于收入端。
FAQ 常见问题
Q1:这份报告适合谁看?
A:适合三类读者:产业资本与投资机构的行业研究员,需要判断板块拐点质量与细分赛道优先级;医疗器械品牌方与创业企业的战略负责人,需要识别出海与创新品类的切入顺序;以及为商业决策付费的中小企业主,需要把研报数据转化为可执行的跟踪指标。全文含43张图表,覆盖景气度、子板块分化、出海、产业链与情景预测五个维度。
Q2:报告数据更新到哪个时间节点?
A:核心数据来自2026年8月至9月发布的8份研究报告,财务数据覆盖2026年第二季度末,出口与市场规模数据覆盖2025年全年,渗透率与可及市场规模为2030年预测值。来源机构包括中信建投(2026-09、2026-08)、国信证券(2026-09)、中泰证券(2026-09)、太平洋证券(2026-09)、大公国际(2026-09)、华创证券(2026-09)、国金证券(2026-09)。
Q3:为什么不同机构给出的26Q2增速不一样?
A:差异主要来自统计范围与时间周期两个维度。统计范围上,是否纳入手套企业、是否包含医疗服务板块会显著改变结果;时间周期上,H1累计增速与单季度增速不可直接比较。收入端口径基本一致,但归母净利润增速的最大偏差超过20%。
Q4:医疗器械板块的复苏是全面普涨吗?
A:不是。市值前30的公司中仅14家实现营收与利润双增,这一数据佐证拐点是结构性α而非普涨β。子板块层面,低值耗材与体外诊断修复靠前,医疗设备利润兑现节奏稍慢,板块间的净利率落差接近5倍。
Q5:剔除一次性涨价因素后,2026H1的真实增速是多少?
A:全样本口径下营收、归母、扣非分别增长7.08%、11.98%和20.32%;剔除九安医疗、英科医疗、蓝帆医疗、中红医疗四家公司后降至4.72%、-2.98%和-1.31%,扣非利润实际仍为负增长。
Q6:四大子板块里谁修复得最快?
A:低值耗材最快,2026Q2营业收入同比增速达36.06%;体外诊断次之,收入接近零增长但扣非净利润增长34.40%。高值耗材回落至0.59%,医疗设备仍处于下滑区间。
Q7:出海这条主线还能延续吗?
A:能。代表企业海外收入占比已系统性升至32%,部分龙头国际收入占比达77%;2026H1创新器械出海增速普遍超过50%,2025年手术机器人出口同比增速达368.1%。财务费用率因汇率波动抬升2.67个百分点,影响的是节奏而非方向。
Q8:核心零部件供应商跨界,最大的风险是什么?
A:最大的风险来自客户与领域集中度过高导致的增长天花板。海泰新光单一客户占68%、前五大占81.77%,对单一客户或单一领域的依赖会使增长节奏难以掌握。判断跨界能否成立,关键看扩产进度、大规模生产能力,以及新领域客户订单是否持续落地。
Q9:报告中的预测数据是原文机构的官方预测吗?
A:不是。机器学习图表1至图表8以及2026全年营收增速10.28%这一中性情景值,均为本文基于公开季度数据独立建模的结果,非报告原文预测,存在不确定性,仅作情景参考。渗透率与2030年市场规模数据则为大公国际等机构的原文预测,正文已逐条标注来源。
Q10:获取完整数据报告的方式是什么?
A:完整数据图表与68份参考报告目录见文末参考报告目录,完整数据报告请阅读原文链接获取。
术语表
IVD(In Vitro Diagnosis,体外诊断):在人体之外通过对血液、体液等样本进行检测而获取临床诊断信息的器械与服务统称,本文四大子板块之一。
MNC(Multinational Corporation,跨国企业):在两个以上国家拥有生产或经营实体的企业,本文特指22家海外医疗器械龙头公司。
DSA(Digital Subtraction Angiography,数字减影血管造影):通过影像减影技术显示血管形态的介入诊疗设备,国内整机国产化率约14%,属高端替代难点。
AI辅助诊断:利用机器学习模型辅助医生完成影像识别、病灶标注与诊断建议的软件类医疗器械,2030年渗透率预计达58%。
手术机器人:由医生操控、通过机械臂完成精细手术操作的医疗器械系统,2025年中国出口同比增速达368.1%。
K-Means 聚类:一种无监督机器学习算法,按样本间距离把数据划分为若干簇,本文用于海外龙头的增长与盈利分层。
ARIMA(Autoregressive Integrated Moving Average):自回归积分滑动平均模型,经典的时间序列预测方法,本文用于归母净利润增速外推。
Holt-Winters 指数平滑:同时考虑水平、趋势与季节性的指数平滑预测方法,本文用于营业收入增速的外推。
STL(Seasonal-Trend decomposition using Loess):基于局部加权回归的时间序列季节与趋势分解方法,配合CUSUM用于拐点定位。
CUSUM(Cumulative Sum,累积和):通过累积偏离量检测序列结构性变化位置的统计方法,本文用于判断复苏拐点出现的季度。
稳健 Z-score:以中位数与绝对中位差替代均值与标准差的标准化方法,降低极端值对异常检测的干扰。
国产替代:国内企业产品在本土市场逐步替代进口产品的过程,是创新与出海两条主线之外的第三条结构性线索。
常见误区
误区一:板块26Q2利润增30%就等于全面复苏。纠正:市值前30的公司中仅14家实现营收与利润双增,剔除手套与疫情基数公司后扣非增速为-1.31%,本轮修复是结构性α而非普涨β。
误区二:表观增速高就说明需求回暖。纠正:2026H1高达20.32%的扣非增速里,主要贡献来自手套等一次性涨价品种,价格回落时这部分增速会消失,真实口径应看剔除后的-1.31%。
误区三:不同券商的增速数字可以直接混用。纠正:四家机构对26Q2归母净利润增速的统计最大偏差超过20%,差异来自是否纳入手套企业与是否包含医疗服务,建模前必须统一口径。
误区四:核心零部件厂商毛利率高就没有成长焦虑。纠正:海泰新光单一客户占68%、前五大占81.77%,客户与领域集中度过高恰恰是倒逼其跨界的根本原因。
图表索引
本报告共引用43张图表,其中数据图表27张、机器学习图表8张、信息图8张,全量清单如下。
| 编号 | 图表名称 | 类型 |
|---|---|---|
| 图表1 | 2026H1与26Q2营收及利润同比增速 | 灰底比例条形图 |
| 图表2 | 单季度营业收入同比增速走势 | 折线图 |
| 图表3 | 单季度归母净利润同比增速 | 阴影条形图 |
| 图表4 | 单季度毛利率与销售净利率 | 双轴图 |
| 图表5 | 剔除手套基数公司前后26H1增速对比 | 横向比例条形图 |
| 图表6 | 四大子板块26Q1与26Q2营收增速 | 时间增长对比多边形条形图 |
| 图表7 | 四大子板块扣非净利润增速矩阵 | 热图 |
| 图表8 | 医疗设备与高值耗材盈利能力指标 | 雷达图 |
| 图表9 | 医疗服务板块公司2026H1营业收入 | 刻度线图 |
| 图表10 | 医疗服务公司2026H1归母净利润增速 | 刻度线图 |
| 图表11 | 海外器械龙头26H1收入增速排行 | 横向比例条形图 |
| 图表12 | 海外器械龙头26H1毛利率 | 刻度线图 |
| 图表13 | MNC中国市场收入增速分化 | 半圆环图 |
| 图表14 | 子板块收入与扣非增速对比 | 时间增长对比多边形条形图 |
| 图表15 | 优质器械企业26H1境外收入规模 | 灰底比例条形图 |
| 图表16 | 优质器械企业26H1境外收入增速 | 折线图 |
| 图表17 | 板块26H1费用率同比变动 | 瀑布图 |
| 图表18 | 代表企业海外收入占比 | 阴影条形图 |
| 图表19 | 2025年高端器械需求结构 | 圆环图 |
| 图表20 | 新兴品类渗透率当前与2030年 | 半圆面积比例图 |
| 图表21 | 2025年医疗器械出口结构 | 半圆环图 |
| 图表22 | 2025年医疗器械出口同比增速 | 气泡图 |
| 图表23 | 上市企业2025年营业收入贡献 | 瀑布图 |
| 图表24 | 上市企业2025年研发费用率 | 气泡图 |
| 图表25 | 新兴赛道市场规模2025与2030年 | 热图 |
| 图表26 | 奕瑞科技26H1主营业务收入结构 | 圆环图 |
| 图表27 | 海泰新光客户集中度与海外占比 | 半圆面积比例图 |
| 机器学习图表1 | 板块单季营收增速双模型预测 | 折线图 |
| 机器学习图表2 | 板块单季归母净利润增速ARIMA预测 | 阴影条形图 |
| 机器学习图表3 | 海外龙头增长盈利双维KMeans聚类 | 气泡图 |
| 机器学习图表4 | 海外龙头增速异常检测Zscore | 刻度线图 |
| 机器学习图表5 | 四家机构26Q2口径冲突矩阵 | 热图 |
| 机器学习图表6 | 研发强度与营收规模对数回归 | 双轴图 |
| 机器学习图表7 | 营收增速STL分解与断点检测 | 时间增长对比多边形条形图 |
| 机器学习图表8 | 2026全年营收增速三情景推演 | 瀑布图 |
| 信息图1 | 板块14季度首现收入利润双增拐点确认 | 中心框架图 |
| 信息图2 | 耗材与体外诊断修复靠前设备利润稍慢 | 线性流程框图 |
| 信息图3 | 全球高端器械4870亿美元产业链结构 | 技术赋能框架图 |
| 信息图4 | 政策出清到分化复苏四阶段进程 | 循环流程维度图 |
| 信息图5 | 海外MNC四大板块增长延续分化加深 | 系统环形图 |
| 信息图6 | 中国市场26Q2结构性企稳信号 | 标准对比分析流程图 |
| 信息图7 | 核心零部件跨界四基础条件与两家样本 | 战略矩阵图 |
| 信息图8 | 结构性α而非普涨β五条突围路径 | 五瓣花图表 |
参考报告目录
本报告的参考报告目录共采集 68 份,按发布时间倒序排列,默认折叠,展开后可查看完整三列结构化清单。
展开查看全部 68 份参考报告清单(发布时间 | 机构 | 报告全称)
| 发布时间 | 机构 | 报告全称 |
|---|---|---|
| 2026-09 | 太平洋证券 | 医疗器械行业思考——板块复苏走到了什么阶段? |
| 2026-09 | 大公国际 | 高端医疗器械行业供需格局、产业链特征与发展展望 |
| 2026-09 | 国金证券 | 医疗器械行业26年中报总结:双轮驱动内外复苏,聚焦创新与出海主线 |
| 2026-09 | 国信证券 | 海外医疗器械公司26H1经营情况回顾:增长延续、分化加深,中国市场静待复苏 |
| 2026-09 | 华创证券 | 医疗器械随笔系列16——从海泰新光和奕瑞科技看医疗器械核心零部件供应商的跨界合理性 |
| 2026-09 | 中银证券 | 手术机器人行业深度报告:千亿蓝海掘金,国产手术机器人加速突围 |
| 2026-09 | 中泰证券 | 医疗器械板块2026H1总结——个股分化显著,国内底部企稳,汇率扰动不改出海高景气,重视科技偏移 |
| 2026-09 | 中信建投 | 医疗器械与服务行业2026年中报总结——医疗器械业绩持续改善,医疗服务收入平稳增长 |
| 2026-09 | 中信建投 | 医疗器械行业周报:医疗器械板块拐点来临,关注脑机接口、AI医疗等主题投资机会 |
| 2026-08 | 未标注 | 创新医疗器械盘点系列(5):腔镜手术机器人 |
| 2026-08 | 国海证券 | 医疗器械行业报告:扬帆拓新路,制造业优势助力出海 |
| 2026-08 | 国投证券 | 医疗器械行业深度分析——周期之下寻成长,出海开启新篇章 |
| 2026-08 | 国信证券 | 产业研究报告:全球医疗器械创新发展现状、竞争格局与全周期资本投融资分析 |
| 2026-08 | 中信建投 | 医疗器械行业2026年中报总结——季度业绩改善明显,关注长线布局机会 |
| 2026-07 | 未标注 | 医疗器械行业深度报告——博睿康打造中国脑机接口领军企业 |
| 2026-06 | 思宇MedTech | 中国创新医疗器械白皮书2026 |
| 2026-06 | 国家高性能医疗器械创新中心 | 高性能医疗器械2025年度创新发展报告 |
| 2026-05 | 西南证券 | 医药生物行业专题:2026年脑机接口告别讲故事,中国标准引领产业化元年 |
| 2026-05 | 清华大学&亚太医疗技术协会 | 2026人工智能医疗器械应用及发展研究报告 |
| 2026-05 | 深国创中心&中国信通院&国家高性能医疗器械创新中心 | 脑机接口产业研究报告(2026) |
| 2026-05 | 开源证券 | 医药生物行业周报:体外诊断板块经营状况边际改善,行业拐点在即 |
| 2026-05 | 头豹研究院 | 中国医疗器械出海之路:带量采购风暴后中国医疗器械价格狂降66.1%,出海能否为医疗器械企业找到新的增长点? |
| 2026-04 | 新加坡经济发展局EDB&L.E.K.咨询 | 2026潮起南洋:中国医疗器械全球化新征程白皮书 |
| 2026-04 | 华源证券 | 医药生物行业专题报告:产业趋势明显,手术机器人布局全球市场 |
| 2026-04 | 北京第四波科技智库&中关村天成创新研究中心 | 中国脑机接口商业化前瞻报告 |
| 2026-04 | 中信建投 | 制药产业链、医疗器械及服务行业2026Q1前瞻 |
| 2026-03 | The Business Research Company | Robotic Endoluminal Surgery Global Market Report 2026 |
| 2026-03 | Kalorama Information | The Worldwide Market for In Vitro Diagnostic (IVD) Tests, 17th Edition |
| 2026-02 | 中泰证券 | 2026腔镜手术机器人行业分析:直觉外科模式验证与中国渗透率0.7%到3%,千亿市场空间展望 |
| 2026-02 | 中泰证券 | 2026年医疗器械行业投资前景:设备稳健增长与IVD复苏,高耗集采出清与创新驱动 |
| 2026-02 | 中泰证券 | 2026年体外诊断集采落地影响:悲观预期充分释放,发光集采与国企改革驱动估值修复 |
| 2026-01 | 四川大决策投顾 | 控费高峰已过,IVD行业有望步入盈利修复周期 |
| 2025-12 | 国金证券 | 医疗器械行业2026年度策略——国内需求待复苏,聚焦创新与海外市场 |
| 2025-11 | 弗若斯特沙利文 | 2025中国医疗器械国际化现状与趋势蓝皮书 |
| 2025-11 | 中信建投 | 医疗器械行业2026展望:多家公司有望业绩改善,看好结构性投资机会 |
| 2025-08 | 弗若斯特沙利文 | 2025中国医疗器械出海现状与趋势蓝皮书 |
| 2025-06 | 头豹研究院 | 2025年中国AI脑卒中诊断医疗器械行业概览:1.8亿到63.6亿的五年跃迁,14款三类证重构竞争格局 |
| 2025-05 | Eraneos | 医疗器械行业的供应链韧性:利用人工智能提升韧性 |
| 2025-04 | 罗兰贝格 | 2025全球医疗器械报告:创新与效率平衡之道 |
| 2025-04 | 弗若斯特沙利文 | 2025放疗医疗器械市场行业研究报告 |
| 2024-12 | 罗兰贝格 | 2023全球医疗器械报告 |
| 2023-12 | 高力国际 | 2023广州医药及医疗器械产业发展现状与未来发展前景报告 |
| 2023-12 | 头豹研究院 | 2023年中国AI医疗器械行业概览——智能化助推医疗器械转型升级 |
| 2023-12 | 中国上市公司协会 | 2023上市公司医疗健康行业发展报告 |
| 2023-11 | 蛋壳研究院 | 2023年度医疗健康产业投融资数据及趋势解读报告 |
| 2023-11 | 益普索&GE通用健康 | 2023中国国产医疗器械市场洞察报告 |
| 2023-11 | 中国信息通信研究院 | 脑机接口技术在医疗健康领域应用白皮书(2023年) |
| 2023-11 | GE医疗&中国信息通信研究院 | 医疗器械数据安全白皮书(2023) |
| 2023-10 | 毕马威 | 2023中国社会办口腔医疗50企业报告 |
| 2023-10 | 国联证券 | 医疗器械——CGM行业深度:国产企业进入快速成长期 |
| 2023-10 | 世界经济论坛 | 2023年全球健康和医疗保健战略前景 |
| 2023-09 | 沙利文 | 2023年医疗器械SPD行业研究报告 |
| 2023-09 | 众诚智库 | 2023医疗机器人产业发展报告 |
| 2023-08 | 普华永道 | 2023年全球医疗健康行业并购趋势:中期回顾及展望 |
| 2023-08 | 安信证券 | 医疗器械——从数据维度深度剖析国内医用内窥镜行业投资 |
| 2023-08 | 动脉网 | 2023高端医疗器械行业研究报告 |
| 2023-08 | 亿欧智库 | 2023年中国医疗产业数字化转型现况及能力研究报告 |
| 2023-04 | 普华永道 | 2022年中国医疗健康行业并购活动回顾及未来展望报告 |
| 2023-04 | 易凯资本 | 2023中国健康产业白皮书——医疗技术与器械篇 |
| 2023-04 | 德勤 | 2023年全球医疗行业展望报告 |
| 2023-04 | 中国信息通信研究院 | 人工智能医疗器械产业发展白皮书(2023年) |
| 2023-03 | 亿渡数据 | 2022年中国血管植入医疗器械行业研究报告 |
| 2023-02 | 罗兰贝格 | 中国医疗器械行业发展现状与趋势报告 |
| 2023-02 | 罗兰贝格 | 2022年全球医疗器械报告 |
| 2023-02 | 沙利文 | 医疗器械CRO行业现状与发展趋势报告 |
| 2023-02 | Medtech Europe | 2022年欧洲医疗技术行业数据 |
| 2023-02 | IQVIA | 智健未来:人工智能与机器学习赋能中国医疗健康行业 |
| 2023-01 | 蛋壳研究院 | 2022医疗器械年度创新白皮书 |
Summary
China’s medical device sector posted its first simultaneous revenue and net profit growth in 14 quarters in 2026Q2, with revenue up 12% YoY and attributable net profit up 30% YoY, based on eight broker and institutional reports published between August and September 2026. The turnaround is structural rather than broad-based: only 14 of the top 30 companies by market capitalisation delivered growth on both lines, and after excluding glove and pandemic-base companies, H1 2026 ex-item net profit growth turns negative at -1.31%, indicating that much of the headline strength comes from one-off price effects. Among sub-sectors, low-value consumables grew 36.06% in 2026Q2 while in-vitro diagnostics saw profit recover ahead of revenue; medical equipment lagged on both. Overseas revenue share rose systematically to 32%, with selected leaders at 77%, and innovative device exports grew above 50%, making globalisation the most visible incremental driver. Independent modeling with Holt-Winters and ARIMA(1,0,0) puts full-year 2026 revenue growth at approximately 10.28% under the central scenario, for scenario reference only and not an official forecast.
免责声明:不构成投资建议,模型预测仅作情景参考。
每日分享最新报告和数据资料至会员群
关于会员群
- 本会员社群以垂直产业数据研究、深度行业报告分享、AI数据工具实操交流为核心定位;
- 入群即可解锁全行业数据内容免费阅读与下载权限,同步更新海内外一手优质研究报告文档与产业数据;
- 会员老用户享受专属 9 折续费优惠,可长期锁定社群全部权益;
- 为会员提供一对一免费 PDF 报告专属代找服务。
非常感谢您阅读本文,如需帮助请联系我们!
 2026医疗器械行业报告:市场规模、国产替代、出海与AI诊断核心数据全梳理|附100+报告、数据合集下载
 2026中国创新医疗器械白皮书:出海创新与国产替代 | 附100+报告数据
 2026年中国医疗器械出海之路:并购、出海与安全|附240+报告、数据合集下载