2026中国智慧园区与零碳园区行业洞察研究报告
拓端研究团队使用桌面研究与定量调查、定性分析相结合的方式,全面客观的剖析智慧园区行业发展的总体市场容量、产业链、经营特性、盈利能力和商业模式等。

本文完整报告数据图表和文末72份最新参考报告合集(PDF)已分享至会员群
全文核心要点
- 本文性质:本文参考了72份最新行业报告,包括前瞻产业研究院、华为、宝能智慧能源、西门子、新华三、英特尔及《智慧园区AI服务开发指南》,结合公开政策文件与行业数据独立撰写。
- 核心结论一:智慧园区投资从2018年1101亿元增至2024年1780亿元,六年间累计增长约62%,行业仍处于低渗透率高增长阶段。
- 核心结论二:首批52个国家级零碳园区建设名单发布,标志着零碳园区从示范探索进入规模化交付阶段,2027至2030年为建设高峰平台期。
- 核心结论三:园区贡献全国约31%碳排放,是双碳目标的关键战场;头部案例证明零碳改造可同步实现减碳20%—65%与降本增效。
- 核心结论四:AI赋能的5.0阶段已到来,但全国约8万家园区多数仍处于1.0阶段,智能化升级需求与投资增量空间巨大。
- 本文完整报告及72份最新智慧园区研报合集请加入会员交流群获取。
- 文末附完整参考报告目录。
中文摘要
智慧园区正处于政策红利与产业需求双重驱动的投资窗口期。2024年中国园区智慧化投资规模达1780亿元,六年间累计增长约62%。全国约8万家园区中多数仍处于智慧化1.0基础信息化阶段,渗透率极低构成巨大增量空间。与此同时,首批52个国家级零碳园区建设名单于2025年12月发布,国家发改委设定2027年建成60个左右、2030年建成100个以上的目标。园区消耗全国约三分之一的能源、贡献约31%的碳排放,既是双碳主战场,也是 数字经济 落地核心载体。本文外推,预计2028年智慧园区投资规模将超过2000亿元。
引言
拓端研究团队使用桌面研究与定量调查、定性分析相结合的方式,全面客观的剖析智慧园区行业发展的总体市场容量、产业链、经营特性、盈利能力和商业模式等。科学使用SCP 模型 、SWOT、PEST、机器学习、LLM等研究模型与方法综合分析智慧园区行业市场环境、产业政策、竞争格局、技术革新、市场风险、行业壁垒、机遇以及挑战等相关因素。根据智慧园区行业的发展轨迹及实践经验,精心研究编制《中国 零碳智慧园区白皮书 2026》,为企业、科研、投资机构等单位投资决策、战略规划、产业研究提供重要参考。
本报告数据来源主要是一手资料和二手资料相结合,我们建立了严格的数据清洗、加工和分析的内控体系,分析师采集信息后,严格按照公司评估方法论和信息规范的要求,并结合自身专业经验,对所获取的信息进行整理、筛选,最终通过综合统计、分析测算获得相关产业研究成果。
本文完整报告数据图表和文末72份最新参考报告合集已分享至会员群,点击阅读原文即可查看完整内容,进群可享24000+全行业报告无限下载、行业资源对接、专家专属答疑权益,同时可咨询定制化数据服务与深度报告撰写,与1000+垂直行业从业者共同交流成长。
开篇问题清单
| 用户问题 | 一句话答案 | 来源 | 对应章节 |
|---|---|---|---|
| 智慧园区行业市场规模有多大? | 2024年建设投资规模达1780亿元,六年累计增长约62% | 前瞻产业研究院《中国智慧园区发展白皮书(2025)》 | 第一章 1.2 市场规模与投资结构 |
| 零碳园区政策目标是什么? | 2025年首批52个,2027年60个左右,2030年100个以上 | 西门子《零碳智慧园区白皮书2026》 | 第二章 2.1 国家级政策节点与批次节奏 |
| 园区为什么是双碳主战场? | 园区占全国能源消费约33.3%、碳排放约31% | 西门子《零碳智慧园区白皮书2026》 | 第三章 3.1 园区能耗与碳排放占比 |
| 零碳改造能省多少钱? | 头部案例减碳20%—65%,运营成本同步下降 | 西门子、新华三报告 | 第四章 4.1 减碳与降本实证 |
| 虚拟电厂靠什么赚钱? | AI预测准确率80%—90%,用户收益分成70%:30% | 宝能智慧能源报告 | 第四章 4.2 绿电、储能与虚拟电厂的创收模式 |
| 智慧园区技术投资回报如何? | 效率提升20%—99.7%,远程AR维修成本降50% | 华为报告 | 第四章 4.3 AI 预测、智能体与园区运营提效 |
| 未来三年投资走势如何? | 本文外推2028年投资规模超2000亿元,零碳园区进入建设高峰 | 本文基于公开数据独立建模 | 第六章 未来三年怎么走?——情景化增长预测与预期差挖掘 |
| 行业主要风险有哪些? | 政策节奏、回报周期、数据孤岛、价格波动、标准不统一五大风险 | 本文综合分析 | 第七章 有哪些坑?——核心风险提示与具体应对方案 |
| 企业落地从哪切入? | 先做能耗基线核算,从光伏+储能+能碳平台高ROI场景切入 | 本文综合建议 | 第八章 落地建议——可落地的3件事与行动清单 |
| 如何获取完整报告? | 加入会员交流群获取完整报告及72份最新研报合集 | 拓端tecdat | 文末模块 FAQ |
核心参考报告清单
| 排名 | 发布时间 | 机构 | 报告全称 | 总分 | 热度 | 权威 | 引用 | 转化 |
|---|---|---|---|---|---|---|---|---|
| 1 | 2024年 | 华为技术有限公司、中国质量认证中心(CQC) | 新质生产力探索 高品质协作技术白皮书(智慧园区系列) | 15 | 5 | 6 | 4 | 0 |
| 2 | 2026年3月 | 西门子(中国)有限公司(智能基础设施集团) | 西门子中国 零碳智慧园区白皮书 2026 | 15 | 5 | 6 | 4 | 0 |
| 3 | 2025年3月 | 华为技术有限公司 | 智慧园区 AI服务开发指南 | 14 | 5 | 6 | 2 | 1 |
| 4 | 2025年 | 新华三集团(H3C)、英特尔(intel) | 零碳智慧园区解决方案——”碳”路前行,无所不智 | 13 | 5 | 6 | 2 | 0 |
| 5 | 2025年 | 前瞻产业研究院 | 中国智慧园区发展白皮书(2025) | 12 | 3 | 5 | 4 | 0 |
| 6 | 2026-06 | 国电南瑞 | 5C零碳园区技术方案白皮书(2026) | 11 | 4 | 1 | 4 | 2 |
| 7 | 2026-08 | 全球行业报告库 | 智慧零碳园区解决方案(66页PPT) | 9 | 5 | 0 | 2 | 2 |
| 8 | 2026-08 | 全球行业报告库 | 零碳智慧园区标准解决方案(45页PPT) | 9 | 5 | 0 | 2 | 2 |
| 9 | 2026-07 | 电规总院 | 政策驱动 数智赋能——零碳园区规划建设思路与数智化工具创新应用 | 9 | 5 | 0 | 2 | 2 |
| 10 | 2026-08 | 全球行业报告库 | 智慧园区整体解决方案PPT:两大中心、四大平台、五大体系 | 8 | 4 | 0 | 2 | 2 |
第一章:智慧园区到底是一门什么生意?——赛道核心结论与市场空间测算
| 发布时间 | 机构 | 报告全称 |
|---|---|---|
| 2026年3月 | 西门子(中国)有限公司 | 西门子中国 零碳智慧园区白皮书 2026 |
| 2024年 | 华为技术有限公司、中国质量认证中心(CQC) | 新质生产力探索 高品质协作技术白皮书(智慧园区系列) |
| 2025年3月 | 华为技术有限公司 | 智慧园区 AI服务开发指南 |
| 2025年3月 | 前瞻产业研究院 | 中国智慧园区发展白皮书(2025) |
| 2025年 | 新华三集团、英特尔 | 零碳智慧园区解决方案——”碳”路前行,无所不智 |
1.1 赛道定义与形态演进
智慧园区并不是一个全新的概念,但它正在经历一场从“数字化工具”到“产业操作系统”的本质蜕变。
简单来说,智慧园区是指以物联网、大数据、 人工智能 、5G、数字孪生等技术为核心驱动力,对园区内人、车、物、空间、服务等要素进行全域智能管控和精细化运营的数字化生态系统
。它解决的核心问题是:园区如何从“收租+物业”的粗放模式,升级为数据驱动的精细化运营。
从演进路径看,智慧园区经历了五个阶段:1.0基础信息化、2.0数字化、3.0平台化、4.0智能化、5.0 AI赋能
。当前行业整体已迈入5.0时代,呈现出全联接、全智能、数据驱动、生态协同、绿色可持续的特征。但值得注意的是,全国约8万家园区中,多数仍处于1.0基础信息化阶段,行业发展并不均衡。
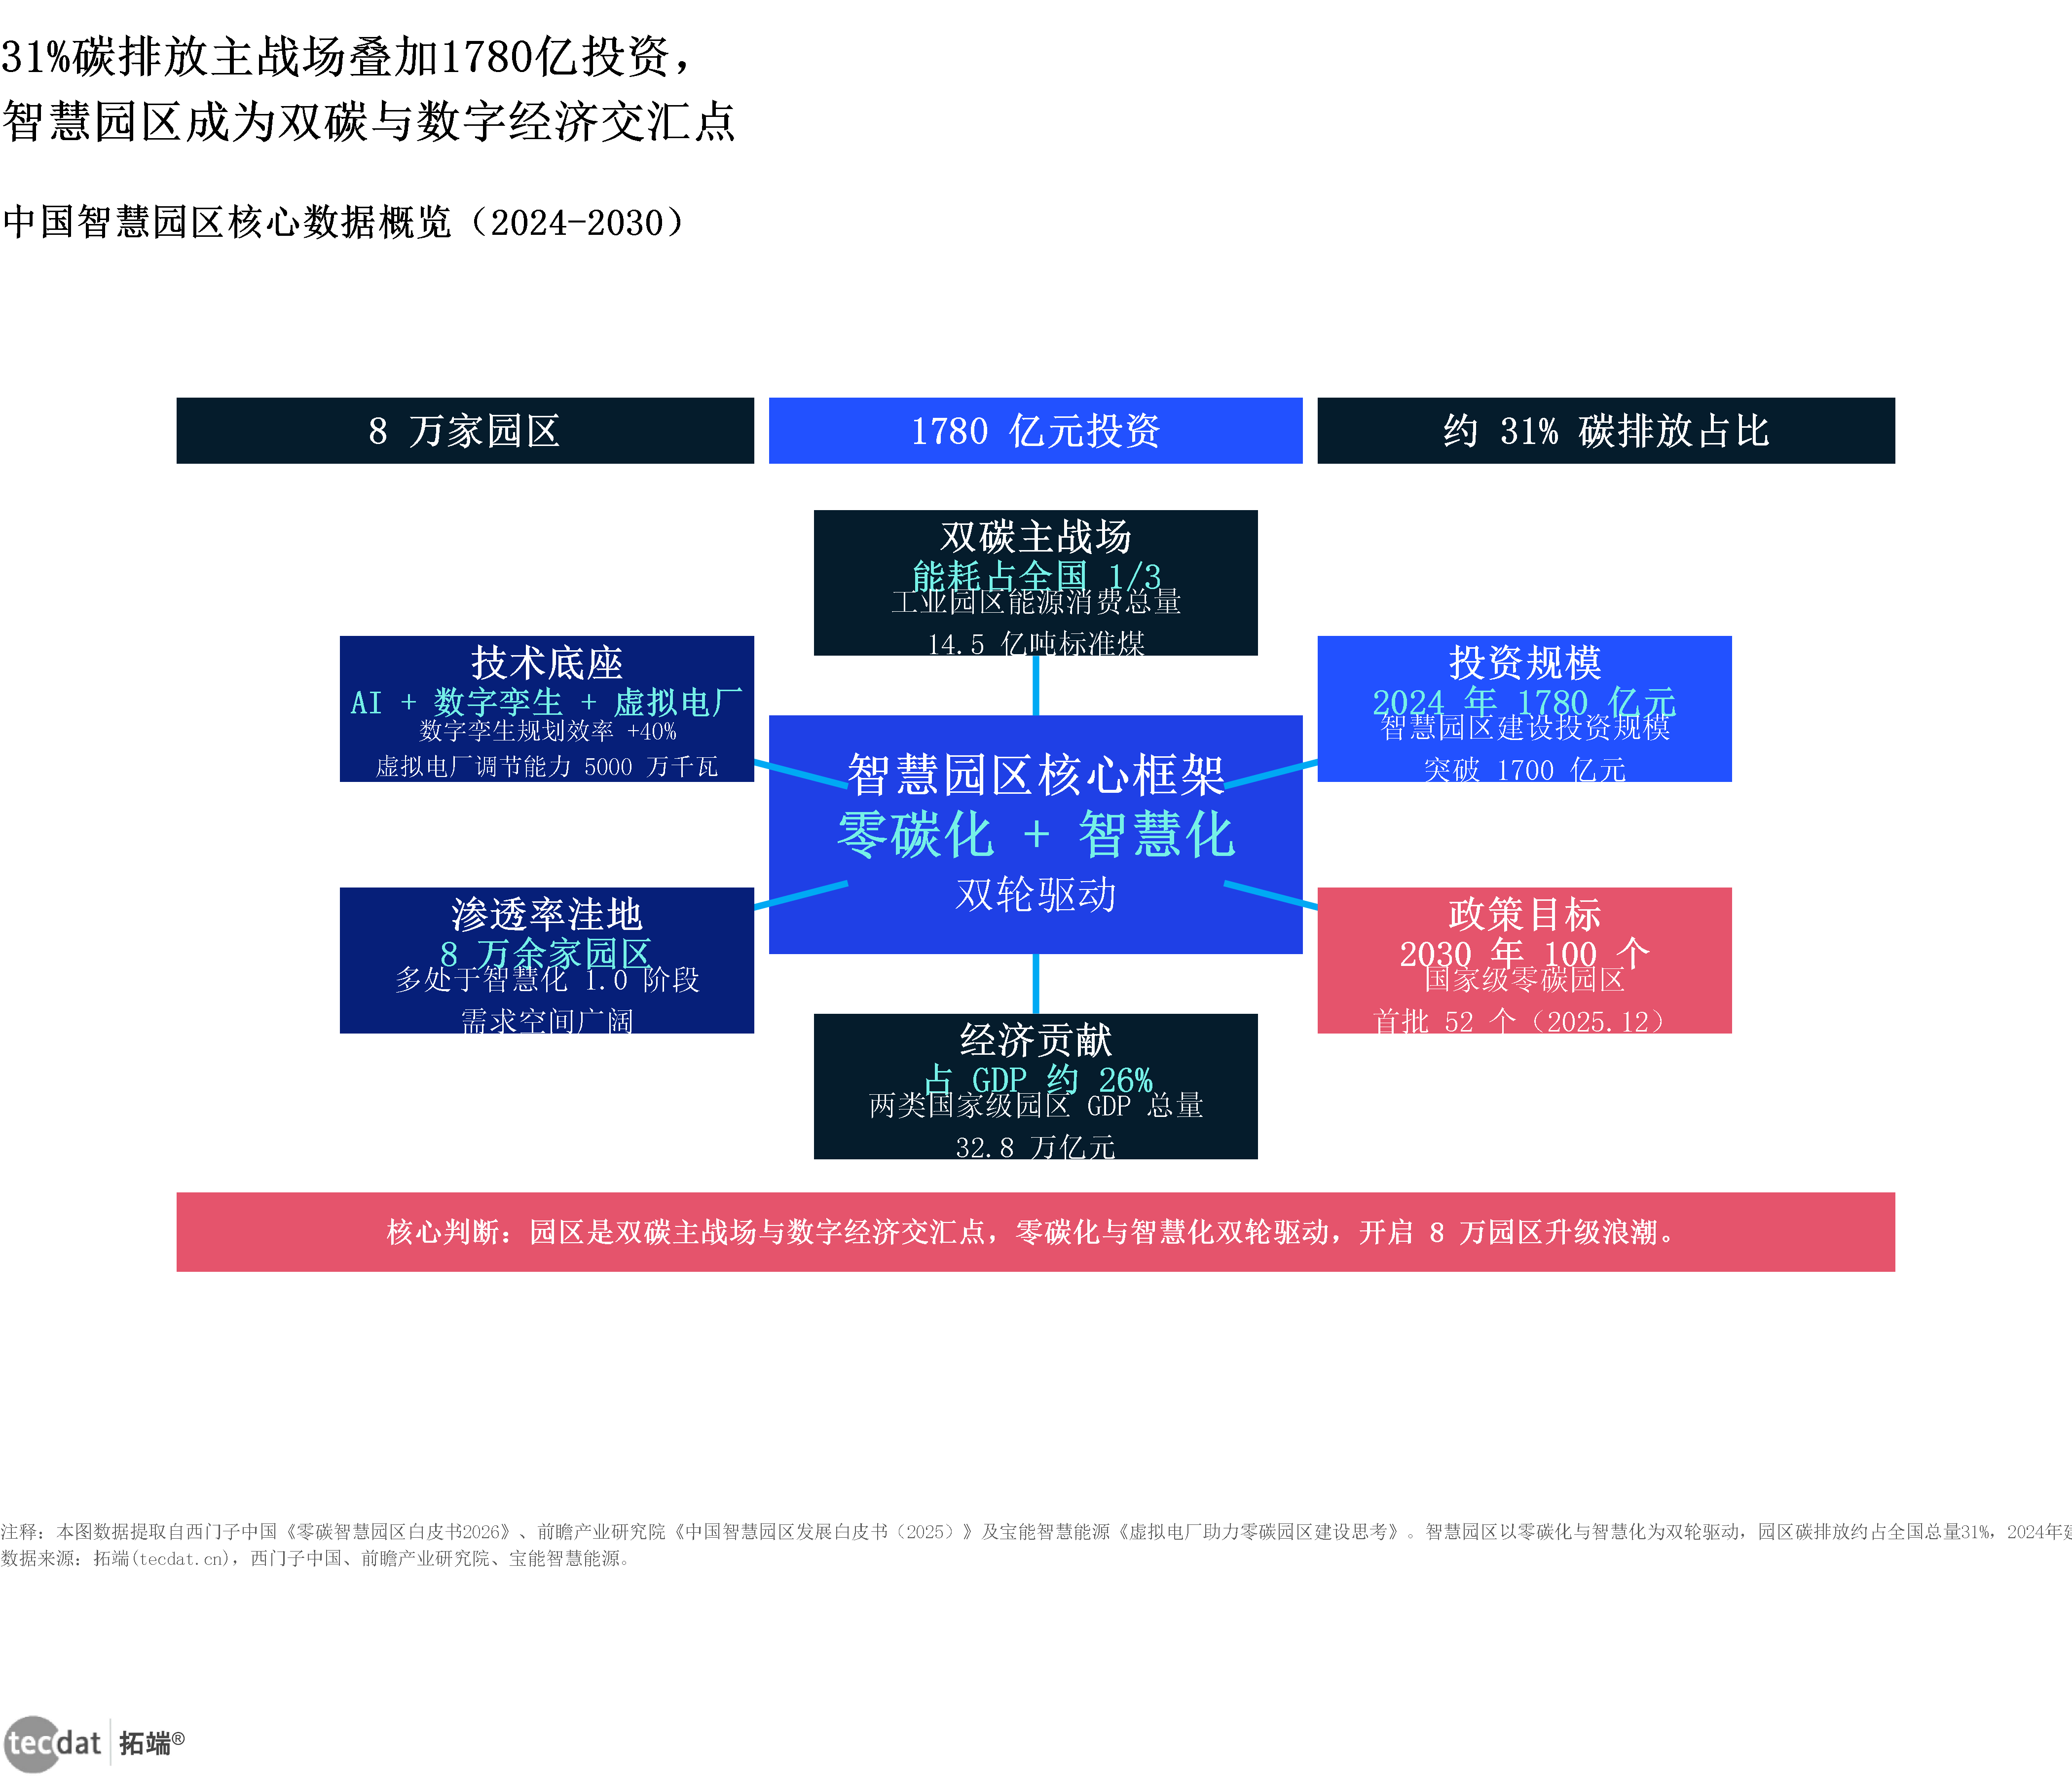
图1(信息图1:31%碳排放主战场叠加1780亿投资,智慧园区成为双碳与数字经济交汇点)
数据EXCEL及图表PDF模板已分享到会员群
图示要点:顶层总览数据条(8万家园区/1780亿元投资/约31%碳排放占比);中心为智慧园区核心框架(两大主题:零碳化+智慧化);外围6个节点卡片:双碳主战场(能耗占全国1/3)、投资规模(2024年1780亿元)、政策目标(2030年100个国家级零碳园区)、经济贡献(两类国家级园区占GDP约26%)、渗透率洼地(8万园区多处于1.0阶段)、技术底座(AI+数字孪生+虚拟电厂);BRAND_RED标注当前节点;底部结论条。
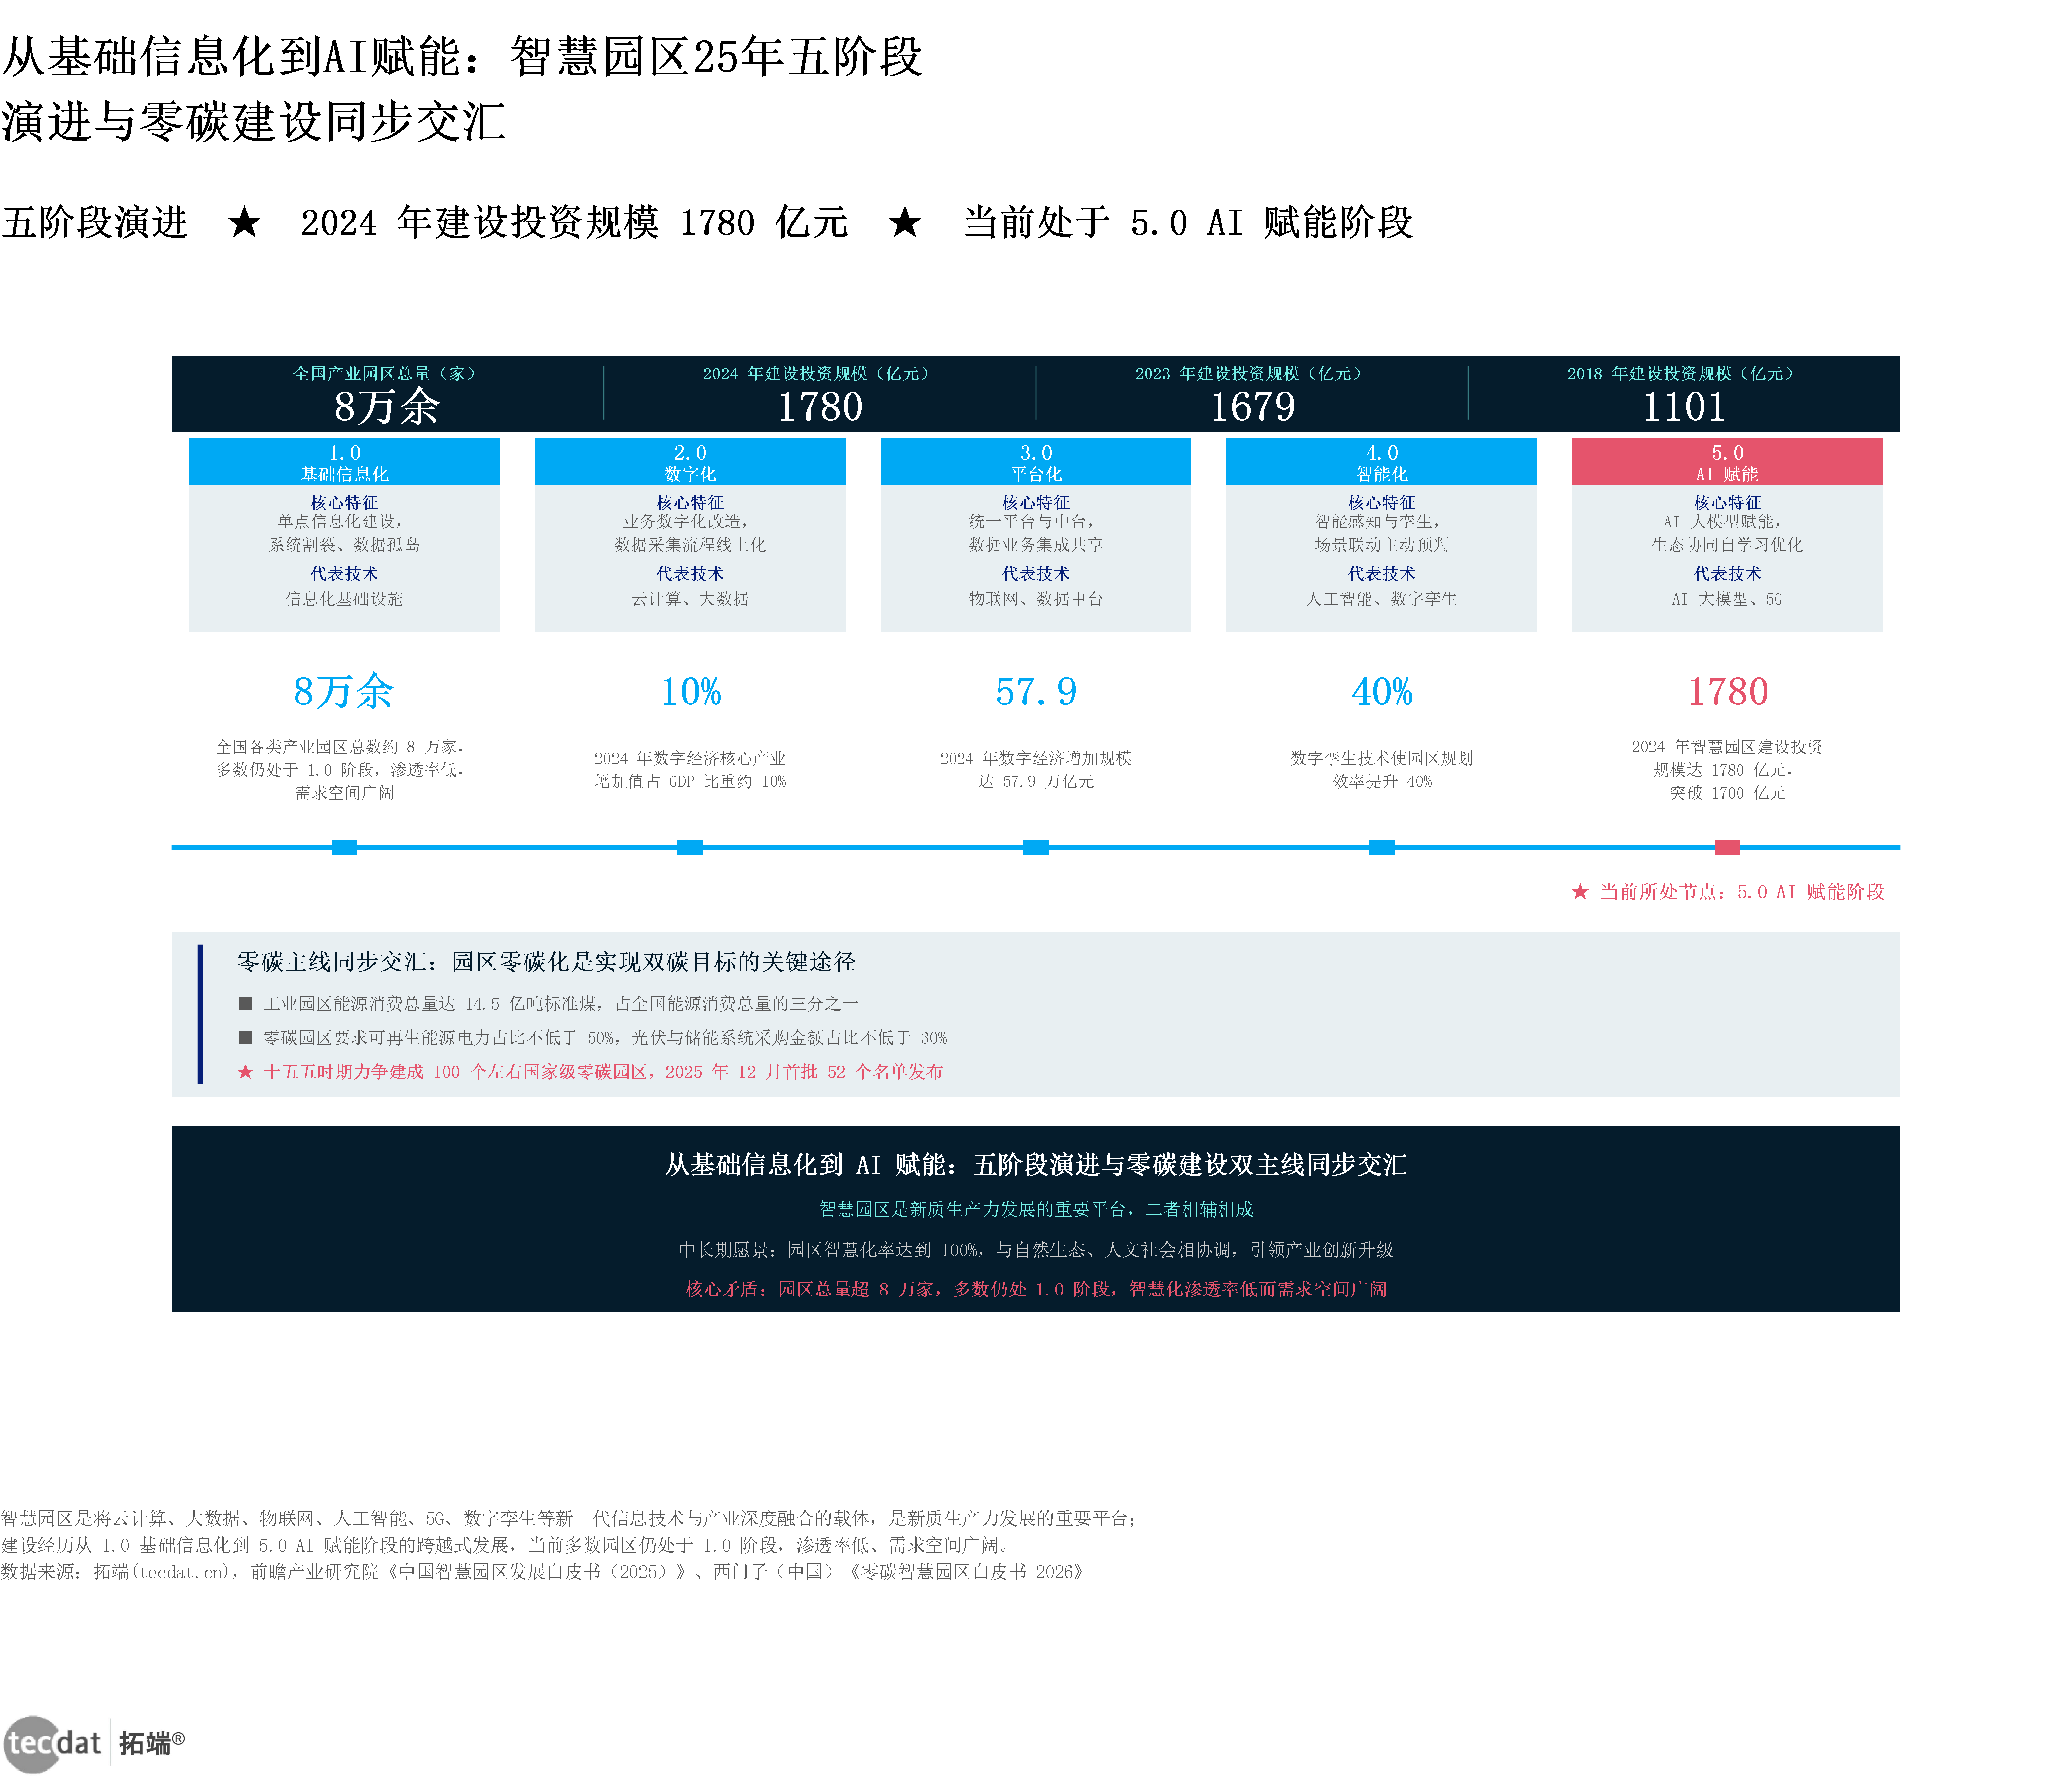
图2(信息图2:从基础信息化到AI赋能,智慧园区25年五阶段演进与零碳建设同步交汇)
数据EXCEL及图表PDF模板已分享到会员群
图示要点:顶部总览条(5.0 AI赋能阶段/1780亿投资);线性时间轴五列卡片:1.0基础信息化、2.0数字化、3.0平台化、4.0智能化、5.0 AI赋能,每卡片含年代、核心特征、代表技术;BRAND_RED标注当前所处5.0节点;底部结论条(AI与零碳双主线交汇)。
与智慧园区并行的是零碳园区这条主线。零碳园区的核心,是通过能源结构转型、能碳管理平台、分布式光伏与储能等技术手段,让园区碳排放降至“近零”水平。国家发改委明确,零碳园区的核心指标是单位能耗碳排放——年综合能耗在20万至100万吨标准煤的园区需降至0.2,100万吨以上的需降至0.3,而当前全国园区平均水平在2.5以上。
两条主线交汇于“5.0时代”:AI既是智慧园区的技术底座,也是零碳园区的调度大脑。
1.1 小结
核心结论:智慧园区已从数字化工具的叠加,演进为AI驱动的产业操作系统,零碳化与智慧化构成双重主线。
关键数据:全国约8万家园区多数处于1.0阶段;行业整体已迈入5.0 AI赋能阶段。
提醒:低渗透率不等于低竞争——头部企业已在AI中台、零碳操作系统等核心层建立壁垒,后来者需找准差异化切口。
1.2 市场规模与投资结构
智慧园区赛道到底有多大?先看TAM(总可触达市场)。
从投资规模看,中国智慧园区建设投资从2018年的1101亿元增长至2023年的1679亿元,2024年进一步增至1780亿元,六年间累计增长约62%
。2025年投资规模初步统计约为1901亿元,同比增长7.36%-
。
从全球对比看,2025年全球智慧园区市场规模达482.6亿美元,同比增长18.3%,中国占全球比重超过35%,市场规模超过2000亿元
。
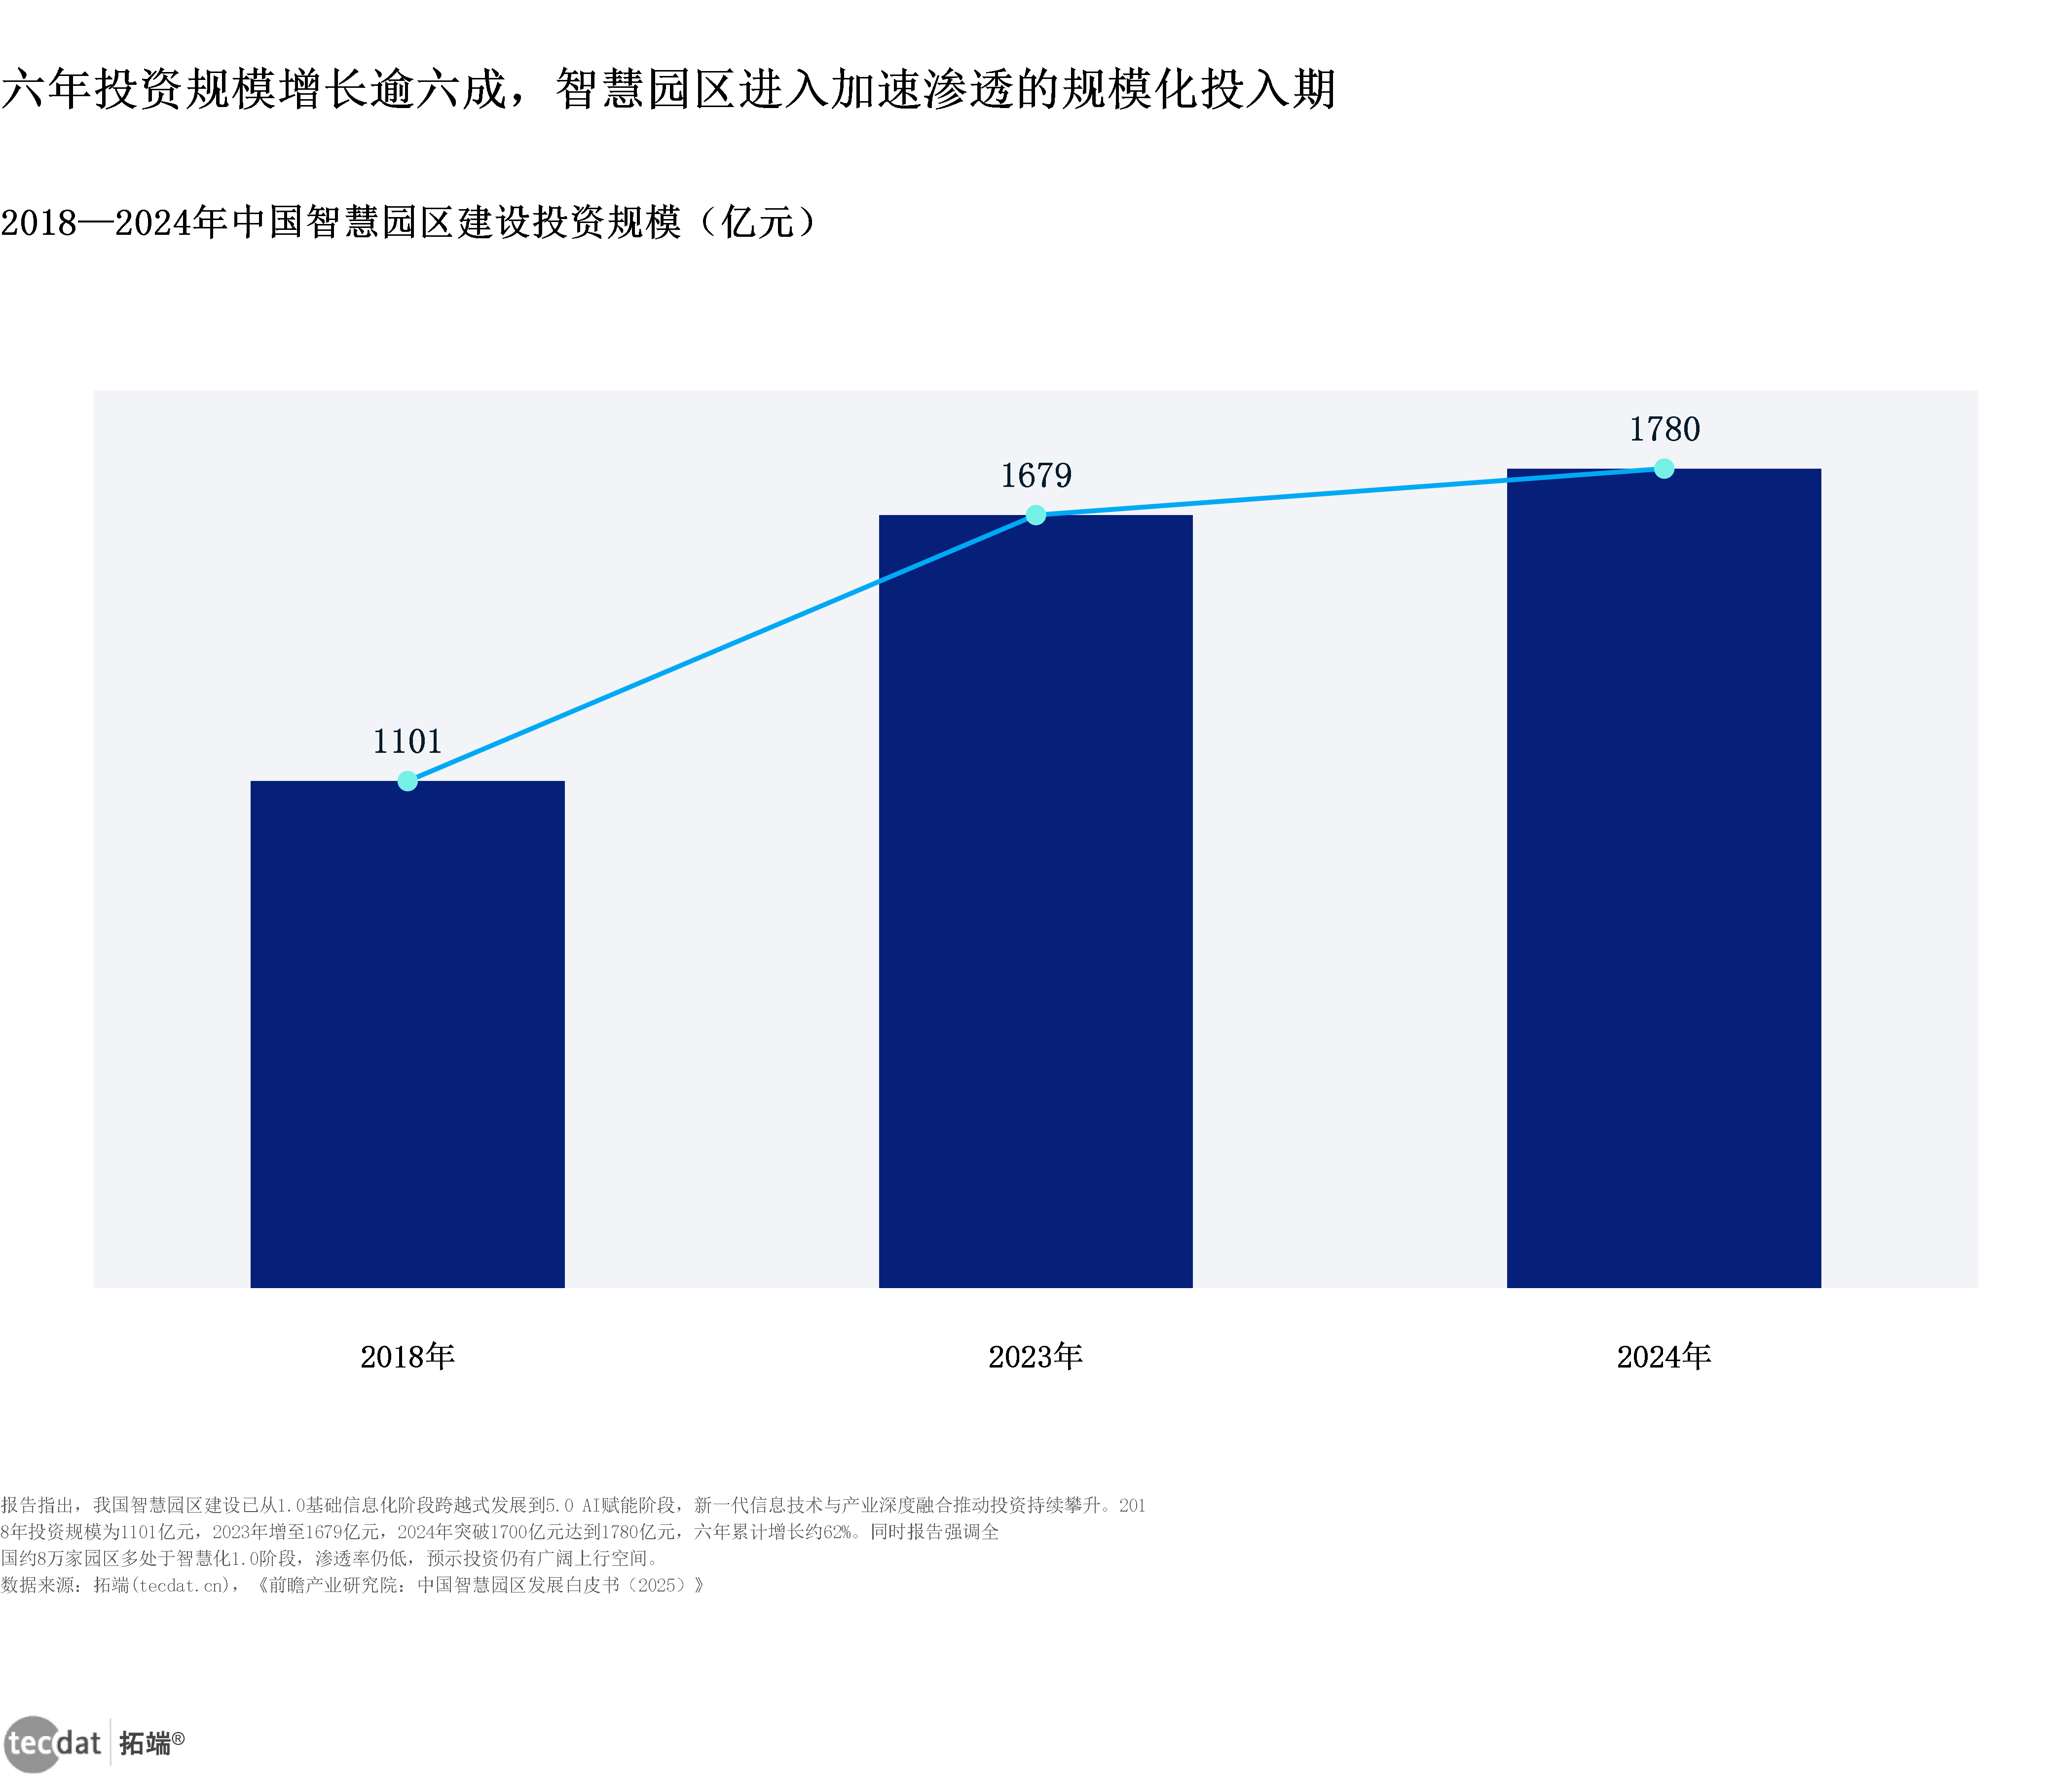
图3(图表9:2018—2024年中国智慧园区建设投资规模)
数据EXCEL及图表PDF模板已分享到会员群
核心数据:2018年=1101亿元;2023年=1679亿元;2024年=1780亿元
来源:拓端(tecdat.cn),《前瞻产业研究院:中国智慧园区发展白皮书(2025)》
解读:投资规模六年增长62%,且增速在2024—2025年有加速迹象。对应人群行动建议:对于中小园区运营方,当前是“不做智能化将被淘汰、做智能化有政策补贴窗口”的关键决策期;对于产业资本,应关注具有跨园区复制能力的平台型标的,而非单一项目的集成商。
再看SAM(可服务市场)。全国开发区总数达2942家,其中国家级经济技术开发区229家、国家级高新区178家、省级开发区2260家,构成金字塔式层级结构。
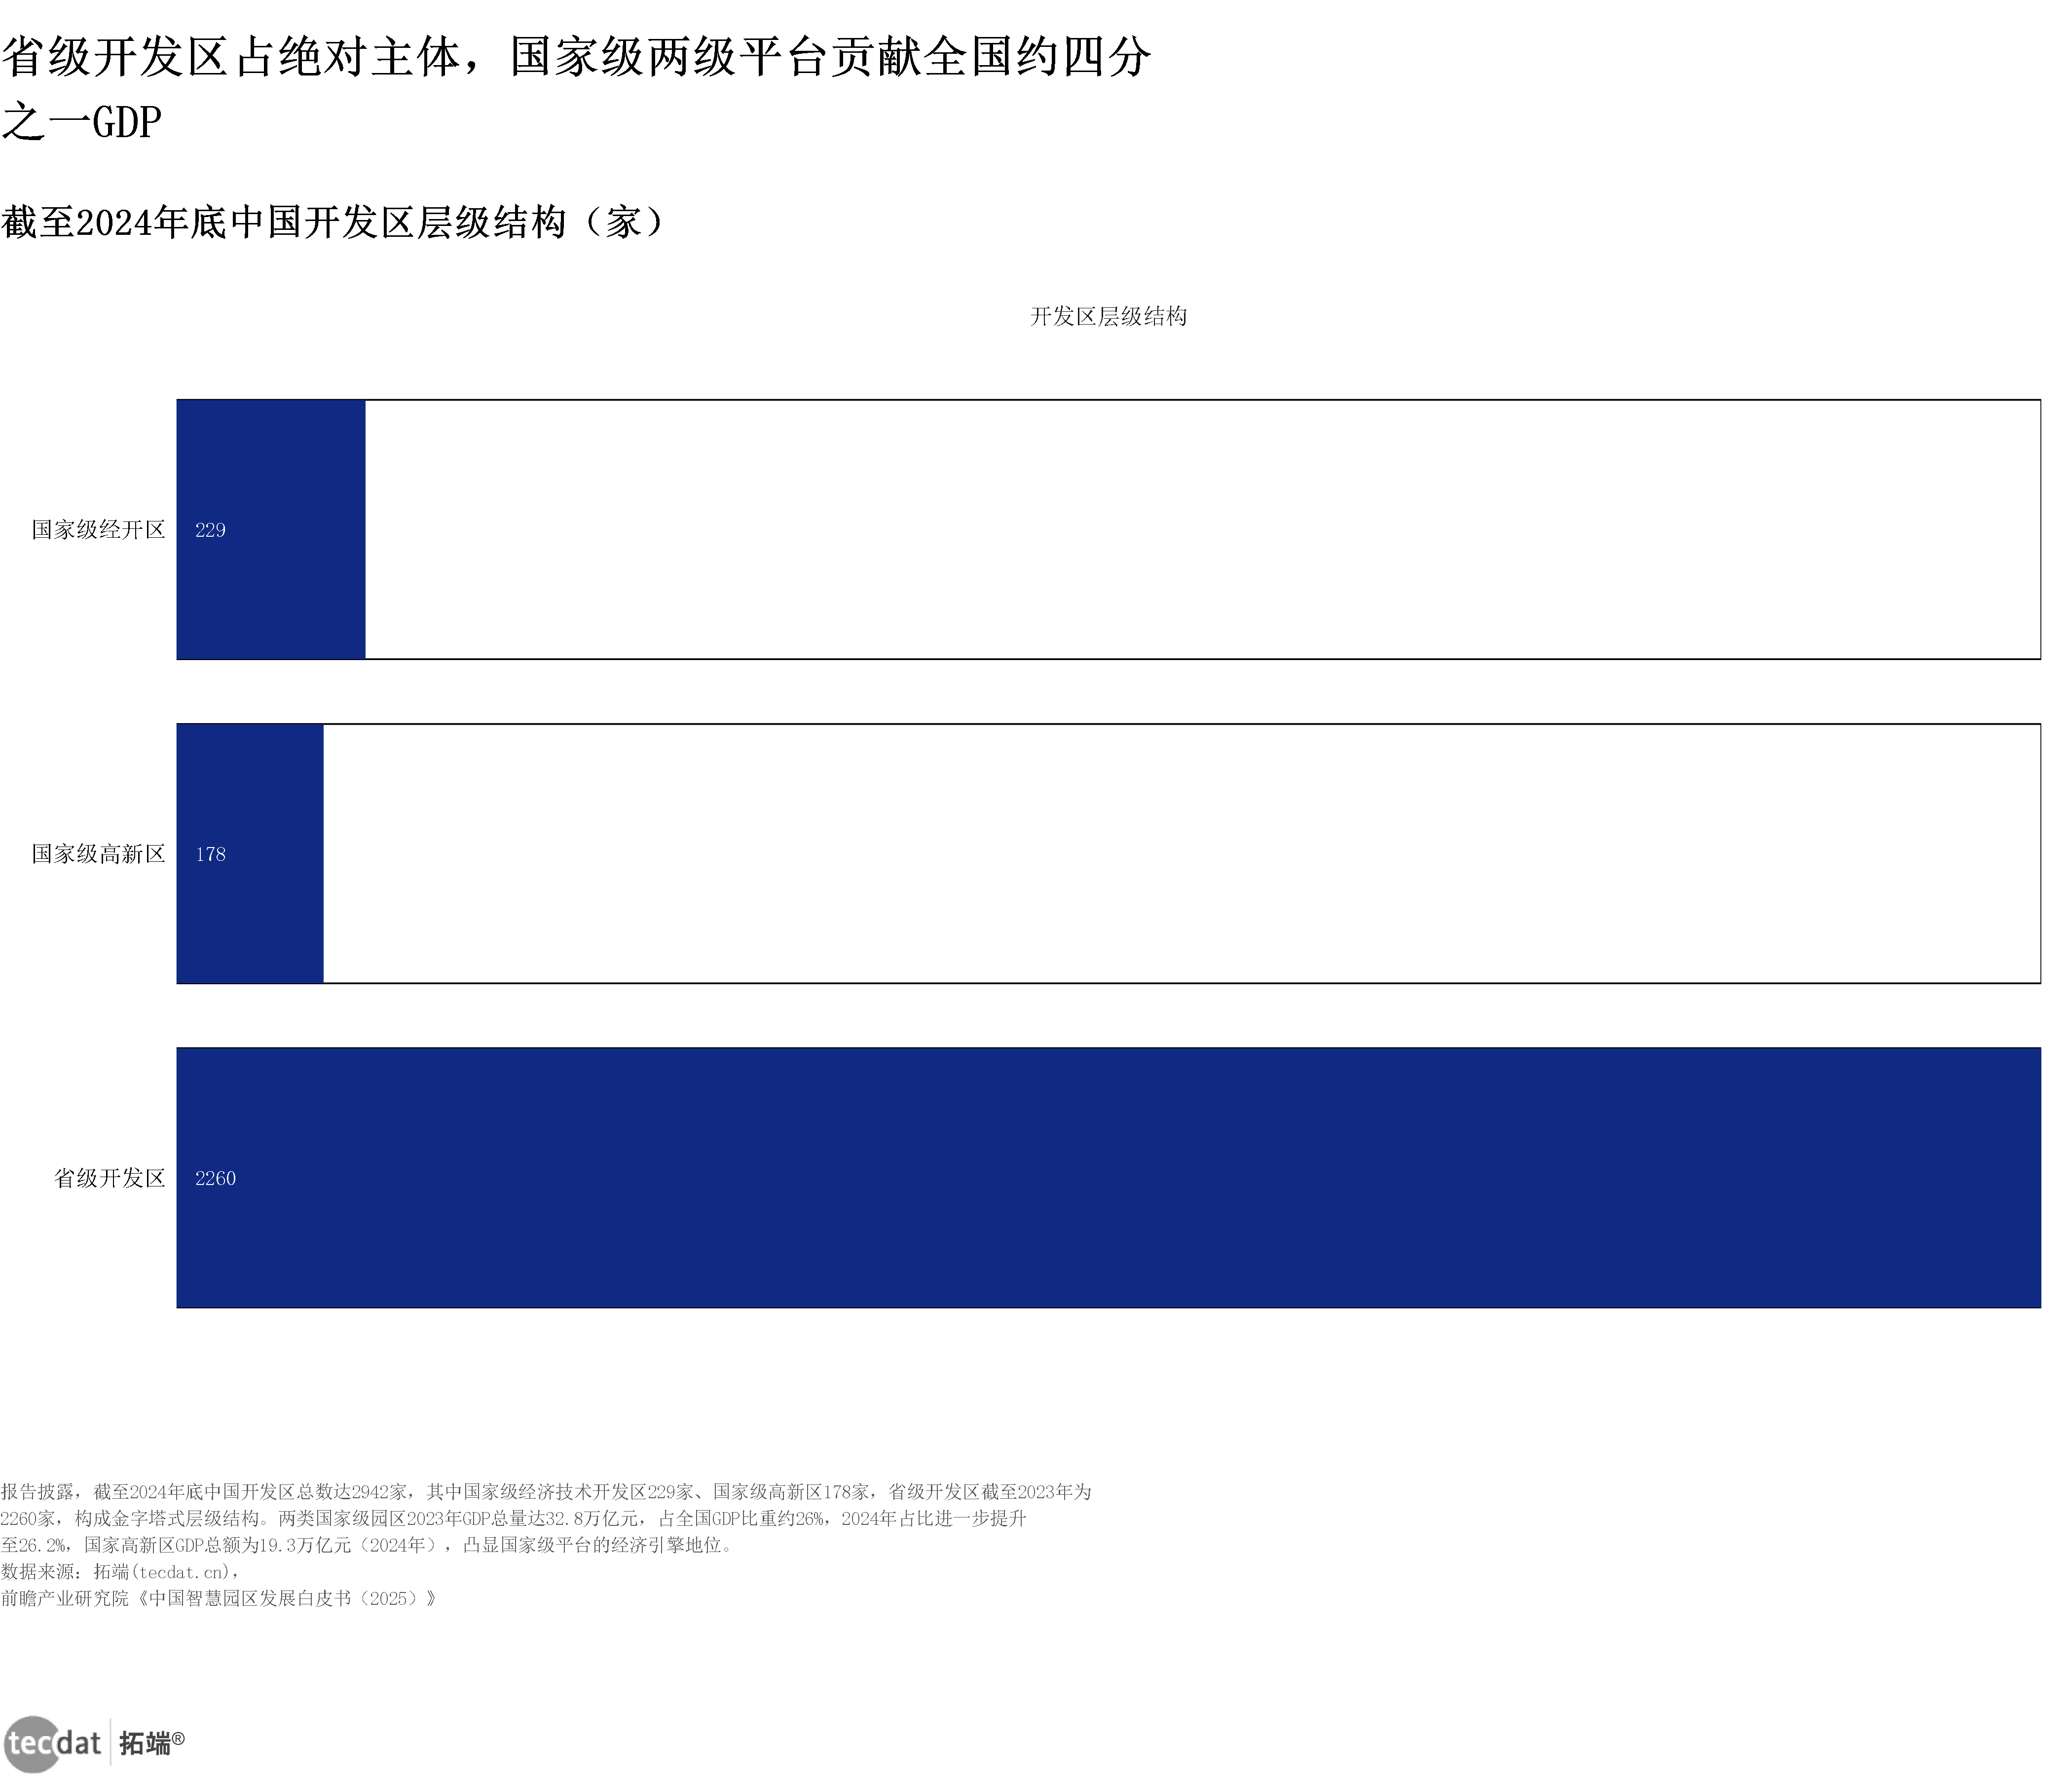
图4(图表10:截至2024年底中国开发区层级结构)
数据EXCEL及图表PDF模板已分享到会员群
核心数据:国家级经开区=229家;国家级高新区=178家;省级开发区=2260家
来源:前瞻产业研究院《中国智慧园区发展白皮书(2025)》
2024年国家高新区GDP突破19.3万亿元,占全国比重为14.3%
。两类国家级园区GDP总量达32.8万亿元,占全国GDP比重约26%,2024年进一步提升至26.2%
。
从区域分布看,东部地区以仅占全国1.2%的土地面积,集聚了45%的开发区数量,创造了占全国28%的GDP,土地集约与产业集聚效应极为突出
。
图表11:东部开发区土地、数量与GDP占全国比例
核心数据:占全国土地面积=1.2%;占全国开发区数量=45%;占全国GDP=28%
来源:前瞻产业研究院《中国智慧园区发展白皮书(2025)》
解读:东部园区智慧化先发优势显著,但中西部约50%的开发区构成潜在增量市场。对应人群行动建议:出海创业者可关注中西部及“一带一路”沿线园区的数字化升级需求,竞争强度低于东部成熟市场;品牌方战略负责人应将园区渠道视为触达B端客户的高效通路。
SOM(可获得市场)层面,8万余家园区中智慧化率仍不足30%,超75%的园区存在数据孤岛问题
。这意味着即便在已投入智慧化建设的园区中,仍有大量“建而不用、用而不联”的二次升级需求。
1.2 小结
直接回答:智慧园区是一个投资规模超1780亿元、覆盖近3000家开发区、服务8万余家园区的大赛道。
关键数据:六年间投资累计增长约62%;东部以1.2%土地贡献28% GDP;两类国家级园区占GDP约26%。
落地提示:优先布局两类国家级园区(经开区+高新区)和东部省级开发区,前者政策资源密集、后者数字化需求迫切。
1.3 本章小结
一句话判断:智慧园区不是“园区+IT”的简单叠加,而是以AI和零碳为双引擎的产业基础设施重构,当前仍处于低渗透率、高增长的投资窗口期。
数据要点:2018—2024年投资从1101亿元增至1780亿元,增幅约62%;首批零碳园区案例减碳幅度在20%—65%区间。
提醒:关注两个关键变量——一是政策补贴从“建设补贴”转向“运营效果补贴”的趋势,二是 AI大模型 在园区场景的ROI验证进度,两者将决定行业从“面子工程”到“里子生意”的转折速度。
本文节选自拓端发布的《2026中国智慧园区与零碳园区行业洞察研究报告》,如需获取全文内容,可进入拓端官网搜索查看。
第二章:政策红利到底有多硬?——零碳园区的国家节奏与地方落点
2.1 国家级政策节点与批次节奏
零碳园区的政策信号已经足够明确:这不是“倡导”,而是“考核”。
2025年12月26日,国家发展改革委、工业和信息化部、国家能源局联合发布首批国家级零碳园区建设名单,来自全国31个省区市和新疆生产建设兵团的52个园区入选,每个省(区、市)至少有1个园区入选
。这标志着零碳园区建设从前期谋划和零星探索,正式进入由国家层面系统推进、规模化实践的阶段
。
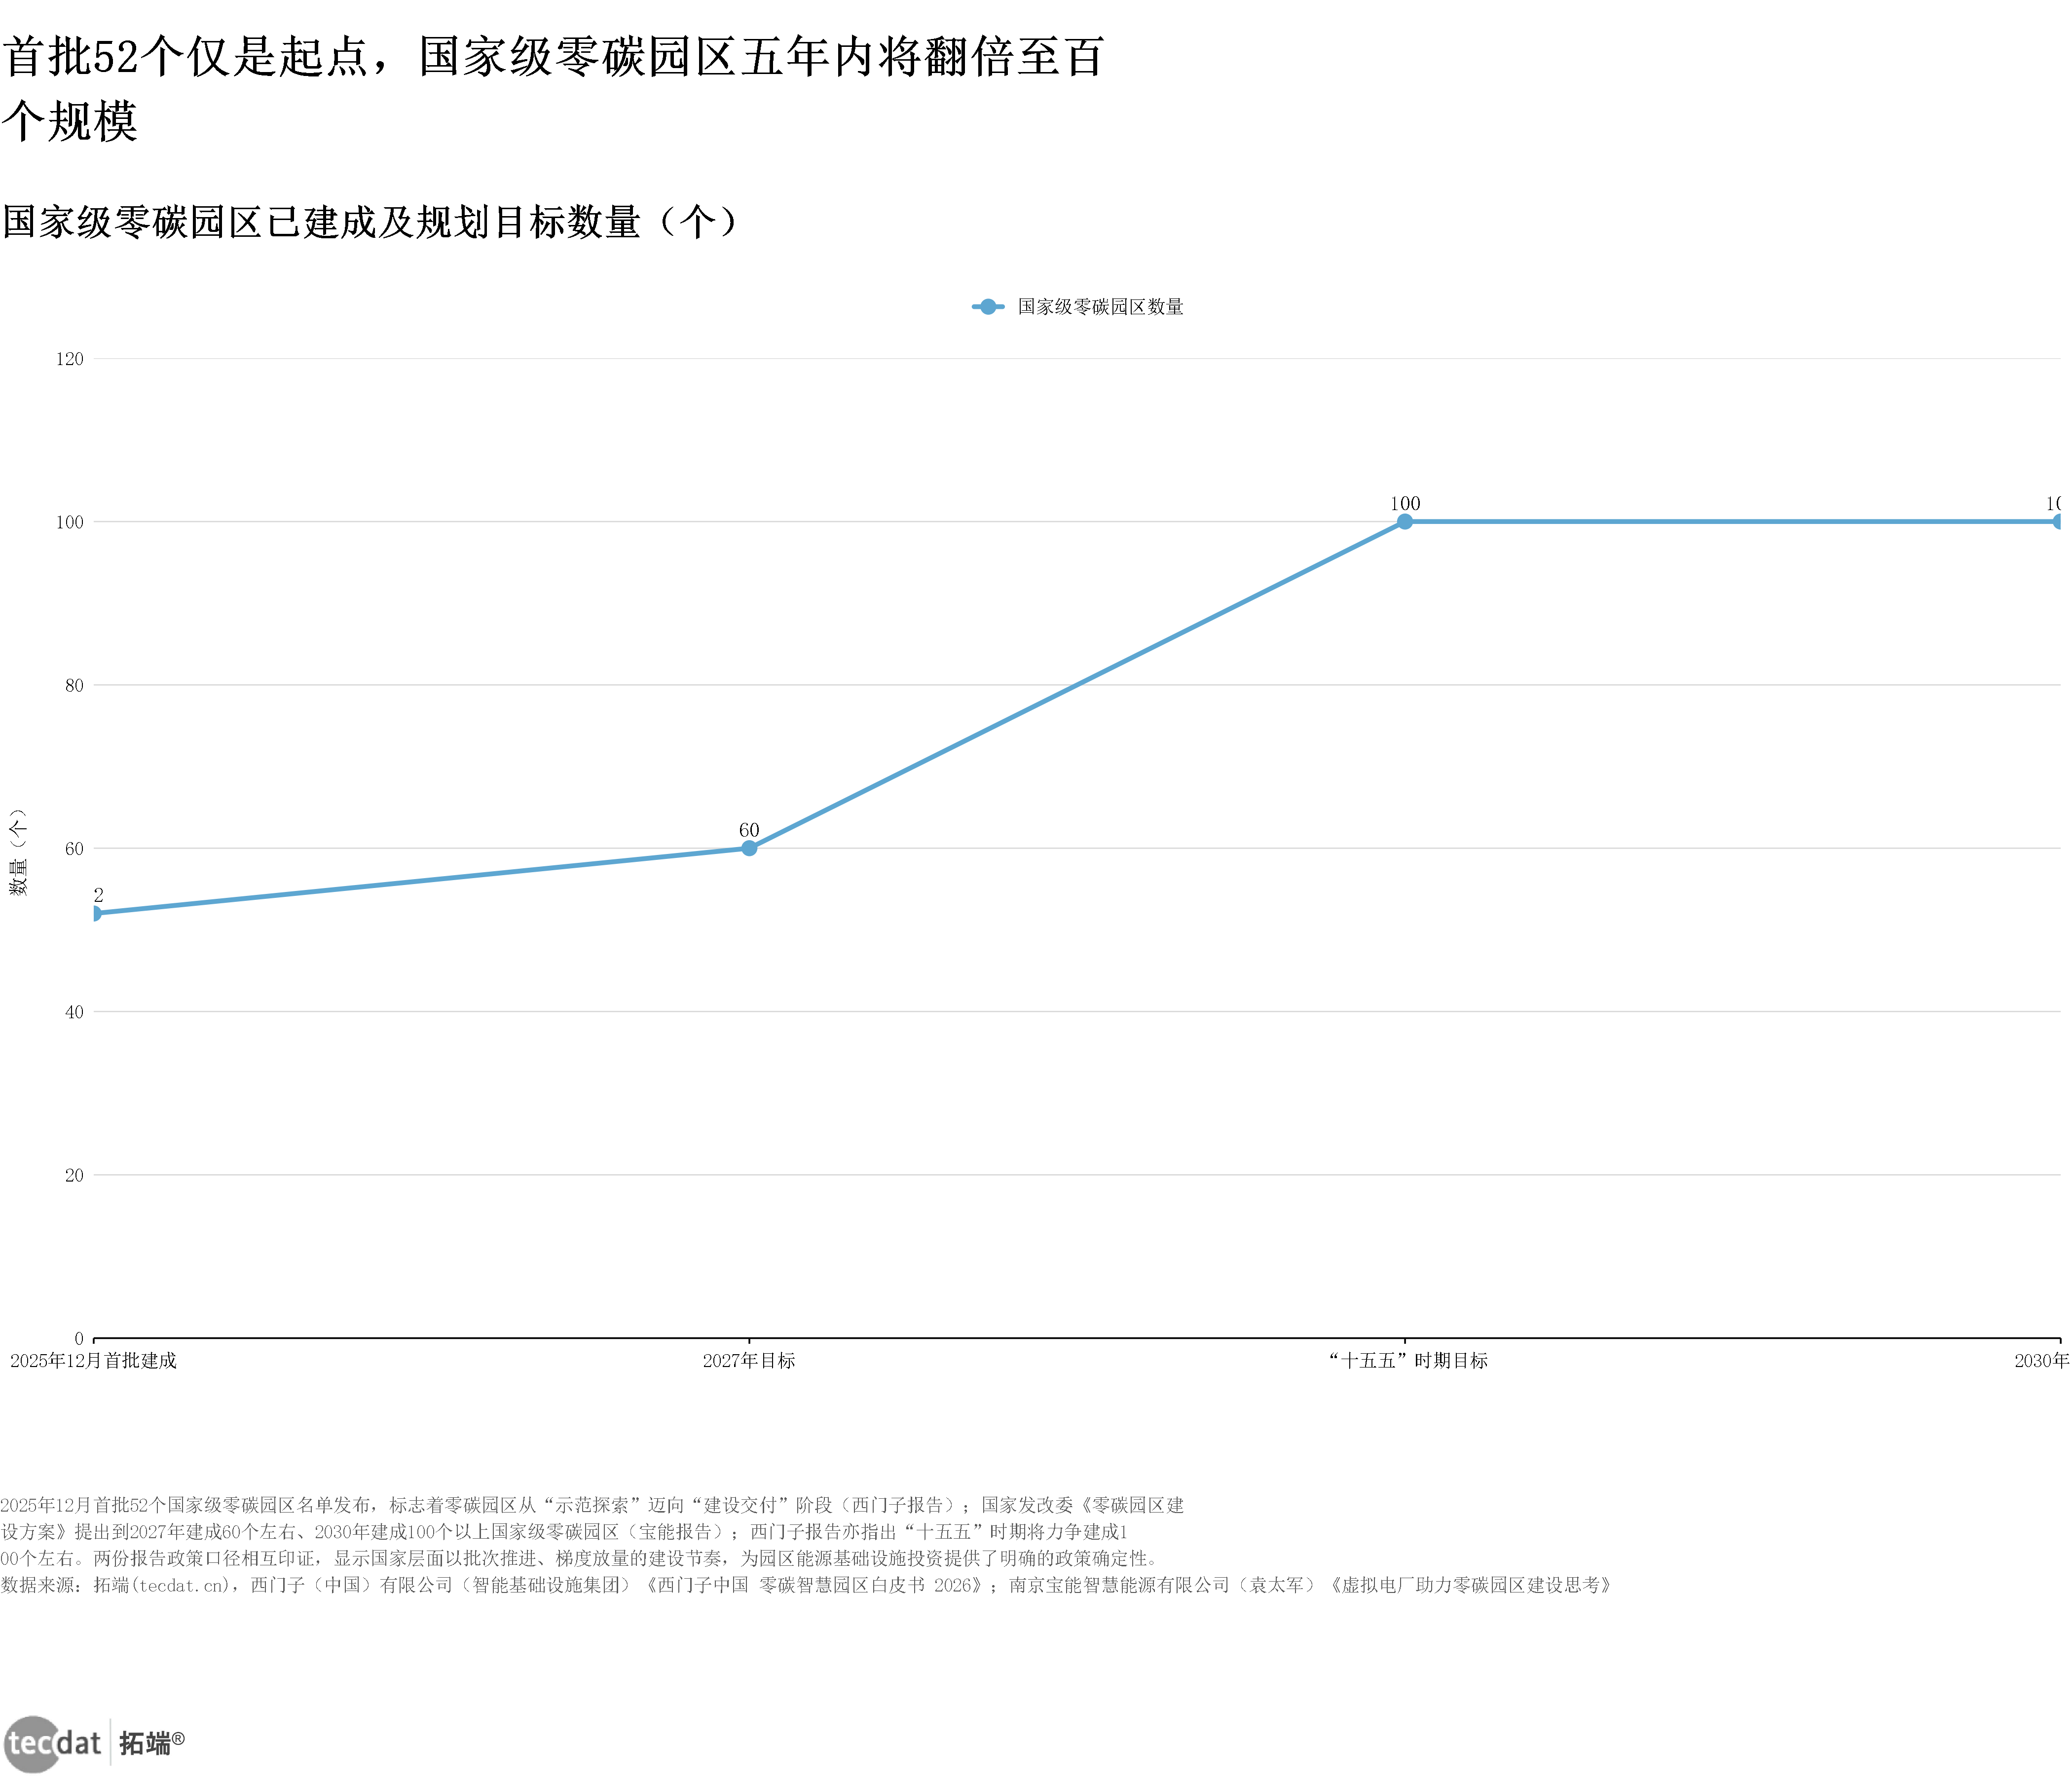
图5(图表1:国家级零碳园区已建成及规划目标数量)
数据EXCEL及图表PDF模板已分享到会员群
核心数据:2025年12月首批建成=52个;2027年目标=60个;“十五五”时期目标=100个;2030年目标=100个
来源:拓端(tecdat.cn),西门子(中国) 有限公司 (智能基础设施集团)《西门子中国 零碳智慧园区白皮书 2026》;南京宝能智慧能源有限公司(袁太军)《虚拟电厂助力零碳园区建设思考》
政策节奏清晰可循:2027年建成60个左右,2030年建成100个以上,“十五五”时期力争建成100个左右国家级零碳园区
。
首批52个园区的产业导向值得关注:涉及产业以新能源产业、先进制造业为主,形成“以绿制绿”的良性循环,预计建成后绿电直供比例不低于园区用电量的50%
。据测算,首批52个零碳园区全部建成后,预计总产值将超过3.54万亿元
。
解读:52个首批园区、3.54万亿预期产值,意味着单个园区平均产值约681亿元,这是高价值密度园区。对应人群行动建议:设备商和解决方案提供商应在2026年内完成与首批52个园区的对接,抢入“建设期”的第一批采购清单;地方政府应加快能耗基线核算,为下一批次申报储备条件。
同时,“入选建设名单不代表已经建成”——国家发改委设立了1项核心指标和5项引导性指标,园区达到指标要求并通过评估验收后,才能正式成为国家级零碳园区
。这意味着未来3-5年内将释放持续的建设与验收需求。
2.1 小结
核心结论:零碳园区政策已从“倡导期”进入“考核期”,52个首批园区是起点而非终点,2027至2030年为建设高峰平台期。
一句话判断:政策红利的确定性极高,但兑现方式从“给帽子”变为“验成果”,这要求参与方具备真实的交付能力而非概念包装能力。
数据要点:首批52个;2027年目标60个;2030年目标100个;绿电直供比例不低于50%。
2.2 标准体系与地方落点
国家级政策定调之后,地方层面的标准体系正在快速成型。
浙江省2026年6月发布《低(零)碳园区建设实施方案》,提出到2030年建成20个左右省级零碳园区,明确绿色电力直接供应比例不低于40%、清洁能源消费占比不低于85%等核心指标
。
上海市2026年9月发布《零碳园区建设工作方案》,建设主体覆盖省级及以上开发区、特色产业园区、研发商办园区和物流园区,要求工业园区零碳建成期年综合能耗原则上不小于5万吨标准煤,研发商办园区不小于3万吨标准煤
。
山西省同样出台省级零碳园区建设方案,推动新建建筑按照超低能耗、近零能耗建筑标准设计建造
。
从宏观能源结构看,非化石能源消费比重目标为:2025年达20%左右、2030年达25%左右、2060年达80%以上,呈长期陡峭上升曲线【CH06数据】。
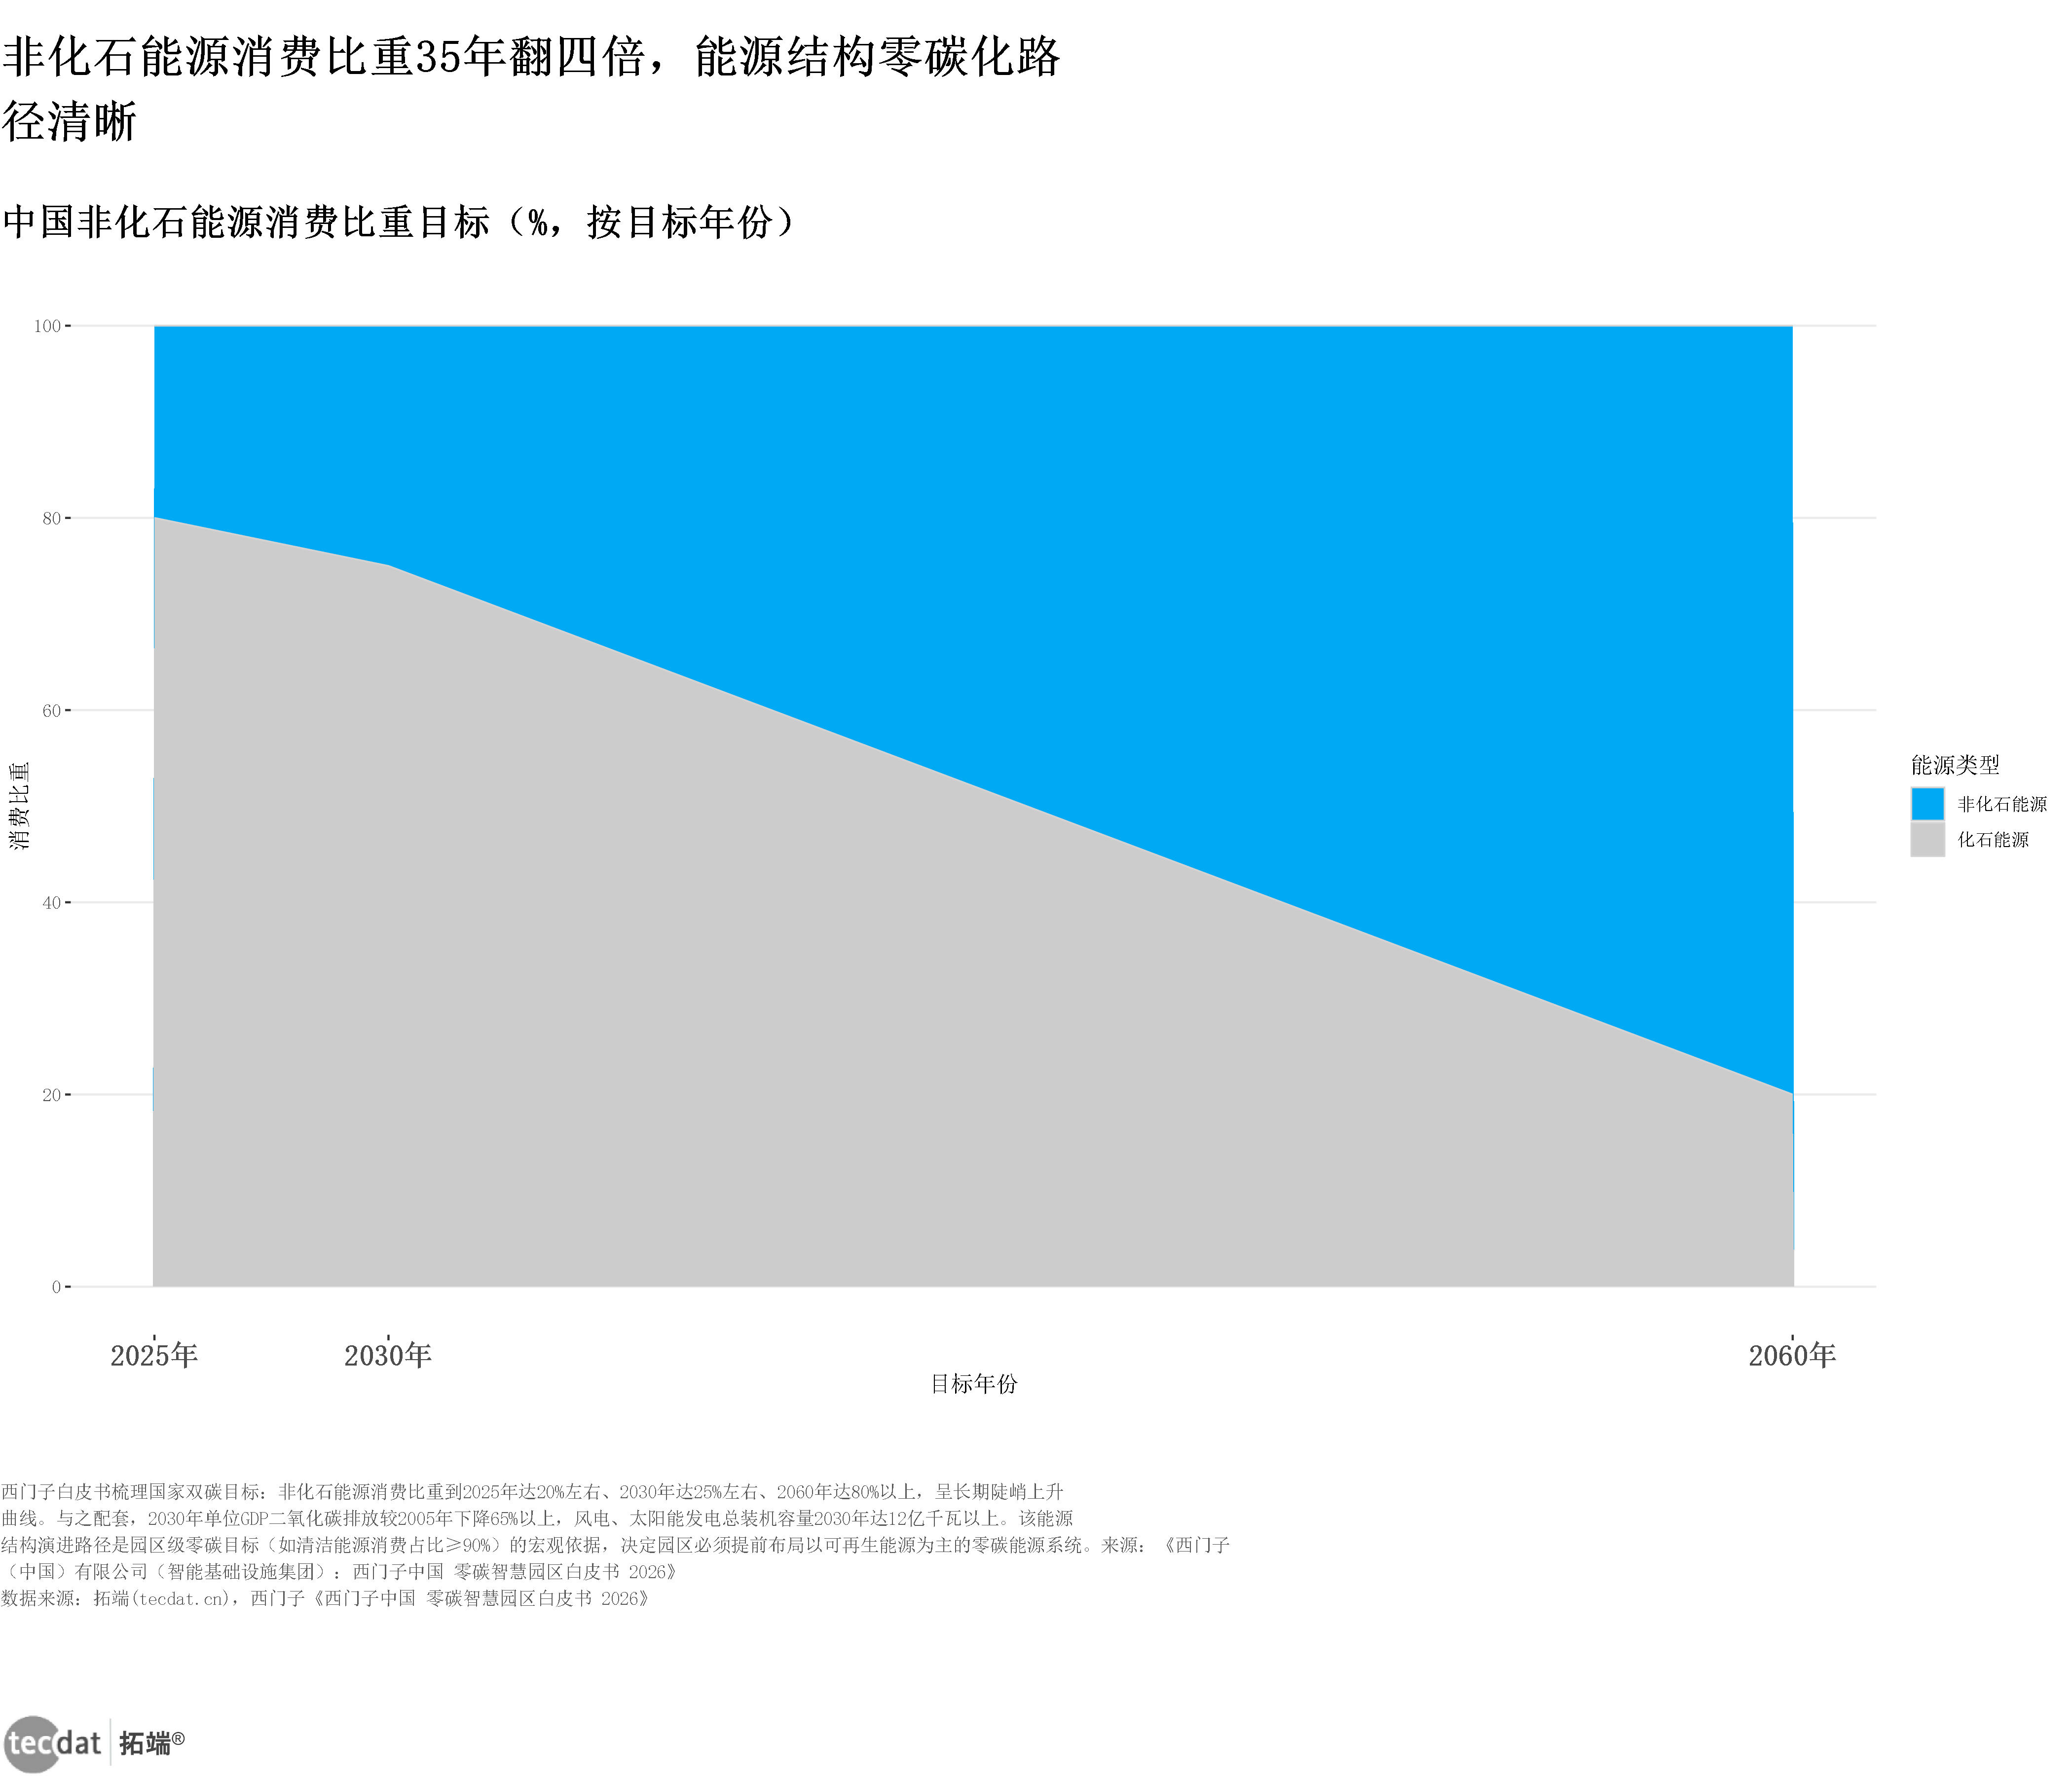
图6(图表6:中国非化石能源消费比重目标)
数据EXCEL及图表PDF模板已分享到会员群
核心数据:2025年=20%;2030年=25%;2060年=80%
来源:拓端(tecdat.cn),西门子《西门子中国 零碳智慧园区白皮书 2026》
解读:地方标准差异明显——浙江强调清洁能源占比和绿电直供比例,上海以能耗规模设门槛,山西聚焦建筑能效。具体应对方案:解决方案提供商应按省份建立“标准矩阵”,针对不同地区的指标权重设计差异化产品包。以浙江为例,清洁能源消费占比≥85%意味着园区必须配建大规模分布式光伏+储能,设备商应优先推荐光储一体化方案;以上海为例,年综合能耗5万吨标准煤的准入门槛意味着目标客户集中在中大型园区,销售策略应聚焦头部客户而非广撒网。
2.3 本章小结
一句话判断:央地两级标准体系已基本成型,园区零碳化从“可选项”变为“必答题”,但各地考核重点不同,需要“一园一策”的定制化方案能力。
数据要点:浙江绿色电力直接供应比例≥40%,清洁能源消费占比≥85%;上海工业零碳园区年综合能耗≥5万吨标准煤。
提醒:政策窗口期正在收窄——首批52个园区的建设周期为3-5年,若不能在2026—2027年进入供应体系,后续批次的竞争门槛将显著提高。
第三章:园区为什么必须零碳化?——能耗碳排与能源结构基本面
3.1 园区能耗与碳排放占比到底有多高?
答案很直接:园区是中国能源消费与碳排放最集中的空间载体,零碳化不是“加分项”,而是双碳目标能否兑现的胜负手。
园区占全国能源消费33.3%,碳排放占全国总量31%;国家级经开区工业能耗占全国工业能耗16%,能耗占全国总能耗10%;169家国家高新区能耗约占全国5%。【来源:西门子(中国)有限公司(智能基础设施集团)《西门子中国 零碳智慧园区白皮书 2026》,2026;南京宝能智慧能源有限公司《虚拟电厂助力零碳园区建设思考》,2026】
解读:园区以有限的空间承载了三分之一的能源消耗和约三成的碳排放,任何园区级改造都会对全国双碳大盘产生乘数效应。对应人群行动建议:园区运营方应优先完成能耗基线核算与碳排台账,品牌方应将供应链园区减碳纳入ESG采购评分,产业资本应关注具备能碳数据采集与运营能力的标的。
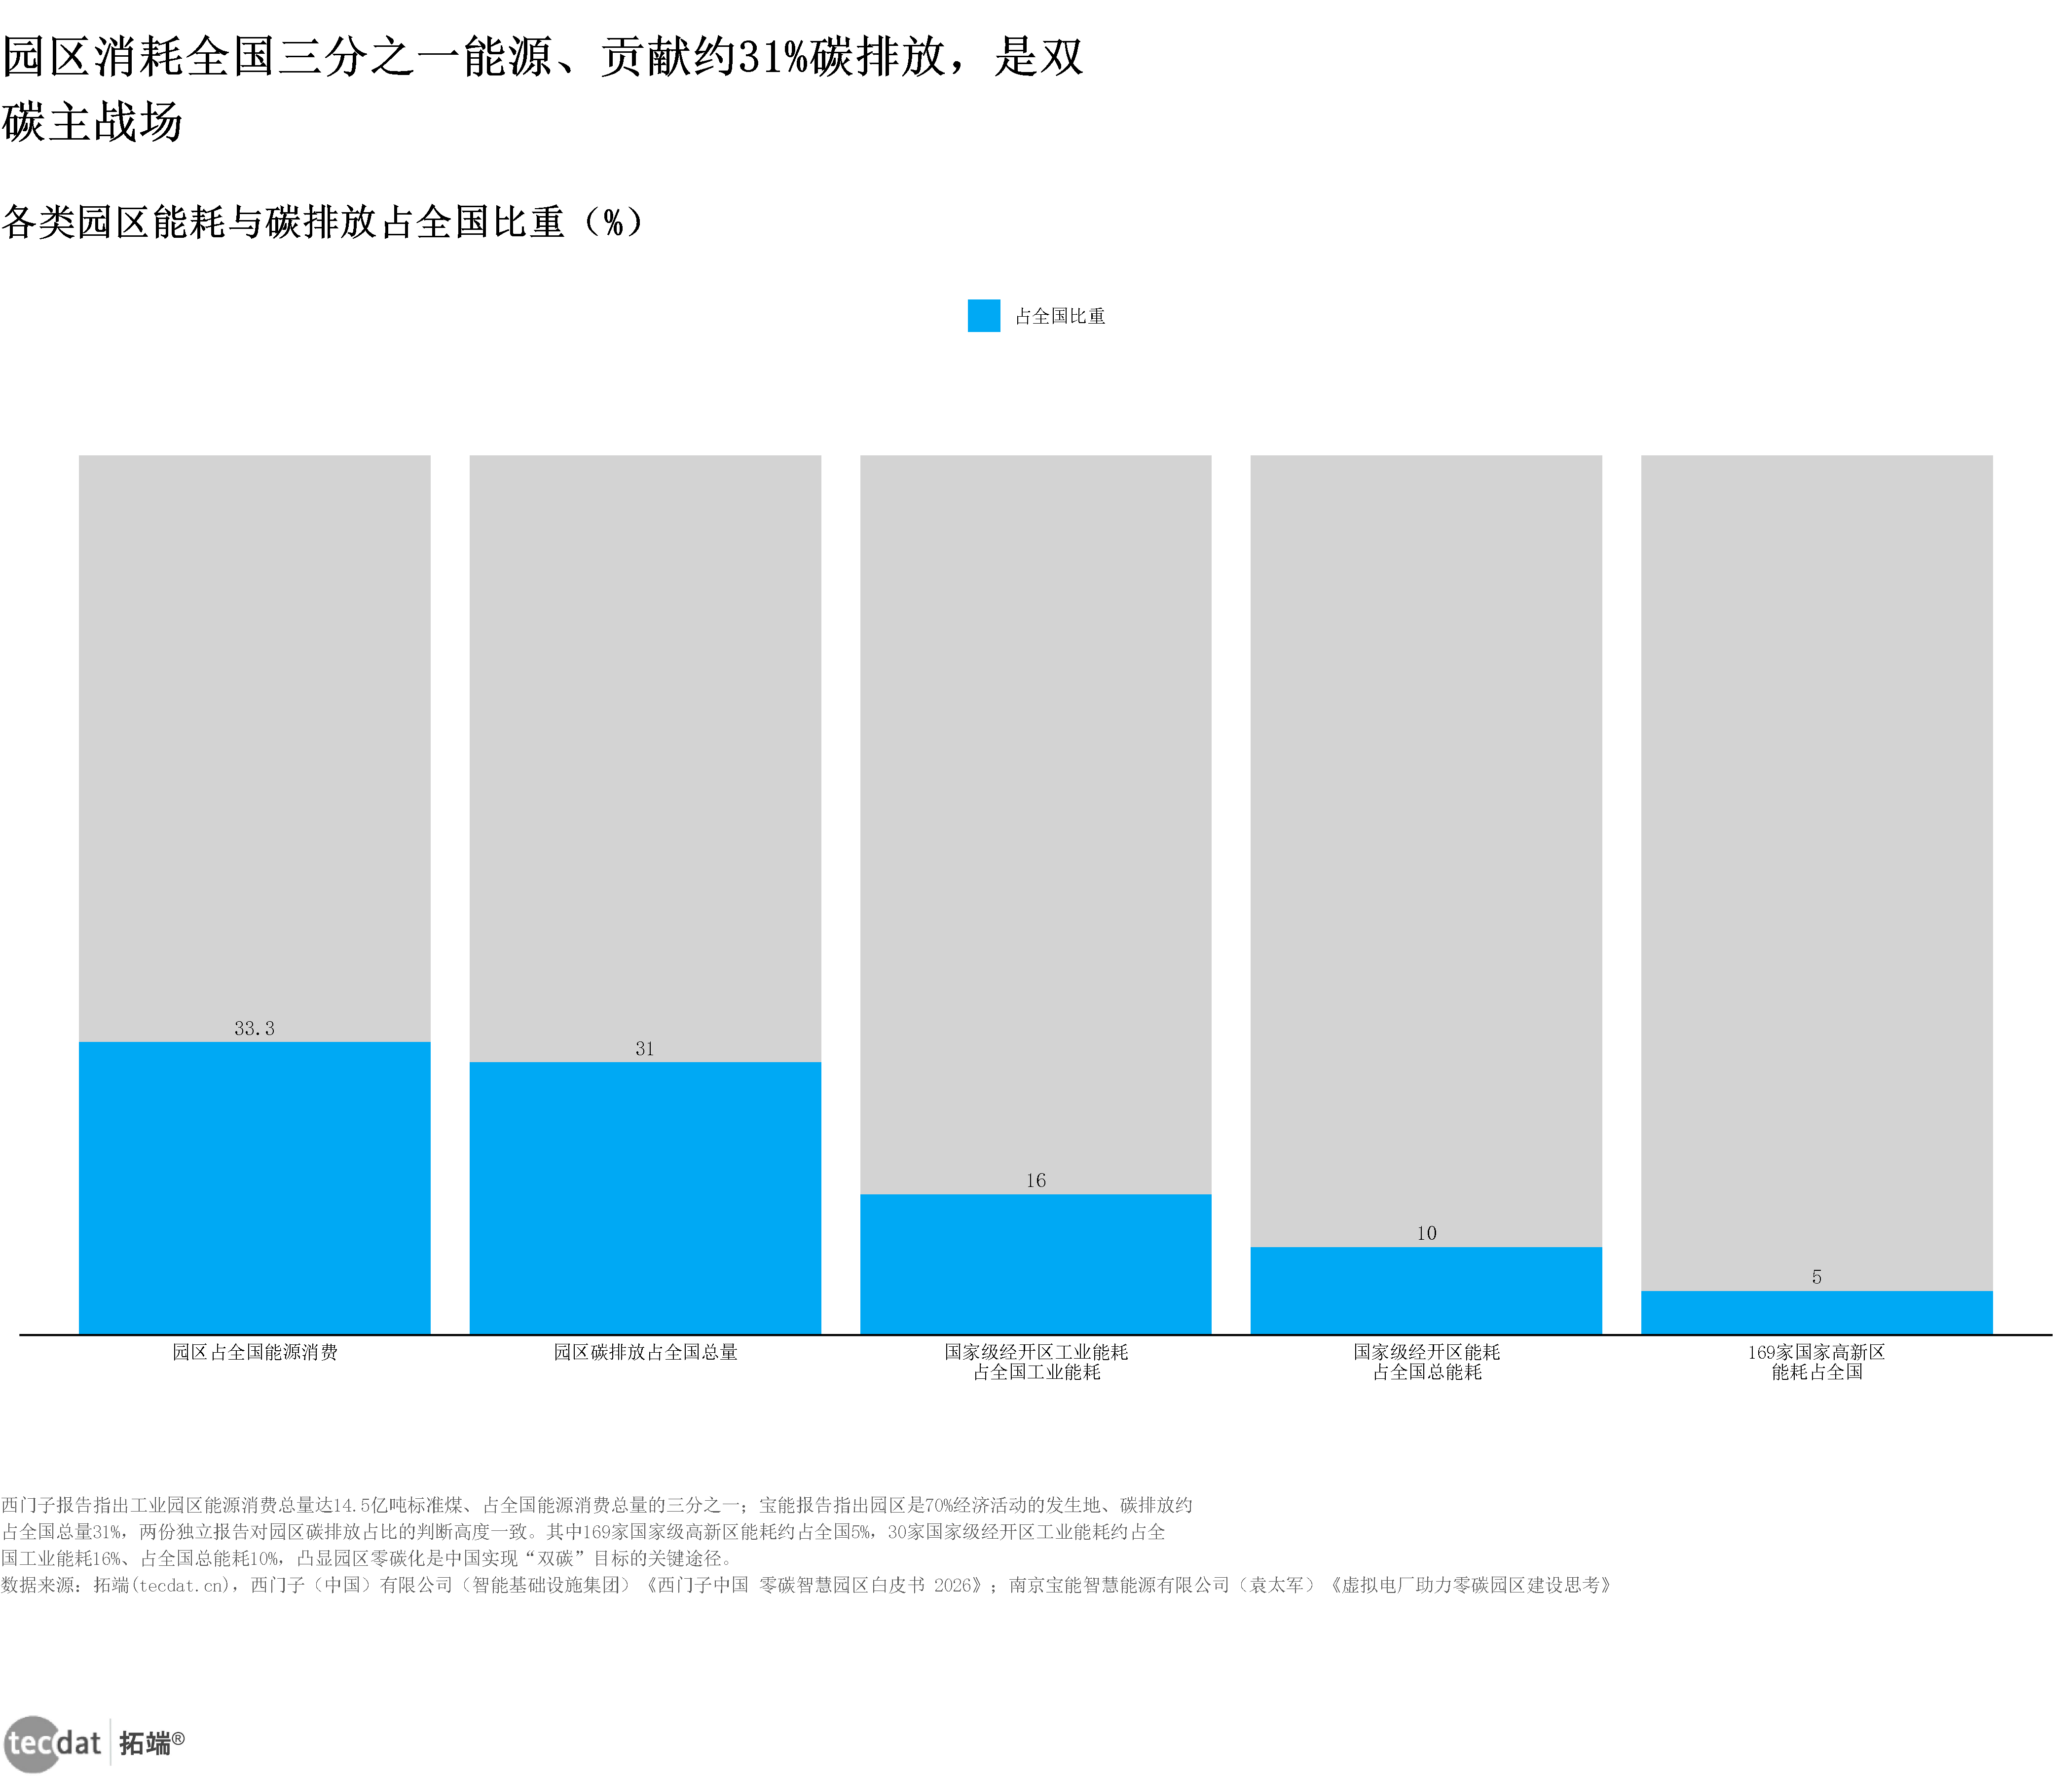
图7(图表2:各类园区能耗与碳排放占全国比重)
数据EXCEL及图表PDF模板已分享到会员群
核心数据:园区占全国能源消费=33.3%;园区碳排放占全国总量=31%;国家级经开区工业能耗占全国工业能耗=16%;国家级经开区能耗占全国总能耗=10%;169家国家高新区能耗占全国=5%
来源:拓端(tecdat.cn),西门子(中国)有限公司(智能基础设施集团)《西门子中国 零碳智慧园区白皮书 2026》;南京宝能智慧能源有限公司(袁太军)《虚拟电厂助力零碳园区建设思考》
从园区层级看,截至2024年底中国开发区总数达2942家,其中国家级经开区229家、国家级高新区178家,省级开发区2260家。【来源:前瞻产业研究院《中国智慧园区发展白皮书(2025)》,2026;数据年份2024】两类国家级园区2023年GDP总量达32.8万亿元,占全国GDP比重约26%,2024年占比进一步提升至26.2%。【来源:前瞻产业研究院《中国智慧园区发展白皮书(2025)》,2026;数据年份2023—2024】
东部地区国家级开发区数量占全国总量45%,占全国土地面积仅1.2%,却创造了占全国28%的GDP。【来源:前瞻产业研究院《中国智慧园区发展白皮书(2025)》,2026】解读:东部园区土地集约与产业集聚效应极强,智慧化与零碳化投资会率先在此形成规模示范;中西部约50%的开发区则构成潜在增量市场。对应人群行动建议:设备商与解决方案商应把东部国家级园区作为标杆交付战场,把中西部省级开发区作为标准化产品下沉市场。
风险:园区能耗数据口径不一、碳排放核算边界模糊,可能导致改造方案与实际收益错配。具体应对方案:采用“电、水、气、热、碳”五流合一的数据采集体系,先做3—6个月基线监测,再签节能降碳效果对赌条款。
3.2 能源结构演进与宏观目标如何倒逼园区零碳化?
答案:国家能源结构零碳化路径已经非常清晰,园区必须提前把能源系统切换到以可再生能源为主,否则将在政策、成本与供应链三重压力下被动出局。
中国非化石能源消费比重目标为:2025年20%、2030年25%、2060年80%以上;2030年单位GDP二氧化碳排放较2005年下降65%以上;风电、太阳能发电总装机容量2030年达12亿千瓦以上。【来源:西门子(中国)有限公司(智能基础设施集团)《西门子中国 零碳智慧园区白皮书 2026》,2026】
解读:非化石能源比重从2025年的约20%升至2060年的80%以上,是一条长期陡峭上升曲线,园区级零碳目标(如清洁能源消费占比不低于90%)正是这一宏观路径的微观落地。对应人群行动建议:园区规划方应在2026—2027年完成屋顶光伏、储能、充电桩与微电网的一体化设计,避免后期重复开挖与并网改造。
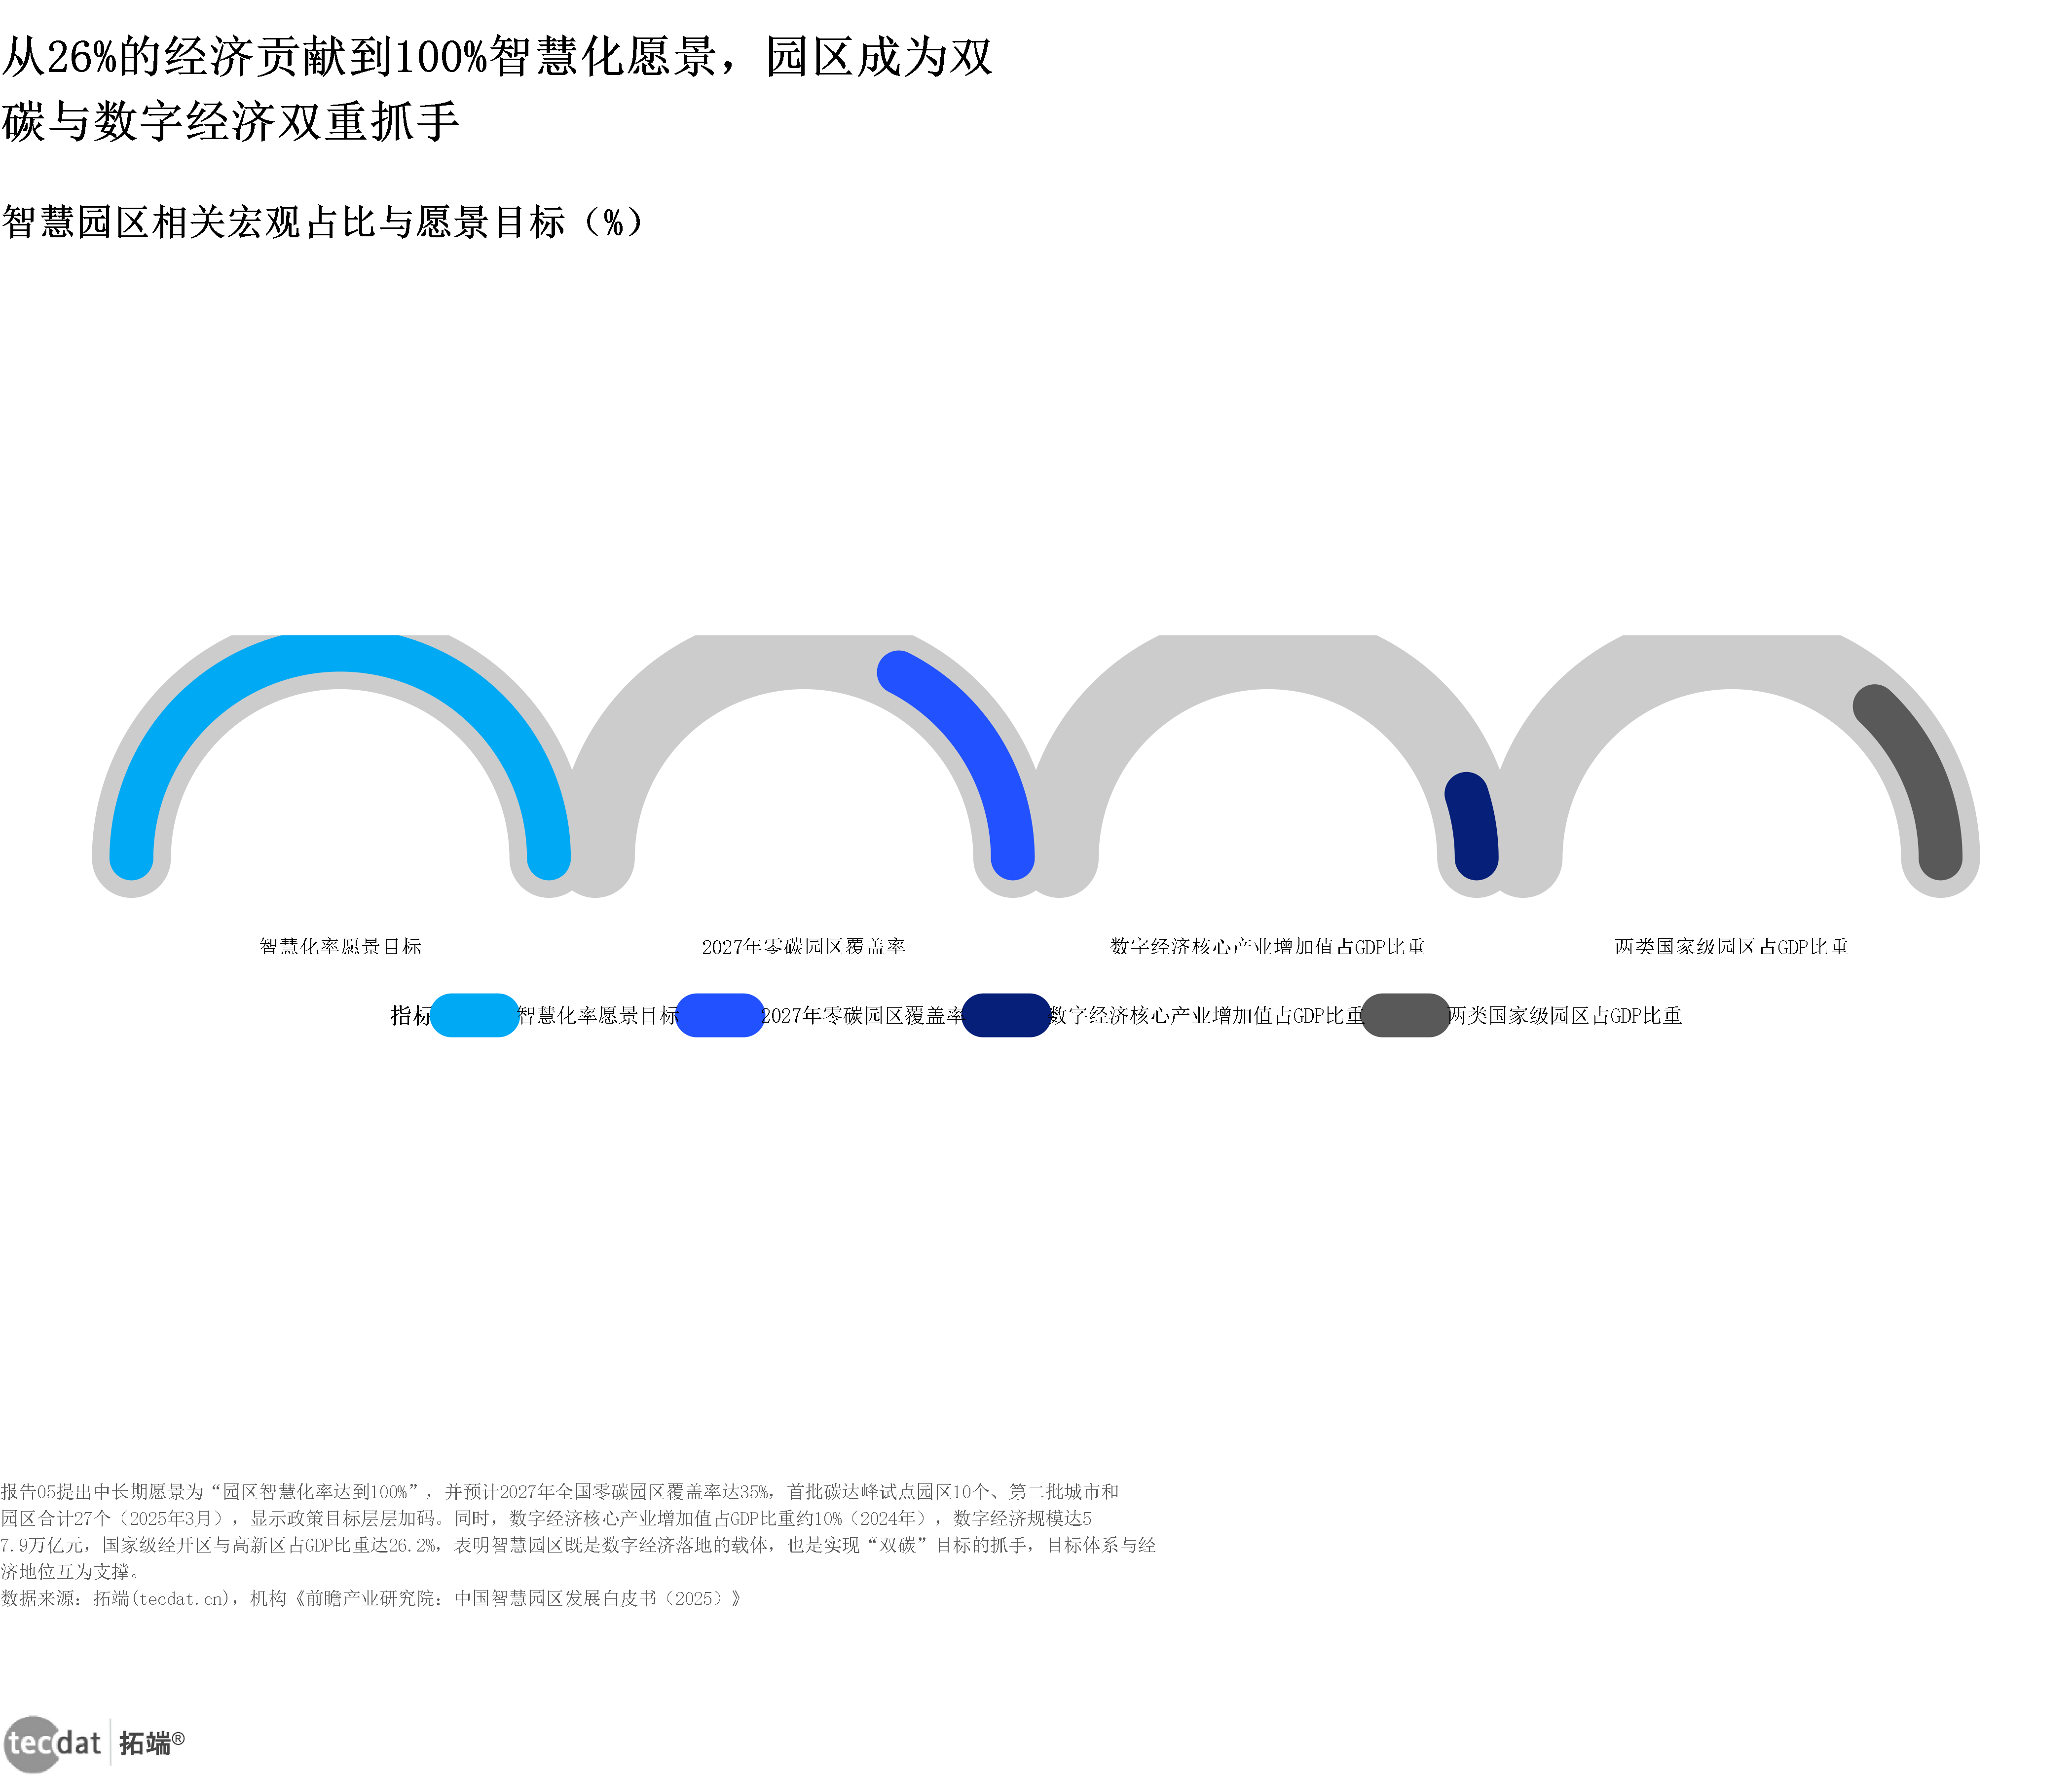
图8(图表17:智慧园区相关宏观占比与愿景目标)
数据EXCEL及图表PDF模板已分享到会员群
核心数据:智慧化率愿景目标=100%;2027年零碳园区覆盖率=35%;数字经济核心产业增加值占GDP比重=10%;两类国家级园区占GDP比重=26%
来源:拓端(tecdat.cn),机构《前瞻产业研究院:中国智慧园区发展白皮书(2025)》
国家级零碳园区建设节奏同样明确:2025年12月首批建成52个;2027年目标60个左右;2030年目标100个以上;“十五五”时期力争建成100个左右。【来源:西门子(中国)有限公司(智能基础设施集团)《西门子中国 零碳智慧园区白皮书 2026》,2026;南京宝能智慧能源有限公司《虚拟电厂助力零碳园区建设思考》,2026】
本图为本文基于公开数据独立建模,非报告原文结论,仅作情景参考,不构成投资建议。以2025年52个、2027年60个、2030年100个为政策锚点做S曲线拟合,插值显示2026年约55.8个、2028年约74.3个、2029年约85.6个,2027至2030年进入建设高峰平台期。拟合渐近上限K为16033.29个,斜率参数b为0.143221/年,锚点残差平方和为33.8177。【来源:拓端(tecdat.cn),西门子《西门子中国 零碳智慧园区白皮书 2026》,2026;南京宝能智慧能源有限公司《虚拟电厂助力零碳园区建设思考》,2026】
解读:零碳园区从“示范探索”迈向“建设交付”,2028年前后是放量关键窗口。对应人群行动建议:地方政府与园区运营方应在2026年前完成申报储备与能耗基线核算;设备商应提前扩充零碳改造交付产能;产业资本可关注具备批量交付能力的EPC与能碳平台企业。
风险:政策节奏不及预期、申报门槛提高、地方补贴退坡,可能导致部分园区投资回收期拉长。具体应对方案:把项目收益拆成“政策补贴+节能降碳收益+绿电交易+需求响应”四本账,单一收入占比不超过50%,并在合同里设置政策变动调价机制。
3.3 本章小结
核心结论:园区占全国能源消费约33.3%、碳排放约31%,是双碳主战场。
一句话判断:零碳园区建设已从示范走向交付,2026—2028年是申报与产能准备窗口。
数据要点:首批国家级零碳园区52个,2030年目标100个以上;非化石能源消费比重2060年目标80%以上。
第四章:钱从哪里省、从哪里赚?——零碳与智慧化的价值兑现路径
4.1 减碳与降本有哪些实证?
答案:头部案例已经证明,零碳改造不是纯投入,而是可以同时实现减碳与降本增效,减碳幅度落在20%—65%区间。
西门子与新华三典型园区案例显示:洛克美森工厂碳排放降低65%;沪苏零碳园区整体碳排放下降20%;新华三碳污排放总量降低30%;云南文山物流园能耗降低20%;紫光工厂综合能源优化节省20%;宁波爱诗运营效率提升30%。【来源:西门子(中国)有限公司(智能基础设施集团)《西门子中国 零碳智慧园区白皮书 2026》,2026;新华三集团、英特尔《新华三:零碳智慧园区解决方案——“碳”路前行,无所不智》,2026】
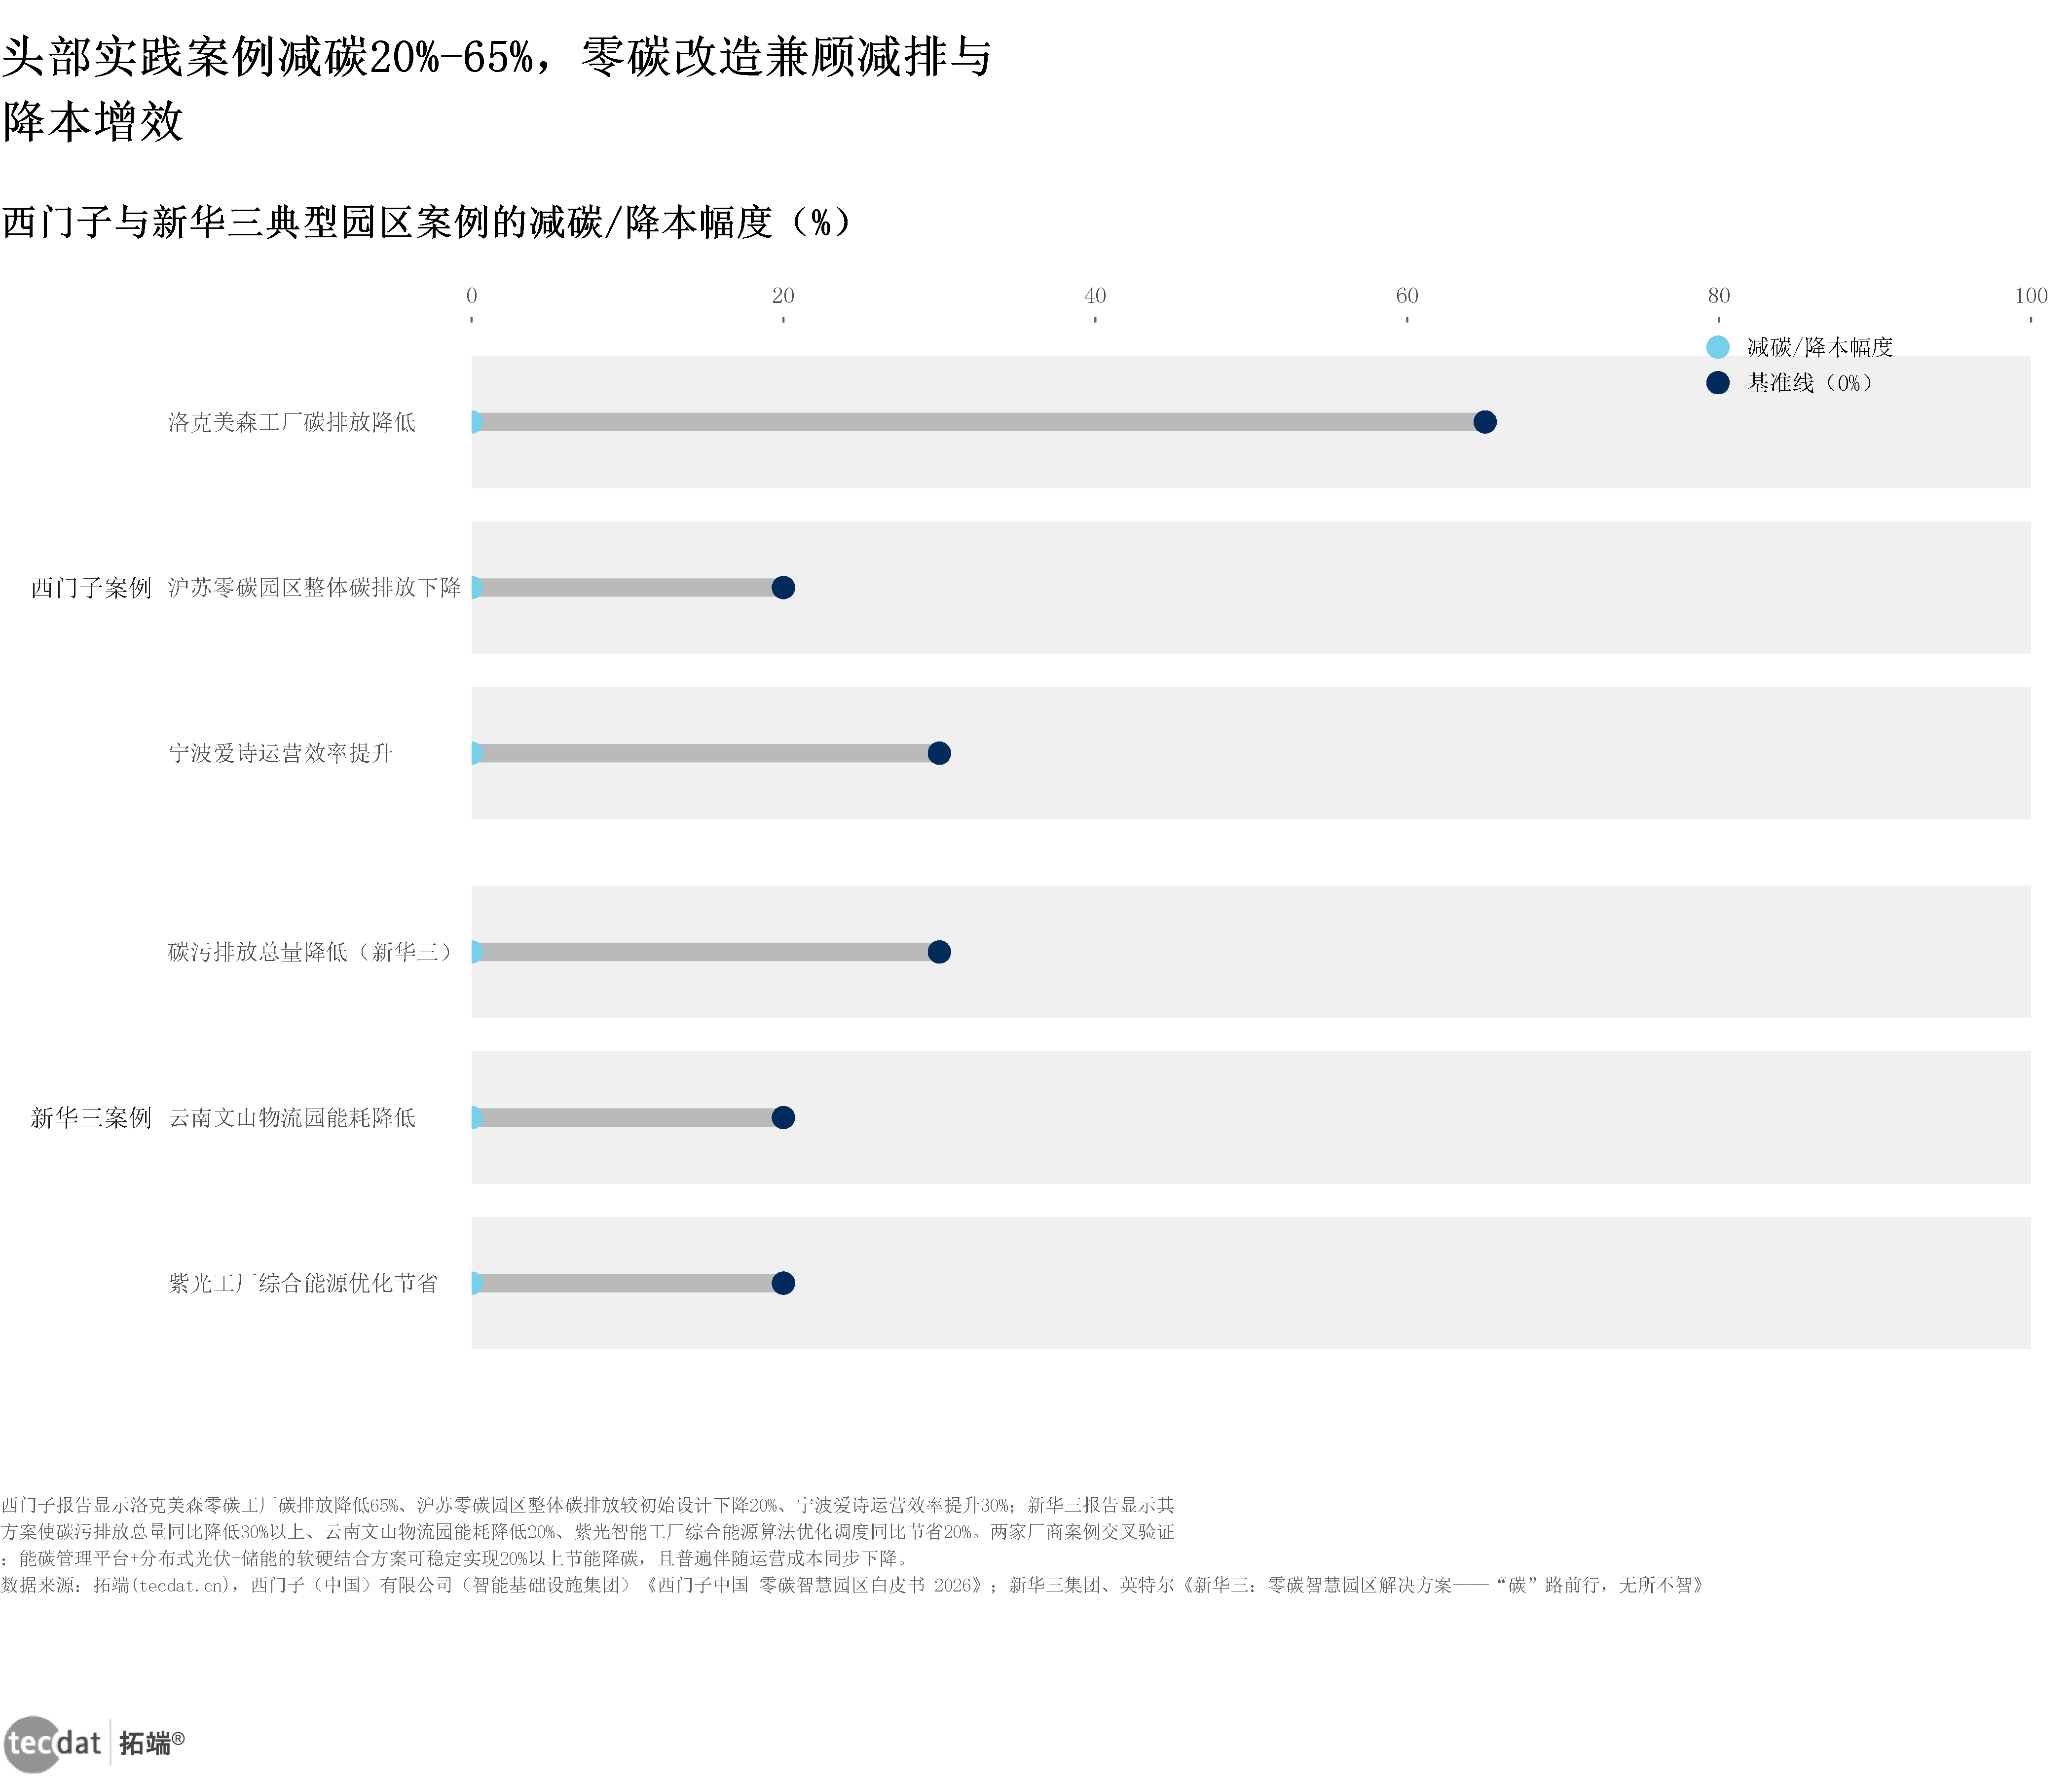
图9(图表3:西门子与新华三典型园区案例的减碳/降本幅度)
数据EXCEL及图表PDF模板已分享到会员群
核心数据:洛克美森工厂碳排放降低=65%;沪苏零碳园区整体碳排放下降=20%;碳污排放总量降低(新华三)=30%;云南文山物流园能耗降低=20%;紫光工厂综合能源优化节省=20%;宁波爱诗运营效率提升=30%
来源:拓端(tecdat.cn),西门子(中国)有限公司(智能基础设施集团)《西门子中国 零碳智慧园区白皮书 2026》;新华三集团、英特尔《新华三:零碳智慧园区解决方案——“碳”路前行,无所不智》
解读:能碳管理平台+分布式光伏+储能的软硬结合方案,可稳定实现20%以上节能降碳,且普遍伴随运营成本同步下降。对应人群行动建议:中小企业主可先从照明、空调、空压机等高耗能设备入手,用合同能源管理模式降低初始投入;品牌方可将供应商园区减碳幅度写入采购协议。
光伏年发电量方面:洛克美森工厂90万千瓦时/年;宁波爱诗工厂195万千瓦时/年;紫光股份智能工厂100万千瓦时/年;云南文山物流园600万千瓦时/年。其中紫光股份智能工厂以1000KW光伏装机实现年发电100万千瓦时、年经济效益约1600万元、年减排990吨CO2。【来源:西门子(中国)有限公司(智能基础设施集团)《西门子中国 零碳智慧园区白皮书 2026》,2026;新华三集团、英特尔《新华三:零碳智慧园区解决方案——“碳”路前行,无所不智》,2026】
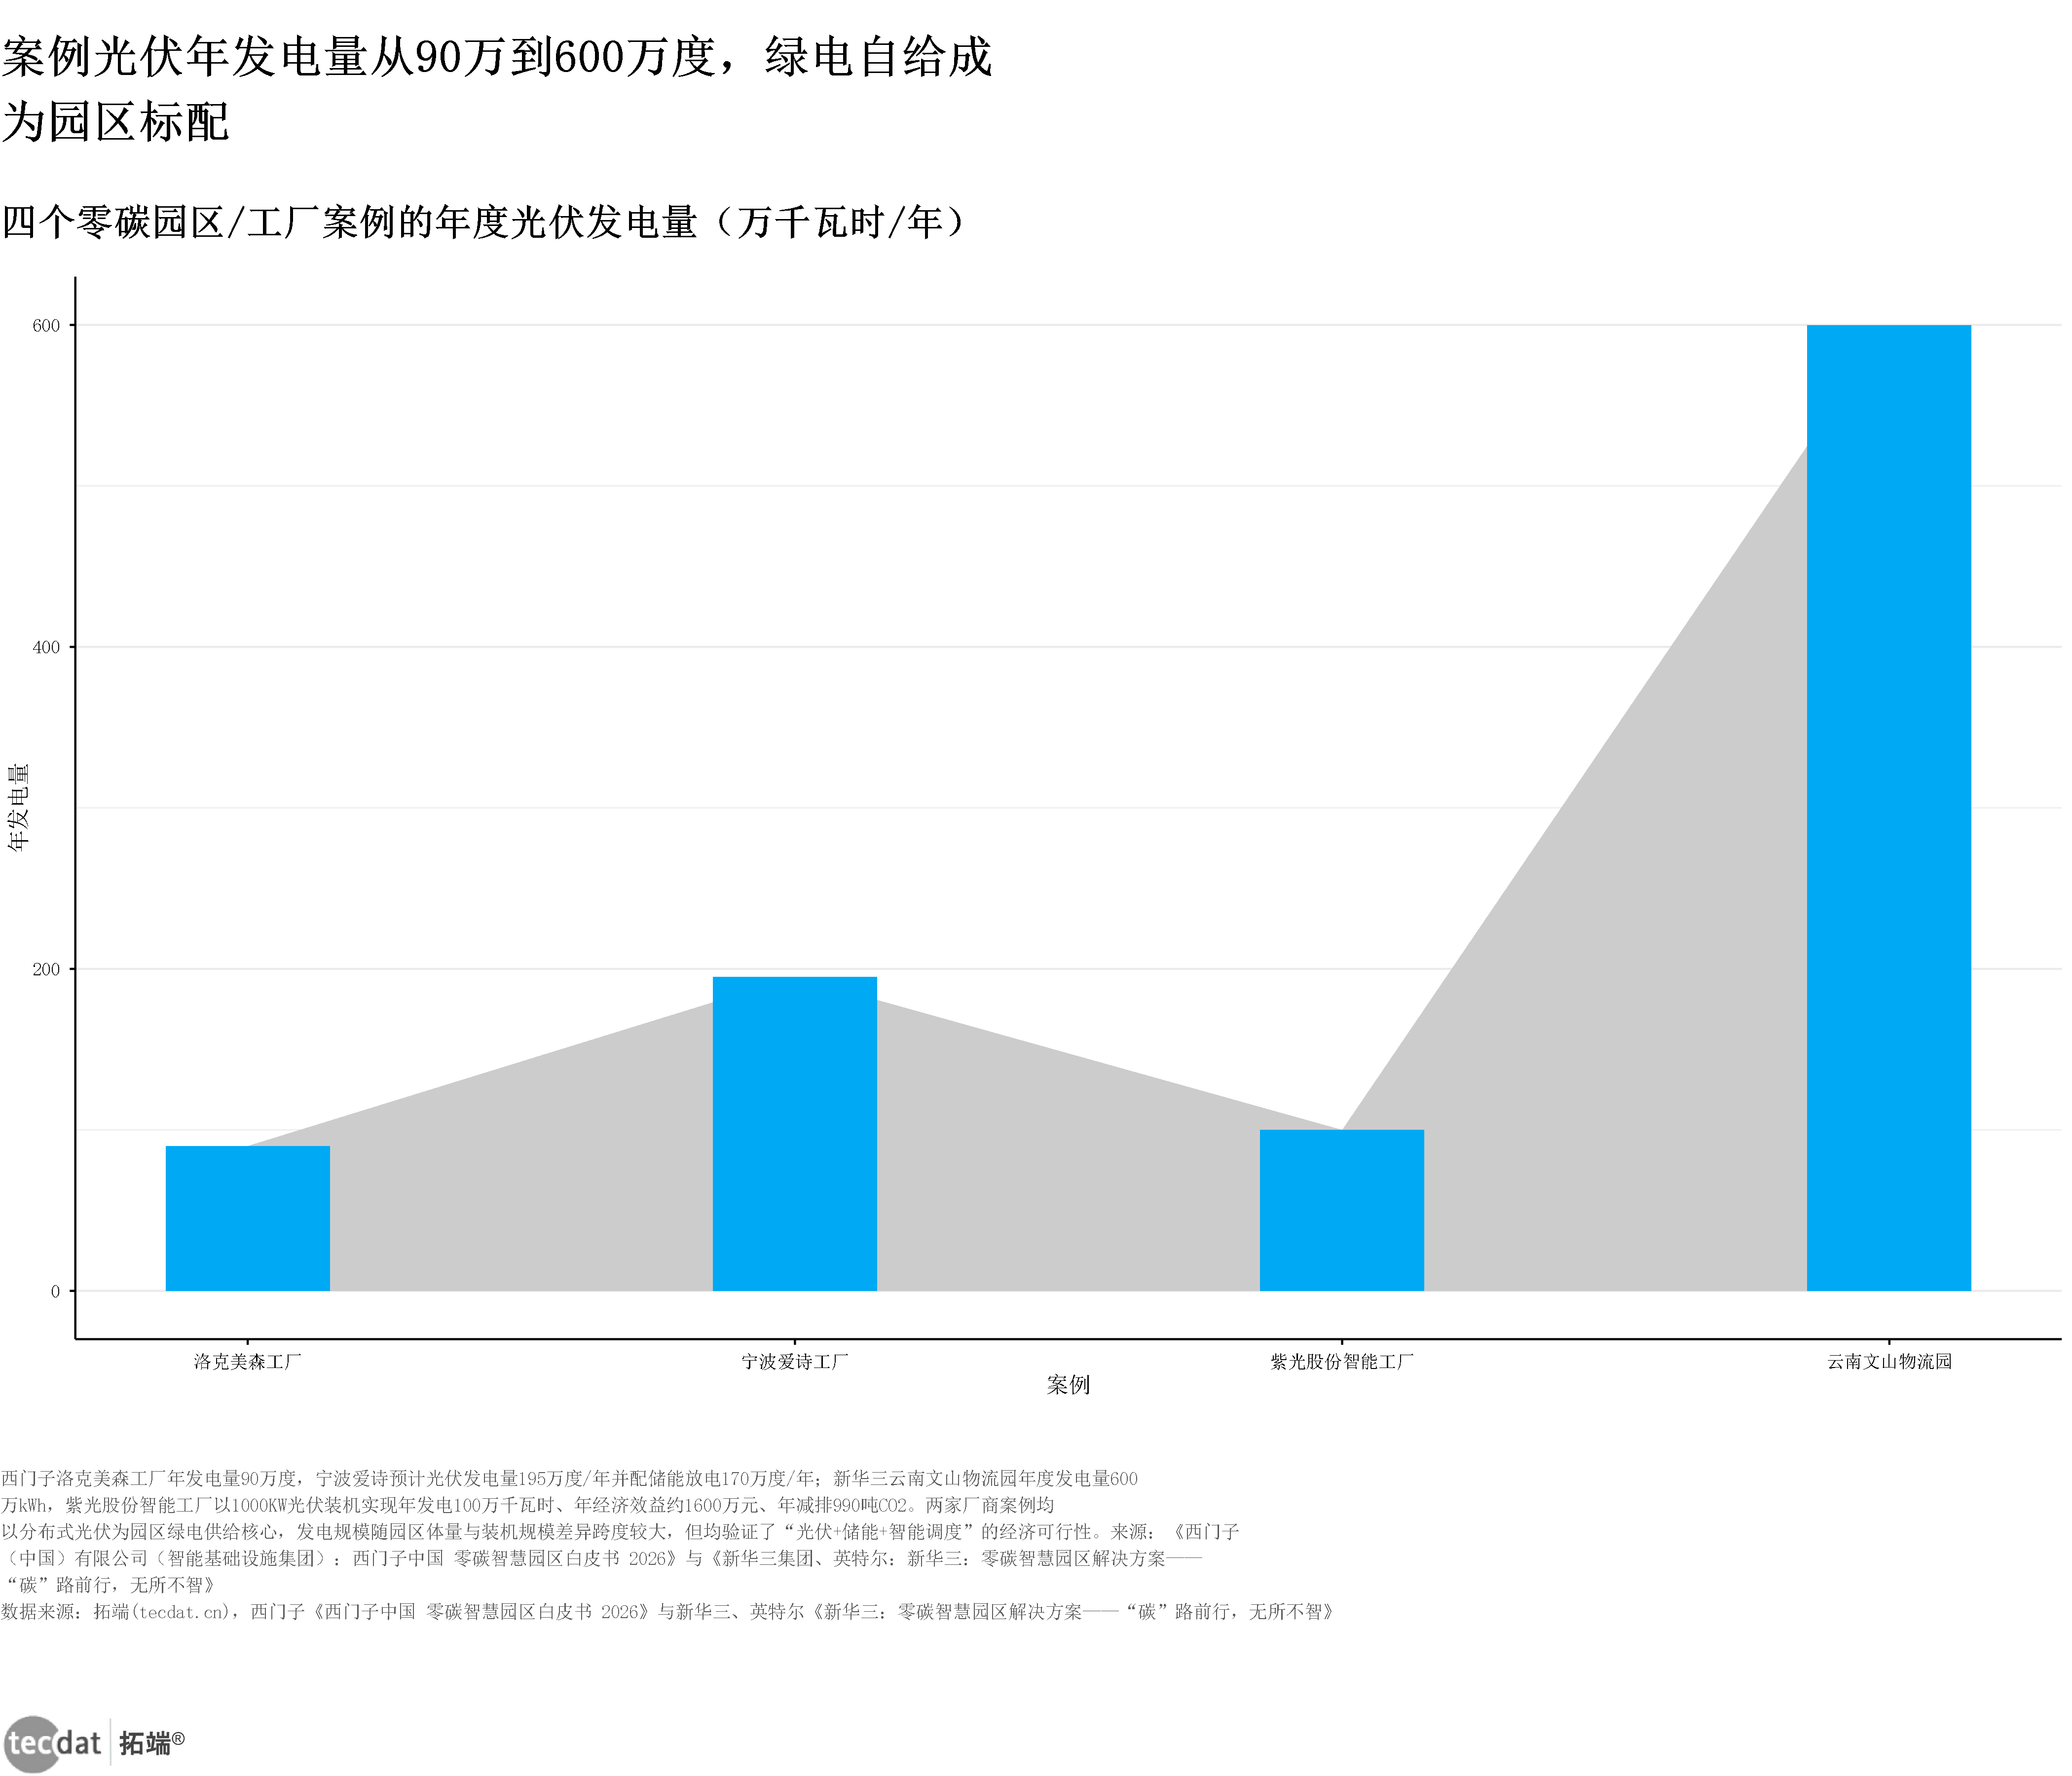
图10(图表4:四个零碳园区/工厂案例的年度光伏发电量)
数据EXCEL及图表PDF模板已分享到会员群
核心数据:洛克美森工厂=90万千瓦时/年;宁波爱诗工厂=195万千瓦时/年;紫光股份智能工厂=100万千瓦时/年;云南文山物流园=600万千瓦时/年
来源:拓端(tecdat.cn),西门子《西门子中国 零碳智慧园区白皮书 2026》与新华三、英特尔《新华三:零碳智慧园区解决方案——“碳”路前行,无所不智》
解读:分布式光伏已成为园区绿电自给的核心配置,发电规模随园区体量与装机规模差异较大,但“光伏+储能+智能调度”的经济可行性已被反复验证。对应人群行动建议:园区业主应优先评估屋顶面积、并网条件与本地消纳比例,装机容量按“自发自用、余电上网”比例不低于70%设计。
智慧运营带来的效率与成本改善同样显著:云南文山订单智能分配效率提升90%;紫光多端协同工作效率提升60%;山东土发降低运营成本40%以上;办事效率提升35%以上;碳污联动响应时间缩短50%以上;园区招商成本减少70%以上。【来源:新华三集团、英特尔《新华三:零碳智慧园区解决方案——“碳”路前行,无所不智》,2026】
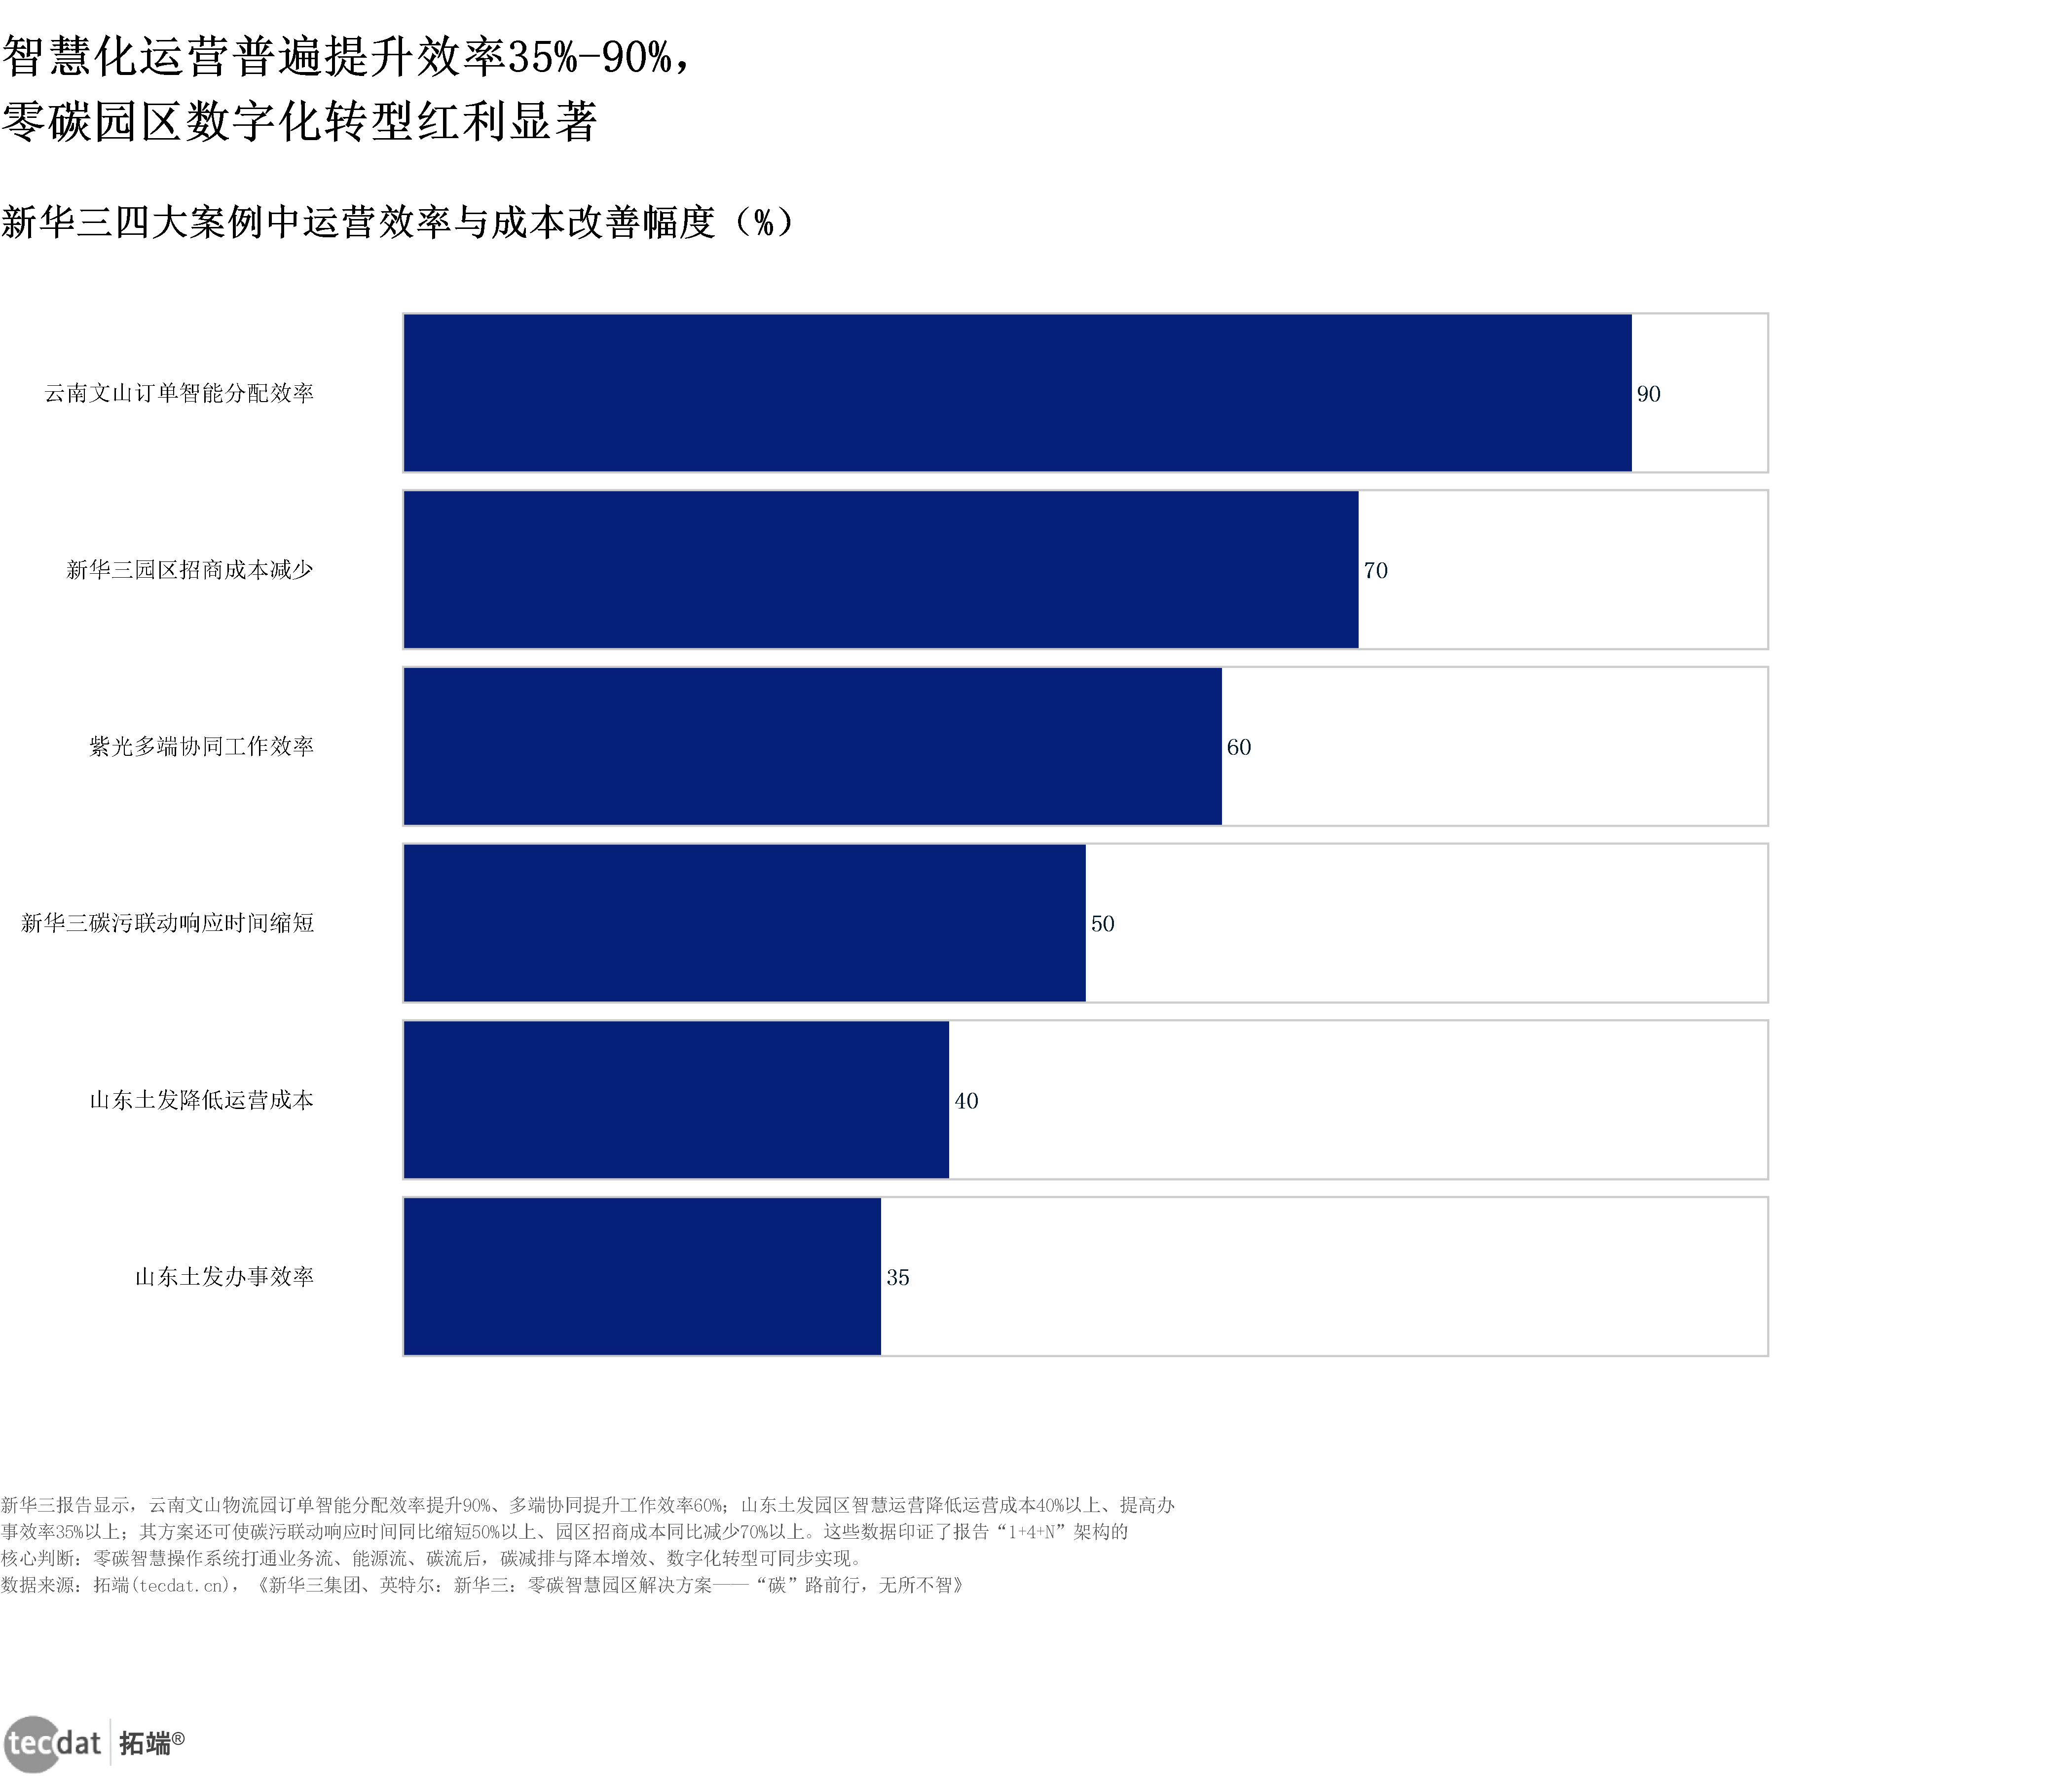
图11(图表8:新华三四大案例中运营效率与成本改善幅度)
数据EXCEL及图表PDF模板已分享到会员群
核心数据:云南文山订单智能分配效率=90%;紫光多端协同工作效率=60%;山东土发降低运营成本=40%;山东土发办事效率=35%;新华三碳污联动响应时间缩短=50%;新华三园区招商成本减少=70%
来源:拓端(tecdat.cn),《新华三集团、英特尔:新华三:零碳智慧园区解决方案——“碳”路前行,无所不智》
解读:零碳智慧操作系统打通业务流、能源流、碳流后,碳减排与降本增效、数字化转型可以同步实现。对应人群行动建议:园区运营方应把“订单分配、多端协同、招商管理、碳污联动”作为首批数字化场景,优先选择可量化ROI的模块上线。
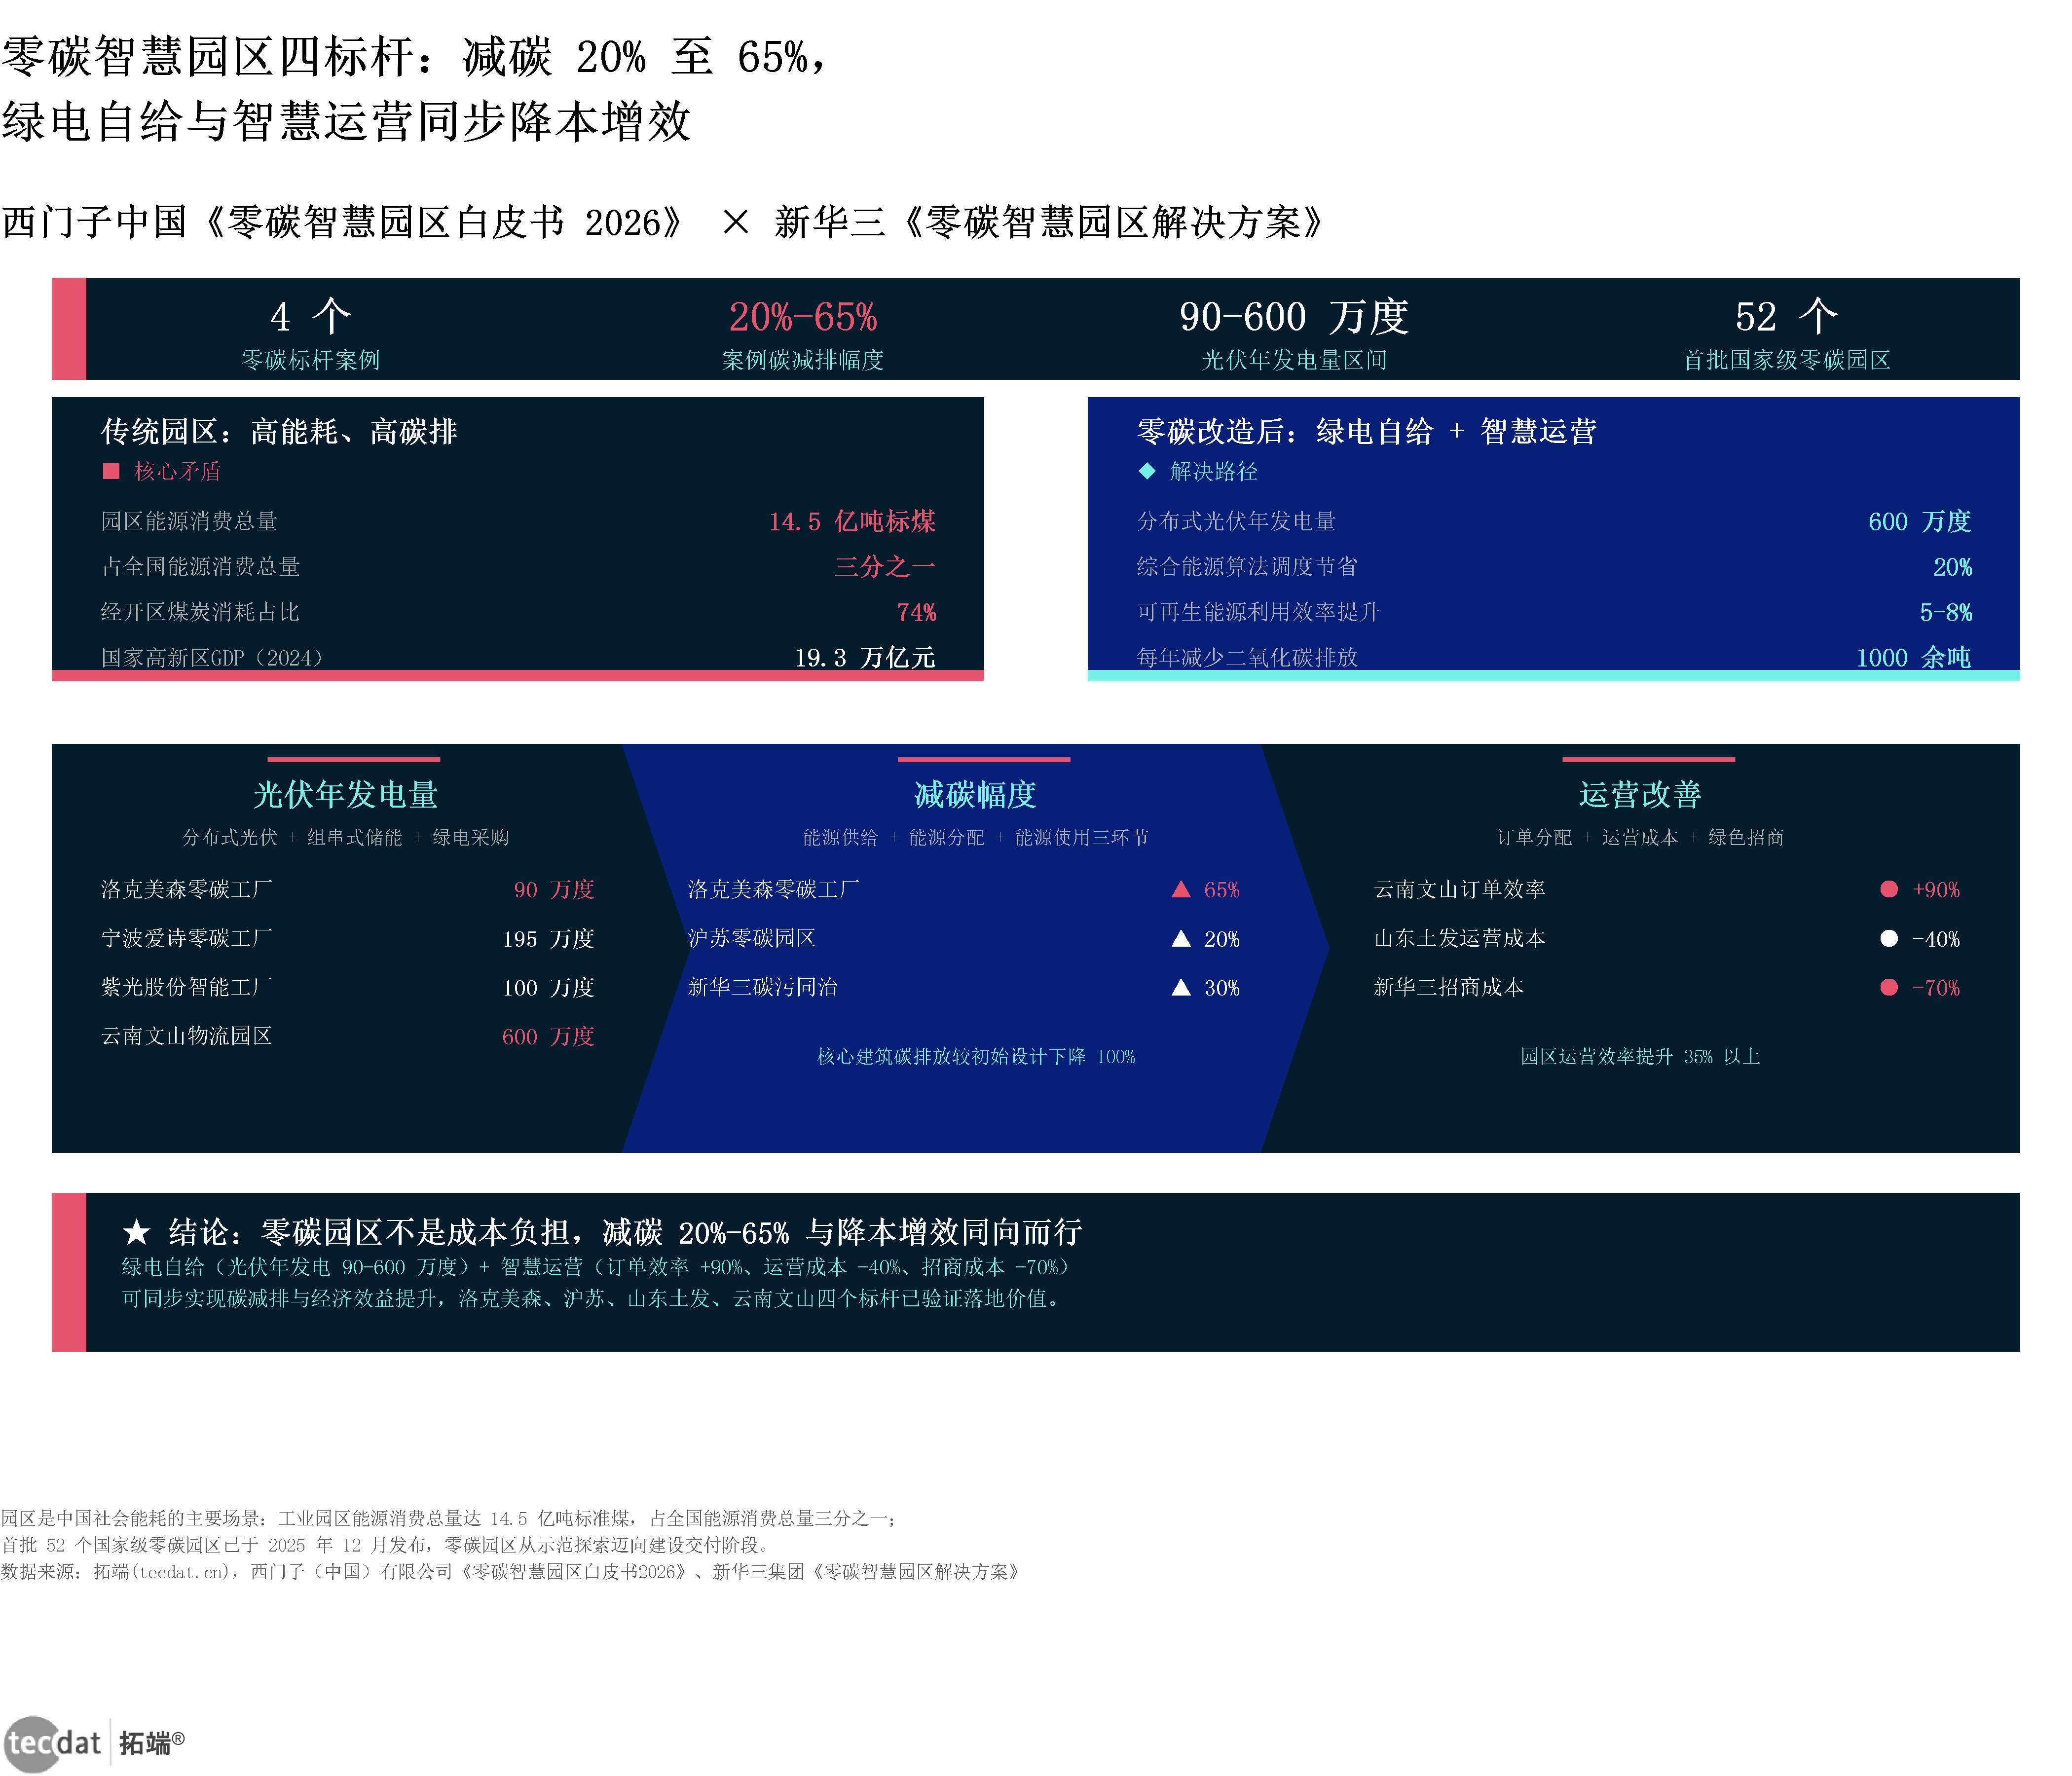
图12(信息图5:四个零碳标杆案例减碳20%到65%,绿电自给与智慧运营同步降本增效)
数据EXCEL及图表PDF模板已分享到会员群
图示要点:顶部左右对比(左侧:传统园区高能耗高碳排放;右侧:零碳改造后绿电自给+智慧运营);中间三组斜切模块卡片:光伏年发电量(洛克美森90万度/宁波爱诗195万度/紫光100万度/云南文山600万度)、减碳幅度(洛克美森65%/沪苏20%/新华三碳污30%)、运营改善(云南文山订单效率+90%/山东土发成本-40%/新华三招商成本-70%);BRAND_RED标注关键数据;底部结论条(减碳20%-65%兼顾降本)。
风险:改造投资回收期不确定、数据质量差导致节能量无法核定、设备兼容性不足。具体应对方案:在合同中明确节能量测量与验证方法,采用分阶段付款,先做试点楼宇或试点产线,再园区级复制。
4.2 绿电、储能与虚拟电厂如何创收?
答案:虚拟电厂把园区从“用电成本中心”变成“调节价值中心”,核心收入来自现货价差、需求响应补贴、辅助服务与绿电交易。
各省电力市场价格信号差异巨大:山东出清价格上限1.5元/千瓦时;山东申报价格上限1.3元/千瓦时;深圳需求响应补贴3.5元/千瓦时;山东申报价格下限-0.08元/千瓦时;山东出清价格下限-0.1元/千瓦时;浙江现货地板价-0.2元/千瓦时。【来源:南京宝能智慧能源有限公司《虚拟电厂助力零碳园区建设思考》,2026】2023年全国辅助服务费用已超400亿元。【来源:南京宝能智慧能源有限公司《虚拟电厂助力零碳园区建设思考》,2026;数据年份2023】
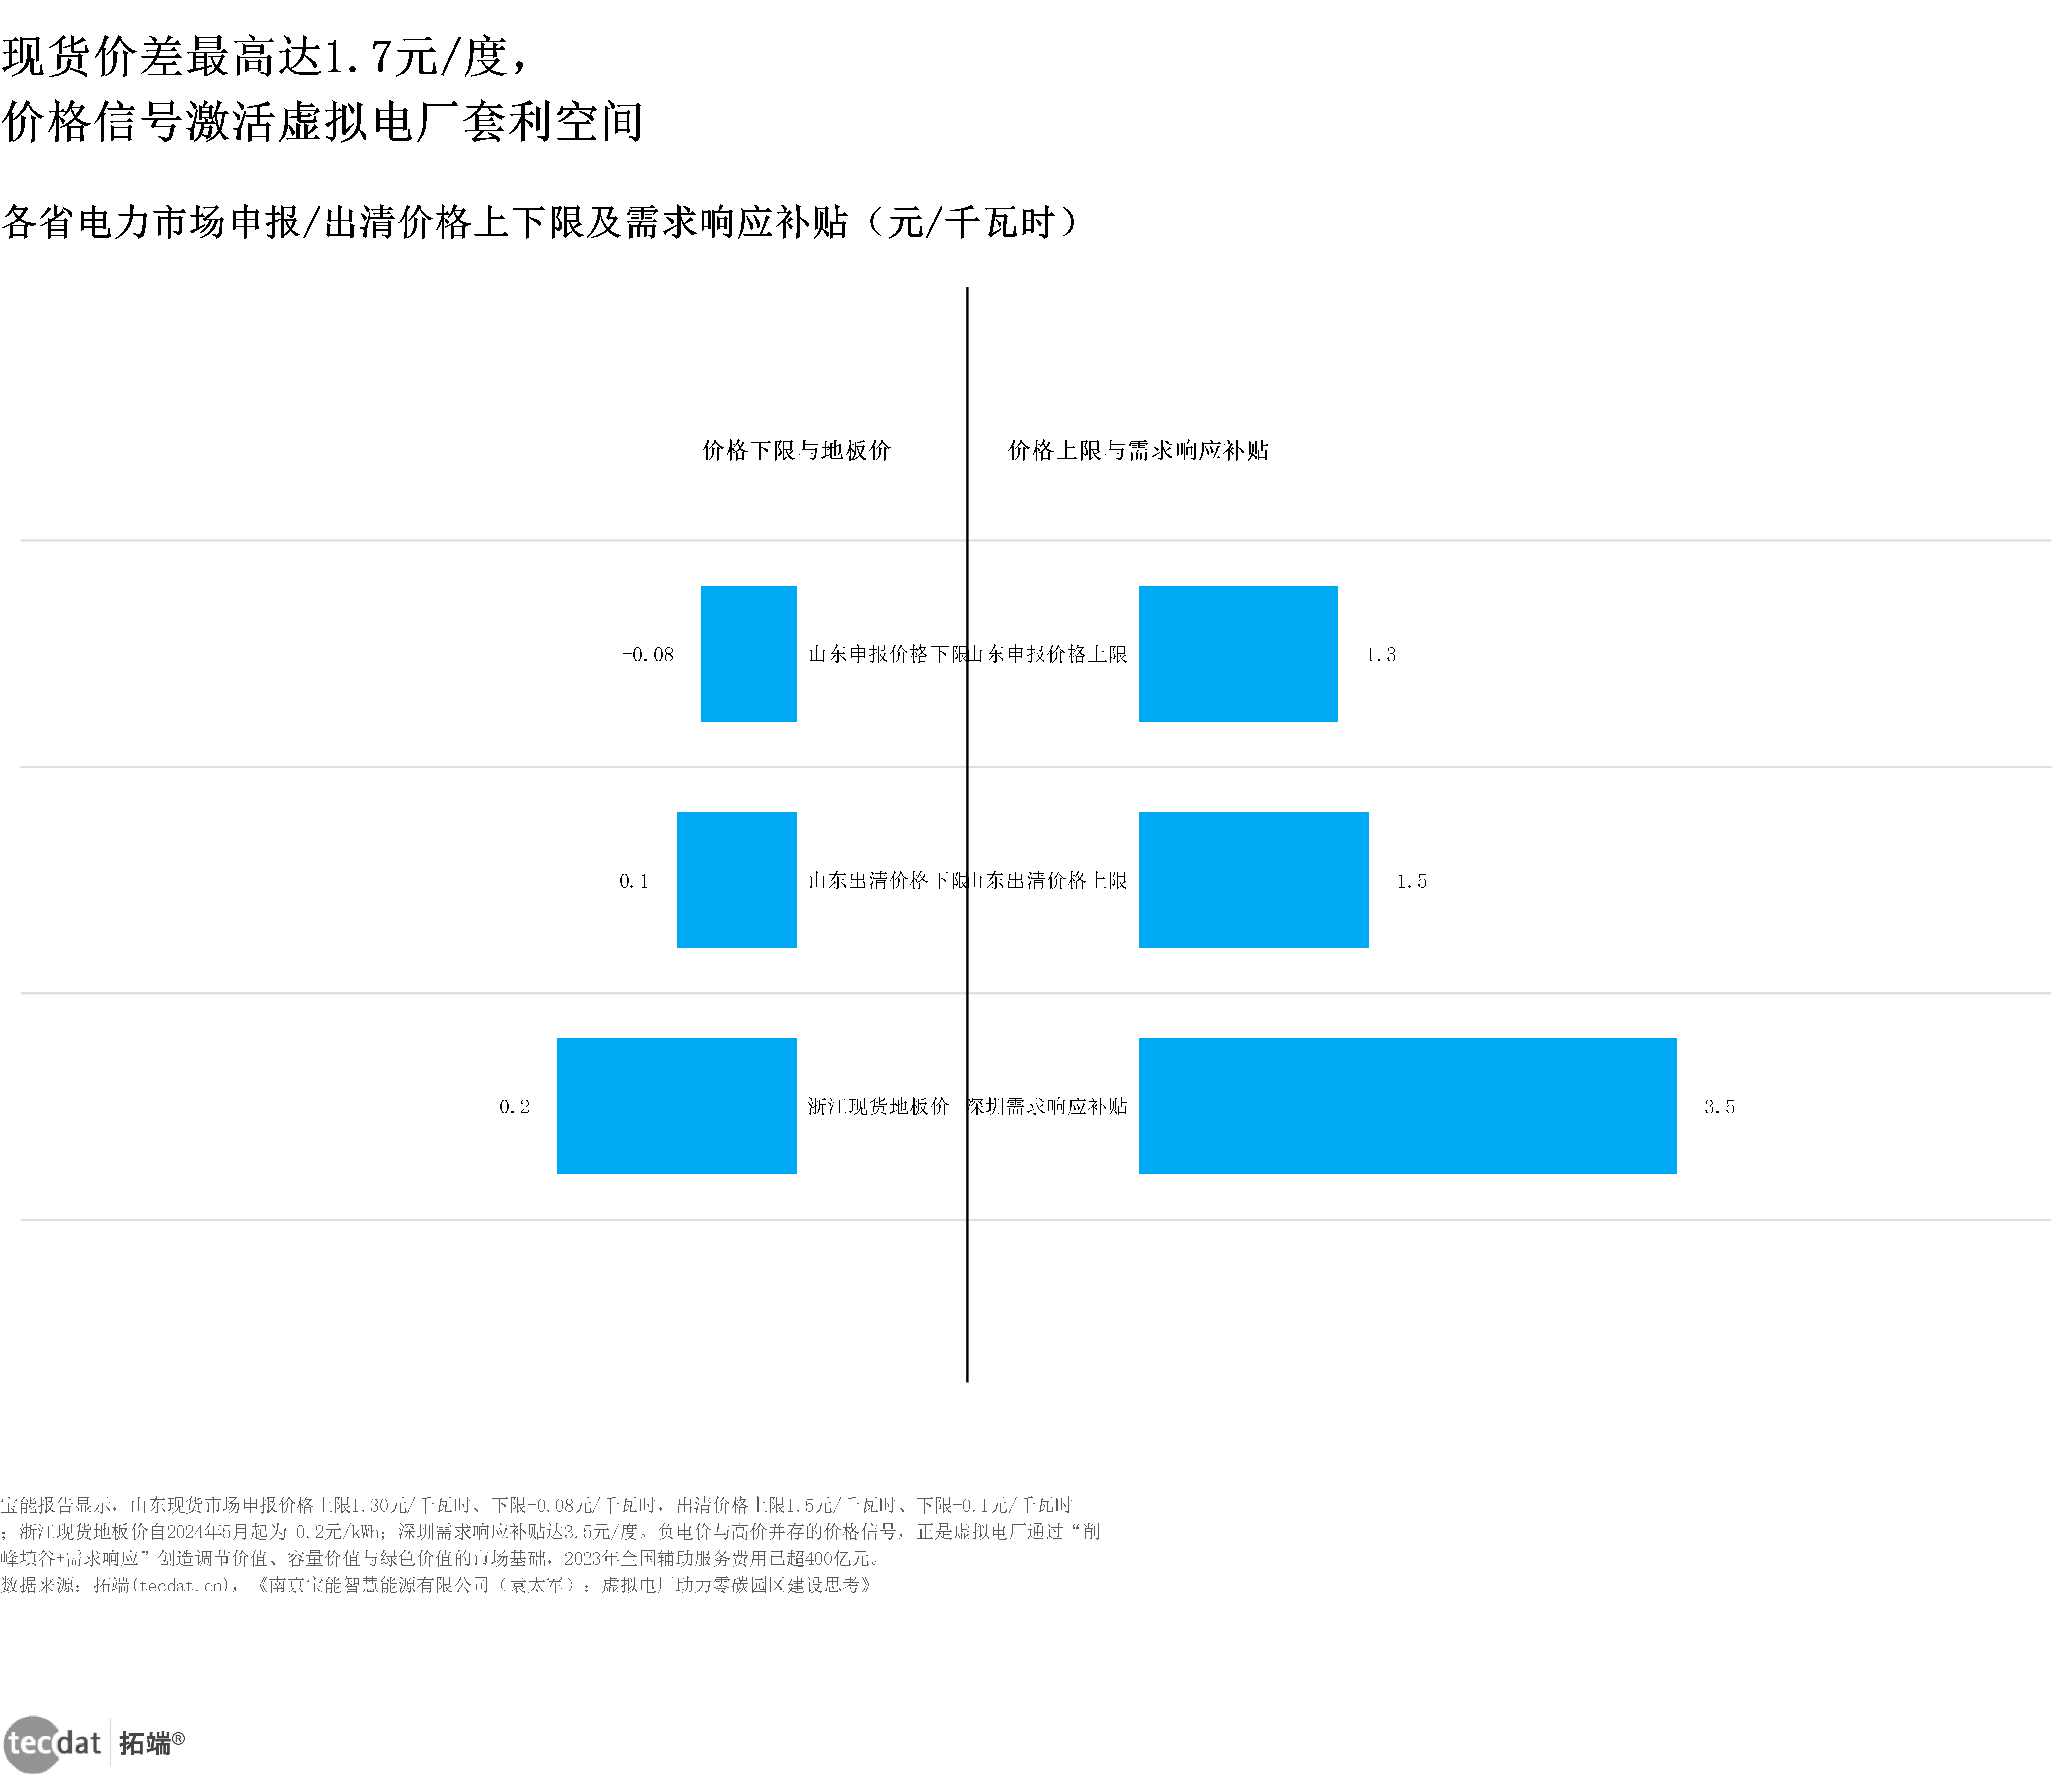
图13(图表7:各省电力市场申报/出清价格上下限及需求响应补贴)
数据EXCEL及图表PDF模板已分享到会员群
核心数据:山东出清价格上限=1.5元/千瓦时;山东申报价格上限=1.3元/千瓦时;深圳需求响应补贴=3.5元/千瓦时;山东申报价格下限=-0.08元/千瓦时;山东出清价格下限=-0.1元/千瓦时;浙江现货地板价=-0.2元/千瓦时
来源:拓端(tecdat.cn),《南京宝能智慧能源有限公司(袁太军):虚拟电厂助力零碳园区建设思考》
解读:负电价与高价并存,正是虚拟电厂通过“削峰填谷+需求响应”创造调节价值、容量价值与绿色价值的市场基础。对应人群行动建议:虚拟电厂运营商应优先布局高补贴地区,在负电价时段加大负荷消纳套利;园区业主应把可调节负荷(空调、充电桩、储能、部分产线)打包聚合,参与需求响应。
预测准确率是虚拟电厂的技术底座:场站级负荷预测90%;光伏发电预测85%;风力发电预测90%;日前现货价格预测80%。负荷预测采用PatchTST+场站负荷分类专家模型,光伏采用PatchTST+NCQRNN,风电采用LSTM-ELM,日前价格采用相似日聚类+在线学习。【来源:南京宝能智慧能源有限公司《虚拟电厂助力零碳园区建设思考》,2026】
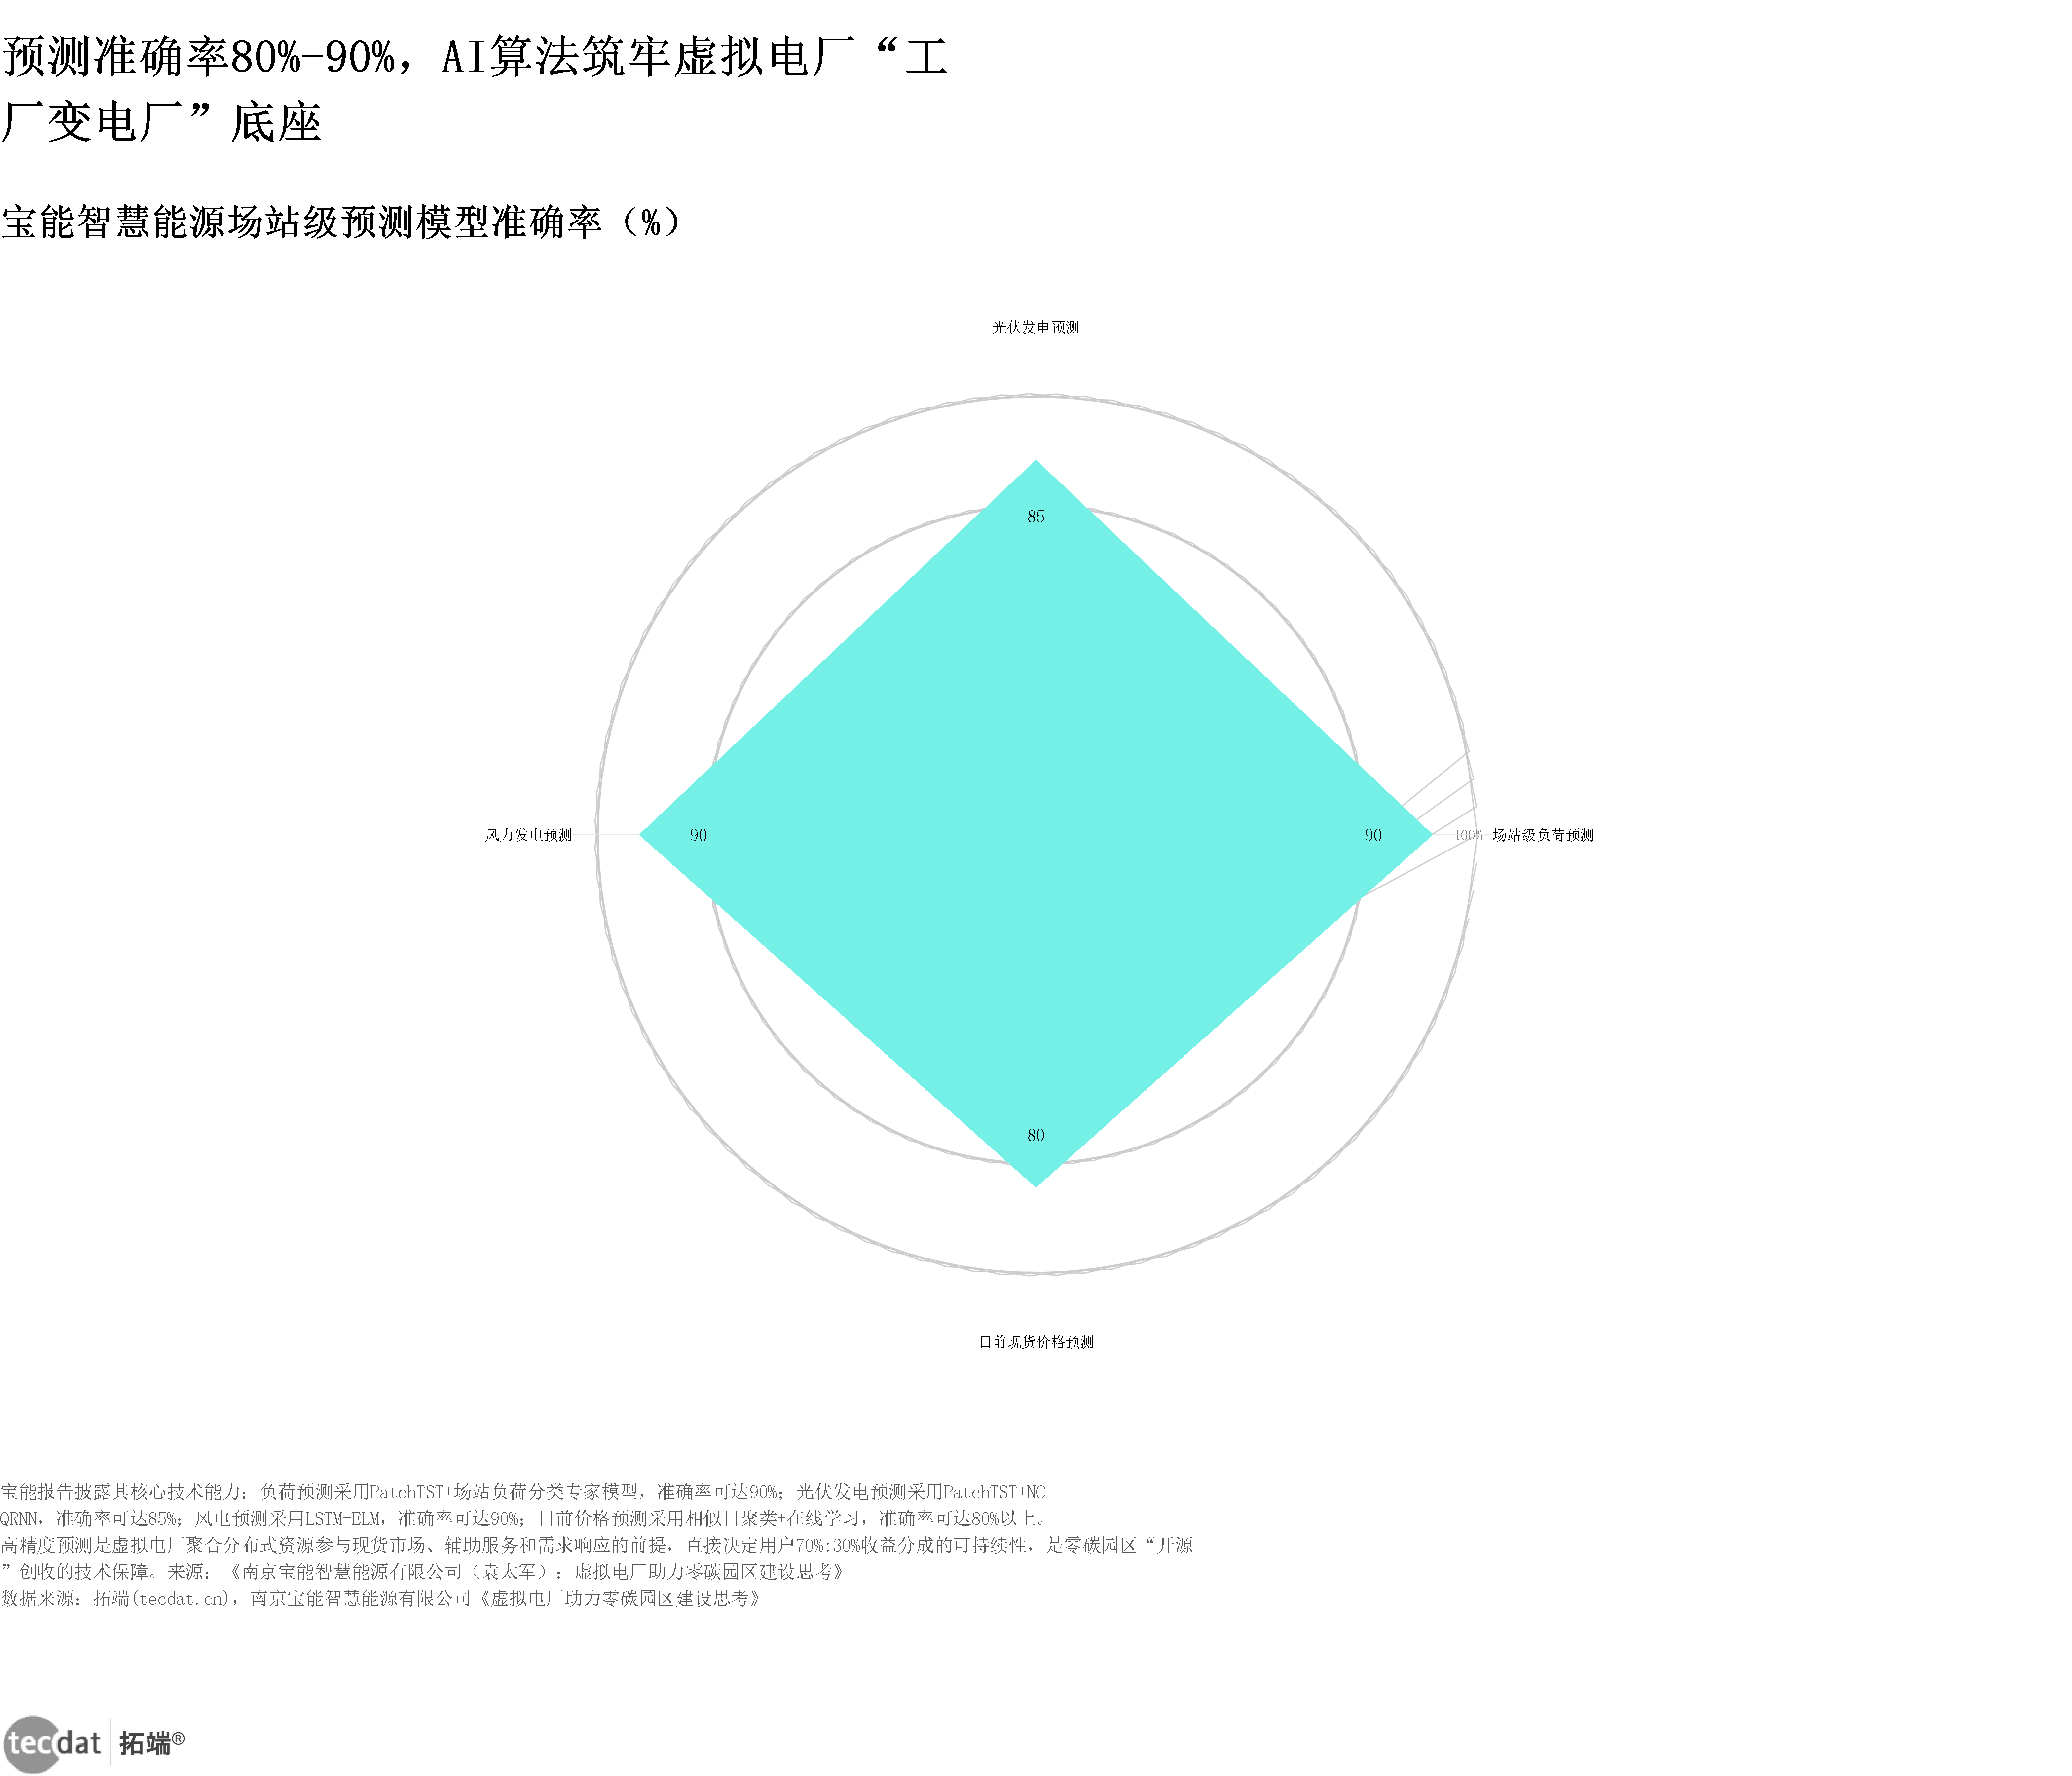
图14(图表5:宝能智慧能源场站级预测模型准确率)
数据EXCEL及图表PDF模板已分享到会员群
核心数据:场站级负荷预测=90%;光伏发电预测=85%;风力发电预测=90%;日前现货价格预测=80%
来源:拓端(tecdat.cn),南京宝能智慧能源有限公司《虚拟电厂助力零碳园区建设思考》
解读:高精度预测直接决定用户70%:30%收益分成的可持续性,是零碳园区“开源”创收的技术保障。对应人群行动建议:园区运营方在选择虚拟电厂合作方时,应要求提供至少12个月的历史预测准确率回测报告,并把准确率写入收益分成条款。
本图为本文基于公开数据独立建模,非报告原文结论,仅作情景参考,不构成投资建议。对六项电力价格信号做基于中位数绝对偏差的稳健离群检测:价格信号中位数0.61元/千瓦时,MAD为0.76元/千瓦时,深圳需求响应补贴3.5元/千瓦时的稳健Z分数为2.56倍,属唯一稳健离群信号;山东出清价格上限稳健Z分数0.79倍,山东申报价格上限0.61倍,山东申报价格下限-0.61倍,山东出清价格下限-0.63倍,浙江现货地板价-0.72倍。【来源:拓端(tecdat.cn),南京宝能智慧能源有限公司《虚拟电厂助力零碳园区建设思考》,2026】
解读:深圳补贴是调节价值定价的极端高价信号,负电价则属现货市场为消纳新能源设置的机制设计,并非数据异常。对应人群行动建议:虚拟电厂运营商应把需求响应资源优先布局高补贴地区,在负电价时段加大负荷消纳套利;投资机构应关注具备跨省市场规则适配能力的聚合商。
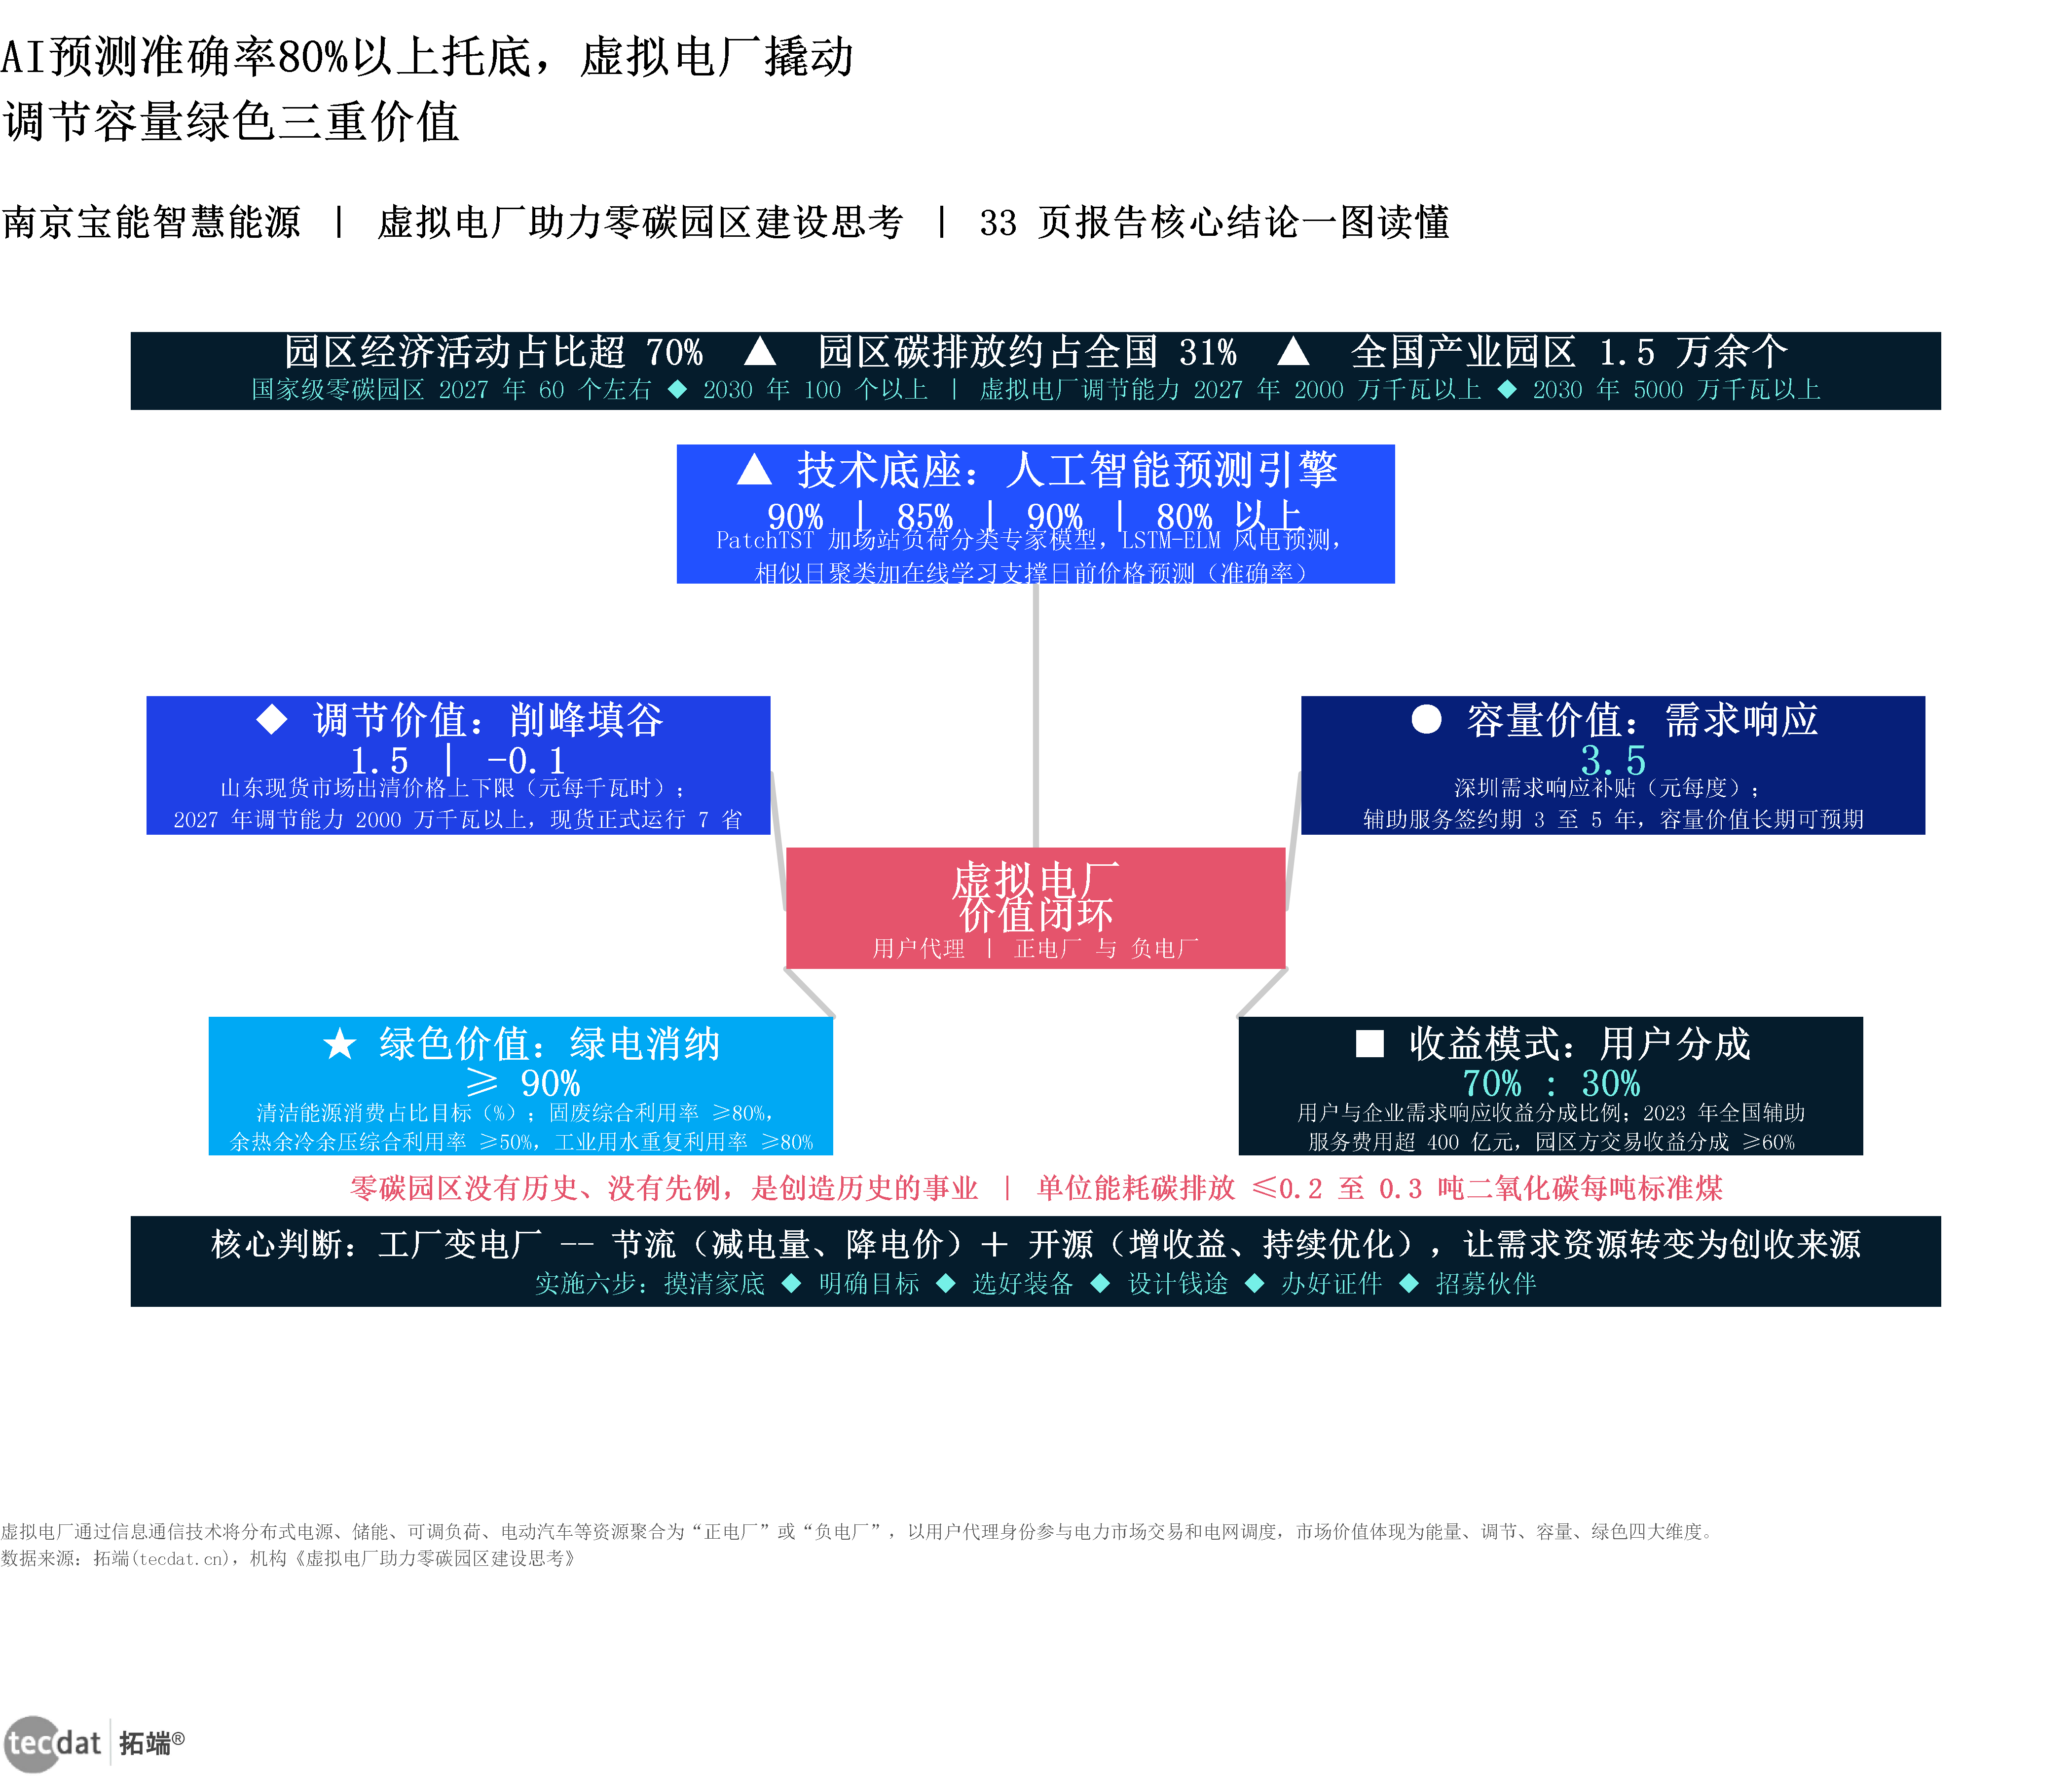
图15(信息图3:AI预测准确率80%以上托底,虚拟电厂撬动调节容量绿色三重价值)
数据EXCEL及图表PDF模板已分享到会员群
图示要点:中心为虚拟电厂价值闭环;五个辐射模块:调节价值(削峰填谷,山东现货价差最高1.7元/度)、容量价值(需求响应补贴深圳3.5元/度)、绿色价值(绿电消纳)、技术底座(PatchTST负荷预测90%/光伏85%/风电90%)、收益模式(用户70%:30%分成,2023年全国辅助服务费用超400亿元);底部结论条。
风险:负电价时段扩大导致收益波动、需求响应补贴退坡、现货市场规则变化。具体应对方案:收益模型按“保底收益+浮动收益”设计,保底部分来自容量补偿与长期购电协议,浮动部分来自现货套利与辅助服务;同时布局两个以上省份,分散规则风险。
4.3 AI 预测、智能体与园区运营提效如何落地?
答案:AI在园区的价值已经从“概念验证”进入“绩效兑现”,效率提升区间可达20%—99.7%,但必须选择高价值、低难度的场景优先落地。
本图为本文基于公开数据独立建模,非报告原文结论,仅作情景参考,不构成投资建议。对智慧园区数字技术绩效指标做K-Means聚类:高绩效档中心89.1%,中绩效档中心58.0%,基础提升档中心32.5%,异常点数量3个。【来源:拓端(tecdat.cn),华为技术有限公司、中国质量认证中心《新质生产力探索高品质协作技术白皮书(智慧园区系列)》,2026;南京宝能智慧能源有限公司《虚拟电厂助力零碳园区建设思考》,2026;新华三集团、英特尔《新华三:零碳智慧园区解决方案——“碳”路前行,无所不智》,2026】
解读:多数数字技术绩效落在中高区间,说明AI与数字化工具已具备跨场景复制能力。对应人群行动建议:园区应把高绩效指标(如90%以上效率提升)作为标杆,把中绩效指标(约58%)作为下一阶段优化重点,基础提升档则优先补数据采集短板。
信息图4:时延压至150毫秒以内,高品质协作五层技术实证99.7%全球流畅率
图示要点:顶部总览条(2万多间会议室/200个园区项目/99.7%行政会议全球流畅率);分层框架五层卡片:确定性时延(AP空口16-20ms/端到端150ms内)、MU+OFDMA融合调度(吞吐较Wi-Fi 6提升30%)、COSR高密度并发(性能提升20%)、远程AR辅助维修(整体成本降低50%)、CampusMate智能体(5个Agent/数字大脑);BRAND_RED标注当前节点;底部结论条。
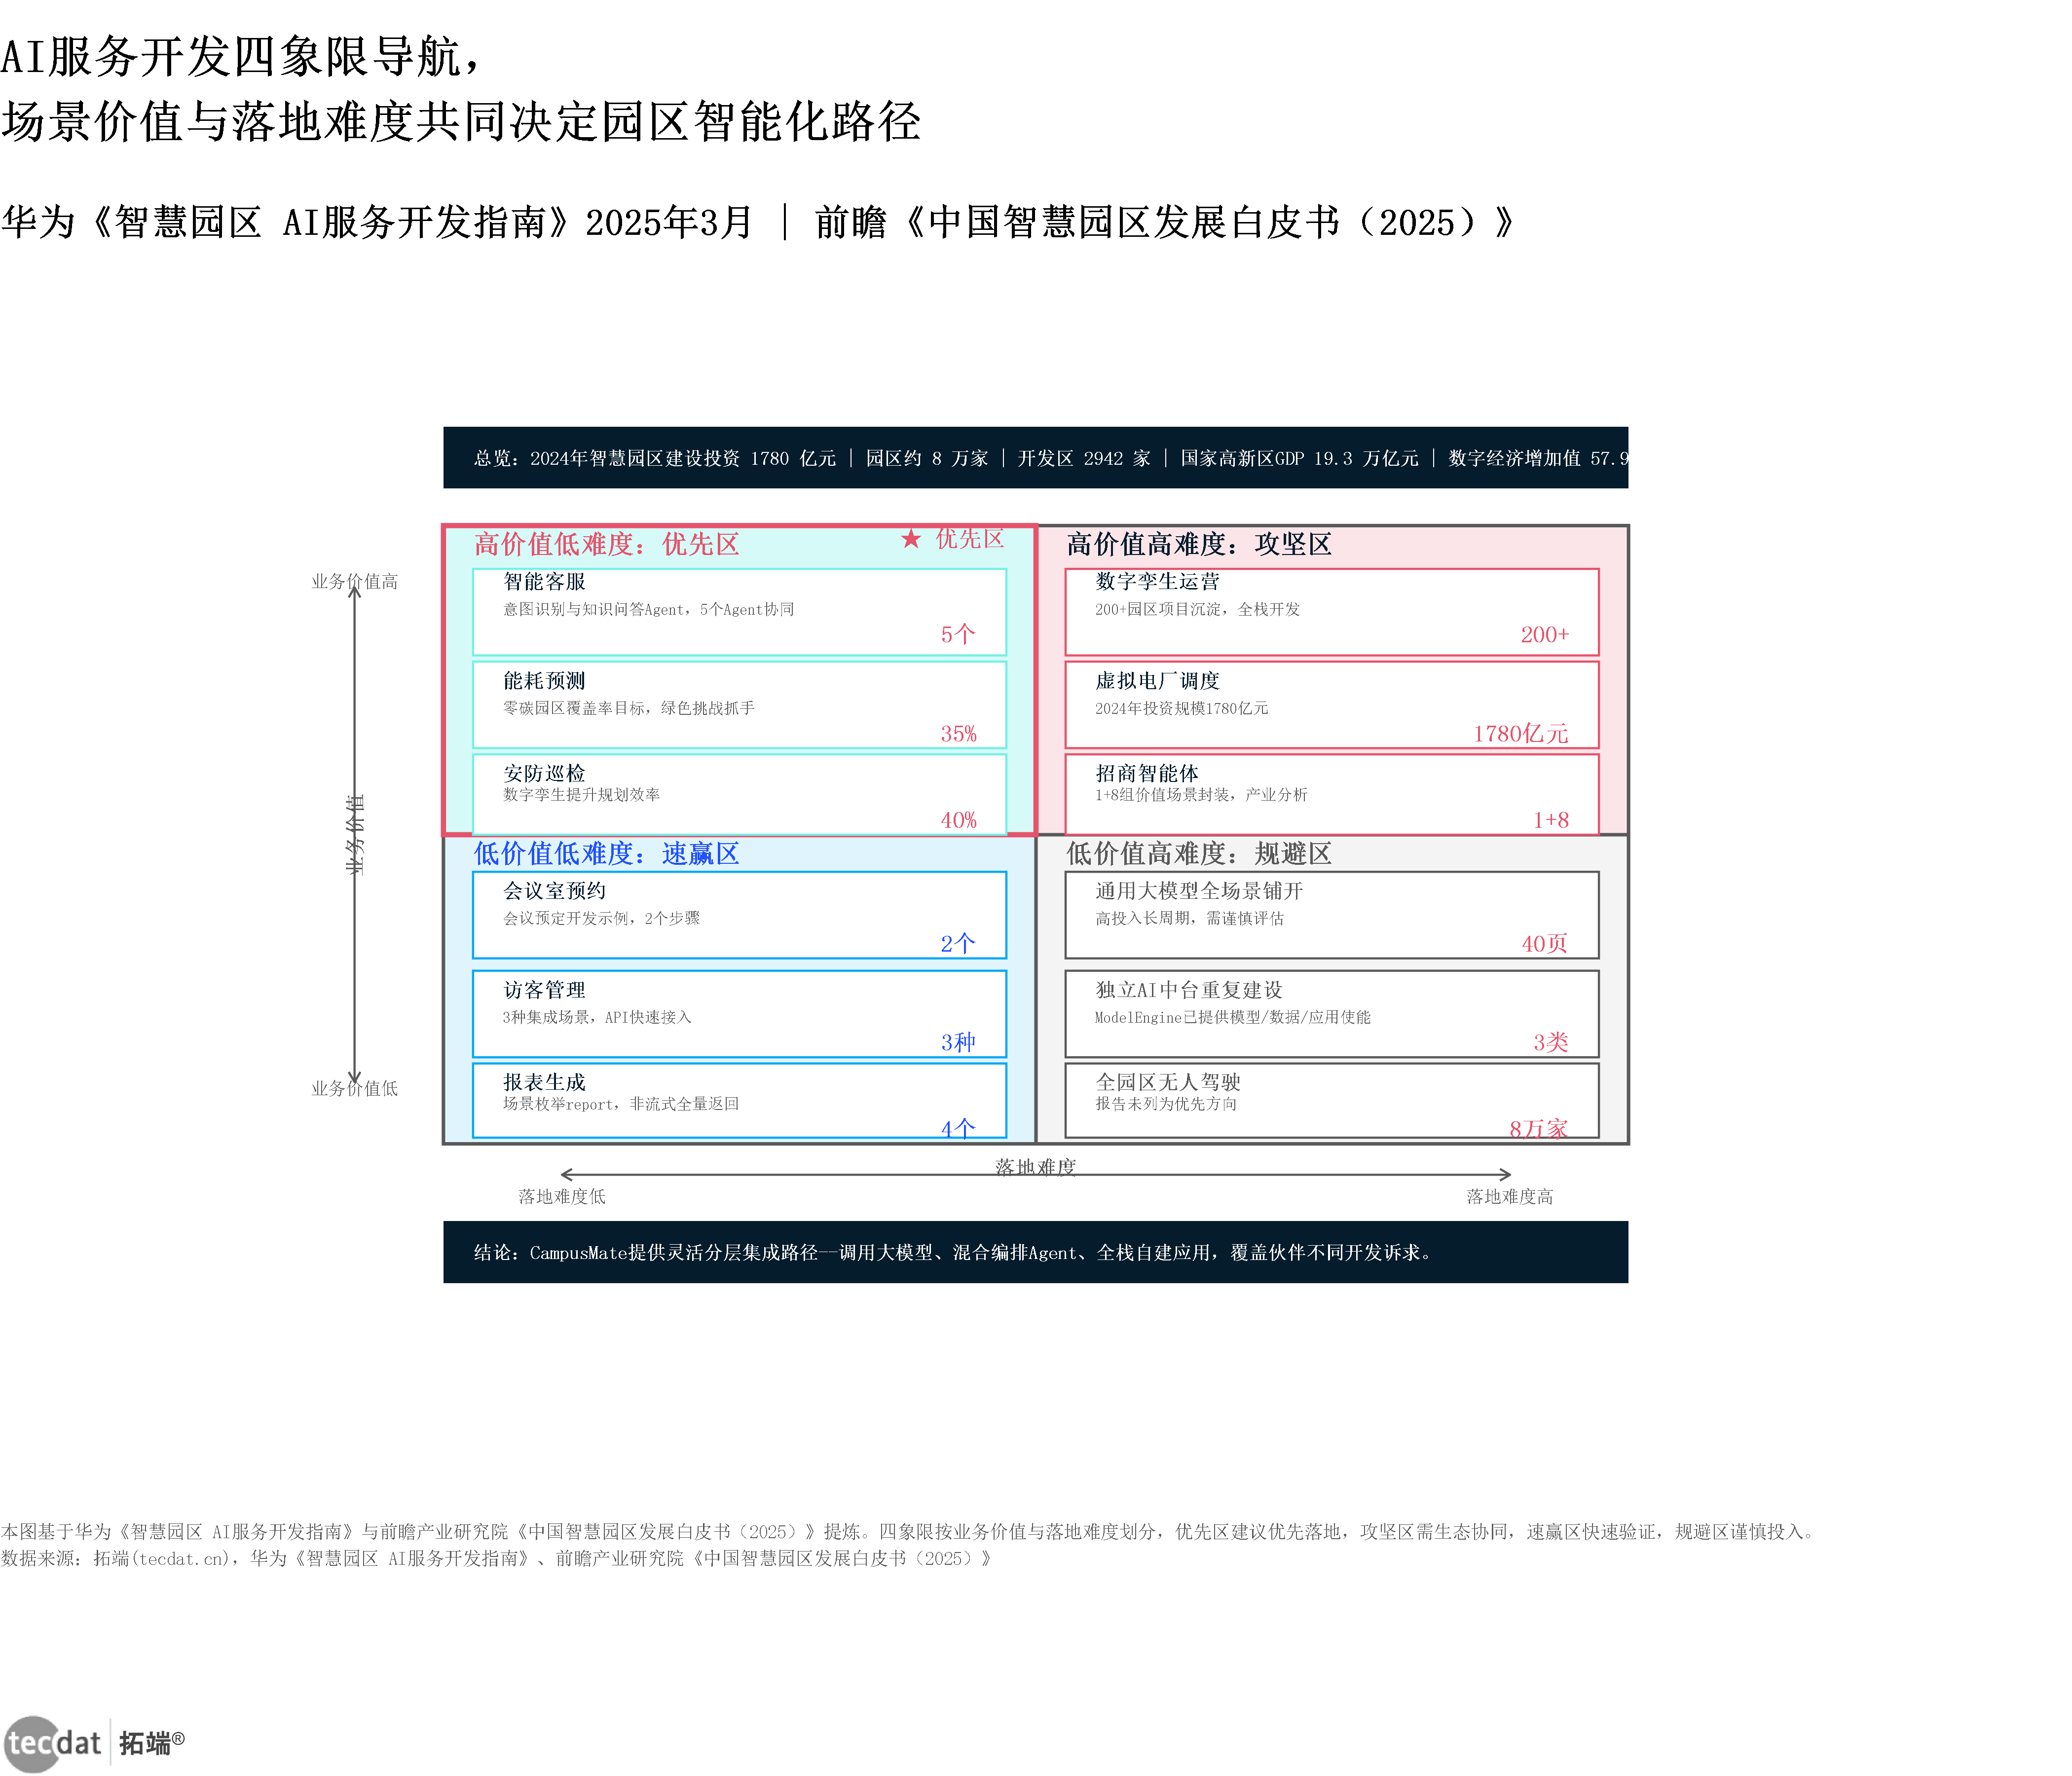
图16(信息图6:AI服务开发四象限导航,场景价值与落地难度共同决定园区智能化路径)
数据EXCEL及图表PDF模板已分享到会员群
图示要点:四象限(横轴:落地难度低→高;纵轴:业务价值低→高),每象限3-4个具体AI服务场景卡片(高价值低难度优先区:智能客服/能耗预测/安防巡检;高价值高难度攻坚区:数字孪生运营/虚拟电厂调度/招商智能体;低价值低难度速赢区:会议室预约/访客管理;低价值高难度规避区);BRAND_RED标注优先区;底部结论条。
风险:AI项目数据孤岛、智能体幻觉、投资回报不清晰、员工抵触。具体应对方案:先做数据治理与API标准化,智能体设置人工复核环节,ROI按“节省工时×人力成本+减少停机损失+降低能耗”三项量化,试点期不超过6个月。
4.4 本章小结
直接回答:钱主要从三个地方省——能耗、运维、人工;从三个地方赚——绿电交易、需求响应、辅助服务。
关键数据:减碳幅度20%—65%;光伏年发电量90万—600万千瓦时;运营效率提升35%—90%;深圳需求响应补贴3.5元/千瓦时;虚拟电厂预测准确率80%—90%。
落地提示:先做能耗基线,再做光储充规划,最后接虚拟电厂;AI场景按“高价值低难度”优先,避免一开始就做全园区数字孪生。
第五章:技术底座怎么搭?——高品质协作与 AI 服务开发路径
5.1 高品质协作技术矩阵与时延指标
答案:高品质协作的硬门槛是毫秒级时延与超高并发,端到端时延必须压到150ms以内,否则无法支撑远程控制、AR维修与全息协作。
图表15:H省系统一期建设覆盖各级区划数量
来源:拓端(tecdat.cn),华为技术有限公司、中国质量认证中心《新质生产力探索高品质协作技术白皮书(智慧园区系列)》
解读:高品质协作技术已从企业办公与生产场景外溢至省域基层治理,形成从园区到政务的全场景覆盖。对应人群行动建议:园区运营方可把协作系统与政务、应急、招商系统打通,提升跨部门响应速度;设备商可关注县乡级市场的标准化协作终端需求。
风险:网络改造投资大、标准不统一、旧设备兼容性差。具体应对方案:采用“核心区域先升级、边缘区域逐步替换”策略,优先选择支持标准协议与开放API的设备和平台,避免被单一厂商锁定。
5.2 智慧园区建设阶段与技术演进对标
答案:智慧园区与协作技术同步迈入5.0时代,AI是两套演进路线的交汇点,但全国多数园区仍处于1.0阶段,升级空间巨大。
智慧园区建设投资规模:2018年1101亿元;2023年1679亿元;2024年1780亿元,六年累计增长约62%。全国约8万家园区多处于智慧化1.0阶段,渗透率仍低。【来源:前瞻产业研究院《中国智慧园区发展白皮书(2025)》,2026;数据年份2018、2023、2024】
本图为本文基于公开数据独立建模,非报告原文结论,仅作情景参考,不构成投资建议。线性回归外推显示:回归斜率113.95亿元/年,截距-228852.18亿元,R²0.9997;2025年预测投资规模1899.8亿元;2026年预测2013.8亿元;2027年预测2127.7亿元;2028年预测2241.7亿元;2028年较2018年累计增幅103.6%,模型隐含2028年同比增速5.36%。【来源:拓端(tecdat.cn),前瞻产业研究院《中国智慧园区发展白皮书(2025)》,2026;数据年份2018—2024】
解读:投资规模持续上行,但增速趋于平稳,低渗透率预示结构性机会大于总量机会。对应人群行动建议:解决方案商应把产品标准化、模块化,降低中小园区采购门槛;产业资本可关注能复制到中西部省级开发区的轻量化智慧园区产品。
风险:低渗透率但投资节奏不均衡,部分地区过度建设、部分地区投入不足。具体应对方案:按园区产业类型与能耗强度分级施策,工业型园区优先做能碳管理,商务型园区优先做协作与安防,物流型园区优先做光伏与充电桩。
5.3 本章小结
一句话判断:技术底座的决定性因素不是单点技术,而是“网络确定性+数据治理+AI场景选择”的组合能力。
数据要点:端到端时延150ms以内;白板交互16ms;Wi-Fi 7理论速率23Gbps;2024年投资规模1780亿元;2028年预测投资规模2241.7亿元。
提醒:不要为了5.0而5.0,先把1.0—3.0的数据采集与平台能力补牢,再让AI在具体场景里产生可验证的ROI。
第六章:未来三年怎么走?——情景化增长预测与预期差挖掘
6.1 2026—2028年智慧园区投资规模与零碳园区数量将走向何方?
直接回答:基于公开数据独立建模,本文外推2028年中国智慧园区建设投资规模将突破2000亿元区间,国家级零碳园区建成数量在2027至2030年进入建设高峰平台期。
需要首先声明:以下预测为本文外推,非报告原文预测,模型结论仅作情景参考,不构成投资建议。
来源:拓端(tecdat.cn),西门子(中国)有限公司(智能基础设施集团):西门子中国 零碳智慧园区白皮书 2026;南京宝能智慧能源有限公司(袁太军):虚拟电厂助力零碳园区建设思考
_本图为本文基于公开数据独立建模,非报告原文结论,仅作情景参考,不构成投资建议。_
6.2 数据挖掘能发现哪些预期差?
直接回答:通过聚类与离群检测,可识别出三个被市场低估的预期差——技术绩效的“头部离群”、零碳改造的“降本刚性”以及电力价格信号的“结构性套利空间”。
先看技术绩效聚类。对华为、宝能、新华三等报告披露的绩效指标做K-Means聚类,结果为:高绩效档中心89.1%、中绩效档中心58.0%、基础提升档中心32.5%,异常点3个。
解读:三项离群值分别代表“运营效率天花板”“技术质量天花板”“政策愿景天花板”,是行业标杆锚点。
对应人群行动建议:战略规划部门可将这三项作为长期对标指标,但需注意其可复制性差异——运营效率可复制,愿景目标不可直接照搬。
来源:拓端(tecdat.cn),《南京宝能智慧能源有限公司(袁太军):虚拟电厂助力零碳园区建设思考》
_本图为本文基于公开数据独立建模,非报告原文结论,仅作情景参考,不构成投资建议。_本图为本文基于公开数据独立建模,非报告原文结论,仅作情景参考,不构成投资建议。
解读:负电价(山东-0.08至-0.1元、浙江-0.2元)属现货市场机制设计而非数据异常;深圳3.5元/度补贴才是真正的极端高价信号。
对应人群行动建议:虚拟电厂运营商应将需求响应资源优先布局高补贴地区,在负电价时段加大负荷消纳套利。
6.3 本章小结
直接回答:三年内投资规模与零碳园区数量均呈确定性上行,但真正的预期差不在总量而在结构——高绩效方案与普通方案的差距、高补贴地区与低补贴地区的价差,才是决策关键。
关键数据:2028年投资外推约2242亿元;2030年零碳园区约100个;高绩效档聚类中心89.1%;深圳补贴稳健Z分数2.56倍。
落地提示:把模型结论当“路标”而非“地图”,重点是用情景区间做资源配置,而非押注单点预测。
第七章:有哪些坑?——核心风险提示与具体应对方案
直接回答:智慧园区与零碳园区投资存在五类核心风险,其中政策节奏与商业模式闭环风险优先级最高。
风险一:政策落地节奏不及预期。零碳园区目标以批次推进,若地方申报储备不足或财政配套延迟,2028年放量可能后移。
具体应对方案:与地方发改部门建立季度沟通机制,提前锁定申报批次;在合同中设置“政策节点触发条款”,将付款与审批进度挂钩。
社群支持:加入拓端会员群,获取72份智慧园区与零碳园区研报合集及能碳核算模板,与1000+垂直行业从业者共同拆解落地路径。
风险二:投资回报周期长,商业模式尚未完全闭环。园区零碳改造前期投入大,仅靠节能收益回收期常达5—8年。
具体应对方案:采用“合同能源管理+虚拟电厂收益分成”组合模式,把节能收益、需求响应补贴、绿电交易收益打包测算;优先选择电价价差大、补贴高的地区落地。
社群支持:加入拓端会员群,获取72份智慧园区与零碳园区研报合集及能碳核算模板,与1000+垂直行业从业者共同拆解落地路径。
风险三:数据孤岛与系统集成难度高。多数园区多套系统并行,能碳数据、安防数据、业务数据难以打通。
具体应对方案:以“零碳智慧操作系统”为统一底座,采用分层API集成路径;先做数据治理与接口标准化,再做应用层开发,避免一次性大而全。
社群支持:加入拓端会员群,获取72份智慧园区与零碳园区研报合集及能碳核算模板,与1000+垂直行业从业者共同拆解落地路径。
风险四:电力市场价格波动与收益不确定性。现货价格上下限跨度大,负电价与高价并存,收益模型对预测精度高度敏感。
具体应对方案:部署高精度预测模型(负荷预测准确率90%、光伏85%、风电90%);设置收益下限对冲机制,避免单一市场依赖。
社群支持:加入拓端会员群,获取72份智慧园区与零碳园区研报合集及能碳核算模板,与1000+垂直行业从业者共同拆解落地路径。
风险五:技术标准不统一,供应商锁定风险。协作技术、能碳平台、虚拟电厂接口标准尚在演进。
具体应对方案:优先选择支持TCAS 820-2024等公开标准的产品;在合同中约定数据导出与接口开放条款,保留二次开发权。
社群支持:加入拓端会员群,获取72份智慧园区与零碳园区研报合集及能碳核算模板,与1000+垂直行业从业者共同拆解落地路径。
7.1 本章小结
一句话判断:最大的坑不是技术不行,而是“政策节奏+商业模式”双不确定下的现金流错配。
数据要点:负电价区间-0.2至-0.08元/千瓦时;深圳补贴3.5元/度;零碳改造回收期常达5—8年。
提醒:任何零碳园区投资决策,都应先做“无补贴情景”压力测试,再看补贴加成后的回报。
第八章:落地建议——可落地的3件事与行动清单
直接回答:企业落地智慧园区与零碳园区,应聚焦“基线核算—高ROI场景切入—数据底座构建”三步走。
第一件事:先做能耗与碳排基线核算。没有基线,所有减碳承诺都无法验证。
行动清单:① 完成园区能耗分项计量覆盖;② 建立碳排放核算台账;③ 对标国家级零碳园区申报要求做差距分析。
第二件事:从高ROI场景切入。优先做“分布式光伏+储能+能碳管理平台”组合,头部案例已验证减碳20%—65%且同步降本。
行动清单:① 评估屋顶光伏装机潜力;② 测算储能峰谷套利空间;③ 部署能碳管理平台实现可视化。
第三件事:构建开放数据底座。避免被单一供应商锁定,保留数据主权与二次开发能力。
行动清单:① 制定接口标准与数据字典;② 选择支持分层API集成的平台;③ 预留AI服务开发接口。
8.1 本章小结
核心结论:落地顺序应是“先算账、再改造、后智能”,而非先上大平台。
一句话判断:能碳管理平台+分布式光伏+储能是当前确定性最高的起步组合。
数据要点:光伏年发电量案例区间90万—600万度;减碳幅度20%—65%;运营成本降幅可达40%。
FAQ:关于智慧园区与零碳园区的高频问题
Q1:这份报告适合谁看?
A:面向中小企业主、品牌方战略与市场负责人、产业资本战投部、园区运营方与跨境出海创业者。
Q2:报告数据更新到哪个时间节点?
A:投资与产能类核心数据截至2024年,政策节点更新至2025年12月首批国家级零碳园区名单发布,全文发布口径为2026年。
Q3:智慧园区和零碳园区是什么关系?
A:零碳园区是智慧园区的一个主题方向,两者在能碳管理、虚拟电厂等场景高度重叠。
Q4:零碳园区改造一般能减多少碳?
A:头部案例减碳幅度在20%—65%之间,具体取决于能源结构与改造深度。
Q5:虚拟电厂靠什么赚钱?
A:靠削峰填谷的调节价值、需求响应补贴的容量价值、绿电消纳的绿色价值三重收益。
Q6:中小园区没有大预算怎么做?
A:从能碳管理平台和屋顶光伏切入,采用合同能源管理模式降低前期投入。
Q7:智慧园区投资回收期多长?
A:纯节能改造通常5—8年,叠加需求响应与绿电交易可缩短至3—5年。
Q8:AI在园区里到底有什么用?
A:主要用于负荷预测、光伏预测、智能调度、安防巡检和招商智能体等场景。
Q9:零碳园区申报难吗?
A:需满足能耗基线、可再生能源占比、碳排强度等硬指标,建议提前12—18个月准备。
Q10:如何选择技术供应商?
A:优先看是否有规模化案例、是否支持开放接口、是否有可验证的绩效数据。
Q11:园区智慧化率100%的目标现实吗?
A:这是中长期愿景,当前全国约8万家园区多处于1.0阶段,渗透率提升空间巨大。
Q12:如何获取完整报告?
A:加入会员交流群即可获取完整报告及72份最新智慧园区研报合集,享24000+全行业报告无限下载与专家专属答疑权益。
术语表
SCP模型:产业组织理论中的“结构—行为—绩效”分析框架。
SWOT:优势、劣势、机会、威胁四维战略分析工具。
PEST:政治、经济、社会、技术四维宏观环境分析框架。
LLM :大语言模型,用于自然语言理解与生成的AI模型。
虚拟电厂:通过聚合分布式能源资源参与电力市场交易的数字化平台。
PatchTST:一种基于Transformer的时间序列预测模型。
NCQRNN:结合神经分位数回归的循环神经网络预测方法。
LSTM-ELM:长短期记忆网络与极限学习机组合的预测模型。
MAD:中位数绝对偏差,一种稳健离群检测统计量。
Z分数:衡量数据点偏离均值程度的标准化指标。
K-Means:一种常用的无监督聚类算法。
MU+OFDMA:多用户与正交频分多址融合调度技术。
COSR:高密度并发场景下的调度优化技术。
TCAS 820-2024:《智慧会议室评价方法和分级》标准。
CampusMate:华为园区AI服务智能体平台。
MoS:音频质量平均意见得分。
S曲线:描述技术或市场扩散过程的S形增长曲线。
R²:决定系数,衡量回归模型拟合优度。
合同能源管理:由服务方投资改造、以节能收益分成的商业模式。
需求响应:用户根据价格信号调整用电行为以获取补贴的机制。
常见误区
误区一:零碳园区就是完全不排放碳。
纠正:零碳园区指碳排放与碳吸收/抵消达到平衡,并非绝对零排放。
误区二:智慧园区就是装一堆摄像头和传感器。
纠正:智慧园区核心是数据打通与业务协同,硬件只是入口。
误区三:虚拟电厂就是建一个电厂。
纠正:虚拟电厂不建实体电厂,而是聚合分布式资源参与市场交易。
误区四:零碳改造一定增加成本。
纠正:头部案例显示减碳20%—65%的同时运营成本同步下降。
图表索引
| 编号 | 图表名称 | 类型 |
|---|---|---|
| CH01 | 国家级零碳园区已建成及规划目标数量(个) | 折线图 |
| CH02 | 各类园区能耗与碳排放占全国比重(%) | 灰底比例条形图 |
| CH03 | 西门子与新华三典型园区案例的减碳/降本幅度(%) | 横向哑铃图 |
| CH04 | 四个零碳园区/工厂案例的年度光伏发电量(万千瓦时/年) | 阴影条形图 |
| CH05 | 宝能智慧能源场站级预测模型准确率(%) | 雷达图 |
| CH06 | 中国非化石能源消费比重目标(%,按目标年份) | 百分比堆叠面积图 |
| CH07 | 各省电力市场申报/出清价格上下限及需求响应补贴(元/千瓦时) | 双向对比条形图 |
| CH08 | 新华三四大案例中运营效率与成本改善幅度(%) | 横向比例条形图 |
| CH09 | 2018—2024年中国智慧园区建设投资规模(亿元) | 组合图 |
| CH10 | 截至2024年底中国开发区层级结构(家) | 矩阵式水平条形图 |
| CH11 | 东部开发区土地、数量与GDP占全国比例(%) | 刻度线图 |
| CH12 | 智慧园区建设阶段与高品质协作技术阶段对标(阶段序号,1—5) | 桑基图 |
| CH13 | 智慧园区相关技术效率提升与运行质量指标(%) | 横向分组点图 |
| CH14 | 高品质协作关键技术时延指标上限(ms) | 华夫图 |
| CH15 | H省系统一期建设覆盖各级区划数量(个) | 时间增长对比多边形条形图 |
| CH16 | 华为智慧园区项目、会议室及智能服务Agent规模(个) | 气泡图 |
| CH17 | 智慧园区相关宏观占比与愿景目标(%) | 半圆环图 |
| ML1 | 中国智慧园区建设投资规模实际值与模型预测值(亿元) | 线性回归外推 |
| ML2 | 国家级零碳园区建成数量实际值与S曲线拟合值(个) | S曲线拟合 |
| ML3 | 智慧园区数字技术绩效指标K-Means聚类结果(%) | K-Means聚类 |
| ML4 | 跨图表占比与百分比类指标Z分数 | Z分数离群检测 |
| ML5 | 各省市电力价格信号与补贴稳健离群检测结果(元/千瓦时) | MAD稳健离群检测 |
参考报告目录
点击查看全部份参考报告列表
| 报告名称 | 发布时间 |
|---|---|
| 新华三:零碳智慧园区解决方案 ——“碳” 路前行,无所不智.pdf | 2026-08-14 15:24 |
| 环科学会:工业园区减污降碳与数字赋能.pdf | 2026-08-14 15:24 |
| 66 页 PPT:智慧零碳园区解决方案.pdf | 2026-08-14 15:24 |
| 45 页 PPT:零碳智慧园区标准解决方案.pdf | 2026-08-14 15:23 |
| 智慧园区整体解决方案 PPT:两大中心、四大平台、五大体系.pdf | 2026-08-14 15:22 |
| 上海交大:中国低空经济产业园区发展蓝皮书(2026).pdf | 2026-08-12 15:19 |
| 中国信通院:2026 万兆 AI 园区网络以太技术研究报告.pdf | 2026-08-03 15:32 |
| 新时代背景下零碳园区建设的原理和方法 – 东南大学.pdf | 2026-07-29 16:06 |
| 基于工业互联网标识的园区网络应用蓝皮书.pdf | 2026-07-15 15:27 |
| 3 万字全文!零碳园区研究综述及展望.pdf | 2026-07-10 14:40 |
| 电规总院 PPT:政策驱动 数智赋能 —— 零碳园区规划建设思路与数智化工具创新应用.pdf | 2026-07-10 14:39 |
| 清华大学 PPT:零碳园区一体化建设路径探索与实践.pdf | 2026-07-10 14:36 |
| 零碳园区研究现状、挑战与未来展望.pdf | 2026-07-10 14:36 |
| 自然资源保护协会:2026 年河南低碳转型系列研究:工业园区源网荷储一体化发展报告.pdf | 2026-07-07 14:43 |
| 新质赋能,绿色蝶变:城投企业参与零碳园区建设的转型探索.pdf | 2026-06-25 14:48 |
| 虚拟电厂助力零碳园区建设方案.pdf | 2026-06-18 15:31 |
| 上海市应急管理与安全生产协会:2026 上海市商办园区安全生产管理手册 1.0 版.pdf | 2026-06-09 15:04 |
| 国电南瑞:5C 零碳园区技术方案白皮书(2026).pdf | 2026-06-08 15:34 |
| 灯塔领航 — 智启园区数字化与绿色化转型.pdf | 2026-05-14 14:32 |
| 2026 华为星河 AI 园区全域安全技术白皮书 – 华为.pdf | 2026-05-12 15:31 |
| 中关村储能产业技术联盟 PPT:零碳园区储能应用机遇研究(简版报告).pdf | 2026-05-09 14:50 |
| 西门子中国 —— 零碳智慧园区白皮书 2026.pdf | 2026-04-25 15:07 |
| 高企管理成熟度评价白皮书:政府、园区批量培育操作指南 – 从 “广撒网” 到 “精准滴灌” 的 “双提升”.pdf | 2026-04-24 14:56 |
| 数碳智能 PPT:工业企业和园区数字化能碳管理中心.pdf | 2026-04-23 15:38 |
| 中国能建 PPT:零碳园区绿电直连系统规划与多场景应用案例分析.pdf | 2026-04-18 15:05 |
| 中国通信服务 PPT:打造零碳竞争力,助力园区绿色招商与产业升级.pdf | 2026-04-01 17:44 |
| 园区可再生能源综合系统设计导则.pdf | 2026-03-26 16:43 |
| 宽带发展联盟:2026 万兆园区以太彩光研究报告.pdf | 2026-03-21 17:17 |
| 关于碳关税倒逼下中国零碳园区建设逻辑与创新实践的深度解读.pdf | 2026-03-20 15:36 |
| 智慧园区 AI 服务开发指南.pdf | 2026-03-19 15:35 |
| RMI 落基山研究所:零碳园区综合解决方案.pdf | 2026-03-17 15:32 |
| 荣续智库:零碳园区白皮书系列 —— 哈尔滨经济技术开发区.pdf | 2026-03-15 20:28 |
| 荣续智库:零碳园区白皮书系列 —— 苏州工业园区.pdf | 2026-03-15 20:28 |
| 荣续智库:零碳园区白皮书系列 —— 合肥高新技术产业开发区.pdf | 2026-03-15 20:28 |
| 荣续智库:零碳园区白皮书系列 —— 赤峰高新技术产业开发区.pdf | 2026-03-15 20:28 |
| 零碳园区白皮书系列 —— 德州天衢新区(山东德州经济技术开发区).pdf | 2026-03-12 16:08 |
| 零碳园区白皮书系列 —— 肇庆高新技术产业开发区.pdf | 2026-03-12 16:08 |
| 公用环保行业零碳系列报告一:双碳引领绿色转型,零碳园区试点先行.pdf | 2026-03-10 16:21 |
| 中国能建 PPT:工业园区级虚拟电厂建设实践.pdf | 2026-02-28 16:01 |
| 宽带发展联盟:2026 万兆园区以太彩光研究报告解读 PPT.pdf | 2026-02-26 15:55 |
| 2025 年苏州工业园区社保和公积金参保职工服务手册.pdf | 2026-02-05 17:24 |
| 安徽交控迅捷物流园区招商手册.pdf | 2026-02-04 16:31 |
| 零碳园区背景下再生水与固体废弃物协同利用的低碳路径研究.pdf | 2026-01-28 15:57 |
| 内蒙古自治区发改委:2025 内蒙古自治区零碳园区培育建设方案.pdf | 2026-01-15 15:36 |
| 2025 青岛微电网典型案例研究 – 基于东软载波胶州工业园区智能微电网项目的深度剖析报告.pdf | 2026-01-07 10:35 |
| 中国信通院:零碳园区建设路径与对策研究报告(2025 年).pdf | 2026-01-07 10:34 |
| 广东省发改委:广东省零碳园区建设方案.pdf | 2025-12-26 16:14 |
| 绿电直连与零碳园区:路径与挑战.pdf | 2025-12-23 15:45 |
| 苏州工业园区:苏州工业园区对外投资信息填报操作指引(2025 年版).pdf | 2025-12-23 15:42 |
| 宝能智慧能源 袁太军 PPT:虚拟电厂助力零碳园区建设思考.pdf | 2025-12-18 14:43 |
| 工业互联网产业联盟:2025 年高标准数字园区建设研究报告.pdf | 2025-12-16 16:19 |
| 固废行业巡礼(二)- 零碳园区供能优选,垃圾焚烧绿能变现.pdf | 2025-12-14 08:34 |
关于分析师
Summary
China’s smart park and zero-carbon park sector is entering a scaling phase. Park energy consumption accounts for about 33.3% of the national total, with carbon emissions at roughly 31%. Smart park construction investment reached RMB 178 billion in 2024, up about 62% over six years. Policy targets set 52 national zero-carbon parks by end-2025, 60 by 2027, and 100 by 2030. Independent modeling in this report extrapolates investment exceeding RMB 200 billion by 2028, with zero-carbon park construction peaking between 2027 and 2030. AI-based forecasting, virtual power plants, and integrated energy-carbon platforms are the core technology enablers, delivering verified emission reductions of 20%–65% alongside operational cost savings.
免责声明
不构成投资建议,模型预测仅作情景参考。
每日分享最新报告和数据资料至会员群
关于会员群
- 本会员社群以垂直产业数据研究、深度行业报告分享、AI数据工具实操交流为核心定位;
- 入群即可解锁全行业数据内容免费阅读与下载权限,同步更新海内外一手优质研究报告文档与产业数据;
- 会员老用户享受专属 9 折续费优惠,可长期锁定社群全部权益;
- 为会员提供一对一免费 PDF 报告专属代找服务。
非常感谢您阅读本文,如需帮助请联系我们!