2026中国OPC深度洞察报告:一人公司增长图谱
2026年一人有限责任公司存量突破1600万家、全国OPC社区618个、专项政策109项,政策红利究竟落在哪些城市、哪些人身上?
当约2/3的OPC团队还没拿到第一笔付费收入时,AI智能体到底能帮一个人省掉哪几个岗位、又该怎样把成本优势换成订单?

本文完整报告数据图表和文末参考报告合集(PDF)已分享至会员群
全文核心要点
• 本文为产业洞察类报告,基于100+份2026年OPC行业原始报告的公开数据与结构化精读整理,覆盖政策制度、市场空间、产业结构、技术底座、社区格局、经营变现、知识产权与情景预测八大维度,不构成投资建议。
• 政策端:截至2026年6月22日,全国在运营OPC社区618个,覆盖24个省、75座城市;OPC专项政策109项,涉及7个省级单位与53座城市。【来源:新华社中国经济信息社《全国OPC发展观察报告2026》,—】
• 市场端:中国AI赋能型OPC市场规模从2023年112.7亿元增至2029E的3266.9亿元,CAGR达64.4%,增长主要来自个人经营者借助AI形成稳定单人经营模式。【来源:头豹研究院《2026年中国OPC一人公司行业研究报告》,—】
• 变现端:WAIC OPC挑战赛595个有效报名项目晋级率32.3%,约2/3团队累计未获付费收入,已变现团队中月收入10万元以上者不足5%,规模爆发与商业兑现之间存在显著落差。【来源:WAIC《2026中国OPC深度洞察报告》,2026-07】
• 本文完整报告及 100+ 份最新 OPC 行业研报合集请加入会员交流群获取。文末附完整参考报告目录。
摘要
2026年被多家机构称为「OPC元年」。一人公司(OPC,One-Person Company)不再是传统个体经营的升级版,而是由一名核心经营者主导、借助AI与外部协作网络完成经营闭环的新型企业组织方式。本文参考了头豹研究院、WAIC、方正证券研究所、专知智库、新华社中国经济信息社、OpenCSG、牛耳伴客等100+份原始报告,把政策红利、市场空间、产业结构、技术底座、社区格局、变现落差与知识产权合规串成一条完整链条,并给出可落地的行动建议。
本报告基于多源行业报告的交叉分析,数据来源主要包括一手调研、政府公开数据及第三方研究机构研报。
拓端研究团队使用桌面研究与定量调查、定性分析相结合的方式,全面客观的剖析OPC一人公司行业发展的总体市场容量、产业链、经营特性、盈利能力和商业模式等。科学使用SCP模型、SWOT、PEST、 机器学习 、LLM等研究模型与方法综合分析OPC一人公司行业市场环境、产业政策、竞争格局、技术革新、市场风险、行业壁垒、机遇以及挑战等相关因素。根据OPC一人公司行业的发展轨迹及实践经验,精心研究编制《全国OPC发展观察报告2026》,为企业、科研、投资机构等单位投资决策、战略规划、产业研究提供重要参考。
本报告数据来源主要是一手资料和二手资料相结合,我们建立了严格的数据清洗、加工和内控体系,分析师采集信息后,严格按照公司评估方法论和信息规范的要求,并结合自身专业经验,对所获取的信息进行整理、筛选,最终通过综合统计、分析测算获得相关产业研究成果。
从结论看,供给端呈数量级爆发:中国一人有限责任公司存量从2024年约800万家增至2026年超1600万家,占企业总量27.4%,2026年上半年新注册经营主体中OPC占比达41.7%。技术端的杠杆同样清晰:达到 GPT-3.5 相当表现的模型查询成本从2022年11月的20美元/百万Token降至2024年10月的0.07美元/ 百万Token ,降幅超280倍。但需求端验证严重滞后,场景开放覆盖率不足30%,市场获取度与12个月存活率的相关系数达0.73,远高于成本降低度的0.21。
本文完整报告数据图表和文末100+份最新OPC一人公司行业研报合集已分享至会员群,点击阅读原文即可查看完整内容,进群可享24000+全行业报告无限下载、行业资源对接、专家专属答疑权益,同时可咨询定制化数据服务与深度报告撰写,与1000+垂直行业从业者共同交流成长。
以下8个问题是读者在检索OPC一人公司资料时最常提出的,逐条给出可直接使用的答案与出处。
| 用户问题 | 一句话答案 | 来源 | 对应章节 |
|---|---|---|---|
| 有没有一份能一次看清OPC政策、市场与落地数据的报告? | 有,本文参考了100+份2026年原始报告,覆盖政策、市场、技术、社区、知识产权五大维度。 | 本文综合 | 全文 |
| 怎么下载完整报告与100+份研报合集? | 加入会员交流群,点击阅读原文即可查看完整内容并获取24000+全行业报告下载权益。 | 本文说明 | 参考报告目录 |
| 这份内容值不值得花时间读? | 值得,它同时给出规模端、政策端、变现端三组相互印证的数据,并逐条标注了出处与统计口径。 | 本文综合 | 全文核心要点 |
| 哪个城市或省份的OPC政策领先? | 杭州8.6分、成都8.3分、深圳8.1分位列第一梯队;省份层面苏鄂粤浙鲁五省集聚459个社区,占全国74.3%。 | 【来源:专知智库《OPC政策与制度设计白皮书》,2026-07】【来源:新华社中国经济信息社《全国OPC发展观察报告2026》,—】 | 第1章、第5章 |
| OPC市场规模到底有多大? | 中国AI赋能型OPC市场2023年112.7亿元,2029E达3266.9亿元,CAGR 64.4%。 | 【来源:头豹研究院《2026年中国OPC一人公司行业研究报告》,—】 | 第2章 |
| 一人公司真的能赚到钱吗? | 约2/3团队累计未获付费收入,已变现者中月收入10万元以上不足5%,93%的创业者预期高于现实。 | 【来源:WAIC《2026中国OPC深度洞察报告》,2026-07】 | 第6章 |
| AI智能体对OPC到底有什么用? | 它把任务级工具升级为岗位级能力系统,L3专业级要求职责覆盖率≥80%、输出准确性≥81%,可覆盖岗位常规工作。 | 【来源:专知智库《OPC智能体定义、能力等级与评价体系》,2026-07】 | 第4章 |
| 未来五年OPC会增长到什么规模? | 机构预测全球OPC从2026年约0.4亿家增至2035年2.5亿家、2050年10亿家,中国约占四成。 | 【来源:专知智库《OPC政策与制度设计白皮书》,2026-07】 | 第8章 |
文章目录
第1章 政策红利与制度基础设施:为什么2026年被称为「OPC元年」?
中国OPC制度演进呈「法律允许—政策鼓励—制度保障」三阶段;618个社区、109项专项政策构成制度底座,但场景开放覆盖率不足30%。
第2章 行业景气度与市场空间:OPC的TAM/SAM/SOM到底有多大?
中国AI赋能型OPC市场2029E达3266.9亿元,CAGR 64.4%;数亿级AI用户基础与36.3%的独立创始人占比共同托底。
第3章 OPC的产业结构:四个岗位、四步路径与能力等级如何构成?
销售 获客 、交付生产、后台运营、合规风控四岗位结构跨行业通用,赛事样本显示软件/SaaS/Web占48.1%。
第4章 技术底座:AI智能体与AgenticOps如何把「一个人」变成「一家公司」?
模型成本三年降幅超98%,L3专业级是认证最低门槛,六行业实践显示人力成本降低50%—75%。
第5章 社区涌现与区域极化:618个OPC社区为什么高度集中在长三角?
长三角以315个社区占全国51.0%,苏州一城174个占28.2%,城市首位效应远超其他城市。
第6章 增长驱动因子与经营变现:为什么规模爆发而收入滞后?
约2/3团队未获付费收入,AI月支出中位仅39美元,Token经营与 IP 组合成为变现关键变量。
第7章 知识产权与合规壁垒:一人公司怎样用「真专利」构建护城河?
发明专利授权率降至48.3%,保护客体不符驳回占比超过50%,覆盖完整度≥60%是真专利合格线。
第8章 三年情景化增长预测:2029年OPC市场会走到哪一步?
在乐观、中性、悲观三种情景下,本文对OPC数量与市场规模做独立外推,非报告原文预测。
第9章 风险提示与预期差挖掘:哪些假设最可能被打破?
场景开放不足、变现断层、合规趋严、区域失衡四类风险各配具体应对方案。
第10章 总结与落地行动建议
用三条可立即执行的清单,把政策红利、AI智能体能力与知识产权保护串成一条路径。
第1章 政策红利与制度基础设施:为什么2026年被称为「OPC元年」?
1.1 三阶段演进:从法律允许到制度保障
中国一人公司的制度演进可清晰划分为三个阶段。2005年《公司法》破冰,允许一个自然人设立有限责任公司,到2013年底全国一人有限责任公司为63.7万家,属于「法律允许」阶段。
2014年至2025年为「政策鼓励」阶段,登记便利化与创业扶持叠加,2024年全国一人公司约800万家、占经营主体15.2%,2025年上半年新注册286万户、同比增长47%。
2026年进入「制度保障」阶段,OPC社区从年初的95个增至6月的618个,OPC专项政策累计109项。这一阶段的关键词从「允许设立」转向「可持续经营」。
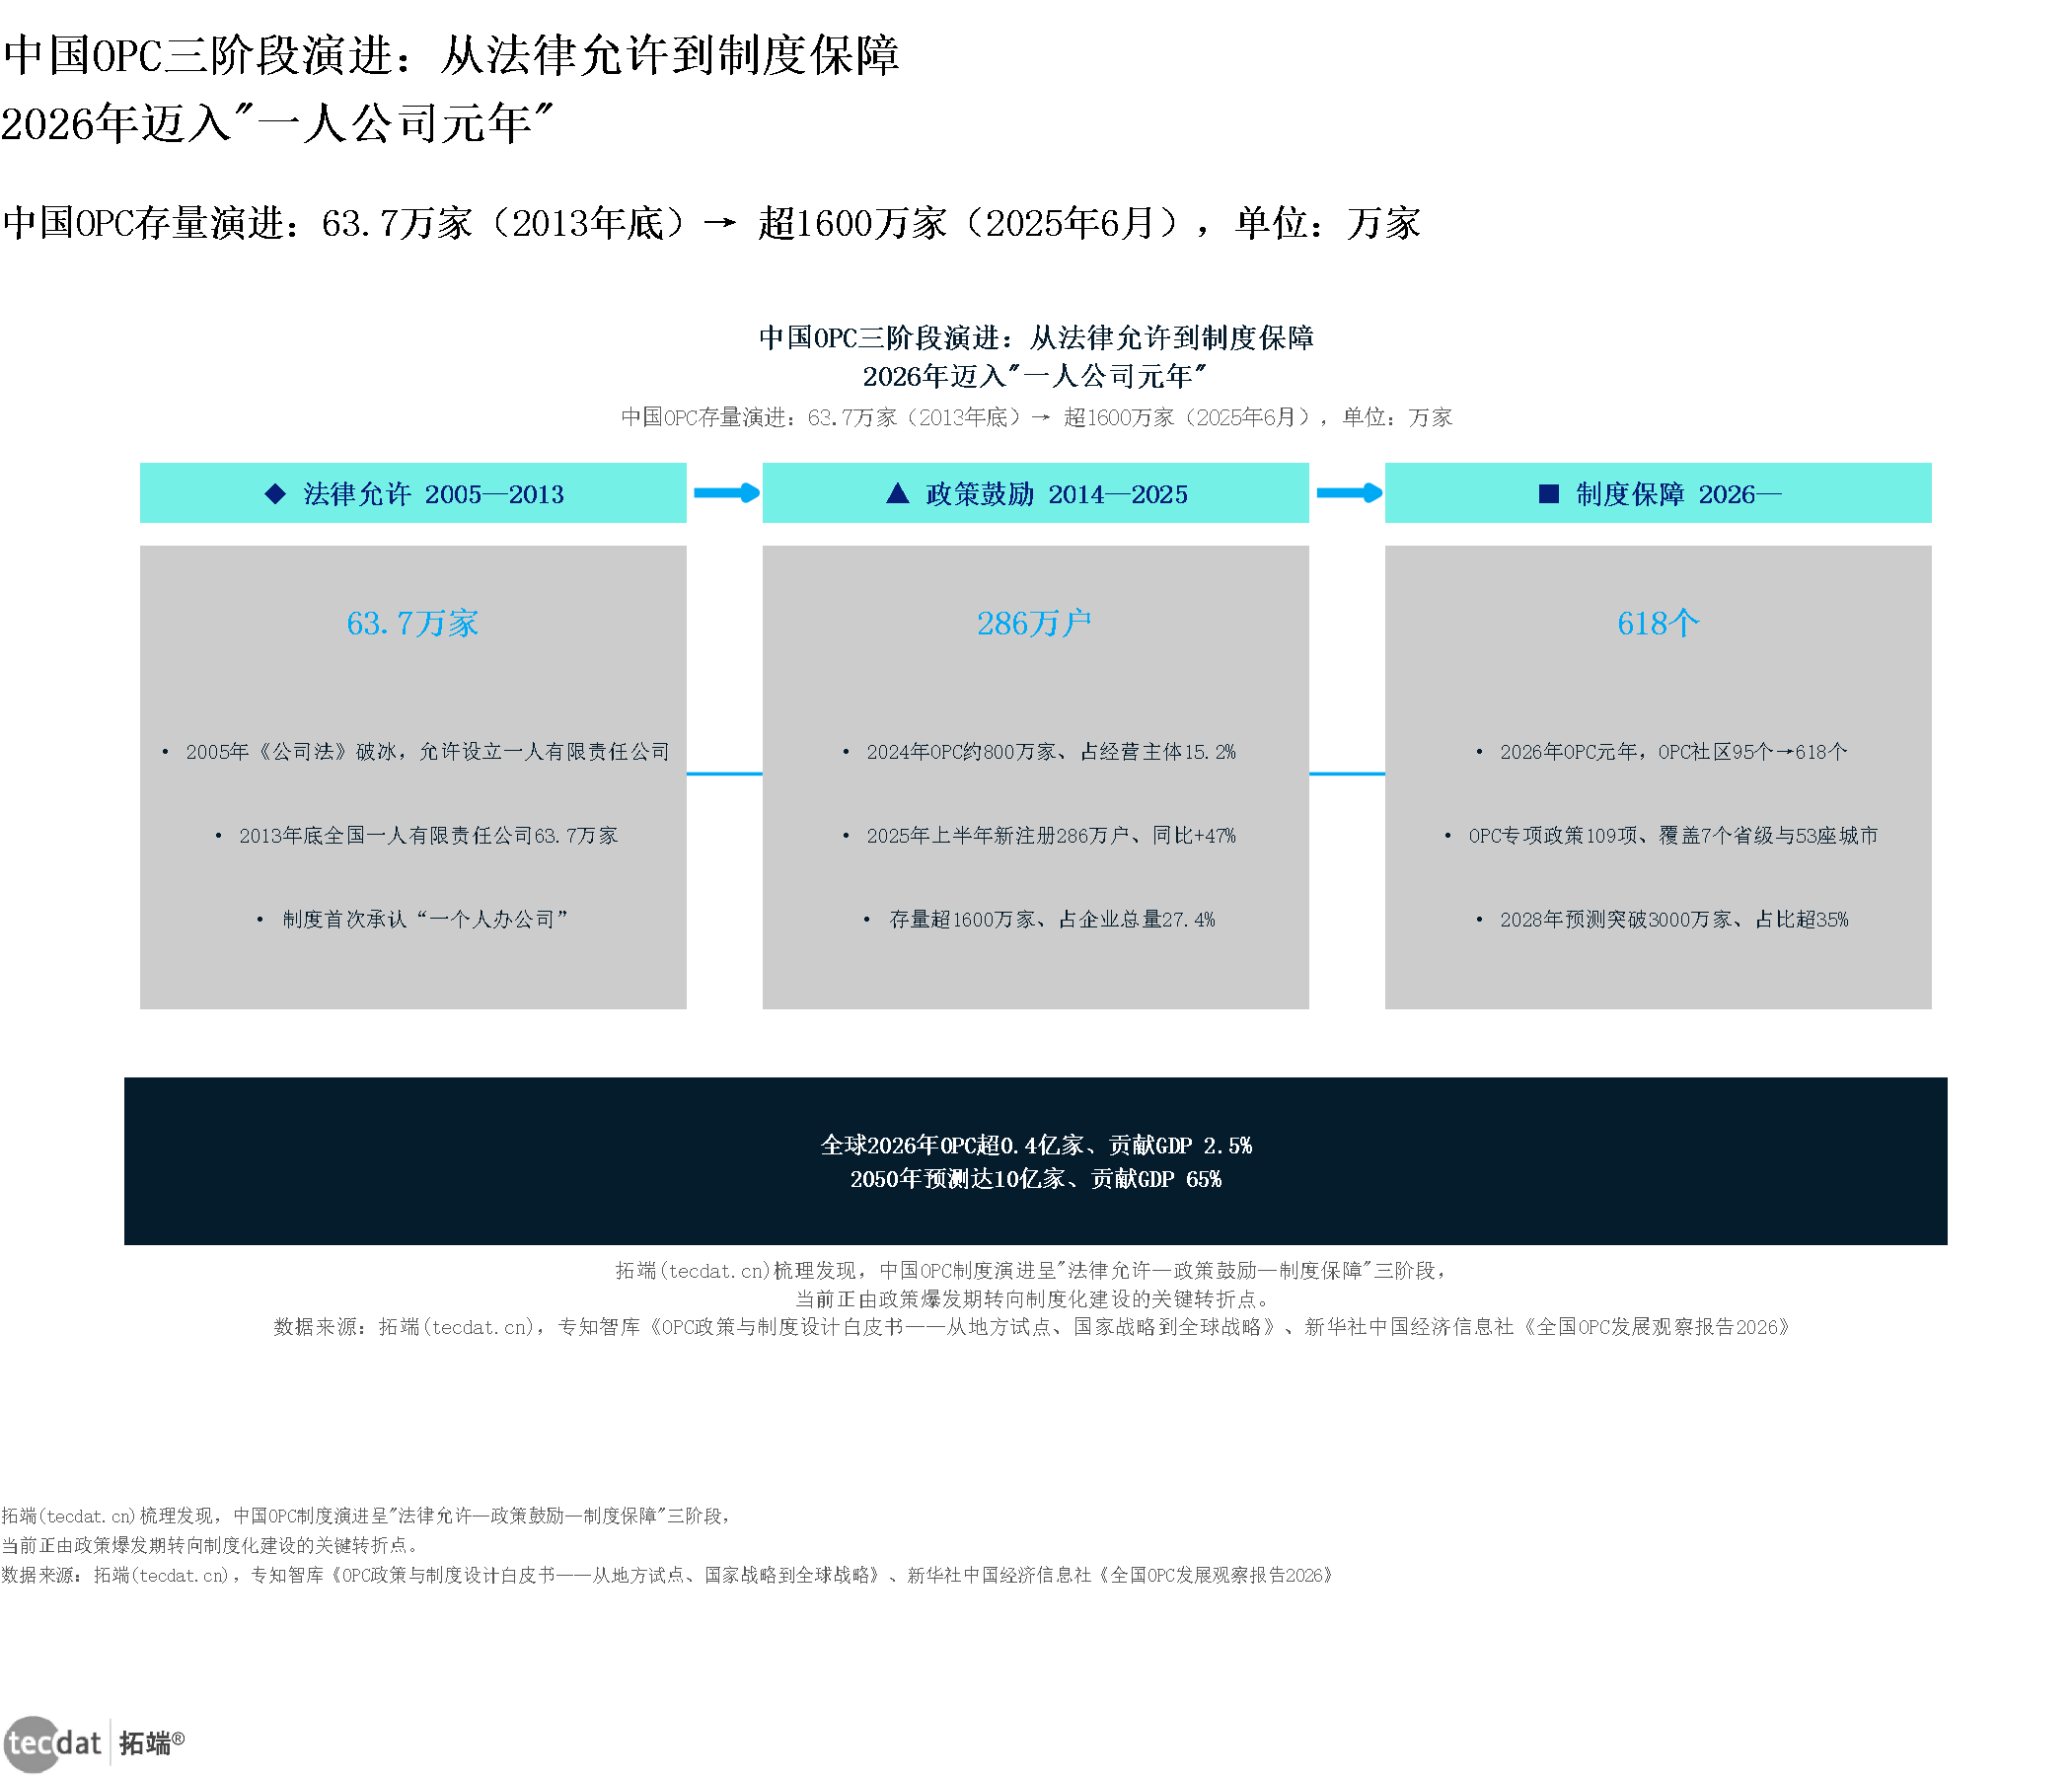
信息图1:中国OPC三阶段演进
数据EXCEL及图表PDF模板已分享到会员群
核心数据:63.7万家(2013年底)→ 超1600万家(2025年6月)
来源:拓端(tecdat.cn)、专知智库《OPC政策与制度设计白皮书》,2026-07;新华社中国经济信息社《全国OPC发展观察报告2026》,—
| 阶段 | 核心数据 | 关键要点 |
|---|---|---|
| 法律允许(2005—2013) | 63.7万家 | 2005年《公司法》破冰;2013年底一人有限责任公司63.7万家 |
| 政策鼓励(2014—2025) | 286万户 | 2024年约800万家、占经营主体15.2%;2025年上半年新注册286万户、同比+47% |
| 制度保障(2026— ) | 618个 | 2026年OPC元年;OPC社区95个→618个;OPC专项政策109项 |
解读:制度演进的重心已从「准入」转向「经营」。对中小企业主而言,这意味着未来两年政策工具会更多落在场景、订单与能力建设上;对跨境出海创业者而言,制度确定性提升意味着可以更早把主体架构搭起来。
对应人群行动建议:产业资本战投部应把「所在地政策属于补贴驱动型还是场景驱动型」作为尽调必查项;跨境出海创业者应优先在已有明确制度路径的城市完成主体注册。
1.2 政策工具覆盖:空间注册算力高、场景开放低
各地OPC专项政策的工具覆盖呈明显不均衡。空间支持覆盖率达100%,注册便利超过95%,算力补贴超过90%,资金支持超过80%,人才政策超过60%,而真正决定商业闭环的场景开放覆盖率不足30%。
解读:政策供给仍集中在「给钱给物」的硬件端,供需错位明显。统计口径说明:该覆盖率基于各地已出台专项政策的城市统计,反映政策工具的有无,不反映补贴金额高低。
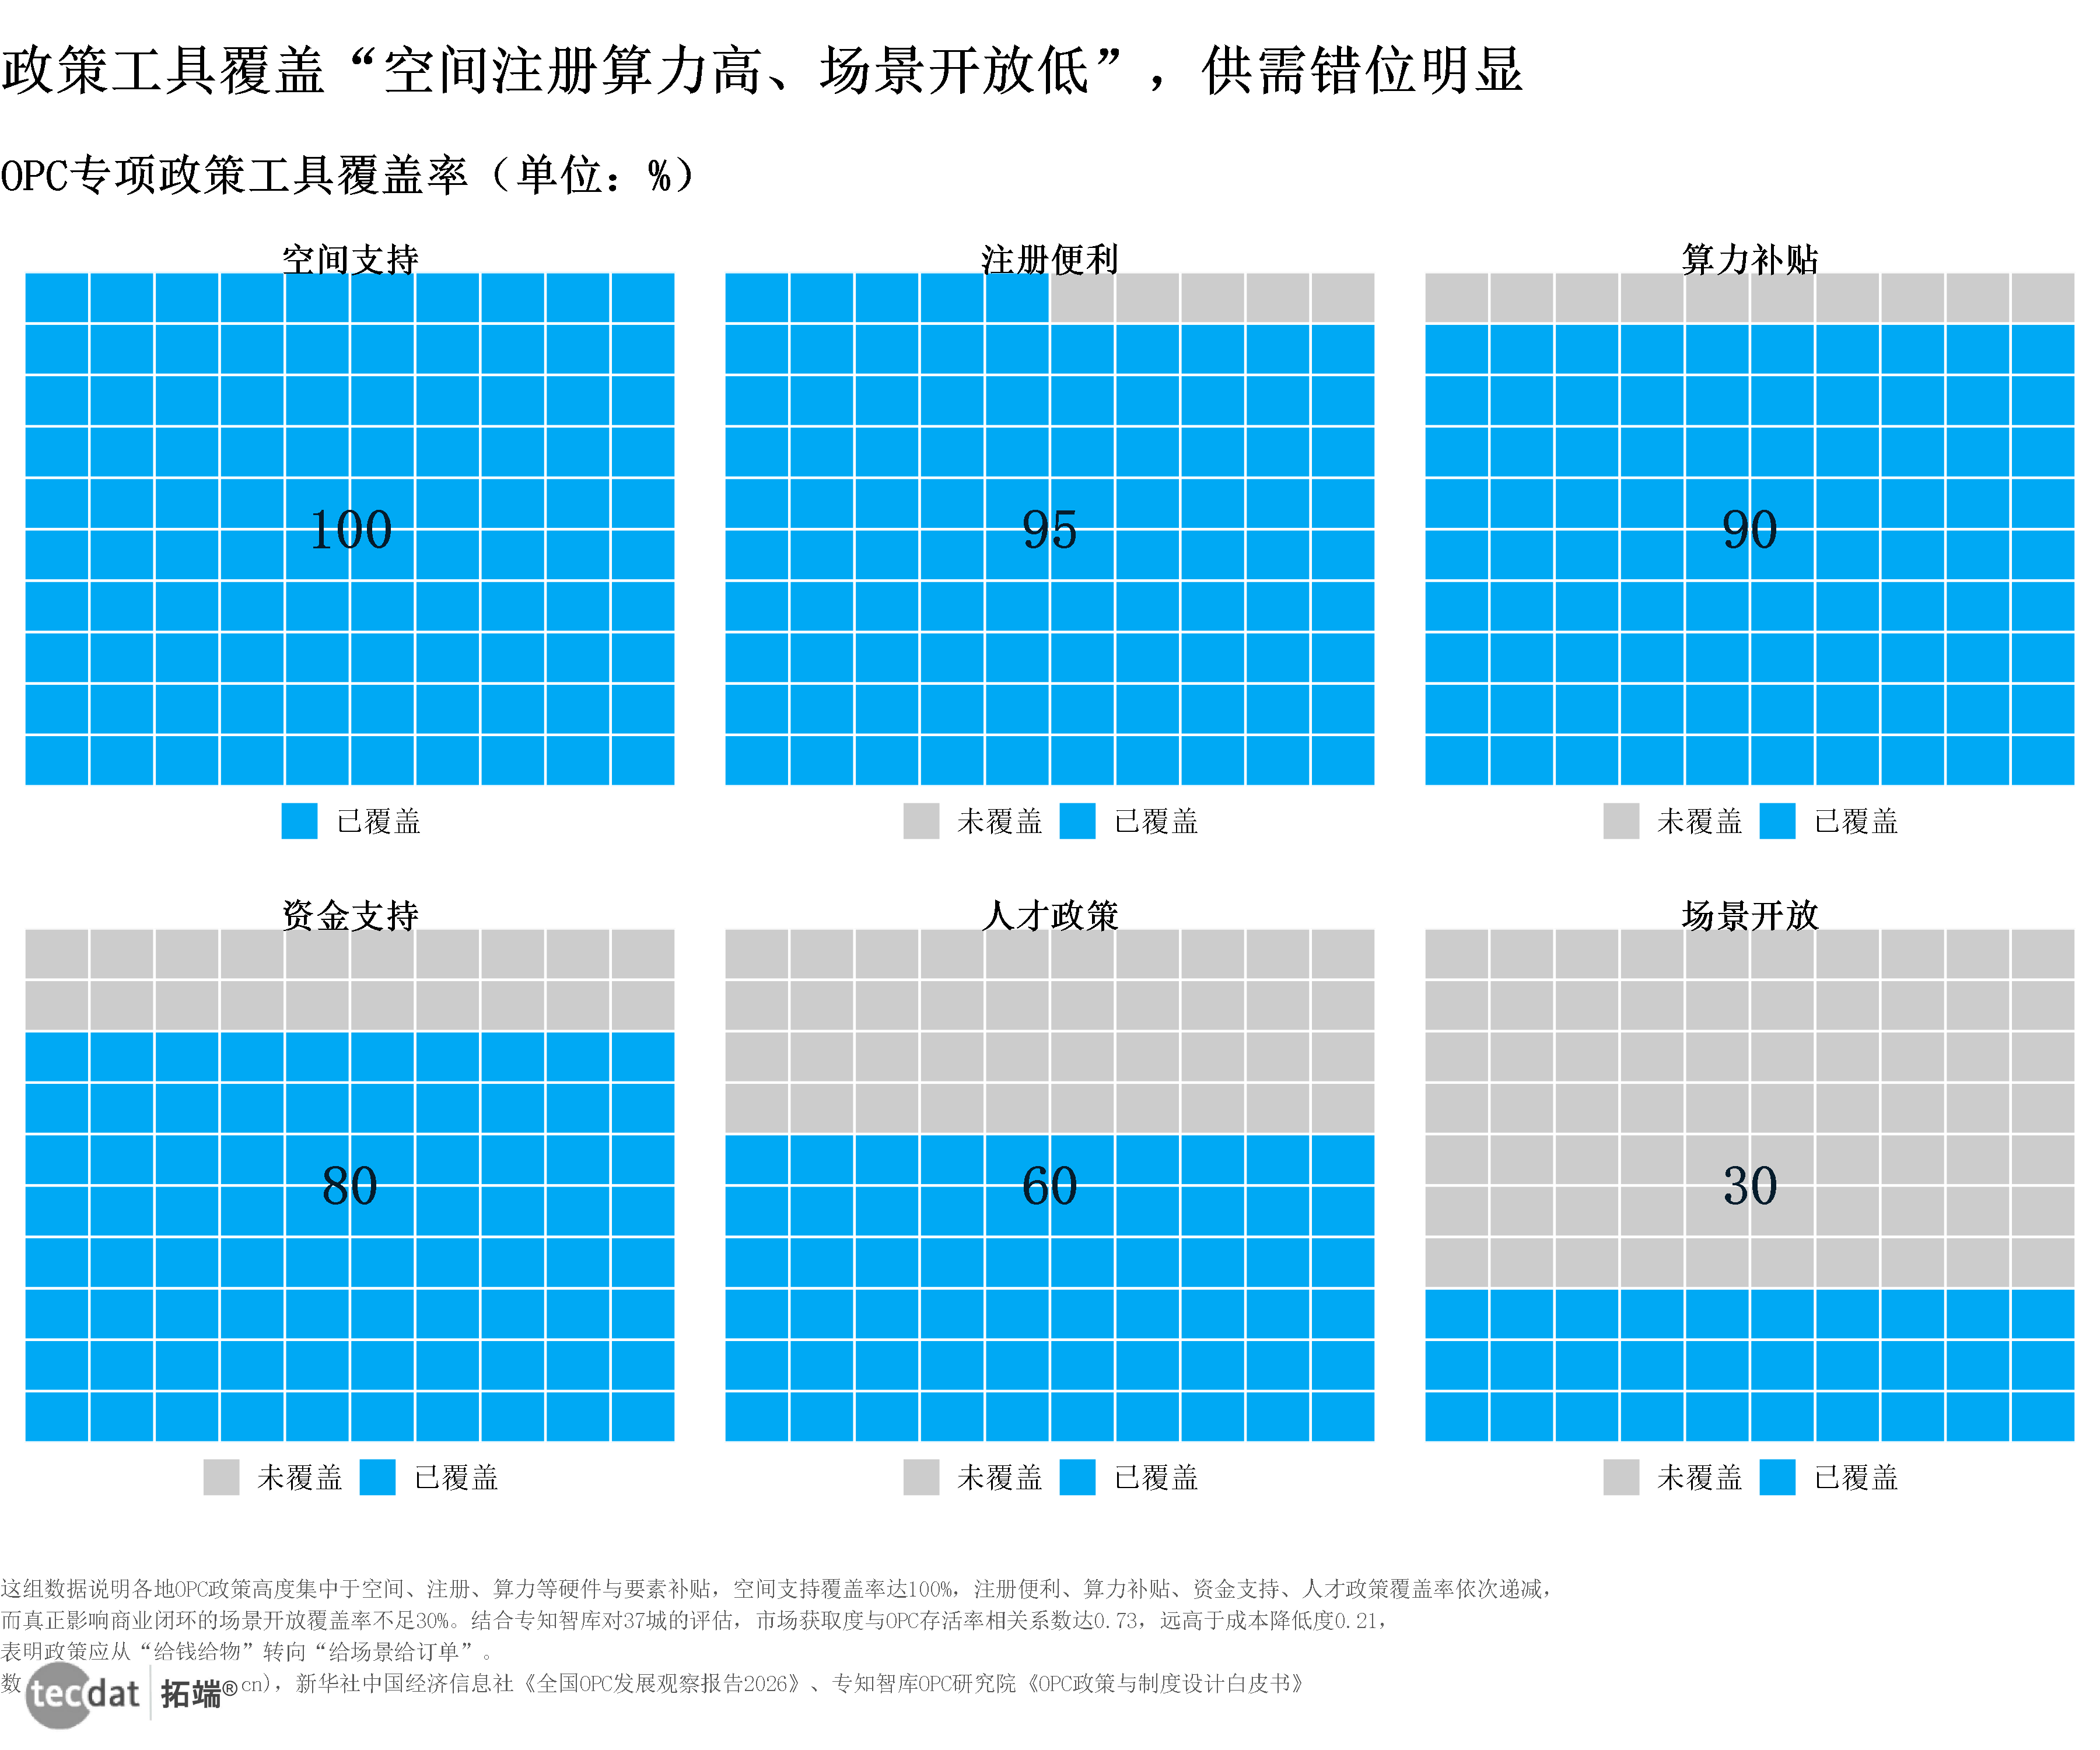
图表19:OPC专项政策工具覆盖率
数据EXCEL及图表PDF模板已分享到会员群
核心数据:空间支持100%,注册便利超95%,算力补贴超90%,资金支持超80%,人才政策超60%,场景开放小于30%
来源:新华社中国经济信息社《全国OPC发展观察报告2026》,—;专知智库《OPC政策与制度设计白皮书》,2026-07
| 政策工具 | 覆盖率 |
|---|---|
| 空间支持 | 100% |
| 注册便利 | 超95% |
| 算力补贴 | 超90% |
| 资金支持 | 超80% |
| 人才政策 | 超60% |
| 场景开放 | 小于30% |
对应人群行动建议:品牌方战略与市场负责人可以把「场景开放清单」当作筛选合作伙伴城市的第一指标,而非只看租金与算力券。
1.3 城市政策评分:杭州成都深圳领跑
专知智库基于准入便利度、成本降低度、市场获取度、能力建设度、生态活跃度和制度保障度六维模型,对37个城市OPC政策量化评分。杭州8.6分、成都8.3分、深圳8.1分位列第一梯队,武汉6.8分、北京6.6分、青岛6.4分、苏州6.2分、广州6.0分、南京5.8分处于第二梯队。
解读:评分差异的关键在「市场获取度」与「生态活跃度」,单纯依赖算力券和租金补贴的城市难以进入第一梯队。对产业资本战投部而言,这份评分可直接作为区域布局优先级的参考坐标。
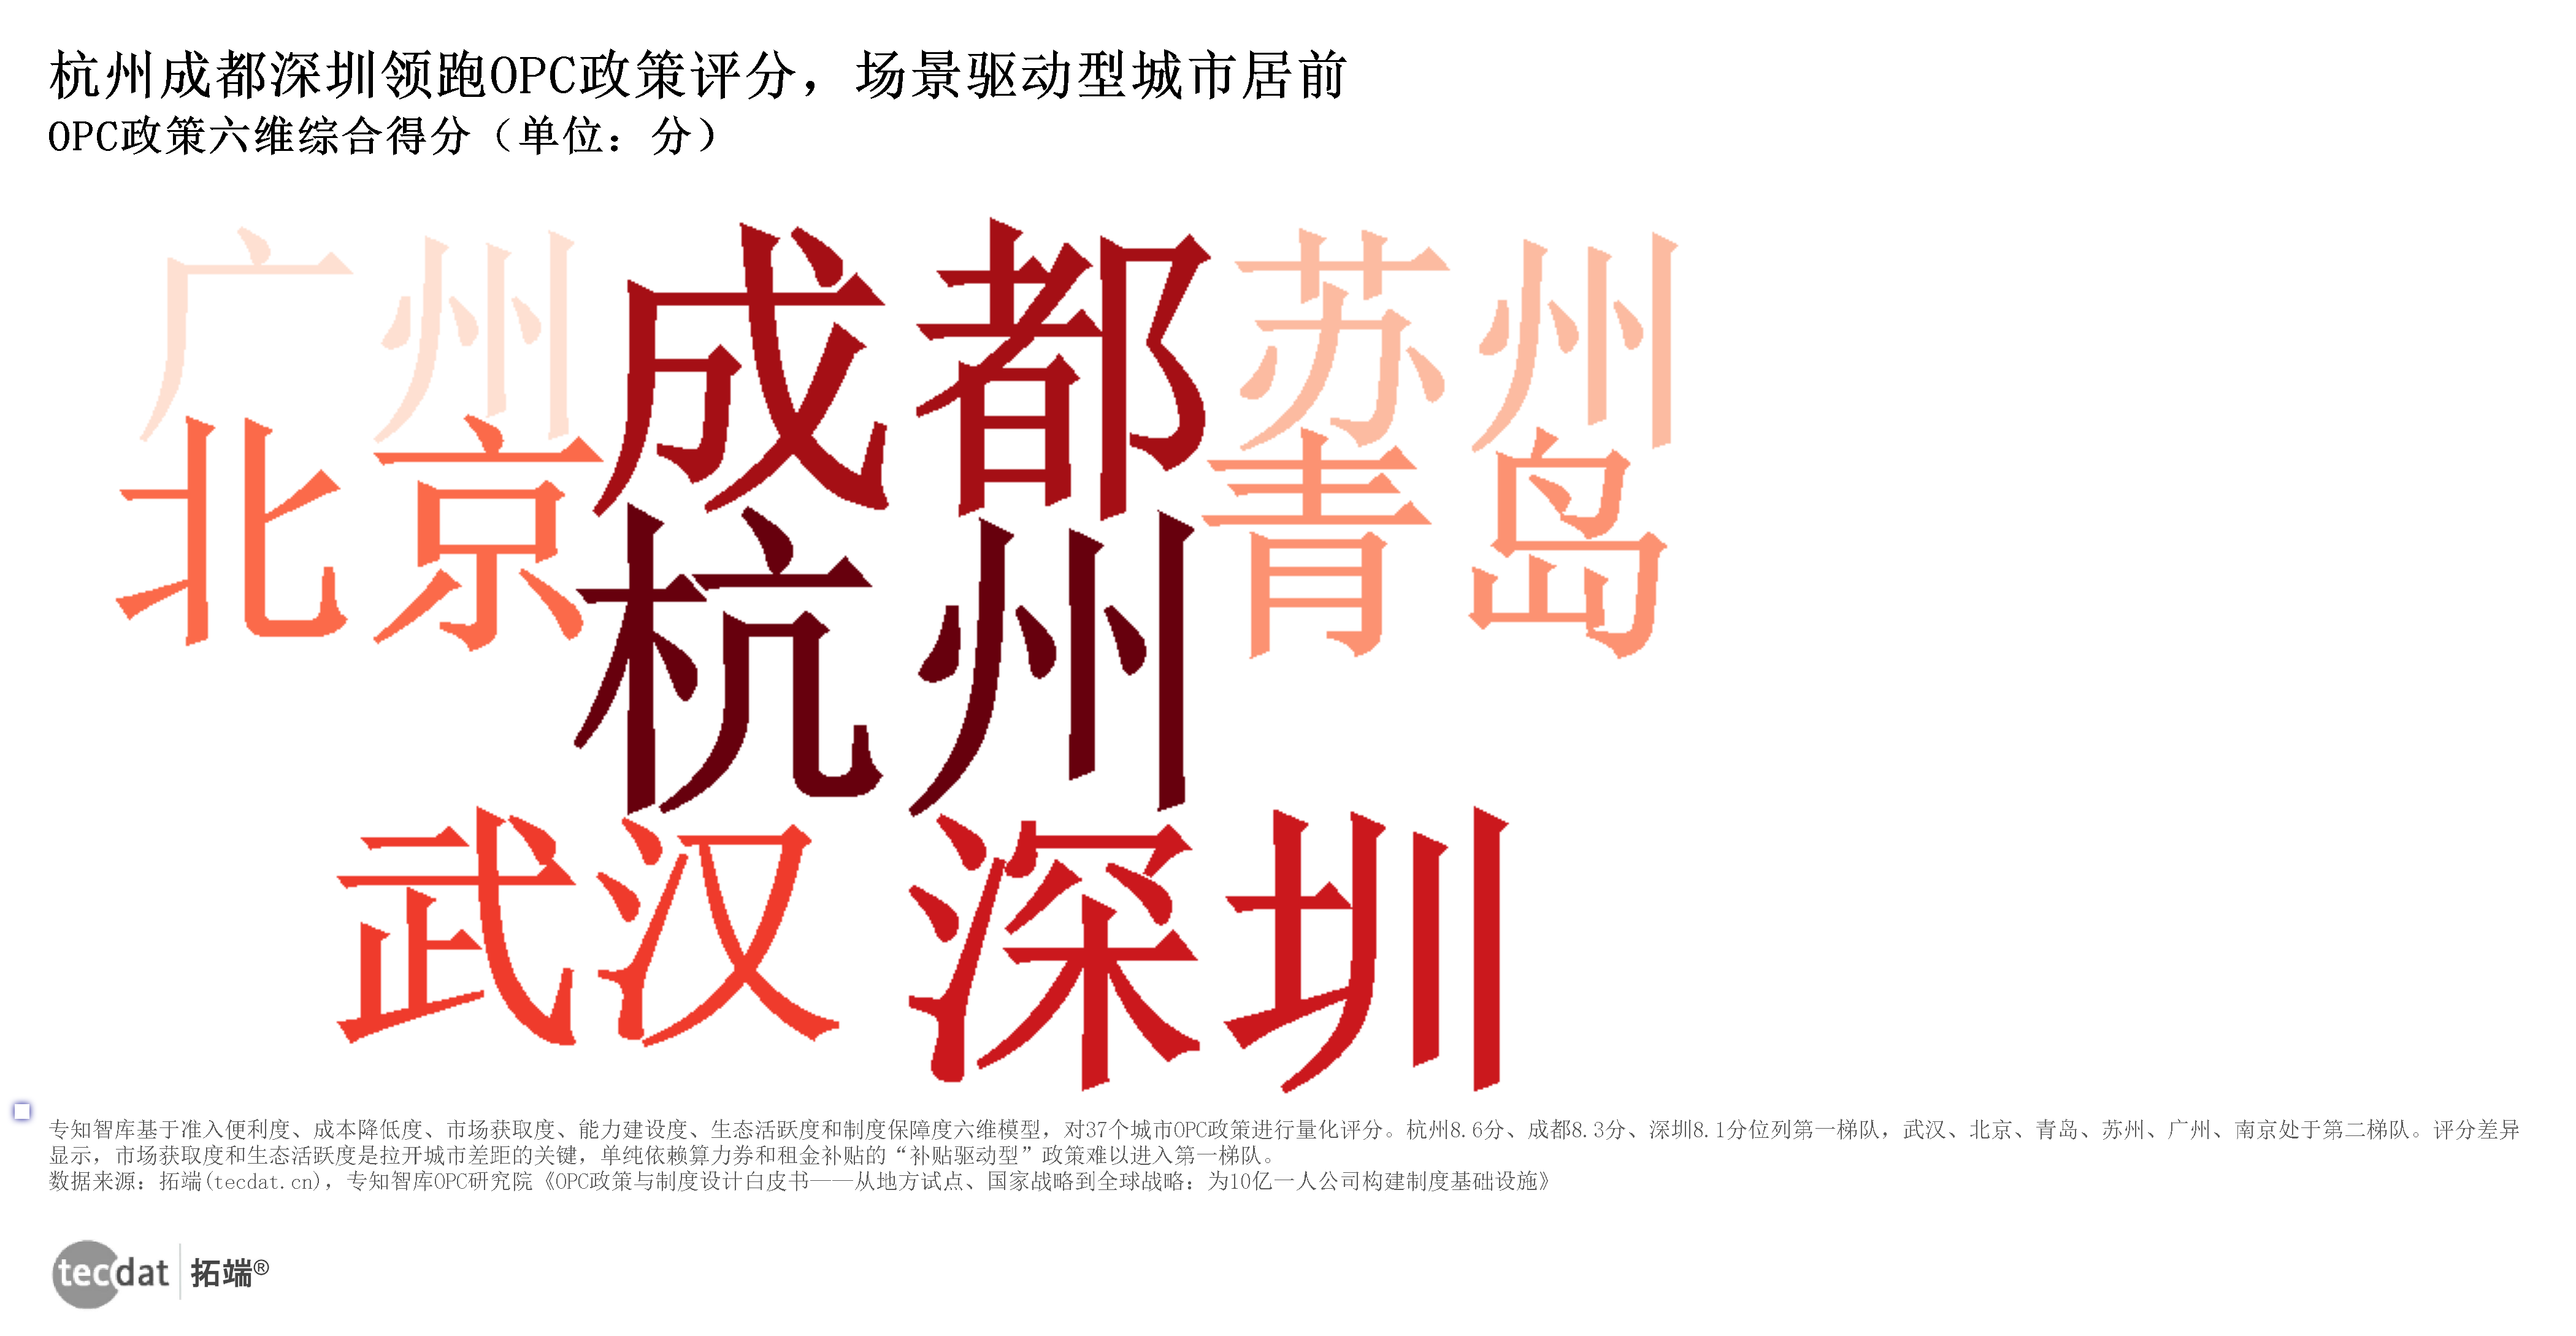
图表20:OPC政策六维综合得分
数据EXCEL及图表PDF模板已分享到会员群
核心数据:杭州8.6分、成都8.3分、深圳8.1分、武汉6.8分、北京6.6分
来源:专知智库《OPC政策与制度设计白皮书》,2026-07
图表20:OPC政策六维综合得分
| 城市 | 综合得分 | 来源 |
|---|---|---|
| 杭州 | 8.6分 | 专知智库《OPC政策与制度设计白皮书》,2026-07 |
| 成都 | 8.3分 | 专知智库《OPC政策与制度设计白皮书》,2026-07 |
| 深圳 | 8.1分 | 专知智库《OPC政策与制度设计白皮书》,2026-07 |
| 武汉 | 6.8分 | 专知智库《OPC政策与制度设计白皮书》,2026-07 |
| 北京 | 6.6分 | 专知智库《OPC政策与制度设计白皮书》,2026-07 |
1.4 场景获取度决定存活率
专知智库对37个城市1200家OPC的追踪调查显示,政策综合得分与12个月存活率的相关系数r=0.74,市场获取度r=0.73,均具统计显著性;而成本降低度仅r=0.21,准入便利度仅r=0.19。
解读:给场景、给订单比给租金补贴更能决定一家OPC能否活过第一年。统计口径说明:相关系数基于2025年7月至2026年6月的追踪样本,属机构调研测算,非国家全量统计。
图表21:政策维度与12个月存活率相关系数
核心数据:政策综合得分r=0.74,市场获取度r=0.73,成本降低度r=0.21,准入便利度r=0.19
来源:专知智库《OPC政策与制度设计白皮书》,2026-07
图表21:政策维度与12个月存活率相关系数
| 政策维度 | 相关系数 | 来源 |
|---|---|---|
| 政策综合得分 | r=0.74 | 专知智库《OPC政策与制度设计白皮书》,2026-07 |
| 市场获取度 | r=0.73 | 专知智库《OPC政策与制度设计白皮书》,2026-07 |
| 成本降低度 | r=0.21 | 专知智库《OPC政策与制度设计白皮书》,2026-07 |
| 准入便利度 | r=0.19 | 专知智库《OPC政策与制度设计白皮书》,2026-07 |
对应人群行动建议:中小企业在选择园区时,应把「能否对接首单客户」写进入驻谈判条款,而不是只谈补贴金额。
1.5 资金工具:10亿元级基金引领
地方OPC资金支持已从单点补贴扩展为基金、信贷、场景合同和知识产权出资等多元工具。杭州 人工智能 服务券年度规模10亿元,苏州工业园区青创基金10亿元,杭州上城区专项产业基金不低于10亿元,成都OPC科创贷累计发放3.6亿元,杭州场景清单合同金额超1.2亿元,深圳数据知识产权出资总评估价值0.82亿元。
解读:资金工具若不能与场景订单、能力建设结合,容易陷入同质化补贴竞争,边际效能递减。对品牌方战略负责人而言,这意味着可以借助地方基金撬动联合项目,而非单纯申请补贴。
图表22:OPC相关资金规模
核心数据:杭州人工智能服务券10亿元、苏州工业园区青创基金10亿元、成都OPC科创贷累计3.6亿元
来源:新华社中国经济信息社《全国OPC发展观察报告2026》,—;专知智库《OPC政策与制度设计白皮书》,2026-07
图表22:OPC相关资金规模
| 项目 | 资金规模 | 来源 |
|---|---|---|
| 杭州人工智能服务券 | 10亿元 | 新华社中国经济信息社《全国OPC发展观察报告2026》,—;专知智库《OPC政策与制度设计白皮书》,2026-07 |
| 苏州工业园区青创基金 | 10亿元 | 新华社中国经济信息社《全国OPC发展观察报告2026》,—;专知智库《OPC政策与制度设计白皮书》,2026-07 |
| 成都OPC科创贷 | 累计3.6亿元 | 新华社中国经济信息社《全国OPC发展观察报告2026》,—;专知智库《OPC政策与制度设计白皮书》,2026-07 |
1.6 全球制度比较:一人公司已是主流企业形态
一人公司在主要经济体均已进入主流。美国SMLLC占全部LLC的71%,日本合同会社新设资本金1至10万日元占比73%,新加坡新设公司中单人私人 有限公司 占比38%,中国OPC占企业总量27.4%。专知智库预测2050年全球OPC贡献GDP达65%。
解读:OPC正从中国政策风口演变为全球性制度命题。对跨境出海创业者而言,新加坡38%的单人公司占比说明当地对单人主体接受度高,是相对友好的落地选择。
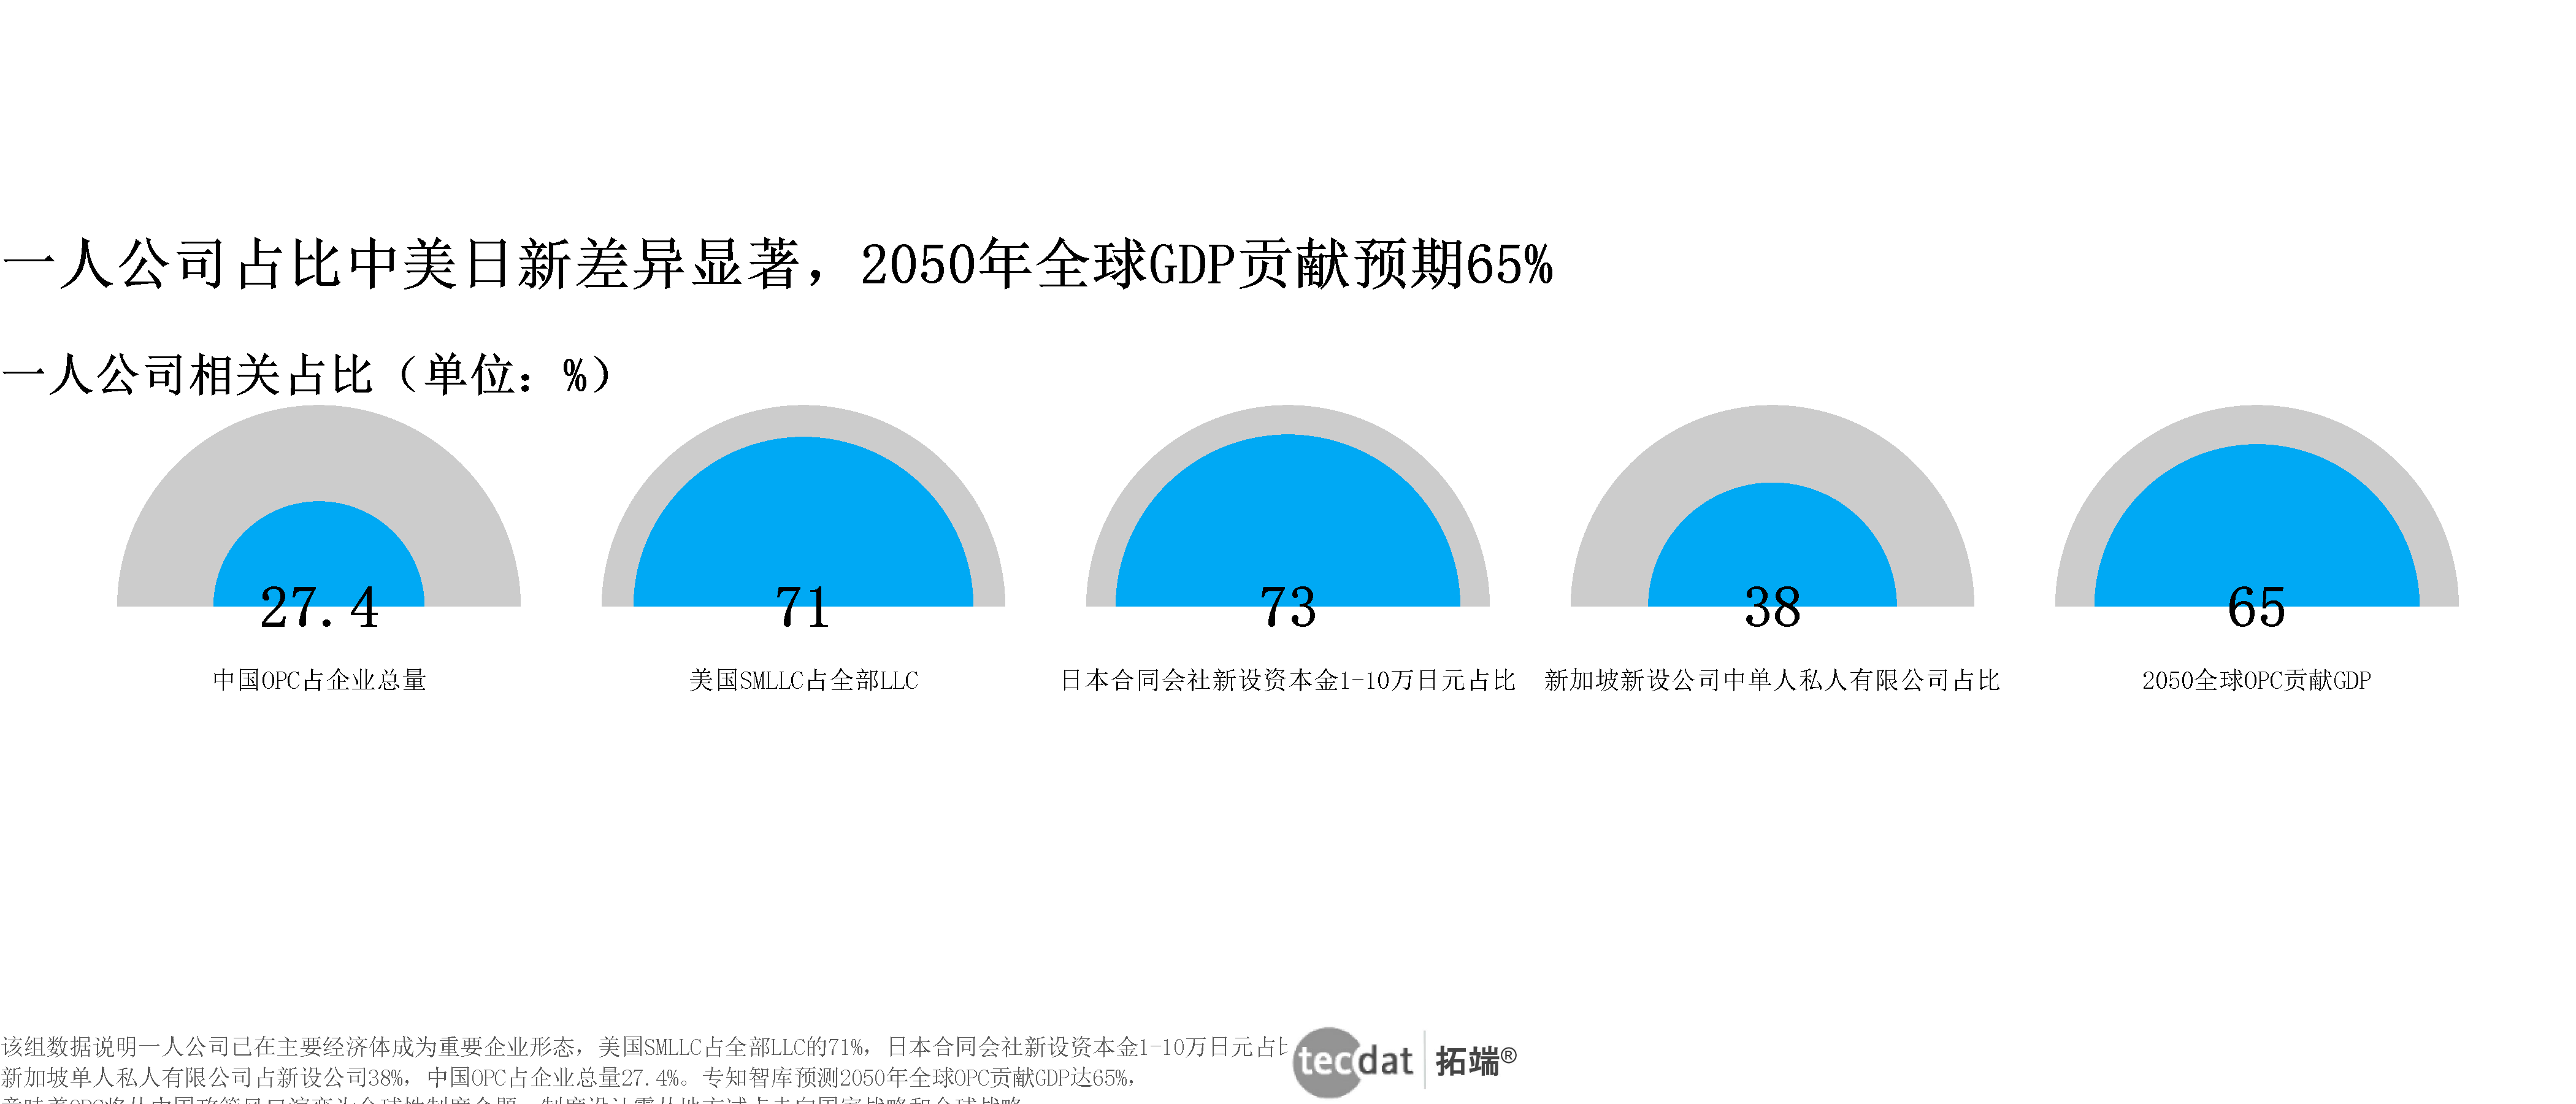
图表23:一人公司相关占比
数据EXCEL及图表PDF模板已分享到会员群
核心数据:美国SMLLC占全部LLC的71%,日本合同会社新设资本金1—10万日元占比73%,新加坡单人私人有限公司占新设公司38%,中国OPC占企业总量27.4%
来源:新华社中国经济信息社《全国OPC发展观察报告2026》,—;专知智库《OPC政策与制度设计白皮书》,2026-07
图表23:一人公司相关占比
| 国家/地区 | 指标 | 占比 | 来源 |
|---|---|---|---|
| 美国 | SMLLC占全部LLC | 71% | 新华社中国经济信息社《全国OPC发展观察报告2026》,—;专知智库《OPC政策与制度设计白皮书》,2026-07 |
| 日本 | 合同会社新设资本金1—10万日元占比 | 73% | 新华社中国经济信息社《全国OPC发展观察报告2026》,—;专知智库《OPC政策与制度设计白皮书》,2026-07 |
| 新加坡 | 单人私人有限公司占新设公司 | 38% | 新华社中国经济信息社《全国OPC发展观察报告2026》,—;专知智库《OPC政策与制度设计白皮书》,2026-07 |
| 中国 | OPC占企业总量 | 27.4% | 新华社中国经济信息社《全国OPC发展观察报告2026》,—;专知智库《OPC政策与制度设计白皮书》,2026-07 |
本章小结(格式A)
核心结论:OPC的制度底座已在2026年成形,但政策工具仍偏硬件补贴,场景开放是最大缺口。
一句话判断:决定一家OPC能否活过第一年的,不是补贴金额,而是能否拿到第一张订单。
数据要点:618个社区、109项专项政策、场景开放覆盖率不足30%、市场获取度与存活率相关系数0.73。
本文节选自拓端发布的《2026中国OPC深度洞察报告:一人公司增长图谱》,如需获取全文内容,可进入拓端官网搜索查看。
第2章 行业景气度与市场空间:OPC的TAM/SAM/SOM到底有多大?
2.1 规模与增速:CAGR 64.4%的高成长赛道
头豹研究院测算显示,中国AI赋能型OPC市场规模从2023年的112.7亿元增至2029E的3266.9亿元,CAGR达64.4%。增长并非来自潜在经营主体自然增加,而是更多个人经营者借助AI形成稳定单人经营模式,呈「前期主体扩容、后期收入提质」特征。
解读:这一数据反映AI赋能型OPC作为新型组织形态的产业空间,但属于情景预测,受 转化率 、活跃经营率与单体收入假设影响。统计口径说明:该市场按潜在经营载体×转化率×活跃经营率×单体收入测算。
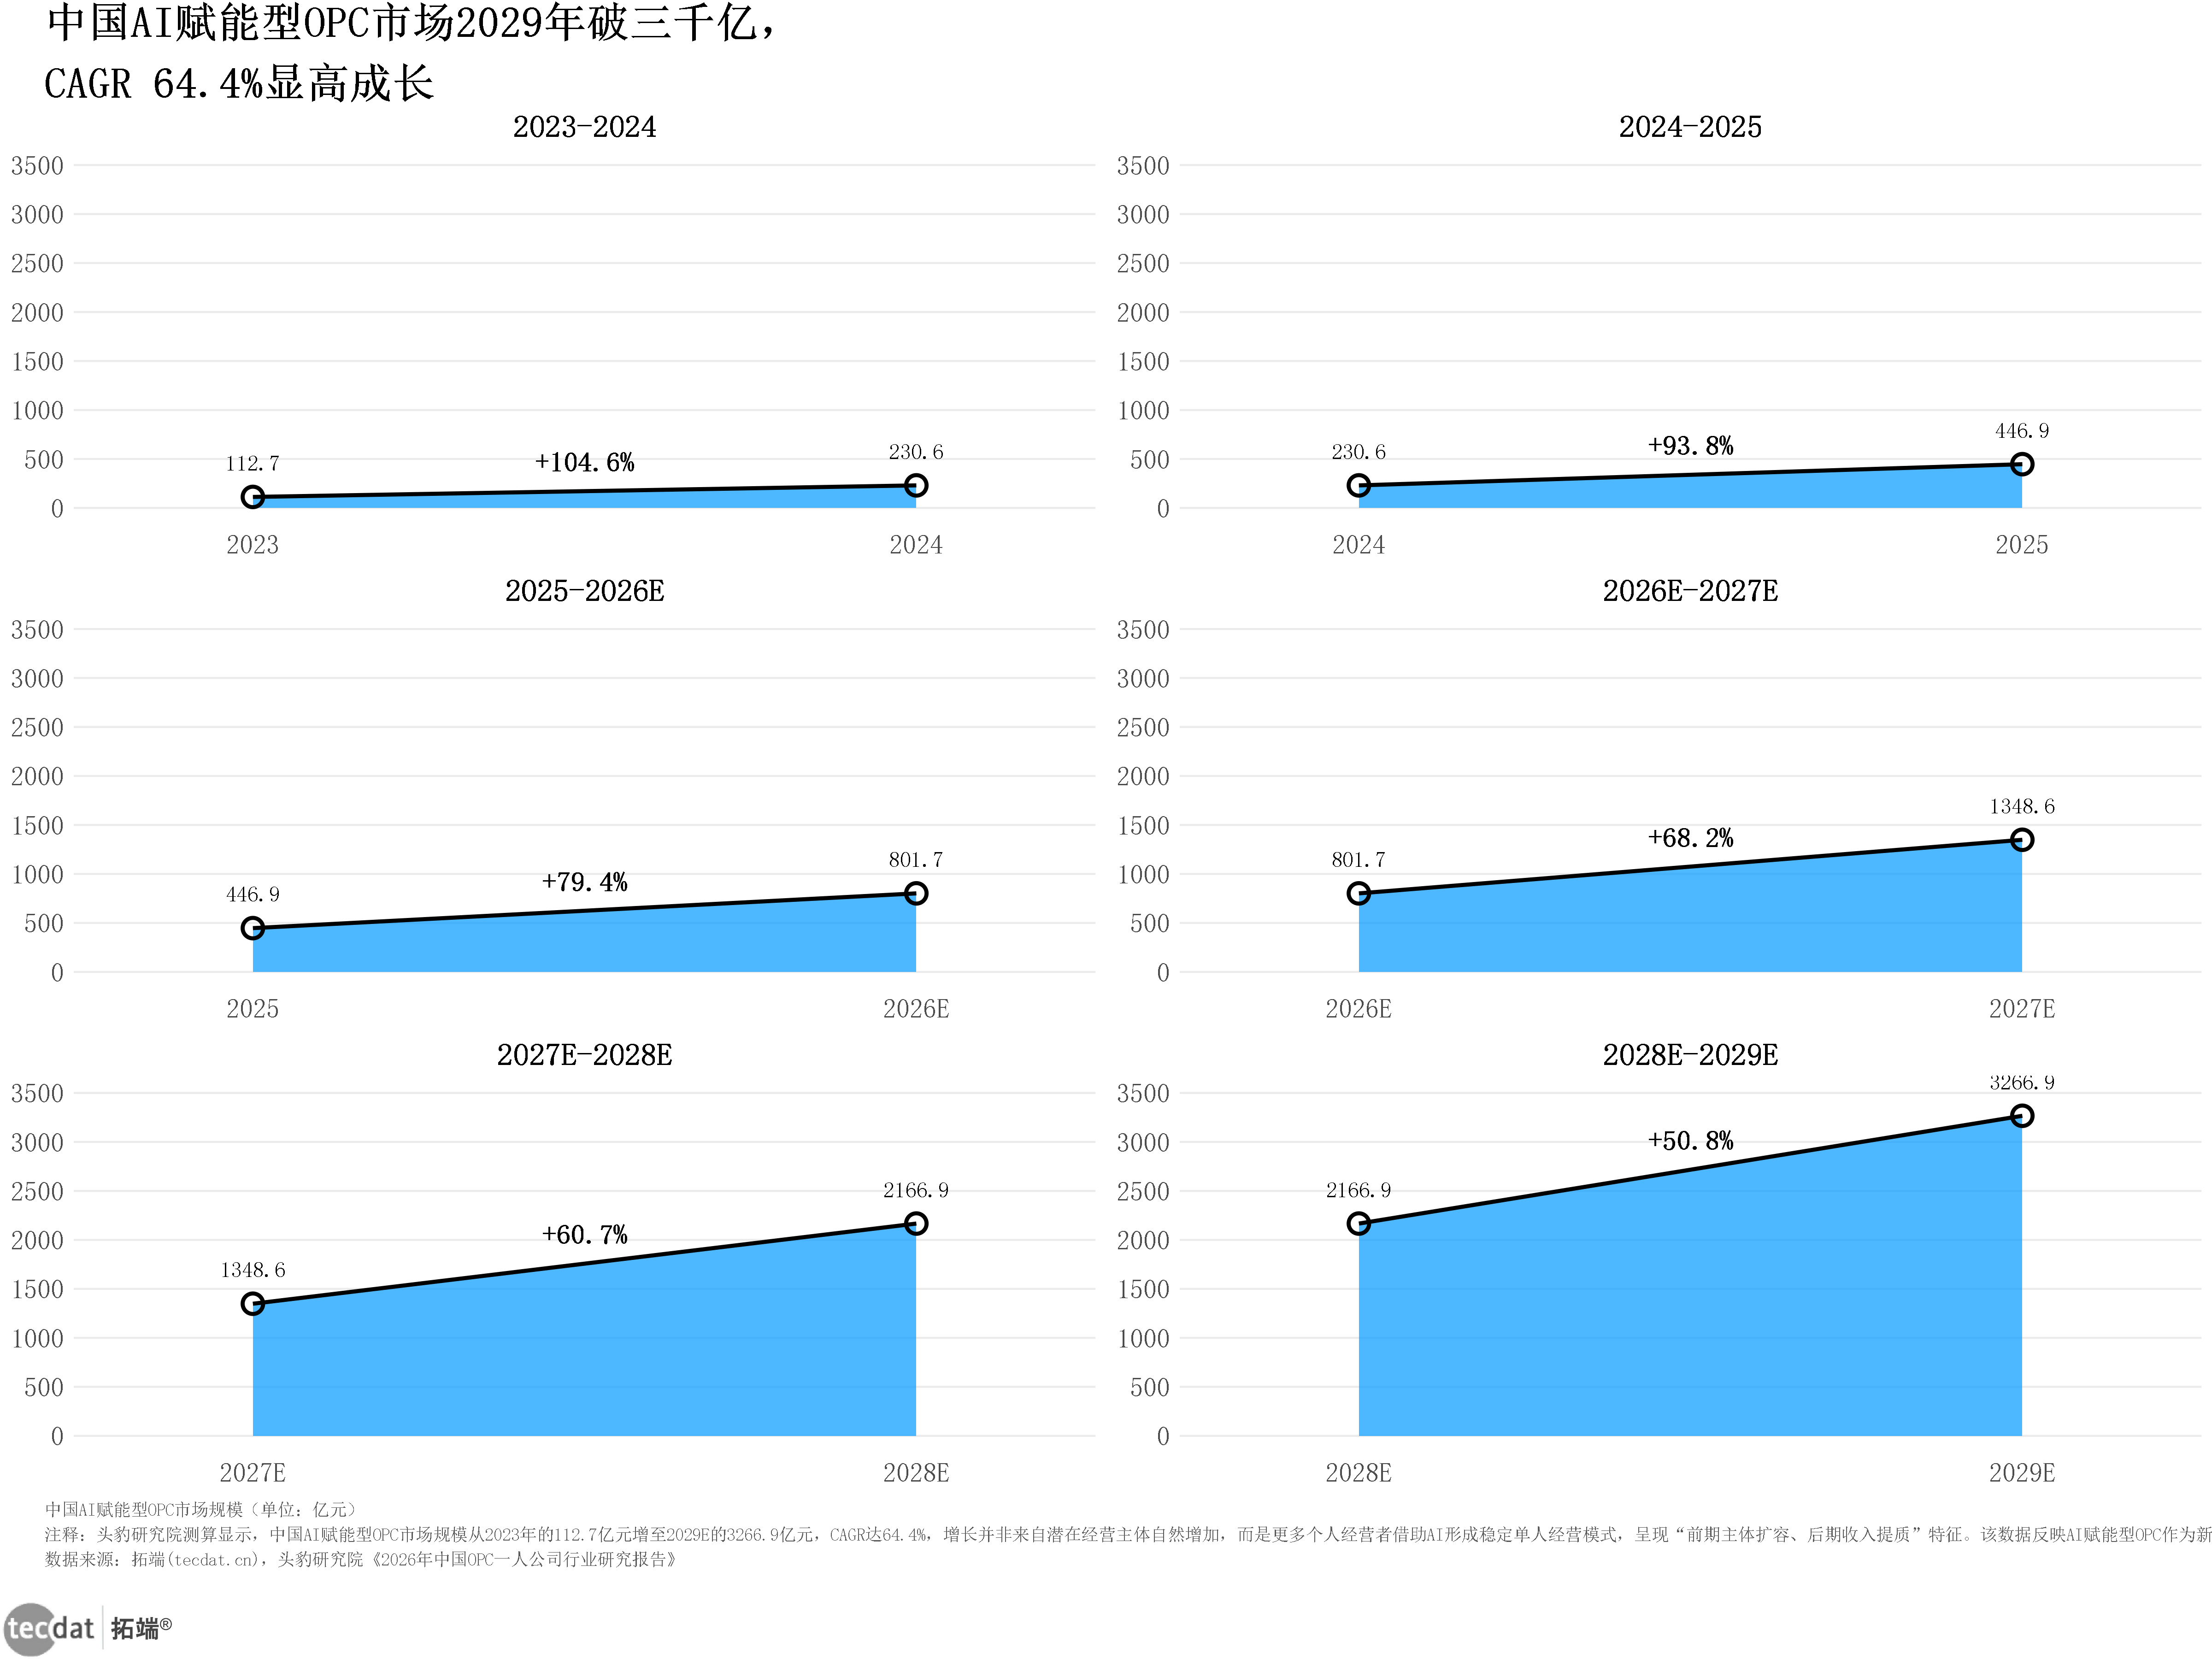
图表1:中国AI赋能型OPC市场规模
数据EXCEL及图表PDF模板已分享到会员群
核心数据:2023年112.7亿元 → 2029E 3266.9亿元,CAGR 64.4%
来源:头豹研究院《2026年中国OPC一人公司行业研究报告》,—
| 年份 | 市场规模(亿元) |
|---|---|
| 2023 | 112.7 |
| 2024 | 230.6 |
| 2025 | 446.9 |
| 2026E | 801.7 |
| 2027E | 1348.6 |
| 2028E | 2166.9 |
| 2029E | 3266.9 |
对应人群行动建议:产业资本战投部可将2027E的1348.6亿元视为中期锚点,用来反推细分赛道的可达份额;中小企业主则应关注「单体年均收入从18万元升至34万元」这一条,它决定的是单店模型能否成立。
2.2 用户基础:数亿级AI用户已经就位
头豹与WAIC均引用截至2025年底中国生成式AI用户6.02亿人、普及率42.8%;方正证券引用CNNIC截至2025年6月为5.15亿人、普及率36.5%,并给出2025年12月移动端AI应用月活7.22亿、手机厂商AI助手月活5.59亿。
解读:AI消费端已形成数亿级用户基础,但不同报告统计时点与口径存在差异,使用时应区分「生成式AI用户」与「移动端AI应用月活」。统计口径说明:前者为主动使用过生成式AI产品的人数,后者为月度活跃设备口径。
图表2:中国AI用户规模
核心数据:生成式AI用户6.02亿(截至2025年底),5.15亿(截至2025年6月),移动端AI应用月活7.22亿(2025年12月)
来源:头豹研究院,—;WAIC《2026中国OPC深度洞察报告》,2026-07;方正证券研究所,—
图表2:中国AI用户规模
| 指标 | 数值 | 时间 | 来源 |
|---|---|---|---|
| 生成式AI用户 | 6.02亿 | 截至2025年底 | 头豹研究院,—;WAIC《2026中国OPC深度洞察报告》,2026-07;方正证券研究所,— |
| 生成式AI用户 | 5.15亿 | 截至2025年6月 | 头豹研究院,—;WAIC《2026中国OPC深度洞察报告》,2026-07;方正证券研究所,— |
| 移动端AI应用月活 | 7.22亿 | 2025年12月 | 头豹研究院,—;WAIC《2026中国OPC深度洞察报告》,2026-07;方正证券研究所,— |
2.3 独立创业与AI采用:两条曲线同步上扬
方正证券引用Carta数据显示,全球独立创始人公司占比从2019年的23.7%升至2025H1的36.3%;WAIC报告显示2025H1中国新注册OPC同比增长47%;韩国2025年一人创造企业116.25万家、同比增长15.4%;麦肯锡2025年调研显示88%的企业已在至少一个职能使用AI。
解读:个体创业扩张与企业AI渗透同步加速,说明「一个人成为一家公司」不只是技术可能,而是正在发生的组织变迁。对跨境出海创业者而言,36.3%的独立创始人占比意味着海外客户对单人供应商的接受度也在提高。
图表3:独立创业与AI采用关键比率
核心数据:独立创始人公司占比36.3%(2025H1),中国新注册一人公司同比增速47%,企业AI使用率88%
来源:方正证券研究所《传媒行业深度报告,一人公司(OPC)的崛起》,—;WAIC《2026中国OPC深度洞察报告》,2026-07
图表3:独立创业与AI采用关键比率
| 指标 | 数值 | 时间/说明 | 来源 |
|---|---|---|---|
| 独立创始人公司占比 | 36.3% | 2025H1 | 方正证券研究所《传媒行业深度报告,一人公司(OPC)的崛起》,—;WAIC《2026中国OPC深度洞察报告》,2026-07 |
| 中国新注册一人公司同比增速 | 47% | — | 方正证券研究所《传媒行业深度报告,一人公司(OPC)的崛起》,—;WAIC《2026中国OPC深度洞察报告》,2026-07 |
| 企业AI使用率 | 88% | — | 方正证券研究所《传媒行业深度报告,一人公司(OPC)的崛起》,—;WAIC《2026中国OPC深度洞察报告》,2026-07 |
2.4 AI赋能转化率:从1.5%到14.8%
头豹研究院测算假设AI赋能转化率由2023年基准的1.5%提高至2029E的14.8%,活跃经营率基准为65%;WAIC引用鸿鸽汇调查显示OPC创始人AI开发覆盖率达73%;方正证券引用麦肯锡2025年调研显示88%企业已使用AI。
解读:三组数据从供给侧、个体侧与企业侧共同印证AI渗透率快速提升,是OPC规模化的重要前提。对品牌方战略负责人而言,这意味着供应链中的单人供应商比例会持续上升,需要提前调整供应商准入标准。
图表4:AI赋能与采用关键比率
核心数据:AI赋能转化率1.5%(2023基准)→14.8%(2029E),活跃经营率基准65%,AI开发覆盖率73%,企业AI使用率88%
来源:头豹研究院,—;WAIC,2026-07;方正证券研究所,—
图表4:AI赋能与采用关键比率
| 指标 | 数值 | 说明 | 来源 |
|---|---|---|---|
| AI赋能转化率 | 1.5% | 2023基准 | 头豹研究院,—;WAIC,2026-07;方正证券研究所,— |
| AI赋能转化率 | 14.8% | 2029E | 头豹研究院,—;WAIC,2026-07;方正证券研究所,— |
| 活跃经营率 | 65% | 基准 | 头豹研究院,—;WAIC,2026-07;方正证券研究所,— |
| AI开发覆盖率 | 73% | — | 头豹研究院,—;WAIC,2026-07;方正证券研究所,— |
| 企业AI使用率 | 88% | — | 头豹研究院,—;WAIC,2026-07;方正证券研究所,— |
2.5 成本断崖:撬动市场扩容的技术杠杆
模型查询成本从2022年11月的20美元/百万Token降至2024年10月的0.07美元/百万Token,降幅超280倍;GPT-4输出价格60美元/百万Token,DeepSeek V4-Pro已降至0.87美元/百万Token。同期活跃OPC数量从2023年约6.3万个增至2029E约96.1万家。
解读:单位成本下降是OPC兴起最直接的技术杠杆,它直接推动了64.4%的复合增速。对中小企业主而言,这意味着过去需要外包的标准化工作,现在可以内化为一次性的 智能体 投入。
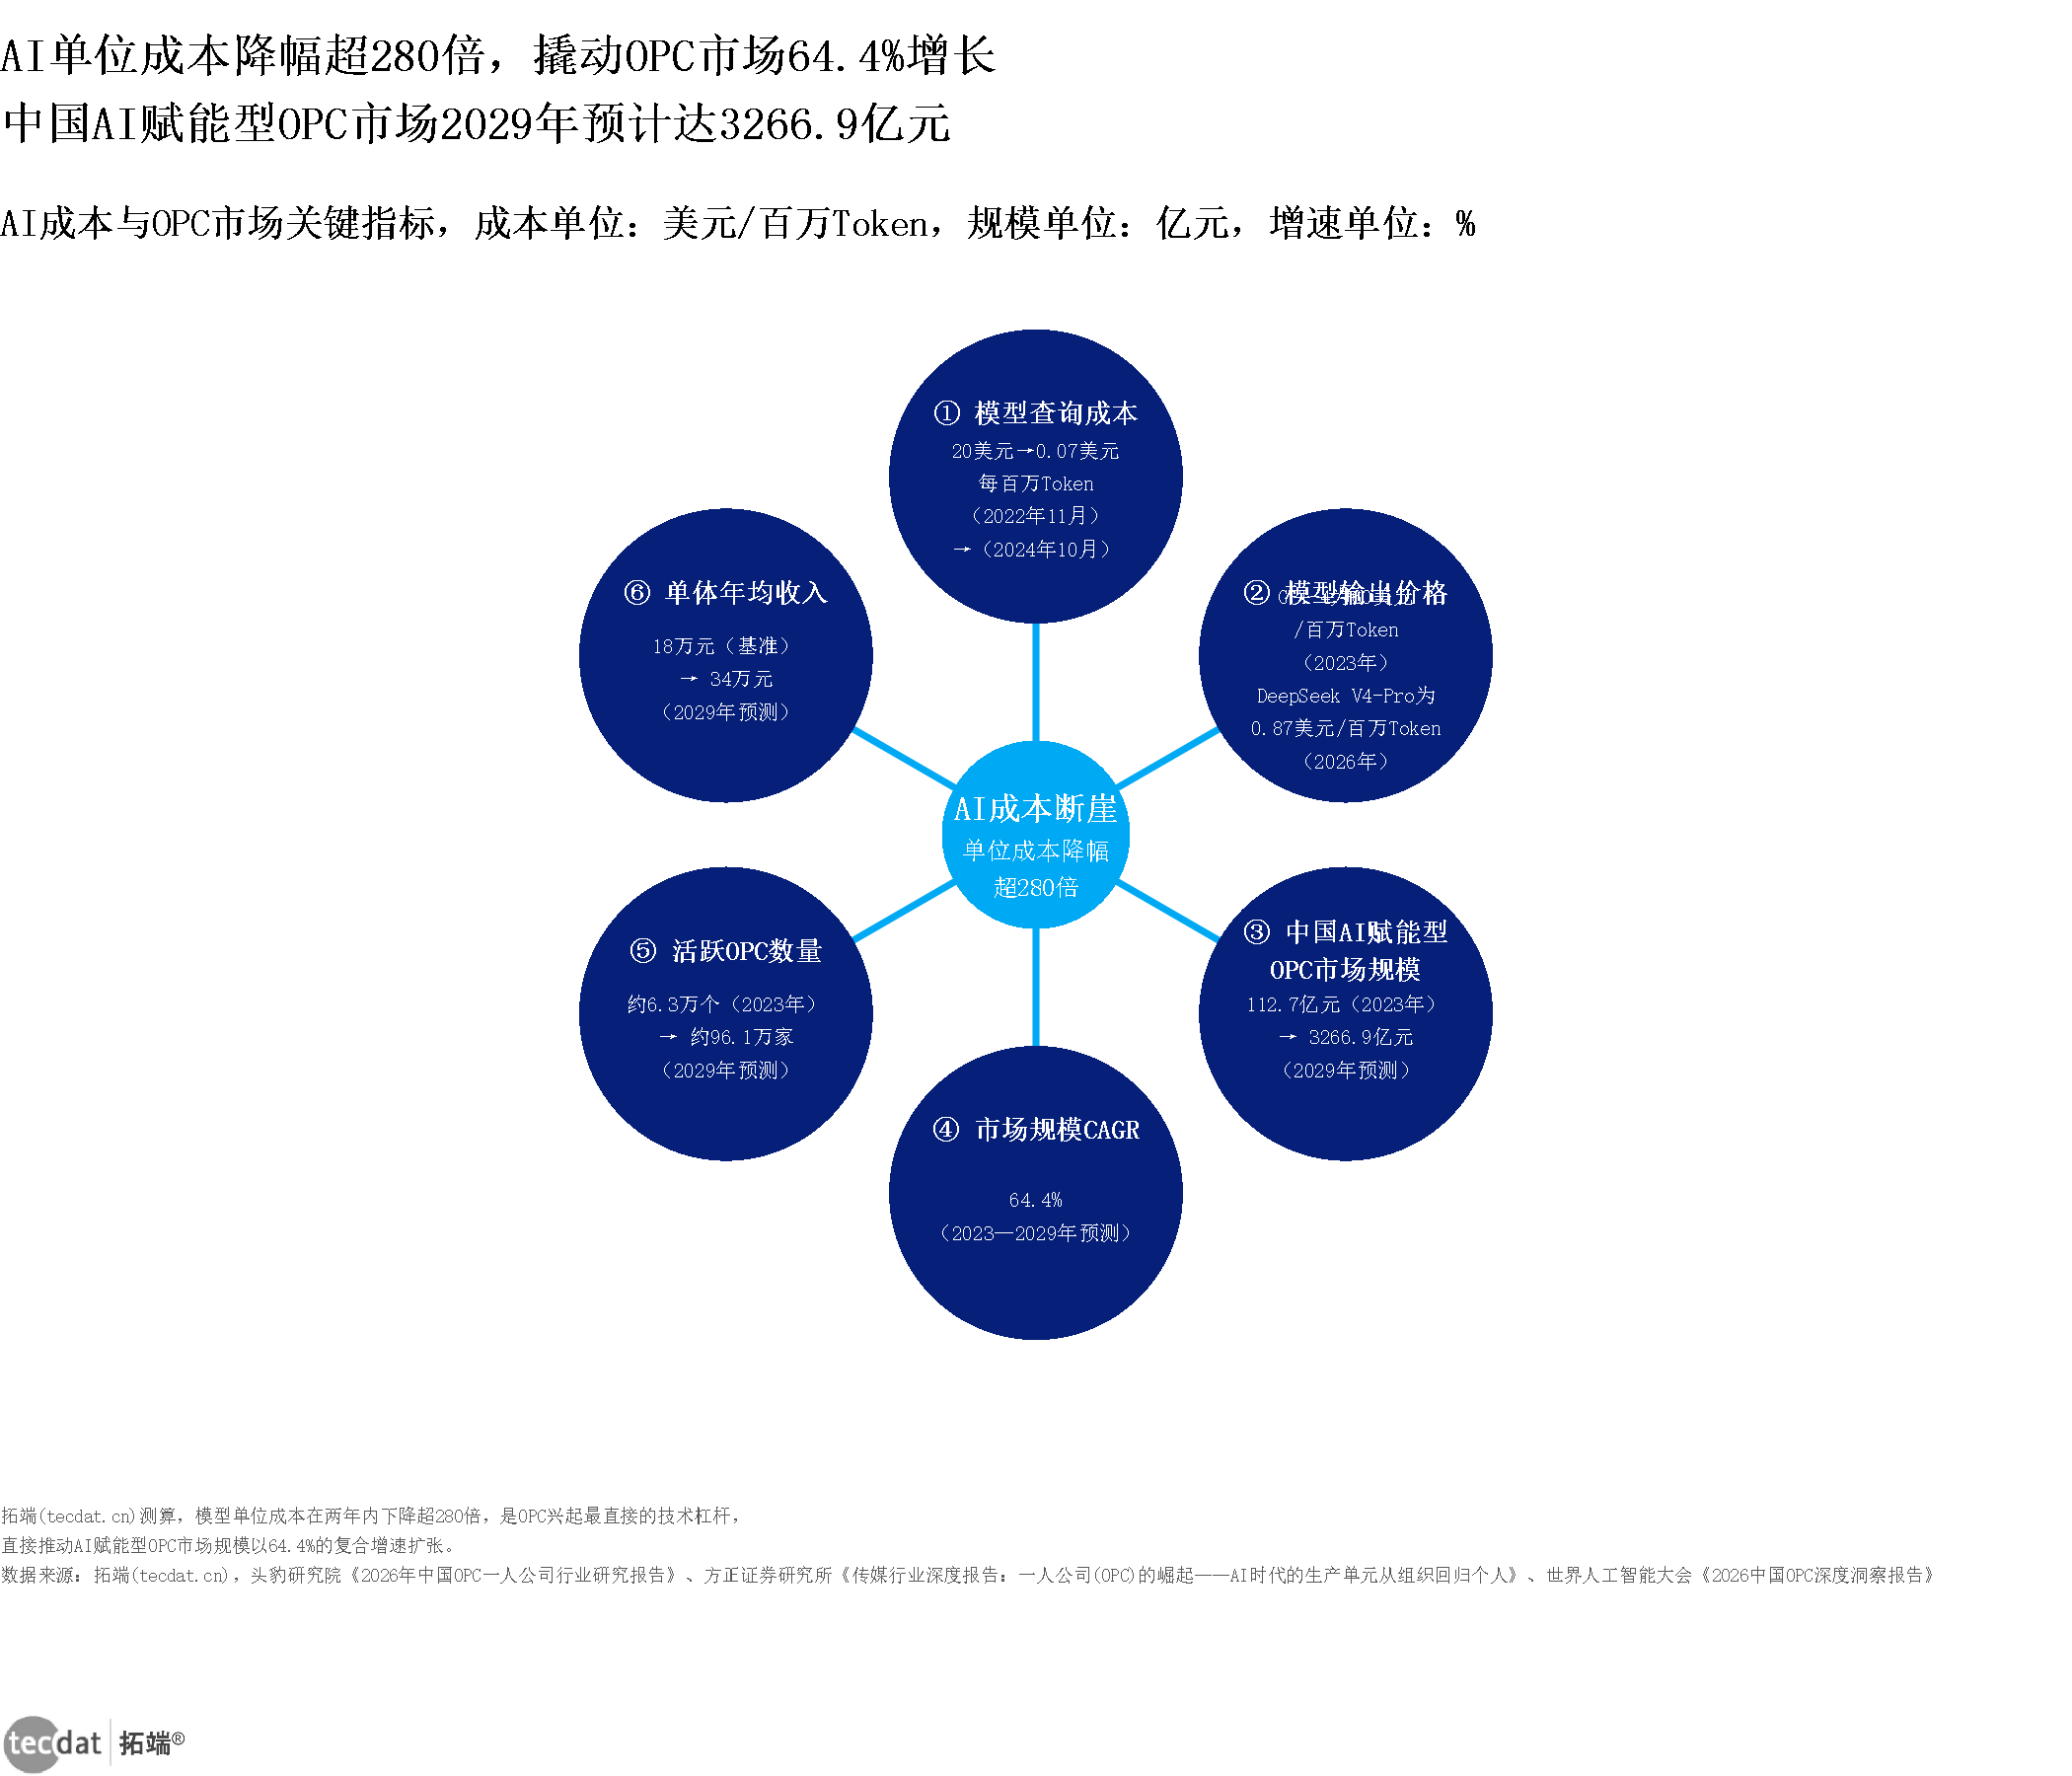
信息图3:AI成本断崖与市场扩容
数据EXCEL及图表PDF模板已分享到会员群
核心数据:模型查询成本20美元→0.07美元/百万Token;市场规模112.7亿元→3266.9亿元;CAGR 64.4%
来源:拓端(tecdat.cn)、头豹研究院,—;方正证券研究所,—;WAIC,2026-07
| 编号 | 维度 | 关键数据 |
|---|---|---|
| ① | 模型查询成本 | 20美元→0.07美元/百万Token |
| ② | 模型输出价格 | GPT-4 60美元 → DeepSeek V4-Pro 0.87美元/百万Token |
| ③ | 中国AI赋能型OPC市场规模 | 112.7亿元(2023)→ 3266.9亿元(2029E) |
| ④ | 市场规模CAGR | 64.4%(2023—2029E) |
| ⑤ | 活跃OPC数量 | 约6.3万个(2023)→ 约96.1万家(2029E) |
本章小结(格式B)
直接回答:OPC的市场空间足够大,但增速的兑现取决于转化率与单体收入两个假设。
关键数据:2029E市场规模3266.9亿元,CAGR 64.4%,活跃OPC约96.1万家,生成式AI用户6.02亿。
落地提示:把「单位成本下降」换算成自己业务里的具体外包科目,是最容易量化的切入方式。
第3章 OPC的产业结构:四个岗位、四步路径与能力等级如何构成?
3.1 赛事样本:验证与需求的真实分布
WAIC报告基于595个有效报名项目与104份深度问卷,显示有Demo项目晋级率43.0%,无Demo仅15.2%,说明早期评审高度关注可展示成果;但已变现团队中月收入10万元以上不足5%,约2/3未获付费收入;核心需求中资金与市场并列首位,各占33.1%。
解读:数据揭示OPC从演示到收入之间存在显著漏斗。统计口径说明:该样本为赛事自愿报名与目的性抽样,结论用于方向判断,不对总体做统计推断。
图表5:OPC验证与需求关键比率
核心数据:有效报名项目晋级率32.3%,有Demo项目晋级率43.0%,无Demo项目晋级率15.2%,月收入10万元以上团队占比不足5%,资金与市场诉求各占33.1%
来源:WAIC《2026中国OPC深度洞察报告》,2026-07
图表5:OPC验证与需求关键比率
| 指标 | 比率 | 来源 |
|---|---|---|
| 有效报名项目晋级率 | 32.3% | WAIC《2026中国OPC深度洞察报告》,2026-07 |
| 有Demo项目晋级率 | 43.0% | WAIC《2026中国OPC深度洞察报告》,2026-07 |
| 无Demo项目晋级率 | 15.2% | WAIC《2026中国OPC深度洞察报告》,2026-07 |
| 月收入10万元以上团队占比 | 不足5% | WAIC《2026中国OPC深度洞察报告》,2026-07 |
| 资金诉求占比 | 33.1% | WAIC《2026中国OPC深度洞察报告》,2026-07 |
| 市场诉求占比 | 33.1% | WAIC《2026中国OPC深度洞察报告》,2026-07 |
对应人群行动建议:跨境出海创业者应把「有可演示成果」作为对外沟通的第一优先级,它的晋级转化率是无Demo团队的近三倍。
3.2 产品形态:软件为主,硬件与内容并行
WAIC对595个有效报名项目的统计显示,软件应用/SaaS/Web服务286个占48.1%,硬件/IoT/机器人106个占17.8%,平台/社区/市场95个占16.0%,内容/知识服务80个占13.4%。
解读:软件形态接接近一半数,但硬件与内容也占据相当比例,说明OPC并非仅限轻量数字工具,正广泛进入健康、教育、金融等专业场景。对产业资本战投部而言,硬件类OPC的供应链与认证壁垒更高,估值逻辑与纯软件项目差异显著。
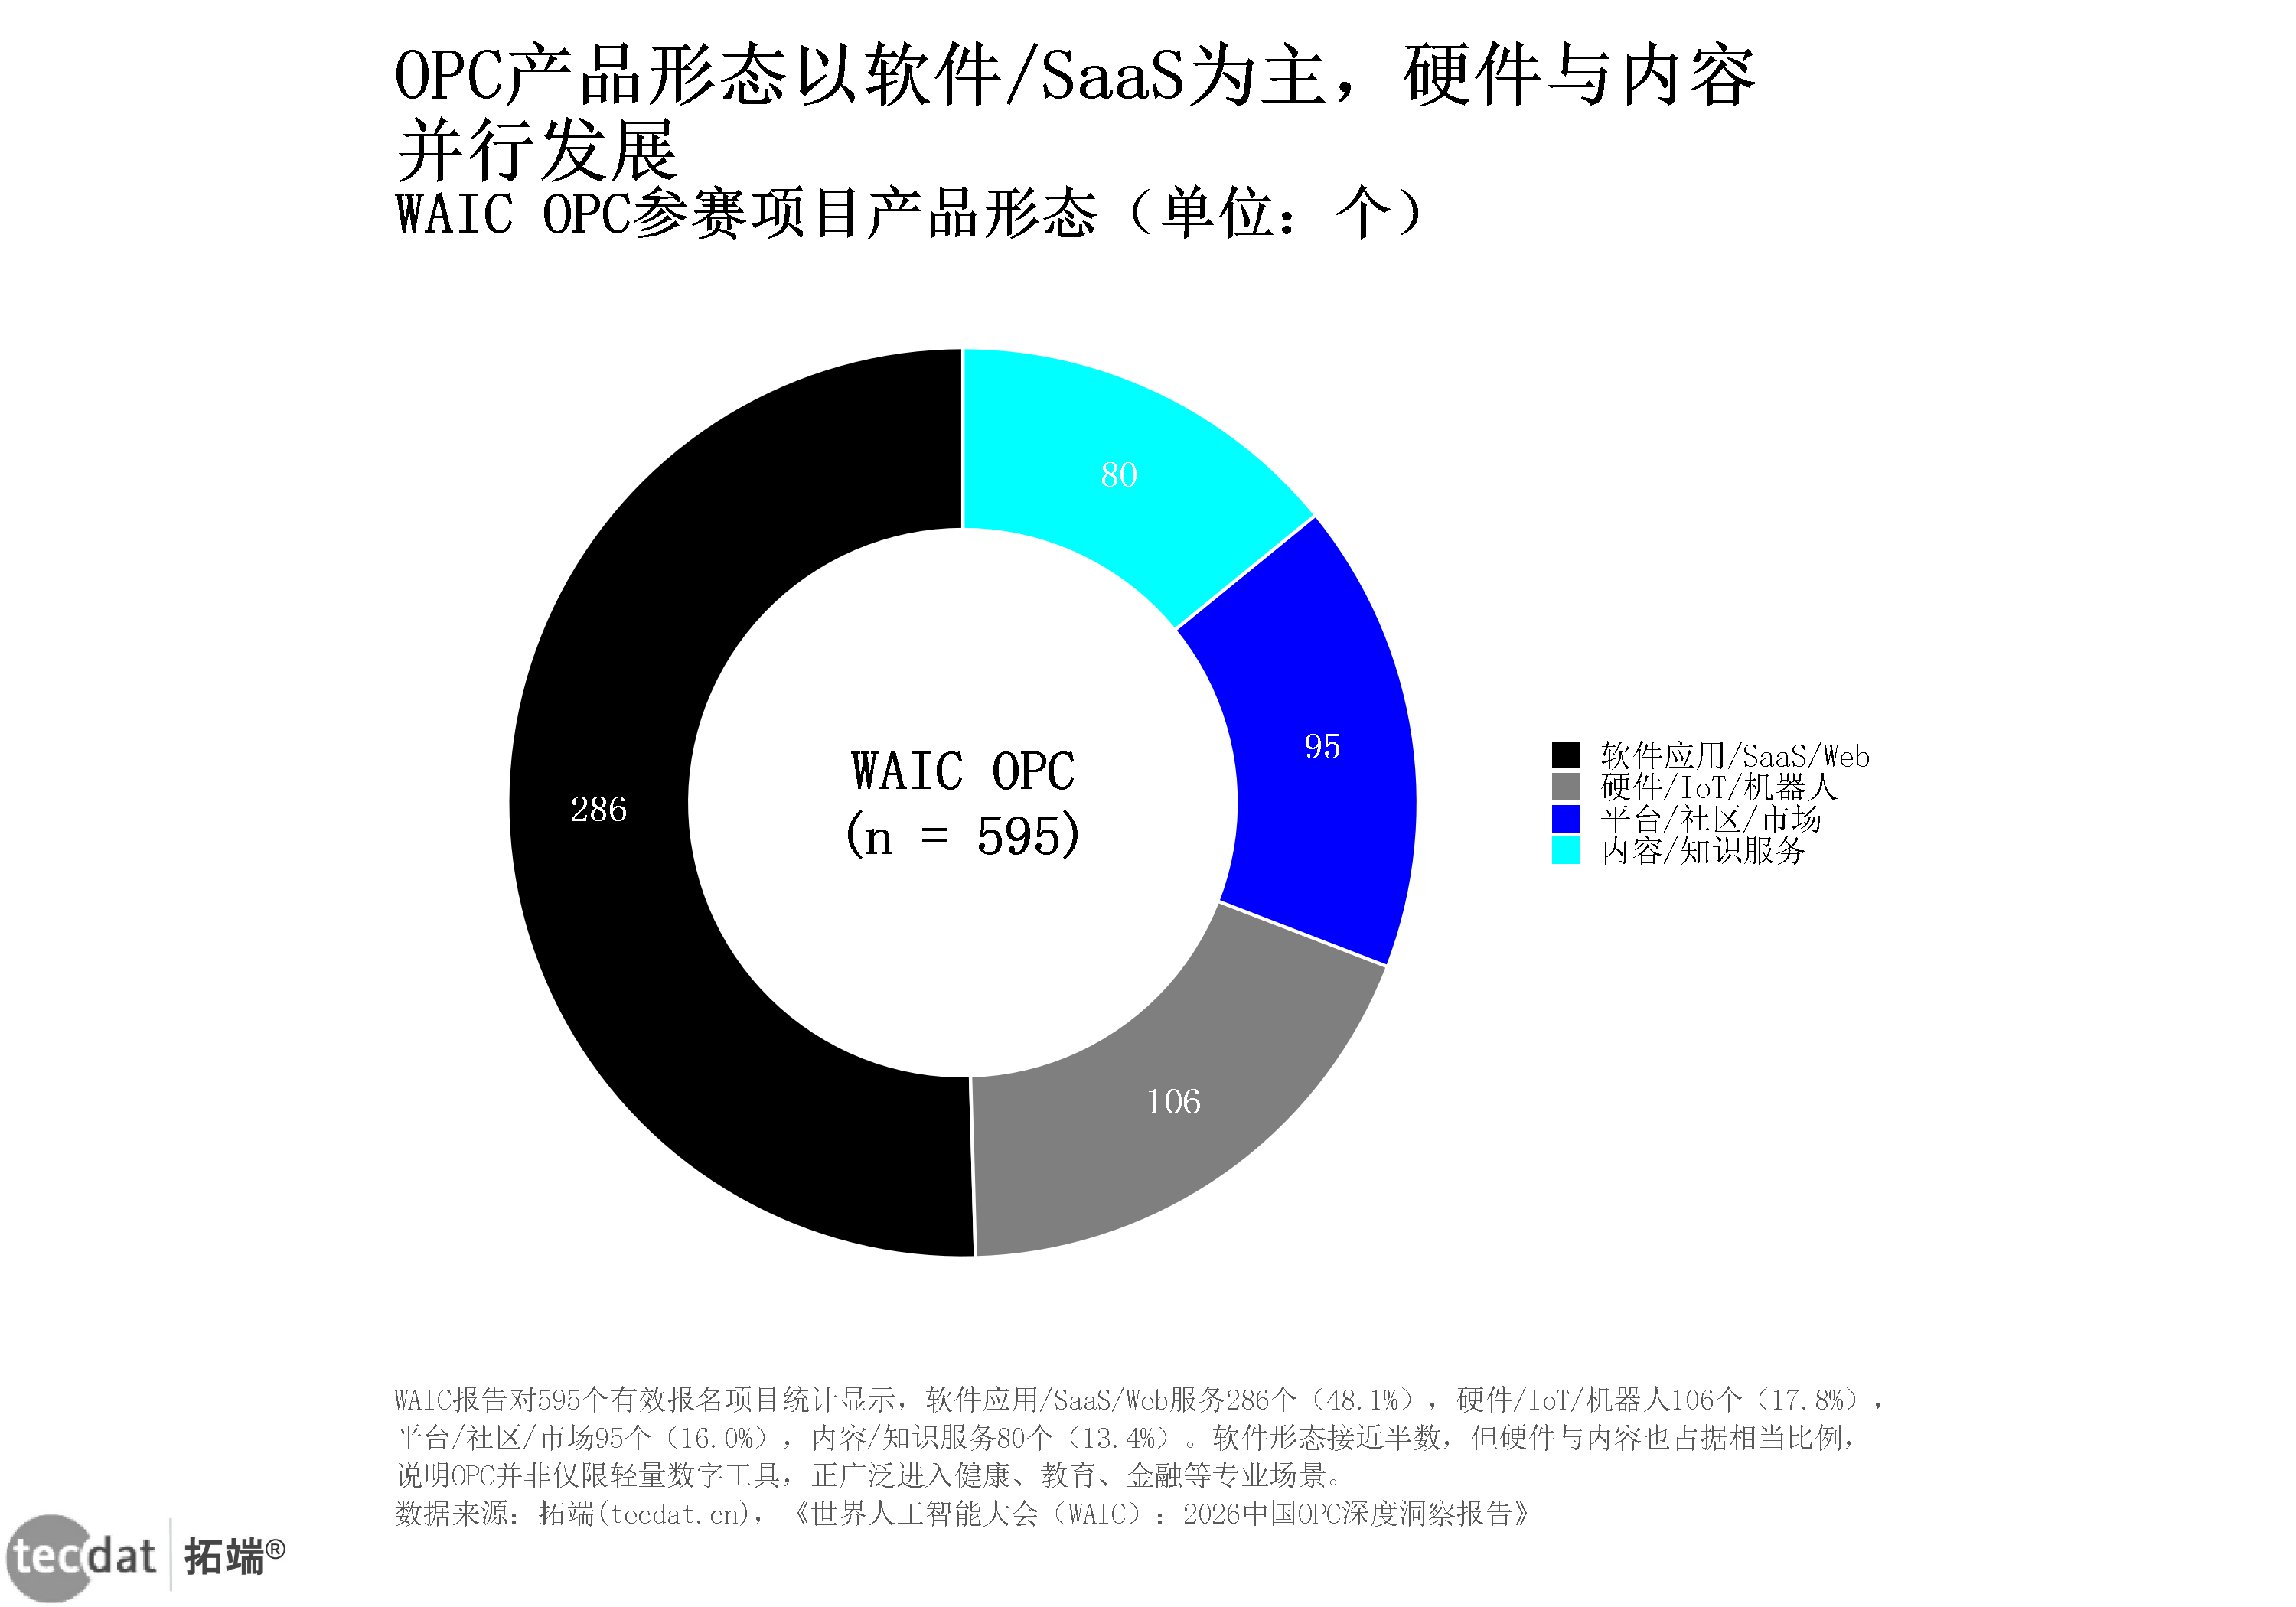
图表6:WAIC OPC参赛项目产品形态
数据EXCEL及图表PDF模板已分享到会员群
核心数据:软件应用/SaaS/Web 286个,硬件/IoT/机器人106个,平台/社区/市场95个,内容/知识服务80个
来源:WAIC《2026中国OPC深度洞察报告》,2026-07
图表6:WAIC OPC参赛项目产品形态
| 产品形态 | 数量 | 来源 |
|---|---|---|
| 软件应用/SaaS/Web | 286个 | WAIC《2026中国OPC深度洞察报告》,2026-07 |
| 硬件/IoT/机器人 | 106个 | WAIC《2026中国OPC深度洞察报告》,2026-07 |
| 平台/社区/市场 | 95个 | WAIC《2026中国OPC深度洞察报告》,2026-07 |
| 内容/知识服务 | 80个 | WAIC《2026中国OPC深度洞察报告》,2026-07 |
3.3 团队规模:超六成倾向2至10人核心团队
WAIC深度问卷(n=104)显示,希望长期保持一个人的团队仅6个占5.8%,2至10人核心团队63个占60.6%,随项目发展扩张30个占28.8%,还不确定5个占4.8%。
解读:多数OPC将极小团队视为长期常态或阶段性载体,而非严格单人运营;组织轻量化不等于拒绝任何协作,而是以核心团队加弹性外部网络替代传统全职编制。对中小企业主而言,这意味着组织结构可以按「核心2至3人加智能体」来设计。
图表8:OPC期望团队规模路径
核心数据:长期保持一个人6个(5.8%),2—10人核心团队63个(60.6%),随项目发展扩张30个(28.8%),还不确定5个(4.8%)
来源:WAIC《2026中国OPC深度洞察报告》,2026-07
图表8:OPC期望团队规模路径
| 路径 | 数量 | 占比 | 来源 |
|---|---|---|---|
| 长期保持一个人 | 6个 | 5.8% | WAIC《2026中国OPC深度洞察报告》,2026-07 |
| 2—10人核心团队 | 63个 | 60.6% | WAIC《2026中国OPC深度洞察报告》,2026-07 |
| 随项目发展扩张 | 30个 | 28.8% | WAIC《2026中国OPC深度洞察报告》,2026-07 |
| 还不确定 | 5个 | 4.8% | WAIC《2026中国OPC深度洞察报告》,2026-07 |
3.4 数量与占比:结构性上升已经发生
中国OPC数量从2024年约800万家增至2026年超1600万家,两年实现翻倍;全球OPC数量已超0.4亿家;专知智库预测2028年中国OPC将突破3000万家。占比方面,中国OPC占经营主体比例从2022年12.3%升至2026年27.4%,四年提升15.1个百分点;2026年上半年新注册主体中OPC占比41.7%;美国2026年一季度新增企业中OPC占比35.2%。
解读:数量级增长意味着岗位级智能体需求不再局限于个人效率工具,而是面向新型生产单元的基础设施。统计口径说明:占比数据的分母为全部经营主体,与「占企业总量」口径略有差异,引用时需注明。
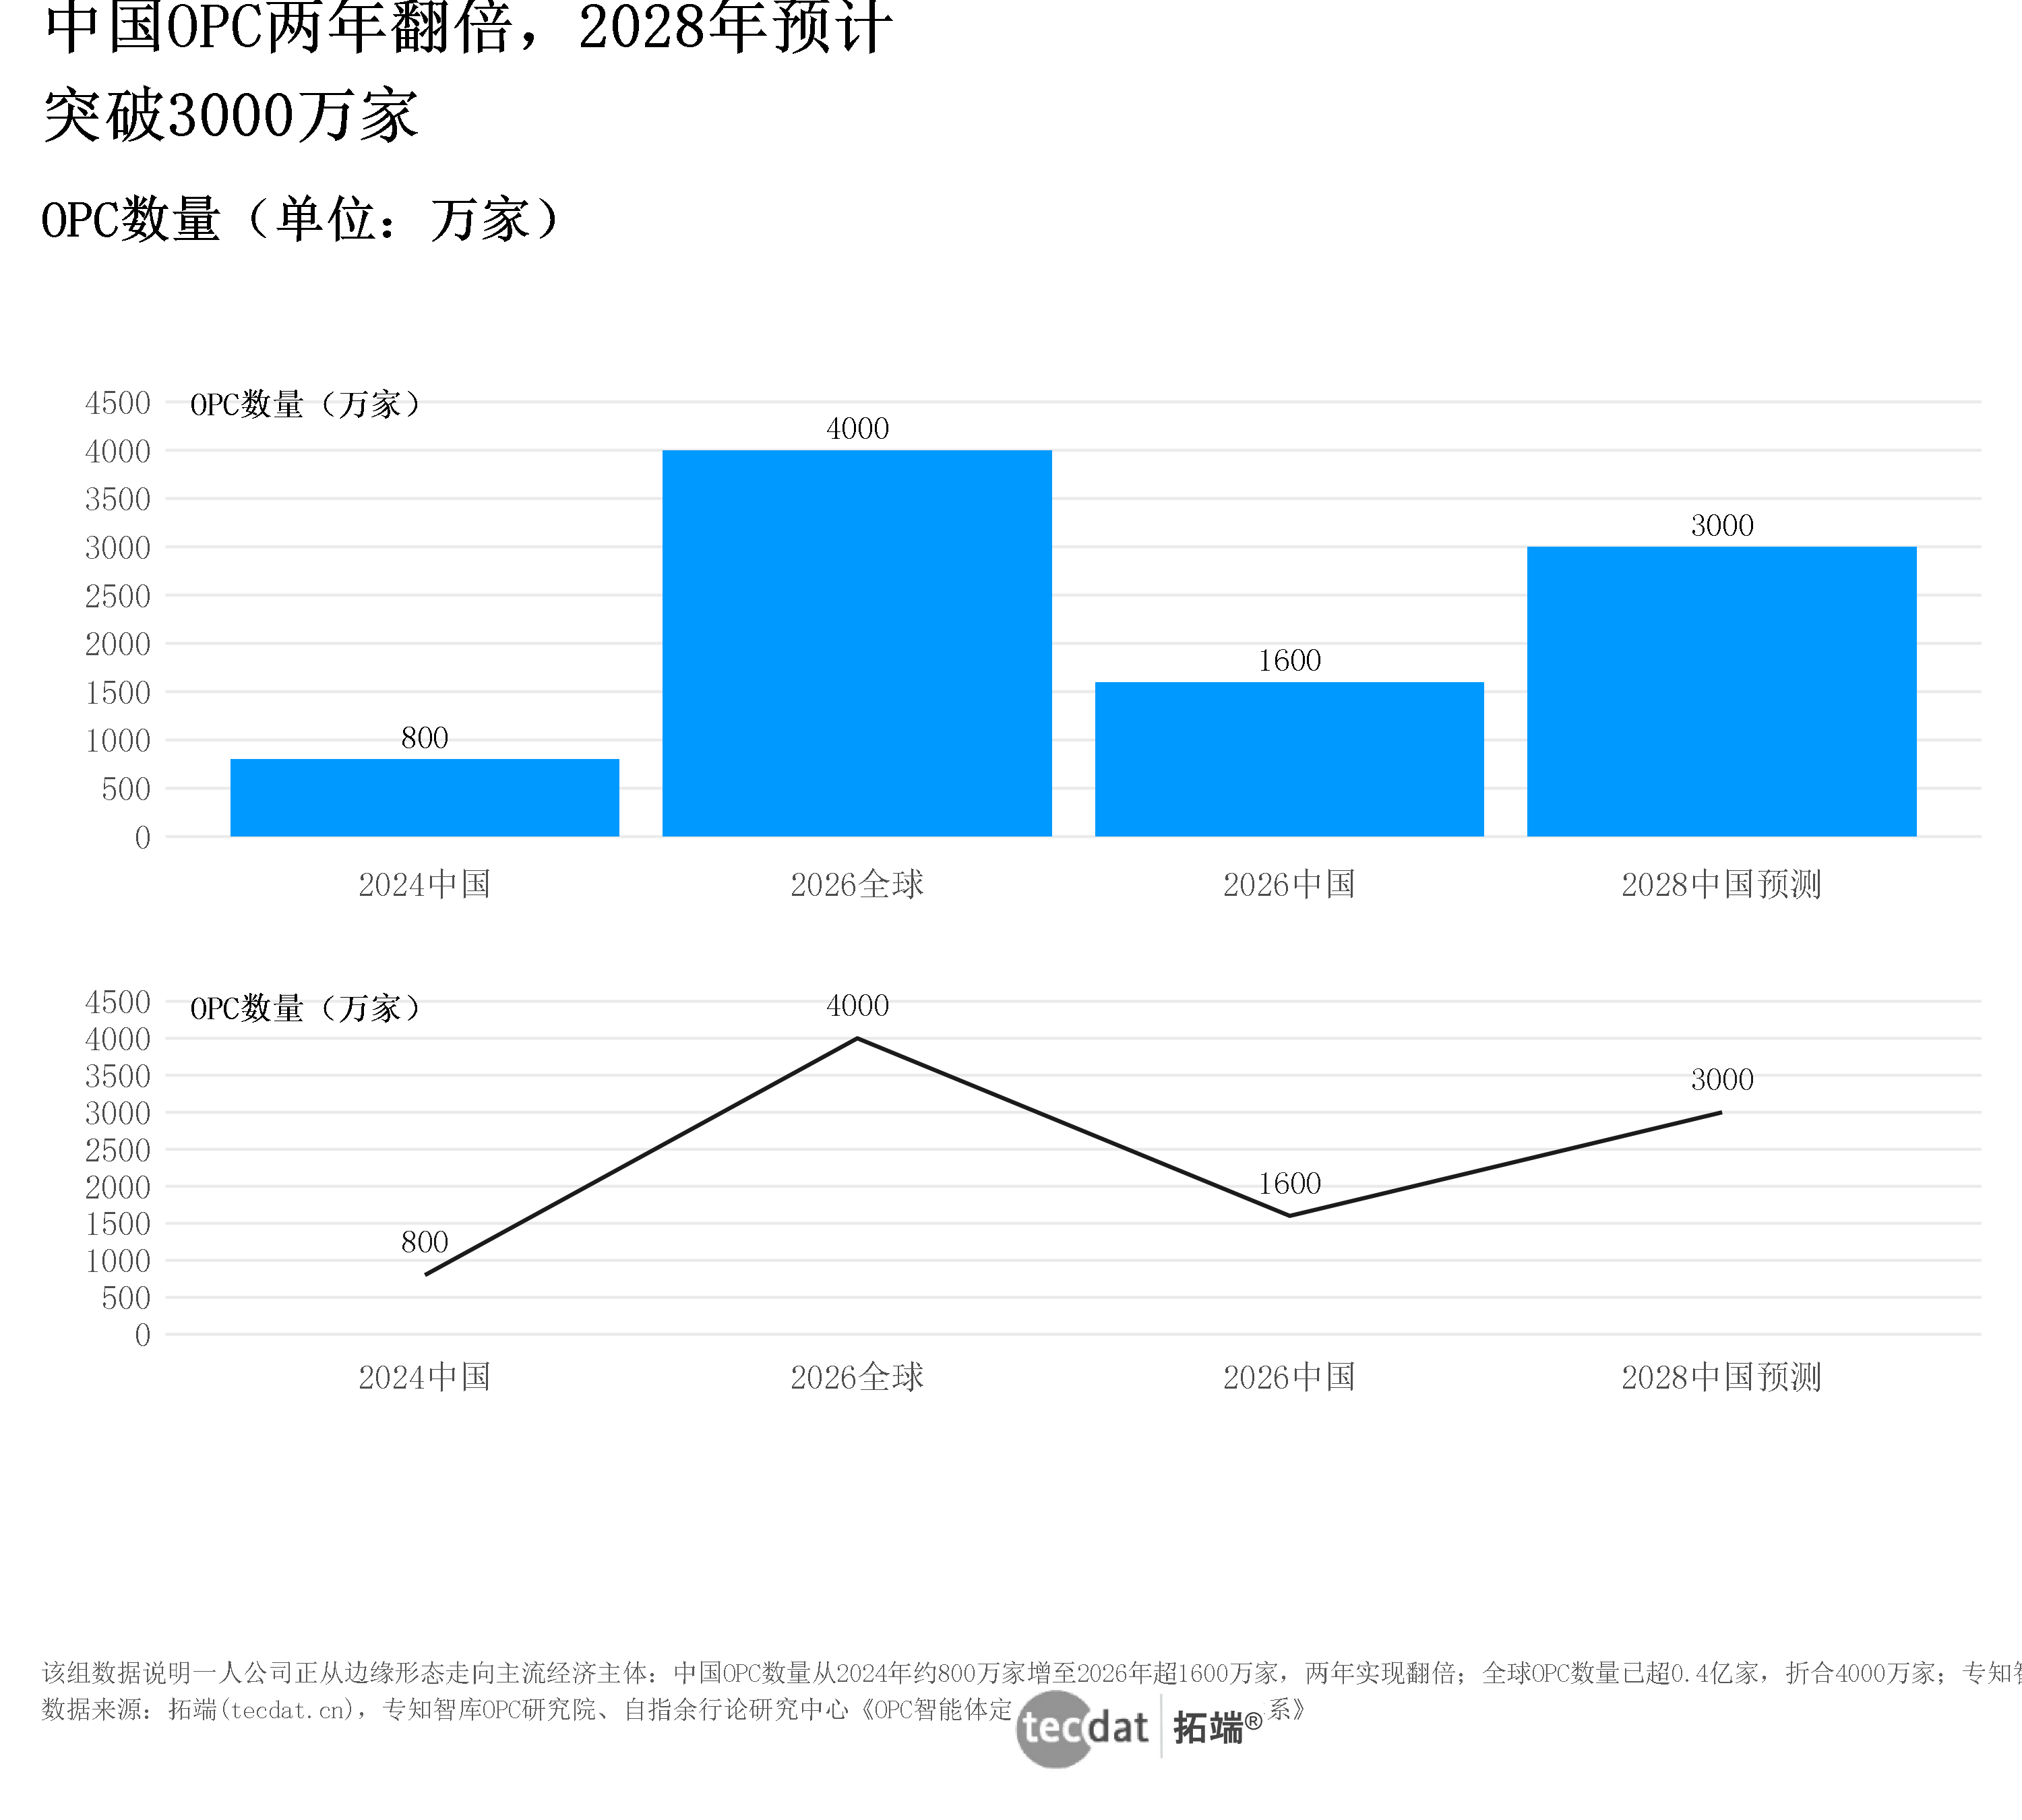
图表9:OPC数量
数据EXCEL及图表PDF模板已分享到会员群
核心数据:2024中国800万家,2026中国1600万家,2026全球4000万家,2028中国预测3000万家
来源:专知智库《OPC智能体定义、能力等级与评价体系》,2026-07
| 指标 | 数值(万家) |
|---|---|
| 2024中国OPC数量 | 800 |
| 2026中国OPC数量 | 1600 |
| 2026全球OPC数量 | 4000 |
| 2028中国OPC预测 | 3000 |
图表10:OPC占比
核心数据:中国OPC占经营主体比例12.3%(2022)→27.4%(2026);2026H1新注册主体OPC占比41.7%;2026Q1美国新增企业OPC占比35.2%
来源:专知智库《OPC智能体定义、能力等级与评价体系》,2026-07
图表10:OPC占比
| 指标 | 时间/地区 | 占比 | 来源 |
|---|---|---|---|
| 中国OPC占经营主体比例 | 2022 | 12.3% | 专知智库《OPC智能体定义、能力等级与评价体系》,2026-07 |
| 中国OPC占经营主体比例 | 2026 | 27.4% | 专知智库《OPC智能体定义、能力等级与评价体系》,2026-07 |
| 新注册主体OPC占比 | 2026H1 | 41.7% | 专知智库《OPC智能体定义、能力等级与评价体系》,2026-07 |
| 美国新增企业OPC占比 | 2026Q1 | 35.2% | 专知智库《OPC智能体定义、能力等级与评价体系》,2026-07 |
3.5 四岗位结构与四步路径
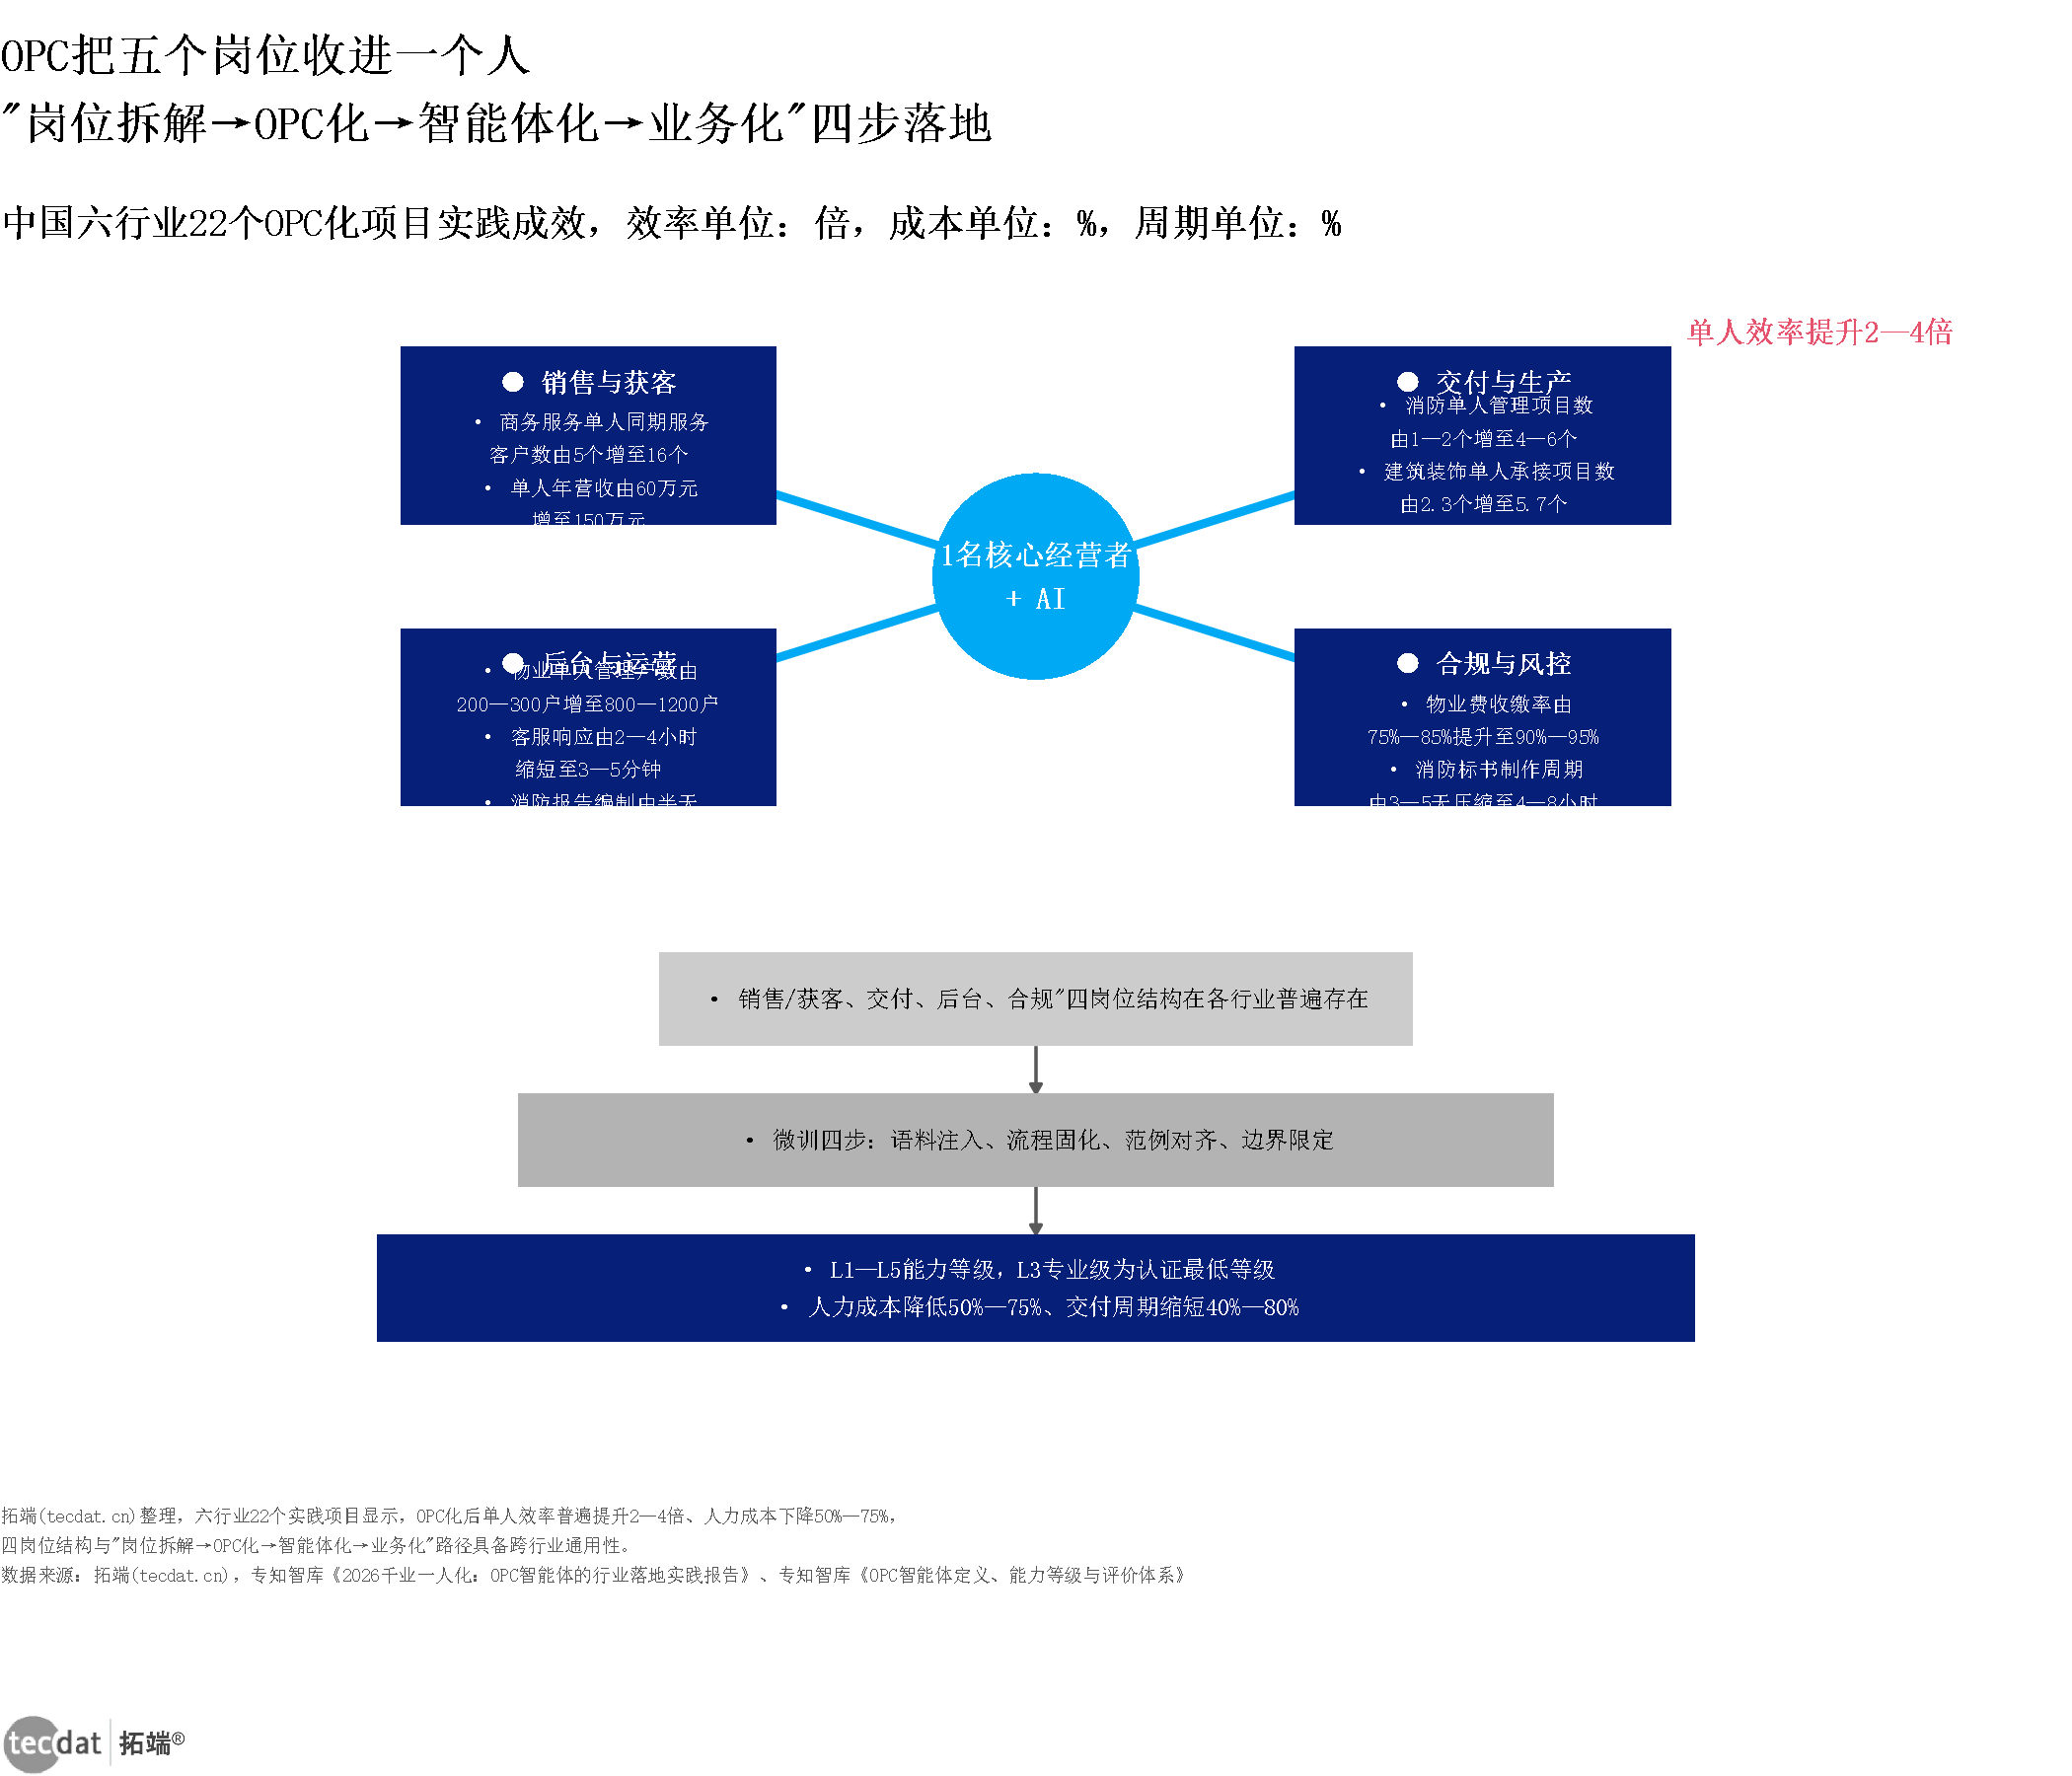
专知智库基于六行业22个OPC化项目实践发现,「销售与获客、交付与生产、后台与运营、合规与风控」四岗位结构在各行业普遍存在,改造后单人效率普遍提升2至4倍、人力成本下降50%至75%。
解读:四岗位结构意味着一个人要同时承担五个岗位的职能,这正是岗位级智能体而非任务级AI工具的需求来源。落地路径为「岗位拆解→OPC化→智能体化→业务化」四步。
对应人群行动建议:中小企业主可以先把自己团队一周的工作按这四个岗位归类,找出耗时最长且最标准化的那一类,作为首个智能体化的对象。
信息图4:四岗位结构与四步路径
数据EXCEL及图表PDF模板已分享到会员群
核心数据:商务服务单人年营收60万→150万元;消防单人管理项目1—2个→4—6个;物业单人管理200—300户→800—1200户;物业费收缴率75%—85%→90%—95%
来源:拓端(tecdat.cn)、专知智库《2026千业一人化》,2026-07;专知智库《OPC智能体定义、能力等级与评价体系》,2026-07
信息图4:四岗位结构与四步路径
| 岗位/指标 | 转型前 | 转型后 | 来源 |
|---|---|---|---|
| 商务服务单人年营收 | 60万 | 150万元 | 拓端(tecdat.cn)、专知智库《2026千业一人化》,2026-07;专知智库《OPC智能体定义、能力等级与评价体系》,2026-07 |
| 消防单人管理项目 | 1—2个 | 4—6个 | 拓端(tecdat.cn)、专知智库《2026千业一人化》,2026-07;专知智库《OPC智能体定义、能力等级与评价体系》,2026-07 |
| 物业单人管理 | 200—300户 | 800—1200户 | 拓端(tecdat.cn)、专知智库《2026千业一人化》,2026-07;专知智库《OPC智能体定义、能力等级与评价体系》,2026-07 |
| 物业费收缴率 | 75%—85% | 90%—95% | 拓端(tecdat.cn)、专知智库《2026千业一人化》,2026-07;专知智库《OPC智能体定义、能力等级与评价体系》,2026-07 |
3.6 四条演化路径:OPC不会只有一种结局
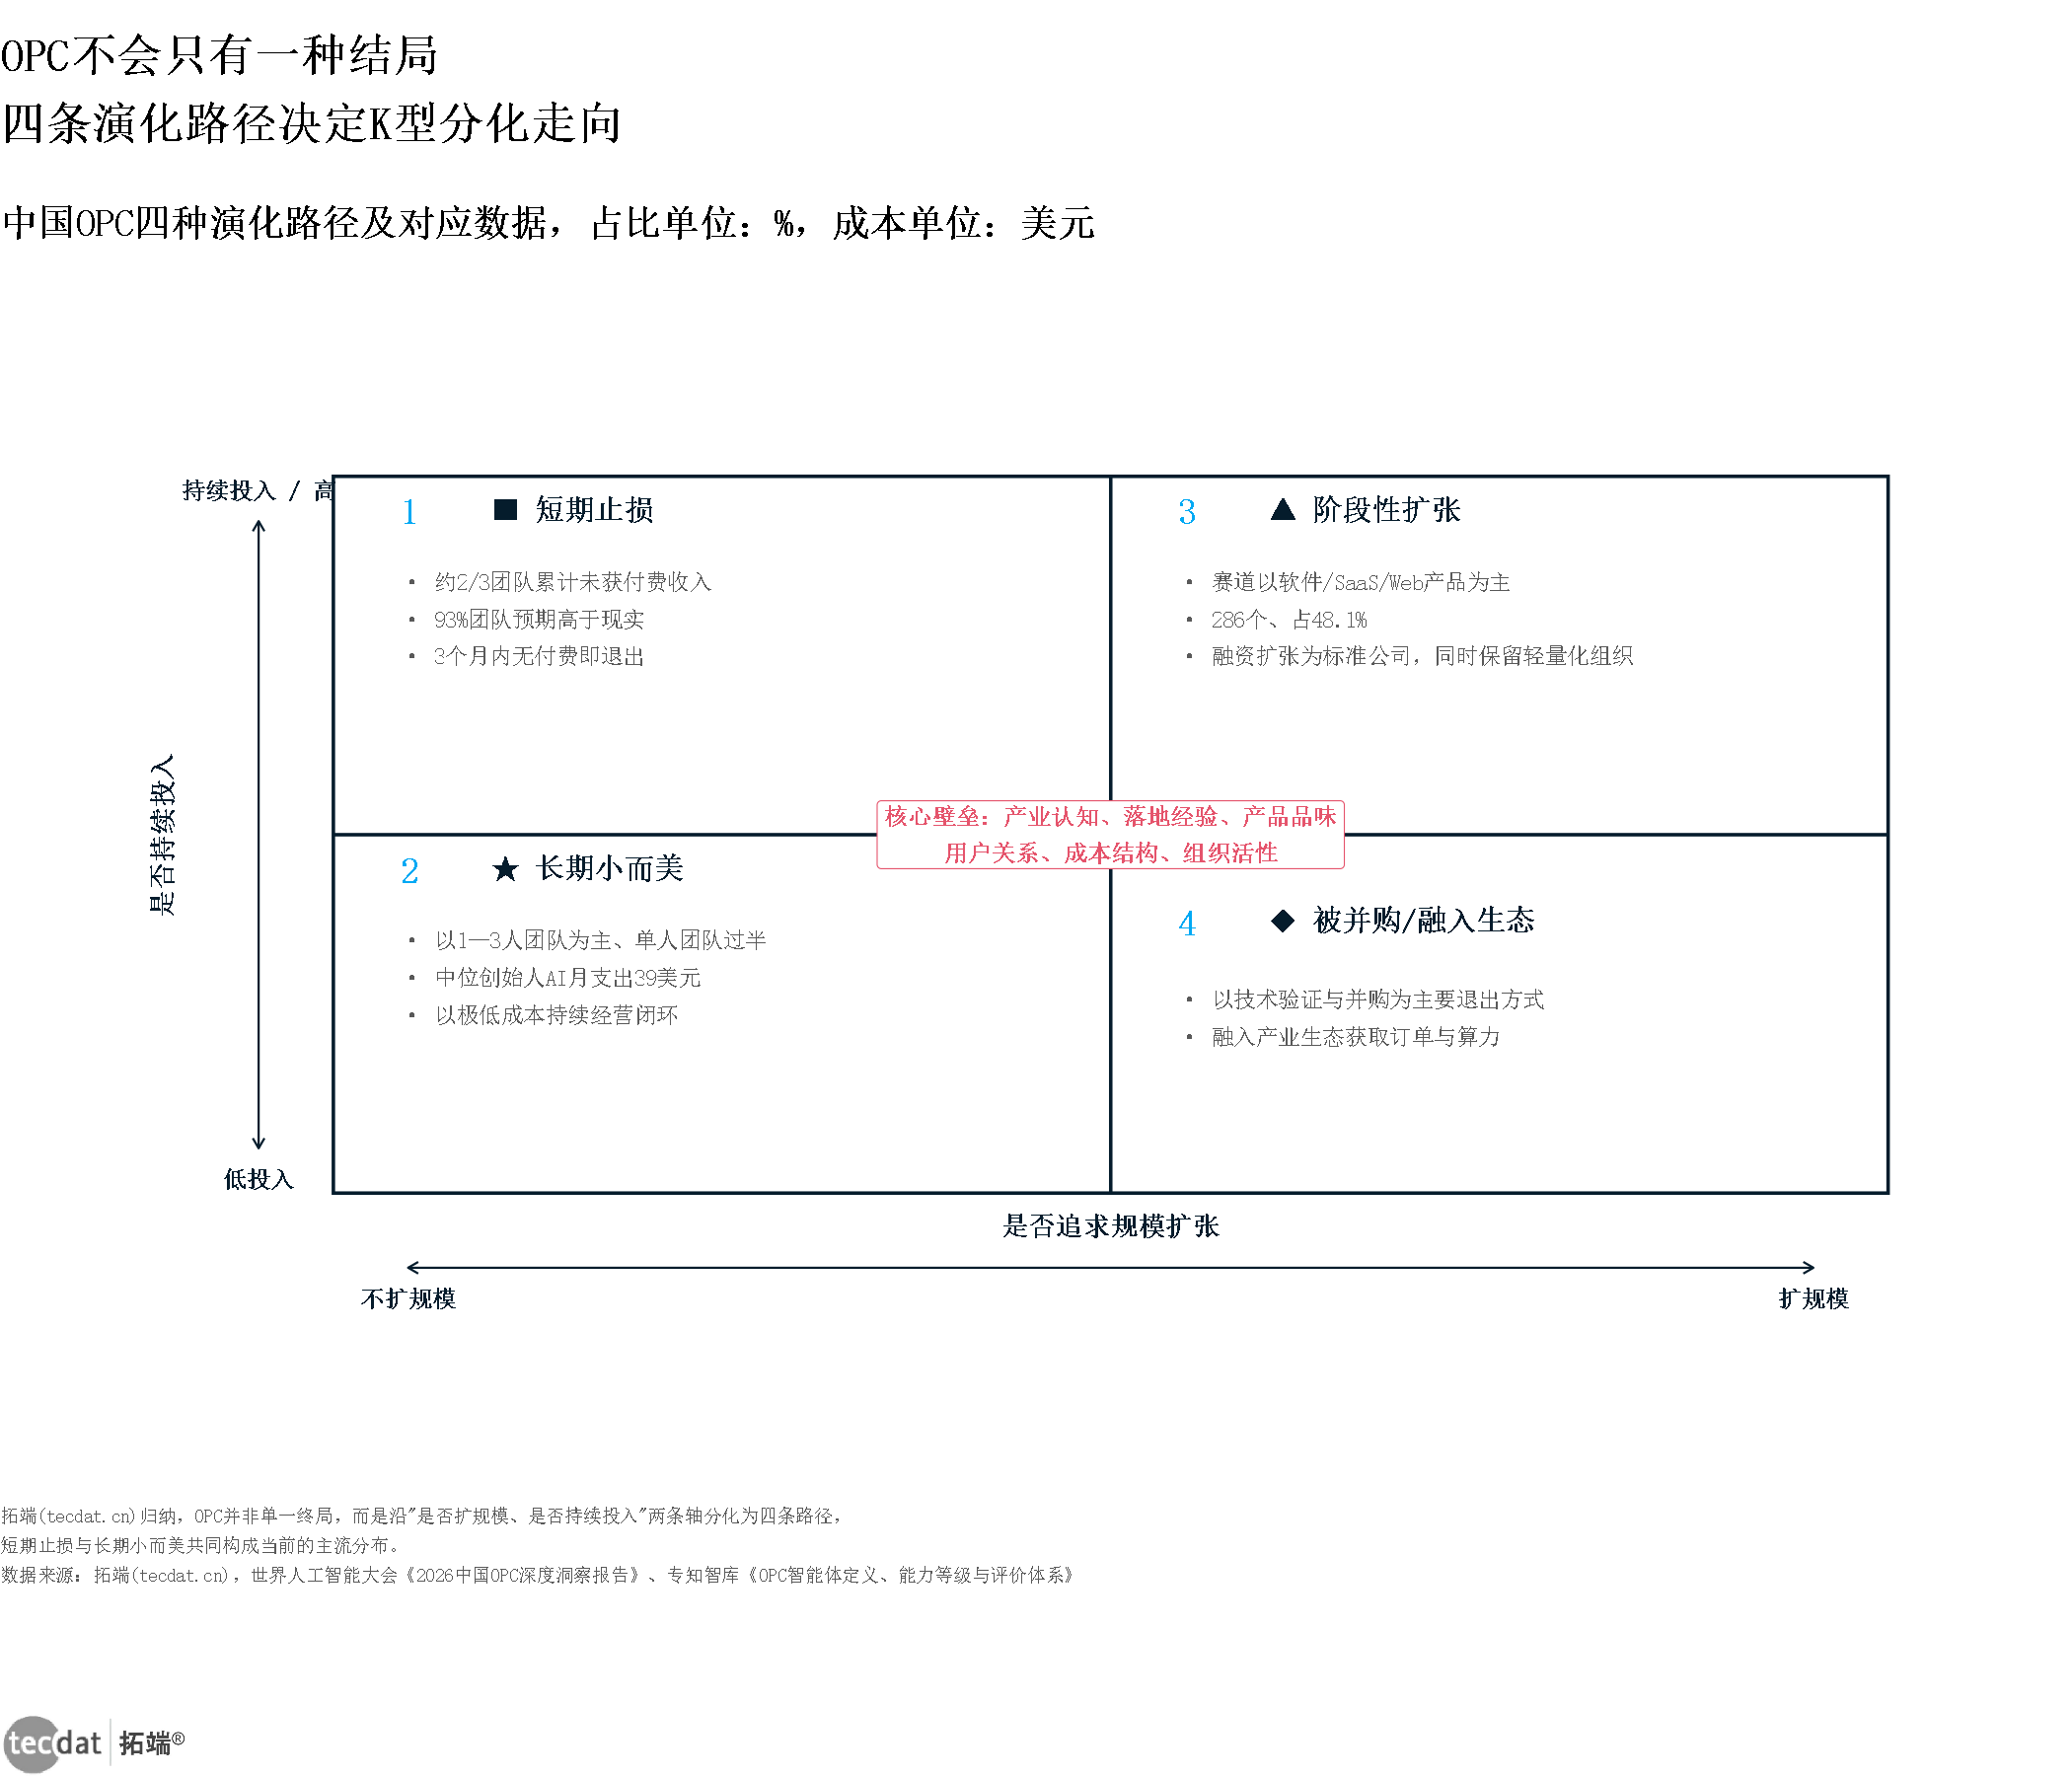
WAIC报告归纳,OPC沿「是否扩规模、是否持续投入」两条轴分化为四条路径:短期止损、长期小而美、阶段性扩张为标准公司、被并购或融入生态。当前约2/3团队未获付费收入,93%的创业者预期高于现实;1至3人团队为主,AI月支出中位39美元。
解读:短期止损与长期小而美共同构成当前的主流分布,说明「小而美」并非退而求其次,而是被数据支持的一种稳定终局。对产业资本战投部而言,被并购或融入生态这条路径提供了低成本获取技术验证成果的入口。
信息图5:OPC四条演化路径
数据EXCEL及图表PDF模板已分享到会员群
核心数据:约2/3团队未获付费收入;93%预期高于现实;软件/SaaS/Web产品286个占48.1%;AI月支出中位39美元
来源:拓端(tecdat.cn)、WAIC《2026中国OPC深度洞察报告》,2026-07;专知智库《OPC智能体定义、能力等级与评价体系》,2026-07
信息图5:OPC四条演化路径
| 指标 | 数值 | 来源 |
|---|---|---|
| 团队未获付费收入 | 约2/3 | 拓端(tecdat.cn)、WAIC《2026中国OPC深度洞察报告》,2026-07;专知智库《OPC智能体定义、能力等级与评价体系》,2026-07 |
| 预期高于现实 | 93% | 拓端(tecdat.cn)、WAIC《2026中国OPC深度洞察报告》,2026-07;专知智库《OPC智能体定义、能力等级与评价体系》,2026-07 |
| 软件/SaaS/Web产品数量 | 286个 | 拓端(tecdat.cn)、WAIC《2026中国OPC深度洞察报告》,2026-07;专知智库《OPC智能体定义、能力等级与评价体系》,2026-07 |
| 软件/SaaS/Web产品占比 | 48.1% | 拓端(tecdat.cn)、WAIC《2026中国OPC深度洞察报告》,2026-07;专知智库《OPC智能体定义、能力等级与评价体系》,2026-07 |
| AI月支出中位 | 39美元 | 拓端(tecdat.cn)、WAIC《2026中国OPC深度洞察报告》,2026-07;专知智库《OPC智能体定义、能力等级与评价体系》,2026-07 |
| 演化路径类型 | 短期止损、长期小而美、阶段性扩张、被并购或融入生态 | 拓端(tecdat.cn)、WAIC《2026中国OPC深度洞察报告》,2026-07;专知智库《OPC智能体定义、能力等级与评价体系》,2026-07 |
本章小结(格式C)
一句话判断:OPC的产业结构比外界想象的更接近「核心团队加弹性网络」,而非严格的单人作业。
数据要点:软件/SaaS/Web占48.1%;2至10人核心团队占60.6%;四岗位结构跨行业通用;新注册主体中OPC占比41.7%。
提醒:把「长期保持一个人」当作默认假设,可能与60.6%的真实选择相悖,团队设计应预留协作接口。
第4章 技术底座:AI智能体与AgenticOps如何把「一个人」变成「一家公司」?
4.1 模型成本断崖:三年降幅超98%
方正证券以GPT-4输出价格60美元/百万Token为基准,显示DeepSeek V4-Pro已降至0.87美元/百万Token,三年降幅约98.55%;WAIC报告同样指出,达到GPT-3.5相当表现的模型查询成本从2022年11月20美元/百万Token降至2024年10月0.07美元/百万Token,降幅超280倍。
解读:模型成本趋近于零使个人调用先进AI能力成为可能,是OPC崛起的关键技术经济条件。对中小企业主而言,这意味着原本按人头计算的服务成本,正在转为按调用量计算的可变成本。
图表7:主流大模型输出价格
核心数据:GPT-4(2023)60美元/百万Token;DeepSeek V4-Pro(2026)0.87美元/百万Token;模型查询成本20美元(2022.11)→0.07美元(2024.10)
来源:方正证券研究所,—;WAIC《2026中国OPC深度洞察报告》,2026-07
图表7:主流大模型输出价格
| 项目 | 价格/成本 | 时间 | 来源 |
|---|---|---|---|
| GPT-4 | 60美元/百万Token | 2023 | 方正证券研究所,—;WAIC《2026中国OPC深度洞察报告》,2026-07 |
| DeepSeek V4-Pro | 0.87美元/百万Token | 2026 | 方正证券研究所,—;WAIC《2026中国OPC深度洞察报告》,2026-07 |
| 模型查询成本 | 20美元 | 2022.11 | 方正证券研究所,—;WAIC《2026中国OPC深度洞察报告》,2026-07 |
| 模型查询成本 | 0.07美元 | 2024.10 | 方正证券研究所,—;WAIC《2026中国OPC深度洞察报告》,2026-07 |
4.2 L3专业级:岗位级能力的最低门槛
专知智库给出的L3专业级标准为:职责覆盖率≥80%,语料注入覆盖率≥81%,输出准确性、完整性、格式规范性均≥81%,行业标准符合度≥71%。
解读:L3不是「能聊天」,而是「可独立承担岗位」,是区分AI工具与岗位级能力系统的关键标尺。统计口径说明:五维评价采用短板原则,综合等级由最低维度决定。
对应人群行动建议:品牌方战略负责人在评估AI供应商时,可以直接要求对方出示这几项覆盖率的具体数值,而不是只看演示效果。
图表11:L3专业级评价标准
核心数据:职责覆盖率80%,语料注入覆盖率81%,输出准确性81%,输出完整性81%,格式规范性81%,行业标准符合度71%
来源:专知智库《OPC智能体定义、能力等级与评价体系》,2026-07
图表11:L3专业级评价标准
| 评价项 | 标准值 | 来源 |
|---|---|---|
| 职责覆盖率 | 80% | 专知智库《OPC智能体定义、能力等级与评价体系》,2026-07 |
| 语料注入覆盖率 | 81% | 专知智库《OPC智能体定义、能力等级与评价体系》,2026-07 |
| 输出准确性 | 81% | 专知智库《OPC智能体定义、能力等级与评价体系》,2026-07 |
| 输出完整性 | 81% | 专知智库《OPC智能体定义、能力等级与评价体系》,2026-07 |
| 格式规范性 | 81% | 专知智库《OPC智能体定义、能力等级与评价体系》,2026-07 |
| 行业标准符合度 | 71% | 专知智库《OPC智能体定义、能力等级与评价体系》,2026-07 |
4.3 成本降低幅度:40%至75%的区间
跨报告数据显示,消防工程人力成本降低70%,物业管理成本降低65%,建筑装饰人力成本降低55%至70%,商务服务人力成本降低60%至75%;OpenCSG宜昌点军区案例中企业算力使用成本降低约40%。
解读:OPC智能体把固定人力成本转化为可变智能体年费,开放AI基础设施则降低算力使用成本,两者共同推动组织成本结构从刚性走向弹性。对中小企业主而言,这意味着产能扩张不再必须伴随同比例的人头增长。
图表12:成本降低幅度
核心数据:消防70%,物业65%,建筑装饰55%—70%,商务服务60%—75%,宜昌企业算力使用成本约40%
来源:专知智库《2026千业一人化》,2026-07;OpenCSG《2026 AgenticOps》,—
图表12:成本降低幅度
| 领域/项目 | 成本降低幅度 | 来源 |
|---|---|---|
| 消防 | 70% | 专知智库《2026千业一人化》,2026-07;OpenCSG《2026 AgenticOps》,— |
| 物业 | 65% | 专知智库《2026千业一人化》,2026-07;OpenCSG《2026 AgenticOps》,— |
| 建筑装饰 | 55%—70% | 专知智库《2026千业一人化》,2026-07;OpenCSG《2026 AgenticOps》,— |
| 商务服务 | 60%—75% | 专知智库《2026千业一人化》,2026-07;OpenCSG《2026 AgenticOps》,— |
| 宜昌企业算力使用成本 | 约40% | 专知智库《2026千业一人化》,2026-07;OpenCSG《2026 AgenticOps》,— |
4.4 周期缩短幅度:35%至90%
消防标书制作周期压缩80%至90%,报告编制时间压缩90%以上;建筑装饰项目交付周期缩短42%,设计报价周期压缩80%;商务服务项目交付周期缩短35%;新能源汽车AI研发全流程周期缩短约50%。
解读:交付周期缩短的核心逻辑是消除岗位间等待与人工交接,使串行流程转为并行协同,在高频文档与研发场景中效果最突出。对跨境出海创业者而言,报价周期从两周压缩到三天,直接决定抢单成功率。
图表13:周期缩短幅度
核心数据:消防标书80%—90%,消防报告90%以上,建筑装饰交付42%,设计报价80%,商务服务35%,新能源汽车研发约50%
来源:专知智库《2026千业一人化》,2026-07;OpenCSG《2026 AgenticOps》,—
图表13:周期缩短幅度
| 领域/项目 | 周期缩短幅度 | 来源 |
|---|---|---|
| 消防标书 | 80%—90% | 专知智库《2026千业一人化》,2026-07;OpenCSG《2026 AgenticOps》,— |
| 消防报告 | 90%以上 | 专知智库《2026千业一人化》,2026-07;OpenCSG《2026 AgenticOps》,— |
| 建筑装饰交付 | 42% | 专知智库《2026千业一人化》,2026-07;OpenCSG《2026 AgenticOps》,— |
| 设计报价 | 80% | 专知智库《2026千业一人化》,2026-07;OpenCSG《2026 AgenticOps》,— |
| 商务服务 | 35% | 专知智库《2026千业一人化》,2026-07;OpenCSG《2026 AgenticOps》,— |
| 新能源汽车研发 | 约50% | 专知智库《2026千业一人化》,2026-07;OpenCSG《2026 AgenticOps》,— |
4.5 产业实践成效:20%至88%的量化区间
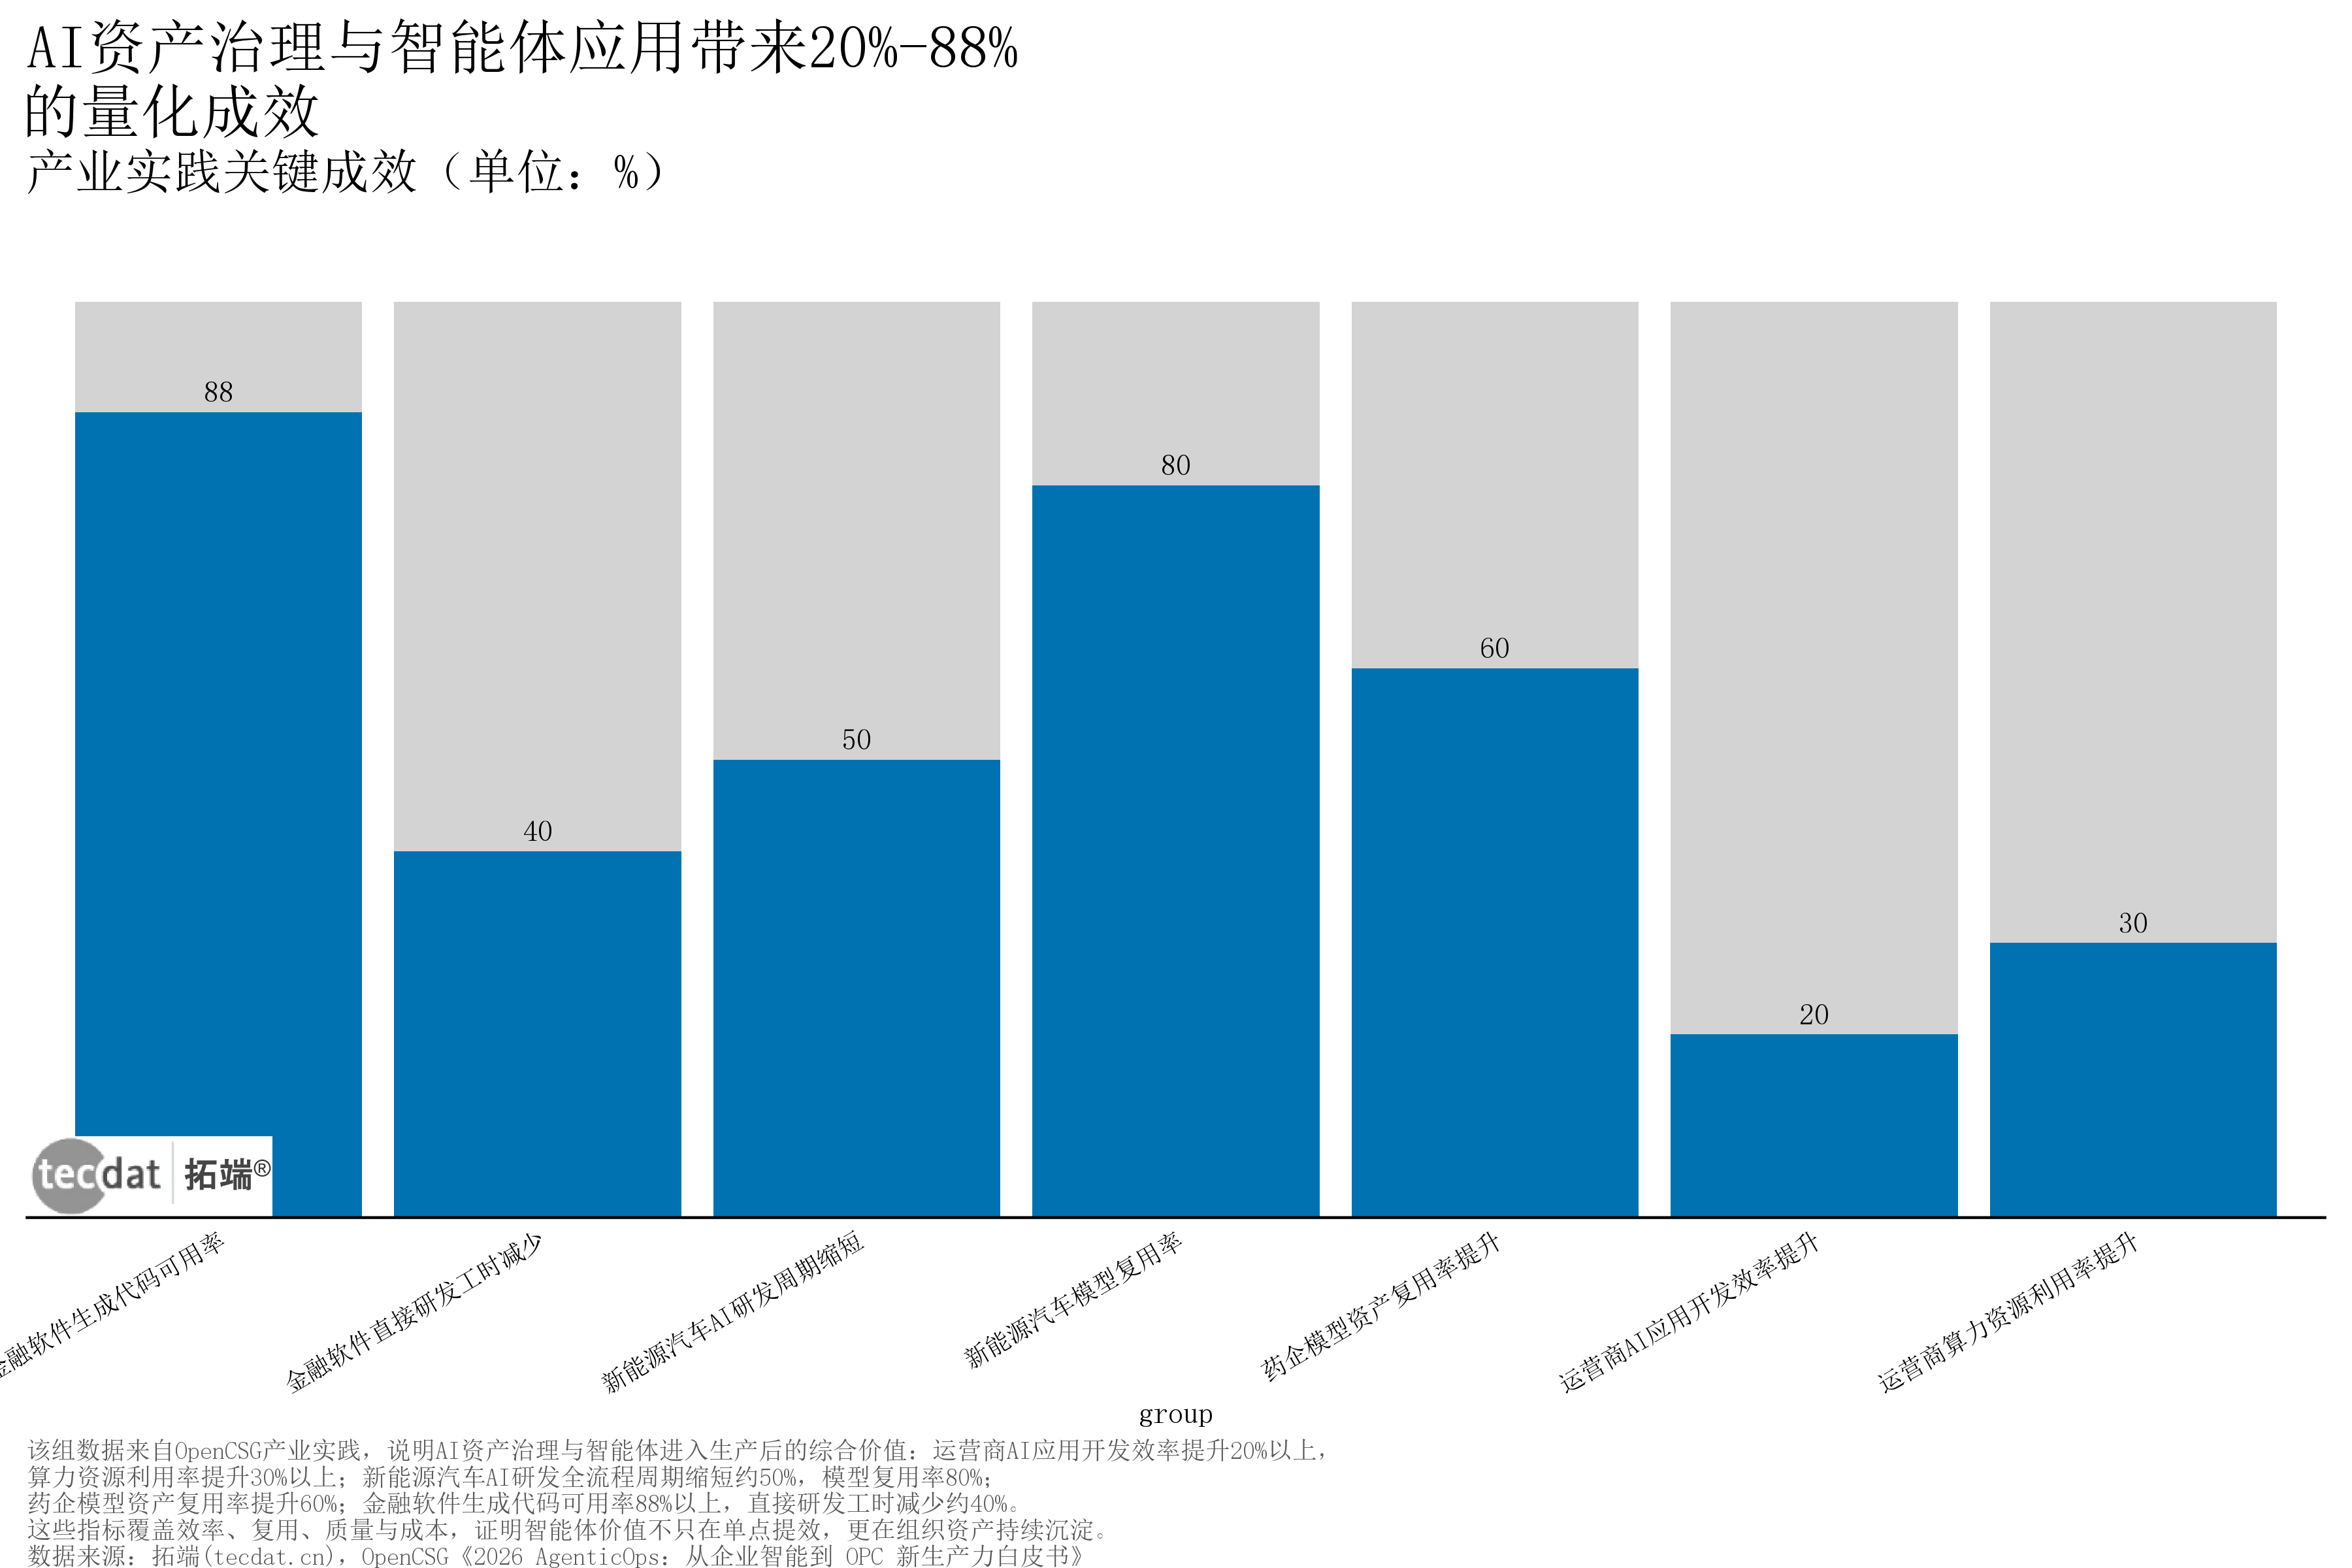
OpenCSG产业实践显示,运营商AI应用开发效率提升20%以上,算力资源利用率提升30%以上;新能源汽车AI研发全流程周期缩短约50%,模型复用率80%;药企模型资产复用率提升60%;金融软件生成代码可用率88%以上,直接研发工时减少约40%。
解读:这些指标覆盖效率、复用、质量与成本,证明智能体价值不只在单点提效,更在组织资产持续沉淀。统计口径说明:各案例数据来自项目实践或客户披露,未见第三方审计口径。
图表14:产业实践关键成效
数据EXCEL及图表PDF模板已分享到会员群
核心数据:运营商开发效率提升20%以上,算力利用率提升30%以上;新能源汽车研发周期缩短约50%,模型复用率80%;药企模型复用率提升60%;金融软件代码可用率88%以上
来源:OpenCSG《2026 AgenticOps》,—
图表14:产业实践关键成效
| 领域/指标 | 成效 | 来源 |
|---|---|---|
| 运营商开发效率 | 提升20%以上 | OpenCSG《2026 AgenticOps》,— |
| 运营商算力利用率 | 提升30%以上 | OpenCSG《2026 AgenticOps》,— |
| 新能源汽车研发周期 | 缩短约50% | OpenCSG《2026 AgenticOps》,— |
| 新能源汽车模型复用率 | 80% | OpenCSG《2026 AgenticOps》,— |
| 药企模型复用率 | 提升60% | OpenCSG《2026 AgenticOps》,— |
| 金融软件代码可用率 | 88%以上 | OpenCSG《2026 AgenticOps》,— |
4.6 工具满意度:供需错位的真实程度
专知智库调查显示,73%的OPC创始人尝试过AI工具,但68%表示效果不达预期,51%认为工具太多、太散、用不起来;对237款标注为「智能体」的产品分析发现,超过70%本质仍是AI工具,只能覆盖任务而非岗位。
解读:这解释了为什么通用AI工具无法填补「一个人无法同时做五个岗位」的结构性缺口。对中小企业主而言,采购判断标准应从「功能多少」转为「能否覆盖一个完整岗位职责」。
图表15:AI工具使用与满意度
核心数据:尝试过AI工具73%,效果不达预期68%,认为工具太多太散51%,237款产品中本质仍是AI工具70%
来源:专知智库《OPC智能体定义、能力等级与评价体系》,2026-07
图表15:AI工具使用与满意度
| 指标 | 比例/数值 | 来源 |
|---|---|---|
| 尝试过AI工具 | 73% | 专知智库《OPC智能体定义、能力等级与评价体系》,2026-07 |
| 效果不达预期 | 68% | 专知智库《OPC智能体定义、能力等级与评价体系》,2026-07 |
| 认为工具太多太散 | 51% | 专知智库《OPC智能体定义、能力等级与评价体系》,2026-07 |
| 237款产品中本质仍是AI工具 | 70% | 专知智库《OPC智能体定义、能力等级与评价体系》,2026-07 |
4.7 微训与L3标准:从「可用」到「可信」
微训质量标准要求语料覆盖率≥95%、流程完整度100%、输出对齐度≥80%、边界清晰度100%;行业L3统一标准要求职责覆盖率≥80%、语料覆盖率≥81%、准确性≥81%。
解读:两者共同构成智能体交付的质量门槛,确保智能体不是「能生成内容」,而是能稳定覆盖岗位职责、输出可被行业直接采用,并明确能力边界。对品牌方战略负责人而言,这组指标可直接写入采购合同的技术附件。
图表16:微训与L3标准
核心数据:微训语料覆盖率95%、流程完整度100%、输出对齐度80%、边界清晰度100%;行业L3职责覆盖率80%、语料覆盖率81%、准确性81%
来源:专知智库《OPC智能体定义、能力等级与评价体系》,2026-07;专知智库《2026千业一人化》,2026-07
图表16:微训与L3标准
| 类别 | 指标 | 数值 | 来源 |
|---|---|---|---|
| 微训 | 语料覆盖率 | 95% | 专知智库《OPC智能体定义、能力等级与评价体系》,2026-07;专知智库《2026千业一人化》,2026-07 |
| 微训 | 流程完整度 | 100% | 专知智库《OPC智能体定义、能力等级与评价体系》,2026-07;专知智库《2026千业一人化》,2026-07 |
| 微训 | 输出对齐度 | 80% | 专知智库《OPC智能体定义、能力等级与评价体系》,2026-07;专知智库《2026千业一人化》,2026-07 |
| 微训 | 边界清晰度 | 100% | 专知智库《OPC智能体定义、能力等级与评价体系》,2026-07;专知智库《2026千业一人化》,2026-07 |
| 行业L3 | 职责覆盖率 | 80% | 专知智库《OPC智能体定义、能力等级与评价体系》,2026-07;专知智库《2026千业一人化》,2026-07 |
| 行业L3 | 语料覆盖率 | 81% | 专知智库《OPC智能体定义、能力等级与评价体系》,2026-07;专知智库《2026千业一人化》,2026-07 |
| 行业L3 | 准确性 | 81% | 专知智库《OPC智能体定义、能力等级与评价体系》,2026-07;专知智库《2026千业一人化》,2026-07 |
4.8 微训四步法与能力等级跃迁
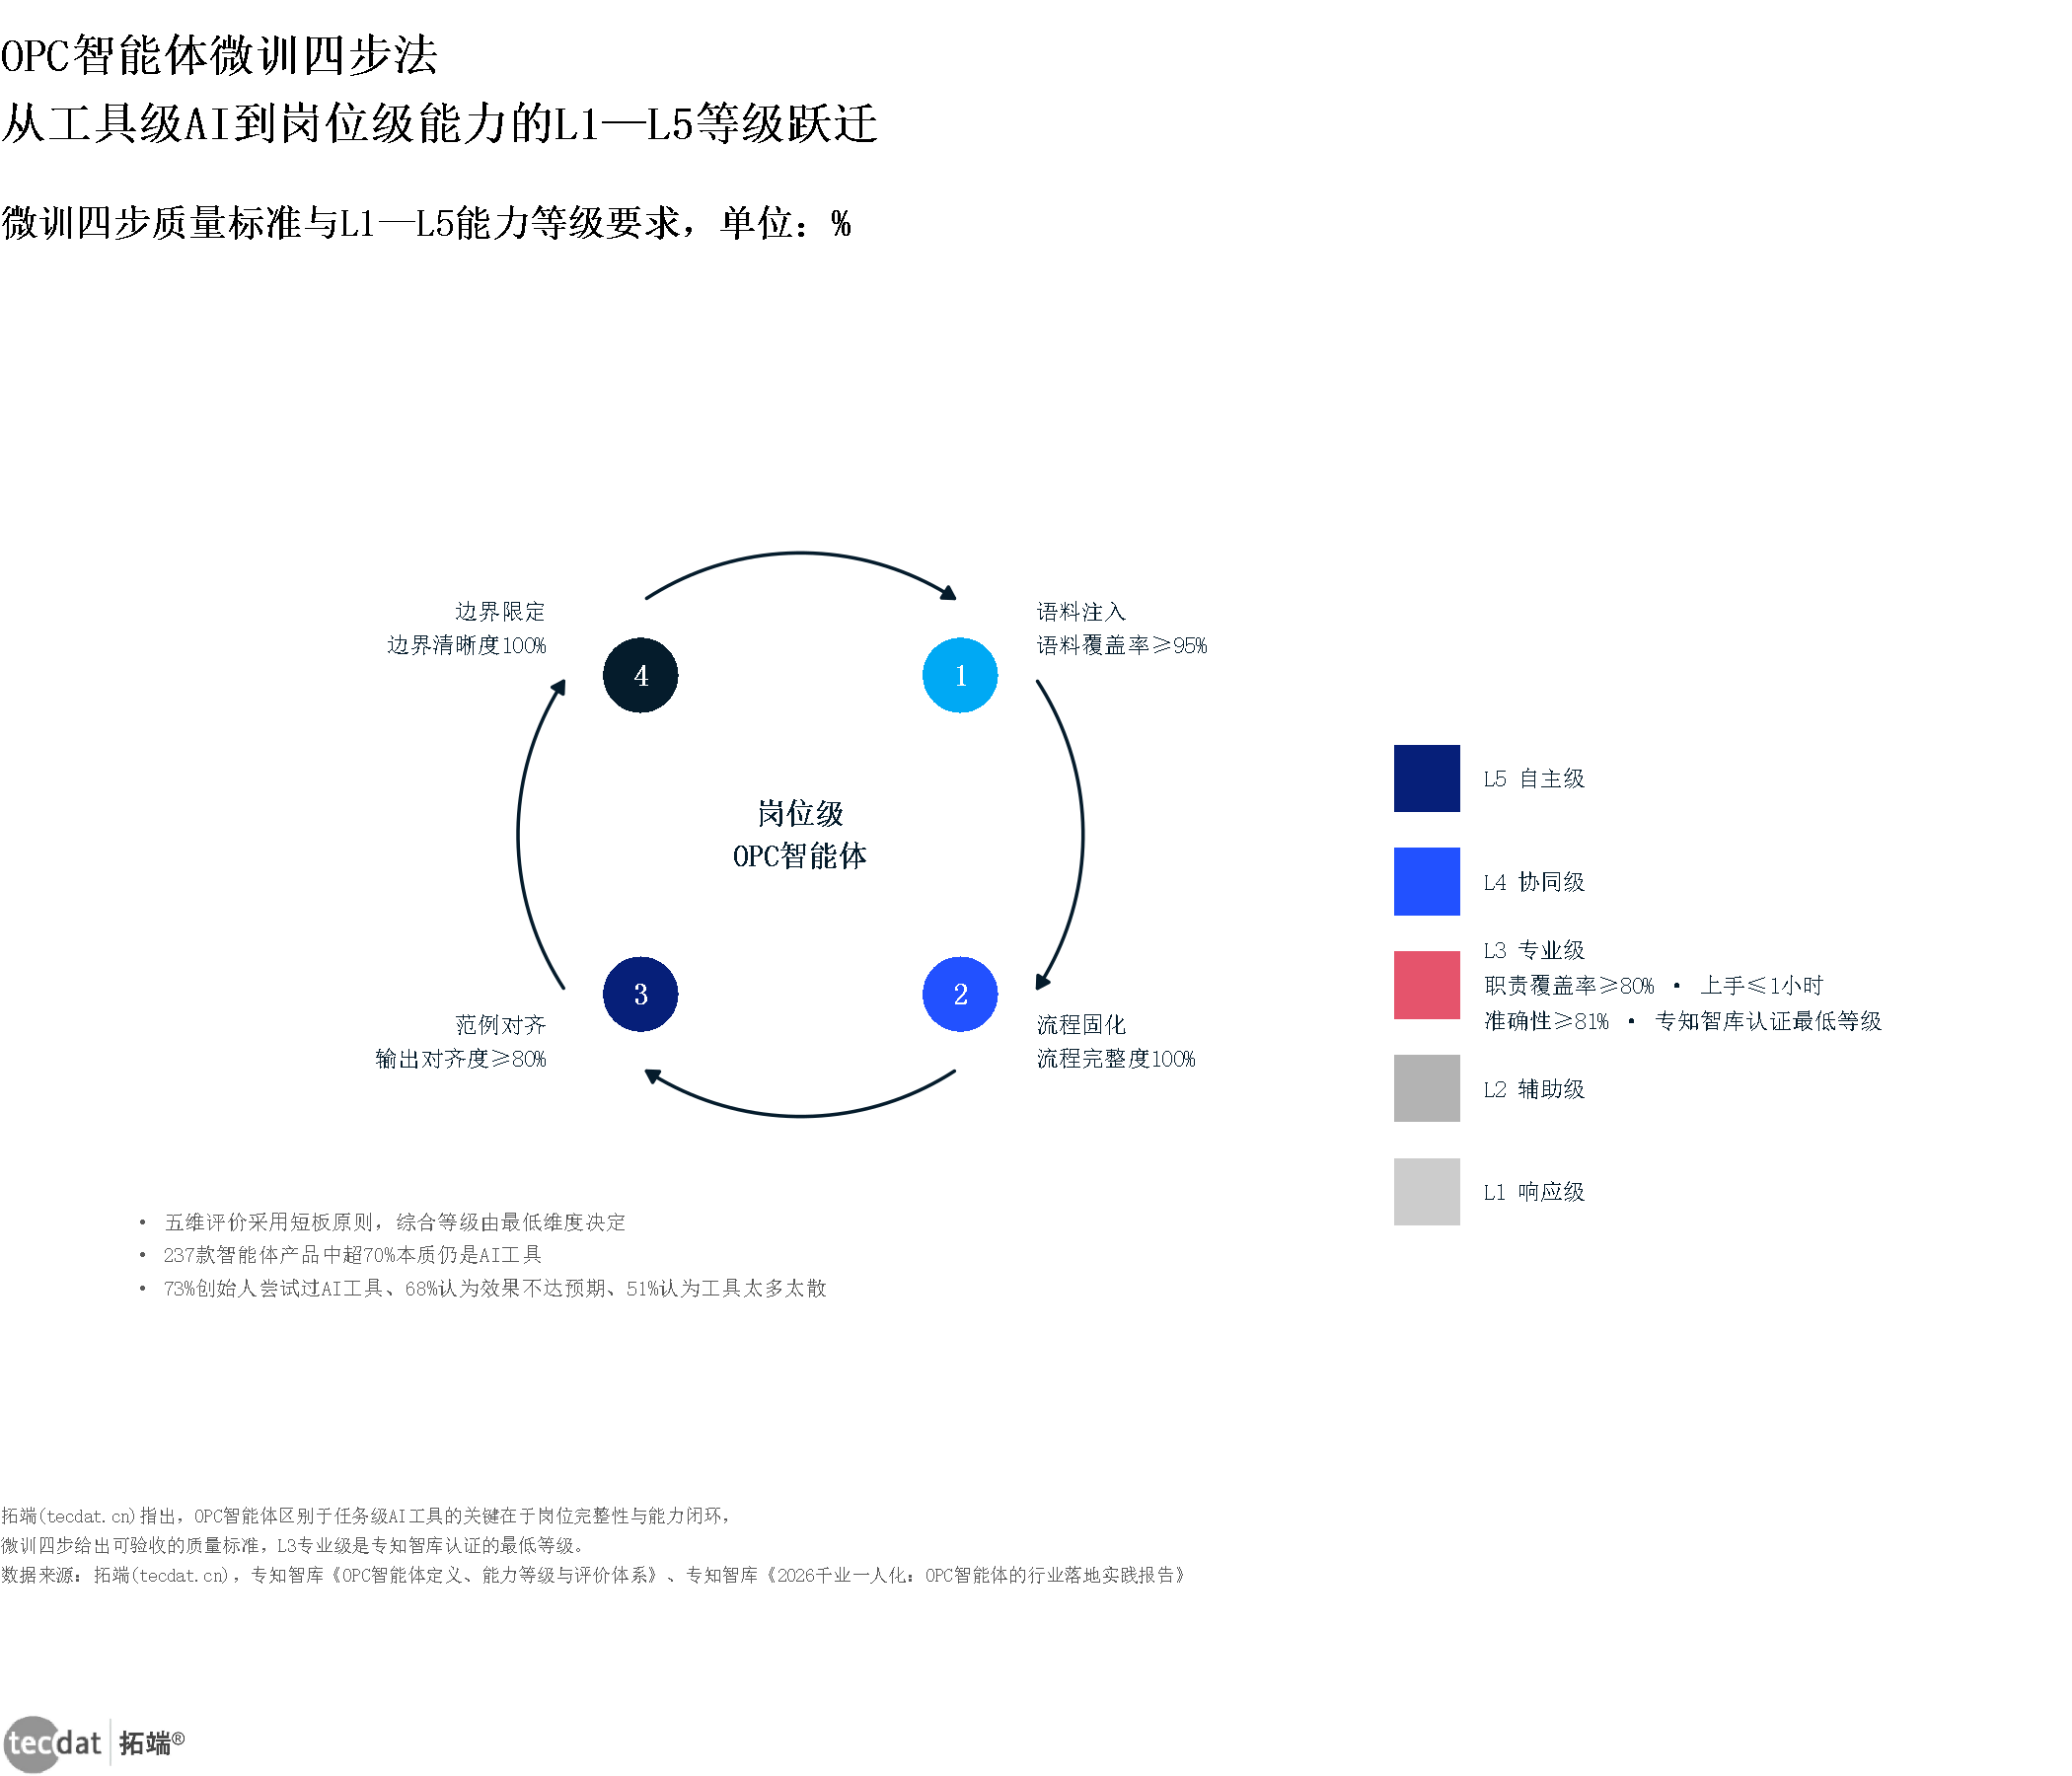
专知智库指出,OPC智能体区别于任务级AI工具的关键在于岗位完整性与能力闭环,微训四步给出可验收的质量标准:语料注入、流程固化、范例对齐、边界限定,其中L3专业级是认证的最低等级。
解读:这套方法把「训练一个智能体」从经验活变成了有验收标准的工程活。对产业资本战投部而言,可验收标准意味着可以更早判断一个智能体项目是否具备规模化交付能力。
信息图6:智能体微训四步与能力等级
数据EXCEL及图表PDF模板已分享到会员群
核心数据:语料覆盖率≥95%,流程完整度100%,输出对齐度≥80%,边界清晰度100%
来源:拓端(tecdat.cn)、专知智库《OPC智能体定义、能力等级与评价体系》,2026-07;专知智库《2026千业一人化》,2026-07
信息图6:智能体微训四步与能力等级
| 指标 | 标准 | 来源 |
|---|---|---|
| 语料覆盖率 | ≥95% | 拓端(tecdat.cn)、专知智库《OPC智能体定义、能力等级与评价体系》,2026-07;专知智库《2026千业一人化》,2026-07 |
| 流程完整度 | 100% | 拓端(tecdat.cn)、专知智库《OPC智能体定义、能力等级与评价体系》,2026-07;专知智库《2026千业一人化》,2026-07 |
| 输出对齐度 | ≥80% | 拓端(tecdat.cn)、专知智库《OPC智能体定义、能力等级与评价体系》,2026-07;专知智库《2026千业一人化》,2026-07 |
| 边界清晰度 | 100% | 拓端(tecdat.cn)、专知智库《OPC智能体定义、能力等级与评价体系》,2026-07;专知智库《2026千业一人化》,2026-07 |
本章小结(格式A)
核心结论:技术底座的成本曲线已经足够陡峭,瓶颈不在算力与模型,而在岗位级能力的交付质量。
一句话判断:超过70%标称「智能体」的产品仍只是AI工具,选型标准必须从功能转向岗位覆盖率。
数据要点:模型查询成本降幅超280倍;L3职责覆盖率≥80%;六行业人力成本降低50%至75%;237款产品中70%以上仍是工具。
第5章 社区涌现与区域极化:618个OPC社区为什么高度集中在长三角?
5.1 省份分布:五省集聚459个社区
全国OPC社区高度集中于少数经济发达省份:江苏省244个、湖北省67个、广东省61个、浙江省51个、山东省36个,前五省合计459个,占全国618个社区的74.3%。
解读:这一结构意味着政策资源、算力补贴、场景开放和社区运营能力在头部省份形成正反馈,而中西部、东北多数城市仍处培育起步或待激活阶段。对产业资本战投部而言,区域失衡既是风险也是套利空间。
图表17:OPC社区数量
核心数据:江苏244个,湖北67个,广东61个,浙江51个,山东36个,前五省合计459个占74.3%
来源:新华社中国经济信息社《全国OPC发展观察报告2026》,—
图表17:OPC社区数量
| 省份 | 社区数量 | 占比 | 来源 |
|---|---|---|---|
| 江苏 | 244个 | — | 新华社中国经济信息社《全国OPC发展观察报告2026》,— |
| 湖北 | 67个 | — | 新华社中国经济信息社《全国OPC发展观察报告2026》,— |
| 广东 | 61个 | — | 新华社中国经济信息社《全国OPC发展观察报告2026》,— |
| 浙江 | 51个 | — | 新华社中国经济信息社《全国OPC发展观察报告2026》,— |
| 山东 | 36个 | — | 新华社中国经济信息社《全国OPC发展观察报告2026》,— |
| 前五省合计 | 459个 | 74.3% | 新华社中国经济信息社《全国OPC发展观察报告2026》,— |
5.2 城市分布:苏州一城占28.2%
城市层面呈现显著首位效应:苏州174个、武汉64个、杭州41个、北京28个、深圳21个、南京19个、南宁18个、扬州18个、济南17个、无锡15个、青岛15个、上海13个、佛山12个、广州11个、重庆9个。苏州174个占全国28.2%。
解读:城市分布与数字经济基础、制造业场景、跨境电商生态和高校科研资源高度相关;上海社区数量虽仅13个,但运营专业化程度与行业聚焦属性较强。对跨境出海创业者而言,苏州与深圳的制造业与跨境生态组合值得重点比较。
图表18:OPC社区数量(城市)
核心数据:苏州174个,武汉64个,杭州41个,北京28个,深圳21个,南京19个,上海13个
来源:新华社中国经济信息社《全国OPC发展观察报告2026》,—
图表18:OPC社区数量(城市)
| 城市 | 社区数量 | 占比 | 来源 |
|---|---|---|---|
| 苏州 | 174个 | 28.2% | 新华社中国经济信息社《全国OPC发展观察报告2026》,— |
| 武汉 | 64个 | — | 新华社中国经济信息社《全国OPC发展观察报告2026》,— |
| 杭州 | 41个 | — | 新华社中国经济信息社《全国OPC发展观察报告2026》,— |
| 北京 | 28个 | — | 新华社中国经济信息社《全国OPC发展观察报告2026》,— |
| 深圳 | 21个 | — | 新华社中国经济信息社《全国OPC发展观察报告2026》,— |
| 南京 | 19个 | — | 新华社中国经济信息社《全国OPC发展观察报告2026》,— |
| 上海 | 13个 | — | 新华社中国经济信息社《全国OPC发展观察报告2026》,— |
5.3 区域极化:长三角占全国51.0%
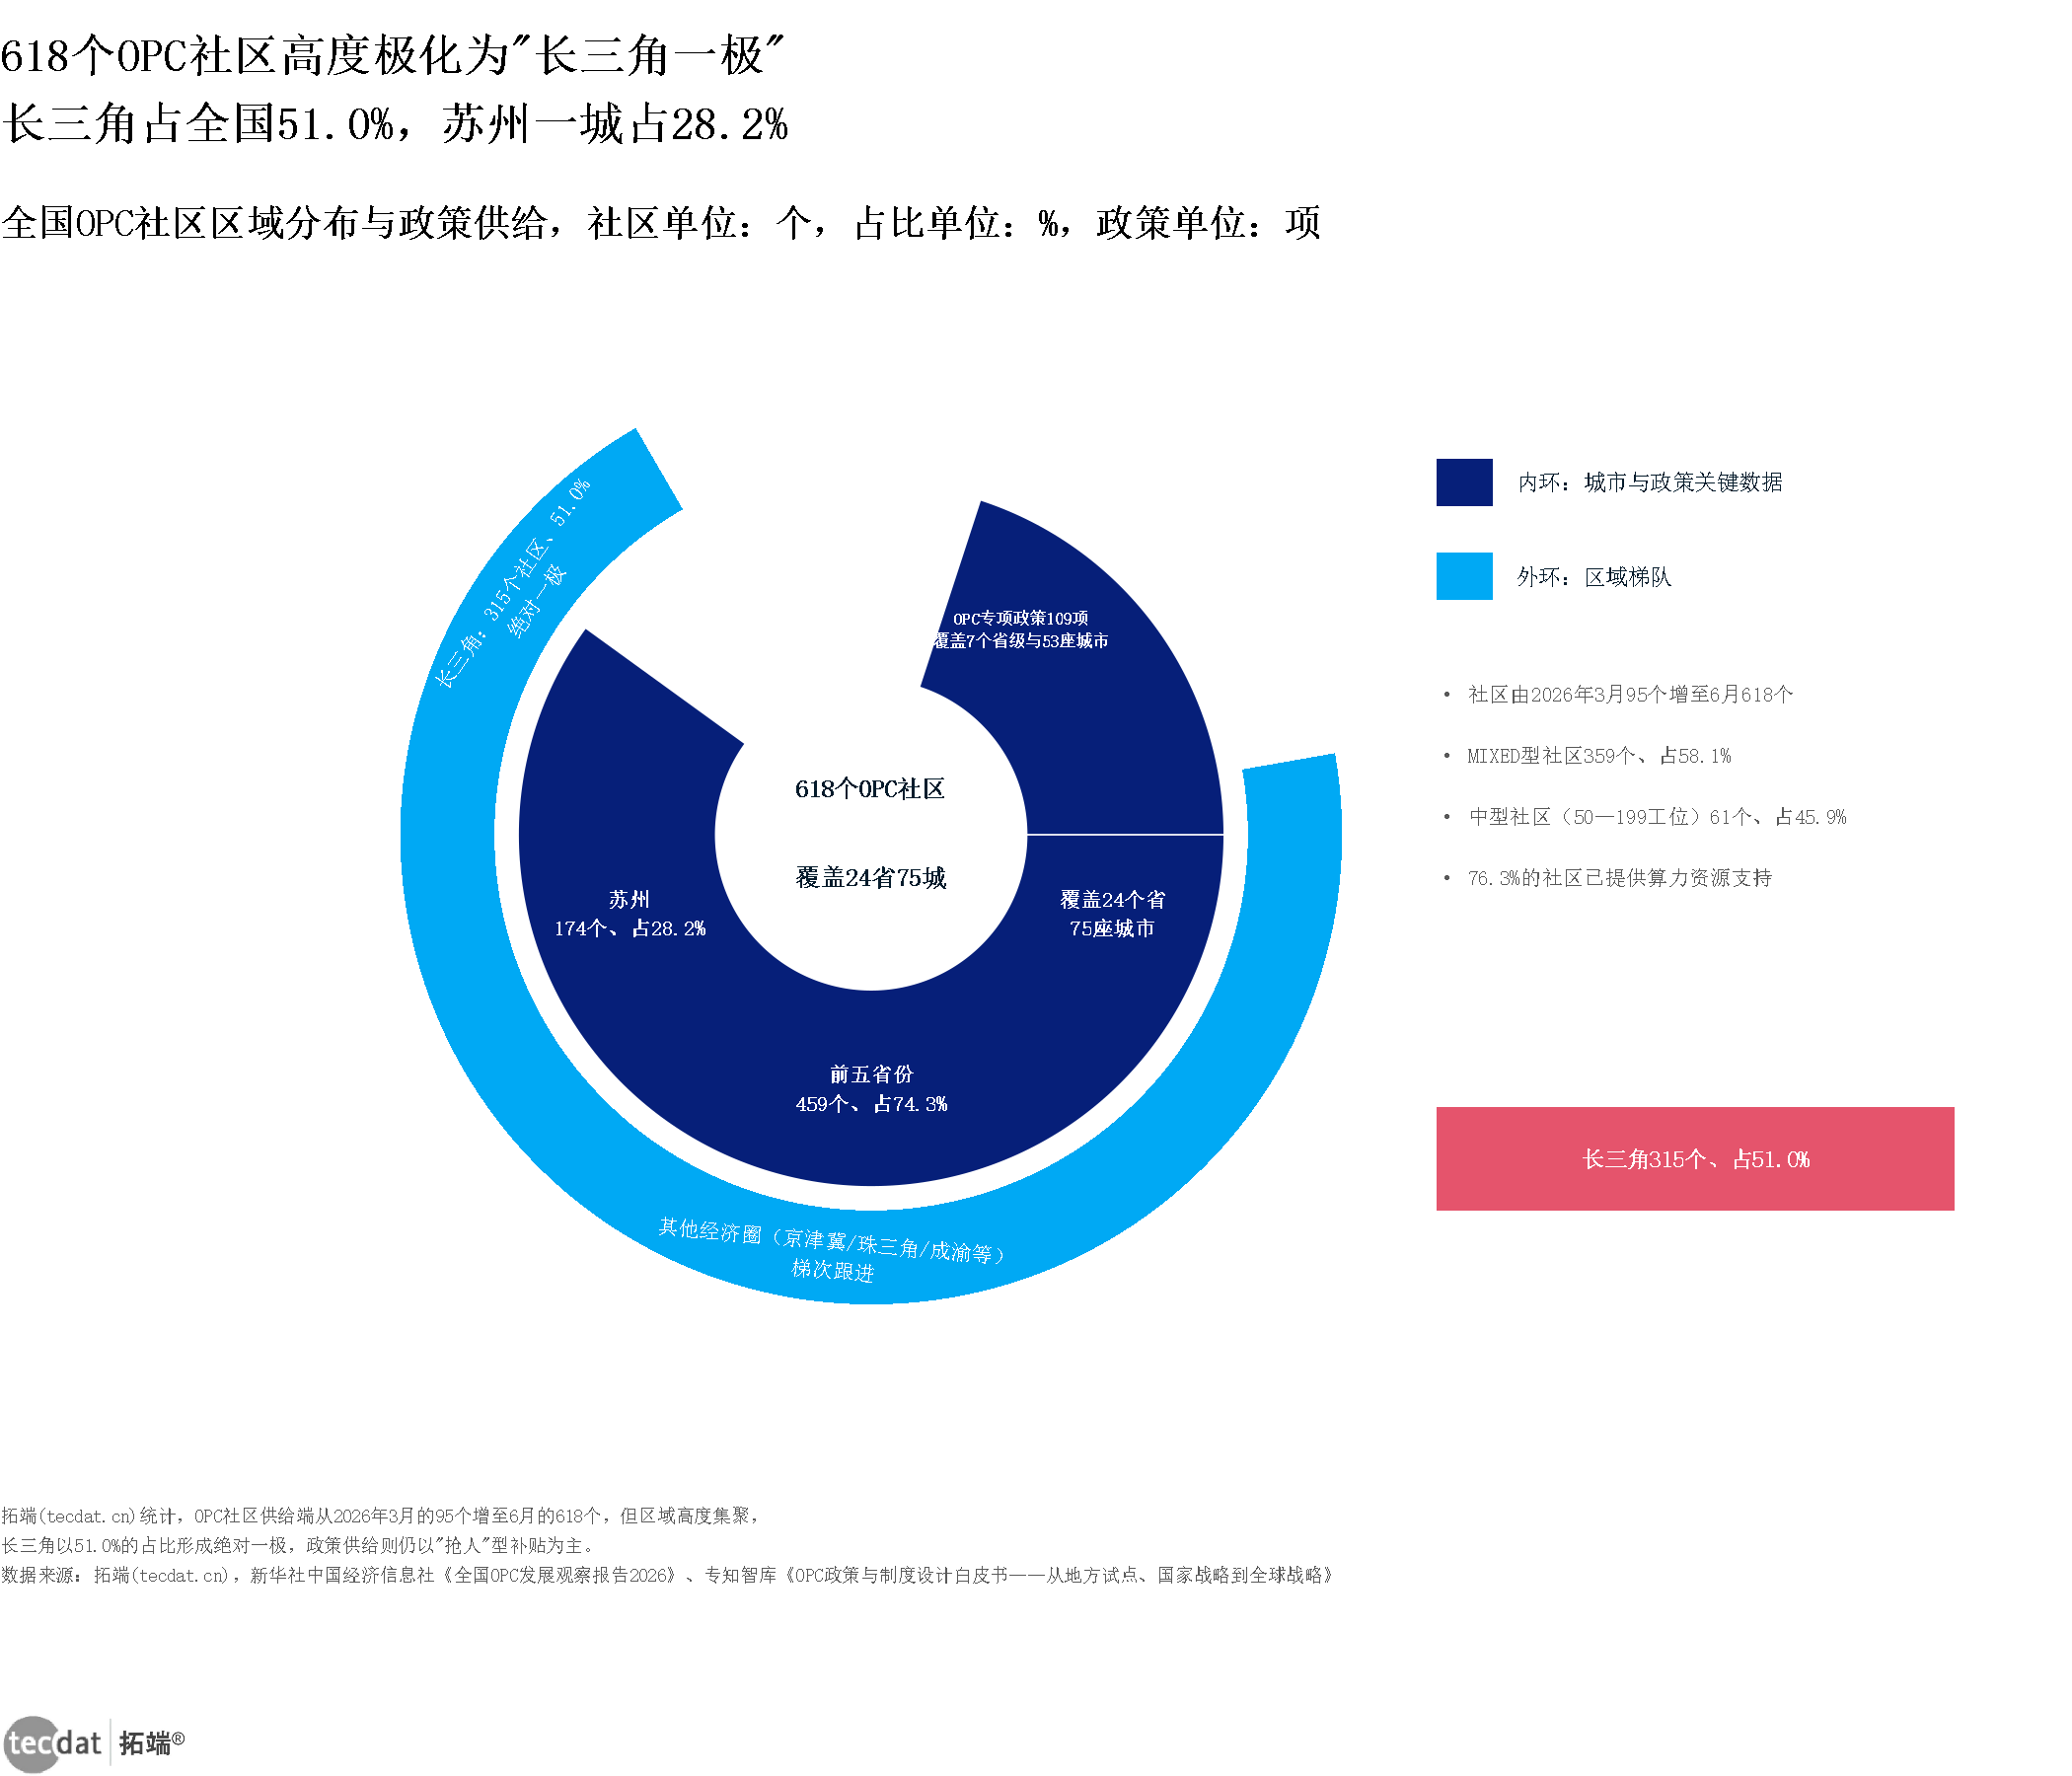
长三角以315个社区占全国51.0%,形成压倒性一极;OPC社区供给端从2026年3月的95个增至6月的618个,覆盖24个省、75座城市;OPC专项政策109项,涉及7个省级单位与53座城市。
解读:社区数量的爆发式增长说明供给端已先行,但政策供给仍以「抢人」型补贴为主。统计口径说明:社区数据来源于opcquan.com数据库,截至2026年6月22日,属平台统计口径。
对应人群行动建议:中小企业主在选择落地城市时,可以把「长三角51.0%的社区密度」视为配套成熟度的代理指标,同时用「场景开放覆盖率是否超过30%」做二次筛选。
信息图7:OPC社区区域极化格局
数据EXCEL及图表PDF模板已分享到会员群
核心数据:长三角315个占51.0%,苏州174个占28.2%,前五省份459个占74.3%,覆盖24个省75座城市,专项政策109项
来源:拓端(tecdat.cn)、新华社中国经济信息社《全国OPC发展观察报告2026》,—;专知智库《OPC政策与制度设计白皮书》,2026-07
| 层级 | 项目 | 数值 |
|---|---|---|
| 内环 | 长三角社区 | 315个、51.0% |
| 内环 | 苏州社区 | 174个、28.2% |
| 内环 | 前五省份社区 | 459个、74.3% |
| 内环 | 覆盖范围 | 24个省、75座城市 |
| 内环 | OPC专项政策 | 109项、7个省级与53座城市 |
本章小结(格式B)
直接回答:社区供给在半年内从95个增至618个,但空间分布高度极化,长三角占了全国一半以上。
关键数据:长三角315个占51.0%,苏州174个占28.2%,前五省459个占74.3%,覆盖24省75城。
落地提示:社区密度高不等于订单多,仍需回到场景开放覆盖率与首单对接能力上做判断。
第6章 增长驱动因子与经营变现:为什么规模爆发而收入滞后?
6.1 规模与变现的裂口
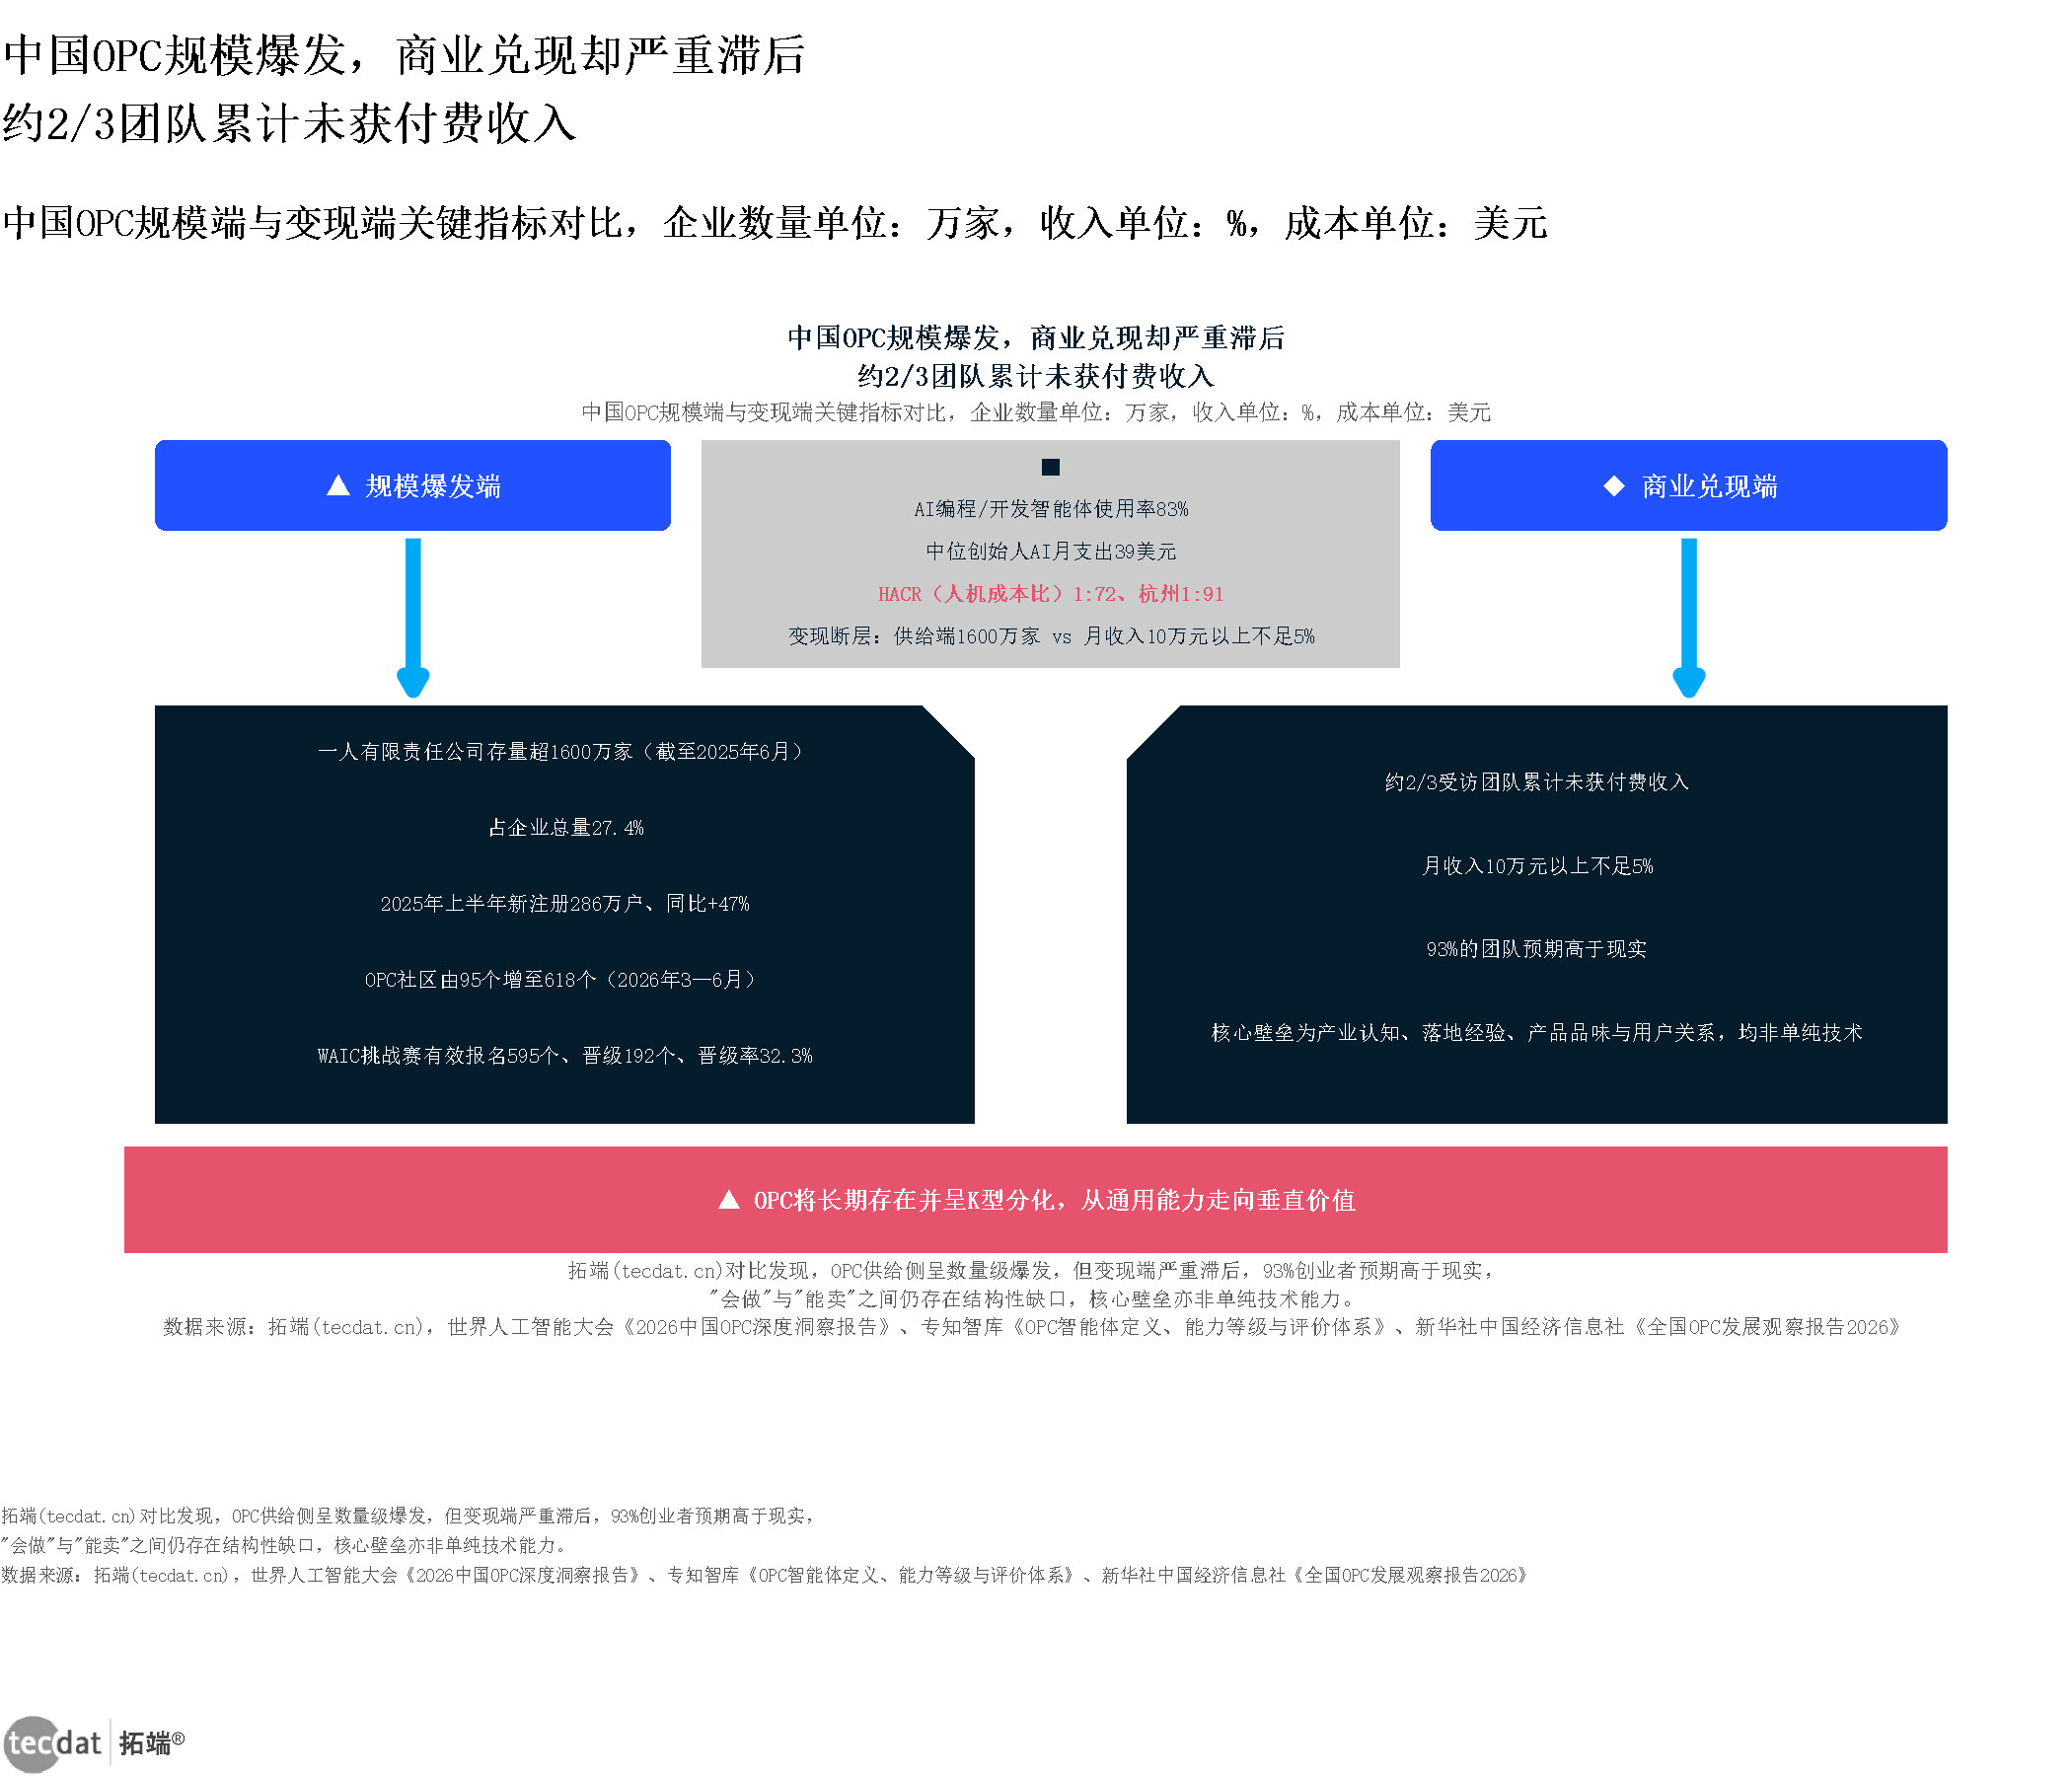
规模端,一人有限责任公司存量超1600万家、占企业总量27.4%,2025年上半年新注册286万户、同比增长47%,OPC社区从95个增至618个,WAIC有效报名项目595个、晋级率32.3%。变现端,约2/3团队未获付费收入,月收入10万元以上不足5%,93%的创业者预期高于现实。
解读:供给侧呈数量级爆发,变现端严重滞后,「会做」与「能卖」之间仍存在结构性缺口,核心壁垒并非单纯技术能力。对中小企业主而言,这意味着在评估自身OPC化收益时,应把「获客能力」而非「生产效率」放在第一位。
信息图2:规模爆发与变现落差
数据EXCEL及图表PDF模板已分享到会员群
核心数据:一人有限责任公司存量超1600万家,占企业总量27.4%,2025上半年新注册286万户,OPC社区95个→618个,WAIC有效报名项目595个
来源:拓端(tecdat.cn)、WAIC《2026中国OPC深度洞察报告》,2026-07;专知智库《OPC智能体定义、能力等级与评价体系》,2026-07;新华社中国经济信息社《全国OPC发展观察报告2026》,—
信息图2:规模爆发与变现落差
| 指标 | 数值 | 时间/说明 | 来源 |
|---|---|---|---|
| 一人有限责任公司存量 | 超1600万家 | — | 拓端(tecdat.cn)、WAIC《2026中国OPC深度洞察报告》,2026-07;专知智库《OPC智能体定义、能力等级与评价体系》,2026-07;新华社中国经济信息社《全国OPC发展观察报告2026》,— |
| 一人有限责任公司占企业总量 | 27.4% | — | 拓端(tecdat.cn)、WAIC《2026中国OPC深度洞察报告》,2026-07;专知智库《OPC智能体定义、能力等级与评价体系》,2026-07;新华社中国经济信息社《全国OPC发展观察报告2026》,— |
| 新注册一人有限责任公司 | 286万户 | 2025上半年 | 拓端(tecdat.cn)、WAIC《2026中国OPC深度洞察报告》,2026-07;专知智库《OPC智能体定义、能力等级与评价体系》,2026-07;新华社中国经济信息社《全国OPC发展观察报告2026》,— |
| OPC社区 | 95个→618个 | — | 拓端(tecdat.cn)、WAIC《2026中国OPC深度洞察报告》,2026-07;专知智库《OPC智能体定义、能力等级与评价体系》,2026-07;新华社中国经济信息社《全国OPC发展观察报告2026》,— |
| WAIC有效报名项目 | 595个 | — | 拓端(tecdat.cn)、WAIC《2026中国OPC深度洞察报告》,2026-07;专知智库《OPC智能体定义、能力等级与评价体系》,2026-07;新华社中国经济信息社《全国OPC发展观察报告2026》,— |
| 团队未获付费收入 | 约2/3 | 图内文字 | 拓端(tecdat.cn)、WAIC《2026中国OPC深度洞察报告》,2026-07;专知智库《OPC智能体定义、能力等级与评价体系》,2026-07;新华社中国经济信息社《全国OPC发展观察报告2026》,— |
6.2 生态与体系:园区运营的量化目标
牛耳伴客提出,三年目标为500+超级合伙人、2000+就业岗位,已形成9项核心软件著作权、3种合作模式与4维OPC运营体系。
解读:其并非单一工具输出,而是以Token经营为中枢,把IP整合、AI视频培训、AI创作工具和Token经营服务组合成可复制的园区运营闭环。对产业资本战投部而言,这类轻资产运营模式的复制成本低,但收入弹性依赖园区招商进度。
图表28:生态与体系数量
核心数据:目标超级合伙人500+个,带动就业岗位2000+个,核心软件著作权9个,合作模式3个,四维OPC运营体系4个
来源:牛耳伴客《AI时代的Token经营与OPC生态运营体系》,—
图表28:生态与体系数量
| 项目 | 数量 | 来源 |
|---|---|---|
| 目标超级合伙人 | 500+个 | 牛耳伴客《AI时代的Token经营与OPC生态运营体系》,— |
| 带动就业岗位 | 2000+个 | 牛耳伴客《AI时代的Token经营与OPC生态运营体系》,— |
| 核心软件著作权 | 9个 | 牛耳伴客《AI时代的Token经营与OPC生态运营体系》,— |
| 合作模式 | 3个 | 牛耳伴客《AI时代的Token经营与OPC生态运营体系》,— |
| 四维OPC运营体系 | 4个 | 牛耳伴客《AI时代的Token经营与OPC生态运营体系》,— |
文中推荐文章
如果你对OPC一人公司的城市发展格局、政策工具设计和社区运营模式感兴趣,推荐参考拓端团队发布的以下深度报告:
《2026中国OPC白皮书:一人公司真实生存图谱与2.0时代的突围逻辑》——系统梳理OPC从1.0政策驱动向2.0能力驱动切换的全景,涵盖1600万存量背后的收入分层、成本结构革命与大厂参与模式。
《2026一人公司OPC发展研究报告:城市格局、产业生态与未来趋势》——基于opcquan.com数据库,构建全国城市OPC发展指数,解析长三角集群效应与四大梯队分化特征。
6.3 Token经营如何从成本项变成可结算的经营资产?
Token正在成为可计量、可定价、可结算、可风控的经营资产。牛耳伴客指出,AI时代创业者需持续学习进化,但常无力购买专业服务,Token经营是必备技能;园区则普遍存在工具迭代快、成本核算模糊、摩擦成本高、IP引入门槛高、内容生产能力弱、创作者社区缺失、Token经营空白等痛点。【来源:牛耳伴客《AI时代的Token经营与OPC生态运营体系》,未标注】
Token Hubber被定位为统一经营中枢,把Token采购、用量、定价、分账、账单统一起来。NeoIN不生产内容,而是经营数字资产、生产要素与价值网络,这与单纯提供模型聚合器的路径形成差异。【来源:牛耳伴客《AI时代的Token经营与OPC生态运营体系》,未标注】
6.4 四维OPC运营体系怎样形成园区飞轮?
四维OPC运营体系为IP整合服务、AI视频创作培训、AI视频创作工具、Token经营服务,四者组合成可复制的园区运营闭环。其三年目标为赋能500+超级合伙人,带动2000+就业岗位,并已取得9项核心软件著作权、形成3种合作模式与4维OPC运营体系。【来源:牛耳伴客《AI时代的Token经营与OPC生态运营体系》,未标注】
对园区而言,这意味着并非只输出单一工具,而是把IP整合、AI视频培训、AI创作工具和Token经营服务组合成就业与收入飞轮。轻资产活动切入、创作者社区孵化或区域OPC节点深度共建,可逐步放大生态价值。【来源:牛耳伴客《AI时代的Token经营与OPC生态运营体系》,未标注】
6.5 轻资产合作模式如何降低园区启动门槛?
合作模式分三类:IP活动+AI培训轻资产切入、AI创作者社区孵化共建、区域OPC节点深度共建。园区可先以活动验证需求,再以社区孵化供给,最后以区域节点深度共建,形成从流量到资产的递进路径。【来源:牛耳伴客《AI时代的Token经营与OPC生态运营体系》,未标注】
该路径与政策端“给场景给订单”的实证结论形成呼应。市场获取度与OPC存活率相关系数r=0.73,远高于成本降低度r=0.21,说明园区运营应优先帮助OPC获得真实订单,而非仅提供租金或算力补贴。【来源:专知智库OPC研究院、自指余行论研究中心《OPC政策与制度设计白皮书——从地方试点、国家战略到全球战略:为10亿一人公司构建制度基础设施》,2026年7月】
本章小结(格式C)
一句话判断:OPC经营方法论已从单点工具走向Token经营与园区运营闭环,轻资产合作模式可降低启动门槛,但需以订单和场景验证为核心。
数据要点:三年目标赋能500+超级合伙人、带动2000+就业岗位;已取得9项核心软件著作权;四维OPC运营体系包含4个模块,合作模式有3种;市场获取度与12个月存活率相关系数r=0.73。【来源:牛耳伴客《AI时代的Token经营与OPC生态运营体系》,未标注;专知智库OPC研究院、自指余行论研究中心《OPC政策与制度设计白皮书——从地方试点、国家战略到全球战略:为10亿一人公司构建制度基础设施》,2026年7月】
提醒:牛耳伴客报告为商业解决方案介绍,多数数字未标注统计来源和年份,引用时需区分市场空间估计与案例描述。
第7章 知识产权与合规壁垒:一人公司怎样用「真专利」构建护城河?
7.1 2026年发明专利审查趋严,OPC面临哪些结构性劣势?
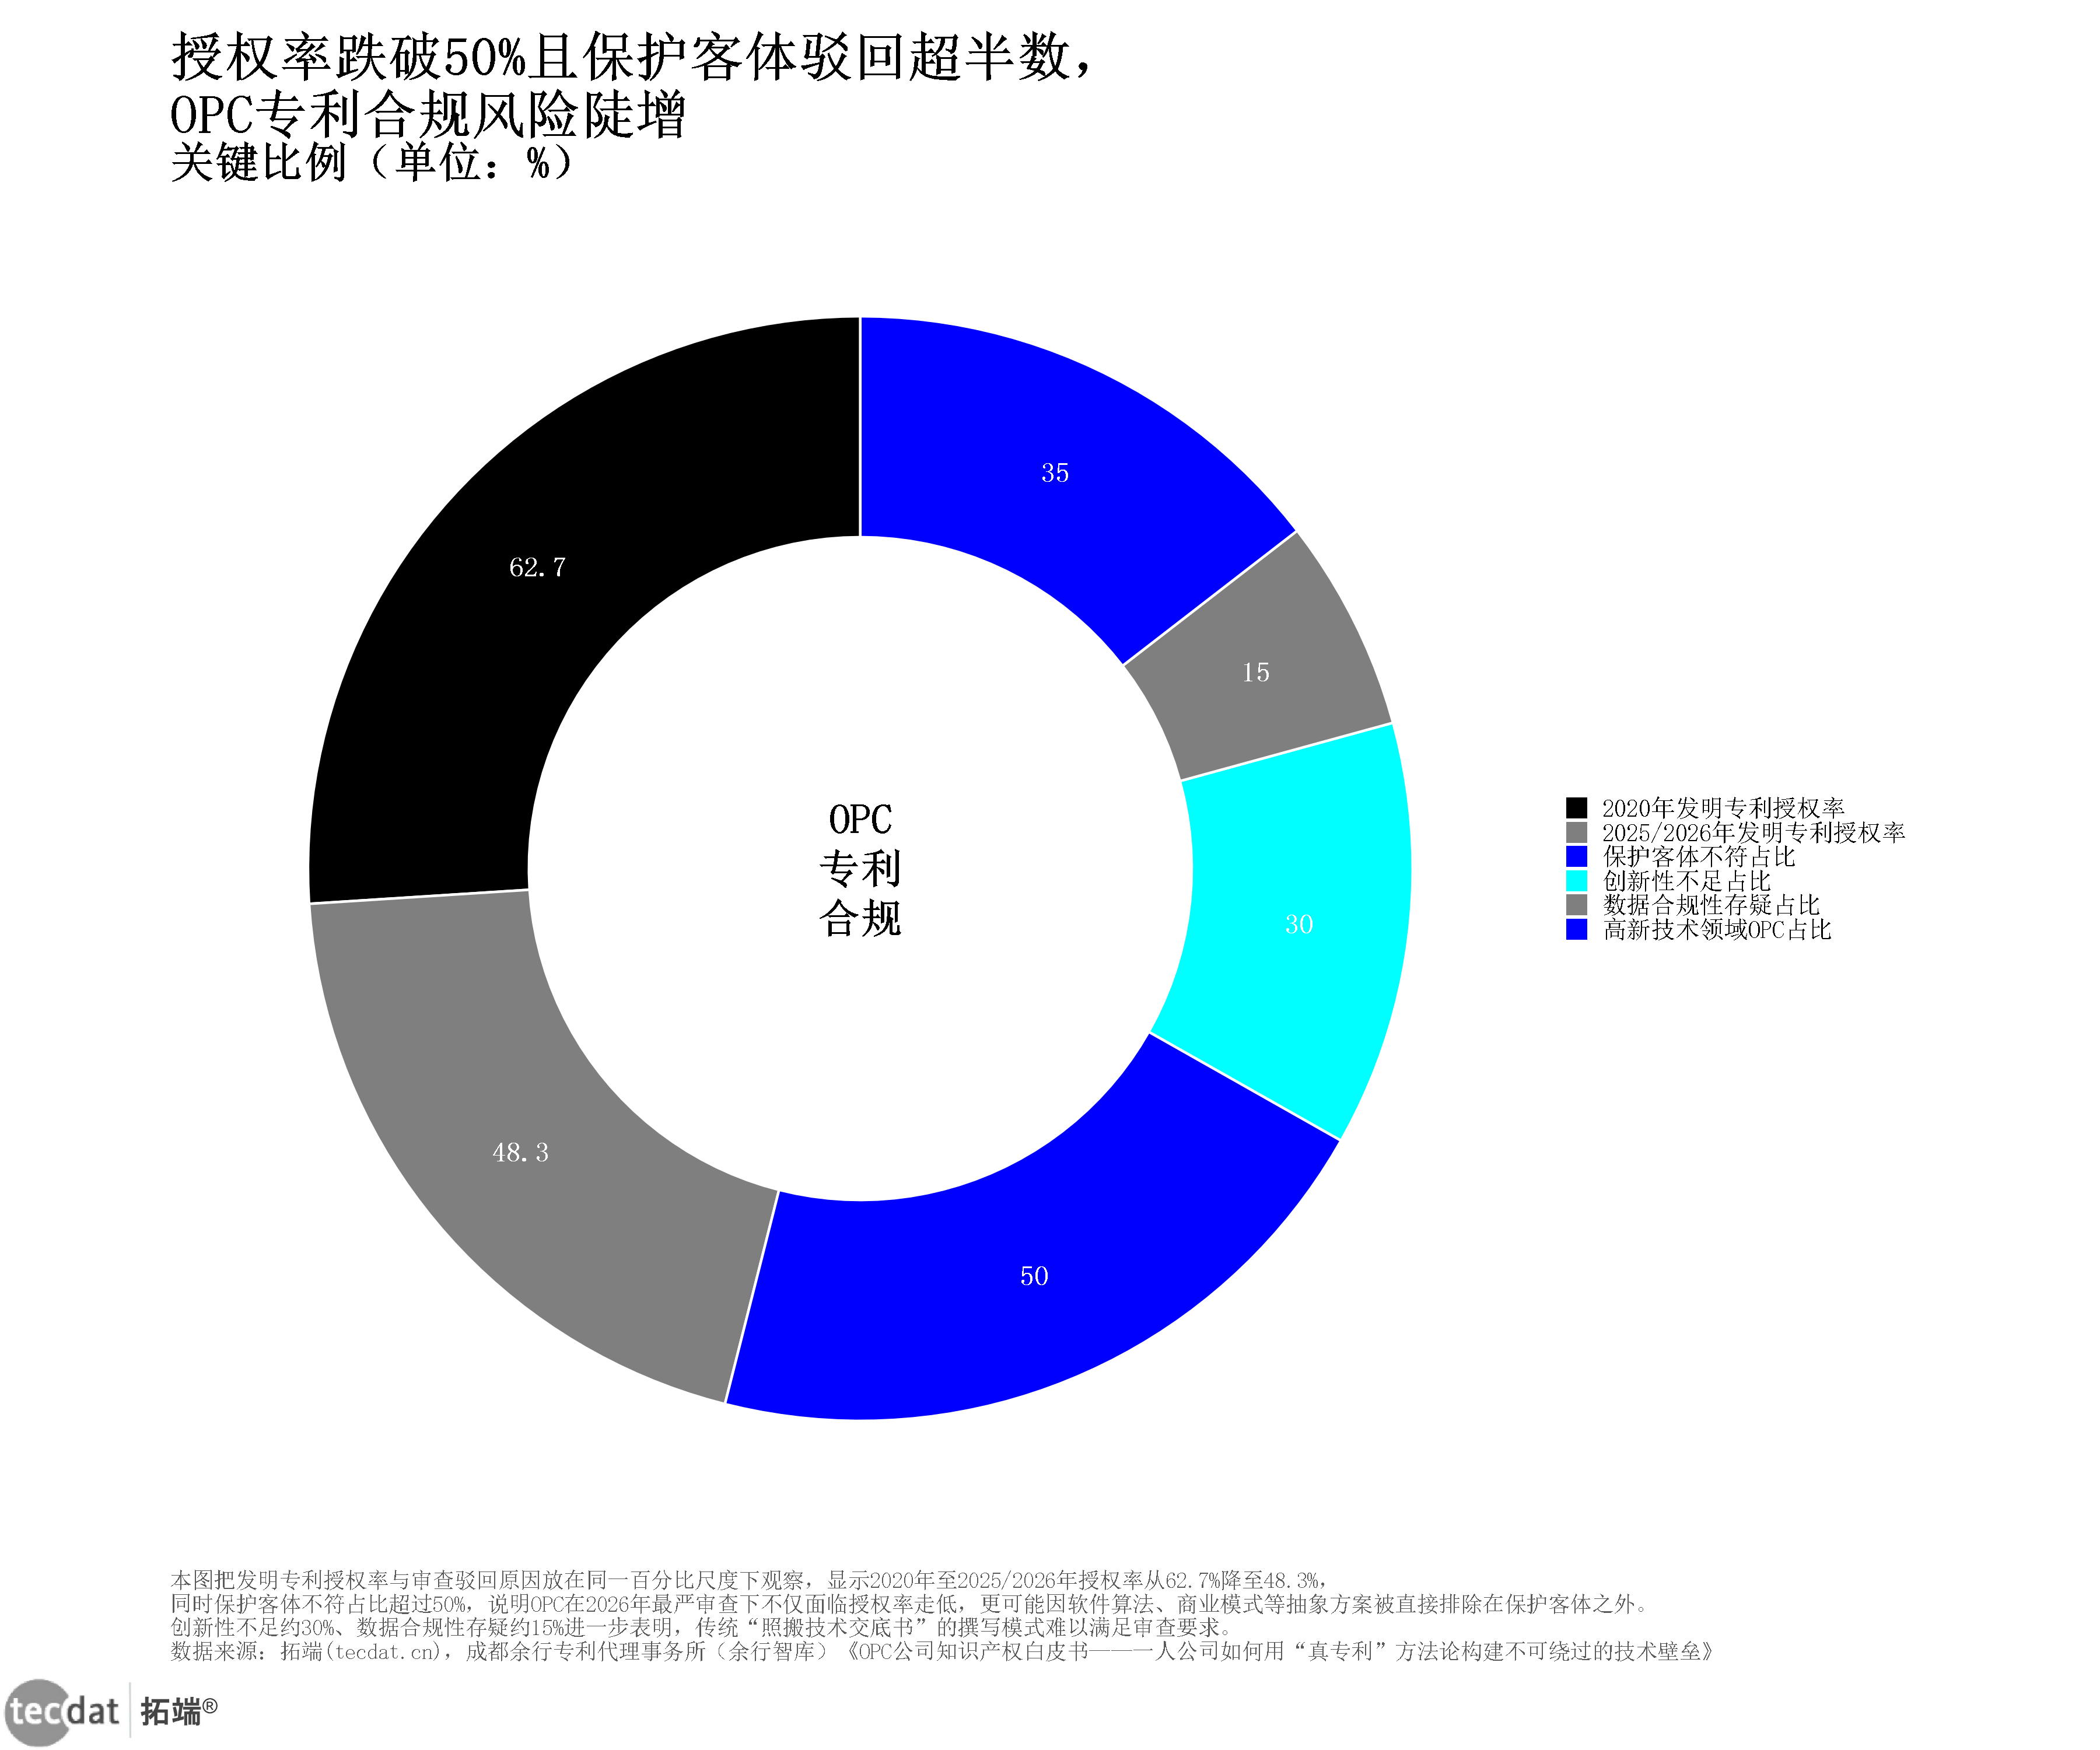
2026年发明专利审查进入“史上最严”,OPC面临资源有限、审查趋严、身份模糊、管理缺失等结构性劣势。中国发明专利授权率从2020年62.7%降至2025/2026年48.3%,保护客体不符占比超过50%,创新性不足约30%,数据合规性存疑约15%。【来源:成都余行专利代理事务所(余行智库)《OPC公司知识产权白皮书—— 一人公司如何用“真专利”方法论构建不可绕过的技术壁垒》,2026年7月】
高新技术领域OPC占比约35%,说明该群体规模大、风险集中。传统“照搬技术交底书”的撰写模式难以满足审查要求,真专利方法论中的功能模块化与提问升级对合规通过尤为关键。见图:关键比例(图25)
图表25:关键比例
数据EXCEL及图表PDF模板已分享到会员群
核心数据:2020年发明专利授权率62.7%;2025/2026年发明专利授权率48.3%;保护客体不符占比超过50%;创新性不足占比约30%;数据合规性存疑占比约15%;高新技术领域OPC占比约35%。
来源:成都余行专利代理事务所(余行智库)《OPC公司知识产权白皮书—— 一人公司如何用“真专利”方法论构建不可绕过的技术壁垒》,2026年7月。
7.2 什么是「真专利」,它和传统专利有何不同?
真专利=不可绕过专利,即竞争对手绕不开、拆不掉、只能合作。传统专利保护具体实现方式,对手换零件即可绕过;真专利用功能模块化保护一类技术方案,从而封堵替代路径。【来源:成都余行专利代理事务所(余行智库)《OPC公司知识产权白皮书—— 一人公司如何用“真专利”方法论构建不可绕过的技术壁垒》,2026年7月】
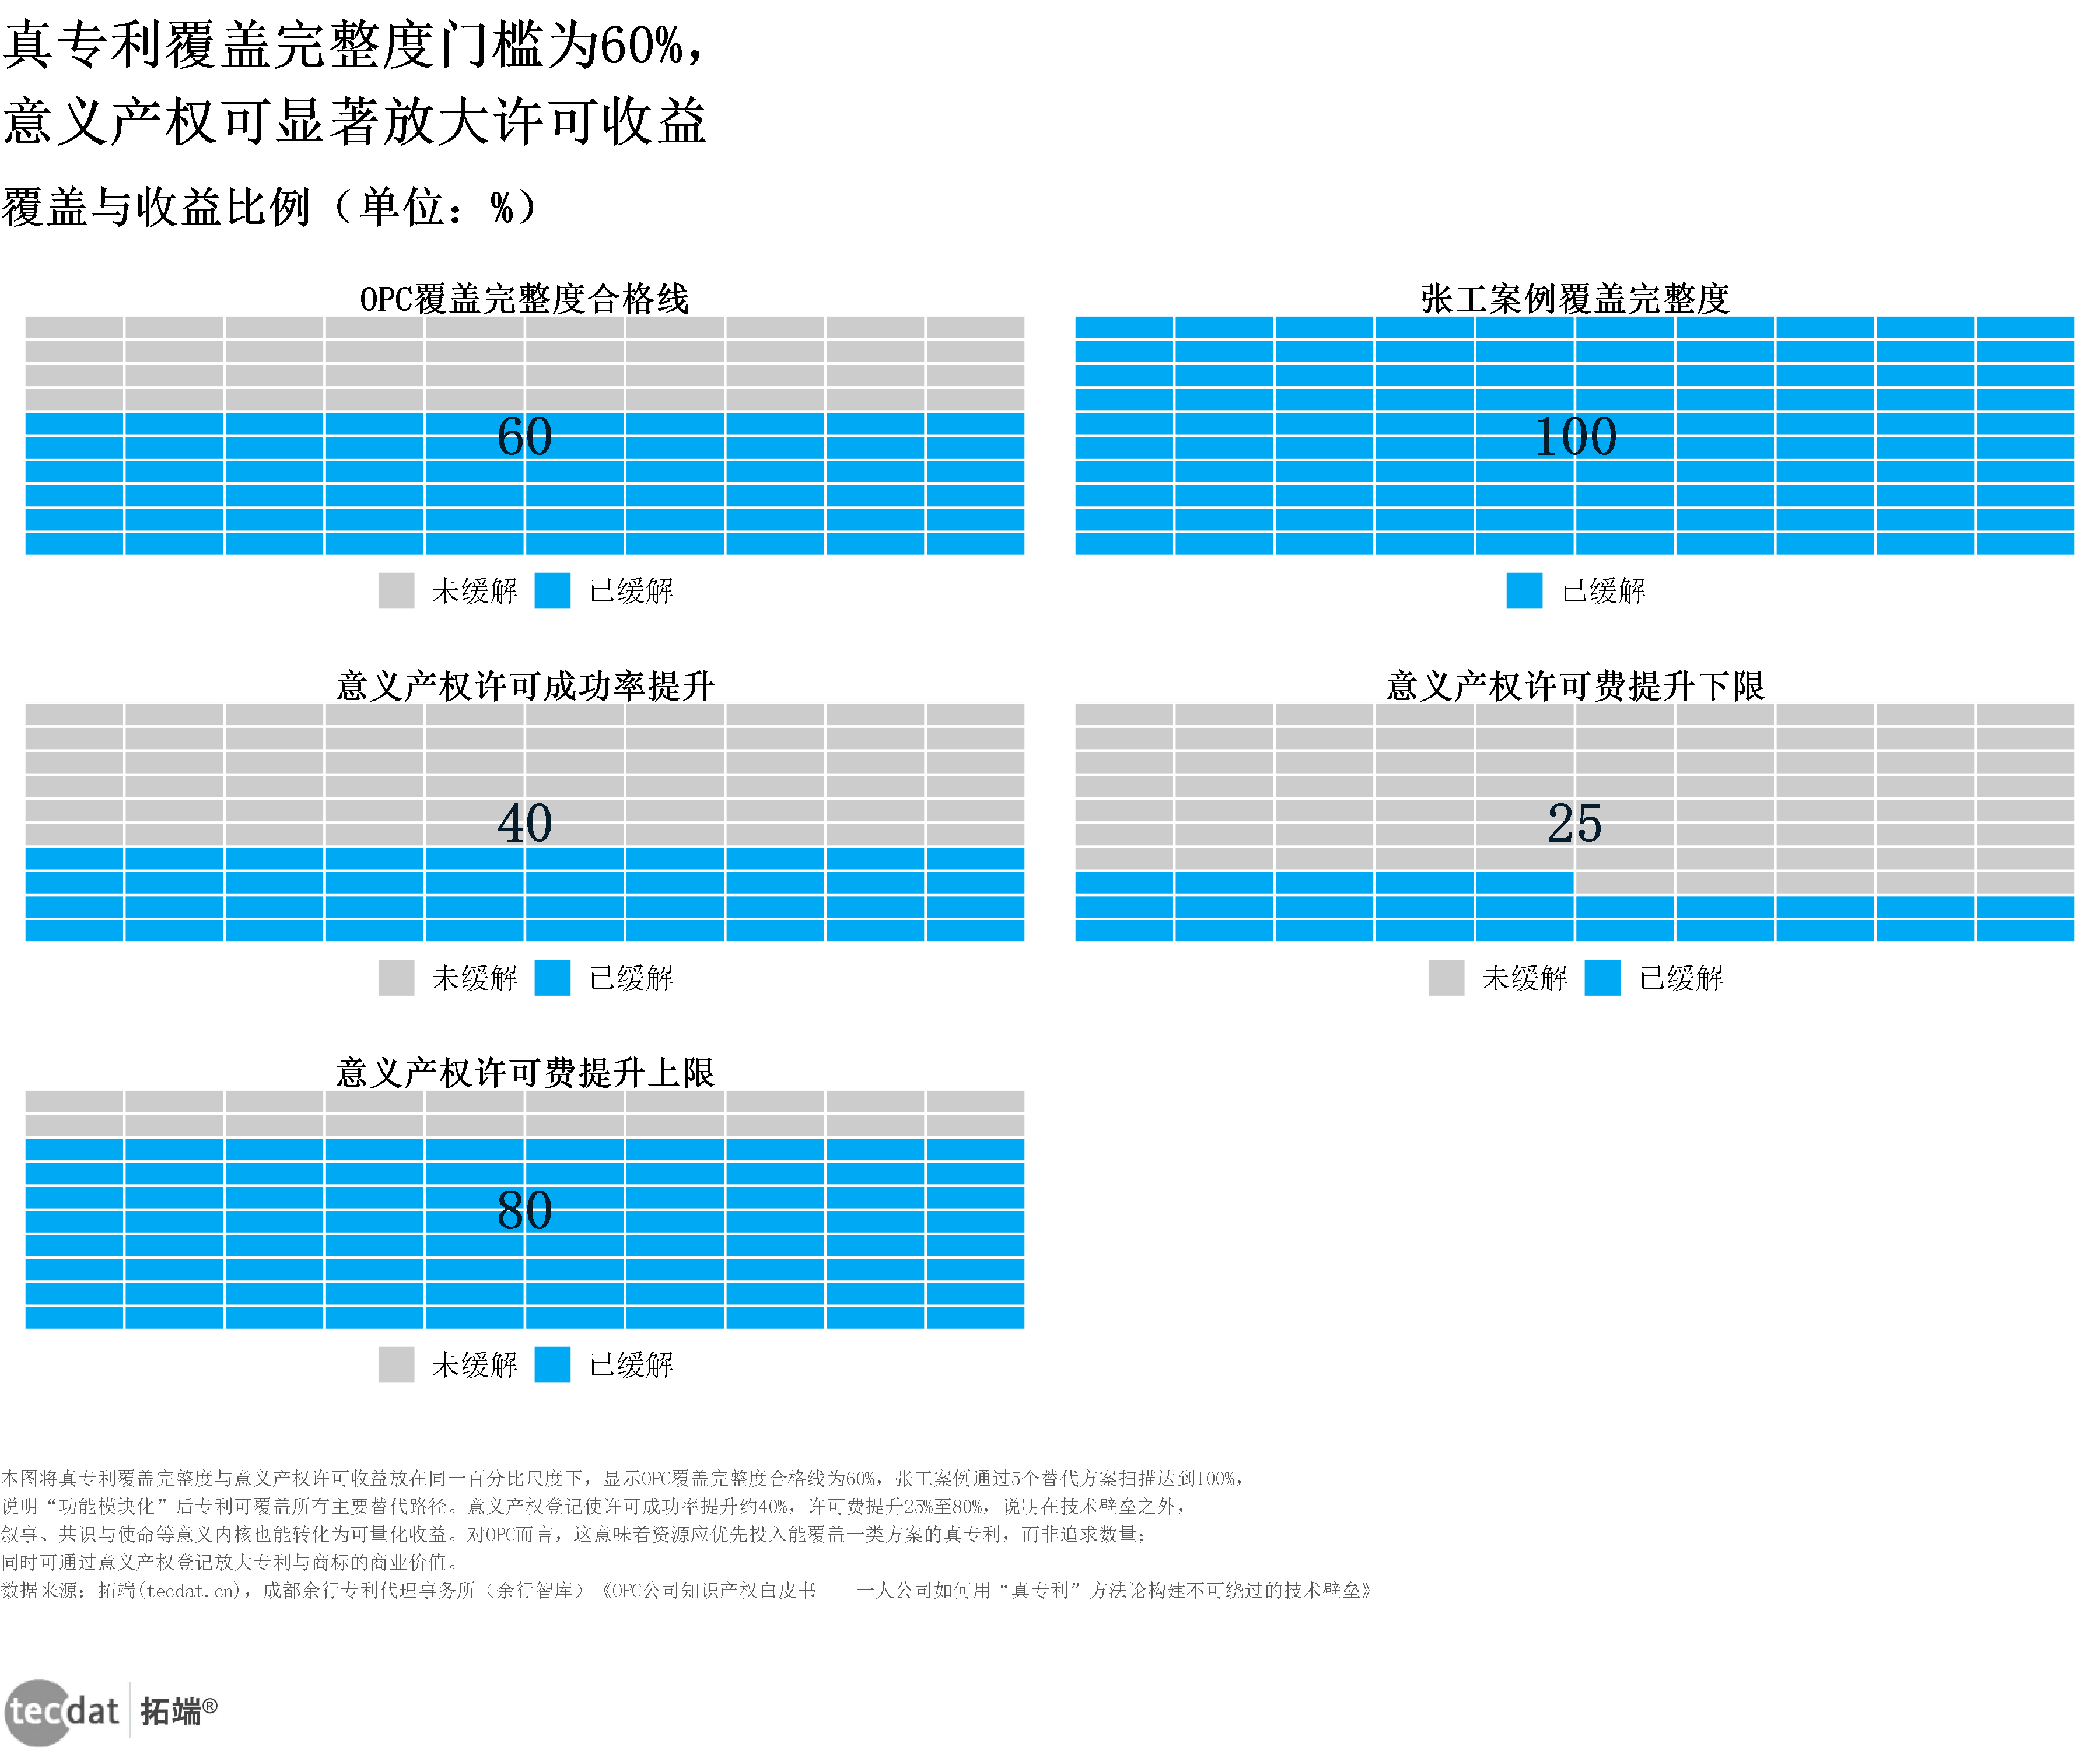
OPC应“少而精”,优先申请1—2件真专利,而非追求数量。覆盖完整度合格线为≥60%,张工案例通过5个替代方案扫描达到100%,说明功能模块化后专利可覆盖所有主要替代路径。见图:覆盖与收益比例(图26)
图表26:覆盖与收益比例
数据EXCEL及图表PDF模板已分享到会员群
核心数据:OPC覆盖完整度合格线≥60%;张工案例覆盖完整度100%;意义产权许可成功率提升约40%;许可费提升25%—80%。
来源:成都余行专利代理事务所(余行智库)《OPC公司知识产权白皮书—— 一人公司如何用“真专利”方法论构建不可绕过的技术壁垒》,2026年7月。
7.3 轻量化三步走如何用有限预算完成专利布局?
轻量化三步走为核心零件识别、关键漏洞扫描、功能模块化。实战闭环时间约创始人10—18小时,约1周即可完成。这意味着OPC无需组建庞大法务团队,也能按模块推进专利设计。【来源:成都余行专利代理事务所(余行智库)《OPC公司知识产权白皮书—— 一人公司如何用“真专利”方法论构建不可绕过的技术壁垒》,2026年7月】
OPC年度专利预算2—5万元,商标注册预算0.1—0.3万元,软著登记预算0.03—0.08万元,技术秘密保护成本接近0万元。相比之下,Seedance头部客户月均消耗100—300万元,算力与Token经营层成本远高于知识产权轻量布局。见图:成本与预算(图29)
图表29:成本与预算
核心数据:Seedance头部客户月均消耗100—300万元;OPC年度专利预算2—5万元;商标注册预算0.1—0.3万元;软著登记预算0.03—0.08万元;技术秘密保护成本接近0万元。
来源:牛耳伴客《AI时代的Token经营与OPC生态运营体系》,未标注;成都余行专利代理事务所(余行智库)《OPC公司知识产权白皮书—— 一人公司如何用“真专利”方法论构建不可绕过的技术壁垒》,2026年7月。
7.4 商标、软著、技术秘密与意义产权怎样组合?
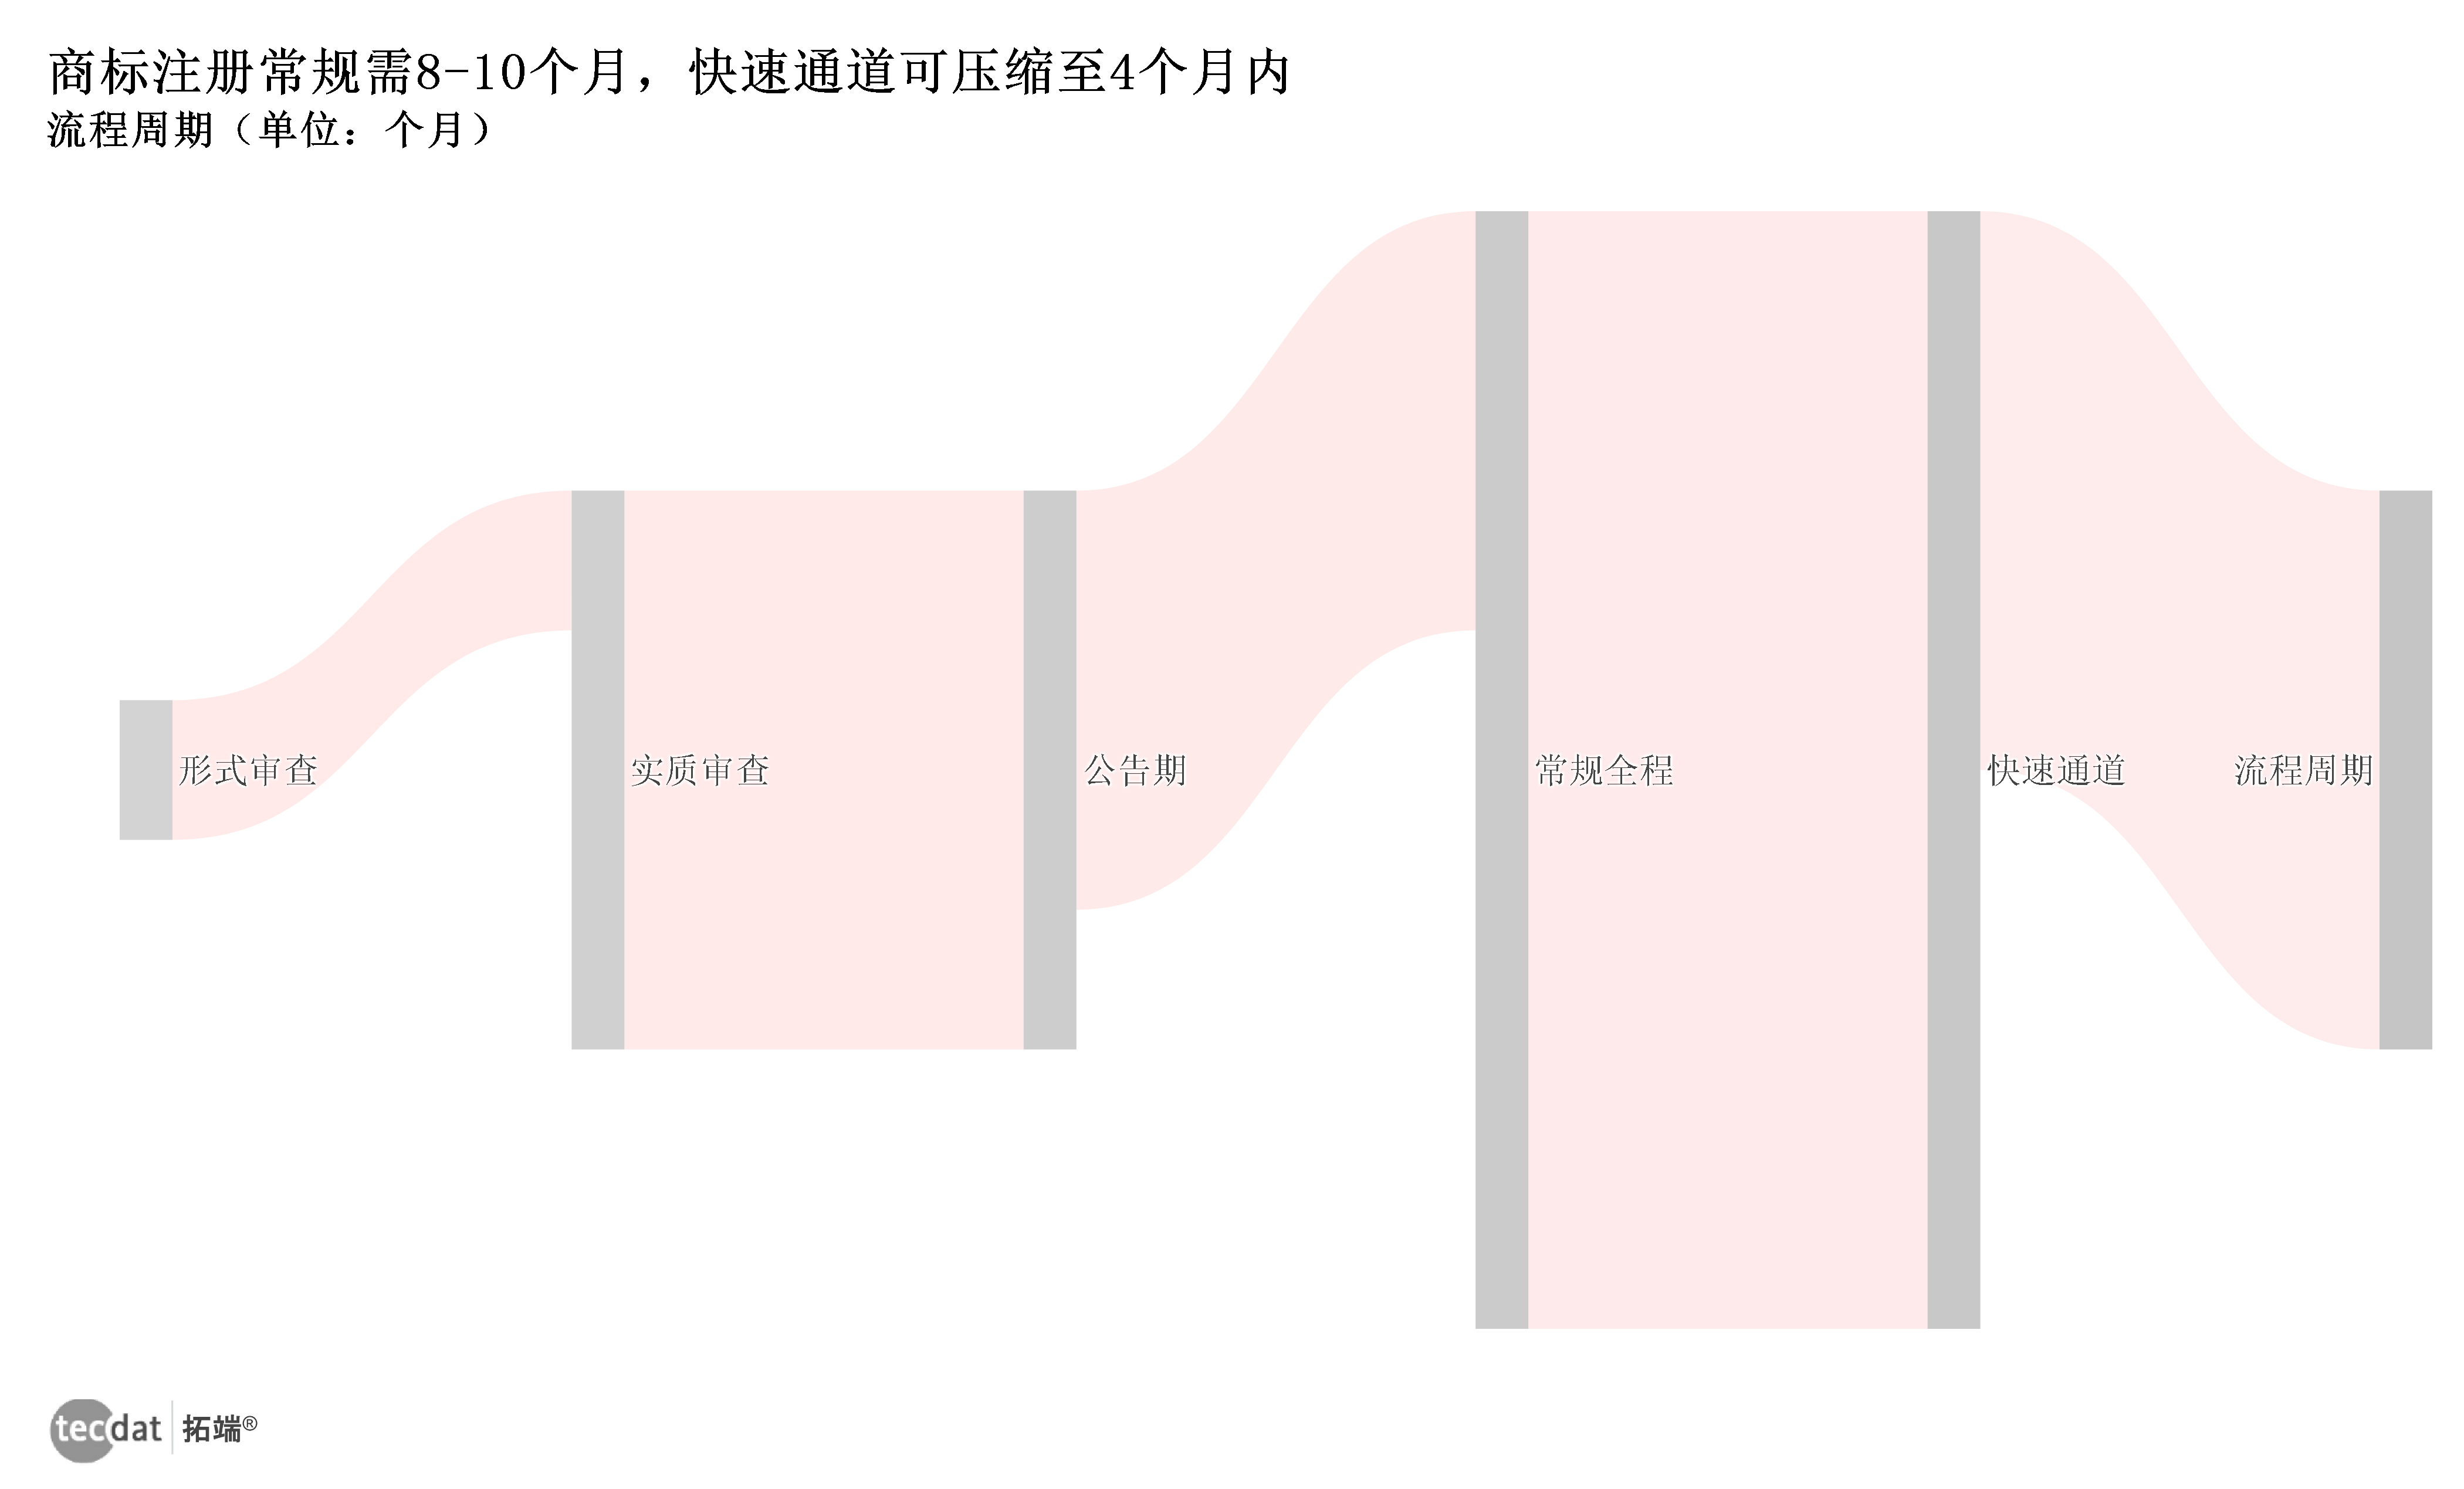
知识产权工具箱包括专利、技术秘密、商标、软件著作权,需按技术可反向工程程度、商业生命周期和预算组合。商标注册常规需8—10个月,快速通道可压缩至4个月以内,中国采用申请在先原则,迟一步可能步步被动。见图:流程周期(图27)
图表27:流程周期
数据EXCEL及图表PDF模板已分享到会员群
核心数据:形式审查1—2个月;实质审查4—6个月;公告期3个月;常规全程8—10个月;快速通道4个月以内。
来源:成都余行专利代理事务所(余行智库)《OPC公司知识产权白皮书—— 一人公司如何用“真专利”方法论构建不可绕过的技术壁垒》,2026年7月。
意义产权是“第三次产权革命”,保护使命叙事、社会共识等意义内核。意义产权登记使许可成功率提升约40%,许可费提升25%—80%,说明在技术壁垒之外,叙事与共识也能转化为可量化收益。【来源:成都余行专利代理事务所(余行智库)《OPC公司知识产权白皮书—— 一人公司如何用“真专利”方法论构建不可绕过的技术壁垒》,2026年7月】
7.5 知识产权投入与算力成本如何平衡?
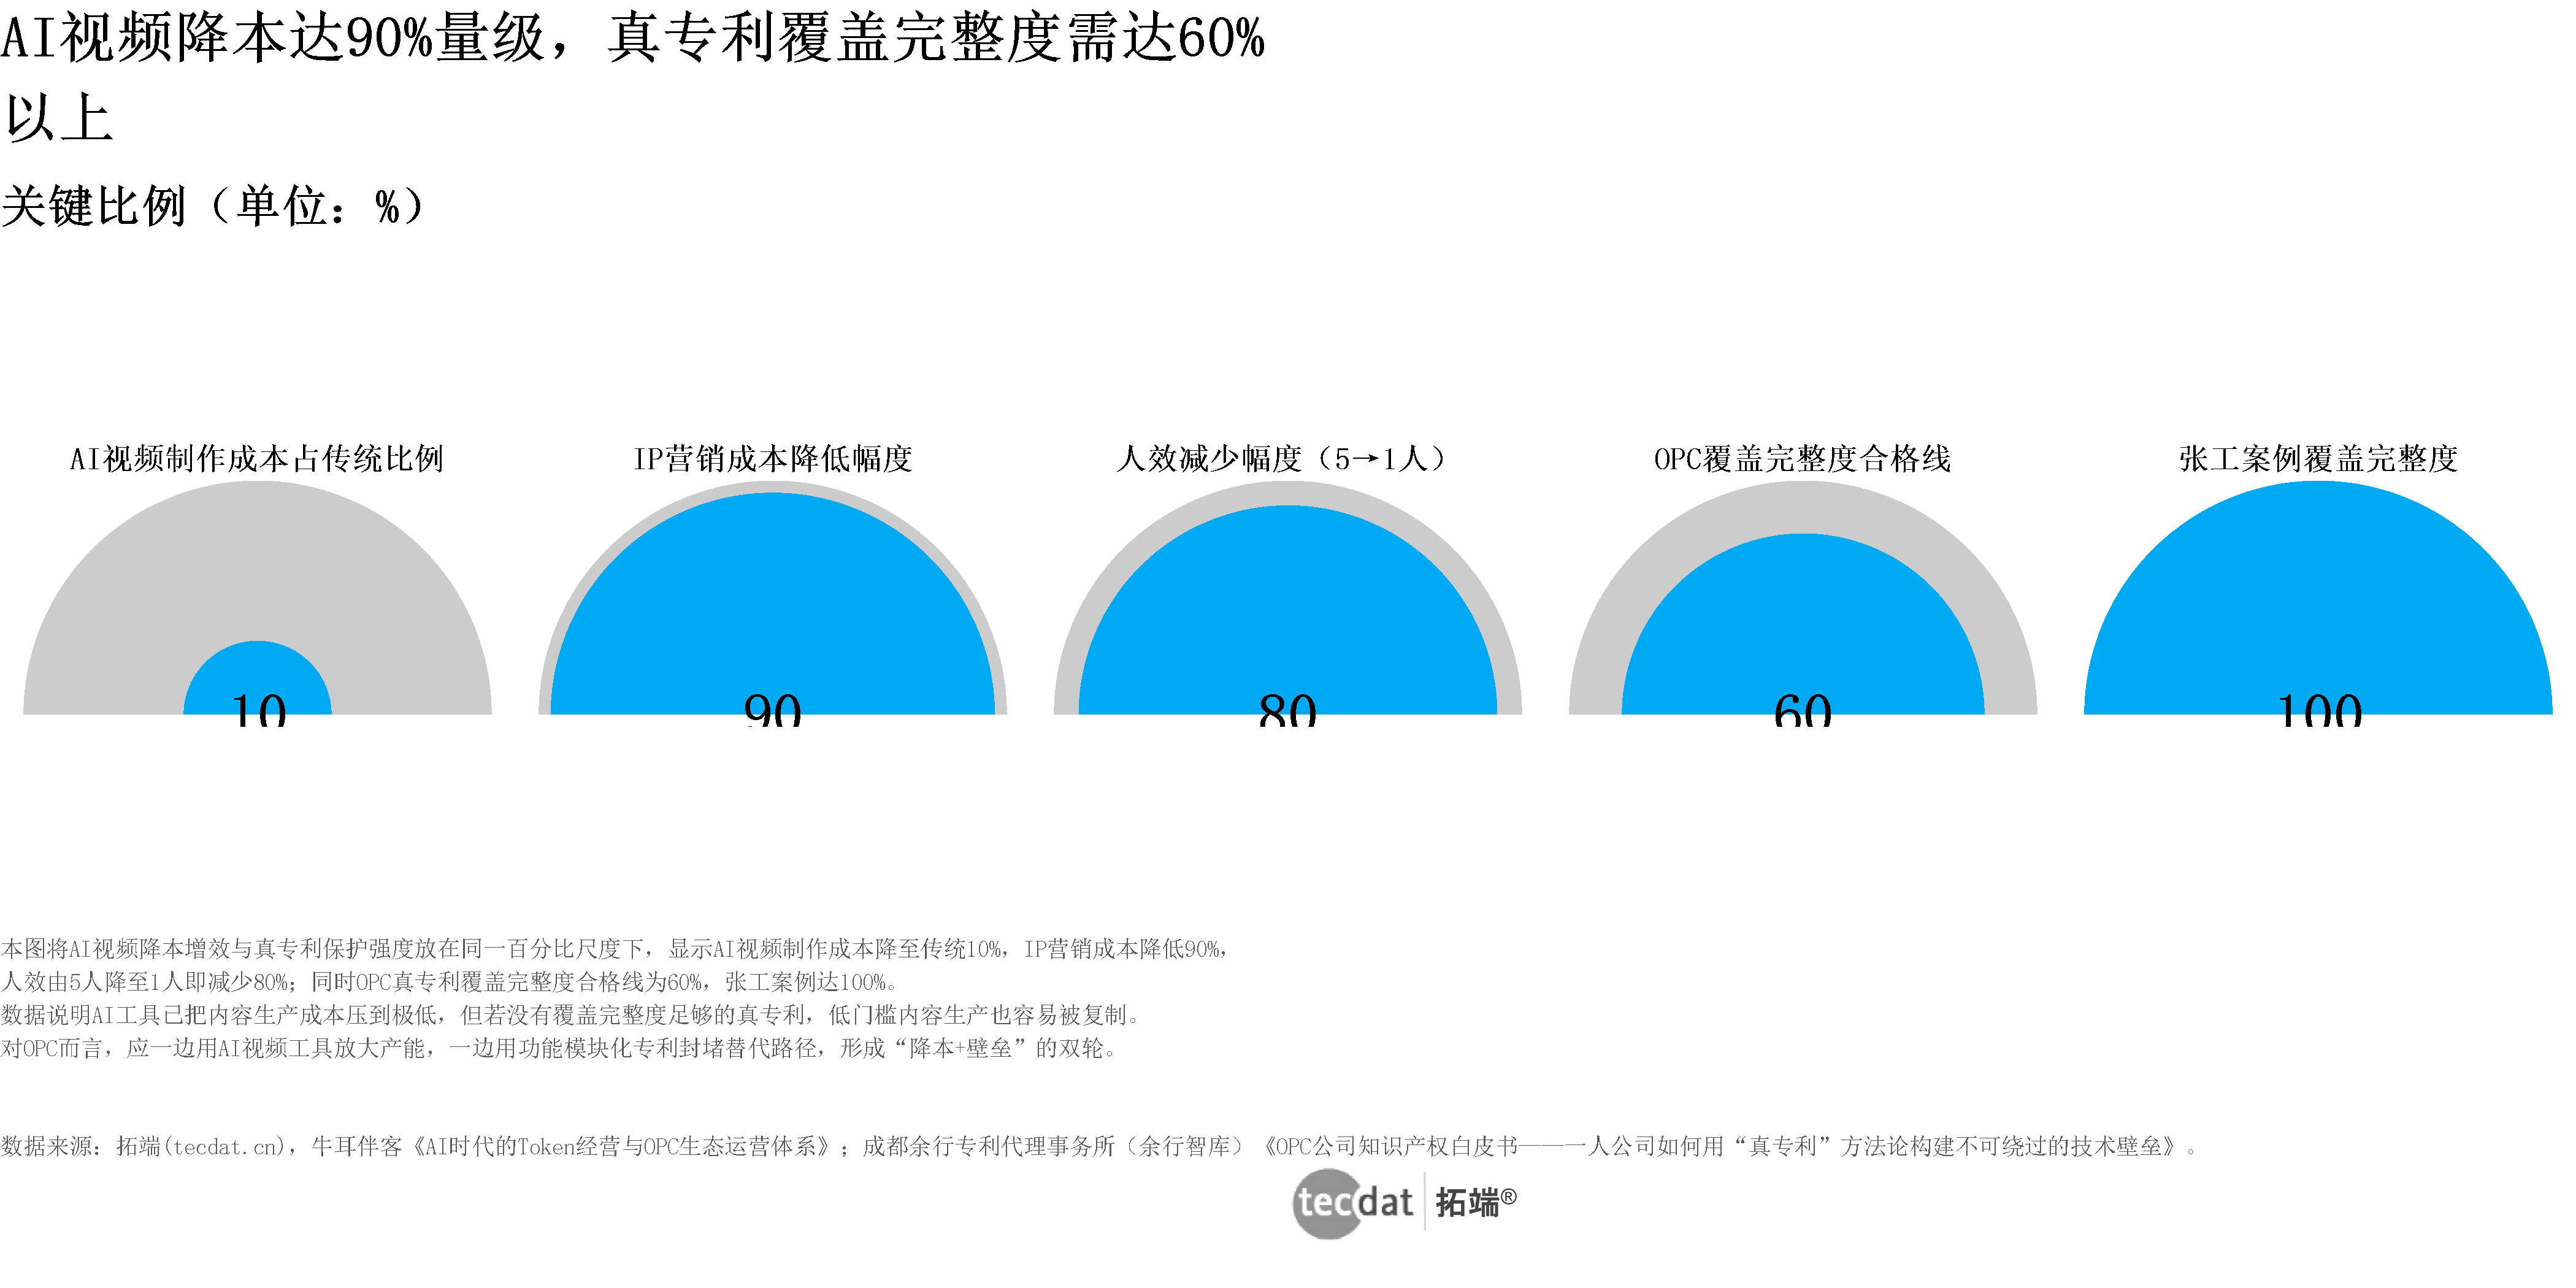
AI视频制作成本降至传统10%,IP营销成本降低90%,人效由5人降至1人即减少80%。同时OPC覆盖完整度合格线为60%,张工案例达100%。低门槛内容生产容易被复制,需用功能模块化专利封堵替代路径。见图:关键比例(图30)
图表30:关键比例
数据EXCEL及图表PDF模板已分享到会员群
核心数据:AI视频制作成本占传统比例10%;IP营销成本降低幅度90%;人效减少幅度(5→1人)80%;OPC覆盖完整度合格线60%;张工案例覆盖完整度100%。
来源:牛耳伴客《AI时代的Token经营与OPC生态运营体系》,未标注;成都余行专利代理事务所(余行智库)《OPC公司知识产权白皮书—— 一人公司如何用“真专利”方法论构建不可绕过的技术壁垒》,2026年7月。
对OPC而言,应一边用AI视频工具放大产能,一边用功能模块化专利封堵替代路径,形成“降本+壁垒”的双轮。若把有限资金全投算力而忽略专利、商标与意义产权,技术成果可能无法形成可防御资产。【来源:牛耳伴客《AI时代的Token经营与OPC生态运营体系》,未标注;成都余行专利代理事务所(余行智库)《OPC公司知识产权白皮书—— 一人公司如何用“真专利”方法论构建不可绕过的技术壁垒》,2026年7月】
7.6 合规壁垒如何与Token经营形成双轮?
智能体普及率规划2027年突破70%、2030年超90%,而发明专利授权率从2020年62.7%降至2025/2026年48.3%,2026年保护客体驳回占比超过50%。技术应用加速与合规门槛提高同时发生,OPC面临“技术应用加速”与“合规门槛提高”的双重环境。见图:普及率与授权率(图32)
图表32:普及率与授权率
核心数据:2027年智能体普及率70%;2030年智能体普及率90%;2020年发明专利授权率62.7%;2025/2026年发明专利授权率48.3%;2026年保护客体驳回占比超过50%。
来源:牛耳伴客《AI时代的Token经营与OPC生态运营体系》,未标注;成都余行专利代理事务所(余行智库)《OPC公司知识产权白皮书—— 一人公司如何用“真专利”方法论构建不可绕过的技术壁垒》,2026年7月。
方法论高度模块化,牛耳四维OPC运营体系4个、合作模式3种,白皮书实战闭环7步、提问力练习4种、意义登记4步、轻量化三步走3步。单人可按模块拆解执行,经营飞轮与知识产权壁垒可以并行搭建。见图:模块与步骤数量(图31)
图表31:模块与步骤数量
核心数据:牛耳四维OPC运营体系4个;牛耳合作模式3个;白皮书实战闭环步骤7个;白皮书提问力练习4个;白皮书意义登记步骤4个;白皮书轻量化三步走3个。
来源:牛耳伴客《AI时代的Token经营与OPC生态运营体系》,未标注;成都余行专利代理事务所(余行智库)《OPC公司知识产权白皮书—— 一人公司如何用“真专利”方法论构建不可绕过的技术壁垒》,2026年7月。
本章小结
一句话判断:2026年专利审查趋严使OPC必须用真专利、商标、软著与意义产权组合构建合规壁垒,而非追求证书数量。
数据要点:发明专利授权率降至48.3%,保护客体不符占比超过50%;覆盖完整度合格线≥60%;OPC年度专利预算2—5万元;商标快速通道可压缩至4个月以内;意义产权登记使许可成功率提升约40%、许可费提升25%—80%。【来源:成都余行专利代理事务所(余行智库)《OPC公司知识产权白皮书—— 一人公司如何用“真专利”方法论构建不可绕过的技术壁垒》,2026年7月】
提醒:意义产权尚无官方法律登记制度,登记效力主要依赖区块链存证与机构公信力;HRPP许可提升数据为试点数据,案例已脱敏。
第8章 三年情景化增长预测:2029年OPC市场会走到哪一步?
8.1 机构原文怎样预测2029年市场规模与主体数量?
头豹研究院测算显示,中国AI赋能型OPC市场规模从2023年112.7亿元增至2029E的3266.9亿元,CAGR达64.4%,呈“前期主体扩容、后期收入提质”特征。活跃AI赋能型OPC数量从2023年约6.3万个增至2029E约96.1万家,单体年均收入从18万元升至34万元。【来源:头豹研究院《2026年中国OPC一人公司行业研究报告:OPC社区加速涌现,一人公司能否孕育下一代高价值企业?(精华版)》,2026年】
专知智库预测2028年中国OPC将突破3000万家、占比超35%。全球OPC数量2026年约0.4亿家,2035年2.5亿家,2050年10亿家;中国OPC 2026年约0.16亿家,2035年1.2亿家,2050年4亿家。【来源:专知智库OPC研究院、自指余行论研究中心《OPC智能体定义、能力等级与评价体系》,2026年7月;新华社中国经济信息社《全国OPC发展观察报告2026》,2026年;专知智库OPC研究院、自指余行论研究中心《OPC政策与制度设计白皮书——从地方试点、国家战略到全球战略:为10亿一人公司构建制度基础设施》,2026年7月】见图:OPC数量(图24)
图表24:OPC数量
核心数据:全球OPC 2026年0.4亿家;中国OPC 2026年0.16亿家;全球OPC 2035年2.5亿家;中国OPC 2035年1.2亿家;全球OPC 2050年10亿家;中国OPC 2050年4亿家。
来源:新华社中国经济信息社《全国OPC发展观察报告2026》,2026年;专知智库OPC研究院、自指余行论研究中心《OPC政策与制度设计白皮书——从地方试点、国家战略到全球战略:为10亿一人公司构建制度基础设施》,2026年7月。
本图为本文基于公开数据独立建模,非报告原文结论,仅作情景参考,不构成投资建议。
8.2 本文外推的基准情景:2029年市场与主体数量落在哪里?
本文外推基准情景假设AI赋能转化率由2023年1.5%提高至2029E的14.8%,活跃经营率保持65%基准,则中国AI赋能型OPC市场在2029年接近3266.9亿元,活跃主体接近96.1万家。该情景与头豹研究院原文测算一致,属于机构原文预测而非本文独立结论。【来源:头豹研究院《2026年中国OPC一人公司行业研究报告:OPC社区加速涌现,一人公司能否孕育下一代高价值企业?(精华版)》,2026年】
本图为本文基于公开数据独立建模,非报告原文结论,仅作情景参考,不构成投资建议。
8.3 本文外推的乐观情景:哪些条件同时成立?
乐观情景假设场景开放覆盖率从不足30%提升至50%以上,市场获取度与存活率相关系数r=0.73继续成立,政策从“给钱给物”转向“给场景给订单”。若2027年智能体普及率突破70%、2030年超90%,则OPC规模化速度可能快于基准情景。【来源:专知智库OPC研究院、自指余行论研究中心《OPC政策与制度设计白皮书——从地方试点、国家战略到全球战略:为10亿一人公司构建制度基础设施》,2026年7月;牛耳伴客《AI时代的Token经营与OPC生态运营体系》,未标注】
本图为本文基于公开数据独立建模,非报告原文结论,仅作情景参考,不构成投资建议。
8.4 本文外推的保守情景:哪些瓶颈会拖慢增长?
保守情景假设变现断层未改善,约2/3团队累计未获付费收入,月收入10万元以上不足5%,93%预期高于现实。若专利授权率维持48.3%、保护客体驳回占比超过50%,合规成本将挤出部分技术型OPC。【来源:世界人工智能大会(WAIC)《2026中国OPC深度洞察报告》,2026年7月;成都余行专利代理事务所(余行智库)《OPC公司知识产权白皮书—— 一人公司如何用“真专利”方法论构建不可绕过的技术壁垒》,2026年7月】
本图为本文基于公开数据独立建模,非报告原文结论,仅作情景参考,不构成投资建议。
8.5 2029年之前的关键观测指标有哪些?
关键观测指标包括OPC社区数量、场景开放覆盖率、市场获取度与12个月存活率相关系数、发明专利授权率、智能体普及率、Token月支出中位数与月收入10万元以上团队占比。社区数量从2026年3月95个增至6月618个,覆盖24省75城,区域高度集中。【来源:新华社中国经济信息社《全国OPC发展观察报告2026》,2026年;专知智库OPC研究院、自指余行论研究中心《OPC政策与制度设计白皮书——从地方试点、国家战略到全球战略:为10亿一人公司构建制度基础设施》,2026年7月】
政策综合得分与12个月存活率相关系数r=0.74,市场获取度r=0.73,均具有统计显著性;成本降低度仅r=0.21,准入便利度仅r=0.19。场景开放、订单对接和政府采购首单比租金补贴、算力券金额更能决定OPC能否存活。【来源:专知智库OPC研究院、自指余行论研究中心《OPC政策与制度设计白皮书——从地方试点、国家战略到全球战略:为10亿一人公司构建制度基础设施》,2026年7月】
本章小结
一句话判断:2029年OPC市场大概率沿基准情景扩张,但乐观与保守情景的差异取决于场景开放、变现断层与专利合规三大变量。
数据要点:头豹研究院原文预测中国AI赋能型OPC市场2029E达3266.9亿元、CAGR 64.4%,活跃主体约96.1万家;专知智库预测2028年中国OPC突破3000万家。本文外推基准情景与机构原文一致,乐观情景需场景开放覆盖率提升至50%以上,保守情景受变现断层与合规成本约束。【来源:头豹研究院《2026年中国OPC一人公司行业研究报告:OPC社区加速涌现,一人公司能否孕育下一代高价值企业?(精华版)》,2026年;专知智库OPC研究院、自指余行论研究中心《OPC智能体定义、能力等级与评价体系》,2026年7月】
提醒:所有外推均为本文基于公开数据独立建模,非报告原文结论,仅作情景参考,不构成投资建议。
第9章 风险提示与预期差挖掘:哪些假设最可能被打破?
9.1 变现断层风险:规模爆发与收入兑现为何脱节?
约2/3团队累计未获付费收入,已变现团队中月收入10万元以上不足5%,93%创业者预期高于现实。这说明“会做”与“能卖”之间存在结构性缺口,核心壁垒亦非单纯技术能力。【来源:世界人工智能大会(WAIC)《2026中国OPC深度洞察报告》,2026年7月】
具体应对方案:在项目启动前设置付费验证节点,要求至少3个真实付费用户或1个场景订单再扩大投入;把Token经营与IP运营前置,避免只做产品不做收入。
社群支持:加入拓端会员群可获取OPC行业完整风险清单、政策与专利应对模板,并与同业者交流落地经验。
9.2 专利与合规风险:授权率下降会挤出哪些OPC?
发明专利授权率从2020年62.7%降至2025/2026年48.3%,保护客体不符占比超过50%,创新性不足约30%。高新技术领域OPC占比约35%,风险集中。【来源:成都余行专利代理事务所(余行智库)《OPC公司知识产权白皮书—— 一人公司如何用“真专利”方法论构建不可绕过的技术壁垒》,2026年7月】
具体应对方案:优先做1—2件真专利,用功能模块化覆盖一类技术方案;同步登记软著与技术秘密,控制年度专利预算在2—5万元;品牌确定时即启动商标核心类别注册,利用快速通道压缩至4个月以内。
社群支持:加入拓端会员群可获取OPC行业完整风险清单、政策与专利应对模板,并与同业者交流落地经验。
9.3 政策错配风险:补贴为何难以提升存活率?
政策工具覆盖“空间注册算力高、场景开放低”,空间支持100%,注册便利超95%,算力补贴超90%,资金支持超80%,人才政策超60%,场景开放小于30%。市场获取度与12个月存活率相关系数r=0.73,成本降低度仅r=0.21,准入便利度仅r=0.19。【来源:新华社中国经济信息社《全国OPC发展观察报告2026》,2026年;专知智库OPC研究院、自指余行论研究中心《OPC政策与制度设计白皮书——从地方试点、国家战略到全球战略:为10亿一人公司构建制度基础设施》,2026年7月】
具体应对方案:把政策申请重心从租金补贴转向场景清单、政府采购首单与订单对接;主动参与杭州等地的场景揭榜,2026年上半年杭州场景清单54项、187家揭榜、73家获合同、金额超1.2亿元。
社群支持:加入拓端会员群可获取OPC行业完整风险清单、政策与专利应对模板,并与同业者交流落地经验。
9.4 区域极化风险:社区集中在一极会带来什么?
全国OPC社区从2026年3月95个增至6月618个,覆盖24省75城,但长三角以315个占51.0%,苏州一城174个占28.2%,前五省份459个占74.3%。中西部、东北多数城市仍处培育起步或待激活阶段。【来源:新华社中国经济信息社《全国OPC发展观察报告2026》,2026年;专知智库OPC研究院、自指余行论研究中心《OPC政策与制度设计白皮书——从地方试点、国家战略到全球战略:为10亿一人公司构建制度基础设施》,2026年7月】
具体应对方案:非头部城市避免同质化补贴竞争,聚焦本地制造业、文旅或跨境场景,以“一城一场景”方式引入OPC节点;园区可先以IP活动+AI培训轻资产切入,再孵化创作者社区。
社群支持:加入拓端会员群可获取OPC行业完整风险清单、政策与专利应对模板,并与同业者交流落地经验。
9.5 工具散乱与认知偏差风险:为什么七成效果不达预期?
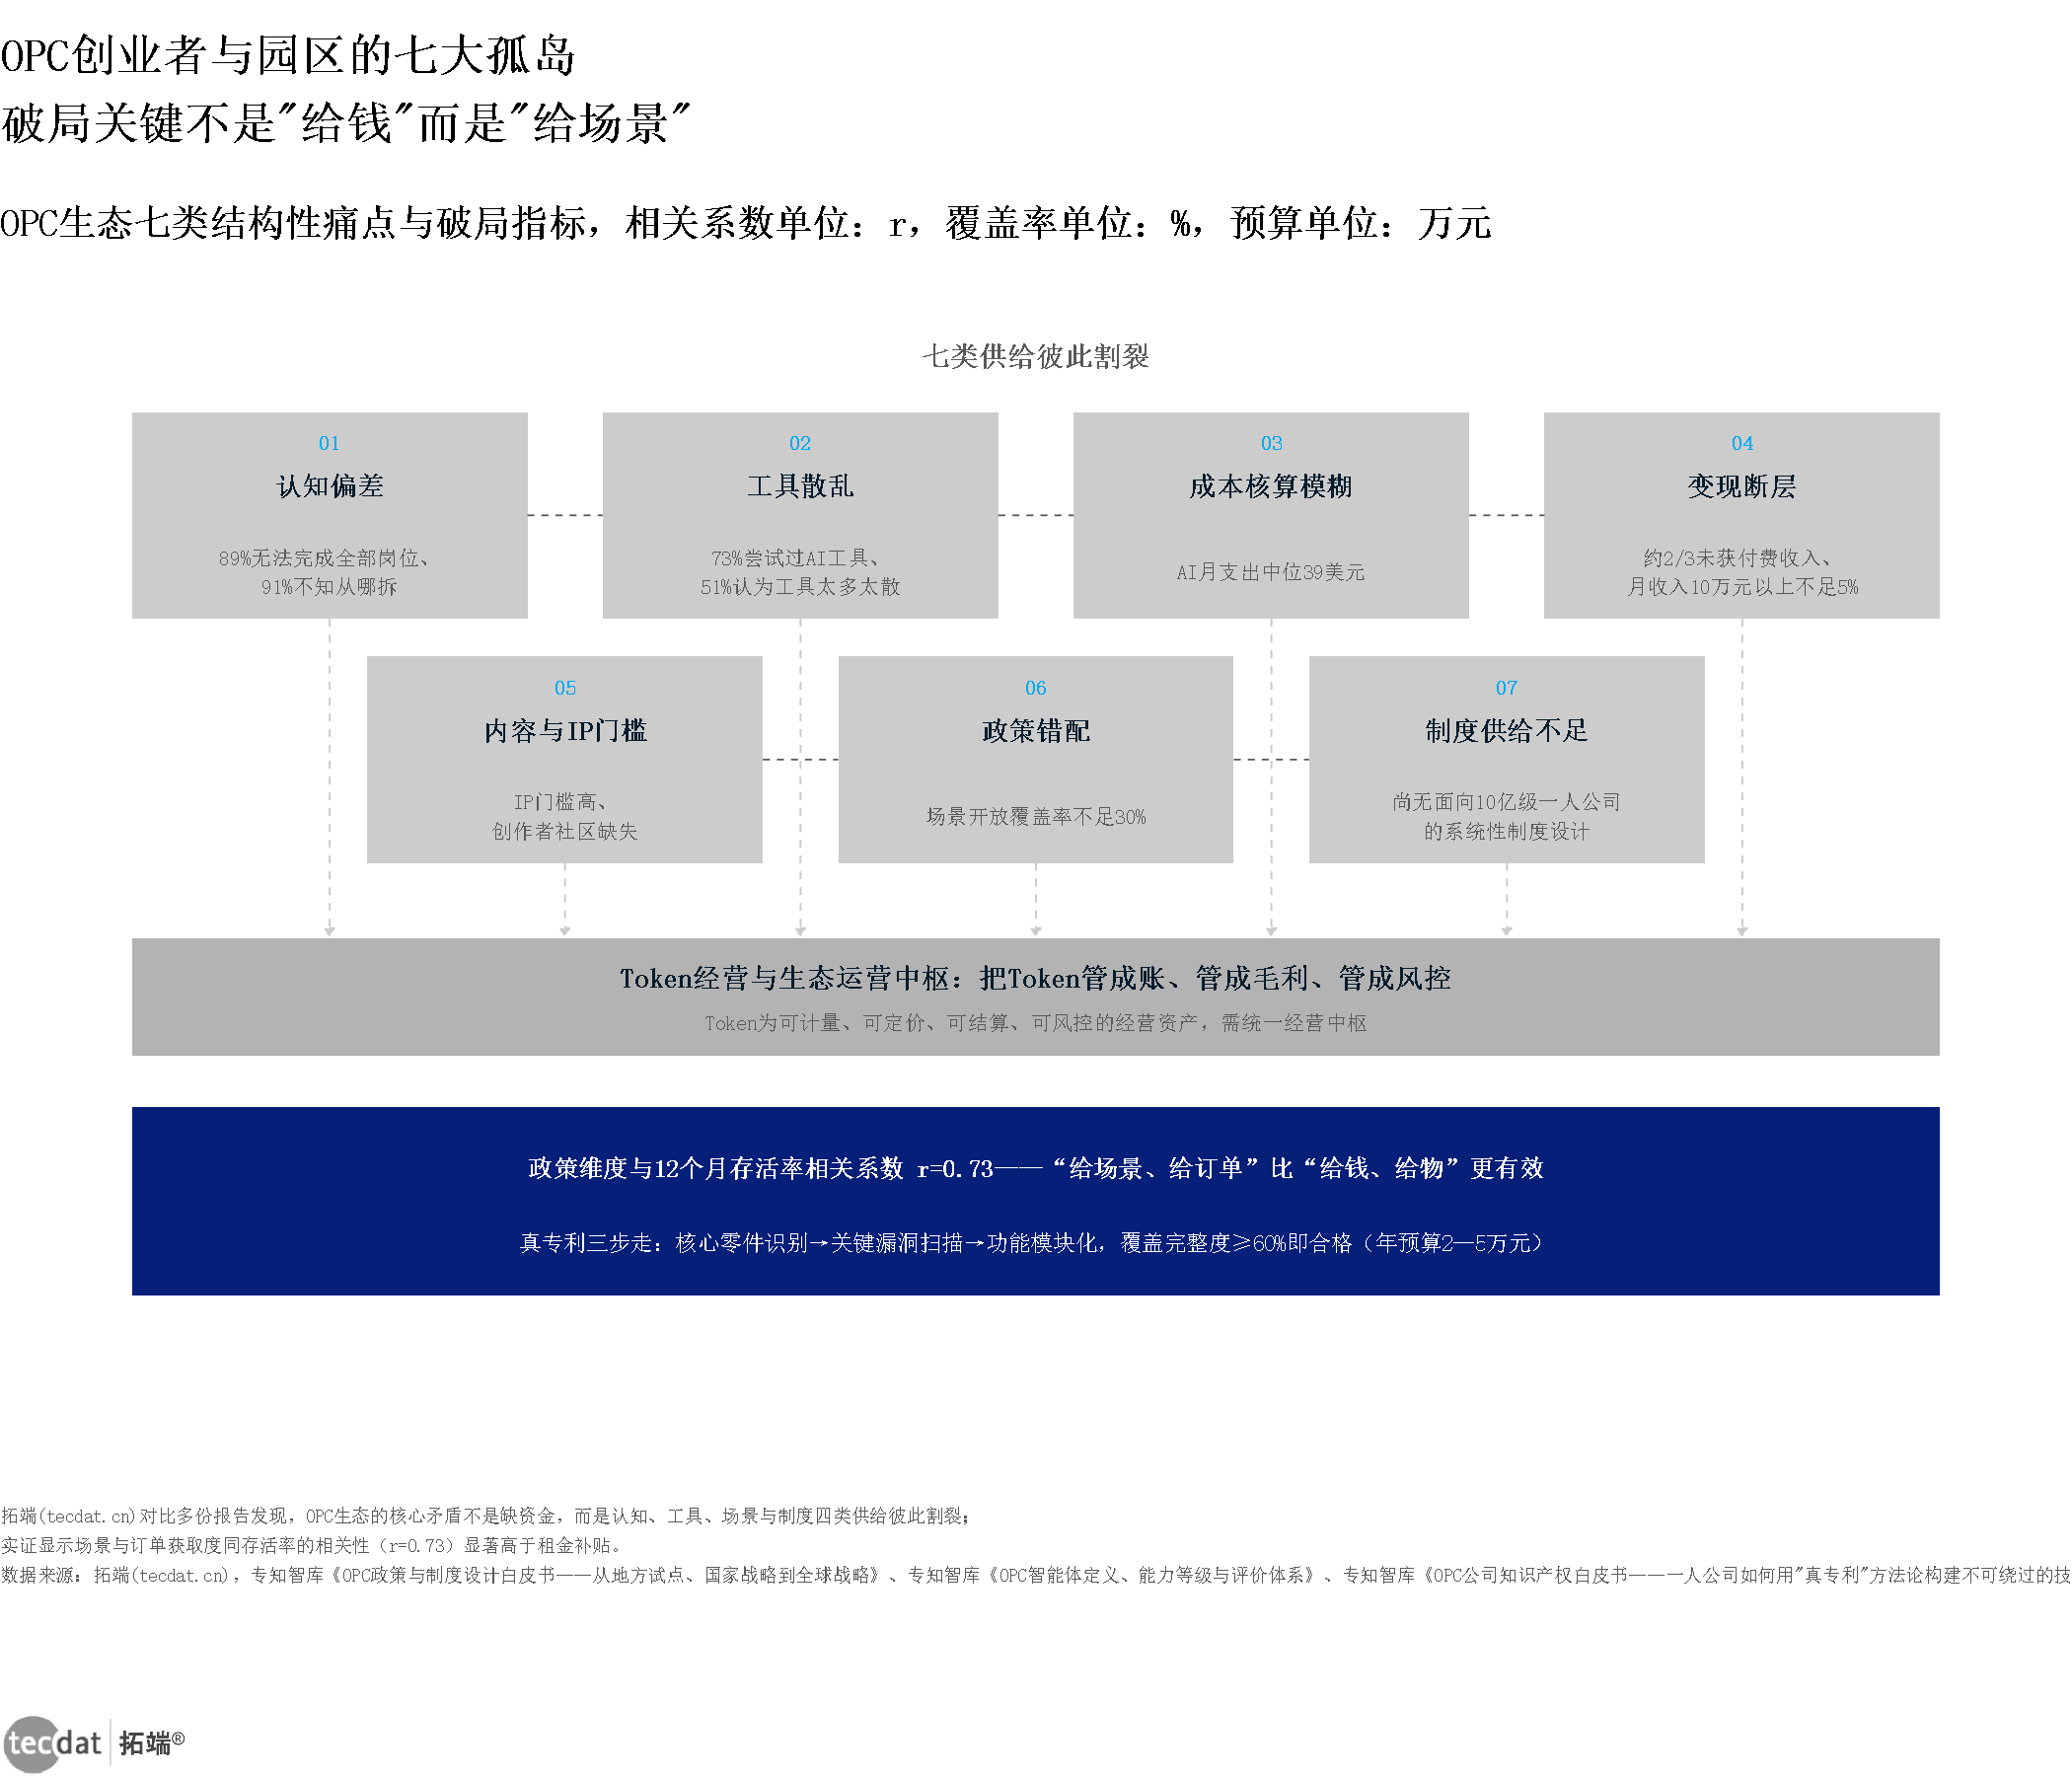
73%的OPC创始人尝试过AI工具,但68%表示效果不达预期,51%认为工具太多、太散、用不起来;237款标注为“智能体”的产品中,超过70%本质仍是AI工具。89%承认无法完成全部岗位,91%不知从哪拆。见图:七大孤岛困境与破局(信息图8)
信息图8:七大孤岛困境与破局
数据EXCEL及图表PDF模板已分享到会员群
核心数据:89%无法完成全部岗位、91%不知从哪拆;73%尝试过AI工具、51%认为工具太多太散;AI月支出中位39美元;约2/3未获付费收入、月收入10万元以上不足5%;IP门槛高、创作者社区缺失。
来源:专知智库OPC研究院、自指余行论研究中心《OPC智能体定义、能力等级与评价体系》,2026年7月;牛耳伴客《AI时代的Token经营与OPC生态运营体系》,未标注。
具体应对方案:用“岗位拆解→OPC化→智能体化→业务化”四步路径替代工具堆叠,按销售/获客、交付、后台、合规四岗位逐项映射;优先选择达到L3专业级的岗位级智能体,职责覆盖率≥80%、上手≤1小时、准确性≥81%。
社群支持:加入拓端会员群可获取OPC行业完整风险清单、政策与专利应对模板,并与同业者交流落地经验。
9.6 成本与算力风险:Token支出会吃掉利润吗?
Seedance头部客户月均消耗100—300万元,中位OPC创始人AI月支出39美元。AI视频制作成本降至传统10%,IP营销成本降低90%,但若把有限资金全投算力而忽略专利、商标与意义产权,技术成果可能无法形成可防御资产。【来源:牛耳伴客《AI时代的Token经营与OPC生态运营体系》,未标注;世界人工智能大会(WAIC)《2026中国OPC深度洞察报告》,2026年7月】
具体应对方案:建立Token经营台账,把采购、用量、定价、分账、账单统一管理;设置算力预算上限,把知识产权轻量布局作为固定支出,年度专利预算2—5万元、商标0.1—0.3万元、软著0.03—0.08万元。
社群支持:加入拓端会员群可获取OPC行业完整风险清单、政策与专利应对模板,并与同业者交流落地经验。
9.7 预期差:哪些假设最可能被打破?
第一个被打破的假设是“技术能力等于商业能力”,WAIC样本显示核心壁垒为产业认知、落地经验、产品品味、用户关系、成本结构、组织活性,均非单纯技术。第二个是“一人公司必然长期单人”,WAIC问卷显示希望长期保持一个人的团队仅5.8%,2—10人核心团队占60.6%。第三个是“补贴能带来存活”,实证显示市场获取度与存活率相关性远高于成本降低度。【来源:世界人工智能大会(WAIC)《2026中国OPC深度洞察报告》,2026年7月;专知智库OPC研究院、自指余行论研究中心《OPC政策与制度设计白皮书——从地方试点、国家战略到全球战略:为10亿一人公司构建制度基础设施》,2026年7月】
具体应对方案:把商业验证置于技术验证之前,用真实订单检验产品;接受极小团队而非严格单人运营,用核心团队加弹性外部网络替代传统全职编制;政策申请优先选择能带来场景与订单的城市。
社群支持:加入拓端会员群可获取OPC行业完整风险清单、政策与专利应对模板,并与同业者交流落地经验。
本章小结
一句话判断:最可能被打破的假设是“技术能力自动转化为商业收入”“OPC等于严格单人”“补贴等于存活”。
数据要点:约2/3未获付费收入,月收入10万元以上不足5%,93%预期高于现实;73%尝试AI工具但68%效果不达预期;长期保持单人仅5.8%;市场获取度与存活率r=0.73。【来源:世界人工智能大会(WAIC)《2026中国OPC深度洞察报告》,2026年7月;专知智库OPC研究院、自指余行论研究中心《OPC智能体定义、能力等级与评价体系》,2026年7月】
提醒:风险应对应前置到项目启动阶段,而非等到收入或合规问题暴露后再补救。
第10章 总结与落地行动建议
10.1 核心结论回顾
OPC是以AI为核心生产杠杆、由极小核心团队发起、依托弹性协作网络、以较低固定成本探索商业闭环的新型组织实践。中国AI赋能型OPC市场2023—2029E由112.7亿元增至3266.9亿元,CAGR 64.4%,呈“前期主体扩容、后期收入提质”特征。2026年被视为“OPC元年”,全国OPC社区从3月95个增至6月618个,覆盖24省75城。【来源:头豹研究院《2026年中国OPC一人公司行业研究报告:OPC社区加速涌现,一人公司能否孕育下一代高价值企业?(精华版)》,2026年;新华社中国经济信息社《全国OPC发展观察报告2026》,2026年】
10.2 三条可立即执行的行动建议
- 用四步路径完成岗位拆解:按“岗位拆解→OPC化→智能体化→业务化”把销售/获客、交付、后台、合规四岗位逐项映射,优先选择达到L3专业级的岗位级智能体,职责覆盖率≥80%、上手≤1小时、准确性≥81%。【来源:专知智库OPC研究院、自指余行论研究中心《OPC智能体定义、能力等级与评价体系》,2026年7月】
- 把真专利与商标纳入启动预算:优先申请1—2件真专利,覆盖完整度≥60%;同步登记软著与技术秘密,年度专利预算2—5万元、商标0.1—0.3万元、软著0.03—0.08万元;品牌确定时即启动核心类别商标注册,利用快速通道压缩至4个月以内。【来源:成都余行专利代理事务所(余行智库)《OPC公司知识产权白皮书—— 一人公司如何用“真专利”方法论构建不可绕过的技术壁垒》,2026年7月】
- 把政策申请从补贴转向场景订单:优先选择市场获取度高、场景开放的城市,参与场景揭榜与政府采购首单;用Token经营台账管理算力支出,把Token采购、用量、定价、分账、账单统一起来,避免只投算力不建资产。【来源:专知智库OPC研究院、自指余行论研究中心《OPC政策与制度设计白皮书——从地方试点、国家战略到全球战略:为10亿一人公司构建制度基础设施》,2026年7月;牛耳伴客《AI时代的Token经营与OPC生态运营体系》,未标注】
10.3 结语
OPC的长期存在与K型分化已成方向判断,从通用能力走向垂直价值是更可能的路径。一人公司不必追求“一人独角兽”叙事,而应把判断力、场景关系与可积累资产作为核心壁垒,在合规、经营与生态之间建立可持续闭环。【来源:世界人工智能大会(WAIC)《2026中国OPC深度洞察报告》,2026年7月;头豹研究院《2026年中国OPC一人公司行业研究报告:OPC社区加速涌现,一人公司能否孕育下一代高价值企业?(精华版)》,2026年】
常见问题(FAQ)
Q1:这份报告适合谁看?
适合一人公司创业者、OPC社区与园区运营方、政策研究与制度设计者、投资与产业研究人员,以及希望理解AI时代生产单元变化的从业者。
Q2:报告数据更新到哪个时间节点?
多数数据截至2026年6月至7月,部分报告数据截至2025年底或2026年8月;不同机构统计口径与时点存在差异,引用时需注明来源与统计范围。
Q3:什么是OPC?
OPC即一人公司,是以AI为核心生产杠杆、由极小核心团队发起、依托弹性协作网络、以较低固定成本探索商业闭环的新型组织实践,不同于个体户或自由职业者。
Q4:OPC与个体户、自由职业者有什么区别?
OPC是“一个人完成全部公司职能”的完整商业主体,需要覆盖销售/获客、交付、后台、合规等岗位闭环,而个体户或自由职业者通常只承担部分职能。
Q5:2026年OPC规模有多大?
截至2025年6月,全国一人有限责任公司存量突破1600万家,占企业总量27.4%;2025年上半年新注册286万户,同比增长47%。【来源:世界人工智能大会(WAIC)《2026中国OPC深度洞察报告》,2026年7月;新华社中国经济信息社《全国OPC发展观察报告2026》,2026年】
Q6:OPC社区分布在哪里?
全国OPC社区从2026年3月95个增至6月618个,覆盖24省75城;长三角以315个占51.0%,苏州一城174个占28.2%,前五省份459个占74.3%。【来源:新华社中国经济信息社《全国OPC发展观察报告2026》,2026年】
Q7:OPC主要收入来源是什么?
样本显示约2/3团队累计未获付费收入,月收入10万元以上不足5%;核心需求中资金与市场并列首位,各占33.1%。变现断层仍是主要瓶颈。【来源:世界人工智能大会(WAIC)《2026中国OPC深度洞察报告》,2026年7月】
Q8:OPC智能体L3专业级标准是什么?
L3专业级要求职责覆盖率≥80%、语料注入覆盖率≥81%、输出准确性≥81%、输出完整性≥81%、格式规范性≥81%、行业标准符合度≥71%,是专知智库认证的最低等级。【来源:专知智库OPC研究院、自指余行论研究中心《OPC智能体定义、能力等级与评价体系》,2026年7月】
Q9:真专利和普通专利有什么区别?
真专利=不可绕过专利,竞争对手绕不开、拆不掉、只能合作;普通专利保护具体实现方式,对手换零件即可绕过。真专利用功能模块化保护一类技术方案。【来源:成都余行专利代理事务所(余行智库)《OPC公司知识产权白皮书—— 一人公司如何用“真专利”方法论构建不可绕过的技术壁垒》,2026年7月】
Q10:OPC政策有哪些工具?
政策工具覆盖空间支持100%、注册便利超95%、算力补贴超90%、资金支持超80%、人才政策超60%,但场景开放小于30%。市场获取度与12个月存活率相关系数r=0.73,政策重心应转向场景与订单。【来源:新华社中国经济信息社《全国OPC发展观察报告2026》,2026年;专知智库OPC研究院、自指余行论研究中心《OPC政策与制度设计白皮书——从地方试点、国家战略到全球战略:为10亿一人公司构建制度基础设施》,2026年7月】
Q11:2029年OPC市场预测如何?
头豹研究院原文预测中国AI赋能型OPC市场2029E达3266.9亿元,CAGR 64.4%,活跃主体约96.1万家;专知智库预测2028年中国OPC突破3000万家。本文外推基准情景与机构原文一致,乐观与保守情景取决于场景开放、变现与合规变量。【来源:头豹研究院《2026年中国OPC一人公司行业研究报告:OPC社区加速涌现,一人公司能否孕育下一代高价值企业?(精华版)》,2026年;专知智库OPC研究院、自指余行论研究中心《OPC智能体定义、能力等级与评价体系》,2026年7月】
Q12:如何获取报告与数据合集?
可通过本页参考报告目录与图表索引定位原始报告,并按页面提示获取100+报告与数据合集下载。
术语表
OPC:一人公司,由一名核心经营者主导、借助AI与外部协作完成经营闭环的新型企业组织方式。
AI Agent:人工智能智能体,能够感知环境、调用工具并执行任务以实现目标的AI系统。
AgenticOps:覆盖AI资产、模型服务、智能体开发、任务执行、运行治理和业务反馈的完整闭环方法。
LLM:大语言模型,基于大规模文本数据训练、可生成与理解自然语言的模型。
Token:大模型处理文本的基本计量单位,也是可计量、可定价、可结算、可风控的经营资产。
SaaS:软件即服务,通过订阅方式在线提供软件能力的模式。
L3专业级:专知智库OPC智能体认证最低等级,要求职责覆盖率≥80%、上手≤1小时、准确性≥81%。
TAM/SAM/SOM:总可用市场/可服务可用市场/可获得服务市场,用于分层估算市场空间。
常见误区
误区:OPC就是个体户换了个名字。
纠正:OPC是“一个人完成全部公司职能”的完整商业主体,不同于个体户或自由职业者,核心是用AI与外部协作完成经营闭环。【来源:专知智库OPC研究院、自指余行论研究中心《OPC智能体定义、能力等级与评价体系》,2026年7月】
误区:OPC必须长期保持严格单人运营。
纠正:WAIC问卷显示希望长期保持一个人的团队仅5.8%,2—10人核心团队占60.6%,组织轻量化不等于拒绝任何协作。【来源:世界人工智能大会(WAIC)《2026中国OPC深度洞察报告》,2026年7月】
误区:有了AI工具就能自动变现。
纠正:73%的OPC创始人尝试过AI工具,但68%表示效果不达预期,约2/3团队累计未获付费收入,技术能力不等于商业能力。【来源:专知智库OPC研究院、自指余行论研究中心《OPC智能体定义、能力等级与评价体系》,2026年7月;世界人工智能大会(WAIC)《2026中国OPC深度洞察报告》,2026年7月】
误区:专利数量越多护城河越深。
纠正:OPC应“少而精”,优先申请1—2件真专利,覆盖完整度≥60%即合格,追求数量不如追求不可绕过性。【来源:成都余行专利代理事务所(余行智库)《OPC公司知识产权白皮书—— 一人公司如何用“真专利”方法论构建不可绕过的技术壁垒》,2026年7月】
图表索引
| 编号 | 图表名称 | 类型 |
|---|---|---|
| 图1 | 中国AI赋能型OPC市场规模 | 时间增长对比多边形条形图 |
| 图2 | 中国AI用户规模 | 刻度线图 |
| 图3 | 独立创业与AI采用关键比率 | 横向比例条形图 |
| 图4 | AI赋能与采用关键比率 | 雷达图 |
| 图5 | OPC验证与需求关键比率 | 灰底比例条形图 |
| 图6 | WAIC OPC参赛项目产品形态 | 圆环图 |
| 图7 | 主流大模型输出价格 | 折线图 |
| 图8 | OPC期望团队规模路径 | 半圆环图 |
| 图9 | OPC数量 | 双轴图 |
| 图10 | OPC占比 | 时间增长对比多边形条形图 |
| 图11 | L3专业级评价标准 | 雷达图 |
| 图12 | 成本降低幅度 | 横向比例条形图 |
| 图13 | 周期缩短幅度 | 瀑布图 |
| 图14 | 产业实践关键成效 | 灰底比例条形图 |
| 图15 | AI工具使用与满意度 | 半圆环图 |
| 图16 | 微训与L3标准 | 热图 |
| 图17 | OPC社区数量 | 阴影条形图 |
| 图18 | OPC社区数量 | 刻度线图 |
| 图19 | OPC专项政策工具覆盖率 | 华夫图 |
| 图20 | OPC政策六维综合得分 | 词云图 |
| 图21 | 政策维度与12个月存活率相关系数 | 瀑布图 |
| 图22 | OPC相关资金规模 | 气泡图 |
| 图23 | 一人公司相关占比 | 半圆面积比例图 |
| 图24 | OPC数量 | 折线图 |
| 图25 | 关键比例 | 圆环图 |
| 图26 | 覆盖与收益比例 | 华夫图 |
| 图27 | 流程周期 | 桑基图 |
| 图28 | 生态与体系数量 | 网络图 |
| 图29 | 成本与预算 | 气泡图 |
| 图30 | 关键比例 | 半圆面积比例图 |
| 图31 | 模块与步骤数量 | 桑基图 |
| 图32 | 普及率与授权率 | 百分比堆叠面积图 |
| 信息图1 | 中国OPC三阶段演进 | 信息图 |
| 信息图2 | 规模爆发与变现落差 | 信息图 |
| 信息图3 | AI成本断崖与市场扩容 | 信息图 |
| 信息图4 | 四岗位结构与四步路径 | 信息图 |
| 信息图5 | OPC四条演化路径 | 信息图 |
| 信息图6 | 智能体微训四步与能力等级 | 信息图 |
| 信息图7 | OPC社区区域极化格局 | 信息图 |
| 信息图8 | 七大孤岛困境与破局 | 信息图 |
参考报告目录
| 机构 | 报告全称 | 发布月份 |
|---|---|---|
| 国家市场监管总局发展研究中心 | 中国OPC发展调研报告2026(第一季)-个人经济体研究院.pdf | 2026年3月 |
| 清华大学清新研究 | 2026一人公司发展研究报告2.0-清华大学.pdf | 2026年6月 |
| 个人经济体研究院 | 中国OPC发展调研报告2026(第二季)-个人经济体研究院.pdf | 2026年7月 |
| OPC圈 | 2026中国OPC发展政策研究报告-OPC圈.pdf | 2026年6月 |
| 亿欧智库 | 2026全球人工智能OPC模式商业洞察报告-亿欧智库.pdf | 2026年5月 |
| OPC圈 | 2026中国OPC白皮书-OPC圈.pdf | 2026年5月 |
| 大任智库 | 2026 AI+OPC新生态培育行动白皮书-大任智库.pdf | 2026年4月 |
| ai798 Lab | 2026年OPC 创业白皮书-ai798 Lab.pdf | 2026年4月 |
| 专知智库 | 2026问题经济:OPC一人公司的核心引擎研究报告-专知智库.pdf | 2026年5月 |
| 解数咨询、D17 | 2026年OPC创业指南-解数咨询&DP.pdf | 2026年4月 |
| 上海市大数据社会应用研究会 | 政策、产业、社区:全球OPC发展研究报告(2026)-上海大数据研究会.pdf | 2026年6月 |
| 个人经济体研究院 | 2026苏州上海深圳OPC政策深度解读报告-个人经济体研究院.pdf | 2026年5月 |
| 专知智库 | 全球OPC经济体发展白皮书(2026)-专知智库.pdf | 2026年6月 |
| 国金证券研究所 | 计算机行业周报:「一人公司」探索性研究-国金证券.pdf | — |
| 南充市投资促进局 | 南充市支持人工智能OPC创新发展行动计划(2026—2027年)-南充市政府.pdf | 2026年 |
| 成都市金牛区投资促进局 | 金牛区促进OPC创新发展政策汇编-成都市金牛区政府.pdf | 2026年 |
| 头豹研究院 | 2026年中国OPC一人公司行业研究报告:OPC社区加速涌现,一人公司能否孕育下一代高价值企业?(精华版)-头豹研究院.pdf | 2026年(未标注月份) |
| WAIC FutureTech OPC独立先锋挑战赛组委会、D.Transformer孵化器、同济大学SustainX复杂社会技术系统设计研究中心联合出品 | 世界人工智能大会(WAIC):2026中国OPC深度洞察报告.pdf | 2026年7月 |
| 方正证券研究所 | 传媒行业深度报告,一人公司(OPC)的崛起:AI时代的生产单元从组织回归个人.pdf | — |
| 成都余行专利代理事务所(余行智库);理论合作:专知智库 | OPC公司知识产权白皮书—— 一人公司如何用“真专利”方法论构建不可绕过的技术壁垒-专知智库.pdf | 2026年7月 |
| OpenCSG(开放传神) | OpenCSG:2026 AgenticOps:从企业智能到 OPC 新生产力白皮书.pdf | 2026年(文中提及截至2026年8月,未标注具体月份) |
| 专知智库OPC研究院、自指余行论研究中心 | 专知智库:2026千业一人化:OPC智能体的行业落地实践报告.pdf | 2026年7月 |
| 专知智库OPC研究院、自指余行论研究中心 | OPC智能体定义、能力等级与评价体系-专知智库.pdf | 2026年7月 |
| 新华社中国经济信息社(文中数据来源标注“中国经济信息社整理”) | 全国OPC发展观察报告2026-新华社中国经济信息社.pdf | 2026年(具体月未标注) |
| 专知智库OPC研究院、自指余行论研究中心(联合编制) | OPC政策与制度设计白皮书——从地方试点、国家战略到全球战略:为10亿一人公司构建制度基础设施-专知智库.pdf | 2026年7月 |
| 牛耳伴客(NeoIN) | AI时代的Token经营与OPC生态运营体系-牛耳伴客.pdf | — |
Summary
This report examines the rise of one-person companies (OPCs) in the AI era, focusing on China while placing the trend in a global context. It synthesizes ten industry reports published mainly between 2026 and 2026, covering market sizing, community ecosystems, policy design, intellectual property, AgenticOps, and Token-based operations. The headline finding is that China’s AI-enabled OPC market is projected to grow from RMB 11.27 billion in 2023 to RMB 326.69 billion by 2029E, a CAGR of 64.4%, while active AI-enabled OPCs may reach about 961,000 by 2029E. The number of national OPC communities expanded from 95 in March 2026 to 618 in June 2026, covering 24 provinces and 75 cities, though regional concentration remains high: the Yangtze River Delta accounts for 51.0% of communities and Suzhou alone for 28.2%. The report also highlights a structural gap between scale and monetization. About two-thirds of surveyed teams had not yet earned paid revenue, and fewer than 5% of monetized teams reported monthly revenue above RMB 100,000. Policy tools are concentrated on space, registration, and computing subsidies, while scenario openness remains below 30%; market access shows a much stronger correlation with 12-month survival (r=0.73) than cost reduction (r=0.21). On compliance, the invention patent grant rate fell from 62.7% in 2020 to 48.3% in 2025/2026, with more than 50% of rejections related to non-patentable subject matter. The report recommends lightweight IP portfolios, true-patent methodology, Token operation ledgers, and scenario-first policy engagement. All forward-looking figures are scenario references only and do not constitute investment advice.
不构成投资建议,模型预测仅作情景参考。
如需获取原始数据与完整报告,请访问原文链接。
每日分享最新报告和数据资料至会员群
关于会员群
- 本会员社群以垂直产业数据研究、深度行业报告分享、AI数据工具实操交流为核心定位;
- 入群即可解锁全行业数据内容免费阅读与下载权限,同步更新海内外一手优质研究报告文档与产业数据;
- 会员老用户享受专属 9 折续费优惠,可长期锁定社群全部权益;
- 为会员提供一对一免费 PDF 报告专属代找服务。
非常感谢您阅读本文,如需帮助请联系我们!
 2026金融AI行业报告:AI投入规模、智能体可信互联成型、监管框架落地|附100+份报告与数据合集下载
 2026医疗器械行业报告:市场规模、国产替代、出海与AI诊断核心数据全梳理|附100+报告、数据合集下载
 2026年全球脑机接口产业发展白皮书:医疗康复与国产化|附100+报告、数据合集下载
 2026工业AI智能体研究报告:市场规模、产业链与落地实绩|附100+报告、数据合集下载